09Sep

Trump quiere sacar adelante el plan de reducción del déficit cuanto antes ante el temor de que las elecciones de medio mandato le dejen sin el control del Parlamento.

Miguel Ángel Valero

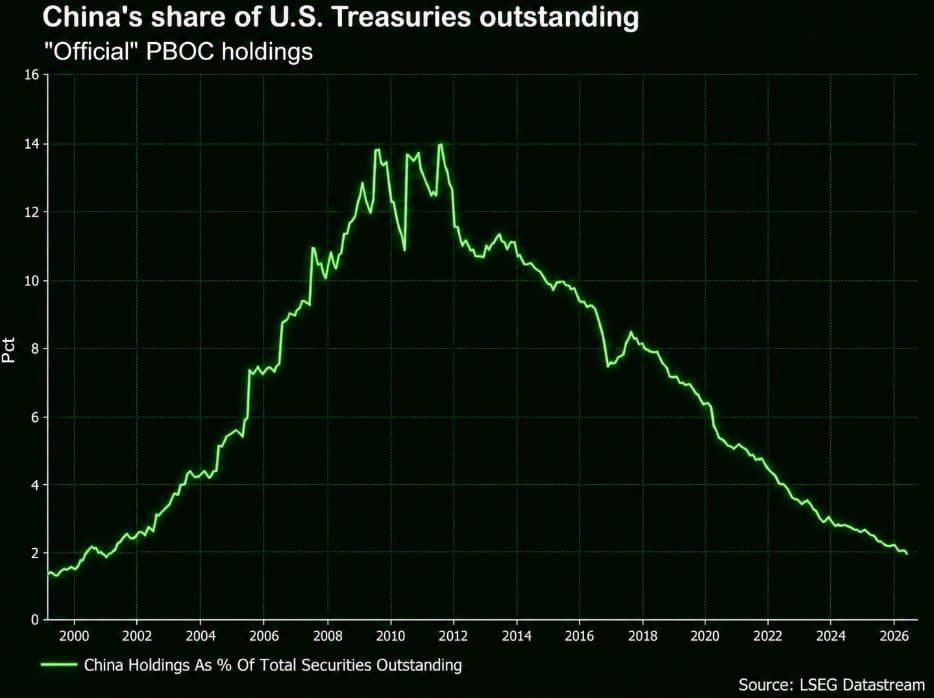
Lo que le faltaba al Tesoro de EEUU. Las tenencias chinas de bonos del Tesoro de EEUU se han desplomado al nivel más bajo en 25 años. Pekín suelta deuda americana justo cuando EEUU más necesita colocarla. Y encima las comparaciones se hacen odiosas: el Tesoro español coloca 4.000 millones€ en una sindicada a 20 años con una demanda que supera los 82.000 millones, más de veinte veces la oferta. Además, capta otros 2.417 millones en letras, con la rentabilidad en máximos de casi dos años. La deuda española sigue teniendo tirón pese a los tipos altos.

Y eso que el Tesoro de EE UU ha triplicado, hasta 6.000 millones$, el tamaño inicial de su próxima recompra de deuda pública a largo plazo (vencimientos de entre 10 y 20 años). La rentabilidad de la deuda a 10 años subía unos seis puntos básicos (pb), hasta el 4,85%, alcanzado su nivel más alto desde 2023, por lo que el secretario del Tesoro de EEUU, Scott Bessent, consiguió lo contrario de lo que busca con este progra, que es reducir el coste de financiación de la monumental deuda de EEUU. Y el mercado da una probabilidad del 60% a que la Fed suba tipos en su próxima reunión.

“Ahora la casa soy y, , así que cuando intervenimos sobre el yen japonés tengo una idea bastante precisa de lo que harán Japón, el Banco de Japón y los responsables políticos japoneses. Pueden apostar contra mí si quieren". Así de contundente se mostró el secretario del Tesoro en la Universidad Metodista del Sur, en Texas, ante las dudas sobre cuánto tiempo se prolongará la intervención que el Banco de Japón está llevando a cabo sobre el yen y si ésta sigue contando con el respaldo de EEUU. Admite que las autoridades estadounidenses disponen de información tanto del Ministerio de Finanzas como del banco central japonés, desafiando a los inversores a apostar contra el yen.

Desde el punto de vista técnico, el nivel de 152 USD/JPY, el más bajo del año, podría empezar a reactivar órdenes de venta de yenes, frenando la reciente presión compradora. Por el momento, la apreciación de la moneda japonesa, iniciada hace ocho días, acumula ya un avance del 4,3%. Además, la próxima semana se celebrará la reunión del Banco de Japón, de la que el mercado espera una nueva subida de tipos.

Resulta especialmente llamativo que uno de los integrantes del equipo de George Soros, que contribuyó a forzar la salida de la libra esterlina del Mecanismo Europeo de Tipos de Cambio en 1992, se siente ahora al otro lado de la mesa. Quien entonces apostaba contra los bancos centrales parece querer recordar hoy al mercado una vieja máxima de casino: cuando la banca decide jugar, conviene no subestimar sus cartas.

Este mensaje supone un nuevo factor de presión para el dólar, cuya tendencia bajista podría intensificarse si las autoridades optaran por una intervención explícita. 

En la misma comparecencia, Bessent señaló además que, junto con la iniciativa de recompra de bonos a largo plazo, la Administración Trump pretende reducir el déficit de cara al próximo ejercicio. Reconoce que el proceso podría acelerarse si los demócratas logran hacerse con el control de alguna de las cámaras del Congreso en las próximas elecciones legislativas. Según indicó, el Gobierno está elaborando un plan de consolidación fiscal y, en caso de que el Partido Republicano pierda el control parlamentario, intentará aprobarlo antes de la toma de posesión de los nuevos congresistas.

Bessent también sostuvo que es posible reducir la deuda pública si la economía mantiene un crecimiento anual del 3%, defendiendo que el principal problema de las cuentas públicas estadounidenses no reside en los ingresos, sino en el nivel de gasto. Vende optimismo respecto a la coyuntura económica al afirmar que superarán el conflicto con Irán, y la economía estadounidense se está mostrando “sólida” e incluso está volviendo a acelerarse.

Pero los datos parecen apuntar en una dirección menos favorable. El PIB creció un 2,1% interanual en el 2º trimestre, por debajo de ese umbral del 3% mencionado por Bessent. Además, factores como el conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, una recaudación arancelaria inferior a la prevista y los limitados resultados obtenidos por el Departamento de Eficiencia Gubernamental (DOGE) han contribuido a ampliar el déficit fiscal, que podría superar el 8% del PIB en 2026.

Y la confianza de las pymes estadounidenses se frena en agosto al bajar el índice realizado por el NFIB más de un punto y situarse ahora en 98,7 desde el 99,8 previo, que era un máximo de los últimos 11 meses. El descenso de la confianza vino en gran medida por un deterioro de las perspectivas de negocio de cara a los próximos meses y una mayor preocupación por el aumento de los costes de los insumos en un momento de menor dinamismo de las ventas. A pesar de ello, la encuesta destaca que la principal preocupación de las pymes sigue centrada en la “calidad de la mano de obra” una señal de dificultades para contratar los perfiles necesarios. En conjunto, un dato que sigue siendo acorde con un ciclo en expansión pero que advierte de riesgos de desaceleración. 

La Fed de nueva York publicó su encuesta mensual de expectativas de inflación de los consumidores que en agosto bajó ligeramente situándose para los próximos 12 meses en 3,58% desde el 3,63% previo.

Además, las tensiones en el golfo Pérsico volvieron a intensificarse. En esta ocasión, los incidentes tuvieron lugar cerca de isla de Jarg, principal centro de almacenamiento y exportación de petróleo de Irán, donde fueron atacados cargueros vinculados al régimen de los ayatolás tras las amenazas dirigidas contra embarcaciones estadounidenses. Estos episodios en las inmediaciones del corazón exportador del crudo iraní impulsaron nuevamente los precios del Brent, muy cerca de la cota de los 100 $/barril.

Más aranceles a Canadá, que refuerza el acuerdo con Europa

Por otro lado, EEUU ha intensificado la guerra comercial con Canadá al anunciar nuevos aranceles, que entrarán en vigor en una semana, y la prohibición de importar determinados productos canadienses a partir de dentro de tres semanas. Entre los bienes afectados se encuentran las proteínas de suero lácteo, determinados whiskies de centeno y otras bebidas alcohólicas, cerveza de malta, algunos vinos, cerveza sin alcohol y motocicletas. Además, sigue vigente la amenaza de elevar hasta el 50% los aranceles sobre los automóviles canadienses a partir del 1 de enero.

Mientras tanto, en el ámbito de las alianzas estratégicas, la Unión Europea y Canadá trabajan en un acuerdo de amplio alcance que abarcaría comercio, seguridad y materias primas críticas. La presidenta de la Comisión Europea, Ursula von der Leyen,  tiene previsto presentar la iniciativa el 16 de septiembre. 

UBS recomienda invertir en oro a largo plazo

El oro ha vuelto a estar bajo presión durante las últimas dos semanas, en un contexto de repunte en los rendimientos del Tesoro estadounidense, comentarios hawkish del presidente de la Reserva Federal, Kevin Warsh, y unos datos de empleo en EEUU más sólidos de lo esperado. "Ahora esperamos que la Fed suba los tipos de referencia en 50 puntos básicos este año. La presión resultante de unos mayores rendimientos reales y un dólar estadounidense más fuerte probablemente seguirá siendo un obstáculo a corto plazo para el oro, en nuestra opinión. Sin embargo, del mismo modo que no creemos que las decisiones de la Fed a corto plazo debiliten las perspectivas a medio plazo para las acciones globales —respaldadas por el gasto en IA, una actividad económica resiliente y un amplio crecimiento de los beneficios—, tampoco creemos que reduzcan el papel estratégico del oro dentro de una cartera. El oro sigue siendo un valioso diversificador, en nuestra opinión, especialmente para los inversores con afinidad por los activos reales. Una sólida demanda de los bancos centrales debería proporcionar una base estable para el oro. Las preocupaciones fiscales deberían reforzar la tendencia de diversificación a largo plazo. El oro puede ayudar a amortiguar las carteras frente a la inflación y la incertidumbre geopolítica", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la tesis de inversión a largo plazo para el oro sigue siendo positiva. Consideramos el oro principalmente como una cobertura y un diversificador de cartera, más que como una expresión táctica de la próxima decisión de la Fed. Los inversores con una asignación insuficiente podrían aprovechar los periodos de debilidad para construir una exposición estratégica dentro de una cartera bien diversificada".

"En un contexto de ajuste del mercado petrolero, riesgos persistentes para los flujos de petróleo y unos colchones de inventario reducidos, estamos elevando nuestras previsiones de precios del petróleo para los próximos tres trimestres. Ahora esperamos que el crudo Brent cotice en torno a los 95 USD/barril a finales de año y a los 85 USD/barril a mediados de 2027", apunta Giovanni Staunovo, estratega.

08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

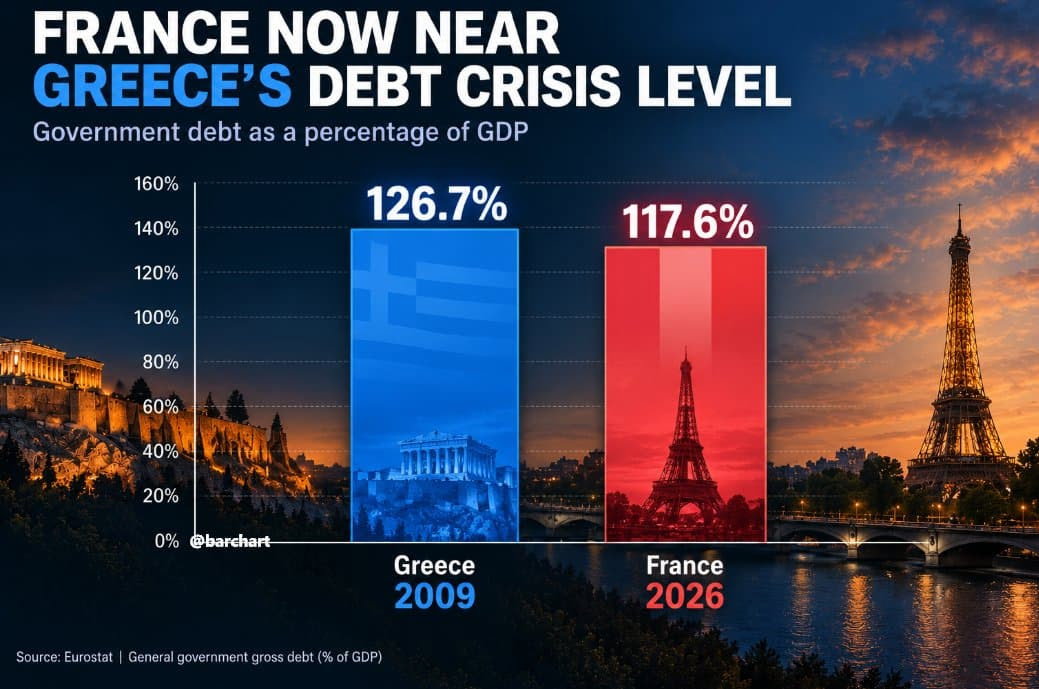
Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.
El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

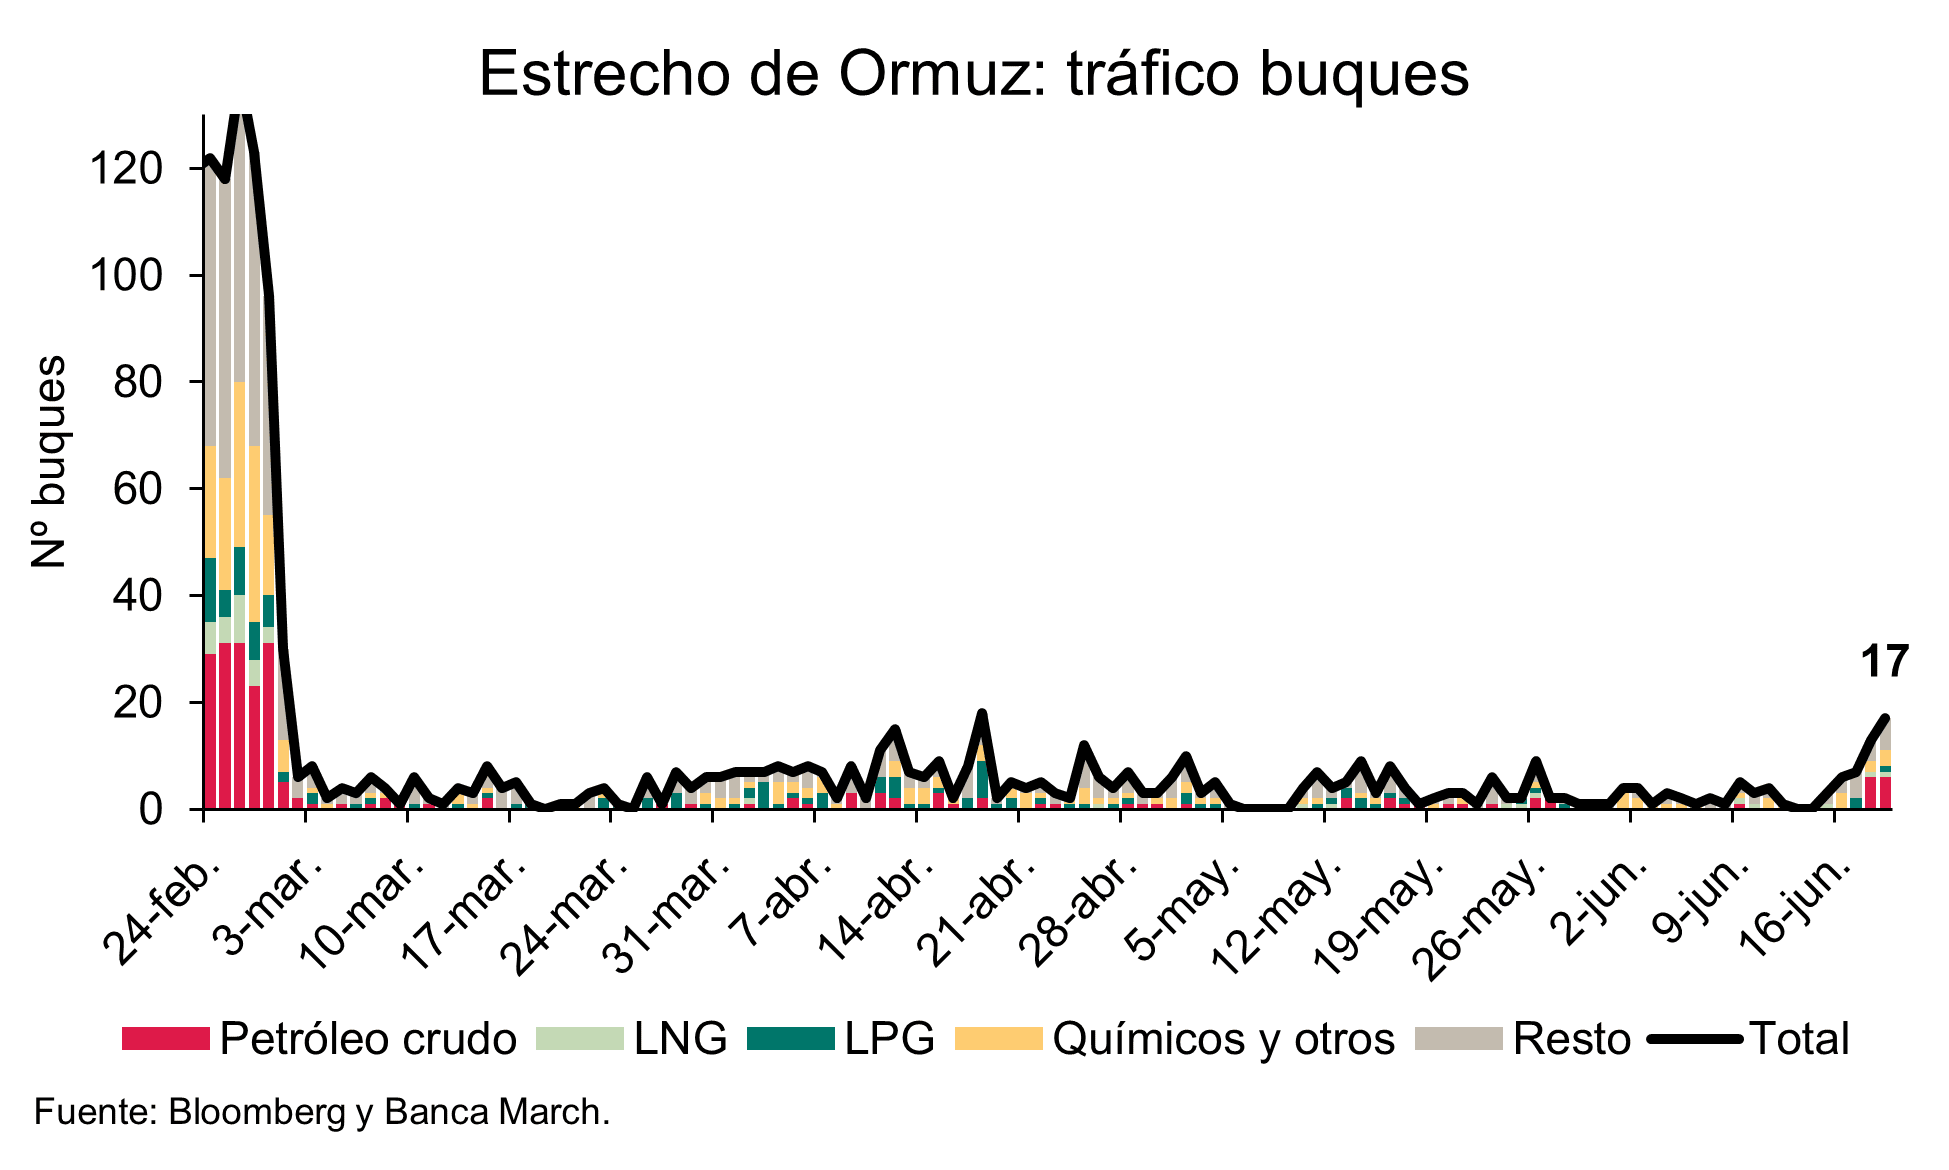
Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.
28Aug

El presidente de la Fed debuta en Jackson Hole sin anunciar una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

Miguel Ángel Valero

El déficit comercial de EEUU se eleva a máximos desde marzo de 2025, antes de que Donald Trump proclamara el pomposo Día de la Liberación Arancelaria. En julio de 2026 el saldo negativo de la balanza comercial estadounidense alcanzó los 118.800 millones$, lo que supone un aumento del déficit del 17% frente al mes previo, su peor nivel desde inicios del año pasado y muy por encima de lo esperado. 

Este deterioro de la balanza exterior se explica principalmente por el elevado dinamismo de las importaciones, que crecieron un 3,7% mensual (situándose ahora un +14% por encima del mismo mes del año pasado), un incremento que estuvo liderado por el mayor aumento de las compras al exterior de bienes de capital –esta categoría incluye ordenadores, semiconductores y equipos telecomunicaciones– desde 1993, que aumentaron un 11,3% en el mes. Por el lado de las exportaciones, cayeron un 2,9% mensual, aunque el ritmo de crecimiento interanual sigue siendo elevado (+11,7%). 

El elevado déficit comercial pesará negativamente en el cálculo del PIB de EEUU en el tercer trimestre. La interpretación más favorable a Trump es que el crecimiento de las importaciones se debe a las fuertes inversiones necesarias para el desarrollo de la inteligencia artificial (IA), que se traducen en una mayor actividad económica.

EEUU apoya que Venezuela salga de la OPEP

Por otra parte, Venezuela estudia abandonar la OPEP mientras EEUU ultima su entrada en el sector petrolero del país, mediante un acuerdo que puede incluir el arrendamiento de campos petrolíferos venezolanos durante 100 años. Desde la captura de Nicolás Maduro a comienzos de este año, EEUU ha asumido el control de las ventas de petróleo venezolano y flexibilizado las sanciones para facilitar la actividad de compañías estadounidenses en el país. Como resultado, la producción venezolana ha aumentado unos 300.000 barriles diarios, cerca de un 30% más respecto al millón de 2025. Además, la producción podría seguir creciendo a medida que se cierren nuevos contratos entre el gobierno de Delcy Rodríguez y operadores internacionales.

En paralelo, aumenta el malestar dentro de la OPEP por el movimiento de Venezuela. El cártel, que ya sufrió la salida de Emiratos Árabes Unidos hace apenas cuatro meses, es consciente de que la marcha de Venezuela supondría un nuevo golpe para la cohesión del grupo. La capacidad de influencia de la OPEP sobre el mercado petrolero global se está erosionando progresivamente: la cuota conjunta de producción de los países miembros puede caer desde el 37% en 2025 hasta cerca del 31% tras la salida de Emiratos y Venezuela, incluso asumiendo que ambos países mantuvieran sus niveles actuales de producción. En la práctica, es probable que tanto Emiratos como Venezuela incrementen su bombeo en los próximos años, reduciendo aún más la relevancia efectiva de las cuotas de la organización.

Para Venezuela, abandonar la OPEP eliminaría cualquier posible restricción futura sobre su producción y permitiría maximizar el desarrollo de sus recursos energéticos. Para EEUU, supondría una ventaja adicional: puede impulsar sus planes de expansión en el sector petrolero venezolano sin depender de los compromisos y limitaciones derivados de la pertenencia del país al cártel.

Fed: una subida de tipos está justificada por la inflación

Mientras, en su estreno en Jackson Hole el presidente de la Fed, Kevin Warsh, subrayó que el objetivo de inflación es “firme e invariable” en el 2% aunque reconoce que "los indicadores no me dicen que la inflación subyacente ha mejorado sustancialmente". No anuncia una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

“Es responsabilidad de la Reserva Federal garantizar la estabilidad de precios. No hay excusas”, subraya. "Debemos tener la certeza de que la inflación subyacente se dirige hacia nuestro objetivo, de manera clara y a una velocidad suficiente. De lo contrario, tenemos trabajo por hacer", añade. Los mercados muestran su confianza en que vamos a lograr la estabilidad de precios. Y les puedo asegurar que están en lo cierto”, concluye.

Su discurso se interpreta como un intento de recuperar credibilidad tras dejar a los mercados sin una hoja de ruta clara en julio, pero Warsh evitó dar una trayectoria explícita de tipos ni confirmar movimientos en septiembre.

El dólar se fortaleció y los rendimientos de los bonos del Tesoro subieron: el rendimiento a 2 años tocó máximos desde julio durante el discurso. Los futuros de tipos asignan mayor probabilidad a una subida antes de finales de año (saltan del 35% del jueves 27 de agosto al 57%), aunque el consenso del mercado sigue sin ver cambios en la reunión de septiembre de la Fed

Era el primer gran examen internacional de su nueva estrategia de comunicación y política monetaria, con la inflación aún lejos del objetivo, costes de financiación elevados y una deuda de EEUU que ha superado los 40 billones$, y una guerra en Oriente Medio enquistada tras seis meses. Los mercados exigían más claridad sobre la senda de tipos, y Warsh abre la puerta a una subida si no se controla la inflación. Aunque Trump insista en bajarlos.

UBS prefiere los bonos con vencimientos de corto a medio plazo

Los tipos de la deuda pública estadounidense a largo plazo se mantienen cerca de sus mínimos recientes, tras retroceder desde los máximos alcanzados la semana pasada. La combinación del plan de recompra de deuda del Tesoro de EEUU y la relajación de las preocupaciones sobre las disrupciones en el suministro de petróleo en Oriente Medio ha contribuido a que los tipos bajen, aunque el dato de inflación subyacente PCE de EEUU, más firme de lo esperado, es un recordatorio de que el camino hacia una menor inflación puede seguir siendo irregular.

La caída de los tipos y de los precios del petróleo ha supuesto un respiro bienvenido para los mercados de renta fija. Pero apenas modifican las fuerzas estructurales que, según UBS, pueden mantener elevado el coste de financiación a largo plazo:

  • La incertidumbre sobre la Fed está elevando las primas de riesgo.
  • La inversión en IA está reconfigurando los mercados de bonos.
  • Las presiones fiscales se están volviendo estructurales.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Interpretamos el repunte de los tipos de la deuda pública a largo plazo no tanto como una señal de alarma para los activos de riesgo, sino más bien como una revalorización en curso de los riesgos estructurales. Seguimos prefiriendo los bonos gubernamentales y corporativos de alta calidad en el segmento de vencimientos de corto a medio plazo, donde una rentabilidad atractiva ofrece un colchón frente a nueva volatilidad, mientras mantenemos la cautela ante una extensión agresiva de duración hacia el largo plazo. También mantenemos una visión constructiva sobre la renta variable, respaldada por una sólida inversión en IA, una ampliación del crecimiento de los beneficios, una actividad económica resiliente y una inflación que se va moderando. Sin embargo, es probable que la próxima fase del rally se amplíe a más empresas, sectores y regiones. Los inversores deberían combinar una asignación diversificada a renta variable global con una exposición específica a IA y tecnología, pero también con oportunidades cíclicas en financieras, industriales, consumo discrecional y salud".

28Aug

Mientras sigue la pugna por una inteligencia artificial más barata, Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU.

Miguel Ángel Valero

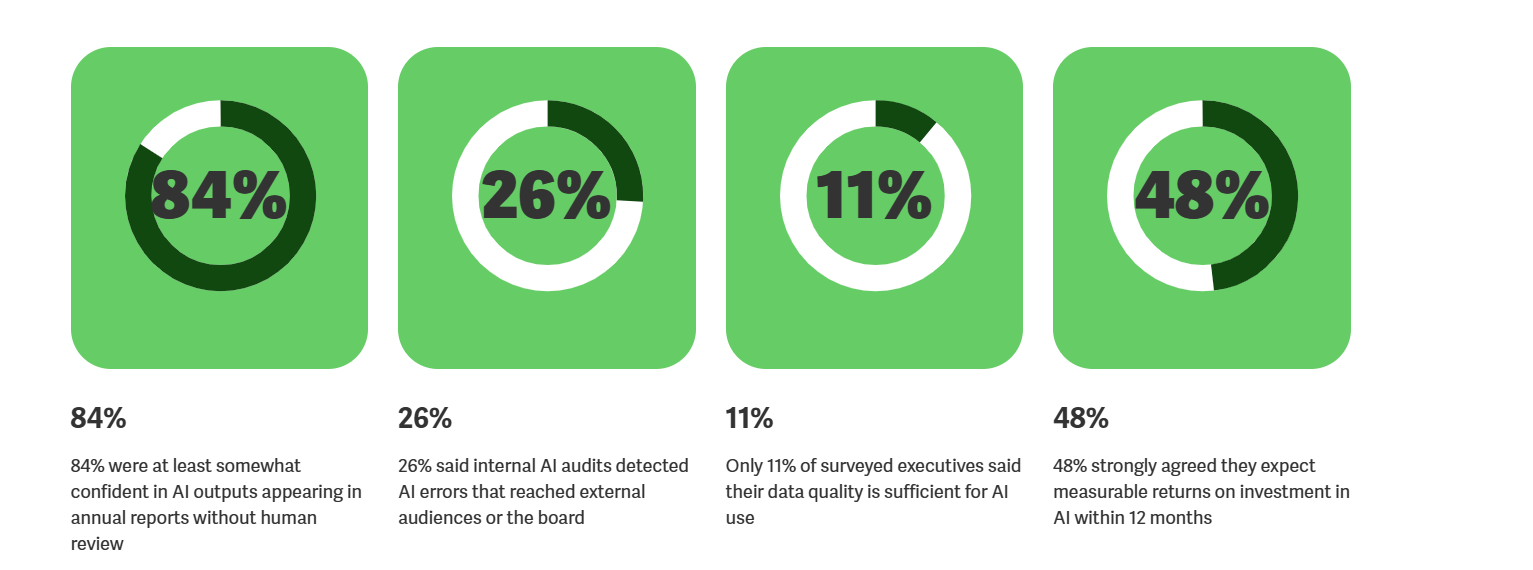
El 2026 Midyear Executive Benchmark Survey de Workiva, plataforma especializada en auditorías en materia de confianza, transparencia y rendición de cuentas, avisa que el 24% de los directivos de las empresas reconoce que las auditorías internas han detectado errores de la inteligencia artificial (IA) que llegaron a audiencias externas o, incluso, a miembros del consejo de administración. 

Estos datos sugieren que existe una desconexión entre lo que creen los directivos (el 84% afirma confiar al menos moderadamente en la precisión de los resultados de la IA sin revisión humana) y lo que demuestra la evidencia. 

A medida que la IA transforma las empresas a una velocidad sin precedentes, está surgiendo un nuevo riesgo: que la transformación avance más rápido que la capacidad de los líderes responsables de supervisarla para anticiparse a sus implicaciones.

“La confianza en la IA sin control sobre la calidad de los datos es un riesgo, no una estrategia. Los directores financieros necesitan plataformas que conecten la IA con datos fiables y auditables, de modo que cada resultado pueda verificarse y cada información divulgada pueda defenderse”, ha afirmado Barbara Larson, que ocupa precisamente ese cargo (CFO) en Workiva. “Hacerlo bien va mucho más allá de evitar errores. Los líderes empresariales pueden avanzar más rápido e integrar la IA de forma más profunda en sus operaciones cuando confían en lo que generan sus sistemas. Esta es una verdadera ventaja competitiva”, subraya.

Los directivos coinciden en que la mala calidad de los datos está limitando el uso de la IA en sus organizaciones, lo que sugiere que la IA empresarial solo puede escalar cuando existe confianza en los datos de origen y control sobre ellos. Los inversores institucionales expresan preocupaciones similares respecto a la precisión de los contenidos generados por IA:

  • Solo el 11% de los directivos considera que la calidad de sus datos es suficiente para el uso de la IA.
  • El 27% afirma que la mala calidad de los datos ha obstaculizado significativamente el despliegue de la IA en procesos clave.
  • El 71% señala que la mala calidad de los datos ha afectado, al menos moderadamente, al uso de la IA en los informes financieros y de sostenibilidad.
  • El 89 % de los inversores está preocupado por la precisión de la IA en la información corporativa divulgada.

Con el tiempo, unos datos deficientes o que no puedan verificarse pueden erosionar la credibilidad ante los grupos de interés. Las organizaciones que no aborden la calidad de los datos ni las preocupaciones de los inversores corren el riesgo de quedarse rezagadas frente a competidores más proactivos.

Para los equipos de reporting financiero, y especialmente para los CFO, las herramientas que permiten gobernar y controlar los resultados de la IA son tan importantes como la propia IA. A medida que los agentes de IA se vuelven más autónomos, los directivos de las empresas consideran que aumentará la necesidad de contar con una infraestructura especializada, y señalan varias prioridades:

  • El 49% afirma que seguirá necesitando sistemas de registro, como los libros mayores contables.
  • El 45% señala que necesitará software que permita la trazabilidad y la auditoría.
  • El 55% afirma que necesitará plataformas para gestionar agentes de IA y flujosde trabajo automatizados.

“La IA genérica no es suficiente para el reporting financiero. Los inversores, los reguladores y los consejos de administración esperan respuestas en las que puedan confiar. La verdadera ventaja reside en una IA especializada, basada en datos gobernados y auditables, y combinada con el criterio humano. Esto proporciona a las organizaciones la confianza necesaria para verificar lo que produce la IA y respaldar las decisiones y la información divulgada que se derivan de ella”, argumenta Jason Darby, director financiero de Amalgamated Bank.

Trump quiere ampliar los aranceles de los chips a los dispositivos

Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU. Quiere gravar los aparatos que llevan chips dentro, no solo el chip, ampliando el 25% actual. La lista sumaría portátiles, servidores y consolas, con tipos por país. Trump ya coqueteó con un arancel cercano al 100%. En el punto de mira, Nvidia, AMD y TSMC.

De salir adelante el plan de Trump, se encarece el aparato entero, no solo el chip, y sube el coste de montar centros de datos cuando la IA los está reclamando ansiosamente. Y como TSMC hace más del 90% de los chips más utilizados, el sobrecoste acaba en la factura del consumidor.  Es una presión adicional para los fabricantes de chips y hardware como HP o Dell y compañía, de la que se libran los produzca en EEUU.  Atención a lo que puedan sufrir los márgenes de los fabricantes de chip.

Continúa la pugna por abaratar la IA

Pero la guerra de los aranceles no frena la pugna por una IA más barata. Alibaba lanza una versión de su modelo Qwen de 27.000 millones de parámetros que corre en una sola tarjeta gráfica y rinde como rivales mucho mayores. El gigante chino vuelve a apretar el coste de computar IA y mete presión a los que cobran caro por sus modelos premium.

Además, Z.ai ha reconocido que Ox Alpha, el modelo anónimo que apareció en OpenRouter y se puso por delante de los mejores modelos disponibles (como contó Dinero Seguro el 25 de agosto), es suyo. La empresa china lanzó a mediados de agosto GLM-5.3, que compite con Fable 5 de Anthropic en algunos benchmarks. Su tecnología GLM fue la que usó Hugging Face para defenderse durante el ataque no ordenado del agente IA de OpenAI.

La presión de los modelos chinos baratos y capaces ya es real y amenaza la posición de OpenAI y de Anthropic.

Nvidia compra Hugging Face 

Precisamente, Nvidia ultima la compra de Hugging Face por unos 13.000 millones$, tres veces más de lo que valía la empresa en 2023. La operación, de culminarse, convierte al fabricante de chips en dueño del sitio donde se descarga la mayor parte del software abierto de IA del mundo.

Hugging Face estaba valorada en 4.500 millones en 2023, en una ronda de 235 millones liderada por Salesforce Ventures con GV, IBM Ventures y Nvidia. Factura alrededor de 150 millones anuales.

A finales de 2025 Nvidia puso 500 millones para elevar su participación, valorando Hugging Face en 7.000 millones. Clem Delangue y su equipo rechazaron la propuesta por el miedo a que el mayor fabricante de chips del mundo acabara mandando en la plataforma neutral donde todo el mundo publica sus modelos. Nueve meses después la respuesta es distinta, y el precio también. La compañía ha pasado de 100 a 150 millones de facturación anual en ocho semanas y Delangue ha dicho públicamente que están cerca de la rentabilidad. Ese crecimiento es el que justifica el múltiplo: 12.900 millones sobre 150 millones de ingresos sale a 86 veces ventas.

¿Por qué compra Nvidia Hugging Face? Porque necesita que los modelos abiertos sigan existiendo, su negocio depende de que haya mucha gente entrenando y sirviendo modelos en muchos sitios distintos. Si el mercado se concentra en cuatro laboratorios cerrados que diseñan sus propios chips, Nvidia vende menos. Si en cambio hay miles de empresas descargando los modelos de Hugging Face y montándolos sobre GPU, vende más. Hace meses, su CEO y fundador, Jensen Huang, firmó junto a otras 24 empresas una carta pidiendo a Trump que impulse los modelos abiertos en la IA.

Además, hace un año Nvidia recortó DGX Cloud y con Hugging Face recupera una puerta de entrada a la venta de cómputo, incluida la capacidad ociosa de sus propios clientes, publica Digital Brain.

En agosto, Stripe compró OpenRouter por más de 7.000 millones, cuando en mayo estaba valorado en 1.300 millones en mayo.

La alianza entre Salesforce y Anthropic genera Claudeforce,

Salesforce y Anthropic han lanzado Claudeforce, el primer fruto de su alianza (la participación de Salesforce en Anthropic ronda los 5.000 millones$). Hasta ahora se podía consultar Salesforce desde Claude montando un servidor MCP (el protocolo abierto que conecta un modelo con herramientas y datos externos). Funcionaba, pero cada equipo tenía que levantarlo, mantenerlo y decidir los permisos. Claudeforce lo convierte en una conexión única que hace el administrador. Claude puede programar cuadros de mando sobre la marcha con los datos de Salesforce. El usuario describe lo que quiere ver y la interfaz se escribe en el momento.

Con Claudeforce, Salesforce se mueve hacia un cobro por consumo de API. Es un cambio de modelo de negocio disfrazado de integración. Y llega justo cuando el mercado teme que los laboratorios de IA pasen de socios a competidores de las empresas de software.

27Aug

Trump anima las elecciones de medio mandato al ampliar temporalmente las importaciones de carne de vacuno magra con el objetivo de contener el precio de la carne picada para los consumidores estadounidenses.

Miguel Ángel Valero

La última encuesta de Reuters sitúa al S&P 500 cerrando 2026 un 3% por encima de los niveles actuales, apoyado en el optimismo de beneficios y en una distensión con Irán. Consenso alcista, pero con poco margen: si los beneficios fallan, ese 3% se evapora.

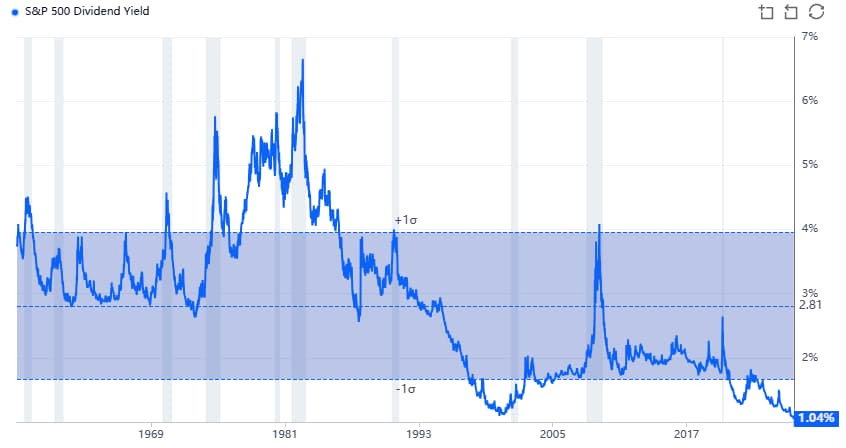
Además, la rentabilidad por dividendo del S&P 500 cae al 1,04%, la más baja jamás registrada. Comprar Bolsa hoy renta menos que nunca vía dividendo: casi todo el retorno se juega a que la cotización suba.

Mientras, en EEUU la inflación se muestra persistente. El deflactor del consumo personal (PCE) avanzó un 0,2% mensual, una décima por encima de lo previsto, lo que mantuvo el ritmo de crecimiento interanual en el +3,7%. Tendencia similar para la tasa subyacente, que repitió niveles de +3,3% interanual y se mantiene por encima de los objetivos de la Fed. Sin embargo, la lectura de los componentes muestra que este repunte mensual en gran medida estuvo afectado por un evento aislado que podría revertirse en los próximos meses: la subida de las comisiones de gestión de carteras (un componente específico dentro de la partida de Servicios Financieros), el cual aumentó un 5,6% mensual frente al +0,7% previo y por sí sola aportó +0,11 puntos a la inflación explicando gran parte de este inesperado aumento mensual. 

En cualquier caso, el dato confirma la persistencia de la inflación, pero también que el ritmo de aumento de los precios se está moderando: tras alcanzar un máximo del +4,1% en mayo, el deflactor del consumo personal se ha moderado hasta el +3,7%, reflejando una gradual pérdida de impulso en las presiones sobre los precios. 

Esta dinámica resulta todavía más evidente al analizar la inflación en términos semestrales anualizados. Bajo esta métrica, el ritmo de crecimiento de los precios se ha desacelerado hasta el +3,5%, alejándose sensiblemente del +5,4% registrado en mayo, un periodo que coincidió con los máximos anuales en los precios de la gasolina.

En cuanto al gasto de los hogares, el dato fue menos halagüeño, dado que se desaceleró una décima hasta el +0,2%, lo que significa que en términos reales el consumo se estancó en julio. Frente a ello, los ingresos mejoraron y en términos reales crecieron un +0,4%. 

En este contexto, tras meses de descenso del ahorro, los hogares estadounidenses revirtieron esta tendencia y en julio la tasa de ahorro repuntó hasta el 3% desde el 2,6% previo. Una cifra que mirando con perspectiva sigue en niveles históricamente bajos (el promedio de los últimos 30 años es del 5,7%) y que por tanto refleja una elevada disposición a consumir. 

TACO de Trump con la carne

En este contexto, Trump ha firmado una orden para ampliar temporalmente las importaciones de carne de vacuno magra con el objetivo de contener el precio de la carne picada para los consumidores estadounidenses. La medida estará vigente durante 90 días, coincidiendo prácticamente con la recta final hacia las elecciones de mitad de mandato. Durante ese periodo, las primeras 100.000 toneladas mensuales podrán acogerse a un régimen arancelario más favorable, mientras que las importaciones que superen ese volumen seguirán sujetas a los aranceles ordinarios que correspondan.

Según la Casa Blanca, esta actuación permitirá incrementar la oferta de carne de vacuno en torno a un 10% respecto a las previsiones actuales. La combinación de varios años de sequías, incendios forestales y las restricciones a las importaciones de ganado procedente de México debido al gusano barrenador ha reducido significativamente la disponibilidad de carne vacuna. De hecho, a comienzos de 2026 el censo de ganado bovino se situaba en 86,2 millones de cabezas, el nivel más bajo en más de siete décadas. Como consecuencia de esta escasez, el precio de la carne picada ha alcanzado los 6,9 $/libra, lo que supone un aumento cercano al 10% interanual y de alrededor del 40% en los últimos tres años.

Con esta iniciativa, la Administración Trump busca reforzar su mensaje de asequibilidad económica a escasas semanas de las elecciones. En los últimos meses, el presidente también ha impulsado otras medidas orientadas a aliviar el coste de la vida, como la flexibilización de determinados aranceles sobre otros alimentos importados y programas dirigidos a reducir el precio de los medicamentos. 

Sin embargo, estos esfuerzos se enfrentan a un contexto menos favorable para el consumidor, marcado por la persistencia de presiones inflacionistas y el encarecimiento de algunos componentes clave del gasto de los hogares, como la energía y los combustibles.

No se trata solo de los aranceles a la carne importada. Trump trata de mimar al voto rural y anuncia que revisará las regulaciones que afectan a las plantas que se encargan del despiece de carne de vacuno. El problema es que solo cuatro empresas acaparan el 85% de ese mercado: Cargill, Tyson Foods, JBS USA, y National Beef. . Y que Justicia ya investiga si inflaron los precios. 

Si bajan los aranceles entra ternera de fuera más barata y el consumidor paga menos, pero el ganadero de casa cobra menos. Por eso el lobby agrario le pide marcha atrás a esa decisión. Menos aranceles abaratan la carne y alivian la inflación de alimentos, pero aprietan los márgenes de procesadoras como las cuatro empresas mencionadas, que suman mucho empleo en zonas rurales. 

The Trader: EEUU quiere decidir quién y dónde se fabrica

Durante décadas nos acostumbramos a pensar que la globalización consistía en fabricar allí donde era más barato y vender en cualquier parte del mundo. Las empresas decidían dónde invertir en función de los costes, los consumidores se beneficiaban de precios más bajos y los gobiernos trataban, al menos en teoría, de intervenir lo menos posible en el comercio internacional. Ese modelo está cambiando a gran velocidad. Cuando se habla de la guerra comercial entre EEUU y China, la atención suele centrarse en los aranceles. Sin embargo, los acontecimientos muestran que estamos entrando en una fase mucho más profunda. Ya no se trata únicamente de gravar las importaciones, sino de decidir quién puede fabricar, dónde puede hacerlo y bajo qué condiciones.

EEUU ha endurecido las restricciones a productos procedentes de regiones sospechosas de utilizar trabajo forzoso, mientras presiona a países como México para que adopten barreras similares frente al acero chino. Al mismo tiempo, Alemania estudia imponer condiciones a inversiones extranjeras en sectores considerados estratégicos, e India aprovecha las nuevas negociaciones comerciales para ganar cuota de mercado en EEUU.

A primera vista parecen decisiones independientes. En realidad, todas responden a una misma lógica. Los gobiernos han dejado de considerar el comercio internacional como una cuestión exclusivamente económica y han empezado a utilizarlo como una herramienta de política industrial, seguridad nacional e influencia geopolítica. Durante años se asumió que la eficiencia era el principal objetivo de las cadenas de suministro. Hoy pesan cada vez más otros factores: la resiliencia, la autonomía estratégica o la seguridad del abastecimiento. Fabricar en el lugar más barato ha dejado de ser la única prioridad si eso implica depender de un país que, en un momento de tensión política, pueda interrumpir el suministro de componentes esenciales.

Por eso resulta engañoso interpretar lo que está ocurriendo como un simple regreso al proteccionismo. El comercio internacional no está desapareciendo. Lo que está haciendo es reorganizarse alrededor de bloques de confianza. Las empresas seguirán produciendo en distintos países, pero cada vez tendrán más en cuenta las afinidades políticas, la estabilidad institucional o el acceso preferente a determinados mercados. Estamos pasando de un mundo en el que las cadenas de producción eran globales a otro en el que serán, probablemente, más regionales y estratégicas.

Muchos inversores siguen interpretando estas noticias como si fueran episodios aislados: un nuevo arancel, una restricción comercial o una negociación más entre gobiernos. Sin embargo, cuando se observan en conjunto aparece una tendencia mucho más profunda. Durante décadas, las empresas competían casi exclusivamente por producir más barato. En los próximos años tendrán que competir también por producir de forma más segura, más cercana y menos dependiente de países considerados estratégicamente sensibles. Y eso tiene consecuencias muy concretas.

Es probable que la inflación estructural sea algo más elevada que en las décadas anteriores, porque fabricar con mayor redundancia y menor dependencia tiene un coste. También veremos más inversión en industria, logística, defensa, energía e infraestructuras dentro de los propios bloques económicos, mientras sectores muy dependientes del comercio global podrían enfrentarse a mayores costes y menores márgenes.

"La gran diferencia es que antes la geografía seguía a la economía. Hoy empieza a ser la geopolítica la que decide dónde se invierte, dónde se produce y, probablemente, dónde estarán las mejores oportunidades de inversión durante la próxima década", advierte el analista Pablo Gil en The Trader.


26Aug

La incertidumbre sobre la guerra económica con Irán y el pulso de los aranceles con Canadá se unen a las dudas sobre la deuda y las perspectivas fiscales de EEUU.

Miguel Ángel Valero

El anuncio de Trump sobre el desminado del estrecho de Ormuz se suma a la creciente presión ejercida por el Gobierno estadounidense sobre el régimen iraní. En la misma línea, el secretario de Estado, Marco Rubio, ha señalado que EEUU no tiene previstas nuevas operaciones militares (reconociendo, implícitamente, el fracaso de éstas tras seis meses de guerra) y que priorizará la presión económica como principal herramienta de actuación.

Por su parte, China asegura que las sanciones impuestas por EEUU a Irán son ilegales. Pekín, principal comprador del petróleo iraní, no tiene intención, al menos por el momento, de reducir voluntariamente sus relaciones comerciales con Teherán.

Donde no hay tregua es en la guerra comercial. Canadá impondrá aranceles de hasta el 50% sobre 700 productos estadounidenses, que representan importaciones valoradas en unos 20.000 millones$ anuales, al tiempo que pondrá en marcha un paquete de apoyo para las empresas canadienses afectadas por la disputa comercial. El ministro de Finanzas canadiense presentó la lista de productos que estarán sujetos a los nuevos gravámenes a partir del 8 de septiembre. Entre ellos, se incluyen aranceles del 50% sobre acero, aluminio, muebles y prendas de vestir, del 25% sobre determinados electrodomésticos y productos alimentarios, y del 15% sobre productos electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU, una magnitud similar al impacto de los aranceles estadounidenses sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

Además, Ottawa ha anunciado un paquete de apoyo de 5.500 millones$ destinado a mitigar el impacto de los aranceles sobre empresas y trabajadores. El plan incluye ayudas a pequeñas y medianas compañías, medidas de apoyo a la liquidez y la concesión de préstamos sin intereses. Estas medidas constituyen la respuesta de Canadá a los aranceles del 50% impuestos por EEUU el sábado 22 de agosto. 

Pero Trump amenaza con elevar los aranceles sobre automóviles y componentes canadienses a partir del 1 de enero de 2027.

Mientras, la subida de los costes de financiación y de las gasolinas pesa en los últimos datos de actividad estadounidenses: caen las ventas de viviendas y la confianza de los consumidores retrocede a mínimos del año. Las ventas de viviendas nuevas decepcionaron al caer un 10,5% mensual en julio, descendiendo hasta 607.000 unidades anualizadas, su menor nivel desde enero, y más que revirtiendo la fuerte subida del mes previo (+7,6%), lo que difumina las señales de reactivación de la actividad en el sector que se está viendo impactado por el aumento de los costes de financiación. Con estas cifras, los inventarios de viviendas en venta siguieron incrementándose y ahora representan 9,6 meses de demanda (frente a 8,5 en junio). Por su parte, el precio mediano bajó un 0,9% interanual hasta situarse en 393.800$.

En cuanto a la confianza de los consumidores, el índice de la Conference Board salió peor de lo esperado al retroceder hasta 89,4, su menor nivel desde enero. La nota más negativa vino por el lado de los componentes dado que este descenso estuvo explicado íntegramente por el componente de expectativas que bajó con fuerza hasta 68,2 desde el 74 anterior. Entre otros factores, los consumidores señalaron en la encuesta los altos precios de las gasolinas y el aumento del coste de vida como factores negativos. 

Por otro lado, la sorpresa positiva vino por los indicadores de confianza relativos al mercado laboral, donde los hogares que señalan que existe una abundancia de empleo aumentó en agosto mientras que los que apuntan a que el empleo es cada vez más complejo de conseguir se redujo. Unos datos que apuntan a una estabilización del mercado laboral tras los datos menos positivos vistos en julio.

UBS recomienda oro y materias primas frente al dólar

El interés de los inversores por el desplazamiento a largo plazo respecto al dólar estadounidense, conocido como dedolarización, se ha intensificado recientemente en medio de la renovada preocupación por las perspectivas fiscales de EEUU. 

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A medida que continúa el desplazamiento a largo plazo respecto al dólar estadounidense, creemos que la exposición al oro, a las materias primas en sentido amplio y a determinadas divisas puede contribuir a sostener la rentabilidad y a gestionar los riesgos de la cartera. Un enfoque de gestión activa de las materias primas también puede ayudar a los inversores a afrontar los cambios en las condiciones de la oferta, los riesgos geopolíticos y los cambios de liderazgo en el mercado".

"Seguimos atentos a una serie de riesgos, pero esperamos que la fortaleza continuada del gasto de capital en IA, la resiliencia de la economía estadounidense, el gasto fiscal sostenido en todo el mundo y la sólida creación de crédito sigan respaldando el crecimiento de los beneficios corporativos y los mercados", añade Dirk Effenberger, Head Investment Risk.

"Los inversores deberían posicionarse para las ganancias de los mercados de renta variable en todas las regiones, sectores y temáticas. Pero quienes sean más conscientes del riesgo también pueden posicionarse para obtener potenciales ganancias en renta variable, gestionando al mismo tiempo el riesgo de pérdidas, mediante estrategias estructuradas", apunta Matthew Carter, Strategist.

11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

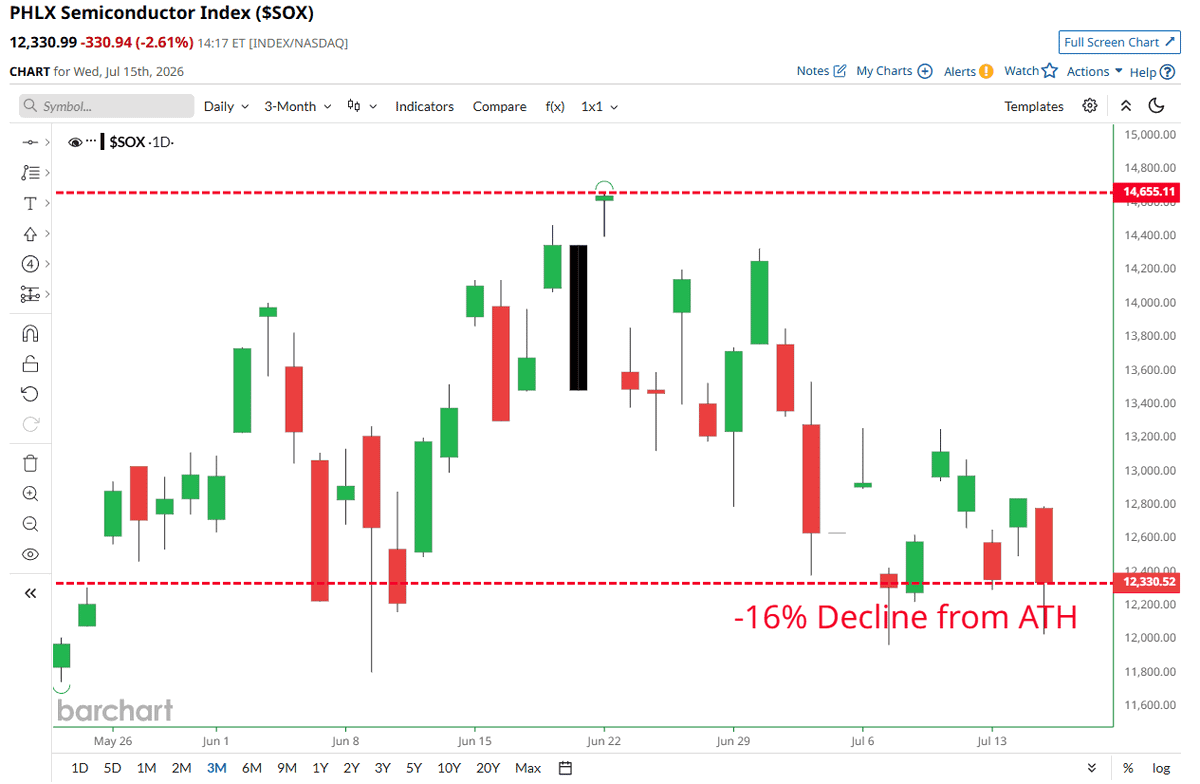
Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.

24Jul

El petróleo por encima de los 100$/barril, niveles no vistos desde mayo, reaviva las preocupaciones sobre un repunte de la inflación que provocaría subidas en los tipos de interés por parte de los principales bancos centrales. El nuevo esquema de aranceles para alrededor de 60 economías mundiales añade un nuevo foco de incertidumbre sobre el comercio internacional y el crecimiento global, contribuyendo al deterioro del sentimiento de mercado.

Miguel Ángel Valero

La intensificación de las tensiones geopolíticas en Oriente Medio, después de nuevos ataques de los hutíes en el mar Rojo y del incremento de la presión entre Irán y EEUU, con insistentes amenazas de Trump sobre nuevos ataques en territorio iraní, lleva al petróleo a superar los 100$/barril, niveles no vistos desde mayo, reavivando las preocupaciones sobre un repunte de la inflación que provocaría subidas en los tipos de interés por parte de los principales bancos centrales. 

Este contexto se agrava con la confirmación de la nueva política comercial de la Administración Trump, al establecer un nuevo esquema de aranceles para alrededor de 60 economías mundiales. Aunque los gravámenes fueron, en muchos casos, menos severos de lo que se había especulado inicialmente, la medida añade un nuevo foco de incertidumbre sobre el comercio internacional y el crecimiento global, contribuyendo al deterioro del sentimiento de mercado. 

La Administración Trump ha impuesto aranceles que van desde el 10% al 12,5% a importaciones procedentes de 60 países, al considerar que no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. La medida sustituye al arancel global del 10% aplicado bajo la sección 122 y cuya vigencia expiraba el viernes 24 de julio. Por tanto, el anuncio genera más ruido que sorpresa, dado que la carga arancelaria resultante se mantiene en niveles muy similares a los existentes hasta ahora. Entre las excepciones, figuran importaciones de combustibles, determinados alimentos y fertilizantes, así como otros productos sujetos a gravámenes específicos, como los automóviles, metales y medicamentos. 

En el desglose por países, contempla la aplicación de un arancel del 10% a regiones como la Unión Europea, Reino Unido, México, Canadá e India mientras que el tipo del 12,5% afectaría a China, Japón, Suiza y Brasil, entre otros. Los gravámenes se amparan en la investigación sobre prácticas comerciales desleales de la sección 301. El informe recomendaba un arancel del 12,5% para los países que carecen de legislación que prohíba las importaciones producidas mediante trabajo forzoso. Para aquellos países que sí cuentan con tales prohibiciones, pero no las aplican de manera suficiente o se han comprometido recientemente a hacerlo, se recomendó un arancel del 10%.  Resulta llamativo que países como India, Bangladés o Pakistán queden encuadrados en el grupo sujeto al 10%, mientras que otros como Noruega, Australia o Suiza afronten un gravamen superior, del 12,5%. Aun así, nada garantiza que los importadores estadounidenses no recurran también estos nuevos aranceles ante los tribunales. 

En paralelo, la Oficina de Aduanas y Protección Fronteriza de EEUU continúa reembolsando los importes cobrados por los denominados aranceles “recíprocos” de Trump, después de que fueran declarados ilegales por el Tribunal Supremo en febrero. La incertidumbre podría aumentar una vez concluyan las investigaciones actualmente abiertas sobre los excesos de capacidad productiva, que probablemente terminarán sumándose a las medidas anunciadas por Trump.  Sin embargo, todavía no está claro cuándo se publicarán sus conclusiones.

La nueva norma deja un amplio margen de discrecionalidad a la Administración estadounidense para establecer otras excepciones en caso de “productos que podrían causar perturbaciones en toda la economía si estuvieran sujetos a estos aranceles; materias primas que podrían provocar la falta de disponibilidad de suministro nacional, y productos que no pueden cultivarse o producirse en cantidades suficientes en los EEUU”.

También introduce tratamientos específicos para los socios con los que ya alcanzó acuerdos comerciales, como la UE, Japón, Corea del Sur o Suiza. Incluye exenciones para semiconductores, productos farmacéuticos, acero, aluminio, automóviles, aeronaves civiles y materiales informativos, entre otros.

UBS: la recuperación de la producción de petróleo será más lenta

"Tras la pausa hawkish del BCE, esperamos que la Fed, el BoE y el BoJ actúen de forma similar, restando importancia a la reciente moderación de la inflación y manteniendo un sesgo de endurecimiento monetario", señalan Clémence Dumoncel, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas de UBS Global Wealth Management.

"Seguimos esperando que el proceso de recuperación de la producción en Oriente Medio sea más lento de lo que anticipa el mercado, ya que requiere un aumento en la llegada de buques. Con la reanudación del conflicto, esos flujos se mantienen deprimidos. Esto debería mantener el mercado petrolero ajustado y los precios respaldados", añade Giovanni Staunovo, estratega.

Eastspring: EEUU y China reducen sus reservas

Vis Nayar, Chief Investment Officer, Ray Farris,  Chief Economist Office, y Viola Wong, Economist de Eastspring Investments, advierten en un informe sobre los peligros que conlleva la reanudación de las hostilidade, especialmente respecto a la subida del petróleo. Avisan que se abre un período de incertidumbre. Porque la caída de la oferta debido al menor suministro de crudo que provocó el cierre del Estrecho de Ormuz, fue mitigada mediante el uso de reservas estratégicas tanto en EEUU, como en China, que redujo sus importaciones de forma drástica.  Sin embargo, hay dudas sobre si el nuevo descenso de crudo transportado a través de Ormuz, y la consiguiente subida del precio, podria ser neutralizado como se hizo anteriormente. Y ello por el descenso de las reservas en ambos países.

Se muestran confiados en que finalmente, Irán y EEUU reconducirán las hostilidades y retomarán las negociaciones. Porque EEUU afronta en tres meses elecciones a las Cámaras legislativas e Irán necesita reanudar sus exportaciones de crudo para su reconstrucción económica y su rearme.Vuelve a aumentar el riesgo de encarecimiento de los precios de la energía

Los ataques iraníes contra buques que trataban de cruzar el estrecho de Ormuz y los ataques de represalia que ha lanzado EEUU contra Irán, han reducido el volumen confirmado de crudo transportado desde aproximadamente 12,5 millones de barriles diarios hace una semana, a unos 5 millones. Todo ello ha hecho que los precios del crudo Brent hayan vuelto a subir.

Los flujos de productos refinados procedentes de Oriente Próximo también se han reducido. La actividad de las refinerías rusas ha disminuido, lo que ha agravado aún más la escasez de productos refinados en el mercado mundial. Una combinación sostenida de precios más elevados del crudo y de los productos refinados, podría aumentar la presión sobre la inflación de los bienes, y provocar subidas de tipos de interés más acusadas de lo esperado. 

Las dos principales fuentes alternativas de suministro que hasta ahora han mitigado la pérdida de energía procedente de Oriente Próximo podrían estar llegando a su límite.  En primer lugar, el actual programa de liberación de petróleo de la Reserva Estratégica de EEUU podría agotarse ya en octubre, o quizás incluso antes. El Departamento de Energía ha señalado que, a fecha de 10 de julio, las reservas habían descendido hasta los 316,5 millones de barriles, 98,9 millones menos que a finales de febrero y su nivel más bajo en 43 años. Así, quedarían por liberar unos 73,1 millones de barriles de los 172 millones previstos inicialmente. En segundo lugar, el desplome de las importaciones chinas de petróleo hasta mínimos de una década, ha sido un factor decisivo en la demanda mundial de crudo, pero su sostenibilidad es incierta. Los datos sobre las reservas estratégicas de China son limitados, aunque se estiman en alrededor de 1.100 millones de barriles, y han disminuido en unos 41 millones. Es cuestionable que China esté dispuesta a seguir contrayendo sus importaciones.

En tres meses, el gobierno estadounidense deberá enfrentarse a las elecciones legislativas de mitad de mandato, y el encarecimiento de la gasolina y las bajas entre las fuerzas estadounidenses incrementan el riesgo de que los demócratas obtuvieran suficientes escaños para hacerse con el control tanto de la Cámara de Representantes, como del Senado. 

Irán, por su parte, quizás necesite que sus ventas de petróleo vuelvan a aumentar para financiar las urgentes tareas de reconstrucción y rearme. 

22Jul

El presidente de EEUU ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones.

Miguel Ángel Valero

Los ataques iraníes sobre bases estadounidenses han provocado víctimas mortales y han incrementado la presión militar sobre infraestructuras civiles en Kuwait. Al mismo tiempo, EEUU ha ampliado sus operaciones contra infraestructuras de comunicaciones. El petróleo encadena su cuarta sesión consecutiva de avances, impulsado por el recrudecimiento de las tensiones geopolíticas después de que el presidente Trump rebajara las expectativas de una negociación inminente con Irán y amenazara con ampliar el alcance de los ataques. Advirtió de represalias si los rebeldes hutíes respaldados por Teherán interrumpen el tráfico marítimo en el mar Rojo y reiteró la posibilidad de actuar contra la zona de Montaña Pickaxe, una instalación presuntamente vinculada al programa nuclear iraní.

Este escenario está impulsando nuevamente al alza los precios de la energía. El Brent ya supera los 90$ por barril y, lo que resulta especialmente preocupante para Europa, el precio del gas se aproxima a los máximos registrados en marzo, superando los 60 €/MWh justo antes de la reunión del 23 de julio del Banco Central Europeo (BCE).

Pero lo que más preocupa es que Trump prepara una nueva batería de aranceles para sustituir el gravamen del 10% actual, cuya vigencia expira este viernes 24 de julio. Los nuevos gravámenes, aún pendientes de anuncio, estarían dirigidos a todos los países que, a juicio de Washington, no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. Para ello, la Administración se apoyará en la investigación sobre prácticas comerciales desleales de la sección 301. Trump ya recurrió a esta legislación en su primer mandato, cuando inició la guerra comercial con China, tarificando algunos productos hasta el 25%. 

En este contexto, la nueva propuesta ofrecería a la Administración una alternativa al actual arancel global del 10% aplicado bajo la Sección 122, sustituyéndolo por un mecanismo con mayor respaldo jurídico y, previsiblemente, de carácter permanente.

La iniciativa se produce después de que, la semana pasada, la Administración anunciase tasas del 25% sobre importaciones procedentes de Brasil, que han entrado en vigor el 22 de julio. Además, EEUU también comunicó la imposición de aranceles del 50% sobre productos canadienses –como el vino, cemento o sticks de hockey– que representan 20.000 millones$ en importaciones. 

Por otro lado, Trump ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones. Además, el presidente ha advertido de que aquellos que no se adapten a esta exigencia se enfrentarán a gravámenes del 200% a partir de agosto de 2029 –una vez concluido su mandato–. Los medicamentos afectados abarcarían una amplia gama de tratamientos esenciales, desde analgésicos y antibióticos hasta anticonceptivos y fármacos para controlar el colesterol.

Entre los socios comerciales de Washington, India sería el país más perjudicado, al ser el principal proveedor de medicamentos genéricos para el mercado estadounidense. Los productos farmacéuticos se encuentran entre las tres principales exportaciones indias a EEUU y alcanzaron un valor de 10.500 millones$ durante el ejercicio 2024-2025, según datos del Ministerio de Comercio indio.

La medida busca incentivar la producción farmacéutica dentro de EEUU, aunque su puesta en funcionamiento requeriría años y fuertes inversiones. Además, podría tener efectos contraproducentes sobre el mercado: a diferencia de los fabricantes de medicamentos de marca, los productores de genéricos compiten fundamentalmente en precio. Forzar el traslado de la producción a EEUU eliminaría buena parte de la ventaja de costes de los productores extranjeros, lo que podría traducirse en precios más elevados para los consumidores o incluso la retirada de comercialización en el mercado estadounidense.

Crédito y Caución: la geopolítica genera morosidad

El 60% de las empresas españolas sufre el impacto negativo de la morosidad, según el último Estudio de Gestión del Riesgo realizado por Crédito y Caución e Iberinform. La morosidad genera pérdida de ingresos para el 48% de las empresas, incrementa los costes financieros en el 23% de los casos, y pone en riesgo la continuidad del negocio para el 8,1% de las compañías. Todo ello supone un freno en la capacidad de expansión de la actividad comercial al menos para el 21% de las empresas.

El 70% de las empresas tiene que aceptar plazos de pago superiores a los deseados para poder mantener su cartera de clientes en sus operaciones B2B (entre empresas), principalmente por la falta de liquidez de sus clientes. La capacidad de los autónomos para imponer plazos de pago se reduce al 14%. En el caso de la pyme, este valor alcanza el 36% y se sitúa al 46% en la gran empresa. 

El Estudio de Gestión del Riesgo detecta diversos déficits en la gestión de la política de riesgos comerciales de las empresas. Solo el 23% de las empresas españolas ha creado comités de riesgos comerciales que permiten la revisión, aprobación y recomendación de límites en la exposición al riesgo para controlar de forma sistemática y transversal la evolución de la cartera de clientes. La existencia de unidades de riesgos sigue registrando valores muy bajos: solo el 19% de las empresas cuenta con áreas especializadas en la gestión del riesgo de crédito comercial.

Además del riesgo de crédito de sus clientes, las empresas señalan los principales retos actuales para su actividad comercial como es el la incertidumbre del entorno geopolítico (47%), el entorno económico general (39%), las cargas burocráticas y normativas (38%), los costes laborales (38%), los márgenes comerciales (32%) y las dificultados por captar nuevos clientes (27%).  Además, un 15% señala la adaptación tecnológica a la IA entre sus retos. De hecho, sólo un 2% de las empresas ya ha implementado este tipo de herramientas para la gestión del riesgo de crédito, aunque el 31% tiene planeado su implementación en el corto plazo.

UBS: el impacto de los nuevos aranceles será limitado

La administración Trump se prepara para anunciar nuevos aranceles que sustituyan a los gravámenes que están a punto de expirar, además de ampliar el uso de medidas comerciales específicas por industria y por país. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque los próximos anuncios de política comercial podrían generar volatilidad puntual, no esperamos un aumento significativo en la tasa arancelaria efectiva de EEUU y prevemos un impacto limitado en el mercado en general dentro de nuestro escenario base. El crecimiento de los beneficios empresariales sigue siendo el principal motor de las acciones globales, mientras que se espera que los rendimientos de los bonos retrocedan gradualmente a medida que se alivien las presiones inflacionarias. Dicho esto, la diversificación de la cartera sigue siendo esencial, ya que determinadas empresas o sectores podrían verse afectados de forma desproporcionada por las políticas arancelarias".

"En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", añade.

"Mantenemos una visión constructiva sobre las acciones de mercados emergentes y favorecemos una exposición diversificada para gestionar el riesgo de concentración y aprovechar la ampliación de los motores de beneficios. Nuestras preferencias actuales incluyen China continental, Corea del Sur, India (elevada a Atractiva) y Malasia", señalan Laura Smith, analista, y Maximilian Kunkel, director de Inversiones para CEEMEA.

"Aunque los desencadenantes de la volatilidad puedan cambiar con el tiempo —desde cambios en la política de los bancos centrales hasta eventos geopolíticos—, la necesidad de contar con un enfoque de inversión sólido y adaptable se mantiene constante. En lugar de intentar predecir el futuro, los inversores pueden prepararse para una variedad de resultados construyendo carteras que sean resilientes tanto en escenarios a la baja como en escenarios base y al alza", apuntan Dirk Effenberger, responsable de Riesgo de Inversión, y Sagar Khandelwal, estratega.

"El cambio demográfico está llamado a ser una fuerza determinante para las economías y los mercados en las próximas décadas, ya que el envejecimiento de la población probablemente ralentizará el crecimiento, redefinirá la dinámica de la inflación y creará un contexto más exigente para los rendimientos de los activos a largo plazo. En cuanto a la asignación estratégica de activos, esto apunta a un entorno de rentabilidad más exigente, particularmente para las acciones y el crédito de menor calidad, mientras que los bonos soberanos enfrentan fuerzas contrapuestas entre la demanda de activos refugio y las presiones fiscales", subraya Alan Zlatar, responsable de Asignación Estratégica de Activos.

Evli sobre pondera renta variable emergente

Por su parte, en la gestora nórdica Evli sugieren que los inversores sigan sobre ponderando la renta variable en sus carteras durante los próximos 6/12 meses, ya que las condiciones continúan favoreciendo esta clase de activo: una economía resiliente, beneficios empresariales al alza y la continuidad del ciclo de inversión en IA. Por regiones, Evli sobre pondera la renta variable de mercados emergentes e infra pondera la europea, mientras mantiene una posición neutral en la estadounidense. En renta fija, la gestora nórdica prefiere los bonos corporativos frente a la deuda soberana. 

Evli también sugiere que los inversores mantengan un posicionamiento equilibrado en sus carteras para poder resistir los riesgos potenciales del entorno actual: subida de los tipos de interés, posible endurecimiento monetario y una potencial reversión del ciclo actual de IA. 

La asignación de activos de Evli para el segundo semestre de 2026 es: 

  • 1. Sobre ponderar la renta variable y recoger algunos beneficios de forma moderada. Evli mantiene una posición sobre ponderada en renta variable para el segundo semestre del año porque el entorno de mercado sigue siendo favorable y las perspectivas económicas son sólidas. A comienzos de junio, la gestora nórdica ajustó ligeramente sus posiciones, avanzando hacia una asignación equilibrada y algo más flexible, coherente con una visión positiva a largo plazo para los próximos seis a doce meses. En conclusión, “seguimos prefiriendo la renta variable frente a la renta fija, por un margen claro aunque moderado”, según el director de Fondos Sistemáticos y gestor sénior de carteras en Evli Fund Management, Peter Lindahl
  • 2. Mejora del entorno macroeconómico y expectativas positivas de beneficios Según Peter Lindahl, los fundamentales siguen respaldando la tendencia alcista del mercado. El entorno macroeconómico ha mejorado gracias a la recuperación del sector manufacturero y a la situación favorable de la economía estadounidense. Los beneficios empresariales del primer trimestre fueron sólidos, impulsados por temas relacionados con la IA, y las ratios de revisión de beneficios a largo plazo se sitúan muy por encima de sus medias. Este contexto se combina con un sólido ciclo de inversión de capital y un menor riesgo geopolítico, tras el acuerdo entre Estados Unidos e Irán que ha reducido las tensiones y los precios de la energía. Por ello, el experto de Evli considera que “el argumento constructivo parece intacto, no agotado”, porque el final del ciclo de inversión en IA aún no está a la vista y los factores que impulsan el ciclo alcista siguen presentes. 
  • 3. Preferencia por la renta variable de mercados emergentes frente a Europa La gestora nórdica Evli sobre pondera la renta variable de mercados emergentes por tres razones: una fuerte demanda de hardware tecnológico, valoraciones todavía moderadas y una evolución de precios relativamente sólida, lo que permite obtener exposición al tema de la IA a un precio más razonable. A 15 de junio, la exposición a renta variable de mercados emergentes había ganado un 27% en euros, el doble que el índice All-Country World. Desde mayo, Evli infra pondera la renta variable europea porque las previsiones de crecimiento se han revisado a la baja y el crecimiento de los beneficios empresariales siguió siendo débil en la primera parte del año. EEUU se mantiene neutral como ancla y centro del tema de la IA.
  • 4. Preferencia por los bonos de alto rendimiento frente a la deuda soberana Evli opta por el riesgo de crédito frente al riesgo de tipos de interés. La sobreponderación de la gestora nórdica en High Yield se explica por la resiliencia de la economía, unos fundamentales empresariales saludables y un contexto constructivo de beneficios, así como por unos niveles de rentabilidad atractivos. En deuda soberana, Evli mantiene una infraponderación porque el riesgo es asimétrico. Si una economía sólida y una inflación persistente empujaran al alza las rentabilidades a largo plazo, la exposición a duración no sería aconsejable. En conclusión, Evli prefiere asumir riesgo de crédito y se muestra reticente a asumir riesgo de tipos de interés. 
  • 5. Riesgos probables en los mercados. Peter Lindahl describe los riesgos a los que se enfrentan los mercados durante el resto de 2026: tipos de interés, endurecimiento monetario y reversión del ciclo de IA.
    • Aumento de las rentabilidades de la deuda soberana: Dada la inflación persistente en Estados Unidos y la resiliencia de la economía, la rentabilidad del bono a 10 años podría superar el 5%. Se trata de un nivel que históricamente ha pesado sobre la renta variable, en particular sobre los valores de crecimiento con múltiplos más elevados que han liderado el mercado. 
    • Endurecimiento monetario: Si la inflación persiste, los bancos centrales podrían adoptar una postura más restrictiva. 
    • Reversión del ciclo de IA: Esta sería la mayor amenaza para el ciclo actual. El inicio de una fase de mega-OPV constituye una prueba a corto plazo, porque el mercado debe absorber tres salidas a bolsa de gran tamaño con un valor combinado estimado de 4 billones$. La facilidad con la que lo haga ofrecerá información sobre el apetito de riesgo de los inversores. 
17Jul

Las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil a partir del 22 de julio.

La semana concluye con una creciente acumulación de cautela en los mercados, sometidos a una triple presión: la incertidumbre en torno al estrecho de Ormuz, las dudas sobre el ritmo de la inversión en inteligencia artificial (IA), y la irrupción de un nuevo modelo chino. 

El tercer elemento es el que más preocupa. Los resultados de los test de rendimiento que ha hecho públicos la startup china Moonshot AI muestran que Kimi K3 es mejor que Claude Fable 5, el mayor avance de Anthropic, y que GPT5. Sol, de ChatGPT. Y que sea de código abierto le da ventaja frente a Google (Gemini), OpenAI (ChatGPT), Anthropic (Claude) o Microsoft (Copilot), que lo son de cerrado.

El lanzamiento de Kimi K3, que estará disponible a partir del 27 de julio, recuerda a la situación creada en enero de 2025 con DeepSeek, y demuestra que China quiere participar en la guerra de la nueva IA y que cualquier prohibición de sus chips es inútil.

Pero China da un paso más y promueve Waico, una organización internacional de gobernanza de la IA, en la que participan Rusia, Pakistán, Indonesia, Brasil, Cuba o Venezuela, entre una treintena de países. “Es una importante iniciativa por parte de China para responder a la llamada del Sur Global y unir a la comunidad internacional para promover de forma enérgica el desarrollo y la gobernanza de la IA”, proclama el presidente chino, Xi Jinping. Es evidente que China quiere competir también con EEUU en el control de la IA.

En este contexto, legisladores de EEUU piden a la Casa Blanca prohibir los chips de memoria de las empresas chinas. Los congresistas Moolenaar y Mast piden meter a CXMT en la lista negra (Entity List) y ampliar los vetos a YMTC, con el argumento de que cada compra subvenciona a la industria militar china. Justo cuando Apple lleva meses negociando comprar precisamente esa memoria china, más barata, para frenar la subida de precios del iPhone mientras hay escasez mundial de DRAM, la memoria que llevan móviles y ordenadores.  

Si el veto sale adelante, se cierra la puerta a la memoria barata china y eso es viento de cola para los occidentales: Micron, Samsung, SK Hynix y otras empresas se pueden quitar de encima a un rival que vende a precio subvencionado. Pero con la DRAM ya escasa, menos oferta puede tensar todavía más los precios. Y existe un riesgo de márgenes para Apple, que pierde su plan B barato.

Porque, además, las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. El líder indiscutible del rally de la IA se tambalea justo cuando TSMC presenta números de récord. Cuando el que tira del carro flojea, todo el índice lo nota.

Mientras, Nvidia se alía con firmas japonesas de robótica para acelerar la IA física. El acuerdo abre otro frente para su ecosistema CUDA, el software que hace que medio mundo dependa de sus chips. Japón, potencia en robótica industrial, se convierte en campo de pruebas para sacar la IA del centro de datos para llevarla al mundo real.

En pleno debate sobre los chips chinos, Micron firma acuerdos estratégicos con fabricantes de automoción para llevar sus chips de memoria más allá de los centros de datos, muy consciente de que el coche moderno es un ordenador con ruedas y devora memoria.

Tanto movimiento está llevando a los inversores a valorar una toma de beneficios en los sectores que mejor comportamiento han registrado durante el año, especialmente el de semiconductores, y a comenzar a construir posiciones en áreas más rezagadas. No obstante, la duración e intensidad de esta rotación sectorial aún están por determinarse, ya que se produce en un momento en el que el principal catalizador del rally bursátil todavía debe confirmar su fortaleza. En las próximas dos semanas, muchas de las grandes compañías tecnológicas presentarán resultados, pero tanto ASML como TSMC han transmitido un mensaje claro: la demanda vinculada a la inversión en IA artificial continúa siendo sólida y mantiene una trayectoria de crecimiento. Y confirma la convicción de que la IA seguirá siendo un motor disruptivo de primer orden, la apuesta por el sector tecnológico.

En Banca March aprovechan esta situación para recordar que la exposición no debe concentrarse exclusivamente en esta temática IA: "consideramos oportuno complementar dicha posición con inversiones en infraestructuras y en otros segmentos que podrían verse favorecidos por una eventual reapertura del estrecho de Ormuz, así como por la recuperación de aquellas economías más perjudicadas hasta ahora por el encarecimiento de los precios de la energía, entre ellas Alemania, China o India".

Más aranceles a Brasil

La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil. Trump alega que el país sudamericano no ha negociado “de buena fe” en materia comercial y Washington justifica la medida tras una investigación que identifica diversas prácticas consideradas discriminatorias para las empresas estadounidenses. Brasil por su parte rechaza la decisión, que califica de política, y ha anunciado que responderá mediante su ley de reciprocidad comercial. 

Los nuevos gravámenes, que entrarán en vigor el 22 de julio, afectarán a cerca de 11.200 millones$, aproximadamente un tercio del total anual, aunque quedan exentos algunos productos estratégicos como el café, el zumo de naranja, la carne y determinados componentes aeronáuticos. La medida supone un nuevo episodio de escalada comercial entre ambos países y añade incertidumbre al comercio internacional.  

UBS: los beneficiarios de la IA seguirán cambiando con el tiempo

Con el S&P 500 cerca de sus máximos históricos, el debate continúa sobre si el repunte refleja fundamentales sólidos o un entusiasmo excesivo. En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, cree que el repunte está justificado, con un sólido crecimiento de los beneficios que sirve de base para el avance. El crecimiento de los beneficios del S&P 500 en el primer trimestre fue el más fuerte en cuatro años, lo que refleja una actividad económica que sigue siendo saludable, la inversión continua relacionada con la IA y la mejora de los beneficios en algunas áreas más cíclicas del mercado.

Aun así, los inversores deberán reevaluar continuamente la evolución de la narrativa de crecimiento de la IA a la hora de considerar la sostenibilidad de los beneficios actuales, especialmente porque es probable que los beneficiarios de la adopción de la IA sigan cambiando con el tiempo, pasando de los semiconductores y las infraestructuras hacia la energía, las aplicaciones y las empresas capaces de traducir la tecnología en ganancias de productividad.

"Es poco probable que la próxima etapa del ciclo de mercado esté definida por una única fuente de rentabilidad, sino por un grupo más amplio de empresas y regiones que generen crecimiento de beneficios. En general, prevemos un potencial de subida de en torno al 10% para la renta variable global (índice MSCI All Country World) de aquí a mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar una gama más amplia de oportunidades y motores de crecimiento, así como para gestionar los riesgos asociados a valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por la renta variable estadounidense y asiática. Prevemos un crecimiento de los beneficios global del 21% para 2026, seguido de otro año sólido en 2027", argumenta Haefele.

En renta variable global, "mantenemos nuestra calificación Atractiva y seguimos recomendando una exposición bien diversificada entre regiones y sectores. El momento de la reapertura del Estrecho de Ormuz, el aumento de la inflación y las rentabilidades, y la intensificación de la competencia dentro de los sectores tecnológicos son riesgos importantes que merecen un seguimiento cercano", señalan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En renta variable estadounidense, también se mantiene Atractiva: "con el verano ya avanzado, la rentabilidad acumulada en el año sigue siendo sólida, y prácticamente todos los sectores han registrado rentabilidades positivas. Creemos que las ganancias del mercado se mantendrán relativamente amplias a lo largo del año. Consideramos que el mercado alcista tiene recorrido por delante y que los factores clave siguen intactos: un sólido crecimiento de los beneficios, una política monetaria favorable y la inversión/adopción de la IA", añade David Lefkowitz, Responsable de Renta Variable Estadounidense, UBS Global Wealth Management.

La renta variable europea se eleva a Atractiva: "El debate clave ya no es si los beneficios se recuperarán, sino hasta dónde y durante cuánto tiempo puede prolongarse este ciclo. Seguimos pensando que esto puede superar las expectativas del mercado, con un gasto de inversión ligado a temáticas seculares que respalda un ciclo autorreforzado", opinan Matthew Gilman, Estratega de Renta Variable Europea, Rolf Ganter, Responsable de Renta Variable Europea.

La renta variable británica se mantiene Neutral: "Nuestras preferencias dentro de la región buscan captar una combinación de crecimiento estructural a un precio razonable y beneficiarios de un contexto cíclico en mejora y de una ampliación de las rentabilidades bursátiles. Hemos elevado la calificación de la Banca a Atractiva, y seguimos apostando por la exposición a los sectores industrial, consumo discrecional y salud", añade Matthew Gilman.ç

UBS se mantiene Neutral en renta variable suiza: "Las valoraciones de la renta variable son razonables. En este entorno de tipos de interés cero, encontramos particularmente atractiva la rentabilidad por dividendo sostenible del mercado, en torno al 3%", argumenta Stefan R Meyer, Estratega.

Renta variable de mercados emergentes, Atractiva: "Favorecemos a China continental, Corea del Sur, India (elevada a Atractiva) y Malasia, ya que la ampliación de las rentabilidades más allá de los segmentos ligados a la IA se ve respaldada por unas condiciones macroeconómicas que se estabilizan, una demanda interna resiliente y vientos de cola de política. Indonesia se rebaja a Neutral en medio de una recuperación limitada de los beneficios", explican Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de mercados emergentes han mostrado resiliencia frente a la tensión geopolítica, reforzando su papel como diversificador clave ante los desafíos fiscales de los mercados desarrollados", añade Alejo Czerwonko.

Sobre materias primas, "en el entorno actual, creemos que la exposición a la energía puede ayudar a amortiguar nuevas disrupciones de la oferta, los riesgos relacionados con El Niño deberían respaldar las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería seguir respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", subrayan Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

En divisas:

  • GBPCHF: "Los acontecimientos políticos en el Reino Unido han pasado de ser un obstáculo a convertirse en un viento de cola, con una transición de liderazgo ordenada y expectativas de un canciller fiscalmente prudente que refuerzan la confianza del mercado. La libra esterlina sigue infra ponderada, por lo que las coberturas de posiciones cortas podrían prolongar sus recientes ganancias", explican Constantin Bolz y Clémence Dumoncel, Estrategas.
  • EURGBP: "Tanto el euro como la libra se beneficiarán de la caída de los precios de la energía y del apoyo fiscal durante los próximos trimestres, aunque se espera que el impacto positivo sea mayor para el EUR. El par EURGBP podría sobrepasar a la baja en el corto plazo, antes de estabilizarse en torno a 0,85 a medida que se afiancen los factores favorables al EUR", añaden Constantin Bolz y Clémence Dumoncel.
  • GBPUSD: "Aunque el dólar estadounidense se ha visto respaldado en las últimas semanas por una Reserva Federal más hawkish, esperamos una reversión cuando la subida de tipos actualmente descontada se elimine de las expectativas en los próximos meses", explican Constantin Bolz  y Clémence Dumoncel.

Natixis: las salidas de dinero extranjero del Golfo Pérsico continuarán

Desde la semana pasada, el conflicto entre Irán y EEUU ha derivado en un nuevo bloqueo. El 11 de julio, Omán presentó un plan preliminar para dividir el tráfico del estrecho en dos rutas, pero el control de la vía marítima siguió sin resolverse e Irán atacó otro buque comercial ese mismo día. Para el 12 de julio, EEUU anunció haber atacado más de 300 objetivos en tres noches y la Guardia Revolucionaria declaró el estrecho de Ormuz cerrado al tráfico que no cumpla con sus normas. El 13 de julio, Trump anunció una tasa de tránsito del 20% y misiles iraníes impactaron en dos petroleros de los Emiratos Árabes Unidos. El 14 de julio, Estados Unidos reimplantó el bloqueo naval de los puertos iraníes, mientras que Irán atacó Bahréin, Kuwait y Jordania. Entre el 15 y el 16 de julio, los ataques estadounidenses se prolongaron por quinto día consecutivo, y el primer petrolero que había violado el bloqueo quedó inutilizado. Israel dio señales de estar listo para nuevos ataques y Netanyahu se resistió a la presión de Trump para retirar las tropas de Líbano y Siria, manteniendo bloqueado un acuerdo final.

  • Petróleo: El petróleo subió durante la semana debido al nuevo cierre del estrecho de Ormuz, con los futuros del Brent alcanzando los 85$/barril el 16 de julio tras el restablecimiento del bloqueo estadounidense.
  • CDS: El diferencial de los CDS del CCG se amplió aún más con el regreso del bloqueo y la propagación de los ataques por el Golfo. Bahréin continúa ajustando sus precios con mayor rapidez, ya que alberga numerosas bases estadounidenses que absorben las represalias de Irán.
  • Bolsa/Otros mercados: Las acciones del CCG cayeron ante el regreso del riesgo de guerra. Dubái registró un descenso de alrededor del 1,5% en la semana que finalizó el 15 de julio, debido a su exposición comercial, turística y financiera a la interrupción del estrecho de Ormuz.
  • Flujos de inversión: Los flujos de inversión extranjera se mantuvieron ligeramente negativos, con una salida de 11 millones$ de las Bolsas de Dubái y Arabia Saudí la semana pasada. Con el regreso del bloqueo, es más probable que las salidas aumenten que disminuyan. 
  • Economía real: El tráfico en el estrecho de Ormuz se desplomó de nuevo, con una caída del paso diario de barcos de 25 la semana anterior a 12 el 13 de julio. Los vuelos a Dubái y Doha solo han disminuido ligeramente, por lo que el impacto sigue concentrado en el transporte marítimo.
01Jul

UBS cree que el endurecimiento monetario del BCE será moderado. Banca March subraya que vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Preocupan los aranceles europeos a China, y los norteamericanos a la automoción de Europa.

Miguel Ángel Valero

A medida que Oriente Medio avanza hacia una frágil pausa en las hostilidades, el shock económico provocado por el conflicto (perturbación de las cadenas de suministro, inflación... ) ya se está extendiendo ala economía global. La pausa en las tensiones geopolíticas no es una vuelta a la normalidad. Tras más de quince semanas de conflicto, la firma del acuerdo entre EEUU e Irán anuncia un periodo de calma para Oriente Medio, en un entorno regional marcado por la fragilidad. Pero esta pausa no puede ocultar una situación clave: la duración e intensidad del conflicto, que superaron ampliamente las expectativas iniciales, han perturbado profundamente una región crucial de la economía global. El estrecho de Ormuz es un punto estratégico clave para el suministro de hidrocarburos y sus derivados. Muy pocos países – especialmente en el sudeste asiático y en la costa de África oriental – han podido evitar estas perturbaciones.

Cualquier retorno a la normalidad – si es posible – llevará tiempo. La economía mundial resiste, pero se desacelera. Hasta ahora, la economía global ha absorbido el shock, en particular gracias a la acumulación previa de existencias y a los ajustes de la demanda. Sin embargo, esta fase está llegando a su límite. Parones de producción en algunos sectores, el regreso de las presiones inflacionistas y el endurecimiento de las condiciones financieras son los primeros indicios de estas dificultades, mientras que los gobiernos disponen de muy poco margen de maniobra para apoyar la actividad económica y los ingresos.

En este contexto, Coface revisa a la baja sus previsiones de crecimiento global hasta el 2,3% para 2026 y el 2,5% para 2027, una reducción de 0,6 puntos en dos años. El cierre virtual del estrecho de Ormuz – 145 buques lo atravesaron en mayo, frente a más de 3.300 un año antes – ha perturbado el transporte global y ha vuelto a poner bajo tensión las cadenas de suministro. Las empresas ya informan de plazos de entrega más largos, aumento de costes y primeras señales de escasez, lo que las lleva a aumentar sus existencias preventivas, a costa de una mayor presión sobre la tesorería y los márgenes.

La consecuencia es que las insolvencias empresariales sigan aumentando este año (+6 % a nivel mundial) , con incrementos especialmente pronunciados en países como EEUU, Francia y Japón. El shock es global, pero su intensidad varía considerablemente según la región:

  • Oriente Medio: los estados del Golfo han sido los más afectados, con fuertes contracciones debido a su dependencia del estrecho.
  • Europa : el aumento de los precios de la energía y la incertidumbre prolongada pesan sobre la demanda interna, con un crecimiento de solo 0,7 % previsto para la zona euro.
  • EEUU: la inflación repunta (del 2,4% en febrero al 4,2% en mayo), reduciendo el poder adquisitivo y el consumo de los hogares con bajos ingresos.
  • Asia: situación desigual; algunos sectores siguen muy dinámicos (exportaciones de semiconductores de Corea del Sur +153 % desde principios de año), mientras que otros sufren la presión sobre los márgenes.
  • Países emergentes : especialmente en América Latina, el shock se traduce en un repunte de la inflación y políticas monetarias más restrictivas, como enBrasil, donde el tipo de interés clave se sitúa en 14,5 %.

“La pausa en las hostilidades en Oriente Medio es una buena noticia, pero no puede ocultar la cuestión clave: las perturbaciones seguirán lastrando la actividad empresarial, los ingresos y el empleo. Un total sin precedentes de 41 revisiones a la baja sectoriales y 19 de revisiones de países subraya el impacto global de un conflicto cuyas consecuencias sobre los flujos comerciales y la rentabilidad empresarial seguirán pesando considerablemente en los próximos meses", declara Jean-Christophe Caffet, economista jefe de Coface .

A pesar de este contexto, España continúa  consolidándose entre las economías más resilientes de Europa y del mundo, con una previsión de crecimiento del 2,3% para 2026 y del 1,9% para 2027, según el nuevo ‘Coface Risk Review’.Si bien las estimaciones se han ajustado en dos décimas desde el inicio de año, España sigue muy por encima del crecimiento previsto en 2026 para las economías avanzadas (1,4%), la Unión Europea (1%), la zona euro (0,7%), EEUU (1,9%) y nuestros pares europeos, como Alemania (0,4 %), Reino Unido(0,7 %), Francia (0,6%) o Italia (0,5%).

 El 34% de las empresas de Alemania espera un aumento de las insolvencias

Por su parte, Crédito y Caución acaba de publicar el Barómetro de Prácticas de Pago para Alemania, en el que han participado más de 200 empresas de sectores como la industria, la construcción o los servicios. El estudio refleja la preocupación de las compañías por el retraso en el cobro de las facturas, lo que está provocando un descenso en el volumen de las operaciones que se realizan a crédito, muy por debajo de la media de Europa Occidental. En Alemania el 35% de las ventas B2B se realizan a crédito, frente al 52% regional.

El 87% de las empresas alemanas asegura sufrir retrasos en los pagos, frente al 77% a nivel regional, y la morosidad se sitúa cerca del 5% del total de las facturas B2B. En este contexto, las compañías se muestran pesimistas con respecto a la evolución de las insolvencias para los próximos meses. El 38% prevé que aumentarán y el 52% cree que se mantendrán en un nivel elevado.

Los problemas de liquidez de los clientes son la principal causa de los retrasos en los pagos (50%). En cuanto a sus efectos, destacan la reducción del margen de liquidez (43%) y las dificultades para planificar el flujo de caja (29%).

La imprevisibilidad del comercio mundial afecta con mayor gravedad a las empresas alemanas debido a su exposición a los mercados internacionales y a la complejidad de sus cadenas de suministro. Además, las compañías muestran preocupación por la situación económica del país, a lo que se suman el aumento de los costes energéticos y la incertidumbre relacionada con el conflicto en Oriente Medio, que amenazan las ya frágiles perspectivas de crecimiento de Alemania, especialmente si los precios de la energía se mantienen elevados durante más tiempo.

En conjunto, estos factores intensifican las tensiones de liquidez y reducen la capacidad de las empresas para absorber nuevas perturbaciones. Una de cada cuatro compañías alemanas encuestadas afirma utilizar un seguro de crédito. Cuando aumentan los retrasos en los pagos, crece la incertidumbre económica y los proveedores absorben la mayor parte del riesgo, por lo que el seguro de crédito contribuye a que este modelo sea más resistente.

UBS: el endurecimiento monetario del BCE será moderado

El Banco Central Europeo permanece alerta ante el riesgo de que el shock energético provocado por la guerra de Irán pueda trasladarse aún a los precios de consumo, a pesar de los avances hacia un acuerdo diplomático y de un retorno de los precios del petróleo a niveles cercanos a los previos al conflicto. En su intervención en el Foro de Sintra, el economista jefe del BCE, Philip Lane, afirmó que los responsables de política monetaria necesitan evaluar cómo "cuatro meses de subidas en los costes energéticos se filtran en la inflación de los alimentos y en la de los servicios". El presidente del Bundesbank, Joachim Nagel, señaló que la inflación se mantendrá "significativamente por encima" del objetivo del BCE y que el shock de precios energéticos que comenzó con el conflicto en Oriente Medio "todavía sigue presente en el sistema".

Sin embargo, a pesar de estas declaraciones, también hay indicios de que cualquier nuevo endurecimiento por parte del BCE será probablemente moderado. Los últimos datos de inflación nacionales respaldan una respuesta más comedida por parte del BCE. El retroceso de los precios energéticos ha reducido la presión para un ciclo prolongado de subidas de tipos. Las señales de política monetaria y los precios de mercado apuntan más al gradualismo que a la urgencia.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos manteniendo una postura constructiva sobre la renta fija de calidad y preferimos asegurar rendimientos atractivos en bonos de calidad de duración corta a media. Aunque mantenemos una postura Neutral respecto a la renta variable de la Eurozona en general, seguimos viendo oportunidades en áreas concretas que se benefician de tendencias globales seculares, entre ellas industriales y consumo discrecional".

"Los inversores deben comprender los costes de oportunidad que implica asignar capital a materias primas y estar dispuestos a tolerar, en determinados momentos, periodos prolongados de rentabilidad inferior. Mantener la disciplina de rebalanceo puede resultar difícil debido a sesgos de comportamiento y a consideraciones fiscales. Además, la exposición ya existente a activos diversificadores y sensibles a la inflación puede reducir el beneficio marginal de las materias primas", apuntan Ian Spencer, estratega, y Jason Draho, responsable de Asignación de Activos para América de UBS Global Wealth Management.

La Bolsa 'pasa' de la geopolítica 

La primera mitad del año ha estado marcada por el inicio del conflicto en Irán tras los ataques de Israel y de EEUU y el siempre temido cierre del estrecho de Ormuz. A pesar de la elevada disrupción en el mercado petrolero, las economías globales han demostrado resiliencia, apoyadas principalmente por la reducción de las importaciones de China en torno a un 40% y por el incremento de la producción en EEUU, que se ha consolidado como el mayor productor mundial de crudo, alcanzando en algunos momentos los 14 millones de barriles diarios.

En este contexto, Trump ha desempeñado un papel ambivalente, terminando en una posición menos favorable que la inicial: Irán continúa reclamando el control del tránsito por el estrecho y persisten las tensiones inflacionistas, lo que dificulta su objetivo de promover un entorno de tipos de interés más bajos. Con el reciente Memorando de Entendimiento, la situación entra en una fase de impasse en la que ambas partes negocian, lo que previsiblemente podría derivar en una victoria pírrica para Trump de cara a las elecciones legislativas de noviembre.

Con estos elementos, vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Gracias a unos resultados empresariales extraordinarios –especialmente en el sector tecnológico–, los mercados han superado rápidamente las dudas iniciales, registrando avances del 10,4% en la renta variable global durante el semestre. En el ámbito de los mercados emergentes, destacan especialmente Corea del Sur (+134%) y Taiwán (+64%), compensando el comportamiento más débil de las grandes economías como China (-15%) e India (-5,6%).

En renta fija, las presiones inflacionistas penalizaron inicialmente los activos de mayor duración; sin embargo, a medida que los precios de la energía comenzaron a normalizarse, la parte larga de las curvas recuperó estabilidad a ambos lados del Atlántico.

De cara al entorno monetario, sigue pesando el giro de los bancos centrales, con un BCE que ha continuado subiendo tipos y una Reserva Federal que mantiene un tono restrictivo. "No obstante, consideramos que este sesgo más agresivo tendrá un recorrido limitado en un escenario de progresiva normalización del tráfico en Ormuz. Por ello, seguimos identificando mayor valor en los tramos cortos de la curva", señalan en Banca March

La moderación en el discurso de los bancos centrales debería favorecer al oro, que ha registrado una primera mitad de año negativa (‑8%), y contribuir a una cierta debilidad del dólar, para el que los analistas de Banca March ven en un rango estimado de 1,16–1,21 EUR/USD.

"De cara a la segunda mitad del año, mantenemos una visión constructiva sobre la renta variable, apoyada en la fortaleza de los beneficios empresariales, y recomendamos aprovechar posibles correcciones vinculadas a temores sobre subidas de tipos. Nuestros sesgos sectoriales se mantienen inalterados –pequeñas compañías estadounidenses, tecnología, infraestructuras, defensa y salud–. A nivel geográfico, favorecemos mercados emergentes y EEUU, así como Alemania dentro de Europa. En definitiva, iniciamos la segunda mitad del año con una menor relevancia de las tensiones entre EEUU e Irán, mientras ganan protagonismo la evolución de la inversión en inteligencia artificial y las decisiones de los bancos centrales", añaden.

Debut de Warsh en el Foro Sintra

En su debut en el Foro de Sintra, el presidente de la Reserva Federal, Kevin Warsh, se compromete "a darle estabilidad de precios a EEUU”, y a mantener "independiente” a la Fed. Reitera su intención de reducir al máximo las proyecciones de futuro para centrarse en los escenarios posibles frente a las previsiones de subida o bajada de tipos de interés; de reducir el balance de la Fed, y de hacer comparecencias más breves y comunicados más escuetos tras las reuniones del FOMC.

Mientras, la presidenta del BCE, Christine Lagarde, cree que “los riesgos, tanto al alza para la inflación como a la baja para el crecimiento, están probablemente más equilibrados en términos generales que hace unas semanas", lo que permite restar probabilidad a más alzas de tipos. Insiste en que la subida de tipos en la última reunión del BCE "fue una decisión deliberadamente sólida. Y nada de lo observado desde entonces ha puesto en duda esta valoración”.

Más aranceles

El 1 de julio entran en vigor las medidas “encubiertas” de la Unión Europea contra el creciente flujo de importaciones procedentes de China: una tasa de 3€ por cada artículo adquirido online con un valor inferior a 150€ y una cuota arancelaria del 50% sobre el acero. Aunque ninguna de estas iniciativas menciona explícitamente a China y su aplicación se extiende a todos los socios comerciales de la UE, su impacto recaerá principalmente sobre el gigante asiático. En 2025, la Unión Europea importó cerca de 5.900 millones€ en productos low-cost, de los cuales un 90% procedía de China. 

En el caso del acero los cinco principales proveedores extracomunitarios son: Turquía, India, Corea del Sur, Vietnam y China. No obstante, la Comisión Europea contempla condiciones más favorables para aquellos países con los que mantiene acuerdos comerciales, una circunstancia que no incluye a China ni a Vietnam.

Respecto a la tasa aplicada al comercio electrónico, conviene destacar que el gravamen de 3€ se abonará por artículo y no por paquete. Así, un pedido de dos productos con un valor individual inferior a 150€ soportará un coste adicional total de 6€. Con esta medida, Bruselas persigue varios objetivos: proteger al comercio tradicional frente a la creciente competencia de las plataformas de bajo coste, obtener recursos para reforzar unos servicios aduaneros cada vez más saturados y mejorar los controles sobre este tipo de mercancías para garantizar el cumplimiento de la normativa comunitaria.

Según la propia Comisión Europea, más del 60% de estos productos presentaban algún tipo de incumplimiento de los estándares europeos (alimentos prohibidos o falta de documentación de seguridad).

Por su parte, el nuevo mecanismo sobre el acero busca reducir la dependencia de las importaciones –con el objetivo de recortar los volúmenes importados en un -47% respecto al año anterior– y elevar la utilización de la capacidad productiva de la industria europea, actualmente del 67%, hasta el 80% que persigue la Comisión. Para ello, la UE permitirá la entrada de hasta 18,3 millones de toneladas de acero libres de aranceles. Una vez superado ese umbral, las importaciones adicionales estarán sujetas a un gravamen del 50%.

Por otra parte, la patronal alemana del automóvil celebra el visto bueno al acuerdo comercial UE-EEUU, pero avisa del impacto de los aranceles. La presidenta de VDA, Hildegard Müller, recuerda que se mantienen aranceles del 15% en turismos y componentes, del 25% en camiones y un 10% adicional en autobuses. Y que el golpe es especialmente duro para los fabricantes de vehículos comerciales, como Daimler Truck, que cargan con el arancel más alto de todos. 

El acuerdo da algo de certidumbre, pero los aranceles del 15% al 25% siguen perjudicando a Volkswagen, BMW, Mercedes-Benz y, sobre todo, a Daimler Truck. Atención a los márgenes y a las perspectivas del motor europeo en el segundo semestre. 

Pero la polémica de los aranceles no cesa. Mediante un escueto comunicado de apenas 150 palabras, EEUU comunica que no renueva “en su forma actual” el gran acuerdo comercial con México y Canadá (TMEC). “Sin embargo, el Acuerdo sigue vigente a la espera de la resolución de estos temas o hasta la terminación del mismo”, precisó la Oficina Comercial de Estados Unidos (USTR, por sus siglas en inglés). Trump  quiere realizar revisiones anuales del TMEC. “EEUU continuará dialogando con México y Canadá para abordar las deficiencias del acuerdo y nuestros déficits comerciales con estos países. El Acuerdo permanece vigente hasta que se resuelvan estos asuntos o hasta su terminación". EEUU se reunirá con México la semana del 20 de julio para "una tercera ronda de negociaciones bilaterales relacionadas con la revisión conjunta del TMEC”.

19Jun

Con Irán en vías de solución, Trump presiona a Europa con la OTAN y más aranceles. La IA suma y sigue. UBS destaca que índices globales superan a la Bolsa de EEUU. Y Ofi Invest destaca la división interna en la Fed.

Miguel Ángel Valero

Tras la firma del acuerdo de paz entre Irán y EEUU, ya comienzan a observarse señales del nuevo estatus en el estrecho de Ormuz. El vicepresidente de EEUU, JD Vance, ha señaló que alrededor de 12 millones de barriles de petróleo atravesaron la zona el miércoles 17 de junio, y los últimos datos de transpondedores indican el 19 de junio el paso de 17 buques —la mayor cifra desde el 18 de abril—. La compañía petrolera nacional de Emiratos Árabes ha indicado a sus clientes que dirijan sus cargueros a los puertos dentro del golfo Pérsico, plenamente operativos desde finales de abril; de hecho, los buques del país han sido los más exitosos en cruzar el bloqueo discretamente. 

Por su parte, en el mercado de seguros marítimos, algunas compañías ya están reduciendo precios para ganar cuota ante la inminente reapertura.

Estas señales contrastan con las noticias sobre la suspensión del encuentro de las delegaciones negociadoras de EEUU e Irán, debido a las hostilidades israelíes (los principales perjudicados por el acuerdo de paz) en Líbano. La reapertura en curso puede experimentar episodios de tensión; no obstante, la firma del memorando supone un paso adicional hacia la normalización –el más relevante para los mercados–, ya que ambas partes han levantado el bloqueo y el tráfico marítimo está recuperándose.

Más presión de Trump sobre Europa: OTAN y aranceles

Mientras, la Administración Trump eleva la presión sobre Europa. Por una parte, el secretario de Defensa, Pete Hegseth, anunció que durante los próximos seis meses se realizará un proceso de reevaluación del despliegue militar estadounidense en Europa, lo que podría desembocar en nuevas retiradas de tropas y recortes de capacidades dentro de la OTAN. La Casa Blanca ya anunció en mayo la retirada de 5.000 soldados destinados en Alemania y ahora vuelve la presión, con Hegseth advirtiendo nuevamente que Europa debe responsabilizarse de una forma más decidida de su defensa y que Washington ya no está dispuesto a seguir desempeñando el mismo papel que en las últimas décadas.

La otra vía de presión es la arancelaria, que vuelve a centrar titulares, pero como en ocasiones previas todo apunta a una solución negociada. EEUU ha iniciado una nueva investigación contra Alemania bajo la Sección 301 –una disposición legal que permite al Representante de Comercio de EEUU (USTR) tomar medidas unilaterales contra países considerados con barreras comerciales desleales–. La razón principal es la acusación de que Alemania paga precios persistentemente bajos por productos farmacéuticos innovadores, lo que, según EEUU, obliga a los pacientes estadounidenses a subsidiar una parte desproporcionada de los costos globales de investigación y desarrollo (I+D) de la industria. El USTR ha programado una audiencia sobre la investigación para el 22 de septiembre y recibirá comentarios públicos hasta el 10 de agosto. 

Aunque la investigación podría llevar a aranceles, el Representante de Comercio de EE.UU. ha sugerido que el conflicto podría resolverse mediante negociaciones, similar a un acuerdo previo con el Reino Unido.

IA suma y sigue gracias al acuerdo Intel-Apple

  • Intel vuela tras el anuncio de Trump de que Apple va a asociarse con el fabricante de chips para diseñar y producir semiconductores en suelo americano. Un contrato con Apple le garantizaría a Intel demanda estable de una de las mayores empresas de electrónica de consumo del mundo, un espaldarazo para su reputación y sus ventas mientras intenta recortar distancia con TSMC.
  • Marvell Technology sube un 12% a remolque del acuerdo Apple-Intel. Si Intel fabrica chips para Apple, todo el ecosistema de semiconductores sale ganando, y Marvell, especialista en chips de red para centros de datos, es de los primeros en surfear la ola.
  • Sandisk también se apunta al rally de los chips. Con Intel anunciando fabricación americana para Apple, el sector de memoria entero despierta. Micron Technology sube un 8%, y Western Digital, el 6%.
  • Los inversores chinos originales de Manus, la startup de IA que Meta compró por 2.000 millones$ negocian recomprar la empresa al mismo precio que pagó la multinacional de EEUU. El movimiento llega después de que Pekín ordenara deshacer la operación por razones de seguridad nacional. Entre los potenciales compradores están Tencent, HSG y ZhenFund.
  • Accenture sufrió el 17 de junio la peor caída de Bolsa de su historia reciente. El detonante fue doble: un recorte de los objetivos anuales y una megaoperación de 4.180 millones$ en ciberseguridad que el mercado interpretó como señal de apuro. Los ingresos del tercer trimestre fiscal suben el 6%, hasta 18.720 millones$, pero por debajo de las expectativas del consenso. La compañía ajustó su previsión de crecimiento para el año completo al rango 3-4%, frente al 5% inicial. Accenture anuncia la compra de una participación mayoritaria en Dragos y la adquisición completa de runZero y NetRise por 4.180 millones$ en total. Las tres empresas suman unos 208 millones$ en ingresos recurrentes anuales. El plan es claro: pivotar hacia ciberseguridad industrial cuando el negocio de consultoría tradicional se ve amenazado por la automatización con IA. Accenture es el canario en la mina de la consultoría tecnológica global. Si la mayor del sector recorta objetivos y pierde contratos por la guerra en Oriente Medio y la IA, el ciclo de inversión IT corporativo está frenando. Esto exige vigilar los próximos resultados de IBM, Infosys, Cognizant y Capgemini.

UBS: muchos índices globales han superado a la Bolsa de EEUU

En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica cómo la IA se ha consolidado como la fuerza más determinante en los mercados este año, y cómo los valores vinculados a la IA han impulsado al alza los índices bursátiles a pesar del aumento de los rendimientos de los bonos, los riesgos geopolíticos y una inflación más persistente.

Los inversores que prestaron demasiada atención a los titulares geopolíticos durante el primer semestre pasaron por alto la señal de mercado más relevante. Y, aunque la Bolsa estadounidense ha acaparado la atención mediática, muchos índices globales han obtenido mejores resultados. El índice Nikkei 225 de Japón ha subido alrededor de un 40% en lo que va de año, y el Kospi de Corea del Sur acumula una revalorización de más del 100%.

Mark Haefele lo explica: "Nuestro escenario base contempla que la renta variable puede seguir subiendo en los próximos seis y doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027. Nuestro escenario base prevé que la fortaleza del gasto en capital en IA se mantenga, que la economía estadounidense siga siendo resiliente, que el gasto fiscal continúe a nivel global y que una sólida creación de crédito siga respaldando el crecimiento de los beneficios empresariales y los mercados en general".

En cuanto a la asignación de activos, "calificamos la renta variable como Atractiva y nos decantamos por EEUU, Asia ex-Japón, Suiza, Japón y los mercados emergentes. En renta fija, preferimos la calidad y los mercados emergentes. También nos gustan las materias primas en términos generales". "Mantenemos una visión positiva sobre los bonos de duración corta y media, donde seguimos esperando ganancias a medida que los temores de endurecimiento se disipen en los próximos meses, especialmente si una solución más duradera en Oriente Medio refuerza la confianza en el suministro energético", recalca.

"El rally bursátil se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten dudas sobre la sostenibilidad de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. En este entorno, creemos que un enfoque disciplinado —basado en la diversificación y una lista de verificación clara para el verano— sigue siendo esencial", opina Kiran Ganesh, Estratega.

"A corto plazo, hay varias razones para esperar que el rally continúe: la caída del precio del petróleo reduce las expectativas de inflación, alivia la presión sobre los bancos centrales y respalda los activos de riesgo. Esto también podría ampliar el rally bursátil hasta finales de año; junto a los valores tecnológicos, los segmentos de mercado más cíclicos podrían beneficiarse cada vez más de un crecimiento aún sólido, los estímulos de política fiscal y unas perspectivas monetarias menos restrictivas", aporta Michael Bolliger, Director de Inversiones Suiza.

"La combinación de vientos de cola macroeconómicos y estructurales augura buenos resultados para los beneficios empresariales, y anticipamos un crecimiento del BPA del 20% para el índice MSCI AC World este año. Aunque es probable que los sectores tecnológicos sigan liderando, esperamos que el crecimiento de los beneficios y el rendimiento se amplíen durante el resto de 2026", resaltan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

"De cara a la segunda mitad del año, creemos que las Bolsas tienen margen para seguir subiendo. El comportamiento similar en lo que va de año tanto del S&P 500 ponderado por igual como del ponderado por capitalización bursátil indica que la evolución ha sido relativamente amplia. Esto subraya que el entorno macroeconómico sigue siendo favorable y esperamos que el mercado alcista continúe", apunta David Lefkowitz, Responsable de Renta Variable estadounidense, UBS Global Wealth Management

"La selección de valores y la diversificación siguen siendo fundamentales. En general, preferimos centrarnos en empresas de calidad y líderes en rentabilidad, así como en determinados valores de mediana capitalización y cíclicos". recomienda Stefan R. Meyer, Estratega.

"Seguimos apostando por un enfoque diversificado y activo en la renta variable emergente, dada la concentración del liderazgo y la incertidumbre macroeconómica, con foco en los beneficiarios de la IA, el apoyo de las políticas internas y las mejoras estructurales —concretamente, China continental y su sector tecnológico, Corea del Sur, Indonesia y Malasia", remarcan Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes en América.

"Creemos que la exposición amplia a materias primas ofrece una combinación atractiva de diversificación y potencial de crecimiento. Las materias primas constituyen una cobertura valiosa frente a la inflación y las perturbaciones de oferta, y su baja correlación habitual con la renta variable y la renta fija las convierte en un diversificador eficaz de carteras, especialmente en períodos de tensión en los mercados", afirman Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

"Favorecemos una exposición selectiva a divisas pro-cíclicas y de carry. La corona sueca y la libra esterlina se encuentran ahora entre nuestras principales apuestas para el tercer trimestre, respaldadas por unos tipos de interés reales atractivos y su sensibilidad al crecimiento global", aconseja Dominic Schnider.

"La caída del precio del petróleo está condicionando las expectativas de crecimiento global, lo que apunta a una posible recuperación por delante. Por ello, reiteramos nuestra previsión de un déficit de mercado en el cobre este año y anticipamos precios más altos en el segundo semestre de 2026", añade.

"Esperamos que el EURCHF tienda al alza hacia 0,93, con una ampliación de la ventaja de rendimiento del euro. Los principales riesgos incluyen una renovada aversión al riesgo global o una escalada geopolítica, mientras que el sentimiento favorable al riesgo y las operaciones de carry deberían seguir pesando sobre el franco". avisan Constantin Bolz y Clémence Dumoncel, Estrategas. "El euro sigue respaldado por el tono restrictivo del BCE y su compromiso con la estabilidad de precios, aunque persisten riesgos de crecimiento a corto plazo", comcluyen Bolz y Schnider.

Ofi Invest: una subida de tipos gana más probabilidad

Ombretta Signori, Head of Macro & Strategy de Ofi Invest AM, cree que, tras la última reunión de la Fed, no cambia el escenario base de mantenimiento de los tipos en 2026, pero sí aumenta la probabilidad de un escenario alternativo de bajadas de tipos para este año. Ello supone más incertidumbre en la política monetaria, y más volatilidad en los mercados, al menos en la primera fase de ajuste tras los cambios anunciados por Kewin Warsh.

Una reducción del balance de la Fed busca separar mejor la política fiscal de la monetaria y limitar la inflación de los precios de los activos financieros, que contribuye al aumento de la desigualdad. Esto restauraría el margen para bajar los tipos oficiales y ayudaría a evitar un endurecimiento excesivo de las condiciones monetarias y financieras.

Warhs también anuncia una posible revisión de las métricas de inflación, con referencia a medidas más reducidas. Y la idea de que la IA impulsa el crecimiento sin generar presiones inflacionarias, creando un entorno potencialmente favorable para recortes de tipos.

M. Barr, miembro de la Junta de la Reserva Federal, discrepa de Warsh, al sostener que reducir el balance de la Fed es un error, ya que podría debilitar la resiliencia de los bancos, perturbar los mercados monetarios y, en última instancia, plantear riesgos para la estabilidad financiera, al tiempo que podría ampliar la huella de la Fed en los mercados financieros.

A pesar de una votación unánime, las proyecciones de los 'dots' revelan un FOMC más fragmentado que nunca de cara a este año: 6 miembros esperan dos subidas, 3 esperan una subida, 8 no esperan cambios y 1 espera un recorte. Solo se debatió de forma significativa un escenario alternativo, y sin una discusión profunda. 

"Nuestro escenario base permanece sin cambios, con los tipos oficiales estables durante el resto de 2026; sin embargo, el escenario alternativo de una subida de tipos sí ha ganado probabilidad. Dos conclusiones clave: ¿Significa esto más incertidumbre en torno a la política monetaria? Sí. ¿Implica esto más volatilidad en los mercados? Probablemente, al menos durante esta fase inicial de ajuste", concluye.