29Apr

Aunque el Banco Central Europeo esté preparado para actuar elevando el tipo de intervención, lo va a hacer de forma cauta y esperará a tener un dibujo más claro del escenario al que se enfrenta Europa. Por lo menos, hasta junio.

Miguel Ángel Valero

Cristina Gavín, jefa de Renta Fija en Ibercaja Gestión, descarta grandes sorpresas en la reunión del BCE del próximo jueves. La propia Lagarde en un discurso de la semana pasada anticipaba que mantendrá sin cambios el tipo de intervención en el comité del día 30. La presidenta del BCE mantiene, desde hace semanas, un tono 'hawkish' en su discurso en relación al efecto que la guerra va a tener sobre los precios de la energía y por tanto sobre la evolución de la inflación. No obstante, las incertidumbres existentes sobre la duración del conflicto y el impacto del mismo no solo en materia de precios sino también de crecimiento, nos llevan a pensar, en línea con el consenso de mercado, que aunque el BCE esté preparado para actuar elevando el tipo de intervención, lo va a hacer de forma cauta y esperará a tener un dibujo más claro del escenario al que se enfrenta Europa. De esta manera, "anticipamos que la subida tendrá lugar en junio, con una más que probable segunda subida en la parte final de año. En cualquier caso, no hay que olvidar que el contexto de mercado actual y el escenario monetario puede cambiar radicalmente en cualquier momento".

Mediolanum: el BCE gana tiempo

Niall Scanlon, gestor de Carteras de Renta Fija en Mediolanum International Funds (MIFL), también espera que el BCE mantenga los tipos sin cambios. Los recientes comentarios de los responsables del BCE sugieren que necesitan más datos sobre el impacto de la guerra en Oriente Medio antes de decidir si se justifica algún ajuste de la política monetaria. Para los inversores en bonos de la zona del euro, la atención se centrará en cómo equilibra el BCE los crecientes riesgos al alza de inflación impulsada por los precios de la energía frente a los crecientes riesgos a la baja para el crecimiento económico.

Las perspectivas de política monetaria del BCE para lo que queda de 2026 son considerablemente menos claras de lo que eran a principios de año. El fuerte aumento de los precios del petróleo ha impulsado al alza la inflación general en la zona euro, lo que ha llevado a los responsables del BCE a reiterar su vigilancia ante cualquier posible efecto sobre la inflación. Hasta la fecha, estos impactos no se han materializado: la inflación subyacente se mantiene estable y las expectativas de inflación a medio plazo parecen bien ancladas.

"Dado que los mercados descuentan actualmente alrededor de dos subidas de tipos del BCE durante el resto de 2026, creemos que es poco probable que el BCE transmita en esta reunión un mensaje que refuerce las expectativas de un endurecimiento más allá de este horizonte. Sin embargo, es probable que los responsables políticos sigan haciendo hincapié en su vigilancia mientras el conflicto, y los riesgos asociados al lado de la oferta, sigan sin resolverse. En consecuencia, aunque el BCE pueda acabar ignorando el actual repunte de la inflación impulsado por la energía, es poco probable que se oponga explícitamente a las previsiones del mercado en la reunión de abril", argumenta.

En esta reunión no se publicarán previsiones macroeconómicas actualizadas. Las recientes declaraciones de los responsables del BCE han señalado que las perspectivas se sitúan entre el escenario base y el escenario adverso presentados en la reunión de marzo. Según estos escenarios, la inflación aumentará durante el verano antes de caer por debajo del objetivo en 2027, para volver a situarse en el objetivo en 2028. En tal caso, el BCE podría optar por mantener los tipos sin cambios durante un periodo prolongado. Sin embargo, la trayectoria de la política monetaria sigue siendo muy sensible a la duración y la intensidad del conflicto, así como a su impacto en los precios de la energía.

"Esperamos que los tipos se mantengan sin cambios en abril, y que la presidenta Lagarde adopte un tono cauteloso durante la rueda de prensa. Es probable que reitere la vigilancia del BCE ante posibles efectos de segunda ronda de la inflación, al tiempo que hace hincapié en su compromiso de alcanzar el objetivo de inflación a medio plazo. Lagarde también podría repetir que las perspectivas de la zona del euro se sitúan actualmente entre el escenario base y el escenario adverso del BCE, lo que implica que tanto los datos que se publiquen como la evolución geopolítica seguirán guiando las futuras decisiones de política monetaria. Al mantener los tipos sin cambios en esta reunión, el BCE gana tiempo adicional para evaluar estos factores y dispondrá de proyecciones económicas actualizadas para su reunión de junio", explica.

Los mercados ya han reaccionado ante el aumento de los riesgos de inflación, lo que se ha traducido en un reajuste de los tipos a corto plazo de la curva de tipos de la zona del euro. Dado que actualmente se descuentan unas dos subidas de tipos del BCE, puede resultar difícil que la reunión de abril impulse al alza de forma significativa los rendimientos a corto plazo. "Nuestra hipótesis de base es que la presidenta Lagarde no se opondrá a los precios actuales del mercado. Sin embargo, si el BCE hace mayor hincapié en los riesgos a la baja para el crecimiento o da señales de estar dispuesto a pasar por alto una mayor inflación durante un tiempo, existe margen para que los rendimientos retrocedan a la baja. Nuestro escenario central es que el BCE mantenga finalmente los tipos en el nivel actual del 2% durante un periodo prolongado, aunque los mercados estén descontando nuevas subidas. Esta perspectiva sigue dependiendo en gran medida de la duración y la escalada del conflicto en Oriente Medio", precisa.

Ebury: el BCE no tiene prisa

¿Esperar ahora y subir más adelante? El BCE no parece tener prisa por ajustar su política monetaria en la reunión de este jueves, aunque un endurecimiento gradual en los próximos meses sí que es posible, especialmente si el conflicto en Oriente Medio se prolonga. La guerra en Irán parece haber entrado en una fase de desescalada justo cuando empiezan anotarse sus efectos en la economía europea. Si nos fijamos en los últimos PMI, que apuntan a una contracción de la Eurozona en abril, esta región está siendo la más afectada entre las principales economías del mundo y parece que poco a poco nos estamos adentrando en el escenario "adverso" contemplado por el BCE, señalan en Ebury.

Aunque el Consejo de Gobierno subrayará el impacto sobre el crecimiento en esta reunión, también valorará el repunte del IPC. La inflación de la Eurozona se aceleró hasta el 2,6 % en marzo, impulsada por el alza de los costes energéticos, y se espera que continúe subiendo en abril. Además, los PMI muestran que los costes de los insumos y los precios de producción registraron en abril el ritmo de crecimiento más alto desde hace más de tres años.

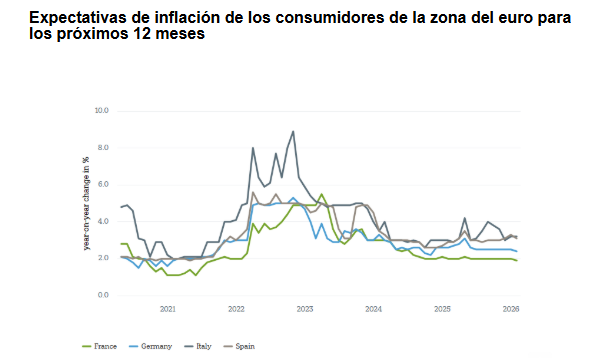
Sin embargo, lo que más preocupa al BCE son los efectos inflacionarios de segunda ronda, aunque hasta ahora éstos parecen estar relativamente contenidos. Una encuesta recientedel propio BCE sobre el acceso a la financiación de las empresas (realizada entre el 19 de febrero y el 1 de abril) muestra que las expectativas de inflación a tres y cinco años se mantuvieron estables (las de un año subieron del 2,6% al 3%). Los swaps de inflación alargo plazo reflejan más de lo mismo. A ello se suma la moderación en las expectativas salariales, lo que refuerza la idea de que, aunque el BCE debe permanecer alerta, puede permitirse esperar en esta reunión. Éste es el mensaje que han repetido recientemente varios miembros del Consejo, entre ellos el gobernador letón Kazaks, quien reconoce que el BCE "no tiene prisa" por ajustar su política monetaria.

Los inversores coinciden con esta visión: los swaps apenas descuentan un cambio de tipos ahora. Las expectativas del mercado sobre la política monetaria del BCE han sido tremendamente volátiles desde el inicio del conflicto. En su momento más hawkish, los inversores llegaron a descontar entre tres y cuatro subidas de 25 puntos básicos (pb) antes de finales de año; ahora se han moderado a dos subidas, tras el alto el fuego y la aparente estabilización del conflicto.

"No vemos razones suficientes para que el BCE suba los tipos de forma inmediata. Si bien no se ha resuelto la guerra en Irán todavía, los precios del petróleo y del gas están relativamente bajo control (este último muy lejos de los niveles de 2022), las presiones salariales se están moderando y las expectativas de inflación a largo plazo siguen ancladas. Por ello, consideramos que la opción más prudente para el BCE en esta reunión es esperar y ver cómo se desarrollan los acontecimientos", explican en la fintech. 

"Creemos que es muy posible que se produzca una subida de tipos en junio, ya que para entonces el BCE dispondrá de más información sobre la magnitud y persistencia de los efectos inflacionarios de segunda ronda. Los inversores aprovecharán la reunión del jueves para calibrar la probabilidad real de una subida en junio. Las declaraciones de la presidenta Lagarde sobre el crecimiento y la inflación y la valoración que se haga con respecto a los efectos de segunda ronda, serán clave. El mercado estará atento a si Lagarde mantiene el tono hawkish de marzo—reafirmando la determinación del banco por contener la inflación— o si subraya la opción de esperar ante la elevada incertidumbre. Será un delicado ejercicio de funambulismo por parte del BCE, aunque creemos que prevalecerá el tono hawkish. Una economía débil y una inflación relativamente contenida desaconsejan un mensaje demasiado agresivo. No obstante, creemos que la preocupación por los efectos de segunda ronda marcarán el tono general de la reunión. Aunque no anticipamos que el BCE anuncie explícitamente un endurecimiento de tipos en los próximos meses, sí creemos que Lagarde mantendrá viva la posibilidad de una subida durante el verano", subrayan.

Pictet: el valor de la paciencia

Nadia Gharbi, economista para Europa en Pictet WM, tampoco espera cambios de política monetaria en la reunión del BCE, siendo su postura basada en los datos, con monitorización de cerca de las expectativas de inflación, por si comienzan a desanclarse. De hecho, en las declaraciones recientes los miembros del Consejo de Gobierno del BCE han mostrado una alineación inusual respecto al valor de esperar hasta junio para tener mayor claridad sobre efectos indirectos del conflicto en Oriente Medio en la inflación y en el crecimiento. Este enfoque cauto se debe a la significativa incertidumbre respecto a la duración y evolución del conflicto con Irán y una limitada evidencia por ahora de posibles efectos de segunda ronda. Va a prestar atención a la encuesta de expectativas del consumidor del BCE que se va a conocer antes de la reunión.

La duración del conflicto es decisiva. Si las condiciones actuales de interrupciones continuas en el estrecho de Ormuz y creciente escasez de productos persisten hasta junio el riesgo de impactos no lineales en la inflación y el crecimiento pueden aumentar sustancialmente. En ese escenario el BCE puede verse obligado a realizar una o varias subidas de tipos de interés de "recalibración" en junio (o bien julio/septiembre). Sin embargo, la transmisión de precios del petróleo y gas a la inflación subyacente debe ser más limitada que durante el choque energético de 2022 con la invasión de Ucrania por Rusia mientras que el freno al crecimiento puede intensificarse más rápidamente. Así que cualquier subida de tipos de interés probablemente sea de corta duración.

DWS: la subida de tipos no va a ser precipitada

Ulrike Kastens, Economista Senior de DWS, se apunta al sin cambios los tipos de interés en abril. Después de que todos los actores del mercado hubieran descontado en las últimas semanas una primera subida de tipos del BCE en abril, las expectativas se han moderado de forma notable. "Seguimos esperando que no haya cambios en los tipos de interés clave en la reunión de este jueves. Simplemente es que, en este momento, hay demasiado pocos datos fiables para evaluar adecuadamente los riesgos de un aumento de la inflación a medio plazo. Por ello, es probable que, en la rueda de prensa, la presidenta del BCE, Christine Lagarde, se muestre reservada sobre las perspectivas de los tipos de interés y, en su lugar, remita a las proyecciones actualizadas de crecimiento e inflación que se publicarán en la reunión del BCE de junio. Dado el alto nivel de incertidumbre geopolítica, es probable que el enfoque del BCE siga dependiendo de los datos, con decisiones que se adopten reunión por reunión".

¿Qué viene después? "Todo dependerá de la duración del shock de los precios de la energía y del riesgo de los efectos de segunda ronda. Conviene mantenerse alerta, ya que la experiencia reciente sugiere que las empresas están cada vez más dispuestas a trasladar los mayores costes a los consumidores. Esto aumenta el riesgo de una subida de tipos de interés, pero no esperamos que el BCE actúe de forma precipitada", contesta.

Indosuez: los mercados harán gran parte del trabajo del BCE

Benedicte Kukla, estratega jefa de Indosuez Wealth Management, vaticina un BCE en actitud de “esperar y ver” mientras los mercados financieros endurecen las condiciones de forma independiente: los rendimientos del Bund alemán a 10 años han superado el 3% (frente a aproximadamente el 0% al inicio de la guerra por la invasión rusa de Ucrania), elevando de facto los costes de financiación y reduciendo la necesidad de una intervención inmediata del BCE.

La tasa anual de inflación de la zona euro fue revisada al alza hasta el 2,6% en marzo de 2026, la más alta desde julio de 2024, frente a una estimación preliminar del 2,5% y acelerándose desde el 1,9% de febrero. Sin embargo, el reciente aumento de los precios de las materias primas sigue estando en gran medida limitado al componente energético: la inflación subyacente descendió ligeramente hasta el 2,3% y la inflación de servicios también disminuyó. No obstante, los datos de inflación de abril —que se publicarán junto con el PIB y la Encuesta de Préstamos Bancarios del BCE el jueves— probablemente presenten un panorama menos acomodaticio.

Los indicadores adelantados de la semana pasada —ZEW, confianza del consumidor preliminar y PMI— se deterioraron con fuerza, reflejando una caída acusada del sentimiento a medida que continúa el bloqueo del estrecho de Ormuz y aumentan los riesgos a la baja para la demanda. Aunque el aumento de la producción, señalado por los PMI, probablemente refleja una acumulación preventiva de inventarios, los nuevos pedidos registraron una caída significativa en abril. 

Los precios de los insumos aumentaron con fuerza por segundo mes consecutivo, impulsando los precios de venta, especialmente en bienes. La confianza del consumidor de la zona euro cayó 4,3 puntos respecto al mes anterior, hasta -20,6 en abril de 2026, el nivel más bajo desde diciembre de 2022, según estimaciones preliminares. Los datos de encuestas suelen sobrerreaccionar ante los shocks; la confianza del consumidor se desplomó tras la invasión de Ucrania por parte de Rusia, mientras que la caída real del gasto de los hogares fue mucho más moderada. Los recortes de empleo en las encuestas han sido marginales, especialmente en servicios.

Aunque el recuerdo de la inflación sigue muy presente entre los consumidores, el actual shock energético es menor que en 2022 y el margen fiscal es más limitado. Dadas estas fuerzas contrapuestas, debilitamiento de la demanda, persistencia de presiones en los precios de las materias primas y escaso margen fiscal, es probable que el BCE mantenga la cautela. Los mercados ya descuentan más de dos subidas de tipos en un contexto de aumento de las expectativas de inflación, pero con unas condiciones financieras ya más restrictivas, creemos que el BCE puede permitirse mantenerse en pausa y dejar que los mercados hagan gran parte del trabajo.

28Apr

Ibercaja Gestión, Columbia Threadneedle, DWS, Pictet, no esperan cambios en lo que queda de año; Ebury cree que comenzarán a bajar en septiembre; Indosuez y Swiscanto coinciden en apostar por finales de año.

Miguel Ángel Valero

En una semana dominada por los bancos centrales (el de Japón se ha reunido hoy, 28 de abril, sin tocar tipos; la Fed se reúne mañana, 29 de abril; el BCE, y el Banco de Inglaterra, el 30), el que más atención recibe es la Reserva Federal, porque es la última reunión que preside Jerome Powell, y porque la llegada de su sucesor, Kevin Warsh, pendiente del trámite de su ratificación por el Senado, coincide con muchas dudas sobre la independencia que va a tener la Fed respecto de Donald Trump.

Ibercaja Gestión: no habrá bajadas de tipos en todo 2026

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, destaca que el consenso de mercado no espera cambios en el tipo de intervención por parte de la Reserva Federal para la reunión de este próximo miércoles. Desde el punto de vista macroeconómico, los datos parecen indicar que la actividad se mantiene en niveles razonables, el consumo sigue robusto y el empleo está aguantando. En este contexto, el deterioro geopolítico y el shock energético que se puede producir con el consiguiente efecto sobre la inflación, da argumentos a la Reserva Federal para mantener inalterados los tipos. "Nuestro escenario es que no veremos bajadas en todo 2026", señala. 

Gran parte del interés, no obstante, se focaliza en las dudas que han aparecido en relación a la nueva presidencia de la autoridad monetaria norteamericana que debería tener lugar en mayo. El ruido surgido añade un punto adicional de incertidumbre a la ya de por sí complicada coyuntura económica y geopolítica que afronta la Fed.

En cualquier caso, la falta de visibilidad en cuanto a la duración del conflicto y sus posibles consecuencias, cada vez más complejas de definir en la medida que éste se alarga, hace posible que el escenario pueda cambiar en cualquier momento.

Ebury: los primeros recortes comenzarán en septiembre

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, cree que la Reserva Federal mantendrá los tipos de interés sin cambios en la reunión de abril, a pesar del aumento de la incertidumbre geopolítica derivada de la guerra en Irán. Para los analistas de Ebury, “la Fed considera que no es el momento de comprometerse en exceso, dado el impacto todavía incierto del conflicto sobre la inflación y la actividad. económica” Ebury recuerda que en esta reunión no se publicarán nuevas proyecciones económicas ni de tipos, lo que refuerza el enfoque prudente de la Fed mientras evalúa el impacto real de la guerra tanto sobre la inflación como sobre el empleo. Se espera que Jerome Powell adopte un tono moderadamente hawkish en su rueda de prensa, debido al temor a que el repunte de la inflación sea más persistente.

En paralelo, el futuro presidente de la Fed, Kevin Warsh, ha enviado las primeras señales, puesto que insinúa un giro que se aleja de la línea marcada por la Reserva Federal hasta ahora. Aunque Powell sigue liderando la comunicación, estos comentarios introducen incertidumbre sobre la futura estrategia monetaria, sin alterar de forma drástica las expectativas de tipos a corto plazo, señalan. 

“El escenario central es que la Fed mantenga los tipos estables durante los próximos meses, mientras analiza el impacto del conflicto en Irán. El repunte energético retrasaría, pero no cancelaría, los recortes de tipos, y la expectativa base sigue siendo que los primeros recortes comiencen en septiembre, una vez que el contexto inflacionario sea más claro y Warsh haya asumido plenamente la presidencia” argumentan en la fintech.

Pictet: el riesgo es que, en lugar de recortes, mantenga los tipos

Xiao Cui, economista para EEUU en Pictet WM: "Esperamos que la Reserva Federal mantenga su tipo de interés sin cambios en 3,5–3,75% y que la declaración probablemente enfatice 'implicaciones inciertas' y atención a riesgos para su doble mandato, de inflación y de empleo". 

La cuestión clave es si sigue contemplando futuros recortes de tipos de interés o ya ha adoptado no recortar este año. Es probable que el presidente Powell muestre cautela respecto a cualquier cambio a corto plazo, reiterando que son necesarias condiciones para justificar recortes de tipos y dejando claro que una subida de tipos no forma parte del escenario base. El principal riesgo es que suene abiertamente escéptico respecto a necesidad de recortar este año o la declaración elimine la referencia a ajustes "adicionales" de tipos. "Así que no esperamos que la Reserva Federal recorte tipos antes de septiembre y diciembre, con riesgos de que en lugar de recortes los mantenga más tiempo, dada la alta inflación y datos económicos sólidos", señala.

Además, los mercados van a estar atentos a cualquier novedad sobre los planes de Powell, pues puede ser su última rueda de prensa en el cargo. Le falta decidir si continúa como miembro de la Junta de Gobernadores.

Warsh, en la audiencia de su confirmación, ha evitado preguntas de perspectiva de política monetaria, afirmando repetidamente "no creo en la orientación a futuro" y enfatizando que "nunca se comprometió" con el presidente Trump a recortar los tipos de interés. Se ha mostrado positivo en cuanto a inflación y el mercado laboral, y defiende inmediatos recortes de tipos de tipos, argumentando que "la tendencia de la inflación es bastante favorable". Ha calificado los datos actuales de inflación como  "bastante imperfectos”, y rechaza la idea de que el exceso de inflación esté causado por los aranceles, atribuyéndolo a errores pasados de la Reserva Federal. De hecho, ha señalado posibles reformas del marco de política monetaria. Su primera prioridad puede ser un "proyecto de datos". Ha sido explícito en favorecer un menor balance de la Reserva Federal, de manera "deliberadamente lenta", para no "alterar los mercados financieros", en línea "con nuestra opinión que primero serán necesarios cambios en regulación", y en que el tipo de interés será la principal herramienta de política monetaria. Además, ha señalado que el potencial de la economía se expande rápidamente y que el lado de la oferta está cambiando drásticamente, con múltiples referencias a la IA. En cuanto al mercado laboral, lo caracteriza "cercano al pleno empleo".

DWS: la reducción del balance de la Fed es un proyecto a medio plazo

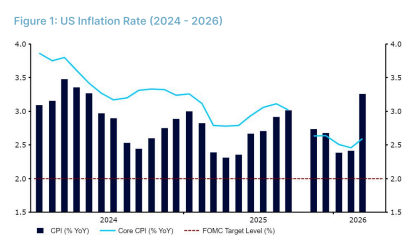
Christian Scherrmann, Economista jefe de DWS para EEUU, destaca que los efectos la guerra con Irán se reflejaron rápidamente en los datos económicos. La inflación general del IPC se disparó casi un punto, hasta alcanzar el 3,3% interanual en marzo, mientras que la confianza de los consumidores se desplomó hasta mínimos históricos. Afortunadamente, la inflación subyacente no muestra signos de verse afectada por los precios de la energía, y es probable que las expectativas de inflación a largo plazo sigan bien asentadas. Por ahora, el escenario teórico parece confirmarse, lo que debería permitir a la Reserva Federal hacer caso omiso del caos y mantener los tipos de interés sin cambios.

Esto no vendrá, sin duda, sin una postura restrictiva destinada a mantener ancladas las expectativas de inflación. Dado que en la reunión no se presentarán nuevas previsiones ni datos, es posible que los medios de comunicación se centren en los comentarios de Powell sobre la economía y en si abordará las recientes declaraciones de su sucesor, Kevin Warsh. En cuanto a hasta dónde podrían bajar los tipos bajo el mandato de Warsh, la audiencia resultó desalentadora para los partidarios de una política monetaria expansiva. Reveló que la reducción del balance (y el consiguiente recorte de tipos) es un proyecto a largo plazo más que una medida táctica. Además, las perspectivas de una desinflación impulsada por la IA y de posibles impulsos al crecimiento siguen sin estar claras. Quizás se le pregunte a Powell sobre esto durante la sesión de preguntas y respuestas.

Es probable que la principal tarea de la Fed a corto plazo siga siendo vigilar si los efectos de segunda ronda derivados de los precios del petróleo no se reflejan en la inflación subyacente y si las presiones sobre los precios provocadas por los aranceles han alcanzado su punto álgido o están empezando a remitir —dos condiciones necesarias para que se produzcan recortes de tipos a lo largo del año. 

El tercer elemento importante, la situación del mercado laboral, parece estar bien por el momento, pero "nos sorprendió que el posible sucesor de Powell aparentemente no prestara mucha atención a este aspecto del doble mandato". 

Indosuez: bajada de tipos a final de año

Lucas Meric, estratega de multiactivos en Indosuez Wealth Management, espera que la Reserva Federal mantenga sin cambios sus tipos. En el encuentro anterior, en un contexto de gran incertidumbre vinculada al conflicto en Irán, la FOMC destacó tanto los riesgos al alza para la inflación como a la baja para el crecimiento. "Seguiremos atentos a cualquier cambio en el equilibrio de estos riesgos: las tensiones geopolíticas se han relajado algo, descartando por ahora los escenarios más adversos, aunque las perturbaciones en los flujos de suministro energético siguen siendo significativas. Seguimos considerando que la Fed está bien posicionada para esperar y evaluar el impacto real del conflicto", subraya. 

La inflación sigue siendo persistente, independientemente de los acontecimientos recientes en Oriente Medio, con una subyacente del 3% en febrero y que se espera que aumente al 3,2% en marzo. Además, en los próximos meses debería reflejar nuevas presiones al alza derivadas de las disrupciones que afectan a la energía, los metales y los productos químicos procedentes de la región del Golfo.

Al mismo tiempo, los datos del mercado laboral han mejorado desde la última reunión del Comité, con una tasa de desempleo estabilizada en el 4,3% y un dinamismo positivo en la contratación. Esto podría dar un tono ligeramente más restrictivo (“hawkish”) a la comunicación de la FOMC. A mediados de abril, Christopher Waller, miembro de la Junta de Gobernadores que anteriormente había discrepado al favorecer una bajada de tipos en reuniones recientes, destacó la disminución del número de empleos necesarios para estabilizar la tasa de desempleo en Estados Unidos (cerca de cero actualmente, frente a unos 250.000 en 2023, y una media de 68.000 en los últimos tres meses). Esto sugiere una interpretación menos negativa de una desaceleración en la creación de empleo, un resultado que hasta ahora había sustentado sus recientes llamados a recortes de tipos.

"Seguimos anticipando una bajada de tipos para finales de 2026, asumiendo que el choque energético tendrá solo un impacto temporal en la inflación, que debería normalizarse en 2027, también ayudada por la desaparición progresiva de los efectos de los aranceles que contribuyeron aproximadamente con +80 pb a la inflación en 2025.

Columbia Threadneedle: triunfa el 'esperar y ver'

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, no espera cambios en ninguna de las reuniones de bancos centrales, que han optado claramente por un modo de “esperar y ver”. La escasa claridad sobre la duración, el alcance y el impacto del conflicto con Irán dificulta la adopción de un cambio de política bien fundamentado. "No obstante, hemos pasado de prever bajadas de tipos este año a un escenario de estabilidad en los costes de financiación o incluso de posibles subidas de tipos", avisa.

Los bancos centrales estarán atentos a posibles señales de contagio de los precios energéticos hacia la inflación subyacente. Si esto ocurriese, empezarían a encenderse las alarmas. Por ahora, la paciencia es clave y los bancos centrales evitarán precipitarse con movimientos agresivos. En última instancia, los tipos de interés no pueden contrarrestar el encarecimiento de la energía y podrían resultar más perjudiciales que beneficiosos. 

Swisscanto: tienen más relevancia las previsiones que las decisiones

En la misma línea, Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos Swisscanto, opina que las decisiones que adopten los bancos centrales esta semana tendrán menos relevancia que las perspectivas para los próximos meses: "En línea con el consenso del mercado, no esperamos cambios en los tipos".   El principal reto es que deben evaluar en qué medida el encarecimiento de los precios de la energía puede impulsar la inflación en sus respectivas economías. Si bien los bancos centrales actuaron con relativa tranquilidad en sus reuniones celebradas a mediados de marzo, los mercados ya habían empezado a descontar activamente posibles subidas de tipos en los futuros.

"Seguimos considerando que, incluso en un escenario prolongado de precios del petróleo elevados, la inflación podría mantenerse contenida gracias a factores internos, como la moderación del precio de los alquileres en EEUU", argumenta. Las previsiones apuntan a tasas de inflación cercanas al 3,5% en EEUU. Aunque supera el objetivo del 2%, no es lo suficientemente alta como para forzar nuevas subidas de tipos, un escenario que el mercado ya da por descontado. Por el contrario, el mercado descuenta ahora una posible bajada de tipos por parte de la Fed hacia finales de año. 

Más allá de este escenario, cobra especial relevancia el próximo cambio en la presidencia de la institución. La continuidad institucional quedó asegurada en diciembre con la renovación de los representantes regionales. Sin embargo, se espera que el nuevo presidente, Kevin Warsh, adopte un enfoque menos explícito en la comunicación de futuras decisiones de política monetaria, centrando su estrategia en la reducción del balance. Este último punto será sin duda controvertido, debido al actual contexto de déficit presupuestario del Gobierno, que vuelve a situarse en un 6%. Al fin y al cabo, la reducción del balance tiende, por regla general, a provocar un aumento de los rendimientos de los bonos del Estado a largo plazo.

15Apr

Los precios industriales se disparan un 4% mientras la confianza de las pequeñas empresas se desploma hasta niveles nunca vistos desde el Día de la Liberación Arancelaria de Donald Trump.

Miguel Ángel Valero

El estrecho de Ormuz acumula mes y medio de bloqueo. Las posiciones de Irán y de EEUU se acercan, más allá del ruido de las declaraciones de Trump. Con el telón de fondo de las negociaciones, los mercados se mantienen en calma y miran ya más allá del conflicto. Los futuros del petróleo a cierre de año sitúan el precio en torno a los 80$ por barril, lo que refleja con claridad que los inversores consideran que la actual crisis de oferta será transitoria y no dejará efectos estructurales duraderos. Y empiezan a cobrar mayor relevancia otras noticias, como unos resultados de la banca de EEUU que están sorprendiendo ligeramente al alza y dando respaldo a las optimistas previsiones de crecimiento de beneficios del 14% interanual para este trimestre, o las expectativas de crecimiento en EEUU que no parecen verse comprometidas por un mayor precio del crudo –el FMI anticipa un avance del PIB del +2,3%, dos décimas más que el registrado el año pasado–.

Esto significa que el mayor efecto negativo de la guerra en Oriente Medio recaerá sobre las economías asiáticas y europeas, que no están precisamente en el origen del conflicto, los ataques de Israel y de EEUU a Irán. 

La atención, sin perder de vista Ormuz, apunta a la Fed: el 21 de abril se celebrará la audiencia de confirmación de Kevin Warsh ante el Comité Bancario del Senado, como candidato a la presidencia de la Reserva Federal. En la sesión, los senadores examinarán su visión sobre la economía, la inflación y la independencia de la Reserva Federa. El calendario de la votación en el pleno del Senado está condicionada al desenlace de la investigación del Departamento de Justicia sobre Jerome Powell. La Administración Trump sostiene que Powell habría realizado declaraciones falsas ante el Congreso en relación con una costosa renovación de la sede de la Reserva Federal, lo que podría tratarse de un intento de socavar la independencia de la autoridad monetaria. Los senadores –incluidos los republicanos– han advertido que no aprobarán a Warsh mientras la investigación siga abierta. Y si se retrasa este proceso, Powell continuaría al frente de la Fed como presidente interino hasta que no se resuelva el contencioso: después de que un juez federal denegase una solicitud del Departamento de Justicia para reconsiderar el fallo, el fiscal federal anunció que continuaría con el caso y apelaría la decisión.  

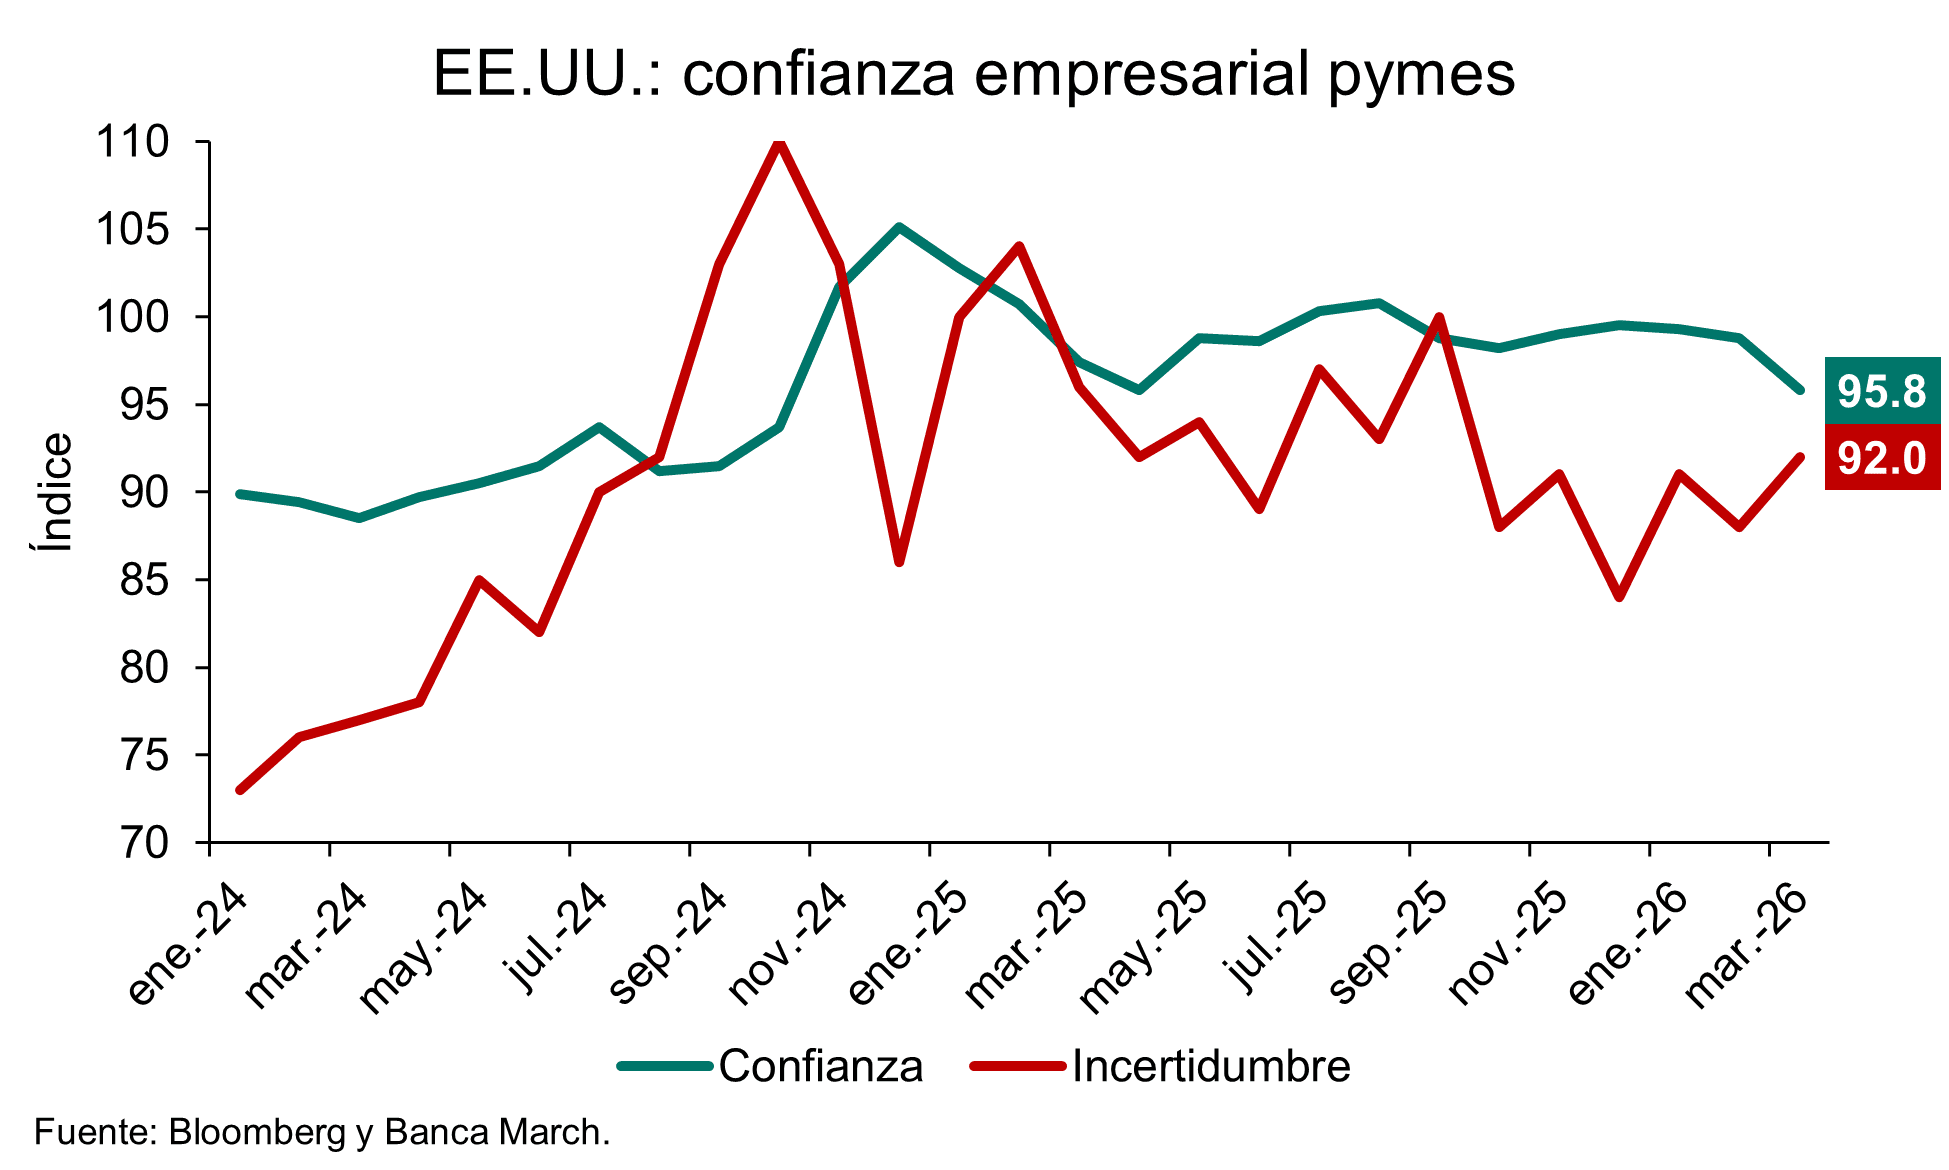
Pero hay datos macro preocupantes en EEUU. Los precios industriales ya reflejaban en marzo el impacto de la guerra en Irán. Los precios de producción repuntaron hasta el 4% interanual, por encima del +3,4% observado en febrero, aunque por debajo del +4,6% esperado por los analistas. Por el lado más positivo, en su versión subyacente (excluyendo alimentos y energía), la tasa se mantuvo sin cambios en el +3,8% interanual. Y el dato de confianza de las pymes volvía a retroceder en marzo. Lastrado por el encarecimiento de la energía y la incertidumbre asociada al conflicto en Irán, el indicador elaborado por NFIB cayó hasta el 95,8 desde el 98,8 previo, alcanzando así niveles no vistos desde el Liberation Day. El componente de incertidumbre se incrementó cuatro puntos hasta niveles de 92, muy por encima de la media histórica de 68. 

Ibercaja Fondos: la niebla de la guerra

Por su parte, el informe de abril de fondos de Ibercaja destaca que la incertidumbre es máxima en el aspecto macro, ya que "seguimos de lleno en la niebla de la Guerra. Cada semana que dura el conflicto, desaparecen alrededor de un 1% de los inventarios mundiales de productos petrolíferos. "Nuestro escenario base sigue siendo que el estrecho de Ormuz se abra al menos parcialmente en abril, pero es complicado que los precios vuelvan a sus rangos de origen. La prima de riesgo geopolítico, que ya sumaba alrededor de 10$ al precio del petróleo antes de la guerra, puede mantenerse por encima de esta cifra. Y si le sumamos los problemas logísticos y operativos de restablecer todas las cadenas de suministros tras el conflicto, estaríamos hablando de precios en el rango80-90$/barril para los próximos meses y subidas de alrededor del 25 % sobre los precios medios de 2025", explican.

De momento el consenso de crecimiento mundial se mantiene en el 3,1%, pero lo lógico es que se rebaje en al menos 2-3 décimas. En la zona euro, alguna décima más 0,8%de crecimiento. "Por supuesto, en caso de que el conflicto siga sin solucionarse y el estrecho bloqueado, el escenario de precios sería muy superior y el impacto en crecimiento también. El punto de partida también importa para estimar el impacto final de un shock de oferta como este, y afortunadamente, la economía mundial presenta mayor fortaleza que en otras ocasiones. Los procesos de inversión en inteligencia artificial, infraestructura y defensa deberían dar soporte a la economía en los próximos trimestres", subrayan.

El impacto en inflación para los próximos meses va a ser elevado. Los efectos de segundo orden dependerán de la duración del conflicto, pero la situación es diferente a la de la guerra provocada por la invasión rusa de Ucrania. Entonces, la economía estaba inmersa en un proceso de reapertura tras la pandemia, las presiones en el mercado laboral eran mucho mayores, la inflación ya era del 5% y la política monetaria muchísimo más laxa. "No obstante, el recuerdo de las superinflaciones de 2022 está todavía muy vivo y nos tememos que la autoridad monetaria europea pecará, como siempre, de conservadora. Se esperan 3 subidas de tipos para 2026 en Europa y se han dejado de anticipar bajadas en EEUU. Las próximas reuniones de ambos bancos centrales son a finales de abril y, para entonces, esperamos tener un panorama menos sombrío", apuntan.

"No obstante, como siempre, el mercado se anticipa y ya ha puesto en precio, aproximadamente, el escenario adverso dibujado por el BCE, que es algo peor que nuestro escenario base. La parte positiva es que, en este escenario base, el BCE podría optar por subir sólo 25 o 50 pb en sus próximas reuniones, menos de lo que ya está reflejado en los valores liquidativos. Nuestros fondos recuperarían niveles preguerra antes de final de año. Para nuevas inversiones, también se abre una buena ventana de oportunidad para los próximos meses", resaltan en la gestora de Ibercaja.

"Desde una perspectiva táctica, la situación actual podría presentar una oportunidad: el mercado de renta fija ofrece hoy mayores rentabilidades sin que los niveles de solvencia y fundamentales de crédito de las empresas se hayan deteriorado. En renta variable, también se ha abaratado la ratio de valoración de entrada. En definitiva, el mercado siempre ofrece oportunidades para quienes saben esperar el momento adecuado y nosotros estamos preparados para aprovecharlas".

"Sabemos que el entorno actual genera nerviosismo, pero es precisamente en estos momentos de rotación y ajuste donde la disciplina y el análisis marcan la diferencia. A través de la gestión activa, estamos ajustando las carteras para adaptarnos a este nuevo escenario y reducir los tiempos de recuperación. Nuestra estrategia se mantiene firme: navegar el ruido del corto plazo sin perder de vista los objetivos financieros de largo plazo. Nuestra recomendación: seguir invirtiendo, seguir diversificando y dejarse asesorar por los especialistas. La niebla acabará levantando", concluyen en Ibercaja Gestión.

DWS: sólido crecimiento de los resultados de las empresas

“En este momento apenas es posible realizar previsiones significativas sobre si, cómo y cuándo terminará la crisis”, admite Vincenzo Vedda, director de inversiones de DWS. El índice de volatilidad VIX, que mide las fluctuaciones esperadas del S&P 500, se había disparado hasta niveles de 30 desde diciembre de 2025, antes de retroceder a 21 tras el anuncio del alto el fuego. A pesar de esta recuperación a corto plazo, los inversores se han enfrentado a una realidad incómoda: desde el estallido del conflicto, se han registrado pérdidas en casi todas las clases de activos —renta variable, renta fija e incluso el oro—. Incluso si el conflicto se desescala, es probable que el impacto del cierre del estrecho de Ormuz persista, con disrupciones en las cadenas de suministro que se traducirán en menores beneficios empresariales.

¿Cómo deberían posicionarse los inversores en un entorno tan incierto? “Más allá de la necesidad, ya conocida, de una amplia diversificación, vemos oportunidades tras el fin del conflicto en determinadas acciones de sectores como las energías alternativas y nuclear, la construcción y la ingeniería, así como en la nueva generación de empresas de defensa, especialmente en Asia y Europa”, explica Vedda.

Este experto se muestra más positivo respecto a la deuda pública. Aunque las rentabilidades han aumentado por motivos justificados, dada la mayor expectativa de inflación, el incremento parece excesivo. Esto se aplica sobre todo a los bonos del Tesoro estadounidense a corto plazo y, en menor medida, a los bonos a diez años de EEUU y a los Bunds alemanes: “Siempre que las expectativas de inflación no sigan aumentando de forma significativa, vemos margen para una ligera caída de las rentabilidades y, por tanto, para la obtención de ganancias de capital”.

El crecimiento económico será significativamente más débil en 2026 y posiblemente también en 2027. La magnitud de la desaceleración dependerá en gran medida de cuánto tiempo persista el shock en los precios de la energía, ya que éste impulsa la inflación y lastra la actividad económica real. Las tasas de inflación en Alemania y en el conjunto de Europa vuelven a repuntar, impulsadas principalmente por el encarecimiento de la energía. En Alemania, la inflación aumentó hasta el 2,7% en marzo, frente al 1,9% registrado en febrero, mientras que en la zona euro ascendió al 2,5%, desde el 1,9%. Cuanto más se prolongue el conflicto en Oriente Medio, mayor será la probabilidad de que las subidas de precios no se limiten al sector energético, sino que se extiendan a un abanico más amplio de bienes y servicios.

Los bancos centrales se enfrentan a un difícil equilibrio, al tener que decidir si el mayor riesgo proviene de la aceleración de la inflación o de la incipiente desaceleración del crecimiento. En EEUU, se espera que las autoridades monetarias prioricen en mayor medida el crecimiento, lo que respaldaría nuevos recortes de los tipos de interés. Por el contrario, el Banco Central Europeo previsiblemente optará por mantenerse a la espera por el momento.

Una conclusión se ha vuelto a confirmar: los conflictos geopolíticos representan un riesgo significativo para la economía global y los mercados de capitales. Si los precios de la energía continúan aumentando o se mantienen elevados durante un periodo prolongado, las perspectivas de crecimiento se deteriorarían de forma notable, siendo Europa y Asia algunas de las regiones más afectadas.

La guerra en Oriente Medio sigue afectando al mundo y a los mercados de renta variable. Incluso aunque acabe ya, las consecuencias probablemente serán significativas, ya que las cadenas de suministro no pueden restablecerse de la noche a la mañana.

Uno de los pocos ganadores en esta crisis es el sector energético, que fue el único que cerró en terreno positivo en marzo. Por el contrario, el sector tecnológico, especialmente las empresas centradas en la inteligencia artificial (IA), ha sufrido por la preocupación por las disrupciones provocadas por la IA y el doloroso aumento de las rentabilidades de los bonos, que afecta a las valoraciones del sector. Además, las interrupciones en las cadenas de suministro podrían seguir suponiendo un desafío para el sector tecnológico. “La IA sigue bajo presión para demostrar que las enormes inversiones realmente están dando sus frutos”, afirma el gestor de carteras Jarrid Klug. En esencia, hay dos formas de lograrlo: o bien aumentando significativamente los ingresos gracias a la IA, o reduciendo drásticamente los costes. En la mayoría de los casos, aún no está claro qué camino prevalecerá.

A pesar de la tensa situación geopolítica, Klug recomienda analizar con objetividad la próxima temporada de resultados empresariales. Las perspectivas podrían ser mejores de lo que sugiere el sentimiento actual: “Esperamos un sólido crecimiento de los beneficios en las empresas estadounidenses. Es probable que las ganancias del S&P 500 aumenten alrededor de un 10%”. Para el índice europeo Stoxx 600, anticipa un crecimiento de beneficios del 6%.
Sin embargo, la enorme incertidumbre derivada del conflicto con Irán sigue pesando sobre la evolución futura. Aun así, es probable que haya algunos beneficiarios: la escasez de chips de memoria debería respaldar los beneficios de las empresas de semiconductores, las compañías energéticas se verán favorecidas por los mayores precios de las materias primas y las empresas de transporte por el aumento de las tarifas de flete.

No obstante, se espera que el comercio global se vea considerablemente afectado por el conflicto. La región del Golfo ya no es solo exportadora de petróleo. Además del Gas Natural Licuado, fertilizantes y diversos precursores petroquímicos, también es un suministrador de helio (el Golfo representa el 30% del comercio mundial), un componente esencial, entre otros usos, para la producción de semiconductores.

“Un cierre prolongado del estrecho de Ormuz supondría el mayor riesgo para la evolución de los precios de las materias primas”, afirma el gestor Stephan Werner. El consumo de petróleo alcanzó un máximo histórico en 2025. El petróleo sigue desempeñando un papel crucial en la economía mundial. Según la Agencia Internacional de la Energía (AIE), el consumo mundial de petróleo alcanzó entre 104 y 105 millones de barriles al día en 2025 —siendo un barril equivalente a 159 litros—, el nivel más alto jamás registrado. Más allá del petróleo, Werner señala riesgos adicionales. La posible interrupción del suministro de fertilizantes nitrogenados, como el amoníaco o la urea, podría, advierte, provocar un aumento de los precios de los alimentos a medio plazo.

El sector de los viajes también podría verse afectado: el precio del combustible para aviones se ha más que duplicado desde principios de año y algunas aerolíneas ya han comenzado a reducir el número de vuelos.

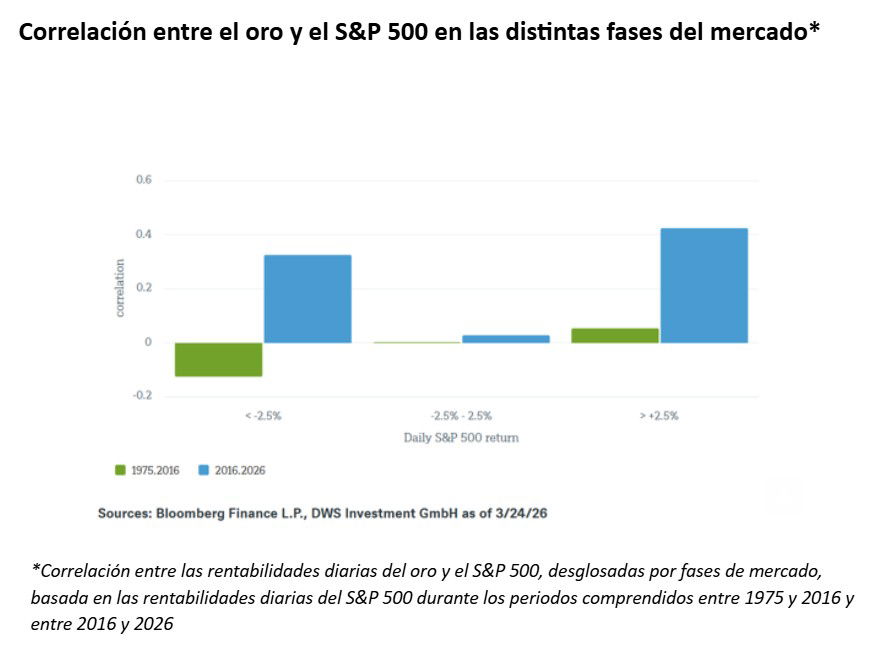
El oro no ha estado a la altura como valor refugio ante la crisis a corto plazo, y sus precios han caído temporalmente casi un 20% tras el estallido de la guerra. Werner identifica tres razones. En primer lugar, las expectativas de subida de los tipos de interés en un contexto de mayor inflación: dado que el oro no genera rendimiento, resulta menos atractivo en un entorno de tipos más altos. En segundo lugar, el aumento de las ventas por parte de los bancos centrales. En tercer lugar, la elevada liquidez del oro hace que los inversores se apresuren a recoger beneficios en momentos de mayor incertidumbre.

Sin embargo, a largo plazo, Werner se mantiene optimista respecto al oro: “Es probable que los niveles de deuda mundial sigan aumentando, mientras que la sostenibilidad de la deuda soberana se reducirá, sobre todo si suben los tipos de interés. El oro debería evolucionar de forma sólida como la moneda definitiva que no se puede imprimir”.

UBS: visión atractiva sobre la renta variable de EEUU

El panorama macroeconómico, más complejo, con incertidumbres geopolíticas en torno a Irán y precios de la energía más altos, coincide con la temporada de resultados de la banca estadounidense. Las expectativas iniciales apuntaban a un sólido primer trimestre, impulsado por una elevada actividad en trading, unas comisiones de banca de inversión resilientes y un entorno todavía favorable para los ingresos por intereses. En UBS "seguimos viendo motivos para mantener una calificación Atractiva sobre el sector financiero estadounidense": la actividad en los mercados de capitales debería respaldar los beneficios; los tipos de interés y la regulación siguen siendo favorables; los riesgos de crédito parecen manejables, aunque no inexistentes.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Si bien hemos adoptado una postura Neutral sobre el sector financiero global, creemos que el sector financiero estadounidense sigue ofreciendo una combinación atractiva de mejora en los márgenes de interés, aumento de la actividad en los mercados de capitales y vientos de cola derivados de la desregulación. Seguimos centrándonos en bancos de alta calidad, bolsas y empresas financieras diversificadas basadas en comisiones que pueden beneficiarse de unos fundamentales resilientes, niveles elevados de actividad y valoraciones atractivas”.

Y añade: “En un sentido más amplio, esperamos un crecimiento del 17% en los beneficios del S&P 500 en el primer trimestre, el ritmo más rápido en cinco años, y mantenemos una visión Atractiva sobre la renta variable estadounidense. Junto con el sector financiero estadounidense, seguimos favoreciendo el consumo discrecional, la salud, la industria y los servicios públicos en EEUU”.

“Los precios más bajos deberían frenar la actividad de perforación, mientras que la demanda debería beneficiarse desde el sector eléctrico, dado que el gas natural sigue siendo relativamente más barato que el carbón. Mientras tanto, las exportaciones de gas de EEUU continúan aumentando”, apunta Giovanni Staunovo, Estratega de UBS Global Wealth Management.

UBP: los mercados reaccionan con rapidez

En la Perspectiva Semanal de UBP: La fragilidad persiste en Oriente Medio, Michael Lok, CIO, y Nicolas Laroche, director global de asesoramiento y asignación de activos, avisan que "es probable que los mercados sigan reaccionando con rapidez ante cualquier nuevo acontecimiento”. Las estimaciones de crecimiento de la renta variable dependen de la duración de las interrupciones del suministro mundial de petróleo. El segmento más sensible a los diferenciales de crédito lideró el mejor comportamiento, en línea con una compresión generalizada de las primas de riesgo geopolítico. El margen para una debilidad significativa del dólar es limitado debido al aumento de los precios de la energía. 

Metagestión: oportunidades en infraestructuras y en el sector inmobiliario

En la gestora española independiente especializada en renta variable Metagestión opinan que la sobrerreacción del mercado por la guerra en Irán, que ha provocado fuertes caídas en Bolsa, también ha generado oportunidades de inversión en sectores que ahora son atractivos por valoración: las infraestructuras, el inmobiliario, y si el conflicto no se alarga, la banca española.

La incertidumbre no tiene por qué derivar en un deterioro estructural del ciclo económico global. Es probable que a medida que la incertidumbre geopolítica vaya descendiendo, las Bolsas podrían retomar la senda alcista. Porque están apoyadas en unos fundamentales que, en términos agregados, continúan siendo sólidos. Las recientes caídas han sido intensas y, en muchos casos, indiscriminadas, provocando un fuerte ajuste en valoraciones. 

Este ajuste en valoraciones abre oportunidades en segmentos donde el mercado ha sobrerreaccionado: en las compañías de infraestructuras y del sector inmobiliario, porque son activos que combinan visibilidad en flujos de caja con perfiles defensivos. Y también, en el caso de que la guerra en Irán tenga una duración acotada, en la banca española, cuyos niveles de valoración pueden resultar atractivos en relación con su capacidad de generación de resultados.

"El posicionamiento inversor más adecuado debería ser mantener la disciplina inversora con una visión a largo plazo, evitando la toma de decisiones en el corto plazo que no optimizan el binomio rentabilidad/riesgo. Para lo cual, es clave aplicar el enfoque inversor en los fundamentales, seleccionando compañías con balances sólidos, capacidad de generación de caja y ventajas competitivas sostenibles", opinan los expertos de Metagestión.

La firma mantiene un alto grado de liquidez en las carteras de sus fondos, entre  el 12% y el 22%. Porque la visibilidad actual en el mercado es limitada, y porque con esa liquidez pueden preservar capital sin renunciar a la flexibilidad necesaria para aprovechar oportunidades conforme se vaya clarificando el escenario.

31Mar

Es evidente que los incentivos para prolongar el conflicto son cada vez menores.

Miguel Ángel Valero

Un día más de guerra en Oriente Medio y de cierre del estrecho de Ormuz. El problema se agrava porque la Administración Trump lanza cada jornada un mensaje distinto. En esta ocasión, la nueva maniobra comunicativa del Gobierno estadounidense apunta a que Trump contempla poner fin al conflicto sin reabrir el estrecho. Según Karoline Leavitt, secretaria de Prensa, el estrecho de Ormuz no constituye una prioridad estratégica en esta guerra –a pesar de que es una de las principales vías de exportaciones y, por tanto, de financiación del régimen iraní–.ç

Todo esto ocurre en una nueva jornada de enfrentamientos, marcada por los bombardeos de la coalición integrada por Israel y EEUU sobre objetivos militares y arsenales. Irán, por su parte, dirige sus ataques hacia infraestructuras críticas de sus vecinos, como plantas desalinizadoras en Kuwait, afectando suministros esenciales para la supervivencia en la región. 

Mientras tanto, la escasez de petróleo se hace cada vez más evidente. Europa ha puesto en marcha medidas de apoyo ante el incremento de precios —con España a la cabeza, seguida ahora por Italia y Francia—, Corea del Sur ha iniciado campañas de concienciación en las que insta a la población a reducir la duración de sus duchas, y Tailandia ha activado ayudas directas a los sectores más perjudicados.

En este contexto, las declaraciones del presidente de la Fed, Jerome Powell, apaciguaron el mercado de bonos. Asegura que las expectativas de inflación permanecen contenidas en el corto plazo y que, por ahora, es prematuro plantear una reacción agresiva de la Reserva Federal, prefiriendo adoptar una postura de prudencia. También lanza un mensaje de calma sobre el crédito privado, afirmando que la Fed monitoriza su impacto en el sistema financiero y que todavía no existen indicios de ser un problema.

Es evidente que los incentivos para prolongar el conflicto son cada vez menores, y la evidencia más reciente apunta a que EEUU no desea sobrepasar el plazo de seis semanas que fijó al inicio de la operación. Sin embargo, encontrar una salida digna –necesaria para la política interna de Trump– se está volviendo complejo ante un régimen iraní que no se muestra intimidado, aunque sí visiblemente debilitado. El juego del gato y el ratón continúa, y el desenlace, cuando llegue, probablemente será abrupto.

Mientras, el G-7 trata de activar un frente común pero que, por el momento, dejó más palabras que nuevas medidas. En una reunión de urgencia celebrada por videoconferencia, el G7 ha dejado un comunicado conjunto en el que los representantes de los siete países más industrializados –EEUU, Canadá, Japón, Alemania, Francia, Italia y Reino Unido–, expresan su disposición de adoptar “todas las medidas necesarias que garanticen la estabilidad y seguridad de los mercados energéticos”, pero no han desvelado posibles actuaciones. Insistieron en la necesidad de garantizar mercados energéticos "estables y transparentes", así como "abstenerse de imponer restricciones injustificadas a la exportación de hidrocarburos y productos relacionados" y tratar de mantener un suministro suficiente de petróleo y gas. Hace un par de semanas los países más industrializados decidieron la liberación de parte de sus reservas estratégicas de petróleo, una medida que permitió ganar tiempo a la espera de soluciones al bloqueo del paso de las exportaciones de petróleo y gas por el estrecho de Ormuz.

Mediolanum: oportunidades selectivas en mercados emergentes

Patrick McKenna, director adjunto de gestión de carteras multi-management en Mediolanum International Funds (MIFL), afirma: "Con el ataque de Estados Unidos e Israel a Irán y la posterior escalada del conflicto, las acciones de los mercados emergentes se han visto presionadas. En marzo, los inversores retiraron más de 2.000 millones$ de los mercados emergentes y de los fondos asiáticos (excluido Japón). Al mismo tiempo, numerosos índices de mercados emergentes cayeron con fuerza, sin que hasta ahora se observen señales claras de haber tocado fondo. Sin embargo, el último shock no está afectando a los mercados emergentes de forma uniforme, ni está generando únicamente perdedores".

Los mercados asiáticos importadores de petróleo son especialmente vulnerables en este momento. Con el cierre del estrecho de Ormuz, el crudo Brent subió hasta alrededor de 116 dólares por barril a 30 de marzo y se encamina a registrar un aumento mensual de casi el 60%. La reacción del mercado fue, en consecuencia, muy severa: el índice bursátil surcoreano Kospi llegó a desplomarse casi un 20%, y el MSCI Indonesia ha perdido cerca de un 25% desde el 27 de febrero. India también se vio afectada. Tras recuperarse de un periodo prolongado de debilidad en febrero, el MSCI India perdió casi un 15% en un mes a medida que aumentaban las tensiones en Oriente Medio.

Países como Corea del Sur, Indonesia e India dependen en gran medida de las importaciones de petróleo procedentes de Oriente Medio. El aumento de los precios de la energía está lastrando el crecimiento, los saldos por cuenta corriente y las divisas de estos países, al tiempo que incrementa las presiones inflacionistas. Esto reduce el margen de los bancos centrales para recortar los tipos de interés. Este aspecto resulta especialmente problemático para aquellos mercados que contaban con bajadas de tipos para impulsar el crecimiento y las valoraciones. Si las tensiones geopolíticas persisten y los precios de la energía se mantienen elevados a largo plazo, no solo es probable que se frenen los ciclos de relajación monetaria, sino que también se revisen a la baja las expectativas de beneficios.

En América Latina, la situación es distinta: la región se beneficia de su posición relativamente neutral y de sus reservas de materias primas. Los mayores precios del petróleo, los metales y los productos agrícolas pueden respaldar los ingresos por exportaciones, las finanzas públicas y, en cierta medida, el impulso del crecimiento. Esto hace que muchos mercados latinoamericanos sean significativamente más resilientes en el entorno actual que gran parte de Asia.A ello se suma una política monetaria más favorable. Brasil, por ejemplo, ya se encontraba en un ciclo de relajación monetaria antes de la escalada en Oriente Medio. Esto hace que el país resulte especialmente atractivo para los inversores: la caída de los tipos de interés apoya la economía, los beneficios empresariales y las valoraciones, mientras que la estructura económica, intensiva en materias primas, proporciona al mismo tiempo un colchón frente al shock del precio del petróleo. A diferencia de muchos mercados emergentes importadores de petróleo, Brasil combina así vientos de cola monetarios con una posición económica externa relativamente sólida.

Aunque América Latina sigue siendo atractiva para los inversores por su posición de partida más robusta y sus perspectivas favorables, las caídas de precios en los mercados asiáticos en dificultades están abriendo al mismo tiempo oportunidades de entrada selectivas. Regiones como India ya han corregido significativamente: la ratio precio/beneficio del MSCI India se sitúa en 19,7 veces en términos de los últimos 12 meses, por debajo de sus medias de cinco y diez años. Al mismo tiempo, las perspectivas siguen siendo prometedoras: el crecimiento estructural, los beneficios empresariales y las perspectivas macroeconómicas continúan siendo relativamente sólidas. Si el shock geopolítico resulta ser temporal, son precisamente aquellos mercados que han sido más castigados recientemente los que podrían ofrecer una sorpresa positiva.

La creciente divergencia dentro del universo de mercados emergentes exige un análisis detallado de los riesgos y oportunidades en las distintas regiones. La dependencia de las importaciones de energía, la sensibilidad a la inflación, los ciclos políticos, el grado de madurez de las economías y la especialización sectorial determinan cada vez más cómo reaccionan los países a las subidas del precio del petróleo, a las fluctuaciones del dólar estadounidense u otros shocks externos. Quienes deseen aprovechar las oportunidades en los mercados emergentes deben, por tanto, adoptar un enfoque selectivo, activo y con una amplia diversificación.

Columbia Threadneedle: las materias primas se tensionarán en abril

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, señala que el petróleo cotiza algo más de 115$ por barril, lo que representa un incremento del 59% desde el inicio del conflicto. La curva de futuros del crudo Brent sitúa los precios en torno a los 100$ por barril hasta julio, descendiendo a aproximadamente 85 dólares en diciembre. Aun así, estos niveles siguen implicando una prima significativa frente a las previsiones previas al estallido de la guerra. Como referencia, se estimaba que el petróleo se situaría en torno a los 60$ por barril a finales de 2026, al margen de riesgos geopolíticos como los actuales.

De cara a los próximos meses, persisten claros riesgos al alza, especialmente en caso de un cierre prolongado del estrecho de Ormuz o de una mayor escalada del conflicto. Aunque las negociaciones de paz con mediadores están en curso, sigue vigente el ultimátum del 6 de abril fijado por el presidente Trump para que Irán acepte un acuerdo o se enfrente a ataques sobre su infraestructura energética, ante los que este país previsiblemente respondería.

En paralelo, durante el fin de semana, los hutíes en Yemen lanzaron su primer misil hacia Israel respaldados por Irán, marcando su entrada en el conflicto. Este episodio remite a los ataques de los hutíes en años recientes contra el tráfico marítimo en el mar Rojo, con el estrecho de Bab al-Mandeb como enclave estratégico de acceso, conectado a su vez con el canal de Suez, una arteria clave para el comercio con Europa. Además, esta vía podría servir como alternativa para la salida de petróleo desde el Golfo a través de un oleoducto hacia la costa occidental de Arabia Saudí. Cualquier interrupción en esta zona supondría otro gran obstáculo para las cadenas globales de suministro, incrementando las presiones al alza sobre los precios de las materias primas.

No obstante, también cabe la posibilidad de alcanzar algún tipo de acuerdo de paz, idealmente incluyendo el estrecho de Ormuz. Un acuerdo que no contemple este punto difícilmente sería aceptable para Trump. De incorporarse, permitiría una progresiva normalización del tráfico marítimo.

Pero el impacto del conflicto no se limita al petróleo. Se están observando tensiones en los precios del gas, el helio, así como del amoníaco y la urea, insumos clave para la producción de fertilizantes y, en consecuencia, para los precios de los alimentos. Este efecto se extiende al conjunto del mercado de materias primas y previsiblemente se intensificará en abril a medida que se reduzcan las reservas. Las existencias actuales ya están disminuyendo y también se están utilizando reservas de emergencia, lo que apunta a un escenario de precios más elevados y crecientes preocupaciones sobre el suministro a medida que avance abril.

Por su parte, el oro, que había mostrado un comportamiento muy sólido en lo que va de año, ha registrado una caída significativa del 14% desde el inicio de la guerra. Los riesgos inflacionarios están superando su función tradicional como activo refugio frente a shocks geopolíticos en el corto plazo.

La evolución de la situación a partir de aquí sigue siendo esencialmente binaria y dependerá en gran medida de factores políticos: de si Trump opta por una vía de escalada o de desescalada, y de la respuesta de Irán. El estrecho de Ormuz no está actualmente cerrado ni minado, lo que implica que, en caso de alcanzarse un acuerdo, podría reabrirse con relativa rapidez. Sin embargo, un escenario de escalada podría derivar en ataques a infraestructuras energéticas, ante los que Irán ya ha anticipado una respuesta. 

Trump  menciona la posibilidad de controlar el petróleo iraní. Este escenario parece lejano, los riesgos al alza siguen siendo significativos para todas las materias primas en caso de una nueva escalada del conflicto. También veremos preocupaciones desde el punto de vista del suministro, con impactos potencialmente desiguales por regiones, si la situación se prolonga hasta abril.

Las próximas dos semanas deberían ofrecer señales más claras sobre sobre el lugar al que nos dirigimos. Al inicio del conflicto, Trump planteó un horizonte de entre cuatro y seis semanas para las operaciones militares, un plazo que está próximo a cumplirse. No obstante, es previsible que los precios de la energía se mantengan elevados durante algún tiempo debido a la prima de riesgo incorporada. No puede descartarse cierta corrección a la baja en caso de avances sustanciales hacia un acuerdo de paz.

En definitiva, el contexto sigue marcado por una elevada incertidumbre. Los mercados financieros permanecen tensionados y, en el corto plazo, los precios de las materias primas actúan como un obstáculo significativo. Con todo, persisten motivos para el optimismo a más largo plazo si se logra algún tipo de resolución del conflicto.

Fidelity: fase de escalada más desordenada

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, cree que el carácter del conflicto en Irán ha vuelto a cambiar. Lo que empezaba a parecer una posible vía de salida (tras el giro de Trump del lunes 23 de marzo y la ampliación hasta el 5 de abril de la amenaza de destruir centrales eléctricas iraníes) está derivando ahora hacia una fase de escalada más desordenada -aunque cada vez más telegrafiada-. Las preguntas sobre cómo se resolverá este conflicto y a qué coste (a corto y a medio plazo) siguen siendo críticas.

Los esfuerzos de mediación -en particular los liderados por Pakistán y apoyados por actores regionales- parecen haberse quedado sin impulso. Al mismo tiempo, el conflicto se está ampliando. La actividad de misiles hutíes contra Israel refuerza el riesgo de desbordamientos regionales, incluso cuando puntos de estrangulamiento clave como Bab el‑Mandeb siguen operativos (por ahora). Las señales de EEUU siguen siendo inconsistentes. El mensaje oscila entre negociación y escalada, dejando una claridad limitada sobre la vía inmediata pretendida. Al mismo tiempo, el despliegue de marines en el teatro de operaciones introduce riesgos claros de escalada. El objetivo operativo sigue sin estar claro, pero el debate se ha centrado en dos posibilidades: una intervención vinculada a la extracción de activos de uranio enriquecido o una acción dirigida contra la isla de Kharg. De las dos, parece más probable un movimiento sobre instalaciones de uranio enriquecido. Atacar Kharg implicaría el riesgo de abrir un frente más directo y amplio, con implicaciones inmediatas para los flujos de energía. Aun así, cualquier forma de presencia de tropas estadounidenses sobre el terreno representaría una escalada material. Las variables críticas serían el alcance, la duración y la claridad del estado final buscado. 2. 

Cambio de escenario: hacia una escalada telegrafiada en lugar de una destrucción generalizada de la infraestructura energética en Irán y el Golfo. No se trata de una escalada totalmente descontrolada o caótica. Está señalizada y, en cierta medida, gestionada con riesgos asociados de posibles errores de cálculo. La ausencia de una destrucción generalizada de infraestructuras en la comunicación de ambas partes sugiere que sigue existiendo contención. Los riesgos de cola han aumentado, pero son distintos. Al mismo tiempo, escalada y resolución ya no son mutuamente excluyentes. "La vía más probable es aquella en la que una mayor escalada se utiliza para forzar un desenlace, aunque sea incompleto, desordenado o inestable", apunta. 

El estrecho de Ormuz sigue estando, en la práctica, en disputa. El tráfico continúa a paso de caracol, pero bajo condiciones restringidas e inciertas determinadas por Irán (por ejemplo, Pakistán negoció el paso de 20 petroleros por el Estrecho, que el presidente Trump calificó de “regalo”). Incluso en un escenario de resolución, es poco probable que Irán renuncie por completo a esta palanca, especialmente teniendo en cuenta lo degradada que está ahora su capacidad militar tras los bombardeos sostenidos de EEUU e Israel. Un resultado más plausible es que el Estrecho se reabra en los términos de Irán, potencialmente con formas de control o “precio” (tácito o explícito) sobre los flujos. Eso podría incluir peajes informales, disrupción selectiva o primas de riesgo persistentes. Los informes sugieren que los planificadores militares occidentales no ven ninguna solución militar (salvo un cambio de régimen en Irán) para lograr una apertura incondicional del Estrecho. Esto importa porque la mayoría de los flujos que atraviesan el Estrecho se destinan a Asia, siendo China el mayor consumidor final. Por tanto, la carga económica de la disrupción recae de forma desproporcionada sobre las economías asiáticas, más que sobre EEUU, algo que también se refleja en la valoración relativa de los mercados. El “día después” es poco probable que se parezca al statu quo anterior al conflicto. La arquitectura de seguridad de los flujos energéticos del Golfo ha cambiado, en cierta manera, de forma estructural. 

"Seguimos trabajando con una hipótesis del barril de Brent en torno a 85$ para el resto del año. Esto refleja una prima geopolítica persistente más allá de una resolución inmediata de la guerra. Una normalización rápida de los precios del petróleo hacia el rango de los 40–50$(de la que se habla en algunos ámbitos) requeriría una resolución limpia, un Irán integrado internacionalmente y el consiguiente colapso de las primas de riesgo. Dada la complejidad del entorno actual, ese resultado nos parece extremadamente optimista. Al mismo tiempo, aunque los mercados físicos de energía están sometidos a una tensión severa, todavía no estamos en un escenario de pérdida sostenida y a gran escala del suministro, ya que eso exigiría daños generalizados a la infraestructura energética y un cierre completo del Estrecho mediante minas (o medidas similares)", argumenta. 

La transmisión económica se está concentrando cada vez más en Asia, seguida de Europa. Las respuestas de política económica en la región han sido rápidas y pragmáticas. Los gobiernos han desplegado una combinación de topes de precios, subsidios, controles a la exportación y liberaciones de reservas estratégicas para limitar el traslado a los precios domésticos del combustible. En las economías más vulnerables están surgiendo medidas del lado de la demanda, incluidas el racionamiento energético y ajustes de comportamiento. Estas intervenciones están, por ahora, conteniendo el impacto inflacionario inmediato. Sin embargo, si los precios elevados de la energía persistiesen, la carga cambiaría. La capacidad fiscal no es ilimitada y los bancos centrales podrían verse obligados a volverse menos dovish con el tiempo. A más largo plazo, este episodio refuerza el argumento a favor de la diversificación. Es probable que las renovables, la nuclear y, en algunos casos, un regreso al carbón, ganen más peso en los debates y la planificación de políticas, a medida que los riesgos de los puntos de estrangulamiento pasan a ser centrales en las evaluaciones. 

Las Bolsas asiáticas siguen de capa caída, con el índice MSCI Asia Pacific cayendo con fuerza durante la semana pasada y manteniendo la presión a la baja al inicio de esta. La presión sobre las divisas es evidente, especialmente en economías sensibles al petróleo como la India y Tailandia. Las respuestas políticas se están intensificando. El banco central de la India ha pasado a limitar las posiciones abiertas en divisas en un esfuerzo por estabilizar la rupia. En Japón, las autoridades han escalado la intervención verbal a medida que la debilidad del yen eleva las preocupaciones de inflación, con su banco central adoptando un tono más vigilante. Los mercados de bonos han sido menos direccionales después de centrarse en la inflación la semana pasada y ahora empiezan a equilibrar las preocupaciones de crecimiento frente a los riesgos inflacionarios. 

Las opiniones de China se están haciendo más visibles. Su implicación en los esfuerzos de mediación de Pakistán introduce otra capa en las dinámicas de las grandes potencias en el conflicto. Dada la exposición de China a los flujos energéticos del Golfo, tiene un fuerte incentivo para apoyar la estabilización ya que, pese a contar con colchones energéticos significativos, está expuesta al riesgo de una recesión global. Cualquier evolución adicional aquí será importante de vigilar, dada la relación estratégica del país con Irán. 

"Estamos entrando en una fase de escalada bastante telegrafiada pero dramática, con una mayor probabilidad de una resolución desordenada. Los riesgos de cola han aumentado de una manera distinta a la del fin de semana anterior, pero también ha aumentado el incentivo para que todas las partes contengan el conflicto, dada la escala y amplitud de la disrupción. El desenlace probable no será un final limpio, sino una resolución negociada y desordenada que dejará tensiones subyacentes sin resolver e Irán con un poder de influencia continuado sobre el Estrecho. Es poco probable que los mercados energéticos vuelvan rápidamente a los precios anteriores al conflicto. Cierta prima geopolítica permanente ya está incorporada en los mercados energéticos, y la carga del ajuste está recayendo con más fuerza sobre la Asia dependiente de la energía del Golfo, seguida de Europa. EEUU permanece relativamente más aislado, pero unos mayores precios energéticos son un factor macro que afectará a su crecimiento, inflación y resultados de su política económica", concluye este experto.

Ebury: el euro, el gran perdedor de la guerra en Oriente Medio

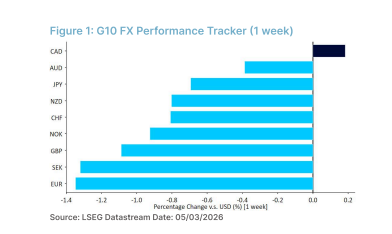
Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, sitúa al euro, el won surcoreano, la rupia india y el baht tailandés entre las monedas más perjudicadas por la prolongación de la guerra en Irán, en un contexto marcado por el encarecimiento de la energía y el aumento de la aversión al riesgo. El denominador común de estas monedas es su elevada dependencia de las importaciones de petróleo y gas, lo que las hace especialmente vulnerables a un shock energético derivado del cierre del Estrecho de Ormuz.

En el caso del euro, la exposición es particularmente significativa. La Eurozona afronta el conflicto con bajos niveles de reservas de gas y una fuerte dependencia de proveedores externos. Además, la acción militar estadounidense en Irán aumenta el riesgo de un conflicto más prolongado en Ucrania, pues los recursos militares de EEUU podrían desviarse de este conflicto hacia Oriente Medio. Por otro lado, la exposición de Europa a la inflación del petróleo importado significa que los mercados han aumentado agresivamente sus apuestas a favor de tipos más altos del BCE y, al menos hasta el momento, están más que presupuestados por completo dos recortes completos antes de que termine el año. 

Este patrón se replica en las divisas de Asia y, en particular, en el won surcoreano, la rupia india y el baht tailandés. Todas ellas destacan por su elevada exposición al crudo que transita por el Estrecho de Ormuz. El encarecimiento del petróleo actúa como un lastre para sus economías, deteriorando sus cuentas externas y aumentando las tensiones inflacionarias, lo que se traduce en una menor resiliencia de sus divisas. 

Ebury también incluye entre las perdedoras a algunas monedas de los países de África Oriental y Austral, cuyas economías que dependen de la región para alrededor del 75% de sus importaciones de combustible. En este grupo se encontrarían el rand sudafricano, el kwacha zambiano y el chelín ugandés. En América Latina, las monedas más vulnerables serían el peso chileno, dado que importa casi todo su consumo de petróleo y gas y, en menor medida, el sol peruano, que produce cantidades modestas de petróleo, es un exportador neto de gas natural y tiene cierta capacidad de refinado. 

Frente a este bloque de perdedores, Ebury identifica como principales beneficiarios al dólar estadounidense, el dólar canadiense, la corona noruega, el dólar australiano, el real brasileño o el peso colombiano. El dólar estadounidense lidera este grupo gracias a su papel como activo refugio en episodios de incertidumbre y al hecho de que Estados Unidos es exportador neto de energía, lo que le permite beneficiarse de un entorno de precios elevados. A su vez, divisas como el dólar canadiense, la corona noruega o el dólar australiano se ven respaldadas por su condición de grandes exportadores de petróleo y gas, lo que mejora sus términos de intercambio y refuerza sus cuentas externas. En América Latina, el real brasileño y el peso colombiano también encuentran apoyo en el aumento de los ingresos derivados de las exportaciones energéticas. Las divisas vinculadas al dólar, especialmente en Oriente Medio, han mostrado una notable resiliencia, al beneficiarse tanto de su anclaje al billete verde como del aumento de los precios del petróleo, que refuerza sus cuentas externas y reservas. 

En este grupo también se incluye el yuan chino, estrechamente gestionado frente al dólar y respaldado por amplias reservas energéticas y una menor exposición directa al conflicto. China, además, cuenta con proveedores diversificados y cierta protección en el tránsito por el Estrecho de Ormuz. 

Ebury señala a la libra esterlina como un caso intermedio dentro del bloque de divisas favorecidas. Sin llegar a considerarse un “ganador” pleno, la moneda británica ha mostrado un comportamiento relativo más sólido que sus homólogas europeas. Aunque el Reino Unido es importador neto de energía, su menor dependencia del suministro exterior —y, en particular, de Oriente Medio— limita su exposición al shock energético. A ello se suma una estructura económica más orientada a los servicios. 

En conjunto, el análisis de Ebury refleja una clara divergencia en el mercado de divisas: las monedas de economías importadoras de energía, como el euro o la rupia india, tienden a depreciarse, mientras que las de países exportadores o consideradas refugio, como el dólar estadounidense o la corona noruega, se ven reforzadas en un escenario de conflicto prolongado.

UBS: oportunidad constructiva de la corrección

Por su parte, el UBS CIO Daily destaca que una corrección abre la puerta en la renta variable suiza. El mercado bursátil suizo no ha quedado al margen de las ventas globales por aversión al riesgo vinculadas al conflicto en Oriente Medio, llegando a caer cerca de un 15% en su mínimo intramensual y entrando en territorio formal de corrección. Aunque el mercado ha rebotado modestamente desde entonces, subiendo cerca de un 5% desde su punto más bajo la semana pasada, sigue muy por debajo de los máximos alcanzados a principios de marzo. "Pero, a pesar de esta volatilidad, creemos que la reciente corrección ofrece una oportunidad constructiva para reposicionarse en la renta variable suiza: el liderazgo de valores defensivos es ahora más relevante; las valoraciones y el apoyo de los dividendos han mejorado; los vientos en contra sobre los beneficios podrían empezar a moderarse", explica la entidad.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Utilizamos este episodio de volatilidad para mejorar nuestra recomendación sobre la renta variable suiza a ‘Atractiva’, y sugerimos que los inversores consideren asignar parte de su capital de riesgo en renta variable al mercado tras la reciente corrección. Dentro del mercado, preferimos compañías de calidad y líderes en rentabilidad, junto con determinadas empresas de mediana capitalización y cíclicas, especialmente aquellas con un crecimiento de dividendos atractivo”.

“Nuestra opinión es que la caída del oro probablemente será relativamente breve. Aunque el momento exacto es difícil de precisar, sí esperamos que el oro se recupere y prevemos que el metal precioso alcance los 6.200$ por onza a finales de junio, para luego moderarse hasta 5.900 USD/onza a principios de 2027, desde los aproximadamente 4.500 actuales", añade.

Pictet: neutrales en acciones, bonos y liquidez

Luca Paolini, estratega jefe de Pictet AM, señala que la guerra contra Irán ha creado un estado de profunda incertidumbre para los inversores. Amenaza el suministro global de todo, de petróleo a alimentos y aumenta la posibilidad de estanflación mundial. En tiempos normales los mercados bajistas para las acciones tienden a favorecer a los bonos, pero esta vez ambas clases de activos están teniendo dificultades. Para complicar las cosas, las posibles consecuencias de la guerra no parecen reflejarse del todo en el índice de volatilidad VIX. La imprevisibilidad del presidente Trump hace imposible una visión racional de los mercados las próximas semanas. Cada tuit en Truth Social arrastra los mercados en diferente dirección, a menudo de forma violenta. El precedente es que tiende a cambiar de rumbo ante una una reacción negativa del mercado.

Como no creemos posible saber cómo o cuándo terminará el conflicto, tenemos una posición neutral en las tres principales clases de activos, en todas las regiones excepto en China, bonos y liquidez. Sobre ponderamos los sectores de salud y de servicios públicos e infra ponderamos consumo discrecional.

La incertidumbre geopolítica ha comenzado a tener impacto negativo. Las encuestas empresariales han empezado a mostrar expectativas de precios más altos del petróleo y los datos sugieren que el mercado es demasiado optimista respecto a la economía estadounidense y pesimista respecto a la mayor parte del resto del mundo. Pero EEUU no es inmune. Que cubra su demanda no significa que los precios de la gasolina y otros combustibles no estén subiendo allí. Su economía ya se había desacelerado cuando cayeron las primeras bombas, siendo su tasa de ahorro muy baja. Esperamos que su inflación se sitúe en 3,3% este año con crecimiento por debajo de 2%.

Es probable que Europa demuestre ser más resiliente. La Eurozona depende de las importaciones de petróleo, pero es menos intensiva en petróleo que EEUUU, con una proporción sustancial de necesidades energéticas cubiertas con renovables. Los mercados emergentes también son ahora más estables que en el máximo del petróleo en 2022. Nuestra previsión de mayor crecimiento respecto a economías desarrollados no ha cambiado de forma significativa y esperamos que su inflación se mantenga en los objetivos. Además, China, donde más de una cuarta parte de sus necesidades petrolíferas pasan por el Estrecho de Ormuz, cuenta con importantes reservas de petróleo y otras materias primas vitales, además de haber asegurado el acceso alternativo de países como Rusia. Su rápida adopción de energías renovables y vehículos eléctricos los últimos años debe ayudar a amortiguar el golpe.

El ciclo multianual de flexibilización global de los banco centrales está llegando a su fin. Incluso antes de la crisis nuestra opinión era que la Reserva Federal no tenía necesidad de relajar, pues la creación de crédito en el sector privado sigue sólida, sin impacto negativo hasta ahora en su sector financiero. Pero existe el riesgo de que el BCE se convierta en el primero entre los grandes bancos centrales en endurecer su política monetaria, especialmente si los Gobiernos deciden subvencionar el combustible, como en 2022. Por su parte Pekín mantiene condiciones monetarias moderadamente laxas y una política fiscal activa para sacar a la economía de su estancamiento deflacionario.

El caso es que los temores inflacionistas han impulsado al alza las rentabilidades a vencimiento de los bonos y la venta masiva de acciones hace que ahora sean solo ligeramente caras, mientras que las materias primas siguen muy caras. Las acciones están respaldadas por factores estacionales y posición bajista de los inversores y en las estadounidenses no hay señales de que el mercado vaya a capitular, con los minoristas comprando en las caídas.

El aumento de exportaciones vinculadas a tecnológica relacionada con IA y actividad industrial y manufacturera, deben seguir apoyando las acciones chinas, que sobre ponderamos. Pero un aumento del 50 % en los precios del petróleo cuatro meses puede suponer un golpe económico especialmente perjudicial para las naciones importadores netas, como Tailandia, Corea, India y Sudáfrica, afectando el PIB y saldos externos, con la apreciación del dólar endureciendo las condiciones financieras en estos mercados, inflación importada y fomento de salidas de capital.

En conjunto hemos adoptado a una inversión más defensiva, incluyendo compañías eléctricas, que se benefician de demanda estable, impulso con la electrificación y políticas orientadas a la independencia energética. Sobre ponderamos el sector de salud, defensivo, atractivo por valoración, que se debe se beneficiar de la innovación por IA. Sobre ponderamos tecnología. La reciente corrección ha hecho que las valoraciones bajen y la inversión relacionada con IA en centros de datos e infraestructuras digitales -600.000 millones$ este año- debe seguir apoyando la demanda de empresas de hardware y semiconductores. Pero infra ponderamos consumo discrecional, pues la inflación debe pesar en el gasto.

La amenaza de estanflación es negativa para la renta fija. Los mercados de bonos han pasado descontar recortes de tipos de interés a subidas de estos. Si el precio del petróleo se estabiliza en los niveles actuales añadirá 0,5 % a la inflación y reducirá el crecimiento global en 0,5%. Pero precio del crudo y expectativas de inflación y crecimiento pueden moverse considerablemente por encima o debajo, según lo rápido que termine el conflicto. En deuda del Tesoro de EEUU estamos neutrales. Su rentabilidad a vencimiento ya ha aumentado y la Reserva Federal va a prestar tanta atención a la inflación como al mercado laboral, lo que limita el margen de liquidación de bonos estadounidenses. También hemos reducido asignación a deuda soberana y empresarial de mercados emergentes a neutral. Hemos reducido oro a neutral. Ha llegado a caer caído 15% desde el inicio del conflicto, pues los bancos centrales que han acumulado grandes beneficios con sus reservas han vendido parte para financiar gastos adicionales en energía y defensa. Pero hemos aumentado exposición a yen y franco suizo, que pueden apreciarse si el conflicto continúa.

DWS: 'esperar y ver' es la mejor opción

Ulrike Kastens, Economista Senior de DWS, destaca que el coste de la vida en la Eurozona aumentó significativamente en marzo, alcanzando el 2,5%, impulsado principalmente por un incremento interanual del 4,9% en los precios de la energía. En particular, los precios del diésel y la gasolina aumentaron a tasas de dos dígitos en muchos países. Sin embargo, otros componentes contribuyeron a moderar la inflación general. La inflación de los alimentos siguió desacelerándose, con precios que subieron un 2,4% en marzo, mientras que la inflación subyacente cayó del 2,4% en febrero al 2,3% en marzo.

Algunos países ya han introducido medidas fiscales para reducir los precios de la energía. Como resultado, los precios del diésel y la gasolina han bajado en España e Italia, lo que debería ayudar a aliviar las presiones inflacionarias en abril. Sin embargo, los precios del gas tienden a reaccionar con retraso, ya que los hogares en la mayoría de los países están sujetos a contratos a largo plazo.

Además, la temporada de viajes está a punto de comenzar. Es probable que algunos destinos sean evitados, lo que podría provocar un aumento de los precios de los billetes de avión y de los paquetes vacacionales en toda la eurozona. En un contexto de aumento de costes, las empresas también podrían trasladar subidas de precios más rápidas. Cuanto más tiempo continúe la guerra en Oriente Medio y cuanto más tiempo el estrecho de Ormuz permanezca efectivamente cerrado, mayor será el riesgo de repercusiones secundarias.

En la conferencia del BCE de la semana pasada, la presidenta Lagarde volvió a aclarar la función de reacción del banco central. No es el shock de los precios de la energía en sí lo que resulta decisivo, sino los posibles efectos de segunda ronda sobre la inflación que puedan derivarse de él. En este contexto, no esperamos que el BCE adopte decisiones monetarias precipitadas. Seguimos creyendo que adoptar un enfoque de “esperar y ver” es la mejor opción por ahora.

Swisscanto: un escenario de estanflación es injustificado

En marzo, el suministro de energía ha desplazado a la inteligencia artificial en los titulares. Los mercados financieros están descontando una estanflación ante un aumento del 50% en el precio del petróleo, una narrativa injustificada similar a la de 2022. Lo más probable, por razones tácticas electorales, es que se produzca una rápida desescalada en Oriente Medio o, por el contrario, una escalada militar que ponga fin al bloqueo de los suministros de petróleo. 

"Lo que inicialmente, como la mayoría de los observadores, habíamos considerado como una breve intervención militar de Estados Unidos en una región delicada para la economía mundial, ha escalado a una escasez de suministro de petróleo y gas natural hacia Asia y Europa", señala un análisis de Swisscanto. Ante un aumento del 50% en el precio del petróleo, los mercados financieros han descontado un escenario de estanflación: la mayor inflación obligaría a los bancos centrales a subir los tipos de interés, frenando así la economía hasta la estancación. Esta narrativa recuerda a 2022. En ese entonces, los salarios aumentaron tras la pandemia de Covid-19 debido a la escasez de mano de obra, y los precios de bienes y servicios también subieron como resultado de los problemas en las cadenas de suministro. Aplicado a la situación actual, un escenario de estanflación nos parece injustificado, ya que el aumento de los precios se debe principalmente al alza de los costes energéticos. Por lo tanto, esperamos que los mercados financieros vuelvan pronto a centrarse en la inteligencia artificial y el crédito privado. Identificamos las mayores distorsiones del mercado en los bonos. 

La pérdida de poder adquisitivo de los consumidores estadounidenses debido al aumento de los precios de la gasolina afecta negativamente a los republicanos en las próximas elecciones intermedias de noviembre. Nuestro escenario principal asume una pronta desescalada en Oriente Medio. Las expectativas sobre la evolución de los tipos de interés han dado un giro: en febrero aún se esperaban bajadas de tipos, por ejemplo, por parte de la Reserva Federal, pero ahora el mercado está descontando aumentos de tipos. Consideramos que esto es exagerado. Aprovechamos esta situación y aumentamos la duración en bonos gubernamentales globales, que deberían beneficiarse de una disminución de los temores inflacionarios y de un relajamiento de los tipos de interés (ver gráfico). Solo la caída de los rendimientos en EEUU al nivel de principios de marzo generaría ganancias del 5% en un bono a 20 años. Por otro lado, cerramos la posición en bonos gubernamentales en AUD, que se beneficiaron de un aumento del 10% en la moneda de materias primas. Excepto en fases inflacionarias, seguimos considerando que la duración de los bonos gubernamentales tiene un importante efecto diversificador en una cartera mixta.

El mercado global de renta variable ha perdido alrededor del 8% en USD desde su máximo a finales de febrero. La euforia parcialmente notable de finales de febrero ha disminuido, lo que, junto con el continuo crecimiento de las ganancias corporativas, respalda nuestra sobre ponderación en renta variable. A nivel regional, se imponen ajustes específicos: EEUU ha perdido significativamente menos en la crisis de Irán, pero enfrenta vientos en contra por su mercado laboral (en parte debido a la IA) y el debilitado sector de crédito privado. Los mercados emergentes se han visto menos favorecidos que en trimestres anteriores, ya que los inversores están valorando expectativas demasiado ambiciosas en las grandes empresas de IA. Por el contrario, el mercado de renta variable suizo se presenta de manera diferente, con perspectivas demasiado pesimistas ya descontadas. No realizamos cambios en las inversiones alternativas y seguimos sobre ponderados en oro tras la corrección de precios. Cabe destacar que las inversiones alternativas, como los bonos vinculados a seguros, contribuyeron con éxito a la diversificación durante un mes de marzo turbulento. 
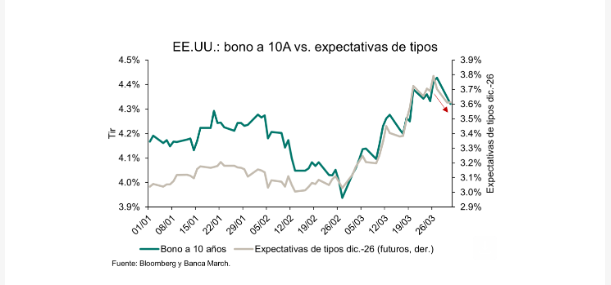
28Mar

Para DWS, sigue siendo un valioso elemento de diversificación, pero sus características de refugio seguro varían en función del periodo y del acontecimiento, por lo que requieren una reevaluación continua y actualizada, en lugar de una confianza ciega.

Miguel Ángel Valero

Las turbulencias en los mercados provocadas por la guerra en Oriente Medio han vuelto a poner en tela de juicio el papel del oro como refugio seguro a corto plazo. A pesar del recrudecimiento de las tensiones geopolíticas, que han provocado fuertes caídas en los mercados de renta variable y de renta fija, el precio del oro se ha visto sometido recientemente a una presión notable. Aunque ya había subido alrededor de un 25% en los dos primeros meses del año —lo que hace que los precios sigan al alza en lo que va de año—, desde el estallido de la guerra, el oro ha sufrido tanto como otras clases de activos, lo que contradice su imagen tradicional como cobertura frente a las crisis.

¿Excepción o tendencia? Para responder a esta pregunta, conviene analizar cómo se han comportado el oro y la renta variable en las distintas fases del mercado. La correlación permite medir si dos clases de activos tienden a moverse en la misma dirección o en direcciones opuestas: un valor de +1 significa que ambos activos se mueven en la misma dirección. Un valor de 0 indica que no existe una relación apreciable, mientras que un valor de -1 significa que los dos activos se mueven exactamente en direcciones opuestas. Para que un activo se considere un “refugio seguro”, sería especialmente deseable una correlación baja o negativa durante los periodos de fuertes caídas en los mercados de renta variable.

El gráfico elaborado por DWS muestra la correlación entre las rentabilidades diarias del oro y el S&P 500 en diferentes fases del mercado, clasificadas tanto por la magnitud de la rentabilidad diaria del S&P 500 como por dos periodos de tiempo distintos. Observamos que, en el periodo comprendido entre 1975 y 2016, el oro mostró en general solo una correlación débil con los movimientos del mercado de valores. El oro tendía a revalorizarse cuando las acciones sufrían fuertes caídas (una pérdida diaria superior al 2,5%), con una correlación negativa observada de 0,13. Sin embargo, desde 2016 ha surgido un patrón diferente: una correlación positiva en los días con caídas significativas en los mercados de valores. 

Precisamente en las fases en las que cabría esperar que un activo refugio proporcionara estabilidad, el oro ha tendido a moverse en la misma dirección que las acciones. Este movimiento paralelo también fue evidente en días de mercado muy positivos, lo que permitió a los inversores “diversificados” beneficiarse por partida doble.

¿Cómo se explica este fenómeno? ¿Por qué los inversores en renta variable no parecen refugiarse en el oro, supuestamente seguro, cuando el mercado bursátil registra pérdidas significativas? En primer lugar, el oro es un segmento de mercado más reducido y menos líquido en comparación con el mercado de acciones o de bonos. Además, cada vez está más condicionado por la demanda pasiva (a través de ETF o estrategias basadas en reglas). 

Con la retirada generalizada de la negociación por cuenta propia por parte de bancos y corredores, el mercado ha perdido un importante amortiguador. En el pasado, estas instituciones negociaban activamente con su propio capital y contribuían a suavizar las fluctuaciones del mercado; muchas de ellas se han retirado desde entonces. Al mismo tiempo, ha aumentado la proporción de inversores pasivos, actores que tienden a amplificar los movimientos del mercado en lugar de amortiguarlos. A esto se suman los inversores que operan con presupuestos de riesgo fijos o posiciones apalancadas y que necesitan liquidez rápidamente cuando se producen ajustes de márgenes. 

Cuando una clase de activos sufre una caída excepcionalmente pronunciada, los inversores deben obtener liquidez allí donde puedan liquidar posiciones rápidamente y/o donde tengan ganancias acumuladas, como ha sido el caso recientemente con el oro.

En este análisis, los expertos de DWS se refieren explícitamente a las fluctuaciones diarias. La correlación del oro con otras clases de activos en horizontes temporales más largos —y qué factores influyen tanto en el nivel como en la dirección de dicha correlación— es un tema totalmente distinto. A corto plazo, el oro ha seguido ofreciendo en ocasiones ventajas de diversificación, por ejemplo, en torno al “Día de la Liberación” en abril de 2025 o durante la guerra provocada por la invasión rusa de Ucrania en 2022 y la pandemia de COVID-19. 

Sin embargo, más recientemente, las salidas de segmentos de inversión más tácticos, como los inversores minoristas o determinados gestores de activos, han lastrado el mercado del oro. Para los analistas de DWS, el oro sigue siendo un valioso elemento de diversificación, pero sus características de refugio seguro varían en función del periodo y del acontecimiento, por lo que requieren una reevaluación continua y actualizada, en lugar de una confianza ciega.

21Mar

Cuando los precios suben, los hogares se adaptan rápidamente. Sus expectativas, sin embargo, no.

Miguel Ángel Valero

La guerra en Irán ha reavivado un viejo temor: que la inestabilidad en el Golfo Pérsico —y especialmente en el estrecho de Ormuz—pueda volver a impulsar al alza los costes energéticos y, con ellos, el coste de la vida. Los mercados tienden a centrarse en escenarios extremos. Sin embargo, al menos igual de importante es comprender cómo este tipo de perturbaciones influye en las expectativas. La guerra provocada por la invasión rusa de Ucrania ofrece un punto de referencia útil.

Un gráfico elaborado por DWS utiliza datos de encuestas recopilados mensualmente para el Banco Central Europeo con el fin de seguir las expectativas de inflación de los hogares para los siguientes 12 meses en Francia, Alemania, Italia y España. El panorama es llamativo. A raíz de la invasión de Ucrania por parte de Rusia, los precios de los alimentos y la energía se dispararon. Posteriormente, las expectativas de inflación aumentaron con fuerza en los cuatro países en 2022, con Italia registrando el repunte más acusado. A partir de ahí, solo retrocedieron lentamente. La crisis pasó. La huella permaneció.

El mecanismo es sencillo. Los consumidores perciben con rapidez los precios del combustible, la calefacción y la cesta de la compra. Pero no los olvidan con la misma rapidez. En otras palabras, las expectativas de inflación se comportan menos como un interruptor y más como una contusión: el dolor es inmediato, pero la recuperación es lenta. Los datos de EEUU sugieren que el efecto negativo de la inflación sobre la confianza de los consumidores se desvanece solo de forma gradual, no de golpe.

Esto es relevante ahora porque las posibles disrupciones en las rutas marítimas del Golfo no son solo una cuestión de petróleo. Las perturbaciones en esa zona también elevan los costes del transporte y los fertilizantes, lo que puede repercutir en los precios de los alimentos y en el coste de la vida en general. Además, existe un matiz regional: en Europa y Asia, la vulnerabilidad pasa hoy tanto por los precios del gas y la electricidad como por el propio crudo. 

“Lo importante no es solo si los precios de la energía vuelven a subir, sino cuánto tiempo permanece ese aumento en la mente de los consumidores. Esto complica aún más la tarea de los bancos centrales” argumenta Ulrike Kastens, economista senior de DWS. 

Los mercados pueden pasar página con rapidez. Los hogares, por lo general, no. Esto deja a los bancos centrales en una posición incómoda: atentos a los efectos de segunda ronda, pero cautelosos ante una reacción exagerada a perturbaciones que no pueden controlar.

19Mar

En el peor escenario el IPC se disparará un 4,4% en 2026, con un avance del PIB de únicamente cuatro décimas, el petróleo a 145$, un megavatio hora de gas a 106€, un 60% del tránsito de energía bloqueado, daños significativos a infraestructuras energéticas, y un restablecimiento de la normalidad ya en 2027.

Miguel Ángel Valero

El Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido mantener sin variación los tres tipos de interés oficiales (2% el aplicable a la facilidad de depósito, 2,15% a las operaciones principales de financiación y 2,4%a la facilidad marginal de crédito) y tiene la "determinación" de asegurar que la inflación se estabilice en el objetivo del 2% a medio plazo. "La guerra en Oriente Medio ha creado riesgos al alza para la inflación y a la baja para el crecimiento económico, que hacen que las perspectivas sean mucho más inciertas. La guerra tendrá un impacto importante en la inflación a corto plazo debido al encarecimiento de los precios de la energía. Sus implicaciones a medio plazo dependerán tanto de la intensidad y la duración del conflicto, como del modo en que los precios de la energía afecten a los precios de consumo y a la economía", argumenta. 

Estima que la inflación general se situará, en promedio, en el 2,6% en 2026, el 2% en 2027 y el 2,1 % en 2028. La inflación se ha revisado al alza en comparación con las proyecciones de diciembre, especialmente para 2026, debido a la subida de los precios de la energía como consecuencia de la guerra. La inflación subyacente, excluidos la energía y los alimentos, se situará, en promedio, en el en el 2,3% en 2026, el 2,2% en 2027 y el 2,1% en 2028. Esta senda también es más elevada que la de las proyecciones de diciembre y refleja principalmente la transmisión de la subida de los precios energéticos a la inflación.

El crecimiento económico se situará, en promedio, en el 0,9% en 2026, el 1,3% en 2027 y el 1,4 % en 2028, lo que implica una revisión a la baja, sobre todo para 2026, debido a los efectos de la guerra en los mercados de materias primas, en las rentas reales y en la confianza en todo el mundo. Al mismo tiempo, el bajo nivel de desempleo, la solidez de los balances del sector privado y el gasto público en defensa e infraestructuras deberían seguir respaldando el crecimiento.

Diferentes escenarios sobre la guerra de Oriente Medio

El BCE reconoce que una alteración prolongada del suministro de petróleo y gas elevaría la inflación por encima, y reduciría el crecimiento por debajo, de las proyecciones del escenario de referencia. Las implicaciones para la inflación a medio plazo dependen esencialmente de la magnitud de los efectos indirectos y de segunda ronda de una perturbación energética más intensa y más persistente.

En el escenario adverso, eleva al 3,5% la inflación para 2026, y deja en solo seis décimas el crecimiento. Esta hipótesis asume un barril de petróleo en 119$ (prácticamente el nivel actual) y un megavatio hora de gas a 87€ (ahora está en 60), una interrupción del 40% de los flujos de petróleo y gas natural que transitan por el estrecho de Ormuz en el segundo trimestre, pero una normalización a partir del tercero.

En el escenario severo, el peor, el IPC se disparará un 4,4% en 2026, con un avance del PIB de únicamente cuatro décimas, con el petróleo a 145$, un megavatio hora de gas a 106€, un 60% del tránsito de energía bloqueado, daños significativos a infraestructuras energéticas, y un restablecimiento de la normalidad ya en 2027.

Además, el BCE constata que las carteras del APP y del PEPP está disminuyendo a un ritmo mesurado y predecible, dado que el Eurosistema ha dejado de reinvertir el principal de los valores que van venciendo. El Consejo de Gobierno está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2 % a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios.

Creand: mensaje muy diferente de Lagarde

Miguel Ángel Rico, director de inversiones de Creand Asset Management, destaca que el BCE ha mantenido los tipos en el 2% pero que "el mensaje ha sido muy diferente de las últimas reuniones". Lagarde ha reconocido que el conflicto en Irán tiene un impacto muy significativo sobre la inflación en el corto plazo, al incrementarse los precios de la energía. El mercado, rabiosamente, ha hecho que el Bund alemán tocase el nivel del 3%, un nivel psicológico para la estabilidad del mercado.

Además, la presidenta del BCE ha admitido que al igual que el riesgo es una inflación al alza, hay mucho riesgo de que el crecimiento económico sea hacia la baja. De hecho, han revisado a la baja el crecimiento económico para la Eurozona para este 2026, dejándolo por debajo del 1%. Algo que contrasta con sus estimaciones del pasado diciembre, donde el crecimiento estimado era superior al 1%. Y han revisado al alza la inflación para este año, creen que será del 2,6%, muy diferente a las estimaciones anteriores donde estaban por debajo del 2%.

Aunque Lagarde ha dicho que la situación actual no tiene nada que ver con la del año 2022, porque por entonces la inflación ya estaba excediendo el objetivo del 2%, de repente, el consenso estima que el BCE llegará incluso a subir los tipos de interés este año más de dos veces, algo difícil de creer hace apenas tres semanas. Esto sucede porque Lagarde ha querido curarse en salud y ha explicado que están preparados para actuar contra la inflación al alza.

Goldman Sachs: el próximo movimiento es una subida de tipos

Simon Dangoor, subdirector de inversiones de Renta Fija y responsable de estrategias macro de Renta Fija en Goldman Sachs Asset Management, recalca:"El próximo movimiento del BCE será probablemente una subida de tipos, dado el impacto del precio de la energía, aunque un endurecimiento a corto plazo parece poco probable a menos que este se prolongue en el tiempo. El Consejo de Gobierno es claramente consciente de los riesgos de que la inflación supere las previsiones, pero lo más probable es que prefiera evaluar los posibles efectos de segunda ronda antes de tomar ninguna decisión. Una subida podría producirse, por tanto, en la segunda mitad de 2026; no obstante, el BCE está dispuesto a actuar antes si la situación lo requiere".

Swisscanto: expectativas excesivas de subidas de 50 pb 

Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos Swisscanto, cree que el BCE no se deja tentar por el repunte de los precios de la energía observado en marzo para subir los tipos de interés. El tipo de interés oficial se mantiene en el 2%. De este modo, se alinea con otros bancos centrales: "Consideramos excesivas las anteriores expectativas de subidas de tipos de alrededor de 50 pb por parte del BCE en 2026".

Estas expectativas establecen un paralelismo entre el shock actual y el de 2022; sin embargo, en aquel momento la política fiscal y monetaria era excepcionalmente expansiva en respuesta a la pandemia, y existían importantes cuellos de botella en las cadenas de suministro. Actualmente, la política monetaria en Europa es neutral y compatible con una inflación del 2%, junto con una ligera aceleración de la actividad económica. 

"No esperamos ningún cambio de rumbo a lo largo del año. Con el EUR/USD en niveles actuales de 1,15, el tipo de cambio no se aleja de su media de los últimos 10 años y, por tanto, no constituye un factor relevante para el BCE", añade.

"Desde la perspectiva de una cartera equilibrada, el diferencial de rentabilidad de 100 pb entre el tramo largo (3%) y el tramo corto (2%) de la curva de tipos resulta atractivo, ya que ni siquiera durante el repunte de la inflación por encima del 10 % a finales de 2022 se superó este umbral", zanja.

DWS: el BCE se apunta a "esperar y ver"

Ulrike Kastens, Economista Senior de DWS, apunta que no existe en el BCE un  compromiso previo con una trayectoria específica de tipos, y que ya ha incorporado los efectos iniciales del aumento de los precios de la energía en sus proyecciones de crecimiento e inflación. Como resultado, las perspectivas de inflación a corto y medio plazo han empeorado significativamente y las previsiones de inflación subyacente también han sido revisadas al alza. 

Se espera que el impacto económico negativo sobre el crecimiento del PIB se concentre principalmente en 2026. En este contexto, la evaluación de riesgos del BCE ha cambiado: los riesgos de una inflación más alta superan actualmente, con un margen considerable, los riesgos a la baja para la economía. Dado el alto nivel de incertidumbre en torno al impacto de la guerra, la dependencia de los datos sigue siendo clave. En este sentido, la presidenta del BCE, Lagarde, destacó varios indicadores —como los precios de las materias primas, las expectativas de precios de las empresas y la evolución de los salarios— que se están vigilando de cerca.

Los mercados ya están descontando subidas de tipos del BCE en los próximos meses. Que el BCE pueda ignorar el “shock de precios energéticos” o tenga que reaccionar ante el aumento de las expectativas de inflación dependerá de la magnitud y la persistencia de dicho shock, así como del riesgo de efectos de segunda ronda. Por ahora, es probable que la mejor opción siga siendo una estrategia de esperar y ver.
  

18Mar

Ibercaja Gestión, Banca March, Mediolanum y DWS ven excesivo un escenario de dos incrementos de los tipos por parte del Banco Central Europeo, pero avisan que todo dependerá de cuánto dure la guerra en Oriente Medio.

Miguel Ángel Valero

"Hacía mucho tiempo que no nos enfrentábamos a una reunión del BCE con tantas incertidumbres sobre la mesa. En el último mes hemos asistido a un cambio radical en el contexto internacional, que va a tener un efecto relevante sobre la evolución de los precios de las materias primas y, por tanto, sobre la economía europea, tanto en materia de crecimiento como de inflación", resalta Cristina Gavín, jefa de Renta Fija en Ibercaja Gestión.

De esta manera, si hace apenas un mes el mercado daba por hecho que este año el tipo de intervención permanecería inalterado, la situación ha cambiado de forma radical. Las expectativas de inflación se ven hoy condicionadas por el impacto del conflicto bélico sobre los precios y llevan a los inversores a descontar que el BCE va a realizar una subida en el tipo de intervención de 25 puntos básicos (pb) antes de finales de verano. E incluso podríamos ver una segunda subida antes de fin de año. "A nosotros este escenario de dos subidas nos parece excesivo y nos quedaríamos tan solo en una", precisa.

Aunque en esta reunión no vamos a ver cambios en el tipo de intervención, serán especialmente interesantes las declaraciones de la presidenta Lagarde. Aunque hasta ahora su mensaje ha sido de cautela y no parece probable que vaya a hacer predicciones en el contexto de incertidumbre actual, será interesante analizar su discurso y tratar de intuir el grado de consenso que subyace en el seno del BCE.

Banca March: la subida prematura de tipos es una herramienta menos efectiva

"El BCE mantendrá tipos en el 2% y, aunque el mercado incluso ha comenzado a poner en precio una posible subida de tipos ya para julio, este escenario nos parece prematuro y exagerado dado que históricamente ante un shock de inflación por el lado de la oferta, la subida prematura de los tipos oficiales es una herramienta menos efectiva", señalan los analistas de Banca March.

Además, una decisión así podría suponer repetir situaciones que en el pasado castigaron la economía de la zona euro (el principal ejemplo fueron las subidas de tipos realizadas en 2008 y 2011, en ambas ocasiones motivadas por aumentos de los costes energéticos y que terminaron realizándose antes de llegada de la crisis financiera del 2009 y de la crisis de deuda pública). 

"En esta ocasión, esperamos un tono cauto del BCE en su mensaje que trate de contener tensiones y, además, será también relevante la publicación de sus nuevas previsiones económicas en las que podrán incluir escenarios dependiendo de los precios de la energía", añade.

Mediolanum: el BCE evitará repetir el error de 2022

Niall Scanlon, gestor de Carteras de Renta Fija en MIFL (Mediolanum International Funds), espera que el BCE mantenga los tipos de interés sin cambios en su reunión de marzo, en línea con las expectativas del mercado. Sin embargo, lo que parecía ser otra reunión relativamente “en un buen lugar” ha cobrado mayor relevancia tras los acontecimientos en Oriente Medio. Para los inversores en bonos de la zona euro, el foco principal estará en cómo el BCE equilibra los riesgos al alza de la inflación frente a los crecientes riesgos a la baja para el crecimiento.

La perspectiva de política del BCE en 2026 es considerablemente menos clara que en la reunión anterior. Los precios más altos del petróleo y el gas representan un riesgo al alza para la inflación en un momento en que el impulso del crecimiento ya es frágil. Como resultado, "esperamos que el BCE adopte un tono más firme en esta reunión, especialmente en lo que respecta a su vigilancia sobre las expectativas de inflación. Los comentarios recientes de los responsables del BCE sugieren que no dudarían en endurecer la política si las presiones de precios impulsadas por la energía comienzan a filtrarse de manera más persistente en las expectativas de inflación".

Esta reunión debería ofrecer una visión importante sobre la función de reacción del BCE y qué se requeriría para que se produzca un cambio en los tipos de interés este año. Se publicarán proyecciones macroeconómicas actualizadas, pero probablemente se hayan finalizado antes del reciente repunte de los precios de la energía. Por ello, "prestaremos especial atención a cualquier escenario alternativo o comentario sobre cómo el BCE ve el crecimiento y la inflación bajo diferentes supuestos de precios del petróleo, y si los precios más altos de la energía se consideran temporales o más persistentes".

"Esperamos que los tipos permanezcan sin cambios en marzo, con la presidenta Lagarde adoptando un tono más duro en la rueda de prensa. Esto probablemente se traduzca en una vigilancia verbal más que en una señal explícita de un movimiento inminente de tipos. El BCE ha declarado previamente que está dispuesto a 'mirar más allá' de las variaciones temporales de su objetivo de inflación, y esperamos que el mismo enfoque se aplique a cualquier exceso impulsado por la energía, siempre que se considere temporal. Sin embargo, el BCE también querrá evitar repetir el error de política de 2022, reaccionando demasiado tarde si la inflación resulta más persistente", argumenta.

Los mercados ya han reaccionado al mayor riesgo de inflación, con un fuerte ajuste de precios en el extremo corto de la curva. Con cerca de dos subidas de tipos del BCE ya descontadas por el mercado, es difícil que la reunión de marzo impulse significativamente los rendimientos en la parte corta de la curva. Nuestro caso base es que Lagarde no cuestionará la valoración actual del mercado. Sin embargo, si el BCE pone mayor énfasis en los riesgos a la baja para el crecimiento, o señala su disposición a mirar más allá de una inflación más alta por un periodo, existe margen para que los rendimientos retrocedan. "Nuestro escenario central sigue siendo que el BCE mantenga los tipos en 2% durante un periodo prolongado, aunque esto depende en gran medida de la duración y escalada del conflicto en Oriente Medio", recalca.

Ebury: los futuros anticipan subidas de 40 pb en 2026

Ebury prevé que su consejo de gobierno adoptará un tono prudente, pero con sesgo hawkish ante el aumento de riesgos de estanflación por el shock energético. “Aunque Lagarde insistirá en un mensaje de calma, algunos miembros ya apuntan a posibles subidas si persisten las presiones inflacionistas”, señalan los analistas de la fintech, que recuerdan que los mercados de swaps asignan ahora una probabilidad cercana al 70% a una subida en junio, con casi 40 puntos básicos descontados para finales de año. “Consideramos prematuro determinar con precisión la trayectoria de los tipos, pero aumenta la probabilidad de que el próximo movimiento sea al alza”, explican.

DWS: Tipos de interés sin cambios: ¿por cuánto tiempo?

"Tipos de interés sin cambios: ¿por cuánto tiempo?", se pregunta Ulrike Kastens, Economista Senior de DWS. El BCE se enfrenta a una reunión difícil el próximo jueves. Se espera que mantenga el tipo de depósito en el 2% sin comprometerse previamente a una nueva trayectoria de los tipos de interés. Sin embargo, dados los recientes cambios geopolíticos, surge la cuestión de si la valoración del BCE de que se encuentra en una buena posición sigue siendo adecuada.

La cuestión crucial aquí es cuánto durará la guerra con Irán y cuánto tiempo provocará cambios significativos de los precios de la energía. Como no hay una respuesta sencilla, es aún más importante que la presidenta del BCE, Lagarde, asegure a los mercados que la inflación experimentada en 2022 y 2023 no se repetirá. En este contexto, las subidas de los tipos de interés son cada vez más probables, mientras que las bajadas están descartadas.

En un entorno de subida de los precios de la energía, los riesgos de inflación han aumentado significativamente, sobre todo teniendo en cuenta que el aumento del coste de la vida en los últimos años se ha asentado firmemente en la mente de los consumidores. Al fin y al cabo, han sido necesarios cinco años para recuperar prácticamente las pérdidas de salario real acumuladas desde el inicio de la pandemia.

El riesgo de una segunda oleada de efectos en la inflación ha aumentado, especialmente por la actual rigidez de los mercados laborales y el poder de las empresas para subir los precios. No obstante, no se espera que el BCE actúe con precipitación: se necesitaría algo más que unos datos de inflación débiles en marzo para desencadenar una respuesta de política monetaria.

"Seguimos esperando que el tipo de depósito se mantenga en el 2% en los próximos meses. Sin embargo, si fuera necesario, es probable que el BCE actúe con mayor rapidez que en 2022 para contrarrestar el aumento de esas expectativas de inflación", remarca.

17Mar

Antes de la guerra de Oriente Medio se pronosticaban dos descensos. Ahora se retrasa hasta diciembre e incluso se baraja que no haya ningún movimiento en lo que queda de 2026.

Miguel Ángel Valero

Esta semana se reúnen nada menos que 10 de los principales bancos centrales del mundo y por ello tendremos de primera mano las conclusiones iniciales sobre el impacto del conflicto provocado por los ataques de Israel y de EEUU a Irán en la evolución futura de los tipos oficiales. Por orden de comparecencia esta semana tendremos la reunión del Banco Central de Australia, Brasil, Canadá, la Fed, Japón, Inglaterra, el BCE, Suecia, Suiza y se cierra con el Banco de China. 

Con la excepción de Australia, que podría subir el precio del dinero (4,1% vs. 3,85% actual) y de Brasil que podría bajarlo (-25 puntos básicos, pb, vs. 15% actual), se espera que las demás autoridades monetarias adopten una postura cauta y mantengan los tipos oficiales sin cambios a la espera de conocer la evolución de los acontecimientos bélicos y su efecto en los precios de la energía.

Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos de Swisscanto, agrupa los bancos centrales en tres categorías:

  • Categoría "sin cambios": Suiza, la zona del euro y Canadá han revertido el ciclo de subida de tipos de interés que comenzó durante la pandemia de COVID-19 a partir de 2024. Esto no cambiará esta semana, ni siquiera ante el aumento de los precios de la energía, ya que estos podrían volver a bajar fácilmente en un futuro próximo. 
  • Categoría "bajada lenta de tipos": Los tipos de interés oficiales en USD y GBP se mantienen ligeramente por debajo del 4%, unos 150 pb por debajo de su máximo alcanzado durante la fase restrictiva de la política monetaria en 2024. Sin embargo, la inflación ha descendido de forma mucho más pronunciada: en EEUU, en 700 pb, hasta el 2,4%. Esta semana, las incertidumbres económicas y geopolíticas siguen siendo demasiado grandes como para que la Reserva Federal aplique una nueva bajada de tipos. Con el debilitamiento del mercado laboral (en febrero se registró un descenso del empleo) y la moderación de la inflación en los servicios, parece probable que se produzcan dos bajadas de tipos hasta situarse justo por debajo del 3% este año. También merecen atención los mercados emergentes, donde los tipos de interés reales suelen ser muy elevados (alrededor del 10 % en Brasil, por ejemplo) y continúan las bajadas de tipos.  
  • Categoría "dirección opuesta": Japón y Australia: Sus posiciones de partida se sitúan en dos extremos opuestos. Japón está intentando una suave normalización de su política monetaria ultraexpansiva, incluso bajo el nuevo Gobierno, que aplica una política fiscal expansionista. Prevemos un aumento marginal hasta el 1%. Australia, por el contrario, se encuentra ahora en el punto álgido de su ciclo de tipos de interés. Con la subida de tipos de hoy martes hasta el 4,1 %, es probable que esta haya sido la última subida de este ciclo.  

En general, la experiencia reciente ha demostrado que los bancos centrales no dudan en intervenir para tranquilizar los mercados cuando surgen turbulencias (véase el caso del Silicon Valley Bank en 2023). En la actualidad, se está prestando especial atención a determinados riesgos en el crédito al sector privado que, aunque es poco probable que alteren la trayectoria actual de los tipos de interés, podrían dar lugar a una inyección de liquidez más expansiva.

Banca March: la Fed tratará de ganar tiempo

En la reunión del miércoles 18 de marzo, la Fed tratará de ganar tiempo y que los tipos se mantendrán estables en el intervalo actual (3,5-3,75%). "Aunque consideramos que nuestra senda de bajadas de tipos prevista previa al conflicto (dos recortes para este año) sigue vigente, es previsible que sea ahora más pausada y, sobre todo, que la Fed espere a conocer el desarrollo de los acontecimientos bélicos para actuar", señalan los expertos de Banca March.

Por su parte, el mercado ya solo espera una bajada del precio del dinero este año y la ha pospuesto hasta diciembre, frente al mes de julio que era lo anticipado antes del inicio del conflicto. 

Más allá de la decisión de tipos oficiales para la que no se espera novedades, también será importante la actualización que realizará la Fed sobre sus previsiones económicas y también el conocido como dot-plot o gráfico de puntos, que es donde los miembros muestran sus estimaciones sobre la evolución futura a largo plazo de los tipos oficiales. Una reunión, por tanto, que gana atractivo por el mensaje y el tono posterior que adopte la Fed.

Ibercaja Gestión: de dos bajadas a una o a ninguna

Cristina Gavín, jefa de Renta Fija en Ibercaja Gestión, destaca la expectación ante la reunión de la Reserva Federal de este miércoles, después de que el conflicto bélico iniciado a finales de febrero haya cambiado por completo el escenario geopolítico al que nos enfrentamos. No obstante, en esta reunión no se espera movimiento alguno en materia de tipos de interés.

La guerra con Irán y la consiguiente subida en los precios de las materias primas han revivido los temores inflacionistas en la economía norteamericana y han llevado a que se suavice la senda de bajadas esperada para este 2026. Si a comienzos de año el mercado descontaba dos bajadas de tipos para los próximos doce meses, ahora mismo los inversores se inclinan a que, como máximo, veríamos una bajada, o incluso no se descarta el mantenimiento de tipos en 2026. Obviamente, este escenario puede cambiar en cualquier momento.

La falta de visibilidad en cuanto a la duración del conflicto y sus imprevisibles consecuencias económicas, hace difícil a día de hoy tener visibilidad en cuanto a lo que podemos esperar de cara a la política monetaria de la Reserva Federal. Más aún, teniendo en cuenta la proximidad de cambio de presidente y la diversidad de posturas existente en el FOMC.

DWS: los bancos centrales temen los efectos de segunda ronda

Christian Scherrmann, Economista jefe de DWS para EEUU, se pregunta: "¿Sobrevivirá el dot plot al shock del precio del petróleo?". Y se contesta: "Resulta difícil imaginar un escenario distinto a uno en el que la Reserva Federal mantenga los tipos de interés sin cambios en su próxima reunión. Los datos recientes sugieren que la inflación, aunque todavía elevada, no se ha visto impulsada al alza por los aranceles, y es probable que continúe la narrativa sobre que se trata de un fenómeno 'temporal'".  La reciente sentencia del Tribunal Supremo apunta incluso a una menor volatilidad en este ámbito y, posiblemente, a unos aranceles medios algo más bajos en términos generales.

Los mercados laborales, aunque volátiles a comienzos de año, siguen situándose ligeramente por debajo del pleno empleo, con una tasa de paro del 4,4 %, lo que implica presiones inflacionarias limitadas por este canal.

De cara al futuro, el panorama se vuelve más complejo, debido a la escalada en Oriente Medio y al rápido aumento de los precios del petróleo. Este tipo de shocks en los precios de la energía suelen ser interpretados por los bancos centrales como un impulso temporal a la inflación general. Históricamente, estos shocks tienden a ser de corta duración y altamente volátiles; en algunos casos, incluso atenúan las presiones inflacionarias subyacentes, ya que unos mayores costes energéticos restringen los presupuestos de los hogares y reducen la demanda de otros bienes y servicios.

No obstante, los riesgos aumentan si los elevados precios de la energía resultan persistentes, ya que los hogares y las empresas pueden comenzar a anticipar niveles de precios más altos de forma generalizada. Es entonces cuando aumentan las preocupaciones de los bancos centrales, ya que los costes energéticos pueden trasladarse a la inflación subyacente, a través de "efectos de segunda ronda", como mayores demandas salariales, incremento de los costes de transporte y cambios más amplios en el comportamiento de fijación de precios.

La referencia histórica más dolorosa es la de los años setenta y principios de los ochenta, cuando repetidos shocks petroleros contribuyeron a unas expectativas de inflación arraigadas y finalmente obligaron a la Fed, bajo el liderazgo de Volcker, a endurecer agresivamente la política monetaria, al coste de profundas recesiones.

La economía actual es mucho menos dependiente del petróleo de lo que era en aquel periodo, lo que reduce la probabilidad de que los shocks en los precios de la energía se traduzcan rápidamente en una inflación sostenida. Desde luego, todavía no estamos en el punto en el que se estén materializando "efectos de segunda ronda", y cualquier respuesta de política monetaria este mes haría poco por alterar los acontecimientos en Oriente Medio. En consecuencia, esperamos que la Fed mantenga su postura sin cambios.

Más interesante será la actualización del Summary of Economic Projections, en particular lo relacionado con las previsiones de inflación. Es probable que veamos un patrón familiar: una inflación general más alta, pero pocos o ningún cambio en las proyecciones de inflación subyacente, mercado laboral o crecimiento económico. Por ahora, el dot plot sugiere solo un recorte de tipos este año, y los mercados observarán de cerca si los responsables de política monetaria eliminan o no ese recorte.

UBP: atención al tono de la Fed

"Aunque se espera ampliamente que los tipos se mantengan sin cambios, los inversores prestarán mucha atención al tono del banco central, buscando cualquier indicio de que los responsables de la política monetaria estén reconsiderando su postura ante el último choque en el suministro de energía”, señalan Michael Lok, CIO del grupo UBP, y Nicolas Laroche, director global de asesoramiento y asignación de activos, en la Perspectiva Semanal de UBP: Los mercados se preparan para las consecuencias económicas de un conflicto en expansión.

Ebury: "esperar y ver"

Ebury espera que la Reserva Federal mantenga una postura prudente en su reunión del miércoles, sin urgencia por modificar los tipos de interés. “La menor exposición de EEUU a la inflación energética y la estabilidad del gas respaldan un enfoque de 'esperar y ver'”, explican sus analistas. Consideran también que, aunque el debilitamiento del mercado laboral genera cierta cautela, la Fed priorizará vigilar los riesgos inflacionarios al alza. Los analistas de la fintech anticipan un sesgo algo más hawkish en las previsiones de tipos, con posibles revisiones al alza y menos recortes de lo esperado.

Pictet: "habrá relajación monetaria este año"

Xiao Cui, la economista para EEUU de Pictet WM, asegura que “habrá relajación monetaria este año". "Esperamos que la Reserva Federal mantenga sus tipos de interés en 3,5 a 3,75% este miércoles, aunque es probable que los gobernadores Miran y Waller estén a favor de un recorte. De todas formas, la declaración puede reconocer riesgos de inflación y crecimiento con el conflicto en Oriente Medio. Hay riesgo de que las previsiones de la institución monetaria muestren una mediana sin recortes de tipos en lugar de un recorte en 2026 y otro en 2027 o que el presidente Powell plantee la posibilidad de subidas de tipos si persiste la inflación por los aranceles o el petróleo", argumenta.

Los datos recientes muestran una elevada inflación PCE subyacente -precios del gasto en consumo personal-, la medida favorita de la Reserva Federal. Así que es probable que el aumento de precios del petróleo retrase la desinflación que se esperaba para mediados de este año. Al mismo tiempo, los últimos datos de empleo reavivan las preocupaciones respecto al mercado laboral. "Así que algunos gobernadores pueden prever menos recortes de tipos de interés por preocupaciones inflacionarias y otros más recortes por los datos del mercado laboral", añade. 

En conjunto las proyecciones económicas probablemente muestren mayor inflación, general y subyacente, menor crecimiento y mayor desempleo. Con todo, dada la inflación a corto plazo por el conflicto, aunque de momento limitado freno al crecimiento, es previsible un retraso en los recortes de tipos que se estimaban para este junio y septiembre. "Pero consideramos que aun así habrá relajación monetaria este año dadas las preocupaciones persistentes respecto al mercado laboral", concluye.

14Mar

Fondos, bancos de inversión y vehículos estructurados compiten por colocar capital en nichos donde la regulación es más laxa que en la banca tradicional.

Miguel Ángel Valero

Market Financial Solutions (MFS), una firma londinense especializada en préstamos inmobiliarios con más de 2.400 millones de libras en créditos, ha entrado en administración tras detectarse posibles irregularidades graves, entre ellas la sospecha de doble pignoración de activos (el mismo colateral podría haber sido utilizado como garantía en más de una operación). El agujero potencial ronda los 930 millones. De 1.160 millones en préstamos analizados, apenas 230 millones tendrían un valor real y sólido como colateral. El resto podría ser, en el mejor de los casos, garantías sobrevaloradas. En el peor, directamente inexistentes.

Esto ya no es un problema de mala gestión. Es un problema de confianza. El impacto no se ha quedado en Londres. El golpe ha salpicado a grandes nombres del sistema financiero internacional. Barclays Bank podría tener una exposición cercana a 600 millones. Jefferies también aparece en la lista. Santander está vinculado indirectamente a la estructura. Wells Fargo y Atlas SP (filial de Apollo) también figuran entre los acreedores. Atlas ha reconocido unos 400 millones de libras de exposición, aproximadamente el 1% de su balance.

"Las cifras, aisladas, no parecen sistémicas. Ninguno de estos bancos va a quebrar por esto. Pero el problema no es la cifra puntual. El problema es el mensaje", advierte el analista Pablo Gil en The Trader.

Durante años, el crédito privado ha vivido una expansión silenciosa. Tipos bajos, exceso de liquidez y una búsqueda constante de rentabilidad llevaron a financiar operaciones cada vez más complejas y menos transparentes. Fondos, bancos de inversión y vehículos estructurados competían por colocar capital en nichos donde la regulación era más laxa que en la banca tradicional. El argumento era sencillo: mayor rentabilidad a cambio de riesgo controlado. Pero cuando aparece un caso como éste, la pregunta inevitable es otra: ¿realmente estaba controlado el riesgo?

La doble pignoración es especialmente preocupante porque revela un fallo en la supervisión y en la diligencia debida. Si varios financiadores aceptaron el mismo activo como garantía sin detectarlo, significa que la cadena de control no era tan robusta como se asumía. Aquí es donde entra el llamado “efecto cucaracha”. Cuando ves una, lo normal es que haya más. No significa que todo el edificio esté infestado. Pero sí que conviene encender la luz y revisar bien cada rincón. Y lo cierto es que, en paralelo, empiezan a aparecer tensiones en algunos de los grandes vehículos de crédito privado del mundo.

El fondo estrella de crédito privado de Blackstone, BCRED, con unos 82.000 millones$ en activos, ha recibido solicitudes de reembolso por valor de 7,9% de su capital en un solo trimestre, unos 3.800 millones. Ante esa presión, la firma decidió levantar su límite habitual de retirada del 5% e inyectar 400 millones de su propio capital para poder atender las solicitudes.

Al mismo tiempo, Blue Owl Capital ha dejado de realizar pagos trimestrales de liquidez en su estrategia principal de crédito privado dirigida a inversores minoristas. En lugar de ofrecer liquidez periódica, ha optado por realizar distribuciones puntuales financiadas mediante la venta de activos.

Y apenas unos días después, el fondo de crédito privado de BlackRock, con unos 26.000 millones$ bajo gestión, también comenzó a limitar retiradas ante el aumento de solicitudes de reembolso.

Tres episodios distintos, en tres grandes gestoras globales, que reflejan una misma realidad: cuando los inversores quieren liquidez, los activos privados no siempre pueden ofrecerla con facilidad. Éste es uno de los riesgos estructurales del crédito privado. Muchos de estos vehículos prometen cierta liquidez a inversores que, en realidad, están financiando activos ilíquidos. Mientras las entradas de capital continúan, el sistema funciona sin fricciones. Pero cuando el flujo se invierte, aparecen las limitaciones.

No es un problema menor si tenemos en cuenta el tamaño que ha alcanzado este mercado. El crédito privado ya mueve cerca de 1,8 billones$ a nivel global, tras más de una década de crecimiento acelerado. Parte de esa expansión se explica porque, después de la crisis de 2008, la regulación obligó a los bancos a reducir su exposición a determinados préstamos corporativos. Ese espacio lo ocuparon las grandes gestoras de activos, que comenzaron a financiar directamente a empresas desde vehículos privados.

En los últimos años, además, estas estrategias se han abierto cada vez más a inversores de Banca Privada e incluso a pequeños ahorradores a través de fondos llamados “semi-líquidos”: productos que permiten entrar y solicitar retiradas periódicas, pero que invierten en préstamos que no se pueden vender rápidamente en el mercado. Mientras el dinero entra, el sistema funciona sin demasiadas fricciones. Pero cuando los inversores empiezan a querer salir al mismo tiempo, aparece el verdadero problema: no se puede crear liquidez a partir de activos que, por naturaleza, son ilíquidos.

A esto se suma otro factor que empieza a preocupar a algunos analistas: el deterioro gradual en la calidad crediticia de parte de estos préstamos. Según datos de Fitch, la tasa de impago en el crédito privado en EEUU ha alcanzado el 5,8% en los últimos doce meses, el nivel más alto desde que se empezó a seguir este mercado de forma sistemática. No es todavía un nivel propio de crisis, pero sí una señal de que el ciclo de crédito empieza a tensarse.

Al mismo tiempo, algunos de los vehículos cotizados vinculados a este mercado —como las llamadas Business Development Companies (BDC)— ya están enviando señales de tensión. Varias de estas compañías cotizan con fuertes descuentos frente al valor teórico de sus carteras y algunas han tenido que recortar dividendos recientemente, una señal de que el mercado empieza a cuestionar la calidad de ciertos préstamos.

En los últimos años, el crédito privado ha crecido hasta convertirse en un mercado de varios billones de dólares, ocupando espacios que antes estaban dominados por la banca tradicional. Esa expansión ha permitido financiar empresas, proyectos inmobiliarios y operaciones corporativas que quizás no habrían encontrado financiación en los canales tradicionales, pero también ha trasladado parte del riesgo hacia estructuras más opacas y difíciles de valorar en tiempo real. El problema no es necesariamente una crisis inmediata. El problema es que empiecen a aparecer grietas que obliguen a revisar valoraciones, endurecer la financiación y restringir el flujo de crédito hacia determinadas áreas de la economía. Y cuando el crédito empieza a tensarse, la economía suele tardar poco en notarlo.

Nada de esto implica que estemos ante una nueva crisis financiera global. El sistema bancario hoy es mucho más sólido que en 2008 y los grandes actores implicados tienen balances capaces de absorber episodios puntuales de tensión. Pero sí estamos viendo algo que los mercados suelen ignorar hasta que ya es demasiado evidente: los primeros síntomas de estrés en el crédito. La historia financiera está llena de ejemplos donde las grandes crisis no empezaron con un colapso repentino, sino con pequeñas señales dispersas en segmentos aparentemente secundarios del sistema financiero.

Hoy esas señales aparecen en el crédito privado. Puede que no sea el inicio de nada grave. Pero como decía el CEO de JP Morgan, Jamie Dimon, recientemente, “cuando varias cucarachas empiezan a salir al mismo tiempo de debajo de la alfombra, lo prudente no es mirar hacia otro lado. Lo prudente es empezar a preguntarse qué está pasando realmente dentro de la habitación”.

DWS: alta exposición al software en EEUU

El crédito privado se ha vuelto popular entre muchos inversores al ofrecer ingresos relativamente altos y la promesa de una menor volatilidad diaria, en comparación con los mercados de bonos públicos. En lugar de comprar bonos negociables, los inversores prestan dinero directamente a las empresas y reciben pagos regulares de intereses. Sobre el papel, esto puede parecer estable. Sin embargo, recientemente, este segmento ha sido objeto de un mayor escrutinio, ya que los inversores reevalúan si las valoraciones y las suposiciones de liquidez siguen siendo válidas en un entorno más desafiante.

Desde una perspectiva europea, es importante reconocer que esta visión más crítica se debe en gran medida a los desarrollos en EEUU. Europa no cuenta con un equivalente directo a las compañías de desarrollo de negocios (BDC, por sus siglas en inglés) de EEUU, y el crédito privado se mantiene típicamente en estructuras más conservadoras, orientadas a inversores institucionales. Por ello, el estrés en las valoraciones tiende a surgir más lentamente y de manera menos visible. En EEUU, en cambio, el crédito privado, a través de las BDC, es más accesible para inversores minoristas y, por tanto, puede estar más expuesto a cambios en el sentimiento del mercado.

"El debate no se centra en el crédito privado como clase de activo, sino en las valoraciones, la liquidez y la resiliencia de los prestatarios", señala un análisis de DWS. Las preocupaciones se intensificaron tras varias quiebras corporativas de alto perfil en 2025, lo que planteó dudas sobre la calidad de la evaluación crediticia y la concentración de riesgo entre prestatarios altamente apalancados. Entre finales de 2025 y principios de 2026, la cautela de los inversores se tradujo en un aumento brusco de las solicitudes de reembolso en productos centrados en crédito privado, superando los 7. 000 millones$, concentrándose gran parte de la presión en vehículos estadounidenses, principalmente BDC, que ofrecen opciones de reembolso limitadas.

Estos vehículos ofrecen una perspectiva útil sobre las tensiones actuales del mercado. Prestan a empresas privadas pequeñas y medianas y dan acceso a inversores minoristas a estrategias de crédito privado que antes estaban dominadas por instituciones. Las estructuras cotizadas reaccionan rápidamente al sentimiento del mercado, ya que los inversores pueden simplemente vender sus acciones, mientras que las versiones no cotizadas se valoran más cerca del valor neto de los activos (NAV) y permiten solo reembolsos limitados y periódicos. Esto las hace particularmente sensibles cuando la confianza se debilita.

Esa sensibilidad se evidenció cuando un gran gestor de activos estadounidense canceló una transacción planificada que involucraba una de sus BDC. La decisión desencadenó solicitudes de reembolso inusualmente altas, obligando al gestor a restringir los retiros y vender activos para obtener liquidez. Si bien esto ayudó a gestionar la liquidez a corto plazo, también reforzó las preocupaciones de los inversores sobre la facilidad con que se puede acceder al capital cuando el sentimiento cambia.

En periodos de estrés, los vehículos cotizados suelen negociar muy por debajo de su NAV declarado. Aunque en teoría ofrecen liquidez, ésta puede tener un costo elevado cuando los mercados están agitados. Los descuentos actuales sugieren que los precios están siendo más impulsados por titulares negativos y preocupaciones sobre segmentos específicos de prestatarios, especialmente modelos de negocio relacionados con software, que por cualquier caída confirmada en el valor reportado de los activos.

"La alta exposición al software en la industria de crédito privado de EEUU sí representa un riesgo dado el potencial de disrupción por la inteligencia artificial. Sin embargo, el software que ofrece soluciones críticas con altos costos de cambio debería seguir desempeñándose bien, mientras que las empresas con datos fácilmente replicables podrían tener dificultades. Para los inversores minoristas, la cuestión clave parece ser si se puede confiar en el NAV en sí mismo si las condiciones de crédito más amplias –y los fundamentos de los prestatarios– se debilitan aún más. En el crédito privado, la confianza se construye lentamente, pero puede desvanecerse rápidamente cuando se ponen a prueba las suposiciones", advierte el análisis de DWS.

Deutsche Bank se desploma en Bolsa por el crédito privado

Las acciones del Deutsche Bank cayeron un 5% el jueves 12 de marzo después de que revelara los riesgos asociados con su creciente cartera de crédito privado en su informe anual. El mayor banco de Alemania indicó que su cartera de crédito privado creció alrededor de un 6% hasta casi 26.000 millones€ en 2025, frente a los 24.500 millones en 2024. Y reconoce que, aunque no estaba expuesto a riesgos significativos, "podría enfrentar riesgos crediticios indirectos potenciales a través de carteras y contrapartes interconectadas".

La revelación se produce mientras aumentan las preocupaciones de los inversores sobre la industria del crédito privado de 2 billones de dólares tras el deterioro de la calidad crediticia y la exposición al sector del software. "La quiebra de un número selecto de prestamistas de alto riesgo en EEUU incrementó la atención de los inversores sobre los riesgos asociados al crédito privado y planteó inquietudes más amplias sobre los estándares de suscripción y el riesgo de fraude", explica en el Deutsche Bank, que asegura que aplica "estándares de suscripción conservadores" a su cartera. 

La divulgación del informe anual del Deutsche sigue al creciente escrutinio del sector del crédito privado, que ha atraído una atención significativa de los inversores en los últimos años. Los reguladores han manifestado su preocupación por la exposición de los bancos al crédito privado, en parte debido a que la información disponible es escasa. El crédito privado se ha visto empañado por las dudas sobre el deterioro de la calidad crediticia y la exposición al sector del software, una industria que se considera vulnerable a la disrupción por los avances en inteligencia artificial.

11Mar

La mayor amenaza para Donald Trump no es ni Motjaba Jameneí ni los ayatolás sino empecinarse en un conflicto que no es prioritario para EEUU en un momento en el que el ciclo económico ha comenzado a dar alguna primera señal de debilidad.

Miguel Ángel Valero

Tras los ataques de EEUU e Israel, Irán ha decidido ejercer la máxima presión posible sobre el estrecho de Ormuz, enclave por el que circula el 30% del comercio mundial de crudo y el 20% del gas natural licuado, con el fin de provocar un shock en la oferta global de energía que frene bruscamente el crecimiento económico. El régimen iraní, conocedor de aquel viejo proverbio persa que afirma que la paciencia es un árbol de raíz amarga, pero de frutos muy dulces, digiere sus enormes pérdidas militares y daños en infraestructuras sabiendo que el impacto económico de un cierre prolongado del estrecho no dejaría indemne ni a la mayor potencia del mundo. 

Con semejante jaque sobre el mayor núcleo de producción de energía de la Tierra –algo que no se veía desde la crisis del petróleo de los años 70–, bien merece cuestionarse si EEUU tiene realmente capacidad para afrontar una victoria pírrica, así como si las razones por las que su Gobierno se ha embarcado en el conflicto son verdaderamente inquebrantables. ¿Qué pretende conseguir Donald Trump con el asedio de Irán? ¿Liberar al país de una teocracia islámica salvaje? ¿Fulminar su programa nuclear? ¿Debilitar a China cortándole los suministros energéticos? Por encima de todo es fundamental tener en cuenta que mientras el régimen de los ayatolás supone un problema existencial para Israel, no lo es para EEUU, y menos a 8 meses de las elecciones legislativas norteamericanas sabiendo que Trump gestiona con pragmatismo y que, cuando la presión aflora, no tiene inconveniente en modificar su postura siempre que pueda seducir a sus votantes con un relato suficientemente triunfalista.

Por el momento, la capacidad militar de respuesta iraní se está viendo fuertemente afectada. Sus lanzamientos de misiles y drones han caído un 90% en comparación con el primer día y han consumido un 40% de su arsenal. Hasta ahora, los ataques no parecen haber afectado de forma significativa a las instalaciones energéticas. No obstante, la velocidad de producción se ha reducido en un 25% debido en buena parte a la falta de capacidad para almacenar combustible tras una semana de ausencia de tránsito en el estrecho.

El bloqueo del estrecho de Ormuz no se debe a un despliegue efectivo de la marina iraní, sino a la negativa de las navieras a circular con seguridad y a la imposibilidad de asegurar los fletes a un coste razonable. En este sentido, la US Development Finance Corporation ya se prepara para ofrecer coberturas de reaseguro por valor de 20.000 millones$ a las aseguradoras. Una medida que, si va acompañada de apoyo militar para escoltar a los petroleros, sentaría las bases de la apertura de Ormuz. 

Aunque la fuerte inestabilidad ha disparado los precios del petróleo violentamente hasta los 119,5 $/barril y del gas un +118%, la parte media y larga de la curva anticipan una reversión del conflicto bastante rápida. En el caso de los futuros del Brent a 6 meses, que son los que fundamentalmente se utilizan en el sector petroquímico, refino o aerolíneas, la subida es bastante más moderada y apenas alcanza los 77$ –un 5,5% más que el promedio de los últimos dos años–. 

Sin embargo, por más que todos estos factores atenuantes de la situación se puedan terminar tornando en contra de Estados Unidos, la mayor amenaza para Donald Trump no es ni Motjaba Jameneí ni los ayatolás sino empecinarse en un conflicto que no es prioritario para EEUU en un momento en el que el ciclo económico ha comenzado a dar alguna primera señal de debilidad. El mercado laboral poco a poco va perdiendo intensidad y se destruyeron 92.000 puestos de trabajo no agrícolas en febrero, la cifra más floja desde octubre con una tasa de paro que aumentó una décima hasta el 4,4%. 

Aunque sin duda atravesamos por un periodo agitado, la historia nos ha demostrado que los tiempos de guerra suelen ser malos momentos para precipitar decisiones en los mercados financieros. Por encima del corto plazo es importante mantener la calma, elevar la visión de largo plazo y tener en cuenta que, en el pasado, los conflictos bélicos han generado buenas oportunidades de compra. Por más volatilidad que se genere en el corto plazo, la revalorización mediana de la Bolsa 12 meses después de los principales conflictos bélicos que han ocurrido en los últimos 50 años es del +7,8%, con un periodo de 27 días hasta alcanzar mínimos y una mediana de 67 días para recuperar el 100% de la caída.

"En días como estos bien merece recurrir al Sang-e Sabur o Piedra de la Paciencia, la roca mágica a la que los persas confiaban sus sufrimientos, secretos y dolores. Ya saben que, según la creencia, la piedra absorbe todas esas sensaciones hasta que termina liberando al individuo de toda su carga emocional. Dejando aparte la enorme tristeza que producen todas las guerras, la lectura para las Bolsas no debería ser tan mala como nos dicta el corazón, particularmente para la norteamericana", reflexiona Joan Bonet, Director de Estrategia de Mercados y Asesoramiento de Banca March.

Tras el bálsamo que supusieron las declaraciones de Trump, en las que aseguraba que el conflicto armado en Irán concluirá pronto, la Agencia Internacional de la Energía (AIE) ultima el anuncio de una liberación conjunta de reservas estratégicas, la más ambiciosa de la historia, superando los 182 millones de barriles puestos en el mercado tras el estallido de la guerra en Ucrania. 

La AIE se creó en 1974 tras el choque provocado por el embargo petrolero árabe y su función principal es coordinar la política energética de los países miembros. Entre sus obligaciones destaca mantener reservas mínimas equivalentes a 90 días de importaciones netas de crudo. En total, los miembros disponen de 1.200 millones de barriles en reservas, además de otros 600 millones de carácter obligatorio. En precedentes similares, la liberación de estos inventarios generó cierto alivio temporal en los precios, siendo el ejemplo más representativo el de 1991, cuando se actuó de manera coordinada con EEUU durante los primeros días de la operación Tormenta del Desierto.

En la coyuntura actual, el simple rumor de esta posible intervención mantiene relativamente estables a los precios de la energía, pese al cierre continuado del estrecho de Ormuz y a que varios productores siguen frenando su actividad por la ausencia de salidas marítimas.

En cuanto a la evolución del conflicto, los ataques iraníes aumentaron ligeramente, aunque se mantienen un 87% por debajo de los niveles registrados al inicio de la guerra. Paralelamente, las ofensivas de EEUU e Israel continúan centradas en mermar la capacidad de lanzamiento y fabricación de misiles y drones.

Aunque las palabras de Trump trajeron algo de calma, siguen siendo insuficientes para dar por finalizados los episodios de volatilidad.

En ese sentido, preocupa que retrocede la confianza de las pymes estadounidenses. El índice realizado por el NFIB mostró un retroceso mayor de lo esperado y en febrero la confianza cayó hasta niveles de 98,8 desde el 99,3 previo y por debajo del 99,6 esperado. Con este descenso, el optimismo entre las pymes bajó hasta su menor nivel desde octubre, con apenas un 12% de las encuestadas señalando que pretende ampliar la plantilla en los próximos meses, el menor nivel desde mayo del año pasado y un indicador que apunta a que la contratación se mantendrá contenida.

Con el conflicto en Irán y su posible impacto sobre la inflación, los mercados han pasado de descontar dos recortes de tipos para este año a asignar una probabilidad del 60% a una subida en junio. En este contexto, y con la próxima reunión el próximo 19 de marzo, varios miembros del Banco Central Europeo se han pronunciado:

  • Christine Lagarde, presidenta del BCE, destacó que la Eurozona se encuentra en una posición más sólida y con mayor capacidad para absorber shocks. Reiteró que harán todo lo necesario para mantener la inflación bajo control y que, por ahora, no existe urgencia por modificar los costes de financiación.
  • François Villeroy, gobernador del Banco de Francia, consideró que todavía no es el momento de subir los tipos.
  • Madis Müller, gobernador de Estonia, admitió que han aumentado las probabilidades de un movimiento al alza en los tipos oficiales. No obstante, pidió calma hasta comprobar si el repunte de los precios de la energía es transitorio o persistente.
  • Su homólogo eslovaco, Peter Kažimír, adoptó una postura algo más contundente, sugiriendo que podría producirse una subida en abril o junio.

Retrocede la confianza de las pymes estadounidenses. El índice realizado por el NFIB mostró un retroceso mayor de lo esperado y en febrero la confianza cayó hasta niveles de 98,8 desde el 99,3 previo y por debajo del 99,6 esperado. Con este descenso, el optimismo entre las pymes bajó hasta su menor nivel desde octubre, con apenas un 12% de las encuestadas señalando que pretende ampliar la plantilla en los próximos meses, el menor nivel desde mayo del año pasado y un indicador que apunta a que la contratación se mantendrá contenida.

DWS: la diversificación es una prioridad absoluta

“A pesar de todos los riesgos, la mayoría de las clases de activos deberían seguir mostrando fortaleza este año, siempre y cuando el ciclo económico se mantenga intacto”, asegura Vincenzo Vedda, CIO de DWS. La amplia gama de riesgos hace que la diversificación sea una prioridad absoluta. "En la actualidad, existen muchos riesgos en el panorama mundial y, sin embargo, seguimos siendo optimistas y esperamos obtener rendimientos sólidos en la gran mayoría de las clases de activos en los próximos doce meses. Suponemos que los ataques contra Irán no se intensificarán hasta convertirse en un conflicto más amplio que podría elevar los precios del petróleo a niveles de 90$ por barril o más a largo plazo", señala el análisis de la gestora.

"También tenemos una visión constructiva del auge de la inteligencia artificial, aunque su capacidad para sorprender, tanto positiva como negativamente, quedó demostrada una vez más a principios de año, cuando las preocupaciones sobre el potencial de esta nueva tecnología se convirtieron en el motor de las mayores rotaciones sectoriales en renta variable desde la Gran Crisis Financiera de 2007/08. De hecho, debido a la incertidumbre que rodea a la IA, preferimos los mercados bursátiles europeos y japoneses, menos tecnológicos, al mercado estadounidense. Su descuento de valoración con respecto a EEUU debería reducirse con respecto a los niveles actuales, sobre todo teniendo en cuenta que esperamos que más inversores institucionales busquen una mayor diversificación geográfica", añade.

"No esperamos un repunte global clásico en 2026 y 2027, pero creemos que el crecimiento económico debería proporcionar una base suficientemente sólida para los mercados de capitales. También estamos tranquilos con respecto a la inflación. En Europa, la tasa de inflación debería caer hasta una media anual del 2 % en 2026; esperamos que EEUU alcance ese nivel solo en 2027. Por lo tanto, los tipos de interés oficiales son actualmente más altos en EEUU que en Europa, y esperamos que la Fed realice dos recortes más de tipos antes de marzo de 2027, mientras que es probable que el BCE mantenga los suyos sin cambios. El Banco de Japón sigue un rumbo muy diferente: sus intentos de 'normalización' de la política monetaria pueden implicar dos subidas más de tipos", argumenta.

Este entorno “ni demasiado caliente ni demasiado frío” para el crecimiento, la inflación y los tipos de interés oficiales, conocido como el escenario Goldilocks, es uno en el que las acciones y los bonos pueden obtener buenos resultados, ya que parece improbable que se produzcan pérdidas de precio debido a las subidas de los tipos de interés. "En la mayoría de las categorías de bonos esperamos un movimiento lateral. Los bonos corporativos siguen siendo atractivos, a pesar de los diferenciales de crédito muy bajos, gracias al entorno macroeconómico favorable y a la elevada demanda, aunque preferimos un enfoque selectivo en el segmento de alto rendimiento, donde vemos mayores riesgos idiosincrásicos", apunta.

"Mientras tanto, los mercados de renta variable parecen estar beneficiándose no solo del crecimiento económico y los tipos de interés moderados —el riesgo de que los rendimientos de los bonos del Tesoro estadounidense a 10 años se mantengan por encima del 4,5% es muy bajo y, en cambio, esperamos una tasa de alrededor del 4% en un horizonte de 12 meses—, sino, sobre todo, de los beneficios. Esperamos un vigoroso crecimiento de los beneficios: entre el 6% y el 12 % en los mercados desarrollados y hasta el 20 % en los mercados emergentes. La fortaleza de los mercados de renta variable se ha ampliado recientemente y ya no depende predominantemente del sector tecnológico. Mientras el ciclo económico se mantenga intacto, creemos que el impulso positivo de los mercados de renta variable debería continuar. No obstante, sigue siendo muy probable que se produzcan retrocesos provocados por el nerviosismo en torno a la inteligencia artificial o por las consecuencias de los conflictos militares", insisten en la gestora del Deutsche Bank.

Si bien la geopolítica podría afectar a los mercados bursátiles, debería impulsar el oro y el petróleo. Sin embargo, en el caso del petróleo, "seguimos anticipando un exceso de oferta estructural, en el que el aumento de la demanda solo tendrá un impacto gradual a lo largo del año. No obstante, mantener abierto el estrecho de Ormuz, por el que circula una quinta parte de la demanda diaria de petróleo, es la hipótesis en la que se basa nuestra previsión del precio del petróleo de 66$ por barril en marzo de 2027. No obstante, existe el peligro de que Irán bloquee el estrecho durante un periodo más largo, o de que los buques lo eviten voluntariamente debido a los riesgos para la tripulación y la carga", matizan los expertos de DWS.

Al mismo tiempo,  el dólar ha perdido parcialmente su estatus de refugio seguro y es probable que se debilite con el tiempo.

Los expertos de DWS avisan de tres riesgos principales: 

  • la IA, 
  • la sostenibilidad de la deuda soberana, que podría convertirse en un problema en cualquier momento, pero es imposible predecir cuándo. 
  • la geopolítica, la regla es que la política solo suele tener un impacto duradero en los mercados cuando sus consecuencias se reflejan en los resultados de las empresas. 

"Nuestro escenario principal sigue siendo positivo para los próximos doce meses, ya que el aumento de los beneficios empresariales y la política monetaria acomodaticia deberían ayudar a los mercados", concluyen en DWS.

Lombard Odier: aumento limitado del petróleo, inflación y paro

El CIO Office Flash sobre el impacto económico del conflicto en Oriente Medio por regiones, elaborado por Samy Chaar, Chief Economist y CIO Switzerland de Lombard Odier, subraya que "nuestro escenario central, que prevé un aumento limitado del precio del petróleo, debería mantener mantener contenido el impacto en las principales economías. Este escenario base provocaría un aumento prácticamente insignificante de la inflación general y del desempleo en EEUU con una ligera desaceleración del crecimiento. La inflación en Europa y Asia también aumentaría solo de forma marginal".

En un escenario de riesgo, el crecimiento en EEUU y Europa sería menor, los tipos de interés en EEUU se mantendrían sin cambios y la inflación en Europa superaría el objetivo. El impacto en la economía suiza sería más limitado. Muchas economías asiáticas industrializadas y varios mercados emergentes serían vulnerables en un escenario de riesgo; China podría resistir mejor, aunque su crecimiento también se vería afectado.

06Mar

Aunque insisten en que su escenario central es un conflicto relativamente corto (alrededor de un mes), los mercados temen que se prolongue, lleve al petróleo a los 140$, dispare los precios de la energía, y provoque tensiones financieras en países del Golfo y asiáticos.

Miguel Ángel Valero

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, vaticina que el dólar estadounidense continuará fortaleciéndose mientras la guerra en Oriente Medio se prolongue sin una resolución inmediata, consolidando su papel como principal activo refugio en los mercados financieros internacionales. 

Según el análisis de Ebury, la reacción de los inversores al aumento de las tensiones ha seguido el patrón clásico de 'risk-off', riesgos fuera. Los flujos se han dirigido hacia activos considerados seguros, entre ellos el dólar, que se ha apreciado aproximadamente un 1,5% frente a sus principales pares en lo que va de semana. 

El informe destaca que la divisa estadounidense se está viendo respaldada por varios factores simultáneos. Por un lado, su elevada liquidez refuerza su condición de refugio en momentos de incertidumbre geopolítica. Por otro, el repunte de los precios del petróleo —del que EEUU es exportador neto— y la reducción de las expectativas de recortes de tipos por parte de la Reserva Federal están apoyando su cotización. 

El escenario central que manejan los mercados es el de una guerra relativamente corta, de alrededor de un mes, en línea con las estimaciones expresadas por el presidente estadounidense, Donald Trump. “Mientras ese horizonte temporal siga siendo plausible, las ganancias adicionales del dólar podrían mantenerse contenidas e incluso dar paso a una corrección si el conflicto concluye hacia finales de mes o a comienzos de abril”, señala Matthew Ryan, jefe de Estrategia de Mercados de Ebury. 

No obstante, Ryan advierte de que el principal riesgo para los mercados sería una escalada regional del conflicto o un cierre prolongado del estrecho de Ormuz: “En ese escenario, los precios del petróleo podrían acercarse o incluso superar los 100$ por barril, lo que intensificaría la aversión al riesgo y reforzaría aún más al dólar frente a otras divisas”. En este contexto, las monedas europeas —especialmente el euro, la corona sueca y las divisas de Europa Central y del Este— están siendo las más perjudicadas, en parte por su elevada sensibilidad al encarecimiento del gas, cuyo precio en Europa ha aumentado cerca de un 50%. Otras divisas emergentes de mayor riesgo, como el rand sudafricano, también han registrado caídas.

Aunque la volatilidad en los mercados de divisas ha aumentado de forma significativa desde el inicio del conflicto, el informe señala que los niveles actuales aún se sitúan por debajo de los registrados en episodios de pánico financiero.

Atradius Crédito y Caución: el petróleo puede llegar a los 140$

La guerra en Oriente Medio, iniciada por los ataques de EEUU e Israel contra Irán, puede prolongarse durante varias semanas, lo que aumenta la incertidumbre sobre la duración y la trayectoria del conflicto y sus posibles repercusiones. Las consecuencias inmediatas se han dejado sentir en toda la región. Las perturbaciones en los principales centros del Golfo han afectado al transporte y al tráfico aéreo, ya que las autoridades restringen el espacio aéreo y desvían los vuelos. Las organizaciones internacionales han convocado reuniones de emergencia para evaluar la situación, mientras que dentro de Irán los ataques contra altos cargos han creado incertidumbre sobre la toma de decisiones y la estabilidad política.

Según Niels de Hoog, economista sénior de Atradius, "este conflicto representa un acontecimiento significativo y sin precedentes, con posibles implicaciones para el riesgo país en toda la región y más allá. En este momento, nuestra hipótesis de trabajo es que cualquier escalada regional, incluido un cierre temporal del estrecho de Ormuz, probablemente será de corta duración, entre unos días y varias semanas. En este escenario, esperamos que el impacto económico global sea relativamente limitado".

La presión sobre el estrecho de Ormuz es ahora el factor central que determina el impacto económico y en la cadena de suministro de esta crisis. La combinación de la escalada militar, las advertencias directas a los buques y la suspensión de las operaciones de las principales empresas navieras y energéticas ha provocado un cierre efectivo. Las autoridades iraníes afirman que el estrecho está cerrado y que Irán atacará a cualquier barco que intente atravesarlo. Esto es importante porque Ormuz es el corredor energético más importante del mundo, por el que circula alrededor del 20% del petróleo mundial y aproximadamente el 30% del gas natural licuado. Cualquier interrupción en este corredor repercute rápidamente en los precios de la energía, los riesgos de inflación y las cadenas de suministro mundiales. Los precios del petróleo ya han subido hasta los 80$ por barril y podrían aumentar hasta los 90-140$, dependiendo de la duración de la interrupción.

La reducción de los flujos a través de Ormuz también está afectando al transporte y la logística en general. Las compañías navieras están ralentizando o desviando sus buques, las compañías aéreas están ajustando sus rutas para evitar los riesgos regionales y los principales centros de distribución del Golfo están experimentando restricciones de conectividad. Estos cambios provocan tiempos de tránsito más largos, mayores costes y mayores necesidades de capital circulante para sectores sensibles al tiempo, como la electrónica y los componentes de automoción. Dado que gran parte del comercio entre Asia y Europa depende de estas rutas, cualquier interrupción prolongada tendría importantes repercusiones en las cadenas de suministro que dependen de operaciones "justo a tiempo".

En este sentido, Niels de Hoog apunta que "no esperamos que Irán pueda mantener el estrecho cerrado durante un periodo prolongado, ya que es muy probable que una operación marítima internacional liderada por Estados Unidos ponga fin al bloqueo con relativa rapidez. Un cierre prolongado también iría en contra de los propios intereses de Irán, ya que bloquearía sus vitales exportaciones de petróleo a China".

El escenario base de Crédito y Caución es un conflicto de corta duración seguido de un retorno gradual a la diplomacia, incluyendo un nuevo intento de negociaciones nucleares. Según De Hoog, "Irán está muy aislado y le resultaría difícil mantener una confrontación prolongada. Un cierre prolongado del estrecho de Ormuz también afectaría gravemente a su frágil economía, al interrumpir las exportaciones de petróleo esenciales a China y aumentar las presiones sociales internas. Las recientes acciones de alto riesgo dirigidas contra los Estados del Golfo parecen tener como objetivo principal crear una ventaja política para volver a las negociaciones. Una escalada importante sería contraproducente, ya que podría empujar a los Estados del Golfo a volverse activamente contra Irán".

En un escenario de conflicto breve, el impacto económico en los Estados del Golfo sigue siendo limitado, aunque las perturbaciones son inevitables. Debido al bloqueo efectivo del estrecho de Ormuz, los Estados del Golfo no pueden beneficiarse del aumento de los precios del petróleo y sus economías no petroleras sufren presiones temporales por el cierre del espacio aéreo y las interrupciones en el turismo, la logística y las actividades de reexportación. Gracias a sus importantes reservas internacionales y a sus grandes fondos soberanos, la mayoría de las economías del Golfo son capaces de absorber una interrupción que dure unas pocas semanas, con un impacto medio estimado en el crecimiento de alrededor de medio punto.

Qatar es el más expuesto, ya que todas sus exportaciones de gas natural licuado deben transitar por el estrecho de Ormuz. Esta vulnerabilidad explica su decisión preventiva de detener temporalmente la producción de GNL tras los recientes incidentes de seguridad. Omán parece menos vulnerable porque su principal puerto, Duqm, se encuentra fuera del estrecho, aunque los recientes ataques con drones e incidentes en el golfo de Omán ponen de relieve riesgos adicionales. Los Emiratos Árabes Unidos y Arabia Saudí pueden desviar parte de sus exportaciones de petróleo a través de oleoductos, aunque esto solo mitiga parcialmente el impacto.

Una mayor escalada podría implicar una mayor dependencia de las milicias proxy en toda la región y ataques a las instalaciones petroleras y gasísticas vecinas, lo que supondría un riesgo de daños duraderos para la capacidad de producción regional y mundial. Los ataques con drones contra una refinería de petróleo en Arabia Saudí y una planta de GNL en Qatar indican que esta posibilidad se ha vuelto más plausible. Tales acciones también aumentarían la probabilidad de represalias contra la propia infraestructura energética de Irán.

Para los países fuera de la región que dependen en gran medida del petróleo y el gas importados, el principal canal de transmisión es el aumento de los precios de la energía. Muchas de estas economías están más expuestas financieramente que los Estados del Golfo e Israel. Las economías asiáticas, incluidas China y la India, son especialmente sensibles, ya que dependen en gran medida del tránsito físico de petróleo y gas a través del estrecho de Ormuz y se verían directamente afectadas por cualquier interrupción prolongada.

No se puede descartar un escenario negativo que implique una escalada más prolongada. A diferencia de la operación de 2025, que se centró en limitar las capacidades nucleares de Irán, los objetivos actuales se extienden al cambio de régimen y al desmantelamiento del arsenal de misiles balísticos de Irán. Esta dinámica aumenta la sensación de vulnerabilidad estratégica de Irán y la probabilidad de nuevas represalias.

En este escenario mucho más adverso, las estimaciones sugieren que los precios del petróleo podrían subir hasta entre 130$ y 140 por barril. Aunque es poco probable que Irán mantenga cerrado el estrecho de Ormuz durante un periodo prolongado, podría seguir perturbando el tráfico marítimo dentro y fuera del estrecho, lo que crearía una inestabilidad persistente en los flujos energéticos mundiales.

En estas condiciones, Bahrein sería probablemente el primer Estado del Golfo en sufrir tensiones financieras debido a la debilidad de sus finanzas públicas, sus limitadas reservas y su fuerte dependencia de los ingresos petroleros. Otras economías del Golfo también se verían sometidas a una presión sostenida, ya que las perturbaciones en la logística, el turismo y la actividad exportadora se prolongarían durante más tiempo.

Las economías asiáticas, incluidas China y la India, son especialmente vulnerables, ya que alrededor del 80% del petróleo y el gas que transita por el estrecho de Ormuz tiene como destino Asia. Una subida prolongada de los precios también afectaría a otros mercados emergentes con una alta dependencia de las importaciones de energía y un margen fiscal limitado. Incluso si los productores de la OPEP aumentaran la producción, el alivio sería limitado si el petróleo no pudiera llegar a los mercados de exportación.

El impacto en la economía y los mercados mundiales dependerá en gran medida de la duración y la intensidad del conflicto. A pesar de la situación, Crédito y Caución sigue "operando con normalidad en todo Oriente Medio, garantizando la cobertura y el apoyo a nuestros clientes y socios. Supervisamos la evolución del riesgo asociado a las líneas de crédito comercial de nuestros asegurados en la región, seguimos de cerca los acontecimientos y recopilamos información de múltiples fuentes para garantizar que nuestras respuestas sigan siendo precisas y específicas para cada contexto".

Banca March: medidas para contener el aumento de los costes energéticos

La inercia del conflicto se mantiene, con ataques masivos de Irán a diversos puntos de los países del Golfo. En estos momentos, han quedado paralizadas tanto la mayor planta de licuefacción de gas de Catar (Ras Laffan) como la mayor refinería del mundo situada en Ras Tanura, en Arabia Saudí, ambas afectadas por drones iraníes. Del mismo modo, se han registrado agresiones contra varios cargueros en Kuwait. Como consecuencia, el esperado alivio en las futuras garantías estadounidenses se vio cuestionado, provocando un cierto repunte en los precios del gas y del petróleo. En respuesta, el gobierno de EEUU está estudiando intervenciones en el mercado de futuros del crudo y, además, está flexibilizando la presión sobre India para que continúe comprando petróleo ruso. Ambas medidas tienen un objetivo claro: contener el ascenso de los precios energéticos mientras se movilizan los recursos necesarios para garantizar el paso físico por el estrecho.

Pero en Banca March consideran "prematuro" hablar de una crisis energética: aunque el gas y el petróleo han repuntado, siguen muy por debajo de los niveles críticos registrados tras la invasión rusa de Ucrania (el crudo continúa aproximadamente un 30% por debajo del máximo de 2022 y el gas europeo tendría que multiplicarse por 6,5 veces para alcanzarlo). Incluso con la intensificación de la competencia global por el gas —se han identificado varios metaneros estadounidenses con destino a Europa que han modificado su rumbo hacia el sur, posiblemente para dirigirse a Asia—, los precios de la electricidad en Europa se mantienen estables, en niveles similares a los del último mes, lo que indica que aún no han incorporado el encarecimiento reciente de las materias primas energéticas.

En consecuencia, los mensajes provenientes de Estados Unidos muestran que harán todo lo posible por contener el aumento de los costes energéticos, dada la impopularidad que genera el alza de precios. Al mismo tiempo, China incrementará su presión diplomática sobre Irán para que excluya la energía del tablero bélico. Con este contexto, "mantenemos que, una vez se reabra sostenidamente el estrecho, la duración del conflicto perderá relevancia para los mercados. Permanecer fuera del mercado hasta que eso ocurra, en un entorno de volatilidad tan elevada, nos parece una decisión equivocada", señalan los expertos de la entidad.

Pero el FMI advirtió que un aumento del 10% en los precios de la energía que se prolongue durante un año impulsaría la inflación global en +0,4 puntos y frenaría el crecimiento económico entre -0,1 y -0,2 p.p. La directora gerente, Kristalina Georgieva, señaló que la resiliencia del crecimiento “vuelve a ponerse a prueba”, con muchos países afrontando la crisis en Oriente Medio con “amortiguadores agotados” tras los shocks recientes. Aun así, destacó que varias economías asiáticas han reforzado su capacidad fiscal y sus reservas en las últimas dos décadas. 

El FMI mantiene conversaciones con algunos miembros ante la posibilidad de ofrecer asistencia para la balanza de pagos si la incertidumbre aumenta, y alerta sobre la especial vulnerabilidad de los países importadores de petróleo, las economías insulares del Pacífico y los Estados de bajos ingresos con elevada carga de deuda. Las estimaciones del FMI señalan que por cada 10$ dólares adicionales del Brent, el crecimiento del PIB mundial se reduciría en una décima y la inflación aumentaría entre 0,3-0,5 punto.

"Sin embargo, nuestro escenario base no contempla una prolongación tan extensa del conflicto. Por un lado, por la falta de intereses: en el caso estadounidense, una contienda muy larga que implicara una invasión terrestre y pérdidas humanas no resulta conveniente a pocos meses de las elecciones midterm. Por otro lado, el coste de la guerra y el desgaste de recursos para ambas partes: se estima que tan solo el primer ataque supuso para EEUU 4.000-5.000 millones$ y cada día adicional añade 900 millones. En el caso de Irán la limitación es mayor: no dispone de suficiente capacidad militar y económica para sostener un conflicto prolongado. En materia de misiles balísticos, fuentes israelíes estiman el arsenal iraní en 2.000-2.500 antes del conflicto y, en estos seis días, habría consumido ya más de 560 de ellos", concluyen los expertos de Banca March. 

Pictet: los bonos, los grandes perjudicados

Arun Sai, estratega multiactivos en Pictet AM, destaca que el temor predominante es un choque de precios de la energía tan violento como el que se dio con la invasión rusa de Ucrania. "No puede descartarse, pero no es nuestro escenario base. Es raro que las crisis geopolíticas causen daños duraderos en el crecimiento económico y los mercados financieros.  La gran excepción fue la crisis del petróleo en los años 70 y hay pocas señales de que se vaya a repetir", argumenta.

En el análisis de escenarios en un extremo el conflicto bélico termina rápidamente, con el ejército de Irán debilitado, aunque su régimen manteniéndose. En el escenario opuesto extremo, se da el improbable caso de que la guerra se extienda más allá de la región.

Actualmente la economía global es mucho menos intensiva en petróleo que entonces. EEUU es exportador neto de petróleo, las reservas globales de crudo son abundantes y los amortiguadores razonables. Incluso si el precio del crudo sube el 30%, el crecimiento del PIB global se reduciría solo 0,2% y la inflación aumentaría poco más de 1%. Pero el petróleo no es el único factor. El sentimiento es una consideración importante y en este sentido los mercados parecen más vulnerables. Acciones y otros activos de riesgo estaban en un equilibrio frágil las semanas previas al ataque militar, entre la mejora de fundamentales macroeconómicos y pérdida de confianza en las acciones tecnológicas estadounidenses. Así que las acciones pueden ser más volátiles.

Las caídas de las acciones deben ser modestas en la mayoría de los escenarios, a menos que el conflicto se amplíe sustancialmente, por ejemplo, incluyendo a Rusia y China. Los bonos pueden tener dificultades iniciales por el mayor precios del petróleo e inflación. Una mayor escalada provocaría caída del gasto de los consumidores y la confianza empresarial, alimentando expectativas de recortes de tipos de interés, lo que haría caer las rentabilidades a vencimientos de los bonos. El oro puede ser beneficiario clave, como depósito de valor de alta liquidez y cobertura estratégica contra la inflación en el tiempo, aunque es vulnerable a episodios de volatilidad. El dólar también debe apreciarse por la demanda como refugio seguro, respaldada por la posición de EEUU como gran productor de energía, aunque previsiblemente reanudaría su gradual declive si el conflicto llega a su fin.

"En los días posteriores al ataque nuestros equipos multiactivos han reducido participaciones en activos más arriesgados y añadido cobertura contra nuevas caídas mediante opciones de venta de acciones y de deuda empresarial. Hemos incrementado el peso del dólar, especialmente ante la debilidad del yen japonés, tendiendo en cuenta que tiene margen de apreciación si el conflicto continúa. Sobre ponderamos franco suizo, que puede revalorizarse especialmente porque el Banco Nacional Suizo puede apoyarlo para contrarrestar presiones inflacionarias del precio de la energía.  Mantenemos alta convicción en oro.Consideramos la resiliencia de los mercados emergentes más allá del norte de Asia, donde domina la tecnología. Las acciones de mercados emergentes son una asignación estratégica respaldada por sólidos fundamentales de crecimiento doméstico", explica.

DWS: Las crisis petroleras ya no afectan como antes

El petróleo fue en su día el centro de la mayoría de las crisis macroeconómicas. En 1979, la revolución en Irán contribuyó a elevar los precios del crudo, lo que frenó el crecimiento, aumentó la inflación y empeoró las balanzas comerciales. A medida que se desarrolla la última crisis en Oriente Medio, conviene recordar por qué ese mundo ha desaparecido. Como muestra el gráfico de DWS, el consumo de petróleo por unidad de producto interior bruto (PIB) real ha descendido de forma constante desde finales de la década de 1970, tanto en la economía mundial como en la estadounidense. Las ganancias en eficiencia, el cambio hacia los servicios y la sustitución del petróleo han reducido su participación en los costes de los insumos, que antes provocaban subidas de precios en toda la economía. Cuando la intensidad del petróleo es baja, los precios más altos afectan a una parte más reducida de los costes de producción y tardan más en repercutir en los salarios y la inflación subyacente. A medida que las economías se electrifican, cada dólar o euro adicional de producción “contiene” ahora muchos menos barriles que antes.

Para EEUU, existe un segundo colchón, incluso en caso de un bloqueo persistente del estrecho de Ormuz. Gracias al auge del esquisto, el país ha sido un exportador neto total de energía desde 2019. Eso significa que las interrupciones en el suministro de petróleo y gas ahora redistribuyen en gran medida los ingresos dentro de la economía estadounidense, en lugar de agotar su cuenta corriente. Eso no es inmunidad, pero es un mecanismo de transmisión diferente, típicamente más suave que en la década de 1970.

Hay dos inconvenientes. En primer lugar, la región del Golfo es importante, no solo como fuente de energía, sino también por sus rutas de transporte y comercio mundiales. En segundo lugar, y lo que es más importante para Europa, una menor intensidad del petróleo no significa una menor vulnerabilidad energética en general. En gran parte de Europa, el petróleo ha sido sustituido por la electricidad, y los precios de la energía suelen fijarse al margen por las centrales de gas. Eso cambia el canal, pero no el riesgo: la interrupción del suministro de gas natural licuado (GNL) puede elevar los precios de la electricidad y afectar a muchos sectores a la vez. Aun así, el mensaje central del gráfico es claro: el petróleo en sí mismo ya no es el arma macroeconómica que era antes. O, como dice Christian Scherrmann, economista jefe para EEUU de DWS, “los precios del petróleo siguen siendo importantes para los mercados, pero la economía estadounidense ya no funciona con petróleo como antes”. Lo que nos lleva de vuelta al principio: el crudo todavía puede saltar a los titulares, pero la economía estadounidense ha aprendido discretamente a reaccionar menos que antes.