11Oct

"Una economía no se hace verdaderamente más rica porque tenga cada vez más trabajadores. Se hace más rica cuando esos trabajadores son capaces de producir más valor, cobrar más en términos reales y acumular patrimonio a lo largo de su vida", explica Pablo Gil en The Trader.

Miguel Ángel Valero

"España es rica, y sus ciudadanos, pobres", asegura Pablo Gil en The Trader. Hay una aparente contradicción en la economía española que, según este analista, merece ser explicada. España crece más que buena parte de Europa. El empleo está en máximos históricos, la población aumenta y los organismos internacionales siguen situando nuestro crecimiento claramente por encima del de la zona euro. Entonces, ¿por qué tantos ciudadanos no reconocen esa prosperidad cuando miran su cuenta corriente? "Quizá porque estamos confundiendo que crezca el país con que se enriquezcan sus habitantes", responde.
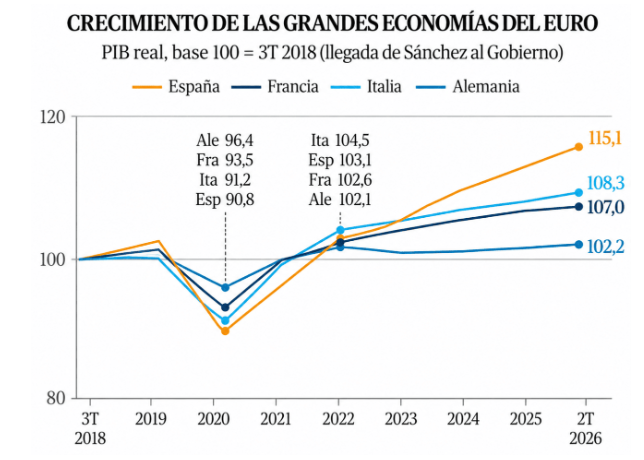
El PIB mide cuánto produce una economía en conjunto. Pero una economía también puede crecer porque tiene más trabajadores y más población, sin que cada trabajador produzca mucho más ni cada ciudadano viva necesariamente mejor. Y ahí aparece una de las claves del modelo español. Una parte importante del crecimiento reciente ha venido acompañada de un fuerte aumento del empleo y de las horas trabajadas, mientras la productividad continúa siendo uno de nuestros grandes problemas estructurales.

Estamos creciendo en buena medida porque somos más trabajando, no porque cada trabajador produzca mucho más. Y la inmigración ha sido fundamental para ello. El crecimiento de la población extranjera ha aumentado la población activa, el empleo, el consumo y el tamaño de nuestra economía. Eso es positivo.

El problema es transformar ese aumento de población y empleo en actividades de mayor valor añadido y aumentos sostenidos de productividad. Porque si el PIB crece, pero también aumenta considerablemente la población, la mejora por habitante es mucho menor. 
Y ahora llegamos al dato que probablemente mejor explica el análisis: ¿Cuánto cobra realmente un español? Según el INE, en 2024 el salario medio mensual bruto del empleo principal fue de 2.385,6€. Pero la media está condicionada por los salarios más altos. El salario mediano, mucho más representativo, fue de apenas 2.001€ brutos mensuales.

La mitad de los asalariados españoles cobraba menos de unos 2.000€ brutos al mes, incluyendo a quienes trabajan a jornada parcial. Además, el 30% cobraba menos de 1.582€ y otro 40% se encontraba entre 1.582 y 2.660. Eso quiere decir que siete de cada diez asalariados no alcanzaban los 2.660 euros brutos mensuales.

Mientras tanto, las rentas situadas en la parte inferior de la distribución han mejorado considerablemente. El salario mínimo alcanza en 2026 los 1.221€ mensuales en 14 pagas, mientras la pensión media del sistema se sitúa en septiembre en 1.374,6 mensuales y la de jubilación en 1.576,1.

Que mejoren las rentas más bajas es positivo. El problema aparece cuando las rentas intermedias no avanzan al mismo ritmo. El suelo salarial sube, las pensiones se actualizan y una enorme masa de trabajadores permanece concentrada en una franja salarial relativamente estrecha.

Pero es que, además, sobre esa “clase media” golpea con más fuerza la fiscalidad.
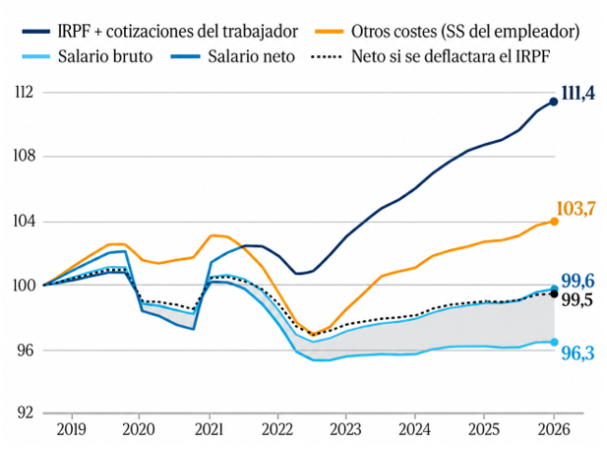
Imaginemos que alguien pasa de ganar 30.000€ a 33.000 mientras el coste de la vida ha aumentado aproximadamente un 10%. Aunque sobre el papel (incremento nominal) gana más, realmente apenas ha mejorado su poder adquisitivo. Sin embargo, si los tramos, mínimos y deducciones del IRPF no se actualizan completamente con la inflación, puede terminar pagando más impuestos. Es lo que se conoce como progresividad en frío o “fiscal drag”. No hace falta subir los tipos del IRPF para aumentar la presión fiscal efectiva. La inflación puede hacerlo por ti.

A ello hay que sumar las cotizaciones sociales. La OCDE calcula que la cuña fiscal de un trabajador soltero y sin hijos con salario medio en España alcanzó el 41,4% del coste laboral en 2025, frente al 35,1% de media de la OCDE.

¿Y qué significa eso de la cuña fiscal? Pues es la diferencia entre lo que le cuesta un trabajador a la empresa y lo que finalmente llega a su bolsillo, teniendo en cuenta impuestos y cotizaciones. Si contratar a una persona cuesta 100€, una cuña fiscal del 41,4% significa que 41,4€ se destinan a impuestos y cotizaciones, y solo 58,6 llegan como salario neto al trabajador.

El resultado empieza a parecerse a un embudo. Por abajo, elevamos el salario mínimo y protegemos las pensiones frente a la inflación. En el centro, millones de trabajadores permanecen en salarios relativamente modestos mientras soportan impuestos, cotizaciones y un coste de la vida creciente. Y por arriba, quienes poseen patrimonio —especialmente vivienda y activos financieros— cuentan además con una vía de creación de riqueza que no tiene quien depende exclusivamente de su nómina.

"No creo que sea riguroso decir que la clase media española haya desaparecido. Pero sí podemos hablar de una clase media cada vez más comprimida. Porque tener un salario de 2.000€ o 2.500 brutos mensuales puede parecer razonable sobre el papel. Hasta que pagas impuestos y cotizaciones. Hasta que intentas comprar o alquilar una vivienda. Hasta que tienes hijos. Hasta que intentas ahorrar. Y entonces se entiende por qué alguien puede escuchar que España atraviesa uno de sus mejores momentos económicos y preguntarse: ¿Dónde está mi parte?", argumenta este experto.

España ha tenido probablemente una de las mayores oportunidades de su historia reciente para transformar nuestro modelo productivo. El Plan de Recuperación español, financiado a través de los fondos europeos NextGenerationEU, ha quedado finalmente configurado en algo más de 102.000 millones€: casi 80.000 millones en transferencias no reembolsables y unos 23.000 millones en préstamos que tendremos que devolver.

Ahora que nos acercamos al final de esa inmensa fuente de apoyo, la pregunta ya no debería ser cuánto dinero hemos conseguido, sino qué economía hemos construido con él. Después de semejante inyección de recursos es obligatorio hacerse la siguiente pregunta: ¿Hemos conseguido transformar sustancialmente nuestro modelo productivo y elevar nuestra productividad potencial?

Porque, además, no todo ese dinero era gratis. Unos 23.000 millones son préstamos que España tendrá que devolver. Endeudarse para construir una economía mucho más productiva puede ser una magnífica inversión. Endeudarse sin elevar suficientemente su capacidad de crecimiento significa trasladar parte de la factura que habrá que pagar hacia el futuro.

Dentro de unos años nadie debería juzgar Next Generation por cuántos miles de millones conseguimos gastar, sino por cuánto aumentaron gracias a ellos nuestra productividad, nuestra inversión privada y nuestra capacidad para generar salarios reales más altos. Porque esa es la verdadera medida de la prosperidad.

"Una economía no se hace verdaderamente más rica porque tenga cada vez más trabajadores. Se hace más rica cuando esos trabajadores son capaces de producir más valor, cobrar más en términos reales y acumular patrimonio a lo largo de su vida.  Quizá por eso la aparente contradicción de la que partíamos no sea tan contradictoria como parece. España puede ser cada vez más rica mientras una gran parte de sus ciudadanos continúa sintiéndose pobre.
29Sep

La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%.

Miguel Ángel Valero

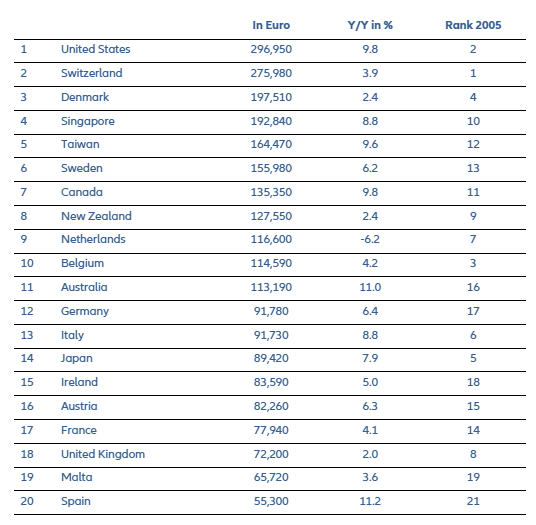
Los activos financieros de los hogares españoles crecieron un 9,6% en 2025, hasta alcanzar los 3,4 billones€, según la 17ª edición del Global Wealth Report (Informe Global de Riqueza) de Allianz, que analiza los activos y las deudas de los hogares en cerca de 60 países. El crecimiento registrado en España más que duplica el de Europa Occidental (4,5%) y se sitúa también por encima del incremento global (8,6%). El avance fue especialmente significativo en los valores, que aumentaron un 15,5%, frente al 4,7% de los depósitos y el 3,9% de los seguros y pensiones. Como resultado, los valores representan ya el 50,2% de los activos financieros de los hogares españoles, por encima tanto de Europa Occidental (36,8%) como de la media mundial (46,9%).También en términos reales España presenta una evolución diferencial. Descontando el efecto de la inflación, los activos financieros de los hogares españoles aumentaron un 6,7% en 2025 y acumulan desde 2019 un crecimiento del 12,5%, frente a apenas un 0,5% en Europa Occidental.

Las nuevas aportaciones al ahorro de los hogares españoles aumentaron un 2,2%, hasta los 92.900 millones€. Los depósitos concentraron el 52,1% de este nuevo ahorro, mientras que los valores representaron el 35,5% y los seguros y pensiones, el 9,5%.Dentro de la inversión en valores destaca el papel de los fondos de inversión, que concentraron prácticamente la totalidad de las nuevas aportaciones a esta categoría, con 49.100 millones.

Por su parte, la deuda de los hogares aumentó un 4,6%, hasta los 796.600 millones, un ritmo inferior al crecimiento de los activos. Como consecuencia, los activos financieros netos avanzaron un 11,1%, hasta alcanzar los 2,6 billones.

Con un patrimonio financiero neto de 55.300 euros per cápita, España ocupó en 2025 el puesto 20 entre los países más ricos del mundo. El fuerte comportamiento de España se produce en un ejercicio en el que la riqueza financiera de los hogares volvió a alcanzar máximos a escala mundial. Los activos financieros globales aumentaron un 8,6% en 2025, hasta el récord de 268,4 billones€, pese a un contexto económico y geopolítico desafiante.

Sin embargo, el crecimiento procedió fundamentalmente de la evolución de los mercados y no de nuevas aportaciones de ahorro. La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%, hasta los 4,1 billones€.

“La riqueza global alcanzó otro récord en 2025, pero eso es solo la mitad de la historia”, señala Ludovic Subran, economista jefe y director de inversiones de Allianz. “Desde 2019, los activos financieros nominales han crecido un 50%, pero en términos reales, descontando la inflación, solo han crecido un 23%. La situación es peor en Europa Occidental, donde los activos financieros en términos reales han subido un 0,5% respecto a 2019. Es un 21% en Norteamérica y un 70% en China”.

La evolución de 2025 vuelve a poner de manifiesto la creciente importancia de cómo distribuyen los hogares sus ahorros. A escala mundial, los valores aumentaron un 12,4%, más del doble que los depósitos (5,7%) o los seguros y pensiones (5,0%), elevando su peso dentro de los activos financieros globales hasta un máximo histórico del 46,9%. Los hogares norteamericanos, con un 60,7% de sus carteras invertidas en valores, se beneficiaron especialmente del comportamiento de los mercados. La región generó el 51,4% del incremento mundial de los activos financieros. 

La diferencia adquiere especial relevancia a largo plazo: durante la última década, las revalorizaciones de los activos han representado el 71% del crecimiento de los activos financieros en Norteamérica, frente al 36% en Europa Occidental, reflejando el impacto de invertir el ahorro frente a mantenerlo en cuentas con bajos intereses.

Allianz Research estima que los activos financieros globales podrían crecer alrededor de un 9% en 2026. A medio plazo, sin embargo, el escenario se vuelve más complejo ante un menor crecimiento económico, una inflación persistente, la fragmentación de la economía mundial y los elevados niveles de deuda pública. En este contexto, la inteligencia artificial (IA) puede convertirse en un factor determinante para la próxima etapa de creación de riqueza. Las mejoras de productividad y rentabilidad asociadas a esta tecnología podrían sostener los rendimientos de los activos, aunque la creciente dependencia de mercados impulsados por las expectativas sobre la IA introduce también nuevas vulnerabilidades.

Con el S&P 500 acumulando una subida cercana al 95% desde finales de 2022, una parte significativa del reciente aumento de la riqueza descansa sobre valoraciones elevadas y expectativas relacionadas con la inteligencia artificial. Según los cálculos de Allianz Research, una corrección del 25% del S&P 500 podría reducir en alrededor de 27 billones de dólares la riqueza de los hogares estadounidenses durante el año del impacto, equivalente a casi el 14% de su patrimonio neto total. Esta caída afectaría a la confianza y al consumo y empujaría a la economía estadounidense a la recesión.

El desarrollo de la IA plantea, además, una cuestión distributiva sobre quién participa de la riqueza generada por esta transformación.“La IA podría convertirse en el próximo gran motor de riqueza, pero la pregunta clave es quién tendrá participación en ella”, afirma Katharina Utermöhl, directora de Investigación Temática y de Políticas en Allianz Research . “A medida que la IA potencialmente desplace más la creación de valor hacia el capital, una mayor participación en los retornos de capital y políticas que ayuden a los trabajadores a adaptarse serán clave para que el dividendo de riqueza de la IA se reparta más ampliamente”.

Banca March: Oriente Medio presiona al petróleo y a los bonos

Los precios de la energía vuelven a presionar al mercado de renta fija, con una curva de tipos que continúa repuntando en todos sus tramos. La referencia a 10 años superó ampliamente la barrera del 5,2%, lo que generó ciertas tensiones en los mercados bursátiles. Además del repunte de las rentabilidades, también se observa un aumento de la volatilidad en el mercado de bonos. En este sentido, el índice MOVE superó ayer los 100 puntos por primera vez desde marzo, reflejando una creciente incertidumbre entre los inversores.

En el ámbito geopolítico, el acercamiento de Irán ha servido de poco. Sin embargo, el tránsito por el estrecho continúa parcialmente abierto. Por su parte, el oleoducto de Yanbu, que cruza Arabia Saudí hacia el mar Rojo, retoma su actividad. Aunque se han confirmado nuevos ataques que fueron interceptados, el flujo de petróleo se mantiene y las exportaciones únicamente están pendientes de recuperar cierto margen de almacenamiento. A pesar de estas noticias relativamente positivas, la ausencia de un acuerdo con Irán ha pesado más sobre el sentimiento del mercado, manteniendo el precio del barril de Brent por encima de los 100$.

China ha anunciado un nuevo paquete de medidas de apoyo para evitar una desaceleración más acusada de la economía. Entre ellas, nuevas políticas para estabilizar mercado inmobiliario, impulsar la demanda doméstica y reforzar las políticas de inversión y consumo. En este contexto, el banco central ampliará las líneas de refinanciación para impulsar el crédito hacia sectores estratégicos como la tecnología, la agricultura y las pequeñas empresas. El Consejo de Estado adaptará las herramientas de política monetaria "en el momento oportuno”. El anuncio refleja la determinación de Pekín de cumplir su objetivo de crecimiento para este año. La economía perdió impulso en el segundo trimestre, con un avance interanual del 4,3%, por debajo de la referencia oficial del 4,5%. No obstante, el crecimiento acumulado en lo que va de año se sitúa en el 4,7%, por lo que, de momento, el objetivo anual sigue siendo alcanzable.

UBS: diversificación para aprovechar nuevas subidas de la Bolsa

La diferencia entre los rendimientos de los bonos del Tesoro a 2 y 10 años se ha reducido, ya que las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal han impulsado al alza los rendimientos a más corto plazo. Sin embargo, una posible inversión de la curva no implica necesariamente que la economía estadounidense se dirija hacia una recesión. La curva indica que la política monetaria se está volviendo más restrictiva, pero el resultado económico dependerá de hasta dónde termine subiendo los tipos la Fed y de si, posteriormente, se deterioran la actividad, el empleo, los beneficios empresariales y las condiciones crediticias. La economía estadounidense es lo suficientemente resiliente como para absorber el impacto de una política monetaria moderadamente más restrictiva. La actividad empresarial se mantiene firme. La demanda de los hogares sigue respaldada. Los beneficios empresariales son sólidos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable, con la diversificación como eje central de su exposición. Seguimos calificando a la renta fija como Atractiva, y consideramos que los inversores deberían calibrar tanto el riesgo de crédito como la duración en función de sus objetivos y horizontes de inversión. Los inversores más centrados en la generación de ingresos podrían preferir bonos de vencimiento corto para reducir el riesgo de duración, mientras que aquellos que puedan tolerar la volatilidad podrían considerar oportunidades tácticas en bonos de alta calidad con duración media a larga". "Nuestro escenario base sigue siendo que un crecimiento económico resiliente y unos beneficios empresariales sólidos respaldarán nuevas subidas de la renta variable durante los próximos seis a doce meses. Prevemos un crecimiento de los beneficios del S&P 500 del 25% este año y del 14% en 2027", insiste.

En este contexto, Northern Star, la mayor minera de oro de Australia, rechaza una oferta de compra de 27.000 millones$. Con el oro en máximos históricos, la dirección considera que venderse ahora sería malvender. El sector vive una ola de fusiones y las mineras se revalorizan al calor del metal. Un "no" que dice a gritos que en la cúpula ven más recorrido al oro.  Pero la minera Newmont cae un 4% en el NYSE porque, con el bono americano a 10 años en el 5,2% , el dinero prefiere cobrar intereses antes que guardar oro que no renta.

Shein vuelve a los beneficios en el segundo trimestre de 2026 tras un tramo en pérdidas, pero avisa: el segundo semestre pinta incierto por los aranceles y una demanda floja. El gigante del fast-fashion chino es el mejor termómetro del consumo low-cost global. Su guía cauta pesa sobre todo el retail y sobre el comercio transfronterizo, justo cuando el proteccionismo aprieta las costuras.

General Motors (GM) avisa: EEUU se está convirtiendo en el refugio de los fabricantes que huyen de la presión china. El director financiero, Paul Jacobson, avisa de que las marcas acorraladas por China volcarán su producción en EEUU. GM ya cargó un deterioro de 6.000 millones$. El coche nuevo medio en Estados Unidos ya pasa de 50.000$; GM presume de modelos por debajo de 30.000. Chinas como BYD y Chery invaden Europa pese al arancel del 100%. Más productores vendiendo en EEUU empujará los precios a la baja y comprima los márgenes de las locales. Presión de márgenes para GM, Ford y las europeas. Malo para el auto tradicional. Máxima atención si un fabricante chino monta fábrica en EE.UU.

07Apr

Las economías más ricas y las más orientadas a los servicios cognitivos son las más expuestas a la automatización, mientras que los países en los que el empleo sigue estando más orientado al comercio, servicios personales, construcción, o transporte muestran una exposición más moderada.

Miguel Ángel Valero

Más de tres años después del lanzamiento de ChatGPT, el impacto de la inteligencia artificial (IA) en el empleo sigue siendo, en gran medida, invisible en las estadísticas agregadas. Sin embargo, está empezando a manifestarse de forma marginal en determinados segmentos del mercado laboral, especialmente en puestos de nivel inicial dentro de los sectores más vulnerables. En este contexto, España presenta una exposición a la automatización impulsada por la IA ligeramente inferior a la media europea.

En el escenario Special Agent, un 15,2% del contenido de las tareas en la población activa española se encuentra en riesgo, situando al país dentro de un grupo de economías del sur de Europa —junto a Portugal e Italia y, de forma más difusa, Grecia, Bulgaria, Rumanía y Turquía— con niveles de exposición moderados, según el estudio ‘La próxima frontera de la automatización: un mapa de escenarios sobre la exposición laboral a la IA’, elaborado por Coface y el Observatorio de Empleos Amenazados y Emergentes (OEM), con el objetivo de analizar a nivel internacional qué tareas y profesiones están más expuestas a la automatización por IA y anticipar su impacto en el mercado laboral.

Y es que, al ofrecer un análisis único de la exposición a la automatización impulsada por la IA de las tareas que componen las diferentes profesiones, este análisis pone en relieve un cambio en la frontera de la automatización: con la IA, son ahora las tareas cognitivas, complejas y cualificadas las que parecen estar cada vez más en peligro, lo que plantea un riesgo de trastorno en la estructura del empleo.

De esta forma, la posición de España en el mapa global refleja tanto la estructura económica como la del empleo del país, donde sectores como el comercio minorista, el transporte, los servicios de alojamiento y restauración, la construcción y el sector inmobiliario desempeñan un papel más importante que en la media europea. Por el contrario, la industria manufacturera, la información y comunicación, los servicios profesionales y científicos, y el amplio bloque de los servicios públicos tienen una presencia relativamente menor. 

Como consecuencia, el empleo está menos concentrado en ocupaciones corporativas y digitales altamente expuestas —más predominantes en el noroeste de Europa— y más orientado hacia funciones de atención al cliente y administrativas propias de la economía de servicios. En esta configuración, la exposición a la IA se ve impulsada principalmente por profesionales de ventas y atención al cliente, empleados administrativos generales, y puestos empresariales y administrativos, así como determinadas ocupaciones de ingeniería y técnicas aplicadas; mientras que el menor peso de los segmentos corporativos de gama alta y con un uso intensivo de las TIC actúa como factor moderador de la exposición global.

El estudio destaca una ruptura importante con las oleadas de automatización anteriores: la IA no representa una continuación de tecnologías como la robótica o el software, sino que desplaza el foco hacia tareas cognitivas que son complejas y no repetitivas. Su impacto es muy variado: se percibe primero a nivel de tarea, antes de tener un impacto desigual en las profesiones, los grupos profesionales y, más allá de eso, en los sectores en los que se concentran.

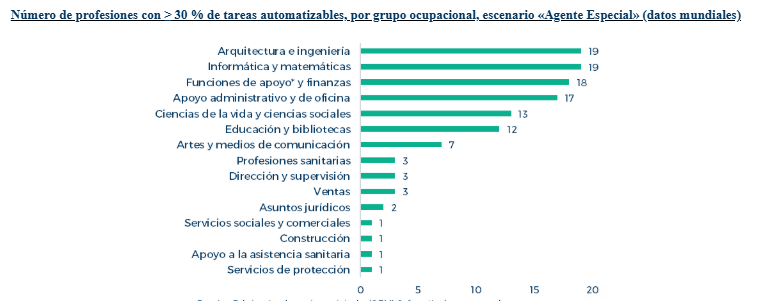
En el escenario principal estudiado, relativo al despliegue de la IA basada en agentes, aproximadamente una de cada ocho profesiones a nivel mundial supera el umbral del 30% de tareas automatizables, lo que el estudio identifica como un umbral para una profunda transformación de la profesión, allanando el camino para una redistribución potencialmente significativa del personal, sin que ello signifique necesariamente su desaparición. Las profesiones más expuestas se concentran en campos altamente cognitivos y con un uso intensivo de la información: ingeniería, TI, funciones administrativas, finanzas, derecho y ciertas profesiones creativas y analíticas.

Por el contrario, las ocupaciones menos vulnerables siguen siendo en gran medida manuales o implican interacciones humanas difíciles de estandarizar: la industria manufacturera, la construcción, el mantenimiento, el transporte, la restauración, la limpieza y determinadas actividades de cuidados y asistencia.

El estudio también mide el contenido real del trabajo en riesgo en cada mercado laboral examinado, comparando la proporción de tareas automatizables en cada una de las 923 ocupaciones con su volumen de empleo. Al agruparlas en ocho categorías amplias, identifica los grupos ocupacionales con mayor riesgo.

Las conclusiones son claras: más de una cuarta parte del contenido del trabajo podría automatizarse en los sectores de gestión y administración, profesiones creativas, derecho y finanzas, así como en ingeniería y tecnologías de la información. Por el contrario, los servicios presenciales y las ocupaciones técnicas, artesanales y de producción industrial se mantienen por debajo del umbral del 10 %. Los empleos en el ámbito de los cuidados, la educación, las ventas y, en términos más generales, las profesiones de cara al público ocupan una posición intermedia: algunas de sus tareas están en riesgo, pero su dimensión humana sigue actuando como factor protector.

El estudio destaca que la exposición de los países a la automatización impulsada por la IA varía significativamente, oscilando entre alrededor del 12% del contenido laboral expuesto a la automatización (definido como la proporción de tareas automatizables en relación con el empleo total) en Turquía y casi el 20% en el Reino Unido. Estas diferencias se explican en gran medida por la estructura de las economías, que determina en gran parte la estructura del empleo y, en consecuencia, la proporción de tareas que pueden automatizarse potencialmente.

Las economías más ricas y las más orientadas a los servicios cognitivos parecen, por tanto, ser las más expuestas a la automatización. Además del Reino Unido, los Países Bajos, Irlanda y Luxemburgo presentan una mayor concentración de ocupaciones intensivas en información, mientras que los países en los que el empleo sigue estando más orientado al comercio, los servicios personales, la construcción, el transporte u otras actividades más intensivas físicamente muestran una exposición más moderada. El estudio identifica cinco grupos de países con perfiles similares.

Dado que afecta a profesiones cualificadas y bien remuneradas, la implantación de la IA podría acabar alterando los equilibrios económicos y sociales. Al automatizar algunas de las tareas que se realizan en las profesiones más cualificadas, podría desplazar de manera notable una parte significativa del valor añadido del trabajo hacia el capital. Para los países cuyos sistemas fiscales dependen en gran medida de la tributación directa o indirecta del trabajo, esta evolución plantearía un doble desafío presupuestario, al reducir los ingresos fiscales (cotizaciones a la seguridad social, impuesto sobre la renta, IVA, etc.) y, al mismo tiempo, aumentar el gasto público (seguro de paro, formación).

El estudio también nos invita a considerar de manera más amplia el valor de la educación y las titulaciones que se otorgan actualmente al final de diversos itinerarios educativos. Si algunas de las tareas para las que preparan los estudios de larga duración se vuelven más fácilmente automatizables, el vínculo entre el nivel educativo, la remuneración y la seguridad laboral podría debilitarse. Sin llegar (todavía) a la conclusión de que la educación superior ya no es necesaria, estos hallazgos sugieren que los empleadores podrían dar menos importancia a las titulaciones por sí solas y centrarse, en cambio, en habilidades que sigan siendo complementarias a la IA, como el criterio, la adaptabilidad o la capacidad de supervisar su uso.

El auge de la IA podría dar lugar a nuevas vulnerabilidades geopolíticas, logísticas y operativas debido a la concentración de sus activos más críticos (semiconductores, modelos de lenguaje, centros de datos) en un número limitado de empresas y países que controlan las tecnologías.

Aunque la trayectoria exacta de estas transformaciones sigue siendo incierta, y la transición de la exposición técnica de las tareas a sus efectos netos sobre el empleo no es automática, hay un punto que destaca claramente: la IA no se está implementando en los márgenes del trabajo, sino en una parte de sus funciones cognitivas, no rutinarias y cualificadas, percibidas desde hace tiempo como las más seguras. Dado que estas funciones forman parte de ocupaciones que desempeñan un papel fundamental en la generación de ingresos, valor añadido y recaudación fiscal, parece poco probable que tal transformación pueda tener lugar sin remodelar, en mayor o menor medida, la naturaleza de los puestos de trabajo y los equilibrios que los sustentan.

Claves para gobernar la IA 

Por su parte, Millán Berzosa, autor de Gobernar con lo que viene. Tecnología y liderazgo estratégico para CEOs y consejeros (LID Editorial), comenta que "si hablamos de inteligencia artificial, esta puede llevarnos rápido a muchos lugares, pero difícilmente lo hará en la dirección correcta y al destino deseado sin orden práctico y la guía adecuada de las instancias de decisión. Es por ello que, para gobernar con lo que viene, debemos entender qué tecnologías importan, liderar para propiciar un cambio real y positivo, tener  criterio anticipativo, idear para construir el mejor futuro posible y ampliar nuestra mirada":

  • 1. Entender qué tecnologías importan y por qué. Hay que poner orden en todo: desde los agentes, los sistemas multiagente, o los retos de los entornos de pruebas, a las implicaciones para los equipos y la cultura corporativa. Los líderes tienen el reto de conectar la realidad con el valor que tiene la tecnología, y poner el énfasis en tomar decisiones informadas, sin dejarse arrastrar solo por los elementos de novedad.
  • 2. Qué cambio queremos liderar. Es momento de aprovechar herramientas con enorme capacidad de procesamiento para aligerar tareas y ganar en eficiencia en términos de tiempo, capacidades y optimización del talento. Pero a la vez, en estos tiempos de aceleración y de estrés por no quedarse atrás, evitar sucumbir al FOMO (Fear of Missing Out, miedo a quedarse fuera) y acabar en una suerte de seguidismo irreflexivo, ante sistemas que muchas veces predicen un conjunto de variables típicas y lo hacen con un resultado que tienen toda la apariencia de ser verosímil, pero que sin buenas riendas pueden tumbar nuestros objetivos por las imprecisiones.
  • 3. Qué riesgos deben ser anticipados. Para establecer un marco claro, lo primero es empezar por visualizar qué operaciones y decisiones se están ya produciendo de una manera en la que la clave está en los automatismos. Deberemos observar y brindar la asistencia adecuada a quienes validan los diferentes modelos, con énfasis en si hay trazabilidad clara de todos los procesos, revisiones significativas e, incluso, margen para el sentido común, algo tan humano como necesario.
  • 4. Qué sistemas conviene robustecer. Implementar un sistema de inteligencia artificial no debe ser una cuestión de todo o nada, y es importante entender qué sistema, o mejor, qué sistemas, son los más convenientes para nuestra empresa y para nuestros equipos, sin monodependencia en lo posible de un único proveedor y con los niveles de supervisión deseables. La inteligencia artificial puede ayudar en multitud de operaciones, desde apoyo en el filtrado de solicitudes para una posición a reducir tiempo en gestión de grandes cantidades de información, pero es importante entender cómo funciona y tener un cierto conocimiento de las potenciales aristas desde todos los puntos de vista, desde nuestros valores a la propia regulación que resulte de aplicación.
  • 5. Qué decisiones requieren una mirada más profunda. En inteligencia artificial se liga al concepto de deep learning o aprendizaje profundo, con sistemas basados en modelos complejos y que, al ser difíciles de interpretar, acaban en lo que popularmente se conoce como caja negra, con el reto de trazabilidad en las variables empleadas. Cada palabra, cada símbolo, cada elemento ligado a conocimiento, es convertido a una unidad digital o token, como ficha que concede acceso o permiso a diferentes tipos de recursos. Los modelos de inteligencia artificial traducen ese lenguaje de unidades de significado, de tokens, gracias a diferentes modelos aplicados y que anticipan qué elemento tiene sentido que venga de seguido, basándose en cómo se aglutinan de manera típica. Desde la base, de lo general a lo particular, los procesos de inteligencia artificial están diseñados para, ante una misma pregunta, generar respuestas diferentes pero plausibles. Para mantener las riendas, conviene remarcar el valor único del criterio humano en las decisiones más sensibles.
01Dec

La clave a corto plazo estribará en si la tendencia hacia un mundo más fragmentado se acelerará o si, para compensar el aumento de las restricciones en el comercio con EEUU, se avanzará en la búsqueda de nuevos acuerdos entre aliados comerciales naturales (UE, ASEAN, Canadá, Australia, etc.).

Miguel Ángel Valero

La economía mundial se adentra en 2026 con notables muestras de resiliencia tras la incertidumbre de 2025, pero también con grandes tendencias de fondo que plantean nuevos retos, advierte el último informe de CaixaBank Research. Fenómenos como la geoeconomía de un mundo más fragmentado, el auge de la inteligencia artificial o la necesidad de acelerar la transición verde marcarán el paso del nuevo año. Al mismo tiempo, la deuda pública ha aumentado de forma generalizada en la última década y alcanza niveles históricos en muchas economías, lo que enciende alertas sobre la sostenibilidad fiscal y crea un dilema para Europa: retornar a la disciplina presupuestaria sin renunciar a inversiones estratégicas clave 

José Ramón Díez añade: "Aunque parezca mentira, ya han pasado 12 vertiginosos meses desde la victoria de Trump en las elecciones presidenciales americanas". Destaca que "tanto la actividad internacional como la española han vuelto a mostrar en este ejercicio una elevada resiliencia para superar el ruido y la incertidumbre causados por la utilización del comercio o las finanzas como instrumentos al servicio de la política. Y ello ha sucedido en un contexto en el que, como en 2023 y 2024, las previsiones han ido mejorando a lo largo del año gracias a la reducción de la incertidumbre comercial, a la existencia de unas favorables condiciones financieras y a la capacidad y flexibilidad de los agentes económicos para adaptar sus decisiones de consumo e inversión a un entorno complejo".

De cara a 2026, la geopolítica seguirá ejerciendo un papel fundamental, teniendo en cuenta el reordenamiento del proceso de globalización en el que está inmersa la economía internacional desde la pandemia. Además de la evolución de los conflictos bélicos activos, la clave a corto plazo estribará en si la tendencia hacia un mundo más fragmentado se acelerará o, para compensar el aumento de las restricciones en el comercio con EEUU, se avanzará en la búsqueda de nuevos acuerdos entre aliados comerciales naturales (UE, ASEAN, Canadá, Australia, etc.). 

"Es algo que no debería ser incompatible con la continuidad del proceso generalizado de búsqueda de autonomía estratégica. En este sentido, para Europa, la clave en 2026 será cómo conciliar el deseo de reducir la dependencia externa (industrial, defensa…) con la sostenibilidad de la deuda pública", apunta.

Un reto de gran complejidad, marcado por las tensiones entre disciplina fiscal, inversiones necesarias (el BCE ha elevado las estimaciones del informe Draghi a 1,2 billones€ entre inversión pública y privada) y exigencias geopolíticas. Este dilema fiscal europeo solo se podrá solventar con una combinación de un mayor crecimiento potencial, una mayor eficiencia del gasto público y mayor flexibilidad en reglas fiscales. Países como Bélgica o Francia ya están en el disparadero por unas inercias fiscales de difícil reversión que se están reflejando en el realineamiento de las primas de riesgo en Europa.

No obstante, la clave de la estabilidad del escenario económico y financiero estriba en cómo termine de perfilarse la relación comercial entre China y EEUU, que afectará a los dos sectores claves para el desarrollo de la IA (tierras raras y microchips) en los que existe dependencia mutua. 

La IA aportará crecimiento y productividad, "pero no sabemos cuánto"

Un equilibrio óptimo permitiría mantener las inercias positivas de la inversión en IA sobre el crecimiento a corto plazo (especialmente visibles en EEUU) y aumentar la probabilidad de que este proceso de innovación termine manifestándose en productividad y crecimiento potencial a medio plazo, compensando los efectos negativos de la demografía y la fragmentación económica. De hecho, la IA es un ejemplo de incertidumbre positiva, pues "anticipamos mayor crecimiento y productividad gracias a ella, pero no sabemos con certeza cuánto". 

La clave, por tanto, es si se terminará rentabilizando todo el esfuerzo inversor, fundamental para diluir el riesgo financiero provocado por la confluencia de tensiones fiscales, incertidumbre y tensiones geopolíticas. Esto, unido a exigentes valoraciones en Bolsa, conforma un entorno en el que la estabilidad financiera puede ponerse a prueba en 2026, con segmentos del crédito privado bajo el radar de los inversores. Los bancos centrales tienen las herramientas necesarias para sofocar los fuegos que vayan apareciendo por el camino, aunque los grados de libertad también son más reducidos tras los esfuerzos de la última década.

En este contexto complejo, la economía española ha seguido mostrando un sólido dinamismo que permitirá cerrar el año con ritmos de crecimiento medios muy próximos al 3%. Lo más destacable de la evolución durante el ejercicio ha sido el viraje hacia la demanda interna como motor del crecimiento, pese a que las exportaciones han mantenido un comportamiento vigoroso (gracias a los servicios). De cara a 2026, las tendencias continuarán siendo positivas, gracias al esperable tirón de los fondos europeos, al impulso demográfico, a la existencia de unas condiciones financieras acomodaticias, a los elevados niveles de la tasa de ahorro de las familias y a una inversión residencial que responde al aumento de la demanda. Todo ello nos lleva a anticipar un crecimiento del 2,1% en 2026.

En definitiva, el próximo año la economía seguirá expuesta a la combinación entre nuevas tendencias de fondo (restricciones a los movimientos comerciales y migratorios, auge de la IA, etc.) y los desafíos a corto plazo (escaso espacio fiscal, valoraciones elevadas en mercados financieros, etc.). Un año en el que otra vez será determinante la capacidad de cuestionar en cada momento los supuestos detrás de las proyecciones económicas, así como la flexibilidad a la hora de tomar decisiones.

Desde 2019, España ha crecido el 10%, frente al 6,4% de la Eurozona

Oriol Aspachs subraya que se ensancha aún más la brecha abierta entre la economía española y la europea en la recuperación pospandemia. Desde 2019, la economía española acumula un crecimiento del 10,0%, frente al 6,4% que registra la Eurozona. La solidez del crecimiento se constata al observar la transversalidad que presenta a nivel sectorial. Según el indicador sectorial de CaixaBank Research, el 73% de los sectores presentan un ritmo de avance superior a su promedio histórico, una cifra que contrasta con el 41% de 2023 o el 36% de 2024. Además, el dinamismo está siendo impulsado por dos motores que tienen recorrido a medio plazo. Por un lado, la inversión, la aceleración del crecimiento de la que se realiza en activos fijos inmateriales, y que ya se sitúa un 40% por encima de los registros de 2019. Bajo este epígrafe se encuentra la inversión del tejido productivo en nuevos equipos de software informático o en bases de datos, y el gasto en proyectos de innovación tecnológica que generan patentes, elementos clave para consolidar la incipiente mejora de la productividad. 

La rebaja de los tipos de interés que ha llevado a cabo el BCE y la sana situación financiera del sector corporativo español, junto con la ejecución de los fondos europeos, deberían ayudar a que la inversión siga creciendo de forma vigorosa los próximos años.

El segundo motor que impulsa el crecimiento es el consumo de los hogares, con un avance acumulado del 6,4% desde 2019. En este caso, gran parte del aumento está estrechamente relacionado con el crecimiento de la población. A más personas, más consumo. Sin embargo, al consumo por persona le costó arrancar tras la pandemia, en términos reales, y no recuperó los niveles de 2019 hasta el último trimestre de 2024. En el tercer trimestre de 2025 se situaba un 1,7% por encima. 

La renta bruta disponible por habitante se encuentra un 5,3% por encima de los niveles previos a la pandemia. Pero su crecimiento se apoya en el aumento de las prestaciones sociales, que se encuentran un 9,3% por encima de los niveles previos a la pandemia, y en el de las rentas netas de la propiedad, que han aumentado un 13,5%. En cambio, la evolución de los salarios ha sido más débil, y en términos reales todavía se encuentran alrededor de un 5% por debajo, y su recuperación está siendo tímida. 

"Las diferencias en la evolución de las distintas fuentes de ingresos explican la sensación de que la recuperación no está llegando a todos los bolsillos. A medida que los salarios vayan recuperando el poder adquisitivo, y que la tasa de ahorro se normalice, el recorrido que tiene el consumo para seguir creciendo es amplio", subraya este experto. 

Además, el crecimiento de la población también es de esperar que siga ayudando a que el consumo a nivel agregado siga aumentando. Finalmente, destaca la confianza que está recibiendo la economía española. En un contexto de elevada incertidumbre a nivel internacional, por las tensiones geopolíticas, la escalada de los aranceles por parte de EEUU, o las dudas sobre la capacidad de varias economías desarrolladas de ajustar sus cuentas públicas, el dinamismo del consumo de los hogares y de la inversión es aún más remarcable y refleja la confianza de hogares y empresas en que el impacto de todos estos factores será limitado para la economía española. 

La prima de riesgo de la deuda española, aupada por las recientes mejoras de su rating, no solo no ha aumentado, sino quese encuentra en 51 puntos básicos (pb), el nivel más bajo desde antes de la crisis financiera, en 2009, y ensancha la diferencia respecto a la prima de riesgo que presentan la deuda francesa o italiana.

Sesgo bajista de los tipos en 2026

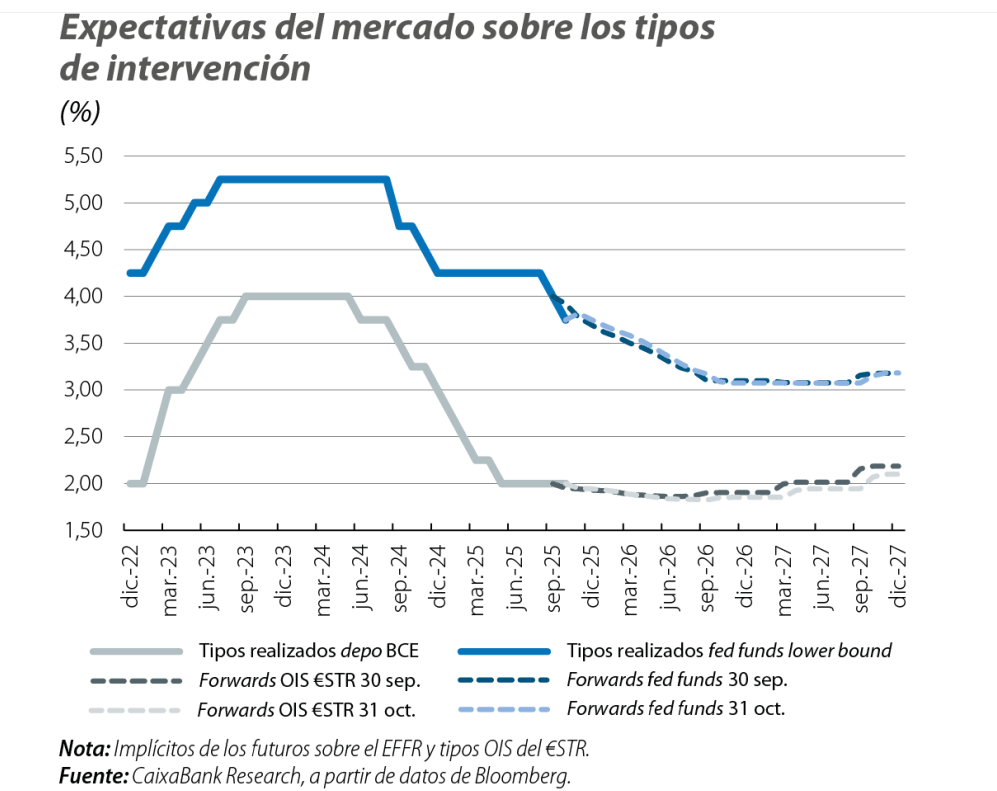
La tregua comercial entre EE. UU. y China, el alto el fuego en Gaza y la reconducción de las negociaciones presupuestarias en Francia ofrecieron apoyo al sentimiento de los inversores. En el balance de octubre, los principales índices bursátiles alcanzaron máximos históricos, el dólar se apreció, las rentabilidades de la deuda soberana descendieron y los diferenciales periféricos de la Eurozona se estrecharon, mientras que las materias primas exhibieron disparidad entre el alza de los metales y el descenso en los precios del crudo. Pese a este tono positivo de conjunto, las cotizaciones no estuvieron exentas de volatilidad y sufrieron movimientos de ida y vuelta, especialmente en las Bolsas, los tipos de interés soberanos y algunas materias primas. En este contexto, los bancos centrales cumplieron con lo esperado: la Fed recortó tipos, el BCE los mantuvo y las expectativas de política monetaria de los inversores se mantuvieron relativamente estables.

Los inversores siguen apostando por un nuevo recorte de tipos de la Fed en diciembre (aunque moderaron su probabilidad hasta cerca del 70%) y mantienen la expectativa de dos bajadas más en 2026. En cuanto al BCE, los mercados mantuvieron sus expectativas sin grandes cambios, cotizando una probabilidad cercana al 95% de que el tipo depo siga en el 2,00% en diciembre, pero con cierto sesgo bajista para 2026 (probabilidad implícita de un 45% para que el BCE termine recortando el depo hasta el 1,75% en el primer semestre del año que viene).

27Sep

La IA es un avance imparable que ha venido para acompañarnos. Es una herramienta potente que nos ayuda a ir más allá de las capacidades humanas, no debe sustituirlas, sino extenderlas para ir más allá.

Miguel Ángel Valero

En un ecosistema global cada vez más centrado en los dispositivos móviles, la Economía de las Aplicaciones se ha consolidado como una potente fuente de crecimiento y empleo para España, según un informe del Progressive Policy Institute (PPI) para la Fundación para el Avance de la Libertad (Fundalib).

Este estudio estima 186.000 puestos de trabajo en este sector a julio de 2025. Esta cifra supone un notable aumento del 53% con respecto a los 122.000 empleos estimados en 2019, demostrando la sólida expansión del sector, lo que revela que el sector de las aplicaciones es un ecosistema en auge. 

Según la estimación hasta julio de 2025, el ecosistema Android ha creado 158.000 empleos, mientras que el iOS ha generado 136.000. 

Este análisis también hace referencia a los empleos indirectos y derivados, aquellos que dan soporte a los trabajos centrales del sector, como ventas, marketing, finanzas o personal administrativo, y que están dirigidos a desarrollar, mantener y dar soporte a las aplicaciones móviles, así como a garantizar su seguridad.

La inteligencia artificial (IA) se postula como la próxima gran ola de la revolución tecnológica. En este contexto, el mercado laboral de desarrollo de software en España ya refleja esta tendencia, ya que el 21% de las ofertas de empleos vinculados al sector tecnológico requieren habilidades relacionadas con la IA y el aprendizaje automático.

La integración de este sistema en aplicaciones móviles transformará los procesos de industrias como la agricultura, la construcción, la fabricación o el transporte, agilizando procesos y reduciendo costes de forma significativa.

España, líder en App Economy

En este contexto, España no se queda atrás, pues la “intensidad de las aplicaciones”, que es el número total de puestos de trabajo relacionados con la economía de las aplicaciones, es del 0.8%, una cifra superior al de países como Italia (0,6%) o México (0,5%). 

Google cuenta con un centro de Excelencia para la Ciberseguridad en Málaga, lo que demuestra que España se ha consolidado como un hub tecnológico de primer nivel. Otras empresas internacionales, como Crypto, Nespresso, Malwarebytes o Cigna, están inviertiendo en Españaen este sector. 

Otras empresas fundadas o con sede en España, como Banco Santander, Cabify o Wallapop, ya están incorporando desarrolladores de aplicaciones a sus equipos.

Todos estos ejemplos demuestran que tanto las compañías locales como internacionales consideran a España un hub de talento y un mercado clave para el desarrollo tecnológico.

El uso de la IA y el aprendizaje automático por parte de industrias como la manufactura, la agricultura o el transporte, impulsarán la competitividad y la productividad de manera exponencial, fomentando el talento y mejorando la remuneración de los puestosde trabajo.

China y España estrechan lazos en empleos IA

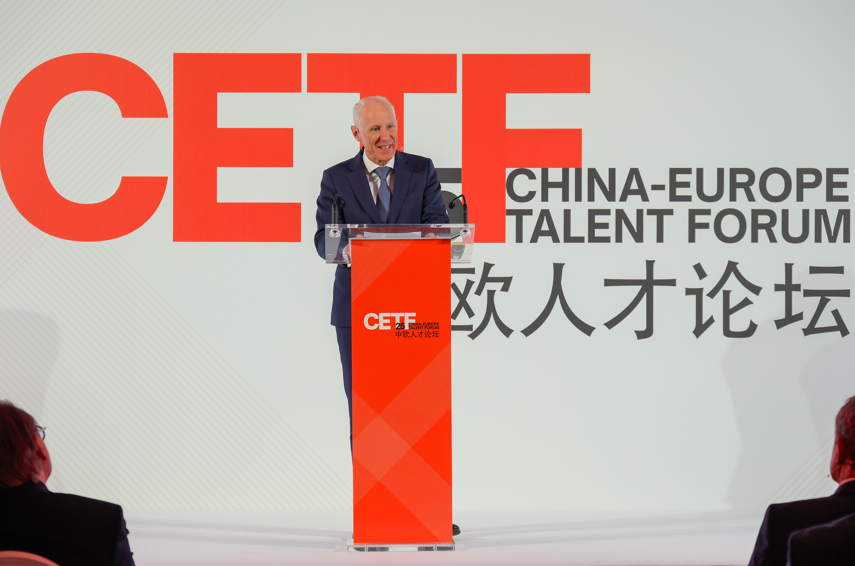
Precisamente, la VIII edición del China-Europe Talent Forum, organizada por el  Grupo Adecco  y la Beijing Talent Work Bureau, se ha celebrado en Madrid por primera vez en su historia. Bajo el lema “Conectando continentes: talento y colaboración en inteligencia artificial”, pone en valor la necesidad de reforzar los lazos internacionales en materia de empleo en la era de la inteligencia artificial. 

Jean-Christophe Deslarzes, presidente del Consejo de The Adecco Group, señala que “la inteligencia artificial no va a sustituir las profesiones, somos nosotros los que vamos a utilizarla, por eso, hay que formar a las personas. En ello, las instituciones, empresas y gobiernos tienen la responsabilidad de facilitar la mejora de las habilidades”. 

Li Chenglin, miembro del Comité Permanente y jefe del Departamento de Organización del Comité Municipal del Partido Comunista Chino en Pekín, añade que "la IA es una fuerza que está cambiando la forma de producir y vivir de las personas. Ante esta situación, lo mejor es unirnos para compartir ideas y viajar juntos en el camino de la innovación”.

José Luis Rodríguez Zapatero, expresidente del Gobierno de España, apunta que “deberíamos convertir la IA en una inteligencia cívica, en una inteligencia que se proyecte en favor de la comunidad de acuerdo con los mismos valores. Para ellos, resulta imprescindible la cooperación entre países y regiones del mundo”. 

Wang Zhongyuan, presidente de la Academia de IA de Pekín, recalca la importancia de los jóvenes talentos en este ámbito en el que “la edad media de nuestros investigadores es de 30 años, queremos empoderar a los jóvenes para que usen su potencial para transformar el mundo”.

Alessandra Sala, presidenta global de Women in AI, remarca que “nos enfrentamos a desafios estrucutrales relacionados con cómo se entrena la IA. Cuando se hace con sesgos, los sistemas corrren el riesgo de reforzar la desigualdad”.

Inteligencia artificial y nuevas competencias
El encuentro también analiza el impacto de la inteligencia artificial sobre la innovación y las competencias profesionales. Liu Qiao, decano de la Escuela de Gestión de Guanghua de la Universidad de Pekín, ha indicado que “muchos de nuestros miembros ya usan la IA, un 40% de nuestros profesores ya están formándose en el uso de esta nueva tecnología. Esto supone un cambio de paradigma en los modelos de negocio, por eso, el impacto más grande en el sector será la elaboración de programas educativos para poder formar a futuros lideres”. 

En la misma línea, Zhang Xin, secretario del Partido del Instituto de Comunicación Gráfica de Pekín (BIGC), ha puesto de relieve que “tenemos que desarrollar la habilidad de los estudiantes de ver más allá, para que tengan una visión 360 grados de la verdad. Reforzar la capacidad de ser innovadores, el ser humano es el factor clave”. Además, el profesor Tao Dong, de la Universidad de Oxford, y el profesor Misiek Piskorski, de IMD, ha coincidido en destacar la necesidad de adaptar la formación académica a los nuevos entornos digitales y en señalar el papel primordial de la investigación en este proceso de transformación.

Denis Machuel, CEO de The Adecco Group, ha explicado que “la IA tiene que ser una oportunidad para los humanos. Eso significa que la IA debe empoderar a las personas y no sustituirlas. Tiene que ser diseñada para ellas. La tecnología amplifica a los humanos, no los reduce”. Sobre la destrucción o creación de puestos de trabajo que la IA puede conllevar, el CEO de The Adecco Group ha señalado que “necesitamos equilibrar el talento y la tecnología. Las empresas deben adaptarse, combinando la adopción de la IA con una mejora de capacidades y fomento de la movilidad interna. Valorar las capacidades de nuestros empleados e invertir en crear nuevas posiciones para aprovechar esas habilidades”.

Zhang Tianyang, decano de BITS, ha destacado que “siete ciudades, entre ellas Múnich, Hong Kong, Ámsterdam y Dublín, están reforzando continuamente su posición como centros de intercambio internacional. Aprovechando su cultura y apertura, estas ciudades se han convertido en centros de talento globales”. Por otro lado, Stephen Pincock, vicepresidente ejecutivo de Impact Solutions en Springer Nature, pone el foco en la necesidad de estudios como éste para anticipar los cambios del mercado laboral y orientar la cooperación académica y empresarial.

En ell panel dedicado a la industria de la automoción, responsables de compañías como BAIC, Omoda & Jaecoo, Leapmotor y Ebro han explicado cómo la inteligencia artificial y el talento están transformando uno de los sectores estratégicos para Europa y China. Aunque se han indicado grandes oportunidades, también se ha incidido en los desafíos que supone garantizar una transición sostenible y competitiva.

Tambien se resalta la la importancia de diseñar programas académicos adaptados a la era de la inteligencia artificial. Jiang Guohua, vicepresidente del Consejo de la Universidad de Pekín, ha señalado que “un profesor es alguien que indica el camino, imparte conocimiento y resuelve dudas. La IA está transformando la forma de aprender y la composición de la sociedad. Sin embargo, la educación señala el camino hacia el futuro. Siempre ha guiado el camino de la humanidad”. 

Rosa Visiedo Claverol, rectora de la Universidad CEU San Pablo, ha resaltado que “la IA es un avance imparable que ha venido para acompañarnos. Es una herramienta potente que nos ayuda a ir más allá de las capacidades humanas, no debe sustituirlas, sino extenderlas para ir más allá. Para ello, docentes y alumnos deben usarlo de manera ética”. 

Jochem Menges, profesor de la Universidad de Zúrich, ha incidido en la importancia de fomentar un aprendizaje inclusivo y transversal para no dejar a nadie atrás.

Denis Machuel, CEO de The Adecco Group, inists en que “la IA está cambiando el mundo y, en este contexto, la colaboración es algo esencial para tener buenos resultados. Me refiero a la colaboración entre empresas, instituciones y universidades. Esto es crítico, porque es lo que nos va a llevar a desarrollar las habilidades y capacitar a la sociedad sobre los nuevos avances”. Zhang Ruobing, director de BTWB, concluye que “este foro ha sido una buena oportunidad para colaborar en cuanto a la formación de talentos. Lo aprovecharemos para no detenernos, seguro que pronto tendremos más éxitos”.

Mazette se asocia con With

Mazette, la mayor red profesional de emprendedores y directivos francófonos en España, ha seleccionado a With, especializada en soluciones de inteligencia artificial y transformación digital, para desarrollar una plataforma que elevará un 40% la eficiencia y la calidad de las conexiones dentro de su comunidad. Esta iniciativa permitirá automatizar el networking, personalizar las recomendaciones y agilizar la generación de oportunidades de negocio para miles de profesionales francófonos y francófilos en todo el país.

Mazette aspira a expandirse internacionalmente y ser la red francófona más grande en cinco años. Para acelerar esta ambición, ha colocado la inteligencia artificial en el centro de sus procesos para asegurar que las interacciones sean más relevantes, personalizadas y potentes. La IA actúa antes de los eventos físicos, utilizando algoritmos avanzados para detectar sinergias entre perfiles y facilitar conexiones prometedoras desde el inicio, maximizando así el impacto de cada encuentro.

Más allá, la IA permite una búsqueda ultra dirigida de matches adecuados en todos los puntos de contacto digitales de Mazette (web, app, WhatsApp), analizando de forma continua señales débiles: conversaciones, interacciones, comentarios de matching, actividad y perfil en LinkedIn, entre otros datos. Este procesamiento cruzado automatizado convierte a Mazette en una red capaz de crear conexiones de alto valor en el momento justo y apoyar su expansión global.

“En los próximos meses, nuestro objetivo es preparar la plataforma para que pueda crecer y expandirse fácilmente a nivel internacional. Estamos trabajando en un sistema que permita gestionar varias redes desde un único centro de control, estandarizar los procesos de matching y chatbot para que sean fluidos y consistentes, y asegurar que cumplimos con todas las normativas de privacidad en cada país. Así, queremos replicar este modelo exitoso en diferentes países para convertir a Mazette en la red de referencia para francófonos en todo el mundo”, señala Geoffroy de Ribou, CEO de With.

"Queremos democratizar el acceso a conexiones de alto valor gracias a la inteligencia artificial. Cada emprendedor podrá acelerar su crecimiento de forma ágil y personalizada”, afirma Circé de Lylle, fundadora y presidenta de Mazette.