28Sep

La prórroga de la tregua comercial entre China y EEUU incluye la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar un acuerdo más amplio.

Miguel Ángel Valero

EEUU y China han prorrogado dos meses más su tregua comercial –hasta el 10 de enero–, coincidiendo con la primera visita de Xi Jinping a Washington en más de una década. Además, ambas potencias anunciaron una reducción de aranceles sobre cerca de 60.000 millones$ de comercio bilateral, uno de los resultados más tangibles del encuentro entre Trump y el líder chino. El acuerdo permite a Trump anotarse una modesta victoria política a pocas semanas de las elecciones de medio mandato.

Se reducirán gravámenes sobre aproximadamente 30.000 millones$ de importaciones procedentes de cada país. Entre los productos beneficiados por la parte china destacan juguetes, artículos para el hogar, equipamiento deportivo y fuegos artificiales. Por el lado estadounidense, el acuerdo incluye potenciales rebajas arancelarias para más de 1.600 categorías de bienes, entre ellas carne, productos lácteos, cereales, madera, carbón, equipamiento médico y productos del mar. Aun así, el volumen afectado sigue siendo reducido frente a los 415.000 millones$ de intercambios comerciales registrados entre ambas economías el pasado año.

No obstante, la importancia del acuerdo va más allá de su impacto inmediato sobre el comercio. China continúa siendo el cuarto socio comercial de EUU en términos agregados de exportaciones e importaciones, únicamente por detrás de la Unión Europea, México y Canadá. La prórroga permitirá cubrir dos citas internacionales de primer nivel previstas para finales de año: la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar avanzar hacia un acuerdo más amplio.

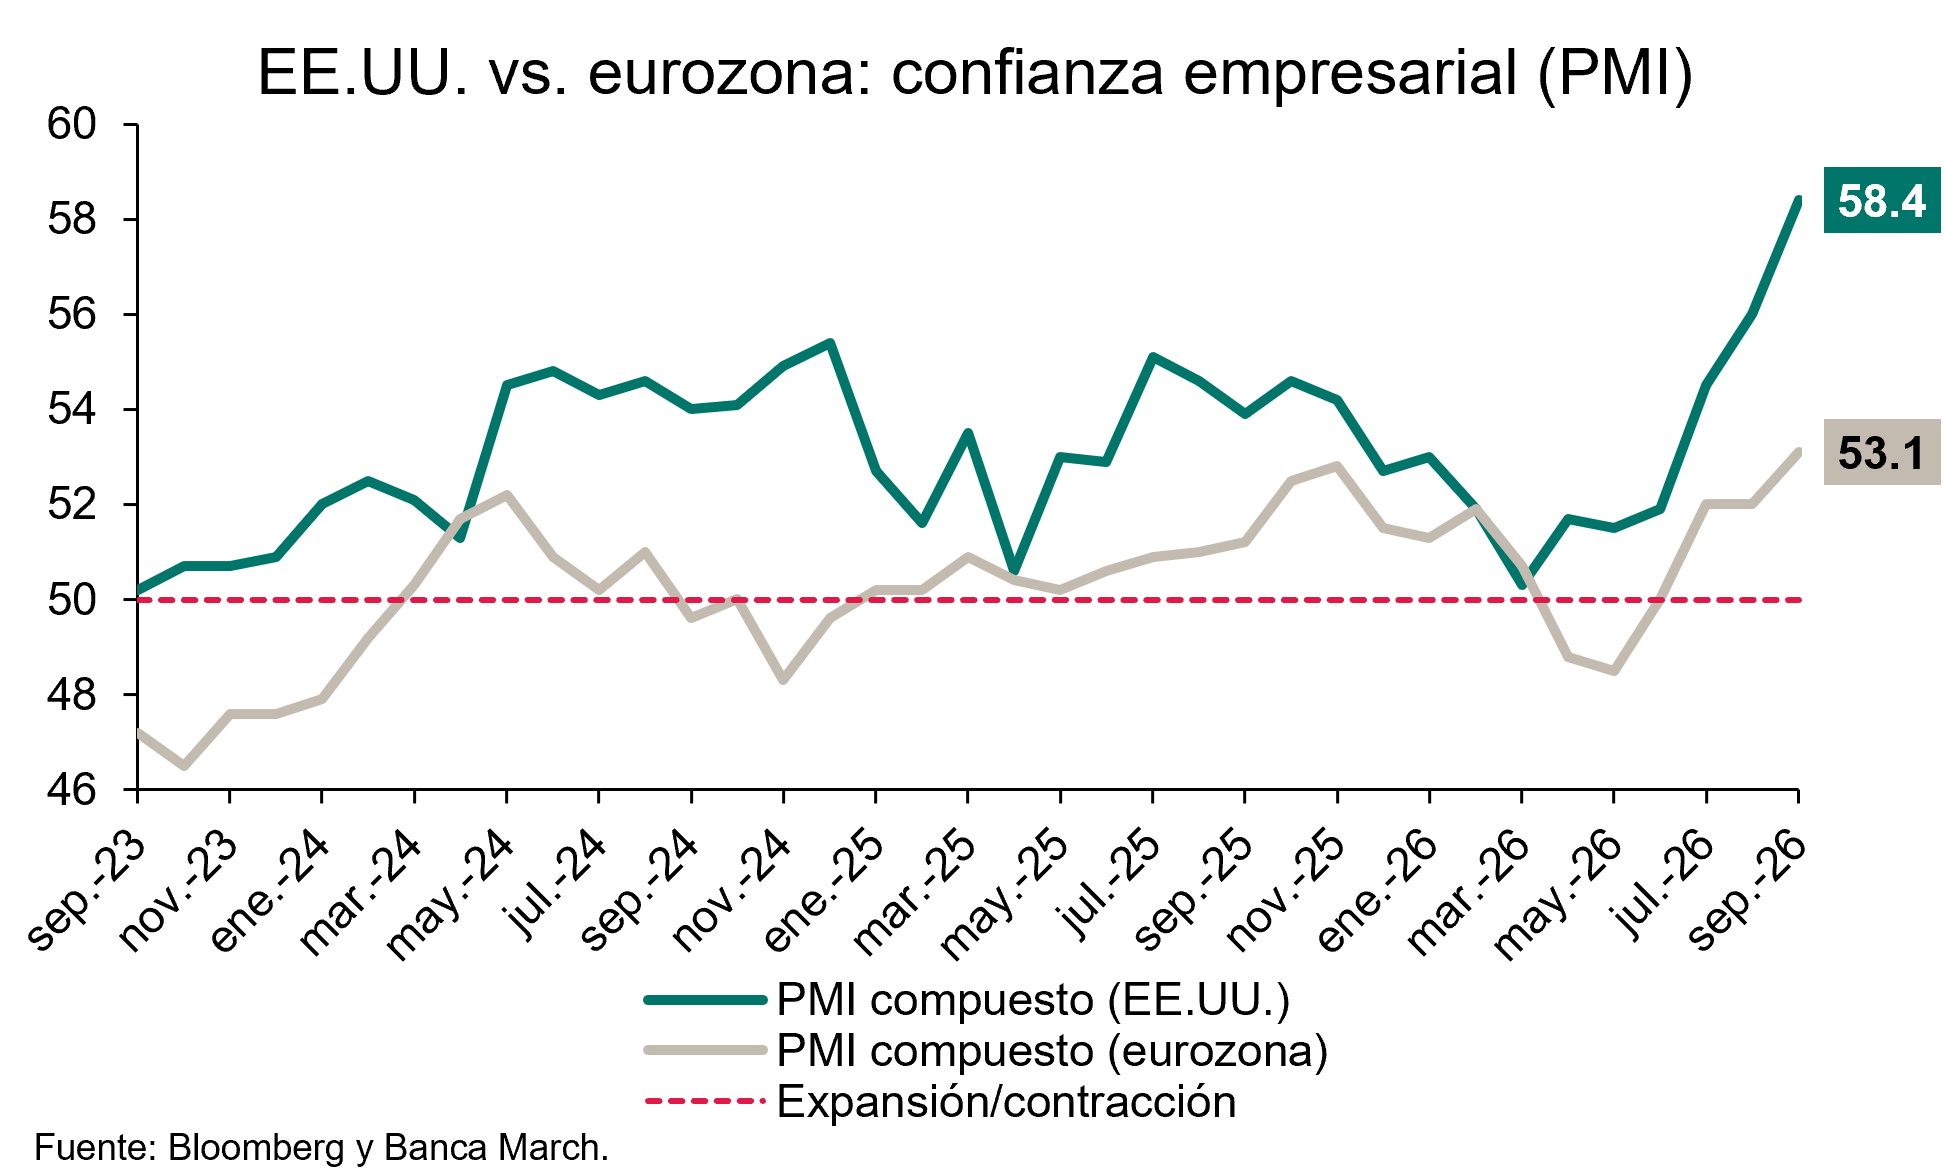
Todo ello se produce en un contexto macroeconómico más sólido de lo esperado, con un notable repunte de la confianza empresarial a ambos lados del Atlántico. En EEUU, el PMI compuesto escaló hasta 58,4 puntos en septiembre, su nivel más elevado desde julio de 2021, superando ampliamente las previsiones gracias al dinamismo tanto de las manufacturas como de los servicios. Por su parte, la Eurozona también sorprendió positivamente. El PMI compuesto avanzó hasta 53,1 puntos desde los 52 de agosto, apoyado en la fortaleza del sector servicios y en la estabilidad de las manufacturas. Alemania registró su mejor lectura desde octubre de 2025, mientras que Francia regresó a terreno expansivo.

A este favorable comportamiento de la confianza empresarial se sumaron otras señales de resiliencia económica. En EEUU, las ventas de viviendas nuevas repuntaron un 6,4% mensual hasta alcanzar las 684.000 unidades anualizadas, el mayor ritmo del año y por encima incluso de la media de los últimos cinco ejercicios. En Europa, el sector automovilístico continuó mostrando síntomas de recuperación, con unas matriculaciones que crecieron un 4,5% interanual en agosto, acelerándose frente al +3% del mes anterior y elevando el avance acumulado del año hasta el +5,3%. Detrás de esta mejora sigue sobresaliendo el empuje de los vehículos electrificados, mientras que las matriculaciones de modelos de gasolina y diésel continúan perdiendo peso dentro del mercado.

Sin embargo, el principal foco de incertidumbre sigue situado en Oriente Medio, donde los esfuerzos por alcanzar un acuerdo que permita normalizar el tránsito energético a través del estrecho de Ormuz continúan sin ofrecer avances concluyentes.

Por eso la semana comienza con el precio del crudo escalando y el barril de Brent toca 107$. Las esperanzas de un avance diplomático tras unas discusiones aparentemente constructivas entre EEUU e Irán en el seno de la cumbre de la ONU, se cayeron de un plumazo con las declaraciones de Trump durante el fin de semana, rechazando las propuestas iraníes, y con informaciones que apuntan a que incluso había instruido una acción militar importante contra Irán después de las elecciones de mitad de mandato. Al mismo tiempo, los rebeldes hutíes lanzaron otro ataque contra la capital de Arabia Saudí (Riad) y altos funcionarios iraníes apuntan a que su país no tiene intenciones de modificar en este momento sus propuestas para mejorar las negociaciones con Washington.

Si por el lado de la diplomacia no parece haber avances, por el lado del flujo real de crudo saliente del Golfo, hay noticias alentadoras: el ejército americano informó que estaría logrando aumentar el tránsito de petróleo a través de Ormuz, con el doble del volumen de la semana anterior, lo que sugiere que la presión militar estaría produciendo resultados operativos. Arabia Saudí ya ha reanudado el transito a través de su oleoducto Este-Oeste, lo que le permite evitar el estrecho de Ormuz y sacar crudo al Mar Rojo a través del puerto de Yanbu. 

En este contexto, las noticias contrapuestas siguen inundando el mercado y la incertidumbre seguirá elevada. Trump rechaza la propuesta iraní, aunque sigue abierto a la negociación, mientras Irán insiste en que la vía diplomática es la única que puede resolver el conflicto.
HelpMyCash: hipotecas 1.000€ más caras

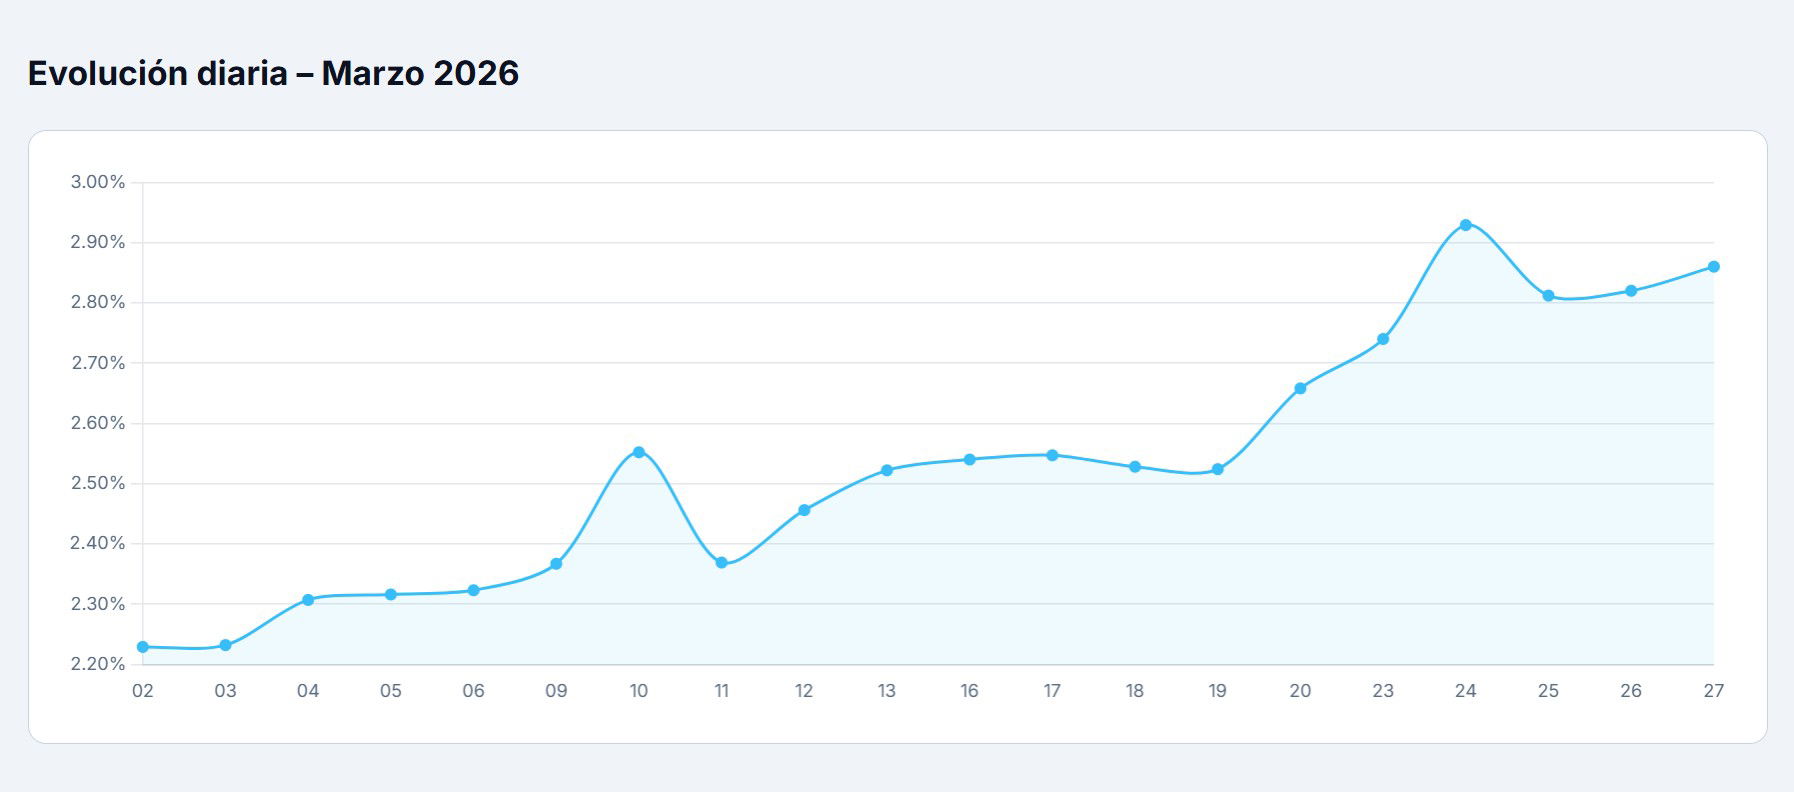
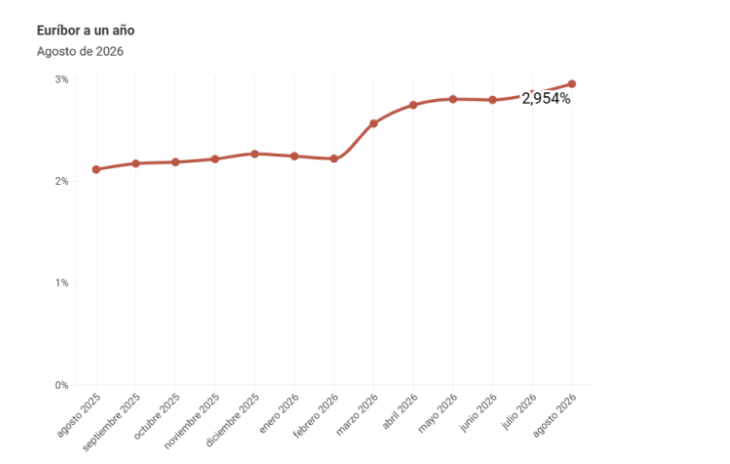
El Euribor a 12 meses, que es el índice usado para calcular el interés de las hipotecas, superará el 3% cuando termine septiembre. Y no por poco: según los analistas del comparador financiero HelpMyCash.com, alcanzará un valor medio cercano al 3,25%; el más elevado desde julio de 2024 y notablemente superior al registrado en agosto de este año (2,954%). El analista hipotecario del comparador, Miquel Riera, calcula que, en los contratos revisados en octubre con el nuevo valor del Euribor, la factura anual subirá en unos 1.000€ de media.

Y podría aumentar todavía más en los próximos meses si la tendencia al alza del índice se mantiene. La revisión de octubre será dolorosa. Este encarecimiento se producirá porque el Euribor de septiembre, que será de en torno al 3,25%, superará de largo el registrado hace un año (2,172%) y seis meses atrás(2,565% en marzo de 2026). Como el interés de las hipotecas variables se revisa una vez al año o al semestre con el último valor publicado en el Boletín Oficial del Estado, la subida del índice afectará a los contratos actualizados en octubre, principalmente.

Una hipoteca variable media de 150.000€ con un plazo de 25 años y un interés de Euribor más 1%, con una revisión anual, las cuotas subirán de 725 a 813€; unos 88 más al mes y unos 1.054 euros más al año. Y con una actualización semestral, las mensualidades aumentarán de 756 a 813€: un aumento mensual de unos 57 (unos 340 más al semestre).

Para Miquel Riera, “el Euribor ha experimentado una subida brusca en septiembre por culpa de la guerra en Oriente Medio”, que ha disparado el precio del petróleo y la inflación global. También la de la Eurozona, que en agosto alcanzó el 3,2%.Para tratar de contenerla, el Banco Central Europeo (BCE) subió sus tipos de interés en junio y en septiembre. Pero los actores del mercado financiero consideran, en general, que tendrá que aprobar nuevos aumentos en los próximos meses para cumplir su objetivo de rebajar la inflación hasta el 2%. Se da por hecho otro incremento en diciembre, pero podrían producirse uno o dos más durante el primer trimestre de 2027.

El Euribor a 12 meses, que representa el interés al que los principales bancos europeos se prestan dinero entre ellos con un plazo de un año, es muy sensible a esta clase de previsiones. Según Riera, “como los pronósticos apuntan a varios aumentos de tipos del BCE durante los próximos meses, el índice se ha adelantado y se ha disparado por encima del 3%”.

Ahora bien, su evolución futura dependerá en gran medida de cómo se desarrolle el conflicto enOriente Medio. Si se llega a un acuerdo de paz en los próximos meses, y el precio del petróleo baja, es probable que la inflación se contenga y que el BCE no vea necesario subir más los tipos antes de que acabe el año. En este escenario optimista, el Euribor podría bajar hasta el 2,8% a finales de 2026. En cambio, si Irán y EEUU no llegan a un acuerdo en lo que queda de año, es más que probable que el BCE suba sus tipos en diciembre y que los incremente de nuevo a principios de 2027 (una o dos veces). En este escenario más pesimista, los analistas del comparador calculan que el Euribor seguirá al alza y que podría acabar 2026 incluso por encima del 3,5%.

Como hay un alto grado de incertidumbre, Miquel Riera aconseja prudencia. "Aquellos que tengan una hipoteca variable con revisión en los próximos meses deben calcular si podrán pagar la cuota con un Euribor a más del 3% o incluso del 3,5%. Y si creen que tendrán dificultades, deben hablar con su banco cuanto antes para buscar soluciones”.

Norz: una estructura de inversión capaz de desenvolverse en escenarios diferentes

El mercado afronta un escenario en el que varias fuerzas se mueven simultáneamente y dificultan la lectura tradicional de los ciclos económicos. La inflación vuelve a ganar protagonismo, los precios energéticos presionan los costes empresariales y los bancos centrales mantienen una actitud más vigilante ante la evolución de los precios. Al mismo tiempo, la inversión vinculada a la inteligencia artificial continúa transformando sectores enteros de la economía. Para Jordi Castany, analista de inversiones de Norz Patrimonia, este contexto obliga a revisar la forma en la que se construyen las carteras. La cuestión ya no es únicamente anticipar si los tipos subirán o bajarán, si las Bolsas continuarán al alza o si la inflación remitirá, sino diseñar una estructura de inversión capaz de desenvolverse en escenarios diferentes.

El regreso de las presiones inflacionistas ha reabierto el debate sobre cuánto tiempo tendrán que mantener los bancos centrales una política monetaria restrictiva. Después de los fuertes movimientos de tipos de los últimos años, el mercado se enfrenta ahora a la posibilidad de que el coste del dinero permanezca elevado durante más tiempo del inicialmente previsto. “Nos encontramos ante un escenario higher for longer, tipos de interés más elevados durante más tiempo. Sin embargo, esto no supone necesariamente una tormenta de tipos como la vivida en 2022”, aunque sí obliga a prestar mayor atención al coste de financiación, a los márgenes empresariales y a la sensibilidad de cada activo ante los movimientos de los bancos centrales.

Este experto aporta cuatro claves para una cartera en un escenario de incertidumbre:

  • 1. El petróleo importa, pero más importa cuánto tiempo dure el shock energético: El encarecimiento del petróleo añade presión sobre una economía europea especialmente dependiente de la energía. El factor determinante no es tanto el precio puntual del barril como la duración de los niveles elevados, ya que un shock energético prolongado termina trasladándose a los costes empresariales y al consumo. El impacto, además, es desigual: mientras las compañías energéticas y de refino pueden beneficiarse de un entorno de precios elevados, sectores intensivos en energía y con márgenes estrechos, como las aerolíneas, la industria pesada o parte del consumo discrecional, afrontan una mayor presión.
    2. Los activos reales pasan de oportunidad táctica a pieza estructural: El escenario de inflación y volatilidad devuelve protagonismo a compañías respaldadas por activos físicos y vinculadas a la economía real. Infraestructuras, materiales básicos, real estate y agribusiness son algunos de los segmentos que Castany considera especialmente relevantes por su potencial de diversificación y su exposición a negocios con activos tangibles. 
    3. La inteligencia artificial sigue siendo una apuesta por el crecimiento: La IA introduce una dinámica diferente en el mercado: mientras la inflación y la energía generan incertidumbre, la tecnología está impulsando inversión y productividad. Su impacto trasciende a las grandes compañías tecnológicas y alcanza a todo un ecosistema de empresas vinculadas a computación, centros de datos e infraestructuras digitales. “La inteligencia artificial continúa siendo el gran motor de crecimiento en los mercados”, apunta. Por ello, las dudas sobre las valoraciones no eliminan, a su juicio, el potencial de una tendencia de largo plazo en la que las correcciones pueden generar oportunidades de entrada selectivas.
    4. Europa gana atractivo, pero la selección será determinante: El mercado europeo vuelve a presentar oportunidades en sectores como infraestructuras, industria, defensa y banca, con compañías globales que combinan exposición internacional y valoraciones que, en algunos casos, resultan más contenidas que las de sus equivalentes estadounidenses. La estrategia, sin embargo, no pasa por elegir entre Europa o EEUU. “La asignación entre Estados Unidos y Europa no debe plantearse como una decisión binaria. Un activo barato sin catalizadores de crecimiento puede mantenerse infravalorado durante un periodo prolongado”, advierte Castany. La selección de compañías con fundamentales sólidos y capacidad de crecimiento resulta, por tanto, más relevante que una simple rotación geográfica.

La conclusión para el inversor es que la diversificación vuelve a ocupar un lugar central. La renta fija recupera atractivo gracias al nivel de las rentabilidades, la renta variable continúa siendo el principal motor de crecimiento a largo plazo y los activos reales incorporan una fuente adicional de diversificación. La liquidez, por su parte, permite mantener capacidad de maniobra ante posibles correcciones. “Diseñar una cartera condicionada a un único escenario macroeconómico, sea de crecimiento, inflación o recesión, es un error”, resume Castany. En un entorno marcado simultáneamente por tipos elevados, inflación, energía, geopolítica y transformación tecnológica, la clave no está en adivinar el próximo movimiento del mercado, sino en construir una cartera capaz de responder a diferentes escenarios.
16Sep

Crédito y Caución avisa que la morosidad afecta a siete de cada diez empresas norteamericanas, y que están surgiendo indicios de dificultades financieras: una de cada tres empresas señala una menor disponibilidad de efectivo.

Miguel Ángel Valero

Kevin Warsh, nombrado por Donald Trump hace cuatro meses como presidente de la Reserva Federal para desmontar la etapa de Jerome Powell, demostró que la independencia de la Fed es innegociable. Pese a las presiones para bajarlos, el FOMC aprobó por unanimidad subir los tipos 25 puntos básicos (pb). La primera subida en tres años. Y a mes y medio de unas elecciones de medio mandato que pueden dejar a Trump sin las dos Cámaras.

Pero es que no va a ser la única subida de tipos. Todos los miembros de la Junta de Gobernadores, menos dos (los más fieles a Trump), esperan elevar de nuevo el precio oficial del dinero antes de que acabe el año. Y cuatro miembros anticipan dos subidas. Warsh, que sigue con su obsesión de no dar pistas a los mercados, volvió a eludir su participación en los augurios.

La comparecencia posterior fue un calco de su estreno en Jackon Hole y de su compromiso de garantizará la estabilidad de precios. Con la guerra en Oriente Medio enquistada, el petróleo a más de 100$ amenaza con disparar la inflación, por lo que la Fed volverá a subir los tipos.

Warsh se consolida al frente de la Fed y ha impedido un deterioro de su credibilidad, por mucho que Trump se queje.

Las hipotecas, al nivel más alto desde enero de 2025

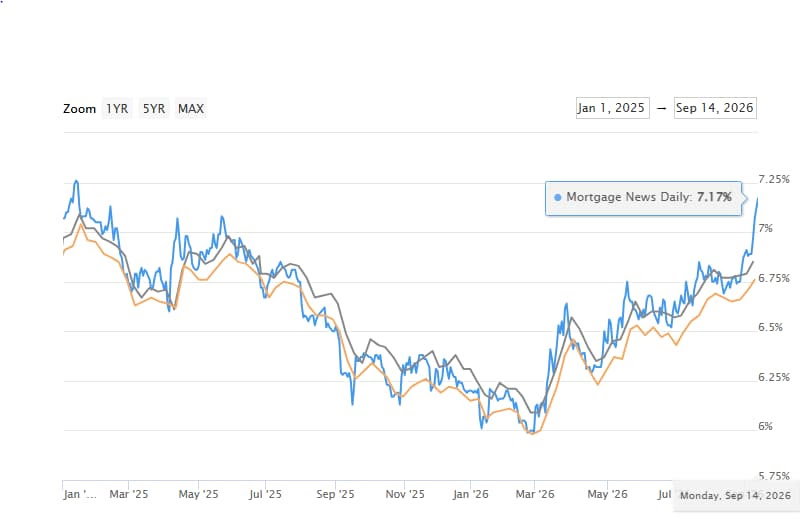
La hipoteca a 30 años en EEUU sube al 7,17%, su nivel más alto desde enero de 2025. Con el crédito así de caro, comprar una vivienda es una decisión que se pospone,  y el consumidor que tiene que devolver el préstamo lo sufre en el bolsillo cada mes. Menos dinero para otros gastos, lo que puede frenar el crecimiento económico en EEUU.

Pero el director financiero de Wells Fargo, Mike Santomassimo, transmite optimismo: vaticina que el crecimiento de los préstamos en 2026 superará sus previsiones (+12% en el segundo trimestre cuando esperaba un solo dígito para todo el año, ve una tendencia saludable tanto en el gasto como en el crédito en Estados Unidos, y asegura que "los niveles de deuda sobre ingresos son bastante buenos en general". En la Conferencia Global de Servicios Financieros de Barclays Bank, insiste en que la economía de EEUU se está expandiendo y que no observa ningún deterioro en las tendencias de morosidad.

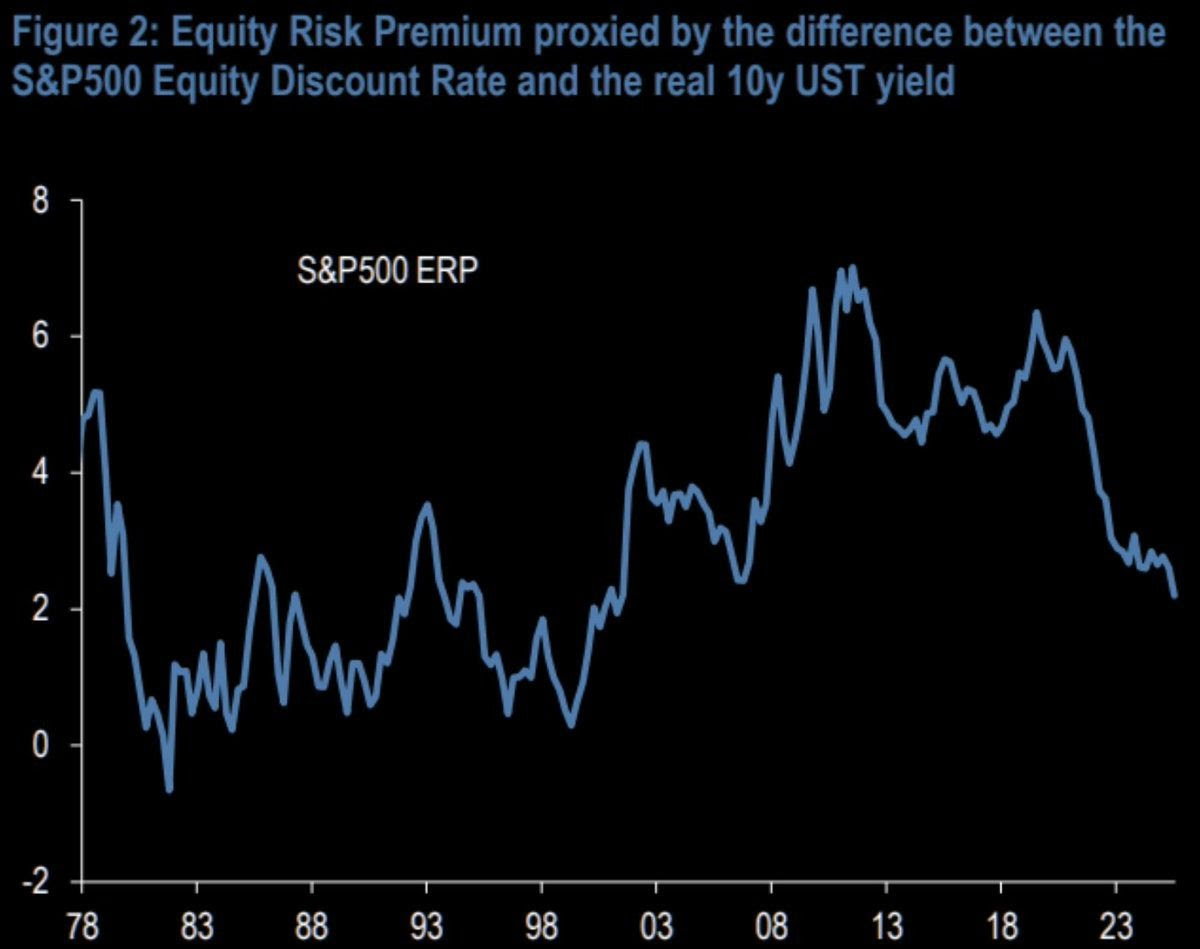
Mientras, los inversores extranjeros venden bonos del Tesoro de EEUU y meten el dinero en la Bolsa norteamericana, según el Deutsche Bank. Los extranjeros compraron acciones de EEUU por un valor equivalente al 2,8% de su PIB, frente al 2% en bonos del Tesoro. El bono del Tesoro era el refugio para el inversor, que le presta a EEUU y cobra sin sustos.

Pero si los inversores extranjeros venden, el precio del bono baja y lo que tiene que pagar por captar dinero sube, así que financiar la deuda sale más caro. Los bonos del Tesoro pierden su papel de refugio. Y con un bono al 5%, las acciones ya tienen rival serio, reforzado además por la desconfianza sobre la inteligencia artificial.

Crédito y Caución: la morosidad afecta a siete de cada diez empresas

Aunque la mayoría de las empresas de Norteamérica señalan pocos cambios en el comportamiento de pago de sus clientes, las presiones subyacentes sobre la liquidez y la creciente preocupación por la tasa de insolvencia apuntan a un entorno de riesgo más complejo, según se desprende del Barómetro de Prácticas de Pago en Norteamérica, publicado por Crédito y Caución.

El comercio entre empresas (B2B) sigue dependiendo en gran medida de la financiación de los proveedores. A pesar de que el 43 % de las ventas se realizan a crédito, las firmas norteamericanas se muestran cada vez más cautelosas respecto a las perspectivas económicas y su posible impacto en el riesgo de impago.

La morosidad sigue siendo un problema generalizado en toda la región, que afecta a siete de cada diez empresas. Las facturas vencidas representan, de media, el 23% de las operaciones pendientes de pago. Sin embargo, la mayoría de los pagos atrasados se liquidan en el plazo de un mes desde la fecha de vencimiento, lo que contribuye a limitar la antigüedad de las cuentas por cobrar y a mantener un comportamiento de pago relativamente estable en general.

Sin embargo, tras estos datos generales estables, están surgiendo indicios de dificultades financieras. Aproximadamente una de cada tres empresas señala una menor disponibilidad de efectivo, mientras que las restricciones de liquidez de los clientes se citan como la principal causa de la morosidad. 

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius, afirma: “El comportamiento de los pagos y la confianza financiera avanzan en direcciones opuestas. Las empresas siguen cobrando y las facturas vencidas se mantienen relativamente contenidas, pero la preocupación por la insolvencia se está generalizando. Esto sugiere que muchas empresas están gestionando la situación bajo presión, en lugar de salir de ella”.

De cara al futuro, las compañías identifican las condiciones macroeconómicas como la mayor amenaza para el cumplimiento de los pagos durante el próximo año. La desaceleración económica se sitúa como la principal preocupación, seguida de la inflación y las presiones sobre los costes, mientras que los elevados tipos de interés siguen afectando al acceso a la financiación y a la gestión del capital circulante.

Gordon Cessford, presidente y director regional de Atradius para Norteamérica, comenta: “Aunque la inflación se ha moderado tras el repunte registrado a mediados de 2026, las empresas siguen operando en un entorno de costes más elevados de los que muchas habían previsto. Esto, unido a los elevados costes de financiación y a la continua incertidumbre geopolítica, está creando un contexto más complicado para la toma de decisiones. El resultado es una comunidad empresarial que sigue mostrando resiliencia, pero que está cada vez más preocupada por el entorno operativo en general. Para las empresas, esto refuerza la importancia de seguir de cerca la evolución económica, al tiempo que se mantiene un enfoque disciplinado en la gestión del riesgo de impago de los clientes”.

Banca March: entre tres y cuatro incrementos de tipos de la Fed

Antes de la decisión de la Fed, los analistas de Banca March ya habían apuntado que la de hoy no iba a ser la única subida, sino que en los mercados "comienza a descontarse un escenario en el que este movimiento no sería únicamente preventivo, sino el inicio de un nuevo ciclo de endurecimiento monetario que podría prolongarse hasta el próximo año, con entre tres y cuatro incrementos", incluido el ya aprobado.

Se trata de un dilema complejo en un entorno en el que el principal foco de riesgo sigue concentrado en el conflicto iraní. Precisamente ahí radica la encrucijada para la Reserva Federal: adoptar una postura más agresiva y elevar los tipos de forma sostenida para evitar que el encarecimiento de la energía se traslade al conjunto de la economía a costa de frenar el crecimiento o mantener una estrategia más reactiva, ejecutar una subida preventiva y esperar a que el conflicto se resuelva o a que aparezcan señales más visibles de contagio inflacionario antes de actuar de nuevo. 

Además, está el factor electoral. En este sentido, la Fed ha acometido subidas de tipos en años marcados por procesos electorales, como 1994, 2004, 2018 y 2022. Sin embargo, en todos esos casos, las alzas formaban parte de ciclos de endurecimiento monetario ya iniciados con anterioridad, ya que el cambio de orientación de la política monetaria se había producido, al menos, cuatro meses antes de las elecciones.

"Diferimos de la visión que actualmente refleja la curva de tipos respecto a la trayectoria futura. Aunque el conflicto continúa enquistado, consideramos que las tensiones en el Mar Rojo tendrán un carácter temporal y que el restablecimiento del flujo hacia Yanbú debería contribuir a moderar la escalada de los precios del petróleo. Del mismo modo, aunque el tránsito por el estrecho aún no se ha normalizado, la escolta estadounidense de los buques está resultando eficaz y el crudo sigue circulando por la zona parcialmente. En consecuencia, un nuevo cierre total de la ruta marítima parece hoy menos probable. Con el encarecimiento de la energía sin trasladarse de forma significativa al resto de componentes del índice de precios, existen argumentos para justificar una subida preventiva. Tanto el mercado laboral como la actividad económica mantienen un equilibrio razonable y no muestran señales de sobrecalentamiento. No obstante, cuanto mayor sea la presión sobre las infraestructuras energéticas del Golfo y más persistentes resulten las disrupciones en la oferta, mayor será el riesgo de que las tensiones energéticas acaben filtrándose al conjunto de la inflación, lo que nos empujaría a un cambio de escenario", advierten.

UBS: la renta variable aguantará el endurecimiento monetario

Aunque todas las miradas están puestas en el giro de política monetaria de la Reserva Federal, el Banco de Inglaterra (BoE) y el Banco de Japón (BoJ) también tienen previsto anunciar sus decisiones de tipos de interés esta semana. "Esperamos que el BoE mantenga los tipos sin cambios en el 3,75% el jueves, mientras que es probable que el BoJ suba su tipo de referencia del 1,00% al 1,25% el viernes. Aunque los mercados de divisas se preparan para la volatilidad, no esperamos que unas políticas monetarias más restrictivas socaven las perspectivas constructivas para la renta variable", apuntan en UBS.

"Seguimos calificando la renta variable de la Eurozona y de Japón como Atractiva, al tiempo que observamos un contexto favorable para las acciones del Reino Unido. La mejora de las perspectivas de beneficios en el Reino Unido debería ofrecer un contexto favorable para la renta variable. Un mayor endurecimiento monetario por parte del BCE no debería hacer descarrilar la mejora del ciclo de beneficios en Europa. Las sólidas perspectivas de beneficios de Japón y sus reformas estructurales deberían ayudar a la renta variable a resistir una política monetaria más restrictiva y la volatilidad a corto plazo del yen", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable mediante una amplia diversificación por regiones, sectores y factores de rentabilidad. La resiliencia del crecimiento económico y la ampliación de las ganancias en beneficios empresariales deberían ayudar a la renta variable a absorber un endurecimiento monetario moderado, mientras que la inversión sostenida en IA, electrificación y otras tendencias estructurales debería ofrecer un respaldo adicional".

09Sep

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa: sólo los bancos extranjeros pagan más del 3%. Ebury y Pictet se desmarcan del consenso, y Franklin Templeton habla incluso de una bajada de tipos a finales de 2027.

Miguel Ángel Valero

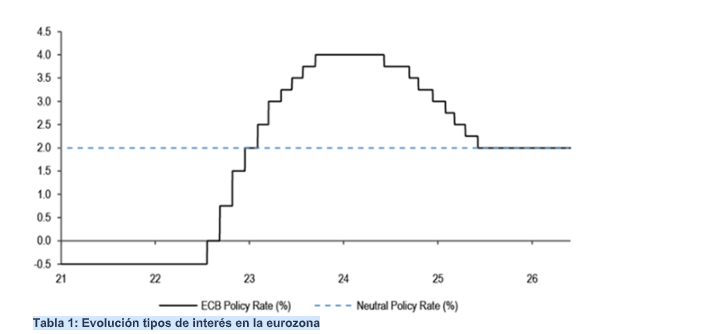
El Banco Central Europeo (BCE) elevará los tipos de interés oficiales en 25 puntos básicos (PB) este jueves 10 de septiembre, salvo sorpresa de última hora. Si se cumplen las previsiones, la facilidad de depósito se situará en el 2,5%.Tras esta subida de tipos, la segunda del año, se encuentra el alza de la inflación y, sobre todo, el aumento del precio de la energía. En agosto, los precios subieron un 3,3% en la Eurozona, una cifra muy alejada del objetivo del 2% marcado por el BCE, y la energía se disparó un 14,3% interanual. Ese mismo mes, en España el IPC avanzó un 4,3%.

La previsible subida de tipos ha disparado el Euribor, cuyo valor ya supera el 3% en septiembre. El Euribor a 12 meses cerró agosto al 2,95%; sin embargo, su valor diario no ha bajado del 3% desde el inicio de este mes y ya ha superado la barrera del 3,1%.“Este comportamiento pone de manifiesto una de las principales características del Euribor: no espera a que el BCE anuncie oficialmente sus decisiones para reaccionar, sino que incorpora las expectativas de los mercados sobre la evolución futura de los tipos de interés, por lo que puede subir antes de que el banco central mueva ficha”, explican en el comparador de productos financieros HelpMyCash.com.

La banca no ha tardado en trasladar el aumento de los tipos de interés oficiales al Euribor, el índice que se usa para calcular las cuotas de la mayoría de las hipotecas variables de España y las consecuencias no se van a hacer esperar. De acuerdo con los cálculos de HelpMyCash, una hipoteca media de 150.000€ con un plazo de 25 años y un interés del 1% que se revise con el Euribor de agosto puede encarecerse más de 800 euros al año (ejemplo para una revisión anual).

En cualquier caso, el impacto final dependerá de las condiciones concretas de cada préstamo, del diferencial aplicado por el banco y del momento en el que se produzca la revisión. Además, una hipoteca que se revise una vez al año no sufrirá exactamente el mismo efecto que otra cuya cuota se actualice cada seis meses.

¿Qué va a pasar con los productos de ahorro? Una subida de tipos debería, sobre el papel, impactar sobre la rentabilidad de los productos de ahorro. Sin embargo, parece estar haciéndolo a un ritmo más lento que sobre el Euribor. Durante los últimos días, la banca no ha anunciado grandes mejoras en la rentabilidad de sus depósitos.

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa. Mientras el mercado financiero anticipa las futuras subidas y el Euribor reacciona prácticamente de inmediato, las entidades no parecen tener la misma urgencia para mejorar la remuneración de los ahorros de sus clientes, explican en HelpMyCash. De hecho, los grandes bancos españoles siguen sin empujar sus plazos fijos abiertamente. En la web del Santander no hay ni rastro de los depósitos y el BBVA promociona únicamente un depósito combinado. CaixaBank es el único de los tres que reserva un espacio en su escaparate virtual para su plazo fijo, pero la rentabilidad máxima que ofrece es del 1,1% TAE, muy por debajo de la facilidad de depósito del BCE.

Aunque la banca española parece a la espera de lo que haga el BCE este jueves para reaccionar, la extranjera sí han actuado. Al menos media docena de entidades que comercializan sus depósitos en España ofrecen plazos fijos con una duración de un año cuyo interés alcanza o supera el 3%. Mano Bankas, entidad lituana con presencia en España a través de Raisin, llega a pagar hasta un 3,46% TAE a doce meses. Para los ahorradores, este tipo de ofertas son una alternativa a los depósitos de los grandes bancos españoles. La posibilidad de contratar productos de entidades de otros países europeos permite comparar rentabilidades sin limitarse a la oferta de las entidades tradicionales.

Ibercaja Gestión: ventana de oportunidad para preparar las carteras de cara a 2027

Al Banco de Japón no le gusta el tipo de cambio del yen; al Tesoro americano, la rentabilidad del bono a 30 años; al gobierno chino, la ralentización de su economía; a la Fed, su pérdida de credibilidad; y al BCE, el precio del petróleo y del gas natural. Durante agosto, todos han tratado de reconducir a los mercados financieros hacia una situación más cómoda para ellos. A los inversores no les suelen gustar tantas intervenciones; de ahí el buen comportamiento de los activos “reales”, oro, plata y bitcoin a la cabeza, la debilidad del dólar y el buen comportamiento de materiales y energía en Bolsa. Aun así, con tanto ruido, el resultado de agosto se puede calificar como satisfactorio, con avances de la renta variable y estabilidad en la renta fija, subraya un análisis de Ibercaja Gestión.

Los inversores regresan de vacaciones y empiezan a revisar sus carteras. La Bolsa está un poco por encima de como acabó el 2º trimestre; tecnología plana con energía +15 % y utilities -7 %; EEUU lo ha hecho un poco mejor que Europa, pero se más que compensa por la debilidad del dólar. Los tipos están unos 40 puntos básicos (pb)  por encima en la zona euro y unos 30 pb en la curva americana, donde además la pendiente entre el 2 años y el 10 años ha aumentado en 0,25%.El precio del petróleo ha subido un 24% y su influencia en los movimientos de los bonos ha sido importante. Los productos agrícolas (+21 %) y los metales preciosos (+10 %)también se han disparado. 

El acuerdo de paz entre Irán y EEUU es ya un triste recuerdo. Las hostilidades se han acelerado esta semana; justo después de que Trump declarase la guerra total económica a Irán con nuevas sanciones. A la vez, el petróleo parece fluir: Ormuz es estrecho, pero también poroso. Con el transito limitado tanto tiempo, el precio del petróleo está en los 100$/barril. Y el nivel de las reservas estratégicas estadounidenses no estaba tan bajo desde 1982.

Septiembre también es mes de vuelta al cole para los bancos centrales. El día 10 se reúne el BCE, el 16 la Reserva Federal, el 17 el Banco de Inglaterra y el 18 el de Japón. La última semana del mes lo harán también los de Noruega, Suiza, Australia y Nueva Zelanda. El mercado da por hechas las subidas en la zona euro y Japón, y asigna bastantes probabilidades a movimientos restrictivos en EEUU, Noruega y Australia. 

La decisión más trascendental será la de la Reserva Federal. El discurso de Warsh en Jackson Hole parece indicar una subida, pero "de nuevo tenemos que acordarnos quién lo puso allí". Ganar credibilidad hablando es una cosa, pero subir los costes de financiación del Tesoro americano es otra. Warsh no puede quedarse en el lado perdedor de la votación, no obstante, y parece que cada vez hay más miembros del comité dispuestos a subir tipos, aunque esto signifique enfrentarse a Trump. El dato de empleo y el de inflación serán los que inclinen la balanza hacia uno u otro lado. "De momento, creemos que Warsh tratará de ganar tiempo, sin subir tipos, hasta que losdatos de inflación le den la razón. Esperemos que el mercado de bonos le conceda el beneficio de la duda.

Los datos de actividad desde marzo desafían las sensibilidades típicas de un shock en el precio energético. La temporada de resultados ha acabado como empezó, con números impresionantes: crecimiento interanual del 25 % y del 23 % en beneficios en EEUU y Europa respectivamente. Eso ha permitido que las previsiones de beneficios para el conjunto de 2026 sigan subiendo. En total, en los dos últimos meses, las estimaciones para el mercado americano han mejorado un 7 %, un 2 % para el europeo y un 9 % para el japonés. Esto ha permitido abaratar las ratios de valoración de las Bolsas, sobre todo en EEUU e India.

El mercado ya pone en precio 3 subidas de tipos por parte del BCE hasta abril del año que viene. "Si hacemos nuevas inversiones o anticipamos vencimientos de esta última parte del año y principios de 2027, ya nos aprovechamos de estas subidas potenciales", señalan en la gestora de Ibercaja. Para la decisión final del BCE será determinante el precio del petróleo y del gas natural en Europa. A los niveles actuales, la subida de septiembre es prácticamente inevitable; y si se mantienen así, otra en diciembre también es previsible. Para entonces ya tendremos más visibilidad de como vamos a pasar el invierno en términos de oferta y demanda de gas natural, esencial a la hora de fijar el precio de la electricidad. Si no hay más repuntes significará que habremos pasado la parte más crítica del año y que el BCE no debería acometer más subidas de tipos; pero eso será una historia para más adelante.

"De momento, con lo que conocemos actualmente, seguimos pensando que estamos ante una ventana de oportunidad para preparar nuestras carteras de cara a 2027, anticipando la reinversión de posiciones que vencen en la primera mitad del año que viene. Tras los movimientos de agosto, tenemos incluso un poco más de rendimiento interno en todas las carteras del que teníamos hace un mes", subrayan.

En renta variable, los números mandan y, aunque septiembre suele ser volátil, las tendencias de beneficios actuales no justifican una vuelta de vacaciones movida, que se suele producir cuando los analistas revisan a la baja sus estimaciones provocando la reacción negativa del mercado. Septiembre es tradicionalmente un mes malo para las revisiones de beneficios, pero "esperamos que este año sea la excepción que confirma la regla".

"Encaramos la última parte del año con las carteras en positivo en su mayoría, con buenos datos para las de renta variable y multiactivos, y con buenas sensaciones para los cuatro meses que nos quedan. En renta variable, nos queda superar septiembre y octubre que suelen ser volátiles, y entraríamos ya en la parte más favorable estacionalmente. En renta fija, aunque prevemos también algún vaivén, la rentabilidad interna de las carteras nos protege y la senda de recuperación hacia nuevos máximos sigue siendo válida. En conjunto, seguimos apostando por la diversificación y la inversión a largo plazo, y vemos un buen escenario para nuestras inversiones en los próximos meses", concluyen en Ibercaja Gestión.

Ebury: el BCE no debe entrar en territorio restrictivo

El BCE subirá el jueves, pero no debería cruzar el umbral restrictivo Con casi total certeza el Consejo de Gobierno llevará a cabo una nueva subida de tipos en respuesta a la crisis energética desencadenada por la guerra de Irán. Los mercados anticipan alzas adicionales más allá de la reunión de septiembre; "nosotros no compartimos esta expectativa", precisan en Ebury. El recrudecimiento del conflicto parece que forzará al BCE, de nuevo, a tomar cartas en el asunto, mientras el Brent escala a los 100$ por barril. La situación del gas en Europa también ha empeorado: el TTF neerlandés ha superado los 70 €/MW —su nivel más alto desde enero de 2023—, duplicando así los niveles de hace un año. 

De este escenario alertaba Lagarde en julio: un alto el fuego efímero ante los reiterados incumplimientos de la tregua. La energía, sugirió, se había convertido en el factor más determinante de cara a la próxima decisión del Consejo. El impacto ya se refleja en los datos. La inflación general se disparó en agosto hasta su cota más alta desde septiembre de 2023. La economía, en cambio, parece bien situada para absorber un nuevo endurecimiento monetario: el PIB sorprendió al alza en el segundo trimestre (0,4% intertrimestral) y los PMI del tercer trimestre han mejorado respecto al segundo. El PMI del sector manufacturero ha alcanzado su nivel más alto desde mayo de 2022, impulsado por la inversión en Alemania, el aumento del gasto militar y la inversión en capital fijo ligada a la inteligencia artificial.

"Aunque creemos que el BCE podrá justificar una subida preventiva este mes, también hay argumentos claros en contra: la inflación subyacente se ha moderado, no se observan efectos de segunda ronda y las presiones salariales permanecen contenidas. Sin embargo, cuanto más se prolongue el conflicto, mayor será el riesgo de contagio inflacionario y más firme la postura del Consejo. Por eso sospechamos que subirán los tipos de todos modos", explican en la fintech.

Varios factores apuntan en esa dirección. Tras reaccionar tarde a la crisis energética de 2022, el BCE parece decidido a no repetir el error. El crecimiento es lo suficientemente sólido como para absorber otra alza sin grandes dificultades. Y la medida está ampliamente anticipada, de modo que la credibilidad de la institución está en juego. Como los mercados de swaps ya descuentan por completo la subida de septiembre, los inversores buscarán sobre todo pistas sobre lo que vendrá después. Es poco probable que Lagarde se comprometa de antemano con una senda de tipos: no encaja con su estilo. En junio rechazó que la subida se tratase de una medida aislada preventiva y en julio, aunque insinuó implícitamente un posible movimiento en septiembre, se mantuvo fiel al mantra de la "dependencia de los datos". Aun así, el mercado escrutará su discurso. Si señala que los tipos se sitúan en el extremo superior del rango neutral, el listón para nuevas alzas quedará elevado. Si, por el contrario, insiste en el riesgo de efectos de segunda ronda —que podrían emerger cuanto más se alargue el conflicto—, mantendrá viva la posibilidad de un movimiento en diciembre.

Hoy los mercados descuentan otra subida en diciembre y anticipan una más en marzo, "algo que nos parece excesivo". Philip Lane ha señalado el 2,5% como techo de la estimación del tipo neutral del BCE; cualquier endurecimiento adicional más allá de esta reunión situaría la política en territorio restrictivo. "Sería un error adentrar la política monetaria en territorio restrictivo, dados los riesgos para el crecimiento y el hecho de que el shock inflacionario provenga predominantemente del lado de la oferta. Además, nuevas alzas añadirían presión a unos mercados de renta fija que ya de por sí están tensionados. Esperamos, por tanto, que septiembre sea la última subida de este ciclo inusualmente breve", insisten en Ebury. 

Mucho dependerá de la evolución de la guerra con Irán. Un estancamiento prolongado o un recrudecimiento que provoque otro salto significativo en los precios de la energía —o efectos de segunda ronda relevantes— podría envalentonar a los 'halcones'. Una cotización sostenida del Brent por encima de los 100$, sumada a unos precios de la gasolina ya elevados, aumentaría el riesgo de que la inflación general se mantuviera por encima del 3% más tiempo del que prevé el BCE. 

En cualquier caso, es poco probable que Lagarde cierre del todo la puerta a subidas de tipos más allá de la de septiembre. Los riesgos para el euro se inclinan a la baja de cara a la reunión. Resulta difícil imaginar una sorpresa hawkish, dadas las elevadas expectativas del mercado por subidas de tipos adicionales. Una señal clara de que al BCE no le preocupan los efectos de segunda ronda, cualquier mensaje contrario a las expectativas de tipos del mercado o un énfasis en que el listón para nuevas subidas es ahora más alto provocarían caídas en la moneda. Un mensaje más equilibrado, que dejara la puerta abierta a un mayor endurecimiento, podría ofrecer cierto apoyo; una apreciación significativa exigiría un tono genuinamente hawkish, algo que, a juzgar por la retórica desde junio, parece improbable.

Pictet: atención a las proyecciones macro y a los efectos de segunda ronda

Nadia Gharbi, economista para Europa en Pictet WM, cree que la atención se centrará en las proyecciones macroeconómicas del BCE, así como en la evaluación de las perspectivas de política monetaria. "A pesar de la volatilidad de los precios de las materias primas, no prevemos cambios significativos respecto a junio, dado que la evolución se mantiene en gran medida en línea con el escenario central", explica. El IPC aumentó 0,4% en agosto, hasta 3,3 % interanual, en línea con el consenso, y la inflación subyacente se ha situado en 2,4% interanual. La inflación de servicios ha disminuido ligeramente hasta el 3%, por crecimiento salarial persistente, pero perdiendo impulso. Pero las empresas enfrentan presiones de costes del petróleo y gas. Así que es posible que el BCE presente nuevos escenarios alternativos.

"En cuanto a comunicación, estimamos pocos cambios y que su presidenta Christine Lagarde reafirme que la decisión de subir tipos permite una posición adecuada ante la incertidumbre derivada del conflicto del Golfo y que se mantendrá un enfoque basado en datos, reunión a reunión.  De todas formas, puede mantener un tono agresivo, sobre todo por los mercados energéticos", añade.

Cuanto más tiempo se mantengan las perturbaciones en el estrecho de Ormuz y altos los precios del petróleo y el gas, mayor el riesgo de efectos de segunda ronda en la inflación y de un tercer aumento de tipos este año, de 0,25 % en diciembre de 2026, "aunque de momento no es nuestra hipótesis principal". Ahora bien, hay que tener en cuenta que con la subida el tipo de interés está en el extremo superior del rango considerado neutral por el BCE (2,5%). Así que Lagarde puede recalcar que cualquier aumento adicional de tipos tenderá que evaluarse cuidadosamente.

Franklin Templeton: oportunidad para aumentar la duración de la cartera

David Zahn, responsable de renta fija europea de Franklin Templeton, cree que la subida del BCE mañana puede ser la última del ciclo, a menos que los precios de la energía sigan aumentando. El BCE comenzó a aplicar medidas de endurecimiento monetario relativamente pronto, y la combinación de unos rendimientos de los bonos más altos y unos costes energéticos elevados debería lastrar el crecimiento europeo a corto plazo, lo que daría margen a los responsables políticos para mantener los tipos sin cambios. 

Los mercados de renta fija ya han supuesto un endurecimiento significativo para la economía, por lo que será interesante escuchar los comentarios del BCE al respecto.
La próxima medida del BCE en materia de tipos, tras la del jueves, podría ser una bajada a finales de 2027. Por lo tanto, si los bonos alemanes (Bunds) alcanzan el 3,5%, podría ser una oportunidad para aumentar la duración de la cartera en previsión de unos rendimientos más bajos en 2027, aunque ello conllevaría una posible volatilidad a corto plazo.

La política también cobrará cada vez más protagonismo en 2027, especialmente de cara a las elecciones presidenciales francesas. La incertidumbre asociada podría lastrar la inversión a medida que se acerquen las elecciones.

Columbia Threadneedle: la clave es lo que vendrá después de septiembre

Anthony Willis, economista senior de Columbia Threadneedle, destaca que los bancos centrales afrontan un septiembre cargado de reuniones de política monetaria, con los mercados descontando una alta probabilidad de subidas de tipos en varias de las principales economías. El Banco de Inglaterra parece ser la excepción: el mercado anticipa una postura más cauta. La inflación persistente, la resiliencia del crecimiento en EEUU, y unos datos de empleo más sólidos refuerzan los argumentos a favor de una actuación inminente por parte de la Reserva Federal. Para los inversores, lo relevante no es tanto el próximo movimiento de tipos como las señales que den los bancos centrales sobre el rumbo de la política monetaria más allá de septiembre.

Unas rentabilidades de la deuda más altas y unas condiciones de financiación más exigentes podrían poner a prueba las valoraciones de los activos, especialmente en aquellos segmentos que más se han beneficiado de la abundancia de capital barato. 
"Para los inversores, la pregunta de fondo no es tanto si los bancos centrales subirán tipos en esta ronda de reuniones, sino qué anticipan sobre lo que vendrá después", destaca.

Natixis: pausa en las subidas hasta finales de 2027

El equipo de análisis de Natixis CIB ha elaborado el informe ‘Previsión del BCE para septiembre: otra subida preventiva’, en el que apunta a que mantendrá un tono relativamente neutral sobre los próximos movimientos, evitando anticipar un ciclo prolongado de subidas y manteniendo su estrategia de decisiones reunión a reunión y dependientes de los datos. Según el informe, la energía vuelve a ser el principal foco de riesgo para la inflación. Desde la última reunión del BCE, los precios energéticos han aumentado hasta un 8% en el horizonte 2026-2028, elevando el riesgo de que el repunte termine trasladándose a salarios y precios.

A pesar de ello, Natixis CIB considera que los efectos de segunda ronda siguen siendo moderados, gracias a la desaceleración del crecimiento salarial y al debilitamiento de las condiciones del mercado laboral. El euro también se ha apreciado alrededor de un 2% frente al dólar desde julio, contribuyendo a contener las presiones inflacionistas. En cuanto a la actividad, la economía de la Eurozona creció un 0,4% en el segundo trimestre, y España e Italia presentan una evolución especialmente positiva. En agosto, el PMI compuesto se situó en 53,6 en España, frente al 52,1 de la Eurozona, impulsado por el sector servicios, aunque la actividad manufacturera española perdió algo de fuerza.

De cara a los próximos meses, Natixis CIB anticipa una pausa en las subidas de tipos hasta finales de 2027, siempre condicionada a la evolución de los precios de la energía. El escenario podría adquirir un sesgo más restrictivo si las tensiones en Oriente Medio persisten y mantienen al alza los precios energéticos y las expectativas de inflación.

01Sep

Hipotecas más caras, pero también mayor remuneración del ahorro: Scalable Capital paga el 2,75% a 12 meses, y Mapfre llega al 3,4% en un unit linked ligado al Eurostoxx 50.

Miguel Ángel Valero

El índice Euribor a un año, que es utilizado como principal referencia para fijar el tipo de interés de los préstamos hipotecarios concedidos por las entidades de crédito españolas, se situó en agosto en el 2,954% frente al 2,855% del mes anterior. Tomando como referencia los últimos 12 meses, el índice registra un ascenso de 0,840 puntos, según las estadísticas oficiales del Banco de España.

Ebury: queda margen alcista

Diego Barnuevo, Analista de Mercados de Ebury, destaca que el Euribor ha continuado su tendencia alcista ante el repunte de la inflación (2,9% la general, 2,6%, la subyacente, lo que resulta más alarmante, ya que podría reflejar una propagación de las presiones inflacionarias hacia componentes no volátiles). Dada la resiliencia que está mostrando la actividad económica, como evidenciaron los PMI de julio, los inversores están cada vez más convencidos de que el crecimiento de la Eurozona es lo suficientemente robusto como para afrontar una nueva subida de tipos por parte del Banco Central Europeo (BCE) en septiembre. 

Tanto es así que el mercado de swaps ya descuenta plenamente este endurecimiento monetario. "Aunque seguimos pensando que el BCE está actuando con excesiva prudencia, ya que aún no se han observado efectos inflacionarios de segunda ronda, estamos convencidos de que no dará marcha atrás y volverá a subir los tipos en septiembre. La reanudación de las hostilidades entre Estados Unidos e Irán y el precio de los futuros del gas natural europeo no hacen sino reforzar nuestra convicción", explica. 

Al Euribor le puede quedar algo de margen alcista, aunque el repunte inmediatamente posterior a la reunión de septiembre debería ser relativamente moderado, dado que este movimiento está plenamente descontado. 

"Más allá de septiembre, nos cuesta apostar por más subidas de tipos. El actual repunte inflacionario está causado íntegramente por el lado de la oferta y, ni mucho menos, nos encontramos con una economía que se está acelerando en exceso. No obstante, todo dependerá de cuánto perdure la guerra de Irán", matiza.

HelpMyCash: el Euribor puede terminar al año en el 3,1%

El conflicto armado que libran Irán y EEUU tiene efectos muy graves para la economía mundial: eleva el precio del petróleo, lo que aumenta el coste del combustible y provoca un efecto contagio que encarece la cesta de la compra y aumenta la inflación. Pero hay un sector de la población española que lo nota en lo que paga por su vivienda: aquellos que tienen firmada una hipoteca variable. Por culpa del recrudecimiento del conflicto, explican desde el comparador financiero HelpMyCash.com, el Euribor encarecerá aquellos préstamos que vayan a revisarse en las próximas semanas.

El analista hipotecario del comparador, Miquel Riera, explica que el valor del Euribor en agosto de 2025 (2,114%) era sensiblemente inferior al de este año. Y también lo fue el registrado hace un semestre (2,221% en febrero de 2026). En consecuencia, las hipotecas variables que se revisen en septiembre pasarán a tener unas mensualidades notablemente más caras que las anteriores. Para una hipoteca variable media de 150.000€ a 25 años con un interés del 1%, con una revisión anual, las cuotas subirán de 720 a 788€, un incremento mensual de unos 68€ (más de 800 al año). Y si la revisión es cada seis meses, las mensualidades aumentarán de 727 a 788, unos 59 más al mes y más de 350€ al semestre.

Las subidas del Euribor tienen un origen común: la guerra librada en Oriente Medio entre Estados Unidos (junto a su aliado Israel) e Irán. La inflación causada por el conflicto obligó al BCE a incrementar sus tipos de interés en junio para controlar los precios. Y miembros de su Comité Ejecutivo como la alemana Isabel Schnabel abogan por aumentarlos de nuevo en septiembre.

“El incremento del índice en agosto avanza que el BCE podría subir sus tipos al menos dos veces más antes de que acabe el año: una en septiembre y otra probablemente en diciembre”, resalta Riera. ¿Superará el Euribor el 3%? Si hay un acuerdo de paz antes de que acabe el año, existe la posibilidad de que los precios se moderen y de que no sea necesario ese incremento de tipos. En ese escenario optimista, Miquel Riera cree que el valor del Euribor se moderaría hasta acabar el año en el 2,8%, pues el actual refleja dos posibles subidas de tipos. 

Pero si el conflicto se enquista y no se resuelve para finales de 2026, el índice alcanzará el 3% en diciembre, con opciones de llegar a situarse en el 3,1%. En cualquier caso, Riera alerta de que el Euribor acabará el año por encima de los valores de finales de 2025. Por ello, lanza la siguiente recomendación: “Los que tienen una hipoteca variable deben calcular si podrán pagar las cuotas con un índice al 3% o más. Si su capacidad económica no se lo permite, es importante hablar con el banco para tratar de buscar soluciones, como pasarse al tipo fijo o reducir la cuota mediante una prolongación del plazo”.

Scalable Capital llega al 2,75% TAE a 12 meses

En este escenario, no solo suben las hipotecas, también la remuneración del ahorro. Scalable Capital amplía su oferta de productos remunerados con el nuevo Depósito a plazo fijo y, al mismo tiempo, aumenta el tipo de interés de la Cuenta de ahorro. Con el Depósito a plazo fijo, los ahorradores pueden asegurarse ahora un 2,75% TAE durante 12 meses. A su vez, la entidad aumenta la remuneración de los depósitos flexibles de su Cuenta de ahorro, que pasa a ofrecer un 2,63% TAE variable sobre saldos ilimitados. Entre las ventajas adicionales se incluyen el abono mensual de intereses, la ausencia de depósito mínimo, la disponibilidad diaria y un IBAN específico para realizar ingresos y retiradas en tiempo real. Como componente estable y sin riesgo de mercado, el nuevo Depósito a plazo fijo complementa la cartera. Los clientes pueden mantener abiertos hasta cinco Depósitos a plazo fijo al mismo tiempo.

“Tanto si los ahorradores buscan seguridad como si quieren conservar plena flexibilidad, ofrecemos una alternativa atractiva para sus ahorros”, afirma Erik Podzuweit, fundador y co-CEO de Scalable Capital. “Con el 2,63 % TAE de las Cuentas de ahorro flexibles y el 2,75 % TAE de nuestros nuevos Depósitos a plazo fijo, los clientes pueden adaptar sus ahorros a sus objetivos y seguir invirtiendo a largo plazo a través de nuestro bróker”, añade.

Ahorrar con los Depósitos a plazo fijo de Scalable es muy sencillo, basta con elegir el plazo, fijar el importe y listo. La cuenta se abre al instante y el saldo se transfiere en tiempo real desde la cuenta de compensación del bróker o desde la Cuenta de ahorro, y los intereses empiezan a devengarse de inmediato. Durante el plazo contratado, el tipo de interés no cambia y no se aplican comisiones ocultas por operaciones ni por mantenimiento de la cuenta. Gracias a la plena integración del Depósito a plazo fijo en la plataforma de Scalable, los clientes actuales no tienen que realizar ningún trámite adicional. Al vencimiento, todo el proceso está automatizado: el capital y los intereses se devuelven a la Cuenta de ahorro o a la cuenta de compensación del bróker del cliente, donde quedan disponibles de inmediato para nuevas inversiones. La opción de reinversión transfiere automáticamente el importe resultante a un nuevo Depósito a plazo fijo, lo que garantiza un efecto de capitalización sin interrupciones.

Además, los padres pueden abrir una Cuenta de ahorro o un Depósito a plazo fijo directamente a nombre de sus hijos como parte de la cuenta Scalable Kids. El dinero pertenece legalmente al menor, y son los padres quienes gestionan la inversión desde su app.

Mapfre ofrece el 3,4% anual en un unit linked ligado al Eurostoxx50

Mapfre, por su parte, aprovecha para lanzar un seguro de ahorro de tipo unit linked a cuatro años, que paga una rentabilidad del 3,4% cada año en que el índice Eurostoxx50 sea igual o superior al valor que tenga en la fecha fijada como inicio. Además, este producto incorpora una ventaja especialmente atractiva: la "memoria de cupones". Esta característica permite recuperar, en ejercicios posteriores, la rentabilidad que no hubiera podido abonarse previamente por no haberse cumplido la condición establecida. De este modo, los cupones no percibidos pueden acumularse y abonarse en cuanto se cumplan las condiciones previstas en el producto.

Si en octubre de 2027, el valor del Eurostoxx 50 es igual o superior a su valor inicial de octubre de 2026 se cobra el cupón, y así sucesivamente hasta completar los cuatro años. En caso de que no se cumpla la condición establecida, ese año no se abonará el cupón correspondiente. No obstante, existe la posibilidad de recuperarlo en el futuro. Si en octubre de 2028, el índice está por debajo del valor inicial (octubre de 2026), ese año no se cobra el cupón; pero, si en octubre de 2029, el valor del Eurostoxx 50 es igual o superior a su valor inicial, se cobra el cupón de ese año y el de 2028 que no se cobró. Y así, hasta el vencimiento.

La rentabilidad total acumulada para el cliente al finalizar los cuatro años, en el supuesto de que se pagasen todos los cupones, sería del 13,6%. Además, garantiza la devolución íntegra del capital invertido al vencimiento, eliminando cualquier riesgo de pérdida sobre la inversión inicial.

Garantía Memoria está dirigido a clientes con perfil de riesgo bajo que quieran obtener una rentabilidad superior a la inflación esperada durante ese periodo. Se puede contratar desde 3.000€ y hasta 80 años, incluye una cobertura adicional por fallecimiento y permite el rescate total a partir del primer año

29Jul

Gescooperativo recuerda que la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

Miguel Ángel Valero

Es más que evidente que la evolución del Euribor a 12 meses, índice usado para calcular el interés de las hipotecas variables, depende en gran medida del desarrollo del conflicto que azota Oriente Medio.Cuando EEUU e Irán se dedican a bombardear la zona, esta referencia tiende al alza. Y cuando pactan unos días o semanas de tregua, su valor se estabiliza o se reduce, como ocurrió en junio.Tras la reanudación de los bombardeos, pues, es fácil adivinar cuál ha sido el comportamiento de este índice hipotecario en las últimas semanas. Según los analistas del comparador financiero HelpMyCash.com, el Euribor ha subido en julio y acabará el mes con un valor cercano al 2,85%, ligeramente superior al de junio (2,798%). 

En consecuencia, las hipotecas variables que vayan a revisarse próximamente sufrirán un encarecimiento de más de 740€ de media al año. El analista hipotecario del comparador, Miquel Riera, explica que el valor de julio de 2026 (2,85%; aproximadamente) será sensiblemente superior al del mismo mes del año pasado (2,079%). Para una hipoteca variable media de 150.000€ a 25 años con un tipo de Euribor más 1% y revisión anual, eso supondrá pasar de pagar unas cuotas de 717€ mensuales a abonar unos 779 al mes: unos 62 más al mes y más de 740 más al año.

Las hipotecas variables que vayan a actualizarse próximamente con una revisión semestral también se encarecerán, dado que el valor del Euribor hace seis meses era del 2,245% (enero de 2026). Si se hace el cálculo con el ejemplo anterior, las cuotas subirán de 730 a 779€: unos 49 más al mes y algo más de 290 más al semestre.

Pero ¿qué tiene que ver el Euribor con el conflicto en Oriente Medio? Más de lo que parece. Miquel Riera explica que el precio del petróleo se dispara cada vez que hay un bombardeo en Oriente Medio, dado que los países de la zona son productores de crudo. Si se encarecen el combustible y la energía, sube también la inflación, lo que obliga al Banco Central Europeo (BCE) a incrementar sus tipos de interés para contener el coste de la vida en la Eurozona. “El euríbor representa el interés medio al que los principales bancos de la Eurozona se prestan dinero entre ellos. Por lo tanto, cuando se espera una subida de tipos por parte del BCE, este índice se adelanta y tiende al alza”. subraya. Su incremento en julio responde a las expectativas de los mercados financieros, que esperan que el BCE incrementará tipos en septiembre y, quizás, otra vez más antes de que termine el año.

¿El Euribor superará el 3%? Si Irán y EEUU pactan otra tregua antes de que termine el verano y alcanzan finalmente un acuerdo de paz, es probable que la inflación se modere y que no haya nuevas subidas de tipos por parte del BCE. En ese escenario optimista, el Euribor podría bajar y situarse en torno al 2,6%. En cambio, si esa tregua llega después de septiembre, tras una más que probable subida de tipos por parte del BCE, es probable que el índice se estanque alrededor del 2,8% hasta diciembre, según HelpMyCash. Y si no se alcanza un acuerdo de paz antes de que acabe el año, el Euribor alcanzará o incluso superará el 3% para finales del 2026, dado que la situación obligaría al BCE a incrementar sus intereses otra vez.

Ante este futuro incierto, Miquel Riera aconseja prudencia a los hipotecados a tipo variable: “Es fundamental que cada titular calcule si sería capaz pagar las cuotas con un Euribor al 3% o más. Y si cree que podría tener dificultades, es recomendable que pida cita a su oficina bancaria para explorar soluciones en caso de que se produzca el peor de los escenarios”.

Gescooperativo: el verano no es tiempo de mudanza en inversión

Cada verano vuelve a ponerse el foco en el comportamiento de los mercados durante agosto, un mes al que suele asociarse una mayor sensibilidad en los mercados, aunque la historia invita a mantener la confianza en las estrategias de inversión de largo plazo. La menor actividad de los mercados, el recuerdo de algunos episodios de elevada volatilidad y la ausencia de muchos inversores alimentan esa percepción. Sin embargo, la evidencia histórica dibuja un escenario bastante diferente, en el que los acontecimientos macroeconómicos y geopolíticos han tenido un impacto mayor que la estacionalidad del verano. 

Gescooperativo, la sociedad gestora de fondos de inversión del Grupo Caja Rural, dentro de su iniciativa de fomentar la cultura financiera y ayudar a los inversores a tomar decisiones más racionales, ha analizado qué ha ocurrido históricamente en los mercados durante el mes de agosto. Y la principal conclusión a la que llega desmonta el mito de que el verano, y especialmente agosto, constituye, por sí mismo, una razón para modificar una estrategia de inversión bien diseñada. 

Agosto suele registrar menores volúmenes de negociación en muchos mercados desarrollados debido al periodo vacacional. Eso hace que la variabilidad en el comportamiento de los mercados en los meses de agosto sea muy elevada y, por lo tanto, que la capacidad predictiva de esa estacionalidad se quede más limitada. La razón para que agosto mantenga esa fama de mes complicado tiene menos que ver con la rentabilidad que con el funcionamiento del propio mercado. 

"No es que agosto sea un mes especialmente negativo; lo que ocurre es que, al haber menos volumen de negociación, cualquier noticia puede tener una trascendencia mayor lo habitual", explican los expertos de Gescooperativo. "Una cosa es que exista una mayor sensibilidad a episodios puntuales de volatilidad y otra muy distinta asumir que agosto es un mes negativo para las Bolsas", añaden.

Es cierto que algunos de los sobresaltos bursátiles más recordados ocurrieron precisamente durante el mes de agosto. La rebaja de la calificación crediticia de EEUU en 2011 o las turbulencias provocadas por la devaluación del yuan chino en 2015 contribuyeron a consolidar la percepción de que agosto es un mes especialmente delicado. Ahora bien, convertir esos episodios excepcionales en una regla general para basar una decisión de salir del mercado en este mes, supone en sí misma un riesgo mucho mayor. Por ejemplo, agosto de 2020 fue especialmente positivo para los mercados bursátiles. Para el S&P 500 fue uno de los meses mejores del año con una subida del 7,19%, el Nasdaq avanzó el 9,7% y el Euro Stoxx 50 alrededor del 3,2%, lo que demuestra que agosto no necesariamente responde a la percepción de mes adverso para la renta variable.

Precisamente, ese sesgo de percepción es lo que explica algunos de los errores que muchos ahorradores cometen antes de marcharse de vacaciones. El primero consiste en vender posiciones "por si pasa algo". Desde un punto de vista emocional, puede parecer una decisión tranquilizadora, pero financieramente rara vez estjustificada. "Si nuestras circunstancias personales no han cambiado, tampoco debería hacerlo nuestra estrategia de inversión", señalan los expertos. "Seguimos teniendo el mismo horizonte temporal, las mismas necesidades y los mismos objetivos; las vacaciones no modifican ninguno de esos elementos".

Otro comportamiento habitual consiste en retrasar nuevas inversiones esperando una hipotética caída de los mercados durante agosto. En realidad, supone intentar anticipar el mejor momento para entrar en bolsa, una tarea extraordinariamente difícil incluso para los gestores profesionales. "El 'timing' es un factor del que el inversor minorista debería intentar alejarse. Ni siquiera los mejores gestores del mundo son capaces de identificar sistemáticamente el mejor momento para invertir", explican los especialistas de Gescooperativo.

A ello se suma la tentación de consultar la evolución de la cartera varias veces al día desde el lugar de vacaciones. “Estar informado siempre resulta positivo, pero convertir el descanso en un seguimiento permanente de los mercados suele favorecer decisiones impulsivas basadas en movimientos de corto plazo”, añaden. Por tanto, si durante las vacaciones las Bolsas sufren una corrección, la respuesta que deberían adoptar los inversores dependería sobre todo del trabajo realizado antes de invertir. “Si la cartera está correctamente diversificada y adaptada al horizonte temporal y al perfil de riesgo del inversor, una corrección puntual no debería obligar a tomar decisiones precipitadas. Además, conviene distinguir entre una caída provocada por un acontecimiento puntual y un cambio estructural en las perspectivas económicas o empresariales. Esa valoración requiere un análisis profesional y difícilmente puede hacerse observando únicamente la evolución diaria de los mercados”, explican los expertos.

Por ese motivo, desde la gestora de las Cajas Rurales consideran que revisar la cartera antes de las vacaciones solo tiene sentido cuando han cambiado las circunstancias personales del inversor o si este desea comprobar, junto con su asesor financiero, que la estrategia continúa alineada con sus objetivos. “Lo que no debería hacerse es modificar una cartera simplemente porque el calendario marque la llegada de agosto”, insisten los expertos.

Al final, la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario. Las vacaciones duran unas semanas; una estrategia de inversión puede acompañar al ahorrador durante décadas. Por eso, como resumen los especialistas de Gescooperativo: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

La confianza del consumidor en EEUU y las apuestas se desploman

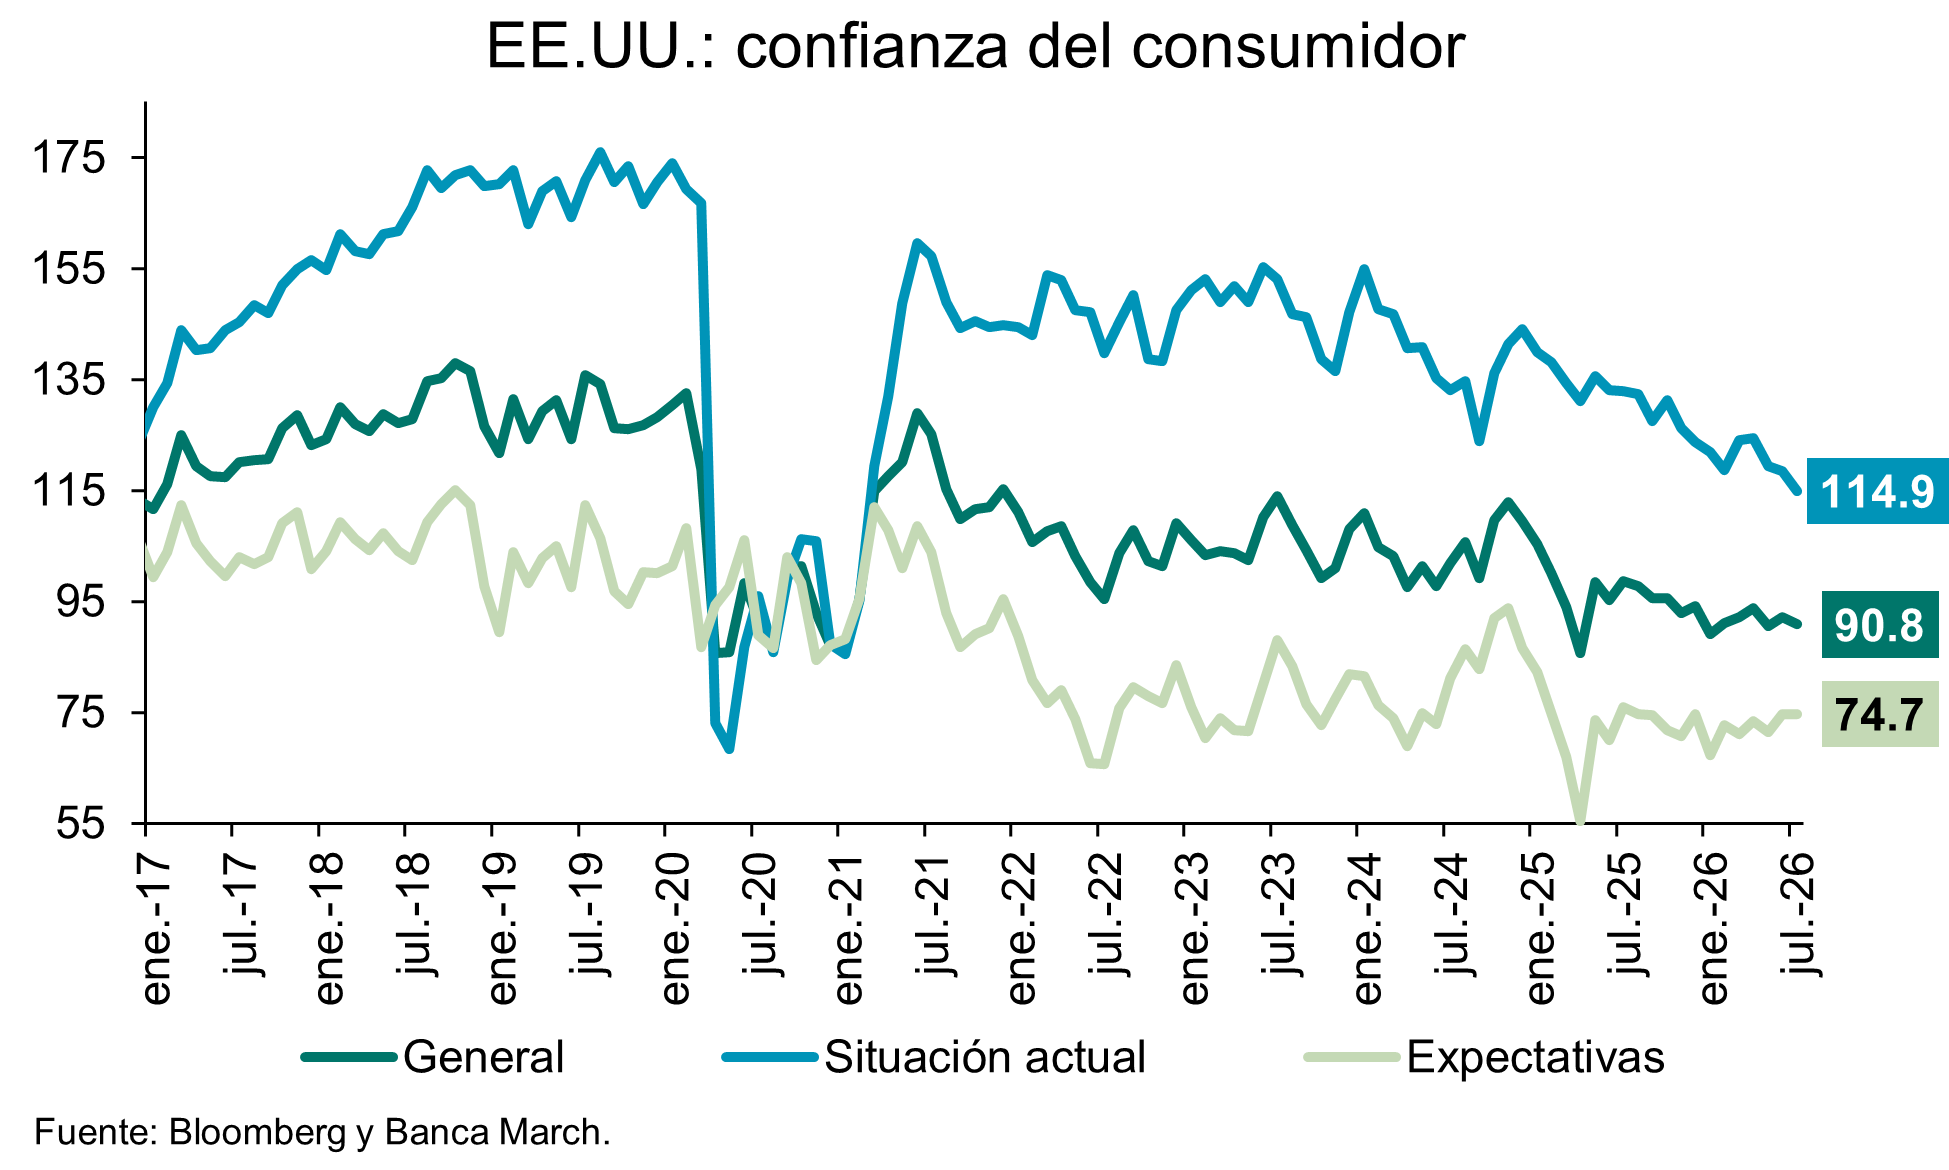
Mientras, en EEUU la confianza de los consumidores se deterioró en julio. El indicador elaborado por la Conference Board retrocedió hasta 90,8 desde el 92,2 correspondiente a junio. El mercado esperaba 92,3. Por componentes, la lectura de la situación actual cayó hasta niveles de 114,9 frente al 118,5 previo, mientras que el índice de expectativas se mantuvo estable en 74,7. La confianza del consumidor americano se resfría en el peor momento. Las familias ven el mercado laboral cada vez más flojo, y eso siempre acaba en la misma película: menos gasto.

Este dato se enlaza con otro: los ingresos de juego del Strip de Las Vegas caen por primera vez en cinco meses. Las Vegas es un termómetro estupendo del bolsillo americano. Cuando la gente tiene miedo, lo primero que recorta es lo prescindible: el casino, el show, la copa cara. Por eso este dato escuece. En junio, el dinero que se quedó el casino tras pagar a los ganadores cayó un 1,4% interanual en el Strip, hasta 754,7 millones$. Rompe cuatro meses seguidos de subidas. El conjunto de Nevada aún sube un 0,8%, hasta 1.340 millones. Ahora el matiz que lo cambia todo. El batacazo lo explica el baccarat, el juego de los grandes apostadores asiáticos, que se hundió un 22,4% hasta 610,7 millones. Un analista de JP Morgan apunta a que el Mundial de fútbol se llevó a esos grandes apostadores. Sin baccarat, el Strip habría subido un 2,1%. Susto más que sangría: el trimestre entero aún cierra un 5,9% arriba. Pero para MGM y el sector de ocio, la clave es si esto es un bache puntual del Mundial o el ciudadano norteamericano ya ha empezado a cerrar la cartera. Si el gasto discrecional flojea de verdad, casinos, hoteles y aerolíneas son los primeros en notarlo. Por tanto, atención.

Países Bajos: las empresas esperan un aumento de las insolvencias a corto plazo

En Países Bajos, las empresas muestran una mayor dependencia del crédito comercial que la media de Europa Central, a pesar de estar sufriendo retrasos en los pagos que impactan en el flujo de caja. Según el Barómetro de Prácticas de Pago en Países Bajos de Crédito y Caución, casi tres cuartas partes de las ventas B2B se realizan a crédito, lo que supone más de 20 puntos por encima de la media de la región. Siete de cada diez proveedores señalan retrasos por parte de sus clientes y una quinta parte de las facturas está vencida. Muchos clientes alargan los plazos de pago, trasladando sus necesidades de financiación a corto plazo a los proveedores.

Sobre la base del escenario actual, el 19% de las compañías prevé un aumento de las insolvencias a corto plazo y el 60% apunta a que el nivel de impagos se mantendrá elevado si el crecimiento económico sigue siendo moderado, las condiciones de financiación continúan siendo restrictivas y las tensiones geopolíticas siguen perturbando los flujos comerciales. La preocupación es mayor entre las empresas orientadas a la exportación, donde la menor demanda mundial y la incertidumbre en torno al comercio global podrían aumentar rápidamente el riesgo de dificultades financieras. 

La exposición al riesgo de crédito varía según los sectores. El comercio mayorista, las pymes y algunos segmentos del sector servicios se ven especialmente afectados debido a que los márgenes son ajustados y la liquidez es escasa. Muchas de estas empresas suelen enfrentarse a mayores pérdidas por impagos, a veces superiores al 5 %.

El tamaño del tejido productivo de Países Bajos refleja su capacidad de resistencia frente al riesgo de impago. Los grandes fabricantes parecen estar mejor protegidos y alegan su capacidad para fijar precios, la diversificación de sus fuentes de ingresos y la solidez de sus balances como razones por las que no prevén alteraciones importantes en sus márgenes. Otras empresas, en particular las pymes con una elevada exposición a los mercados globales, márgenes más ajustados o reservas financieras limitadas, prevén seguir enfrentándose a una situación de fragilidad.

Los retrasos en los pagos generan una reducción del margen de liquidez en el 23 % de los casos, una menor flexibilidad financiera en el 17 % y mayores necesidades de financiación en el 15 %.
Las empresas neerlandesas suelen combinar el control interno del crédito con la gestión externalizada del riesgo de crédito, incluido el seguro de crédito, ya que aseguran que esta combinación de herramientas les ayuda a gestionar de forma más eficaz el comportamiento impredecible de los pagos B2B en el actual entorno económico y comercial inestable.

De cara al futuro, el comportamiento de los pagos B2B en Países Bajos vendrá determinado cada vez más por factores económicos y geopolíticos externos. La elevada dependencia del crédito comercial implica que cualquier presión sobre la liquidez de los clientes se transmite rápidamente a lo largo de la cadena de suministro. Entre sus principales preocupaciones se encuentran también la evolución de la inflación, que puede repercutir en un menor margen comercial, y los cambios normativos.

Ebury: escenario optimista para las divisas latinoamericanas

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, contempla un escenario optimista para las divisas latinoamericanas pese al impacto de las tensiones geopolíticas globales. Mantiene una visión constructiva con respecto a la mayoría de las monedas latinoamericanas, apoyándose en el giro político hacia la derecha que se ha producido en la región, las elevadas tasas de interés reales en varios de sus países y unos precios de las materias primas persistentemente elevados.

Según el Latam FX Outlook, las divisas latinoamericanas mantienen un potencial de apreciación relevante, aunque el entorno sigue marcado por importantes focos de incertidumbre. Entre los principales riesgos señalados por la compañía destaca un endurecimiento sorpresivo de la política monetaria de la Reserva Federal, un retroceso brusco en los precios de las materias primas o la incapacidad política de los nuevos gobiernos de derecha de implementar medidas de consolidación fiscal ambiciosas. 

Ebury subraya diversos factores internos que podrían afectar la evolución de las monedas de la región:

  • Real brasileño: la economía está sorteando bien el shock externo gracias a los esfuerzos fiscales, aunque la atención del mercado se dirige ahora a las elecciones presidenciales de octubre, donde la subida en las encuestas del candidato Lula genera dudas sobre la consolidación fiscal a largo plazo.
  • Peso chileno: ha sido una de las monedas más afectadas por su alta exposición al shock energético y unos datos macroeconómicos más débiles. No obstante, los altos precios del cobre siguen siendo un factor estructural de apoyo y no contemplan recortes inmediatos de tipos por parte del Banco Central de Chile.
  • Peso colombiano: se consolida como la divisa más destacada de la región tras la victoria electoral de Abelardo de la Espriella, el repunte de los precios del petróleo y el agresivo ciclo de subidas por parte del Banco de la República. Ebury advierte, no obstante, que este rally podría estar sobreextendido ante los retos de la consolidación fiscal.
  • Peso mexicano: a pesar de la incertidumbre en torno a la renegociación del T- MEC, el inicio de las conversaciones envía una señal constructiva. Ebury espera un acuerdo reformado que propiciará ganancias moderadas para el peso mexicano, impulsado por la fortaleza de la economía estadounidense, las remesas y la tendencia al nearshoring.
  • Sol peruano: la victoria de Keiko Fujimori ha disipado los riesgos de mayor intervencionismo estatal, allanando el camino para reformas que fortalecerán los fundamentos macroeconómicos de Perú. Apoyado por un crecimiento sólido y los altos precios del cobre, Ebury mantiene una visión constructiva con respecto al sol, pero con riesgos como El Niño.
10Jun

Una hipoteca media de 150.000€ a 25 años con un diferencial de un punto puede encarecerse en torno a 57€ al mesen una revisión anual, lo que supone cerca de 700€ adicionales al año.

Miguel Ángel Valero

La reunión del Banco Central Europeo (BCE) del 11 de junio se perfila como unade las más importantes de los últimos años. Salvo sorpresa de última hora, la institución presidida por Christine Lagarde aprobará la primera subida de los tipos de interés desde 2025 —y justo cuando se cumple un año de la última vez que bajó tipos—, una decisión que el mercado lleva semanas descontando ante el repunte de la inflación provocado por la crisis energética y las tensiones geopolíticas en Oriente Próximo.

“La pregunta ya no es tanto si el BCE moverá ficha, sino cómo afectará esa decisión al bolsillo de los ciudadanos”, reconocen desde el comparador HelpMyCash. El primer impacto se está viendo en el Euribor. El principal indicador de las hipotecas variables acumula tres meses consecutivos de subidas y cerró mayo en el 2,804%, su nivel más alto en 20 meses. El movimiento no es casual: el Euribor suele anticipar las decisiones del BCE y refleja las expectativas de los mercados sobre la evolución futura de los tipos de interés.

Por eso, una subida del precio del dinero el 11 de junio no debería provocar un salto brusco inmediato del indicador, ya que buena parte de esa expectativa ya está incorporada en las cotizaciones actuales. Sin embargo, el mensaje que traslade Lagarde será casi tan importante como la propia decisión. Si el BCE deja entrever que podrían llegar nuevos incrementos durante la segunda mitad del año, el Euribor podría acercarse o incluso superar la barrera del 3%. “Y con el panorama actual, es muy poco probable que ésta sea la última subida. Todo dependerá de cómo evolucione la inflación en los próximos meses", sentencia Olivia Feldman, economista y cofundadora de HelpMyCash.

Para los hipotecados a tipo variable, el escenario sigue siendo poco favorable. Con el Euribor en niveles próximos al 3%, las revisiones continúan encareciendo las cuotas mensuales. Una hipoteca media de 150.000€ a 25 años con un diferencial de un punto puede encarecerse en torno a 57€ al mesen una revisión anual, lo que supone cerca de 700€ adicionales al año.

También se complica el acceso a la financiación para quienes planean comprar vivienda. Las entidades financieras ajustan sus ofertas hipotecarias al nuevo entorno de tipos y endurecen progresivamente las condiciones, lo que se traduce en cuotas más elevadas y una mayor exigencia para demostrar capacidad de pago. "Además, quienes buscan una hipoteca se enfrentan a una situación poco habitual: precios de la vivienda muy altos y costes de financiación también muy altos", detalla la economista. Y es que, según explica Feldman, "tradicionalmente, cuando la financiación se encarece, los precios inmobiliarios tienden a moderarse. Sin embargo, estamos viviendo un momento excepcional en el que ambas variables siguen en niveles muy elevados".

La otra cara: vuelve la rentabilidad del ahorro

Pero no todo son malas noticias para los hogares. La subida de tipos tiene un efecto positivo para quienes disponen de liquidez y buscan rentabilizar sus ahorros. La expectativa de una política monetaria más restrictiva ha reactivado la competencia entre entidades para captar ahorro. La muestra más visible de esta nueva batalla se ha producido en las últimas semanas. Trade Republic elevó hasta el 3% TAE la remuneración de su cuenta para nuevos clientes. "Pasar de una remuneración del 2% al 3% supone aumentar la rentabilidad del ahorro un 50%. Es un cambio importante que los ahorradores deberían aprovechar", sostiene Feldman.

Se trata de movimientos poco habituales en el mercado español reciente. Durante mucho tiempo, las entidades apenas tuvieron incentivos para competir por el ahorro de los clientes. Ahora, en cambio, parecería que la expectativa de tipos más altos está empujando a bancos y plataformas financieras a utilizar la remuneración como herramienta comercial para ganar cuota de mercado.

"Eso sí, las cuentas remuneradas pueden ser atractivas, pero suelen tener una duración limitada. Por eso muchos ahorradores se preguntan si es mejor aprovechar depósitos al 3% antes de que cambie el escenario", reconoce la economista y cofundadora de HelpMyCash. “Si tienes suficiente liquidez, no es necesario elegir entre cuenta remunerada y depósito. Puedes combinar ambas opciones para diversificar y mantener flexibilidad", propone Feldman. "Otra estrategia útil es escalonar los depósitos: colocar una partea un año y otra a dos. Así puedes beneficiarte de futuras subidas de tipos sin renunciar a la rentabilidad actual", sugiere la experta.

Más allá de la subida de tipos, todas las miradas estarán puestas en el discurso de Christine Lagarde. Los mercados descuentan que el BCE elevará el precio del dinero para contener la inflación: la europea en mayó escaló hasta el 3,2%, todavía lejos del objetivo del 2% del BCE. "Mientras siga por encima de ese nivel, será difícil evitar el debate sobre nuevas subidas de tipos. Y si repunta hacia el 3,5% o el 4%, el BCE tendría argumentos suficientes para endurecer aún más su política monetaria", puntualiza Feldman.

Si el BCE transmite que se trata de un ajuste coyuntural ligado al repunte energético, el Euribor podría estabilizarse en los próximos meses. Si, por el contrario, confirma que habrá más subidas durante el año, las presiones sobre las hipotecas podrían prolongarse y la guerra por captar ahorro intensificarse aún más. La reunión del 11 de junio en el BCE no decidirá únicamente cuánto costará financiar una vivienda. También marcará cuánto estarán dispuestos a pagar los bancos por el dinero de sus clientes.

Creand: no tiene sentido una subida de tipos

Los expertos de Creand AM no descarta que el BCE pueda verse forzado a actuar por una cuestión de credibilidad si la inflación vuelve a repuntar, aunque considera que, si se producen subidas, serían más limitadas de lo que descuenta actualmente el mercado. El mercado se pone en guardia ante la reunión de este jueves, en la que previsiblemente subirá los tipos de interés en 25 puntos básicos (pb), hasta el 2,2%. El BCE dará un paso al frente con el precio del dinero en un movimiento que plantea dudas entre algunas gestoras. 

Desde Creand AM, el director de inversiones y negocio, Luis Buceta, se muestra crítico con la potencial decisión: "No tiene sentido una subida de los tipos de interés en el 2%, le debería preocupar más el crecimiento económico". Miguel Ángel Rico, director de inversiones de la gestora del banco andorrano en España, argumenta que este movimiento del BCE atiende al hecho de que fueron tarde con la inflación en 2022 y ahora quieren evitar este escenario: "Hay más riesgo cuando la inflación se produce por un problema de oferta".

El avance del IPC se ve presionado por la evolución de los precios del petróleo a causa de la guerra en Irán, que ha empujado este indicador al 3,2% en mayo, máximos desde septiembre de 2023. 

"No tiene sentido que suban los tipos de interés, y no debería tener sentido que sigan subiéndolos. No vemos que la inflación tenga que ser un problema que haya que parar ya", insiste el director de inversiones de Creand AM en España. 

Ebury descarta un ciclo prolongado de endurecimiento

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas,  considera prácticamente descontado que el BCE apruebe una subida de 25 pb en los tipos de interés, en respuesta al reciente repunte de la inflación provocado por el encarecimiento de la energía tras el conflicto con Irán. No obstante, la fintech cree que este movimiento tendrá un carácter principalmente preventivo, destinado a mantener ancladas las expectativas de inflación, más que a inaugurar un nuevo ciclo de alzas. Según Ebury, la presidenta del BCE, Christine Lagarde, evitará comprometerse con futuras subidas y mantendrá una postura flexible ante la elevada incertidumbre económica. La atención de los mercados se centrará en las nuevas previsiones macroeconómicas de la institución y en cualquier indicio sobre la posibilidad de nuevas actuaciones después del verano.

iCapital: los futuros del Euribor descuentan dos subidas

Guillermo Santos Aramburo, socio de iCapital, destaca que los futuros del Euribor están descontando actualmente al menos dos subidas de tipos del BCE y se espera que la primera tenga lugar ahora Desde hace meses, el Euribor a 12 meses está siendo el primero en anticipar las subidas pues abría el presente año a 2,26% y se encuentra ahora a 2,8%, incrementando así el coste de la financiación a tipo variable. Una subida de tipos del BCE del 0,25%, la primera desde septiembre de 2023, de carácter más testimonial que problemática y buscando mantener su credibilidad en la lucha contra la inflación, no debería ser relevante para los mercados salvo que estos la interpretaran como la primera de otras muchas y más elevadas, lo que no va a ser el caso. Adaptándonos a este entorno, hay inversiones como la renta fija con cupón flotante cuya rentabilidad saldrá beneficiada de estas subidas de tipos de interés.

Banca March: el BCE busca preservar su credibilidad

Cuando la inflación en Europa comenzaba a mostrar señales de estabilización, la escalada del conflicto en Oriente Medio —y, en particular, las tensiones en el estrecho de Ormuz— ha devuelto el protagonismo al componente energético como principal motor de las presiones inflacionistas. En este contexto, el BCE se prepara para acometer su primera subida de tipos desde 2023, en un movimiento que responde, en gran medida, a la necesidad de preservar su credibilidad. Todo esto en un entorno marcado por un shock de oferta difícilmente corregible mediante un endurecimiento de las condiciones monetarias.

"Consideramos que el entorno actual difiere sustancialmente del observado en 2022, cuando los tipos oficiales se situaban en el -0,5% y la magnitud del shock energético era significativamente mayor —entonces, Rusia concentraba aproximadamente el 40% del gas y el 23% del petróleo importado por la UE, frente a una exposición actual mucho más reducida al Golfo Pérsico (3,3% y 12%, respectivamente)—", señalan en Banca March.

Será especialmente relevante la actualización del cuadro macro del BCE, tras haber revisado en marzo a la baja el crecimiento y al alza la inflación. Las nuevas proyecciones permitirán evaluar el grado de traslación del encarecimiento energético a la inflación subyacente desde la óptica del Consejo de Gobierno.

MUFG: endurecimiento de 50 pb este año

Henry Cook, economista sénior de MUFG, también pone el foco en que la subida de tipos de 25 pb se presentará como una medida preventiva de "seguro",  reversible si disminuyen los riesgos inflacionarios. Los responsables de la política monetaria quieren anticiparse a los riesgos de una segunda ronda, pero también conservar cierta flexibilidad. La credibilidad también es un factor importante: dado que las proyecciones de inflación del BCE se revisarán al alza, se busca demostrar una capacidad de respuesta que realmente funcione.

Con la subida ya descontada, el mercado se centrará en cualquier señal sobre el momento o la magnitud de un posible endurecimiento adicional. Prevemos que el BCE dejará abierta la posibilidad de nuevas medidas, pero desea conservar una amplia flexibilidad ante la elevada incertidumbre.

"Nuestro escenario base sigue siendo un endurecimiento total de 50 pb este año, es decir, un ajuste gradual en lugar de un ciclo de endurecimiento completo. Es probable que los riesgos de una segunda ronda se mantengan controlados en un contexto de crecimiento moderado, y nuestra opinión también se basa en la suposición de que el estrecho de Ormuz se reabrirá durante el verano. En cuanto al momento oportuno, creemos que julio sigue siendo una fecha posible para la próxima subida de tipos. Ahora que aparentemente se ha alcanzado el umbral para la acción, podríamos ver un cambio en el discurso. Los mismos argumentos a favor de una subida mañana bien podrían prevalecer en julio: ¿por qué esperar?", explica.

29May

A los Consejos y a sus comisiones de Auditoría se les reclama “visión estratégica, anticipación y capacidad de decisión en entornos de alta complejidad, pese a no estar en el día a día de la organización”, destaca el Instituto de Auditores Internos. Mapfre Globakl Risks pone el foco en la gestión integral de los riesgos.

Miguel Ángel Valero

Las Comisiones de Auditoría de los consejos de administración de las empresas afrontan un escenario de creciente complejidad marcado por la fragmentación geopolítica y social, las tensiones comerciales, la incertidumbre energética, la presión regulatoria y la aceleración tecnológica. En este contexto, los Consejos de Administración y sus comisiones de Auditoría deben reforzar su capacidad de anticipación y decisión en entornos de alta complejidad, “a menudo con una asimetría inevitable en el acceso a la información”, subraya Sonsoles Rubio, presidenta del Instituto de Auditores Internos de España, en Encuentro Consejeros, organizado por el Instituto con la participación de la Comisión Nacional del Mercado de Valores (CNMV).

La incertidumbre ha dejado de ser una circunstancia excepcional para convertirse en el marco habitual de decisión. En este escenario, a los Consejos de Administración y a sus comisiones de Auditoría se les reclama “visión estratégica, anticipación y capacidad de decisión en entornos de alta complejidad, pese a no estar en el día a día de la organización”. 

Precisamente, uno de los grandes retos actuales de la gobernanza es “la brecha entre lo que hoy se exige a los Consejos y los instrumentos reales con los que cuentan para cumplirlo”. “La confianza vuelve a situarse como el principal activo estratégico”, especialmente en cuestiones relacionadas con la calidad de la información, la supervisión de riesgos y la capacidad de anticipación de las organizaciones. 

Por ello, Sonsoles Rubio reivindicado el valor de la Auditoría Interna como función con un papel “extraordinario y verdaderamente estratégico para los Consejos de Administración”. “Auditoría Interna conoce de primera mano cómo funcionan los procesos, dónde se generan las tensiones y en qué puntos se concentran los riesgos que pueden comprometer los objetivos de la organización”, argumenta. “Desde una posición independiente y como función de gobierno”, Auditoría Interna “aporta una mirada experta y transversal, rigurosa y orientada a proteger el valor a largo plazo de nuestras empresas”. “Contar con una función de Auditoría Interna sólida, preparada y conectada con la estrategia de la empresa no es un elemento accesorio, sino una condición necesaria para un gobierno corporativo robusto y para mantener la confianza en las organizaciones”, recalca.

Por su parte, la vicepresidenta de la CNMV, Paloma Marín, subraya que “la Auditoría Interna y las comisiones de Auditoria son aliadas clave para anticipar riesgos y reforzar la supervisión más allá de lo financiero”.

Carlos López Blanco, presidente de la Fundación ESYS, coloca el foco en el impacto que la inteligencia artificial, la creciente sofisticación de las ciberamenazas y la dependencia tecnológica global tienen sobre las organizaciones, poniendo el foco en cómo la exposición creciente a estos riesgos está elevando el nivel de responsabilidad de los consejos de administración, que deben reforzar sus mecanismos de supervisión y gestión ante un entorno cada vez más complejo e incierto.

Juan Fernández Palacios, director del Centro de Investigación Ageingnomics de Fundación Mapfre, y Rafael Puyol, presidente de la Universidad Internacional de La Rioja (UNIR), resaltan el factor demográfico en la competitividad económica. “La evolución demográfica constituye un elemento estructural de transformación económica”, con impacto directo en la productividad y la sostenibilidad de los sistemas de bienestar. Y han puesto en valor el potencial de la generación sénior (mayores de 55 años) como un activo clave para el crecimiento, por lo que hay que combatir el edadismo laboral y promover entornos profesionales inclusivos.

Mario Lara Sanz, director de ESADE Madrid y de su Centro de Gobierno Corporativo, y consejero independiente de Grupo PRIM, y Lourdes Máiz, consejera de ACS, han analizado los desafíos a los que se enfrentan las comisiones de Auditoría y los Consejos de Administración especialmente en materia de supervisión de la información corporativa, gestión de riesgos emergentes y creciente complejidad derivada, entre otros, de la digitalización o de los cambios demográficos. En esta línea, han subrayado la importancia de reforzar el talento interno, la formación continua y la resiliencia organizativa como palancas clave para afrontar con garantías este nuevo entorno. 

Encuentro Consejeros se enmarca en Esfera Consejeros, un programa del Instituto de Auditores Internos de España orientado a apoyar a los miembros de las Comisiones de Auditoría en el desempeño de sus funciones de supervisión y buen gobierno corporativo.

Mapfre Global Risks: la gestión integral de riesgos es esencial para las empresas

Por su parte, Mapfre Global Risks ha celebrado en Cáceres y durante tres días la XXX edición de sus Jornadas Internacionales, con más de 500 participantes de 30 países, con el foco puesto en los retos tecnológicos y las complejidades de la logística mundial, en un contexto marcado por la incertidumbre geopolítica.

El presidente de Mapfre, Antonio Huertas, asegura que “vivimos en un entorno global marcado por la incertidumbre y la complejidad de las amenazas de diversa naturaleza, un contexto en el que la gestión integral de riesgos se convierte en un elemento estratégico esencial para las empresas”. Mapfre Global Risks es “el gran aliado de compañías que operan en sectores clave de la economía, porque aporta estabilidad, protección y capacidad de respuesta ante escenarios volátiles y exigentes”, señala.

Bosco Francoy, CEO de Mapfre Global Risks, subrayó la vocación formativa de este evento y su apuesta por una concepción del seguro centrada en la prevención, más allá de la indemnización del siniestro. Destacó cómo la organización impulsa esa cultura poniendo en valor la figura del gerente de riesgos, la colaboración con asociaciones de seguros de grandes riesgos nacionales e internacionales y el apoyo al desarrollo de nuevas entidades en Latinoamérica.

La presidenta de la Junta de Extremadura, María Guardiola, afirma que frente a la incertidumbre “hacen falta anclajes, compañías e instituciones confiables”.

Las Jornadas Internacionales de Mapfre Global Risks han analizado la gestión y aseguramiento de los ciberriesgos; la evolución y riesgos de los data centers; los corredores marítimos y logístico; el rol de las infraestructuras críticas; la electrificación; la geopolítica; la sostenibilidad; la defensa militar y la protección de los sistemas estratégicos globales.

El V Premio Internacional a la Excelencia en la Gerencia de Riesgos se ha entregado a Progreso, empresa de cemento, materiales y soluciones para la construcción, con unidades de negocio en los sectores de construcción, agro, energía y desarrollo Inmobiliario, reconocida por su enfoque en innovación y sostenibilidad. El galardón ha sido recogido por Stephanie Melville Molina, directora de la Junta Directiva de la compañía, de manos de Eduardo Pérez de Lema, presidente de Mapfre Global Risk, la unidad de grandes riesgos especializada en proveer soluciones aseguradoras integrales a grandes empresas, multinacionales y compañías de sectores globales de actividad. 

De nuevo, el acuerdo en Oriente Medio parece cercano

Se habla de un memorándum de entendimiento entre Irán y EEUU, que ya está en manos tanto del presidente Trump como del líder supremo, Mojtaba Khamenei, que contempla la reapertura del estrecho de Ormuz—sin peajes— en un plazo de 30 días tras un proceso de desminado, alivios en el régimen de sanciones y el inicio de negociaciones sobre el programa nuclear. Los mercados han reconocido parcialmente este potencial entendimiento, con descensos en los precios del petróleo y avances en las Bolsas europeas. No obstante, todavía es prematuro hablar del fin definitivo de la situación. Y los tira y afloja entre Irán y EEUU persistirán, incluso tras una eventual apertura del estrecho.

En paralelo, los datos macroeconómicos no resultan especialmente alentadores y comienzan a apreciarse signos de cierto desgaste en las cifras de consumo en EEUU. Al menos la evolución de los precios se mantuvo dentro de lo previsto y no se registraron sorpresas relevantes. En EEUU,  las cifras de abril confirman las mayores tensiones inflacionistas por la subida de los costes energéticos, y una moderación de la actividad: el consumo real se desacelera y también la inversión da muestras de menos dinamismo. Llama la atención que los precios del agregado de equipos de procesamiento de información crecieron un 10% interanual y aportaron por sí solos cerca de dos décimas a la inflación, algo inusual en productos que históricamente son deflacionistas (en promedio en los últimos cinco años su aportación era nula).

El consumo en términos nominales creció un 0,5% mensual. Sin embargo, en términos reales (ajustado por inflación) el gasto de los hogares está desacelerándose y en abril avanzó un 0,1% mensual lo que sitúa el crecimiento en el 2,1% frente al mismo mes del año pasado, un ritmo menor, pero no muy lejano al +2,6% promedio de los últimos tres años. 

Los pedidos de bienes duraderos crecieron un 7,9% mensual siendo especialmente fuerte el incremento de los pedidos relacionados con defensa, que se dispararon en abril hasta el segundo nivel más alto registrado. Tras crecer un 26% en marzo, en abril aumentaron otro 7% y alcanzaron los 22.200 millones$. Con ello, la participación de defensa dentro de los pedidos totales de bienes de capital durante los últimos 12 meses subió al 15%. Si se excluyen aviones y defensa, los pedidos de bienes duraderos retrocedieron un 1,1% mensual, lo que apunta a un freno de la inversión. 

Las ventas de viviendas nuevas decepcionaron al caer con fuerza en abril, al retroceder un 6,2% mensual hasta las 622.000 unidades anualizadas. 

La revisión del PIB del primer trimestre fue a la baja y muestra que la economía estadounidense avanzó a ritmos del 1,6% trimestral anualizado por debajo del +2% publicado anteriormente, debido al consumo y la inversión residencial. La inversión relacionada con IT siguió muy fuerte y aportó +1,5 puntos al crecimiento.

Otro dato preocupa: la equity risk premium del S&P 500 cae al nivel más bajo en más de 20 años. Significa que al inversor le están pagando poquísimo extra por asumir riesgo de Bolsa frente a bonos sin riesgo. Cuando la prima de riesgo se evapora, el mercado no está barato. Está apostando a que todo va bien para siempre. Y eso, históricamente, no termina bien nunca.

Ebury: el BCE subirá tipos el 11 de junio

Por su parte, las actas de la reunión del 30 de abril del Consejo de Gobierno del Banco Central Europeo (BCE) señalan que algunos miembros no se habrían opuesto a una subida de los tipos de interés y consideraron que la decisión estuvo muy ajustada. Argumentan que aumentado el riesgo de que el shock energético se traslade de manera más amplia a otros componentes. Y que incluso si el flujo de productos energéticos a través del estrecho de Ormuz aumentara, la normalización del suministro de petróleo y gas llevaría tiempo, ya que autoridades de países como Arabia Saudí y Catar han indicado que la reparación de las infraestructuras dañadas llevará tiempo. En este contexto, los miembros del BCE apuntaron que mantener la estabilidad de precios podría requerir una política monetaria más restrictiva, con el objetivo que las expectativas de inflación a largo plazo no se desanclen.

Diego Barnuevo, Analista de Mercados de Ebury, señala que el Euríbor a 12 meses cerrará mayo con una media mensual de alrededor del 2,8 %, lo que supone un ligero repunte con respecto a abril. La subida meteórica que experimentó en marzo fue consecuencia del estallido de la guerra de Irán y el estancamiento de las negociaciones y la parálisis en el estrecho de Ormuz han provocado que se mantenga en esos niveles. "Seguimos previniendo una subida de tipos por parte del BCE en junio con casi total seguridad. En la última reunión, los responsables de la  política monetaria europea ya debatieron la posibilidad de subirlos, y Lagarde lanzó un guiño a los mercados sugiriendo que lo harían en la próxima reunión. Aunque se produjera una extensión de la tregua entre Irán y EEUU a corto plazo, creemos que el BCE no dará marcha atrás y subirá los tipos de interés el mes que viene para cubrirse las espaldas. Con este endurecimiento monetario, el BCE tratará de evitar que el encarecimiento de la energía se extienda al resto de los sectores de la economía y provoque efectos de segunda ronda, como, por ejemplo, una aceleración del crecimiento salarial", argumenta.

Más allá de junio, el panorama monetario de la Eurozona es algo más difuso. Si los precios del petróleo se mantienen por encima de los 90$ por barril deforma continuada, es probable que haya una segunda subida de tipos en la zona euro y, por lo tanto, que el Euribor a 12 meses se mantenga en niveles similares o ligeramente más altos a los actuales. Sin embargo, si se firma un acuerdo de paz y se consigue reanudar el flujo del estrecho de Ormuz, al menos parcialmente, las expectativas de una segunda subida de tipos se reducirían y el Euribor a 12 meses podría acabar el año por debajo de las cotas actuales, aunque no alcanzaría los niveles previos al conflicto.

UBS

Las Bolsas estadounidenses subieron tras las informaciones sobre un posible acuerdo entre EEUU e Irán. "Aunque el camino hacia una resolución diplomática definitiva seguirá siendo complejo, aconsejamos a los inversores no perder de vista los fundamentales económicos y empresariales, que continúan siendo sólidos", señalan en UBS.

La temporada de resultados del primer trimestre ha puesto de manifiesto la fortaleza de los fundamentales corporativos en EEUU, la Eurozona y Asia. La inflación subyacente, aunque todavía demasiado elevada como para justificar recortes inminentes de tipos por parte de la Fed, sigue contenida, y la desinflación prevista para la segunda mitad del año debería permitir a la Reserva Federal bajar los tipos más adelante este año. Los niveles de deuda pública son un riesgo que debe vigilarse, más que un motivo de preocupación inmediata. "Esperamos que los déficits excesivos sean una fuente de inquietud para los inversores en los próximos años", añaden.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos considerando atractiva la renta variable. Esperamos que los mercados bursátiles continúen subiendo a medio plazo, apoyados por una actividad económica resiliente, un sólido crecimiento de los beneficios y la perspectiva de una política monetaria más flexible por parte de la Fed más adelante este año. Favorecemos la exposición a renta variable en distintas regiones y temáticas, y concentramos la exposición a renta fija en el tramo corto de la curva”.

“Es poco probable que las próximas publicaciones de datos —PIB, inflación y mercado laboral estadounidense— se deterioren lo suficiente como para modificar las expectativas de nuevas subidas de tipos por parte de los bancos centrales. Solo un acuerdo de paz creíble con Irán podría cambiar el panorama”, aportan Constantin Bolz, estratega, y Dominic Schnider, Head Global FX & Commodity.

27May

Las posiciones bajistas en acciones del S&P 500 han saltado al 3%, el nivel más alto en más de una década, justo cuando por segundo mes seguido en que los consumidores norteamericanos mencionan la inflación ligada a la guerra con Irán como su principal preocupación.

Miguel Ángel Valero

El Euribor sube al 2,8% en mayo en vísperas de la subida de tipos del Banco Central Europeo (BCE) en su reunión del 11 de junio, frente al 2,747% en abril, por lo que corren malos tiempos para los que tienen contratada una hipoteca variable. El analista hipotecario del comparador financiero HelpMyCash, Miquel Riera, explica que “lo más probable es que ese día se anuncie una subida de los tipos de interés aplicados, con el objetivo de combatir la inflación generada por el conflicto en Oriente Medio”.

Debido al aumento del Eurobor , las cuotas de las hipotecas variables que se revisen con el valor demayo (ya sea de manera anual o semestral) experimentarán un incremento importante. Y es que el último registro de este índice es superior tanto al de hace un año (2,081% en mayo de 2025) como al de hace seis meses (2,217% en noviembre de 2025).

Para una hipoteca variable media de 150.000€, a 25 años y con un interés de Euribor más 1%, si se revisa anualmente con el último valor del índice, sus cuotas subirán de los 718 a los 775€, aproximadamente; unos 57€ más al mes (unos 690€ al año). Y si la actualización es semestral, las mensualidades pasarán de 728 a 775€, aproximadamente; unos 47 más al mes (más de 280 al semestre). “Cuanto menos tiempo haya pasado desde que se formalizó la escritura, mayor será el impacto de la subida del Euribor”, asegura Riera.

“Los que tengan un interés mixto deben revisar su contrato para averiguar si su interés pasa a ser variable este año”, advierte. En caso afirmativo, las cuotas también experimentarán una subida.

El alza del Euribor confirma una tendencia que empezó en marzo, cuando el valor mensual de este índice pasó del 2,221% al 2,565%. En abril, este índice registró un nuevo aumento, esta vez hasta el 2,747%. Y en mayo se ha producido su tercer incremento consecutivo; hasta el 2,8%. Según Riera, la culpa de esta escalada la tiene el conflicto armado de Oriente Medio que, desde finales de febrero, dispara el precio tanto del petróleo como del gas. El coste de la vida, por lo tanto, también subió: la inflación de la Eurozona pasó del 1,9% de febrero al 3% de abril; por encima del nivel que se considera óptimo (2%). 

El Euribor representa el interés medio al que los principales bancos europeos se prestan dinero entre ellos, así que suele subir cuando se prevé un incremento en los tipos del BCE. “Su actual tendencia al alza se produce porque el índice se está adelantando a los próximos movimientos del BCE", explica Riera. Si no se resuelve el conflicto en Oriente Medio y la inflación sigue disparada, es posible que se produzcan nuevos movimientos del BCE y que el índice escale aún más. Así, en el escenario más pesimista, el Euribor podría cerrar el año en el 2,9%, sin descartar valores superiores al 3%. Ahora bien, si se llega pronto a un acuerdo y la inflación se relaja, es probable que el valor de este índice se modere y que recupere niveles parecidos a los registrados antes de que se iniciara el enfrentamiento (en torno al 2,3%).

Coface: China sufre por Oriente Medio pero menos que otros países de Asia

El conflicto de Oriente Medio también afecta a China, a pesar de, según un análisis de Coface, esta mejor equipada para hacer frente a los shocks energéticos. El aumento de los costes de los insumos, combinado con una desaceleración de la demanda global, está presionando los márgenes empresariales , ya de por sí ajustados. A diferencia de muchos países asiáticos altamente dependientes de las importaciones de hidrocarburos, China dispone de varios amortiguadores frente a una crisis prolongada en Oriente Medio. Su mix energético sigue estando dominado por el carbón doméstico, mientras que el petróleo y el gas representan conjuntamente el 39% del consumo final de energía , muy por debajo de la media global (62%).

A ello se suman importantes capacidades de almacenamiento: en caso de interrupción temporal, las reservas estratégicas de petróleo pueden cubrir cerca de 100 días de importaciones netas . Como resultado, pese a la importancia del estrecho de Ormuz —por donde pasa el 35% del petróleo destinado a China —,los riesgos de escasez física inmediata siguen siendo limitados.

Aunque los flujos continúan, su coste está aumentando. El alza de los precios de la energía y los productos químicos ha comenzado a trasladarse al conjunto de la economía china. En marzo, los precios de producción subieron un 0,5% interanual, el primer aumento en más de tres años. El sector petroquímico contribuyó significativamente a este incremento. Por ahora, este aumento de costes está siendo absorbido en gran medida por los sectores intermedios y finales, en un contexto de demanda final aún frágil. Los precios al consumidor se mantienen moderados , apoyados por mecanismos de regulación del precio del combustible, el aumento del peso de los vehículos eléctricos y los subsidios a las refinerías estatales.

El aumento persistente de los costes de los insumos está empezando a erosionar la rentabilidad empresarial. Varios sectores —textil, químico y fibras sintéticas — ya están reduciendo su producción. Las crecientes exigencias regulatorias y los costes de cumplimiento agravan esta presión. Las pymes parecen especialmente vulnerables, ya que tienen menor capacidad de negociación para trasladar los aumentos de costes. Por el contrario, los grandes grupos se benefician de contratos de suministro a largo plazo, economías de escala y balances más sólidos.

Paradójicamente, la crisis podría reforzar la posición industrial de China frente a competidores asiáticos más expuestos a shocks energéticos , como los países de la Asean e India. También está acelerando la demanda global de tecnologías verdes chinas , especialmente en vehículos eléctricos, baterías y energía solar. 

Sin embargo, el riesgo se encuentra en otro lugar: un conflicto prolongado que provoque un aumento sostenido de los precios de la energía podría afectar gravemente al crecimiento global . Una duplicación de los precios energéticos respecto a los niveles previos a la guerra podría reducir el crecimiento global en más de un 1% en 2026, con repercusiones sobre la demanda dirigida a China. Según Junyu Tan, economista de Coface para el norte de Asia , “China está logrando evitar un gran shock de suministro gracias a su mix energético y a su ecosistema industrial. Pero el aumento sostenido de los costes está creando una nueva vulnerabilidad: la de los márgenes, particularmente para las empresas más expuestas y con menor capacidad de trasladar los incrementos de precios”.

TIBA: la logística es estratégica para la continuidad de las empresas

Por su parte, TIBA Contract Logistics avisa en Logis Forum 2026 que la geopolítica está condicionando cada vez más las decisiones logísticas de las organizaciones, obligándolas a rediseñar rutas, diversificar proveedores, ganar visibilidad sobre sus operaciones y reforzar sucapacidad de anticipación ante posibles disrupciones. En este sentido, la logística ha dejado de ser una función puramente operativa para convertirse en un elemento estratégico para la continuidad y competitividad de las empresas. La necesidad de garantizar el suministro, anticipar incidencias y responder con agilidad ante entornos cambiantes está impulsando una transformación profunda de las cadenas logísticas a nivel global. “La geopolítica ha pasado de ser un factor externo a convertirse en una variable estructural dentro de la planificación logística. Hoy las compañías necesitan cadenas de suministro más ágiles, flexibles y preparadas para operar en un entorno mucho más dinámico e incierto”, señala Raúl Sanz, Iberia & Mexico Contract Logistics Manager de TIBA.

En paralelo, las empresas están acelerando la incorporación de herramientas tecnológicas que permitan mejorar la toma de decisiones y aumentar la capacidad de respuesta ante incidencias. Tecnologías como la IA, la analítica avanzada o las plataformas de visibilidad en tiempo real están ganando peso como herramientas clave para optimizar operaciones, mejorar la trazabilidad y reforzar la eficiencia de las cadenas de suministro.

Lombard Odier: sobre ponderación de Bolsas emergentes

El informe de Estrategia de Inversión de Lombard Odier de mayo destaca que la expansión económica global continúa a pesar del shock petrolero, impulsada por las enormes inversiones en IA, el consumo en EEUU, el gasto fiscal alemán y el apoyo gubernamental en Japón y China. El desempeño de las economías de mercados emergentes ha divergido en función del liderazgo tecnológico y la seguridad energética.

"Mantenemos una postura moderadamente favorable al riesgo y una sobre ponderación en renta variable en las carteras a través de mercados emergentes, donde tanto la valoración como las perspectivas de crecimiento de beneficios son atractivas. Sobre ponderamos los bonos de mercados emergentes en moneda fuerte y mantenemos una infra ponderación en bonos soberanos. Conservamos una visión negativa sobre el dólar y seguimos sobre ponderando el oro", señala.

En renta variable, "mantenemos una postura neutral sobre la renta variable de mercados desarrollados, ya que unos beneficios resilientes y unas condiciones macroeconómicas globales favorables se ven compensados por valoraciones ajustadas, incertidumbres geopolíticas y unas perspectivas de tipos de interés menos claras. El sólido impulso de beneficios y un importante descuento en valoración respaldan nuestra expectativa de un mejor desempeño de los mercados emergentes".

"Mantenemos nuestra postura neutral sobre la renta fija global, al tiempo que seguimos favoreciendo la deuda de mercados emergentes. En los bonos gubernamentales, los movimientos recientes del mercado continúan estando impulsados en gran medida por los precios del petróleo. Seguimos infra ponderados, pero favorecemos vencimientos de 5-7 años en Europa, Suiza y Australia, y vencimientos a cinco años en EE. UU", añade.

Las divisas de materias primas y cíclicas con mayores rendimientos están mostrando un desempeño cada vez mejor frente al dólar, mientras que las divisas de bajo rendimiento de países importadores netos de energía están rezagadas. En un entorno de búsqueda de rentabilidad, los precios del oro podrían consolidarse a corto plazo, pero "estructuralmente mantenemos una visión positiva y conservamos nuestro objetivo de precio a 12 meses de 5.400$ por onza".

UBP: las expectativas de subidas de tipos dominan el rendimiento de los activos

La última Perspectiva Semanal de UBP: Los tipos de interés, en el centro de atención mientras los mercados navegan la geopolítica considera que los mercados se vieron impulsados por los cambios en las expectativas sobre los tipos de interés y los acontecimientos geopolíticos, con las tensiones entre EEUU e Irán añadiendo volatilidad. La renta fija repuntó, ya que la moderación de la inflación y las señales del banco central reforzaron unas perspectivas de política monetaria más cautelosas. La renta variable se mantuvo resistente, respaldada por unos sólidos resultados empresariales, especialmente en el sector tecnológico. El dólar se mantuvo firme gracias a una postura relativamente restrictiva de la Fed, mientras que los datos europeos más débiles lastraron al euro. En general, las expectativas sobre los tipos de interés siguen dominando el rendimiento de los distintos activos.

UBS: los resultados de las empresas respaldarán nuevas subidas de las Bolsas

La evolución de la situación en Oriente Medio y los rendimientos todavía elevados de los bonos podrían poner a prueba el rally bursátil global. Siguen siendo probables episodios de volatilidad en los mercados, a medida que los inversores reaccionen a nuevos titulares. Pero "unos resultados empresariales sólidos deberían respaldar nuevas subidas de la renta variable a medio plazo, y vemos oportunidades atractivas en distintas regiones. Europa ofrece oportunidades tanto defensivas como cíclicas. Una ampliación del crecimiento de los beneficios debería respaldar a la renta variable estadounidense. Es probable que múltiples catalizadores impulsen al alza las acciones asiáticas", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Esperamos que los mercados de renta variable continúen subiendo a medio plazo y recomendamos una asignación diversificada. Los inversores también pueden aprovechar los rallies de las megacapitalizadas para reequilibrar sus carteras hacia inversiones estructuradas y estrategias multifactoriales, con el objetivo de lograr una mejor protección frente a caídas. También mantenemos una visión atractiva sobre la renta variable global, respaldada por sólidos beneficios empresariales y fundamentos resilientes. Las recientes subidas del mercado ofrecen una oportunidad para reequilibrar las carteras desde una posición de fortaleza, diversificar exposiciones excesivamente concentradas en renta variable y mantener una exposición amplia a materias primas como cobertura frente a riesgos geopolíticos”. 

“Seguimos considerando al CNY como una divisa atractiva dentro de nuestras preferencias globales de divisas y favorecemos añadir exposición al CNY en carteras denominadas en USD como vía de diversificación cambiaria”, aportan Teck Leng Tan, estratega, y Dominic Schnider, responsable global de FX y materias primas.

Ebury: cautela sobre un acuerdo en Oriente Medio

El supuesto avance en las negociaciones entre Irán y EEUU y la posibilidad de que se alcance un acuerdo en los próximos días ha despertado el optimismo entre los inversores en este comienzo de semana, provocando un ligero retroceso del dólar. Los futuros del Brent han caído más de un -5% en el último día y se sitúan ya por debajo de los $100 por barril. No obstante, ambas partes están mostrando cautela dado que todavía habría determinadas cláusulas que podrían frustrar un acuerdo. 

  • Real brasileño (BRL):  El escándalo que ha salpicado a Bolsonaro en las últimas semanas no sólo ha enturbiado las ambiciones presidenciales del candidato de derechas, sino que podría haber añadido una prima de riesgo sobre el real. Las últimas encuestas de Datafolha y AtlasIntel muestran que Lula ha vuelto a tomar el liderazgo en la carrera presidencial con diferencias de entre 4 y 7 puntos frente a Bolsonaro en escenarios de segunda vuelta. Un cuarto mandato de Lula acabaría con la esperanza de los inversores de que se dé un vuelco a la finanzas públicas del país y se produzca una consolidación fiscal. Esta semana, la atención estará puesta no sólo en Medio Oriente sino también en los datos de inflación de mitad de mes y los del PIB del primer trimestre brasileño. Se espera que el crecimiento en los tres primeros meses del año haya sido de en torno al 1,8% interanual. Dadas las presiones inflacionarias existentes, los mercados únicamente descuentan en torno a 50 puntos básicos más de bajadas este año. Esta magnitud de recortes permitiría al real preservar gran parte de su atractivo carry trade. Sin embargo, en los próximos meses, la política doméstica e incertidumbre electoral podría generar cierta volatilidad en el real. 
  • Peso chileno (CLP): Siendo Chile el país más expuesto al shock energético de entre los países latinoamericanos, el peso chileno está siendo la divisa que mejor está respondiendo a la caída en los precios del crudo. Hasta ahora, ha tenido mucho más peso sobre el mercado cambiario local la subida de los precios del petróleo que la del cobre, al impactar de forma más inmediata en la cuenta corriente del país. Tras la esperada contracción del crecimiento económico en el primer trimestre y la revisión a la baja de los pronósticos de producción por parte de la Comisión Chilena de Cobre, el mercado ha reducido significativamente sus apuestas por una subida de tipos este año. El banco central ya venía señalando que el listón para una subida se encontraba elevado y el mal dato de PIB no ha hecho sino reforzar este posicionamiento. Los principales vientos de cola del peso chileno en estos momentos son una mayor desescalada del conflicto en Irán y los elevados precios del cobre. 
  • Peso colombiano (COP) fue la moneda con mejor desempeño la semana pasada entre las divisas latinoamericanas que seguimos. La publicación de la última encuesta de Guarumo actuó como principal catalizador de esta recuperación. El sondeo muestra que Iván Cepeda ganaría la primera vuelta, pero que Abelardo de la Espriella se impondría en una eventual segunda vuelta. Estos resultados coinciden con los de AtlasIntel de hace unas semanas, que también señalaban a De la Espriella como el próximo presidente de Colombia. Para que estos pronósticos se materialicen, será clave evitar una transferencia brusca y desordenada de votos entre Paloma Valencia y Abelardo de la Espriella tras la primera ronda. En este sentido, resultará fundamental que el candidato que quede fuera de la segunda vuelta brinde un respaldo claro y explícito al que avance. De la Espriella propone una agenda pro-mercado más radical que la de Valencia. Entre sus principales medidas destaca una reducción drástica del tamaño del Estado (entre 25% y 40%), una bajada de impuestos significativa —especialmente para las empresas—, la simplificación del sistema tributario, una fuerte desregulación y el impulso a la explotación de recursos naturales, incluyendo proyectos de fracking. Una victoria de De la Espriella sería vista como un escenario favorable para el peso colombiano. Por el contrario, un triunfo sorpresivo de Cepeda en segunda vuelta podría provocar una fuerte depreciación de la moneda, al no estar descontado por los mercados. 
  • Peso mexicano (MXN): se mantuvo relativamente estable la semana pasada, a pesar del dato de PIB del primer trimestre, que confirmó una nueva contracción intertrimestral de la economía. La actividad mexicana sigue lastrada por la incertidumbre en torno a la relación comercial con Estados Unidos y el futuro del T-MEC, junto con la debilidad tanto de la inversión como del consumo interno. En este contexto, la caída de la inflación general —y especialmente de la subyacente— abre de nuevo la puerta a posibles recortes de tasas por parte de Banxico si la tendencia se mantiene. El principal riesgo para el peso en lo que resta del año sigue siendo el proceso de renegociación del T-MEC. Aunque las conversaciones han arrancado con mejor tono que en el caso de Canadá, se espera una negociación larga y compleja. Cualquier amenaza de la administración Trump de abandonar el acuerdo —aunque sea mera estrategia negociadora— podría generar presiones bajistas sobre la moneda mexicana. 
  • Sol peruano (PEN) Al igual que el peso colombiano, el sol peruano se ha recuperado en las últimas semanas a medida que los mercados de apuestas y las encuestas han empezado a apostar por Fujimori en la segunda ronda de las elecciones que se celebrarán la próxima semana. Unos fundamentos económicos sólidos y la confianza que ofrece el banco central a los inversores debería continuar respaldando la estabilidad del sol. Si bien creemos que el rally del cobre podría moderarse este año, sus precios seguirán a niveles muy elevados en términos históricos, lo que debería impulsar la cuenta corriente peruana y, por ende, al sol. 

Evli: el efecto 'cuello de botella' beneficia a IA y reconstrucción de Ucrania

La gestora nórdica Evli cree que los sectores vinculados a la IA, que cambiaron la dinámica de las Bolsas en abril hacia una fase alcista, van a seguir liderando los mercados globales.  Y ello porque estos sectores se benefician del efecto “cuello de botella”, que impulsa los precios de las acciones cuando la demanda estructural es superior a la oferta. Los sectores con mayor potencial, gracias al efecto “cuello de botella”, son Infraestructuras de la IA y Computación, Memoria y Semiconductores, Electrificación, Infraestructura física y habilitadores. Otra temática con potencial alcista es la reconstrucción en Ucrania, a medida que se producen señales de un final más cercano de la guerra. 

JP Morgan: los mercados descuentan demasiadas subidas de tipos

Mislav Matejka, el estratega de renta variable de JP Morgan, dice en voz alta lo que muchos gestores llevan semanas pensando en voz baja. El mercado descuenta demasiadas subidas de tipos. Y si tiene razón, las acciones tienen margen de subida que el consenso actual no está poniendo en precio. El argumento es sencillo. El crecimiento europeo aguanta mejor de lo que los tipos actuales sugerirían, y el BCE tiene más margen para recortar en junio de lo que el mercado cree. Con los bonos del Tesoro americano presionando al alza, Europa sale favorecida si los tipos europeos bajan antes que los americanos. Las acciones europeas llevan el año rezagando al S&P 500. Si Matejka tiene razón, la reversión puede ser fuerte y rápida. La reunión del BCE del 11 de junio es el catalizador más inmediato.

Posiciones bajistas, al nivel más alto en más de una década

Las posiciones bajistas en acciones del S&P 500 han saltado al 3%, el nivel más alto en más de una década. Los bajistas siguen apostando a que el mercado va a caer, aunque lleva meses dándoles la espalda. Cuando los cortos están tan concentrados y el mercado no cede, el 'short squeeze' puede ser brutal. Para el inversor con mentalidad de largo plazo, es señal de que hay munición compradora esperando al acecho.

El consumidor de EEUU, preocupado por la inflación de Oriente Medio

El Conference Board cae a 93,1 en mayo. Segundo mes seguido en que los consumidores norteamericanos mencionan la inflación ligada a la guerra con Irán como su principal preocupación. El mercado laboral sigue siendo el salvavidas. Los que tienen trabajo no están en pánico. Pero los planes de gasto en bienes duraderos, viajes y ocio empiezan a comprimirse. El dato está por debajo del nivel en que la Fed empieza a ponerse nerviosa, aunque lejos todavía del territorio de recesión. La clave es el dato de junio. Si baja dos puntos más, la Fed tiene argumento para acelerar los recortes de tipos antes del verano. Si aguanta, el relato de aterrizaje suave sigue intacto. El retailer americano lo siente primero. Target y Walmart son los primeros en recibir la factura si el gasto cae. Para los bonos, el dato da argumento para posicionarse en el 2 años americano si la Fed pisa el acelerador antes de lo esperado

01Apr

Proponen desarrollar procesos de recuperación de nutrientes a partir de residuos orgánicos (purines, lodos, subproductos animales), producir hidrógeno verde a partir de energías renovables, y construir sistemas alimentarios más resilientes y descentralizados.

Miguel Ángel Valero

La necesidad agudiza el ingenio. El bloqueo del estrecho de Ormuz, como consecuencia de la guerra en Oriente Medio, está causando un importante déficit de fertilizantes nitrogenados vitales para la agricultura. Ante esta situación, la profesión veterinaria propone apostar por la innovación tecnológica, al desarrollar procesos de recuperación de nutrientes a partir de residuos orgánicos (purines, lodos, subproductos animales), producir hidrógeno verde a partir de energías renovables, y construir sistemas alimentarios más resilientes y descentralizados.

La Organización Colegial Veterinaria (OCV) recuerda que por ese punto del Golfo Pérsico transita un tercio del mercado mundial de estos compuestos, necesarios para la producción agraria, lo que he generado notable inquietud. De hecho, se estima que la actual crisis podría desembocar en la perdida de decenas de millones de toneladas de alimentos en todo el mundo, con severas consecuencias para la seguridad alimentaria global, especialmente en África.

La guerra de Irán ha conformado nuevamente la vulnerabilidad estratégica que genera la dependencia de recursos concentrados geográficamente, según precisa Gaspar Ros Berruezo, catedrático de Tecnología de los Alimentos, Nutrición y Bromatología de la Universidad de Murcia, quien defiende la utilidad del modelo One Health para afrontar este problema de manera multidisciplinar.

“A finales de 2025, en el seno de la Federación de Veterinarios Europeos, y con la participación de la OCV, se configuró un posicionamiento al respecto, porque ya se preveía este fenómeno. Así, se propone una transición hacia sistemas agroalimentarios basados en una bioeconomía circular para garantizar la seguridad alimentaria mundial. El documento sostiene que es fundamental reducir la dependencia de los fertilizantes sintéticos derivados de combustibles fósiles, priorizando en su lugar el uso de nitrógeno biológico fijado en los residuos, principalmente estiércol y subproductos animales”, explica.

Con este abordaje, los veterinarios, como garantes de la seguridad en la cadena alimentaria, desde el manejo de los subproductos hasta la mesa del consumidor, resultarían clave para realizar una evaluación de riesgos que garantice el control de patógenos y bioseguridad en el uso de estos subproductos animales.

“La ganadería, por su parte, jugaría un papel fundamental no solo como fuente de proteína, sino como pilar de la fertilización orgánica, necesaria para la producción vegetal sostenible, mediante la producción local de fertilizantes circulares”, añade este experto.

De esta forma, en España, como uno de los principales productores ganaderos de la UE, la aplicación de tecnologías para la recuperación de nitrógeno (RENURE) y de valorización de subproductos podría permitir recuperar entre 200.000 toneladas y 400.000 toneladas de nitrógeno anuales, reduciendo significativamente la dependencia española de fertilizantes nitrogenados importados.

Este enfoque permitiría aprovechar el potencial de los rumiantes en sistemas extensivos y la gestión de residuos ganaderos para transformarlos de un problema ambiental a un recurso económico (fertilizantes y biogás), dentro tanto de la estrategia "De la Granja a la Mesa" como de los principios de la Economía Circular.

La reincorporación de materia orgánica al suelo resulta urgente, ya que el 60% de los suelos de la Unión Europea muestra signos de degradación, y el uso de estiércol y restos orgánicos es la vía más eficaz para restaurar su capacidad de secuestro de carbono y su productividad.

La crisis actual refleja la vulnerabilidad de un modelo basado en fertilizantes artificiales, que dependen directamente del gas natural y el carbón, y de los que se derivan aproximadamente la mitad del suministro mundial de alimentos. “El papel de la ganadería, crucial también para abordar el reto de la despoblación del medio rural, y la veterinaria, como profesión sanitaria ligada al bienestar y salud animal, y la salud pública, tiene hoy más que nunca una importancia capital para garantizar sistemas agroalimentarios sostenibles y seguros”, subraya la OCV.

El profesor Ros señala la necesidad de distinguir entre las emisiones de carbono biogénico (propias de los ciclos naturales de plantas y animales) y las de carbono fósil: “Mientras que los animales circulan nutrientes ya presentes en la biósfera, la combustión de carbono fósil es el principal motor del cambio climático. Por tanto, reducir la cabaña ganadera en favor de una dieta exclusivamente vegetal podría, paradójicamente, aumentar la dependencia de fertilizantes sintéticos derivados del gas, agravando la crisis de suministros actual”, concluye.

El Euribor a un año, en el 2,565%: 160€ más al año en la hipoteca media

Como se esperaba y adelantó Dinero Seguro el 30 de marzo, El índice Euribor a un año, que es utilizado como principal referencia para fijar el tipo de interés de los préstamos hipotecarios concedidos por las entidades de crédito españolas, se situó en marzo en el 2,565% frente al 2,221% del mes anterior. Tomando como referencia los últimos 12 meses, el índice registra un ascenso de 0,167 puntos.

Una persona que tenga una hipoteca variable media de 150.000€ a 25 años con un interés de Euribor más 1%, si se revisa anualmente con el último valor del índice (2,565%), sus cuotas subirán de 743 a 756€, aproximadamente; lo que representa un aumento de casi 160€al año. Y si la revisión es semestral, las mensualidades pasarán de 725 a 756€ aproximadamente; unos 186€ más al semestre.

Más cerca del final del conflicto

Mientras tanto, Trump lo vuelve a hacer y, en uno de esos giros cada vez menos sorprendentes, asegura que el conflicto podría concluir en un plazo de dos o tres semanas, y que EEUU podría retirarse sin asegurar el estrecho, al no considerarlo un objetivo estratégico dentro de esta intervención. En esta línea, expresa su frustración con los aliados por no sumarse a su iniciativa para reabrir el paso por Ormuz. Insiste en que está considerando seriamente sacar a EEUU de la OTAN, después de la negativa de muchos de sus miembros a apoyarle en su campaña contra Irán.

Su secretario de Estado, Marco Rubio, añade que EEUU reexaminará el valor del Tratado de la OTAN una vez finalice el conflicto en Oriente Medio.

Pero otro portaaviones estadounidense ha zarpado rumbo a la región, incrementando la presencia militar norteamericana en el Golfo, un movimiento que no encaja con la narrativa de una desescalada inminente. 

Al mismo tiempo, Emiratos Árabes Unidos aspira a liderar una iniciativa internacional para liberar el paso del estrecho y mantiene conversaciones con la ONU con el objetivo de recabar apoyos y legitimar internacionalmente un eventual uso de la fuerza en la zona. La escalada del conflicto con Irán ha llevado a Emiratos Árabes Unidos a dar un giro estratégico de gran calado, pasando de un papel de mediador y actor prudente a mostrarse dispuesto a participar militarmente para reabrir por la fuerza el estrecho de Ormuz, clave para el comercio energético global. Abu Dabi impulsa una resolución en el Consejo de Seguridad de la ONU y presiona a EEUU, Europa y potencias asiáticas para formar una coalición que garantice la libertad de navegación, incluso asumiendo el riesgo de convertirse en objetivo directo de Teherán. El cierre del estrecho amenaza su economía, su posición como hub financiero y su seguridad interna, lo que explica este cambio de postura pese a los elevados costes geopolíticos.

China —junto a Pakistán— ha optado por el enfoque opuesto, reclamando un alto el fuego inmediato y la reapertura de Ormuz mediante diplomacia multilateral, reflejando la creciente divergencia entre quienes priorizan la estabilidad del comercio y quienes consideran inevitable una solución coercitiva.

En la vía intermedia, el primer ministro británico, Keir Starmer, ha anunciado una cumbre internacional para debatir sobre la reapertura del estrecho de Ormuz. 

El presidente iraní, Masoud Pezeshkian, comunicó a António Costa, presidente del Consejo Europeo, que su país estaría dispuesto a poner fin al conflicto, aunque exigiendo determinadas garantías. Varias autoridades iraníes han confirmado contactos con Steve Witkoff –previamente desmentidos–, si bien niegan cualquier tipo de concesión.

Con la partida acercándose a su desenlace –el régimen iraní ve cada vez más cerca su supervivencia– y con los tres acrónimos que tanto enfadan a Trump brillando —TACO, NACHO y WACO (“Will Ayatollahs Chicken Out”)—, los mercados optan por centrarse en el lado positivo de los acontecimientos, lo que ha desembocó en la tercera mejor sesión desde el Liberation Day.

Karoline Leavitt, secretaria de Prensa de la Casa Blanca, ha anunciado que Trump ofrecerá un discurso sobre el cambio en la situación en Irán a las 21:00 (3:00 de la madrugada, hora española).

Por otra parte, en EEUU las vacantes de empleo cayeron en febrero hasta los 6,88 millones de ofertas sin cubrir. Como resultado, la ratio de vacantes sobre desempleados se situó en 0,91x, ligeramente por debajo de la media histórica de 0,93x. La mayor caída se produjo en ocio y hostelería (-213.000 puestos en el mes), aunque todavía continúa siendo uno de los sectores con mayor número de vacantes abiertas. Destacaron los servicios profesionales (+64.000 puestos en el mes). El mercado laboral continúa mostrando señales de moderación, aunque los datos de febrero estuvieron influenciados por la ola polar que azotó a gran parte del país, por lo que puede producirse un rebote en marzo.

Además, la confianza de los consumidores sorprendía positivamente en marzo, alcanzando su mayor nivel en el año. El índice elaborado por la Conference Board repuntó hasta el 91,8 desde el 91 previo, superando las previsiones de 87,9. Por componentes, la lectura también fue positiva, con el subíndice de situación actual posicionándose en niveles de 123,3, por encima del 118 estimado y reflejando que el incremento en los precios de la energía no ha afectado la perspectiva de los consumidores por el momento. A su vez, el componente de expectativas también supero las estimaciones de los analistas al posicionarse en 70,9, aunque ligeramente por debajo del 72,6 correspondiente a febrero.

UBS: los mercados cerrarán 2026 en niveles superiores a los actuales

Por su parte, el UBS CIO Daily destaca que las acciones suben ante la esperanza de un final inminente del conflicto en Oriente Medio. Los mercados de renta variable y de bonos subieron, mientras que los precios del petróleo bajaron en EEUU impulsados por el optimismo de que el conflicto en Oriente Medio podría llegar a su fin antes de lo previsto. El fuerte repunte de las acciones demuestra cómo una resolución del conflicto, o incluso la mera expectativa, puede impulsar rápidamente al alza los mercados, y refuerza la importancia de que los inversores a largo plazo se mantengan invertidos y posicionados para aprovechar posibles subidas. "Seguimos creyendo que los mercados bursátiles globales cerrarán el año en niveles superiores a los actuales", subraya.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Creemos que los inversores a largo plazo deberían mantenerse invertidos y posicionados para captar el potencial alcista a medio plazo, al tiempo que continúan aprovechando oportunidades para diversificar y cubrir sus carteras, y gestionar su exposición a los mercados más vulnerables a los elevados precios de la energía. También seguimos considerando el oro como una cobertura eficaz a largo plazo para las carteras y prevemos precios más altos en el futuro. Para quienes prefieren el oro, sugerimos asignar una pequeña parte —en torno a un porcentaje de un solo dígito medio— del total de los activos, con el fin de diversificar las carteras y ofrecer protección a medio plazo frente a shocks macroeconómicos”.

“Esperamos que el Banco Central Europeo pase por alto el actual shock de inflación y mantenga los tipos de interés sin cambios en su próxima reunión de abril. Para entonces, los responsables de política monetaria contarán con un conjunto de datos más amplio para evaluar el impacto del crecimiento y la inflación en la economía y, lo que es crucial, si existen indicios de efectos de segunda ronda en formación (que actualmente no se observan)”, apuntan Maelle Quillevere, economista, y Dean Turner, economista jefe para la Eurozona y Reino Unido,

Lombard Odier: riesgo de estanflación en Asia, no en China

El CIO Office Viewpoint "La crisis energética pone de manifiesto las desigualdades en Asia", elaborado por Homin Lee, Senior Macro Estrategist de Lombard Odier, subraya que las importantes reservas de petróleo de China, su capacidad en energías alternativas y sus canales de importación diversificados la hacen más resiliente que la mayoría de las economías asiáticas ante posibles disrupciones en el suministro. Las economías asiáticas, excluida China, afrontan un riesgo de “estanflación”, dada su dependencia de la energía importada y su limitado margen de maniobra en política económica para amortiguar el aumento de los precios. El encarecimiento del petróleo ya está influyendo en las expectativas de los bancos centrales de la región, aumentando el riesgo de cometer errores de política si las presiones sobre los precios persisten. "Recientemente hemos recogido beneficios y neutralizado nuestra sobre ponderación en renta variable de mercados emergentes, manteniendo preferencias selectivas en China y Corea del Sur. Seguimos preparados para ajustar nuestra postura a medida que evolucionen las condiciones", explica.

Eurizon: la presión para acabar con la guerra es muy fuerte

Aumenta la volatilidad en los mercados financieros, aunque sigue por debajo de los niveles alcanzados durante la guerra comercial del año pasado. No obstante, se observan operaciones de recogida de beneficios en los mercados bursátiles, así como un aumento de los rendimientos de los bonos del Estado, que están descontando una mayor inflación. Las expectativas de política monetaria también se ven afectadas, ya que los bancos centrales posponen sus planes de bajar los tipos (Fed) o incluso se plantean volver a subirlos (BCE). 

Como suele ocurrir con los acontecimientos de carácter geopolítico, el impacto real a medio plazo dependerá de la duración del evento, determinada por la capacidad de los actores políticos para soportar las presiones ejercidas por los mercados o por el contexto real.

A la luz de la caída de los índices bursátiles, el aumento de los precios del petróleo en EEUU y de los precios de la energía a nivel mundial, con Asia a la cabeza, es de suponer que las presiones para acortar el conflicto e iniciar conversaciones ya son muy fuertes. "Una vez que comiencen las negociaciones para poner fin al conflicto, es probable que los mercados se recuperen rápidamente, como ya ha ocurrido", subraya un análisis de Eurizon.

30Mar

La subida del Euribor en marzo, desde el 2,221% de febrero al 2,56%, es la de mayor magnitud desde octubre de 2022, cuando el índice de referencia para las hipotecas variables y mixtas pasó del 2,233% al 2,629% por la inflación generada por la guerra provocada por la invasión rusa de Ucrania.

Miguel Ángel Valero

Los que tienen una hipoteca variable son víctimas colaterales de la guerra que libran EEUU e Israel contra Irán. A raíz del conflicto, el precio del combustible (petróleo y gas, principalmente) ha aumentado de manera considerable, lo que ha disparado el temor a un repunte de la inflación y ha provocado, de rebote, una escalada del Euribor. Según los cálculos del comparador financiero HelpMyCash.com, el valor mensual de este índice será de en torno al 2,56% en marzo; lo que supone una subida significativa respecto a su último registro (2,221% en febrero). Además, amenaza con mantenerse al alza si la guerra no se resuelve a corto plazo. Y eso es una pésima noticia para los hipotecados a tipo variable, dado que su interés depende del Euribor y sus cuotas se encarecen cuando este aumenta.

El analista hipotecario del comparador, Miquel Riera, asegura que la subida de marzo es la de mayor magnitud desde octubre de 2022, cuando el Euribor pasó del 2,233% al 2,629% por la inflación generada por la guerra provocada por la invasión rusa de Ucrania. Pero lo realmente relevante para este especialista es que este índice se situará por encima de los valores registrados tanto hace un año (2,398%) como hace un semestre (2,172%). Riera recuerda que el interés de las hipotecas variables se actualiza cada seis o 12 meses (según cada contrato) con el nuevo valor del Euribor, a contar desde que se firma la escritura. Por lo tanto, como este índice se sitúa por encima de los registros de marzo y septiembre de 2025, los préstamos que se revisen en las próximas semanas se encarecerán sensiblemente.

Desde HelpMyCash ofrecen el siguiente ejemplo: “Pongamos que una persona tiene una hipoteca variable media de 150.000€ a 25 años con un interés de Euribo más 1%. Si se revisa anualmente con el último valor del índice (2,56%), sus cuotas subirán de 743 a 756€, aproximadamente; lo que representa un aumento de casi 160 al año. Y si la revisión es semestral, las mensualidades pasarán de 725 a 756€ aproximadamente; unos 186 más al semestre”.

La situación actual es muy parecida a la que se vivió en 2022, cuando el ejército ruso inició la invasión de Ucrania. En esa época, el precio del combustible se disparó por las sanciones impuestas a Rusia, lo que provocó un aumento de la inflación en la Eurozona. Y el Euribor subió de valores negativos hasta el 3% a causa de los incrementos de tipos de interés que llevó a cabo el Banco Central Europeo (BCE) para contener el coste de la vida.

Por ahora, el organismo que preside Christine Lagarde no ha movido ficha, pero su mandataria ya ha avisado que no le temblará el pulso si tiene que aumentar los tipos para contener una posible subida de la inflación. De hecho, las previsiones apuntan a que se pueden producir dos incrementos de los intereses del BCE, con posibilidad de un tercero.

En este contexto, desde HelpMyCash explican que es normal que el Euribor se adelante a esas posibles subidas y aumente. Y de cara al futuro, el analista hipotecario de la firma, Miquel Riera, afirma que “este índice podría escalar hasta el 2,7% o incluso más de aquí a finales de año”. Ahora bien, reconoce que si los actores de la guerra en Irán llegan pronto a un acuerdo de paz, la situación se normalizará y el Euribor volverá a unos valores cercanos al 2,3%, que eran los registrados antes del conflicto.

El actual escenario, pues, es de total incertidumbre, porque nadie sabe cómo evolucionará la guerra en los próximos meses. Ahora bien, incluso si se da el peor de los casos, los que tienen una hipoteca variable disponen de diversas opciones para amortiguar una potencial subida de cuotas: amortizar capital anticipadamente para rebajar la mensualidad, pasarse del tipo variable al fijo, negociar una ampliación del plazo o una carencia…Riera recomienda que cada titular analice su situación y valore cuál de estas opciones se adapta mejor a sus necesidades económicas y a su perfil. Y si el cliente prevé que tendrá dificultades para pagar las cuotas en caso de que suban, aconseja pedir cita de inmediato al banco para tratar de encontrar una solución y evitar que los acontecimientos se lleven su economía doméstica por delante.

RedPiso: banco y comprador revisan condiciones y analizan más la operación

La actual escalada geopolítica en Oriente Próximo está generando temor entre bancos españoles. Esta misma semana ya se ha visto cómo algunas entidades han movido ficha, llegando a subir sus hipotecas hasta un 0,5%. Una guerra lejana que, sin embargo, empieza a tener efectos directos en el bolsillo de los ciudadanos.

El origen de esta situación está en la fuerte subida de la gasolina en las últimas semanas. Esto ha provocado un incremento generalizado de los costes y ha reactivado el miedo a nuevas subidas de tipos por parte del Banco Central Europeo, con el consiguiente impacto en la economía.

El propio BCE advirtió el 19 de marzo de 2026 de que la guerra en Oriente Medio incrementa la incertidumbre, genera riesgos al alza para la inflación y tendrá un impacto material a corto plazo a través de la energía. Si los mercados perciben que la inflación puede volver a acelerarse, descuentan que los tipos de interés tardarán más en bajar o incluso que podrían mantenerse elevados durante más tiempo. En Europa, esta expectativa afecta directamente al Euribor, referencia principal de muchas hipotecas variables y también clave en la fijación de precios de las hipotecas fijas y mixtas.

El contexto actual está generando un cambio de comportamiento tanto en entidades como en compradores: “Estamos viendo cómo la incertidumbre internacional se traslada rápidamente al mercado hipotecario. En este escenario, tanto bancos como compradores tienden a ser más prudentes, revisando condiciones y analizando con más detalle cada operación”, indica Manuel Fernández, CEO del Grupo Inmobiliario Redpiso.

Aunque el BCE ha intentado lanzar un mensaje de calma, con una inflación en el 2,4% y un objetivo del 2%, este mensaje no ha terminado de calar en las economías europeas. Para el comprador particular, esto se traduce en una consecuencia muy concreta: la misma vivienda puede exigir una cuota más alta o incluso un menor porcentaje de financiación. Incluso algunos bancos se plantean retirar la oferta de hipotecas a tipo fijo hasta tener mayor visibilidad sobre la evolución del mercado.

27Mar

Cuanto más tiempo se mantengan los precios de la energía elevados, más pegajoso se mantendrá el índice de referencia para las hipotecas variables en torno a los niveles actuales, por encima del 2,8%.

Miguel Ángel Valero

Trump ha extendido el periodo de negociación con Irán y ha pospuesto sus amenazas hasta el 6 de abril, manteniendo la tensión en unos mercados que volvieron a mostrar dudas sobre una solución a corto plazo. Mientras tanto, las tropas anfibias estadounidenses continúan su despliegue hacia el Golfo, reforzando la presión sobre el régimen iraní, que por otro día consecutivo ha evitado ataques contra las infraestructuras energéticas de los países vecinos. En esta fase, Trump ha optado por intensificar la retórica, pero postergar la actuación real –Not Actually Choosing Hormuz Offensive (NACHO), en vez del crítico Trump Always Chicken Out (TACO) , lo que revela que sigue priorizando un acuerdo, consciente de que una operación terrestre o una invasión desembocaría en el peor escenario para sus intereses políticos.

Por su parte, el régimen iraní tiene un objetivo claro: asegurar su supervivencia ante la mayor amenaza desde su fundación en 1979, contando con un arma estratégica de primera magnitud como es la capacidad de bloquear el estrecho.

El tercer actor es Israel, que permanece al margen de las conversaciones y continúa ejecutando su campaña militar, debilitando posiciones iraníes mediante nuevos ataques sobre enclaves relevantes. 

Una paz duradera exigiría el acuerdo de las tres partes, aunque lo único verdaderamente determinante ahora mismo es la operatividad del estrecho, por lo que los mercados reaccionarán con optimismo ante señales de que el paso se abre.

De momento, Irán permitirá el tránsito de buques españoles por el estrecho de Ormuz. Así lo confirmó la Embajada de Irán en España, que destacó el compromiso de nuestro país con el derecho internacional y señaló que Teherán se muestra “receptivo a cualquier solicitud procedente de Madrid”. Con esta decisión, España pasa a formar parte de un grupo muy reducido de países a los que Irán ha concedido autorización expresa de paso. En una carta distribuida por las autoridades iraníes a la Organización Marítima Internacional, aprobaron el paso seguro a aquellos buques considerados “no hostiles” y que “no participen ni apoyen actos de agresión contra Irán”, aunque no detallaron qué países cumplen exactamente ese criterio. Entre los que sí fueron mencionados por el ministro de Asuntos Exteriores iraní figuran también India, China, Rusia, Pakistán e Iraq.

Ebury: el Euribor se mantendrá en torno al 2,8% mientras dure la guerra

Diego Barnuevo, Analista de Mercados de Ebury, destaca que el Euribor a 12 meses ha repuntado con fuerza en las últimas semanas, situándose en el 2,812%, lo que supone un alza de casi 60 puntos básicos (pb) respecto a finales de febrero. Esta marcada escalada en el principal índice de referencia de las hipotecas variables responde directamente al aumento de las expectativas de que el Banco Central Europeo (BCE) suba los tipos de interés a lo largo de este año. El detonante principal ha sido el conflicto en Irán, el cierre efectivo del estrecho de Ormuz y el consiguiente repunte en los precios del petróleo y del gas natural.

Como importador neto de energía, Europa es especialmente vulnerable a este tipo de disrupciones en el suministro, tal como ya se comprobó al inicio de la guerra provocada por la invasión rusa de Ucrania en 2022. Esta exposición no solo genera un riesgo de inflación importada, sino también de desaceleración económica. De hecho, los primeros indicadores de alta frecuencia publicados desde el estallido del conflicto ya apuntan a una actividad económica más débil.

El tono de los miembros del BCE ha cambiado de forma notable tras el conflicto, contrastando fuertemente con el mensaje transmitido en la reunión de febrero. En marzo, el BCE abandonó la idea de que se encontraba en una “buena posición” y puso especial énfasis en los riesgos derivados de la situación en Oriente Medio, en particular en los posibles efectos de segunda ronda sobre la inflación. En consonancia, revisó al alza sus proyecciones de inflación, especialmente para finales de 2026 (del 1,9% al 2,6%).

Aunque Christine Lagarde evitó dar pistas concretas sobre los próximos pasos durante la rueda de prensa, los mensajes posteriores tanto de la presidenta como del entorno del BCE han sido claramente hawkish. De hecho, han dejado abierta la posibilidad de una subida de tipos tan pronto como en la reunión de abril. En línea con este giro, los mercados de swaps están descontando actualmente una probabilidad del 60% de que el BCE suba los tipos en abril, y un total de 80 pb de incrementos a lo largo del año. Tras la traumática experiencia inflacionaria que siguió a la invasión rusa de Ucrania, el BCE parece decidido a no repetir errores y está mostrando una elevada predisposición a actuar con rapidez en el corto plazo, incluso si el repunte de la inflación resultara finalmente transitorio.

"Nuestro escenario base contempla que no se alcance una tregua hasta algunas semanas o mes más, y que el flujo de petróleo a través del estrecho de Ormuz permanezca siendo prácticamente nulo durante este tiempo. En este periodo, creemos que los mercados continuarán descontando subidas de tipos. Cuanto más se extienda el conflicto y el bloqueo del estrecho —y mayores sean los ataques a infraestructuras energéticas—, mayor será la probabilidad de que estas expectativas se materialicen en alzas efectivas de los tipos de interés en la Eurozona. Por todo ello, creemos que el Euribor podría estabilizarse en torno a los niveles actuales, al menos hasta que aparezcan señales más sólidas y creíbles de desescalada en el conflicto y de acercamiento de posturas entre ambas partes. Si ello ocurre en un periodo de tiempo relativamente acotado, cabría esperar una corrección en las expectativas de subidas de tipos y del Euribor a 12 meses. Sin embargo, cuanto más tiempo se mantengan los precios de la energía elevados, más pegajoso se mantendrá el índice de referencia para las hipotecas variables en torno a los niveles actuales", advierte este experto.

Natixis: riesgo de una contracción económica prolongada

Por su parte, el equipo de análisis de Natixis CIB, dirigido por Alicia García Herrero, ha elaborado el informe ‘El conflicto de Oriente Medio de 2026 y sus repercusiones en la economía mundial: posible caos en la cadena de suministro más allá del petróleo’, donde se destaca que el actual conflicto geopolítico en Oriente Medio ha perturbado las cadenas de suministro mundiales, limitando el tránsito por el estrecho de Ormuz y retrasando las exportaciones internacionales de energía. Más allá de los precios del crudo, el impacto económico estructural más amplio se debe a la repentina escasez de insumos industriales refinados, en particular azufre elemental, nitratos agrícolas y helio de grado semiconductor.

La suspensión generalizada del transporte marítimo ha creado cuellos de botella logísticos, lo que ha generado un doble choque macroeconómico: un choque negativo de la oferta que impulsa la inflación general, junto con una moderación de la demanda, ya que el aumento de los costes de los insumos comprime los márgenes de beneficio de las empresas.

Los bancos centrales se enfrentan a un complejo dilema de política monetaria que recuerda a la década de 1970. Una política monetaria restrictiva a gran escala para combatir la inflación impulsada por las materias primas conlleva el riesgo de empujar a una economía mundial en transición hacia una contracción económica prolongada.

Lombard Odier: menos Bolsas emergentes para reducir el riesgo

El Informe Mensual de Estrategia de Inversión de Lombard Odier correspondiente a abril de 2026, subraya que "nuestro escenario base sigue contemplando un impacto macroeconómico contenido derivado del conflicto en Oriente Medio; no obstante, también incorporamos escenarios de riesgo con una mayor duración y un impacto más elevado". La economía global se encuentra en una posición muy distinta a la de 2022, durante el último shock energético, con una inflación más baja y una mayor holgura en los mercados laborales.

"Neutralizamos nuestra asignación global a renta variable en carteras y recogemos beneficios en nuestra sobre ponderación en renta variable de mercados emergentes. Mantenemos nuestra preferencia por la deuda de mercados emergentes y dejamos la deuda soberana como la opción menos atractiva. La apreciación del dólar estadounidense debería moderarse, y mantenemos una visión constructiva sobre el oro", señala.

"Dentro de nuestro posicionamiento neutral en renta variable de mercados desarrollados, nuestra visión sobre la renta variable estadounidense ha mejorado hasta neutral, mientras que se ha tornado negativa para el Reino Unido. Mantenemos nuestra preferencia por Japón. El aumento de las tensiones en Oriente Medio nos ha llevado a neutralizar nuestra sobre ponderación en mercados emergentes para reducir el riesgo", añade.

"Mantenemos una postura neutral en renta fija global, con preferencia por la deuda de mercados emergentes frente a la de mercados desarrollados. Seguimos infra ponderados en deuda pública global y ahora favorecemos vencimientos de entre 3 y 5 años en los bonos del Tesoro estadounidense", apunta.

"El dólar estadounidense debería mantenerse respaldado durante el conflicto en Oriente Medio, pero esperamos una renovada debilidad una vez finalice, dada su elevada valoración y las futuras bajadas de tipos por parte de la Fed. El oro se vio afectado durante la guerra y el shock energético de 2022. Prevemos un mejor soporte en 2026 y mantenemos una visión constructiva sobre el metal precioso", concluye.

UBS: oportunidades en energía

El UBS CIO Daily resalta que el conflicto de Oriente Medio y su impacto en los flujos de energía a través del Estrecho de Ormuz han afectado a las áreas más sensibles al crecimiento dentro de "nuestra Oportunidad de Innovación Transformacional en Energía y Recursos (TRIO)". Esto ocurre tras un periodo en el que la actividad manufacturera global apenas comenzaba a mejorar, después de tres años de desaceleración: "Sin embargo, creemos que las tendencias estructurales de electrificación y el aumento de la demanda energética deberían seguir respaldando un crecimiento sostenido y la inversión de capital en la oportunidad de Energía y Recursos. Las empresas industriales deberían seguir apoyadas por la demanda de largo ciclo. Las empresas de servicios públicos suelen ofrecer estabilidad en periodos de incertidumbre.La demanda de centros de datos se mantiene fuerte".

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Mantenemos una perspectiva positiva sobre las oportunidades en Energía y Recursos, que creemos están respaldadas por tendencias alentadoras en resiliencia de redes y en infraestructuras de transmisión, generación eléctrica y energías renovables, electrificación de edificios, automatización industrial y minerales críticos. Proyectamos un gasto acumulado de 32 billones$ en infraestructura eléctrica durante la próxima década”.

18Mar

Amortización anticipada, cambiar de hipoteca variable a fija o mixta, reducir el diferencial, modificar el plazo, o acogerse al Código de Buenas Prácticas, alternativas para el titular del crédito.

Los que tienen una hipoteca variable experimentan durante estas semanas una sensación de déjà vu. Como ya ocurrió durante los primeros compases de la invasión rusa a Ucrania, la guerra provocada por Israel y EEUU ha hecho tambalear la economía de medio mundo y,de rebote, ha disparado el Euribor, cuyo valor diario ha subido del 2,2% a más del 2,5% en cuestión de pocos días. 

La media mensual del Euribor, hasta el 18 de marzo, es el 2,407%. Existe el riesgo, por lo tanto, de que las cuotas de las hipotecas variables aumenten sensiblemente en las próximas revisiones; sobre todo si el conflicto se alarga y el Euribor mantiene su tendencia al alza.

Pero existen maneras de evitarlo: según los analistas del comparador financiero HelpMyCash.com, los titulares de estos productos pueden llevar a cabo diversas acciones para blindar su mensualidad o reducirla y moderar el impacto del incremento del índice de referencia:

  • 1. Hacer una amortización anticipada. Un método rápido para reducir la cuota, incluso antes de que se revise la hipoteca variable con un nuevo valor del Euribor, es llevar a cabo una amortización anticipada. Pagar por adelantado parte del capital del préstamo para abaratar la mensualidad o acortar el plazo. Con la primera opción se llegará mejor a final de mes, mientras que con la segunda se abonarán menos intereses a la larga. Eso sí, para efectuar ese reembolso anticipado es imprescindible tener ahorros previos. Y aunque se cuente con ellos, desde el comparador recomiendan mantener siempre un fondo de emergencia equivalente a entre tres y seis meses de sueldo. Además, el banco puede cobrar una comisión por la amortización, cuyo coste será hasta el 1% según lo indicado en la escritura de la hipoteca.
  • 2. Cambiar de hipoteca variable a fija. Para aquellos que quieran deshacerse del Euribor, convertir la hipoteca variable en fija puede ser la mejor solución, según los analistas de HelpMyCash. De este modo, la cuota pasará a ser constante y no cambiará en función de los vaivenes del índice. Pero conviene darse prisa: aunque todavía hay entidades que ofrecen tipos fijos de en torno al 2,5%, la mayoría están aumentando sus intereses. Existen tres maneras de llevar a cabo ese cambio: mediante un pacto con el propio banco (novación), con el traslado de la hipoteca a otra entidad (subrogación) o a través de la firma de un préstamo hipotecario nuevo, a tipo fijo, para cancelar el actual. En los dos primeros casos, habrá que pagar la tasación (300€) y una comisión máxima del 0,05%; aplicable solo en los primeros tres años. En el tercero, habrá que abonar la tasación, una comisión por amortización anticipada de hasta el 1% y los gastos de cancelación registral (unos 1.000€). En cualquiera de los tres casos, el hipotecado deberá disfrutar de una buena situación económica para lograr la conversión: tener un trabajo estable, un buen sueldo, un importe pendiente que no supere el80% del valor de la vivienda… En caso de no poder llevar a cabo la modificación, se puede cambiar la hipoteca variable al tipo mixto, en cuyo caso se pagarán unas cuotas estables durante unos años (entre tres y diez, por norma general).
  • 3. Reducir el diferencial. También existe una alternativa para los que no puedan llevar a cabo el cambio o los que prefieran mantenerse con un tipo variable: reducir el diferencial, que es la parte que se suma al Euribor para calcular el interés. De este modo, se podrá reducir la cuota y se moderará el posible impacto de un incremento del índice. Según los analistas del comparador, esta modificación puede obtenerse a través de una novación, de una subrogación o de la firma de una nueva hipoteca. En el último caso, el coste será el mismo que el de convertir el interés en fijo. Y en los dos primeros, el cliente deberá abonar el coste de una tasación y el de la comisión que corresponda, que normalmente será de hasta el 1% (lo que se indique en la escritura). Como en el caso anterior, es necesario contar con un buen perfil para que el banco acepte reducir el diferencial. La operación puede salir especialmente a cuenta a los que firmaron su hipoteca variable entre 2016 y 2022: en esa época, los diferenciales eran de alrededor del 1% o superior, mientras que los actuales son de en torno al 0,6% y hasta es posible obtener menos del 0,5%.
  • 4. Modificar el plazo de devolución. Pero ¿qué hay de los que no cuentan con esa solvencia o con ahorros? Según HelpMyCash, pueden negociar con su banco para que les modifique el plazo de devolución de la hipoteca. Si se alarga, las cuotas serán más reducidas. Y si se consigue aplicar una carencia, no habrá que pagar la parte del capital o la mensualidad entera durante el tiempo acordado entre las partes. Modificar el plazo para reducir la cuota de la hipoteca variable implica pagar más intereses a la larga, pero permite amortiguar el golpe que supone una subida del euríbor. Se requiere, eso sí, del permiso del banco (que no tiene por qué darlo) y la novación costará un dinero: la tasación de la vivienda y una comisión que suele costar hasta el 1% sobre el importe pendiente (lo que figure en la escritura).
  • 5. Acogerse al Código de Buenas Prácticas. Finalmente, existe un último recurso para los hipotecados más vulnerables: acogerse al Código de Buenas Prácticas. Se trata de un paquete de medidas que el banco debe aplicar obligatoriamente, si se cumplen ciertos requisitos, y que incluye la aplicación de una carencia de capital de cinco años, la rebaja del interés de la hipoteca hasta Euribor menos 0,1%, y la ampliación del plazo hasta los 40 años. De este modo, se puede rebajar la cuota considerablemente. Los requisitos básicos que hay que cumplir son cobrar unos ingresos máximos de 25.200€ brutos al año entre toda la unidad familiar, que la cuota de la hipoteca supere el 50% del salario mensual y que la situación económica haya experimentado una alteración significativa en los últimos cuatro años, como que el esfuerzo hipotecario se haya multiplicado por 1,5 o que la familia se haya convertido en numerosa, por ejemplo. Si no se cumplen esos requisitos, el banco no tiene la obligación de aplicar las medidas del Código de Buenas Prácticas. Pero desde el comparador recomiendan solicitarlas de todos modos, preferentemente antes de que se produzca un impago de la cuota. También se puede recurrir a una oficina de intermediación hipotecaria, que es un servicio público prestado por ayuntamientos y comunidades autónomas que media entre cliente y entidad para tratar de encontrar una solución que satisfaga a todas las partes.