01Jul

La inestabilidad en Oriente Medio, las restricciones comerciales y los problemas de producción siguen generando tensiones en la mayoría de los mercados de metales industriales.

Miguel Ángel Valero

La estrategia Ofi Invest Energy Strategic Metals de la gestora francesa considera que la inestabilidad en Oriente Medio, las restricciones comerciales y los problemas de producción siguen generando tensiones en la mayoría de los mercados de metales industriales. El Comité de Inversiones ha decidido mantener la asignación de activos en la cartera de esta estrategia para el segundo semestre del año, ya que los factores que afectan a estos mercados persisten y siguen provocando un desequilibrio entre la oferta y la demanda.

  • Cobre: Los expertos de Ofi Invest AM explican que el cobre ha estado en el centro de varias tendencias este año: es fundamental para la transición energética, la demanda ha crecido significativamente como consecuencia de la digitalización, y se encuentra en el centro de cuestiones geopolíticas. El sector minero se enfrenta a dificultades de producción cada vez mayores, lo que ha reducido la oferta mundial. El mercado está entrando en una fase de mayor escasez, con una oferta más reducida y dificultades para satisfacer una demanda más fuerte. Esto ha provocado un déficit en los últimos meses, que podría persistir durante el resto de 2026. 
    • La crisis en Oriente Medio ha ejercido una presión adicional sobre el mercado del cobre. El Golfo Pérsico es una zona que representa una gran parte del suministro mundial de azufre, esencial para la producción de ácido sulfúrico, un producto necesario en un proceso de refinado denominado lixiviación, responsable del 15% de la producción mundial de cobre refinado.
    • La imposibilidad de exportar azufre debido al cierre del estrecho de Ormuz ha limitado la capacidad de producción de cobre. China, en respuesta a estas tensiones, ha suspendido sus exportaciones de ácido sulfúrico desde el 1 de mayo. China representa el 40% de la producción mundial de ácido sulfúrico. Por último, Rusia también ha decidido limitar sus exportaciones de azufre al menos hasta finales de junio.
    • Según los expertos de Ofi Invest AM, sigue existiendo un potencial alcista para la oferta, debido a la posible reapertura de la mina Cobre Panamá tras las conversaciones entre el Gobierno y First Quantum Minerals, la empresa explotadora de la mina. Sin embargo, es probable que estas negociaciones lleven tiempo, ya que el Gobierno panameño, hasta la fecha, solo ha creado un grupo de trabajo.
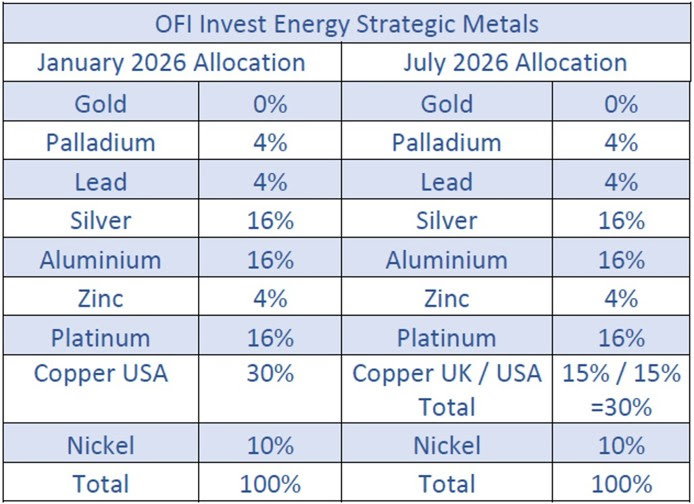
    • Por lo tanto, los expertos del Comité de Metales Estratégicos y Energía de Ofi Invest AM siguen creyendo que la actual escasez debería impulsar al alza los precios del cobre en la segunda mitad de 2026, y mantienen una exposición del 30 %.  Sin embargo, la incertidumbre en torno a los posibles nuevos aranceles de importación de EEUU sobre el cobre en las próximas semanas ha ampliado el diferencial de precios entre el cobre que se negocia en Estados Unidos y el que se negocia en Londres.  Además, dado que esta diferencia de precios ha provocado el traslado de una parte significativa de las existencias mundiales de cobre al mercado estadounidense, la estructura de la curva de futuros del cobre de la LME resulta ahora más atractiva que la del cobre negociado en EE.UU. Para optimizar los costes de mantenimiento, el comité ha decidido dividir la exposición al cobre a partes iguales entre el COMEX y la LME, aprovechando la curva de futuros más favorable disponible actualmente en el mercado londinense.
       
  • Aluminio: El mercado del aluminio se está tensionando a medida que la demanda aumenta gradualmente, impulsada por la transición energética y la construcción de centros de datos, mientras que las tensiones en el lado de la oferta van en aumento por dos razones:
    • El límite de producción de China de 45 millones de toneladas al año, una medida adoptada para racionalizar el gasto energético y aumentar su independencia energética. La producción actual se encuentra muy cerca de esta cifra, por lo que la capacidad de expansión de la oferta es prácticamente nula, ya que China produce más de la mitad de todo el aluminio a nivel mundial.
    • El impacto de la crisis de Oriente Medio en la producción. El Golfo Pérsico representa alrededor del 10 % de la producción mundial. Las operaciones se han paralizado desde que comenzó el conflicto debido a los daños causados por la guerra y a la imposibilidad de exportar el metal. Las refinerías que están cerradas pero no han sufrido daños, necesitarán varios meses para volver a ponerse en marcha, mientras que las instalaciones dañadas no estarán disponibles hasta, al menos, 2027.
    • China ha estado impulsando su producción de aluminio a corto plazo, probablemente con el objetivo de acumular existencias en un mercado mundial ajustado, pero no ha estado exportando este suministro adicional. 
    • El único factor que podría ayudar a superar los límites de producción sería un aumento de la oferta procedente de Indonesia. Las previsiones sobre su capacidad para aumentar la producción varían, pero a mediados de año muchos de los proyectos previstos aún no han avanzado. Por lo tanto, es probable que el mercado entre en déficit en la segunda mitad de 2026. Los expertos en materias primas de Ofi Invest AM mantienen una asignación del 16 % de la cartera al aluminio, en un escenario que sigue siendo favorable.
  • Plata: La plata ha sido el metal con mejor rendimiento en 2025, según los expertos de la gestora de activos francesa. Ese año, el mercado registró un déficit por quinto año consecutivo. La demanda creció, impulsada por las propiedades de conductividad eléctrica de la plata, mientras que la oferta siguió siendo limitada. Esta situación ha afectado a las existencias de plata, que han contribuido a equilibrar el mercado en los últimos años, pero que ahora han disminuido. 
    • En cuanto a la producción, el Silver Institute prevé que la producción disminuya ligeramente en 2026 (-2 %), a pesar del aumento del reciclaje (+7 %). La demanda podría ralentizarse en el sector industrial debido a la sustitución de la plata en los paneles fotovoltaicos, junto con la desaceleración del sector en China. En general, se estima que la demanda de plata por parte del sector fotovoltaico descenderá un 19 % en 2026.
    • La magnitud de la sustitución de la plata por el cobre en los paneles fotovoltaicos sigue sin estar clara en este momento. Aunque la ventaja económica es actualmente significativa, la falta de experiencia tecnológica sobre el rendimiento de los nuevos paneles alimenta la incertidumbre sobre esta evolución. No obstante, conviene seguir de cerca esta cuestión, ya que podría aliviar la tensión en el mercado de la plata en los próximos meses en caso de que se produzca un movimiento de sustitución a gran escala.
    • Más allá de esto, se está observando una desaceleración en la instalación y la producción de paneles solares en China, algo que ya se esperaba y que ha quedado confirmado por el descenso del 31 % en la capacidad instalada durante el primer trimestre. La producción, sin embargo, se benefició de la reducción de los impuestos a la exportación que finalizó a finales de abril. El sector se encuentra en una fase de exceso de capacidad en China y ha comenzado a reducir su plantilla, lo que podría dar lugar a una menor producción en el futuro.
    • Los expertos de Ofi Invest AM consideran que el déficit de este año podría ser menor que en años anteriores, aunque el escenario de déficit no ha cambiado: las existencias son bajas y el potencial de crecimiento de la demanda vinculado a la electrificación sigue intacto. El mercado también sigue bajo presión debido al riesgo de nuevas barreras arancelarias en EEUU y a la decisión de China de suspender las exportaciones de plata a partir del 1 de enero. China también ha adquirido grandes cantidades de plata desde principios de año con fines de inversión. La demanda de inversión podría aumentar un 18 % en 2026, según el Silver Institute. En la India, sin embargo, el aumento de los aranceles de importación sobre la plata podría limitar las compras.
    • Los expertos de Ofi Invest AM concluyen que las perspectivas del mercado de la plata siguen siendo favorables. La asignación del 16 % en la estrategia se mantiene, aunque podría revisarse a la baja en el futuro debido a una posible desaceleración a corto plazo de la demanda industrial, a pesar de la tendencia alcista estructural.
  • Platino: El mercado del platino parece estar estabilizándose en 2026, tras un 2025 muy intenso. El año pasado, la demanda en el sector de la joyería aumentó un 32 %, según el Consejo Mundial de Inversión en Platino. En cuanto a la demanda industrial, hay que tener en cuenta varios factores:
    • El 40 % de la demanda de platino procede de la fabricación de catalizadores para automóviles. La demanda de los vehículos con motor térmico debería descender ligeramente a medida que estos vayan perdiendo terreno progresivamente. Sin embargo, la demanda de vehículos híbridos, que son grandes consumidores de metales del grupo del platino, se mantiene sólida y podría volver a superar las expectativas. 
    • Se espera un aumento de la demanda por parte de las industrias del vidrio y del hidrógeno. China ha reiterado la importancia de desarrollar el almacenamiento de energía mediante hidrógeno, una tecnología que requiere un uso intensivo de platino.
    • En cuanto a la producción, los expertos de Ofi Invest AM creen que, en el mejor de los casos, se mantendrá estable en 2026, mientras que el reciclaje podría aumentar un 9 %. La demanda industrial debería aumentar un 9 %, lo que compensaría parcialmente el descenso de la demanda en el sector de la joyería y de la inversión en ETF.
    • El mercado del platino en su conjunto debería seguir registrando un déficit, aunque mucho menor que en años anteriores (297 000 onzas frente a casi 1,2 millones de onzas en 2025). Las existencias disponibles podrían equivaler a tres meses de consumo mundial a finales de año, un nivel históricamente bajo. A pesar de su repunte en 2025, el platino conserva un importante potencial alcista. Su ponderación en la cartera de metales estratégicos de Ofi Invest Energy Strategic Metals se mantiene en el 16 %.
  • Níquel; El mercado del níquel se ha recuperado desde principios de 2026, por la reducción de los permisos mineros del Gobierno indonesio, que busca estabilizar el precio del níquel en niveles que considera más favorables.  Además, el aumento de las ventas de vehículos electrificados, hace crecer la demanda. Pese a que la cuota de las baterías de “níquel-manganeso-cobalto” ha caída por el auge de las de “litio-hierro-fosfato” en los últimos años, el tamaño del mercado total de níquel se está expandiendo. 
    • El níquel es esencial para construir centrales nucleares, en concreto aleaciones para fabricar turbinas resistentes a altas temperaturas. El progreso de este sector en todo el mundo, sobre todo en China, debería apoyar la demanda de níquel.
    • Los expertos de Ofi Invest AM siguen pensando que el riesgo de caída de precios desde los niveles actuales es limitado. Pero el alza de precios reciente, no justifica una mayor exposición a este metal en la cartera, razón por la que se mantiene el peso del 10 % del níquel en la cartera de Ofi Invest Energy Strategic Metals.
  • Zinc: Se esperaba un superávit del mercado de zinc en 2026, pero un grave incidente en una mina de Nigeria y un incendio en una refinería de Kazajistán, podrían provocar un leve déficit en el mercado. Aunque hay existencias, la mayoría están en China, que no parece tener la intención de exportarlas.  El resultado es un ajuste de los precios al alza, aunque el frenazo de la producción debería ser temporal, y tampoco justifica subir el peso de este metal en la cartera. La gestora mantiene el 4% actual para el resto de año. 
  • Plomo: El mercado de plomo sigue siendo pequeño. La mayor parte de la demanda viene de China y la India, de baterías utilizadas en la fabricación de pequeños vehículos motorizados (scooters, bicicletas eléctricas, etc.), y no son  previsibles  cambios relevantes en 2026. El plomo se utiliza también en la fabricación de cables eléctricos submarinos, cuya demanda aumenta lentamente. 
    El ILZSG (International Lead and Zinc Study Group) prevé un superávit de alrededor de 109.000 toneladas para el año, lo que lleva a los expertos de Ofi Invest AM a mantener el peso del plomo en el 4%. 
  • Paladio: Los expertos consideran que el mercado de paladio va a ser levemente deficitario en 2026. El principal reto es la probable caída del consumo en los años venideros. El mercado podría endurecerse el año próximo si los resultados del grupo “Section 232” en EEUU dan lugar a la aplicación de aranceles para este metal. La actual vigilancia antidumping de las autoridades en USA sobre el paladio ruso, podría provocar volatilidad, o incluso una subida de precios, significativa en caso de aplicarse sanciones.  En cualquier caso, se trata de meras hipótesis. La producción de paladio, igual que la de platino, no debería aumentar en 2026. La inversión en exploración está repuntando, pero sus efectos no se verán hasta dentro de 5 ó 6 años.  Respecto a la demanda, mientras que el platino cuenta con el apoyo de la demanda industrial y de la inversión física, el paladio no. El paladio depende sobre todo de la demanda vinculada a los vehículos de combustión interna e híbridos, cuyo principal productor es Rusia. El actual balance oferta/demanda favorece al platino frente al paladio. Los gestores de Ofi Invest AM Energy Strategic Metals mantienen un peso del 4% de la estrategia en este metal. 
25Mar

"Los inversores con afinidad por el oro deberían considerar una asignación de un porcentaje de un solo dígito medio, dado su papel duradero tanto como cobertura como instrumento esencial para la diversificación de carteras”, recomiendan en UBS.

Miguel Ángel Valero

El UBS CIO Daily vaticina que el oro debería seguir recuperándose gracias al respaldo de los fundamentales: "se sitúa alrededor de un 15% por debajo de su máximo histórico en enero, pero creemos que su papel tanto como cobertura como instrumento esencial para la diversificación de carteras se mantiene sin cambios. Consideramos que los niveles actuales de precio son atractivos para los inversores a largo plazo. Es poco probable que se produzca un endurecimiento de la política en el corto plazo. El oro ayuda a proteger frente a los efectos de segundo orden de los acontecimientos geopolíticos. La demanda estructural de oro se mantiene sólida".

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma:
“Creemos que la trayectoria alcista a largo plazo del oro sigue intacta y prevemos que el metal precioso alcance los 5.900$ por onza a finales de este año. Los inversores con afinidad por el oro deberían considerar una asignación de un porcentaje de un solo dígito medio, dado su papel duradero tanto como cobertura como instrumento esencial para la diversificación de carteras”.

Ofi Invest: claras oportunidades de inversión

La gestora de activos francesa Ofi Invest AM cree, por su parte, que la fuerte caída de los precios de metales preciosos como el Oro y la Plata los convierte en claras oportunidades de inversión. Porque estas caídas se deben a factores coyunturales provocados por la guerra en Irán, que no varían sus fundamentos sólidos que justifican una tendencia al alza en el largo plazo.

Respecto a los metales industriales, la gestora francesa es más prudente. Algunos metales son más resilientes en fases como la actual, y es posible que la guerra impulse las perspectivas de desaceleración económica, lo que podría retrasar las inversiones necesarias para mantener la oferta con la que satisfacer las necesidades derivadas de la transición energética, una vez la situación se aclare. 

Desde que comenzó la guerra en Oriente Medio, todos los mercados de metales han sufrido caídas importantes. A fecha 23 de marzo, el Oro ha caído casi un 20%, la Plata cerca de -30% y el Cobre más de -10%. Estos mercados han vuelto a niveles de diciembre de 2025, y las fuertes subidas desde que empezó el año han desaparecido

El cierre del estrecho de Ormuz supone que cerca del 20% del petróleo y gas en el mundo ya no se puede exportar. Los inversores interpretan que esto favorece la inflación, y han revisado sus perspectivas de tipos de interés. Los mercados descontaban uno o más recortes de tipos en EEUU o Europa, ahora esperan subidas en Europa y tipos estables en EEUU.

Puesto que las materias primas no aportan rendimientos, cuando se revisan los tipos de interés se ven más afectadas. En este caso, el Oro y la Plata. 

Cuando los inversores estaban más optimistas con los mercados europeo y los emergentes, la guerra en Irán ha hecho que regrese el interés por los activos de EEUU, que resisten mejor las situaciones de tensión geopolítica. Este renovado interés ha provocado la subida del dólar, la divisa con mayor peso en los precios de las materias primas, ya que se negocian en dólares en todo el mundo. Cualquier apreciación del dólar, reduce el poder adquisitivo de otras divisas, y ejerce presión bajista sobre los precios de las materias primas.

Los mercados de materias primas, especialmente los de metales preciosos, se habían beneficiado de la reasignación de activos en las carteras. El regreso de la correlación entre activos tradicionales (acciones y bonos) desde la crisis de la COVID había animado a los inversores a diversificar hacia activos reales. Los movimientos actuales del mercado están provocando que los inversores tomen beneficios en activos que se habían revalorizado.

Por otra parte, los mercados de materias primas son mucho más pequeños que los de acciones y bonos. Esto significa que los  ajustes pueden desencadenar correcciones fuertes. Ajustes que van más allá de tomar beneficios, se llevan a cabo para preservar el margen en los activos estratégicos en las carteras.

Algunos mercados como el del Oro, son muy líquidos. Esto significa que suelen ser los primeros en verse afectados cuando, como sucede ahora, se producen oleadas de ventas a consecuencia de acontecimientos políticos o geopolíticos. Históricamente, a estas correciones le siguen fuertes rebotes.

Hay otros factores secundarios que también influyen, añaden los expertos de Ofi Invest AM. Respecto al Oro, ciertos países del Golfo podrían vender parte de sus reservas, para financiar gastos de defensa y reconstrucción, aunque esto no se ha materializado por el momento. Oriente Medio es esencial para el mercado del Oro, ya que el 20% del comercio mundial pasa por Dubái. Un factor que propicia que el consumo de Oro en la region tiende a reducirse.  Si el conflicto persiste, el mercado empieza a anticipar una posible desaceleración económica que afectaría a la demanda mundial de metales. Esta perspectiva justificaría las caídas en precios.

Fatih Birol, director ejecutivo de la Agencia Internacional de la Energía (AIE, que asesora a los países de la OCDE sobre sus políticas energéticas), afirma que la guerra en Oriente Medio es la mayor amenaza energética de la historia.Y ello porque. aunque el mundo ya es consciente de su gravedad, su alcance y sus consecuencias para la economía todavía son infravaloradas.

El mayor problema que provoca esta situación es un shock de oferta energética, y también un shock de precios. En entornos así, las subidas de tipos son poco útiles; durante las crisis petroleras de los años 70, los gobiernos permitieron subidas de la inflación. 

La magnitud del shock de oferta es tal, que una subida moderada de los precios de la energía podría no ser suficiente para destruir la demanda en la medida necesaria para reequilibrar los mercados. Sobre todo porque la demanda de hidrocarburos por unidad de PIB es mucho menor, ya que ahora es mucho más eficiente que antes. 

Desde el punto de vista de Ofi Invest AM, la pérdida de petróleo, gas natural, fertilizantes, azufre (esencial para ciertos fertilizantes y para refinar níquel y cobre), helio (crucial para la producción de semiconductores) y nafta (utilizada en la producción de plásticos) afecxtará a las cadenas de suministro, y reducirá  la producción y, por tanto, el crecimiento.

La Fed, con su doble mandato de gestionar el empleo y la inflación, podría enfrentarse a un dilema: subir tipos para combatir la inflación o bajarlos para apoyar el crecimiento y el empleo. Si la Fed sube tipos, no podría evitar un shock de oferta sin perjudicar el crecimiento, por lo tanto, no parece que lo vaya a hacer. Además, si los países del Golfo pierden ingresos, la capacidad de financiarse por parte de Estados Unidos se debilitaría, ya que estos países son grandes compradores de bonos del Tesoro USA. Esto forzaría a la Fed a una postura mas acomodaticia. 

Respecto al BCE, podría verse obligado a subir tipos, dado su mandato único de buscar la estabilidad en precios, pero el crecimiento en la Eurozona se veria muy dañado. 

A la postre, todos los bancos centrales tendrían que apoyar sus propias economías, tomando medidas acomodaticias parecidas a las que ya aplicaron en el pasado. 

En cualquier caso, los factores estructurales que soportan la subida del Oro a largo plazo permanecen invariables: el endeudamiento en las principales economías es tan elevado, que no puede soportar una subida de los tipos de interés reales sin que se generen serias dudas sobre la solvencia de la deuda soberana.

Esta circunstancia, combinada con un mayor riesgo de estanflación, convierte en una oportunidad muy atractiva para el inversor, la reciente caída del precio de las materias primas, según Ofi Invest AM. El Oro y otros metales preciosos,  deberían retomar su tendencia alcista, y este escenario de elevada deuda podría facilitar el regreso a los niveles máximos de precios, incluso a superarlos. Es una situación que se ha repetido en el pasado muchas veces. 

El inestable escenario geopolítico, junto a la menor confianza en Estados Unidos y su política exterior, hace que la posibilidad de un rebote de los precios sea todavía mayor, según los expertos de Ofi Invest AM. 

Un  escenario diferente para los metales industriales

Los metales industriales podrían continuar estando afectados por el riesgo de desaceleración hasta que la situación se estabilice. Sin embargo, algunos metales podrian mostrar una mayor resiliencia en este entorno:

  • Aluminio. El Golfo Pérsico representa alrededor del 10% de la producción mundial, parte de la cual lleva meses paralizada.
  • Cobre y Níquel. Para su refinado se requiere azufre, mineral del que gran parte procede de la región del Golfo.

Además, el progreso de la transición energética especialmente en China, que está expandiendo su red eléctrica, podría compensar la destrucción de demanda en los sectores tradicionales.

La crisis energética esta reforzando el foco en la soberanía energética. Por ello, algunos países podrían acelerar los esfuerzos de electrificación y reducir la dependencia de suministros energéticos extranjeros, tal como ha hecho China.

En la gestora francesa opinan que la caída de los precios de los metales preciosos es una buena oportunidad para el inversor, dados los sólidos fundamentos que continúan respaldando estos activos.

En los metales industriales, los expertos de la gestora francesa se mantienen más prudentes a corto plazo. La crisis actual puede retrasar las inversiones necesarias para cubrir las necesidades futuras. lo que provocaría déficits de oferta cuando el entorno geopolítico turbulento actual se aclare. 

19Feb

Cobre, Aluminio, Níquel, Zinc, Plomo se ven beneficiados por una demanda disparada por las necesidades de la transición energética y digital, y una producción claramente insuficiente.

Miguel Ángel Valero 

La gestora de activos francesa Ofi Invest cree que los metales industriales pueden entrar en una fase alcista prolongada, gracias a la combinación de una demanda disparada por las necesidades de la transición energética, junto a una oferta en la que pueden predominar las tensiones en el corto o largo plazo, según los casos.

Los expertos de Ofi Invest AM opinan que 2025 fue un buen año para los metales estratégicos. Y ello a pesar de un entorno complejo tras el inicio del segundo mandato de Trump, que generó incertidumbre en los mercados por los aranceles y las medidas radicales implantadas. Medidas que favorecieron al Oro, pero fueron perjudiciales para los metales industriales.

Sin embargo, Trump comprendió más tarde lo importantes que eran los minerales estratégicos, sector que China ha dominado durante décadas, en el que posee capacidades de producción y refinado que cubren la mayoría de metales y tierras raras. 

La importancia de los metales fue clave en 2025, y se convirtió en una nueva fuente de tensión entre China y EEUU. En respuesta, los gobiernos o bien aumentaron las restricciones, o bien los incentivos, tanto para limitar las exportaciones como para constituir inventarios estratégicos.

Algunas de las medidas implantadas, como las denominadas “Sección 232, fragmentaron tanto los mercados de metales preciosos como los básicos, exacerbando la escasez en los mercados físicos.

En la segunda parte de 2025, algunos metales iniciaron un ascenso sostenido, gracias al ciclo de relajación monetaria de la Fed, la debilidad del dólar, las mayores tensiones físicas en ciertos mercados, y las distorsiones ligadas a los minerales críticos. 

Este escenario, según los expertos de Ofi Invest AM, puede continuar en 2026, ya que muchas de las circunstancias que se dieron en 2025 siguen vigentes, incluyendo las incertidumbres del mercado, la geopolítica desafiante, la posición clave de los metales en los asuntos políticos internacionales y, sobre todo, la realidad física de una producción de metales insuficiente frente a una demanda creciente

Cobre: El mercado podría entrar en déficit en 2026

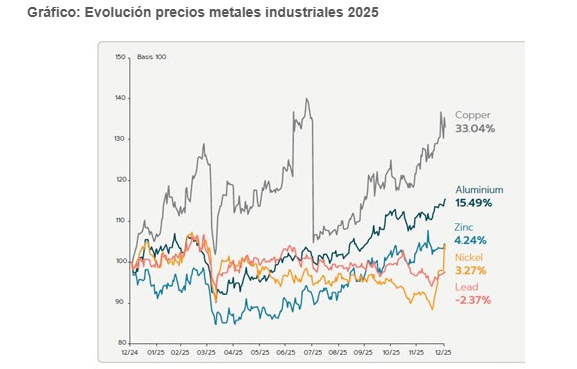
En 2025, el Cobre se revalorizó +33%, lo que según los expertos de Ofi Invest AM parece escaso en comparación con las ganancias de los metales preciosos industriales, pero en realidad, fue una subida destacada en un escenario dominado por los aranceles y la incertidumbre económica.

Estas preocupaciones provocaron una corrección del Cobre en la primavera de 2025, aunque el pasado año fue también un año donde los inversores anticiparon subidas de precios por la fuerte subida de la demanda, y la insuficiente producción.  El Cobre es esencial para la electrificación, por lo que la demanda crecerá de forma natural a medida que avance la transición energética global. Un proceso que irá sustituyendo los combustibles fósiles por otras energías renovables, que consumen mucho Cobre. Así como por el transporte electrificado.

En este entorno, las perspectivas de que la producción minera de Cobre aumente en el corto plazo son escasas, dada la falta de inversión en el sector y el hecho de que se tarda una media de 17 años en abrir una nueva mina de Cobre. Esto llevará, seguramente, a un déficit en el mercado, afirman los expertos de Ofi Invest AM. 

Este escenario se soporta en la espectacular transformación de su economía que está llevando a cabo China, que representa el 50% de la demanda mundial, lo que ha afectado a su consumo de metales.

La fuerte desaceleración de la construcción y la industria pesada en China, agravada por la crisis del Covid desde 2020, hizo caer la demanda tradicional de metales. Por ello, China centró su estrategia en desarrollar el comercio exterior y un nuevo motor de crecimiento: una transición energética propia. Cambio que supuso dos ventajas:

  • Reducir su dependencia energética histórica de países extranjeros.
  • En un contexto internacional de tensiones crecientes, acelerar el despliegue de energías que facilitan su independencia, tales como  hidroeléctrica, geotérmica, nuclear y renovables, especialmente solar y eólica, con un crecimiento espectacular en los últimos cinco años. 

Los sectores relacionados con la transición energética se convirtieron en los nuevos lideres de la economía china, que ha dedicado muchos recursos tanto para el desarrollo de tecnologías como para mantener la competitividad y el liderazgo en la cadena de valor. En los primeros años de esta transición, la caída en la demanda tradicional de metales, sobre todo Cobre, oscureció el desarrollo de estos nuevos sectores y su creciente demanda. En 2025, China se vio favorecida por una aceleración de la electrificación y por incidentes de producción, lo que hizo que emergiera esta tendencia.  

La creciente importancia de la transición energética para el mercado del Cobre se consolidó, con la demanda para energías renovables, el transporte descarbonizado y las redes eléctricas. Una tendencia que se acelerará, dados los objetivos globales en transición energética, señalan los expertos de Ofi Invest AM.

El Cobre es clave para la inteligencia artificial (IA), los centros de datos e incluso la robotización, lo que podria impulsar este mercado. Solamente los centros de datos podrían consumir unas 400.000 toneladas anuales de Cobre en la próxima década, con un pico de casi 600.000 toneladas en 2028, según Bloomberg New Energy Finance.

Mientras tanto, crecen las limitaciones en la producción de Cobre, afirman los expertos de Ofi Invest AM. La falta de inversión en exploración y mantenimiento en las últimas décadas, junto con la inercia del sector, hacen prever que la producción no crecerá en los próximos años. Con el agravante de los problemas existentes en las tres mayores minas del mundo durante el pasado año:

  • Escondida (Chile): En 2025, tenia el 5% de la producción mundial, 1,3 milones de toneladas. Ha caído la producción tanto por el envejecimiento como por el menor contenido de Cobre en la mina.
  • Grasberg (Indonesia) y Kamoa (R. D. del Congo): Los incidentes operativos que han sufrido, afectarán a la producción en 2026 y 2027.Estos problemas podrían reducir en 700.000 toneladas la producción al mercado en 2026, cerca del 3% de la oferta anual, Cifra suficiente para generar déficit.

Por otra parte, EEUU está pensando tomar medidas para asegurarse el suministro de Cobre. Las amenazas de aranceles han provocado una fuerte volatilidad y han ampliado el diferencial de precios entre EEUU y Londres, impulsando los suministros hacia el mercado estadounidense. 

Esta fragmentación de los mercados físicos, si se mantiene, podría constituir un cambio importante. Los mercados físicos suelen funcionar como vasos comunicantes, de modo que la falta de metal en un mercado se compensa con el envío de existencias desde otro mercado que dispone de ellas en cantidad suficiente. 

Esto quiere decir que si hubiera escasez de Cobre en Londres, el excedente de Estados Unidos o China podría, venderse en Londres con un incentivo económico adecuado, aliviando la tensión en ese mercado físico. 

Cualquier restricción, vía medidas directas (restricciones a la exportación, como en China con la Plata) o de distorsiones económicas (la prima del Cobre de Estados Unidos respecto al precio de Londres), podría hacer que los mercados se comportaran como silos en los próximos años. Las tensiones físicas ya no se aliviarían mediante transferencias, agravando la posibilidad de aceleraciones repentinas en los próximos meses.

Desde que las empresas mineras constataron dificultades, el mercado del Cobre ha empezando a reflejar las expectativas de un déficit en 2026. Sin embargo, dada la perspectiva a muy corto plazo de los precios de las materias primas, es decir, el equilibrio del mercado entre la oferta y la demanda, se han descontado pocas anticipaciones en los precios. 

La transmisión de la reducción del suministro de Cobre en bruto, conocido como concentrado de Cobre, al mercado del Cobre refinado puede tardar alrededor de medio año. Por tanto algunos analistas opinan que el mercado físico debería seguir endureciéndose unos meses más. 

Los precios podrían subir aún más rápido el próximo año, especialmente porque el Cobre sigue siendo empujado en Estados Unidos. por la diferencia de precios entre la Bolsa de Metales de Londres (LME) y el New York Commodities Exchange (Comex). 

Aluminio: la oferta limitada en China e Indonesia podria impulsar el precio

Por su parte, los precios del Aluminio subieron algo más del 15% en 2025. Los fundamentos del mercado son sólidos, la demanda procede de múltiples sectores, y crece rápidamente. El Aluminio se utiliza en estructuras (construcción y vehículos), que podrían ser claves en la robotización, y es un excelente conductor térmico y eléctrico, esencial para cables, paneles solares e infraestructuras digitales.

Por el lado de la oferta, está prácticamente estancada y cerca de su límite en China, país productor de más de la mitad del Aluminio en el mundo. Los esfuerzos de China por reducir su dependencia energética han llevado al estado a congelar la producción en 45 millones de toneladas anuales, nivel que está a punto de alcanzarse. Por tanto, el crecimiento futuro de la demanda tendrá que venir de otras fuentes.

Indonesia podría aumentar su producción, pero no se sabe cuál es su capacidad real, debido a las limitaciones energéticas. Occidente, por su parte, ha cerrado numerosas fundiciones desde 2020 debido al alto precio de la energía. Salvo que haya una sorpresa importante en Indonesia, el mercado podría tensionarse en 2026, ajustando los precios al alza.

Níquel: El precio podría subir, por los límites a la producción en Indonesia

2025 fue un año moderado para el Níquel, en opinión de los expertos de Ofi Invest AM. Es un metal necesario para fabricar aleaciones de acero galvanizado, por lo que su demanda se ha expandido en los últimos años, en consonancia con el desarrollo de las baterías para vehículos eléctricos, algunas de las cuales utilizan celdas NMC (níquel-manganeso-cobalto). Sin embargo, el crecimiento se ha visto lastrado por el desarrollo de baterías basadas en otras tecnologías (fosfato de litio-hierro o ion en sodio). 

Paralelamente, el suministro de Níquel de alta calidad, con una pureza suficiente para ser utilizado en baterías, se ha expandido mucho, debido al aumento de actividades de refino en Indonesia. Esto ha generado un exceso de capacidad en el mercado físico, provocando caídas de precios desde el máximo en 2022. 

Sin embargo, Indonesia anunció en diciembre de 2025 una reducción de licencias mineras para 2026, con el fin de controlar el consumo energético y sostener un precio mínimo. Puesto que Indonesia representa el 65% del suministro mundial, el impacto real de esta reducción será decisiva para los precios.

El mercado reaccionó rápidamente a esta noticia, y los precios subieron un 20%. El Níquel cerró 2025 con subida del 3,3% y si las restricciones en Indonesia tienen un impacto real, podría tener un fuerte potencial alcista.

Zinc: Un metal clave para infraestructuras y centros de datos

El Zinc ganó alrededor del 4,2% en 2025. El mercado se ha visto limitado por la baja producción minera, generando  menor actividad de fundición y refinado. La escasez de producción ha mantenido el mercado tenso, y ha llevado los inventarios a mínimos históricos. En cambio, esta escasa producción no ha impulsado los precios demasiado, ya  que se prevé un aumento de la oferta en los próximos meses, gracias a los proyectos que están en preparación, sobre todo en EEUU, y que gradualmente aportan una oferta adicional.

La demanda continúa siendo fuerte. El Zinc, gracias a sus propiedades anticorrosión y su uso masivo en acero galvanizado, es clave para infraestructuras energéticas y centros de datos.

Plomo: Potencial alcista limitado, por el momento

Las perspectivas del mercado de Plomo no son muy favorables, con un ligero excedente en 2025–2026 de 102.000 toneladas, según International Lead and Zinc Study Group. La demanda continúa, sobre todo de baterías de plomo ácido (vehículos, sistemas de emergencia, almacenamiento estacionario), un segmento maduro y de lento crecimiento en el cual India quiere desarrollar nuevos usos. El Plomo también se utiliza para cables eléctricos submarinos.

La oferta está muy respaldada por el reciclaje, lo que reduce tanto las tensiones estructurales como la necesidad de nuevas capacidades mineras. En este contexto, los precios del Plomo negociado en la London Metal Exchange se mantienen en un rango estrecho, más sensibles a los inventarios que al crecimiento de la demanda.

En Europa, el mercado podría tensionarse ligeramente debido a la venta de los activos europeos de Ecobat, un reciclador de baterías, lo que podría reducir las existencias de la LME en 2026 impulsando los precios. En todo caso, el Plomo tendrá un potencial limitado hasta que la energía eólica marina vuelva a despegar y, con ella, la necesidad de cables submarinos. 

Los expertos de Ofi Invest AM concluyen que 2025 fue un año en el que la demanda de metales estratégicos, se vio reforzada por la leve subida de la oferta y los inventarios reducidos. Un escenario que provocó una tensión que podría llevar a algunos mercados a un déficit relevante en los próximos años. 

El ejemplo más claro es el Cobre, cuya demanda crece por la electrificación, mientras que las dificultades para mantener la producción minera generarán un déficit en 2026, que podría ser el primero de una serie de años deficitarios. En 2025, además, se puso de manifiesto el desafío que representa el suministro de metales críticos para los países, ya que se ha convertido en un asunto político prioritario. Una prueba más de la escasez y el carácter esencial de estos metales para la transición energética.

Los expertos de Ofi Invest AM creen que las circunstancias que dominaron 2025 seguiran vigentes en 2026. Además, este año puede ser el inicio de una diversificación duradera hacia los metales, factor que impulsaría más los precios. Los mercados de metales tienen que estar respaldados por activos físicos, lo que no sucede en otros activos. Esto hace difícil fijar precios objetivos.

Otro rasgo que va a estar presente en 2026 será la volatilidad, porque habrá amplios movimientos en el mercado. Además, algunos factores que apoyan a los metales podrían suceder, o bien no hacerlo.  La posible imposición de aranceles sobre los platinoides y el Cobre, o la potencial pérdida de independencia de la Fed. Con todo ello, en Ofi Invest AM opinan que los mercados de metales presentan sólidos fundamentales a largo plazo y probablemente han entrado en una fase alcista prolongada.