13Oct

El FMI vaticina un repunte en 2027. Goldman Sachs recomienda sobre ponderar la Bolsa Mundial. Man Group aconseja no descartar los bonos todavía, y UBS opta por las materias primas.

Miguel Ángel Valero

El Fondo Monetario Internacional (FMI) eleva su previsión de crecimiento mundial y apunta a que el ciclo económico se mantiene resiliente. La actividad ha resistido la guerra en Oriente Medio, impulsada por la capacidad de adaptación del sector privado y sobre todo por una fuerte inversión en inteligencia artificial (IA). Por el lado de la inflación, las tensiones sobre los precios siguen en aumento. En este contexto, y suponiendo que el conflicto no se agrave y que los mercados energéticos se normalicen gradualmente, el FMI proyecta que el crecimiento mundial se ralentice este año hasta el 3,1%, pero que en 2027 repunte hasta un avance del 3,4%, mientras que la inflación aumentaría hasta el +4,7% y luego se moderaría hasta +4,1% en 2027.

Estas perspectivas se enfrentan a factores adversos, entre ellos, las vulnerabilidades fiscales. Además, advierte de que las economías más dependientes de las importaciones de energía y menos expuestas al auge de la inversión en tecnología se enfrentan a un escenario más complejo. 

El FMI apunta a que EEUU mantendrá un crecimiento sólido por encima del 2% (estima un avance del 2,3% tanto para este como para el próximo), mientras la zona euro mantendrá un avance más modesto al crecer un 1,1% este ejercicio y una aceleración de una décima hasta el 1,2% en 2027. Entre las principales economías de la región, España sigue liderando, pero se desacelera: crecimiento previsto para este año del 2,5% que se frenará en 2027 hasta el 1,8%.

Goldman Sachs se apunta a esta ola de optimismo. Sube la Bolsa mundial a sobre ponderar tres meses desde neutral: ve beneficios sólidos y precios más baratos antes de las presentaciones de resultados y con el S&P 500 cerca de máximos. También recomienda sobre ponderar los bonos, a 12 meses. Vaticina una inflación menguante en 2027. Pero también avisa de un trimestre movido por los tipos y las elecciones de medio mandato, y reconoce que se está cubriendo con opciones por si sus previsiones no aciertan. 

Pese al rápido aumento de los rendimientos de la deuda a largo plazo en EEUU, los indicadores macroeconómicos continúan mostrando solidez: el mercado laboral mantiene su fortaleza y el consumo sigue siendo resiliente.

La presión de Irán en Oriente Medio continúa aumentando en torno al estrecho de Ormuz, en un periodo marcado por la relativa contención de Estados Unidos antes de las elecciones legislativas de noviembre. Al mismo tiempo, las fuerzas hutíes se encuentran cerca de rodear la ciudad de Taiz y los recientes ataques contra infraestructuras civiles en Arabia Saudí añaden tensión a la alianza entre el Gobierno de Yemen y Riad. La apertura simultánea de varios frentes complica la estrategia de respuesta y dificulta determinar dónde concentrar los esfuerzos para contener a las fuerzas hutíes.

Pese al optimismo, sigue la mala racha en fusiones y adquisiciones, como publicó el 12 de octubre Dinero Seguro. Starbucks desmiente que vaya a comprar Chipotle y entierra la especulación de una OPA. Tras el no oficial, Starbucks (que presenta resultados el 29 de octubre) subió en torno a un 1,5%y Chipotle cayó cerca de un 2,5%. 

Luces y sombras en China

Comienzan a publicarse las primeras cifras sobre el acuerdo comercial entre la Unión Europea (UE) y China que busca un reequilibrio de los intercambios entre estas economías. La Comisión Europea las cifras previstas para las importaciones de coches híbridos desde China, que entrará en vigor el próximo 1 de diciembre y que solamente permitirá la entrada en el Mercado Único de 350.000 unidades, una cuota a partir de la cual las aduanas europeas pararían cualquier entrada adicional. Este límite se incrementará a un ritmo del 6% cada año. Según los análisis de la Comisión, el acuerdo permitirá que la cuota de mercado que mantiene China en coches híbridos se modere desde el 12% actual hasta el 6%. 

Este tope de importaciones se aplicará también a las empresas europeas que fabrican automóviles en China, pero no se aplicará a las plantas que mantienen las empresas chinas en suelo comunitario, como por ejemplo las de España. 

Dentro del acuerdo comercial alcanzado el pasado viernes, y a cambio de esta concesión, China facilitará la exportación de materias primas estratégicas como las tierras raras y reducirá las barreras arancelarias a ciertos productos europeos, como componentes de automoción y bienes de consumo. 

Un acuerdo que en el corto plazo permite una pausa y reduce el riesgo a un escenario de mayores aranceles y de guerra comercial más tensa, pero que no evitará que la presión siga elevada de cara a próximas rondas de nuevas negociaciones.

Volkswagen se pega el batacazo en China. El fabricante alemán entregó 1,89 millones de coches en el tercer trimestre, un 14,3% menos que hace un año y su peor caída en más de cuatro años. En China, su mayor mercado, las entregas se hundieron un 38,5% mientras las marcas locales le comen cuota. 

Y el buque insignia de LVMH, Louis Vuitton, flojea, las ventas de moda caen y el boicot chino pasa factura. El mayor grupo de lujo del mundo firma un trimestre flojo: su moda y marroquinería vendió un 5% menos de lo esperado. La región de China fue la única en rojo, otro 5% abajo. Ya la acción pierde más de un 40% en la Bolsa París, su peor año desde 2008. Louis Vuitton ganó un pleito de marca a Molly Tea, una tetería china, y el consumidor de ese país se enfadó. Cuando el que más lujo compra hace boicot, las ventas lo notan enseguida.  Mala señal para el lujo europeo, si China no tira, LVMH, Kering y Hermès lo sufren. Atención al poder del consumidor chino. 

Ebury: la estabilización del mercado de bonos impulsa las divisas de riesgo

Los mercados mundiales de renta fija se estabilizaron finalmente la semana pasada, y los de divisas siguieron su ejemplo. El rendimiento de los bonos del Tesoro a 10 años alcanzó un nuevo máximo de 24 años el jueves 8 de octubre, aunque cerró la semana ligeramente a la baja, mientras que los bonos franceses recuperaron parte de sus pérdidas recientes. El índice del dólar estadounidense había subido de forma sostenida impulsado por las caídas en los mercados de bonos, pero terminó la semana prácticamente sin cambios. Los inversores en renta variable interpretaron este entorno más calmado como una señal positiva: el S&P 500 marcó nuevos máximos históricos a mediados de semana, pese a que los rendimientos a largo plazo se situaban cerca de máximos de varias décadas. 

Recomendamos no otorgar demasiada relevancia a una sola semana de tranquilidad. Ninguna de las preocupaciones fiscales de Francia o el Reino Unido se ha resuelto, y el repunte bursátil parece cada vez más desconectado del aumento del coste de la financiación a largo plazo. Por ahora, sin embargo, los bonos parecen haber caído lo suficiente como para atraer a algunos cazadores de gangas.

Esta semana presenta una agenda muy cargada que pondrá a prueba la nueva calma en los mercados de bonos. La inflación del IPC de EEUU de septiembre, que se publica el miércoles, será el centro de atención. El presidente de la Fed,Warsh, intervendrá el jueves 15 de octubre por la tarde, junto con Bowman y Hammack a principios de semana. Serán las últimas intervenciones programadas de la Fed antes de que comience el periodo de silencio el sábado, previo a la reunión del 27 y28 de octubre. En el Reino Unido, el jueves se conocerá el PIB de agosto y habrá una inusual cantidad de intervenciones de miembros del Comité de Política Monetaria (MPC), que concluirán con la del gobernador Bailey el viernes. Lagarde y Schnabel (BCE) hablarán el miércoles. Las reuniones anuales del FMI se celebran durante toda la semana.

  • EUR: Tras un comienzo de semana complicado, tanto los bonos soberanos franceses como el euro se estabilizaron la semana pasada y repuntaron simultáneamente. La favorita en las elecciones presidenciales, Le Pen, ofreció la semana pasada garantías sobre un mayor control del gasto público, algo que los mercados parecen haber acogido con agrado. Sin embargo, las protestas y manifestaciones registradas en todo el país en los últimos días en favor de una mayor financiación de la educación superior ponen de manifiesto lo difícil que resultará sanear las cuentas públicas y mantener a la vez el apoyo de la base electoral. Seguimos siendo cautelosos: las perspectivas de una consolidación fiscal seria en Francia a largo plazo siguen siendo sombrías de cara a las elecciones presidenciales del año que viene. Los mercados han reducido sus expectativas de subida de tipos por parte del BCE debido a la agitación en los bonos soberanos franceses. Lagarde y Schnabel tendrán la oportunidad de ajustar dichas expectativas esta semana, antes de la reunión del 29 de octubre, en la que parece muy probable una pausa. Mientras tanto, el destino del euro seguirá ligado a los diferenciales franceses.
  • USD: Las actas del FOMC de la semana pasada se interpretaron con un tono hawkish, pero son anteriores a los débiles datos de empleo de septiembre y a las lecturas de inflación modestas registradas desde entonces. Seguimos pensando que la Fed mantendrá los tipos este mes, ya que esperamos una cifra mensual moderada (del 0,2 % o menos) en la inflación subyacente del informe de septiembre que se publica esta semana. Cualquier sorpresa al alza en ese dato llevaría rápidamente a los mercados a revalorizar las probabilidades de una subida en octubre y podría permitir al dólar romper el rango en el que se ha mantenido desde el verano de 2025. Nuestro escenario base apunta a una estabilización continuada de los mercados de renta fija y a efectos indirectos contenidos derivados de las subidas de los precios de la energía, lo que eliminaría un soporte clave del reciente repunte del dólar. Los participantes del mercado también estarán pendientes de las elecciones de mitad de legislatura de principios de noviembre, que podrían resultar ligeramente bajistas para el dólar si el bloqueo en el Congreso limita la capacidad del Gobierno estadounidense para aprobar nuevas iniciativas de gasto o de expansión fiscal.
  • GBP: La libra esterlina sigue alcanzando nuevos máximos de 16 meses frente al euro, mientras se estabiliza frente al dólar estadounidense. Al igual que la semana anterior, esto se debió más a los problemas del euro que a buenas noticias procedentes del Reino Unido. Los mercados esperan cada vez más que el Banco de Inglaterra suba los tipos en su reunión del 5 de noviembre, y coincidimos con esta visión, aunque seguimos considerando que se trataría únicamente de una subida puntual de carácter preventivo. Esta semana escucharemos las declaraciones de los miembros del MPC Mann, Greene y Pill, que votaron a favor de la subida en septiembre. Dado el renovado interés de los inversores en bonos por la sostenibilidad fiscal, el presupuesto de otoño de este mes sigue siendo un riesgo crítico tanto para los gilts como para la libra, y es poco probable que los datos del PIB del jueves alteren esta situación. Como gran parte del margen de maniobra fiscal del Gobierno se ha visto mermado por el repunte de los rendimientos, consideramos que las subidas de impuestos adicionales son inevitables, incluso antes de alcanzar las ambiciones de gasto de Burnham. Las repercusiones en los mercados dependerán de si Healey logra minimizar los daños y convencer a los inversores de que los futuros planes de gasto no comprometerán la sostenibilidad de la deuda. El margen de error es reducido y los riesgos para los activos británicos parecen inclinarse a la baja de cara a este acontecimiento fiscal.

Man Group: no se deben descartar los bonos todavía

Por otra parte,  Peter Weidner, analista cuantitativo principal y director de estrategias de rentabilidad total; Tom Frith, investigador cuantitativo, y Tarek Abou Zeid, socio y director de gestión de carteras de clientes en el área de inversión sistemática de Man Group, sostienen en un análisis que el simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.

"Últimamente, los bonos han recibido mucha mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en casi 25 años la semana pasada. La volatilidad también se ha extendido a los bonos soberanos europeos. ¿Son reales estos riesgos? Por supuesto. ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no", argumentan.

Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen. "No estamos seguros de que la gente nos escuche, ya que la narrativa general actual es que la inflación se mantendrá 'más alta durante más tiempo' y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros", añaden.

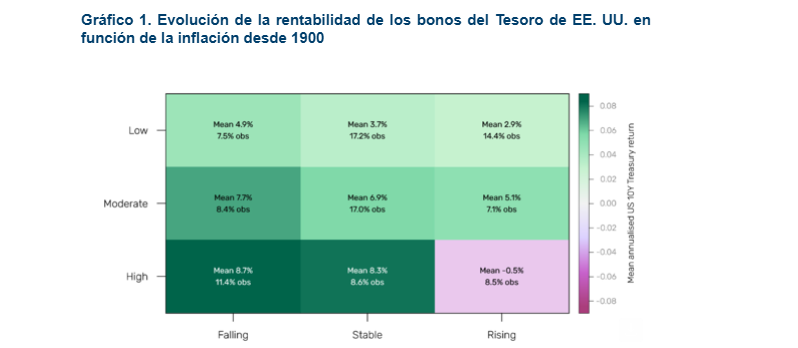
"Nuestro análisis ha revelado que, cuando la inflación se ha situado entre el 2% y el 4% (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4% superior a la inflación, lo que dista mucho de la mala prensa que han estado recibiendo. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos", subrayan.

Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos. Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.

Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, se repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.

Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2% o del 4%, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4% y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7%. Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño. 

Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo. "Creemos que la inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos", insisten estos expertos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4% anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico, en la que la inflación parte de un nivel superior al 4% y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente una rentabilidad nominal media anualizada del 8,3% y una rentabilidad real del 2,3% para los bonos del Tesoro estadounidense a 10 años.

Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles. Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación. "No creemos que se deban descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de 'inflación alta durante más tiempo'), aún pueden ofrecer rentabilidades reales positivas", concluyen.
UBS: materias primas es una fuente estructural de rentabilidad

La incertidumbre geopolítica y macroeconómica está impulsando la volatilidad de las materias primas a corto plazo, pero la oferta ajustada y una demanda duradera siguen respaldando las perspectivas. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Dado que, históricamente, las materias primas han mostrado bajas correlaciones con la renta variable y los bonos, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera. Favorecemos las estrategias de gestión activa que mantienen una exposición diversificada a metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades”.

“El S&P 500 ganó un 1,2% durante la semana, mientras que el rendimiento del bono del Tesoro a 10 años retrocedió solo ligeramente desde un máximo de 24 años. Los datos de inflación de septiembre pondrán a prueba las perspectivas para la política de la Fed y los rendimientos, mientras que los resultados de los bancos ofrecerán una lectura sobre los consumidores, las condiciones crediticias y la actividad en los mercados de capitales. Creemos que un sólido crecimiento de los beneficios empresariales puede ayudar a la renta variable a absorber unos tipos moderadamente más altos”, añade.

“Si bien unos tipos de interés más altos generan vientos en contra para algunas partes de la economía, es probable que el crecimiento estructural de los beneficios en infraestructura de IA se mantenga resiliente. Recomendamos que los inversores mantengan una exposición equilibrada a nuestros tres pilares clave de oportunidades de inversión estructurales: IA, energía y recursos, y longevidad”, señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.
09Sep

Trump quiere sacar adelante el plan de reducción del déficit cuanto antes ante el temor de que las elecciones de medio mandato le dejen sin el control del Parlamento.

Miguel Ángel Valero

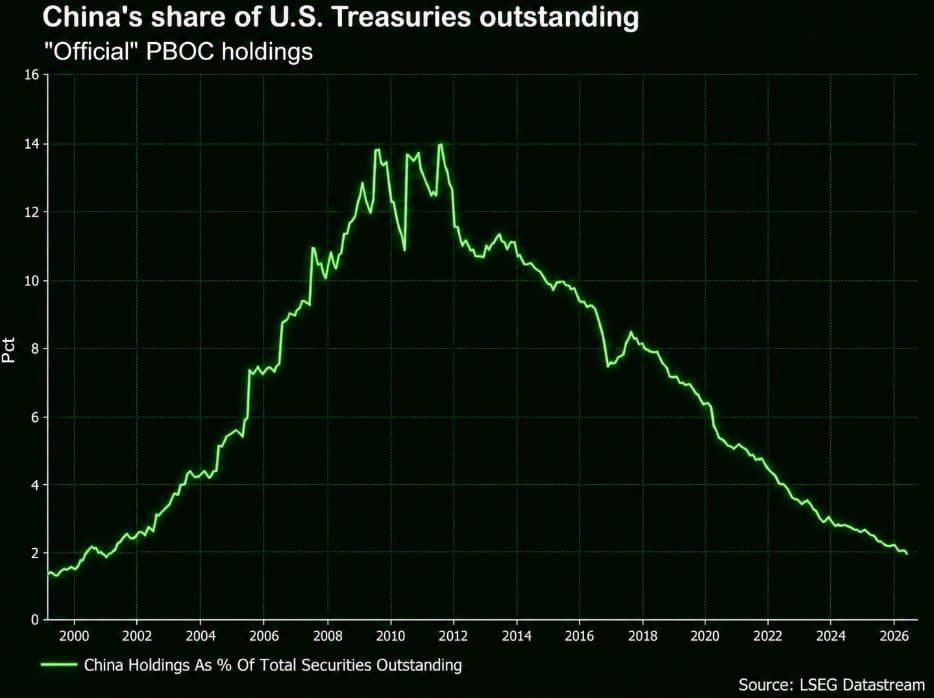
Lo que le faltaba al Tesoro de EEUU. Las tenencias chinas de bonos del Tesoro de EEUU se han desplomado al nivel más bajo en 25 años. Pekín suelta deuda americana justo cuando EEUU más necesita colocarla. Y encima las comparaciones se hacen odiosas: el Tesoro español coloca 4.000 millones€ en una sindicada a 20 años con una demanda que supera los 82.000 millones, más de veinte veces la oferta. Además, capta otros 2.417 millones en letras, con la rentabilidad en máximos de casi dos años. La deuda española sigue teniendo tirón pese a los tipos altos.

Y eso que el Tesoro de EE UU ha triplicado, hasta 6.000 millones$, el tamaño inicial de su próxima recompra de deuda pública a largo plazo (vencimientos de entre 10 y 20 años). La rentabilidad de la deuda a 10 años subía unos seis puntos básicos (pb), hasta el 4,85%, alcanzado su nivel más alto desde 2023, por lo que el secretario del Tesoro de EEUU, Scott Bessent, consiguió lo contrario de lo que busca con este progra, que es reducir el coste de financiación de la monumental deuda de EEUU. Y el mercado da una probabilidad del 60% a que la Fed suba tipos en su próxima reunión.

“Ahora la casa soy y, , así que cuando intervenimos sobre el yen japonés tengo una idea bastante precisa de lo que harán Japón, el Banco de Japón y los responsables políticos japoneses. Pueden apostar contra mí si quieren". Así de contundente se mostró el secretario del Tesoro en la Universidad Metodista del Sur, en Texas, ante las dudas sobre cuánto tiempo se prolongará la intervención que el Banco de Japón está llevando a cabo sobre el yen y si ésta sigue contando con el respaldo de EEUU. Admite que las autoridades estadounidenses disponen de información tanto del Ministerio de Finanzas como del banco central japonés, desafiando a los inversores a apostar contra el yen.

Desde el punto de vista técnico, el nivel de 152 USD/JPY, el más bajo del año, podría empezar a reactivar órdenes de venta de yenes, frenando la reciente presión compradora. Por el momento, la apreciación de la moneda japonesa, iniciada hace ocho días, acumula ya un avance del 4,3%. Además, la próxima semana se celebrará la reunión del Banco de Japón, de la que el mercado espera una nueva subida de tipos.

Resulta especialmente llamativo que uno de los integrantes del equipo de George Soros, que contribuyó a forzar la salida de la libra esterlina del Mecanismo Europeo de Tipos de Cambio en 1992, se siente ahora al otro lado de la mesa. Quien entonces apostaba contra los bancos centrales parece querer recordar hoy al mercado una vieja máxima de casino: cuando la banca decide jugar, conviene no subestimar sus cartas.

Este mensaje supone un nuevo factor de presión para el dólar, cuya tendencia bajista podría intensificarse si las autoridades optaran por una intervención explícita. 

En la misma comparecencia, Bessent señaló además que, junto con la iniciativa de recompra de bonos a largo plazo, la Administración Trump pretende reducir el déficit de cara al próximo ejercicio. Reconoce que el proceso podría acelerarse si los demócratas logran hacerse con el control de alguna de las cámaras del Congreso en las próximas elecciones legislativas. Según indicó, el Gobierno está elaborando un plan de consolidación fiscal y, en caso de que el Partido Republicano pierda el control parlamentario, intentará aprobarlo antes de la toma de posesión de los nuevos congresistas.

Bessent también sostuvo que es posible reducir la deuda pública si la economía mantiene un crecimiento anual del 3%, defendiendo que el principal problema de las cuentas públicas estadounidenses no reside en los ingresos, sino en el nivel de gasto. Vende optimismo respecto a la coyuntura económica al afirmar que superarán el conflicto con Irán, y la economía estadounidense se está mostrando “sólida” e incluso está volviendo a acelerarse.

Pero los datos parecen apuntar en una dirección menos favorable. El PIB creció un 2,1% interanual en el 2º trimestre, por debajo de ese umbral del 3% mencionado por Bessent. Además, factores como el conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, una recaudación arancelaria inferior a la prevista y los limitados resultados obtenidos por el Departamento de Eficiencia Gubernamental (DOGE) han contribuido a ampliar el déficit fiscal, que podría superar el 8% del PIB en 2026.

Y la confianza de las pymes estadounidenses se frena en agosto al bajar el índice realizado por el NFIB más de un punto y situarse ahora en 98,7 desde el 99,8 previo, que era un máximo de los últimos 11 meses. El descenso de la confianza vino en gran medida por un deterioro de las perspectivas de negocio de cara a los próximos meses y una mayor preocupación por el aumento de los costes de los insumos en un momento de menor dinamismo de las ventas. A pesar de ello, la encuesta destaca que la principal preocupación de las pymes sigue centrada en la “calidad de la mano de obra” una señal de dificultades para contratar los perfiles necesarios. En conjunto, un dato que sigue siendo acorde con un ciclo en expansión pero que advierte de riesgos de desaceleración. 

La Fed de nueva York publicó su encuesta mensual de expectativas de inflación de los consumidores que en agosto bajó ligeramente situándose para los próximos 12 meses en 3,58% desde el 3,63% previo.

Además, las tensiones en el golfo Pérsico volvieron a intensificarse. En esta ocasión, los incidentes tuvieron lugar cerca de isla de Jarg, principal centro de almacenamiento y exportación de petróleo de Irán, donde fueron atacados cargueros vinculados al régimen de los ayatolás tras las amenazas dirigidas contra embarcaciones estadounidenses. Estos episodios en las inmediaciones del corazón exportador del crudo iraní impulsaron nuevamente los precios del Brent, muy cerca de la cota de los 100 $/barril.

Más aranceles a Canadá, que refuerza el acuerdo con Europa

Por otro lado, EEUU ha intensificado la guerra comercial con Canadá al anunciar nuevos aranceles, que entrarán en vigor en una semana, y la prohibición de importar determinados productos canadienses a partir de dentro de tres semanas. Entre los bienes afectados se encuentran las proteínas de suero lácteo, determinados whiskies de centeno y otras bebidas alcohólicas, cerveza de malta, algunos vinos, cerveza sin alcohol y motocicletas. Además, sigue vigente la amenaza de elevar hasta el 50% los aranceles sobre los automóviles canadienses a partir del 1 de enero.

Mientras tanto, en el ámbito de las alianzas estratégicas, la Unión Europea y Canadá trabajan en un acuerdo de amplio alcance que abarcaría comercio, seguridad y materias primas críticas. La presidenta de la Comisión Europea, Ursula von der Leyen,  tiene previsto presentar la iniciativa el 16 de septiembre. 

UBS recomienda invertir en oro a largo plazo

El oro ha vuelto a estar bajo presión durante las últimas dos semanas, en un contexto de repunte en los rendimientos del Tesoro estadounidense, comentarios hawkish del presidente de la Reserva Federal, Kevin Warsh, y unos datos de empleo en EEUU más sólidos de lo esperado. "Ahora esperamos que la Fed suba los tipos de referencia en 50 puntos básicos este año. La presión resultante de unos mayores rendimientos reales y un dólar estadounidense más fuerte probablemente seguirá siendo un obstáculo a corto plazo para el oro, en nuestra opinión. Sin embargo, del mismo modo que no creemos que las decisiones de la Fed a corto plazo debiliten las perspectivas a medio plazo para las acciones globales —respaldadas por el gasto en IA, una actividad económica resiliente y un amplio crecimiento de los beneficios—, tampoco creemos que reduzcan el papel estratégico del oro dentro de una cartera. El oro sigue siendo un valioso diversificador, en nuestra opinión, especialmente para los inversores con afinidad por los activos reales. Una sólida demanda de los bancos centrales debería proporcionar una base estable para el oro. Las preocupaciones fiscales deberían reforzar la tendencia de diversificación a largo plazo. El oro puede ayudar a amortiguar las carteras frente a la inflación y la incertidumbre geopolítica", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la tesis de inversión a largo plazo para el oro sigue siendo positiva. Consideramos el oro principalmente como una cobertura y un diversificador de cartera, más que como una expresión táctica de la próxima decisión de la Fed. Los inversores con una asignación insuficiente podrían aprovechar los periodos de debilidad para construir una exposición estratégica dentro de una cartera bien diversificada".

"En un contexto de ajuste del mercado petrolero, riesgos persistentes para los flujos de petróleo y unos colchones de inventario reducidos, estamos elevando nuestras previsiones de precios del petróleo para los próximos tres trimestres. Ahora esperamos que el crudo Brent cotice en torno a los 95 USD/barril a finales de año y a los 85 USD/barril a mediados de 2027", apunta Giovanni Staunovo, estratega.

08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

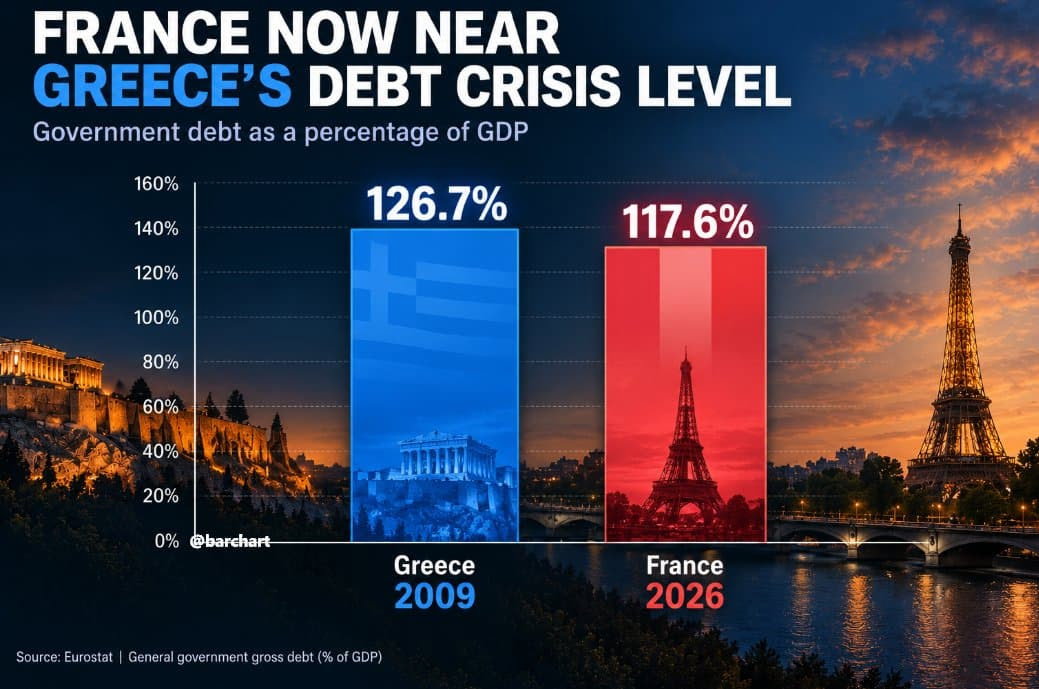
Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.

El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.

25Jun

Micron, SK Hynix, Qualcomm y Open AI agitan el mercado de la inteligencia artificial. HPE sitúa a seis de sus superordenadores en el Top10 del mundo por potencia. La AEB asegura que la banca española usa la IA "siempre con un humano en la cadena". Y Mapfre presenta su Superasistente de IA.

Miguel Ángel Valero

La Unión Europea se ha sumado a Pax Silica, una iniciativa estadounidense para reforzar el desarrollo de la inteligencia artificial (IA) y garantizar la seguridad de las cadenas de suministro –especialmente en semiconductores y minerales críticos– frente a la creciente competencia de China. EEUU define esta alianza como una plataforma para que gobiernos y empresas coordinen inversiones y aceleren el progreso en sectores estratégicos vinculados a la IA, con el objetivo de incrementar la capacidad productiva y reducir dependencias clave.

Entre los países que ya forman parte de esta iniciativa figuran otros aliados europeos –como Reino Unido y Noruega–, asiáticos –Corea del Sur, Singapur, Japón e India, entre otros–, además de Australia. Se espera que esta misma semana se incorporen Argentina, Chile, Costa Rica, Panamá y Kazajistán, lo que elevaría el número total de firmantes a 24. Además, varios Estados miembros de la UE han suscrito la declaración de manera bilateral: Países Bajos, Finlandia, Suecia, Alemania y Grecia. 

La UE necesita los chips de Nvidia para desarrollar su infraestructura de computación de IA. Mientras tanto, EEUU no tiene un equivalente a las máquinas de litografía ultravioleta de la empresa neerlandesa ASML, necesarios para fabricar chips de IA. Por su parte, las empresas Ericsson (Suecia) y Nokia (Finlandia), diseñan chips para antenas de radio 5G y futuras 6G.

Micron y SK Hynix se salen

Mientras tanto, la IA recuperó protagonismo tras la publicación de resultados de Micron Technology, el mayor fabricante estadounidense de chips de memoria. En un contexto en el que las compañías tecnológicas habían sido penalizadas ante el temor a una desaceleración del ciclo inversor, la firma estadounidense presentó cifras claramente superiores a lo esperado, con un beneficio de 28.242 millones$ en el trimestre —multiplicando por 14 el registrado en el mismo periodo del año anterior— y unos ingresos de 41.456 millones$, muy por encima de las previsiones del consenso. Más allá de las cifras, el mensaje del equipo directivo refuerza la tesis de una demanda estructuralmente sólida. El CEO, Sanjay Mehrotra, afirmó que no se vislumbra una convergencia entre oferta y demanda en el corto plazo, apuntando a un desajuste que podría prolongarse más allá de 2027. En este contexto, la compañía prevé unos ingresos de 50.000 millones$ para el próximo trimestre, acompañados de un elevado margen bruto del 86%. La visibilidad sobre la demanda se ve respaldada por la firma de 16 acuerdos estratégicos de largo plazo con clientes de sectores clave —centros de datos, consumo y automoción— por un total de 22.000 millones$. Una vez plenamente implementados, estos contratos podrían representar en torno a la mitad o más de los ingresos de la compañía, reforzando la estabilidad del negocio. 

Pese a las crecientes preocupaciones en torno a un posible excesivo gasto de las empresas de IA, la captación de fondos no cesa. SK Hynix Inc., el gigante surcoreano de los semiconductores, anuncia su intención de cotizar de forma secundaria en el mercado tecnológico Nasdaq estadounidense mediante la emisión de ADR. La operación, diseñada para captar capital institucional internacional, busca recaudar una cifra récord de 29.400 millones$, consolidándose como una de las mayores captaciones transfronterizas de la historia financiera reciente. Deja atrás el récord que tenía Alibaba. Debuta el 10 de julio. La fiebre de la memoria para IA tiene nuevo destino en Wall Street, justo al lado de Micron.

Y el fabricante japonés de memorias Kioxia —actualmente la compañía de mayor capitalización en el país, por delante de Toyota y Softbank— ha anunciado su intención de lanzar acciones depositarias, lo que pone de manifiesto el interés en financiar la expansión de capacidad en un entorno de demanda robusta.

Qualcomm y Open AI entran a competir con Nvidia

Pero hay más. Qualcomm paga 4.000 millones$ en acciones por la startup de IA Modular, triplicando su valoración. Con esta operación, entra a competir con Cuda de Nvidia. Y tiene a Tenstorrent en el radar, por lo que puede llegar a su Investor Day con más de 10.000 millones$ en inversiones en IA.

Otro que entra a competir con Nvidia es OpenAI, que presenta Jalapeño, su primer chip de inferencia diseñado con Broadcom. Ya no quiere depender de Nvidia y crea su primer procesador pensado para correr modelos de lenguaje. Lo han llevado del concepto a producción en nueve meses, el ciclo de desarrollo de chip más rápido jamás visto en semiconductores de alto rendimiento. Broadcom pone el silicio y la red; Celestica, la integración. El despliegue arranca ya este año en centros de datos a escala de gigavatio, con Microsoft entre los socios. No es un divorcio de Nvidia porque OpenAI seguirá comprando GPU, pero financia su silicio propio con vehículos de Apollo y Blackstone para sostener decenas de miles de millones en chips. Viento de cola para Broadcom, que se consolida como rey del ASIC a medida. Presión estructural a largo plazo para los márgenes de Nvidia según se acelera el silicio propietario de los hiperescalares.

HPE presume de los ordenadores más potentes del mundo

HPE construye superordenadores que permiten ampliar los límites de lo posible en computación de alto rendimiento (HPC). En la lista TOP500 de junio de 2026, los sistemas construidos por la compañía ocupan seis puestos del top 10 de los superordenadores más rápidos del mundo. Tres de ellos forman parte de los únicos cinco superordenadores de exaescala verificados: El Capitan, del Lawrence Livermore National Laboratory; Frontier, del Oak Ridge National Laboratory; y Aurora, del Argonne National Laboratory. Con la mayor cuota de rendimiento en la lista TOP500, HPE ha diseñado y construido sistemas que ofrecen, en conjunto, más de 11,4 exaflops. Además, HPE sigue destacando en eficiencia energética, con cuatro de los diez superordenadores más eficientes del mundo en la lista Green500 de junio de 2026, lo que demuestra la innovación de la tecnología de refrigeración líquida directa de HPE. 

AEB: IA "siempre con un humano en la cadena"

La presidenta de la AEB, Alejandra Kindelán, asegura en el curso de la Apie en la UIMP de Santander que la banca ya incorpora la IA en su actividad como una herramienta para mejorar sus servicios, pero siempre con responsabilidad y supervisión humana, poniendo a las personas en el centro de los procesos.“La banca está usando la IA para conocer mejor a sus clientes, protegerlos mejor y ofrecerles servicios de más valor, siempre con un humano en la cadena”, subraya. 

La banca es por definición innovadora, con una inversión continuada en tecnología, datos, talento digital y ciberseguridad. La IA “ya es una realidad en la banca”. Más del 95% de las entidades europeas ya la utilizan en distintos casos de uso o en pilotos, y en España su integración es especialmente avanzada por el alto nivel de digitalización del sector.

La IA contribuye ya a transformar la actividad bancaria en tres ámbitos principales. El primero es la relación con el cliente, porque permite ofrecer servicios más personalizados, adaptados y ágiles, y conocer mejor sus necesidades. El segundo son los procesos internos. La automatización permite mejorar la eficiencia, reducir costes y dedicar más recursos a tareas de mayor valor añadido. Y el tercero es la gestión del riesgo y la seguridad. La IA ayuda a detectar el fraude, anticipar riesgos y mejorar el análisis de solvencia, lo que refuerza la capacidad de protección del sector y contribuye a la estabilidad.

Kindelán también ha señalado que los nuevos modelos de IA elevan la escala, la velocidad y la sofisticación de los riesgos, pero también refuerzan las capacidades de defensa. La banca ya utiliza esta tecnología en sus sistemas para detectar patrones anómalos, anticipar ataques y proteger mejor a los clientes. “La IA cambia las reglas del juego. Pero hay algo que no cambia: en banca, la confianza sigue siendo el activo principal”, recalca Kindelán. La banca española quiere estar en esta transformación con innovación, seguridad y confianza como señas de identidad. En el caso español, ese esfuerzo ha permitido contar con uno de los sistemas bancarios más avanzados en digitalización e infraestructuras tecnológicas. Todo ello sin perder la esencia de una banca cercana, con una presencia física que sigue siendo importante para muchos clientes.

Mapfre presenta su Superasistente de IA

Al día siguiente de la intervención de su presidente, Antonio Huertas, en el curso de la Apie, Mapfre presenta su Superasistente de Inteligencia Artificial, una solución transversal diseñada para ofrecer a los clientes una experiencia más sencilla, rápida y coherente en todos los puntos de contacto: contact center, canales digitales y mensajería instantánea como WhatsApp. El objetivo es claro: estar disponibles 24/7, reducir esperas y personalizar la atención, combinando tecnología avanzada con un enfoque profundamente humano.Esta iniciativa se enmarca en el Manifiesto de Inteligencia Artificial de Mapfre y en su enfoque de IA centrada en las personas. 

El Superasistente es una prueba clara de ello: elimina fricciones, mejora la accesibilidad y refuerza la confianza cuando el cliente necesita una respuesta ágil y clara. La solución actúa como un orquestador que comprende la necesidad del cliente, le guía por el canal que mejor se adapta a su situación y, cuando es necesario, conecta con un profesional humano sin perder el contexto, convirtiendo los distintos canales en puertas de entrada a una única experiencia continua y coherente.

Uno de los ámbitos donde este enfoque resulta más tangible es el contact center de Mapfre, con un volumen anual de 12,8 millones de llamadas. En este entorno, la experiencia mejora desde el primer minuto, ayudando a identificar el motivo de contacto, recopilando información relevante y dirigiendo la llamada al equipo adecuado para que el cliente avance más rápido hacia la solución. En esta mejora juega un papel clave ‘Pregunta Abierta’, una capacidad que permite al cliente expresarse libremente, sin menús predefinidos: la llamada se encamina de forma más fluida porque el sistema interpreta la intención en lenguaje natural y la redirige al grupo correspondiente, evitando repeticiones y reduciendo fricción.

El impacto es especialmente significativo para personas de edad avanzada, para quienes las barreras digitales pueden dificultar el acceso a los servicios. La atención por voz basada en lenguaje natural elimina esa fricción: permite explicar una situación “con sus propias palabras” y avanzar de forma sencilla y autónoma. De este modo, la tecnología se consolida como un aliado que devuelve tranquilidad, confianza y cercanía en la relación con Mapfre.

Además, la solución está preparada para responder con solidez cuando más se le necesita: en momentos de alta demanda, como episodios asociados a fenómenos atmosféricos, puede absorber picos de volumen y sostener la calidad del servicio.El Superasistente se centra en potenciar la atención humana. Cuando una interacción requiere criterio, empatía, negociación o gestión de excepciones, el cliente pasa a un profesional con el contexto ya recopilado, lo que reduce repeticiones y permite dedicar el tiempo a lo que realmente importa: acompañar, escuchar y resolver con calidad. Este enfoque permite que los equipos se concentren en tareas de mayor valor añadido —casos complejos, sensibles o de alto impacto—, reforzando la experiencia del cliente y elevando el rol del gestor en la resolución.En términos de alcance, el Superasistente ya opera a escala y con grandes volúmenes de interacción: más de 11 millones de llamadas anuales impactadas y más de 500.000 sesiones digitales al año, dentro de una base de millones de clientes.

Con el Superasistente, Mapfre se sitúa a la vanguardia del sector asegurador y de las tendencias globales en experiencia de cliente, donde la autonomía, la hiperpersonalización y la eficiencia operativa son ya la referencia. Este proyecto, ganador en los Premios Fortius, representa fielmente su espíritu: unir fuerza con propósito y demostrar que la inteligencia artificial, cuando se diseña con valores, es capaz de devolver autonomía, confianza y cercanía.

10Jun

Sectores como la automoción, la industria manufacturera y determinadas ramas agroalimentarias convivirán con una menor presión arancelaria sobre las exportaciones y, al mismo tiempo, un aumento de la competencia en el mercado europeo.

Miguel Ángel Valero

El pacto alcanzado el 20 de mayo entre el Consejo de la Unión Europea (UE) y el Parlamento Europeo sobre los textos que ratifican el Acuerdo de Turnberry marca una nueva etapa en las relaciones comerciales entre Bruselas y Washington. Sin embargo, tras la apariencia de un deshielo transatlántico, el acuerdo refleja, ante todo, un enfoque de gestión de riesgos: el objetivo es evitar un nuevo recrudecimiento del proteccionismo estadounidense, al tiempo que se conservan los medios para tomar represalias en caso de que EEUU incumpla sus compromisos , ya de por sí ajustados.

Un análisis de Coface avisa que las principales consecuencias de este acuerdo se concentrarán en sectores como la automoción, la industria manufacturera y determinadas ramas agroalimentarias, donde convivirán una menor presión arancelaria sobre las exportaciones con un aumento de la competencia en el mercado europeo.

Firmado en el verano de 2025, cuando Donald Trump amenazaba con imponer aranceles de hasta el 30% a los productos europeos, el Acuerdo de Turnberry limitó este nivel al 15%. A cambio, la UE se comprometió a eliminar sus aranceles sobre las importaciones industriales estadounidenses y a mejorar el acceso al mercado para determinados productos agrícolas y agroalimentarios.

Aunque el acuerdo ha sido muy criticado en Europa por ser desequilibrado, sigue una lógica clara: asegurar el marco comercial y evitar un escenario considerado aún más costoso para los exportadores europeos.

El rasgo distintivo del compromiso europeo con la nueva ratificación reside en los mecanismos de protección incorporados en los textos de aplicación . Este enfoque se basa en tres elementos:

  • Una cláusula de suspensión en caso de que EEUU no cumpla el tope del 15 %, ya sea por la introducción de nuevos aranceles o por una reducción insuficiente de los ya vigentes (especialmente en el caso dela cero y los productos derivados del aluminio, cuyos aranceles pueden seguir alcanzando hasta el 50%). La fecha límite fijada por la UE para el cumplimiento de esta restricción arancelaria es el 31 de diciembre de 2026.
  • Un mecanismo de salvaguardia que puede activarse en caso de un aumento de las importaciones que cause un perjuicio grave a la industria europea.
  • Una cláusula de caducidad que establece que las concesiones expirarán el 31 de diciembre de 2029 en ausencia de una prórroga legislativa. De este modo, la UE ratifica un acuerdo de carácter condicionado y reversible

Desde su firma en el verano de 2025, el contexto ha cambiado. La sentencia del Tribunal Supremo de EEUU sobre el uso de la IEEPA (International Emergency Economic PowersAct, Ley de Poderes Económicos en Situaciones de Emergencia Internacional) ha reducido la capacidad de la administración Trump para imponer de forma inmediata aumentos arancelarios masivos .

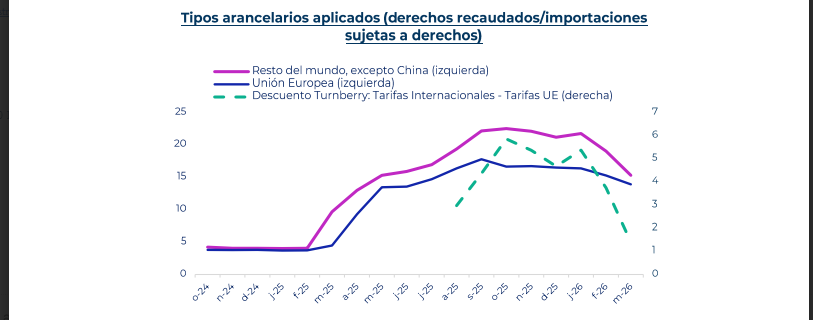
Como consecuencia, el valor relativo del acuerdo para Europa resulta hoy menos claro de lo que era en 2025. El denominado ‘descuento de Turnberry’ —la ventaja arancelaria de la que disfrutaba la UE frente al resto del mundo, excluida China — se redujo así de 4,4 puntos a 1,4 entre septiembre de 2025 y marzode 2026.

No obstante, la amenaza no ha desaparecido. Las recientes presiones de EEUU sobre el sector de la automoción, así como la posibilidad de nuevas medidas comerciales a través de otras bases jurídicas en la segunda mitad del año, han convencido a los europeos de que el riesgo de escalada sigue siendo muy real.

En el caso de la industria manufacturera europea, el panorama es desigual. El sector del automóvil muestra esta ambigüedad: los exportadores europeos se enfrentarán a un arancel del 15 % en lugar del 25 % en EEUU, pero a costa de una mayor competencia en el mercado europeo . En el ámbito de la agricultura , las concesiones europeas siguen siendo más específicas, con reducciones significativas en determinados productos transformados y contingentes arancelarios en segmentos sensibles , como el de la leche.

“Este acuerdo no supone una vuelta a la normalidad en las relaciones comerciales transatlánticas. Sobre todo, refleja el deseo de Europa de contener el riesgo de una nueva escalada arancelaria, al tiempo que se reserva explícitamente el derecho a dar marcha atrás si EEUU incumple sus compromisos”, afirma Olivier Rozenberg, analista político de Coface.

Alemania protege su industria pesada

En este contexto, la UE permite a Alemania combinar su precio eléctrico subsidiado para industria con las compensaciones ya existentes. El subsidio eléctrico industrial alemán acaba de recibir luz verde de Bruselas para ampliar su alcance. La UE permite ahora combinar el mecanismo de precio eléctrico subsidiado con las compensaciones de costes indirectos ya existentes. El coste para el contribuyente alemán sube otros 1.000 millones€. ¿Quién gana? Los grandes consumidores industriales de energía: Basf, Thyssenkrupp, y el sector químico alemán son los beneficiarios directos. El argumento de competitividad frente a las plantas asiáticas se sostiene un poco más. Pero el debate de fondo es más serio. Si la competitividad industrial de la primera economía europea depende de subvenciones energéticas estatales cada vez más costosas, hay un problema estructural que nadie quiere nombrar. El modelo energético europeo tiene una factura creciente. Para el inversor, es una señal de que Berlín protege su industria pesada a cualquier coste.

Rusia: la UE retrasará la actualización del tope de precios al petróleo

Por otra parte, la UE planea retrasar la actualización del tope de precios aplicado al petróleo ruso –y, por tanto, evitar su incremento– como parte del 21º paquete de sanciones. Desde 2022, la UE y el G7 establecieron este precio máximo dinámico al que Rusia puede comercializar su petróleo, con el objetivo de reducir sus ingresos sin generar disrupciones significativas en el mercado global. Hasta un 30% del petróleo ruso transportado por vía marítima sigue comerciándose dentro del tope, mientras que el resto se transporta mediante una “flota fantasma”.

El cálculo del tope se calcula descontando un 15% al precio medio del crudo ruso durante 22 semanas, por lo que el efecto del conflicto en Oriente Medio implicaría un aumento significativo del límite, lo que permitiría a Rusia incrementar sus ingresos por exportaciones energéticas. Actualmente, el tope se sitúa en 44,1$/barril, pero una actualización bajo las condiciones actuales lo elevaría por encima de los 70 $/barril. Para evitar este efecto, la Comisión Europea propone aplazar la revisión durante seis meses, hasta enero de 2027. Además, la Comisión considera añadir 30 buques adicionales a la lista negra de la “flota fantasma”, en la que más de 630 buques tienen prohibido el acceso a puertos europeos. Para sacarlas adelante, las medidas requerirán la aprobación unánime de los Estados miembros el próximo 15 de julio.

China: los aranceles de Trump no logran frenar las exportaciones

El Pentágono publica su lista de empresas chinas que ayudan al ejército de Pekín. Entran Alibaba, Baidu, BYD, NIO, WuXi AppTec y YMTC. Estas compañías no podrán optar a contratos del gobierno de EEUU. La tregua comercial Trump-Xi Jinping de mayo empieza a mostrar sus grietas.

Además, las exportaciones de China se aceleraron en mayo, impulsadas por ventas a EEUU y por tecnología, contradiciendo los temores de que los aranceles de Trump frenaran el comercio chino.  Éstos siguen en pie. La guerra de Irán ha encarecido el shipping y el combustible. Y sin embargo, las exportaciones chinas en mayo aceleran. Impulsadas por tecnología y por ventas a EEUU, de todos los destinos posibles. El mercado lo interpreta como una señal de que la economía china es más resistente de lo que el consenso esperaba. Pero también como una señal de que los exportadores chinos están desviando rutas y usando terceros países como puente hacia el mercado americano. Un consumidor chino con más capacidad de exportación tiene más renta disponible.  El yuan se fortalece. Las empresas europeas con exposición a China tienen viento de cola a corto plazo. Pero si los aranceles se endurecen en otoño, el rebote de mayo podría ser el último trimestre bueno. Zumitow recomienda vigilar el renminbi y las revisiones de objetivos  de LVMH y Volkswagen en julio.

"Se espera que la fortaleza de las exportaciones continúe durante la segunda mitad del año, respaldada por las ventajas de costes, el ciclo expansivo de la inteligencia artificial y la demanda de energías verdes en un contexto de persistentes tensiones energéticas", aporta Yifan Hu, director de inversiones para Gran China de UBS Global Wealth Management.

En China, la inflación va a ritmos diferentes: la subida de los costes energéticos acelera los costes de producción, mientras que la debilidad de la demanda interna mantiene más contenidos los precios al consumo. En mayo se aceleró con fuerza el crecimiento de los precios de producción industriales que aumentaron un 3,9% interanual frente al +2,8% del mes previo y alcanzando su mayor nivel desde julio de 2022. Por otro lado, el IPC repitió un bajo ritmo de crecimiento manteniéndose en el +1,2% interanual y con una moderación de una décima en la tasa subyacente que se situó ahora en +1,1% y sigue mostrando la ausencia de presiones inflacionistas por el lado de la demanda en la economía.

EEUU: la confianza de las pymes, en el nivel más bajo desde octubre de 2024

En EEUU, la confianza de las pymes vuelve a retroceder y se sitúa en su menor nivel desde octubre de 2024, el mes previo a la victoria de Trump en las elecciones presidenciales. El índice realizado por NFIB cayó 0,6 puntos hasta el 95,3 en mayo, frente a la esperada mejora. Este retroceso se debió a que las presiones de los precios se intensificaron y también a que un mayor número de empresarios apunta a dificultades en las cadenas de suministro. En este punto, el porcentaje neto de responsables de pymes que señalan que han aumentado los precios de venta subió 6 puntos al 36%, el nivel más alto desde marzo de 2023, mientras que alrededor del 70% informaron de interrupciones en la cadena de suministro que afectaron a su negocio en cierta medida. Unos factores negativos que están pesando en los planes de inversión y contratación de las empresas: las intenciones de gasto de capital (capex) cayeron 1 punto al 16%, el nivel más bajo desde marzo de 2009 y los planes para crear nuevos empleos en los próximos tres meses cayeron 4 puntos a un neto del 9%, la lectura más débil desde mayo de 2020.

El déficit comercial se redujo apoyado en las mayores ventas de petróleo que compensaron las mayores importaciones de productos tecnológicos y necesarios para seguir desarrollando la IA. En abril, el saldo negativo de la balanza comercial se situó en los -55.900 millones$, una reducción del 1,2% mensual explicada en parte por el incremento del 7,7% de las exportaciones de petróleo, que en abril registraron un volumen récord –también se dispararon los envíos de gasolina, diésel y combustible para aviones–. 

Estos ingresos extraordinarios han ayudado a compensar un persistente aumento de las importaciones de bienes de capital vinculados a la construcción de centros de datos: en términos nominales, las importaciones de semiconductores, ordenadores y accesorios continuaron aumentando y aglutinaron cerca del 21% de todas las compras de bienes del extranjero. Finalmente, sorprendieron positivamente las ventas de viviendas de segunda mano, que crecieron en mayo más de lo esperado al acelerarse un +3,2% mensual hasta 4,17 millones de unidades anualizadas, su mayor nivel en el año. A pesar del repunte, el mercado de transacciones sigue estancado con unos precios que en promedio para las viviendas usadas aumentaron un 1,3% frente al año pasado hasta los 429.300$.

25May

Los impagos en cuentas de tarjeta de crédito con más de 90 días de retraso han subido en EEUU al 13,1%, el nivel más alto desde 2011 y rozando los máximos históricos. Y pueden anticipar descensos en los beneficios de los bancos. Mientras, China frena la inversión minorista en el extranjero.

Miguel Ángel Valero

A punto de cumplirse los tres meses desde el inicio del conflicto con Irán y coincidiendo con la celebración del Memorial Day en EEUU –el Día de los Caídos y una fecha que habitualmente se asocia con el inicio de la temporada de vacaciones de verano en el país–, se abre la puerta a un principio de acuerdo que permitiría reabrir inmediatamente el paso marítimo por Ormuz y con ello, comenzar a descongestionar la oferta global de crudo y gas. 

Por eso la semana da sus primeros pasos con un tono de optimismo, con el precio del crudo bajando con intensidad en los mercados globales –el barril de Brent retrocede más de un 4% y se sitúa por debajo de los 100$, mínimos del último mes– mientras que las Bolsas cotizan con subidas por encima del 1%. 

Ahora bien, pese a los mensajes de optimismo que dan por hecho que el anuncio oficial es cuestión de días, lo cierto es que el acuerdo no está cerrado aún y el propio presidente Trump ha lanzado sus frecuentes mensajes contradictorios este fin de semana: el sábado daba prácticamente por hecho el acuerdo, unas optimistas expectativas que enfrió el domingo, llegando a señalar que el tiempo corría ahora a favor de EEUU.

Por el momento, todo indica a que habría un borrador de acuerdo que incluiría un alto el fuego de 60 días mientras se negocia un acuerdo permanente. Por tanto, es un acuerdo en dos tiempos: de forma inmediata se trata de conseguir liberar el paso de buques por Ormuz y para ello lo primero sería desminarlo, mientras que EEUU levantaría el bloqueo naval y otorgaría un alivio parcial de sanciones sobre las exportaciones de petróleo. La segunda parte y para la que se concederá más tiempo –se habla de entre dos y tres meses– sería conseguir avanzar en las negociaciones más técnicas y, sobre todo, acordar los detalles en torno al programa nuclear iraní, el futuro de su arsenal militar y de los activos iraníes congelados en el extranjero. Cuestiones más complejas en las cuales las posturas todavía estarían alejadas.

Una nueva semana clave para conseguir desbloquear el paso por Ormuz y con ello liberar el flujo de energía global, tratando así de evitar mayores daños de los ya realizados al crecimiento mundial. No obstante, aunque se logre el acuerdo, reparar los activos energéticos dañados durante el conflicto y devolver la producción a los niveles previos no será inmediato, a lo que se une que las aseguradoras y armadores necesitarán confirmar cierta estabilidad en la región antes de retomar con total normalidad sus operaciones. El precio del crudo no volverá a niveles previos a la guerra en el corto plazo, sobre todo teniendo en cuenta que veremos una mayor demanda dada la necesidad de recomponer las reservas de crudo.

Grant Thornton: las empresas temen más encarecimientos de materias primas

En cualquier caso, la guerra en Oriente Medio lastra las perspectivas de las empresas. Tras el impulso registrado a finales de 2025, las empresas medianas afrontan el nuevo ejercicio con un descenso generalizado de sus expectativas y un repunte de las barreras de crecimiento.En este sentido, según la última edición —referente al primer trimestre de 2026— del International Business Report, un informe elaborado por Grant Thornton, el coste de las materias primas se establece la mayor barrera de crecimiento para las empresas españolas.

El 46,1% de los directivos nacionales se muestran preocupados por el encarecimiento de materias primas como el petróleo, que ha pasado del entorno de los 70$ el barril de Brent a los 100 en apenas unos meses. Solo la preocupación por la burocracia alcanza esas cifras. A nivel global, la preocupación por el coste de las materias primas es incluso mayor, y afecta al 51,3% de los empresarios. Desde el punto de vista europeo, este porcentaje se rebaja al 42,1%.

El cierre del estrecho de Ormuz, una de las rutas estratégicas más importantes para el suministro energético mundial, ha provocado una reacción inmediata en los mercados internacionales, impulsando al alza el precio del petróleo y reavivando las tensiones sobre la seguridad energética global. Un shock energético que ha tenido un impacto directo para las empresas medianas.

La preocupación por los costes energéticos aumenta con fuerza (52%) y el precio de la energía se erige ya como la principal barrera de crecimiento para las empresas medianas.

"El middle-market se enfrenta a un nuevo desafío geopolítico. Factores como los costes energéticos o la parálisis del comercio marítimo son percibidos ya por las empresas medianas como claros frenos a su crecimiento”, destaca Ramón Galcerán, presidente de Grant Thornton España.

Más allá de los costes energéticos, las empresas medianas se muestran preocupadas por el convulso escenario geopolítico que se presenta tras el estallido del conflicto en Oriente Medio. Tras caer con fuerza a finales de 2025, la preocupación geopolítica vuelve a crecer y afecta al 50,9% de los empresarios a nivel mundial. En España, el resultado es más moderado (43,3%), aunque también registra un aumento de más de tres puntos respecto al trimestre anterior. De igual forma, también crece la incertidumbre económica a nivel global (57,4%), mientras que en la UE y España se mantiene estable (50,6% y 45,7%, respectivamente).

Como resultado, la confianza respecto a la evolución de la economía cae con fuerza. El 68,4% (–5,2 puntos) de los empresarios a nivel global se muestran optimistas respecto al futuro económico; en España, el porcentaje es del 58% (–4 puntos); en la UE, del 57,2% (–3,7 puntos).

El middle-market también rebaja sus propias expectativas de crecimiento. Las empresas españolas recortan su previsión de aumentar ingresos (del 61,6% al 56,7%), mejorar su rentabilidad (del 57,6% al 51,8%), ampliar su plantilla (del 51% al 44,9%) e implementar mejoras salariales por encima de la inflación (del 20% al 14,7%).

Las consecuencias del conflicto bélico de Oriente Medio todavía son desconocidas para la empresa española. Por el momento, la economía global muestra cierto aguante. Las previsiones de crecimiento han pasado del 3% al 2,6% por este conflicto. Pero un análisis elaborado por Oxford Economics para Grant Thornton considera que estas previsiones mejorarán en cuanto se abra el tráfico en el Estrecho de Ormuz. La inflación, en cambio, será más resistente. La previsión ahora es una subida global de precios del 4% para 2026, siete décimas más que antes del estallido de la guerra.

Europa será una de las regiones más expuestas al impacto del encarecimiento energético y de las disrupciones logísticas derivadas del conflicto, debido a su elevada dependencia de las importaciones energéticas que transitan por esta ruta estratégica. El escenario contempla un petróleo Brent por encima de los 110$ por barril durante buena parte de 2026, pudiendo no descender hasta los valores anteriores hasta 2028, así como un aumento de los costes del gas, transporte y materias primas, factores que ya están comenzando a trasladarse a las expectativas empresariales. En este contexto, las compañías europeas y españolas afrontan un entorno de mayor cautela, marcado por la volatilidad, el debilitamiento de la demanda y la incertidumbre sobre la evolución del comercio internacional y de las cadenas de suministro.

En este contexto, el 49% de las empresas españolas reconoce que subirá precios durante el próximo año. Y el 39,2% espera ya un frenazo de la demanda en los próximos meses, ocho puntos más respecto al trimestre pasado. En este sentido, instituciones como Funcas ya han advertido de que los carburantes, la electricidad y los alimentos frescos, que aglutinan el 15% de la cesta de la compra de los hogares, son los responsables de la nueva ola inflacionista.

A nivel global, el 49,3% de los directivos esta desaceleración de la demanda. En Europa, este indicador se sitúa en línea con el resultado español, en el 38,4%. El 35,5% de los empresarios españoles se muestra preocupado por esta desaceleración en la actualidad, lo que supone casi dos puntos más que el trimestre anterior.

En paralelo, se observa una pérdida de dinamismo en la internacionalización. Las exportaciones y los ingresos procedentes de mercados exteriores se mantienen estables a nivel global, pero en España vuelven a caer. Las expectativas de aumentar ventas al exterior caen dos puntos, hasta el 41,2%. Además, la previsión de aumentar mercados se desploma hasta el 34%, el peor dato de la serie. Todo ello refleja un entorno internacional más complejo y menos favorable para la expansión empresarial de las empresas españolas.

Pablo Azcona, socio del área Fiscal de Grant Thornton, destaca que “la guerra de Irán representa un nuevo desafío para la internacionalización de las empresas medianas. Sin embargo, nuestras empresas ya han demostrado en el pasado su resiliencia y capacidad para sobreponerse a estos obstáculos”.

KLN: más flujos comerciales con Oceanía y Latinoamérica

Por otra parte, los grandes acuerdos comerciales previstos para 2026 están redefiniendo el mapa logístico global y abriendo nuevas oportunidades para las empresas europeas en un contexto marcado por la incertidumbre arancelaria, las tensiones comerciales internacionales y la necesidad de diversificar mercados. En este escenario, KLN Iberia considera que tanto la reciente culminación del Acuerdo de Libre Comercio entre la Unión Europea y Australia como la entrada en vigor del acuerdo UE–Mercosur impulsarán de forma significativa los flujos comerciales entre Europa y las áreas de Oceanía y Latinoamérica.

La compañía señala que el actual entorno de incertidumbre arancelaria ya está elevando los costes de cumplimiento, las revisiones de origen preferencial y la complejidad de la planificación aduanera, obligando a muchas empresas a revisar cadenas de suministro, diversificar mercados y reforzar la clasificación arancelaria para minimizar riesgos fiscales Además, las tensiones comerciales con EEUU están generando un rediseño de rutas de suministro para evitar posibles derechos adicionales, mientras aumentan las reclamaciones vinculadas a devoluciones de aranceles derivadas de errores en clasificación, valoración aduanera, origen declarado o aplicación incorrecta de preferencias arancelarias..

“Las empresas están entendiendo que la logística y la estrategia aduanera ya no son únicamente un soporte operativo, sino un elemento clave de competitividad. Una planificación eficiente impacta directamente en costes fiscales, tiempos de despacho, acceso a mercados y resiliencia operativa”, señalan desde el grupo especialista en logística Integral y transporte internacional de mercancías. Los sectores más expuestos a este nuevo escenario son automoción, agroalimentario, acero, tecnología industrial y bienes de consumo, especialmente por su dependencia de cadenas globales y su sensibilidad a cambios regulatorios, normas de origen y medidas antidumping.

Uno de los hitos comerciales más relevantes de 2026 ha sido la culminación del Acuerdo de Libre Comercio entre la Unión Europea y Australia, anunciada en marzo tras casi una década de negociaciones. El acuerdo elimina prácticamente el 100% de los aranceles sobre las exportaciones europeas hacia Australia y reduce significativamente las barreras comerciales, facilitando el acceso a un mercado estable y estratégico para compañías europeas de sectores como maquinaria, automoción, productos químicos, bienes de consumo y alimentación. KLN considera que este nuevo escenario generará un incremento de las necesidades logísticas entre Europa y Australia, especialmente para empresas que buscan equilibrar rapidez, sostenibilidad y control de costes.

El acuerdo UE–Mercosur acelerará el comercio con Latinoamérica. Junto a Australia, Latinoamérica será otro de los principales focos comerciales para las empresas europeas en 2026. La entrada en vigor provisional del acuerdo entre la Unión Europea y Mercosur, el 1 de mayo, abrirá una de las mayores zonas de libre comercio del mundo y reducirá progresivamente los aranceles sobre numerosas exportaciones europeas. Países como Argentina, Brasil, Paraguay y Uruguay se consolidarán, así como mercados estratégicos para sectores europeos como industria, automoción, farmacéutico, alimentación y bienes de equipo. No obstante, KLN advierte de que, pese a la reducción arancelaria, seguirán existiendo barreras logísticas relevantes relacionadas con infraestructuras desiguales, burocracia aduanera, requisitos sanitarios y diferencias regulatorias locales.

La combinación entre acuerdos comerciales, optimización aduanera y planificación logística avanzada será decisiva para que las empresas europeas puedan aprovechar el nuevo ciclo de expansión internacional que comenzará a consolidarse a partir de 2026.

EEUU: impagos en tarjetas de crédito, en el nivel más alto desde 2011

Mientras tanto, la Fed de Kevin Warsh mira el S&P 500 con inquietud: la Bolsa sube pero los datos empeoran. La guerra en Oriente Medio oscurece el horizonte macro, el consumidor americano acumula impagos en máximos históricos y el mercado inmobiliario se congela otra vez con las hipotecas por encima del 7%. Pero el S&P 500 cotiza en máximos. Algo no cuadra. Y en la Fed lo saben.

Además, el S&P 500 supera al S&P Equal Weight por el mayor margen en 24 años. Solo 7 u 8 acciones están tirando del índice. El 99% del mercado va mucho más lento. Cuando los índices igual ponderados se quedan tan rezagados, suele ser señal de vulnerabilidad del rally. Si los grandes valores empiezan a fallar, no hay colchón debajo.

El dato que más preocupa es que los impagos en cuentas de tarjeta de crédito con más de 90 días de retraso han subido al 13,1%, el nivel más alto desde 2011 y rozando los máximos históricos. Los tipos de interés siguen al 5,25%, con la Fed sin mover ficha y la inflación presionando al alza. Una combinación que "es veneno puro para el consumo", subrayan en Zumitow. Las hipotecas por encima del 7% cierran el mercado inmobiliario. Las tarjetas con intereses del 22% se convierten en trampas. Los salarios reales crecen, sí, pero no lo suficiente para compensar dos años de inflación acumulada y tipos altos. El consumidor que sostuvo el ciclo 2023-2025 ya no tiene munición.

Negativo para JPMorgan (NYSE:JPM), Bank of America (NYSE:BAC), Capital One (NYSE:COF) y Synchrony (NYSE:SYF); alerta para retailers que dependen del crédito al consumo como Target (NYSE:TGT) y Kohl's (NYSE:KSS); señal adelantada de deterioro del ciclo que puede anticipar una revisión a la baja de beneficios en el sector financiero para el segundo semestre.

China endurece la inversión minorista en el exterior

Otro dato que suscita inquietud es que China endurece los controles de capital sobre el trading transfronterizo justo cuando el el inversor minorista del país empezaba a llegar masivamente a Occidente. Desde Europa hasta el Nasdaq, había flujos crecientes de inversores minoristas chinos saltándose los controles de capital a través de brokers que miraban para otro lado. Pekín ha decidido que se acabó.  Las autoridades han penalizado a varios brokers que permitían a sus clientes operar en mercados extranjeros sin cumplir los controles de capital vigentes. El grifo se cierra de forma repentina y sin avisar. La medida coincide con un momento delicado: el dinero chino se había convertido en un flujo comprador no desdeñable para acciones europeas y americanas. Menos presión compradora desde China sobre acciones europeas y americanas a corto plazo; señal de que el régimen chino prioriza el capital doméstico sobre la liberalización financiera.

UBP revisa a la baja las previsiones sobre el oro

Las previsiones a corto plazo para el oro han sido revisadas por UBP a la baja, reflejando el reajuste de las expectativas sobre la Reserva Federal y el aumento de los tipos de interés a corto y largo plazo observado en las últimas semanas. Se espera que el oro cotice hacia la parte baja de los rangos recientes en el corto plazo, a la espera de una mayor claridad sobre el desenlace del conflicto en Oriente Medio. Aunque las entradas de capital en ETF se han desacelerado de forma significativa, las compras por parte de los bancos centrales continúan a un ritmo subyacente sólido.

Buenos días, Envíamos adjunto el último análisis sobre el oro de UBP.  Oro – Cambio en las previsiones• Las previsiones a corto plazo para el oro han sido revisadas a la baja, reflejando el reajuste de las expectativas sobre la Federal Reserve y el aumento de los tipos de interés a corto y largo plazo observado en las últimas semanas.• Se espera que el oro cotice hacia la parte baja de los rangos recientes en el corto plazo, a la espera de una mayor claridad sobre el desenlace del conflicto en Oriente Medio.• Aunque las entradas de capital en ETFs se han desacelerado de forma significativa, las compras por parte de los bancos centrales continúan a un ritmo subyacente sólido.
20May

Casi cuatro de cada cinco empresas de Europa occidental informan de retrasos en los pagos, y una de cada cuatro señala pérdidas de hasta el 5%, un nivel que erosiona de forma constante el capital circulante y la rentabilidad.

Miguel Ángel Valero

La Unión Europea (UE) ha finalizado el texto del acuerdo comercial con EEUU, y se espera que cumpla el límite del 4 de julio planteado por Trump. Aunque ambas partes alcanzaron un acuerdo inicial en julio de 2025, su entrada en vigor requería un proceso de validación dentro de la UE que se ha visto retrasado en varias ocasiones. Primero, por las tensiones derivadas de las amenazas de Trump de anexionar Groenlandia y, posteriormente, por la anulación por parte del Tribunal Supremo estadounidense de los aranceles recíprocos.

En este contexto, Trump advirtió que, si el acuerdo no entra en vigor antes del 4 de julio, impondrá un incremento de los aranceles sobre los automóviles europeos, elevándolos del 15% actual al 25%. Aún queda pendiente la ratificación formal por parte del Parlamento Europeo, prevista para el 16 de junio, así como la aprobación posterior por parte de los Estados miembros.

El texto definitivo incorpora varias modificaciones: el acuerdo tendrá vigencia hasta marzo de 2029 y contempla la posibilidad de suspender su aplicación si EEUU incumple sus compromisos o si los aranceles sobre productos vinculados al acero y al aluminio –actualmente en el 50%– continúan superando el umbral del 15% a partir de 2026.

Este avance en las negociaciones coincide, además, con la mayor caída registrada desde 2003 en las exportaciones de la UE hacia Estados Unidos: -37,1% interanual, debido en parte a un efecto base, dado que en marzo de 2025 se adelantaron envíos para evitar la imposición de aranceles.

Por otra parte, la OTAN está valorando la posibilidad de escoltar a los buques que atraviesan el estrecho de Ormuz en caso de que el bloqueo se prolongue hasta julio. Sin embargo, los miembros de la organización aún no cuentan con el consenso necesario para adoptar esta medida, por lo que volverán a reunirse los días 7 y 8 de julio. No obstante, se trata de una iniciativa que llega con cierto retraso, ya que se espera que el conflicto se resuelva antes. De no ser así, su implementación podría resultar insuficiente para evitar un deterioro significativo de las economías. Los últimos datos indican que actualmente solo transita por el estrecho aproximadamente el 1% del tráfico marítimo habitual.

Por otro lado, una coalición encabezada por Francia y el Reino Unido está desarrollando un plan alternativo para garantizar la seguridad de la navegación en el estrecho de Ormuz, siempre condicionado al cese de los combates. 

Crédito y Caución: 4 de cada 5 empresas europeas sufren retrasos en los pagos

En este contexto, el Barómetro de Prácticas de Pago de Europa Occidental muestra que el acceso restringido a la financiación bancaria está provocando un cambio estructural en los hábitos de pago entre empresas (B2B). Cada vez más empresas recurren al crédito comercial para financiar sus ventas, que ya representa el 52% del total de operaciones. Como resultado, los proveedores están asumiendo un mayor riesgo de impago a medida que empeoran los hábitos de pago.

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius Crédito y Caución, afirma que “el acceso reducido a la financiación bancaria obliga a las empresas a explorar fuentes de financiación alternativas, en particular el crédito comercial. Este cambio, sin embargo, se produce en un momento en el que la liquidez ya se encuentra bajo presión, principalmente debido a los pagos atrasados que inmovilizan el capital circulante”. 

Las empresas de Europa Occidental se enfrentan a mayores costes de los insumos y a una presión creciente sobre la rentabilidad, impulsados por la inflación y la volatilidad de los precios de la energía, vinculada a las tensiones geopolíticas. Al mismo tiempo, los tipos de interés siguen siendo elevados, ya que los bancos mantienen una postura cautelosa, reflejo de una mayor percepción del riesgo, y han endurecido el acceso al crédito para las empresas.

La presión sobre el capital circulante viene determinada, principalmente, por la frecuencia de los retrasos en los pagos, más que por el tiempo que tarda en recuperarse. Muchas empresas apuntan que disponen de menos efectivo para las operaciones diarias. La dependencia de la financiación externa está aumentando, a menudo a un coste más elevado, mientras que las restricciones a la inversión se hacen cada vez más evidentes. A medida que los retrasos se vuelven más frecuentes, el riesgo de impago se propaga a lo largo de las cadenas de suministro, lo que aumenta la presión financiera en todo el sistema empresarial.

Casi cuatro de cada cinco empresas informan de retrasos en los pagos, y una de cada cuatro señala pérdidas de hasta el 5%, un nivel que erosiona de forma constante el capital circulante y la rentabilidad.

De cara al futuro, la confianza empresarial sigue siendo frágil. Más de la mitad de las empresas no esperan una mejora significativa en el comportamiento de pago B2B a corto plazo, y alrededor de un tercio de las compañías trabaja ahora sobre múltiples escenarios en lugar de basarse en una única perspectiva. Aquellas que contemplan esta incertidumbre y gestionan el riesgo de pago están mejor preparadas para mantener su posición. El reto consiste en equilibrar la flexibilidad y, al mismo tiempo, reforzar los controles allí donde la presión va en aumento.

Ebury: claves para mejorar la gestión del circulante

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha identificado seis palancas clave para mejorar la gestión del capital circulante y reforzar la capacidad de adaptación financiera de las empresas con actividad exterior. La gestión del capital circulante se ha convertido en uno de los principales retos para las empresas con actividad internacional, en especial en un contexto como el actual, marcado por la incertidumbre geopolítica, la volatilidad de las divisas y la creciente complejidad de las cadenas de suministro.

“Muchas compañías se enfrentan a la paradoja de crecer en ventas al tiempo que experimentan tensiones de liquidez, y este desequilibrio, lejos de detectarse en fases tempranas, se hace evidente cuando el negocio ya está en marcha, las carteras de pedidos son sólidas y, sin embargo, el efectivo no fluye con la misma agilidad”, explica Luis Merino, director general de Ebury en España. “Para las pymes que operan en distintos mercados, las diferencias en los plazos de pago, los ciclos de caja más largos, la exposición a múltiples divisas y la fragmentación de los sistemas financieros amplifican estas tensiones”, advierte.

Ebury recomienda a las empresas gestionar seis aspectos clave para mejorar la gestión de su capital circulante:

  • 1. Reducir el ciclo de conversión de efectivo donde realmente se pierde liquidez. Muchas empresas priorizan el crecimiento de ingresos sin analizar cuánto tiempo permanece inmovilizado el efectivo tras una venta. Al expandirse a nuevos mercados, es habitual ofrecer condiciones de pago más flexibles, lo que alarga los plazos de cobro. Sin embargo, el problema no está tanto en esas condiciones como en su gestión. Optimizar los procesos de facturación, adaptarse a los métodos de pago locales y reducir fricciones en la liquidación puede acortar significativamente los plazos sin necesidad de renegociar contratos comerciales.
  • 2. Ampliar los plazos de pago sin deteriorar la relación con proveedores. Extender los plazos de pago puede mejorar la liquidez, pero aplicado de forma indiscriminada puede generar tensiones en la cadena de suministro. En este sentido, una alternativa más eficiente consiste en desacoplar las necesidades de liquidez del proveedor del balance del comprador. A través de soluciones de financiación de pagos, el proveedor puede cobrar de forma anticipada mientras la empresa mantiene plazos más amplios, logrando un equilibrio entre liquidez y estabilidad operativa.
  • 3. Integrar la gestión de divisas en el capital circulante. El impacto del tipo de cambio no se limita al margen; afecta también directamente a la liquidez. Las empresas que operan en varias monedas suelen mantener colchones de seguridad para protegerse de la volatilidad, lo que inmoviliza recursos. Una alternativa para reducir esa necesidad sería alinear las monedas de cobro, pago y financiación. En este sentido, herramientas como los contratos a plazo o las cuentas multidivisa no solo actúan como mecanismos de cobertura, sino también como instrumentos de optimización del balance.
  • 4. Priorizar la previsibilidad frente al coste de la financiación. A la hora de evaluar opciones de financiación, muchas empresas se centran en el precio. Sin embargo, en la gestión del capital circulante, la previsibilidad suele ser más determinante que el coste. Estructuras con condiciones claras y comportamiento estable a lo largo del tiempo permiten gestionar mejor los ciclos operativos que soluciones aparentemente más baratas, pero con comisiones ocultas, rigideces o penalizaciones.
  • 5. Adaptar la financiación al ritmo real del negocio. El comercio internacional no sigue ciclos lineales. Los flujos de mercancías, documentos y pagos se producen a distintas velocidades, lo que exige estructuras de financiación flexibles. Las soluciones vinculadas al volumen de transacciones, como las líneas rotativas asociadas a cuentas a pagar o a cobrar, permiten que el capital se ajuste de forma dinámica a la actividad, reduciendo tanto el exceso de liquidez como la necesidad de financiación urgente.
  • 6. Mejorar la visibilidad financiera en entornos diversos. En muchas empresas, el problema no es la falta de efectivo, sino su dispersión. La existencia de múltiples cuentas, monedas y jurisdicciones dificulta la visibilidad y el acceso al capital. Contar con una visión centralizada de la liquidez, incluso sin necesidad de agrupar físicamente los fondos, permite optimizar su uso y compensar excedentes y déficits entre mercados.

Desde el punto de vista de Ebury, la mejora del capital circulante no es una cuestión de aplicar una única solución, sino de reducir fricciones, alinear incentivos entre clientes y proveedores y adaptar la gestión financiera a la realidad de operar en múltiples mercados. “Las empresas que gestionan con éxito su liquidez no dependen de una sola palanca, sino que combinan diferentes herramientas de forma continua. En un entorno internacional cada vez más exigente, esta capacidad de ajuste se ha convertido en un factor clave para sostener el crecimiento y mejorar la competitividad”, reconoce Luis Merino, director general de Ebury España.

UBP: de la tensión a la transición energética

UBP recomienda aprovechar las oportunidades en el sector energético. El panorama energético global está atravesando una rápida transformación. Con el aumento de las tensiones geopolíticas, la creciente preocupación por la seguridad energética y la aceleración de los compromisos climáticos, la descarbonización está ganando un impulso sin precedentes, abriendo atractivas oportunidades de inversión a largo plazo. La seguridad y la independencia energética se han convertido en prioridades estratégicas en distintas regiones. Los gobiernos están acelerando las inversiones en energías renovables, infraestructuras y resiliencia industrial. La electrificación y la eficiencia están transformando sectores enteros, desde el transporte hasta el sector inmobiliario. El capital fluye cada vez más hacia soluciones que hacen posible una economía baja en carbono.

UBS: Suiza tiene capacidad para absorber shocks externos en el corto plazo

La economía de Suiza creció más de lo esperado en el primer trimestre de 2026, con un aumento del PIB del 0,5% trimestral, por encima de la previsión de UBS (0,3%). La inflación también aumentó de forma moderada, alcanzando el 0,6% interanual en abril, frente al 0,1% registrado a comienzos de año, impulsada principalmente por el encarecimiento de la energía. Esta combinación de crecimiento resiliente y baja inflación pone de manifiesto la capacidad del país para absorber shocks externos en el corto plazo. Aunque los datos mejores de lo esperado reflejan solidez, seguimos considerando que la economía suiza crecerá por debajo de su tendencia, lo que dará lugar a un periodo prolongado de tipos de interés cercanos a cero, con implicaciones importantes para los inversores. La resiliencia de Suiza refleja características estructurales de su economía. Aun así, se espera que el crecimiento permanezca por debajo de la tendencia debido a los factores externos adversos que afectan a la actividad. Este entorno apunta a un periodo prolongado de tipos de interés cercanos a 0 en Suiza.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos manteniendo una visión positiva sobre la renta variable suiza, con preferencia por los sectores defensivos y con pago de dividendos, ya que el entorno de bajos tipos reduce el atractivo de la renta fija. Las rentabilidades por dividendo de alrededor del 3% en el mercado suizo ofrecen una fuente de ingresos relativamente atractiva frente a los rendimientos casi nulos de los bonos. Al mismo tiempo, sectores como el sanitario ofrecen características defensivas y son menos vulnerables a los shocks energéticos, debido a su menor intensidad energética y a la estabilidad de sus beneficios. Esta combinación de resiliencia estructural y generación de ingresos hace que la renta variable suiza esté bien posicionada en un entorno de crecimiento por debajo de la tendencia”.

Lombard Odier ve al oro en 5.400$

Por su parte, Kiran Kowshik, Estratega Global de Divisas de Lombard Odier, reconoce que el oro ha quedado por debajo de lo que los inversores podrían haber esperado de un activo refugio durante un período de tensión geopolítica. Pero cree que "la reciente consolidación del precio del oro no socava el argumento a medio plazo a favor de precios más altos. El respaldo estructural se mantiene intacto, con una demanda resiliente tanto de los bancos centrales como de los inversores privados, reflejo de la amplia incertidumbre fiscal y de las preocupaciones sobre las divisas. Los principales riesgos a vigilar serían un giro hacia políticas más restrictivas por parte de los bancos centrales que impulse los rendimientos reales al alza durante más tiempo, o un deterioro de los flujos hacia fondos pasivos. Mantenemos una visión constructiva sobre el oro, conservamos nuestra sobre ponderación en las carteras y mantenemos nuestro objetivo de precio a 12 meses en 5.400$/onza. 

 Eastspring detecta oportunidades en Asia

Vis Nayar, Chief Investment Officer de Eastspring Investments, asegura que Asia está llena de oportunidades de inversión, ya que ofrece la posibiilidad de diseñar carteras muy resilientes, y con la capacidad de generar ingresos constantes, estables y atractivos. La profundidad y variedad de tejido empresarial asiático permite una elevada diversificación y un acceso inigualable a oportunidades de crecimiento en el largo plazo, ya sea a través de una inversión multipaís o a través de inversiones más focalizadas en paises concretos que presentan elevado potencial de desarrollo.

"Cuando confluyen en un mismo período los acontecimientos geopolíticos, la divergencia de políticas monetarias y la evolución de las dinámicas de crecimiento e inflación, crece la dispersión de rentabilidades entre mercados y estilos de inversión. En este contexto, las potentes temáticas estructurales de Asia, tales como la inteligencia artificial y la tecnología, el auge del consumo interno, y las reformas corporativas, configuran un universo de oportunidades de inversión amplio y diferenciado. Al mismo tiempo, la diversidad de la región asiática ofrece a los inversores múltiples vías para alcanzar los objetivos de inversión a medida de sus objetivos". 

Las acciones asiáticas presentan uno de los universos más fértiles y atractivos, a nivel global, para la construcción de carteras con alta generación de dividendos e ingresos. Asia Pacífico (sin Japón) concentra el mayor número de compañías (376) con rentabilidades por dividendo superiores al 3%, lo que muestra el claro enfoque hacia una satisfactoria retribución al accionista.

Aumentar la ponderación de valores tecnológicos asiáticos que gozan de una alta rentabilidad por dividendos puede permitir a los inversores no sólo mantener una corriente estable de ingresos sino mantener el perfil de crecimiento deseado para su capital.

Los bonos asiáticos han mostrado una mayor resiliencia que los mercados desarrollados, incluso en un contexto en el que los déficits persistentes y el aumento de los niveles de endeudamiento público han elevado el nivel de volatilidad de la renta fija a nivel global. Y los bonos asiáticos no solo han mostrado una mayor resiliencia, sino que además han ofrecido históricamente retornos totales más competitivos a largo plazo. Así, incorporar bonos asiáticos a una cartera de bonos EEUU o globales puede mejorar el binomio rentabilidad-riesgo.

Las estrategias flexibles de renta fija -con acceso tanto al mercado de bonos asiáticos en dólares estadounidenses como en divisa local-, y con capacidad de gestionar dinámicamente la exposición a divisas, están mejor posicionadas para capturar las oportunidades de inversión en el universo de bonos asiáticos, y generar retornos totales atractivos. 

Si bien una estrategia asiática más diversificada puede constituir una asignación de activos básica para las carteras, las estrategias que invierten en un único país pueden resultar atractivas para aquellos inversores que buscan una exposición más concentrada, y desean aprovechar un ciclo macroeconómico o de beneficios específico en un país.

En ese sentido, destaca Japón, por un mayor apoyo gubernamental a las industrias de construcción naval y semiconductores, e India, donde tras registrar un peor comportamiento en 2025, las valoraciones actuales ofrecen a los inversores un punto de entrada atractivo.

06May

Las mastodónticas cifras de inversión destinadas al despliegue de la inteligencia artificial continúan impulsando el crecimiento, no solo dentro del ecosistema de centros de datos, sino también en el conjunto de la economía, un efecto que se refleja claramente en el peso de la inversión en las últimas cifras del PIB estadounidense.

Miguel Ángel Valero

Con una operación de apenas un día de duración, Project Freedom ha servido para que EEUU acuda el árbol iraní. Medios críticos con el régimen señalan que el presidente Masoud Pezeshkian estaría molesto con la decisión del general Ahmad Vahidi de lanzar ataques a buques comerciales con el fin de reafirmar el control del estrecho de Ormuz. Y que los sorpresivos ataques contra Emiratos Árabes Unidos forman parte de los intentos de Vahidi por sabotear las conversaciones con EEUU, incluso a costa de provocar un reinicio de las confrontaciones armadas.

En medio de este escenario de tensiones internas, el ministro de Asuntos Exteriores iraní, Abbas Araghchi, visitó China, precisamente la semana previa a la llegada de Donald Trump, lo que sugiere un posible intento de coordinar posiciones sobre el conflicto iraní.

Mientras tanto, los mercados bursátiles continúan celebrando la temporada de resultados. En EEUU se alcanzaron nuevos máximos y, tras el cierre de la sesión, se publicaron las cifras de AMD, principal competidor de Nvidia en el segmento de las GPU (pieza clave en la construcción de centros de datos para inteligencia artificial). Los resultados confirman la sólida dinámica que viene mostrando el sector de semiconductores. La compañía incrementó sus ingresos un 38%, superando por primera vez los 10.000 millones$ trimestrales, y sus beneficios operativos crecieron un +72%. Además, elevó su previsión de ventas para el segundo trimestre hasta los 11.200 millones$, con unos márgenes brutos que se mantendrán en torno al 56%. La acción reaccionó con una subida del 11% en el after market.

En consecuencia, el movimiento estadounidense parece estar sacudiendo el tablero interno iraní, acentuando las fracturas dentro del régimen y aumentando la presión a medida que el tiempo juega en su contra, especialmente por la limitada capacidad de almacenamiento de petróleo. 

Sin embargo, el verdadero ganador del conflicto está siendo el sector tecnológico. Las mastodónticas cifras de inversión destinadas al despliegue de la inteligencia artificial continúan impulsando el crecimiento, no solo dentro del ecosistema de centros de datos, sino también en el conjunto de la economía, un efecto que se refleja claramente en el peso de la inversión en las últimas cifras del PIB estadounidense.  

La UE trata de frenar los nuevos aranceles de Trump sobre los automóviles

Por otra parte, la Unión Europea ha pedido a EEUU que las principales disposiciones del acuerdo no se apliquen antes de julio. Trump amenazó con elevar los aranceles a los automóviles del 15% –establecido en el pacto comercial– al 25%, una medida que supondría incumplir lo acordado. El presidente estadounidense justificó esta amenaza por la demora del bloque comunitario en ratificar el acuerdo. Sin embargo, la UE sostiene que está siguiendo su procedimiento legislativo y prevé aprobarlo en junio. El retraso se debe a que el proceso se vio temporalmente interrumpido por el Parlamento Europeo, tras las amenazas de Trump de imponer nuevos gravámenes a los aliados europeos que no respaldaran su propuesta de adquisición de Groenlandia.

Noruega busca reforzar su producción futura de petróleo y gas mediante la reapertura de tres yacimientos de gas. En el contexto del esfuerzo europeo por diversificar sus fuentes energéticas y reducir la dependencia de Rusia y Oriente Medio, el país nórdico ha decidido reanudar la producción de estas instalaciones, que comenzará a partir de 2028. Los yacimientos en cuestión –West Ekofisk, Albuskjell y Tommeliten Gamma– situados en la costa sur del país, se cerraron en 1998, y se espera que su reapertura produzca durante dos décadas. Las reservas recuperables se estiman entre 90 y 120 millones de barriles equivalentes de petróleo (mboe), consistiendo principalmente en gas, con volúmenes limitados de condensado. Las exportaciones de gas se dirigirán a Emden (Alemania), mientras que el condensado se enviará a Teesside (Reino Unido). Paralelamente, el Gobierno noruego ha puesto en marcha una nueva ronda de licencias para la exploración de petróleo y gas, con el objetivo de asegurar niveles elevados de suministro energético a largo plazo.

UBS: los mercados sobrevaloran el riesgo de subidas de tipos

Los rendimientos de los bonos gubernamentales se mantienen muy por encima de los niveles previos al conflicto, ya que los elevados precios del petróleo han intensificado las preocupaciones sobre la inflación. "Pero seguimos creyendo que es menos probable que el Banco Central Europeo y el Banco de Inglaterra suban los tipos, mientras que la Fed podría incluso recortarlos aún más", señalan en UBS. Mientras las expectativas de inflación a largo plazo permanezcan ancladas a nivel global, una revisión de las expectativas del mercado debería provocar descensos en los rendimientos de los bonos gubernamentales en los próximos meses. Los riesgos para el crecimiento deberían mantener al BCE sin cambios. Es probable que el Banco de Inglaterra también mantenga los tipos estables. La Fed tiene margen para seguir flexibilizando su política.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos la opinión de que los mercados han sobrevalorado el riesgo de que los bancos centrales suban, o no bajen, los tipos de interés. Esto crea una oportunidad potencial para que los inversores ‘fijen rendimientos’ en bonos de calidad a corto y medio plazo en USD, EUR y GBP”. Y añade: “Quienes busquen generar ingresos adicionales en sus carteras también pueden considerar una exposición selectiva a segmentos de mayor beta como mercados emergentes, high yield o deuda subordinada, así como estrategias de renta variable orientadas a ingresos e inversiones estructuradas que generen rentabilidad”.

“Prevemos una subida adicional de 25 puntos básicos, muy probablemente en agosto, y un tipo terminal del 4,6%. A corto plazo, nos mantenemos cautos con el AUDUSD en un contexto de fortaleza continuada del USD. A más largo plazo, sin embargo, unos fundamentos sólidos respaldan nuestra previsión de 0,75, con preferencia por posiciones largas en la divisa frente a ciertos cruces selectivos”, apuntan Wayne Gordon y Teck Leng Tan, estrategas.

Pictet: clima de inversión más favorable

Luca Paolini, estratega jefe de Pictet AM, habla de "un clima de inversión más favorable". Ante la persistencia del conflicto sin resolver en Irán mantenemos una posición global neutral en renta variable, renta fija y liquidez, aunque reintroduciendo cierto riesgo. Sobre ponderamos acciones estadounidenses y de mercados emergentes, los cuales presentan sólidos beneficios empresariales y resistencia a la crisis energética. Preferimos los sectores industrial y tecnológico. También sobre ponderamos deuda en moneda local de mercados emergentes.Aunque persiste mucha incertidumbre, sin que se vislumbre el fin de la guerra en Irán, con barcos atrapados en el estrecho de Ormuz y precios del petróleo en alza, los peores escenarios no se han materializado y el balance de riesgos apunta a un clima más favorable de inversión. En este sentido los inversores pueden volver a centrarse en lo que, en general, son fundamentales positivos: amplia liquidez global, fuerte dinamismo de beneficios empresariales, crecimiento económico, aunque no espectacular, inflación moderada -aunque con riesgos al alza- y valoraciones en muchas clases de activos más atractivas que hace dos meses.

El contexto macroeconómico es en conjunto moderadamente positivo, con indicadores adelantados indicativos de que la actividad se mantiene resiliente en la mayoría de las economías desarrolladas y gran parte de Asia, siendo la transmisión del impacto energético, más allá de encuestas y precios, limitada hasta el momento. Nuestro escenario base es que la economía global crezca 2,8% este año, ligeramente por encima de su potencial, con la inflación alrededor de 3%. 

Pero los precios del petróleo rondan 110-120$/barril con la vía marítima del estrecho de Ormuz cerrada, en comparación con los 70$ previos a la guerra, siendo el valor razonable a largo plazo de unos 80$. Si el cierre se prolonga al verano es probable que desencadene una leve recesión en Europa y algunas economías emergentes, incluso EEUU. De hecho, en EEUU el consumidor es más vulnerable de lo que indica el crecimiento económico: los datos de consumo ya son débiles, el aumento de la renta disponible se ha desacelerado considerablemente, la confianza se encuentra cerca de mínimos históricos y se prevé que el aumento de precios del petróleo reduzca más la renta real, aunque sus productores de petróleo pueden obtener importantes beneficios.

En cambio, en Europa, la crisis del petróleo es negativa, haciendo que las expectativas de recuperación se desvanezcan, con amenaza de estanflación más presente y hemos rebajado la previsión de crecimiento en la euro zona este año a 0,9% desde 1,3% hace dos meses y aumentado la de inflación a 2,7% desde 2 %.

Pero en economías emergentes los exportadores de energía son beneficiarios y otros países se encuentran en posición más sólida que en crisis anteriores, con mayor crecimiento, menor vulnerabilidad externa y mayores reservas de liquidez.

Ante la incertidumbre sobre la duración del impacto inflacionario y posible intervención Gubernamental para mitigar sus efectos, los bancos centrales se han mostrado dispuestos a endurecer la política monetaria, aunque sin prisa. La liquidez global, por la oferta monetaria, reservas de divisas (excluido oro) y activos de los bancos centrales (excluido oro), crece cerca de 7,4 %, 1 % por encima de la tendencia histórica.Por su parte la Reserva Federal ha dejado de recortar tipos de interés y no prevemos más este año, pero la liquidez de su sector privado sigue abundante para protegerse de perturbaciones externas. Creemos que se debe a que los principales prestatarios -Gobierno, empresas relacionadas con inteligencia artificial (IA) y consumidores con mayor poder adquisitivo- no son especialmente sensibles a las variaciones de tipos de interés. 

Además, los balances bancarios gozan de sólida salud, bien protegidos de perturbaciones en los sectores más débiles del mercado crediticio. La liquidez monetaria y crediticia en EEUU aumentará a 2,5 billones$, 8 % de su PIB, frente a 1,7 billones en 2025.

La temporada de presentación de resultados ha sido sólida, especialmente en EEUU y en sectores de tecnología, finanzas y materiales. Las valoraciones en renta variable, a pesar de la fuerte recuperación, no parecen excesivas en precio/beneficio a 12 meses un 10 % inferior al máximo de octubre de 2025.  Los principales índices bursátiles están dominados en gran medida por empresas del sector servicios, siendo poco probable que el aumento del precio del petróleo tenga impacto inmediato en los beneficios agregados. Además, el sentimiento de los inversores se ha recuperado con fuerza hasta terreno alcista, pero sin señales de excesiva euforia: el apalancamiento neto se encuentra por debajo del promedio y los inversores siguen preparados para la volatilidad, como muestran los mercados de opciones.

En este contexto hemos aumentado nuestra recomendación en acciones estadounidenses a sobre ponderar.  Están respaldadas por sólidos resultados empresariales, liquidez y auge de la inversión industrial e IA. El consenso espera en las empresas del índice S&P 500 crecimiento de beneficios de alrededor del 20% este año y el próximo, máximo desde 2021. Además, es destacable el aumento de los márgenes de beneficio, prueba de control de costes y crecimiento nominal. Pero estamos neutrales en mercados desarrollados fuera de EEUU, donde las valoraciones de las acciones siguen ajustadas y persiste la incertidumbre sobre el impacto económico de la guerra.

También sobre ponderamos acciones de mercados emergentes, cuyas empresas experimentan fuerte aumento de beneficios y parecen relativamente protegidas del aumento de costes de la energía. Se prevé que su mayor crecimiento del PIB respecto a economías desarrolladas se amplíe a 2,6 % este año frente a 2,4 % de 2025. Estos países pueden beneficiarse del ciclo de IA, con algunos de los mayores fabricantes de chips del mundo, como la taiwanesa TSMC y coreanas Samsung y SK Hynix, que juntos representan casi una cuarta parte del índice de emergentes MSCI EM. Además, sobre ponderamos acciones chinas, donde un fuerte estímulo monetario y fiscal debe respaldar su demanda interna y el aumento de la producción industrial y exportaciones relacionadas con IA impulsar los beneficios, en un mercado con mayor capacidad que la mayoría para absorber perturbaciones externas.

Por sectores sobre ponderamos acciones industriales, favorecidas por el gasto global en infraestructura y mejora de tendencias manufactureras. La inversión en capital en EE. UU. está en auge, con aumento de 11 % interanual en pedidos de bienes de capital básicos en marzo. También sobre ponderamos acciones tecnológicas, pero preferimos empresas de hardware y semiconductores a las de software. El descuento en valoración con la reciente caída puede ser temporal y los planes de inversión de las grandes tecnológicas para centros de datos de IA e infraestructura digital este año -estimados en 700.000 millones$- justifican una prima.

Estamos neutrales en el sector de salud, por el menor dinamismo y perspectivas de beneficios menos favorables en comparación con otros segmentos e infra ponderamos acciones de consumo discrecional, pues el aumento de la inflación debe afectar negativamente a los ingresos de los hogares.

Mantenemos una posición neutral en bonos de mercados desarrollados. Los inversores que buscan protección frente a la volatilidad pueden verse atraídos por esta deuda, pero las presiones inflacionarias pueden hacer que aumenten sus rentabilidades a vencimiento. El BCE y el Banco de Inglaterra ya han dado señales de que endurecerán su política monetaria y consideramos poco probable que la Reserva Federal -incluso bajo la presidencia de Kevin Warsh, aparentemente más moderado- recorte sus tipos de interés este año. Por otra parte, si el aumento de precios erosiona la confianza de consumidores y empresas aumentarán los riesgos de recesión, con aumento de precios de los bonos. Así que, por ahora, estas fuerzas contrapuestas dejan poco margen para la convicción.Pero sobre ponderamos deuda en moneda local de mercados emergentes, que ofrece una relación riesgo-rentabilidad muy favorable. Su deuda soberana sobre PIB se sitúa en un promedio del 57 %, muy por debajo de 128 % en economías del G-7 y la situación fiscal es más sólida, con la calidad crediticia mejorando desde principios de 2024. Las rentabilidades a vencimiento reales, sobre todo en Latinoamérica, se mantienen muy por encima de la de mercados desarrollados, con sólido colchón de ingresos para los inversores. Además, la apreciación de divisas ofrece una fuente adicional de rentabilidad -la monedas de economías importadoras de petróleo se han comportado mejor que en crisis anteriores de la energía, lo que sugiere mejoras estructurales y demanda de los inversores-.

inAtlas: las empresas necesitan datos para tomar decisiones en comercio exterior

La reconfiguración del comercio internacional ya no es una hipótesis, sino una realidad operativa para miles de empresas. El aumento de los aranceles, la relocalización industrial y las tensiones entre grandes bloques económicos están obligando a revisar estrategias que durante años parecían consolidadas. En este contexto, muchas compañías españolas con fuerte exposición internacional están empezando a diversificar sus mercados. Sectores como el agroalimentario, el químico-farmacéutico, la maquinaria industrial o el textil están explorando nuevas geografías para reducir riesgos y mantener su competitividad en un entorno cada vez más fragmentado.

“Durante años, la internacionalización se ha apoyado en mercados considerados estables. Hoy, esa estabilidad es relativa. Las empresas necesitan identificar alternativas, pero hacerlo con criterio, porque los nuevos mercados también implican mayores niveles de complejidad”, explica Silvia Banchini, Cofundadora y Directora Comercial de inAtlas.

Este cambio de escenario está poniendo en evidencia los límites del análisis macroeconómico tradicional. Indicadores como el crecimiento del PIB o la evolución de la clase media resultan insuficientes para evaluar la viabilidad real de un mercado. La toma de decisiones exige ahora un nivel de precisión mucho mayor: conocer qué empresas operan en un territorio, identificar potenciales socios o distribuidores, evaluar riesgos comerciales específicos o analizar los flujos reales de importación y exportación por categoría de producto.

“Las empresas ya no pueden permitirse tomar decisiones basadas únicamente en tendencias generales. Necesitan entender el mercado a un nivel mucho más detallado, casi quirúrgico, para minimizar la incertidumbre”, añade Banchini.

La diversificación abre oportunidades, pero también introduce nuevos desafíos. Mercados que hasta ahora estaban fuera del radar empresarial, en regiones de Asia, África o América Latina, empiezan a ganar atractivo, aunque con estructuras comerciales más complejas y mayores riesgos asociados. En este contexto, el acceso a datos fiables y actualizados se convierte en un factor diferencial. El uso de herramientas basadas en microdatos permite a las empresas cruzar información empresarial, financiera y comercial para identificar oportunidades reales y tomar decisiones más informadas.

La transformación del comercio global no afecta por igual a todas las empresas. Aquellas que logren anticipar cambios y adaptar su estrategia de internacionalización tendrán una ventaja competitiva clara en los próximos años. En un entorno marcado por la incertidumbre, la capacidad de interpretar datos complejos y convertirlos en decisiones operativas se perfila como uno de los principales factores de éxito para las empresas exportadoras.

24Apr

Cámaras de Comercio, instituciones y empresas defienden en el VI Foro de Archam la creación de la Macrorregión Atlántica.

Miguel Ángel Valero

Los líderes de la Unión Europea han puesto el foco en la posible adhesión de Ucrania durante la cumbre informal que celebran en Chipre. Para que un país pueda incorporarse al bloque, es necesario el voto unánime de los Estados miembros en el Consejo Europeo. Durante meses, este proceso estuvo bloqueado por el primer ministro de Hungría, Viktor Orbán. Sin embargo, tras su derrota electoral, las instituciones europeas consideran que existe una oportunidad política para acelerar el proceso de adhesión. 

Ucrania presentó su solicitud formal de ingreso en febrero de 2022, pocos días después del inicio de la invasión rusa. El presidente del Consejo Europeo, António Costa, afirmó que ha llegado el momento de abrir formalmente los capítulos de negociación para la adhesión ucraniana.

Por otro lado, vuelve a plantearse la reanudación de las conversaciones sobre la incorporación de Islandia a la Unión Europea. la isla solicitó el ingreso en 2009, durante la Gran Recesión. Sin embargo, en 2013, el Gobierno cerró el proceso sin convocar un referéndum previo, siendo la pesca el punto más conflictivo: Islandia se negaba a someterse a las cuotas fijadas por la Política Pesquera Común de la UE. Mientras tanto, la isla se ha beneficiado de su pertenencia al Espacio Económico Europeo, al espacio Schengen y al mercado único sin ser miembro de la UE. 

Ahora confluyen dos factores distintos que han reactivado el debate. Por un lado, las amenazas de Trump de anexionar Groenlandia, en un contexto en el que Islandia, si bien forma parte de la OTAN, carece de fuerzas armadas propias. Por otro, la Unión Europea ha señalado que existe margen de flexibilidad en materia pesquera, un aspecto clave para la economía islandesa, ya que en 2024 los productos del mar representaron cerca del 40% de las exportaciones del país. En este escenario, en agosto se celebrará un referéndum para consultar a la población islandesa si el país debe reanudar las negociaciones con la UE y, en caso afirmativo, un segundo referéndum decidirá definitivamente sobre la adhesión.

The Trader: Bulgaria aflora las contradicciones dentro de la UE

¿Ha encontrado Putin un nuevo socio dentro de la Unión Europea? Con esta provocativa pregunta en The Trader, el analista Pablo Gil subraya que "Europa acaba de cerrar una etapa… y abrir otra que puede ser mucho más incómoda de lo que parece a primera vista". Mientras la salida de líderes como Viktor Orbán parecía aliviar la presión interna dentro de la Unión Europea, el resultado electoral en Bulgaria introduce una nueva variable que cambia el tablero. La victoria con mayoría absoluta de Rumen Radev no es solo un cambio político nacional. Es un movimiento con implicaciones geopolíticas mucho más profundas.

Porque Bulgaria no es un país cualquiera. Es miembro de la UE, de la OTAN y está en una posición estratégica clave en el Mar Negro. Y ahora pasa a estar liderada por una figura que, sin declararse abiertamente alineada con el Kremlin, sí ha defendido repetidamente la necesidad de reabrir canales con Vladimir Putin, recuperar el flujo de energía rusa y adoptar una postura más “pragmática” frente a Moscú.

"Y aquí es donde empieza lo interesante. Porque no estamos ante un giro radical, sino ante algo mucho más sofisticado: ambigüedad estratégica. Radev no plantea romper con Europa, ni salir del euro, ni bloquear decisiones comunitarias. De hecho, insiste en mantener el rumbo europeo. Pero al mismo tiempo introduce un discurso que cuestiona el enfoque actual de la UE, especialmente en su política exterior y energética. Y eso, en el contexto actual, es suficiente para generar tensiones", advierte este experto.

Europa venía de una dinámica relativamente clara tras el inicio de la guerra en Ucrania: alineamiento con EEUU, aislamiento de Rusia y apuesta por la autonomía energética. Pero ese consenso empieza a mostrar grietas. No necesariamente porque los países quieran romperlo, sino porque el coste económico, político y social empieza a pesar.

"Lo que representa Bulgaria ahora es precisamente eso: el inicio de una Europa más incómoda consigo misma. Una Europa donde algunos países empiezan a plantear si tiene sentido mantener una confrontación total con Rusia, especialmente cuando afecta al crecimiento, a la inflación y a la estabilidad interna. Y donde el debate ya no es blanco o negro, sino lleno de matices", añade.

Además, hay un factor clave que no se puede ignorar. Radev ha construido su victoria sobre el rechazo a la corrupción y al sistema político tradicional. Es decir, no gana por ser pro-ruso, sino por canalizar el descontento interno. Pero una vez en el poder, ese descontento puede traducirse en decisiones que impacten directamente en el equilibrio europeo. Y eso es lo que realmente preocupa en Bruselas. Porque el riesgo no es que Bulgaria se convierta en un satélite de Rusia. El riesgo es que se convierta en un actor impredecible dentro de la UE. Un país que no bloquea, pero tampoco empuja en la misma dirección. Que genera ruido, dudas y ralentiza decisiones clave en momentos críticos.

Si ampliamos el foco, lo que estamos viendo encaja perfectamente con un cambio más amplio en el orden global. El mundo está dejando atrás los bloques rígidos para entrar en una fase de alianzas flexibles, donde los países intentan maximizar sus propios intereses, aunque eso suponga incomodar a sus socios tradicionales. Y en ese contexto, figuras como Radev no son una excepción… son el anticipo de lo que viene.

"Europa ya no se enfrenta solo a desafíos externos. Empieza a enfrentarse a sus propias contradicciones internas. Y eso es mucho más difícil de gestionar. La gran pregunta no es si Bulgaria será un problema hoy. La verdadera cuestión es cuántos países más pueden seguir ese mismo camino en los próximos años. Porque si eso ocurre, el mayor riesgo para Europa no vendrá de fuera… sino desde dentro. Y ahí es donde todo se complica de verdad", recalca Pablo Gil.

Macrorregión Atlántica

Por otra parte, el VI Foro de Archam, celebrado en el Centro Botín de Santander, ha reunido a representantes institucionales, responsables políticos, líderes empresariales y expertos de ámbito europeo con el objetivo de avanzar en una agenda común que refuerce el posicionamiento del Arco Atlántico como espacio clave para el desarrollo económico sostenible y la cohesión territorial en Europa. En encuentro, Atlantic Arc Chambers (Archam) ha reafirmado su compromiso con la construcción de una macrorregión atlántica más integrada, resiliente y preparada para afrontar los desafíos económicos y geopolíticos del futuro.

El presidente de la Cámara de Cantabria, Tomás Dasgoas; el presidente de Cámara España, José Luis Bonet; y el consejero de Economía de Cantabria, Luis Ángel Agüeros, han coincidido en destacar la necesidad de reforzar los mecanismos de cooperación interregional.

La ponencia inaugural, titulada ‘La macrorregión atlántica: construyendo una agenda común’, ha corrido a cargo del presidente de la Cámara de Bilbao, José Ignacio Zudaire, quién ha puesto de relieve el papel de las macrorregiones como herramientas clave para una Europa más cohesionada y próspera. 

En un debate dedicado a la articulación de las macrorregiones, moderado por la directora de la Oficina del Gobierno de Cantabria en Bruselas, Inmaculada Valencia, la secretaria ejecutiva de la Comisión Europea del Arco Atlántico, Élise Wattrelot; el Head of Baltic Sea Strategy Point, Juhani Ailio; el Head of Danube StrategyPoint, Robert Lichtner; y la Head of Alpine Strategy Point, Francesca La Greca, han compartido experiencias y modelos de cooperación aplicables al Arco Atlántico.

Otro debate, moderado por el director de contenidos de SER Cantabria, Fermín Mier, se ha centrado en los retos vinculados a la conectividad atlántica y sobre las infraestructuras, la logística y la movilidad sostenible, llamadas a articular las conexiones entre regiones. Han participado el comisionado del Gobierno para el Corredor Atlántico, José Antonio Sebastián; el consejero de Fomento de Cantabria, Roberto Media; el presidente de la Autoridad Portuaria de Santander, César Díaz; y el director Zona Norte en Boluda Corporación Marítima, Daniel Berasategui.

La ponencia ‘Energía,competitividad y autonomía estratégica en Europa’ fue la aportación del jefe de Energía, Seguridad y Relaciones Internacionales en DG ENER - Comisión Europea, Isaac Valero. 

En el debate ‘El Arco Atlántico ante el nuevo escenario energético’, moderado por el jefe de Economía del Diario Montañés, Jesús Lastra, han participado el Industry Advisory Committee International Energy Forum IEF, Iván Martén; la directora de Stakeholders Management and Public Affairs en EDP, Yolanda Fernández Montes; y la directora de Estrategia y planificación de Enagás, Mayte Nonay, que han destacado la importancia del desarrollo de nuevos vectores energéticos como el hidrógeno renovable para garantizar la descarbonización de la industria atlántica y avanzar hacia una competitividad sostenible.

Han clausurado la jornada la presidenta de Cantabria, Mª José Sáenz de Buruaga; y el presidente de Euskadi y presidente de la Comisión del Arco Atlántico, Imanol Pradales, que han coincidido en señalar el impacto positivo que tendría la creación de una Macrorregión Atlántica dentro de la Unión Europea como plataforma estratégica para impulsar la cooperación económica, la competitividad y cohesión territorial y social para alcanzar un futuro compartido próspero y sostenible. Y han destacado el papel de Archam y de todas y cada una de las Cámaras de Comercio del Arco Atlántico como nexo de unión entre los agentes económicos, institucionales y sociales y en su representación de los intereses del tejido empresarial atlántico ante las instituciones europeas, así como su capacidad para canalizar iniciativas conjuntas en ámbitos estratégicos.

El día anterior, representantes de las Cámaras de Comercio del norte de Portugal, Galicia, Asturias, Cantabria, Burgos, el País Vasco y Nueva Aquitania que forman la alianza Archam se reunieron en el Palacio de la Magdalena de Santander para poner en común los avances logrados en las diferentes áreas de trabajo establecidas; fortalecer los mecanismos de cooperación intercameral e interinstitucional; y consensuar los próximos pasos a dar en la coordinación estratégica del territorio, el refuerzo del posicionamiento conjunto y en líneas de actuación compartidas.

Las Cámaras de Comercio del Norte de Portugal, Galicia, Asturias, Cantabria, Burgos, Navarra, País Vasco y Nueva Aquitania firmaron en Bilbao, en junio de 2023, la Declaración de las Cámaras de Comercio del Arco Atlántico, con el objetivo de crear mecanismos de cooperación intercameral e interinstitucional que contribuyan a trabajar de forma conjunta en los retos económicos, sociales y medioambientales a los que se enfrentan las regiones que componen el Arco Atlántico. 

El documento estratégico fija tres ámbitos de trabajo prioritarios, de interés común a todos los territorios:

  • 1. Transporte e Intermodalidad
    • 1.1. Impulso al corredor atlántico ferroviario
    • 1.2. Apoyo a la intermodalidad y conectividad de los Puertos del Arco Atlántico
  • 2. Corredor de Hidrógeno y Energías Renovables
    • 2.1. Desarrollo del corredor del hidrógeno
    • 2.2. Eólica marina
  • 3. El Camino de Santiago como distintivo vertebrador
    • 3.1. Enoturismo
    • 3.2. Actividades de ocio, naturaleza y bienestar

Las Cámaras del Arco Atlántico buscan generar sinergias en torno a estos ámbitos de trabajo para transformar el territorio y hacerlo más competitivo, más sostenible, más dinámico, más abierto y conectado; así como más atractivo y con mayor calidad de vida para su ciudadanía.

20Apr

Sigue utilizándose dinero de los contribuyentes en lugar de redes de seguridad financiadas por el sector, como los mecanismos de financiación de la resolución. Un Reglamento y dos Directivas tratan de mejorar el marco de resolución de la UE.

Miguel Ángel Valero

El Diario Oficial de la Unión Europea (DOUE) del 20 de abril publica varias normas sobre resolución de entidades financieras. Una de ellas es el Reglamento (UE) 2026/808 del Parlamento y del Consejo europeos de 30 de marzo de 2026 por el que se modifica el Reglamento (UE) nº 806/2014 en lo que respecta a las medidas de actuación temprana, las condiciones de resolución y la financiación de las medidas de resolución.

Reconoce que el marco de resolución de la Unión para las entidades de crédito y las empresas de servicios de inversión se estableció tras la crisis financiera mundial de 2008 y 2009. Y que tiene por objeto abordar de manera ordenada su inviabilidad preservando sus funciones esenciales y evitando amenazas para la estabilidad financiera y, al mismo tiempo, protegiendo a los depositantes y los fondos públicos. Además, con el marco de resolución de la Unión se pretende fomentar el desarrollo del mercado interior en el sector bancario creando un régimen armonizado para hacer frente de manera coordinada a las crisis transfronterizas y evitando problemas de falseamiento de la competencia y riesgos de desigualdad de trato.

Pero "tras varios años de aplicación, el marco de resolución de la Unión no logra los resultados previstos con respecto a algunos de esos objetivos. En particular, si bien los entes han realizado avances significativos hacia la resolubilidad y han dedicado recursos significativos a ese fin, en concreto reforzando su capacidad de absorción de pérdidas y de recapitalización y constituyendo mecanismos de financiación de la resolución, se recurre con poca frecuencia al marco de resolución de la Unión. En cambio, la inviabilidad de determinados entes medianos y más pequeños se trata por lo general mediante medidas nacionales no armonizadas. Sigue utilizándose dinero de los contribuyentes en lugar de redes de seguridad financiadas por el sector, como los mecanismos de financiación de la resolución. Esa situación parece tener su origen en unos incentivos inadecuados, los cuales a su vez son el resultado de la interacción entre el marco de resolución de la Unión y las normas nacionales, que hace que la amplia discrecionalidad de que gozan las autoridades de resolución en la evaluación del interés público no siempre se ejerza en consonancia con la aplicación prevista del marco de resolución de la Unión". 

"Al mismo tiempo, el marco de resolución de la Unión se ha utilizado poco debido al riesgo de que los depositantes de los entes que se financian mediante depósitos tengan que asumir pérdidas para posibilitar que dichos entes accedan a financiación externa en el marco de la resolución, en particular en ausencia de otros pasivos susceptibles de recapitalización interna. Por último, el hecho de que las normas sobre el acceso a la financiación sean menos estrictas al margen del proceso de resolución que en el marco de la resolución ha disuadido de aplicar el marco de resolución de la Unión en favor de otras soluciones, que a menudo implican utilizar el dinero de los contribuyentes en lugar de los recursos propios de los entes o de las redes de seguridad financiadas por el sector. Esta situación genera a su vez riesgos de fragmentación, riesgos de resultados subóptimos en la gestión de la inviabilidad de los entes, en particular en el caso de entes medianos y más pequeños, y costes de oportunidad derivados de los recursos financieros no utilizados. Por consiguiente, es necesario garantizar una aplicación más eficaz y coherente del marco de resolución de la Unión y velar por que pueda aplicarse siempre que ello redunde en el interés público, también en el caso de determinados entes medianos y más pequeños financiados principalmente a través de depósitos que no tienen otros pasivos susceptibles de recapitalización interna suficientes", argumenta la norma.

El Reglamento será aplicable a partir del 11 de mayo de 2028.No obstante, el artículo 1, punto 1, letra b), puntos 2, 3 y 4, punto 5, letra a), punto 6, letras a) y b), y letra d), inciso ii), punto 7, letra a), punto 8, punto 13, letra a), inciso i), y letra c), punto 15, letras b) y d), punto 20, letras d) y e), en lo relativo al artículo 18, apartado 11, del Reglamento (UE) n.o 806/2014, punto 22, punto 24, letra a), inciso ii), y letras b) y d), punto 27, puntos 29 a 41, punto 45, punto 48 en lo relativo al artículo 79 ter del Reglamento (UE) n.o 806/2014, y puntos 49 y 50 serán aplicables a partir del 11 de junio de 2026.

Una Directiva regula las medidas de acción temprana

En la misma línea, la Directiva (UE) 2026/806 del Parlamento y y del Consejo europeos de 30 de marzo de 2026 modifica la Directiva 2014/59/UE en lo que respecta a las medidas de actuación temprana, las condiciones de resolución y la financiación de las medidas de resolución y la Directiva 2014/24/UE en lo que respecta a los servicios de valoración en caso de resolución.

Las medidas de actuación temprana se introdujeron para que las autoridades competentes pudieran subsanar el deterioro de la situación financiera y económica de las entidades o sociedades y reducir, en la medida de lo posible, el riesgo y las repercusiones de una posible resolución. Sin embargo, debido a la falta de certeza respecto a los umbrales para la aplicación de esas medidas de actuación temprana y a los solapamientos parciales con las medidas de supervisión, la utilización de medidas de actuación temprana ha sido muy infrecuente. Por consiguiente, deben simplificarse y especificarse las condiciones para la aplicación de dichas medidas de actuación temprana. A fin de disipar las incertidumbres sobre las condiciones y el calendario para el cese del órgano de dirección de una entidad o sociedad y el nombramiento de administradores provisionales, estas medidas deben determinarse explícitamente como medidas de actuación temprana y su aplicación debe estar sujeta a los mismos umbrales. En condiciones específicas, una liquidación gradual de las actividades puede ser una solución eficiente en términos de costes para facilitar la salida del mercado de una entidad o sociedad con un modelo de negocio débil, evitando así un declive prolongado que culmine con la inviabilidad de la entidad o sociedad. Las autoridades competentes deben tener las facultades de actuación temprana para solicitar que se presente un plan en caso de una liquidación voluntaria de las actividades de una entidad o sociedad, dejando la decisión sobre la aplicación de ese plan a la entidad o sociedad de que se trate. Cuando ejerzan las facultades de actuación temprana, debe exigirse a las autoridades competentes que elijan las medidas adecuadas para hacer frente a una situación específica de conformidad con el principio de proporcionalidad. Para que las autoridades competentes puedan tener en cuenta los riesgos reputacionales o los riesgos relacionados con el blanqueo de capitales o con las tecnologías de la información y la comunicación, las autoridades competentes deben evaluar las condiciones para la aplicación de medidas de actuación temprana no solo con arreglo a indicadores cuantitativos, como los requisitos de capital o liquidez, el nivel de apalancamiento, los préstamos dudosos o la concentración de exposiciones, sino también con arreglo a umbrales cualitativos. El proceso de toma de decisiones en relación con las medidas de actuación temprana debe permitir su examen sin dilación y, en su caso, su aplicación, a fin de evitar que la situación de la entidad o sociedad continúe deteriorándose.

Para mejorar la seguridad jurídica, deben suprimirse las medidas de actuación temprana establecidas en la Directiva 2014/59/UE que se solapan con las facultades existentes en virtud del marco prudencial establecido en las Directivas 2013/36/UE (6) y (UE) 2019/2034 (7) del Parlamento Europeo y del Consejo. Además, es necesario garantizar que las autoridades de resolución puedan preparar la posible resolución de una entidad o sociedad. Por consiguiente, la autoridad competente debe informar a las autoridades de resolución con suficiente antelación del deterioro de la situación de una entidad o sociedad, y las autoridades de resolución deben disponer de las facultades necesarias para ejecutar las medidas preparatorias. Es importante señalar que, para que las autoridades de resolución puedan reaccionar lo más rápidamente posible ante el deterioro de la situación de una entidad o sociedad, la aplicación previa de medidas de actuación temprana no debe ser una condición para que la autoridad de resolución tome medidas para poner la entidad o sociedad a la venta o solicite información para actualizar el plan de resolución y preparar la valoración. 

Los Estados miembros adoptarán y publicarán, a más tardar el 11 de mayo de 2028, las disposiciones necesarias para dar cumplimiento a lo establecido en la presente Directiva. Informarán de ello inmediatamente a la Comisión. Aplicarán dichas disposiciones a partir del 12 de mayo de 2028. El artículo 1, punto 65, será aplicable a partir del 11 de mayo de 2026 y el artículo 1, punto 44, letras b) y c), serán aplicables a partir del 12 de mayo de 2028.

Otra Directiva subsana las lagunas en la protección de los depositantes

También está la Directiva (UE) 2026/804 del Parlamento y del Consejo europeos de 30 de marzo de 2026, por la que se modifica la Directiva 2014/49/UE en lo que respecta al alcance de la protección de los depósitos, la utilización de los fondos de los sistemas de garantía de depósitos, la cooperación transfronteriza y la transparencia.

En este caso, se subraya que, mediante el establecimiento de sistemas de garantía de depósitos (SGD), se ha cumplido, en lo esencial, el objetivo de protección de los depositantes de la Unión. Sin embargo, la Comisión también ha llegado a la conclusión de que es necesario subsanar las lagunas que aún perduran en la protección de los depositantes y mejorar el funcionamiento de los SGD, armonizando al mismo tiempo las normas que regulan las intervenciones de los SGD distintas de los procesos de pago.

La revisión del marco de gestión de crisis y garantía de depósitos de la Unión tiene por objeto allanar el camino hacia los avances en la profundización de la unión bancaria. Por consiguiente, el funcionamiento de los SGD debe armonizarse en mayor medida.

El marco de gestión de crisis y garantía de depósitos de la Unión debe defender de forma coherente los principios de que los accionistas y acreedores han de ser quienes soporten las pérdidas y de que los recursos de los contribuyentes no han de utilizarse para ayudar o rescatar a entidades de crédito en dificultades.

Un incumplimiento por parte de las entidades de crédito de sus obligaciones de pagar aportaciones a los SGD o de facilitar información a los depositantes y los SGD podría socavar el objetivo de protección de los depositantes. Los SGD —o, cuando proceda, las autoridades designadas— deben aplicar el tipo de interés legal de demora por las aportaciones adeudadas en caso de demora en el pago de las aportaciones. Es importante mejorar la coordinación entre los SGD y las autoridades designadas y competentes a la hora de adoptar medidas coercitivas contra las entidades de crédito que no cumplan sus obligaciones. Es necesario asegurarse de que los SGD —o, cuando proceda, las autoridades designadas— informen a tiempo a las autoridades competentes de cualquier infracción de las obligaciones de las entidades de crédito con arreglo a las normas de protección de los depósitos, de modo que las autoridades competentes puedan ejercer sus facultades de supervisión. Además, a fin de asegurarse de que las entidades de crédito cumplan las normas establecidas en la presente Directiva, los Estados miembros deben prever sanciones adecuadas en caso de infracción de dichas normas.

Para dar apoyo a una mayor convergencia de las prácticas de los SGD y ayudar a estos a poner a prueba su resiliencia, la Autoridad Bancaria Europea (ABE, EBA por sus siglas en inglés) debe emitir directrices sobre la aplicación de pruebas de resistencia de los sistemas de garantía de los depósitos.

Los depósitos de determinadas entidades financieras, incluidas las empresas de servicios de inversión, quedan excluidos de la cobertura de los SGD. No obstante, los fondos que dichas entidades financieras reciben de sus clientes y depositan en una entidad de crédito por cuenta de estos en el marco de la prestación de los servicios que ofrecen deben estar protegidos en determinadas condiciones.

Las categorías de depositantes que gozan de protección por un SGD se basan en el objetivo de proteger a los inversores no profesionales, mientras que se considera que los inversores profesionales no necesitan esa protección. Por este motivo, hasta la fecha las autoridades públicas han sido excluidas de la cobertura. Sin embargo, en su mayor parte, las autoridades públicas —que en algunos Estados miembros incluyen escuelas y hospitales— no pueden considerarse inversores profesionales. Por tanto, es necesario garantizar que los depósitos de inversores no profesionales, como las autoridades locales, las pequeñas entidades públicas y las instituciones sin fines de lucro controladas por la administración central o las administraciones regionales, puedan disfrutar de la protección ofrecida por los SGD.

Con vistas a garantizar que los depósitos recibidos a efectos del cumplimiento de los requisitos mínimos de fondos propios y pasivos admisibles en virtud de la Directiva 2014/59/UE del Parlamento Europeo y del Consejo se utilicen en su totalidad para asumir pérdidas y contribuir a la recapitalización de una entidad de crédito en caso de inviabilidad, estos deben quedar excluidos de la cobertura de los SGD. A fin de garantizar la igualdad de trato de dichos depósitos sobre la base de criterios objetivos, deben quedar excluidos de la cobertura de los SGD, con independencia de que la autoridad de resolución haya autorizado su inclusión en el importe de fondos propios y pasivos admisibles.

Determinados acontecimientos, incluidas las transacciones inmobiliarias de naturaleza residencial y carácter privado efectuadas por una persona física o el pago de determinadas prestaciones de seguro, pueden dar lugar temporalmente a depósitos de considerable cuantía. Por ello, la Directiva 2014/49/UE obliga a los Estados miembros a garantizar que los depósitos resultantes de tales eventos estén protegidos por encima de 100.000€ durante al menos tres meses, si bien no más de doce meses, a partir del momento en que se haya abonado el importe o del momento en que dichos depósitos pasen a ser legalmente transferibles. Con vistas a armonizar la protección de los depositantes en la Unión y reducir la complejidad administrativa y la inseguridad jurídica relacionadas con el alcance de la protección de dichos depósitos, es necesario armonizar su protección fijándola en un importe mínimo de 500.000€ en el caso de todos los saldos temporalmente elevados y, en el caso de los depósitos relacionados con transacciones inmobiliarias, en un importe máximo de 2,5 millones durante un período armonizado de seis meses, además del nivel de cobertura de 100.000. Tras su transposición por los Estados miembros, estos importes deben revisarse periódicamente, y al menos una vez cada cinco años. Si procede, la Comisión debe presentar al Parlamento Europeo y al Consejo una propuesta de Directiva para ajustar dichos importes, teniendo en cuenta la evolución de los precios de los bienes inmuebles en los distintos Estados miembros y la necesidad de garantizar la proporcionalidad y unas condiciones de competencia equitativas en toda la Unión.

Los Estados miembros se asegurarán de que las sucursales de entidades de crédito cuyo domicilio social se encuentre fuera de la Unión, que acepten depósitos admisibles en un Estado miembro el 11 de mayo de 2028 y que no estén afiliadas a un SGD en esa fecha, se afilien a un SGD en funcionamiento en su territorio a más tardar el 11 de agosto de 2028. El artículo 1, punto 16, no se aplicará a dichas sucursales hasta el 11 de agosto de 2028.2.   Como excepción, los Estados miembros podrán permitir que los SIP a que se refiere el artículo 1, apartado 2, letra c) de la Directiva 2014/49/UE, cumplan las disposiciones nacionales de transposición del artículo 11, apartado 3, de la Directiva 2014/49/UE aplicables el 10 de mayo de 2026 hasta el 31 de diciembre de 2032. 

Los Estados miembros adoptarán y publicarán a más tardar el 11 de mayo de 2028, las disposiciones necesarias para dar cumplimiento a lo establecido en la presente Directiva. Informarán inmediatamente de ello a la Comisión. No obstante, aplicarán las disposiciones necesarias para dar cumplimiento al artículo 11, apartado 3, de la Directiva 2014/49/UE, en su versión modificada por la presente Directiva, y a los artículos 11 bis, 11 ter, 11 quater y, en la medida en que se refiere al artículo 11, apartado 3, el artículo 11 sexies de dicha Directiva a partir del 11 de mayo de 2029.


07Apr

Los inversores parecen interpretar que un eventual ataque ordenado por Trump, en ausencia de acuerdo, no implicaría una invasión terrestre y supondría “únicamente” un nuevo escalón en la intensidad de los ataques aéreos, que pasarían a incluir infraestructuras civiles.

Miguel Ángel Valero

La guerra en Oriente Medio enfría el optimismo empresarial al cuadruplicarse la preocupación por el coste energético y hacer caer las previsiones de crecimiento un 25% (15 puntos) tras el inicio de los ataques a Irán. Si antes del inicio de los ataques el 28 de febrero el 59,6% de las empresas tenía expectativas de crecimiento y apenas un 1,9% las mostraba de empeoramiento de la situación, con el inicio de la guerra el 45% espera mantener el crecimiento este año y un 6,8%, que sufrirá una disminución.

A pocas horas de que expire el nuevo ultimátum de Donald Trump, la preocupación por el coste energético se dispara desde el 6% previo a la guerra hasta el 26%. No obstante, a la espera de ver cómo evoluciona el conflicto, el informe sobre El impacto de la nueva geopolítica en el comercio global, elaborado por la consultora de negocios internacionales Gedeth Network con el apoyo de DHL Express, aún deja algunas señales de optimismo. El 84,9% de las empresas confía en mantener las ventas estables o incluso al alza en 2026, aunque se duplica el número de empresas que ahora prevé un descenso moderado (del 5,6 % al 12,3 %) o significativo de las ventas (del 0,4 % al 2,8 %).

Respecto a la previsión de creación de empleo pese a la guerra, el 20,45% espera incrementar la plantilla este año, aunque un porcentaje mayor (el 29,1%) esperaba hacerlo antes del inicio de las hostilidades. Cae ligeramente también, del 59,33% al 55,7 % las empresas que prevén mantener el empleo.

La guerra ha afectado a la percepción de las amenazas, pero tal vez no las ha trastocado tanto como cabría esperar. La principal amenaza, “la inestabilidad internacional”, y la segunda, “los aranceles y barreras comerciales”, han sido las mismas en las respuestas antes y después del principio de la guerra. Sin embargo, la “inestabilidad internacional” ha pasado del 52% de las respuestas al 72%, mientras que la preocupación por los “aranceles”, ahora que se ha cumplido un año del Liberation Day promulgado por Donald Trump el 2 de abril de 2025, ha subido del 41% al 54%. Aun así, las estrategias prioritarias se mantienen: diversificación de mercados (33,6 %) y optimización de costes (22,1 %). Las oportunidades más citadas —digitalización e IA (56,8 %), acceso a nuevos mercados (46,4 %) e innovación (38,7 %)— no han variado significativamente tras el conflicto.

El optimismo global resiste, por ahora, el impacto de la guerra. El 49% sigue esperando un crecimiento en 2026 y sólo el 5,5% anticipa una reducción. Aunque las perspectivas positivas cayeron tras el 28 de febrero, el cambio ha sido moderado y el gran pesimismo sigue siendo minoritario. El porcentaje que espera aumento de ventas cae de forma clara tras el conflicto, mientras sube la previsión de descenso; sin embargo, el 84 % mantiene expectativas de ventas estables o crecientes.

Predomina la estabilidad laboral, aunque baja la intención de contratación. El 56,6% espera mantener la plantilla y solo el 22,7 % incrementarla. Tras la guerra se observa un ligero aumento de la previsión de reducción de empleo, pero sin romper la tendencia de prudencia productiva.

La diversificación de mercados es clave con o sin guerra. Las empresas citan el acceso a más regiones prioritarias después del conflicto, reforzando la estrategia de diversificación internacional (33,6 % la eligió como la más importante) frente a la concentración en el mercado local.

Digitalización e IA se consolidan como la gran oportunidad independientemente del conflicto. Con un 56,8% de menciones, sigue siendo la oportunidad más citada tanto antes como después de la guerra, por delante del acceso a nuevos mercados (46,4%).

Las empresas de EMEA muestran el mayor deterioro de expectativas y el mayor aumento de incertidumbre tras el conflicto, mientras que las empresas de América y Asia-Pacífico reflejan un tono más optimista.

Tecnología, energía y biotecnología, sectores más beneficiados frente a los tradicionales. Con un 63,3 % de las respuestas, el sector de tecnología y TIC destaca sobre el resto por su ritmo de innovación y desarrollo de nuevos servicios, su facilidad de exportación, su potencial de crecimiento y su menor exposición al riesgo de la inestabilidad. El sector de la energía y sostenibilidad es el segundo (38,4 %) beneficiado por el entorno global de transición energética seguido del sector de biotecnología y salud (26,2 %), apalancado también en su alto nivel de innovación.

“Los resultados del estudio reflejan una resiliencia empresarial superior a la esperada ante la combinación de aranceles de 2025 y el estallido bélico a finales de febrero de 2026. Los sectores tecnológicos, energéticos y de salud siguen siendo los más beneficiados, mientras que los tradicionales perciben mayores riesgos”, señala Juan Millán, CEO de Gedeth.

La UE exige prudencia en las medidas contra el encarecimiento de la energía

La Unión Europea (UE) ha pedido prudencia a los gobiernos a la hora de aplicar medidas destinadas a mitigar el encarecimiento de la energía por la guerra en Oriente Medio. Las autoridades comunitarias han insistido en que estas intervenciones deben ser temporales y proporcionadas, con el fin de evitar desequilibrios fiscales a medio plazo. En el caso de España, ya se ha puesto en marcha la reducción del IVA sobre los combustibles, la luz y el gas, del 21% al 10% así como la rebaja del Impuesto Especial sobre Hidrocarburos hasta el mínimo permitido por la normativa europea, que permanecerán vigentes hasta el 30 de junio. Otros países europeos que también han aplicado rebajas fiscales sobre los combustibles son Italia, Portugal y Polonia. 

En este sentido, los ministros de Economía y Comercio de España, Alemania, Italia, Portugal y Austria, pidieron a la Comisión Europea un impuesto a los beneficios de las energéticas para distribuir “de manera equitativa” las consecuencias de la guerra en Oriente Medio, que “ha provocado un aumento de los precios del petróleo, lo que supone una carga considerable para la economía europea y para los ciudadanos europeos”, La carta, fechada el 3 de abril, está dirigida al comisario europeo de Clima, Neutralidad Climática y Crecimiento Limpio, Wopke Hoekstra, según desveló en X el titular de Economía, Comercio y Empresa de España, Carlos Cuerpo, que parece querer imitar a Trump con sus anuncios en las redes sociales.

Los ministros de los cinco Estados miembros proponen que la Comisión Europea desarrolle medidas para gravar los beneficios extraordinarios de las empresas energéticas a través de un “instrumento de contribución a escala de la UE sustentado en una base jurídica sólida”. Recuerdan que “ya en 2022 se introdujo un instrumento similar mediante una contribución solidaria temporal como medida de emergencia para hacer frente a los elevados precios de la energía»" provocada por la invasión rusa de Ucrania. Ahora sugieren que se incluyan los beneficios obtenidos en el extranjero por las empresas petroleras multinacionales.

Esta “solución europea” permitiría financiar “ayudas temporales, especialmente para los consumidores, y frenar el aumento de la inflación, sin imponer cargas adicionales a los presupuestos públicos”. Y manda “un mensaje claro” sobre que quienes se beneficien de la guerra deben aportar “para aliviar la carga que recae sobre la población en general”.

No obstante, la carta no ofrecía detalles sobre el nivel impositivo ni qué empresas estarían sujetas al gravamen.

Mientras, Trump, en una rueda de prensa caótica e impropia en un presidente de EEUU, fijó como límite de las negociaciones las 20:00 en la costa este de EEUU –las 2:00 AM en España– para alcanzar un acuerdo con Irán. De no lograrse, advirtió de que se desataría el “infierno” sobre el país de los ayatolás, con una destrucción sistemática de las comunicaciones terrestres y de las infraestructuras energéticas. Según el propio presidente, las condiciones planteadas por Irán resultaban inaceptables, ya que no contemplaban la apertura del estrecho de Ormuz. Horas antes, las autoridades iraníes habían señalado que no se alcanzaba un acuerdo porque su objetivo no es un simple alto el fuego, sino el fin definitivo de la guerra.

Los mercados contienen la respiración y, por el momento, la reacción es de incredulidad. Las Bolsas europeas cotizan planas, sin movimientos significativos ni en las rentabilidades exigidas a la deuda soberana ni en los precios de la energía. En este contexto, los inversores parecen interpretar que un eventual ataque ordenado por Trump, en ausencia de acuerdo, no implicaría una invasión terrestre y supondría “únicamente” un nuevo escalón en la intensidad de los ataques aéreos, que pasarían a incluir infraestructuras civiles.

De hecho, el ejército israelí ha advertido a la población iraní de que evite las proximidades de infraestructuras ferroviarias en torno a la hora límite marcada por el presidente estadounidense.

Así, la vuelta del Lunes de Pascua para los mercados europeos se presenta especialmente agitada, en un punto del conflicto que podría derivar tanto en una escalada de la violencia como en una resolución en cuestión de horas. "Ante un escenario tan abierto, la recomendación es mantener la calma, permanecer invertido y esperar para aprovechar las oportunidades que suelen surgir en los momentos de mayor incertidumbre. En el mejor de los casos, conviene no quedarse fuera de un eventual rebote del mercado, que podría ser tan rápido como el observado a comienzos de la semana pasada ante los indicios de negociación", señalan en Banca March.

UBS: sortear la volatilidad a corto para aprovechar oportunidades a largo

El UBS CIO Daily destaca que los mercados titubean ante la incertidumbre sobre la guerra en Irán. El crudo Brent subía un 1,4% hasta los 111,3$ por barril en el momento de redactar este informe, mientras se desvanecen las esperanzas de un alto el fuego. Irán rechazó el lunes una propuesta transmitida por el mediador Pakistán, exigiendo el fin permanente de la guerra, el levantamiento de sanciones, esfuerzos de reconstrucción y oponiéndose a la presión para reabrir el estrecho de Ormuz. Trump, por su parte, insistió en que la apertura de esta vía marítima forme parte de cualquier acuerdo: "Con las perspectivas de la guerra en Irán aún muy inciertas, nuestro mensaje sigue siendo que, manteniéndose invertidos, diversificando y cubriéndose, creemos que los inversores pueden sortear la volatilidad a corto plazo mientras aprovechan oportunidades a largo plazo".

"Una rápida reanudación de los flujos energéticos parece poco probable en esta fase. Los inversores pueden considerar medidas para reducir progresivamente el riesgo de sus carteras cuanto más tiempo se mantengan elevados los precios del petróleo. Mantenerse invertidos y añadir coberturas puede reforzar la resiliencia de las carteras", añade.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Creemos que los inversores deberían seguir posicionados para un potencial alcista a medio plazo en la renta variable global, al tiempo que continúan diversificando y cubriendo sus carteras frente al riesgo de que los precios de la energía se mantengan elevados durante más tiempo”.

“El oro ha encontrado cierto apoyo en los últimos días tras una fuerte caída, aunque sigue bajo presión por un dólar estadounidense más fuerte, unos precios del petróleo más altos y una revisión de las expectativas sobre los tipos de interés. Ahora prevemos el oro en 5.200$ por onza para finales de junio (desde 6.200$), ya que la demanda de los inversores se ha moderado en un contexto de elevada volatilidad macroeconómica”, apunta Dominic Schnider, Head Global FX & Commodity.

En Renta variable estadounidense, "reducimos ligeramente nuestros objetivos para el S&P 500. Nuestros nuevos objetivos de precio siguen sugiriendo un potencial alcista atractivo, y mantenemos nuestra visión positiva sobre la renta variable estadounidense. Asumiendo que los efectos negativos de la guerra se disipen en las próximas semanas, las acciones deberían impulsarse al alza gracias a un sólido crecimiento de beneficios, una política favorable de la Fed y la adopción de la inteligencia artificial”, añade David Lefkowitz, Head US Equities.

La inflación suiza se acelerará por el aumento del precio del petróleo: “En general, y a pesar del shock en los precios de la energía, es poco probable que la tasa de inflación alcance el 1% en nuestra opinión. Dado que este nivel se sitúa en el punto medio del rango objetivo del SNB de 0-2%, no esperamos que el SNB modifique su política monetaria y seguimos anticipando un tipo de interés del 0% en nuestro horizonte de previsión (es decir, hasta marzo de 2027)”, señala Maxime Botteron, Economist.

“La percepción de los consumidores sobre la inflación está determinada por el precio de los productos que compran con frecuencia. Todo el mundo compra alimentos y combustible de manera habitual. Dado que los precios de la gasolina en EEUU han superado los 4$ por galón, el aumento del coste del combustible resulta muy evidente. Ahora también se está prestando atención a los precios de los alimentos, con preocupación por el rápido incremento del coste de los fertilizantes y la posibilidad de escasez física”, explica Paul Donovan, Chief Economist.

Ebury: los inversores cada vez prestan menos atención a las declaraciones

El presidente Trump alterna amenazas con sucesivas posposiciones de plazos y mientras los inversores cada vez prestan menos atención a sus declaraciones y se centran en los hechos, tal y como ocurrió con los aranceles el año pasado, subraya un análisis de Ebury. Los operadores buscan una narrativa coherente dado que los activos de riesgo repuntan, mientras que los precios del petróleo siguen al alza y el estrecho de Ormuz permanece cerrado por Irán. Los primeros indicios del impacto macroeconómico apuntan a una estanflación en Europa -altamente dependiente de las importaciones energéticas- y a una mayor resiliencia en EEUU, que es autosuficiente energéticamente. En segundo plano, las divisas de los mercados emergentes exportadores de materias primas han comenzado a recuperarse y, en la mayoría de los casos, se han fortalecido frente al euro por encima de los niveles previos al estallido de la guerra.

Esta semana, el principal catalizador de los mercados seguirá siendo la evolución del conflicto, en especial el plazo —repetidamente pospuesto por Trump— que expira esta misma noche. En este nuevo ultimátum, el presidente estadounidense exige a Irán que reabra el estrecho y acepte las condiciones exigidas. 

Otro foco de atención será el informe de inflación de marzo en EEUU, que reflejará por primera vez el impacto de la guerra y se espera que muestre un fuerte repunte de la inflación general. De esta manera, se pondrá fin al lento avance hacia el nivel objetivo realizado durante los últimos dos años.

  • EUR: Los primeros datos de inflación y confianza en la zona euro confirman un impacto estanflacionista significativo derivado del conflicto. La inflación general subió hasta el 2,5 % en marzo, desde el 1,9 % del mes anterior, mientras varios indicadores de confianza retrocedieron respecto a febrero, aunque las caídas fueron relativamente moderadas. La inflación subyacente se mantiene contenida e incluso bajó el mes pasado, pero es todavía pronto para sacar conclusiones. Los miembros del Banco Central Europeo seguirán de cerca este indicador clave en los próximos meses para evaluar si la crisis energética genera efectos de segunda ronda en los precios al consumo. Algunos de los miembros más hawkish del BCE han insistido en la necesidad de un enfoque cauteloso, pero no han frenado con decisión las expectativas del mercado, que descuentan casi tres subidas de tipos en 2026, y la primera pudiéndose producir en la reunión de abril. El contraste con Estados Unidos, donde la Fed sigue rechazando cualquier rumor de alzas, es llamativo. Las expectativas para la brecha de tipos entre la Fed y el BCE se estrechan semana tras semana, algo que, de confirmarse, podría impulsar la revalorización del euro cuando el conflicto en Irán llegue a su fin. 
  • USD: El informe de empleo de marzo superó las expectativas en todos los frentes, aunque conviene recordar que los datos de febrero fueron mucho más débiles y se revisaron a la baja. Hasta ahora, hay pocos signos de que la guerra y el encarecimiento del petróleo estén afectando de forma significativa a la economía estadounidense. Todas las miradas se dirigen ahora al dato de inflación de esta semana. El informe de marzo debería reflejar el impacto de las subidas en los precios de la energía. El viernes se publicará además el índice de la Universidad de Michigan sobre expectativas de inflación. Creemos que los responsables de la Reserva Federal se muestran excesivamente complacientes ante el riesgo de desanclaje de las expectativas. Este sería el sexto año consecutivo en que el banco central no cumple su objetivo de inflación y, a medio plazo, las probabilidades de lograrlo siguen siendo bajas.
  • GBP: El gobernador Bailey rechazó de nuevo la semana pasada, de forma explícita, las expectativas del mercado sobre subidas de tipos por parte del Banco de Inglaterra, aunque con éxito limitado: el mercado sigue descontando dos alzas para finales de año. La crisis energética no solo es un shock de oferta que está fuera del control del Comité de Política Monetaria, sino que, dada la fragilidad actual de la economía y el mercado laboral británicos, el comité teme que unas subidas agresivas puedan precipitar una recesión. La subida de los rendimientos de los bonos soberanos británicos y de los tipos hipotecarios ya están, de facto, endureciendo las condiciones financieras en Reino Unido, lo que debería aliviar parte de la presión sobre el Banco de Inglaterra para elevar los tipos de interés. Nos ha sorprendido positivamente que la libra esterlina se mantuviera estable frente al euro y ganara terreno frente al dólar la semana pasada, a pesar de las declaraciones de Bailey. Todavía sabemos poco sobre cómo afectarán la guerra y el alza de los precios energéticos a la inflación y al crecimiento en el Reino Unido, ya que apenas contamos con datos posteriores al estallido del conflicto. Habrá que esperar al menos otras dos semanas antes de poder extraer conclusiones sólidas. 
24Mar

La Unión Europa tiene una necesidad urgente de fuentes alternativas de materias primas críticas, especialmente para la transición energética, y tanto los países del Mercosur como Australia están bien situados para cubrir esta carencia.

Miguel Ángel Valero 

Los nuevos acuerdos comerciales de la Unión Europea (UE), como respuesta a los aranceles de Trump, empiezan a consolidarse. En primer lugar, el pacto con Mercosur entrará en vigor de manera provisional a partir del 1 de mayo. Tras más de 25 años de negociaciones, en enero el Parlamento Europeo paralizó la ratificación de hacer el acuerdo definitivo, solicitando al Tribunal de Justicia (TUE) opinión sobre su legalidad. Mientras tanto, la Comisión Europea conserva la facultad de aplicar el acuerdo de manera provisional. 

Actualmente, el comercio con Mercosur representa únicamente el 2,2% del total del comercio extracomunitario, pero estimaron que, para 2040, las exportaciones europeas hacia Mercosur podrían aumentar en un 39%, unos 50.000 millones€ adicionales. El texto contempla la eliminación gradual durante 10 años de los aranceles a los bienes industriales, lo que beneficiará principalmente a los exportadores de automóviles europeos –actualmente gravados con un 35%–, a la maquinaria y los medicamentos. En cuanto a los productos agrícolas, se eliminarán los tributos al 93% de este tipo de exportaciones europeas, lo que supondrá un impulso para productos como el vino, que también soportan aranceles del 35%. A su ver, el trato liberalizará el 82% de las importaciones agrícolas procedentes de Mercosur. 

Para los productos considerados sensibles para los sectores europeos –como la carne de vacuno y aves– se establecerán cuotas a la importación con límites de 1,5% sobre la producción de la UE.

Oportunidades para la transición energética

Que la UE siga adelante con la aplicación provisional del acuerdo comercial con el Mercosur, firmado en febrero, ofrece a los exportadores beneficios inmediatos, a pesar de los obstáculos que aún existen para su ratificación. Además, según un análisis realizado por Crédito y Caución, el acuerdo brinda oportunidades para Europa en materia de transición energética, ya que facilitaría la diversificación fuera de China. Según afirma Greetje Frankena, subdirectora de Investigación Económica de Atradius Crédito y Caución, “la Unión Europa tiene una necesidad urgente de fuentes alternativas de materias primas críticas, especialmente para la transición energética, y los países del Mercosur están bien posicionados para cubrir esta carencia”.

En esta línea, destacan países como Argentina, que cuenta con grandes reservas de litio, esenciales para las baterías, mientras que Brasil es rico en grafito, manganeso, níquel, bauxita y elementos de tierras raras. Unos impuestos a la exportación más bajos y unas normas de inversión más claras podrían reforzar significativamente las cadenas de suministro europeas.

La seguridad energética es también un factor clave. La Unión Europea está reduciendo activamente su dependencia de Rusia y ampliando la cooperación con países como Brasil y Argentina, ambos productores de petróleo y gas en expansión, y con un importante potencial para el hidrógeno verde. Esto convierte al Mercosur en un socio atractivo a largo plazo.

Sin embargo, persisten las controversias sobre los efectos del acuerdo, especialmente por parte de los agricultores europeos preocupados por la competencia de los productores del Mercosur, que operan bajo normas medioambientales y de bienestar animal menos estrictas. Para abordar estas preocupaciones, el acuerdo incluye cuotas para productos sensibles como la carne de vacuno, las aves de corral, el azúcar y determinados productos lácteos. También seguirán aplicándose las estrictas normas de importación de la Unión Europea.

Se prevé que los beneficios macroeconómicos sean modestos a corto plazo, ya que la importancia del acuerdo radica menos en su impacto inmediato sobre el PIB y más en su señal estratégica. La perspectiva actual es que los aranceles sobre alrededor del 91% de los productos comercializados entre la Unión Europa y Mercosur se eliminarán gradualmente a lo largo de los próximos 15 años.

Los exportadores industriales europeos, especialmente de maquinaria, vehículos y productos químicos, se encuentran entre los probables beneficiarios iniciales, dados los elevados aranceles del Mercosur a los que se enfrentan en la actualidad. En 2024, las exportaciones de la Unión Europea al Mercosur estuvieron dominadas por la maquinaria (28,1%), los productos químicos y farmacéuticos (25%) y el material de transporte (12,1%). 

El 33% más de exportaciones a Australia

Por otro lado, la UE y Australia han firmado un acuerdo de libre comercio, aunque aún debe ser ratificado por los parlamentos de ambas partes. En su comunicado, la Comisión Europea prevé que las exportaciones de la UE hacia Australia crezcan hasta un 33% en la próxima década, y que el valor de las exportaciones alcance los 17.700 millones€ anuales. 

Los sectores clave con mayor potencial de crecimiento incluyen los vehículos de motor (que se espera que aumenten hasta en un 52%), los productos lácteos (+48%), y los productos químicos (+20%). 

Además, el acuerdo eliminará los aranceles sobre las principales exportaciones de la UE, como los quesos, los preparados de carne, el vino, algunas frutas y verduras, entre otros. 

Más aún, el acuerdo facilita el acceso de la UE a las materias primas fundamentales australianas. Australia es uno de los países con mayores recursos estratégicos: es el principal productor mundial de litio –con cerca del 37% de la producción global–, además de contar con sectores relevantes de tierras raras (3,3%), magnesio y ser el cuarto país con mayores reservas de tierras raras. 

Javier San Martín, profesor de OBS Business School, destaca que en los últimos años España ha ido incrementando sus exportaciones a Australia en mucha mayor medida de lo que Australia ha lo hecho con España. Las exportaciones españolas medias de los últimos tres años han sido de 2.003 millones€, frente a unas importaciones medias de 632 millones. También se ha producido una fuerte recuperación de la llegada de turistas australianos que en 2024 fueron más de 600.000 con una estancia media y un gasto muy superior a la media de nuestros visitantes.

El Tratado de Libre Comercio elimina la práctica totalidad de aranceles entre ambos bloques comerciales, reconoce cualificaciones profesionales que facilitarán la venta de servicios profesionales y la movilidad de trabajadores. También mejora mecanismos para la resolución de disputas, lo que siempre da seguridad a los negocios realizados por nuestra empresas. Además, establece algunos cupos a la importación de los productos agroalimentarios más expuestos al acuerdo.

Este escenario a priori supone una buenas perspectivas, que serán especialmente buenas para sectores como la construcción, automóvil, infraestructuras energéticas, maquina herramienta, material ferroviario y alimentación gourmet, especialmente vinos, aceites de oliva y conservas de pescado. También productos protegidos por DO’s como el vino de Jerez o el queso manchego, que a partir de ahora tendrán blindados jurídicamente sus derechos de comercialización frente a imitaciones.

Pero también habrá perjudicados por este acuerdo. El sector más afectado será el ganadero, que verá cómo de nuevo se introducen productos más competitivos en su mercado. Especialmente significativo será el impacto en los lácteos de la leche en polvo, la carne de vacuno y la carne de cordero, que son productos mucho más económicos en Australia que en España y que por tanto sólo se verán sujetados por los cupos impuestos en el tratado.Esto será un nuevo golpe para los sectores ganaderos, que deben de cumplir con regulaciones mucho más estrictas de las que se exige a los productos importados, algo absolutamente injusto. Seguramente esto supondrá a medio plazo un mayor abandono de explotaciones ganaderas extensivas, una reducción del pastoreo, que tendrá un fuerte impacto sobre el cuidado del territorio, mayores riesgos de incendio y mayor despoblación rural. 

Y así, una vez más, el sector primario se convierte en el que debe de pagar un mayor precio en los acuerdos comerciales suscritos por la UE, que es también la responsable de exigirle regulaciones que no exige a su vez a los productos importados.