08Oct

Los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA.

Miguel Ángel Valero

En medio de la crisis de la deuda, los bancos centrales ofrecen más detalles sobre las decisiones adoptadas en sus reuniones de septiembre. Las actas de la última reunión de la Fed reflejó un tono claramente restrictivo, ya que los 19 participantes de la reunión, incluidos aquellos sin derecho a voto, consideraron apropiado elevar los tipos de interés y la mayoría contemplaba la posibilidad de una nueva subida de tipos antes de final de año. 

Sin embargo, las actas presentan cierto grado de desactualización por la evolución posterior de los datos macroeconómicos. Desde aquella reunión, la inflación ha mostrado menos intensa de la prevista por los responsables monetarios y el informe de empleo de septiembre apuntó a una cierta moderación del mercado laboral. Como consecuencia, las expectativas del mercado pasaron de descontar dos subidas adicionales de tipos a prever únicamente una para finales de año. 

Evli: los rendimientos de los bonos soberanos seguirán subiendo

Valtteri Ahti, Chief Strategist de la gestora nórdica Evli, vaticina que los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA. Esta subida de rendimientos de los bonos no parece que vaya a interrumpir la tendencia al alza de los mercados de renta variable, porque ésta se apoya en el crecimiento de los beneficios y en el despliegue de la IA.

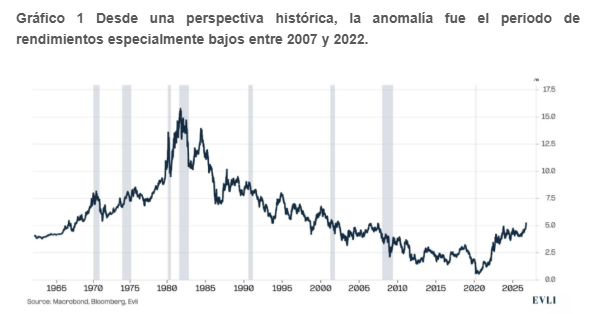
El nivel actual de los rendimientos de los bonos no es muy alto, según los patrones históricos. En EEUU y en muchos países europeos, los rendimientos fueron, por lo general, más elevados desde la década de 1970 y prácticamente hasta la crisis financiera de 2007. La excepción histórica es, más bien, el nivel inusualmente bajo tras la crisis financiera, que llegó a su final después de la pandemia.

La deuda pública de EEUU equivale al 126% del producto interior bruto (PIB), cerca de su máximo histórico. Sin embargo, una ratio de deuda elevada no es excepcional entre las grandes economías. La deuda pública representa el 118% del PIB en Francia, el 138% en Italia, el 104% en el Reino Unido y el 204% en Japón.
UBS: la gestión de la liquidez no es renovar depósitos a vencimiento

Los rendimientos de los bonos soberanos de Francia e Italia subieron con fuerza, ya que los elevados precios de la energía y las preocupaciones por la deuda pública intensificaron la liquidación (sell-off) global en los mercados de renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Sin embargo, la ampliación de los diferenciales soberanos no señala una crisis de financiación inminente, mientras que la demanda impulsada por la inversión y la mejora de los beneficios empresariales deberían ayudar a las acciones europeas a absorber unos rendimientos moderadamente más altos. Mantenemos nuestra visión de Atractivo para la renta fija y la renta variable de la Eurozona, favoreciendo las áreas que combinan fortaleza cíclica con crecimiento estructural".

"Ahora esperamos que el Brent alcance los 100$/barril y el WTI los 96$/barril a finales de año. La incertidumbre en torno a nuestras previsiones sigue siendo elevada, lo que refleja tanto la evolución impredecible del conflicto en Oriente Medio como el ritmo de recuperación de la producción del Golfo y de la demanda mundial de petróleo", opina Giovanni Staunovo, Estratega.

"Los inversores deberían resistir la tentación de ver la gestión del efectivo simplemente como renovar depósitos de un vencimiento al siguiente. En su lugar, al segmentar la liquidez según los horizontes de gasto, diversificar los instrumentos y las exposiciones, y fijar de forma selectiva los elevados rendimientos actuales, los inversores pueden equilibrar mejor la liquidez, los ingresos y la preservación del patrimonio a largo plazo, al tiempo que mantienen fondos para sus necesidades futuras de gasto e inversión", apuntan Matthew Carter y Jon Gordon, Estrategas.

"Creemos que el contexto económico y de mercado actual aumenta el atractivo de las inversiones alternativas, incluidos los hedge funds, como fuente de rentabilidad que depende menos de las acciones y los bonos 'tradicionales'", aportan Matthew Carter y Tony Petrov, Estrategas, UBS Global Wealth Management

Ebury: la crisis energética impulsa la subida de los rendimientos de la deuda

La fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio considera que la crisis energética provocada por la guerra de Irán es el principal factor que explica la reciente oleada de ventas de deuda soberana y el consiguiente repunte de las rentabilidades de los bonos en los mercados internacionales, por encima de las tensiones fiscales que afectan a países como Francia. Según los analistas de Ebury, la persistencia del petróleo Brent por encima de los 100$ el barril ha reavivado los temores inflacionistas y las expectativas de que los bancos centrales mantengan los tipos de interés elevados durante más tiempo. A este escenario se añaden el elevado endeudamiento público y las crecientes necesidades de financiación de las empresas, especialmente las vinculadas a las inversiones en inteligencia artificial. 

La fintech advierte de que esta situación está alterando la relación tradicional entre los mercados de deuda y las divisas. Un aumento de las rentabilidades de los bonos ya no se traduce necesariamente en una apreciación de las monedas, puesto que responde principalmente a los riesgos inflacionistas y fiscales, y no a unas mejores perspectivas de crecimiento económico. En este contexto, el dólar se beneficia de su condición de activo refugio y de la posición de Estados Unidos como exportador neto de energía, mientras que las divisas emergentes sufren las consecuencias del encarecimiento de la financiación y de la salida de capitales. Incertidumbre presupuestaria francesa y euro En Europa, la incertidumbre presupuestaria francesa añade presión sobre el euro, después de que el diferencial de rentabilidad entre la deuda francesa y alemana a diez años alcanzase máximos desde la crisis de la eurozona de 2011. No obstante, Ebury considera que el riesgo de contagio es limitado y mantiene una visión moderadamente optimista sobre la moneda única. Para la fintech, una resolución efectiva del conflicto iraní que permita una caída sostenida del petróleo podría favorecer una recuperación de los bonos y una corrección del dólar, cuyo reciente fortalecimiento considera cada vez más vulnerable a un cambio de escenario.

China: pulso con la UE por los vehículos eléctricos

China ha rechazado la solicitud de la UE de restringir voluntariamente sus exportaciones de coches híbridos al bloque comunitario hasta alrededor del 15% del mercado del bloque, frente a más de un tercio en la actualidad, o de lo contrario enfrentarse a medidas de represalia como la imposición de aranceles. La preocupación de las autoridades europeas se centra especialmente en el sector automovilístico. Las importaciones de vehículos híbridos enchufables procedentes de China hacia la UE han aumentado un 86% interanual, acompañadas de una caída del 20% en los precios. Por su parte, las importaciones de vehículos eléctricos de batería crecieron un 40%. Más de la mitad de estos vehículos proceden de China, pese a los aranceles ya impuestos por la Unión Europea. Actualmente, los vehículos eléctricos importados desde China están sujetos a aranceles adicionales de hasta el 35%, que se suman al gravamen general del 10% aplicado por la UE. 

Ante el fuerte crecimiento de las importaciones chinas, la Comisión Europea estudia ahora la introducción de medidas de “salvaguarda” temporal que limitaría el volumen de vehículos importados. En este contexto, Alemania y Francia presentaron esta semana un documento conjunto a la Comisión Europea en el que instan a adoptar herramientas más contundentes, incluyendo mecanismos que permitan restringir el acceso de China al mercado europeo en determinados sectores.

Las negociaciones entre ambas partes continúan. Con el objetivo de reducir el elevado déficit comercial con China, el comisario europeo de Comercio, Maroš Šefčovič, viajó a Pekín para reunirse con su homólogo chino, Wang Wentao.

Un informe de Natixis CIB sobre los vehículos eléctricos muestra un impulso creciente fuera de China. La penetración global de los vehículos eléctricos (VE) alcanzó el 27% en el segundo trimestre de 2026, mientras que Europa se benefició de incentivos a la compra, infraestructura de carga y mayores costes de combustible. El mercado interno chino se debilitó debido a que los subsidios anteriores adelantaron las compras y se redujeron las exenciones fiscales a la adquisición.

El persistente exceso de capacidad está acelerando la expansión en el extranjero; de hecho, en mayo, los fabricantes chinos superaron por primera vez a las empresas japonesas en ventas en Europa. Una implicación que merece mayor atención es que el impulso exportador de China refleja una necesidad tanto de rentabilidad como de crecimiento. Con una tasa de utilización de la capacidad interna de solo el 71 %, los precios de venta más altos en el extranjero ofrecen un salvavidas para la rentabilidad. Por tanto, una estabilización temprana de los descuentos internos no implica necesariamente una reducción de la presión competitiva en el exterior.

La incursión de las marcas chinas en modelos más caros y tecnológicamente avanzados también desafía los precios 'premium' de Europa, extendiendo la competencia más allá de los vehículos de gama de entrada. Para Europa, una mayor adopción de VE puede coexistir con unos beneficios industriales débiles. Los proveedores chinos están captando una cuota creciente de la cadena de valor de la electrificación, mientras que el estancamiento del mercado automotriz limita la posibilidad de compensar la pérdida de cuota mediante el volumen de ventas. Una menor inversión de capital puede favorecer el flujo de caja, pero una recuperación duradera de los beneficios seguirá dependiendo de lanzamientos de productos más sólidos y márgenes más firmes.

Localizar la producción china en Europa podría reducir el riesgo arancelario, pero también acercaría la competencia a las plantas y proveedores europeos. China es ahora menos relevante como fuente de beneficios que como base industrial para I+D, desarrollo de productos, cadenas de suministro y exportaciones. Para los fabricantes extranjeros, una retirada podría debilitar su competitividad global. La cuestión ya no es si la competencia se intensificará, sino quién conservará los márgenes, la tecnología y el valor industrial a medida que avance la electrificación.
02Sep

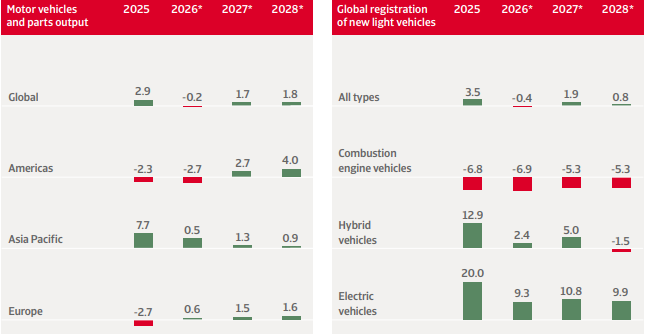
Preocupa la pérdida de competitividad de los fabricantes europeos en cuanto a la producción de vehículos eléctricos, que van ganando cuota de mercado: del 10% en 2020 al 59% en 2030.

Crédito y Caución ha analizado las perspectivas de crecimiento del sector de la automoción para 2026 y 2027 en Europa, que señalan una contracción de la producción del 0,6% por tercer año consecutivo, antes de recuperarse modestamente un 1,2 % en 2027.

El proteccionismo comercial, una transición desigual hacia los vehículos eléctricos  y la escasa confianza de los consumidores están lastrando la producción en la mayoría de los principales mercados. Se trata, además, de un sector muy expuesto a las tensiones geopolíticas, como ha quedado de manifiesto ante el anuncio de China de imponer estrictos controles de exportación sobre las tierras raras. Aunque la decisión se suavizó poco después, puso de manifiesto la vulnerabilidad de los fabricantes de automóviles occidentales debido a su elevada dependencia de minerales críticos.

Además de los factores geopolíticos, la evolución de la automoción también está muy ligada al poder adquisitivo de los hogares, que se está viendo mermado actualmente por los efectos del conflicto en Oriente Medio y las nuevas tasas arancelarias.

A todo ello se suma una pérdida de competitividad de los fabricantes europeos en cuanto a la producción de vehículos eléctricos, que van ganando cuota de mercado. El informe de la aseguradora de Crédito del grupo Atradius (controlado por GCO) estima que las ventas mundiales de vehículos híbridos y eléctricos representen el 59% de las ventas mundiales de vehículos ligeros para 2030, frente al 10% de 2020. 
Los fabricantes de piezas para vehículos con motor de combustión tendrán que adaptarse o se enfrentarán a la desaparición. La pregunta clave es cuánto tiempo más tendrán que invertir en tecnología de motores de combustión interna en lugar de centrarse por completo en la electrificación. 

En este escenario de incertidumbre, caída de la demanda y pérdida de competitividad, se está observando una reducción de los márgenes y un aumento de los retrasos en los pagos y de las insolvencias en los principales mercados. En Alemania, los fabricantes están aplicando importantes medidas de recorte de costes, entre las que se incluyen grandes recortes de plantilla, para seguir siendo competitivos. Además, los bancos se muestran cada vez más restrictivos a la hora de conceder préstamos a los proveedores del sector de la automoción.

Las empresas europeas se enfrentan a importantes retos que amenazan el dinamismo de este sector y están lastrando su crecimiento. Tendrán que aprovechar las escasas palancas actuales de impulso de la demanda, como la bajada de los precios, los incentivos a la compra y las políticas de reducción de CO₂, para volver a pisar el acelerador.

21Apr

El empleo se mantiene en las empresas española de energía y de logística a corto plazo, pero empeora a dos años vista.

Miguel Ángel Valero

La subida constante del precio de los carburantes derivada del conflicto en Oriente Medio está acelerando cambios en el comportamiento de los consumidores, que buscan alternativas más eficientes y sostenibles en términos de gasto. Ante este panorama, el interés por los vehículos de ocasión eléctricos ha experimentado un fuerte repunte, disparándose un 73% en comparación con marzo de 2025 y un 26,2% respecto al mes anterior, lo que evidencia una creciente inclinación hacia opciones de movilidad menos dependientes de los combustibles fósiles.

El coste de la combustión puede ser una palanca para la adquisición del vehículo electrificado. Si la guerra de Irán se prolonga en el tiempo, la subida del precio del petróleo podría impulsar un cambio de tendencia, siempre que la estrategia de electrificación se complete con el plan nacional de renovación contemplado en la Ley de Movilidad Sostenible, con el objetivo de que todas las familias puedan acceder a vehículos más eficientes en términos de consumo.

En este escenario, el precio medio de oferta del coche eléctrico de ocasión en España sigue bajando de manera constante. Así se deduce del primer informe trimestral de 2026 Electricar VO, elaborado por coches.net y la patronal de vendedores de vehículos Ganvam. Comprar un coche de ocasión eléctrico cuesta de media 30.588€, un -1,74% que en el mismo primer trimestre de 2025, cuando el precio ya había descendido un 7,78% interanual.

En el primer trimestre de 2024, los españoles teníamos que desembolsar de media 33.755€ para comprar un vehículo eléctrico de ocasión. Sólo dos años más tarde, son necesarios 3.160€ menos. La horquilla entre estos vehículos movidos por baterías y los propulsados por combustión se reduce un poco más cada año que pasa.

El precio en el primer trimestre de 2026 se aleja todavía más de la cifra récord, que se produjo en noviembre de 2022 cuando de el eléctrico de segunda mano alcanzó una media de 37.228€. En poco más de tres años, se ha producido un descenso de más de 6.500€.

Las ventas de automóviles eléctricos de ocasión crecieron en el acumulado del primer trimestre de 2026 un 48,8% respecto al mismo trimestre de 2025. Las ventas de los seminuevos aumenta un 103% y se sitúa como la franja que más se ha vendido en este trimestre. En todas las demás franjas también se ha registrado un notable crecimiento, con subidas a doble dígito en todas ellas. Las ventas de vehículos eléctricos de ocasión entre 3 y 5 años aumentaron un 48,9% respecto al mismo periodo de 2025. Entre 5 y 8 años lo hicieron un 38%, entre 8y 10 años, un 59% y entre 10 y 15 años, un 40,7%.

El Tesla Model 3 sigue en lo más alto de la tabla entre los vehículos eléctricos de ocasión más vendidos en España: 647 unidades  (+17,9%). La segunda posición es para el FIAT 500: 311 unidades(+8,7%). Y la tercera, para Renault Zoe, con 311 unidades (+15,6%). Destaca la subida del 586,4% del Polestar 2, hasta las 274 unidades vendidas. Y la irrupción en la lista del BMW iX1, con 185 unidades vendidas y un crecimiento también de tres dígitos (+184,6%).

Impacto en el empleo de energía y logística

La escalada de tensión en Oriente Medio ha vuelto a situar la energía y la logística internacional en el centro de la incertidumbre económica global, aunque se alivia un poco por el anuncio del mantenimiento del alto el fuego hasta que Irán presente una propuesta, realizado por Donald Trump horas antes de que venciera éste. 

En este contexto, surge una pregunta relevante para el mercado laboral: cómo y hasta qué punto esta incertidumbre empieza a trasladarse a las decisiones de contratación de las empresas. La plataforma de empleo InfoJobs, destaca que la logística y el transporte emplean a casi 850.000 personas, superando los niveles de empleo previos a la pandemia, impulsado por el crecimiento del comercio electrónico, la digitalización y la transformación de las cadenas de suministro. Su peso económico —en torno al 7% del PIB español— refuerza su carácter estructural y su alta dependencia de la estabilidad de los flujos comerciales y energéticos. Los datos del informe Estado del Mercado Laboral en España 2025 muestran que compras, logística y almacén fue la segunda categoría con más vacantes el año pasado; en lo que llevamos de 2026, ha superado ya las 67.300 en InfoJobs, con un crecimiento del 18%, lo que evidencia su fortaleza incluso en un contexto marcado por la incertidumbre geopolítica.

Sin embargo, dentro del propio sector logístico conviven dos dinámicas diferentes en la contratación. Por un lado, los perfiles operativos —como mozo de almacén o responsable de pedidos— mantienen una alta estacionalidad y un mayor peso de contratos temporales o fijos discontinuos, vinculados a picos de consumo. Por otro, los perfiles más cualificados —como analista de logística— presentan mayor estabilidad, con un 90% de vacantes con contrato indefinido, salarios medios superiores a los 37.000 euros y un alto peso de estudios universitarios (71%).

En paralelo, la energía se mantiene como uno de los sectores más expuestos a la volatilidad internacional, con un impacto que trasciende al propio sector y se traslada al conjunto de la economía a través de los costes de producción, el transporte y las decisiones empresariales de inversión y contratación. Dentro de este ámbito, la transición energética continúa impulsando la demanda de perfiles cada vez más especializados y resilientes. En 2025, la subcategoría de energías renovables registró casi 6.500 puestos ofertados en InfoJobs y, en el acumulado de 2026, ya supera las 1.400 vacantes.

Entre los perfiles más demandados destacan los roles tecnológicos vinculados a datos, inteligencia artificial o ciberseguridad, así como profesionales asociados a la transición energética y la sostenibilidad, como ingenieros en energías renovables, sistemas energéticos o medioambientales.

El actual contexto de incertidumbre económica sigue condicionando las decisiones de las empresas, especialmente por la presión sobre los costes operativos en partidas como la energía y el transporte. El 63% de las compañías considera que la situación de empleo se mantendrá en los próximos seis meses. Sin embargo, hay expectativas de aumento en el muy corto  plazo: el 40% planea contratar en seis meses y el 41% en un año. En cambio, al ampliar el horizonte temporal, la percepción de estabilidad pierde peso y crece el porcentaje de las que anticipan un empeoramiento. A un año vista, el 49% espera que el empleo se mantenga y el 34% considera que empeorará, mientras que solo el 17% piensa que mejorará. La tendencia se acentúa en el plazo de dos años, cuando el 43% anticipa un deterioro, por encima de quienes prevén estabilidad (34%) o mejora (23%).

Extensión del alto el fuego para preservar el diálogo

Por otra parte, las reacciones de los mercados a la situación en Oriente Medio indica que los inversores perciben que la paz está hoy más cerca que en cualquier otro momento desde el inicio del conflicto.  Los puntos clave del debate se mantienen inalterados: Washington exige el fin del programa nuclear iraní, que por ahora constituye la principal línea roja de Teherán; por su parte, Irán reclama la eliminación de las sanciones estadounidenses —incluido el actual bloqueo—, compensaciones por los daños derivados de la guerra y, adicionalmente, el control del estrecho de Ormuz

Las tensiones actuales entran dentro de lo previsible y no alteran el escenario de fondo. Ambas partes cuentan con incentivos claros para poner fin al enfrentamiento en el corto plazo. De hecho, el primer paso ha sido la extensión del cese al fuego, con el objetivo de preservar el canal de diálogo abierto.

Gescooperativo: volver a la normalidad llevará tiempo

Un análisis de Gescooperativo insiste en que el principal escollo para la paz está en el uranio enriquecido, pues ni EEUU ni Israel quieren permitir al régimen iraní mantener las existencias actuales (400 kg. de uranio enriquecido al 60%, cuando para construir una bomba atómica se necesita un 90%). A pesar de que vuelven las dudas de la apertura del Estrecho, el sentimiento no es del todo negativo, y se sigue confiando en un acuerdo. 

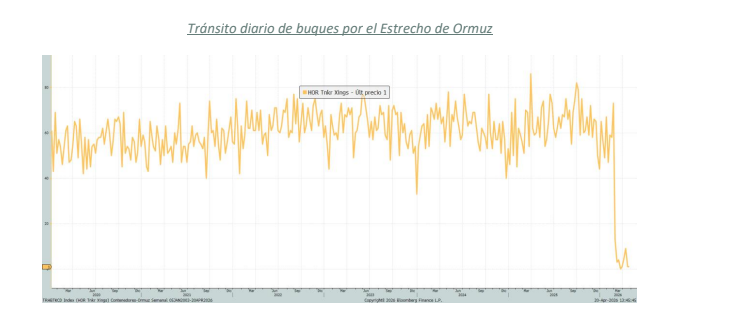
En cualquier caso, el abastecimiento tardará semanas en recomponerse y los bloqueos intermitentes pueden evitar escenarios críticos. Los últimos buques que habían cruzado el Estrecho ya están llegando a destino. En la zona están bloqueados desde el inicio del bloqueo, unos 22.000 buques, según la OMI (Organización Marítima Internacional) y evacuar los buques de la zonales llevará un par de semanas desde una reapertura total.

La AIE (Agencia Internacional de la Energía) calcula que la mitad de los yacimientos cerrados en los países productores del golfo Pérsico podrían funcionar a pleno rendimiento en 2 semanas y sería probable alcanzar el 80% en el transcurso de otro mes. La recuperación del 20% restante llevaría en cambio más tiempo. La AIE ya acordó en marzo la mayor liberación de reservas de petróleo de su historia, por 400 millones de barriles. La liberación de dichas reservas comenzó en la última semana de marzo y se espera que continúe durante abril, y si bien no ha contribuido apenas a suavizar el precio del crudo en las últimas semanas, ofrece un valioso colchón frente a los problemas de suministro.

Por otra parte, la baja popularidad de Trump (inferior al 40%) y el riesgo de perder el control de las cámaras en las elecciones de medio mandato de noviembre refuerzan su incentivo para cerrar un acuerdo cuanto antes y limitar el coste político del conflicto.

Tras seis semanas convulsas, varias Bolsas han borrado las pérdidas que habían acumulado desde final de febrero, recuperando los niveles previos al conflicto, apoyadas en los avances diplomáticos, la reapertura puntual del Estrecho de Ormuz y la fortaleza de Wall Street tras la publicación de los primeros resultados del primer trimestre del ejercicio (S&P 500 en máximos históricos y Nasdaq encadenando 13 sesiones al alza). 

Por su parte, el mercado de deuda celebró la reapertura del estrecho y el posible fin del conflicto con fuertes compras de bonos soberanos. Las TIR europeas registraron su mayor caída desde el 28 de febrero (–10 pb en Alemania, –12 pb en España y –30 pb en Italia). El mercado vuelve a especular con alguna bajada de la Fed en el año, al tiempo que espera dos subidas de tipos por parte del BCE.

"Mirando más allá del conflicto: una vez finalice (o incluso antes), el foco volverá a los fundamentales y a la campaña de resultados, cuyo arranque está siendo positivo. En EEUU se espera un crecimiento del beneficio por acción del 14% (87,5% de sorpresas positivas en el S&P 500), frente a un+2,8% estimado en Europa", concluyen en Gescooperativo.

Natixis: visión más optimista del mercado

El equipo de Asia-Pacífico de Natixis CIB, dirigido por Alicia García Herrero, ha elaborado el informe ‘Las negociaciones entre EE. UU. e Irán: un ciclo de giros inesperados’, resalta que el sector petrolero ha atravesado una volatilidad enorme: el Brent cayó hasta un mínimo de 86$ por barril después de que Irán reabriera por completo el estrecho el viernes pasado, aunque repuntó rápidamente hasta acercarse de nuevo a los 96$ por barril tras el cierre repentino durante el fin de semana. 

Pero los diferenciales de CDS (cobertura del riesgo de impago) de los países del Consejo de Cooperación del Golfo han bajado de forma significativa desde el inicio de la guerra, lo que refleja una visión más optimista del mercado sobre una eventual resolución de la crisis, mientras que el mercado de Dubái repuntó y subió en torno a un 8% entre el 1 y el 17 de abril. Sin embargo, este lunes reaccionaron en negativo al nuevo cierre del estrecho, con una caída de alrededor del 2% en la Bolsa de Dubái.

Fidelity insiste en una resolución desordenada

Salman Ahmed, responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, insiste en que "seguimos considerando que sigue existiendo un camino abierto hacia una resolución, pero desordenada. Pero hasta que lleguemos a ese punto, es probable que el ruido y la volatilidad continúen siendo elevados". 

Nadie está señalizando una ruptura del alto el fuego, al menos por ahora. EEUU está destacando el asunto nuclear como principal escollo, pero a partir de informaciones más amplias y filtraciones, queda claro que el Estrecho de Ormuz y el Líbano también forman parte de la ecuación negociadora. ¿Hacia dónde vamos, entonces? La variable clave a vigilar es Ormuz. Irán ha aceptado mantenerlo abierto durante el periodo de alto el fuego, pero después dio marcha atrás tras el resurgir de la cuestión del Líbano. Cualquier acción “óptica” por parte de EE. UU. en ese ámbito, especialmente si no desencadena una respuesta iraní, será un barómetro importante para calibrar la situación. Siguen abiertos canales discretos a través de Pakistán, dado el elevado grado de confianza del que goza el país por parte de ambos actores. La reacción iraní parece haber sido firme, pero respetuosa. 

"Es posible que ahora estemos entrando en otra fase de escalada híbrida: amenazas junto con una apertura continuada al diálogo", añade. "Tanto el reloj iraní como el estadounidense parecen haberse quedado sin tiempo. Pero el reloj israelí es distinto, y esa divergencia será relevante. Seguimos inclinándonos por una resolución desordenada, pero el riesgo de errores de cálculo que conduzcan a resultados materialmente peores ha aumentado claramente", advierte este experto. 

El mercado del petróleo será también una variable clave, tanto como señal como fuente de presión para algún tipo de resolución, especialmente a medida que la posición de China adquiera mayor peso.