Trump solo recauda el 22% de los aranceles
Miguel Ángel Valero
Tras 18 meses, los aranceles de Donald Trump, en su segundo mandato al frente de la Casa Blanca, constituyen un interminable y laberíntico culebrón. Desde la pomposa proclamación del Día de la Liberación Arancelaria, los acuerdos con los principales socios comerciales moderaron sustancialmente los gravámenes anunciados, y la reconfiguración de las importaciones redujo su incidencia efectiva.
En 2026, esta desescalada dio un salto adicional cuando el Tribunal Supremo invalidó los aranceles generales aprobados mediante la legislación de emergencia económica. Agotado el arancel temporal que los sustituyó, las nuevas medidas que recoge la sección 301 de la Ley de Comercio y los aranceles sectoriales dibujan "un escenario que cambia más la naturaleza de los instrumentos que el gravamen promedio", subraya un análisis de David Martínez Turégano, de CaixaBank Research.
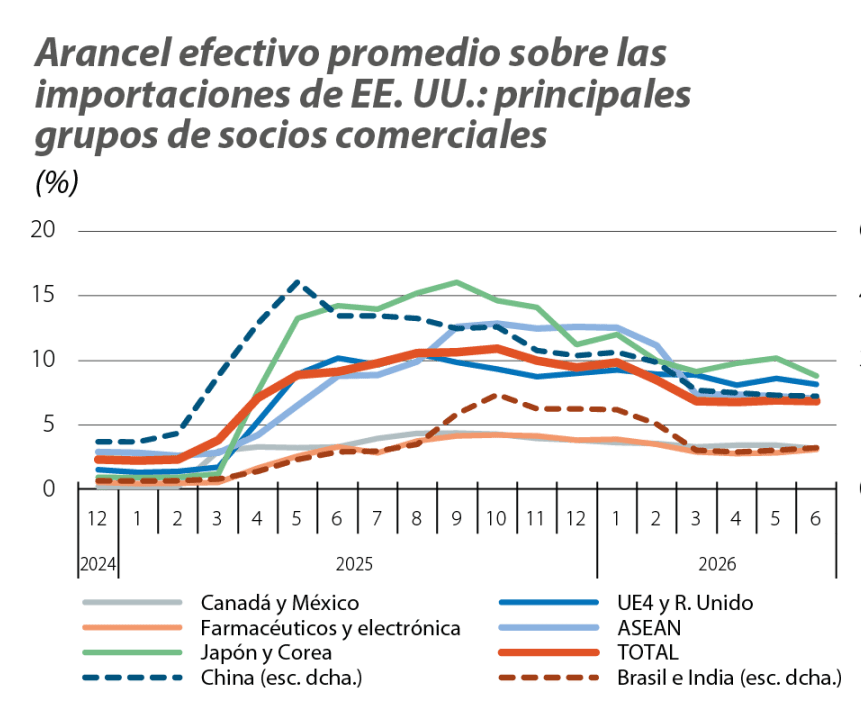
Las órdenes ejecutivas adoptadas entre febrero y abril de 2025 comportaron una profunda revisión del régimen arancelario aplicado por EE. UU. a sus importaciones. De acuerdo con los datos de recaudación aduanera y de importaciones, el arancel efectivo promedio aumentó desde algo más del 2% a comienzos de 2025 hasta alrededor del 7% en abril, y alcanzó un máximo cercano al 11% en octubre. Para entonces, las medidas ya se aplicaban plenamente, se había diluido el efecto anticipación que había impulsado las importaciones de productos inicialmente exentos, como los farmacéuticos y electrónicos, y se habían revisado al alza algunos de los aranceles anunciados en el Liberation Day, especialmente los aplicados a Brasil y la India.
Desde entonces, hemos asistido a una progresiva desescalada, impulsada por tres factores de naturaleza y alcance muy distintos: las negociaciones comerciales bilaterales, la reconfiguración de las importaciones estadounidenses y la sentencia del Tribunal Supremo. En primer lugar, los acuerdos alcanzados el pasado año supusieron reducciones significativas respecto a los aranceles del Liberation Day, especialmente para países del Sudeste Asiático, pero también para China, tras la tregua de noviembre de 2025, y para la Unión Europea (UE), en comparación con las amenazas proteccionistas previas.
En segundo lugar, los cambios en el nivel relativo de los aranceles por producto y socio comercial han comportado variaciones significativas en la composición de las importaciones, con el desplazamiento de parte de las compras desde China hacia otros proveedores asiáticos, como Vietnam, en determinadas manufacturas intensivas en trabajo, y Taiwán, en productos tecnológicos.
También ha ganado cuota en el mercado estadounidense México, favorecido por el aumento de la proporción de importaciones que acreditan el cumplimiento de las reglas de origen del United States-Mexico-Canada Agreement (USMCA), lo que habría amortiguado una parte de la subida arancelaria. A ello se ha sumado la fortaleza de la demanda estadounidense de productos electrónicos vinculada al ciclo inversor de la IA.
En tercer lugar, la sentencia del Tribunal Supremo del 20 de febrero de 2026 consideró que el recurso a la Ley de Emergencia Económica (IEEPA) no era la vía legal adecuada para el establecimiento de aranceles generales y que, al tratarse de una medida de naturaleza tributaria, requería la autorización del Congreso. De esta manera, aranceles que representaban en torno a dos tercios del aumento del gravamen promedio desde principios de 2025 quedaban sin validez y abrían la vía a la devolución de lo recaudado a las empresas importadoras.
El mismo día del dictamen del Supremo, una proclamación presidencial de Trump activó la sección 122 de la Ley de Comercio –prevista para responder a problemas fundamentales de balanza de pagos– y estableció un arancel general transitorio del 10% durante 150 días. Este conjunto de factores ha contribuido decisivamente a reducir el arancel efectivo promedio en 4 puntos y a situarlo, desde marzo de 2026, ligeramente por debajo del 7%, su menor nivel desde la primavera del pasado año.
La expiración, el 24 de julio, del arancel transitorio bajo la sección 122 no ha supuesto el regreso al escenario anterior a la Administración Trump 2.0. Ese mismo día entraron en vigor los nuevos gravámenes aprobados bajo la sección 301, tras las investigaciones abiertas en marzo sobre las prohibiciones adoptadas por los principales socios comerciales de EEUU a la importación de bienes producidos total o parcialmente con trabajo supuestamente forzoso y su grado efectivo de aplicación.
Las medidas afectan a 60 economías, que representan la práctica totalidad de las importaciones estadounidenses. Canadá, México, el Reino Unido y la India quedan sujetos, con carácter general, a un recargo adicional del 10%, que en el caso de China asciende al 12,5%. Para otros socios comerciales, el nuevo gravamen completa el arancel de nación más favorecida (NMF) aplicado a cada producto cuando éste se sitúa por debajo de un umbral: hasta un tipo total del 10% para la UE y Taiwán, y del 12,5% para Japón, Corea del Sur y Suiza, por debajo, en todos los casos, del 15% fijado en los acuerdos comerciales alcanzados desde verano de 2025. Se mantienen, además, exenciones para determinados productos, incluidos los bienes de Canadá y México alineados con los requisitos del USMCA y aquellos ya sujetos a medidas sectoriales bajo la sección 232 de la Ley de Expansión Comercial.
El nuevo régimen también exime determinadas materias primas e insumos críticos cuya imposición podría generar problemas de abastecimiento, como minerales críticos y fertilizantes, y da un trato preferente a los textiles centroamericanos y dominicanos que cumplen las condiciones del acuerdo CAFTA-DR, al tiempo que prevé futuros contingentes para importaciones de estos productos desde determinados socios asiáticos, vinculados a la compra de algodón y artículos textiles estadounidenses.
Las medidas sectoriales conforman el segundo gran pilar del nuevo esquema. La sección 232 permite establecer aranceles por motivos de seguridad nacional y ya cubre, entre otros, acero, aluminio y automóviles. En el sector farmacéutico, la Administración estadounidense materializó en abril la medida anunciada en septiembre de 2025: un arancel de hasta el 100% sobre determinados medicamentos patentados y sus ingredientes. El régimen contempla tipos inferiores o exenciones según el país de origen, así como compromisos empresariales de inversión y producción en EEUU, mientras que los medicamentos genéricos quedan, por el momento, exentos. En aviación comercial, abrió en julio un plazo de negociación hasta finales de año antes de decidir posibles medidas adicionales.
Teniendo en cuenta esta superposición de instrumentos y realizando hipótesis razonables sobre el alcance de las exenciones vigentes, este experto de CaixaBank Research estima que el arancel promedio implícito en las políticas anunciadas se situaría en torno al 11%, cifra apenas 1 punto superior a la estimación previa bajo la temporalidad de la sección 122.
La ordenación relativa de los principales socios comerciales tampoco se modifica sustancialmente. México y Canadá continúan entre los socios con menor carga arancelaria gracias a las exenciones del USMCA, mientras que la UE se mantiene ligeramente por debajo de la media. En cambio, China, Brasil y la India se sitúan en la parte alta de la distribución, con un salto especialmente significativo en el caso brasileño por la aplicación de un gravamen adicional del 25% derivado de otra investigación bilateral bajo la sección 301, esta vez sobre un amplio abanico de prácticas comerciales. Para varios socios asiáticos, el nuevo esquema sustituye los tipos generales pactados de forma bilateral en 2025 por recargos que se añaden al arancel NMF, con resultados distintos según la composición de sus exportaciones.
"En definitiva, todo cambia… para que (casi) todo siga igual: niveles similares de protección, pero apoyados en una arquitectura legal más específica y procedimental", subraya el análisis. Esto no la hace inmune a nuevas reclamaciones judiciales, ni evita que los aranceles continúen utilizándose con objetivos amplios: instrumento de presión comercial, como muestran los gravámenes adicionales del 50% en vigor desde agosto sobre un amplio espectro de productos canadienses y la amenaza de su extensión a automóviles y componentes en 2027, a lo que Canadá ya ha respondido con medidas equivalentes; palanca geopolítica y regulatoria, con el inicio reciente de una investigación contra la UE tras la multa millonaria a Google; o con fines de seguridad nacional y política industrial, a los que responden los nuevos aranceles a drones y sus componentes.
Las investigaciones todavía abiertas bajo la sección 301 sobre el exceso estructural de capacidad productiva en 16 economías podrían desembocar en nuevas medidas arancelarias, al igual que la creciente ofensiva contra el transbordo ilegal de mercancías a través de terceros países. La decisión de EEUU de no prorrogar el USMCA en sus términos actuales da paso a un proceso de revisiones anuales y prolonga las dudas sobre su futura configuración. Persiste también el cuestionamiento sobre la estabilidad de la tregua con China, sostenida por un frágil equilibrio de dependencias en semiconductores, tecnología avanzada y minerales críticos, con la carrera por la IA de fondo.
Del 23% máximo en abril de 2025 al 11% actual
Otro análisis, éste de Banca March, subraya que la tasa arancelaria efectiva de EEUU. se disparó desde un 2,6% previo a la llegada de Trump hasta un máximo del 23% en abril del año pasado, para luego estabilizarse en torno al 11% actual. Además, otros países reaccionaron y no solo aplicando sus propios aranceles: China, por ejemplo, impuso controles de exportación sobre las tierras raras mostrando al mundo su capacidad de control sobre unos insumos estratégicos.
Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo invalidara los denominados “aranceles recíprocos”, obligando a la Administración a devolver 166.000 millones$, de los cuales ya se han reembolsado cerca de 100.000 millones$. Como resultado, la recaudación arancelaria neta en lo que va de año ronda apenas un 22% del objetivo establecido.