Dinero Seguro

Una manera diferente de analizar la actualidad


18Nov

"En lugar de confiar en la resiliencia de los mercados, los inversores deberían reforzar la de sus propias carteras diversificando sus fuentes de rentabilidad", recomienda la entidad en sus perspectivas para 2027.

Miguel Ángel Valero

Lo cortés no quita lo prudente. UBS cree que el contexto para elaño que viene es positivo, pero avisa que "la incertidumbre exige una gestión cuidadosa de la cartera". Las perspectivas para 2027 siguen siendo favorables. Se espera que la inflación mundial se modere, aunque probablemente de forma desigual, mientras que la preocupación por la deuda debería mantenerse bajo control. En su informe Year Ahead 2027, UBS espera que la inversión en IA siga creciendo, de 1 billón$ en 2026 a 1,4 billones en 2027 y 1,5 billones en 2028.

Sin embargo, dado que las políticas públicas influyen cada vez más en los resultados económicos, la capacidad de inteligencia artificial (IA) se concentra en unas pocas grandes empresas, los inversores esperan cada vez más que los rendimientos estén a la altura de las inversiones y la geopolítica sigue generando periodos de volatilidad, "en lugar de confiar en la resiliencia de los mercados, los inversores deberían reforzar la de sus propias carteras diversificando sus fuentes de rentabilidad".

Para ello, plantea varias estrategias:

  • Reorientar la exposición a la renta variable: la resiliencia de la actividad económica y el sólido crecimiento de los beneficios respaldan la renta variable mundial, pero las elevadas expectativas, la concentración del mercado y las dudas sobre el retorno de la inversión en IA refuerzan la conveniencia de diversificar. En el sector tecnológico, se prefieren los hyperscalers con solidez financiera, una monetización visible y capacidad para financiar sus inversiones con recursos propios, junto con determinados líderes en computación, fabricación de chips por encargo, o foundries y equipos para semiconductores. Fuera de la tecnología, destacan los sectores industrial y sanitario. Por regiones, la Eurozona es el mercado preferido.•
  • Aprovechar la innovación transformadora: la IA, la energía y los recursos naturales, y la longevidad siguen siendo importantes oportunidades de crecimiento estructural. La fuerte demanda de capacidad de computación, infraestructuras energéticas e innovación sanitaria debería respaldarla inversión a largo plazo, pero las elevadas expectativas, las restricciones de financiación, los cuellos de botella en el suministro y los riesgos específicos de cada empresa aconsejan mantener una exposición diversificada y una selección rigurosa de valores.
  • Aprovechar la volatilidad: los inversores no tienen por qué elegir entre buscar nuevas oportunidades de rentabilidad y protegerse frente a las pérdidas. Las estrategias de preservación del capital, los productos estructurados orientados a generar rentabilidad y las estrategias de entrada a niveles predefinidos pueden aprovechar la volatilidad para gestionar el riesgo de caídas, generar ingresos y aumentar la exposición a precios potencialmente más bajos.
  • Reequilibrar hacia la renta fija: las elevadas rentabilidades de partida hacen que la renta fija resulte atractiva, ya que los bonos de calidad ofrecen ingresos, potencial de rentabilidad y resiliencia a las carteras. Los inversores deberían revisar sus asignaciones a bonos, optar por una duración media intermedia y considerar una exposición diversificada a deuda de mercados emergentes y de alto rendimiento (high yield) para obtener ingresos y potencial de rentabilidad adicionales.
  • Reforzar la resiliencia con oro y materias primas: el oro y una exposición amplia a materias primas con gestión activa pueden contribuir a diversificar las fuentes de rentabilidad y proteger las carteras frente a algunos de sus principales riesgos. La preocupación por la deuda pública y la demanda de los bancos centrales deberían seguir respaldando el oro, mientras que la inversión enredes eléctricas, centros de datos y electrificación debería beneficiar al cobre, el metal industrial preferido.
  • Ampliar las fuentes de rentabilidad mediante las divisas: Los cambios en políticas y tipos de interés deberían generar oportunidades en el mercado de divisas en 2027. Las estrategias de carry seguirán siendo una posible fuente relevante de rentabilidad. Se muestra preferencia por la libra esterlina, junto con determinadas estrategias de carry en mercados emergentes, mientras que el franco suizo podría utilizarse de forma selectiva como divisa de financiación.
  • Diversificar con inversiones alternativas: entre las oportunidades figuran las estrategias de hedge funds que aprovechan la dispersión del mercado, el private equity con enfoque operativo y los secondaries, y las infraestructuras core y core-plus con visibilidad sobre sus flujos de caja. Estas exposiciones deberían formar parte de una cartera diversificada y no tratarse como asignaciones aisladas.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: "Los mercados han mostrado una notable resiliencia y vemos numerosas oportunidades por delante. Sin embargo, la resiliencia de los mercados no debe confundirse con la certidumbre. En un contexto en el que los rendimientos dependen cada vez más de factores como la inversión en IA y las políticas públicas, los inversores necesitan carteras capaces de aprovechar el crecimiento sin depender de un único resultado. La prioridad para 2027 es mantener la inversión, diversificar las fuentes de rentabilidad y reforzar la resiliencia de las carteras ante un abanico más amplio de posibles escenarios".

Escenarios para 2027, y tendencias para la próxima década

La evolución de los mercados en 2027 dependerá de cómo se resuelvan varias incertidumbres: si la IA impulsa la productividad y la rentabilidad; si la evolución de la inflación permite reducir los tipos de interés; si la deuda pública se mantiene en niveles manejables, y si las tensiones geopolíticas permanecen contenidas. El informe de UBS contempla cuatro posibles escenarios:

  • Escenario base:resiliencia sostenida
  • Escenario alcista: Goldilocks (punto medio entre dos extremos)
  • Escenario bajista I: reajuste de rentabilidades
  • Escenario bajista II: crisis de la IA

Más allá de 2027, el informe identifica varias tendencias que seguirán marcando las economías y los mercados durante la próxima década. Entre ellas destacan el potencial de la IA para impulsar la productividad en distintos sectores y el aumento de la demanda de energía e infraestructuras. Se espera que la inversión mundial en infraestructuras eléctricas alcance los 32 billones$ durante la próxima década.

El cambio demográfico y los avances en el ámbito de la salud constituyen otra fuerza estructural a largo plazo: se estima que la economía de la longevidad crecerá en torno a un 6% anual y alcanzará 8 billones$ en 2030.

Junto con unas mayores necesidades de capital y la creciente fragmentación geopolítica, estas tendencias apuntan a un entorno en el que la tecnología, las infraestructuras y las políticas públicas tendrán un peso cada vez mayor en la evolución económica.

18Nov

Los contratos de futuros vinculados a acciones de Anthropic (en realidad, apuestas sobre la valoración que tendrá la compañía) se intercambian a estas horas a 99$, lo que indica una valoración superior a los 1,7 billones. Muy por encima de la horquilla de 70 a 78$ contemplada en el folleto registrado ante la SEC.

Miguel Ángel Valero

La nueva regulación europea sobre inteligencia artificial (IA) y ciberseguridad está ampliando las obligaciones de las empresas y el alcance de las responsabilidades de sus órganos de dirección. Los distintos marcos normativos contemplan sanciones que, en los supuestos más graves del Reglamento de IA, pueden alcanzar los 35 millones€ o el 7% de la facturación mundial anual. A estas exigencias se suma la necesidad de acreditar qué riesgos habían identificado las organizaciones, qué medidas adoptaron para reducirlos y cómo respondieron ante un posible incidente.

La jornada IA y ciberseguridad: nuevas reglas, nuevas responsabilidades», organizada por Grant Thornton y Cámara de Madrid, ha contado con la participación de Cristina Muñoz-Aycuens, socia de Ciberseguridad y Forensic de Grant Thornton, Eloi Font, socio de Legal y Derecho Digital de la Firma, y Elena Hernández, gerente de Club Cámara de Madrid. Y ha abordado las implicaciones del Reglamento Europeo de Inteligencia Artificial (RIA), la Directiva NIS2 y el Reglamento de Ciberresiliencia, con especial atención a cómo trasladar estas exigencias a la gestión diaria de las compañías y qué responsabilidades corresponden a sus órganos de dirección.

La necesidad de reforzar estas capacidades queda reflejada en el informe Cómo mejorar la gestión del riesgo digital, publicado por Grant Thornton:  el 70% de las empresas españolas no están satisfechas con su capacidad para detectar y gestionar ciberataques; el 39% de los directivos señala que sus empleados no tienen claro de qué riesgos son responsables.

La expansión de la IA está añadiendo nuevas capas de complejidad a la gestión empresarial. Su utilización no se limita a las herramientas que las compañías autorizan o ponen a disposición de sus trabajadores. También está presente en aplicaciones corporativas, como los sistemas de gestión de clientes, recursos humanos o marketing, y en soluciones de proveedores que incorporan modelos de IA.

A ello se suma el fenómeno conocido como Shadow AI: el uso individual de herramientas de IA por parte de los empleados al margen de los mecanismos de supervisión de la empresa. Esta práctica puede exponer información confidencial y generar riesgos que la organización desconoce, especialmente cuando se introducen datos sensibles en plataformas externas sin evaluar previamente sus condiciones de uso y seguridad.

Cristina Muñoz-Aycuens avisa que “el primer riesgo que tenemos es no saber dónde se está utilizando la IA en nuestra organización y, sobre todo, para qué y con qué información”. En este sentido, destaca la importancia de elaborar inventarios que incluyan tanto las herramientas empleadas como sus casos de uso, los datos tratados y el grado de autonomía de cada sistema.

Esta supervisión adquiere especial relevancia con el desarrollo de la denominada IA agéntica, capaz de ejecutar acciones de forma autónoma. A medida que estos sistemas pasan de generar recomendaciones a intervenir directamente en procesos empresariales, aumentan las exigencias sobre los permisos de acceso, la trazabilidad de sus actuaciones y los mecanismos de control. La intensidad de estas medidas debe ajustarse a la autonomía de la herramienta, la sensibilidad de la información y el impacto de sus decisiones.

Desde el punto de vista jurídico, el Reglamento Europeo de Inteligencia Artificial establece un sistema de obligaciones proporcional al nivel de riesgo de cada aplicación. Los sistemas considerados de alto riesgo, entre los que se encuentran determinados usos relacionados con la selección de personal, la evaluación de trabajadores o el acceso a servicios esenciales, están sujetos a requisitos específicos de gestión de riesgos, transparencia, supervisión humana y seguridad.

En este contexto, Eloi Font ha subrayado la necesidad de que las empresas identifiquen los sistemas que utilizan y determinen las obligaciones que les corresponden: “Lo primero es saber qué IA se está utilizando. Una vez lo sabemos, hay que regularlo internamente, determinar cuál es el papel de la empresa y el nivel de riesgo del sistema e implementar los controles correspondientes”, ha explicado.

Ambos expertos han coincidido en la importancia de integrar estas medidas en la gestión empresarial mediante protocolos internos, formación de los empleados y una asignación clara de responsabilidades.

Responder a un ciberataque sin perder las evidencias

Cuando se produce un ciberataque, la presión por recuperar la actividad obliga a tomar decisiones con rapidez. Sin embargo, actuar de forma precipitada puede comprometer la investigación del incidente o incluso facilitar que la amenaza vuelva a introducirse en los sistemas. Decisiones como aislar los equipos afectados, apagar determinados sistemas o restaurar copias de seguridad deben valorar sus posibles consecuencias. Algunas actuaciones pueden provocar la pérdida de información necesaria para investigar lo sucedido, mientras que una recuperación prematura puede reintroducir al atacante si no se ha determinado previamente el alcance de la amenaza.

Por ello, la respuesta exige coordinar tres líneas de actuación simultáneas: contener el ataque, investigar su origen y alcance, y recuperar la actividad de manera segura. Esta gestión requiere la participación de los equipos técnicos y de las áreas jurídica, de privacidad, comunicación y dirección, con responsabilidades definidas antes de que se produzca el incidente.

En este sentido, Cristina Muñoz-Aycuens ha advertido de que “recuperar más rápido no quiere decir que lo hayamos hecho bien y que estemos seguros”, y ha insistido en la necesidad de preservar las pruebas y comprobar que los sistemas restaurados están libres de amenazas.

La preparación previa resulta determinante. Contar con análisis de riesgos actualizados, copias de seguridad protegidas y probadas, registros de actividad suficientes y planes de respuesta ensayados permite reducir el impacto de los ataques. Durante su intervención, Muñoz-Aycuens ha advertido de que muchas organizaciones disponen de planes de respuesta que nunca han probado, lo que dificulta su aplicación efectiva cuando se produce una crisis.

A estas exigencias se suman las obligaciones de notificación previstas en los distintos marcos regulatorios, que pueden requerir comunicaciones iniciales en plazos reducidos, incluso cuando la investigación continúa abierta. Documentar las actuaciones y conservar las evidencias permite reconstruir lo sucedido y acreditar cómo se gestionó el incidente.

El nuevo marco regulatorio europeo establece obligaciones diferenciadas para las empresas según su actividad y los riesgos asociados a sus sistemas y productos digitales. Su incumplimiento puede dar lugar a sanciones económicas elevadas, cuya cuantía y aplicación dependen de la normativa y de la gravedad de la infracción.

En el caso del Reglamento de Inteligencia Artificial, las infracciones más graves pueden sancionarse con multas de hasta 35 millones€ o el 7% del volumen de negocio mundial anual, según corresponda. La regulación también contempla obligaciones específicas para los sistemas de alto riesgo y requisitos de transparencia, con distintos niveles de sanción.

Por su parte, la Directiva NIS2 amplía de siete a 18 los sectores comprendidos en el marco europeo de ciberseguridad e introduce mayores exigencias de gestión de riesgos, protección de la cadena de suministro y comunicación de incidentes. Para determinadas infracciones de las entidades esenciales, contempla multas de hasta 10 millones o el 2% de la facturación mundial anual. Entre sus principales novedades figura la responsabilidad de los órganos de dirección de las entidades incluidas en su ámbito de aplicación respecto a la aprobación y supervisión de las medidas de ciberseguridad. En España, su transposición al ordenamiento jurídico nacional continúa pendiente.

Eloi Font ha destacado que este cambio supone una evolución importante en la gestión empresarial de la ciberseguridad: “Hasta ahora, todo quedaba en la mesa del director o del departamento de IT. Ahora el legislador quiere que esto sea una responsabilidad de la empresa y que haya una responsabilidad personal de los directivos”, pendiente de concretar su alcance en la normativa española.

El Reglamento de Ciberresiliencia, por su parte, establece requisitos de seguridad para los productos con elementos digitales, incluidos determinados equipos, dispositivos conectados y programas informáticos. Sus obligaciones afectan principalmente a fabricantes, importadores y distribuidores, que deben garantizar la seguridad de los productos a lo largo de su ciclo de vida y gestionar las vulnerabilidades detectadas. Las infracciones más graves pueden sancionarse con hasta 15 millones o el 2,5% de la facturación mundial anual. Las principales exigencias serán aplicables a partir de diciembre de 2027, aunque determinadas obligaciones de notificación ya están vigentes.

Ante este escenario, Font ha insistido en que la adaptación de las compañías debe ir más allá de la elaboración de políticas y procedimientos. Las empresas necesitan comprobar periódicamente que las medidas implantadas funcionan y responden a los riesgos reales de su actividad.

La preparación ante los riesgos digitales exige integrar la ciberseguridad y la supervisión de la IA en los procesos habituales de decisión empresarial. La resiliencia depende de la capacidad de las organizaciones para anticipar amenazas, responder a los incidentes y mantener la continuidad de su actividad, con medidas cuya eficacia pueda comprobarse y decisiones que permitan demostrar su diligencia.

Nvidia rechaza la vuelta de Jensen Huang

En una presentación de resultados (y la posterior comparecencia con analistas) incómoda a nivel institucional, la directora financiera y CEO interina de Nvidia, Colette Kress, y el nuevo presidente del Consejo, Harvey Jones, cierran la puerta a un regreso de Jensen Huang. Recuerdan que el Consejo decidió aceptar por unanimidad la renuncia de Jensen Huang, y que que la salida del CEO se debió a sus relaciones extramatrimoniales con empleadas de la empresa y directivas de proveedores, y no a cuestiones de seguridad. Actualmente, el Consejo continúa con el proceso de búsqueda de un sustituto, asesorado por Heidrick & Struggles.

“La búsqueda del nuevo CEO será exhaustiva, sin prisas”, explica Harvey Jones, que reconoce que el consejo de administración considerará candidatos internos y externos: “Queremos nombrar al consejero delegado permanente lo antes posible, pero no aceleraremos el proceso hasta encontrar a la persona idónea”, subraya.

Nvidia cuenta con un equipo directivo de gran talento y tiene plena confianza en el liderazgo, la integridad y la capacidad de Colette Kress para desempeñarse como CEO interina, porque "ha sido fundamental para el extraordinario crecimiento de esta empresa durante los últimos 13 años, desempeñando un papel clave en la ejecución de la estrategia y con un profundo conocimiento de nuestro negocio, clientes, operaciones y situación financiera”. El consejo y todo el equipo directivo siguen centrados en impulsar el crecimiento de Nvidia: “nuestro compromiso de generar valor para los accionistas, clientes y socios permanece inalterable”.

"Nvidia es una empresa excepcionalmente sólida y su fortaleza reside en su extraordinario equipo humano, su tecnología innovadora y su trayectoria ejemplar”, subraya su presidente.

Aclaran que no se licenciarán nuevos productos de la familia Hopper para China y que únicamente se mantendrán las ventas de productos anteriores, siempre bajo la supervisión del Gobierno estadounidense. En este sentido, la compañía ha creado un comité especial para reforzar los mecanismos de cumplimiento de las restricciones a la exportación ante los crecientes controles sobre los chips estadounidenses.

Colette Kress asegura que, desde el punto de vista empresarial, no ha cambiado nada: “Nos hemos puesto en contacto con nuestros clientes, proveedores y socios. Todos nos apoyan al 100%. Hemos asegurado el suministro de memoria y el embalaje avanzado”, aseguró. Además, afirmó que el equipo directivo ha demostrado una gran solidez.

Empleados y directivos “están comprometidos a dedicar su vida laboral a Nvidia, y eso ha sido así en nuestra compañía desde sus inicios. Cuidaremos de nuestros empleados durante esta transición para garantizar su seguridad y que puedan seguir trabajando en el entorno actual”, indica. “Nosotros, el consejo de administración, reconocemos que vivimos en un mundo donde las tecnologías avanzadas de silicio y la dinámica de la seguridad nacional están generando cambios importantes en nuestro mercado. Nuestro nuevo CEO deberá desenvolverse con suma cautela en este entorno”, añade Jones

Para el 4º trimestre, la previsión de Nvidia es alcanzar un volumen de negocio histórico de 130.000 millones, con un margen bruto de entre el 71% y el 72%. Estas previsiones animaron a la cotización de las acciones de Nvidia, que llegaron a registrar avances cercanos al 5%, para recuperar la cota de los 163$ en los mercados fuera de hora. En la jornada regular, los títulos habían caído hasta un precio mínimo de 150,33%.

“La devolución de capital es nuestra máxima prioridad, ante todo. Tenemos margen para continuar con todos los planes de recompra de acciones que queremos llevar a cabo y completarlos antes de que finalice el ejercicio fiscal de 2028″, asegura Kress. “Hemos devuelto el 65% del flujo de caja libre en lo que va del año y, de ahora en adelante, tenemos la intención de devolver a los accionistas todo el exceso de flujo de caja libre neto de usos estratégicos durante este último trimestre y en adelante”, destaca.

Sobre centros de datos y neocloud, deja muy claro que "si todo comienza y, lamentablemente, se retrasa o surge algún problema durante la construcción, nuestra garantía deja de ser válida. ¿Es algo nuevo? No. ¿Hemos cambiado algo? No". “La disponibilidad de terrenos, energía e infraestructura es fundamental para la construcción de estos centros de datos. Analizaremos esto con mucho cuidado y seremos muy rigurosos al seleccionar las empresas a las que queremos ayudar con la financiación, ya que muchas cosas han cambiado durante el último trimestre”, avisa. 

"No contemplamos ningún ingreso por computación de centros de datos procedente de China en nuestras previsiones”, añade. El consejo de administración ha creado un Comité de Supervisión de Seguridad Nacional y Control de Exportaciones, integrado por consejeros independientes y asesores legales, que "fortalecerá nuestra relación con el Gobierno de EEUU", según el presidente Jones.

Anthropic puede valer en Bolsa hasta 1,8 billones$

Al margen del culebrón de Nvidia, todo el mercado está pendiente de la salida a Bolsa de Anthropic. Es la primera vez que un proveedor puro de modelos de IA cotiza. Las expectativas apuntan a una valoración de entre 1 billón$ y 1,5 billones, y a unas órdenes de compra que multiplican por seis las acciones disponibles. Se espera que la compañía capte 100.000 millones, lo que la convertirá en la mayor salida a Bolsa de la historia. 

El esquema de restricciones a la venta es incluso más complejo que el de SpaceX. En este caso, habrá cuatro grupos de accionistas: directores no fundadores y empleados, otros accionistas minoritarios, accionistas con más del 0,5% y los siete cofundadores. Para los dos primeros grupos, la restricción será la más corta, de 180 días, aunque durante ese periodo habrá un sistema de liberación escalonada de acciones. Los accionistas con participaciones relevantes (superiores al 0,5%) tendrán una restricción de 365 días, también con ventanas graduales de venta a lo largo del periodo. Finalmente, los fundadores estarán sujetos igualmente a 365 días de restricciones, aunque a mitad de ese plazo podrán liberar hasta un 29% de sus acciones.

Anthropic podría situarse entre las diez mayores empresas cotizadas de EEUU por capitalización bursátil. Su valoración esperada sería comparable a la de Berkshire Hathaway, el conglomerado de Warren Buffett, o a la de la farmacéutica Eli Lilly.

MSCI ha indicado que, si se cumplen los criterios de elegibilidad, la compañía podría incorporarse a sus índices el 1 de diciembre. En el caso del Nasdaq 100, la fecha sería el 21 de diciembre, mientras que para el S&P 500, cuyos requisitos son más estrictos, habría que esperar al menos 12 meses. El peso dentro de los índices no viene determinado por la capitalización bursátil, sino por el free float, la proporción de acciones efectivamente disponibles para negociación. Por ello, el peso inicial de la compañía podría aumentar progresivamente a medida que venzan las restricciones de venta y una mayor cantidad de acciones pase a formar parte del mercado. 

Los contratos de futuros vinculados a acciones de Anthropic (en realidad, apuestas sobre la valoración que tendrá la compañía) se intercambian a estas horas a 99$, lo que indica una valoración superior a los 1,7 billones. Han oscilado entre los 104$ (valoración de 1,8 billones) y los 95$, muy por encima de la horquilla de 70 a 78$ contemplada en el folleto registrado ante la SEC.

Los fondos salen de los centros de datos

Por otra parte, el temor a una paralización o retraso de los centros de datos tras el tsunami demócrata en las elecciones de medio mandato provoca que muchos fondos salgan de las empresas vinculadas a éstos. Zumitow menciona 138 fondos que vendieron entera su posición en centros de datos, frente a 119 que abrieron una nueva. La espantada fue mayor en eléctricas ligadas a esos centros: 212 salidas y 96 entradas. En chips aún ganan los compradores: el 51% subió posición y el 44,7% la bajó. Todo esto penaliza en Bolsa a valores como Vertiv o Digital Realty.

18Nov

Las guerras de Ucrania y de Irán, los aranceles, las restricciones a la compra de chips, la inteligencia artificial, y la seguridad nuclear, en la agenda del encuentro entre Xi Jinping, Putin y Trump el jueves 19 de noviembre.

Miguel Ángel Valero

Arranca la cumbre de APEC(Asia-Pacific Economic Cooperation) con los discursos de Xi Jinping y Vladimir Putin, marcados por un mensaje común contra las barreras al comercio y a la tecnología, además del anuncio de un acuerdo comercial entre China y Canadá. El presidente chino defendió una mayor cooperación tecnológica, el libre comercio y unas cadenas de suministro estables y abiertas, al tiempo que denunció que el unilateralismo y el proteccionismo están "desatados". Por su parte, el mandatario ruso sostuvo que las sanciones, los aranceles y otras restricciones comerciales son incapaces de frenar su crecimiento económico.

Entre las reuniones bilaterales celebradas, Xi Jinping mantuvo un encuentro con el primer ministro canadiense, en el que ambos países acordaron algunas ventajas comerciales. China reducirá aranceles sobre importaciones procedentes de Canadá, valoradas en unos 280 millones$, principalmente carne de cerdo, pescado y marisco, mientras que Canadá ha prorrogado durante dos años el alivio arancelario aplicable al acero y aluminio chinos que expiraba a finales de este año. 

Por otro lado, Xi Jinping también se reunió con Putin, quien reiteró su compromiso de trabajar "codo con codo" con China en beneficio mutuo. El líder chino, que volvió a referirse a Putin como su "viejo amigo", destacó que ambos mandatarios se han reunido cerca de 50 veces durante los últimos trece años.

La atención se centra ahora en la reunión prevista para el jueves 19 de noviembre entre los líderes de China, Rusia y EEUU, al margen de la cumbre. Entre los asuntos que pueden abordarse figuran la guerra en Ucrania, las tensiones estadounidenses con Irán y otras cuestiones sensibles como el comercio, la inteligencia artificial (IA) y la seguridad nuclear. El encuentro se celebrará después de que EEUU anunciara nuevas restricciones al acceso de China a chips avanzados de IA fabricados por compañías como Nvidia, una medida a la que Pekín ya ha advertido que responderá con represalias.

Mientras, en EEUU, caída de la producción industrial y un menor dinamismo del consumo en agregado, pero con una lectura de los componentes que refleja que este peor comportamiento registrado en octubre se debe a efectos específicos y no a un deterioro generalizado de la actividad. Las ventas minoristas registraron un +0,2% mensual frente al +0,8% del mes anterior. Sin embargo, esta desaceleración no indica un menor consumo generalizado, sino que la debilidad se concentró principalmente en las ventas de automóviles (-3 décimas), mientras que las ventas del grupo de control (partidas que entran en el PIB) se aceleraron una décima hasta el +0,6% mensual, al tiempo que el gasto realizado por internet se mantuvo sólido (las ventas no presenciales crecieron un 1,2%). 

Dado que los consumidores siguen destinando una parte importante de su gasto a los servicios, un componente que apenas queda reflejado en esta publicación, las ventas minoristas sólo ofrecen una visión parcial de la demanda agregada. 

En cuanto a la producción industrial, cayó un 0,4% mensual, tras aumentar un 0,7% en el mes previo. Esta partida estuvo afectada por el retroceso de la minería y los servicios públicos, mientras que la producción manufacturera más ligada al ciclo económico continuó avanzando. La actividad de las manufacturas repitió en octubre el avance del 0,3% mensual.

El sector que continúa mostrando una mayor debilidad es la construcción, especialmente afectada por el menor dinamismo del sector residencial y de oficinas. En este contexto, en noviembre el índice de confianza de los constructores se desplomó, cayendo cuatro puntos en el mes y situándose en niveles de 25, su cifra más baja desde 2012.

En la zona euro, la cifra más destacada fue la confianza de los inversores y analistas de Alemania, que mejoró mucho más de lo previsto y apunta a un mayor dinamismo. El índice ZEW de expectativas económicas avanzó hasta 35,6 desde el 28,1 previo, superando ampliamente el 28,8 esperado. Esta mejora de la confianza se sostiene en el mejor comportamiento relativo que la economía alemana está registrando en los últimos trimestres, reforzando las señales de reactivación que viene registrando el país.

Berkshire Hathaway recompra acciones propias y ve pocas gangas

Berkshire Hathaway sube un 12% en Delta Airlines, y ya roza el 10% tras invertir 630 millones$. Mete 1.050 millones en la constructora Lennar, donde prácticamente dobla su participación. Entra en Bending Spoons. En cambio, reduce un 5.7% el peso de Bank of America en su cartera, que sigue siendo muy importante (su participación vale 24.800 millones), y el 62% en Capital One, donde su paquete de acciones vale ahora 222 millones. Cambia sector financiero por viajes y construcción.

Precisamente la confianza de las constructoras de EEUU toca mínimos desde 2012 y aprieta a D.R. Horton y PulteGroup. El índice NAHB cae 4 puntos en noviembre, hasta 25, mínimo desde abril de 2012. Las ventas actuales bajan a 28 y el tráfico de compradores (las visitas a casas), a 16, el peor dato en 15 años excluyendo la pandemia. El 46% ya rebaja precios, una media del 6%. La culpa es de la hipoteca a 30 años, en torno al 7,1%, porque sigue al bono a 10 años, que no baja del 5. Con esa cuota el comprador desaparece, y el constructor vende barato o no vende.  Una constructora vive del margen de cada casa, y con medio sector rebajando precios, éste mengua. Su rebote depende del bono, y con la Fed pensando en subir tipos, esa recuperación del 'ladrillo' va para largo.

Pero lo más interesante del holding de Warren Buffett es que ha destinado 9.600 millones$ en recompra de acciones propias, un récord. Berkshire solo recompra cuando cree que cotiza barata, así que el mensaje que envía al mercado es que no encuentra oportunidades fuera. Y mantiene 352.300 millones en liquidez.

Por el lado del consumo, Visa y Mastercard quieren cerrar un pleito de 21 años con los comercios. Han pedido al juez que apruebe un acuerdo de 38.000 millones$: bajan las comisiones 0,1 puntos durante cinco años y las topan al 1,25% en las tarjetas estándar durante ocho. En 2025 cobraron 118.800 millones en comisiones. Walmart rechaza la propuesta.

Chevron está cerca de quedarse con la mayoría de Beacon Offshore Energy, respaldada por Blackstone y valorada en unos 5.000 millones$. Si sale la operación, se  Se lleva 70 concesiones en el Golfo de México y el campo Shenandoah. Quiere bombear allí 300.000 barriles diarios a final de año, un 50% más. Con el Brent en 93$, parece una compra rentable.

Por su parte, la finlandesa Iceye lanza una OPA de 2.050 millones€ sobre Avio, el fabricante italiano de cohetes, a 41€ por acción, lo que supone una prima del 21%. La empresa italiana sube en Bolsa un 13%, hasta 38€. Leonardo tiene el 18% de Avio, y Roma, la 'acción de oro', por lo que puede vetar la operación.

17Nov

"Satisfacer esta demanda requerirá tanto nueva infraestructura como un uso más eficiente de los sistemas existentes, abordando las cargas de trabajo informáticas, el suministro eléctrico y la refrigeración como elementos interconectados de un mismo problema”, avisa Vijay Gadepally, del MIT.

Miguel Ángel Valero

“Los centros de datos consumirán en el año 2030 cuatro veces la energía anual actual que requiere España”, advierte Vijay Gadepally, Senior Scientist and Principal Investigator en el MIT Lincoln Laboratory, en la  jornada El futuro de la demanda energética y las energías limpias: un debate inaplazable, organizada por la Fundación Ramón Areces con el Instituto Tecnológico de Massachusetts (MIT). 

“El rápido crecimiento de la inteligencia artificial (IA) está generando un desafío de infraestructura a escala global; el suministro eléctrico, la refrigeración y la capacidad de los centros de datos determinan, cada vez más, la velocidad a la que pueden implementarse nuevas capacidades. La Agencia Internacional de la Energía prevé queel consumo eléctrico mundial de los centros de datos casi se duplique, pasando de 485 teravatios-hora en 2025 a cerca de 950 teravatios-hora para 2030”, argumenta.

"Satisfacer esta demanda requerirá tanto nueva infraestructura como un uso más eficiente de los sistemas existentes, abordando las cargas de trabajo informáticas, el suministro eléctrico y la refrigeración como elementos interconectados de un mismo problema”, avisa.

En su intervención, Vijay Gadepally ha expuesto distintos enfoques prácticos para afrontar este desafío, basándose tanto en investigaciones realizadas en el MIT Lincoln Laboratory como en su experiencia en el sector comercial, donde ha sido cofundador de las compañías Radium y Bay Compute. “En un experimento llevado a cabo en el MIT, la limitación de la potencia de las unidades de procesamiento gráfico (GPU)permitió reducir su consumo energético entre un 20% y un 30%, con un impacto mínimo en el rendimiento. Desde una perspectiva comercial, la eficiencia está directamente vinculada a los costes operativos, la prestación de servicios y la
capacidad útil de los centros de datos. El mensaje central es que la eficiencia debe integrarse en el diseño de la infraestructura de IA -al mismo nivel que el rendimiento y la fiabilidad-, lo que permitirá un crecimiento sostenido al tiempo que se gestiona su impacto físico y medioambiental”, añade.

Por su parte, Michael Short, MIT Professor of Nuclear Science and Engineering en el MIT, ha pedido a la audiencia que imaginara un futuro en el que la fusión y la fisión nuclear convivieran: “Puede resultar abrumador intentar entender el complejo y creciente ámbito de la energía nuclear avanzada. Sin embargo, a la hora de evaluar un activo económico, todo se reduce a un solo concepto: el tiempo de disponibilidad operativa. Predecir el tiempo de disponibilidad de los reactores modulares pequeños (SMR, por sus siglas en inglés) y microrreactores, su factor de capacidad y la probabilidad de que se cumplan sus ambiciosas promesas económicas depende, en última instancia, de su preparación para un servicio estable y continuado”.

Todo esto es aún más crítico en el caso de los sistemas defusión, “que enfrentan plazos de comercialización mucho más largos y desafíos materiales mayores que aún no han sido resueltos”. “Por ello, es necesario comprender, a nivel de sistema, cómo funcionan los reactores nucleares, qué componentes estarán sometidos a condiciones límite y, sobre todo, cómo predecir los fallos de los materiales antes de que ocurran”, ha añadido Short.

En su conferencia, este investigador del MIT ha desarrollado los diferentes conceptos de reactores avanzados -desde esos SMR hasta sistemas de fusión-, examinando sus características técnicas y desafíos particulares, destacando que “cualquiera de ellos puede ser seguro y económico si se opera correctamente”.

En este Simposio MIT-Fundación Ramón Areces también ha intervenido Íñigo Fernández de Mesa, vicepresidente de la CEOE, quien ha asegurado que “la transformación energética debe contribuir a reforzar la capacidad económica de España”. “Hay que avanzar hacia la descarbonización garantizando el suministro, la sostenibilidad del sistema y también la competitividad de la economía. Son tres objetivos que debemos perseguir conjuntamente. Si alguno de estos aspectos quedara desatendido, podría haber un rechazo social”, alerta. “Aquellas empresas que tengan más capacidad para repercutir los costes de la energía podrán aguantar mejor, pero necesitamos revisar los componentes que encarecen el suministro eléctrico”, ha comentado Fernández de Mesa en referencia a los cargos e impuestos que encontramos en las facturas.

Las necesidades energéticas deben estar adaptadas a los consumidores porque “las empresas tienen necesidades diferentes”. Entre los retos del sistema energético español, se ha referido a las redes, a los sistemas de almacenamiento y a la necesaria flexibilidad y garantía del suministro, así como a la regulación. “Las empresas necesitan reglas claras, estables, previsibles, que estén justificados y tengan en cuenta sus posibles efectos sobre las inversiones. España tiene la oportunidad de convertir su ventaja energética en una ventaja competitiva”, subraya.

The Trader: la IA consume chips y también electricidad

La IA ya no solo compra chips: también compra electricidad. La carrera por la IA está entrando en una nueva fase. Hasta hace poco, la principal preocupación de las grandes tecnológicas era conseguir los chips necesarios para entrenar sus modelos. Ahora, el problema empieza a ser otro: disponer de electricidad suficiente para mantenerlos funcionando. 

La última muestra la tenemos en Anthropic, la compañía responsable de Claude, que ha protagonizado una operación valorada en 3.400 millones$ para asegurarse generadores de gas natural capaces de producir 1,7 gigavatios de electricidad. Anthropic ha asumido los pedidos que la empresa estadounidense OnePWR Solutions había realizado a Caterpillar, lo que le permitirá acceder a equipos durante los próximos dos años, evitando listas de espera que en algunos casos se extienden hasta comienzos de la próxima década.

Y no es la única. Google, Amazon, Microsoft y Meta también están impulsando proyectos de generación eléctrica para abastecer sus centros de datos. De poco sirve invertir miles de millones en chips y centros de datos si después no tienes electricidad para utilizarlos.

La capacidad de los centros de datos en EEUU podría alcanzar los 118 gigavatios en 2030 y los 194 gigavatios en 2035. Un crecimiento que exigirá ampliar centrales eléctricas, redes de distribución, subestaciones y sistemas de refrigeración. El problema es que mientras las tecnológicas pueden desarrollar nuevos modelos de IA en cuestión de meses, construir una central eléctrica o ampliar una red requiere años. Por eso las compañías ya no compiten únicamente por procesadores, sino también por turbinas, conexiones eléctricas y contratos de suministro energético.

Desde el punto de vista de la inversión, esta tendencia está abriendo oportunidades fuera de las grandes tecnológicas. Caterpillar es un buen ejemplo. Su negocio de generación eléctrica facturó 3.421 millones$ en el tercer trimestre de 2026, un 30% más que un año antes, impulsado en buena medida por la demanda de equipos destinados a centros de datos.

Otras compañías bien posicionadas son GE Vernova y Siemens Energy, fabricantes de equipos de generación y redes eléctricas, además de Eaton y Schneider Electric, especializadas en distribución y gestión de energía. Sin embargo, una demanda creciente no garantiza que todas las inversiones sean rentables. GE Vernova ha llegado a caer más del 6% en Bolsa después de que SoftBank revisara sus planes de compra de equipos eléctricos para proyectos de centros de datos estadounidenses.

Esta expansión también está devolviendo protagonismo al gas natural, incluso entre compañías con ambiciosos compromisos de descarbonización. La necesidad de electricidad constante está imponiéndose a otras consideraciones, mientras crece el debate sobre el impacto de estas infraestructuras en el consumo energético, el medioambiente y las comunidades locales.

Pero, desde el punto de vista financiero, hay una cuestión todavía más importante: el enorme volumen de capital que está absorbiendo la IA y cuánto tiempo necesitarán las empresas para rentabilizarlo. A los miles de millones destinados a chips y centros de datos hay que sumar ahora centrales eléctricas, turbinas y redes. Una inversión que se está realizando mucho antes de conocer con certeza los ingresos que generará toda esa capacidad.

La operación de Anthropic confirma que la carrera de la IA se está trasladando también a la industria energética, ampliando las oportunidades para los inversores, pero aumentando la presión sobre la rentabilidad futura. "Quien conseguirá recuperar ese dinero y obtener beneficios es todavía la pregunta del millón", resalta el analista Pablo Gil en The Trader. 

Una montaña rusa en Bolsa

Las empresas que fabrican generadores, refrigeración o fibra óptica para centros de datos, pierden 4,2 billones$ en Bolsa desde junio. Habían ganado 9,4 billones el año anterior. Caterpillar cae un 44% desde su máximo de junio, Oklo, un 49%, y Corning y Comfort Systems, la mitad. El mercado pagó a un fabricante de motores como a una tecnológica de chips. Cuando duda de que los gigantes de la nube sigan gastando a crédito, esa prima se evapora aunque lleguen pedidos. Caterpillar tiene 78.000 millones$ en pedidos, un récord. Pero hay clientes que piden doble para guardar sitio en la cola. Si llegan cancelaciones, el castigo estará justificado.

Sandisk cae en el Nasdaq un 7,4%: Se deja 65 dólares por acción, hasta los 820. Los que venden la memoria de los centros de datos vuelven a la trituradora. Lumentum baja un 7% también en el Nasdaq, y es que los láseres que mueven datos dentro de los centros de datos se pegan otro castañazo, con el ETF de IA de iShares cayendo un 4%.

Mientras, SpaceX invertirá 74.000 millones en centros de datos de IA. Incluye un complejo nuevo de 50.000 millones$ en Arizona y otro de 24.000 millones alimentado con gas junto a Starbase, en Texas.

Samsung quiere alquilar centros de datos a Anthropic y OpenAI. La división de informática de Samsung negocia que ambas sean inquilinas de los centros de datos que quiere construir y gestionar.

La fiebre de los centros de datos también beneficia a un grupo español. Bank of America recomienda comprar ACS y le pone un precio objetivo de 136€, casi un 50% por encima de donde cotiza. El principal argumento es su filial Turner en EEUU, y sus centros de datos, que pasarían a aportar hasta 30.000 millones$ en 2030. Ahora son 18.000 millones. El dividendo podría doblarse, hasta 4,9€.

17Nov

Las informaciones sobre enriquecimiento personal derivado de la tenencia de acciones de Nvidia podrían dar un mayor impulso a que el Congreso imponga (por fin) restricciones a la negociación de acciones de empresas individuales tanto por parte del Congreso como del poder ejecutivo.

Miguel Ángel Valero

El culebrón de Nvidia, con su exCEO, Jensen Huang, dispuesto a volver una semana después de su renuncia/cese, espoleado por una carta de apoyo que ya supera las 160.000 firmas (entre ellas,  las de 7.000 empleados del grupo), recuerda al caso de Sam Altman en OpenAI en 2023: también volvió por peticiones masivas de trabajadores y de inversores. En cualquier caso, no puede eclipsar lo importante: los resultados hasta septiembre. 

Nvidia supera previsiones, con unos ingresos de 115.800 millones$ en el tercer trimestre (+20%) , y vaticina 130.000 millones para el 4º. El beneficio neto crece el 104% en el trimestre, 65.287 millones, y el 137% en los nueve meses, 183.297 millones. 

“Nuestro impulso es real. Nvidia es un líder tecnológico excepcional, impulsado por la constante innovación de nuestro equipo. Vera Rubin ha tenido un comienzo espectacular, nuestra hoja de ruta avanza según lo previsto y nuestra ambición nunca ha sido mayor", asegura Colette Kress, directora financiera y consejera delegada interina, sobre la plataforma de supercomputación y centros de datos de próxima generación de la compañía, sucesora de la arquitectura Blackwell.

La empresa seguirá con la recompra de acciones (tiene autorizados 227.300 millones), pagará un dividendo trimestral de 0,25$ por acción, y presume de clientes: "los principales proveedores de IA, proveedores de servicios en la nube y neoclouds, incluidos CoreWeave, Meta, Nebius, Nscale, OpenAI y Verda, están desarrollando soluciones con CPU Nvidia Vera para satisfacer las crecientes necesidades informáticas de empresas y desarrolladores, uniéndose a Amazon Web Services (AWS), Oracle Cloud Infrastructure y SpaceXSI”.

Pero no oculta que la SEC está investigando a Nvidia por sus operaciones en Asia. Se le acusa de vender chips potentes a China a través de ellas.

En ese sentido, una nueva normativa para la adquisición de chips fabricados o controlados por empresas estadounidenses exigirá una licencia para su compra por parte de compañías de determinados países, entre ellos China o Singapur.  A priori, menos del 10% de las ventas de Nvidia se verían afectadas directamente por estas restricciones. Sin embargo, el reciente cambio de criterio en la segmentación geográfica de la compañía permitió arrojar más luz sobre el cerca del 20% de los ingresos que anteriormente se atribuían a Singapur. Una parte correspondía en realidad a ventas a China y Malasia, mientras que más del 80% terminó reclasificándose como ventas a EEUU, ya que las grandes tecnológicas estadounidenses adquirían los chips a través de sus filiales en el pequeño país asiático. Nvidia ha señalado, por tanto, que la mayor parte de su negocio registrado en Singapur respondía a operaciones de compañías estadounidenses y no a una triangulación de ventas hacia otros destinos como China, aunque esta cuestión sigue abierta a posibles investigaciones por parte de la Administración estadounidense.

La Administración Trump anunció un endurecimiento de las restricciones al acceso de China a chips avanzados de inteligencia artificial (IA) fabricados por compañías como Nvidia. Las nuevas medidas buscan impedir que las empresas chinas accedan a esta tecnología mediante el alquiler de capacidad de computación en centros de datos ubicados en terceros países. En consecuencia, los operadores de centros de datos que presten servicios a compañías chinas deberán obtener una licencia de exportación en un plazo de 90 días. Estas restricciones llegan después de que Nvidia comenzara a adoptar medidas preventivas, exigiendo a sus clientes de computación en la nube reducir su exposición al mercado chino y estableciendo que al menos el 51% de los servicios prestados se destine a empresas de otros países. 

Esta iniciativa refleja una nueva fase de la guerra tecnológica entre EEUU y China: el foco ya no se limita al control de los semiconductores físicos, sino que se extiende también al acceso remoto a la capacidad de computación que proporcionan esos chips. No obstante, las medidas también afectan al comercio físico de los chips. La nueva regulación identifica a Singapur, Tailandia, Malasia, Indonesia y Brasil como jurisdicciones con un elevado riesgo de desvío de chips avanzados hacia China. Como resultado, las exportaciones de chips estadounidenses a estos países requerirán también de una licencia previa.

Pimco: endurecimiento de los controles a las grandes tecnológicas

Libby Cantrill, responsable de Políticas Públicas de Pimco, cree que “el escándalo de Nvidia podría tener eco en Washington durante un tiempo” y que, a más largo plazo, “es probable que este escándalo envalentone tanto a los partidarios de una postura dura frente a China como a los escépticos de las grandes tecnológicas”. El escándalo está planteando interrogantes sobre las prácticas de la propia empresa, y también sobre las actuaciones, o la falta de ellas, de la propia Administración del presidente Trump, incluido el secretario de Comercio y amigo de Trump desde hace muchos años, Howard Lutnick, cuya antigua firma, Cantor Fitzgerald, tiene inversiones en Nvidia.

De hecho, las relaciones extramatrimoniales del ahora cuestionado exconsejero delegado de Nvidia, Jensen Huang, parecen ser un asunto secundario para los responsables políticos, cuya pregunta central es si Nvidia vendió a sabiendas chips avanzados a entidades, como Megaspeed, con sede en Singapur, que acababan introduciendo chips de contrabando en China. En un gesto inusual, el secretario del Tesoro, Scott Bessent, cuestionó la “cultura de incumplimiento” de Nvidia y pidió una “reestructuración radical” del equipo directivo, cerrando así la puerta a cualquier incipiente debate sobre la reincorporación de Jensen (algo que, tan solo por motivos de seguridad nacional, parece muy improbable). Esto llega después de las revelaciones de que Nvidia no cuenta con un responsable y mucho menos con un departamento de cumplimiento normativo, y de las acusaciones de que podría haber modificado su información financiera para ocultar potencialmente miles de millones$ en ventas de chips avanzados a China, lo que supondría una vulneración de los controles estadounidenses a la exportación. También de forma inusual, Bessent criticó públicamente al Departamento de Comercio por no incluir a Megaspeed en la “Lista de Entidades”, así como por no cerrar una laguna normativa que podría permitir a China alquilar tecnología que utiliza chips estadounidenses avanzados.

En respuesta a las críticas, el Departamento de Comercio, con instrucciones claras del Tesoro y de la Casa Blanca, publicó una norma provisional que impediría a “determinados actores extranjeros aprovechar la capacidad de computación avanzada basada en tecnología estadounidense”, restringiendo en la práctica la posibilidad de que China alquile capacidad de computación a operadores de centros de datos como Megaspeed; la norma también ayudaría a combatir el contrabando de chips a través del sudeste asiático y dificultaría que China fabricase chips en el extranjero.

La próxima presidenta de la Comisión de Comercio del Senado envió al secretario Lutnick una carta contundente en la que exigía una respuesta a diversas acusaciones, entre ellas que él y su departamento suspendieron una investigación sobre si Megaspeed estaba desviando chips a China, se resistieron a los esfuerzos del Tesoro y del Departamento de Estado por incluir a Megaspeed en la “Lista de Entidades” y, en general, fueron cómplices de dar a China "acceso a los chips más avanzados de EEUU”.

El actual presidente de la Comisión de Asuntos Exteriores del Senado, Jim Banks, arremetió contra Lutnick  por no incluir a Megaspeed en la Lista de Entidades (“es evidente que aquí se está cometiendo un error”), y el presidente de la Comisión Bancaria, Tim Scott, ya ha solicitado que Lutnick comparezca ante la Comisión Bancaria del Senado, algo que ha dicho que hará el 10 de diciembre, después de la comparecencia de Jensen ante la misma comisión el 3 de diciembre.

Por ahora, el presidente Trump parece seguir respaldando a su secretario de Comercio, Lutnick, y una persona cercana a la Casa Blanca y al Departamento de Comercio afirmó que éste es “muy bueno burlando a la muerte.” Cuanto más dure este escándalo, mayores serán las probabilidades de que Lutnick también se marche. Será cada vez más difícil lograr la confirmación de cualquier nombramiento en Washington con el nuevo Congreso

Esta polémica corre el riesgo de prolongarse, ya que conecta con varios “fantasmas” para los votantes y los legisladores de Washington, entre ellos:

  •  1) China, respecto a la cual la postura predominante en el Capitolio sigue siendo de línea dura, y muchos, en ambos partidos, se han sentido incómodos con la postura más amistosa de Trump hacia China, incluida la revocación de normas de la era Biden que restringían de forma más explícita la venta de semiconductores; 
  • 2) la IA (y los centros de datos), que, como mostraron las elecciones de mitad de mandato, es una cuestión polémica para los votantes, que consideran que el Gobierno está haciendo demasiado poco para protegerlos, y Huang, de Nvidia, que ha sido la punta de lanza de una regulación poco intervencionista, podría ser una víctima propiciatoria conveniente a la que los políticos utilizaran para dar ejemplo; 
  • y 3) la posible corrupción y las actuaciones en beneficio propio, que, según las encuestas a pie de urna fueron cuestiones prioritarias que determinaron el voto, además de la falta de asequibilidad.

"Es probable que también veamos un endurecimiento de las políticas establecidas por el Congreso, tanto para cerrar las lagunas de los controles a la exportación como para reducir la discrecionalidad concedida al poder ejecutivo en su aplicación. Irónicamente, es probable que esto dé lugar a políticas contra las que Huang ha liderado las actividades de presión", señala este experto. El momento es oportuno para aprobar estas restricciones, ya que el Congreso está debatiendo actualmente la Ley de Autorización de Defensa Nacional (NDAA), el gran proyecto de ley anual de defensa que fija los niveles de gasto del Pentágono. Y podrían incluirse tres proyectos de ley:

  • La AI Overwatch Act:  El proyecto de ley exigiría al Departamento de Comercio establecer nuevos requisitos de licencia más restrictivos para exportar determinados circuitos avanzados.
  • La MATCH Act:  Un proyecto de ley que endurecería los controles a la exportación de equipos de semiconductores y otras infraestructuras pertinentes;
  • La Chip Security Act:  Un proyecto de ley que impondría determinados mecanismos de seguridad para los chips avanzados, que podrían verificar su ubicación antes de su traslado a un país extranjero.

Las informaciones sobre enriquecimiento personal derivado de la tenencia de acciones de Nvidia podrían dar un mayor impulso a que el Congreso imponga (por fin) restricciones a la negociación de acciones de empresas individuales tanto por parte del Congreso como del poder ejecutivo. Si no se hace ahora, cabe esperar que este sea uno de los primeros proyectos de ley del nuevo Congreso cuando se constituya a principios de enero.

Es probable que se amplíe la Lista de Entidades que mantiene la “Oficina de Industria y Seguridad” (BIS) del Departamento de Comercio. Es una herramienta utilizada para “restringir la exportación de determinadas tecnologías y componentes sensibles a organizaciones” que participan en actividades que socavan la seguridad nacional de Estados Unidos. Aunque la inclusión en la lista no supone un embargo total a las empresas, las somete a un escrutinio considerablemente mayor y exige a las empresas obtener una licencia antes de hacer negocios. La BIS todavía no ha incluido a Megaspeed en la Lista de Entidades, pero "esperaríamos que esto cambiara en cualquier momento".

De cara al próximo año, cuando los demócratas controlen las comisiones del Congreso, este episodio dará aún más argumentos a los escépticos de las grandes tecnológicas, incluida la senadora Elizabeth Warren, quien, suponiendo que obtenga la presidencia de la Comisión Bancaria, probablemente analizará múltiples dimensiones de esta saga, desde los controles a la exportación (un ámbito que será competencia de su comisión) hasta los vínculos del presidente Trump y su familia con Nvidia. A este escrutinio se sumarán otras comisiones, incluida la de Finanzas del Senado, que parece muy centrada en revocar los créditos fiscales que la industria tecnológica ha utilizado para reducir su factura del impuesto sobre sociedades. Y ya estamos viendo una carrera en el Capitolio por regular la IA de forma más amplia, con muchas comisiones distintas intentando atribuirse competencias.

UBS: exposición diversificada a la IA

Las acciones tecnológicas cayeron a medida que los inversores redujeron su exposición. La caída responde a otro ajuste de posicionamiento y no a un cambio en el argumento de inversión estructural en IA, aunque unas expectativas más altas y un mayor escrutinio de los retornos probablemente mantendrán elevada la volatilidad. Los inversores deberían mantener una exposición diversificada a la IA y, al mismo tiempo, reducir la concentración excesiva en valores individuales y en tecnología.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían seguir comprometidos con la oportunidad estructural de la IA, asegurándose al mismo tiempo de que sus carteras no dependan en exceso de una única empresa, sector o catalizador. La diversificación a lo largo de la cadena de valor de la IA, en otros sectores de la renta variable, en distintas regiones y en diferentes clases de activos puede ayudar a los inversores a participar en un mayor crecimiento y, al mismo tiempo, reducir la sensibilidad a los contratiempos específicos de cada empresa".

"Los resultados de Nvidia pondrán a prueba la solidez del repunte de la IA. Seguimos siendo positivos sobre la oportunidad estructural, pero favorecemos una exposición diversificada y la gestión de la concentración excesiva en valores individuales y en tecnología", añade.

"Creemos que los mercados siguen sin apreciar del todo la velocidad de la disrupción de la IA. Por eso nuestro consejo de inversión sigue siendo mantenerse diversificado más allá de la concentración en los índices de megacapitalización", apunta Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

VanEck: la IA se está convirtiendo en un negocio real, con ingresos

Moritz Henkel, Product Manager del VanEck Semiconductors ETF, subraya que la salida a Bolsa de Anthropic muestra cómo la IA madura en el mercado ante nuestros ojos y tiene dos caras. Los requisitos de transparencia ayudan a validar la temática. La documentación presentada ante el regulador sugiere que la IA se está convirtiendo en un negocio real, con ingresos en rápido crecimiento, vinculados en su mayoría al uso. Al mismo tiempo, los inversores exigirán un crecimiento continuado y una rentabilidad sostenible. 

Esto reabre un debate más amplio: cómo debemos utilizar la IA como sociedad y hasta qué punto debe regirse ese uso por el beneficio económico. La estructura de Anthropic como empresa con obligación de generar beneficio público (public benefit corporation) pone esa tensión de manifiesto. Su consejo de administración debe equilibrar los intereses de los accionistas con un propósito público declarado. "Para nosotros, lo que más importa es la visión a largo plazo en todos los sectores. Si el uso sigue ampliándose, podría sostener la demanda a lo largo de la cadena de infraestructura de IA", argumenta.

La IA no para

Mientras tanto, OpenAI ha lanzado ChatGPT Wallet, una cartera con la que sus agentes IA pueden comprar en nombre del usuario. La ha hecho con American Express, Mastercard y Visa, y la tienda nunca recibe los datos reales de la tarjeta. De momento llega a pocos usuarios: los suscriptores de ChatGPT Pro en EEUU, a través de su agente Dots.

Anthropic insiste con Claude Duet, un asistente que trabaja en segundo plano, vigila los mensajes y archivos y avisa al usuario cuando algo necesita su atención. Es su respuesta a Dots de ChatGPT, Muse de Meta y GrokBot.

En unas pruebas recogidas por VentureBeat, un solo servidor MCP (el estándar que conecta la IA con las herramientas del usuario) comprometido logró que el agente usara mal las demás herramientas el 78,3% de las veces. 

SpaceXSI despide a casi todo el equipo de vídeo de Grok. Unas 60 personas de Grok Imagine se van a la calle, ocho meses después de que Elon Musk dijera que iban a apostar más por él. Se centran en herramientas de programación. 

GPT-6 Astra ayuda a demostrar una pieza de física. OpenAI y el físico Nathaniel Craig han publicado una propuesta para construir el Modelo Estándar de partículas que el modelo ayudó a desarrollar y demostrar.


17Nov

Coface destaca que el azúcar ha subido el 25% en lo que va de año. La compra centralizada de hierro por China perjudica a las mineras australianas, Y Man Group ve señales de estanflación en EEUU.

Miguel Ángel Valero

El impacto de la morosidad sobre el tejido empresarial se ha mantenido a lo largo de 2026 en niveles muy elevados. El 58% de las empresas españolas sufre el impacto negativo de la morosidad en su actividad, dos puntos por encima de los valores que se registraban hace un año, según la oleada de otoño del Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform.

La morosidad genera efectos perturbadores en su salud financiera. Para el 48%, supone pérdidas de ingresos significativa. Además, en un contexto de tipos de interés aún elevados, el retraso en el pago de los clientes también provoca que el 22% del tejido empresarial registre un incremento de sus costes financieros. El 18% tiene que frenar su expansión comercial, y el 14% se ve obligado a limitar sus nuevas inversiones. 

Para el 7% de las empresas, la morosidad pone en peligro la continuidad de sus negocios y puede desembocar en el despido de trabajadores en el 2 % de los casos. 

La falta de control sobre la morosidad es un riesgo para la actividad empresarial. El incumplimiento de los pagos acordados genera importantes tensiones de liquidez en una situación como la actual y es especialmente desestabilizadora en la operativa de las empresas de menor tamaño. Si se llega al impago de una venta a crédito comercial, la pérdida equivale a los costes de producción del producto. Así, el 60% de las empresas asegura haber renunciado a formalizar alguna operación comercial en los últimos seis meses por considerar que suponía un riesgo elevado.

Según la oleada de otoño del Estudio de Gestión del Riesgo de Crédito y Caución e Iberinform, las empresas emplean distintos criterios para revisar al límite de crédito que se otorga a los clientes cuando consideran que el riesgo de impago es elevado. En el 66% de los casos, se toma esta decisión cuando se observan retrasos recurrentes en el pago de las facturas por parte del cliente. Contar con alertas de herramientas de seguimiento o de compañías de seguro sobre el comportamiento de pago es la segunda causa de revisión del límite de crédito, con el 44%, seguida de notificaciones de embargo o de incidencias con la Agencia Tributaria (31%). 

Coface; el azúcar sube un 25% en lo que va de año

Los precios del azúcar se han disparado casi un 25% desde principios de año. Esta subida refleja unas condiciones de oferta mundial más ajustadas, impulsadas por El Niño, el aumento de la producción de etanol y las restricciones a la exportación, tal y como señalan los economistas de Coface. Mientras que la mayoría de los mercados de materias primas agrícolas se han estancado desde el inicio de la nueva campaña comercial, los precios del azúcar han seguido subiendo . Aunque el índice S&P GSCI Agriculture ha caído un 16% desde principios de septiembre, el índice específico del azúcar ha subido un 1% durante el mismo periodo Desde principios de año, el precio de referencia del azúcar en bruto se ha disparado en torno a un 25%, superando los 450$ por tonelada a mediados de octubre, su nivel más alto en casi dos años.

En un contexto de demanda estable, la evolución de los precios viene determinada en gran medida por las condiciones de la oferta. Tres factores están alimentando esta presión alcista sobre los precios: las condiciones meteorológicas adversas vinculadas a El Niño, el auge de los biocombustibles impulsado por el aumento de los precios del petróleo y las restricciones a la exportación. La Organización Internacional del Azúcar espera ahora un déficit mundial de 0,2 billones de toneladas (Mt) para la campaña comercial 2026/2027 (octubre -septiembre), tras haber registrado un superávit de 1,1 Mt en la campaña anterior. Esta previsión refleja el descenso previsto de la producción en la mayoría de las principales regiones productoras, que representan más de la mitad de la producción mundial.

Sin embargo, varios factores apuntan a que este déficit podría ser mayor de lo previsto, lo que mantendría la presión al alza sobre los precios en los próximos meses. El Niño está pasando factura a los principales productores de caña de azúcar. En Brasil, el principal productor mundial (que representa el 23,5 % de la producción global), las fuertes lluvias registradas en septiembre y principios de octubre en la región Centro-Sur (que representa más del 90 % de la producción nacional) están perturbando las etapas finales de la cosecha y las operaciones de molienda de la caña de azúcar. Las precipitaciones excepcionales han retrasado el acceso a las plantaciones y han saturado la caña de agua, reduciendo su contenido en azúcar. En consecuencia, desde el inicio de la temporada en marzo hasta finales de septiembre, el volumen de caña molida se redujo un 2,9 %interanual , hasta situarse en 510 Mt.

En la India, el segundo mayor productor mundial (16%), el monzón del suroeste—esencial para el crecimiento de la caña de azúcar entre junio y septiembre—concluyó con un déficit de precipitaciones del 12,6 % a nivel nacional , lo que ha obstaculizado el crecimiento de los cultivos y los rendimientos previstos.

La misma tendencia se observa en Tailandia, el quinto mayor productor mundial (6%) pero el segundo mayor exportador por detrás de Brasil, país en el que también se espera una caída del 17% en la producción de azúcar en 2026/2027,hasta menos de 10 Mt. Estos acontecimientos están directamente relacionados con la intensidad excepcional del actual fenómeno de El Niño, que se espera que siga lastrando la producción al menos hasta el primer trimestre de 2027.

Además, en la Unión Europea, el tercer mayor productor mundial (8%), las olas de calor sin precedentes de este verano han afectado gravemente a las cosechas de remolacha azucarera, independientemente de El Niño, y se prevé que la producción de azúcar caiga un 20 % en la campaña de comercialización 2026/27,hasta situarse en 13,5 Mt.

Con el fin de reducir su dependencia de las importaciones de gasóleo y gasolina, Brasil y la India han aumentado repetidamente sus porcentajes obligatorios de mezcla de etanol en los combustibles durante los últimos años. En julio, Brasil elevó su porcentaje obligatorio del 30 % al 32 % hasta enero de 2027,mientras que la India ha alcanzado su objetivo del 20 % —fijado en 2018 para2030 — antes de lo previsto, en 2025. Cada aumento de la tasa de mezcla conlleva una mayor reasignación de la caña de azúcar hacia la producción de etanol . La subida de los precios del petróleo desde el inicio de la guerra en Irán, combinada con la atonía de los precios del azúcar en el primer semestre del año, ha fomentado aún más el desvío de la caña hacia la producción de etanol. En el centro -sur de Brasil, la proporción de caña de azúcar destinada a la producción de azúcar cayó por debajo del 47 % durante los primeros cinco meses de la campaña 2026/2027 (abril -marzo), en comparación con casi el 53% del año anterior.

A pesar de la reciente subida de los precios del azúcar, que ha mejorado el atractivo relativo de la producción azucarera, es poco probable que los ajustes realizados por los productores brasileños sean suficientes para compensar por completo el déficit acumulado. A mediados de octubre, en términos comparables, la producción de azúcar había descendido un 14,6% con respecto a la temporada anterior, mientras que la producción de etanol aumentó un 4,3% .

La India, el segundo mayor exportador mundial hasta 2023, ha ido reduciendo progresivamente sus exportaciones de azúcar desde entonces, hasta prohibirlas casi por completo en mayo de 2026 con el fin de proteger su mercado interior. Al mismo tiempo, el país ha abierto un contingente arancelario que permite la importación de 1 Mt de azúcar en bruto hasta el 31 de octubre. Las autoridades han llegado incluso a prohibir el uso de caña de azúcar para producir etanol a partir del 1 de noviembre . Esto debería contribuir a mantener la oferta de azúcar prevista para el consumo en 28 Mt en 2026/2027, al mismo nivel que la campaña de comercialización anterior, ya que, de las 31 Mt de azúcar producidas, 3 Mt se destinaban a la producción de etanol. La política de la India aumenta así la dependencia del mercado mundial respecto a Brasil, que ya representa el 55% delas exportaciones, y, en consecuencia, su vulnerabilidad ante una crisis de producción localizada.

China: la compra centralizada de hierro perjudica a las mineras australianas

Pekín agrupa desde 2022 sus compras de hierro en una central estatal. Goldman Sachs calcula que restará 8.000 millones$ a las mineras australianas en diez años. BHP y Fortescue perderían unos 2.900 millones cada una, y Rio Tinto, 2.300 millones. BHP y Rio ya firmaron con descuentos del 2,7% y el 2,1%; a Fortescue le piden un 3%. 

China compra el 75% del hierro que viaja por mar. Antes cada acería regateaba sola; juntas, son el cliente que no puedes perder, así que el precio lo ponen ellas. Fortescue amenaza: sin acuerdo antes de fin de año, recortará la producción.

Otro argumento más para los analistas, que recortan por cuarta semana lo que esperan que gane el S&P 500 en 2027. Ahora esperan que el beneficio de las empresas del S&P 500 crezca un 20% en 2027, frente al 30% de este año. Y eso que el trimestre ha sido de traca. Con más del 80 por ciento del índice ya presentado, el beneficio por acción crece un 33%, impulsado por energía y tecnología. ¿Por qué recortan? Porque la IA ha tirado del beneficio tres años seguidos y el avance demócrata puede frenarla. Bank of America calcula que si ese gasto cae un 20%, el S&P gana hasta un 8%.

Man Group ve síntomas de estanflación en EEUU

Kristina Hooper, Estratega Jefe de Mercados en Man Group, destaca que en EEUU la inflación sube 4 décimas en octubre, y la subyacente, tres. Y que es generalizada, lo que indica que los precios más altos de la energía pueden haberse trasladado a una variedad de áreas de la economía, como restaurantes y transporte; los efectos de segundo orden que preocupan siempre a los bancos centrales. El presidente de la Reserva Federal de Chicago, Austan Goolsbee, calificó el informe del IPC de "preocupante" y "casi inquietante", lo que podría ser una subestimación si se considera junto con la cifra del Índice de Precios al Productor (PPI).

Éste quedó ligeramente por debajo de las expectativas, con un 0,3% mes a mes, pero aún así se mantuvo alrededor del 6,5% interanual, su nivel más alto desde noviembre de 2022. El IPP subyacente subió un 0,3% mes a mes y ha subido aproximadamente un 5% interanual. Aquí también, las presiones sobre los precios eran generalizadas.

Los precios de la energía han bajado recientemente, lo que podría ayudar a reducir la inflación general. Sin embargo, con presiones de precios tan generalizadas, parece probable que la inflación subyacente se mantenga elevada e incluso podría aumentar aún más. La inflación de servicios —un componente importante del IPC total— subió al 3,2% interanual en septiembre, mientras que los servicios médicos han aumentado más bruscamente debido a las consolidaciones hospitalarias y al aumento de los costes laborales. Además, la inflación de viviendas también aumentó hasta el 3,2% interanual en septiembre. La inflación subyacente es el indicador que la Fed está siguiendo de cerca – de ahí la retórica más agresiva de algunos de sus funcionarios-.

Al mismo tiempo, otras señales apuntan a una economía en desaceleración:

  • Los diferenciales de crédito se han ampliado considerablemente para el crédito de menor calidad. El diferencial ICE BofA CCC y el Lower US High Yield Index Option Adjusted subieron hasta 1.314 puntos básicos (bp) el12 de noviembre, frente a los 909 pb del 30 de abril de este año.
  • Una tormenta perfecta para la IA. La subida de tipos y los resultados de las elecciones de mitad de mandato ya han incrementado considerablemente la probabilidad de que la construcción de centros de datos de IA se ralentice. Y ahora tenemos un contratiempo en Nvidia, que es posiblemente el epicentro de la industria de la IA, por su su papel en la financiación circular. Y estamos viendo lo crucial que podría ser la IA para la economía y el mercado bursátil estadounidense. Existe la posibilidad de que el cambio de liderazgo en Nvidia o la posibilidad de nuevos obstáculos derivados del escándalo actual pongan en peligro el ecosistema de IA que ha creado. Esto es una preocupación seria dado que tanto el mercado bursátil estadounidense como la economía estadounidense dependen mucho del continuo crecimiento robusto de la IA. No deberíamos subestimar los riesgos aquí.
  • Las ventas de viviendas en octubre cayeron un 5,5% mes a mes y un 8,8% interanual, hasta un mínimo en 16 años. Esto se debe en gran medida a los altos tipos hipotecarios, así como a problemas generales de asequibilidad, que no muestran señales de bajar pronto. Una menor venta de viviendas puede afectar al crecimiento económico.
  • Menos comida fuera. Según una nueva encuesta de Gallup, el porcentaje de adultos estadounidenses que salen a comer en restaurantes al menos una vez por semana ha caído al 39% en 2026, un mínimo histórico para la encuesta (ese porcentaje fue del 53% en 2019 y luego cayó al 47% en 2022). Y los pedidos de comida para llevar no están llenando ese vacío, ya que la demanda semanal ha caído al 31%, el mismo nivel que en 2018.
  • Signos de debilitamiento de las ventas minoristas. 
  • El endurecimiento de la Fed en diciembre añadiría una desaceleración, especialmente si es en 50 pub. Dado que la mayoría de las presiones inflacionarias están impulsadas por choques de oferta más que por la demanda, una subida de tipos probablemente hará poco para controlar la inflación, pero podría ralentizar la economía.
16Nov

"Si las organizaciones empiezan a reducir gastos para proteger sus beneficios, toda la cadena podría verse afectada: desde los proveedores de computación hasta las compañías de IA", avisan en Altex AM.

Miguel Ángel Valero 

Llega un doble examen final para la inteligencia artificial: el martes 17 de noviembre, los resultados de Nvidia, y el jueves, la que puede ser la mayor salida a Bolsa de la historia, con Anthropic tratando de captar hasta 90.400 millones$. De conseguirlo, echaría del trono en el que se que mantuvo durante algo más de cinco meses Spacex (la firma de Elon Musk que salió en junio).

Desde los máximos alcanzados a comienzos de octubre, la Bolsa estadounidense (S&P 500) se deja un -3,3%, un movimiento que esconde un deterioro más acusado del sector tecnológico, que en el mismo periodo se deja un -14%, pero sobre todo, el peor desempeño de los semiconductores y en particular de la que era la mayor empresa del mundo y que en esta ocasión ha liderado las caídas. Nvidia ha retrocedido un -32% en estas últimas cinco semanas, lo que equivale a una pérdida de algo más de 1,8 billones$ de capitalización, una destrucción de valor que equivale a casi dos veces el Ibex 35.

Los resultados del gigante de los semiconductores serán uno de los catalizadores no solo de esta semana, sino también de la parte final del año. En los últimos años Nvidia raramente ha decepcionado las expectativas y, aunque en esta ocasión el mercado será muy exigente y se buscarán detalles que van más allá de los números, la cotización ya incorpora gran parte de las malas noticias: tras las últimas caídas, su PER se sitúa en torno a las 11,5x y las expectativas apuntan a un beneficio por acción del 2,5$ este trimestre (+90%).

Sin duda que Wall Street mirará con lupa las cuentas trimestrales y sus proyecciones para discernir si la compañía sigue con su tendencia alcista o se atisba algún recorte de sus estimaciones. Las exigencias son altas y, para no decepcionar, todas sus líneas prácticamente tendrán que duplicarse: los ingresos de su tercer trimestre fiscal deberán superar la cota de los 108.000 millones$ (vs. 57.010 millones de hace doce meses), comportamiento prácticamente idéntico al esperado para su beneficio neto y con un margen bruto que debería seguir cercano al 74%. También será muy relevante la visibilidad de ingresos sobre la nueva plataforma Vera Rubins que aporte la compañía en esta ocasión. Más allá de los números, la preocupación sobre la posible sucesión de su CEO, Jensen Huang, compartirá protagonismo con los detalles de la empresa sobre los controles que está implementando para cumplir con las restricciones de envíos de sus semiconductores de alta capacidad a China.

El secretario del Tesoro, Scott Bessent, se ha metido en el baile y exige 'sangre nueva' en Nvidia. Reclama al consejo un CEO de fuera y le da 10 días para explicar sus ventas a Megaspeed, la firma de Singapur sospechosa de desviar chips a China.

88.500 millones para Anthropic

La otra referencia de la semana llegará por el lado de Anthropic que tiene previsto salir a cotizar el 19 de noviembre en Nueva York, con una horquilla indicativa de 70-78$ por acción y que apunta a estar hasta seis veces sobresuscrita. La oferta pública contempla la colocación de 825 millones de títulos –algo más del 6% del capital de la empresa–, de los que 801 millones corresponden a acciones de nueva creación (OPS) y 24 millones a acciones existentes vendidas por sus actuales accionistas (OPV). Al precio máximo, la operación alcanzaría 64.400 millones$, a lo que se sumaría una colocación privada de 26.000 millones, comprometida por inversores estratégicos como Google, Nvidia, AMD, Microsoft y TSMC. En conjunto, ambas operaciones movilizarían unos 90.400 millones, de los que 88.500 millones ingresarían directamente en la compañía, antes de gastos y comisiones, como adelantó Dinero Seguro el 14 de noviembre. 

La horquilla propuesta implica una valoración de Anthropic de entre 1,26 billones y 1,4 billones, considerando tanto las acciones existentes como las que podrían emitirse por el ejercicio de opciones y la conversión de otros instrumentos. Es una valoración que refleja las elevadas expectativas de crecimiento de negocio: solo en el acumulado enero-septiembre, la compañía multiplicó por más de 13 veces sus ingresos, hasta 33.200 millones, y redujo sus pérdidas operativas de 5.224 a 1.260 millones. Además, en octubre alcanzó un ritmo de facturación anualizado de 81.000 millones, aunque la rentabilidad futura seguirá condicionada por las elevadas necesidades de inversión en capacidad de computación. 

Al igual que ocurriera con buena parte de anteriores salidas a Bolsa del sector, la valoración de Anthropic es exigente. Tomando como referencia la última cifra trimestral anualizada de ingresos publicada, de 68.000 millones, ésta equivaldría a 20,6x ventas, muy superior a la colocación de Alphabet, en línea con las de Meta o Alibaba y por debajo de la reciente colocación de SpaceX (más de 30x ventas).

Movimientos geopolíticos clave

A nivel geopolítico la semana también será intensa. El presidente de EEUU, Donald Trump, viajará a Asia para una serie de cumbres que tendrán su plato fuerte el jueves 19 de noviembre con una inédita reunión trilateral, con sus homólogos de China, Xi Jinping, y de Rusia, Vladímir Putin. Una reunión tripartita para hablar, entre otros temas, de la guerra en Irán y del control de armamento nuclear. Además, Trump también tiene previsto mantener un encuentro bilateral con Xi Jinping, será el tercero en lo que va de año y se realizaría durante la cumbre del Foro de Cooperación Económica Asia-Pacífico (APEC) en Shenzhen, la capital tecnológica de China. Aunque como vimos en citas previas, abundará el tono conciliador, la tregua comercial entre ambos países vence en enero y que, a partir de entonces, habrá que definir cómo queda la situación de aranceles, compras agrícolas y minerales críticos, entre otros. Una cumbre que esta vez será también relevante por las posibles declaraciones sobre el escándalo en torno al CEO de Nvidia. 

Robeco: acciones con valor justo, fundamentos excelentes y buen momentum

Son algunas de las compañías más grandes y conocidas del mundo, y han representado una parte desproporcionada de los rendimientos del mercado bursátil en los últimos años. Las ‘Siete Magníficas’ son sinónimo, para muchos inversores, de empresas de crecimiento, que normalmente cotizan a múltiplos elevados que reflejan expectativas igualmente altas sobre beneficios futuros. Pero tras un mercado desafiante para una amplia variedad de nombres tecnológicos, algunos de estos gigantes de la industria han comenzado a ser considerados por inversores de valor, como la estrategia Robeco BP US Large Cap Equities. Sus múltiplos de mercado ahora los sitúan dentro del alcance de las “Tres Círculos” de la firma, que busca acciones que tengan un valor justo, fundamentos excelentes y un buen momentum empresarial. 

Nvidia, un fabricante líder de microchips que impulsan el auge de la IA, y Meta, dueña de Facebook, Instagram y últimamente de una potencial herramienta revolucionaria de bolsillo impulsada por IA, Muse, han entrado en la cartera este año. La estrategia también incluye Microsoft y Amazon, sumando un total de cuatro de las Siete Magníficas, pero no Apple, Tesla ni Alphabet, la propietaria de Google.

“Si me hubieras dicho hace tres años que algún día tendría a Nvidia en la cartera, te habría dicho ‘estás loco’”, asegura David Cohen, gestor de cartera de la estrategia Robeco BP US Large CapEquities. “Pero luego empezamos a ver que algunos nombres de alta calidad con características de crecimiento comenzaban a cumplir con nuestros criterios de valor. Varias compañías hiperescaladoras se han alineado cada vez más con nuestros Tres Círculospor diferentes razones, mostrando características que encajan con nuestros criterios de valoración, calidad y filtro de momentum“.

"Ahora, al observar las valoraciones, puedo comprar Nvidia2 a 15,5 veces sus ganancias, lo que está básicamente en línea con la mediana de las grandes capitalizaciones — excepto que la compañía está creciendo sus ganancias a más del 200% anual. Y tiene retornos sobre el patrimonio muy altos. Es un múltiplo descontado porque existe escepticismo en el mercado sobre la sostenibilidad de su rentabilidad y la duración del ciclo de beneficios", explica.

Cohen afirma que se espera que este ciclo de beneficios dure, debido a la enorme magnitud del auge en gasto de capital (capex) liderado por la IA. Además de los semiconductores, este ciclo de capex está impulsando la construcción de un gran número de centros de datos, así como infraestructura en sectores no tecnológicos como energías renovables y salud. “Ahora hemos pasado al mayor ciclo de capex en la historia de EEUU, lo cual ha sido muy positivo para las grandes capitalizaciones, porque se necesita escala”, dice Cohen. “El gasto en IA como porcentaje del PIB supera el 3%; la expansión ferroviaria alcanzó su punto máximo en el 1,5%. Y luego tenemos una expansión en infraestructura eléctrica, líneas de transmisión, subestaciones, infraestructura civil, puentes, carreteras y agua. Así que tenemos una gran cantidad de valores cíclicos con una fuerte demanda acelerada, respaldados por buenos fundamentos subyacentes. Esto ha impulsado la transición del crecimiento al valor; el índice Russell 1000 Growth ha subido un 7% este año, mientras que el índice Value ha subido un 21% en EEUU", añade.

El reshoring — la práctica de reubicar industrias esenciales en el país en lugar de ubicarlas en el extranjero — también está ayudando al auge. “Los depósitos de minerales críticos que dependían de China se están desarrollando dentro de EEUU”, explica Cohen. “Todas estas inversiones en infraestructura requieren materias primas: cobre, acero, cemento, agregados para construcción, y energía. También requieren componentes industriales, maquinaria industrial y semiconductores, que son los elementos clave del siglo XXI", recalca. “Luego ha habido reshoring en industrias críticas verticalmente integradas como la fabricación de productos farmacéuticos y plantas de fabricación de semiconductores. Estos no son eventos de corto plazo. Son regímenes de inversión que duran más de una década", subraya.

Aunque el enfoque ha estado en las grandes expansiones industriales, plataformas sociales y de consumo como Meta también han entrado en juego en la estrategia, impulsadas nuevamente por la revolución de la IA. “Son algunas de las compañías más innovadoras del mundo. Están creando productos de consumo innovadores como gafas y otros dispositivos que se integran con sus modelos de IA, junto con productos agentes para consumidores. La nueva gran novedad es Muse, una plataforma de agente IA para consumidores que es, efectivamente, como tener un asistente personal en el bolsillo. Puede hacer reservas por ti, cancelar tus suscripciones, encontrar ahorros y gestionar tus gastos. Ha sido descargada más de cinco millones de veces en tres semanas; ChatGPT, que fue el producto con el lanzamiento más rápido en la historia, tuvo 2,3 millones. Así que esto crece al doble de esa velocidad", remacha Cohen.

Los servicios financieros son otra área de crecimiento donde la IA puede aportar eficiencias y retornos a largo plazo, según Cohen: “Hemos visto cómo la IA se ha integrado en organizaciones y aplicaciones para consumidores a nivel empresarial. Hemos visto que revoluciona la programación, y ahora la siguiente fase será enfocarse en automatizar funciones operativas que existen en el back office de las empresas de información. Los bancos y compañías de seguros tienen enormes capas operativas; incorporación de clientes, atención al cliente, conciliación de cargos con tarjetas de crédito, procesamiento de reclamaciones, y más. Una gran parte de estas tareas se automatizará mediante IA.”

En EEUU hay 4.000 bancos, la gran mayoría regionales, y solo unos pocos bancos muy grandes. Los bancos muy grandes gastan entre 1.000 millones$ y 2.000 millones al año en tecnología informática, por lo que pueden automatizar estos procesos, mientras que los bancos regionales no tienen la misma capacidad para innovar y automatizar sus oficinas centrales. "“Por eso creemos que la ventaja de la escala resultará en que la rentabilidad y la cuota de mercado serán capturadas por las grandes capitalizaciones. Los beneficios de la escala derivados de la tecnología son cada vez más evidentes en el mundo actual, y de nuevo el punto óptimo está justamente en el lado de valor dentro de las grandes capitalizaciones", resalta.

Altex AM: toda la cadena de valor puede verse afectada si se reducen gastos

Enrique Bailly- Baillière, Director General y CIO de Altex Asset Management, cree que la valoración de la salida a Bolsa de Anthropic "podría estar apoyándose en expectativas muy altas sobre el precio de los tokens, que son las unidades que se utilizan para interactuar con los modelos de IA. A medida que avance la competencia, es probable que esos precios bajen; por lo que puede ser una variable importante a tener en cuenta en los mercados". 

Además, desarrollar tecnología de IA requiere una enorme capacidad de computación, que cuesta mucho dinero. Algunos de los inversores de Anthropic y de otras empresas de IA son también los proveedores de esa capacidad. En la práctica, financian a estas compañías y, a la vez, les venden recursos informáticos a precios elevados. Las empresas de IA trasladan esos costes a sus clientes, que por ahora pueden estar dispuestos a pagar porque todavía están experimentando cómo aplicar esta tecnología en sus procesos empresariales. Pero si las organizaciones empiezan a reducir gastos para proteger sus beneficios, toda la cadena podría verse afectada: desde los proveedores de computación hasta las compañías de IA.

"Podemos compararlo con las operadoras de telecomunicaciones. Durante años, cobraban por cada llamada, mensaje o la cantidad de datos consumida. Con el tiempo, el acceso a internet se generalizó y la competencia presionó los precios a la baja, por lo que las operadoras tuvieron que buscar nuevas fuentes de ingresos para mantener su negocio (y ahí estamos viendo cómo ahora ofrecen contenidos, seguros para el hogar, etc). Algo parecido podría ocurrir con la IA: si el acceso se extiende y los precios por uso caen, las actuales empresas que ofrecen modelos de IA tendrán que encontrar formas más sostenibles de generar ingresos. A la larga, o se reinventan, o mueren. Telefónica (ajustada por dividendos) aún cotiza con un 50% de caída desde enero de 2000", argumenta..

UBS: los empleos que permanecen en la IA son más importantes

"Mientras los pesimistas de la IA se centran en la destrucción de empleos, los empleos que permanecen pero cambian podrían ser más importantes", opina Paul Donovan, Economista Jefe en UBS Global Wealth Management.

Más presión sobre la IA

Piden a un juez que congele los nuevos modelos de IA. Cuatro organizaciones sin ánimo de lucro han pedido a un juez de San Francisco que paralice los próximos modelos punteros de Anthropic, Google, Meta, OpenAI y SpaceXSI. 

Por otra parte, se acusa a Corea del Norte de robar 400 millones$ con reuniones falsas. El FBI ha desmontado FaceStealer, una campaña que montaba videollamadas tipo Zoom con grabaciones de personas que la víctima conocía. Se llevaron más de 400 millones en criptoactivos.

Mientras, Tesla abre la venta del Cybercab a particulares por 29.990$, más una suscripción obligatoria de 299$ al mes que hasta Elon Musk ve demasiado cara. Pide 1.000$ de señal y entrega desde diciembre, solo por invitación. La pega, solo rueda en las zonas de robotaxi de Austin, Dallas, Houston y Miami. Y si dejas de pagar la cuota, no sale a la calle.

En ciernes una guerra de las gafas 'inteligentes'

Apple enseñará sus primeras gafas inteligentes en la WWDC de junio de 2027 y las venderá a final de ese año, según Mark Gurman. Sin pantalla, con Siri y las cámaras como gancho y apps del iPhone como Uber o Starbucks. Quieren competir con las Ray-Ban de Meta.

Google ha abierto la reserva de sus primeras gafas con IA, 18 meses después de enseñarlas en su conferencia I/O de 2025. Las ha hecho con Samsung y las venden Warby Parker y Gentle Monster. Llevan cámara, altavoces y Gemini, sin pantalla en el cristal, y salen a la venta el 10 de diciembre en EEUU y Corea del Sur. Nueve modelos con cámara de 12 megapíxeles, altavoces abiertos junto al oído y hasta 9 horas de batería, todo en 41 gramos. Son unos 10 gramos menos que las Ray-Ban Meta más ligeras. El usuario dice "Hey Gemini" y le pregunta por lo que está viendo, le guía con Google Maps al oído o traduce una conversación en directo en más de 70 idiomas. Como tira del Gmail, calendario y Maps del usuario, puede decirle si llegas antes a la siguiente reunión en tren, en coche o andando. Pixelan las caras de quien pasa antes de mandar la imagen a Gemini, encienden una luz al grabar y dejan de grabar si la tapas. Lo que ve la cámara no se guarda en tu historial ni se usa para entrenar modelos ni para anuncios. Las de Warby Parker arrancan en 395$ y las de Gentle Monster, más atrevidas, en 449. Funcionan casi igual con Pixel, Samsung y iPhone. Meta vendió el 81% de las gafas con IA del primer semestre, pero las quejas por sus cámaras le pesan tanto que en septiembre sacó un modelo sin cámara.

Google lanza Gemini 4 Hydrogen, rápido y más barato. Está pensado para tareas del día a día y para programar, y según Google supera a Gemini 4 Argon en su nivel más alto de razonamiento. En el plan gratuito, la app lo elige sola cuando encaja.

OpenAI ha presentado Daybreak, dos herramientas de ciberseguridad para empresas. La primera comprueba si los fallos de tu código se pueden explotar de verdad y la segunda ayuda a cerrarlos. Llegan una semana después de GPT-6 Cyber, su modelo para encontrar agujeros de seguridad. Al mismo tiempo, dos bromistas rusos engañan a tres directivos de OpenAI. Se hicieron pasar por el jefe del espionaje ucraniano y tuvieron 17 minutos en videollamada a los responsables de seguridad nacional de OpenAI, hablando de ayuda militar. OpenAI dice que ha tomado medidas, sin explicar cuáles, tras el suceso.

16Nov

El ciclo crediticio no ha llegado al punto en que las pérdidas o impagos agregados dominen el panorama. Los ingresos siguen haciendo un trabajo considerable, los emisores más fuertes mantienen flexibilidad y los rendimientos más altos han mejorado el ingreso disponible en grado de inversión. "Sin embargo, creemos que el margen de error se ha reducido", avisan en Man Group.

Miguel Ángel Valero

Curiosa coincidencia de vaticinio en Bank of America, State Street y Pictet, que dan por agotada la subida de la Bolsa europea después de unos meses 'de moda' gracias a la desconfianza sobre la IA, los centros de datos, y las grandes tecnológicas. El conocido como BoA rebaja la Bolsa europea a infra ponderar y espera que rinda un 10% menos que el resto del mundo hasta mediados de 2027. El Stoxx 600 cotiza a 14 veces beneficios, un 20% más barato que el S&P 500, frente al 30% habitual. Y esos beneficios, que crecen más de un 19% este año, frenarán a menos de la mitad en 2027. 

El peligro está en París, el bono francés paga 1,5 puntos más que el alemán y la banca lo sufre primero. UBS ve, en cambio, un 13% de subida.

En este escenario, la Bolsa española vale 1,707 billones€ a cierre de octubre, un 12,86% más que hace un año, lo que se traduce en 194.460 millones. El año lo ha hecho la energía, que sube un 25,05% con Repsol e Iberdrola. La banca está plana, un 0,07% de subida, tras dejarse un 14,21%en octubre.

UBS

Unos rendimientos iniciales elevados han restablecido el atractivo de la tradicional cartera de renta variable y bonos. Pero la necesidad de buscar fuentes de rentabilidad diversificadas y de gestionar el riesgo para afrontar las incertidumbres y distintos escenarios de mercado también aboga por ampliar el conjunto de herramientas de la cartera hacia las materias primas, las inversiones alternativas y las estrategias estructuradas. Los bonos han vuelto al núcleo de la cartera. La cartera 60/40 es más sólida, pero no invulnerable. Los activos complementarios («completion assets») pueden abordar riesgos distintos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "El regreso de unos rendimientos significativos en los bonos ha vuelto a hacer relevante la cartera equilibrada tradicional. Una combinación diversificada de renta variable y bonos de alta calidad puede ofrecer una combinación más creíble de crecimiento, ingresos y preservación del capital que la que podía ofrecer durante la era de bajos rendimientos". “Actualmente calificamos como Atractivos los bonos de alta calidad (high grade) y los de grado de inversión (investment grade). Favorecemos la exposición a bonos de alta calidad con duración corta a media, mientras mantenemos una mayor cautela en los vencimientos más largos dadas las preocupaciones fiscales y la elevada emisión. También calificamos como Atractivos los bonos de alto rendimiento (high yield) y los de mercados emergentes, respaldados por unos rendimientos elevados y, en conjunto, unos fundamentales resilientes”, añade.

"Para los mercados, seguimos pensando que la relación riesgo-rentabilidad favorece a los bonos de alta calidad en libras esterlinas. Es posible que los rendimientos suban aún más si la inflación vuelve a sorprender, pero los rendimientos iniciales más elevados de hoy ofrecen un útil colchón frente a ese riesgo", opina Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"Es probable que la demografía se convierta en una tendencia macroeconómica central en las próximas décadas. En ocasiones, puede ser más importante que las fluctuaciones económicas a corto plazo. A menudo puede ofrecer diversificación durante las correcciones", apunta Burkhard Varnholt, Asesor Senior de Mercados Financieros.

Man Group: más dispersión que deterioro generalizado del crédito

Para los expertos de Man Group, la perspectiva depende en parte de la duración y gravedad de la guerra en Oriente Medio. La inflación, la presión sobre el gasto de los consumidores y el ahorro de los hogares, y el aumento de los costes energéticos siguen siendo preocupantes, mientras que los beneficios y balances corporativos, en conjunto, se han mantenido bien. Al mismo tiempo, las crecientes necesidades de endeudamiento soberano y el importante gasto de capital relacionado con la IA compiten por el capital de los inversores.

Los rendimientos de los bonos gubernamentales han aumentado, en algunos casos hasta los niveles más altos en más de 20 años, cambiando la perspectiva de rentabilidad para los bonos a tipo fijo, pero los diferenciales de crédito no se han ampliado de forma proporcional. Una mayor parte de emisores de mayor calidad, saldos de caja saludables y la refinanciación de la deuda antes de que subieran los tipos han ayudado a los prestatarios a soportar un entorno más exigente. Aun así, los spreads ajustados dejan menos margen para la decepción. Si el crecimiento se debilita o los costes de financiación se mantienen elevados durante más tiempo, es poco probable que los efectos se sientan de manera uniforme entre los emisores.

En Man Group insisten en que estamos en un ciclo caracterizado más por la dispersión que por un deterioro generalizado del crédito. En el privado, una serie de impagos de alto perfil en software y en SaaS (software como servicio) ha intensificado el escrutinio sobre esta clase de activos. Estos casos han planteado dudas sobre su resiliencia, pero los datos de mercado en general cuentan una historia más matizada. El Índice de Préstamos Directos de Cliffwater (CDLI), que cubre más de 23.000 operaciones, tuvo un retorno del 1,89% en el segundo trimestre de 2026 y del 7,71% en los 12 meses anteriores. Los ingresos siguieron siendo el principal motor de los rendimientos, mientras que las pérdidas crediticias realizadas del 0,47% en ese periodo estuvieron por debajo de la media anual a largo plazo del índice, que ronda el 0,98%. Ningún dato, por sí solo, apunta a un deterioro generalizado. 

Sin embargo, el sector tecnológico representaba el 24% del CDLI a finales de junio, y Cliffwater identificó los vientos en contra de la IA como un factor que contribuyó al rendimiento del segundo trimestre. Lo fundamental es que los efectos de la IA varían entre los prestatarios. El software empresarial crítico para la misión, profundamente integrado en las operaciones de los clientes y difícil de reemplazar, es una propuesta de crédito diferente a un producto SaaS de solución coyuntural y mercantilizado. Por tanto, los prestamistas deben evaluar si la adopción de la IA apoya el poder de fijación de precios y la retención de clientes del prestatario o supone una amenaza para ambos.

El mismo escrutinio debe aplicarse a los intereses de pago en especie (PIK). Permitir que un prestatario acumule intereses en lugar de pagarlos en efectivo puede ofrecer flexibilidad, pero también puede aplazar un problema de servicio de deuda. En todo el CDLI, los ingresos por PIK representaron el 6,92% del total en el segundo trimestre, cerca e los mínimos posteriores a la COVID. Aunque la cifra agregada no apunta a una dependencia generalizada y creciente del PIK, la cuestión importante es si su uso se concentra entre los prestatarios ya bajo presión.

Creemos que el argumento de ingresos para el préstamo directo seguirá siendo potencialmente atractivo, pero en esta etapa del ciclo, los gestores deben distinguir a los prestatarios capaces de soportar cambios tecnológicos y económicos de aquellos cuya aparente resiliencia depende de supuestos favorables.

En los préstamos de alto rendimiento y apalancados, los fundamentales siguen siendo razonablemente sólidos en conjunto, pero las valoraciones dejan una protección limitada si se debilitan. Una medida de esto es el diferencial que reciben los inversores por cada turno de apalancamiento del emisor. Esto se ha comprimido desde los picos registrados tras la Crisis Financiera Global (GFC) y durante la pandemia hasta estar entre las lecturas más ajustadas en los datos disponibles. Mientras tanto, la deuda neta en relación con los beneficios ha subido modestamente  desde sus mínimos de 2022-23 hasta aproximadamente 3,9-4 veces.

Aunque sigue por debajo de los niveles alcanzados en picos de crisis anteriores, los inversores están recibiendo menos margen por cada unidad de apalancamiento que al inicio del ciclo. Hay cierta justificación para esto, ya que el mercado de bonos de alto rendimiento ha migrado hacia una mezcla de calificaciones más fuerte en los últimos años. Actualmente tiene una calificación media de BB y menos del 7% en los emisores de CCC. Muchos prestatarios de bonos también bloquearon cupones fijos bajos en 2020 y 2021. Es probable que sus costes de intereses aumenten a medida que esos bonos venzan y se refinancien, pero el ajuste debería ser escalonado.

Los prestatarios de préstamos apalancados se enfrentan a un calendario diferente. Su deuda a tipo variable convierte los cambios en los tipos de referencia en gastos de interés mucho más rápido. Incluso sin una fuerte caída en los ingresos, los tipos de interés sostenidos pueden erosionar la cobertura de intereses y reducir la flexibilidad financiera. El mercado de préstamos en general también presenta una mezcla de calificaciones medias más débil, más cercana a un single-B que a la media BB para los bonos globales de alto rendimiento. Estas diferencias ayudan a explicar por qué los prestatarios de préstamos apalancados pueden enfrentarse a la presión de flujo de caja antes que los emisores de bonos de alto rendimiento a tipo fijo, aunque los préstamos suelen ser de mayor rango en la estructura de capital. 

Más recientemente, los segmentos de menor calidad han comenzado a revalorar, lo que sugiere que los inversores están comenzando a tener en cuenta un crecimiento más lento y el efecto acumulativo de los tipos más altos. Aun así, el mercado ha permanecido dividido. La proporción de diferenciales de CCC respecto a BB se ha cotizado en el percentil 98 de su rango en los últimos 10 años, mientras que el crédito de mayor calidad sigue siendo caro.

Estrategias oportunistas

Un área de oportunidad puede situarse entre el crédito tradicional y la situación de dificultades profundas. Los prestatarios que se enfrentan a una brecha de refinanciación, una estructura de capital complicada o una reducción temporal de liquidez pueden necesitar una solución de financiación adaptada incluso si el mercado en general evita una oleada de impago. Se han recaudado más de 100.000 millones$ para estrategias oportunistas y en dificultades en los últimos dos años. Ese capital puede ser más útil en una caída selectiva e desigual, donde la suscripción de situaciones individuales importa más que hacer una sola llamada en todo el mercado.

La financiación de infraestructuras de IA ofrece una prueba de alto perfil en esa disciplina. La inversión en centros de datos y capacidad informática está generando una demanda de financiación considerable, pero los riesgos varían notablemente entre los prestatarios. Algunos proveedores de neocloud combinan un crecimiento rápido con un alto apalancamiento y necesidades de refinanciación a corto plazo, mientras que los activos que garantizan su deuda pueden tener una vida económica más corta que los propios préstamos. El crecimiento de los ingresos es importante, pero los prestamistas también necesitan confianza en la conversión de efectivo, los valores de las garantías y la durabilidad de la demanda de los clientes. La prueba es si la deuda sigue siendo estable si el crecimiento no cumple con las expectativas.

Otro punto positivo sigue siendo el de las empresas de mercados emergentes (EM). Los balances corporativos de las empresas emergentes son sustancialmente más sólidos que los de sus homólogos de mercados desarrollados, y los inversores cobran más por poseerlos. La prima del diferencial de los mercados emergentes se debe más a la geografía que a la calidad crediticia subyacente. El mercado otorga una prima a los riesgos soberanos, políticos, monetarios y macroeconómicos más amplios, incluso para empresas con sólidos fundamentos. Sin embargo, las valoraciones directas no son baratas y la dispersión sigue siendo elevada, por lo que los inversores deben mantenerse selectivos y muy dinámicos en sus asignaciones.

En cuanto a la categoría de inversión, los rendimientos totales siguen estando más impulsados por movimientos de tipos de interés que por cambios en los diferenciales de crédito. Los rendimientos han subido a lo largo de la curva, mientras que el diferencial ajustado a opciones en el ICE Global Large Cap Corporate Index está cerca de donde comenzó el año y muy por debajo de su media histórica. Sin embargo, con los diferenciales tan ajustados y las tasas que probablemente se mantendrán altas durante más tiempo, hay margen limitado para una mayor compresión. 

Los rendimientos más altos de los bonos del Tesoro estadounidense ofrecen cierto estímulo, si la historia nos guía. Según el análisis de Man Group, cuando el rendimiento del bono del Tesoro estadounidense a 10 años superó el 5,25%, los rendimientos posteriores a 12 meses sobre créditos globales de grado de inversión cubiertos por dólares fueron positivos en todas las observaciones y promediaron un 8,5%.

Lo que ese patrón histórico puede no captar del todo es la composición cambiante del mercado, especialmente la escala de la financiación relacionada con la IA. Se estima que los hiperescaladores gastarán hasta 800.000 millones$ en infraestructura de IA este año, financiados a través de diversas fuentes, incluyendo bonos corporativos y estructuras respaldadas por activos, con una oferta considerable de bonos en el extremo largo de la curva. En contraste con el índice más amplio, los diferenciales del índice JPM USD IG Hyperscaler alcanzaron aproximadamente 140 puntos básicos (pb) a finales de agosto de 2026, aproximadamente el doble de su nivel a principios de 2025.F

Por ahora, esa ampliación puede reflejar en gran medida el volumen de deuda que se está pidiendo a los inversores que absorban. Con el tiempo, la cuestión más relevante es si la inversión genera los flujos de caja que se esperan de ella. Si no lo hace, los hiperescaladores podrían convertirse en una fuente significativa de presión sobre los rendimientos de grado de inversión, especialmente si su cuota del índice de grado de inversión alcanza el 10% proyectado en cuatro años

Esa exposición no se limita a las carteras en dólares. Alphabet ha solicitado prestados aproximadamente 60.000 millones$ en seis monedas,10 mostrando cómo el mismo emisor puede aparecer en carteras diversificadas por moneda o geografía. Además, los pools que antes se comportaban de forma independiente comparten cada vez más los mismos riesgos crediticios subyacentes, lo que reduce los beneficios de diversificación que los inversores globales flexibles han llegado a esperar históricamente

¿Dónde estamos? Para los expertos de Man Group, el ciclo crediticio no ha llegado al punto en que las pérdidas o impagos agregados dominen el panorama. Los ingresos siguen haciendo un trabajo considerable, los emisores más fuertes mantienen flexibilidad y los rendimientos más altos han mejorado el ingreso disponible en grado de inversión. "Sin embargo, creemos que el margen de error se ha reducido", avisan. En el crédito privado, las pérdidas no realizadas, las no acumulaciones y las recuperaciones merecen una atención más estrecha incluso mientras las pérdidas realizadas permanecen contenidas. En el alto rendimiento, la compensación ajustada se sitúa junto con un apalancamiento que aumenta gradualmente, mientras que los prestatarios de préstamos a tipo variable están más expuestos a costes de financiación sostenidos y elevados. En grado de inversión, los inversores deben sopesar ese mayor ingreso frente al riesgo de duración y la creciente concentración de oferta relacionada con la IA. "Creemos que la oportunidad reside en distinguir a los prestatarios y estructuras que puedan llevar su deuda a través de una fase más exigente del ciclo de aquellos que tienen un precio como si nada fuera a cambiar", concluyen.

Ebury: la nueva caída de los bonos impulsa la subida del dólar

Un informe sobre la inflación en EEUU más alto de lo esperado reavivó la semana pasada la ola de ventas de bonos del Tesoro y llevó al dólar a su nivel más alto en un año y medio. Los precios al consumo de octubre subieron un 0,4% respecto al mes anterior (por encima de las expectativas), y la inflación subyacente se mantuvo firme por tercer mes consecutivo, a pesar de que los precios del petróleo han caído bruscamente desde mediados de octubre debido a las esperanzas de que termine la guerra con Irán. Tras el llamamiento del gobernador dela Fed Waller a una subida de tipos en diciembre, los datos provocaron la mayor subida semanal de los rendimientos a dos años en más de dos años. Tras una serie de subastas de bonos del Tesoro con resultados mediocres, que culminaron con una mala venta de bonos a 30 años, los rendimientos a largo plazo volvieron a situarse por encima del 5%. Los mercados reflejan ahora plenamente una subida de tipos en diciembre, con una pequeña probabilidad de que se produzca un movimiento de medio punto, y una nueva subida a principios del próximo año. El aumento de los rendimientos estadounidenses atrajo flujos haciael dólar, que se apreció de forma generalizada, mientras que el oro cayó. Las acciones se mantuvieron sorprendentemente bien, y los valores del sector de los semiconductores repuntaron a pesar de la repentina salida del director ejecutivo de Nvidia.

Esta semana la atención sigue centrada en la Fed. Las actas de la reunión de octubre que se publicarán el miércoles 18 de noviembre son anteriores a la sorprendente inflación, por lo que los mercados prestarán más atención a las ventas minoristas de octubre que se publicarán el martes 17 y a los discursos del presidente Warsh el lunes 16 y de los gobernadores Waller y Cook el viernes 20.

En el Reino Unido, los datos del mercado laboral que se conocerán el martes 17 y la inflación de octubre del miércoles 18 —que se espera que suba hasta el 3,6 %— pondrán a prueba las expectativas del mercado respecto a nuevas subidas de tipos por parte del Banco de Inglaterra. Los resultados de Nvidia del martes 17, los primeros desde el cambio de dirección, serán la principal prueba para el sector de la IA junto con el debut de Anthropic en el Nasdaq el jueves 19.

  • EUR: El euro cayó hasta su nivel más bajo frente al dólar desde la primavera de 2025, lo que supone su tercera caída semanal consecutiva. El crecimiento del PIB en el tercer trimestre, del 0,4%, se ajustó a las expectativas, y ahora los economistas coinciden casi unánimemente en que el BCE subirá los tipos en diciembre, a lo que se suma el economista jefe Lane. Sin embargo, dado que la Fed también está endureciendo su política monetaria, el diferencial de tipos se está ampliando a favor del dólar, y el estancamiento presupuestario francés sigue lastrando la situación. Con la inflación de la zona del euro en el 4%, el doble del objetivo, seguimos esperando una subida en diciembre, al igual que el mercado.
  • USD: A diferencia de la apuesta por los valores refugio de las últimas semanas,el último repunte del dólar viene impulsado por los tipos de interés. La subida de diciembre que veníamos pronosticando parece ya un hecho, y la pregunta es si será la última. Seguimos considerando que diciembre será la última subida del ciclo y creemos que las expectativas del mercado de una subida de medio punto o de una nueva subida en enero son excesivas, sobre todo teniendo en cuenta los datos más moderados de los precios al productor del viernes 13 de noviembre y la caída del petróleo. Si esto es así, gran parte de las buenas noticias para el dólar ya están descontadas en el precio, y para que se produzcan nuevas subidas se necesitaría otra sorpresa al alza en la inflación.
  • GBP: La libra esterlina apenas pudo hacer frente al repunte del dólar, cayendo a su nivel más bajo desde mediados de octubre, a pesar de que los datos del jueves 12 mostraron que la economía del Reino Unido creció un 0,7% en el tercer trimestre, su ritmo más rápido en dos años y medio. La cifra se ajustó a las expectativas, y la libra se mantuvo estable frente al euro, lo que sugiere que el movimiento de la semana pasada se debió más a la fortaleza del dólar que a una debilidad del país británico. Los datos de inflación del miércoles son ahora fundamentales. Una cifra sólida justificaría la subida del Banco de Inglaterra al 4% a principios de este mes, pero seguimos pensando que las nuevas subidas descontadas por los mercados son más de las que aplicará el Comité de Política Monetaria (MPC).
15Nov

La Agencia Internacional de la Energía ve barriles crudo de sobra por primera vez desde la guerra de Irán: 1,7 millones diarios más de lo que se demanda en el cuarto trimestre y 3,8 millones en 2027. Menos presiones inflacionistas para la Reserva Federal.

Miguel Ángel Valero

La Reserva Federal de EEUU sitúa la inteligencia artificial (IA) al frente de sus miedos. En su último Financial Stability Report, el 87% de los encuestados la citó como un riesgo relevante, frente al 50% de la primavera de 2026. La deuda para centros de datos supera los 680.000 millones$, cinco veces la de 2023. Y compara la situación actual con la burbuja de la banda ancha de los 90.

La preocupación no se basa en que la IA sea mala por sí misma, sino en la combinación de una inversión muy rápida, valoraciones altas y una dependencia creciente de infraestructura financiera compleja. El principal temor es que las valoraciones de las empresas de IA estén elevadas y que unos beneficios inferiores a lo esperado provoquen una caída amplia de los mercados.

Además, la IA puede ser usada por actores estatales o ciberdelincuentes para ataques más sofisticados, y los propios modelos avanzados pueden crear vulnerabilidades que facilitan éstos.

El auge de deuda y vehículos financieros vinculados a centros de datos y computación de IA podría ocultar riesgos mayores de los que muestran los balances.

Responsables de la Fed también han advertido de posibles disrupciones importantes en el empleo a corto plazo, con riesgo de aumento temporal del paro.

La Fed no dice que una crisis sea inminente; identifica una vulnerabilidad. Si el entusiasmo inversor se enfría, los beneficios de IA decepcionan o se producen ciberataques relevantes, el ajuste podría extenderse desde las tecnológicas a la financiación, el mercado de bonos y la economía real.

La Reserva Federal sigue viendo en la IA un potencial de productividad, crecimiento y desinflación, pero reclama combinar ese optimismo con cautela sobre privacidad, sesgos, fraude, ciberseguridad y propiedad intelectual. Avisa que el problema no es la tecnología, sino el ritmo de la apuesta financiera y la concentración de exposición que está generando.

La inversión en IA toca techo

Por su parte, Goldman Sachs vaticina un S&P 500 en 8.700 puntos dentro de un año, un 14% por encima de los 7.619 actuales. Pero el beneficio empresarial crecerá solo un 11%ciento en 2027, frente al 36% de este año, porque la inversión en IA de los gigantes de la nube toca techo. El relevo lo tomará el resto de la Bolsa.

En este contexto, QTS, que gestiona los centros de datos de Blackstone, recorta su emisión de deuda de unos 800 millones$ a 300 millones, un 60% menos. Los inversores pedían intereses mucho más altos y QTS no quiso pagarlos. Se queda con 100 millones a siete años y un préstamo de 200 millones. Otra señal de alerta sobre los centros de datos.

Mientras, SpaceX y Tesla continúan negociando una fusión que podría anunciarse en diciembre. Juntas valen unos 3,5 billones$, lo que supondría el mayor acuerdo de la historia. El truco es que SpaceX absorbería a Tesla, que ya cotiza, y se ahorraría de esta manera los 12 meses de espera tras salir a Bolsa. 

Amazon prepara su contraataque contra los agentes de compra con IA. Quiere la ficha de casi todo lo que se vende en el planeta para octubre de 2027. Hoy solo el 16% de los compradores empieza a buscar en Amazon; el 57% va a Google , según Morgan Stanley. Rufus, el asistente de IA de Amazon, atiende 83 millones de búsquedas semanales, pero, según el análisis del banco de inversión, falla demasiado. El mayor 'enemigo' de Amazon son los agentes de IA que compran por el usuario, como Muse, de Meta. Si el agente encuentra mejores datos fuera, se lleva al cliente. Por eso Amazon quiere controlar esto. Se juega la publicidad de Amazon, que no para de crecer. Si el plan cuaja, Alphabet pierde las búsquedas de compra, las que mejor pagan. Si ganan los agentes IA, la que sangra es Amazon.

Sobra petróleo por vez primera desde la guerra de Irán

La Agencia Internacional de la Energía ve barriles crudo de sobra por primera vez desde la guerra de Irán: 1,7 millones diarios más de lo que se demanda en el cuarto trimestre y 3,8 millones en 2027. El Brent cierra la semana en 95,84$ y llegó a bajar de 90. Saudi Aramco y ADNOC ya rebajan sus precios para encontrar compradores.

Menos incentivos para Trump a la hora de negociar con Irán. Y menos presiones inflacionistas para la Fed. Aunque la inflación mayorista no ayuda: los precios que pagan las empresas en EEUU suben un 6,5% interanual en octubre, el mayor ritmo desde noviembre de 2022. Los bienes se encarecen un 10,2%, y los servicios encadenan cinco meses al alza. Da igual que el dato mensual quede una décima por debajo de lo esperado: el mercado da por hecha una subida de la Fed en diciembre.

Habrá que estar atentos a lo que diga su presidente, Kevin Warsh, el 16 de noviembre, en la inauguración de un encuentro de la Fed de San Francisco sobre productividad y empleo. Unas horas antes, el gobernador de la Fed Michael Barr participa en un encuentro sobre IA y estabilidad financiera en Milán.

15Nov

El gran desafío de la inteligencia artificial y de las empresas que viven de ella no consiste únicamente en conseguir más usuarios o vender más servicios, sino en demostrar que ese crecimiento puede transformarse en beneficios sostenibles.

Miguel Ángel Valero

Los datos confirman la fortaleza de la demanda de computación para el desarrollo de la inteligencia artificial (IA) y, con ella, la expansión de la infraestructura física necesaria. Existen tres factores que reducen los temores a un frenazo brusco de la inversión:

  • los resultados empresariales muestran una aceleración de los ingresos del negocio de la nube y un aumento de la contratación anticipada de capacidad de computación. Un claro ejemplo es Google Cloud, cuyos ingresos trimestrales crecieron un 103% interanual, impulsados por la fuerte demanda de servicios de IA. En la misma línea, Microsoft Azure registró un sólido crecimiento del 48%, superando las expectativas del mercado y reflejando la enorme necesidad de infraestructura tecnológica por parte de las empresas. En conjunto, los cuatro principales proveedores, Azure, AWS, Google Cloud y Oracle ya superan los 100.000 millones$ de ingresos trimestrales. 
  • los precios de alquiler de capacidad de computación en la nube se mantienen cerca de máximos. La Nvidia B200 Blackwell, una de las GPU más avanzadas y demandadas del mercado, alcanza actualmente los 5,6$por GPU/hora, lo que supone un incremento del 39% durante el último año. 
  • las exportaciones conjuntas de Corea del Sur y Taiwán crecen un 52% interanual, otra señal de que la demanda vinculada al ciclo tecnológico mantiene su fortaleza. A ello se suman las revisiones al alza de los planes de inversión de los hiperescaladores y unos márgenes elevados entre los principales fabricantes de semiconductores. Nvidia, por ejemplo, presenta un margen neto cercano al 50%, mientras que los fabricantes coreanos de chips de memoria alcanzan aproximadamente el 30%, frente al 15% del S&P 500 en su conjunto. 

En agregado, estas cifras apuntan en una misma dirección: las necesidades de capacidad de computación permanecen intactas y las principales restricciones se concentran, por ahora, en el lado de la oferta. Lejos de responder a una debilidad de la demanda, los cuellos de botella reflejan las dificultades para ampliar la infraestructura al ritmo que exige el crecimiento de la IA. Las moratorias y los retrasos en la incorporación de nueva capacidad podrían intensificar aún más estas tensiones y prolongar el actual desequilibrio entre oferta y demanda.

Deutsche Bank: la IA generará más empleos que los que destruirá 

En la última encuesta del Deutsche Bank Research Institute sobre los mercados globales, el 55% consideró que, a largo plazo, la IA destruiría más empleos de los que crearía; frente a un 28% que opinaba lo contrario y un 17 % que preveía un impacto limitado. Jim Reid, jefe del Institute, tiene en un videopodcast una visión más optimista y sostiene que la IA generará más puestos de trabajo nuevos de los que eliminará. 

Los expertos del Deutsche Bank Research Institute sostienen en un análisis que Alemania no necesita ganar la carrera por desarrollar los modelos de IA más grandes para beneficiarse significativamente de esta tecnología. El verdadero potencial para Alemania podría residir en la IA industrial: combinar modelos más pequeños —que requieren menos capital y energía— con décadas de datos propios sobre producción, ingeniería y procesos. Si esto impulsa la productividad y ayuda a compensar la escasez de mano de obra derivada de la demografía, los beneficios podrían extenderse mucho más allá del sector tecnológico, repercutiendo positivamente en las perspectivas de crecimiento a medio plazo de Alemania.

Ampliando el enfoque a Europa, la transición hacia la IA se está ampliando y acelerando; sin embargo, aún no ha generado ese salto en la productividad a escala económica —ni la pérdida masiva de empleos— que muchos esperaban. Las empresas asumen los costes de adoptar una nueva tecnología y reorganizarse en torno a ella antes de que se materialicen los mayores incrementos de productividad. "Las actualizaciones trimestrales nos indicarán cuándo empieza a cambiar esta dinámica", subrayan.

China ofrece modelos de IA hasta un 90% más baratos que los de EEUU

La IA promete transformar nuestra forma de trabajar, producir y consumir. Las grandes tecnológicas están invirtiendo cantidades astronómicas para liderar esta revolución y los mercados descuentan una oportunidad de negocio extraordinaria. Pero hay una pregunta clave: ¿puede la IA convertirse en un éxito espectacular y, aun así, algunas de las empresas que están invirtiendo miles de millones en desarrollarla terminar perdiendo dinero?

Un estudio de Epoch AI revela un dato impresionante: el coste de alcanzar un determinado nivel de capacidad en IA está cayendo aproximadamente un 47% cada trimestre, equivalente a un desplome cercano al 92% anual. Según la comparación histórica, el abaratamiento está siendo unas seis veces más rápido que el de la computación, 18 veces más que el de las baterías de litio y 54 veces más que el de la electricidad. Nunca habíamos visto una reducción de costes semejante en tan poco tiempo entre las grandes tecnologías transformadoras analizadas.

Pero estas cifras se refieren al coste de alcanzar un nivel fijo de rendimiento, no al precio de los modelos más avanzados. La IA de ayer se abarata a una velocidad vertiginosa, mientras que la tecnología de vanguardia sigue siendo relativamente cara. De hecho, el coste de igualar una capacidad recién desarrollada puede caer un 66% en apenas un trimestre. La ventaja competitiva de hoy puede desaparecer en cuestión de meses.

Y aquí aparece una contradicción fascinante. Cuanto más barata resulta la IA, más empresas pueden utilizarla. Es lo que conocemos como la paradoja de Jevons: cuando una tecnología se vuelve más eficiente y barata, su consumo total puede aumentar en lugar de disminuir. Google pasó de procesar 480 billones de tokens mensuales en mayo de 2025 a 3.200 billones un año después. Y no solo crece el consumo, también el dinero que mueve el sector. Según Apollo, el gasto en tokens se ha duplicado aproximadamente desde finales de 2025, pese a que su precio unitario ha caído más de un 90% desde 2023.

Además, los márgenes de los líderes están mejorando. Según SemiAnalysis, Anthropic elevó el margen bruto de su infraestructura de inferencia del 38% a más del 70% en un año, mientras sus ingresos anualizados superaron los 47.000 millones$. Por tanto, no estamos ante una industria cuyos beneficios estén siendo destruidos por el abaratamiento. Al menos, no por ahora. El interrogante es si estas cifras podrán sostenerse cuando la competencia se intensifique y las inversiones sigan creciendo.

Porque la guerra de precios ya está en marcha. Los desarrolladores chinos, con DeepSeek a la cabeza, ofrecen modelos entre un 60% y un 90% más baratos que sus competidores estadounidenses y, según los datos de tráfico de OpenRouter, representan alrededor del 61% de los tokens procesados en esa plataforma. Esto obliga a los laboratorios occidentales a innovar constantemente para justificar precios superiores, mientras desarrollar nuevos modelos resulta cada vez más caro.

Y no todas las empresas están igual de expuestas. Microsoft, Google o Amazon cuentan con millones de clientes y negocios consolidados en los que integrar la IA. Pueden beneficiarse tanto de venderla como de utilizarla para mejorar sus productos. Pero tampoco son inmunes: buena parte de las inversiones multimillonarias y del riesgo de obsolescencia de los chips recae precisamente sobre ellas. La diferencia es que pueden apoyarse en el flujo de caja de sus otros negocios. Los laboratorios especializados, como OpenAI o Anthropic, dependen mucho más de mantenerse en la frontera tecnológica, mientras que las empresas que alquilan capacidad de computación financiada con deuda afrontan un riesgo especialmente elevado si los precios caen antes de recuperar sus inversiones.

Este último grupo recuerda a lo ocurrido durante la burbuja de internet. Las compañías de telecomunicaciones invirtieron fortunas desplegando fibra óptica. Acertaron al anticipar una explosión del tráfico de datos, pero muchas se arruinaron porque los precios del ancho de banda cayeron demasiado deprisa. Internet fue un éxito extraordinario, pero buena parte del dinero terminó en manos de empresas que aprovecharon aquella infraestructura barata, no de quienes la construyeron.

Con la IA podría ocurrir algo parecido, aunque todavía estamos lejos de poder afirmarlo. Los grandes proveedores tecnológicos han comprometido más de 700.000 millones$ de inversión para 2026. Y a esa factura se añade otro problema: los chips y servidores comprados hoy pueden quedar económicamente obsoletos mucho antes de lo previsto en sus amortizaciones contables. Si eso ocurre, los beneficios podrían terminar siendo bastante menores de lo que hoy reflejan las cuentas.

Los datos actuales respaldan el crecimiento de la industria, pero todavía no garantizan que todas esas inversiones vayan a ser rentables. La demanda se dispara, algunos márgenes mejoran y las oportunidades son enormes. Sin embargo, la competencia, el desplome de precios y la necesidad de invertir constantemente pueden provocar que una parte importante del valor generado termine en manos de quienes utilizan esta tecnología, en lugar de quienes financian su desarrollo.

"No tengo demasiadas dudas de que la IA ya está transformando la economía mundial. Lo que sí me genera muchas dudas es quién conseguirá apropiarse de los beneficios de esa transformación y quién terminará pagando las inversiones que no logren recuperarse. Porque una cosa es acertar con la tecnología que va a cambiar el mundo y otra muy distinta acertar con las empresas que van a ganar dinero gracias a ella", advierte Pablo Gil en The Trader.

La IA entra de lleno en su fase financiera

Meta, SpaceX y Anthropic anuncian operaciones que podrían movilizar más de 235.000 millones$. Por si quedaba alguna duda, la carrera de la IA ha entrado de lleno en su fase financiera. La cuestión ya no es únicamente quién desarrolla el mejor modelo, sino cuánto dinero necesita para hacerlo y si los beneficios futuros justificarán semejante inversión.

Meta crece a costa de la caja y del accionista, la empresa pretende captar hasta 97.500 millones$ mediante distintas emisiones de acciones. Necesita financiar centros de datos, chips y capacidad de computación para competir con OpenAI, Anthropic y Google. La compañía prevé invertir entre 135.000 millones y 145.000 millones en 2026 y mantiene compromisos futuros de gasto cercanos a 825.000 millones. El esfuerzo ya se refleja en sus cuentas: en el tercer trimestre registró un flujo de caja libre negativo de 2.120 millones, frente a los 10.630 millones positivos del mismo periodo del año anterior. Y eso que Meta conserva un negocio publicitario muy rentable. La duda es cuánto deberá invertir antes de que sus nuevos servicios de IA generen un retorno suficiente.

Nvidia aportará 3.000 millones a la ampliación, mientras AMD y Broadcom también han mostrado interés. Los fabricantes de chips financiarán así a un cliente que empleará parte de ese dinero en comprarles más equipos. Esta circularidad no invalida el negocio, pero obliga a diferenciar entre la demanda final de los usuarios y la generada dentro del propio ecosistema tecnológico.

SpaceX ha elegido otra fórmula. Una filial de Apollo comprará chips y servidores para después alquilárselos. Los pagos comprometidos alcanzarán aproximadamente 40.000 millones. El sistema reduce el desembolso inicial, pero no elimina el coste: lo distribuye durante varios años y lo transforma en una obligación contractual. SpaceX casi duplicó sus ingresos durante los nueve primeros meses de 2026, hasta 27.080 millones, gracias al crecimiento de Starlink y de sus actividades de IA. Sin embargo, gastó 48.100 millones durante ese periodo y cerró septiembre con una deuda de 38.800 millones.

A este desequilibrio se añade la rápida obsolescencia tecnológica. Los chips pueden quedar superados antes de que finalicen los contratos, dejando a la empresa pagando por una infraestructura que ha perdido buena parte de su valor.

Anthropic multiplicó por doce sus ingresos en 2025, hasta aproximarse a 4.600 millones. Pero registró pérdidas operativas superiores a 8.000 millones. El principal coste es la computación. Anthropic habría comprometido más de 600.000 millones durante aproximadamente una década con proveedores como Amazon, Google y Microsoft. Parte de esos contratos no sería cancelable o exigiría pagos aunque no se utilizara toda la capacidad contratada.

Amazon y Google son, al mismo tiempo, proveedores y accionistas. La demanda existe y Anthropic ha ganado una posición relevante entre las empresas. La gran incógnita es si sus ingresos crecerán lo suficiente para cubrir una factura de semejante tamaño. Estos tres casos refuerzan que "si existe una burbuja en la IA, probablemente no esté solo en los múltiplos bursátiles, sino en las expectativas de crecimiento y beneficios", advierte Pablo Gil.

Las valoraciones actuales presuponen que estas inversiones producirán grandes mejoras de productividad e ingresos recurrentes. Puede ocurrir. Pero cuanto mayor sea el capital comprometido, mayores tendrán que ser los beneficios futuros. Una gran compañía comprada a una valoración excesiva puede convertirse en una mala inversión. Por eso es fundamental diferenciar el qué del cuándo: acertar con una tendencia no garantiza ganar dinero si entramos a un precio que ya descuenta un escenario perfecto.

El riesgo aumenta por la concentración. Las siete grandes tecnológicas representan aproximadamente el 35% del S&P 500, mientras una parte relevante del crecimiento estadounidense procede ya de la inversión en chips, centros de datos y modelos de IA. Mientras ese gasto continúe, puede sostener la economía y los mercados. Pero si la monetización decepciona, el ajuste se extenderá a fabricantes de chips, eléctricas, centros de datos, constructoras y entidades financieras. La IA necesita cantidades enormes de capital justo cuando el dinero ha dejado de ser barato.

"Mi visión sobre esta tecnología continúa siendo constructiva a largo plazo. Sin embargo, el valor puede desplazarse desde el núcleo —chips, modelos y centros de datos— hacia aplicaciones capaces de generar productividad real en salud, biotecnología, nuevos materiales o robótica. La IA puede transformar el mundo y, al mismo tiempo, dejar por el camino a muchas de las empresas que hoy financian su infraestructura. Por eso, antes de invertir, conviene preguntarse cuánto capital necesita cada compañía, cómo lo obtiene, quién asume el riesgo y cuánto optimismo está ya incorporado en su valoración. No se trata de decidir si creemos o no en la inteligencia artificial. Se trata de distinguir entre una tecnología extraordinaria, una empresa extraordinaria y una inversión extraordinaria. No siempre son lo mismo", avisa este experto.

El riesgo de la creciente economía circular en la IA

La carrera por dominar la IA está alcanzando unas dimensiones financieras difíciles de imaginar. Miles de millones de dólares cambian de manos entre fabricantes de chips, proveedores de infraestructura y empresas que desarrollan modelos de IA. Pero ¿estamos ante un crecimiento respaldado por una demanda suficientemente rentable o ante una industria en la que las propias compañías están financiando buena parte de sus clientes?

Entre los siete grandes inversores que participan en la colocación privada de Anthropic previa a la salida a Bolsa Figuran Google, Nvidia, que aportarán 10.000 millones cada una; Microsoft (1.000 millones), AMD, Broadcom, Micron y TSMC (500 millones). Estas compañías también son proveedores de la tecnología, los chips o la infraestructura que Anthropic necesita para desarrollar sus modelos. Algunas de las empresas que financian a Anthropic son también las que se benefician del dinero que Anthropic gasta para seguir creciendo. 

Preocupa la creciente economía circular que se está formando alrededor de esta industria. Y mientras todo este dinero circula entre las grandes tecnológicas, los fabricantes de semiconductores siguen presentando cifras espectaculares. TSMC, el mayor fabricante de chips por encargo del mundo, eleva sus ingresos un 43,3% hasta octubre.

Pero existe una diferencia fundamental entre TSMC y Anthropic: una cosa es ganar dinero vendiendo la infraestructura necesaria para desarrollar IA y otra muy distinta conseguir que esa IA genere suficientes beneficios para pagarla. Y aquí es donde las cifras de Anthropic empiezan a resultar especialmente exigentes. Multiplica por 12 sus ingresos en el tercer trimestre, pero pierde 23.300 millones, y ha asumido compromisos de gasto por aproximadamente 900.900 millones de dólares, fundamentalmente relacionados con capacidad de computación e infraestructura. Aunque esas obligaciones se distribuyen durante muchos años, unos 70.700 millones corresponden a los doce meses posteriores a septiembre de 2026.

Anthropic está creciendo a una velocidad extraordinaria. El problema es que los costes necesarios para mantener esa expansión también son gigantescos. Y la competencia está aumentando. OpenAI, Google y otros desarrolladores siguen lanzando modelos cada vez más potentes, mientras la reducción de los precios de utilización de la IA puede dificultar que los ingresos crezcan al mismo ritmo que la demanda de capacidad de computación.

Por tanto, el gran desafío no consiste únicamente en conseguir más usuarios o vender más servicios, sino en demostrar que ese crecimiento puede transformarse en beneficios sostenibles.

"No tengo ninguna duda de que la IA representa una revolución tecnológica con un enorme potencial económico. Pero eso no significa que cualquier cantidad invertida en su desarrollo esté necesariamente justificada. Lo que más me preocupa es la dependencia financiera que se está creando entre los grandes protagonistas del sector. Los proveedores invierten en sus clientes, esos clientes utilizan el dinero para contratar más infraestructura y ese gasto se convierte en nuevos ingresos para los propios proveedores, reforzando las expectativas de crecimiento de toda la industria", argumenta Pablo Gil.

"El problema no es que esos ingresos sean ficticios. Son reales. La cuestión es hasta qué punto podrán mantenerse cuando las empresas tengan que financiar sus inversiones con los beneficios de su actividad y no mediante sucesivas ampliaciones de capital o nuevas emisiones de deuda. Porque si algún día se reduce el flujo de financiación, el impacto podría extenderse mucho más allá de compañías como Anthropic y alcanzar a fabricantes de chips, proveedores de infraestructura y grandes tecnológicas que hoy se benefician de esta expansión. La IA ya está trasformando el mundo y, al mismo tiempo, es probable que esté generando un exceso de inversión. Ambas cosas son perfectamente compatibles. Y creo que esa es una de las grandes contradicciones que los inversores no deberían perder de vista", remarca este experto.

Las profecías de DeepMind

Demis Hassabis, premio Nobel de Química y responsable de Google DeepMind, considera que estamos a las puertas de una transformación científica y tecnológica sin precedentes. Su ambición no es simplemente desarrollar máquinas más inteligentes, sino utilizar esa inteligencia para resolver algunos de los mayores problemas de la humanidad. Quiere construir una IA capaz de comprender el mundo y acelerar los descubrimientos científicos.

El cofundador de DeepMind, la compañía adquirida por Google, estuvo detrás de desarrollos tan relevantes como AlphaGo, el sistema que consiguió derrotar a los mejores jugadores de go, y AlphaFold, una herramienta que revolucionó la predicción de las estructuras de las proteínas y contribuyó a que recibiera el Nobel de Química en 2024.

Su pronóstico es extraordinariamente ambicioso: la inteligencia artificial general, capaz de desarrollar una amplia variedad de tareas intelectuales al nivel humano, podría llegar en un plazo de dos o tres años. Pero lo verdaderamente interesante es lo que vendría después. Para Hassabis, el mayor potencial de la IA está en acelerar la investigación científica, desarrollar nuevos medicamentos, comprender mejor las enfermedades y abordar problemas que hasta ahora parecían imposibles de resolver.
Esa ambición está detrás de Isomorphic Labs, la compañía que dirige y que busca aplicar la IA al descubrimiento de fármacos.

La posibilidad de combatir enfermedades como el cáncer mediante avances impulsados por IA ilustra la dimensión de esta revolución. No significa que exista una cura inmediata, sino que las herramientas disponibles para la investigación podrían mejorar de forma extraordinaria.

Hassabis también reconoce los riesgos de desarrollar sistemas cada vez más poderosos. Por eso defiende una regulación responsable y flexible, capaz de acompañar la velocidad del progreso tecnológico sin bloquear sus beneficios.

Si estas previsiones llegan a cumplirse, el impacto económico de la IA podría ir mucho más allá de las grandes compañías tecnológicas. La industria farmacéutica, la biotecnología, la investigación científica y numerosos sectores productivos podrían experimentar cambios profundos en sus costes, productividad y capacidad de innovación. 

Sin embargo, conviene distinguir entre el potencial de una tecnología y la rentabilidad de invertir en ella. Que la IA transforme una industria no significa que todas las empresas relacionadas vayan a convertirse en buenas inversiones. La gran cuestión para los próximos años será identificar qué compañías consiguen transformar los avances tecnológicos en ventajas competitivas, ingresos y beneficios sostenibles. Porque si Hassabis está en lo cierto, quizá estemos asistiendo no solo al nacimiento de una nueva tecnología, sino al comienzo de una nueva etapa de crecimiento económico.

El punto de vista de 'Hyperescale', de Paris Marx

"La próxima batalla de la IA no se librará solo en los laboratorios, sino también en los territorios que deben sostenerla", alerta el periodista canadiense Paris Marx en Hyperescale. LaIA suele presentarse como una tecnología casi intangible, pero su expansión depende de una infraestructura física gigantesca: centros de datos, redes eléctricas, sistemas de refrigeración y enormes inversiones de capital.

La obra investiga cómo empresas como Google, Amazon y Meta están transformando territorios y economías para alimentar sus necesidades de computación. A través de casos en Estados Unidos, Irlanda, Chile y Taiwán, analiza las consecuencias del crecimiento de los centros de datos sobre el consumo energético, el acceso al agua, las comunidades locales y las decisiones políticas. Su argumento central es que el verdadero coste de la IA no se mide únicamente en inversiones y productividad, sino también en los recursos y las decisiones colectivas que exige su desarrollo.

El libro resulta especialmente interesante porque desplaza la discusión sobre la IA desde los algoritmos hacia la economía real y las relaciones de poder. Y plantea tres grandes mensajes:

  • 1. La nube tiene un coste físico. El crecimiento de la IA multiplica la demanda de electricidad, agua, suelo e infraestructuras. La digitalización no elimina los límites materiales de la economía.
  • 2. El poder tecnológico también es territorial. La instalación de centros de datos puede generar inversiones y actividad económica, pero también disputas sobre recursos, beneficios fiscales y transparencia en las decisiones públicas.
  • 3. La reputación será tan importante como la capacidad tecnológica. Las grandes tecnológicas tendrán que explicar no solo qué innovación ofrecen, sino quién asume sus costes y cómo se distribuyen sus beneficios. 

El libro ofrece una línea de análisis muy útil para la comunicación corporativa: la licencia social para operar se está convirtiendo en un factor estratégico en la expansión de la IA. Una compañía puede disponer de financiación, tecnología y permisos administrativos y, aun así, enfrentarse a una oposición social significativa si su actividad aumenta los costes energéticos, consume recursos escasos o genera beneficios locales poco visibles. En ese sentido, es un buen punto de partida para analizar cómo evolucionará la comunicación de las grandes tecnológicas, especialmente en materia de sostenibilidad, relaciones institucionales y reputación.
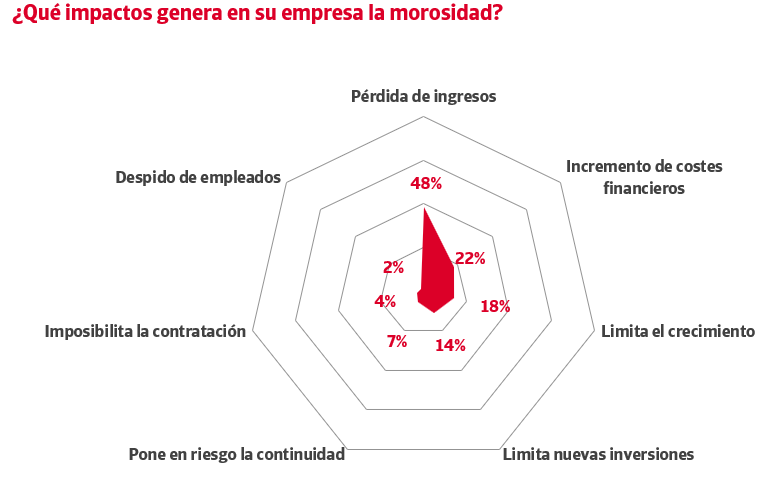
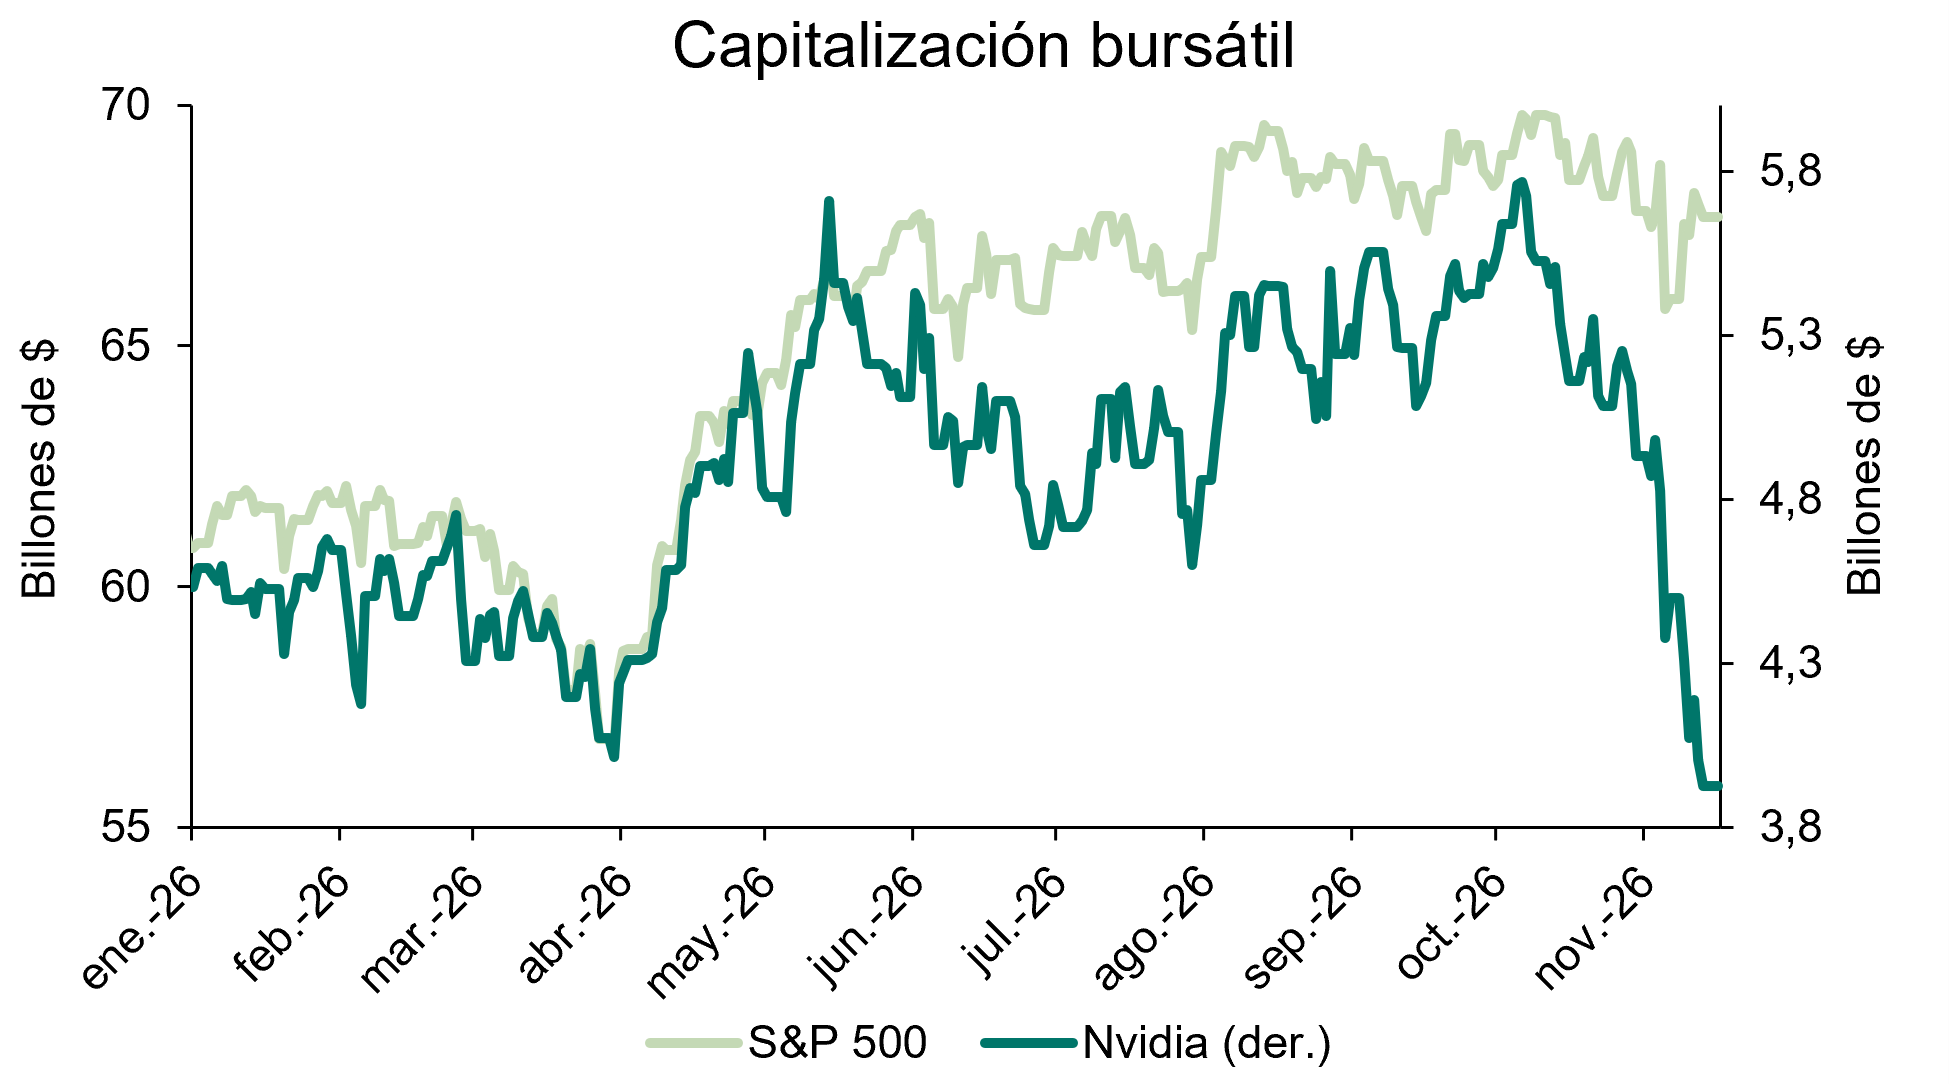
14Nov

"Mientras unos países siguen discutiendo qué quieren ser dentro de cinco años, otros llevan décadas trabajando para decidir qué papel quieren desempeñar dentro de cincuenta", avisa el analista Pablo Gil en The Trader.

Miguel Ángel Valero

El VIII Encuentro del Banco de España con la Red de Investigadores en Internacionalización (RII), coorganizado con la Cátedra Nebrija en internacionalización de empresas, se centró en la evolución de las exportaciones chinas. La apertura institucional corrió a cargo del director general adjunto de Economía del Banco de España, Javier Pérez. A continuación, el director de la Cátedra, Gonzalo Solana, presentó el contenido de la sesión.

En el encuentro, se analizó el fenómeno del China shock 2.0, la nueva fase exportadora e industrial del país asiático, centrada en sectores de mayor valor añadido, y sus posibles efectos sobre la economía europea. Se realizaron dos sesiones centradas en la resiliencia de las relaciones comerciales de Europa y en los retos para la inversión extranjera directa.

En la primera sesión, Aránzazu Narbona (ESADE), David Córcoles (Universidad de Castilla-La Mancha), Ana Mª López Garcia y Milagros Dones (Instituto Universitario de Predicción Económica L.R. Klein – Universidad Autónoma de Madrid) disertaron sobre las dinámicas de largo plazo a partir de la entrada de China en la Organización Mundial del Comercio, las dependencias y vulnerabilidades de la economía europea y la situación de la industria automovilística europea. 

En la segunda, Andrés Garcia (SIFDI), Juan de Lucio Fernández (Universidad de Alcalá de Henares) y Francisco Requena (Universitat de València) analizaron las dinámicas de la inversión directa extranjera, innovación y producción. 

Crédito y Caución: depende cada vez más de la demanda externa

China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución Atradius vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17%. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial (IA) también está incrementando la demanda.

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la IA, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

The Trader: la fábrica del mundo compite con EEUU por el liderazgo tecnológico

Hace apenas 25 años, China era conocida fundamentalmente por fabricar productos baratos para las grandes multinacionales occidentales. Hoy compite con EEUU por el liderazgo tecnológico, domina sectores industriales estratégicos y se ha convertido en una potencia capaz de disputar la hegemonía económica mundial. ¿Cómo ha conseguido semejante transformación en tan poco tiempo? Y, sobre todo, ¿qué ha hecho de manera diferente a Occidente?

El 11 de diciembre de 2001 marcó un antes y un después en la historia económica mundial. Aquel día, China ingresó en la Organización Mundial del Comercio (OMC). EEUU y Europa celebraron su incorporación convencidos de que generaría enormes oportunidades comerciales y favorecería una progresiva convergencia hacia el modelo occidental. "Lo primero ocurrió. Lo segundo, no", subraya el analista Pablo Gil en The Trader.

Multinacionales como Walmart, Nike o Microsoft aprovecharon los bajos costes laborales chinos para trasladar parte de su producción a Asia. China se convirtió en la fábrica del mundo, mientras numerosas regiones industriales estadounidenses y europeas sufrían un proceso de desindustrialización cuyas consecuencias todavía estamos pagando. Pero Occidente cometió un error de cálculo: pensar que China se conformaría con fabricar barato. En apenas dos décadas y media pasó de ensamblar productos diseñados por otros a competir en sectores como los vehículos eléctricos, las baterías, las energías renovables, las telecomunicaciones, la robótica o la IA.

Y aquí aparece una de las grandes diferencias entre el modelo chino y el occidental: la capacidad de planificar a largo plazo y mantener una estrategia industrial durante décadas.

Mientras en muchas democracias occidentales las prioridades económicas cambian con cada ciclo electoral, China establece planes quinquenales que orientan la inversión, la investigación y el desarrollo industrial con una visión de largo plazo. El Estado identifica sectores estratégicos y moviliza recursos para impulsarlos, pero una parte fundamental del éxito procede también de la iniciativa privada y de una extraordinaria capacidad de emprendimiento. El resultado es un “capitalismo” con características propias, donde las empresas compiten ferozmente, pero el Partido Comunista conserva el control de las grandes prioridades económicas.

Otra diferencia fundamental es la cultura del trabajo y del esfuerzo. Los empleados de las empresas chinas trabajan una media de 48,3 horas semanales, frente a las 34,4 horas registradas en Estados Unidos, aunque las estadísticas no son perfectamente comparables. La velocidad de ejecución, la disciplina y la capacidad de adaptación forman parte de una cultura empresarial extremadamente competitiva. Incluso la actitud frente a la IA resulta diferente: mientras Occidente debate sus riesgos para el empleo, China parece mucho más centrada en aprovechar sus oportunidades. Occidente atraviesa su fase “Black Mirror”, preocupado por los peligros tecnológicos, mientras China sigue en su fase “Star Trek”, entusiasmada con sus posibilidades.

Naturalmente, este modelo también tiene importantes contradicciones. Las largas jornadas laborales generan agotamiento, muchos jóvenes encuentran dificultades para prosperar y el envejecimiento demográfico amenaza con reducir la población activa. A ello se suman los problemas inmobiliarios, el endeudamiento y los riesgos de sobreinversión derivados de la intervención estatal. No estamos, por tanto, ante un modelo perfecto ni necesariamente replicable en Occidente.

Sin embargo, China ha demostrado una extraordinaria capacidad para aprender, adaptarse y ejecutar sus estrategias. Durante décadas estudió las tecnologías occidentales, absorbió conocimientos y desarrolló sus propias capacidades industriales, construyendo cadenas de suministro que hoy resultan esenciales para la economía mundial. Todo ello con una visión estratégica que va mucho más allá de los resultados del siguiente trimestre.

Lo paradójico es que Occidente abrió las puertas del comercio mundial a China convencido de que acabaría transformándola a su imagen y semejanza. Sin embargo, China aprovechó aquella oportunidad para desarrollar un modelo propio que hoy desafía directamente el liderazgo económico y tecnológico de EEUU. La batalla por la hegemonía mundial ya no se libra únicamente en términos militares. Se disputa en los semiconductores, la inteligencia artificial, las materias primas estratégicas, la energía, las infraestructuras y el control de las cadenas de suministro.

"Hay una lección especialmente importante para Europa: no basta con tener buenas ideas, excelentes universidades o empresas innovadoras. También necesitamos capacidad de ejecución, inversión productiva y una estrategia industrial que sobreviva a los cambios de gobierno. Porque mientras unos países siguen discutiendo qué quieren ser dentro de cinco años, otros llevan décadas trabajando para decidir qué papel quieren desempeñar dentro de cincuenta. Y esa diferencia puede acabar determinando quién liderará la economía mundial durante el resto del siglo XXI", advierte este experto.

13Nov

Blackstone financiará buena parte del nuevo fármaco contra la obesidad de Pfizer, y solo cobrará si triunfa. La UE y el Reino Unido aplazarán el arancel mutuo a los vehículos eléctricos.

Miguel Ángel Valero

La victoria demócrata parecía haber suavizado el tono de Trump con Irán, pero de nuevo se demostró que la búsqueda de un acuerdo no es inminente. El presidente estadounidense indicó que no necesita pactar con Irán, ya que da ese problema por superado, y señaló que ahora mismo EEUU se siente cómodo con la situación en el estrecho de Ormuz, pues mantiene el paso controlado y operativo. Las declaraciones de Trump provocaron que el barril de Brent subiera el 3,3%, acercándose otra vez  a la barrera psicológica de los 100$.

Para los analistas de Banca March, el petróleo mantendrá una prima respecto a los precios previos al inicio de los ataques de Israel y EEUU a irán, pero el tránsito de buques por Ormuz "garantiza que no veremos el barril por encima de los 100 dólares de manera sostenida. Además, estas condiciones son suficientes para que, si se confirma que no hay contagio a otros segmentos de la economía, veamos una inflación más moderada a partir del segundo trimestre del año que viene".

EEUU: las ventas de viviendas usadas, en mínimos de 15 años

Mientras, en EEUU sigue la debilidad del sector inmobiliario mientras que el mercado laboral muestra resiliencia. Las ventas de viviendas de segunda mano decepcionaron nuevamente al caer en octubre un 5,5% mensual y además se revisaron a la baja las cifras del mes previo. Con ello, las ventas retrocedieron hasta 3,75 millones de unidades anualizadas, su menor nivel en más de 15 años y acumulando una caída del -10% desde mayo. 

Por el lado del mercado laboral, se publicaron las peticiones de subsidio de desempleo semanales que, si bien aumentaron más de lo esperado mostrando un menor dinamismo del empleo esta última semana, siguen en niveles muy bajos y acordes con un mercado laboral sólido. Las peticiones de subsidio por paro se situaron en las 200.000 peticiones desde las 191.000 previas y ligeramente por encima de las 194.000 esperadas.

"Unos sólidos datos del mercado laboral, una inflación superior a la esperada y un mensaje de la Fed de nuevo restrictivo (hawkish) han respaldado al dólar estadounidense. A corto plazo, esperamos que el dólar se mantenga respaldado dada la coyuntura macroeconómica, más sólida de lo esperado", opinan Pietro Santin, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas, en UBS Global Wealth Management.

Blackstone financiará el nuevo fármaco contra la obesidad de Pfizer

En este contexto, Rolls-Royce lanza una recompra de acciones de 1.500 millones de libras que completará antes del 25 de febrero de 2027, dentro de un plan de 7.000 millones a 9.000 millones hasta 2028. Confirma que ganará entre 4.700 millones y 4.900 millones operativos este año, con unos 2.500 motores grandes en cartera y los pedidos de Power Systems un 62 por ciento arriba.

En cambio, Kraft Heinz avisa en su día del inversor de que 2027 será otro año de transición: ventas orgánicas planas, beneficio operativo ajustado bajando ligeramente y crecimiento solo en la segunda mitad. Promete ampliar márgenes en 2028 y una rentabilidad para el accionista de doble dígito en 2029. Venderá su negocio de café en Norteamérica.

Keurig Dr Pepper colocará 2.000 millones$ en acciones nuevas, ampliables en otros 300 millones, para devolver deuda. Arrastra 29.240 millones de deuda frente a 1.290 millones en caja y quiere llegar más ligera a su división en dos empresas a principios de 2027: Beverage Co y Global Coffee Co. 

Pero la operación de la semana la protagoniza Blackstone, que financiará buena parte del nuevo fármaco contra la obesidad de Pfizer y solo cobrará si triunfa. El banco de inversión pondrá hasta 1.500 millones$ para desarrollar hasta 2028 el berobenatide, su inyección mensual contra la obesidad. No se queda ningún derecho sobre el fármaco, que llegó con la compra de Metsera. Cobrará por hitos, la aprobación en EEUU, y ciertos objetivos de ventas. 

Con más de 10 ensayos en fase 3 (la última prueba antes de pedir permiso para vender, la más cara y arriesgada), Pfizer apunta a lanzarlo en 2028. Si sale mal, pierde Blackstone; si sale bien, Pfizer paga y se queda el negocio. Así Pfizer pelea con Eli Lilly y Novo Nordisk sin vaciar la caja. Pero si el fármaco arrasa, parte del premio es de Blackstone.

Por su parte, MSCI saca de sus índices a Strategy, la mayor tenedora de bitcoin (850.364), porque la ve como un fondo. Michael Saylor se queda fuera del MSCI USA y del MSCI World tras el cierre del 30 de noviembre. La nueva regla echa a las empresas no operativas, que son más hucha que negocio. Caen también Metaplanet y Upexi. Los fondos que copian a MSCI guardan 13 millones de acciones, el 3,1%.

El truco de Strategy es emitir acciones por encima de lo que valen sus bitcoins y comprar más con ese dinero. Sin los fondos indexados, que compran sin preguntar, esa prima se encoge, así que la máquina pierde gasolina.  El bitcoin (BTC) ve frenarse a su mayor comprador. JP Morgan calcula hasta 8.800 millones$ en ventas forzosas si otros índices copian a MSCI.

El arancel a los vehículos eléctricos en UE y Reino Unido se aplaza

La Unión Europea tiene previsto aplazar la aplicación de un arancel del 10% a los vehículos eléctricos procedentes de Reino Unido (y viceversa). Tras el Brexit, ambas partes acordaron normas de origen para garantizar que los coches intercambiados entre ambas regiones fuesen mayoritariamente “europeos” o “británicos”. De este modo, el porcentaje mínimo que debe fabricarse en la UE o Reino Unido es el 55% del valor del vehículo completo o el 65% del valor de las celdas y módulos de baterías. Si un coche eléctrico no cumple con los umbrales, se le aplicaría un arancel del 10%. El principal obstáculo radica en que las baterías representan el componente más costoso de estos vehículos y su producción sigue concentrada mayoritariamente en Asia. En consecuencia, cumplir con las cuotas de fabricación local resulta extremadamente complejo para los fabricantes europeos. De hecho, la Asociación de Constructores Europeos de Automóviles (ACEA) estima que el 82% de los vehículos eléctricos exportados por la UE a Reino Unido en 2027 se verían penalizados por estos aranceles.

Aunque estas exigencias se diseñaron en 2023 y se otorgó una prórroga de tres años para retrasar su entrada en vigor hasta enero de 2027, la ACEA ha solicitado formalmente un nuevo aplazamiento de los requisitos hasta el periodo 2030-2032. Se espera que las negociaciones para abordar esta prórroga comiencen tras la cumbre entre la UE y el Reino Unido, programada para el próximo 20 de noviembre.


TOMAR MEDIDAS AHORA
NO ESPERES MAS

Agenda

El BCE, el Banco de España, la Fed, el Encuentro Económico y Asegurador de Mutualidad, la Cartera Europea de Identidad Digital, Santalucía, UBS, COP31, entre las claves del miércoles 18 de noviembre.

Más información  
TOMAR MEDIDAS AHORA
NO ESPERES MAS

  •  17/11/2026 23:02

Los agentes de la propiedad inmobiliaria ya están adoptando medidas preventivas: cláusulas de arbitraje inmobiliario, solicitar nota simple registral actualizada, buscar un fiador que garantice el contrato del alquiler.

  •  17/11/2026 22:13

“Los atacantes ya están utilizando la IA, mientras que muchas empresas todavía no han interiorizado el alcance de la amenaza ni han adaptado sus mecanismos de defensa”, pese a que existen herramientas para emplear la IA también con fines defensivos.

  •  17/11/2026 17:39

Kruk avisa que el 54% de los jóvenes tiene deudas con algún impago, y Mintos advierte que la brecha salarial de género se extiende al ahorro.

  •  17/11/2026 17:35

La Comisión Europea acepta las modificaciones en la Denominación de Origen Protegida.

  •  17/11/2026 00:25

La IA gana protagonismo: del 29% al 40% en un año, fundamentalmente para comparar precios y promociones (60%). El 47% de los consumidores tiene confianza en sus recomendaciones, frente a un descenso de los influencers (del 46% al 38%).

  •  16/11/2026 11:29

Los auditores internos avisan que en un entorno de riesgos cada vez más rápidos e interconectados, la capacidad para anticiparlos y gestionarlos con criterio y responsabilidad se ha convertido en una auténtica ventaja competitiva para las empresas.

  •  15/11/2026 08:30

El token estaría respaldado en una proporción 1:1 por reservas elegibles y diseñado para funcionar como una infraestructura de dinero digital confiable para pagos transfronterizos y liquidación de activos digitales. En una segunda fase, se extenderá a otras monedas del G7, con el euro como prioridad.

  •  14/11/2026 12:50

Tomando como referencia la última cifra trimestral anualizada de ingresos publicada, de 68.000 millones, la valoración equivaldría a 20,6x ventas, muy superior a la colocación de Alphabet, en línea con las de Meta o Alibaba y por debajo de la reciente colocación de SpaceX.

  •  14/11/2026 12:35

Están en esa situación el 34% de las firmas creadas en la última década; el 16% de las que tienen entre 11 y 25 años; y el 27% entre las de más de 25.

  •  13/11/2026 17:02

En España, Gen protegió a 339.000 usuarios en 2025, un 86% más que en 2024. También bloqueó más de 45.000 dominios relacionados con tiendas falsas en 2025, un 92% más que el año anterior.

  •  12/11/2026 19:01

Terminará 2026 con un crecimiento de la producción del 1,5% y un alza de la cifra de negocios del 3,8% hasta los 88.633 millones€, gracias en gran medida a la fuerte subida de precios +8%).

  •  12/11/2026 12:15

La mitad de las empresas incorporan perfiles júnior, aunque la IA reduce la demanda. Hasta octubre, el 6,4% más de empresas y el 2% menos de quiebras. En el tercer trimestre, el 13,7% menos de deudores concursados.


Han participado en el Encuentro Iberoamericano de Inversión Prática Produto, que debutará en BME Growth el jueves 19 de noviembre.

Más información  

Munich Re, entidad matriz de Ergo DKV, ha presentado en sus oficinas de Madrid nuevas capacidades para facilitar el diseño, lanzamiento y distribución de seguros digitales e integrados, en el marco de su acuerdo global con Gangkhar.

Más información  

Nuria Aliño e Inés Guzmán renuevan como consejeras independientes por el plazo estatutario de tres años.

Más información  

En España, más de la mitad de las personas que fallecen cada año lo hacen sin haber hecho testamento. Esta situación obliga a sus familiares a afrontar trámites adicionales para acreditar la condición de herederos y gestionar la sucesión.

Más información  

Es el nivel más exclusivo de la gama de esta compañía, como evolución de su tarjeta Alturis, hasta ahora de la categoría World Elite.

Más información  

Consolida su quinta posición en Vida cuando se cumple el primer aniversario de su Plan Estratégico 2025-28.

Más información  

Las once iniciativas premiadas en esta edición, una por cada dirección territorial de CaixaBank, representan distintas formas de compromiso con la educación, la salud, la investigación, la inclusión social y el apoyo a personas en situación de vulnerabilidad.

Más información  

La start-up chilena especializada en inteligencia artificial (IA) jurídica y herramientas digitales para profesionales del Derecho es la segunda adquisición este año, tras elDial en Argentina.

Más información  

El plazo de inscripción estará abierto hasta el 27 de noviembre. El envío de las cartas a los participantes comenzará el 16 de noviembre y la fecha límite para el envío de los regalos será el 11 de diciembre.

Más información  

El actual presidente del Grupo Adecco en España y Portugal, asumirá la presidencia para el sur de Europa y Latinoamérica: España, Portugal, Italia, Argentina, Brasil, Chile, Colombia, México y Perú.

Más información  

El grupo asegurador español cumple 40 años de actividad en el país, donde cuenta con más de 270.000 clientes, 22 oficinas y más de 340 colaboradores.

Más información  

Ignacio Olave procede de Estela Capital AV. Y Pelayo Narváez ya estaba en la gestora del Grupo Mutua, pero en Asset Allocation.

Más información  

onLygal alerta de los errores en el voto por correo

Uno de los más relevantes es pensar que, después de solicitar el voto por correo, es posible cambiar de opinión y acudir a la mesa electoral.

Más información  
Una hipoteca requiere 2.859€ de sueldo y 76.189€ de ahorro

Según el Colegio de Registradores, el precio medio de las viviendas inscritas en el tercer trimestre fue de 253.963€, mientras que la cuota media de las hipotecas registradas fue de 858€ al mes.

Más información  
Registradores entrega el V Premio Internacional Pyme

“From Reported to Tenderable Sustainability: SMEs’ Environmental Readiness for Green Public Procurement”, de Pablo Rodríguez Gutiérrez, Marina Daniela Márquez, Mercedes Luque, investigadores de la Universidad de Córdoba, y Rosa Fernández Pérez, de la de Valladolid, ganan el Juan Antonio Maroto Acín de 2026.

Más información  
La mediación debe aplicar la Ley de Atención al Cliente el 28 de diciembre

Tanto corredores como corredurías están obligados a disponer de un Servicio de Atención a la Clientela, ya sea propio o externalizado.

Más información  
Almuzara ofrece 'Agenda España'

LID publica 'El poder de la recomendación en el marketing educativo', de Miquel Rossy.

Más información  
Fundación Mapfre ofrece guías para la longevidad

Planificación de la jubilación; monetización de la vivienda para mejorar la pensión; y cómo facilitar la herencia familiar, contenidos de los trabajos.

Más información  
Solo el 33% de españoles hace testamento

Aunque el 52% de los españoles afirma haber hablado alguna vez sobre herencias con sus familiares, solo el 29% reconoce haberlo hecho con claridad, mientras que otro 23% asegura haber tratado el asunto de manera superficial.

Más información  
Ignacio Galán, Colegiado de Honor de Economistas de Madrid

El presidente ejecutivo de Iberdrola subraya que la electrificación supone para Europa una oportunidad de “cambio estructural”, para pasar de un modelo intensivo en gasto energético y dependiente de las importaciones de combustibles fósiles a otro “basado en inversión productiva de alto valor añadido”.

Más información  
¿Qué pasa con tu viaje si te toca estar en una mesa electoral?

Tener un viaje contratado no garantiza quedar exento de acudir a la mesa electoral. La Junta Electoral de Zona debe valorar cada solicitud.

Más información  
Cuando la vida personal entra en la oficina

El temor a que mostrar vulnerabilidad afecte a la imagen profesional puede llevar a algunas personas a disimular su malestar, lo que supone una carga emocional añadida durante la jornada laboral.

Más información  
El 55,1% de los empleados rechazan una empresa que no forme

El 91% de los trabajadores en España que están estudiando utilizan la IA en sus procesos de aprendizaje. El 23% que estudia lo hace para lograr un ascenso.

Más información  
Despidos algorítmicos: quién responde cuando decide el sistema

La gestión algorítmica permite organizar turnos, distribuir tareas y analizar resultados; puede facilitar decisiones mejor informadas, pero también introducir errores difíciles de advertir cuando sus criterios permanecen ocultos.

Más información  

  •  13/11/2026 20:18

Bajo el lema "Less Stress, More Freshness", Paloma concibió Oki Doki no solo como una cafetería especializada en matcha y bebidas saludables, sino como un concepto integral donde el valor funcional del producto se alía con el valor emocional y la estética del estilo de vida.

  •  13/11/2026 18:46

Las apuestas de futuro no cambian de dirección, siguen siendo la digitalización y la IA, solo que ahora dan más peso a la flexibilidad operativa que al compromiso social, según el informe de Holded.

  •  10/11/2026 09:42

Agustina Ramírez, propietaria de Ajos Agus Ramírez Gourmet, ha recibido el premio especial Founderz.

  •  6/11/2026 18:54

En 1971 introdujo su primera tetina desechable para biberones, especialmente concebida para el entorno hospitalario; en 1979 llegó la válvula de aire para evitar la formación de vacío durante la toma y, en 1985, el esterilizador a vapor.

  •  6/11/2026 17:05

Un informe de la Fundación Innovación Bankinter identifica tres ámbitos con potencial para construir una posición competitiva en España: Salud avanzada y biomanufactura clínica, agroalimentación y fermentación alimentaria, y biotecnología industrial y química de base biológica.

  •  5/11/2026 22:23

La escuela de negocios ha conseguido un GuinnessWorld Records™ a la mayor lección de emprendimiento tras reunir a cerca de 4.000 empresarios y directivos de toda España en el Roig Arena de Valencia.

  •  5/11/2026 22:13

La transacción combina la compra de participaciones a socios, una inyección de capital en la compañía y la conversión de préstamos convertibles existentes.

  •  5/11/2026 21:55

Al terminar la carrera solo el 12% quiere emprender, pero a los cinco años esta cifra casi se duplica, alcanza el 21,4%, y pasa a ser la opción principal de carrera, ligeramente por encima de la segunda, un empleo público (20,3%).

  •  5/11/2026 21:44

La startup desarrolla tecnología basada en IA para analizar imágenes médicas, detectar y monitorizar lesiones pancreáticas y hepáticas de forma precoz e integrarse en los sistemas hospitalarios.

  •  5/11/2026 21:30

Se presenta el nuevo modelo de innovación corporativa del Grupo Santalucía, con el que la compañía busca dar un nuevo impulso a ésta y reforzar su contribución a la transformación del negocio.

  •  2/11/2026 17:20

Es hoy uno de los grandes enclaves logísticos de América: cuenta con una docena de tratados de libre comercio —con EEUU y Canadá a la cabeza—, más de un centenar de puertos marítimos, 76 aeropuertos y una extensa red ferroviaria y de carreteras. El sector logístico representa una parte significativa del PIB mexicano y presenta aún un amplio margen de digitalización, lo que abre una ventana de oportunidad.

  •  31/10/2026 18:29

La empresa familiar finlandesa dirigida por mujeres durante tres generaciones, nació en el archipiélago de Särkisalo. Ha pasado de ser un pequeño negocio a una marca de cuidado de la piel de varios millones de euros sin inversores externos, emplea a casi 30 personas en Finlandia y desarrolla cosmética clínicamente probada para piel sensible y reactiva en su propia fábrica de Perniö.


Fernando y Mercedes Alberca ayudan con la dislexia

Toromítico publica una guía para reconocer y compensar un problema que supone el 80% de las dificultades de aprendizaje que hay en la escuela.

Más información  
Fortea ofrece las memorias que Franco nunca escribió

Espasa ofrece 'El libro de los motes', de Federico Jiménez Losantos; Planeta, 'El día menos pensado', de Mónica Carrillo, y 'El gran libro de la dieta mediterránea', de Martínez-González y Ruiz-Canela; Lunwerg: 'Monstruos yōkai', de Philippe Charlier; y Crossbooks, 'Flor del infierno', de Nerea Llanes.

Más información  
Keybart actúa en el Salón del Ateneo el 28 de noviembre

Bajo el título Punto di fuga, la formación propone un viaje musical a través de diferentes épocas y lenguajes, con obras de Jean-Philippe Rameau, César Franck, Johann Sebastian Bach, Franz Schubert y György Ligeti.

Más información  
Lunwerg explora 'Los mundos de Dune'

La obra de Herbert integra referencias procedentes de ámbitos muy diversos, entre ellos la historia antigua, la ecología, la filosofía zen, la cultura árabe y la tragedia shakespeariana.

Más información  
La ganadora del mayor bote de Pasapalabra revela su secreto

Crossbooks convierte a 100 lectoras de ACOTAR en valquirias, y el encuentro del 14 de noviembre en Barcelona tiene todas las entradas agotadas.

Más información  
El arte de la miniatura para casas de muñecas vuelve a Madrid

La feria cuenta con la participación de más de cincuenta artesanos nacionales e internacionales, que pondrán a la venta infinidad de artículos: punto, bordados, repostería, óleos, muebles, vestidos, vajillas, zapatos, muñecas, etc.

Más información  
Planeta Cómic publica 'Sacamantecas'

Forma parte de un proyecto colaborativo y de una promoción coordinada con la productora cinematográfica, coincidiendo con el estreno de la película Sacamantecas, dirigida por David Pérez Sañudo y protagonizada por Antonio de la Torre y Patricia López.

Más información  
Un soplo de frescura entre la nostalgia

'Tiempos de ilusión', de Olivier Nakache y Eric Toledano, ofrece una mirada amable sobre la adolescencia y sobre el París de 1985, donde si bien no todo era alegría, todavía no se había perdido la esperanza.

Más información  
elBullifoundation culmina 'Sapiens del Vino'

'Vinos. El vino y la comida en la experiencia del restaurante gastronómico' es el octavo y último volumen de una obra que culmina más de una década de investigación dedicada a comprender el universo del vino desde una perspectiva integral, transversal y multidisciplinar.

Más información  
Caganer desvela sus novedades para esta temporada

Los jugadores de fútbol Rodri, Cucurella y Haaland; los cantantes Ed Sheeran y Bruno Mars; políticos como el presidente de Portugal, Antònio José Seguro, y la presidenta de México, Claudia Sheinbaum; y el Mago Pop, son algunas de las nuevas figuras.

Más información  
istoría ofrece el Estuche Saga Compostela

Destino publica 'Un crimen dialéctico', de Guillermo Martínez; Planeta, los Premios de este año: 'La hora antes del alba', de Isabel Allende, y 'La añoranza', de Sergio Hernández; y 'Agnès y la felicidad', de Tom Liberty. Cúpula, 'David Summers'. Y Lunwerg, 'Cluedo' y '¿Quién mató a Max?'.

Más información  
¿Por qué hay algo en lugar de nada?

El politólogo y ensayista norteamericano Charles Murray hace en 'Tomarse la religión en serio' (Deusto) un viaje intelectual desde el agnosticismo y el escepticismo hacia la fe .

Más información  

  •  25/09/2026 23:44

"Nueve ediciones después, seguimos teniendo la misma convicción: cuando avanzamos juntos podemos llegar mucho más lejos", asegura Antonio Muñoz-Olaya, presidente de Cojebro.

  •  23/09/2026 19:18

Gracias no por la insignia de plata, sino por permitirme hacer esos Caminos, encontrarme conmigo mismo, ver mi vida desde otra perspectiva.

  •  21/09/2026 23:55

Se percibe la mirada limpia de las personas que tratan de hacer su trabajo de la mejor manera posible.

  •  20/09/2026 18:10

“No existe un camino a la felicidad, ya que la felicidad es el camino”, nos enseña Buda. "Un hombre no va menos perdido por caminar en línea recta", apunta José Saramago en El Año de la muerte de Ricardo Reis.

  •  15/09/2026 21:59

Cada uno hace el Camino como quiere. Hay tantas rutas como peregrinos. Lo importante es que la ruta que se elija sirva para encontrar el verdadero Camino.

  •  13/07/2026 22:46

Los desafíos que afronta el periodismo, “desde la precariedad laboral hasta la irrupción de la inteligencia artificial” son “retos que nos obligan a adaptarnos, pero también oportunidades para seguir reivindicando el valor de un periodismo basado en el criterio, el contexto y la credibilidad”.

  •  12/07/2026 17:31

Siempre queda el placer del debate intelectual, la constatación de que algunas cosas han aguantado el peso y el paso de los años, de que cada uno, desde su posición, puede entender al otro. O al menos intentarlo.

  •  11/07/2026 17:48

Como decía Pilar González de Frutos al entregar el premio que lleva su nombre a su sucesora, "¡ojalá no sea necesario!". Porque será señal de que una persona ha llegado a la cumbre por su trabajo, su dedicación, su esfuerzo, su conocimiento, sus resultados, y no por su género, porque lo digan unas cuotas, la exigencia de paridad, o las normas de buen gobierno.

  •  23/12/2025 16:28

Un editorial publicado en el periódico de Nueva York The Sun el 21 de septiembre de 1987 responde a las dudas de Virginia O'Hanlon, una niña de ocho años.

  •  21/12/2025 10:31

La solidaridad que se vive en el Comedor Social Ave María interpela a la bulliciosa, comercial y consumista Puerta del Sol. Tan cerca y tan lejos una de otro.

  •  24/11/2025 16:51

El aparatoso vendaje que llevaba el presidente del BBVA en una pierna fue el gran protagonista de la entrega de los Premios Tintero y Secante de la Asociación de Periodistas de Información Económica.

  •  18/10/2025 19:12

Todos, hombres y mujeres juntos, mezclados, sin exclusiones, sin discriminaciones. Todos iguales siendo diferentes. Es la mejor fotografía del Camino Cojebro.


El Asia Garden repite como Mejor Hotel de España 2026
  •  19/10/2026 10:21

El establecimiento miembro de Leading Hotels of The World, repite en los World Travel Awards, los premios internacionales más importantes de la Industria de Viajes y Turismo.

Más información  
Asia Gardens, una escapada en el puente de El Pilar
  •  30/09/2026 21:02

Ofrece la oportunidad de desconectar y sumergir al visitante en un mundo de exuberantes jardines y piscinas de efecto infinito.

Más información  
Fiesta del pimiento en El Ancla del Lago
  •  23/09/2026 23:40

El pimiento es la verdura de temporada que contiene más antioxidantes concretos para evitar el encanecimiento del cabello, según se está investigando en la Universidad de Nogoya de Japón.

Más información  

El empleo en las empresas nativas de IA crece 8 puntos más que la media

Mientras que en España el 36% de los profesionales de la IA cobra más de 60.000 dólares anuales, en EEUU ese porcentaje se eleva al 93%, y también es superior en Alemania (62%) y Reino Unido (66%), lo que supone un freno para la captación de talento.

Más información

La Fed busca un aterrizaje suave de los EEUU de Trump

En medio de los debates sobre la política monetaria y sobre la independencia de la Fed, Nvidia, la mayor empresa de semiconductores, ha entrado en Intel y en OpenAI, dejando muy claro que pretende ser mucho más que un simple fabricante de semiconductores.

Más información

La Fed llevará los tipos hasta el 3% en 2026

Los mercados están descontando cuatro bajadas hasta la reunión del 29 de julio de 2026, lo que situaría el tipo de los fondos federales entre el 3% y el 3,25%.

Más información

La Bolsa china sube pese a que la economía se frena

El modelo occidental, donde las Bolsas no reflejan la fortaleza económica, sino un crecimiento sustentado en deuda y estímulos continuos, parece que ha comenzado a calar entre los inversores chinos", subraya el analista Pablo Gil en The Trader.

Más información

El oro superará los 4.000$ en 2026

Un análisis del Deutsche Bank estima un exceso de demanda oficial, sobre todo de China, de aproximadamente 400 toneladas por encima del promedio de 2011-21, lo que equivale a unas 900 toneladas para 2026.

Más información

Evli invierte en empresas altamente endeudadas

Esas compañías ofrecen una rentabilidad mayor para compensar el riesgo que asume el inversor.

Más información

En España se aprueban 32 normas cada día

Un aumento del 10% en el volumen de regulación provoca una caída del 0,5% en el empleo de las empresas con menos de 10 trabajadores, según una investigación del Banco de España.

Más información

Trump salva Intel y refuerza la alianza con Reino Unido

Metagestión ve las Bolsas de EEUU caras, recomienda prudencia, y su valor preferido es Paypal, que cotiza con un Forward PER 12x.

Más información

El Banco de Japón acelera la reducción de su balance

Lombard Odier ve recorrido al alza en las Bolsas japonesas pese a la inestabilidad política.

Más información

El Deutsche Bank es positivo

"Consideramos que 2025 apunta a un cambio para mejor y creemos que será posible crear nuevas oportunidades de crecimiento a largo plazo".

Más información

Trump pasa factura a Europa

Una escalada de las tensiones comerciales con EEUU puede lastrar aún más el crecimiento y reavivar las presiones inflacionistas. Pero España seguirá siendo el país que más crezca: el 2% anual.

Más información

El asalto a la Fed repercute en los mercados

"Cuando los mercados cuestionan la autonomía de los bancos centrales, la volatilidad de las divisas aumenta, lo que a menudo desencadena una fuga de capitales hacia activos alternativos seguros", avisan en Robeco.

Más información

Coface exige reformas para mejorar la resiliencia de las empresas

España cuenta ahora mismo con un riesgo “bajo” (A2), aunque presenta un riesgo “muy alto” en el sector de la automoción y “alto” en industrias como la agroalimentación, la química, la construcción, la maderera, la papelera, la metalurgia, la textil o la del transporte.

Más información  

Buy & Hold ficha a María Morales

Ya trabajó con Rafael Valera, CEO de la gestora, en Merchbanc y en Banco Madrid, y procede de GVC Gaesco.

Más información  

Dojo acelera su expansión en España

Mudanza a una oficina tres veces más grande, firma de 120 alianzas, y próximo lanzamiento de Dojo Wired, para agilizar pagos en negocios con un punto fijo de cobro.

Más información  

La banca refuerza la lucha contra el blanqueo

Debe adaptarse al nuevo marco pactado por el BCE y la Anti-Money Laundering Authority, y prepararse para la evaluación del Grupo de Acción Financiera Internacional en 2026.

Más información  

CECA refuerza su Obra Social

Las fundaciones de las cajas garantizan que la vocación social "se traduce en acción, impacto real y transformación en la vida de las personas”.

Más información  

Inversis traslada activos a Euroclear Bank

El cambio de custodio de los activos de renta fija internacional, ETF y títulos multilisted no tiene implicaciones para los clientes.

Más información  

El Club Ilunion ficha a Sanitas

La compañía de Salud se convierte en el Proveedor Médico Oficial del equipo madrileño.

Más información  

Carlos Jauregurizar ascenderá a CEO de Sanitas

Sustituirá a partir del 1 de enero a Iñaki Peralta, que deja la compañía para emprender nuevos proyectos profesionales.

Más información  

El fondo temático de Europa de Nordea capta 200 millones

La mitad de la cartera del Nordea 1-Empower Europe Fund se destina a medianas y pequeñas empresas europeas.

Más información  

Cohesity y Semperis refuerzan la protección de identidad

"En España, a menudo oigo decir a los responsables de seguridad que la identidad es el talón de Aquiles de sus ciberdefensas”, señala Antonio Feninno, Vicepresidente del Área de Ventas de Semperis para el sur de Europa.

Más información  

El Banco de España abre sus puertas

Busca acercar a la ciudadanía el patrimonio histórico-artístico que ha acumulado a lo largo de sus más de dos siglos de vida.

Más información  

Mapfre Re, 13ª mayor reaseguradora del mundo

Gana tres posiciones en un año en el ranking que elabora S&P.

Más información  

Vendict capta 20 millones$ para el cumplimiento en IA

Vendict capta 20 millones$ para el cumplimiento en IA

Ofrece una plataforma que proporciona gobernanza, gestión de riesgos y cumplimiento 10 veces más rápido.

Más información  
Factorial supera los 100 millones$ en ingresos recurrentes

Factorial supera los 100 millones$ en ingresos recurrentes

El software de gestión empresarial basado en IA se une a un reducido grupo de scale-ups europeas que logran superar ese volumen en menos de 10 años desde su fundación.
Más información  
Mobility City busca startup innovadoras

Mobility City busca startup innovadoras

Selecciona emprendedores para selecciona startups para desarrollar soluciones en ámbitos como baterías eléctricas, inteligencia artificial aplicada a la movilidad, software para vehículos y movilidad compartida.

Más información  
Pfizer y Wayra reclaman soluciones para los biomarcadores

Pfizer y Wayra reclaman soluciones para los biomarcadores

La VII edición de Innomakers4Health reta a encontrar soluciones tecnológicas para acelerar la adopción de indicadores biológicos medibles que permiten detectar, predecir o seguir la evolución de enfermedades.

Más información  
Molecular combate el 'hongo asesino'

Molecular combate el 'hongo asesino'

La spin off de la Universitat Jaume I de Castellón tiene previsto actuar en la industria alimentaria para frenar los brotes de microorganismos patógenos como la Listeria y la Salmonella.

Más información  
Aragón premia la innovación agroalimentaria

Aragón premia la innovación agroalimentaria

El presidente autonómico, Jorge Azcón, aplaude a “un sector económico que genera más de 20.000 puestos de trabajo, el 11% de la riqueza que se genera”, y que combate la despoblación.
Más información  
IVIX capta 85 millones$ para su IA contra el crimen financiero

IVIX capta 85 millones$ para su IA contra el crimen financiero

La plataforma es la capa de inteligencia que hace visibles las redes financieras ocultas, utilizando el análisis de datos públicos para descubrir conexiones invisibles que alimentan los delitos financieros.
Más información  
Hausera cotiza proyectos inmobiliarios en la Bolsa

Hausera cotiza proyectos inmobiliarios en la Bolsa

La plataforma de crowdlending inmobiliario es la primera en España que estructura sus oportunidades de inversión como productos cotizados.

Más información  
Adecco reta a plantear soluciones para el mercado laboral

Adecco reta a plantear soluciones para el mercado laboral

Adventure se presenta como "un espacio de colaboración en el que aprender de nuevas ideas y anticiparnos al futuro del empleo y a algunos de los retos pendientes", explica su presidente, Iker Barricat.

Más información  
Lightyear usa la IA para ofrecer al inversor inteligencia de mercado

Lightyear usa la IA para ofrecer al inversor inteligencia de mercado

Con el objetivo de facilitar el acceso a la inversión, Lightyear AI pone al alcance de los usuarios comprender mejor la actualidad de los mercados, sus carteras y el mundo sin necesidad de consultar interminables informes o canales de noticias.

Más información  
Kibus Petcare crea un robot de cocina para la mascota

Kibus Petcare crea un robot de cocina para la mascota

BeHappy Investments, el fondo de impacto con capital 100% español, compra el 5% del capital de una empresa que combina tecnología avanzada y nutrición natural para perros.

Más información  
Biotech crea una IA para concebir bebés sin enfermedades hereditarias

Biotech crea una IA para concebir bebés sin enfermedades hereditarias

Lejos de polémicas como la “desextinción” de los Dire Wolfs y de debates sobre manipulación genética con fines de “diseño”, la investigación del Instituto Bernabeu se centra en prevenir y no en modificar.

Más información  

Museo Chicote entrega sus XI Premios

Museo Chicote entrega sus XI Premios

Hannibal Laguna, Miren Ibarguren, Ramón Freixa, Iris Tió y Dennis González, el Corral de la Morería, Paco Gonzalez, Juanma Castaño y Manolo Lama, galardonados.

Más información  
MEGA hace un homenaje a la cerveza

MEGA hace un homenaje a la cerveza

El museo de Estrella Galicia se consolida como un espacio único en España para descubrir, entender y celebrar la cultura cervecera.

Más información  
Rivera Reposada, 120 años de cerveza

Rivera Reposada, 120 años de cerveza

"Es un homenaje para entender que un legado no solo se hereda, sino que se construye cada día, con ambición, con exigencia, con ganas de romper moldes y, sobre todo, con calidad y paciencia exquisitas”.

Más información  
Una ensalada de pimientos con vistas

Una ensalada de pimientos con vistas

El mejor sitio para disfrutar de la Casa de Campo y del skyline del Madrid de los Austria ofrece una ensalada de pimientos que combina la tradición de la dieta mediterránea con la calidad.

Más información  
Diurno pone la oreja y arma el taco

Diurno pone la oreja y arma el taco

Luis Miguel Moreno, jefe de cocina, eleva de categoría la casquería con tacos de oreja de cerdo muy crujiente, aguacate ahumado y pico de gallo.

Más información  
A El Ancla la vuelta del verano le importa un pimiento

A El Ancla la vuelta del verano le importa un pimiento

Todos los sábados de septiembre, el restaurante de la Casa Campo ofrece una degustación gratuita de su famosa ensalada de pimientos de 11:00 a 12:00h.

Más información  
El Oktoberfest vuelve el 11 de septiembre

El Oktoberfest vuelve el 11 de septiembre

Gijón, del 11 al 21 de septiembre; Valencia, del 12 al 28; Girona y Murcia, del 25 de septiembre al 5 de octubre; Barcelona, del 2 al 19 de octubre; y Alicante, del 23 de octubre al 9 de noviembre, próximas citas de la fiesta de la Paulaner.

Más información  
Diurno monta el taco con la oreja

Diurno monta el taco con la oreja

Es de matrícula de honor. Porque, además, es un plato que puede servir para compartir o para un principal. En cualquier caso, hay que probarlo, degustarlo, saborearlo, porque es una auténtica maravilla. Y la presentación, impecable.

Más información  
Un libro pensado para que se manche

Un libro pensado para que se manche

José Avillez define la cocina como "una forma de compartir lo que somos con las personas que queremos", "una invitación a saborear". Por eso, reivindica una cocina "aprendida de las madres, de las abuelas, y desde la tradición llevada a la modernidad", que "emociona por el sabor, la textura, la calidad".

Más información  
Holafly se suma a los Spain Travel Awards

Holafly se suma a los Spain Travel Awards

Este certamen, que busca poner en valor la excelencia de empresas, destinos y profesionales del turismo, celebrará su gala el 1 de diciembre de 2025 en el Teatro Albéniz de Madrid.

Más información  
En El Ancla del Lago hay tomate

En El Ancla del Lago hay tomate

El restaurante de la Casa de Campo ofrece una degustación gratuita de su famosa ensalada de tomate de verano todos los fines de semana de agosto de 11:00 a 12:00h.

Más información  
Málaga y Madrid arrasan en los Spain Travel Awards

Málaga y Madrid arrasan en los Spain Travel Awards

Pablo Alborán, recibirá el premio especial del jurado como Mejor Embajador de España.

Más información  
Quiénes somos
(y qué queremos)
'Dinero Seguro' es una iniciativa de Miguel Ángel Valero (valero63@gmail.com; 639.56.53.34) editada por Valero Investigación y Análisis SL (Calle Isaac Albéniz, 7, local 2, 28100 Alcobendas, Madrid; NIF B85715118).

Su punto de partida es la frase de "Un mundo sin periodismo", de Horacio Verbitsky: "Periodismo es difundir lo que algunos no quieren que se sepa. El resto es propaganda".

También considera, con Jack Fuller en "Valores periodísticos. Ideas para la era de la información", que "la mejor noticia no es siempre la que se da primero, sino muchas veces la que se da mejor".


Los agentes de la propiedad inmobiliaria ya están adoptando medidas preventivas: cláusulas de arbitraje inmobiliario, solicitar nota simple registral actualizada, buscar un fiador que garantice el contrato del alquiler.

  •  17/11/2026 23:02

“Los atacantes ya están utilizando la IA, mientras que muchas empresas todavía no han interiorizado el alcance de la amenaza ni han adaptado sus mecanismos de defensa”, pese a que existen herramientas para emplear la IA también con fines defensivos.

Kruk avisa que el 54% de los jóvenes tiene deudas con algún impago, y Mintos advierte que la brecha salarial de género se extiende al ahorro.

La Comisión Europea acepta las modificaciones en la Denominación de Origen Protegida.

La IA gana protagonismo: del 29% al 40% en un año, fundamentalmente para comparar precios y promociones (60%). El 47% de los consumidores tiene confianza en sus recomendaciones, frente a un descenso de los influencers (del 46% al 38%).

Los auditores internos avisan que en un entorno de riesgos cada vez más rápidos e interconectados, la capacidad para anticiparlos y gestionarlos con criterio y responsabilidad se ha convertido en una auténtica ventaja competitiva para las empresas.

El token estaría respaldado en una proporción 1:1 por reservas elegibles y diseñado para funcionar como una infraestructura de dinero digital confiable para pagos transfronterizos y liquidación de activos digitales. En una segunda fase, se extenderá a otras monedas del G7, con el euro como prioridad.