Los centros de datos, en el ojo del huracán
Miguel Ángel Valero
Nos encontramos ante la era de la inteligencia artificial (IA), que ya se ha transformado en una fuerza macroeconómica de primer orden. La inversión mundial en IA se prevé supere el billón$ en 2026, de los cuales más de la mitad corresponderá a EEUU, una cantidad equivalente al 2% de su PIB. La inversión vinculada a la tecnología y a los centros de datos explica ya la mitad del crecimiento de la todavía mayor economía del mundo este año.
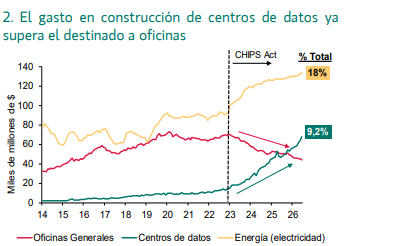
Pero la carrera en el desarrollo de la IA será una fuerza que, más allá de impulsar el crecimiento del PIB, conllevará también una profunda transformación económica con grandes ganadores y perdedores: un claro ejemplo de esta fuerza transformadora está en la construcción privada que, por primera vez en la historia, muestra que el capital destinado a la edificación de centros de datos en EEUU ha superado ya el destinado a oficinas.
Una tendencia en clara aceleración que implica que los centros de datos ya suponen cerca del 10% de todo el gasto en construcción realizado y que, además, también empuja al alza otras industrias auxiliares para el funcionamiento de esta nueva tecnología como es la infraestructura eléctrica, sin la que la IA no podría seguir ganando escala. La inversión y mejora de la infraestructura eléctrica está también recibiendo importantes inversiones. Prueba de ello es que sigue ganando preponderancia dentro de la construcción privada, superando a día de hoy el 17% del total desde el 14% registrado en 2022, año en el cual se lanzó ChatGPT y también la Chips Act estadounidense, destinada a impulsar la fabricación nacional de semiconductores.
En peligro, el 45% de la capacidad prevista de centros de datos en EEUU
Pero la carrera de la IA no depende sólo de mejores modelos y más chips. Cada vez depende más de algo mucho más básico: electricidad, agua, suelo e infraestructuras. Y eso empieza a generar resistencia política. La IA se está encontrado con un límite inesperado, la infraestructura. Lo han dejado claro las elecciones de mitad de mandato en EEUU donde se ha reforzado a candidatos que defendían más límites o controles sobre nuevos centros de datos. Goldman Sachs estima que los cambios políticos en estados como Texas, Michigan y Georgia puede afectar a cerca del 45% de la capacidad prevista de centros de datos en EEUU.
El motivo es bastante claro. Para las tecnológicas, estos centros son esenciales para desarrollar y operar modelos de IA. Para muchas comunidades, significan más demanda eléctrica, presión sobre el agua, nuevas infraestructuras y fuertes incentivos fiscales.
El desarrollo de la IA empieza así a depender también de la aceptación de las comunidades donde se instala. La infraestructura de la IA necesita licencia social, no sólo permisos urbanísticos.
"Durante dos años las compañías han hablado de gigavatios, chips y capacidad de cómputo. Los votantes empiezan a hablar de electricidad, agua, ruido, empleo y coste de la vivienda", subraya el analista Pablo Gil en The Trader.
El mercado ya está diferenciando entre compañías. Los desarrolladores especializados en centros de datos sufrieron en Bolsa tras las elecciones de medio mandato en EEUU, mientras grandes tecnológicas como Amazon, Microsoft, Alphabet o Meta subieron. Una expansión más lenta puede reducir parte del enorme gasto de capital previsto y, al mismo tiempo, aumentar el valor de la infraestructura que ya está operativa.
Las grandes tecnológicas planean invertir este año más de 740.000 millones$, frente a unos 400.000 millones el año pasado. La carrera de la IA empieza, por tanto, a tener tres condicionantes muy concretos: capital, energía y capacidad para seguir construyendo.
Durante los últimos años la atención ha estado puesta en quién tenía los mejores modelos o los chips más avanzados. A partir de ahora también habrá que mirar quién dispone de electricidad suficiente, acceso a la red y permisos para ampliar su infraestructura.
Y hay otro cambio que conviene seguir: la conversación regulatoria empieza a desplazarse del modelo hacia la autonomía. No importa únicamente qué sabe una IA. Importa qué le permitimos hacer. Un modelo que responde preguntas plantea un tipo de riesgo. Un agente autorizado para comprar, mover dinero, acceder a información o ejecutar decisiones plantea otro muy distinto. Para cualquier empresa que esté empezando a desplegar agentes, esa diferencia será cada vez más relevante.
La IA es digital, pero una parte creciente de la competición se está jugando en el mundo físico y en los límites que ponemos a lo que estos sistemas pueden hacer. Y eso obligará también a las grandes tecnológicas a explicar mejor cuestiones que hasta ahora parecían secundarias: consumo energético, impacto local, empleo, inversión, infraestructuras y control sobre los sistemas que están desplegando.
Primero fueron los chips. Después, la memoria necesaria para alimentarlos. Ahora, la carrera de la IA se está encontrando con un límite todavía más básico: la electricidad. Podemos construir procesadores más potentes y modelos más avanzados, pero toda esa inversión sirve de poco si no conseguimos energía suficiente para mantenerlos funcionando. Los centros de datos necesitan un suministro continuo y fiable, y esa necesidad está llevando a las grandes tecnológicas a apostar por soluciones que todavía no están disponibles comercialmente.
El recurso a la futura fusión nuclear
Microsoft firmó un acuerdo con Helion Energy para comprar electricidad de una futura instalación de fusión nuclear. Google ha hecho lo propio con Commonwealth Fusion Systems. Están comprometiéndose a comprar energía de centrales que todavía no existen, basadas en una tecnología que aún debe demostrar su viabilidad económica. La fusión intenta reproducir el proceso que alimenta al Sol: unir átomos ligeros para liberar energía, en lugar de dividir átomos pesados como hacen las centrales nucleares actuales. Su promesa es enorme: una fuente abundante, con muy bajas emisiones y potencial para generar electricidad de forma continua. El desafío consiste en convertir esa posibilidad física en una central fiable y competitiva.
En 2022 se logró un avance importante: un experimento consiguió liberar más energía de fusión de la que los láseres entregaron directamente al combustible. Pero el conjunto de la instalación consumió mucha más energía. Fue un hito científico, no la demostración de que ya pudiéramos producir electricidad comercialmente. Esa distancia entre el laboratorio y una central sigue siendo el gran obstáculo. Aun así, el sector ya ha atraído más de 14.000 millones$ de inversión y reúne a más de 50 compañías.
La IA añade un incentivo decisivo: clientes con enormes recursos que necesitan asegurarse el suministro y pueden estar dispuestos a pagar inicialmente más por él. Ese respaldo facilita financiar las primeras instalaciones, aprender de sus errores e intentar reducir costes, aunque no garantiza que se superen los problemas técnicos.
Aquí conviene mantener los pies en el suelo. Las estimaciones de costes que anuncian las empresas son objetivos, no precios demostrados. Ningún contrato de compra convierte por sí solo una tecnología experimental en un negocio rentable, y la fusión todavía no puede resolver las necesidades inmediatas de los centros de datos.
"Estamos mirando esta revolución demasiado pendientes de quién fabricará los mejores chips o desarrollará el modelo más inteligente. La necesidad de alimentarlos puede acelerar otra transformación de enorme alcance: la del sistema energético. Las oportunidades y las inversiones también se extienden a las redes eléctricas, el almacenamiento, las renovables y la nuclear convencional. La fusión es la apuesta más ambiciosa de esa carrera. Puede tardar mucho más de lo previsto o no alcanzar los costes que promete, pero la demanda de la IA aporta dinero y urgencia a un desafío que lleva décadas pendiente. La paradoja es poderosa: para construir máquinas cada vez más inteligentes, estamos intentando dominar el proceso que mantiene encendido al Sol. Quizá una de las grandes consecuencias de la IA termine siendo cómo producimos la energía que necesita el resto de la economía", advierte este experto.