La Bolsa, escéptica ante los nuevos estímulos de China
Miguel Ángel Valero
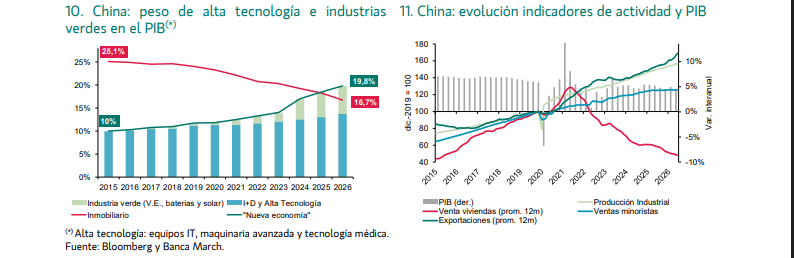
En China existe una divergencia entre dos realidades: por un lado, la denominada "nueva economía", vinculada a la inteligencia artificial (IA), la digitalización y las industrias verdes, se ha consolidado como uno de los principales motores de crecimiento. Por otro, la economía 'tradicional', que engloba sectores como el inmobiliario y las manufacturas de bajo valor añadido, continúa actuando como un lastre para la actividad. De hecho, 2026 marca un punto de inflexión: por primera vez, esta nueva economía representa alrededor del 20% del PIB, superando el peso del históricamente importante sector inmobiliario (17%).
La producción vinculada a la alta tecnología crece a ritmos elevados incluso aislando el efecto de los precios, que distorsiona los valores por el fuerte incremento registrado en los segmentos tecnológicos. En agosto, la producción real de alta tecnología aumentó un 16,7% interanual, muy por encima del 5,2% registrado por la producción industrial en su conjunto. Además, en el desglose por productos presenta también avances de doble dígito, desde la fabricación de microchips (+20,6%) hasta los equipos informáticos (+17,2%).
Sin embargo, el dinamismo tecnológico todavía no es suficiente para compensar la debilidad del resto de la economía. El PIB creció un 4,3% en el segundo trimestre de 2026, situándose por debajo del objetivo oficial del +4,5% para el conjunto del año. Y es que, el mercado inmobiliario continúa inmerso en una profunda crisis. Las ventas de viviendas se mantienen cerca de un -50% por debajo de los niveles registrados en 2019, reflejo de un ajuste que sigue lastrando la confianza y la demanda interna.
China está ganando cuota de mercado en sectores en los que las empresas europeas tradicionalmente han mantenido una posición de liderazgo. Europa continúa aumentando sus exportaciones y su superávit comercial con el resto del mundo en industrias como la química, la automoción o la maquinaria. Al mismo tiempo se ve obligada a reforzar su competitividad, ya que China avanza rápidamente en estos mercados, como refleja el creciente déficit comercial europeo con el país asiático en este tipo de productos. A ello se suma una elevada dependencia en determinadas materias primas e insumos estratégicos. Un ejemplo es el manganeso, un componente esencial para la fabricación de baterías de vehículos eléctricos: alrededor del 91% de las importaciones comunitarias de este mineral proceden de China.
China controla las tierras raras, elementos fundamentales tanto en la descarbonización como en la digitalización de la economía, al ser componentes básicos para la industria de energía renovable, para los coches eléctricos y que están también presentes en la inmensa mayoría de los aparatos electrónicos –un smartphone utiliza habitualmente más de 10 tierras raras diferentes–. A pesar de su importancia global en las cadenas de producción de estas nuevas industrias, lo cierto es que la oferta está totalmente controlada por China, que aglutina prácticamente la mitad de las reservas probadas, más de dos tercios de la producción y cerca de un 90% de su refino. Frente a ello, EEUU controla y lidera en semiconductores, con una cuota de más del 50% de los ingresos.
Crédito y Caución: China depende de la demanda externa
China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de la aseguradora Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad.
Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17%. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la IA también está incrementando la demanda.
China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.
Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria.
Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.
Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.
The Trader: China vuelve a estimular su economía, pero la Bolsa no se lo cree
China vuelve a pisar el acelerador. Pekín anunció su mayor paquete de estímulo desde septiembre de 2024 con un objetivo bastante claro: evitar que la desaceleración aleje demasiado el crecimiento del objetivo oficial del 4,5%-5%. El PIB creció un 4,3% interanual en el segundo trimestre y la debilidad de la demanda interna sigue siendo uno de los principales problemas de la economía china.
Las nuevas medidas incluyen subsidios hipotecarios para determinados compradores de vivienda, más financiación del banco central para infraestructuras, tecnología y pequeñas empresas, y una rebaja de 25 puntos básicos (pb), hasta el 1,5%, del tipo aplicado a una facilidad especial —la PSL— utilizada para financiar proyectos a través de bancos públicos. Además, los gobiernos locales podrían utilizar alrededor de 500.000 millones de yuanes —unos 75.000 millones$— de cuotas de emisión de bonos no utilizadas.
Si comparamos el paquete de estímulo aprobado en 2024 con el actual, se explica buena parte de la decepción del mercado. En 2024, Pekín lanzó una batería mucho más agresiva de medidas: recortes de tipos, reducción del coste de las hipotecas y apoyo directo a la liquidez del mercado bursátil. La reacción fue inmediata: el índice de Bolsa CSI 300 subió un 25% en apenas cinco sesiones. Esta vez ha ocurrido prácticamente lo contrario. La Bolsa apenas ha reaccionado, el CSI 300 encadena semanas de debilidad y las acciones de las promotoras llegaron a caer hasta un 4,7% tras conocerse las medidas.
¿Por qué? Porque Pekín parece estar intentando estabilizar la economía, no provocar una reactivación fuerte de la demanda. El estímulo puede ser suficiente para acercar el crecimiento al objetivo oficial, pero difícilmente resuelve los problemas de fondo: crisis inmobiliaria, debilidad del consumo, caída de la inversión privada y unos hogares y gobiernos locales más preocupados por reducir deuda que por asumir nuevos préstamos.
La reacción de la Bolsa nos está diciendo algo más importante que el tamaño del paquete anunciado. El gran problema de China ya no es únicamente el precio del dinero. Es la falta de demanda de ese dinero. Puedes bajar los tipos, facilitar las hipotecas y ofrecer financiación barata, pero si familias y empresas no quieren endeudarse porque no confían suficientemente en el futuro, el mecanismo tradicional de estímulo pierde eficacia. Por eso este paquete parece diseñado para evitar que China crezca demasiado poco, más que para conseguir que vuelva a crecer con fuerza.
Y ahí está la gran diferencia con 2024: entonces el mercado creyó que Pekín estaba dispuesto a cambiar la dinámica económica. Esta vez parece interpretar que simplemente está intentando impedir que empeore. "Quizá por eso el estímulo ha llegado, pero la euforia no", subraya Pablo Gil en The Trader.