El Banco Central Europeo se muestra reacio a utilizar el Instrumento de Protección contra la Transmisión (TPI) para comprar bonos franceses y reducir los rendimientos.
Miguel Ángel Valero
Los importadores chinos pagan un récord por el cobre y la minera sueca Boliden (de donde es la fotografía del cobre que ilustra este análisis) gana un 77% más. La prima de Yangshan, el sobreprecio que pagan sus importadores frente a Londres, supera ya los 200$ por tonelada, máximo desde 2017. Sus inventarios están bajo mínimos y sus fundiciones producen un 1,1% menos. Cientos de miles de toneladas de cobre huyen a EEUU por los aranceles. En Londres, el contado ya cuesta 217$ más que el futuro.
El cobre sobra en almacenes de EEUU y falta donde se fabrica, en China. Si el metal de hoy vale más que el de mañana, alguien lo necesita ya. Por eso la minera sueca Boliden gana 4.900 millones de coronas. La escasez la cobra quien tiene la mina: Freeport-McMoRan y Boliden. El riesgo es que Trump aparque el arancel en una de esas negociaciones con China, y el cobre almacenado en EEUU vuelva al mercado.
Mientras, Blue Owl, una de las mayores gestoras de crédito privado de EEUU, gana 24 centavos$ por acción, cuando se esperaban 23. Y lleva su dinero gestionado a los 330.000 millones$, gracias a captar 12.600 millones$, récord entre institucionales, y 48.800 millones en doce meses. De los 10.200 millones en fondos, 5.600 millones van a crédito y 4.000 millones a activos como centros de datos.
Aun así cae un 35% en Bolsa en el año, ya que el mercado teme impagos de las tecnológicas a las que presta. La acción cotiza todo el miedo al crédito privado mientras las comisiones crecen. Si los impagos no llegan, ese descuento es oportunidad. Pero parece que el temor a una crisis en el crédito privado se desvanece.
Más actividad en fusiones y adquisiciones. DoorDash paga 17.000 millones$ por Instacart, a 65$ por acción, un 26 por ciento más que antes de los rumores, y al menos tres cuartas partes en efectivo. Es su mayor compra y apunta directo a competir con Walmart y Amazon.
Thrive Holdings, la filial del fondo de Joshua Kushner, compra ADT por 7.600 millones$ en efectivo. Paga 10$ por acción, casi un 46% más que el cierre del 27 de octubre en Bolsa, y con la deuda la operación valora la empresa de alarmas en 15.300 millones.
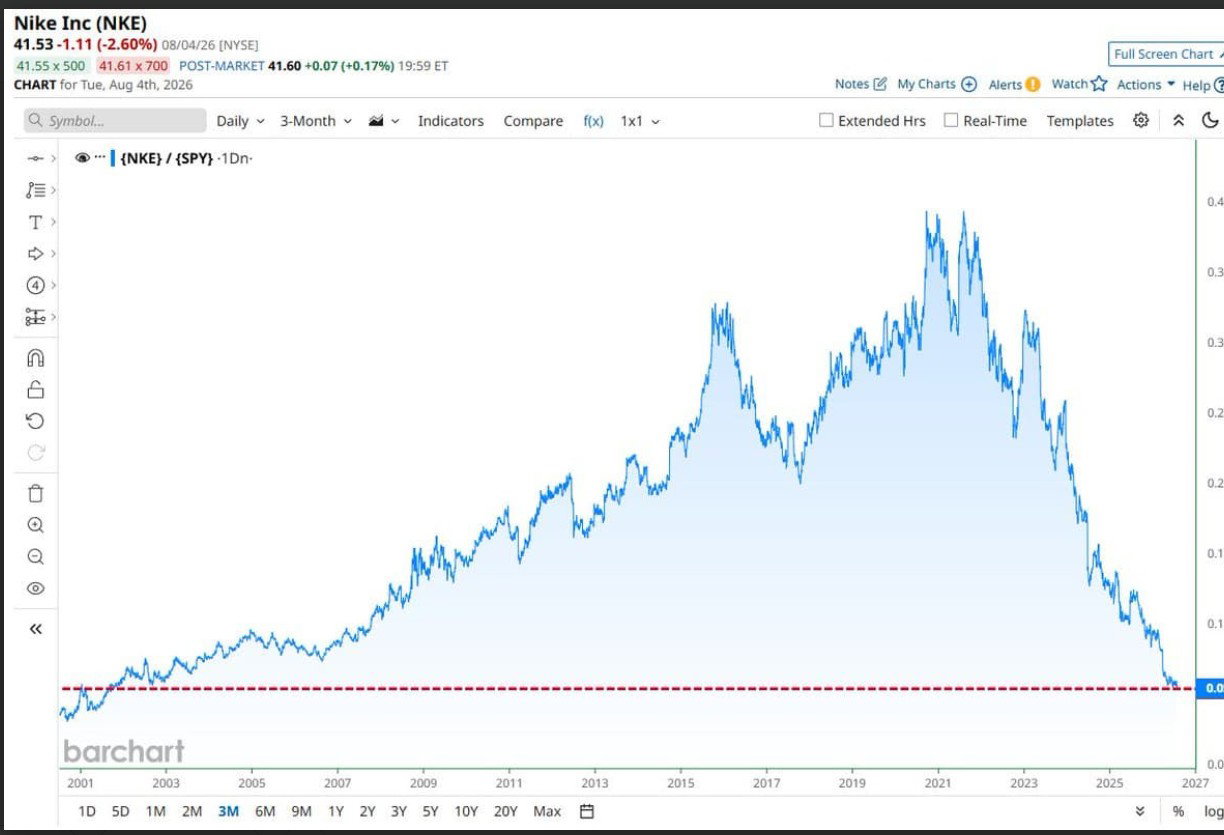
Adidas creció un 12% en Norteamérica y un 13% en China, justo donde Nike lleva casi dos años vendiendo menos. Europa, su mayor mercado, cae un 4% hasta 2.240 millones€ por los descuentos, pero el CEO de Adidas, Bjorn Gulden, promete crecer allí a un dígito alto en el cuarto trimestre.
No todo son buenas noticias. LiveWire, las motos eléctricas que Harley-Davidson sacó a Bolsa en 2022, se asoma al abismo: pierde 14,7 millones$ de Ebitda ajustado en el trimestre y retira su previsión anual, que ya contemplaba una pérdida operativa de hasta 80 millones.
En Francia, el deterioro de la actividad se intensifica. Se contrajo inesperadamente en el tercer trimestre, y de los tres trimestres de este año en dos el PIB ha registrado una caída, lo que confirma la debilidad de la economía en un momento en el que crecen los vientos en contra derivados del aumento de los costes de endeudamiento, las protestas violentas y la incertidumbre política y presupuestaria. El PIB francés cayó un 0,1% trimestral, ya que la inversión continuó disminuyendo y las exportaciones cayeron.
El Banco de Japón mantiene tipos, pero muestra un tono restrictivo que apunta a nuevas subidas y además acelera su programa de venta de participaciones en la Bolsa a través de ETF. Mantuvo su tipo de interés de referencia en el 1,25%, en línea con las expectativas, y la votación se saldó con un resultado de 8 a 1, con el voto en contra de un miembro (Hajime Takata), quien se mostró a favor de una subida al 1,5%. Todo apunta a una nueva alza en la próxima reunión y el mercado asigna una probabilidad de más del 80% a que suba en otros 25 pb en diciembre. La principal novedad de la región vino por el lado de la reducción de su balance y en particular la reducción de las posiciones en ETF. El Banco de Japón comunicó que venderá sus tenencias de ETF a partir de enero a un ritmo anual equivalente al 0,1% del volumen de negociación del mercado, el doble del ritmo del 0,05% acordado en septiembre de 2025. La autoridad monetaria estima unas ganancias anuales realizadas de aproximadamente 1,6 billones de yenes por las ventas de ETF, y basándose en el nuevo plan con este ritmo de venta más rápido podría generar unos 0,8 billones de yenes en ingresos anuales adicionales, lo que supondría un respaldo fiscal oportuno para la administración de Takaichi, que planea recortar el impuesto sobre el consumo de alimentos a partir de abril, medida que generará un agujero anual de 5 billones de yenes en el presupuesto.
Man Group: subida del BCE en diciembre
Kristina Hooper, Estratega Jefe de Mercados en Man Group, cree que el Banco Central Europeo (BCE) está haciendo una pausa, no pivotando. Aunque los precios de la energía han seguido subiendo, la inflación subyacente se ha mantenido relativamente estable. Además, las condiciones de financiación ya se han endurecido considerablemente, favorecidas por dos subidas del BCE este año. El banco central subrayó su compromiso con un enfoque dependiente de los datos, reunión por reunión, en este entorno de creciente incertidumbre y riesgos de inflación.
La inflación subyacente es el dato a seguir. Al igual que el presidente de la Reserva Federal, Kevin Warsh, Lagarde busca más datos antes de la próxima reunión del BCE, pero fue más específica sobre qué datos importan más. Sugirió que la inflación subyacente en los próximos dos meses será la publicación más importante entre ahora y la próxima reunión, porque mostrará si la inflación energética se está filtrando en la subyacente.
El backstop (compromiso) para la compra de bonos está en la caja de herramientas del BCE, pero Francia está por su cuenta por ahora. Los rendimientos de los bonos del Estado francés han subido significativamente debido a preocupaciones sobre la sostenibilidad fiscal, lo que ha hecho que muchos se pregunten si el BCE utilizaría su Instrumento de Protección contra la Transmisión (TPI) para comprar bonos franceses y reducir los rendimientos. El BCE señaló en su comunicado que el TPI, un programa de compra de bonos de emergencia, "sigue disponible para contrarrestar dinámicas de mercado injustificadas y desordenadas." Sin embargo, el BCE parece muy reacio a utilizarlo ahora mismo porque cree que el problema al que se enfrenta Francia es auto-creado.
En la rueda de prensa, Lagarde afirmó: "la sostenibilidad fiscal es el ancla para una estabilidad económica más amplia", lo cual está en sintonía con otras declaraciones recientes que hizo en un evento de prensa del sector a principios de este mes: "La solución principal y primera está en casa, en Francia. Y tiene que ver con las políticas fiscales". El TPI está ahí si el BCE lo necesita, pero no cree que deba usarse para ayudar a Francia, al menos no ahora.
"La salida anticipada de Lagarde parece, en mi opinión, ligada a la política francesa. Su salida anticipada ya había sido anunciada, y el catalizador parece ser las elecciones presidenciales francesas en abril de 2027, que podrían resultar en la elección de la candidata de extrema derecha Marine Le Pen. Dimitir antes de tiempo permite a los líderes de la UE elegir al próximo presidente del BCE antes de que se elija un nuevo presidente francés", señala.
Las acciones europeas suben, impulsadas en gran parte por buenos beneficios, pero sin duda ayudadas por el BCE, que mantuvo los tipos en suspenso, mientras que el rendimiento de los bonos franceses a 10 años se alivió ligeramente. De cara al futuro, "creo que una subida de tipos en diciembre sigue siendo una opción muy real y dependerá en gran medida de los próximos datos subyacentes de inflación. Deberíamos seguir de cerca los acontecimientos para ver si llegamos al punto en que el BCE esté dispuesto a usar el TPI. Creo que eso es muy poco probable. Creo que es más probable que podamos ver una desaceleración dirigida del endurecimiento cuantitativo (QT) para apoyar los bonos franceses, aunque espero que el BCE sea reacio incluso a hacerlo".
UBS: subida en diciembre y más en 2027
El BCE mantuvo los tipos de interés sin cambios, tal y como se esperaba de forma generalizada, pero avisa que los riesgos para la inflación siguen sesgados con firmeza hacia lecturas más altas, a medida que los precios del petróleo y del gas continuaron subiendo. La dimisión anticipada de Christine Lagarde añade incertidumbre en la cúpula del BCE, pero la inflación, los precios de la energía y las condiciones de financiación deberían seguir siendo los principales factores que muevan los mercados europeos. Los fundamentales, y no la salida anticipada de la presidenta del BCE, siguen siendo el principal factor que determina los tipos en la Eurozona. Los rendimientos de los bonos soberanos de la Eurozona deberían seguir a los fundamentales y descender de cara al próximo año. La trayectoria del euro sigue siendo alcista.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos viendo oportunidades selectivas para añadir duración en bonos europeos de alta calidad. Favorecemos los vencimientos a corto y medio plazo, incluidos determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos, así como a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios”.
“Seguimos esperando una subida de tipos más en diciembre, con el riesgo de más subidas el próximo año. Favorecemos oportunidades selectivas en el euro, los bonos de alta calidad, el crédito y la renta variable europea", opinan Maelle Quillevere, Economista, y Dean Turner, Economista Jefe para la Eurozona y el Reino Unido. “Esperamos que el EURGBP se mantenga en torno a 0,84. Aunque con el tiempo debería producirse una recuperación del euro en términos más amplios, la ventaja de rendimiento de la libra esterlina y un contexto económico y político a corto plazo más favorable siguen favoreciendo al GBP, especialmente en términos de rentabilidad total”, señalan
“Seguimos siendo constructivos con el GBPCHF, ya que el inicio previsto de un ciclo de subidas de tipos del Bank of England (BoE) la próxima semana refuerza la sustancial ventaja de rendimiento de la libra esterlina frente al CHF”, opinan Constantin Bolz, Estratega, y Maelle Quillevere. "La política monetaria debería ofrecer respaldo a corto plazo. Esperamos que el BoE inicie un ciclo de subidas de tipos la próxima semana, mientras que la última reunión de la Fed sugiere que lo que el mercado descuenta actualmente sobre los tipos de EEUU. podría ser excesivamente restrictivo (hawkish)", añaden.