La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%.
Miguel Ángel Valero
Los activos financieros de los hogares españoles crecieron un 9,6% en 2025, hasta alcanzar los 3,4 billones€, según la 17ª edición del Global Wealth Report (Informe Global de Riqueza) de Allianz, que analiza los activos y las deudas de los hogares en cerca de 60 países. El crecimiento registrado en España más que duplica el de Europa Occidental (4,5%) y se sitúa también por encima del incremento global (8,6%). El avance fue especialmente significativo en los valores, que aumentaron un 15,5%, frente al 4,7% de los depósitos y el 3,9% de los seguros y pensiones. Como resultado, los valores representan ya el 50,2% de los activos financieros de los hogares españoles, por encima tanto de Europa Occidental (36,8%) como de la media mundial (46,9%).También en términos reales España presenta una evolución diferencial. Descontando el efecto de la inflación, los activos financieros de los hogares españoles aumentaron un 6,7% en 2025 y acumulan desde 2019 un crecimiento del 12,5%, frente a apenas un 0,5% en Europa Occidental.
Las nuevas aportaciones al ahorro de los hogares españoles aumentaron un 2,2%, hasta los 92.900 millones€. Los depósitos concentraron el 52,1% de este nuevo ahorro, mientras que los valores representaron el 35,5% y los seguros y pensiones, el 9,5%.Dentro de la inversión en valores destaca el papel de los fondos de inversión, que concentraron prácticamente la totalidad de las nuevas aportaciones a esta categoría, con 49.100 millones.
Por su parte, la deuda de los hogares aumentó un 4,6%, hasta los 796.600 millones, un ritmo inferior al crecimiento de los activos. Como consecuencia, los activos financieros netos avanzaron un 11,1%, hasta alcanzar los 2,6 billones.
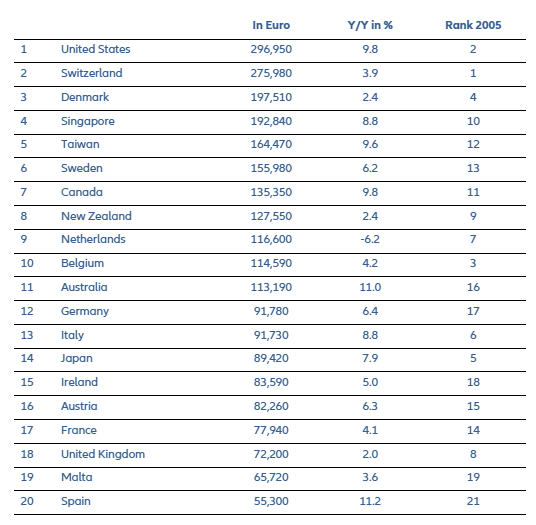
Con un patrimonio financiero neto de 55.300 euros per cápita, España ocupó en 2025 el puesto 20 entre los países más ricos del mundo. El fuerte comportamiento de España se produce en un ejercicio en el que la riqueza financiera de los hogares volvió a alcanzar máximos a escala mundial. Los activos financieros globales aumentaron un 8,6% en 2025, hasta el récord de 268,4 billones€, pese a un contexto económico y geopolítico desafiante.
Sin embargo, el crecimiento procedió fundamentalmente de la evolución de los mercados y no de nuevas aportaciones de ahorro. La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%, hasta los 4,1 billones€.
“La riqueza global alcanzó otro récord en 2025, pero eso es solo la mitad de la historia”, señala Ludovic Subran, economista jefe y director de inversiones de Allianz. “Desde 2019, los activos financieros nominales han crecido un 50%, pero en términos reales, descontando la inflación, solo han crecido un 23%. La situación es peor en Europa Occidental, donde los activos financieros en términos reales han subido un 0,5% respecto a 2019. Es un 21% en Norteamérica y un 70% en China”.
La evolución de 2025 vuelve a poner de manifiesto la creciente importancia de cómo distribuyen los hogares sus ahorros. A escala mundial, los valores aumentaron un 12,4%, más del doble que los depósitos (5,7%) o los seguros y pensiones (5,0%), elevando su peso dentro de los activos financieros globales hasta un máximo histórico del 46,9%. Los hogares norteamericanos, con un 60,7% de sus carteras invertidas en valores, se beneficiaron especialmente del comportamiento de los mercados. La región generó el 51,4% del incremento mundial de los activos financieros.
La diferencia adquiere especial relevancia a largo plazo: durante la última década, las revalorizaciones de los activos han representado el 71% del crecimiento de los activos financieros en Norteamérica, frente al 36% en Europa Occidental, reflejando el impacto de invertir el ahorro frente a mantenerlo en cuentas con bajos intereses.
Allianz Research estima que los activos financieros globales podrían crecer alrededor de un 9% en 2026. A medio plazo, sin embargo, el escenario se vuelve más complejo ante un menor crecimiento económico, una inflación persistente, la fragmentación de la economía mundial y los elevados niveles de deuda pública. En este contexto, la inteligencia artificial (IA) puede convertirse en un factor determinante para la próxima etapa de creación de riqueza. Las mejoras de productividad y rentabilidad asociadas a esta tecnología podrían sostener los rendimientos de los activos, aunque la creciente dependencia de mercados impulsados por las expectativas sobre la IA introduce también nuevas vulnerabilidades.
Con el S&P 500 acumulando una subida cercana al 95% desde finales de 2022, una parte significativa del reciente aumento de la riqueza descansa sobre valoraciones elevadas y expectativas relacionadas con la inteligencia artificial. Según los cálculos de Allianz Research, una corrección del 25% del S&P 500 podría reducir en alrededor de 27 billones de dólares la riqueza de los hogares estadounidenses durante el año del impacto, equivalente a casi el 14% de su patrimonio neto total. Esta caída afectaría a la confianza y al consumo y empujaría a la economía estadounidense a la recesión.
El desarrollo de la IA plantea, además, una cuestión distributiva sobre quién participa de la riqueza generada por esta transformación.“La IA podría convertirse en el próximo gran motor de riqueza, pero la pregunta clave es quién tendrá participación en ella”, afirma Katharina Utermöhl, directora de Investigación Temática y de Políticas en Allianz Research . “A medida que la IA potencialmente desplace más la creación de valor hacia el capital, una mayor participación en los retornos de capital y políticas que ayuden a los trabajadores a adaptarse serán clave para que el dividendo de riqueza de la IA se reparta más ampliamente”.
Banca March: Oriente Medio presiona al petróleo y a los bonos
Los precios de la energía vuelven a presionar al mercado de renta fija, con una curva de tipos que continúa repuntando en todos sus tramos. La referencia a 10 años superó ampliamente la barrera del 5,2%, lo que generó ciertas tensiones en los mercados bursátiles. Además del repunte de las rentabilidades, también se observa un aumento de la volatilidad en el mercado de bonos. En este sentido, el índice MOVE superó ayer los 100 puntos por primera vez desde marzo, reflejando una creciente incertidumbre entre los inversores.
En el ámbito geopolítico, el acercamiento de Irán ha servido de poco. Sin embargo, el tránsito por el estrecho continúa parcialmente abierto. Por su parte, el oleoducto de Yanbu, que cruza Arabia Saudí hacia el mar Rojo, retoma su actividad. Aunque se han confirmado nuevos ataques que fueron interceptados, el flujo de petróleo se mantiene y las exportaciones únicamente están pendientes de recuperar cierto margen de almacenamiento. A pesar de estas noticias relativamente positivas, la ausencia de un acuerdo con Irán ha pesado más sobre el sentimiento del mercado, manteniendo el precio del barril de Brent por encima de los 100$.
China ha anunciado un nuevo paquete de medidas de apoyo para evitar una desaceleración más acusada de la economía. Entre ellas, nuevas políticas para estabilizar mercado inmobiliario, impulsar la demanda doméstica y reforzar las políticas de inversión y consumo. En este contexto, el banco central ampliará las líneas de refinanciación para impulsar el crédito hacia sectores estratégicos como la tecnología, la agricultura y las pequeñas empresas. El Consejo de Estado adaptará las herramientas de política monetaria "en el momento oportuno”. El anuncio refleja la determinación de Pekín de cumplir su objetivo de crecimiento para este año. La economía perdió impulso en el segundo trimestre, con un avance interanual del 4,3%, por debajo de la referencia oficial del 4,5%. No obstante, el crecimiento acumulado en lo que va de año se sitúa en el 4,7%, por lo que, de momento, el objetivo anual sigue siendo alcanzable.
UBS: diversificación para aprovechar nuevas subidas de la Bolsa
La diferencia entre los rendimientos de los bonos del Tesoro a 2 y 10 años se ha reducido, ya que las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal han impulsado al alza los rendimientos a más corto plazo. Sin embargo, una posible inversión de la curva no implica necesariamente que la economía estadounidense se dirija hacia una recesión. La curva indica que la política monetaria se está volviendo más restrictiva, pero el resultado económico dependerá de hasta dónde termine subiendo los tipos la Fed y de si, posteriormente, se deterioran la actividad, el empleo, los beneficios empresariales y las condiciones crediticias. La economía estadounidense es lo suficientemente resiliente como para absorber el impacto de una política monetaria moderadamente más restrictiva. La actividad empresarial se mantiene firme. La demanda de los hogares sigue respaldada. Los beneficios empresariales son sólidos.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable, con la diversificación como eje central de su exposición. Seguimos calificando a la renta fija como Atractiva, y consideramos que los inversores deberían calibrar tanto el riesgo de crédito como la duración en función de sus objetivos y horizontes de inversión. Los inversores más centrados en la generación de ingresos podrían preferir bonos de vencimiento corto para reducir el riesgo de duración, mientras que aquellos que puedan tolerar la volatilidad podrían considerar oportunidades tácticas en bonos de alta calidad con duración media a larga". "Nuestro escenario base sigue siendo que un crecimiento económico resiliente y unos beneficios empresariales sólidos respaldarán nuevas subidas de la renta variable durante los próximos seis a doce meses. Prevemos un crecimiento de los beneficios del S&P 500 del 25% este año y del 14% en 2027", insiste.
En este contexto, Northern Star, la mayor minera de oro de Australia, rechaza una oferta de compra de 27.000 millones$. Con el oro en máximos históricos, la dirección considera que venderse ahora sería malvender. El sector vive una ola de fusiones y las mineras se revalorizan al calor del metal. Un "no" que dice a gritos que en la cúpula ven más recorrido al oro. Pero la minera Newmont cae un 4% en el NYSE porque, con el bono americano a 10 años en el 5,2% , el dinero prefiere cobrar intereses antes que guardar oro que no renta.
Shein vuelve a los beneficios en el segundo trimestre de 2026 tras un tramo en pérdidas, pero avisa: el segundo semestre pinta incierto por los aranceles y una demanda floja. El gigante del fast-fashion chino es el mejor termómetro del consumo low-cost global. Su guía cauta pesa sobre todo el retail y sobre el comercio transfronterizo, justo cuando el proteccionismo aprieta las costuras.
General Motors (GM) avisa: EEUU se está convirtiendo en el refugio de los fabricantes que huyen de la presión china. El director financiero, Paul Jacobson, avisa de que las marcas acorraladas por China volcarán su producción en EEUU. GM ya cargó un deterioro de 6.000 millones$. El coche nuevo medio en Estados Unidos ya pasa de 50.000$; GM presume de modelos por debajo de 30.000. Chinas como BYD y Chery invaden Europa pese al arancel del 100%. Más productores vendiendo en EEUU empujará los precios a la baja y comprima los márgenes de las locales. Presión de márgenes para GM, Ford y las europeas. Malo para el auto tradicional. Máxima atención si un fabricante chino monta fábrica en EE.UU.