08Oct

“La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”, advierte el CEO de Inetum.

Miguel Ángel Valero

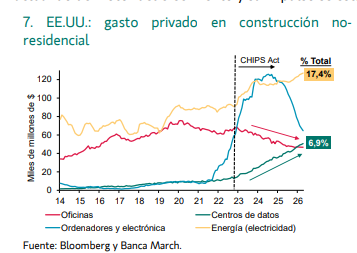
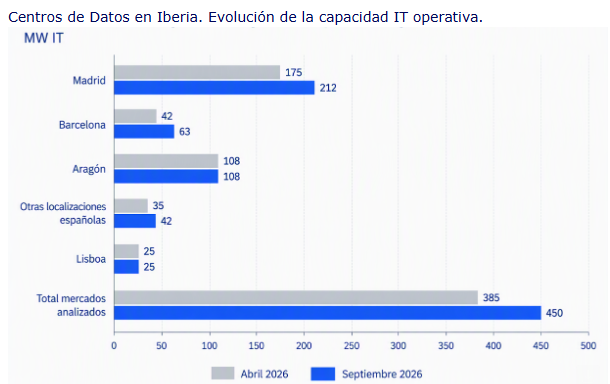
Los principales mercados de centros de datos de España y Portugal incorporaron 65 MW IT de capacidad operativa entre abril y septiembre de 2026, hasta alcanzar aproximadamente 450 MW IT, según el Data Centers Iberian Region Snapshot, elaborado por Colliers. Esta evolución representa un crecimiento semestral cercano al 17%. La nueva capacidad se concentra principalmente en Madrid y Barcelona, que sumaron conjuntamente 58 MW IT en seis meses.

El crecimiento se produce en un contexto de elevada demanda por parte de empresas, grandes proveedores de servicios en la nube, operadores neocloud y compañías vinculadas al desarrollo de la inteligencia artificial (IA). Al mismo tiempo, la evolución regulatoria, la disponibilidad efectiva de potencia y los plazos de conexión están llevando a revisar desarrollos que todavía no cuentan con suficiente visibilidad sobre su ejecución. En este contexto, el volumen anunciado pierde peso como indicador aislado frente al grado de madurez de cada proyecto. 

Madrid aumentó su capacidad operativa de 175 a 212 MW IT, un 21% más que en el semestre anterior. Este crecimiento se debe a la apertura de Equinix MD5 en Alcobendas, con 4 MW IT; la entrada en funcionamiento de las instalaciones de NxN, con 5 MW IT; y la incorporación de nueva capacidad en los campus de Merlin Edged en Getafe y Data4 en Alcobendas, con 16 y 12 MW IT, respectivamente.

Barcelona, por su parte, elevó su capacidad operativa de 42 a 63 MW IT, un incremento del 50% en los últimos 6 meses. La apertura de BCN1 de Digital Realty en Sant Adrià de Besòs aportó 14 MW IT, mientras la ampliación de la plataforma de Templus incorporó otros 7 MW IT. Aragón concentra los grandes desarrollos futuros Aragón mantiene 108 MW IT operativos y eleva su capacidad futura estimada de 3.461 a 3.764 MW IT. 

Este crecimiento responde a nuevos anuncios de gran escala, la confirmación de proyectos previamente identificados y la revisión de desarrollos existentes. Entre las novedades del semestre destacan el campus de DayOne e Ignis en Escatrón, diseñado para alcanzar hasta 207 MW IT; el proyecto de Krolmap en Zaragoza, con un potencial de 103 MW IT; y la confirmación de Botorrita como ubicación del proyecto Zaragoza-WIND de Merlin Edged, cuya primera fase contará con 144 MW IT. La materialización de esta capacidad dependerá de la disponibilidad de potencia, la construcción de subestaciones y conexiones, y el refuerzo de la red eléctrica. 

Fuera de Madrid, Barcelona y Aragón, la capacidad operativa española aumentó de aproximadamente 35 a 42 MW IT. La nueva oferta procede de instalaciones en Derio, Paterna y Cantabria. Estas localizaciones reúnen aproximadamente 5.687 MW IT de capacidad futura estimada, aunque una parte relevante de los proyectos se encuentra todavía en fases iniciales. Lisboa se mantiene estable, con 25 MW IT operativos y 1.389 MW IT de pipeline. Su proyección se apoya en la conectividad internacional, la red de cables submarinos y el avance de infraestructuras destinadas a servicios en la nube e IA. El informe espera que el 91% de su capacidad asegurada entre en funcionamiento antes de 2030. 

“Las limitaciones de potencia y los plazos de conexión están ampliando el mapa europeo de centros de datos más allá de mercados tradicionales. La Península Ibérica cuenta con condiciones para captar una parte de esa demanda, pero competirá combinando sostenibilidad con su capacidad para ofrecer energía disponible y proyectos ejecutables en tiempo y forma, no únicamente por el volumen anunciado de su pipeline”, explica Gonzalo Martín, Managing Director y Head of Data Centres Capital Markets, EMEA, en Colliers. 

La incorporación de nueva capacidad todavía no compensa el crecimiento de la demanda. La disponibilidad operativa en el mercado de colocation se sitúa en el 19% en Madrid y en el 14% en Barcelona. En el segmento dirigido a hyperscalers y operadores neocloud, la disponibilidad desciende hasta el 9% en Madrid y es nula en Barcelona.

El informe analiza también el proyecto de Real Decreto publicado el 27 de agosto de 2026 por el Ministerio para la Transición Ecológica y el Reto Demográfico. La propuesta establece nuevos requisitos para los centros de datos que soliciten permisos de acceso y conexión a la red por una potencia igual o superior a 1 MW. Entre las medidas propuestas figuran criterios de adicionalidad renovable, correlación horaria del consumo, eficiencia energética e hídrica y control de los datos dentro de la Unión Europea. El texto continúa en revisión tras una consulta pública que recibió más de 600 aportaciones, por lo que su contenido puede experimentar modificaciones antes de su aprobación.

Las observaciones presentadas durante la consulta incluyen una mayor flexibilidad para evaluar la correlación entre consumo y generación renovable, la exclusión de los proyectos que ya cuentan con permisos de acceso y conexión, y la ampliación del periodo previsto para acreditar la adicionalidad de la generación renovable. Perspectivas El crecimiento de la capacidad operativa confirma que el mercado ibérico continúa avanzando, aunque la ejecución de los proyectos futuros dependerá cada vez más de factores concretos como el acceso a potencia, los permisos, la financiación y los plazos de entrega. En este escenario, la evolución del mercado estará más determinada por la capacidad de convertir los proyectos en instalaciones operativas y menos por el volumen total de anuncios. La configuración definitiva del marco regulatorio será uno de los elementos que condicionen esta transformación durante los próximos años. 

“El mercado está entrando en una fase en la que ya no basta con anunciar capacidad. La diferencia la marcarán los proyectos capaces de asegurar energía, permisos y plazos de entrega. Para ello, es necesario un marco predecible que dé seguridad a operadores, promotores, inversores y financiadores, y que permita compatibilizar los objetivos de eficiencia con la viabilidad técnica de los desarrollos”, señala José María Guilleuma, Managing Director de Data Centers en Colliers.
Foro Tecnológico Global: convertir la tecnología en resultados

Manuel García del Valle, CEO de Inetum Iberia Latam, asegura en el Foro Tecnológico Global que la IA, especialmente la generativa y agéntica, figura entre las tecnologías que están provocando una transformación más profunda en las organizaciones: “La verdadera ventaja competitiva está en integrar estas tecnologías en el negocio, llevarlas a escala y convertirlas en resultados. Todos tenemos ya acceso a ellas; la brecha ahora está entre quienes experimentan y quienes son capaces de transformarlas en resultados”. Por tanto, defiende la necesidad de pasar de utilizar la tecnología exclusivamente como instrumento de eficiencia a convertirla en una palanca de transformación, competitividad y crecimiento, situando a las personas en el centro del cambio; de superar la fase de experimentación tecnológica para afrontar desde el inicio las condiciones necesarias para escalar las soluciones. 

Para Inetum, este planteamiento comienza por comprender en profundidad el negocio del cliente, anticipar las capacidades que necesitará en los próximos años y combinar ese conocimiento sectorial con una visión avanzada de la evolución tecnológica. Esta filosofía se plasma en el modelo de “cliente cero”, mediante el que la compañía aplica internamente tecnologías como IA, automatización y datos antes de trasladar ese aprendizaje a sus clientes. “La transformación tiene que empezar dentro de casa. Ser cliente cero nos permite aprender, validar y hablar desde la experiencia, no desde la teoría”, explica. 

La evolución acelerada de la tecnología está modificando también lo que las organizaciones esperan de sus partners tecnológicos. Las compañías necesitarán cada vez más socios capaces no solo de dominar las tecnologías emergentes, sino de comprender sus sectores, procesos, regulación, talento y riesgos, y acompañarlas hasta conseguir resultados medibles. “El cliente va a necesitar un socio capaz de orquestar modelos, datos, agentes, plataformas y personas dentro de procesos reales. El valor estará en reducir complejidad, establecer controles y acortar la distancia entre una decisión y un resultado. La tecnología será abundante; lo escaso será el criterio para aplicarla”, afirma.

España se encuentra ante una oportunidad relevante para aprovechar la actual revolución tecnológica gracias a su talento, capacidad científica, empresas tecnológicas y diversidad empresarial. Especialmente relevante será, a su juicio, extender el impacto de la IA al conjunto del tejido empresarial y hacer que llegue también a las pymes, donde puede contribuir a generar un salto significativo de productividad y competitividad. Para conseguirlo, identifica como palancas fundamentales la inversión, el talento, la colaboración entre empresas, Administraciones y centros de conocimiento, así como un modelo responsable basado en innovación, seguridad y confianza. 

Quién captura el valor de la IA es una de las cuestiones críticas  que afrontan las empresas al incorporar esta tecnología. El CEO de Santander España, Ignacio Juliá, defiende en el Foro Tecnológico Global que ese valor no se quede únicamente en las plataformas tecnológicas, sino que se reparta entre las compañías que utilizan sus herramientas y los clientes a los que prestan servicio. Las diferencias de coste entre las tecnologías disponibles obligan a evaluar cómo se utilizan y quién obtiene la rentabilidad que generan. Por ello, ha abogado por un mejor reparto de los beneficios en la cadena de valor, desde los creadores de los modelos y aplicaciones de IA y quienes las integran en el tejido productivo en beneficio de los usuarios.

En este contexto, ha situado entre las prioridades de Santander el desarrollo de nuevas plataformas que permitan trasladar ese valor a la entidad y a sus clientes, como parte de una transformación que afecta tanto a la generación de ingresos como a la gestión de los gastos. La entidad trabaja en la revisión integral de sus procesos y en la coordinación de los equipos que intervienen desde la identificación de una necesidad del cliente hasta su respuesta al más alto nivel de gestión. Entre las aplicaciones, GenAI en la prevención de riesgos, la simplificación de asuntos complejos para los usuarios y la prevención de delitos y estafas. 

La presidenta de Airbus, Amparo Moraleda, destaca que la IA ofrece oportunidades para agilizar el diseño, la producción y el mantenimiento de los productos. Los datos generados en cada fase permiten mejorar las siguientes, en una industria que debe integrar las nuevas tecnologías con las plataformas y los sistemas existentes. Defiende la participación de España como actor relevante en los grandes programas europeos de defensa, caracterizados por inversiones intensivas en desarrollo y producción. Y resalta el papel fundamental del país dentro de Airbus y la fortaleza de su cadena de suministro, así como sus capacidades en fibra de carbono y las oportunidades que ofrece la ciencia de materiales. En defensa, el valor se está desplazando del hardware hacia el software embarcado en las aeronaves y la conectividad entre plataformas. Esta evolución avanza con mayor rapidez que en la aviación comercial y convierte el dominio de las nuevas capacidades digitales en un factor de competitividad. También ha señalado la importancia de reducir el coste del procesamiento de la IA y de tener en cuenta sus necesidades energéticas para hacer sostenible su utilización.

Ignacio Rel, socio responsable de Consultoría en EY España, explica que la firma está incorporando la IA al trabajo cotidiano y revisando sus procesos para aumentar el valor que aporta a los clientes. Ha situado a las personas, el conocimiento y la confianza como pilares de esta evolución, y ha destacado la importancia de los datos. Defiende una combinación de capacidades estratégicas, especialización sectorial y presencia internacional para acompañar a las empresas en sus procesos de transformación. Según ha explicado, ese enfoque debe permitir mejorar la eficacia y generar nuevas oportunidades de negocio, a medida que la IA modifica también el modelo de actividad de la consultoría.

Javier Tabernero, presidente y CEO de Canon en España, Italia y Portugal, ha relacionado las oportunidades de la digitalización con la satisfacción del cliente, la rentabilidad y la sostenibilidad. Señala la gestión de los datos y la conversión de información del entorno físico en digital como ámbitos de mejora para las empresas. Y apunta a las oportunidades de España para desarrollar la fabricación de chips y semiconductores y potenciar esa cadena de valor.

Concentrix: aprovechar todo el potencial de la IA

El informe ¿Reinventar o evolucionar? Modelos operativos inteligentes para transformar la experiencia de cliente con IA de Concentrix Corporation subraya que, aunque muchas organizaciones ya han incorporado la IA todavía existe un amplio margen para obtener un mayor valor de esta tecnología si se integra como una pieza clave dentro de una estrategia operativa más amplia. Apunta a la necesidad de rediseñar de forma intencionada los modelos operativos para aprovechar todo el potencial de la IA y plantea dos grandes vías para avanzar. 

La primera es la evolución, en la que la IA permite hacer más inteligentes y eficientes las operaciones lideradas por personas mediante la colaboración entre talento humano y tecnología. La segunda es la reinvención, que implica un rediseño integral en torno a un entorno operativo nativo de IA y basado en agentes. Actualmente, solo alrededor del 16% de las empresas prevé que la IA gestione de forma autónoma la mayoría de las interacciones con clientes durante el próximo año. 

El principal obstáculo para generar valor con la IA no reside en la propia tecnología, sino en la capacidad de establecer una gobernanza adecuada y coordinar su ejecución entre funciones, tecnologías y equipos a escala. “La conversación sobre IA suele centrarse en la adopción tecnológica, pero el verdadero reto está en transformar el modelo operativo”, señala Sharang Sharma, vicepresidente de Everest Group. “A medida que las empresas avanzan hacia experiencias de cliente habilitadas por IA, necesitan socios capaces de establecer un marco claro de gobernanza, responsabilidad y ejecución. El éxito dependerá menos de implantar herramientas de IA y más de crear la preparación organizativa necesaria para escalarlas de forma eficaz en toda la compañía”, añade.

“La mayor oportunidad que ofrece la IA a las organizaciones no consiste en automatizar lo que ya existe, sino en crear formas completamente nuevas de generar valor”, afirma Chris Caldwell, presidente y consejero delegado de Concentrix. “Las compañías que están obteniendo mejores resultados están rediseñando la experiencia de cliente, integrando la IA en los flujos de trabajo y combinando el conocimiento humano con tecnología inteligente para mejorar los resultados de negocio. Ahí es donde surgirá la próxima generación de ventajas competitivas”, subraya.

El informe revela cómo las organizaciones están avanzando desde un uso de la IA como herramienta independiente hacia una transformación más profunda de la experiencia de cliente a través del rediseño de sus modelos operativos. Una empresa líder del comercio minorista consiguió ofrecer respuestas un 31% más rápidas mediante IA agéntica, creando además una vía escalable para reducir el coste de atención. A medida que la IA pasa de la fase de experimentación a su adopción a escala empresarial, las compañías necesitan integrar estrategia, consultoría, tecnología y operaciones en unmismo ecosistema. 

Cátedra Comillas AM: la IA redefine el papel de la gestión de activos

La transformación tecnológica y energética, el aumento de la longevidad y la necesidad de canalizar el ahorro hacia inversiones de largo plazo están redefiniendo el papel de la industria de gestión de activos, según la III Jornada de la Cátedra de Asset Management de la Facultad de Ciencias Económicas y Empresariales de la Universidad Pontificia Comillas (Comillas ICADE).

Uno de los principales debates de la jornada estuvo centrado en el impacto de la IA sobre la economía y los mercados. Los participantes coincidieron en que la expansión de la IA no supone únicamente una revolución tecnológica, sino que también está impulsando la demanda de energía, infraestructuras y capital. La creciente utilización de centros de datos, la electrificación de la economía y el crecimiento de los mercados emergentes están generando una demanda cada vez mayor de energía, mientras que el desarrollo de nueva capacidad de generación requiere elevados niveles de inversión y largos plazos de ejecución.

Este escenario genera oportunidades para la inversión a largo plazo, pero también plantea retos relacionados con los elevados costes iniciales, los plazos de construcción, la recuperación del capital y la necesidad de contar con un suministro energético suficiente y fiable.

Borja González, director de Ventas de M&G Investments Iberia, destaca que “la IA no es algo etéreo. Aunque hablamos de una economía cada vez más digital, esta digitalización exige cada vez más respaldo físico. Uno de los principales ejemplosson los centros de datos, cuyo consumo energético es muy elevado. El desafío fundamental es satisfacer una demanda de energía que crece rápidamente, con una oferta cuyo crecimiento avanza a un ritmo mucho más lento”.

Para Jorge Fernández-Cuervo, director ejecutivo de AQR, "la IA es una herramienta poderosa, pero incluso los modelos más sofisticados tienen que ir acompañados del intelecto humano para abordar problemas complejos, como son los que pertenecen al núcleo de la gestión de inversiones. Unida a la creciente cantidad de datos, esta combinación ha permitido que la gestión sistemática desarrolle señales cuantitativas sobre información que no era accesible en el pasado, facilitando la generación de alfa”.

Mariano Arenillas, responsable para Iberia de DWS, destaca que la evolución de la IA está entrando en una segunda fase, centrada en la aplicación de los modelos desarrollados durante los últimos años al mundo real. “Europa cuenta con importantes activos para afrontar esta transformación. El reto pasa ahora por movilizar los recursos y canalizar el capital necesario para financiar las grandes transformaciones que afronta el continente", advierte.

La jornada también abordó uno de los grandes retos estructurales de las economías desarrolladas: cómo fomentar el ahorro y, especialmente, cómo conseguir que una mayor parte de ese ahorro se canalice hacia la inversión a largo plazo. El aumento de la esperanza de vida hace especialmente relevante la necesidad de planificar financieramente con una perspectiva de largo plazo. En este contexto, los expertos destacaron la importancia de avanzar desde una cultura basada únicamente en el ahorro hacia una mayor conciencia sobre la necesidad de invertir y planificar.

Arantxa López, directora de Producto, Marketing y Digital de Santander AssetManagement, señaló que “hemos aprendido muy bien a ahorrar, pero quizá nohemos aprendido igual de bien a invertir para objetivos de muy largo plazo, el reto
ahora no es pasar de no ahorrar a ahorrar. Es pasar de ahorrar a planificar, y deplanificar a invertir. Durante muchos años hemos enseñado al ahorrador a protegerlo que tiene. Quizá ahora necesitamos enseñarle también a proteger lo quenecesitará”.

Javier Dorado, director general de JP Morgan Asset Management, destaca la importancia del horizonte temporal y de una adecuadadiversificación para aprovechar el potencial de la inversión a largo plazo: “El tiempo es el gran aliado de una buena inversión, por la “magia” del interéscompuesto y porque amortigua la volatilidad. Si invertimos nuestros ahorros encarteras de activos diversificadas y globales y dejamos que el tiempo haga su trabajo, los resultados podrán acercarse a lo que busca cada inversor en el horizonte temporal que se haya planteado”.

Luis Vadillo, director del Instituto BBVA de Pensiones y Longevidad,pone el foco en la necesidad de facilitar hábitos de inversión a largo plazo: “Empezar a invertir pronto y hacerlo de forma periódica es clave. Tenemos que avanzar hacia soluciones que faciliten que las aportaciones se hagan de manera automática, porque eso ayuda a convertir la inversión en un hábito y a mantenerla en el tiempo”.

Más movimientos en IA

Elon Musk zanja que TSMC no operará Terafab, su megafábrica de chips en Texas, la levantará y gestionará su imperio junto a Intel. El hombre más rico del planeta quiere su propia fábrica de chips. Terafab producirá silicio con el proceso 14A de Intel para Tesla, SpaceX y xAI (ahora xSI). Intel  aporta su nodo 14A y Terafab lo usará para el Cybercab, el robot Optimus y los centros de datos de xAI. A TSMC solo le dejarán subarrendar parte del recinto. Montar una fábrica de chips punteros es dificilísimo: TSMC e Intel tardaron décadas. Si Musk lo hace solo controla su suministro; si falla, se queda sin los chips de su imperio. Fabricar chips en casa es arma de doble filo para la cadena de semiconductores. Si le sale bien la jugada, el conglomerado de SpaceX y Tesla se convierten en el 'supermega monstruo' de la IA.

Taiwan Semiconductor Manufacturing  es uno de los principales barómetros de la demanda global de chips avanzados y de la inversión vinculada a la IA.  El mayor fabricante mundial de semiconductores por encargo y proveedor estratégico de compañías como Nvidia y Apple continúa evaluando una ampliación de su capacidad productiva en EEUU para atender una demanda que sigue mostrando un notable dinamismo. Los resultados volvieron a poner de manifiesto esta fortaleza. Los ingresos trimestrales crecieron un 51% hasta alcanzar los 1,49 billones de dólares taiwaneses (46.500 millones$), superando las previsiones del mercado. Estas cifras refuerzan la idea de que la demanda asociada a la IA continúa manteniendo un elevado vigor, alimentando el optimismo tanto sobre el conjunto de la cadena de valor de los semiconductores como sobre el ciclo global de inversión tecnológica.

Anthropic ha lanzado una barra lateral de Claude dentro de Google Docs, Sheets y Slides. Claude lee el archivo que el usuario tiene abierto y lo cambia ahí mismo, así que se acaba lo de copiar y pegar entre pestañas. Está en beta pública y entra en todos los planes de pago de Claude. Además, Anthropic abre sus mejores modelos a más equipos de seguridad. Amplía su programa de verificación para defensores después de que sus socios encontraran al menos 129.000 fallos de software confirmados con Claude.

OpenAI ha publicado 722 artículos de matemáticas hechos con un modelo interno que todavía no está a la venta. Los agrupa en 372 familias de resultados y asegura que resuelven o hacen avanzar problemas abiertos importantes. El más llamativo es una prueba de la 'cuasi hipótesis de Riemann', una versión más débil del famoso problema sobre cómo se reparten los números primos, premiado con un millón$. Según OpenAI, casi todos salieron de una sola instrucción, con una media de 3 horas de cálculo de ChatGPT Pro. El mes pasado, su prueba sobre Navier-Stokes necesitó 10.000 agentes de IA. Además, OpenAI está probando un complemento de reuniones en la app de ChatGPT para Mac que convierte cada reunión en notas y próximos pasos, adaptados al trabajo anterior.     

La francesa Mistral ha presentado Large 4, un modelo abierto de 1 billón de parámetros al que apodan 'Le Chonk'. Según la empresa, supera con margen a cualquier modelo abierto que no sea chino. Los archivos del modelo, que cualquiera podrá descargar y ejecutar) se publican el 27 de octubre.

Meta, Stripe, Shopify y Walmart pactan cómo compran los agentes. Han respaldado un protocolo abierto para que las personas autoricen a sus agentes de IA y cada empresa decida qué pueden hacer esos agentes en su tienda o su servicio. 

El 1% de usuarios gasta 903$ al mes en IA. Según a16z, ese 1% genera el 19,5% de todo el gasto de consumo en IA, más que la mitad de usuarios que menos gasta junta. 

Utah deja que una IA recete cremas para el acné. El estado ha autorizado la app de Nolla Health a diagnosticar el acné con un escaneo de la cara y recetar tratamientos por su cuenta. Es el primero que da a una IA capacidad de prescribir. 

Alphabet lanza Playground para crear videojuegos escribiendo una frase, y Unity suma su herramienta Spark. El usuario describe un juego con palabras y la máquina lo monta. Google ha abierto Playground, plataforma gratuita en el navegador, disponible ya en EEUU para mayores de 18. Por debajo trabajan tres modelos de Google: Gemini para la lógica, Nano Banana para las imágenes y Lyria para el sonido. Unity aporta Spark, su editor con motor 3D profesional, que se enchufará a Playground este año en beta cerrada. Esto es lo que quita el sueño a los estudios. Hacer un juego exigía meses de programadores. Si cualquiera lo genera escribiendo, el motor de Unity pasa de nicho a producto masivo. Por eso vuela. Catalizador para Unity, colgada del ecosistema de Google, pero amenaza para los estudios y para Roblox. La clave estará en cómo monetizan eso.
30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

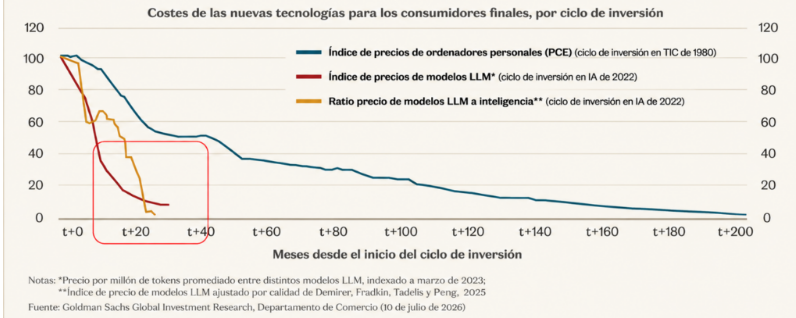
El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

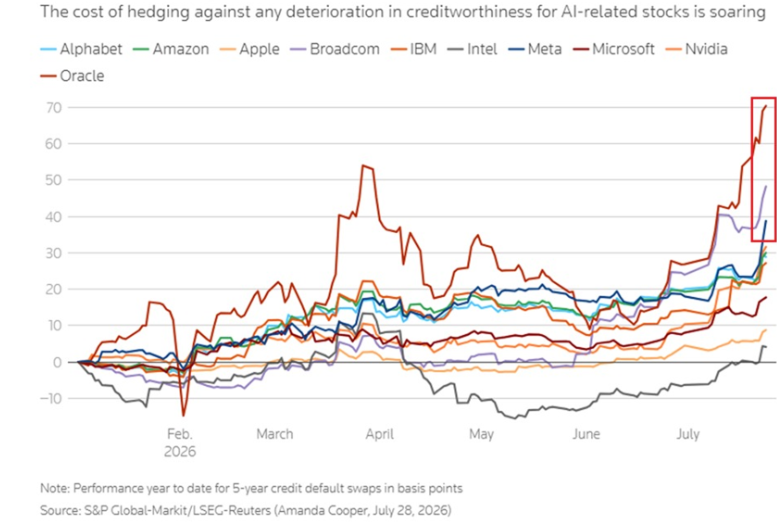
Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

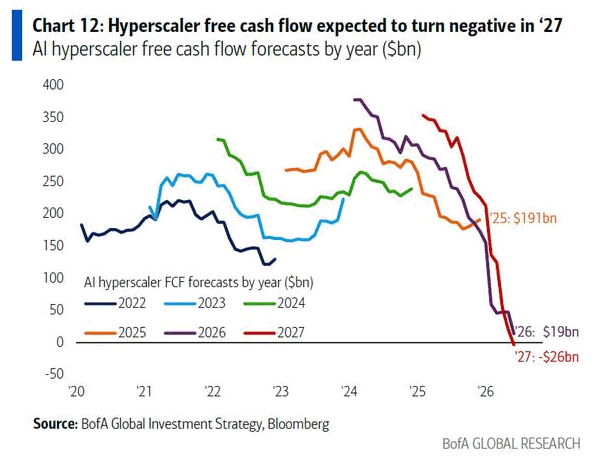
Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

29Aug

Una temática a la que antes se accedía principalmente a través de mercados privados y de unos pocos sustitutos ahora está representada por un conjunto más amplio, líquido y transparente de empresas cotizadas, que abarca tanto a especialistas centrados como a actores consolidados con abundantes recursos, y está sujeta a la divulgación que exigen los mercados públicos.

Miguel Ángel Valero

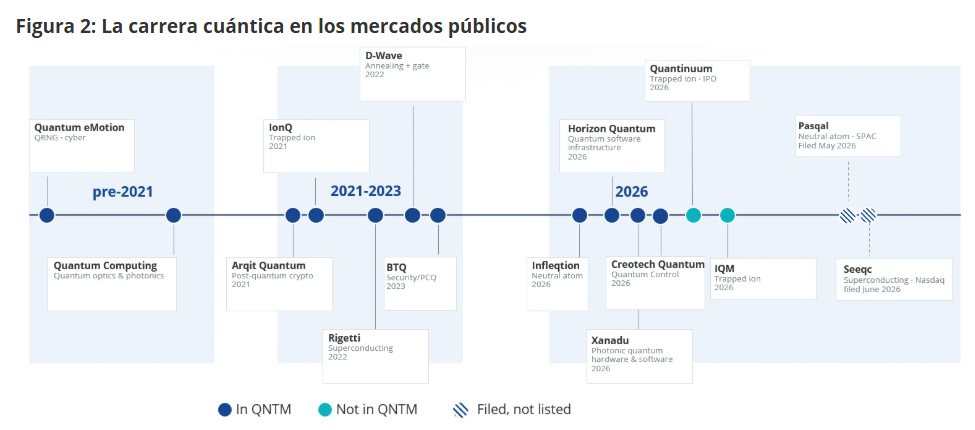
Cuando VanEck lanzó su Quantum Computing UCITS ETF (QNTM), el primer ETF UCITS de computación cuántica de Europa, en mayo de 2025, la computación cuántica cotizada seguía siendo un mercado reducido con solo un puñado de nombres invertibles. Un año después, el panorama parece bastante diferente. En los últimos doce meses, el sector superó su primer gran umbral de ingresos, recibió respaldo directo de los Gobiernos y, de forma más visible, vio cómo una oleada de empresas pasaba de rondas de financiación privada a los mercados públicos.

La computación cuántica no se ha convertido en una tecnología acabada, y su éxito comercial sigue siendo incierto. Sin embargo ha empezado a comportarse menos como un programa de investigación y más como una industria emergente. "A medida que el conjunto de oportunidades se ha ampliado, el fondo ha crecido hasta superar los 850 millones$ en activos, aunque el tamaño del fondo puede subir o bajar y no es un indicador de rentabilidad", precisa Moritz Engel, Product Manager de VanEck.

Las señales comerciales llegaron a lo largo del año, con unos ingresos agregados de las empresas de computación cuántica que superaron por primera vez la marca de los 1.000 millones$, lo que indica un cambio gradual de la exploración hacia el trabajo comercial remunerado. Los gobiernos avanzaron en la misma dirección: en mayo de 2026, el Departamento de Comercio de EEUU anunció que tomaría participaciones accionariales en nueve empresas cuánticas como parte de un paquete de aproximadamente 2.000 millones$, situando la cuántica junto a los semiconductores como prioridad estratégica declarada. "Ninguno de estos avances demuestra que la tecnología haya llegado plenamente, pero juntos confirman quién la está financiando: clientes privados e instituciones públicas siguen comprometiendo capital con la cuántica", subraya este experto en un análisis.

El doble de valores cotizados donde elegir

Sin embargo, el cambio más visible para los inversores se ha producido en los propios mercados. Hace un año, la exposición cotizada de computación cuántica contenía una lista corta de nombres. En los últimos doce meses, la cartera de posiciones de QNTM se ha más que duplicado, de cinco a once, a medida que una oleada de empresas llegaba a los mercados públicos. Lo importante no es solo el número, sino también la diversidad. El especialista en átomos neutros Infleqtion cotizó en la NYSE en febrero de 2026, la empresa fotónica Xanadu en el Nasdaq y en la Bolsa de Toronto en marzo, y la firma de software cuántico Horizon Quantum en el Nasdaq ese mismo mes. Y, como señal de que la tendencia no es exclusivamente estadounidense, Creotech Quantum se escindió y salió a cotizar en la Bolsa de Varsovia en abril. 

Un grupo pequeño y concentrado de valores cotizados se ha convertido en una representación amplia del sector, que abarca iones atrapados, circuitos superconductores, átomos neutros, fotónica, software y seguridad poscuántica. Las cuatro se añadieron a QNTM en la revisión del índice del 2º trimestre de 2026 en junio, aumentando la exposición del fondo a operadores cuánticos especializados.

El ritmo ha continuado más allá del fondo. Dos de las cotizaciones más significativas del sector llegaron después de la fecha de corte de la revisión más reciente del índice y, por tanto, aún no están en el ETF: Quantinuum, respaldada por Honeywell, completó en junio de 2026 la primera OPV cuántica tradicional hasta la fecha en el Nasdaq, captando aproximadamente 1.680 millones$, e IQM, de Finlandia, se convirtió a principios de julio en la primera empresa cuántica europea en cotizar en una gran Bolsa estadounidense, con una cotización paralela en Helsinki5. Otras están en camino, y tanto Pasqal como Seeqc han presentado solicitudes para cotizar en EE. UU.6.

Como muchos otros fondos basados en índices, QNTM añade componentes solo en revisiones programadas y de acuerdo con normas de elegibilidad publicadas, por lo que las empresas de nueva cotización pasan a ser candidatas para su consideración futura en lugar de incorporarse en su debut. Ese ritmo medido es en sí mismo una disciplina, ya que permite que se asienten las fuertes oscilaciones de precios antes de que se considere una acción. La idea más amplia es que el universo invertible se está ampliando, y lo está haciendo en más de un continente. Un campo cotizado más amplio también es más competitivo, con más empresas compitiendo ahora tanto por el liderazgo tecnológico como por la financiación de los inversores. Esa competencia puede respaldar el desarrollo de la temática, pero también puede lastrar a empresas concretas, cuyos ingresos, márgenes y valoraciones pueden verse presionados.

Una empresa científica con éxito comercial incierto

Pese a toda la actividad del mercado, la computación cuántica sigue siendo, en esencia, una empresa científica, y su éxito comercial sigue siendo incierto. Los fundamentos de la temática se reforzaron en octubre de 2025, cuando se concedió el Premio Nobel de Física por el descubrimiento del efecto túnel cuántico mecánico macroscópico y la cuantización de la energía en un circuito eléctrico, la física que sustenta los qubits superconductores actuales. Un reconocimiento de ese tipo apunta a algo más duradero: la ciencia avanza, aunque la viabilidad económica aún no se haya demostrado. 

Esa combinación es la esencia de una temática de crecimiento en fase inicial, y por eso los riesgos asociados siguen siendo elevados. La mayoría de estas empresas registran pérdidas, sus valoraciones reflejan expectativas más que beneficios, y sus acciones han demostrado una elevada volatilidad, con capacidad para grandes movimientos por titulares puntuales.

Esto ayuda a explicar por qué, más allá de los especialistas, líderes tecnológicos consolidados sostienen la investigación cuántica a gran escala. Se trata de empresas diversificadas para las que la cuántica es una línea entre muchas otras, pero que desarrollan algunos de los programas de investigación más profundos del sector: IBM, que comenzó a desplegar su procesador de nueva generación Nighthawk a principios de 2026 y aspira a lograr una ventaja cuántica verificada este mismo año y computación tolerante a fallos en 2029, y Alphabet, cuyo chip Willow demostró lo que Google describió en octubre de 2025 como la primera ventaja cuántica "verificable".

Gran parte de los avances actuales se financian con los balances de empresas que pueden permitirse invertir durante un ciclo de desarrollo largo e incierto. Sin embargo, los hitos y fechas de las hojas de ruta, como los objetivos de IBM para 2026 y 2029, son metas de la empresa y no previsiones, y pueden retrasarse o no alcanzarse.

Lo que cambió un año de nuevas cotizaciones, por tanto, es menos el riesgo que la visibilidad. Una temática a la que antes se accedía principalmente a través de mercados privados y de unos pocos sustitutos ahora está representada por un conjunto más amplio, líquido y transparente de empresas cotizadas, que abarca tanto a especialistas centrados como a actores consolidados con abundantes recursos, y está sujeta a la divulgación que exigen los mercados públicos. Así es como empieza a madurar: no una temática que ya ha llegado, sino una que se ha vuelto invertible de una manera más reflexiva. El universo se está ampliando, la ciencia sigue avanzando y la historia, a juzgar por la evidencia de este año, sigue aún en sus primeros capítulos.

27Jul

Atomic One, compañía tecnológica creadora de un sistema operativo de IA para marcas de venta online, ha cerrado una ronda de financiación de 5,6 millones€.

Miguel Ángel Valero

La búsqueda de empleo suele comenzar con una sucesión de decisiones como qué puesto escribir, qué ubicación seleccionar, qué filtros aplicar y qué ofertas abrir. De hecho, antes incluso de poder valorar si una vacante encaja, la persona ya ha dedicado tiempo a localizarla entre numerosos resultados. En este contexto, el Grupo Adecco, especializado en el talento comprometido con las personas, la innovación y la sostenibilidad, ha desarrollado Reverse Matching, un nuevo recomendador de empleo que utiliza inteligencia artificial (IA) para conectar directamente el currículum de una persona con las ofertas disponibles que mejor pueden ajustarse a superfil.

De este modo, el currículum deja de ser únicamente el documento con el que una personase presenta ante una empresa y se convierte también en la brújula que orienta su búsqueda. En cuanto a su operatividad, la IA identifica el último puesto del candidato y su ubicación y la contrasta con las vacantes abiertas en Adecco.

La herramienta realiza así una primera selección de oportunidades, mientras que la decisión permanece siempre en manos de la persona. Cada candidato puede revisar las recomendaciones, acceder a la información completa de las ofertas e inscribirse en aquellas que despierten su interés.

“Buscar empleo no debería convertirse en un trabajo en sí mismo. Muchas personas dedican horas a revisar ofertas que finalmente no tienen relación con su experiencia o sus expectativas. Con este recomendador queremos dar la vuelta al proceso y conseguir quesea la oportunidad la que se acerque al candidato/a. La inteligencia artificial nos permite reducir la parte más repetitiva de la búsqueda para que las personas puedan concentrarse en lo más importante: valorar la oferta, preparar su candidatura y tomar decisiones sobre su futuro profesional”, explica Rocío Millán, directora de servicio del Grupo Adecco.

El funcionamiento de Reverse Matching se ha diseñado para que cualquier persona lo utilice de manera ágil:

  • Crear o subir el currículum. El candidato/a puede cargar un documento que ya tenga preparado o crear uno con CV Maker, la herramienta de Grupo Adecco que ayuda a elaborar un currículum adaptado a cada trayectoria profesional.
  • Gracias a la incorporación de la IA, la plataforma podrá identificar de forma automática las oportunidades laborales más adecuadas para cada persona a partir de la información contenida en su currículum, ofreciendo una experiencia más personalizada y eficiente.
  • Recibir ofertas recomendadas. La herramienta muestra vacantes que se ajustan al perfil y permite acceder directamente a cada una para consultar sus condiciones e iniciar la inscripción. Los resultados pueden afinarse por tipo de puesto y ubicación. Además, cada vez que se actualiza el currículum, el sistema genera nuevas recomendaciones a partir de la información incorporada.

El lanzamiento del Grupo Adecco se apoya en la experiencia previa de Fundación Adecco, que ya ha incorporado un asistente de búsqueda de empleo con IA a su plataforma. Esta experiencia inicial ha permitido comprobar el valor que puede aportar un proceso más guiado cuando la propia navegación entre buscadores, filtros y ofertas supone una dificultad añadida.

Con Reverse Matching, Adecco avanza en su apuesta por una innovación responsable y centrada en las personas. La IA se aplica a una necesidad concreta, disminuir la parte más repetitiva de la búsqueda y ayudar a cada candidato a identificar con mayor rapidez las oportunidades que más se adecúan a su experiencia.

Arcano invierte en un sistema de IA de Atomic One para la venta online

Atomic One, compañía tecnológica creadora de un sistema operativo de IA para marcas de venta online, ha cerrado una ronda de financiación en dos tramos, alcanzando 5,6 millones€. En este cierre, Arcano Partners, a través del fondo Impacto Andalucía Innovación y Desarrollo, ha invertido 660.000€, elevando la inversión total de este fondo en la compañía hasta los 2,5 millones. La ronda se completa con la participación de otros inversores privados e internacionales, reforzando la base institucional y el posicionamiento estratégico de la compañía.

Impacto Andalucía Innovación y Desarrollo es uno de los fondos seleccionados por el Banco Europeo de Inversiones para desplegar el instrumento financiero Andalucía I+D+i y Digital, financiado por el programa FEDER y la Junta de Andalucía a través de la Consejería de Economía, Hacienda y Fondos Europeos. En Arcano Partners se ha construido una plataforma especializada en la gestión de fondos públicos, con un equipo experimentado en la movilización de recursos europeos y regionales mediante instrumentos financieros de mercado. A través de Impacto Andalucía Innovación y Desarrollo, Arcano gestiona 55 millones€ destinados a proyectos y/o empresas vinculadas a Andalucía, impulsando la inversión y la ejecución de proyectos en los ámbitos de I+D, innovación y digitalización en esta región, canalizando recursos a largo plazo en operaciones de equity (ampliación de capital), cuasi-equity (notas convertibles, préstamos participativos, etc.) o deuda hasta 15 millones en función de las necesidades.

La operación incorpora además a inversores privados e internacionales que aportan experiencia en tecnología, inteligencia artificial y crecimiento empresarial, consolidando la estructura accionarial de Atomic One para afrontar su siguiente etapa de expansión. La financiación permitirá a Atomic One acelerar el desarrollo de su tecnología y ampliar la adopción de su plataforma entre marcas de venta online.

El crecimiento del comercio electrónico ha multiplicado la complejidad de gestionar una marca online. Gestionar correctamente inventario, precios, campañas publicitarias, logística o rentabilidad exige analizar millones de datos y tomar miles de decisiones cada día. Incluso las mayores compañías encuentran cada vez más difícil gestionar ese volumen de información y decisiones, mientras que para muchas pequeñas y medianas empresas supone además una importante barrera para crecer y competir.

El producto de Atomic One integra actualmente 13 agentes de IA especializados en áreas como inventario, pricing, publicidad, cadena de suministro, catálogo o análisis competitivo, y la compañía continúa desarrollando nuevos agentes para ampliar progresivamente sus capacidades. Trabajando de forma coordinada, estos agentes recopilan y procesan grandes volúmenes de información para ejecutar decisiones que tradicionalmente requerían intervención humana. El objetivo del producto es automatizar hasta el 80% de las tareas operativas que forman parte de la gestión diaria de una marca que vende online.

Con esta nueva financiación, Atomic One impulsará la siguiente fase de crecimiento de la compañía, ampliando el desarrollo de su sistema operativo y reforzando el equipo que ya trabaja desde Málaga. Actualmente, Atomic One cuenta con un equipo de 13 profesionales especializados en inteligencia artificial, ingeniería de software, ciencia de datos, gestión de producto y marketing.

José Luis Bustamante, CEO de Atomic One, ha afirmado: “Operar una marca que vende online exige analizar millones de datos y tomar cientos de decisiones cada día. Hacerlo de forma óptima está cada vez más lejos de la capacidad de cualquier equipo humano. Nuestro producto recopila y analiza esa información, toma decisiones y las ejecuta de forma autónoma. El resultado es una mayor rentabilidad para nuestros clientes".

Cristina Reina, Managing Director Real Estate & Public Funds de la División de Gestión de Activos de Arcano Partners, ha comentado: "Hemos construido una plataforma especializada en la gestión de fondos públicos, con un equipo experimentado en la movilización de recursos europeos y regionales mediante instrumentos financieros de mercado. A través del vehículo Impacto Andalucía Innovación y Desarrollo, se refuerza nuestro compromiso de apoyar a compañías innovadoras, asegurando que el capital público se canaliza eficientemente junto al capital privado”.

Más movimientos en torno a la IA

  • Goldman Sachs sube la apuesta por los centros de datos y vaticina una capacidad mundial saltando a 217 gigavatios en 2030, desde los 168 de ahora, con EEUU acaparando el 70 por ciento. El cuello de botella de la IA ya no son los chips, es el enchufe. Ganan las eléctricas reguladas: el banco señala a Vistra, Talen, NRG, Duke y Sempra y a Digital Realty como casera del dato.
  • SAP se dispara. El gigante alemán del software facturó 6.281 millones€ en la 'nube' durante el trimestre, un 22% más, con la cartera de pedidos cloud en 22.929 millones, un 27% por encima. Los ingresos totales subieron un 9% hasta 9.878 millones, y eleva su objetivo para la nube este año hasta 26.200 millones.
  • Waymo, la filial de coche autónomo de Alphabet rompe la exclusividad con Uber en Austin y Atlanta y lanzará su propia app en enero de 2028. Hasta ahora, si alguien quería montarse en un robotaxi de Waymo en Austin o Atlanta, tenía que pedirlo desde la app de Uber. Uber ponía el escaparate y se llevaba su comisión. Pues eso se acaba. Waymo prepara su propia aplicación para enero de 2028 en esas dos ciudades y deja caer la exclusividad con Uber, cuyo contrato vence hasta mayo de 2028. Ya se habían separado antes en Phoenix. De fondo, roces por la seguridad de los coches y por cómo se regula el taxi sin conductor. Uber pierde un socio que le daba la mejor tecnología del sector sin tener que fabricarla él. Y Alphabet pisa el acelerador para quedarse ella sola con el negocio. Uber se queda sin el mejor robotaxi del mercado y tendrá que buscar otros socios de conducción autónoma. Alphabet gana peso en un negocio que puede mover miles de millones.

UBS: el paro se mantendrá bajo en los próximos años

"En todos los sectores existen innumerables tareas basadas en el conocimiento que la IA puede respaldar. Al mismo tiempo, los robots están asumiendo el trabajo manual en logística y producción, mientras que los coches autónomos ya están muy extendidos en San Francisco, Los Ángeles y Wuhan. Esperamos que el desempleo en los países ricos se mantenga relativamente bajo en los próximos años. Desde una perspectiva económica, el auge de la IA no es una maldición, sino una bendición que impulsa la productividad para la economía, los mercados bursátiles y los inversores", señala Burkhard Varnholt, asesor sénior de Mercados Financieros de UBS Global Wealth Management.

23Jul

El nivel de gasto de capital actual es siete veces superior al registrado por el sector TMT entre 1999–2000. Sólo en 2026, las inversiones relacionadas con la IA podrían llegar a 800.000 millones$. Una cifra que plantea dudas sobre la sostenibilidad financiera en el largo plazo de este ciclo de inversión.

Miguel Ángel Valero

Alphabet y Tesla no son solo la cara y la cruz del actual momento de la inteligencia artificial (IA), tras presentar resultados. Constituyen también la mejor evidencia de la creciente desconfianza de los inversores sobre la capacidad de transformar en beneficios las enormes inversiones realizadas y comprometidas.

Alphabet volvió a sorprender al mercado, aunque con preocupantes sombras. El propietario de Google registró un crecimiento del 27% interanual en sus ingresos, hasta 104.000 millones$, y multiplicó por cuatro su beneficio hasta 112.000 millones. Excluyendo las plusvalías derivadas de sus inversiones en compañías vinculadas a la IA, como SpaceX y Anthropic, el beneficio alcanzó los 42.000 millones, lo que supone un crecimiento del 22%.

Aunque los servicios de Google siguen representando cerca del 80% de las ventas, toda la atención se concentra en el negocio de computación en la nube, Google Cloud. Los ingresos de esta división crecieron un 82% interanual hasta 24.768 millones, superando ampliamente las estimaciones del consenso. Al mismo tiempo, la cartera de pedidos de servicios cloud aumentó hasta 514.000 millones, frente a los aproximadamente 460.000 millones del trimestre anterior, reforzando las señales de una demanda sostenida de capacidad computacional asociada al desarrollo de la IA.

Al mercado le preocupa el capex: Alphabet elevó sus planes de gasto en centros de datos para 2026 hasta 200.000 millones$, un 5% por encima de la estimación previa, reabriendo el debate sobre la rentabilidad futura del esfuerzo inversor requerido por esta transformación tecnológica. 

Los resultados de Alphabet indican que la IA sigue funcionando como un potente motor de crecimiento, pero ya no todos sus negocios avanzan al mismo ritmo, lo que dispara las dudas de los inversores. Frente a la espectacular evolución de Cloud, el negocio de búsquedas, históricamente el más rentable del grupo, se situó por debajo de las expectativas al ingresar 63.270 millones cuando el consenso esperaba 63.280 millones.

En el segundo trimestre el beneficio ascendió a los 112.107 millones, el 298% más, lo que amplía el semestral un 178%, hasta 174.685 millones. El beneficio por acción alcanza los 9,11$ y supera las expectativas. 

En Alphabet destacan el fuerte avance de la 'nube' por el auge de la IA y que sus inversiones están “redefiniendo qué es posible en cada parte de nuestro negocio”. Pero los analistas no colocan el foco en el crecimiento, sino en cómo pueden seguir logrando retornos de unas inversiones que no parecen tener fin, ya que para 2027 se esperan 262.000 millones, tres veces más que en 2025. El resultado es que  las acciones cayeron más del 3% (llegaron a hacerlo un 4%), desde los máximos de mayo, Alphabet cae un 15%, aunque todavía acumula una revalorización del 9% en Bolsa (vale más de 4 billones$).

Tesla defrauda

Por su parte, Tesla defraudó al mercado, que le castiga con una caída del 2,5%. Ganó 0,32$ por acción, el 3% menos y lejos de los 0,51$ esperados, y, aunque el flujo de caja operativo aumentó un 85%, hasta los 4.697 millones, registra un flujo de caja libre negativo de 1.100 millones por unas inversiones de capital de 5.789 millones. El beneficio neto atribuible en el segundo trimestre es de 1.114 millones (-5%); el resultado bruto de explotación (Ebitda), 3.273 millones (-4%), el beneficio operativo descendió un 57%, hasta los 398 millones, y el margen operativo pasa en un año del 4,1% al 1,4%. 

No convencen las excusas de la empresa de Elon Musk, que echa la culpa de la caída de la rentabilidad al incremento de los gastos operativos, especialmente por las inversiones en IA y en I+D, así como a una reducción del precio medio de venta de los vehículos y a menores ingresos procedentes de créditos regulatorios.

Tesla cierra el primer semestre de 2026 con unos ingresos de 28.236 millones$ (+26%) gracias al aumento de las entregas de vehículos, el crecimiento de los negocios de almacenamiento energético y servicios, y las mayores suscripciones a su sistema de conducción asistida FSD (+56%, 1,48 millones, lo que supone el 55% de los nuevos vehículos entregados en EEUU).

Obviamente, Tesla destaca lo positivo: récord de entregas de vehículos, 480.126 en el segundo trimestre (+25%); máximo histórico de producción, con 451.758 unidades fabricadas; un 41% más de capacidad de almacenamiento energético; incremento del 18% en estaciones de carga. La división de Servicios registró un beneficio bruto de 648 millones y un margen del 14%.

Tesla ya produce el Cybercab en su planta de Texas, ha comenzado las pruebas de conducción del vehículo autónomo en vías pública, amplió el servicio Robotaxi sin supervisión en varias ciudades de Texas y Florida y continúa preparando su expansión a nuevas áreas metropolitanas de EEUU. Sigue desarrollando su robot humanoide Optimus. Tras desmantelar las líneas de producción de los modelos S y X en Fremont, la empresa está instalando las primeras líneas de fabricación del robot, cuya producción está prevista para este año con fines iniciales de entrenamiento y desarrollo.

De cara a los próximos trimestres, Tesla aseguró que mantiene su estrategia de maximizar la utilización de la capacidad de sus fábricas y continuar invirtiendo en IA, software, robótica y fabricación. El Tesla Semi y la nueva generación de Megapack mantienen su calendario de producción para este año, y las nuevas líneas de producción de Optimus continúan su instalación. A largo plazo, los beneficios procedentes del software, la IA y la flota autónoma complementarán progresivamente los ingresos derivados de la venta de vehículos. 

AMD, Super Micro Computer y Dell se suben a la ola de la IA

AMD invertirá hasta $5.000 millones en Anthropic, la dueña de Claude, y a cambio le venderá decenas de miles de millones en servidores. Anthropic desplegará hasta 2 gigavatios de los nuevos chips Instinct MI450 desde el primer semestre de 2027. Est supone un golpe directo al pretendido dominio de Nvidia en los data centers.

Super Micro Computer termina su cuarto trimestre fiscal con una rentabilidad mucho mejor de lo esperado, aunque los ingresos se quedan peligrosamente en la parte baja de su guía de objetivos. Pero el mercado premia el margen y se olvida de los ingresos. Su subida en Bolsa beneficia, curiosamente, a su competido Dell Technologies (+10%), ya que arrastra a todo el sector de servidores y le aúpa a la ola de la IA.

"Una vez más, las compañías se encargan de recordar al mercado dónde está el verdadero motor de las Bolsas. Desde nuestra perspectiva, esta primera batería de resultados vuelve a reforzar la idea de que el ciclo de inversión en inteligencia artificial se mantiene fuerte. En este contexto, consideramos oportuno mantener la exposición a mercado, con especial preferencia por aquellos segmentos que se benefician de esta tendencia estructural más allá de los propios hiperescaladores, aprovechando eventuales correcciones para incrementar posiciones", señalan los analistas de Banca March.

UBS recomienda acciones europeas y de emergentes

"Hemos elevado la calificación de las acciones europeas y de la Eurozona a Atractiva, ya que esperamos que la región deje atrás tres años de estancamiento en los beneficios. En nuestra opinión, la mejora del impulso cíclico y la moderación de la inflación están creando un contexto más favorable para los beneficios empresariales y para una participación más amplia del mercado", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Más allá de la inversión indexada convencional, seguimos viendo oportunidades en nuestra selección de valores de líderes europeos, en vehículos que ofrecen una exposición más granular a los sectores preferidos de CIO, en enfoques de fondos diversificados y en estrategias estructuradas".

"Los inversores deberían centrarse en mantener una exposición geográfica equilibrada dentro del universo de los mercados emergentes. El contexto macroeconómico es sólido. La actividad manufacturera se mantiene saludable, los precios de las materias primas están elevados y el crecimiento de los beneficios es sólido. Y pese al buen desempeño, las valoraciones de las acciones de mercados emergentes en realidad han bajado en lo que va de año", apunta Maximilian Kunkel, director de Inversiones para CEEMEA.

"En el entorno actual, creemos que la exposición al sector energético puede ayudar a amortiguar nuevas interrupciones en el suministro, los riesgos relacionados con El Niño deberían respaldar a las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería mantenerse respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", señalan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

Banor: las valoraciones tan altas sufrirán severas correcciones

En este contexto, los analistas de Banor destacan que las valoraciones en la Bolsa de EEUU continúan extremadamente altas. El Warren Buffett Ratio, un indicador que muestra la relación entre la capitalización total del mercado bursátil y el PIB, y otros indicadores como la relación entre la capitalización de mercado y agregados monetarios como M2, muestran que las valoraciones se acercan o superan sus máximos históricos. Por tanto, el mercado descuenta que los crecimientos de los beneficios empresariales serán muy altos, y que también lo es la capacidad de las empresas para monetizar las nuevas tendencias tecnológicas.

El sólido crecimiento de los beneficios sigue siendo el principal soporte de las Bolsas, y los tipos de interés continúan en niveles normales. Mientras esto siga así, el repunte de las Bolsas seguirá, aunque “la calidad del avance parece menos robusta de lo que sugieren los índices principales”, según los analistas de Banor.

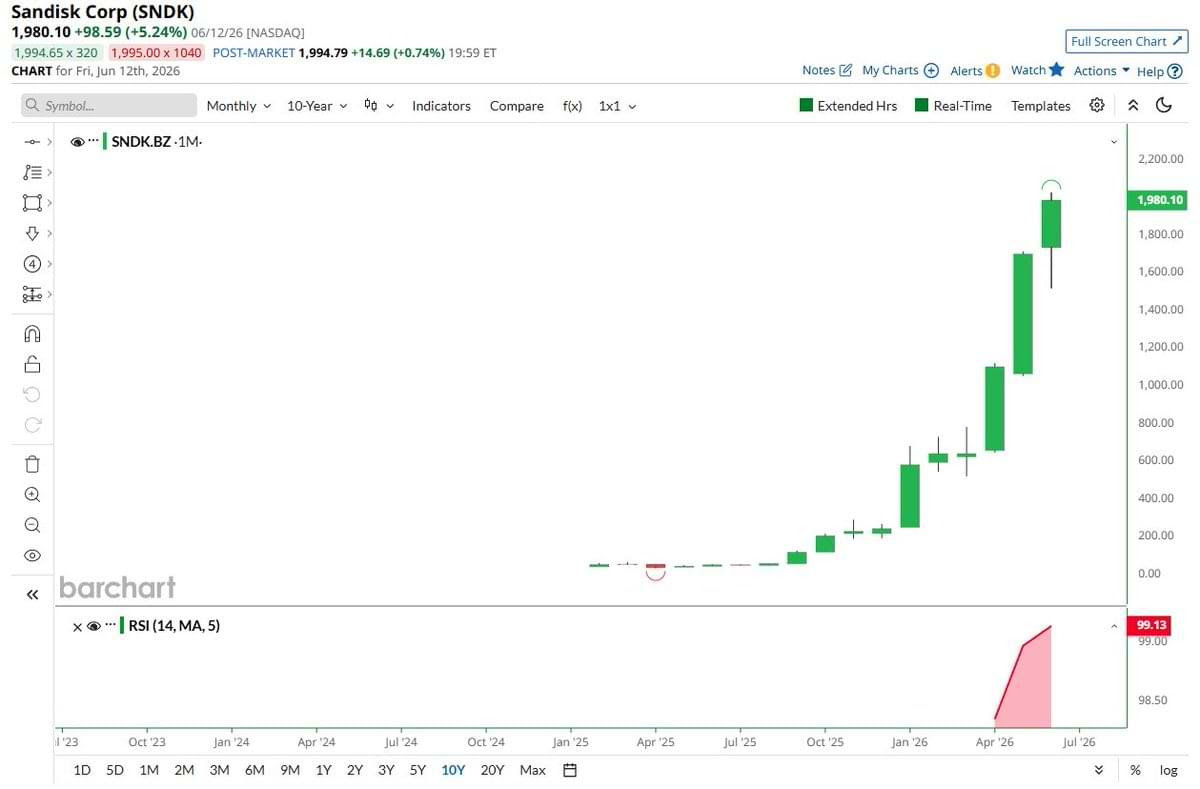
Un grupo pequeño de sectores y temáticas han sido las que han mantenido el rally de la Bolsa. El índice de referencia de los semiconductores ha subido casi un 100% en 2026; las empresas vinculadas directa o indirectamente a las infraestructuras de IA, como incluidos fabricantes de DRAM, proveedores de neo-nube (nuevas plataformas de computación en la nube especializadas en IA), suministradores de hardware, centros de datos y otros que se benefician del gasto de capital relacionado con la IA, han tenido un comportamiento en Bolsa muy sólido.

Los analistas de Banor afirman que el nivel de gasto de capital actual es aproximadamente siete veces superior al registrado por el sector Tecnología, Medios y Telecomunicaciones (TMT) entre 1999–2000. Sólo en 2026, las inversiones relacionadas con la IA podrían llegar a 800.000 millones$. Una cifra que “refleja la importancia de la transformación en marcha, y plantea dudas sobre la sostenibilidad financiera en el largo plazo de este ciclo de inversión”.

Pero el enorme gasto de capital podría absorber toda o casi toda la liquidez generada por las siete grandes cotizadas tecnológicas de EEUU. Ello supondría una menor capacidad por parte de los 7 Magníficos para apoyar al mercado con recompras de acciones, hasta ahora uno de los instrumentos que más han apoyado a las Bolsas. El mercado descuenta tanto un crecimiento muy potente impulsado por la IA, como la capacidad de convertir estas inversiones en ganancias rápidas y elevadas. Si el efecto FOMO (miedo a quedarse fuera) sobre las acciones de la IA se disipa, los segmentos con valoraciones más altas podrían estar expuestos a fuertes correcciones.  

Los analistas de Banor afirman que la relación inversa actual entre acciones cíclicas y defensivas, que ha subido hasta máximos históricos, es una señal de que en el mercado existe un mayor apetito por el riesgo. Lo que deja entrever que los inversores descuentan perspectivas muy favorables para el crecimiento económico y los beneficios empresariales, y también que penalizan las acciones defensivas. Niveles tan elevados en el diferente comportamiento de acciones cíclicas y defensivas, han sido señales de ciclos de mercado en fase muy avanzada, con márgenes de seguridad decrecientes.   

Por ello, los analistas de Banor creen que si el rally de la IA se ralentiza, el coste del capital aumenta, o los beneficios empresariales decepcionan, podría haber una fuerte rotación de acciones cíclicas a defensivas. 

Y además, las Bolsas fuera de EEUU presentan una brecha de valoración muy elevada, lo que podría impulsar los flujos desde ese mercado hasta Europa o China, que se han quedado rezagadas y presentan múltiplos muy baratos y atractivos. Las condiciones en la segunda mitad del año pueden favorecer a las bolsas europeas. Y ello porque la inflación parece algo más controlada, aunque habrá que comprobar qué empresas logran buenos beneficios.  En Europa, ha habido menos revisiones al alza en los beneficios que en EEUU, pero se han ampliado hacia más sectores. Los sectores industrial, tecnológico y financiero podrían ofrecer oportunidades atractivas, aunque con un enfoque selectivo, teniendo en cuenta el atractivo de cada acción por valoraciones, si su precio refleja o no el potencial. 

Otro punto clave para invertir en Bolsas europeas será el entorno geopolítico, que continuará inestable y seguirá generando oportunidades por la mayor volatilidad. Por ello, los analistas de Banor creen que para aprovechar las oportunidades del mercado europeo, los inversores tendrán que  diversificar, buscando valores sólidos y equilibrio en las carteras, con vistas a posibles movimientos inesperados en el entorno que pudieran producirse. 

Entre las Bolsas europeas destaca el comportamiento alcista del mercado italiano en 2026, que tiene mucha relación con su composición por sectores. Este repunte ha sido impulsado por el sector financiero gracias a la consolidación bancaria, y por empresas vinculadas a los centros de datos y los semiconductores (como STMicroelectronics y Prysmian). Sin embargo, el sector industrial y las pequeñas y medianas empresas (pymes) se han mantenido estables o han registrado leves caídas. El FTSE MIB, principal índice de la bolsa italiana, ha superado ampliamente al índice STAR (pequeñas y medianas empresas).  Y ello porque en Italia ha sucedido lo que en otras partes del mundo, los flujos de inversión se han dirigido hacia empresas de gran capitalización y hacia una serie de temáticas concretas, dando lugar a una concentración en los retornos cada vez mayor. 

Para la segunda mitad de 2026, desde Banor opinan que es más difícil que las tendencias actuales continúen en la Bolsa italiana, porque este mercado podría enfocarse hacia los valores que se han quedado rezagados, y por ello recomiendan una mayor diversificación.  Una diversificación que podría crear oportunidades en empresas industriales y valores de menor capitalización para reducir la brecha de retornos respecto a los líderes, y configurar un entorno de mercado más saludable y equilibrado, menos dependiente de un reducido número de empresas y sectores.

Por su parte, la Bolsa china sólo representa el 4 % del índice MSCI All Country World, muy alejado del tamaño real de la economía china, cuyo peso sobre el PIB mundial es de aproximadamente el 18 %, y cuyo sector industrial es cada vez de mayor calidad.  En China hay cada vez un mayor número de empresas competitivas, algunas líderes mundiales en sus respectivos sectores, que cotizan a valoraciones más de un 50% inferiores a las compañías comparables en EEUU. Los sectores donde China ha desarrollado ventajas competitivas estructurales son los de mayor potencial: vehículos eléctricos, paneles solares, componentes de automoción, robótica e IA. En un entorno probable de mayor rotación de flujos desde EEUU, el descuento en valoración podría impulsar a la renta variable china, opinan los analistas de Banor.

21Jul

El 70% de las pymes aún está en las fases iniciales de la inteligencia artificial, que ya se ha consolidado en los procesos de selección de personal, y que ofrece grandes oportunidades en los mercados de predicción.

Miguel Ángel Valero

Siguen las malas noticias para la inteligencia artificial (IA). Después de la espectacular caída de la cotización en la mayor OPV de la historia, SpaceX, como publicó Dinero Seguro, el bono a 100 años de Alphabet ya cae más de 7% por debajo de su precio de salida. En febrero de 2020 Alphabet captó 1.000 millones de libras en un bono que no vence hasta hasta 2126, con cupón del 6,125%. La demanda fue de 10 veces: 9.500 millones. 

Cinco meses después, el que compró el bono a 100 años de Alphabet ya pierde más del 7%. Una señal más de que el apetito por deuda tech a plazos eternos se enfría, mientras las tecnológicas piden prestado a lo bestia para sus centros de datos. Y un motivo más para estar atentos al coste de financiación de las grandes tecnológicas. Si el mercado les sube la prima, pagar la IA se encarece y amenaza los beneficios de mañana.

En cualquier caso, las presiones bajistas sobre el sector tecnológico se han moderado gracias al avance registrado por los fabricantes de semiconductores en Asia. Todo está pendiente del cierre del mercado el miércoles 22 de julio, con la publicación de los resultados de Alphabet. 

La fuerte entrada de flujos, 2.000 millones$ en uno de los ETF tecnológicos chinos más populares ha despertado sospechas de que varios vehículos de inversión estatales y aseguradoras chinas pueden estar llevando a cabo una estrategia coordinada de apoyo al sector.

Además, un dato preocupa sobremanera: el flujo de caja libre de los hiperescaladores, los que alquilan la 'nube', se volvería negativo en 2027 por el brutal gasto en IA. Cuando la máquina de imprimir dinero empieza a quemarlo, toca mirar el capex con lupa. Máxima atención, porque son justo las empresas que sostienen el mercado.

No todo es negativo. Iren, el operador de centros de datos, se dispara un 17% en Bolsa tras elevar su objetivo de ingresos anuales de AI Cloud a más de 4.000 millones$, desde 3.700 millones. Firmó 2.800 millones en nuevos contratos y ya tiene el 85% bajo contrato.

Los ADR de Alibaba suben un 5%tras adelantar Qwen 3.8 Max su nuevo modelo de IA, que la propia empresa sitúa solo por detrás del Fable 5 de Anthropic. China no se baja del tren de la IA. Todo lo contrario.

Por su parte, GitHub Sponsors destaca la evolución del ecosistema del código abierto, con nuevos hitos en la financiación de de su software. Esto se enmarca en una tendencia más amplia: los mantenedores están asumiendo una carga de trabajo mayor que nunca a medida que la IA impulsa un aumento de las contribuciones a proyectos de código abierto. Al mismo tiempo, también está quedando claro que la comunidad está dando un paso al frente para apoyar cada vez más ese trabajo.

Mientras que los primeros 10 millones$ distribuidos a través de GitHub Sponsors tardaron casi dos años en alcanzarse, los últimos 10 millones se han distribuido en tan solo cinco meses. 

SAS: el 70% de las pymes está aún en la fase inicial de la IA

A pesar de que las empresas invierten cada vez más en IA y usan sus herramientas, casi el 70% de las pymes aún están en las fases iniciales, solo experimentan o aprovechan oportunidades sueltas, según el estudio de SAS e IDC La IA para Pymes: cerrando la brecha entre la preparación y la realidad. El informe muestra que hay una gran diferencia entre lo que las pymes quieren hacer con la IA y lo preparadas que están para hacerlo, y les ofrece una guía práctica para pasar de la experimentación a conseguir resultados de negocio reales. Hoy en día, todas las empresas escuchan hablar del gran potencial de la IA, pero muchas pymes todavía no tienen lo básico: buenos datos, estrategia, personal capacitado y buena gobernanza, fundamentales para usar la IA a gran escala y obtener beneficios concretos.

Daniel-Zoe Jiménez, vicepresidente de Investigación de IDC, explica: "Para que su estrategia de IA funcione de verdad, las pymes deben alinear de verdad sus datos, su personal y sus recursos. Experimentar con la tecnología es fácil, usarla de forma estratégica y sostenible es mucho más complicado".

Según el informe, la mayoría de las pymes están en etapas 'experimentales' u 'oportunistas' en el uso de la IA. Usan la IA en proyectos sueltos, pero aún no han logrado unirlos en una estrategia clara. Esta 'brecha entre la preparación y la realidad' demuestra que solo con las ganas de usar la IA no basta para convertir las buenas intenciones en resultados.

El estudio destaca que, aunque los líderes de las pymes quieren usar cada vez más la IA, se enfrentan a problemas como la dispersión de datos y herramientas, tienen que lidiar con iniciativas de IA que funcionan de forma aislada y sin conexión entre sí y afrontar la escasez de personal con conocimientos adecuados y una preparación insuficiente de la empresa. A todo esto, se suma una falta de control y de métodos claros para medir el retorno de la inversión.

El informe presenta el 'Índice de Preparación para la IA', una herramienta que permite entender cómo de preparada está una pyme en cuatro áreas clave: planificación, construcción, habilitación y ejecución. A medida que avanzan en esas áreas, las pymes pasan por cuatro etapas de madurez: experimental, oportunista, estructurada e integrada. Este índice ofrece una forma clara que permite diagnosticar cómo está evolucionando la empresa y qué pasos debe seguir para implementar la IA de forma que se adapte a sus necesidades específicas.

El estudio subraya que las pymes, sobre todo las que tienen pocos recursos informáticos y están más expuestas a los cambios, necesitan plataformas de IA integradas y socios de confianza. John Carey, Senior VP Global Channels en SAS, afirma: "Las pymes no necesitan más promesas. Lo que necesitan son resultados que se traduzcan en un retorno de inversión significativo por usar la IA. Esta investigación demuestra que la IA ya se está utilizando en gran medida, pero lograr que funcione a nivel de toda la empresa sigue siendo un reto".

SAS ha lanzado una Calculadora de preparación para la IA orientada a pymes. Esta herramienta permite a las empresas evaluar su nivel actual de madurez, identificar dónde tienen carencias y recibir recomendaciones personalizadas sobre los siguientes pasos a seguir, según su tamaño y nivel de preparación.

Manpower: la IA gana peso en la selección de personal

“La IA permite reducir tareas operativas, gestionar grandes volúmenes de información y agilizar la toma de decisiones. Esto está dando lugar a modelos híbridos en los que la tecnología optimiza procesos, mientras los profesionales mantienen el criterio final”, apunta Carolina González Poza, directora de Selección y Headhunting de Manpower Group. 

A nivel global, la tendencia confirma el avance de la IA en los procesos de selección, con una mayor integración de la automatización en distintas fases. La comunicación automatizada con candidatos alcanza un 48% de valoración, seguida de las descripciones de puestos asistidas por IA (46%) y del cribado de currículums (44%).

Este contexto refuerza la evolución hacia modelos de selección más digitalizados, en los que la IA gana peso como herramienta estructural, aunque siempre en combinación con la supervisión humana.

Oliver Wyman: importante potencial para los mercados de predicción

Entre 2020 y 2025, la industria global de las infraestructuras de los mercados financieros registró una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 15%, alcanzando unos ingresos cercanos a los 131.000 millones$. Para 2030, los ingresos podrían alcanzar entre 177.000 millones y 229.000 millones, según el informe Global Financial Market Infrastructure, de Oliver Wyman, que anticipa una nueva etapa de transformación para un sector que desempeña un papel central en el funcionamiento de los mercados financieros.

El desempeño del sector entre 2020 y 2025 estuvo impulsado por el aumento de la volatilidad de los mercados, la profundización de los mercados de capitales, la creciente participación de los inversores minoristas, la integración de activos físicos en los mercados financieros y la continua demanda de soluciones de gestión del riesgo. De cara a 2030, el estudio trabaja con tres posibles escenarios. En el escenario base, Oliver Wyman espera que el sector mantenga un crecimiento anual cercano al 8% hasta 2030. No obstante, una adopción más rápida de la IA, unida a la expansión de la tokenización y al desarrollo de nuevos mercados, podría elevar ese ritmo hasta el 12% anual, impulsando los ingresos globales de las infraestructuras de los mercados financieros.

Entre las principales tendencias identificadas, el estudio destaca la tokenización. Alrededor del 35% de los ingresos actuales del sector podrían trasladarse a nuevas infraestructuras digitales, mientras que la expansión del universo de activos podría generar un potencial adicional de 25.000 millones$ en ingresos brutos, compensando ampliamente las pérdidas asociadas a la transformación de los modelos tradicionales.

Por su parte, la IA se perfila como un factor de transformación con un impacto directo sobre el modelo de negocio del sector. El informe estima que el 9% de los ingresos del sector (cerca de 12.000 millones$) está directamente expuesto al impacto de la IA, mientras que otro 16% podría verse en riesgo si las empresas no adoptan medidas de adaptación. La prioridad para las infraestructuras de los mercados financieros será integrar los componentes más vulnerables en soluciones integrales que combinen funcionalidades estandarizadas con datos exclusivos, flujos de trabajo, redes y mecanismos de control que constituyan ventajas competitivas difíciles de replicar.

Al mismo tiempo, la IA podría reducir los costes en más de un 20%, aumentando el margen EBITDA del sector del 54% al 63% de aquí a 2030. Paralelamente, también podría generar cerca de 9.000 millones$ en ingresos adicionales mediante el desarrollo de nuevos productos, la implantación de nuevos modelos de monetización y un mayor aprovechamiento de los productos impulsado por agentes de IA.

El informe también identifica un importante potencial para los mercados de predicción. Aunque actualmente son utilizados principalmente por inversores minoristas, su adopción por parte de inversores institucionales en ámbitos como la macroeconomía, las políticas públicas, la meteorología, y los eventos empresariales o los relacionados con mercados de activos regulados podría generar unos ingresos anuales de entre 13.000 millones y 19.000 millones$. El escenario base prevé unos ingresos de entre 3.000 millones y 5.000 millones de dólares. 

Según Oliver Wyman, el desarrollo de estos mercados requerirá infraestructuras capaces de proporcionar reglas de funcionamiento claras, gobernanza, datos fiables, mecanismos de supervisión, compensación y liquidación que permitan su adopción institucional.

Por cierto, Hyperliquid entra en los mercados de predicción con HIP-4, que permite el despliegue permissionless: sin pedir permiso a nadie, cualquiera podrá crear su propio mercado de resultados. El precio de entrada no es barato. Hay que bloquear 500.000 tokens HYPE, unos 30 millones$ al cambio actual de unos 60$ por token, durante seis meses. El creador puede cobrar comisiones de hasta el 50% en su mercado. No es barra libre total: los validadores de la red votarán las plantillas estándar que se pueden usar y pueden quedarse con el depósito si el creador define mal un mercado o no lo liquida a tiempo. La idea es descentralizar la creación sin que aquello se convierta en un caos.  Es la pelea por el negocio de los mercados de predicción, donde Polymarket manda. Si Hyperliquid engancha a creadores, sube la demanda de HYPE por el stake obligatorio y su ecosistema gana tracción. 

Volviendo al informe de Oliver Wyman, advierte de la necesidad de que las organizaciones reevalúen sus estrategias de crecimiento. En los últimos cinco años, el sector ha invertido 103.000 millones$ en fusiones y adquisiciones, de los cuales 88.000 millones se destinaron a empresas de datos y tecnología. La rápida evolución de la IA está poniendo ahora a prueba qué adquisiciones generan realmente ventajas competitivas sostenibles y sinergias con el negocio principal. La próxima etapa de crecimiento del sector estará determinada por la capacidad de las organizaciones para incorporar nuevas tecnologías, reforzar sus ventajas competitivas y responder a la creciente complejidad del sistema financiero global.

Finnk: la cartera IAvanzada logra una rentabilidad neta del 13,2%

Finnk ―el servicio de inversión digital del grupo Kutxabank―consolida su cartera IAvanzada 80/20 con una rentabilidad neta del 13,2% en el primersemestre de 2026,  muy por encima de carteras similares en el mercado con elevada exposición a la renta variable. Desde el lanzamiento de su estrategia, en mayo de 2024, la cartera ―con una exposición media del 80% a renta variable― acumula una rentabilidad del 31%, equivalente a una anualizada del 13,4%. Estas rentabilidades respaldan una propuesta de inversión que combina una elevada exposición a renta variable, diversificación, IA aplicada de forma estructural y supervisión permanente por parte de profesionales de inversión.

El modelo IAvanzada combina el análisis avanzado de datos y escenarios de mercado mediante IA con un proceso de validación humana permanente; un tándem que le permite tomar decisiones de inversión dinámicas, trazables y alineadas con un estricto control del riesgo.

La cartera IAvanzada 80/20 mantiene un peso elevado en renta variable y está dirigida a inversores con un horizonte temporal de largo plazo y una mayor tolerancia a las fluctuaciones de los mercados. Esta exposición le permite participar de forma significativa en el potencial de crecimiento de las Bolsas, asumiendo también que su valor puede experimentar periodos de volatilidad. La clave no reside únicamente en mantener una elevada inversión en renta variable, sino en cómo se distribuye y gestiona esa exposición. El modelo analiza de forma continuada la asignación geográfica, los estilos de inversión, los distintos segmentos de capitalización y la selección de fondos, con el objetivo de identificar oportunidades y adaptar la cartera a los cambios del mercado.

Durante el primer semestre de 2026, esta estrategia ha permitido aprovechar el comportamiento favorable de los activos de riesgo. La IA ha ampliado la capacidad de análisis del equipo gestor, mientras que un Comité de Inversiones mantiene la validación y el control sobre las decisiones.

Metagestión: negocios de calidad a precios razonables y no detectados

Por su parte, Metagestión insiste en su estrategia de buscar negocios de calidad a precios razonables, que no han sido detectados por el mercado. Metavalor FI, fondo que invierte en renta variable de España y Portugal, busca compañias con balances sólidos, que generan caja de forma consistente y que cotizan a precios razonables. Los analistas de Metagestión ven oportunidades en compañías de los sectores banca, infraestructuras, transporte y algunas compañías industriales. Porque son negocios que conocen bien, con visibilidad de resultados, y en los que el mercado no ha reconocido todavía su precio. 

Para los fondos cuyas carteras invierten en mercados internacionales, Metavalor Internacional FI y Metavalor Global FI, el enfoque de Metagestión es más flexible y diversificado. El objetivo de la gestora es buscar negocios de calidad, con capacidad real de crecer y con disciplina a la hora de gestionar su capital, procurando elegir los que están a precios razonables, aunque sean historias atractivas. Las oportunidades que los gestores de Metagestión han identificado para estos fondos son valores castigados en exceso por miedo a que la IA trastoque sus modelos de negocio, un temor muchas veces infundado cuando se revisan las cifras.

Los analistas de Metagestión creen que en el segundo semestre los mercados van a estar centrados en dilucidar dos cuestiones que están sobre la mesa. La primera, comprobar si los beneficios de la IA se van a extender a más compañías y sectores, o bien, si los mercados van a seguir dependientes de un grupo reducido de grandes compañías tecnológicas que sostengan las subidas. Los analistas de Metagestión son cautos en el actual escenario de alta concentración y valoraciones exigentes, que también abre nuevas oportunidades entre los negocios que han quedado atrás sin motivo.  

UBS: los cuellos de botella pueden provocar un exceso de oferta

"El índice de semiconductores ha caído más de un 20% durante el último mes. Esto plantea una pregunta clave: ¿se trata de una verdadera saturación del mercado de semiconductores, o simplemente de un ajuste de posiciones tras un repunte del 90% en lo que va de año? Creemos que, en esta etapa, un exceso de oferta estructural sigue siendo muy poco probable. Sin embargo, a medida que aumentan las cifras de inversión en capital (CapEx), los cuellos de botella en el suministro podrían provocar un exceso de oferta en los segmentos menos restringidos de la cadena de infraestructura de IA", argumenta Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable en UBS Chief Investment Office.

03Jul

El aumento del 84% de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías.

Miguel Ángel Valero

Los temores en torno a la inversión en inteligencia artificial (IA)  se están disipando con rapidez. En EEUU se moderaron los retrocesos, junto con una fuerte recuperación en las empresas coreanas. En el momento más oportuno, en el que SK Hynix está captando capital en EEUU con el 14 de julio como fecha prevista de inicio de cotización y estimaciones que apuntan a 29.000 millones $de captación. En este caso, la compañía ha optado por un ADR, un vehículo que permite a empresas extranjeras cotizar en los mercados estadounidenses. La magnitud de la operación ha llevado a las autoridades monetarias coreanas a seguirla de cerca, dado que podría generar flujos de divisas significativos el día de la ejecución. La acción avanza un 9,1%.

Pero en el mercado de la IA sigue pesando que  el Tribunal de Justicia de la UE confirma la multa de 4.125 millones€ a Google por abusar de su posición con Android. Ocho años de pleito y adiós a la apelación: la sentencia es firme. Otro golpe antitrust europeo sobre la matriz Alphabet, que sigue en el punto de mira de Bruselas.

Y que  el regulador energético de EEUU (FERC) da 60 días a los seis grandes operadores de red para justificar o reformar cómo conectan a los centros de datos. El cuello de botella de la IA ya no son los chips. Es el enchufe. La FERC, el regulador americano, emitió seis órdenes de 'show cause' a las eléctricas, que tienen 60 días para defender o reformar sus tarifas de conexión de grandes cargas y 30 días para presentar un plan de suficiencia de generación. 

Cinco áreas de reforma: procesos de conexión, reparto de costes sin trasladarlos a otros clientes, cogeneración detrás del contador, nuevos servicios para cargas flexibles y estudios de generación cercana. La medida afecta a más de 200 millones de estadounidenses en más de 30 estados. La demanda a escala de gigavatios de los data centers choca con colas de conexión que se alargan años. Clave para utilities y REITs de data center: el límite eléctrico condiciona el capex de IA de los hyperscalers como Microsoft, Amazon, y Meta.

Destaca también Waystar, que sube un 9% tras la recomendación de KeyBanc de sobreponderar y fijar un precio objetivo de 30$ un 40% por encima del cierre del miércoles 1 de julio. Argumenta que el miedo a que la IA se cargue su negocio es exagerado.

Pero los inversores huyen de las estrellas de la infraestructura de la IA al arrancar el segundo semestre. Teradyne cae un 13% en el Nasdaq. Cuando el relato de la IA se enfría, las que más volaron son las que más caen. Le sucede lo mismo a Corning (-10%): la empresa del vidrio especial y la fibra se hunde en la misma ola de ventas sobre la cadena de IA. Western Digital y Seagate también pierden un 10% cada una. Lumentum, y Coherent, el 9%. La toma de beneficios en todo lo que huela a IA no perdona.

El gasto en construcción en centros de datos supera al de oficinas

No  obstante, los datos son apabullantes. La inversión tecnológica se extiende permeabilizando a otros sectores: por primera vez en la historia, el gasto en construcción en centros de datos supera al de oficinas. La acelerada transformación tecnológica y la creciente adopción de la IA están actuando de motor del crecimiento y su impulso se está extendiendo a un mayor número de sectores. Un claro ejemplo de esta tendencia la encontramos en la construcción. Desde comienzos del año, la inversión en la construcción de centros de datos supera por primera vez en términos históricos el gasto en edificación de oficinas, representando en la actualidad aproximadamente el 7% del total de la inversión privada en construcción no residencial en EEUU. Otras industrias auxiliares como la infraestructura eléctrica también están recibiendo importantes inversiones, ganando preponderancia en la construcción privada y superando el 17% del total, desde el 14% registrado en 2022, cuando se lanzó ChatGPT y también el CHIPS Act estadounidense.

Esta carrera por construir más y mejores centros de datos está en pleno auge y no se circunscribe solamente a EEUU, sino que se está expandiendo y cada vez es un factor más importante dentro del comercio internacional, destaca el último House View de Banca March. Buen reflejo de ello son las últimas cifras del sector exterior norteamericano: por el lado de las exportaciones, las ventas de petróleo alcanzaron máximos para tratar de suplir parte de la escasez provocada por el cierre de Ormuz. La otra cara de la moneda muestra que las importaciones de productos tecnológicos escalaron en el último año a un impresionante ritmo del 84% y, en abril, aglutinaron más del 20% del total de importaciones, duplicando en valor el conjunto de todas las ventas de crudo realizadas ese mes. 

Este extraordinario aumento de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías. Los intercambios de algunos productos, como semiconductores, son cada vez más globales y crean flujos de intercambios internacionales que están impulsando el crecimiento en otras latitudes y, en particular, economías asiáticas como la de Corea del Sur, donde sus exportaciones de estos bienes se han disparado y, por sí solas, representan cerca del 6% de su PIB.

En China, con crecimientos del 51% anual y representando un tercio de todas sus ventas, la relevancia de la alta tecnología en el comercio internacional es también indudable. Los vehículos eléctricos y semiconductores van sustituyendo las exportaciones de otras manufacturas tradicionales. 

La economía de la IA está pasando del desarrollo de algoritmos intangibles a la construcción de infraestructura tangible y con un mayor uso diario. Algo que en el caso particular de China se percibe en dos dimensiones: el uso diario de tokens alcanzó los 140 billones en marzo de 2026, multiplicándose por 14 en el último año, al tiempo que la computación inteligente se triplicó en 2025. Una transformación estructural que recibirá en los próximos meses un nuevo y decisivo empuje. Las autoridades chinas preparan un plan estratégico, denominado "Seis Redes", que situará al mismo nivel de importancia el desarrollo del cálculo computacional y centros de datos con otros cinco servicios básicos: agua, energía, telecomunicaciones, logística y servicios urbanos. El objetivo es crear la infraestructura necesaria para proporcionar capacidad de uso en todo el país, con inversiones adicionales en una red eléctrica inteligente que alimente estas instalaciones. Un programa que priorizará la coordinación y el uso de proveedores nacionales –como mínimo el 80% de la tecnología subyacente será interna y los operadores estatales de telecomunicaciones serán los encargados de la infraestructura–. 

En términos de gasto, se estima que alcanzaría los 640.000 millones€ en 5 años, el 4% del PIB de China, que será financiado principalmente con nuevas emisiones de deuda soberana. Un esfuerzo inversor solamente comparable a los 690.000 millones€ de capital privado que este año desplegarán los cinco grandes hiperescaladores americanos (Amazon, Alphabet, Microsoft, Meta y Oracle). En definitiva, la economía mundial atraviesa un punto de inflexión, donde el desarrollo de la inteligencia artificial es el motor del crecimiento, generando olas inéditas de inversión y demanda de productos, que abren oportunidades, pero también exigirá un despliegue masivo de capital, tanto público como privado.

22Jun

El rally de la renta variable se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten interrogantes sobre la solidez a largo plazo de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados.

Miguel Ángel Valero

Más novedades en el mundo IA. Alphabet está adoptando el modelo de Nvidia y pondrá a vender sus chips de IA propios (TPU) a terceras empresas. Hasta ahora, los TPU eran el arma secreta interna, se usaban para entrenar sus propios modelos y dar potencia a sus servicios cloud. Eficaces, baratos, poderosos, pero solo para Google. Pero ahora Alphabet ha decidido externalizar los TPU y venderlos a otras empresas, imitando a Nvidia. El movimiento diversifica los ingresos de Google Cloud más allá de las instancias de computación genérica y ataca directamente el negocio de AWS y Azure, que hasta ahora dominaban el mercado de cómputo especializado para IA. Si Google monetiza sus TPU externamente, el mercado de chips de IA deja de ser un monopolio práctico de Nvidia. Impacto para AMD, Intel y para los hyperscalers. mientras Alphabet gana un nuevo vector de crecimiento.

Por otra parte, tras el acuerdo entre Irán y EEUU los fondos de renta variable de EEUU registraron la mayor entrada semanal del año. Los inversores, que llevaban semanas contenidos ante la incertidumbre del Estrecho de Ormuz, volcaron su liquidez en el activo de más riesgo disponible: la tecnología americana. Los fondos de renta variable de EEUU registraron la mayor entrada semanal del año en el sector tecnológico. Los flujos hacia ETF de tech como QQQ y XLK baten récords semanales. Es cierto que el dinero que entró tan rápido puede salir igual de rápido. El VIX, el índice de volatilidad, es el termómetro a vigilar.

Robeco: valoraciones respaldadas por los beneficios

Los mercados están cada vez más impulsados por una poderosa combinación de resultados sólidos e innovación tecnológica acelerada. A pesar de la incertidumbre macroeconómica y geopolítica en curso, el entorno actual se define por la fortaleza del ciclo tecnológico, con la Ien su núcleo. El progreso de la IA ha seguido acelerándose en 2026. Los modelos de IA no solo se han vuelto más inteligentes, sino también más útiles. La adopción amplia de la IA ha impulsado una aceleración de los ingresos en todo el ecosistema. Durante el primer trimestre de 2026, los principales desarrolladores de modelos de IA registraron un aumento casi triple en los ingresos, lo que ayudó a impulsar los ingresos de la computación en la nube de los tres hiper-escaladores más grandes en un 39,1% interanual, una aceleración respecto al 33,2% reportado en el cuarto trimestre de 2025. 

Para apoyar ese crecimiento, las inversiones de capital en infraestructura de IA continuaron expandiéndose, lo que a su vez impulsó los ingresos globales de semiconductores a un récord del 78% interanual en el trimestre. Aunque han resurgido las preocupaciones de que el entusiasmo por la IA esté inflando una burbuja de mercado, los múltiplos de valoración se mantienen por debajo de los picos anteriores y las previsiones de ganancias continúan creciendo. El sector tecnológico de EEUU cotiza actualmente a 23 veces las ganancias futuras, en línea con su promedio de 10 años, y por debajo de su promedio de 5 años que es de 26 veces. Para comparar, en el pico de 1972, el Nifty-50 cotizaba a 42 veces las ganancias y en marzo de 2000, el sector tecnológico de EEUU cotizaba a 58,7 veces, mientras que el índice Nasdaq 100 cotizaba a 75 veces.

Las valoraciones están respaldadas por un aumento de las ganancias. Durante el primer trimestre de 2026, las empresas miembros del S&P registraron un crecimiento de ganancias del 28,6%, el mayor aumento en casi 5 años, impulsado en gran medida por el sector tecnológico, donde las ganancias crecieron un 54,8% interanual. Aunque los rendimientos del mercado relacionados con la IA hasta ahora se han concentrado en la industria de semiconductores, hay señales de ampliación. Después de un prolongado período de bajo rendimiento significativo,el índice del sector ampliado de software del S&P subió un 18,8% en mayo, con el sector aún cotizando por debajode los múltiplos previos a la pandemia. Además, a pesar de las preocupaciones por la disrupción impulsada por laIA, las empresas de software como servicio (SaaS) registraron el mayor crecimiento en nuevos ingresos en más decinco años durante el primer trimestre de 2026.De cara al futuro, la innovación sigue siendo el principal motor del crecimiento a largo plazo, con la IA a la vanguardia. Sin embargo, las expectativas elevadas tras un período de sólido desempeño representan un riesgo potencial a cortoplazo.En este entorno, el enfoque continúa estando en empresas innovadoras y de alta calidad que puedan traducir elliderazgo tecnológico en un crecimiento sostenido de las ganancias, posicionándolas para capturar las oportunidadesa largo plazo de la era de la IA.

Cloudfare crea un protocolo contra el tráfico malicioso

Cloudflare, la empresa especializada en conectividad cloud, anuncia una iniciativa junto con los principales navegadores web (Mozilla Firefox, Google Chrome y Microsoft Edge), comprometiéndose a desarrollar y estandarizar un protocolo que preserve la privacidad para ayudar a humanos y a bots a demostrar que su tráfico no es malicioso. A medida que Internet pasa de los clics realizados por humanos a la actividad de los agentes, los operadores de sitios web ahora tienen que descubrir cómo detener el tráfico automatizado agresivo sin recurrir a un rastreo invasivo. Esta iniciativa sentará las bases para una experiencia más fluida, segura y privada, tanto para cada usuario de Internet como para los propietarios de sitios web.

"La forma en que interactuamos con internet se enfrenta a un cambio fundamental. Las tareas normales de todos los días, como pedir comida, antes requerían que el usuario navegará personalmente por los menús y las pasarelas de pago. Ahora, los agentes autónomos están empezando a coordinar estos flujos de trabajo en nombre de las personas", afirma Dane Knecht, CTO de Cloudflare. "A medida que el tráfico impulsado por IA se generaliza, las herramientas existentes para respaldar su uso resultan demasiado genéricas y rudimentarias. Ahora, esta colaboración nos permite eliminar la fricción causada por los protocolos de seguridad para cada visitante —ya sea humano o agente— sin sacrificar la privacidad", añade.

A medida que avanzamos hacia una era de IA agéntica, la línea entre el comportamiento humano y la actividad de los bots se está desdibujando, dejando al mundo digital con un problema de privacidad sin precedentes. Cuando los sitios web intentan verificar que una solicitud proviene de un humano legítimo o de un bot autorizado, las soluciones tradicionales —inicios de sesión forzados y rastreo invasivo— comprometen la confianza del usuario.

Los Tokens de Control de Acceso Privado (PACT, por sus siglas en inglés) están diseñados para permitir que los sitios que tienen un sólido conocimiento de la "identidad humana" emitan tokens anónimos. El navegador del usuario puede entonces proporcionar estos tokens a otros sitios para demostrar que hay un humano detrás, reduciendo la necesidad de captchas molestos y complicados o de rastreos invasivos. PACT permite que todo esto suceda sin ningún tipo de rastreo ni posibilidad de que los sitios identifiquen al usuario o su historial de navegación.

PACT empoderará aún más a las empresas para identificar a los visitantes genuinos, garantizando que puedan concentrar sus recursos en el tráfico que realmente les importa. PACT aprovecha información confiable de contextos que tienen relaciones auténticas con las personas, manteniendo al mismo tiempo dicha información privada. Esto proporciona a las empresas garantías de alta integridad sobre sus audiencias con una fricción mínima. El uso de PACT en la red de Cloudflare eleva el listón de la confiabilidad e integridad en línea sin los costos tradicionales.

WeGrant lanza una plataforma para captar ayudas públicas

Por su parte, WeGrant lanza una nueva versión de su plataforma para tratare de resolver uno de los grandes problemas que tiene el crecimiento empresarialen Europa: cómo convertir inversiones reales en proyectos financiables, reducir la complejidad administrativa de las ayudas públicas y conectar a las empresas confinanciación bancaria y privada en el momento en que más la necesitan.

La nueva plataforma consolida a WeGrant como una infraestructura tecnológica y financiera para empresas, bancos, consultoras y promotores de proyectos. Su propuesta combina IA especializada, datos de convocatorias, análisis de elegibilidad, generación documental, revisión experta y acompañamiento financiero en un único entorno.El lanzamiento supone un salto relevante respecto al modelo tradicional de gestión de ayudas públicas, históricamente basado en búsquedas manuales, procesos fragmentados, documentación compleja y alta dependencia de intermediarios. 

WeGrant propone unmodelo diferente: una plataforma AI-native en la que la empresa puede identificar oportunidades, evaluar su encaje, generar documentación técnica, trabajar con consultores especializados y activar financiación asociada al proyecto.

“La financiación pública no puede seguir siendo un proceso reservado para quienes tienen tiempo, estructura o capacidad para superar las barreras y la burocracia. Nuestro objetivo es que cualquier empresa con un proyecto de inversión pueda entender qué ayudas tiene, qué probabilidad de éxito existe, cómo debe estructurar su proyecto y cómo puede financiarlo”, señala Francisco Estevan, fundador y CEO de WeGrant.

Uno de los principales avances de la nueva plataforma es la evolución hacia WAIGRANT, el sistema de IA desarrollado por WeGrant para asistir en la generación de proyectos, memorias técnicas y documentación vinculada a ayudas públicas, deducciones fiscales e incentivos a la inversión. A diferencia de soluciones basadas en prompts genéricos, WAIGRANT funciona sobre una arquitectura propia de conocimiento, con modelos de recuperación de información, bases documentales especializadas, criterios de elegibilidad, ejemplos técnicos, metodología consultora y trazabilidad del proceso de generación.

La plataforma permite generar borradores estructurados de proyectos, pero también revisar fuentes, detectar gaps, identificar riesgos, mejorar la coherencia técnica yfacilitar la validación final por parte de consultores especializados.

“No estamos lanzando un prompt. Estamos construyendo una capa de inteligencia especializada sobre financiación pública, con conocimiento experto, trazabilidad y revisión humana. La IA no sustituye al consultor: le permite trabajar mejor, más rápido y con más foco en lo que realmente aporta valor”, explica Estevan. Con este enfoque, WeGrant busca abordar una preocupación creciente en el uso de IA aplicada a documentación empresarial: la necesidad de que los contenidos generados sean auditables, revisables y defendibles ante administraciones, entidades financieras y organismos evaluadores.

Al mismo tiempo, WeGrant refuerza su capacidad para conectar ayudas públicas, incentivos fiscales y financiación privada, cuando muchas empresas identifican ayudas, pero no logran estructurar financieramente la inversión o anticipar los recursos necesarios para ejecutarla. La nueva plataforma permite detectar inversiones futuras, proyectos financiables, necesidades de prefinanciación, oportunidades de financiación verde, operaciones de innovación, leasing, confirming, factoring, avales o préstamos vinculados a proyectos con potencial de ayuda pública. Este enfoque cobra especial relevancia en la nueva etapa post Next Generation, en laque las ayudas públicas dejan de ser únicamente una herramienta de subvención y se convierten en una palanca para activar inversión empresarial, reducir riesgo, y generar nuevas conversaciones de valor entre bancos y clientes.

En este contexto, WeGrant está reforzando su colaboración con entidades financieras para que los bancos puedan acompañar a sus clientes no solo en la identificación de ayudas, sino también en la financiación complementaria de los proyectos. “Las ayudas públicas no deben entenderse como un trámite aislado, sino como una herramienta para activar la inversión empresarial para aumentar crecimiento. Si una empresa tiene un proyecto subvencionable, probablemente también tiene una necesidad financiera. Ahí es donde la banca puede jugar un papel mucho más estratégico”, afirma Estevan.

La tercera novedad es la dimensión internacional de la plataforma, permitiendo trabajar actualmente en España, Francia,Portugal, Países Bajos y Polonia. Este avance responde a una realidad creciente del mercado: las empresas ya no diseñan sus inversiones únicamente en clave nacional. Cada vez más grupos empresariales necesitan comparar oportunidades de financiación entre países, localizar incentivos fiscales, analizar ayudas regionales o nacionales y estructurar proyectos internacionales con distintos niveles de apoyo público .La nueva versión de WeGrant permite avanzar hacia un modelo en el que una empresa pueda analizar, desde un mismo entorno, dónde tiene más sentido ejecutar una inversión, qué programas existen en cada país, qué intensidad de ayuda puede obtener yqué socios financieros o consultores pueden acompañar la operación.

“Europa tiene una enorme cantidad de recursos públicos para innovación, industria, digitalización, sostenibilidad y competitividad, pero el acceso sigue estando demasiado fragmentado. Nuestro objetivo es construir una plataforma que permita operar entre países, comparar oportunidades y conectar ayudas, financiación y ejecución”, explica Elena Femenía, COO de WeGrant.

UBS: la inversión en IA respalda el crecimiento de los beneficios empresariales

A medida que nos adentramos en la segunda mitad de 2026, los inversores navegan en un mercado moldeado por el auge de la inversión en IA, el cambio en el impulso económico y los persistentes riesgos geopolíticos y de política. El rally de la renta variable se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten interrogantes sobre la solidez a largo plazo de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. "Nuestro escenario base sigue siendo que la renta variable avanzará al alza en los próximos seis a doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027", explican en UBS.

Kiran Ganesh, estratega multiactivo de UBS Global Wealth Management, afirma: "Creemos que el entorno actual refuerza la conveniencia de mantener una cartera central mucho más ampliamente diversificada en el núcleo de la asignación a renta variable, complementándola con una exposición selectiva a oportunidades de crecimiento estructural. Esperamos que la fortaleza continuada del gasto en capital de IA, una economía estadounidense resiliente, el gasto fiscal sostenido a escala mundial y una sólida creación de crédito sigan respaldando el crecimiento de los beneficios empresariales y los mercados en general".

"Nuestro escenario base prevé una fortaleza continuada del gasto en capital de IA, una economía estadounidense resiliente, el gasto fiscal sostenido a escala mundial y una sólida creación de crédito que seguirán respaldando el crecimiento de los beneficios empresariales y los mercados en general", insiste Mark Haefele, Chief Investment Officer.

Evli: el dominio tecnológico en las Bolsas mundiales va a continuar

Valtteri Ahti, Estratega Jefe de Evli, también cree que el dominio de las tecnológicas en las Bolsas mundiales va a continuar. Porque el ciclo de las empresas de semiconductores es ahora alcista, y porque las empresas quieren integrar el desarrollo de modelos IA, los servicios que prestan, y las infraestructuras que la soportan (lo que se conoce como technology stack), tal y como algunas compañías como Alphabet o Meta están haciendo.  El objetivo es capturar valor en un sector que continúa gozando de una fuerte demanda superior a la oferta. Nadie quiere perderse la carrera de la IA para el crecimiento a futuro. 

La participación del sector tecnológico en sentido amplio dentro de la capitalización bursátil mundial, ha alcanzado máximos históricos, y ya supera los picos de la burbuja puntocom de comienzos de milenio. El auge de las acciones tecnológicas es un fenómeno internacional. En EEUU, las acciones tecnológicas representan alrededor del 40% del mercado; en los mercados emergentes, cerca de la mitad; y en Japón, aproximadamente una quinta parte. En Europa, la participación es inferior al 10%. 

La industria tecnológica es el emblema de la globalización, con cadenas de suministro que abarcan EEUU, Japón y Asia oriental. El software y los chips se diseñan en Estados Unidos, pero los chips se fabrican en China, Corea y Taiwán.Las empresas japonesas suministran la maquinaria y los equipos a las plantas de fabricación de semiconductores.

Los mercados bursátiles reflejan esta división del trabajo: el de EEUU está compuesto por software e hiperescaladores, el de Japón por empresas de equipos para semiconductores, y los de Taiwán y Corea por compañías de fabricación de semiconductores. China está desarrollando la mayor parte de la technology stack (conjunto de lenguajes de programación, framworks, bases de datos, servidores y herramientas) , aunque grandes partes de la misma, como Huawei, probablemente no coticen en Bolsa.

A causa de su dominio, ya no se puede ignorar a la tecnología como un factor independiente. La clave del desempeño del sector tecnológico, y dentro de él, es por supuesto la IA, que es una tecnología de propósito general, lo que significa que mejora la productividad de forma amplia y no sólo en un área específica. 

La infraestructura que permite la IA, se está desplegando rápidamente. Como es natural en esta fase inicial, los beneficios fluyen hacia quienes construyen la infraestructura. La infraestructura de IA consiste en gran medida en centros de datos, que son recintos que contienen cientos de miles de semiconductores. Por tanto, la infraestructura es, en realidad, semiconductores avanzados. Los modelos de IA se calculan mediante aceleradores de IA, que son una combinación de chips lógicos y de memoria. El chip lógico realiza los cálculos mientras se comunica con sus chips de memoria. Es el mismo proceso que el de un ordenador.

En 2019, entre las 15 empresas cotizadas más valiosas sólo había una compañía de semiconductores. En la actualidad hay hasta seis. En lo más alto de la lista se encuentran Nvidia y Broadcom, que diseñan aceleradores de IA. También figuran TSMC de Taiwán, que fabrica chips lógicos, y los fabricantes de memoria Samsung, SK Hynix y Micron. Incluso podría argumentarse que hay más empresas de semiconductores en la lista, ya que Google y Amazon también diseñan aceleradores de IA y operan flotas de centros de datos.

El valor de mercado de las empresas de semiconductores ha aumentado rápidamente, junto con un fuerte crecimiento de sus beneficios. Las compañías que compran chips son principalmente las mayores empresas tecnológicas del mundo, entre ellas Amazon, Alphabet, Microsoft y Meta, así como las empresas de modelos de IA Anthropic y OpenAI. Estas firmas están gastando hasta cientos de miles de millones en chips. El próximo año, esta cifra seguirá aumentando. La demanda de chips sigue superando a la oferta, y las fábricas de chips, o fabs, operan a plena capacidad. Como resultado, los precios de los chips se han multiplicado en algunos segmentos, lo que explica los extraordinarios beneficios de las empresas de semiconductores. El fabricante de memoria Micron ha afirmado que no puede aceptar todos los pedidos de sus clientes, y éstos han firmado contratos comprometiéndose a pagar precios elevados durante años para asegurarse el suministro de memoria.

Los elevados beneficios de las empresas del sector de semiconductores, les han llevado a invertir en capacidad adicional. Los altos beneficios también atraen competencia, como la de empresas chinas, que sin embargo se ven limitados por las restricciones a la exportación de equipos de fabricación de semiconductores. Las nuevas fabs añadirán oferta y, como resultado, los márgenes acabarán disminuyendo. La pregunta es cuándo.

La industria de semiconductores es una industria cíclica por excelencia. El ciclo de subidas y bajadas, junto con el coste cada vez mayor de las plantas de fabricación de nueva generación, ha impulsado la consolidación de la industria. En la década de 1980 había decenas de actores relevantes en el sector, mientras hoy sólo existen tres grandes, incluidos Samsung, SK Hynix y Micron, con empresas chinas como CXMT ganando cuota de mercado.

El ciclo actual bien podría ser el ciclo de subida y bajada de los semiconductores más intenso hasta la fecha. Construir y poner en marcha una planta de fabricación de memoria lleva más de dos años, y las carteras de pedidos de las empresas están llenas, por lo que la oferta de memoria no seguirá el ritmo de la demanda en los próximos años. Sin embargo, una demanda extrema no altera la dinámica subyacente de subida y bajada, que es propia de los economics de los semiconductores.

La duración y la magnitud del ciclo actual son directamente proporcionales a la duración y magnitud del ciclo de la IA, que se prevé considerable. Las estimaciones de consenso sobre el gasto de capital de las grandes empresas tecnológicas para 2027 se acercan al billón$. Las empresas tecnológicas se sienten respaldadas, porque sus propias carteras de pedidos de centros de datos también están aumentando, lo que proporciona visibilidad. Mientras que los pedidos de la era puntocom estaban impulsados por expectativas de demanda futura, los pedidos de IA buscan atender una demanda real.

Además, y quizá lo más importante, las grandes empresas tecnológicas pueden temer que no invertir en IA signifique quedar excluidas de los mercados del futuro. Por tanto, invertir en IA es también un imperativo estratégico relacionado con la supervivencia. Según el inversor Gavin Baker, el cofundador de Google Larry Page ha dicho internamente en la compañía que está dispuesto a quebrar antes que perder la carrera de la IA.

El tamaño total de los retornos de la IA, y la distribución de esos retornos, son las principales preguntas que hay que hacer a la hora de invertir. ¿Irán los beneficios a los desarrolladores de modelos de IA, como Google, Anthropic, OpenAI y SpaceX? ¿O a los proveedores de servicios, como las empresas de software Microsoft, Salesforce y Adobe?

Los gigantes tecnológicos intentan mejorar sus cifras de negocio, y cubrir sus apuestas estratégicas mediante la integración vertical. La integración definitiva implica operar una flota de centros de datos, diseñar aceleradores de IA personalizados y modelos de IA, y ofrecer servicios que aprovechen esos modelos. Hasta ahora, Alphabet ha sido la única gran empresa tecnológica capaz de abarcar toda la technology stack de IA. Microsoft y Meta están intentando hacer lo mismo.

La pregunta clave para la distribución de los beneficios puede ser el papel de los modelos de IA. ¿Se convertirán los modelos de IA en un producto estandarizado y, en la práctica, intercambiable? En ese caso, los proveedores de servicios, como Microsoft y una amplia gama de empresas de software, capturarían la mayor parte del valor económico de de la IA. ¿O absorberán los modelos la capa de servicios, dejando esa capa sin relevancia? La capa de servicios sería muy parecida al casco de un centro de datos: una pieza de cemento que encapsula un clúster de chips muy valiosos. Esta idea ha hecho caer las cotizaciones de las empresas de software. La cuestión de quién captura valor será cada vez más relevante cuando las empresas de IA Anthropic y OpenAI salgan a cotizar en la Bolsa, posiblemente en el transcurso de este año.

15Jun

Akka lanza una oferta de inversión previa a la salida a Bolsa de estas empresas. UBS advierte sobre la volatilidad a corto plazo de la IA. Maio, dekl impacto reputacional. Tandem Health destaca la certificación de sus servicios de IA sanitaria.

Miguel Ángel Valero

El 8 de junio, Dinero Seguro se preguntaba si el mercado podía digerir tanta salida a Bolsa, ampliaciones de capital y emisiones de deuda. Una semana después, ya tenemos la respuesta. Los inversores americanos colocan 100.000 millones$ en siete días con el mercado monetario con 7,9 billones más esperando. Nunca había pasado algo así. En siete días, Wall Street absorbió más de 100.000 millones en una sola oleada de capital privado: 75.000 millones en la OPV/IPO de SpaceX en el Nasdaq, 35.000 millones en deuda nueva de Anthropic colocada por Apollo y Blackstone, y una gran ampliación de capital de Alphabet. 

El total levantado en mercados de capitales en 2026 ya supera los 4,7 billones, un 7% más que en 2025, y eso que era considerado como el año del boom. JPMorgan, Apollo y Blackstone son los grandes ejecutores de esta semana.  Si los 7,9 billones que siguen aparcados en fondos del mercado monetario esperando su oportunidad empiezan a fluir hacia renta variable, ésta tiene recorrido. Si no, el miedo a la burbuja crece.

La salida a Bolsa de SpaceX en el Nasdaq situó a la compañía como la sexta mayor del mundo por capitalización. Sus acciones cerraron la jornada con una subida del 19% (llegó a hacerlo el 31%), en 160,95$/acción, elevando su valoración hasta los 2,2 billones$. Con estas cifras, el múltiplo precio/ventas se sitúa en 112x, muy por encima de las salidas a Bolsa previstas este año para empresas como Anthropic (20,5x) o OpenAI (34,1x), lo que sugiere una valoración significativamente más exigente.

En la actualidad, solo el segmento de conectividad —muy relacionado con su servicio de internet satelital, Starlink— genera beneficios operativos netos positivos, aunque se espera que sea otro de sus segmentos, el de la inteligencia artificial (IA), el que llegue a representar hasta el 93% de los ingresos de SpaceX. Esta estimación se basa en el concepto de Total Addressable Market (TAM), que mide el potencial máximo de ingresos si una empresa lograra captar la totalidad de la demanda de su mercado objetivo. 

SpaceX se presenta como una prueba de alcance más amplia, lo que ha impulsado el optimismo de los mercados en torno al potencial de crecimiento del sector de la IA, así como a las perspectivas de las próximas salidas a bolsa.En cuanto a su incorporación a los índices, SpaceX pasará a formar parte del Russell el 26 de junio, del MSCI el 29 de junio y del Nasdaq 100 el 6 de julio. Por su parte, S&P mantiene sin cambios sus criterios de inclusión, por lo que como mínimo no formaría parte hasta dentro de un año.

El debut de SpaceX se cobra víctimas colaterales. Virgin Galactic se desploma más de un 33% cuando los traders comprenden que han comprado el valor equivocado buscando exposición al lanzamiento de cohetes por Elon Musk.

Por otra parte, se identifica a las empresas industriales como los grandes ganadores ocultos del boom de IA: constructoras, acereras y fabricantes de generadores (Caterpillar, Nucor, Hochtief) se benefician de construir la infraestructura de los centros de datos. "No son las tech sexy, pero son las que venden las palas", subrayan en Zumitow.

Otro dato espectacular: SanDisk marca un RSI (Índice de Fuerza Relativa: en análisis técnico¡, mide el impulso del precio en una escala de 0 a 100 y ayuda a detectar zonas de sobrecompra y sobreventa) mensual de 99,13. Nunca en la historia de los mercados financieros ningún activo había llegado a este nivel de sobrecompra en el gráfico mensual. "Cuando el RSI mensual toca estos extremos, el retroceso histórico es severo y duradero. El mercado observa. El tiempo apremia", avisan los expertos de Zumitow.

Akka lanza una oferta de inversión pre-IPO

En este contexto, Akka, la plataforma de inversión que busca democratizar el acceso a los mercados privados, anuncia el lanzamiento global de su oferta de inversión pre-IPO (antes de las salidas a Bolsa). A través de la aplicación móvil de Akka, los miembros pueden acceder a oportunidades de inversión en algunas del as empresas privadas más atractivas del mundo antes de su llegada a los mercados bursátiles. Se trata de un acceso especial para nuevos inversores hasta el 29 de junio.

Empresas como Anthropic u OpenAI han pasado de valer prácticamente cero a alcanzar valoraciones de cientos de miles de millones de euros en apenas unos años, generando retornos extraordinarios para quienes invirtieron en sus primeras etapas. Sin embargo, este tipo de oportunidades ha estado tradicionalmente reservado a fondos institucionales, empresas de venture capital, family offices y grandes patrimonios. Akka está transformando esta realidad. "Gracias al poder de su comunidad y a una infraestructura que elimina la complejidad operativa asociada a la inversión en mercados privados, la plataforma permite invertir en las mismas condiciones que los inversores profesionales desde 300€ por oportunidad", señalan. 

Hasta la fecha, los miembros de Akka ya han invertido en más de 30 empresas, entre ellas referentes del sector como Anthropic, Perplexity y Epic Games."Las mayores rentabilidades suelen producirse antes de que una empresa salga a Bolsa,pero durante demasiado tiempo este tipo de oportunidades ha estado reservado a instituciones y perfiles muy exclusivos", afirma Javier Desantes, CEO de Akka Spain. "Hoy cualquier miembro de Akka puede acceder a estas mismas oportunidades en menos de 30 segundos y desde solo 300€ por inversión”, insiste.

UBS: la volatilidad en IA puede prolongarse en el corto plazo

Los valores tecnológicos de gran capitalización han permanecido de forma constante en el centro de los movimientos del mercado, algo visible tanto en los movimientos de los índices generales como en las bruscas rotaciones observadas dentro de la cadena de valor de la IA y los sectores tecnológicos. "Creemos que los inversores no deberían interpretar esto como una señal de aumento de los riesgos para el ciclo de inversión en tecnología e IA: La demanda de capacidad de cómputo no está desacelerándose; los nervios en torno a la financiación no son fatales; los proveedores de infraestructura ("picks and shovels") presentan una posición más sólida", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el repunte de la volatilidad en el sector de la IA podría prolongarse en el corto plazo. Seguimos siendo constructivos respecto al tema de la IA, pero consideramos que ésta es una fase que exige un enfoque más selectivo y diversificado a lo largo de las capas habilitadoras, de inteligencia y de aplicación. Además de reducir la concentración excesiva en valores individuales, los inversores pueden considerar inclinar parte de su exposición hacia semiconductores, infraestructura, memoria, óptica y equipos de capital para semiconductores, donde el vínculo con el gasto actual sigue siendo más claro".

"La IA, y en particular los semiconductores relacionados con la IA, han sido el motor central del mercado de valores este año. Las ganancias de los valores de semiconductores representan más de la mitad de las ganancias acumuladas en lo que va de año del S&P", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Maio: el riesgo con la IA no es solo la sanción, sino el impacto reputacional

Por otra parte, el uso de la IA por parte de las empresas en Europa va a sufrir importantes cambios regulatorios a corto y medio plazo. La nueva normativa tendrá especial impacto en sectores con elevada regulación, como banca, seguros y farmacéuticas, que cuentan con un nivel de cumplimiento ya alto y tendrán que adecuar sus sistemas a la nueva regulación, explica Guillermo Hidalgo, counsel de MAIO Legal.

El Reglamento Europeo de IA (UE) 2024/1689, primera gran norma comunitaria en la materia, el Proyecto de Ley Orgánica para el buen uso y la gobernanza de la IA, cuya remisión al Congreso aprobó el Consejo de Ministros el 26 de mayo de 2026, y el acuerdo provisional sobre el Omnibus Digital alcanzado el 7 de mayo de 2026, introducen cambios relevantes en el calendarioy el alcance de las obligaciones.

La norma europea clasifica los sistemas de IA en cuatro niveles, según su potencial impacto sobre derechos fundamentales, la salud o la seguridad:

  • En el nivel más alto, declarado inaceptable y por tanto prohibido, se encuentran los sistemas de puntuación social masiva y la vigilancia biométrica en tiempo real en espacios públicos. 
  • En el segundo nivel, denominado de alto riesgo, entran en juego los sistemas que pueden afectar gravemente a derechos o a decisiones de especial trascendencia, desde la selección de personal y la evaluación crediticia hasta las decisiones judiciales, el control fronterizo o la evaluación educativa. No están prohibidos, pero quedan sujetos a obligaciones estrictas, como documentación técnica exhaustiva, evaluación de conformidad, supervisión humana y registro en la base de datos europea.
  • En el tercer nivel, el de riesgo limitado, se sitúan herramientas como los chatbots, que deben cumplir obligaciones de transparencia, sobre todo identificarse como IA ante el usuario. 
  • En el cuarto y último nivel, el de riesgo mínimo, queda el resto de sistemas, que pueden emplearse libremente siempre que se observen buenas prácticas. 

En la práctica, el grueso de las exigencias recae sobre las prácticas prohibidas y los sistemas de alto riesgo, mientras que los dos niveles inferiores se rigen por la transparencia y las buenas prácticas.

El contexto de uso resulta determinante. “El reconocimiento emocional de trabajadores es una práctica prohibida. Aplicado a los consumidores, en cambio, se considera de alto riesgo”, subraya Hidalgo. Los sistemas de riesgo limitado, como los chatbots, solo deben cumplir obligaciones de transparencia, sobre todo identificarse como IA ante el usuario, y los de riesgo mínimo pueden emplearse libremente siempre que se observen buenas prácticas. En este sentido, este experto resalta el impacto que puede tener la nueva legislación entre los headhunters, que utilizan este tipo de herramienta en procesos de selección de personal, entrevistas y elección de CV. Unas prácticas que el Anexo III de la legislación califica de como alto riesgo.D

La norma deberá tener una continua revisión para adaptarse a los futuros sistemas que se implanten en el futuro. “La tecnología avanza cada día y una clasificación estanca no contempla los escenarios futuros”, avisa. Por eso, defiende un marco más abierto y basado en principios: “Si dejas un tipo fuera, no lo proteges”.

Las obligaciones para sistemas de alto riesgo se aplazan: hasta el 2 de diciembre de 2027 para los independientes y el 2 de agosto de 2028 para los integrados en productos regulados.

El Proyecto de Ley Orgánica no crea un régimen paralelo al europeo, sino que lo desarrolla y concreta en los márgenes que el reglamento deja a los Estados miembros: quién supervisa, cómo se sanciona y cómo debe emplearse la IA en el sector público. El régimen sancionador es escalonado. Sin embargo, Hidalgo ha destacado que el riesgo para las organizaciones no es solo sancionador, sino también reputacional y de confianza: "El riesgo no es solo que la IA se equivoque, es que se equivoque con apariencia de seguridad”.

Este experto recomienda a las organizaciones un modelo de gobernanza proporcional pero real, con inventario de sistemas, clasificación por nivel de riesgo, un responsable interno, supervisión humana y gestión de incidentes: “Gobernar la IA no significa frenarla, sino crear las condiciones para usarla con trazabilidad, prudencia y control humano real”.

El Reglamento de IA no sustituye al RGPD. Cuando un sistema de IA trata datos personales, siguen aplicándose íntegramente las obligaciones de protección de datos del Reglamento General. El Delegado de Protección de Datos (DPO) en una empresa debe intervenir ante el uso de prompts que incluyan datos personales, el almacenamiento de logs de conversación o el entrenamiento de modelos con datos de la propia organización y, en su caso, promover una Evaluación de Impacto en la Protección de Datos conforme al artículo 35 del RGPD.

Tandem Health logra la certificación para productos sanitarios

La IA ya está presente en las consultas médicas, pero gran parte de ella nunca fue diseñada para estar allí. En los últimos meses, algunas de las mayores plataformas de IA del mundo han retirado sus herramientas clínicas de los mercados europeos al no poder cumplir con los requisitos regulatorios y de seguridad que exige la atención al paciente. En los sistemas sanitarios europeos, la adopción de la IA está avanzando más rápido que los mecanismos de control y responsabilidad. El sistema de Soporte a la Decisión Clínica de Tandem Health ha sido certificado bajo el Reglamento Europeo de Productos Sanitarios (MDR) como dispositivo médico de Clase IIa, tras una revisión independiente realizada por un organismo notificado y una evaluación formal de conformidad. Se suma así al AIScribe y al Asistente de Codificación, convirtiendo a Tandem en el único asistente médico basado en IA de Europa con tres productos certificados de forma independiente.

Desarrollado junto a los 70 profesionales clínicos que forman parte del equipo interno de Tandem Health, el asistente se basa en tres capas de conocimiento médico de confianza. Cada respuesta incluye enlaces directos a sus fuentes y ninguna recomendación se aplica sin la aprobación del profesional sanitario.

Elsevier y NICE constituyen la base clínica del sistema y están disponibles entodos los mercados desde el primer día. ClinicalKey, de Elsevier, reúne más de 1.000 libros médicos, 600 revistas científicas y monografías farmacológicas que cubren todo el espectro de la práctica clínica. Por su parte, NICE es el organismo de referencia más citado en materia de guías clínicas basadas en evidencia en la sanidad europea, y un estándar ampliamente reconocido por reguladores y equipos de compras. Juntos, permiten responder a la mayoría de las consultas clínicas que pueden surgir durante una visita médica.

Lukas Saari, CEO y cofundador de Tandem Health, afirma: “Nos propusimos crear el asistente médico basado en IA más fiable de Europa. Con tres productos certificados como Clase IIa, eso es exactamente lo que representa Tandem. Desarrollamos soluciones que tienen un impacto directo en la calidad de la atención sanitaria, y sentimos una enorme responsabilidad para garantizar que sean seguras.

Además, Tandem obtuvo también la certificación BSI C5, el estándar obligatorio de seguridad en la nube de Alemania. Esto convierte a la compañía en el único asistente médico basado en IA de Europa certificado simultáneamente bajo MDR Clase IIa, BSI C5, ISO 27001, ISO 13485 e ISO 42001.Todos los datos de pacientes se procesan dentro de Europa. Ningún dato se utiliza para entrenar modelos de IA y ninguna información se incorpora a la historia clínica sin la aprobación explícita del profesional sanitario.

Artin Entezarjou, responsable médico de producto en Tandem Health, señala: “El problema de la IA generalista en la práctica clínica no es que carezca de inteligencia, sino de responsabilidad. Nuestro sistema de Soporte a la Decisión Clínica ofrece respuestas basadas en el contexto real del paciente, vinculadas directamente a las guías clínicas relevantes y revisadas por nuestro equipo médico antes de su despliegue. Esa responsabilidad no es opcional para nosotros; es la esencia de todo lo que hacemos.”

08Jun

Las operaciones de SpaceX, Anthropic y OpenAI más la ampliación anunciada la pasada semana por Alphabet y la posible de Meta suman una demanda de capital de más de 350.000 millones$, apenas un 0,5% del S&P 500.

Miguel Ángel Valero

La empresa SpaceX ha fijado el precio de su salida a Bolsa en 135 $/acción y anunció que ofrecerá alrededor de 555 millones de títulos, lo que le permitiría recaudar unos 75.000 millones$ por el 4% de la compañía. La colocación está prevista para el jueves 11 de junio y empezaría a cotizar en el Nasdaq el 12 de junio. A ello se sumará más adelante (previsiblemente, tras el verano) las posibles salidas de Anthropic y OpenAI. Con este frenesí, surge la duda de si el mercado será capaz de digerir esta mayor oferta, una cuestión que escribirá su primer capítulo ya el viernes. 

Cuando se hace una salida a Bolsa, y en este caso serán tres muy relevantes, se elige muy bien el momento y habitualmente coincide con mercados fuertes. En esta ocasión, las valoraciones son sin duda exigentes, en especial la que apunta SpaceX, que es un conglomerado de negocios, difícil de valorar y que saldría con un ratio de casi 96x ventas. Ahora bien, una cosa es el valor de mercado y otra cosa es el volumen de acciones que se va a poner en circulación, que en este caso es mucho menor y que nos permite pensar que, a corto plazo, el mercado tiene profundidad suficiente para digerir estas emisiones. 

Bajo supuestos conservadores, estas tres “mega salidas” a Bolsa (SpaceX, Anthropic y OpenIA) y la ampliación anunciada la pasada semana por Alphabet, alcanzarían un rango de capital demandado de entre 300.000 millones$ y 350.000 millones, apenas un 0,5% del S&P 500. Por tanto, a corto plazo no parece un problema, si bien a medio plazo estos números pueden cambiar bastante dependiendo realmente de cómo los actuales dueños vayan soltando o no su participación. 

Actualmente, las grandes tecnológicas cotizadas tienen de media un “free-float” en torno al 85%, mientras que, en el caso de SpaceX, saldrá solamente el 4% de la compañía al mercado e inicialmente, las cláusulas de bloqueo (lock-up, en inglés) impedirán que los accionistas iniciales vendan sus participaciones. Sin embargo, con el tiempo, estas restricciones van a expirar y podrán entrar en el mercado cotizado billones de dólares en nuevas acciones.

En este contexto, Meta estudia una ampliación de capital de "decenas de miles de millones" para financiar infraestructura de IA. Su fundador, presidente y CEO tiene un problema: la IA que quiere construir cuesta más de lo que puede autofinanciar. Sobre todo, cuando todas las Big Tech está recurriendo a los mercados para pagar el capex de IA. Alphabet ya cerró en 2025 la mayor ampliación de capital de su historia (84.750 millones$) y ahora pone en marcha otra. Meta fue antes al mercado de bonos, con 30.000 millones en octubre de 2025 y otros 27.000 millones con Blue Owl Capital. Ahora se plantea ir a por el capital.

La señal es clara: los data centers, los chips y la infraestructura de IA cuestan más de lo que cualquier empresa puede generar en flujo de caja libre en un par de años. Si la ampliación de Meta se confirma, habrá más presión en el precio de la acción antes de la operación. Los proveedores de infraestructura, como Nvidia o Arista Networks siguen siendo los beneficiarios directos sin el riesgo de dilución.

A todo esto se suma la alianza entre Nvidia y SK Hynix, que han acordado colaborar en el diseño y suministro de las próximas generaciones de memoria para IA, los HBM4. Este acuerdo refuerza a la firma de Corea del Sur frente a su gran competidor, Samsung Electronics, ya que no se trata de un contrato de suministro, sino del desarrollo conjunto de la memoria de los nuevos chips adaptados a los futuros aceleradores de Nvidia, como Vera Rubin. Con un ancho de banda muy superior al de la memoria convencional —la DRAM— permite gestionar enormes cantidades de datos a gran velocidad, algo crucial para los sistemas de IA, porque el cuello de botella ya no está solo en la potencia de cálculo, sino en la rapidez con la que los datos pueden entrar y salir de la memoria.

Nvidia diseña aceleradores y sistemas, pero no fabrica memoria, por lo que depende de proveedores como Samsung, SK Hynix o Micron Technology, que dominan el mercado mundial de la memoria.

Otra cuestión relevante es la diferente respuesta que están adoptando los propios proveedores de índices de Bolsa de cara a introducir estas grandes empresas en ellos. Por un lado, el Nasdaq alteró su forma de aceptar empresas y ahora SpaceX podrá integrarse en el Nasdaq 100 en tan solo 15 días de negociación, frente al mínimo anterior de tres meses. Por otro lado, el S&P Dow Jones confirmaba que mantendrá sin cambios sus requisitos de elegibilidad para sus principales índices de referencia, como el S&P 500, señalando que no reducirá el período de espera de 12 meses que exige actualmente a las empresas recién cotizadas, ni eliminará los requisitos vigentes de rentabilidad y capital flotante en función del tamaño de la compañía.

Kraken abre su plataforma a la compra de acciones de SpaceX

Kraken, la plataforma de negociación multiactivo impulsada por Payward, ha abierto el acceso a la oferta pública inicial (IPO, OPV) de SpaceX a través de IPO Access. SpaceX es la primera compañía cuya salida a Bolsa estará disponible a través de este programa. Gracias a esta iniciativa, los clientes elegibles de Kraken en más de 110 países, incluido España y el Espacio Económico Europeo (EEE), podrán presentar una manifestación de interés no vinculante para participar en el proceso de salida a bolsa. Gracias al marco de acciones tokenizadas xStocks desarrollado por Payward, los clientes de Kraken podrán negociar SPCXx, un token respaldado 1:1 que representa acciones de SpaceX, las 24 horas del día, los siete días de la semana, tanto en la plataforma de Kraken como en el ecosistema de finanzas descentralizadas (DeFi).

Kraken y el resto de miembros participantes de la alianza xStocks serán además las únicas plataformas que ofrecerán negociación continua, incluido durante el primer fin de semana tras la salida a Bolsa, cuando los brókeres tradicionales permanecen cerrados hasta la reapertura de los mercados el lunes.

Arjun Sethi, co-CEO de Payward, ha explicado: “Durante más de un siglo, las mejores salidas a Bolsa han estado reservadas para unos pocos. Necesitabas el banco, la dirección o el patrimonio adecuado para acceder a ellas en las mismas condiciones que los inversores institucionales. IPO Access elimina esas barreras. Desde hoy, cualquier persona en España puede registrarse para participar en la salida a Bolsa de SpaceX desde su teléfono móvil. En cuanto las acciones comiencen a cotizar, podrá operar con ellas de inmediato, por la noche, los fines de semana y sin esperar a la apertura de los mercados. No se trata de una versión más accesible del sistema tradicional, sino de uno completamente nuevo: sin fronteras, siempre activo y construido sobre infraestructura cripto. Así son los mercados de capitales cuando dejan de ser un club exclusivo para unos pocos”. 

SpaceX, la compañía aeroespacial y de comunicaciones por satélite fundada por Elon Musk, protagoniza una de las salidas a bolsa más esperadas de los últimos años. Hasta ahora, el acceso a este tipo de operaciones ha estado condicionado para muchos inversores minoristas por factores como la ubicación geográfica, la relación con determinadas entidades financieras o los requisitos patrimoniales. Con IPO Access, Payward Services busca eliminar estas barreras y permitir que los clientes de Kraken, tanto dentro como fuera de EEUU cuando la regulación lo permita, puedan participar desde el mismo momento en que el activo comienza a cotizar. 

A partir de hoy, los clientes elegibles podrán presentar una manifestación de interés para adquirir acciones dentro de un rango de precios determinado en los días previos a la salida a bolsa. Aquellos que reciban una asignación obtendrán en su cuenta de Kraken los correspondientes tokens xStocks el día de la cotización, descontadas las comisiones aplicables. Cada token estará respaldado 1:1 por la acción subyacente, custodiada por una entidad regulada. Posteriormente, los usuarios podrán mantener los tokens en cartera, negociarlos o transferirlos entre billeteras y plataformas compatibles dentro del ecosistema xStocks.  

La iniciativa se apoya en la infraestructura xStocks de Payward Services, que desde su lanzamiento en junio de 2025 ha procesado más de 32.000 millones$ en volumen de transacciones y ha dado servicio a más de 133.000 titulares únicos en todo el mundo. Con IPO Access, el modelo xStocks amplía por primera vez su alcance más allá de la negociación en mercados secundarios para ofrecer acceso al mercado primario.  Los clientes elegibles de Kraken ya pueden registrar su interés en la oferta de SpaceX a través de la aplicación de Kraken o de su página web.

MyInvestor integra su catálogo de productos en los asistentes de IA

MyInvestor y GPTadvisor han desarrollado una solución que permite a los usuarios de ChatGPT, Claude y Perplexity, entre otros, consultar, comparar e iniciar la contratación de productos de inversión directamente desde el chat, utilizando información actualizada y conectada en tiempo real con las bases de datos de la entidad. Además, los clientes de MyInvestor podrán iniciar la contratación de estos productos desde el propio entorno conversacional, en un proceso que, por seguridad, se completa posteriormente en la app o la web del neobanco, tras identificarse con susclaves de acceso.

Con este lanzamiento, MyInvestor se convierte en la primera plataforma europea que integra su catálogo de productos de inversión en los principales asistentes de IA  (ChatGPT, Claude, Perplexity). Estos asistentes, en lugar de responder solo con su conocimiento general, se conectan en tiempo real a la base de datos del neobanco, ofreciendo información verificada y actualizada, reduciendo el riesgo de respuestas inexactas, desactualizadas o basadas en las conocidas “alucinaciones” de la IA.

En la práctica, un usuario podrá formular preguntas como "¿Qué fondos indexados globales tienen menos comisiones?" o "Compárame estas tres carteras automatizadas" y recibir información actualizada directamente desde el catálogo de MyInvestor. En esta primera fase, esta solución permite buscar fondos de inversión y carteras automatizadas según criterios como rentabilidad, riesgo, comisiones o categoría; comparar productos; acceder a información en tiempo real; e iniciar operaciones de inversión desde el propio chat para completarlas posteriormente en la app de MyInvestor. Está previsto que, próximamente, los asistentes de IA también puedan realizar estas mismas acciones con ETF y acciones disponibles en la plataforma de MyInvestor.

La conexión se basa en el estándar abierto Model Context Protocol (MCP), una tecnología que actúa como puente entre las inteligencias artificiales y plataformas externas, como bancos, aplicaciones o bases de datos. Gracias a esta tecnología, los asistentes de IA no solo responden con información general aprendida durante su entrenamiento, sino que también pueden conectarse en tiempo real a servicios concretos para consultar información actualizada y ejecutar determinadas acciones. 

Al tratarse de un protocolo abierto y estandarizado, la integración no se limita a ChatGPT, Claude o Perplexity, sino que puede extenderse a cualquier asistente compatible con MCP, incluidos Gemini, Grok y otros modelos que adopten esteestándar en el futuro.

El proyecto ha sido desarrollado junto a GPTadvisor, compañía especializada en IA generativa aplicada a la inversión, y se enmarca en la alianza estratégica que ambas compañías mantienen para desarrollar nuevas soluciones de IAdirigidas al inversor particular. Cristina Filpo, responsable de IA de MyInvestor, señala que “los asistentes de IA se están convirtiendo en una nueva puerta de acceso a los servicios financieros. Queremos que nuestros clientes puedan informarse, comparar productos y tomar decisiones de inversión allí donde ya están interactuando con la tecnología”. Salvador Mas, CEO de GPTadvisor, señala que “disfrutamos mucho trabajando con clientes como MyInvestor y especialmente en proyectos pioneros como este, que demuestran cómo la IA conversacional va a mejorar la relación de las personas con la inversión”.

Finovox capta 8,2 millones para su lucha contra el fraude de documentos

Finovox, especialista europeo en la detección de fraude documental mediante IA, ha anunciado el cierre de su ronda de financiación Serie A por un importe de 8,2 millones€. La operación ha sido liderada por TX Ventures, con la participación de Auriga Cyber Ventures II, MTech Capital, Start Ventures, Force Over Mass y FDJ UNITED Ventures, además de sus inversores históricos. Esta inyección de capital valida la estrategia de Finovox y subraya el auge del fraude documental como un desafío crítico para las empresas e instituciones europeas.

"El fraude documental se está convirtiendo en un riesgo operativo y financiero crítico para aseguradoras, entidades de crédito e instituciones financieras. Finovox ha desarrollado una plataforma diferencial que combina una detección exhaustiva del fraude documental, la extracción de datos y su integración en los flujos de trabajo, ofreciendo un retorno de la inversión (ROI) claro para sus clientes. Estamos encantados de apoyar a todo el equipo en la consolidación de Finovox como la plataforma europea de referencia en la lucha contra el fraude", asegura Krzysztof Bialkowski, Managing Partner de TX Ventures. 

Finovox completa así la mayor ronda de financiación de su historia, tras un año 2025 récord en el que multiplicó por tres su cifra de negocio, superó los 70 clientes en 15 países y evitó pérdidas por valor de 100 millones€ a sus usuarios. Su objetivo es consolidarse como uno de los principales actores europeos en la verificación de documentos. Para lograrlo, Finovox se apoya en dos ventajas competitivas clave. En primer lugar, una tecnología en continuo aprendizaje gracias a datos anonimizados que respetan la confidencialidad, extraídos de las estructuras documentales y los patrones de fraude detectados. En segundo lugar, integraciones nativas vía API que permiten una conexión fluida con los sistemas actuales de sus clientes y una rápida adopción en el núcleo de los procesos de negocio. 

La expansión internacional de Finovox ya está plenamente en marcha. Tras una primera fase de internacionalización exitosa en 2025 con su implantación en Francia, Bélgica y España, la compañía dio un nuevo paso el pasado mes de mayo de 2026 con su lanzamiento en el Reino Unido. Con este impulso, Finovox se posiciona firmemente para convertirse en el referente europeo de la lucha contra el fraude documental en los próximos años. La empresa reforzará su presencia en sus mercados clave (Francia, Benelux, España y Reino Unido), priorizando los sectores de onboarding (alta de clientes), tramitación de siniestros y financiación, que es donde el fraude documental causa un mayor impacto económico.

Para ejecutar esta estrategia, Finovox apuesta por un modelo de crecimiento a tres niveles: el desarrollo de las cuentas existentes, las alianzas estratégicas y el despliegue comercial directo. Con el fin de mantener este ritmo de crecimiento, la compañía prevé realizar 15 contrataciones en 2026, lo que elevará su plantilla hasta los 45 profesionales. "En 2025, Finovox demostró que la detección del fraude documental mediante IA responde a una necesidad real y creciente. Con esta ronda Serie A cambiamos de escala: nuestra ambición es convertirnos en el estándar europeo de referencia, integrándonos en el corazón de los procesos de negocio de nuestros clientes. Los mercados a los que nos dirigimos son precisamente aquellos donde el fraude documental causa más estragos. Contamos con la tecnología, el equipo y, ahora, los recursos financieros para afrontar este reto a escala europea", explica Marc de Beaucorps, CEO y cofundador de Finovox.

Posiciones cortas en call centers externalizados

Los grandes fondos alternativos acumulan posiciones cortas en empresas de externalización de call centers. Los hedge funds no suelen equivocarse en la dirección. Y la dirección que están tomando en masa es clara: en corto contra el sector de externalización de servicios al cliente. Empresas como Teleperformance,  TTEC Holdings o Concentrix llevan meses acumulando interés bajista institucional.

El motivo parece evidente: la IA conversacional ya puede hacer lo que hacen estos centros a una fracción del coste. El modelo de negocio del call center externalizado se basa en mano de obra barata en India, Filipinas, Marruecos o Colombia. Pero cuando un modelo de lenguaje de última generación puede gestionar una consulta de cliente en 22 idiomas las 24 horas del día sin vacaciones ni nómina, la ecuación cambia por completo. Esto perjudica a Teleperformance, TTEC y Concentrix, sin tesis clara de recuperación. Las empresas que venden la IA que destruye esos trabajos, como Salesforce y ServiceNow, son los beneficiarios directos.

03Jun

South Summit reclama que "Europa debe eliminar los obstáculos que empujan a las empresas a irse a EEUU".

Miguel Ángel Valero

Los mercados globales mantienen un tono constructivo y las Bolsas mundiales alcanzan nuevos máximos –el MSCI AC World acumula diez sesiones consecutivas de subidas con una rentabilidad acumulada del +4,1%– aupados por la creciente inversión en inteligencia artificial (IA) y la aceleración de los beneficios empresariales. Palo Alto, Broadcom y Crowdstrike, entre otras, continúan aupando la tecnología y extendiendo el rally de su vertiente más física (semiconductores) y dando continuidad a la reciente recuperación del software y, en particular, de las empresas relacionas con la ciberseguridad. 

Google se autofinancia a lo grande. Alphabet lanza la mayor emisión de acciones de un tech en años: 80.000 millones$ en capital propio para financiar la guerra de la IA. El capex 2026 se dispara a entre 180.000 millones y 190.000 millones. Dilución a corto plazo, pero la señal es clara: la carrera de infraestructura de IA no tiene freno, y Google no quiere quedarse atrás.

SpaceX vale 780.000 millones$ según Morningstar, exactamente la mitad del objetivo de su IPO. Para llegar a 1,75 billones tendría que crecer ingresos un 40% anual durante una década entera. Starlink ya tiene cinco millones de suscriptores y es el único segmento rentable. El roadshow arranca el jueves 4 de junio.

Microsoft da la campanada al presentarn en el Build 2026 de San Francisco Majorana 2, un chip cuántico diseñado con IA que promete sistemas operativos para 2029. No es un chip de IA generativa más. Es computación cuántica, y surge tres años antes de lo esperado. El chip usa topological qubits, la apuesta diferencial de Microsoft frente a los qubits estándar de Google e IBM. La compañía afirma que Majorana 2 puede resolver problemas que los ordenadores clásicos tardarían millones de años en procesar. La fecha comprometida para sistemas operativos es 2029. El mercado descontaba 2032. IBM, que lleva meses construyendo su posición en quantum, e IonQ, el puro cuántico del Nasdaq, tienen un problema de competencia serio si Microsoft cumple el calendario. Microsoft abre un frente más allá de la IA generativa. Si el calendario se cumple, IBM e IonQ quedan en una posición comprometida frente a la mayor plataforma cloud del mundo.

En plena euforia del Nasdaq, que acumula más de un 30% en lo que va de 2026, Netflix pierde un 8%. El mercado castiga que la narrativa de crecimiento ya cotiza en precio. Raro en un año donde casi todo lo que toca la IA sube. Cuando el contenido no puede competir con los chips, la corriente te deja atrás.

Marvell Technology sube un 30% en el Nasdaq tras afirmar Jensen Huang, el CEO de Nvidia, en público que puede ser la próxima empresa de un billón$. Cuando Huang apunta, Wall Street aprieta el gatillo. 

Hewlett Packard Enterprise logra resultados por encima del consenso en ingresos y beneficio por acción (BPA) del trimestre, con revisión al alza de los objetivos para 2026. No solo bate, sino que mejora perspectivas. Para una empresa IT, eso es mucho. Y la cotización (+16%) lo registra.

En cambio, Credo Technology batió estimaciones en el 4º trimestre, con un BPA ajustado de 1,16$ frente a 1,03 esperado e ingresos de 437 millones frente a 432 millones previstos. Los objetivos del trimestre en curso también superaron el consenso. Y aun así bajó en Bolsa, -3%. Cuando el mercado quiere más de lo que da un nombre de IA, ni un buen trimestre salva.

South Summit: Europa debe avanzar en un entorno ágil para las startup

Por otra parte, la 15ª edición de South Summit Madrid, AI Convergence, coorganizada por IE University, reivindica, a través de su presidenta y fundadora, María Benjumea, el papel de la IA como motor de transformación empresarial y la necesidad de que Europa avance hacia un entorno más ágil y competitivo para sus startups: "La Inteligencia Artificial no es una amenaza sino una herramienta para crecer y mejorar. Europa debe eliminar los obstáculos que empujan a las empresas a irse a EEUU".

"La IA ha dejado de ser una tecnología aislada para convertirse en un eje transversal que redefine industrias, modelos de negocio y capacidades estratégicas", insiste María Benjumea, que ha recordado que, en apenas tres años, la IA "ha pasado de captar el 30% de la inversión mundial de capital riesgo al 61%".

"Esto no es un cambio tecnológico más, es un cambio de paradigma", porque  "la IA ha acortado de forma radical la distancia entre una idea y empezar a construir. Esta herramienta no reemplaza el criterio ni la visión, pero sí acorta los tiempos, acelera y transforma una idea en algo tangible".

Óscar López, ministro para la Transformación Digital y de la Función Pública, presume de la acción del Gobierno: “la OCDE acaba de revisar al alza el crecimiento de España del 2,1% al 2,2%, mientras reduce las previsiones del resto de países. Eso no es casualidad: es el resultado de una apuesta de país por la transformación digital y ecológica”. Y lanza más mensajes: “España tiene la mejor conectividad de Europa: más del 96% de cobertura de fibra óptica y cerca del 94% de 5G. Esa es una de las razones por las que somos líderes en atracción de nuevas inversiones”; “España ya ha destinado 1.500 millones€ s a su estrategia de IA y somos el primer país de la UE en supervisión y desarrollo de una IA confiable y abierta. Un millón de pymes y autónomos han recibido ayudas para digitalizarse. Esa inversión pública ha sido clave para preparar a España para competir en las tecnologías del futuro”.

Para Lee Newman, decano de IE Business School, “estamos ante una oportunidad sin precedentes para emprender y crear valor. La IA permite que equipos pequeños operen con la agilidad, el alcance y el impacto de organizaciones de mucho mayor dimensión. Para el ecosistema emprendedor e inversor, y para todos aquellos que quieren impulsar el cambio, la cuestión ya no es si es posible, sino hasta dónde quieren llegar, cuál es su objetivo”.

“Culminar el mercado único es esencial para que las startups europeas puedan crecer y competir a nivel global”, proclama Enrico Letta, exprimer ministro italiano y actual decano de IE School of Politics, Economics and Global Affairs en IE University. “La reciente adopción por parte de las instituciones europeas de la hoja de ruta ‘One Europe, One Market’, que incluye más de 40 iniciativas legislativas, supone un pasodecisivo hacia el mercado único. Esta iniciativa integra mercados de capitales, energía, infraestructura digital y política industrial bajo un mismo marco político. Europa y el ecosistema emprendedor no pueden esperar, 2027 debe ser la fecha en la que alcancemos un mercado único verdaderamente integrado”, argumenta.

Lucien Burm, presidente de AICoalition for Europe, confía en “la capacidad de las startups europeas para escalar y convertirse en scaleups”. Miguel Ángel Alcalá, Head de BBVA Spark en Europa, cree que "Europa tiene una enorme oportunidad por delante en los próximos años; ya es un referente y lidera algunos de los sectores más exitosos, como el espacial, el energético y el de estilo de vida, pero debemos diversificar las fuentes de capital".

Manuel Muñiz, rector de IE University, plantea que “una de las cuestiones geopolíticas que definirán esta década se centra en si los países pueden seguir siendo abiertos e interconectados mientras preservan su autonomía en el desarrollo tecnológico que configura cada vez más las dinámicas de poder, seguridad y competitividad económica”.

Gabriela Toribio, Investment Director de Rabo Investments, aporta: “Necesitamos construir infraestructuras, movilizar capital, retener talento y mantener al mismo tiempo la competitividad, la escalabilidad y la apertura que han caracterizado históricamente al ecosistema europeo”.

Olivier Huez, partner de RedRiver West, considera que “Europa puede encontrar en el código abierto una oportunidad para construir alternativas competitivas a gran escala sin renunciar a la soberanía”.

Yolanda Pérez Sáez, directora de BStartup de Banco Sabadell, opina que "no parece que Europa tenga un problema de ciencia. Contamos con algunos de los mejores investigadores y con algunos de los mejores centros de investigación e infraestructuras del mundo. El verdadero desafío es transformar esa excelencia científica en empresas competitivas a escala global y capaces de crecer internacionalmente”. Mariona Sanz Ausàs, Head of Innovation and Business Development del Barcelona Supercomputing Center; Montserrat Vendrell, partner de Asabys Partners, y Samuele Grandi, CEO &Co-founder de Arq, coinciden en la necesidad de reforzar la conexión entre ciencia, inversión y empresa para acelerar la transferencia tecnológica y facilitar el crecimiento de startups vinculadas a ámbitos como la computación avanzada, la biotecnología o la IA.

Sebastian Thrun, fundador de Google X y pionero de la conducción autónoma, advierte que la IA ya ha dejado de ser una tecnología limitada a aplicaciones concretas para convertirse en una infraestructura transversal: “La IA física no trata del hardware; los ganadores serán quienes desarrollen el software capaz de manejarla”. Esta evolución permitirá automatizar una parte creciente de las tareas repetitivas que hoy realizan millones de personas y abrirá una nueva etapa de productividad e innovación a escala global. “Lo esencial para empresas y profesionales no es protegerse de esta transformación, sino aprender a aprovecharla y situarse a la vanguardia de la ola de innovación que está impulsando la IA, la clave es que no te pase por encima el tsunami de la IA sino surfear el tsunami”.

Darren Mowry, vicepresidente de Startups y Investor Ecosystems de Google, añade: “La velocidad siempre ha sido un factor decisivo para cualquier emprendedor, pero nunca habíamos visto un ritmo de innovación como el que está impulsando hoy la IA. Las organizaciones que sitúan esta tecnología en el centro de su estrategia están llegando al mercado, desarrollando productos y generando ingresos mucho más rápido que las generaciones anteriores de startups”.

Anabel Díaz Calderón, vicepresidenta de movilidad de Uber, asegura que “España será el primer país de Europa en contar con vehículos autónomos operando en sus calles. Es un proceso complejo que requiere regulación, supervisión y tecnología, pero estamos convencidos de que marcará un antes y un después en la movilidad urbana”. La seguridad debe ser una “prioridad absoluta” en el despliegue de esta tecnología, "Por eso los procesos de implantación son largos y rigurosos, pero también son la mejor garantía para construir sistemas de transporte más eficientes, seguros y fiables”, 

María González Veracruz, secretaria de Estado de Digitalización e Inteligencia Artificial, cree que “España ha hecho los deberes y está en una buena posición para afrontar esta nueva etapa. La clave ahora es la adopción, cómo utilizamos la IA para tener administraciones más eficientes, empresas más productivas y una economía más competitiva. Somos el séptimo país del mundo en el desarrollo de IA según el Global AI Vibrancy Ranking elaborado por la Universidad de Stanford, y debemos seguir impulsando la formación y el talento para aprovechar todo su potencial”.

“Europa va a ser competitiva con una IA ética y segura. La supervisión humana, la transparencia algorítmica y el beneficio para la ciudadanía deben seguir siendo principios irrenunciables. No hablamos solo de valores, sino también de una oportunidad económica y de una ventaja competitiva para construir una tecnología en la que las personas y las empresas puedan confiar”, añade.

Ainhoa Campo Nieto, Chief Investment Officer de BBVA, destaca que "la IA está acelerando una convergencia entre industrias que hasta hace poco evolucionaban de forma independiente. Hoy la conversación ya no se centra únicamente en la tecnología, sino en cómo ésta transforma el talento, moviliza capital, fortalece los ecosistemas emprendedores y redefine sectores completos de la economía”.

Cathy Hackl, CEO de Future Dynamics y cofundadora de Journey, señala que la IA abandona progresivamente las pantallas para integrarse en el entorno físico, una evolución que transformará la forma en que las personas trabajan, se comunican e interactúan con la tecnología: “La verdadera pregunta no es qué puede hacer la IA por mí, sino en quién nos estamos convirtiendo mientras la utilizamos”.

IA para la defensa de Europa

Jyoti Hirani-Driver, COO de Diana, la aceleradora de innovación de la OTAN, destaca cómo la Alianza Atlántica está impulsando la colaboración con startups y tecnologías dual-use en ámbitos como la IA, space tech, quantum, energía, ciberseguridad y resiliencia tecnológica: “Lo que nos han demostrado las guerras de Ucrania y de Irán es que la adaptación tecnológica no es un término abstracto, sino una necesidad”. “La UE está empezando a despertar en materia defensiva. Por un lado, cada vez nos arriesgamos más en inversiones y, sobre todo, ya no trabajamos como 32 ecosistemas distintos, sino como uno solo”.

Amparo Moraleda, presidenta de Airbus, reconoce que “uno de los grandes problemas a los que nos enfrentamos es que aproximadamente el 80% del gasto europeo en defensa termina fuera de Europa. Necesitamos gastar más, gastar mejor y gastar dentro de Europa”.

Pedro Duque, presidente de Hispasat, resalta cómo las comunicaciones satelitales, la conectividad, la observación de la Tierra y las capacidades orbitales se han convertido en activos críticos para la defensa, la autonomía tecnológica y la resiliencia de Europa: “La dependencia de las capacidades espaciales se hace todavía más evidente en contextos de conflicto. La guerra de Ucrania ha puesto de manifiesto hasta qué punto las comunicaciones, la observación y la inteligencia dependen del espacio”.

Miguel Acosta, cofundador y CTO de Arquetipo, el primer venture builder español especializado en defensa e IA, asegura que “la soberanía defensiva no es solo cuestión de capacidad, sino de tener la tecnología y de saber qué quieres hacer con ella. Para ello, hay que poner todas las facilidades para las startups. Muchas veces los problemas burocráticos para los emprendedores frenan esa soberanía”.

Vicente González, cofundador y COO de FOSSA Systems; Adrián Senar, cofundador y CEO de Kreios Space, y José Antonio García Gallego, CEO y fundador de Inventia Kinetics, coinciden en lo mucho que ha cambiado el ecosistema defensivo en los últimos años, destacando el papel de DIANA como aceleradora. “Para nosotros, como emprendedores, es muy difícil poder acceder al ecosistema defensivo decualquier país que no sea España. Para eso, DIANA es la llave que nos ha permitido seguir creciendo”, destaca González. Por su parte, Senar señala que "tenemos la IA, el dinero de los gobiernos y de los fondos privados, pero, sobre todo, las necesidades”.

Sean Seton-Rogers, cofundador y socio de PROfounders Capital, avisa: “El peor escenario que podemos contemplar para Europa es que EEUU y China se embarquen en una carrera dejando a Europa atrás. El mejor: una Europa tecnológica, con gobiernos y ejércitos estables, que no quiera competir sino compartir”. Tim Chrisman, director de HavocAI, insiste en cómo las tensiones internacionales, la seguridad económica, las cadenas de suministro y la resiliencia tecnológica están modificando las decisiones de inversión y la estrategia de los ecosistemas de innovación.

Las tecnologías duales con aplicación civil y estratégica también han tenido su hueco. Fiona Wong, experta vinculada a tecnologías estratégicas y nuevas capacidades industriales relacionadas con defensa y resiliencia tecnológica, y Thomas Tanghe, especialista en tecnologías críticas e innovación estratégica aplicada a autonomía y seguridad, remarcan cómo estas soluciones pueden acelerar la autonomía europea y generar impacto más allá del ámbito militar.

Workiva: la IA no puede hacer su trabajo si los datos no son de calidad

El “Accelerate Madrid 2026: Trust Starts Here”, organizado por Workiva, coloca el foco en la necesidad de confianza en el dato y en que las empresas que tomen "buenas decisiones con rapidez" pueden lograr un 20% más de rentabilidad, según asegura Silvia Ferrer, Head of Sales Iberia y CEMA del grupo. Avisa que "la IA no puede hacer su trabajo si es alimentada con datos de baja calidad, los datos deben ser reales, consistentes, no fragmentados".

Los ponentes insisten en la evolución hacia modelos de gestión basados en datos conectados, fiables y auditables, que integren todas las áreas en un entorno único de información para responder con mayor agilidad a un contexto regulatorio y de negocio cada vez más complejo. Este enfoque permite mejorar la calidad y consistencia del reporting, reforzar la trazabilidad de la información y facilitar una toma de decisiones más ágil y fundamentada en datos verificados. La combinación de IA, automatización y procesos de verificación está permitiendo a las organizaciones ganar eficiencia operativa y mejorar la consistencia de la información, facilitando una toma de decisiones más ágil y fundamentada.

“La incertidumbre geopolítica obliga al 83% de las empresas a acelerar su inversión tecnológica. Pero la tecnología sin datos fiables es un riesgo corporativo que erosiona la competitividad”, subraya Jaime Silos, Director de Desarrollo Corporativo de Forética. 

“En 2026, el riesgo de los datos fragmentados no es un riesgo técnico, sino estratégico”, apunta Andrés Cortés Collado, Responsable del Departamento de Soporte Operativo de la Dirección de Contabilidad y Control Interno de Aena. “Si tu equipo dedica la mitad de su tiempo a reconciliar información en lugar de interpretarla, no estás perdiendo eficiencia; estás perdiendo perspectiva. Y en un entorno donde las decisiones no esperan, eso es realmente caro”.

“En el ámbito de la información de sostenibilidad las empresas hemos pasado muy rápido de un modelo de uso de la información centrado en comunicar las bondades de la compañía, a un modelo más próximo a la información financiera, donde el foco está en explicar cómo se gestionan los aspectos quede verdad importan y contribuyen a impulsar un negocio más responsable y sostenible”, explica Javier Torres, Responsable de Sostenibilidad y Responsabilidad Social Corporativa del Banco Santander. “Para eso hacen falta tres elementos: datos integrados, controles integrados y un gobierno claro. Si la información de sostenibilidad no está conectada con la estrategia, con la gestión del riesgo, o con la planificación financiera, entonces es muy difícil que sirva para crear valor real", añade.

“Los datos ASG impactan directamente en los financieros. La única forma de avanzar con seguridad es dejar de tratar la sostenibilidad como un reporte satélite y empezar a tratarla con el mismo rigor y la misma fuente de verdad que la cuenta de resultados. El objetivo es contar con un equipo de Reporting que no solo una los datos bajo una misma tecnología, sino que traduzca esos datos en inteligencia de negocio, garantizando que cada objetivo estratégico se pueda medir, corregir, defender y auditar con el mismo rigor que el beneficio neto de la compañía” advierte Diego Larrea, Director Corporativo de Reporting del Grupo DIA.

02Jun

El borrador de Directiva establece criterios de adjudicación en licitaciones públicas que favorecen software y hardware desarrollados en la UE. El sector público representa el 30% de todo el mercado cloud de la Unión Europea.

Miguel Ángel Valero

La Comisión Europea ultima la presentación el miércoles 3 de junio de la Cloud and AI Development Act (CAIDA), que prácticamente impediría a Amazon Web Services, Google Cloud y Microsoft Azure el acceso a contratos de cloud ('nube') para datos sensibles del sector público europeo. 

El borrador de Directiva establece criterios de adjudicación en licitaciones públicas que favorecen software y hardware desarrollados en la UE. El sector público representa el 30% de todo el mercado cloud de la Unión Europea.

AWS tiene actualmente el 28% del mercado cloud europeo; Microsoft Azure, el 21%; y Google Cloud, el 14%. Si sale adelante CAIDA, pierden el sector público, los contratos de datos financieros, sanitarios y judiciales de las Administraciones europeas.

Es cierto que el sector privado no se ve afectado, de momento, por esa norma. Y que la nueva Directiva tendrá en cuenta los productos con certificación de soberanía (como el proyecto S3NS entre Thales y Google). Pero no menos cierto es que la nueva situación favorece a los proveedores cloud soberanos europeos, especialmente a Deutsche Telekom.

Continúa la ebullición de la IA

Todo esto se produce en plena ebullición en torno a la inteligencia artificial (IA) y a sus múltiples conexiones. Así, Quantinuum, el brazo de computación cuántica de Honeywell, amplía su IPO (Initial Public Offering) para la salida a Bolsa. Ahora busca colocar 26,5 millones de acciones a entre 53 y 55$, frente a los 21 millones y el rango de 45 a 50$ originales.

Y Nvidia presenta en el Computex de Taiwán dos chips nuevos: el Vera CPU para centros de datos y el RTX Spark para ordenadores personales (PC). Se trata de dos movimientos que amplían el campo de batalla de la empresa más allá de las GPU tradicionales. El primero es el Vera CPU, un procesador basado en arquitectura Arm diseñado para centros de datos de inteligencia artificial. Ya está en producción y empieza a enviarse este otoño. Los primeros clientes son OpenAI, Anthropic, SpaceX (xAI), Dell, Oracle y CoreWeave. Nvidia asegura que Vera ofrece 1,8 veces más rendimiento en inferencia de agentes de IA que los chips x86 tradicionales.

El segundo es el RTX Spark, un superchip para PCs Windows que combina una GPU Blackwell con el nuevo procesador N1X (desarrollado con Microsoft), entrega hasta 1 petaflop de cómputo IA en local y tendrá memoria unificada de hasta 128 GB. Lo llevarán ASUS, Dell, HP, Lenovo, Microsoft Surface y MSI en portátiles de menos de 14 mm de grosor.

Los analistas interpretan los dos movimientos como una expansión Nvidia hacia el segmento de PC premium, un mercado de cientos de millones de unidades y millones de ingresos del que antes estaba casi ausente. Esto supone más competencia para Intel y AMD, que pueden sufrir en Bolsa. El impacto en márgenes de Nvidia puede ser positivo si el RTX Spark logra penetración en el segmento premium. De paso, puede beneficiar a los fabricantes de PC, sobre todo a la cotización de Dell y HP. En cambio, perjudica a Qualcomm.

Mientras, el sector software se dispara en Bolsa: +10%; Servicenow, el 9%; Workday, +7%; Adobe, +6%. Tras una exitosa ronda de financiación privada de 65.000 millones$ que valora la compañía en 965.000 millones, Anthropic ha presentado la documentación necesaria para su salida a Bolsa, si bien han optado por la vía confidencial (solo se conocerán las cifras cuando la fecha de cotización esté cerca). Zoom Communications entró como inversor temprano, por lo quen cuanto más vale Anthropic en la IPO, más vale la posición de ésta.  

Por otro lado, SpaceX ha iniciado su roadshow de cara a una posible salida a Bolsa a mediados de este mismo mes, operación que podría convertirse en la mayor OPV de la historia. 

A esta dinámica se suma Alphabet, que planea captar hasta 80.000 millones$. En una primera fase, 10.000 millones procederían de una colocación privada a Berkshire Hathaway, el conglomerado perteneciente a Warren Buffett, yb que ahora dirige Greg Abel. Posteriormente, se lanzará un programa de 30.000 millones en acciones preferentes convertibles y, a lo largo del tercer trimestre, se prevén nuevas ampliaciones de capital en Bolsa por otros 40.000 millones. Estos recursos se destinarán a reforzar la infraestructura de inteligencia artificial, acelerar el desarrollo de los chips TPU –competidores directos de las GPU de Nvidia– y seguir impulsando el modelo Gemini. Alphabet es el único gran conglomerado tecnológico que compite de forma integrada en toda la cadena de valor de la IA: chips, centros de datos y modelos. 

Y Torsten Slok, economista jefe de Apollo Global Management, entra de lleno en el debate sobre la IA y la inflación, dando la razón a la Fed preWarsh: argumenta que el boom de la IA es inflacionario en el corto plazo y que retrasará los recortes de tipos. Ya van varias voces autorizadas que dicen lo mismo. Mientras el mercado lleva semanas descontando que la IA acabará siendo desinflacionaria porque dispara la productividad, Slok replica. En su último análisis para Apollo, Slok sostiene que el gasto en IA es insensible a los tipos de interés. Las grandes tecnológicas invierten porque no pueden quedarse atrás, no porque los tipos estén bajos. Eso hace que la política monetaria restrictiva tenga menos mordiente de lo habitual.

Los datos de inflación y empleo no le van a dar margen a la Fed para recortar. Los yields largos siguen al alza por la presión del gasto de los hyperscalers y el déficit fiscal.

UBS recomienda no concentrar tanto en la IA

Junio ya ha llegado, y los mercados de renta variable siguen premiando claramente el liderazgo tecnológico. El S&P 500 alcanzó un nuevo máximo histórico el lunes 1 de junio, el Nasdaq ha subido más de un 15% en el último mes y el índice Philadelphia Semiconductor acumula un avance cercano al 70% desde comienzos de abril. El gasto de capital relacionado con la IA continúa acelerándose, impulsando a un conjunto cada vez más amplio de compañías a lo largo de toda la cadena de suministro de la inteligencia artificial, desde fabricantes de memoria y procesadores (CPU) hasta productores de equipos para la fabricación de semiconductores, así como proveedores de componentes ópticos y de otro tipo.

La actual transición hacia la IA se está desarrollando en un contexto de mejora en la monetización y de persistentes restricciones de oferta. En UBS identifican varios principios extraídos de ciclos de innovación anteriores que, en nuestra opinión, pueden ayudar a los inversores a orientarse en el ciclo actual:

  • Las empresas líderes establecidas rara vez dominan automáticamente la siguiente era tecnológica.
  • Las plataformas suelen capturar los beneficios más duraderos.
  • Cuando los ciclos de fuerte inversión en capital (capex) terminan moderándose, el impacto negativo no se reparte por igual entre todos los participantes.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos viendo un entorno favorable para la renta variable a medio plazo en términos generales, pero creemos que los inversores deben evitar una concentración excesiva y mantener una diversificación adecuada entre las principales capas de la IA y su cadena de suministro, en lugar de depender de un reducido grupo de compañías de mega capitalización". Y añade: "Creemos que será importante invertir tanto en la inteligencia como en las aplicaciones, porque un mayor número de usuarios puede generar más datos, mejorar los modelos y reforzar con el tiempo la ventaja competitiva de la plataforma. Además de mantener exposición a los potenciales beneficiarios de la continua monetización de la IA, también sugerimos que los inversores se posicionen para una ampliación del rally bursátil en nuestros mercados y sectores preferidos, aprovechando los periodos de fortaleza del mercado para diversificar las carteras y reducir la concentración en valores individuales".