04Nov

Barclays Bank suprimirá 5.000 empleos, el 5% de su plantilla. American Express recorta 3.500 mientras sube su previsión de beneficio. Disney prepara "miles de despidos" en una plantilla de 231.000 empleados, y exige recortes de hasta el 20% de los costes anuales.

Miguel Ángel Valero

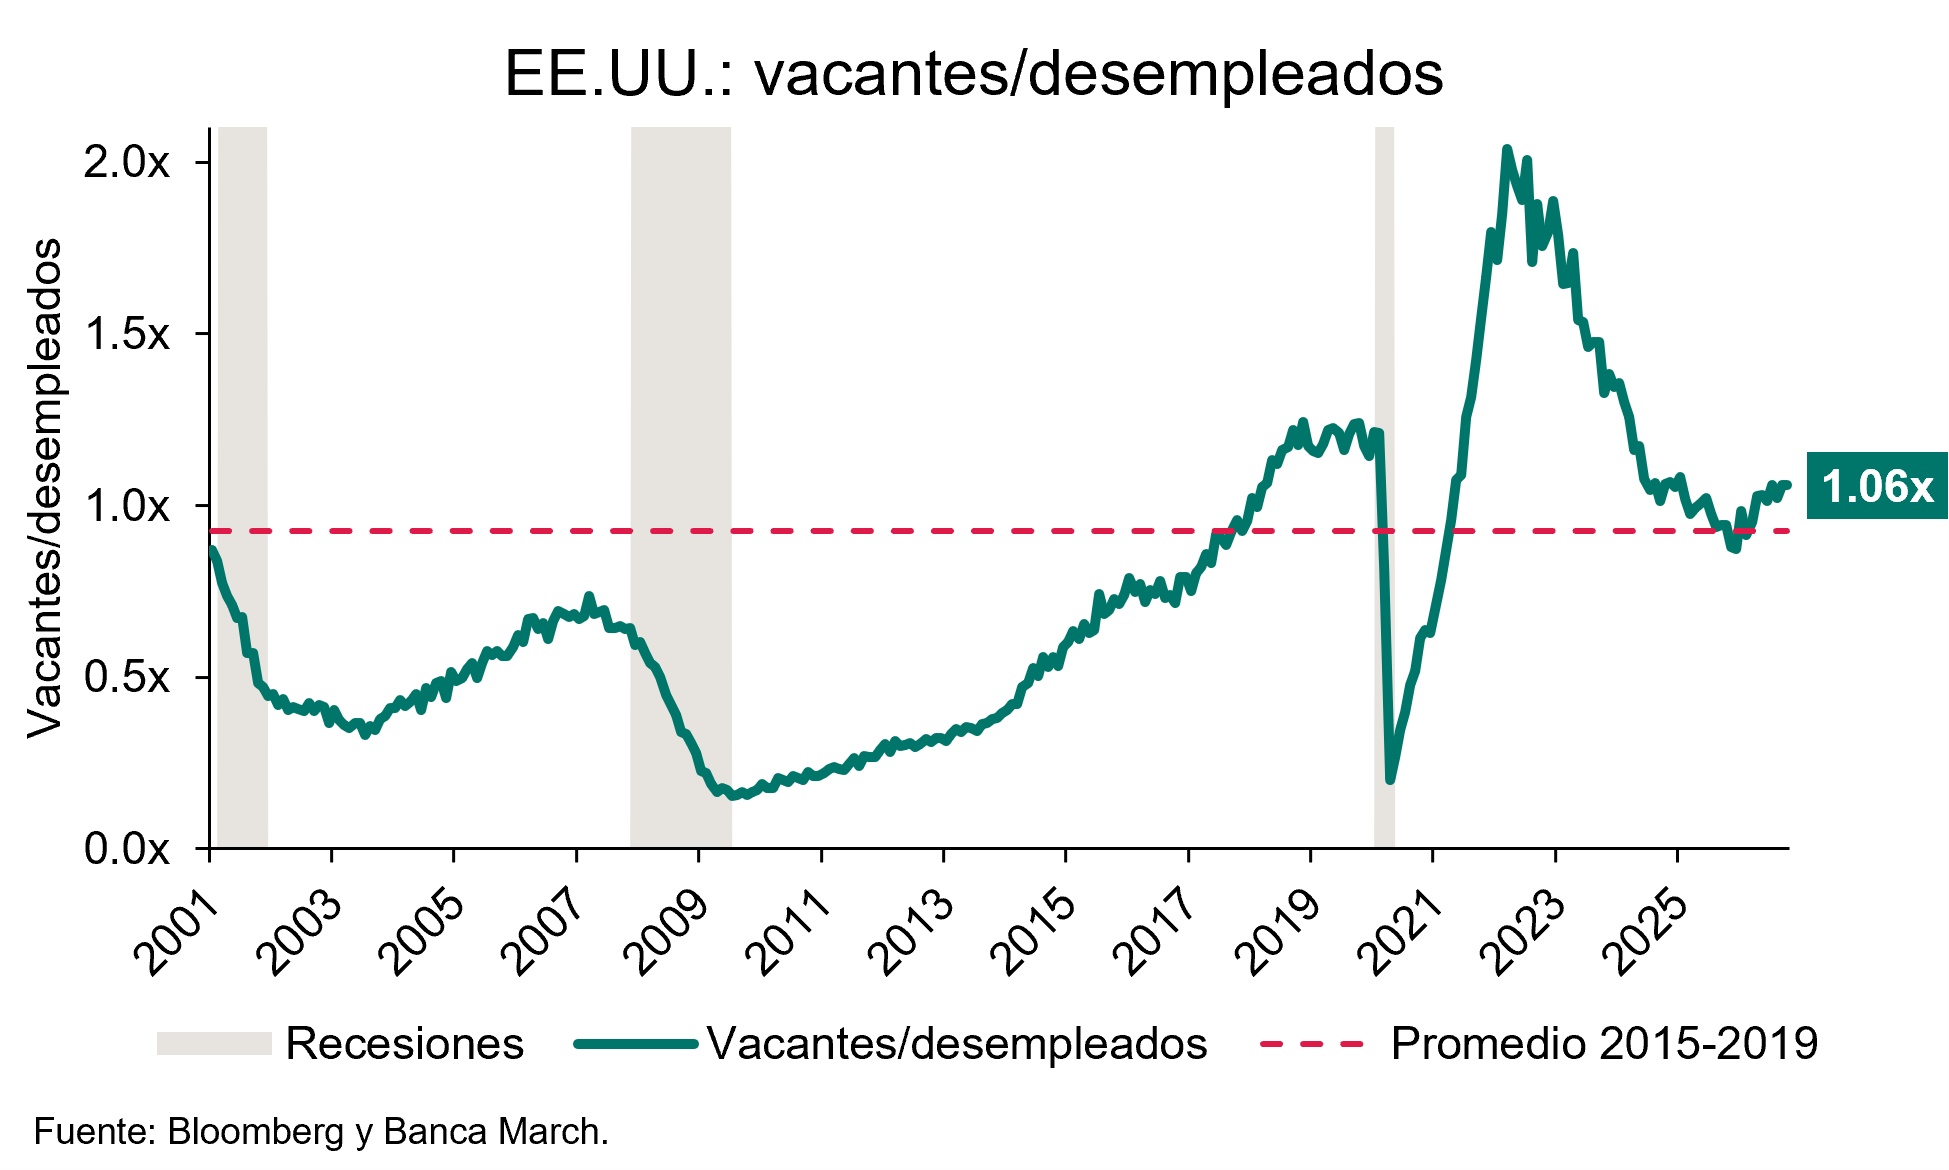
Las vacantes sin cubrir aumentan en EEUU y confirman que el mercado laboral sigue sostenido. Las ofertas de empleo aumentaron en 333.000 hasta alcanzar los 7,52 millones en septiembre, por encima de los 7,16 millones previstos, y además se revisaron al alza los datos del mes previo (las vacantes de agosto se elevaron en 111.000 hasta 7,19 millones). El incremento de las ofertas de empleo fue relativamente generalizado: los puestos sin cubrir en la Administración pública aumentaron en 98.000, mientras que en el sector privado crecieron en 236.000, impulsadas principalmente por los sectores de servicios profesionales y empresariales y manufacturas y comercio. Con ello, el número de vacantes por desempleado aumentó hasta 1,06x desde 1,02x anterior y apunta así a una elevada oferta de empleo. 

Destaca el aumento de la tasa de renuncias voluntarias y que los despidos siguen contenidos, indicadores que refuerzan la idea de un empleo sostenido. Las renuncias voluntarias aumentaron este mes en 321.000, hasta 3,4 millones, elevando así la tasa de renuncias al 2,1% desde el 1,9% anterior. Aunque este incremento de los abandonos voluntarios se concentró en el sector de ocio y restauración, es un dato que indica confianza de los trabajadores en sus perspectivas laborales. Por otro lado, los despidos y ceses disminuyeron en 127.000 hasta 1,6 millones, por lo que descendió en una décima la tasa de despidos hasta el 1%. Este resultado refuerza la idea de que el mercado laboral no se está deteriorando a través de una destrucción generalizada de empleo.

Ya hay 1,06 vacantes por cada parado. Con un empleo así, la Fed tiene manos libres para subir tipos, y los mercados apuestan por diciembre y por marzo de 2027.

Sin embargo, en octubre las menciones a despidos tocan máximos desde mayo en las presentaciones de resultados de los resultados. Barclays Bank suprimirá 5.000 empleos, el 5% de su plantilla, y alega que pasa trabajo de oficina a la IA. American Express recorta 3.500 mientras sube su previsión de beneficio a 17,6-17,9$ por acción. Disney (que presenta resultados el 17 de noviembre) prepara "miles de despidos", sin concretar cifras, en una plantilla de 231.000 empleados, y exige a algunos directivos recortes de hasta el 20% de los costes anuales de sus departamentos, para impulsar cine, tecnología, parques y cruceros. 

Los anuncios de despidos suelen cotizar al alza en Bolsa, pero generalmente muy a corto plazo. Reducir nóminas mejora el margen enseguida, pero si todas las empresas lo hacen a la vez hay menos sueldos, menos compras y, al final, menos ventas para ellas mismas. El beneficio de hoy se paga con el consumo de mañana. Restaurantes, ocio y tiendas son los primeros en notarlo. Los datos de empleo privado de ADP (se hace público el jueves 5 de noviembre), nóminas no agrícolas y paro en octubre (viernes 6) pueden ofrecer algunas pistas sobre esto.

También se publicaron datos alentadores sobre la inversión: los pedidos de bienes duraderos confirman el repunte de la actividad al crecer un 1,9% mensual en septiembre. También se aceleraron los pedidos a fábrica, que aumentaron un 1,8% mensual. En ambos casos este repunte apunta a una mejora de la actividad en la parte final del tercer trimestre.
Todo lo contrario que en China, donde decepcionan los datos de confianza de los empresarios, con una bajada del sector de los servicios. El PMI privado de los servicios cayó más de esperado en octubre al retroceder hasta 50,8 desde el 51,6 previo y por debajo de las expectativas, lo que apunta a que la debilidad de la demanda interna seguirá intensificándose en los próximos meses. Con ello, el PMI compuesto se frenó en octubre y se sitúa en 52 desde el 52,4 previo y su menor nivel desde julio.

Robeco: los bonos de alto rendimiento siguen siendo atractivos

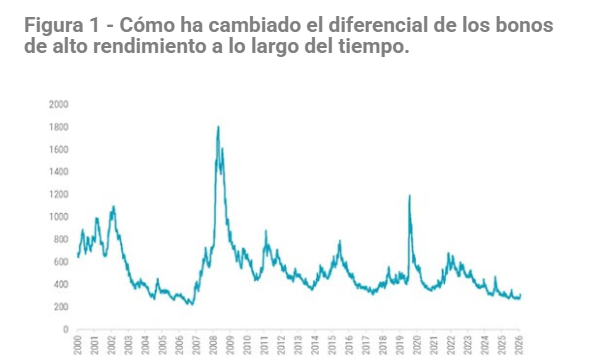
Los inversores tienen motivos de sobra para preocuparse. Las tensiones geopolíticas, los riesgos en los precios de la energía y la incertidumbre sobre la política de los bancos centrales siguen ensombreciendo las perspectivas. Si bien los diferenciales se han ampliado en las últimas semanas, se mantienen cerca de niveles históricamente ajustados. Esto sugiere que los inversores siguen exigiendo una compensación adicional relativamente baja por asumir el riesgo crediticio. Para los inversores que desean seguir obteniendo ingresos de alto rendimiento, esto plantea un desafío: mantener la inversión mientras se gestiona el riesgo de una reversión del mercado.

¿Por qué importan los spreads? Un bono de alto rendimiento suele ofrecer mayores intereses que uno gubernamental, ya que existe un mayor riesgo de que la empresa prestada tenga dificultades para reembolsarlo. El diferencial representa ese rendimiento adicional. Si un bono gubernamental rinde un 3% y un bono de alto rendimiento un 6%, el diferencial es de tres puntos. Actualmente, los diferenciales son ajustados, lo que significa que los inversores reciben un rendimiento adicional relativamente bajo por asumir un mayor riesgo empresarial. Si la confianza en las empresas disminuye, los inversores podrían exigir una mayor compensación. En ese caso, los diferenciales se amplían y, por lo general, los precios de los bonos de alto rendimiento existentes bajan. 

Los diferenciales aumentaron considerablemente durante períodos de incertidumbre anteriores, pero ahora se encuentran cerca del extremo inferior del rango mostrado, como se observa en el gráfico.

¿Por qué mantener las inversiones en activos de alto rendimiento? A pesar de los ajustados diferenciales de crédito, los bonos de alto rendimiento siguen ofreciendo ingresos atractivos, con rendimientos cercanos a niveles no vistos en más de dos décadas. Estos rendimientos proporcionan un punto de partida más sólido para obtener rentabilidades. Los ingresos generados también pueden ayudar a compensar cierta caída en los precios de los bonos.

Los fundamentos de esta clase de activos se mantienen relativamente sólidos. El mercado de bonos de alto rendimiento ha mejorado su calidad con el tiempo, y los bonos con calificación BB representan ahora una participación récord tanto en el mercado estadounidense como en el europeo.

Los bonos de alto rendimiento también pueden diversificar una cartera más amplia, ya que se comportan de manera diferente a los más sensibles a las fluctuaciones de los tipos de interés. Por lo tanto, los ingresos atractivos, los fundamentos relativamente sólidos y la diversificación siguen justificando la inversión. 

Sin embargo, los diferenciales ajustados implican que los inversores también deben estar preparados si las condiciones del mercado empeoran. Aquí es donde un enfoque más flexible puede resultar útil.

¿Cómo funciona el mercado de alto rendimiento dinámico en mercados difíciles? Las estrategias tradicionales de alto rendimiento generalmente mantienen la inversión para obtener ingresos y beneficiarse cuando el mercado sube. Sin embargo, esto también las deja expuestas cuando el valor de los bonos de alto rendimiento disminuye. Alto rendimiento dinámico tiene un enfoque diferente: puede ajustar cuánto riesgo de esas características asume. Lo hace monitoreando señales como el rendimiento adicional que ofrecen los bonos, las tendencias de precios, el crecimiento económico y los tipos de interés.

Estas señales se combinan sistemáticamente para determinar el nivel de exposición de la estrategia a los bonos de alto rendimiento. Cuando las condiciones se vuelven menos favorables, la estrategia puede reducir la exposición para ayudar a limitar el riesgo a la baja. Pero la flexibilidad también funciona en sentido contrario: cuando las condiciones son más favorables, puede aumentar la exposición por encima de su nivel neutral para capturar un mayor potencial de ingresos y rentabilidad que ofrecen los bonos de alto rendimiento. Las señales del mercado guían la exposición al riesgo de alto rendimiento: el objetivo no es predecir perfectamente cada punto de inflexión del mercado, sino adaptarse a medida que cambian las condiciones.

¿Por qué considerar hoy en día los altos rendimientos dinámicos? La combinación actual de rentabilidades atractivas y diferenciales ajustados hace que la flexibilidad sea especialmente relevante. Los fondos de alto rendimiento dinámicos buscan capturar esos ingresos ajustando el riesgo según cambian las condiciones. Esto permite a los inversores permanecer en esta clase de activos sin tener que decidir por sí mismos cuándo entrar o salir del mercado.
25Oct

Negocia con Crown Castle el alquiler de 80.000 antenas para ser el cuarto operador móvil en EEUU. Elon Musk quiere controlar nada menos que la mitad de los emplazamientos de antenas, o torres, de EEUU.

Miguel Ángel Valero

Unos compran y otros se ponen el cartel de 'se vende'. La semana comienza con una espectacular operación. SpaceX negocia con Crown Castle el alquiler de 80.000 antenas para ser el cuarto operador móvil en EEUU y plantar cara, sobre todo, a AT&T. Elon Musk quiere controlar nada menos que la mitad de los emplazamientos de antenas, o torres, de EEUU. 

De momento no se ha firmado nada pero AT&T perdió el viernes 23 de octubre casi el 8% de su valor en Bolsa, y T-Mobile, el 7,71%. En cambio, Crown Castle subió más del 9%. Las operadoras de móvil perdieron casi 28.000 millones$ en Bolsa; las propietarias de torres ganaron 7.000 millones. 

Tres operadores se reparten actualmente el negocio del móvil en EEUU y cobran caro. Un cuarto competidor, y más si es de la talla del grupo de Elon Musk, obligará a bajar tarifas para no perder clientes, deteriorándose el margen. AT&T, Verizon y T-Mobile pagan el 85% de lo que ingresa American Tower en EEUU.

Otra empresa que está de compras es Alimentation Couche-Tard. La dueña de Circle K, ofrece hasta 8.000 millones$ por Cumberland Farms, que tiene más de 3.200 gasolineras y tiendas en EEUU y Europa, y aspiraba a captar 9.000 millones$ en una salida a Bolsa que se ha aplazado sine die. TDR Capital controla la mitad de la empresa, y los hermanos Issa, un 25% cada uno.

Roche adquiere los derechos mundiales de ZW209, un fármaco experimental de Zymeworks contra el cáncer de pulmón microcítico, en un acuerdo de hasta 813 millones$. Paga 55 millones por adelantado, 40 millones más al arrancar el siguiente ensayo y hasta 718 millones en hitos, más royalties. Y firma sin tener aún datos de eficacia. Caja para la biotech sin diluir al accionista.

En cambio, Instacart se vende. La app de la compra a domicilio ha tanteado su venta y llegó a negociar con Uber (NYSE:UBER), que al final ha optado por levantarse de la mesa. Otro candidato para la compra es DoorDash. La operación está valorada en hasta 17.000 millones$.

Amazon reconoce que tiene ocupada la capacidad de su nube hasta 2028

Mientras, continúa el baile de la inteligencia artificial (IA). Andy Jassy, presidente y CEO de Amazon, admite que la capacidad de su nube AWS para este año ya está vendida, la de 2027 prácticamente, y la de 2028, en buena parte. Los laboratorios de IA devoran servidores más rápido de lo que Amazon los enchufa. Por eso no se arrepiente de gastar unos 220.000 millones$ este año. Presenta resultados el viernes 29 de octubre.

Y American Express reconoce que hará un ajuste de plantilla del 5%, lo que afectará a unos 3.500 empleos. Echa la culpa a la IA. Pero el gasto con sus tarjetas se ha quedado en 454.000 millones$, cuando se esperaban unos 457.000 millones. Gana 4,68$ por acción, por encima de los 4,49 esperados, pero no convence al mercado.

18Sep

Los analistas coinciden en que las correcciones en renta variable provocadas por la evolución del conflicto en Oriente Medio deberían interpretarse como momentos para incrementar posiciones y construir cartera, no para vender.

Miguel Ángel Valero

La entidad emisora de tarjetas premium American Express reafirma ante inversores que su facturación crecerá cerca de un 10% en 2026, tras un primer semestre muy fuerte. El gasto con sus tarjetas creció un 9%, hasta los 455.800 millones$, el último trimestre, con viajes, restaurantes y ocio disparados un 10%. La Platinum es la tarjera de más tirón en EEUU. El rico encaja las subidas de precios y de tipos sin pestañear, mientras la clase media recorta. El consumidor de rentas altas no afloja, lo que es una muy buena señal para el consumo, y también beneficia a Visa y Mastercard. Pero habrá que ver si el gasto premium aguanta con la subida de comisiones.

Tras la subida de tipos de la Fed, los grandes bancos de EEUU, como JP Morgan o US Bank, se han dado prisa en subir la tasa preferencial o prime rate (la que aplican a sus mejores clientes) del 6,75% al 7%. Pero,  mientras el tipo del banco a corto plazo sube, la rentabilidad del bono a 10 años cae tras rozar el 5%y la del bono a 2 años ronda el 4,7%. La curva se aplana. El prime encarece ya las tarjetas, la hipoteca variable y el crédito a pymes, lo que dificulta el consumo. Si la curva de tipos se aplana, el banco gana menos, pide barato a corto y presta a largo casi igual, y los márgenes sufren. Y la subida del prime puede bajar el volumen de negocio.

El presidente y CEO de Goldman Sachs, David Solomon, reconoce que su volumen de trading flojea este trimestre mientras los costes suben (+500 millones$ los no vinculados a sueldos). La mesa de renta fija, divisas y materias primas irá más floja que el trimestre pasado, mientras la de acciones sigue muy fuerte, lo que indica que no hay una huida del riesgo por parte de los inversores. Encima, los costes distintos de sueldos suben unos 500 millones de dólares.  El trading es lo que da de comer a la banca de inversión cuando el mercado se agita. 

El petróleo vuelve a los 100$

Mientras, las reparaciones en el oleoducto de Yanbú siguen avanzando, lo que está contribuyendo gradualmente a moderar el precio del petróleo, que vuelve a situarse cerca de los 100$/barril, reduciendo así la probabilidad de los escenarios más adversos. Este contexto ha favorecido especialmente a los bonos de larga duración, sobre todo en EEUU, donde la rentabilidad exigida al Treasury a diez años se ha alejado de la cota del 5%. A su vez, esta evolución ha respaldado el comportamiento de las Bolsas globales, que avanzaron de forma sincronizada. Los inversores continúan confiando en que la Reserva Federal optará por subidas de tipos de carácter preventivo, evitando el inicio de un ciclo prolongado de endurecimiento monetario.

Cualquier noticia positiva en el frente energético seguirá siendo bien recibida por los mercados, que comienza a descontar que las presiones derivadas de la energía podrían resultar menos intensas de lo inicialmente previsto. Aunque los flujos a través del estrecho de Ormuz continúan por debajo de sus niveles habituales, la circulación no se ha interrumpido. La escolta naval estadounidense está contribuyendo a mantener la operatividad de la ruta, por la que actualmente transita en torno al 60% del volumen habitual.

"En este escenario dinámico, consideramos que mantener la inversión sigue siendo una estrategia adecuada. Aunque el conflicto pueda generar episodios de volatilidad y noticias negativas a corto plazo, seguimos defendiendo que los fundamentos del mercado permanecen sólidos. Por ello, las correcciones en renta variable provocadas por la evolución del conflicto deberían interpretarse como oportunidades para incrementar posiciones y construir cartera, siempre que el flujo a través de Ormuz continúe al menos al ritmo actual", señalan en Banca March.

El Banco de Japón sube tipos con dos votos en contra

El Banco de Japón cumple las expectativas y da continuidad a su ciclo de subidas de tipos. Con un nuevo incremento de 25 pb, sitúa el precio oficial del dinero en el 1,25%, su mayor nivel desde 1995 y da continuidad al ciclo de subidas más intenso desde los años 90. Una decisión que ha sido adoptada por una amplia mayoría de siete votos a favor y dos en contra (Asada y Sato, precisamente los que fueron designados por la primera ministra Takaichi, y que argumentaron que la economía japonesa no presenta una fortaleza suficiente y que la inflación no se ha consolidado de forma sostenida por encima del objetivo del 2%). Sin embargo, justo estos dos votos disidentes y un lenguaje menos restrictivo sugieren resistencia interna a futuros incrementos de tipos y apoyan las expectativas de que no acelerará el ritmo de las subidas de tipos. 

En el comunicado, el Banco de Japón trató de no comprometerse dejando el calendario y el ritmo de los próximos movimientos explícitamente sujetos a la evolución del crecimiento, los precios y las condiciones financieras, validando únicamente la dirección de la normalización. Los mercados de futuros no se vieron muy alterados y asignan una probabilidad cercana al 67% de una nueva subida en diciembre, un nivel similar al que cotizaban antes. 

Con esta decisión, se cierra un septiembre ajetreado en la política monetaria, dado que tres de los cuatro grandes bancos centrales del mundo decidieron elevar el precio del dinero: la Fed, el BCE y el Banco de Japón. mientras el de Inglaterra los mantuvo.

En este contexto, llama la atención que Berkshire Hathaway, justo el día en que Warren Buffett se convierte en presidente emérito y cede a la presidencia a su hijo Howard, un año y medio después de abandonar la dirección del conglomerado financiero, va a subir su participación en las grandes casas de trading japonesas, según sugirió el presidente y CEO de Itochu, Masahiro Okafuji. El conglomerado ya ronda el 10% en varias de estas firmas, y su interés es la mejor señal alcista posible para el mercado japonés.

UBS: el mayor riesgo es el temor excesivo a invertir

En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores no deberían asumir automáticamente que los shocks geopolíticos provocarán una debilidad duradera en los mercados, ni que los desafíos relacionados con la deuda afectarán negativamente a todos los activos. Con un crecimiento de los beneficios empresariales que sigue siendo sólido y unos menores costes de inferencia que estimulan la adopción de la IA, creemos que los apoyos fundamentales del repunte siguen intactos.

"Para muchos inversores, vemos un problema mayor que el del petróleo, los chips o la Fed: un temor excesivo a invertir, que lleva a demasiados a mantener mucho más efectivo del que necesitan mientras esperan un mejor momento para invertir. Esto es comprensible: el efectivo transmite seguridad en horizontes cortos. Pero, con el tiempo, la inflación, los impuestos, las retiradas de fondos y la pérdida de capitalización compuesta pueden convertir la espera en la opción más arriesgada para los inversores a largo plazo", argumenta.

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica. Consideramos que la IA es transformadora, y no simplemente una burbuja especulativa. La caída de los costes, la ampliación de los casos de uso y la sólida demanda de infraestructura deberían seguir respaldando los beneficios empresariales", insiste.

Sobre la Fed, "mantenemos nuestra previsión de otra subida de tipos en diciembre, y consideramos que lo que descuenta actualmente el mercado resulta excesivo, aunque reconocemos que los riesgos están sesgados al alza. La proyección mediana del tipo de referencia apunta a una pausa a lo largo de todo 2027, y esperamos una desinflación estable durante los próximos seis meses. Unos efectos de base favorables en el primer semestre del próximo año también deberían debilitar los argumentos a favor de una larga secuencia de subidas", subraya.

"Creemos que el mercado alcista sigue intacto, impulsado por una economía resiliente y un sólido crecimiento de los beneficios empresariales, y la inversión y adopción de la IA. Aunque la política monetaria ha dejado de ser un viento de cola, no creemos que la Fed vaya a necesitar subir los tipos lo suficiente como para que la política monetaria se convierta en un obstáculo significativo, aunque conviene seguir vigilando esta cuestión", destaca David Lefkowitz, Responsable de Renta Variable de EEUU.

"Aunque el Banco de Inglaterra mantuvo los tipos sin cambios, los responsables de política monetaria mostraron una mayor disposición a responder a las presiones inflacionarias antes de que se afiancen de forma duradera. Como resultado, hemos revisado nuestras previsiones para incluir subidas de tipos en noviembre y febrero, aunque seguimos esperando que el ciclo de endurecimiento monetario sea más corto de lo que actualmente anticipan los mercados", apuntan Maelle Quillevere, Economista, y Constantin Bolz, Estratega.

"Vemos retornos absolutos atractivos para el mercado del Reino Unido tras la reciente corrección, aunque esperamos que la renta variable británica quede rezagada frente a otras regiones. Nuestro escenario base asume que los precios de la energía se mantienen contenidos y que las subidas de tipos de los bancos centrales son de corta duración, lo cual debería favorecer a los mercados que más se benefician de un renovado interés por la mejora cíclica general o por las tendencias de crecimiento estructural", añade Matthew Gilman, Estratega.

"La innovación transformadora sigue siendo un motor clave del mercado. Creemos que los inversores deberían construir una asignación específica a oportunidades en IA, Energía y recursos, y Longevidad. Estas asignaciones permiten a los inversores combinar la exposición a la ampliación del ciclo de beneficios con oportunidades estructurales respaldadas por el gasto de capital, las prioridades de política pública y una demanda duradera", opina Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En la Eurozona, "seguimos previendo un crecimiento de los beneficios empresariales del 15% tanto en 2026 como en 2027. El crecimiento de este año sigue impulsado por sólidos factores seculares, el control de costes y un elevado crecimiento en materias primas, mientras que el del próximo año debería ampliarse a más sectores a medida que los ingresos aumenten de forma más generalizada", subrayan Matthew Gilman y Rolf Ganter, Responsable de Renta Variable Europea.

"Mantenemos nuestra recomendación de Atractivo en renta variable de mercados emergentes, respaldada por la innovación y la manufactura en IA, los beneficios empresariales, unas valoraciones razonables y una resiliencia macroeconómica", explica Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y podrían actuar como diversificadores valiosos en caso de una desaceleración económica", afirma Frederick Mellors, Responsable de Estrategias de Renta Fija, UBS Global Wealth Management

"Los rendimientos de los bonos de mercados emergentes se mantienen atractivos y deberían respaldar retornos de un dígito alto en los próximos 12 meses, muy por encima del efectivo. En nuestra opinión, la deuda de mercados emergentes sigue siendo un diversificador clave de las carteras", remarcan Alejo Czerwonko y Frederick Mellors.

"Consideramos que la renta fija es Atractiva, y vemos oportunidades selectivas en distintas regiones y segmentos del mercado. El reciente y marcado repunte de los rendimientos ha creado oportunidades tácticas para añadir algo de duración en bonos de alta calidad. Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y pueden ofrecer una diversificación valiosa en caso de una desaceleración económica", insisten Matthew Carter, Estratega, y Frederick Mellors.

"Los inversores deberían mantener una exposición diversificada a través de metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades. Dada la rápida rotación del liderazgo dentro de los mercados de materias primas, creemos que un enfoque de gestión activa puede ayudar a los inversores a navegar el ciclo alcista de las materias primas", recomienda Giovanni Staunovo, Estratega. Sobre el oro, "mantenemos una visión constructiva en un horizonte de 12 meses. El aumento de los déficits fiscales, unas cargas de deuda más elevadas, un eventual debilitamiento del dólar estadounidense y nuestra previsión de que la Fed reanude los recortes de tipos el próximo año deberían respaldar al oro a pesar de la volatilidad a corto plazo".