15Sep

Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.

Miguel Ángel Valero

Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años,  ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.

Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.

Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%. 

Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece. 

El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.

No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX  con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.

Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.

Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders. 
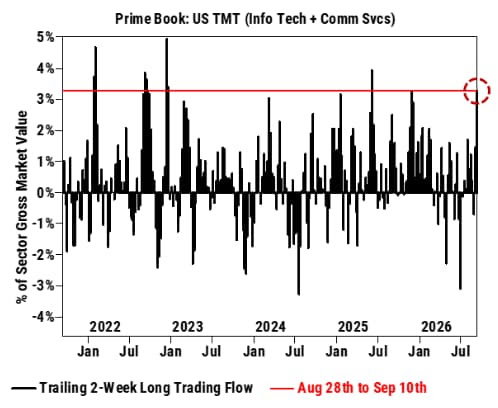
Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.

Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.

Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. 

¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad. 

No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March. 

Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector. 

El mercado de adquisiciones sigue activo

Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029. 

La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance.  Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.

Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.

De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.

Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.

Grant Thornton, a través de su equipo de  M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.

La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.

Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.

Movimientos en torno a la IA

  • Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China. 
  • Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
  • Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%. 
  • Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores. 
  • Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.

UBS: el ciclo de gasto de capital en IA no está llegando a su fin

Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".

"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Metagestión: se reduce el atractivo por valoraciones

La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.
11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.

13Jul

Pese a que el conflicto perjudica sobre todo al sector del transporte y la logística, Apollo se queda con EasyJet por 6.271 millones$. Y el S&P 500 va camino de superar el récord absoluto del año 2000.

Miguel Ángel Valero

La semana está condicionada por el repunte de las tensiones geopolíticas en Oriente Medio, aunque dentro de un marco que sigue apuntando a una negociación compleja y marcada por episodios de fricción. En esta ocasión, el detonante fue el ataque a un buque gasero catarí que transitaba por el estrecho de Ormuz, un incidente que desencadenó una respuesta militar inmediata por parte de EEUU. La escalada llevó a Washington a no renovar la exención sobre las sanciones al petróleo iraní, aumentando la presión sobre Teherán en un momento especialmente sensible. La decisión afecta a un país que mantiene alrededor de 60 millones de barriles de capacidad flotante y que trataba de dar salida a parte de esa producción, principalmente en los mercados asiáticos.

Con todo esto, la estrategia de Washington continuó caracterizándose por mensajes contradictorios. Trump llegó a declarar finalizado el Memorando de Entendimiento con Irán para, horas más tarde, matizar su posición y subrayar que las operaciones militares estadounidenses no persiguen una escalada del conflicto ni la consecución de objetivos militares permanentes en la región. 

Este enfoque refleja una política de presión dosificada, condicionada por la cercanía de las elecciones legislativas de medio mandato y por el limitado margen de actuación de la Administración.

Por su parte, Irán también opera bajo importantes restricciones. Aunque los meses previos a los comicios norteamericanos representan una ventana de influencia especialmente relevante, tampoco puede permitirse un retorno al bloqueo del tráfico del estrecho mientras trata de reactivar su producción. En consecuencia, la hipótesis central sigue siendo la de una normalización gradual y no lineal, acompañada de episodios de volatilidad hasta la consecución de un acuerdo definitivo.

Crédito y Caución: transporte y logística, los sectores más afectados

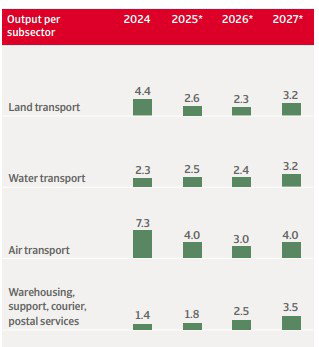
Crédito y Caución ha evaluado en un informe los efectos negativos que el conflicto en Oriente Medio está provocando en el sector del transporte y la logística, uno de los más afectados por su dependencia del combustible. Por una parte, los elevados precios de la energía están impactando en la confianza de los consumidores y en su poder adquisitivo. Por otra parte, el endurecimiento monetario impulsado por la inflación mantiene los costes de financiación elevados y lastra la inversión. Esto se traduce en una menor demanda de transporte de mercancías y pasajeros este año. Por este motivo, la aseguradora de Crédito ha rebajado sus previsiones iniciales de crecimiento para el sector en 2026, en el entorno de 3,4%, al 2,5%. 

El transporte aéreo es el subsector más afectado, con una estimación de crecimiento del 1,4%, frente al 4,3% inicial. En este sentido, se prevé que los flujos de pasajeros en Oriente Medio se contraigan un 38% este año, un descenso masivo para una región que en los últimos años ha experimentado aumentos significativos, tanto en los viajes directos de entrada como en los vuelos que conectan Asia y Europa.

Por lo que se refiere a las empresas europeas, se prevé un crecimiento de la producción de apenas el 0,8%, tras un aumento del 1,5% en 2025. En Alemania y Francia se espera incluso una contracción de la producción. En el otro extremo se sitúan mercados como Grecia y España, que están obteniendo mejores resultados gracias al incremento de la demanda turística y de los servicios. 

En líneas generales, se estima que las exportaciones se mantengan prácticamente estables por el efecto de los aranceles estadounidenses, la reciente intensificación de la competencia de las exportaciones chinas y las continuas pérdidas de cuota de mercado en las exportaciones mundiales. Todos estos factores frenan la demanda de transporte, mientras que las empresas se ven afectadas por el aumento de los costes del combustible. 

El informe de Crédito y Caución contempla una subida de los precios de los servicios de transporte en los distintos segmentos. Las empresas de transporte y logística intentarán repercutir en la medida de lo posible la subida del coste del petróleo, pero su capacidad para hacerlo será limitada en un entorno macroeconómico en general poco dinámico.

A largo plazo, los mercados emergentes de Asia-Pacífico, África y Sudamérica serán los que impulsen el crecimiento mundial del transporte y la logística, especialmente países como China y la India, que ya están realizando importantes inversiones en infraestructuras y redes de transporte.

El capital privado sigue de compras

Pero el conflicto no frena la concentración de la aviación. Apollo ofrece 7,15 libras por acción para hacerse con la aerolínea británica Easyjet. El fondo estadounidense ha trasladado al consejo de administración de la aerolínea esta puja, lo que valora el 100% del capital en 5.700 millones de libras (unos 6.271 millones€). La cifra mejora en un 3,6% la que fue quinta propuesta de la gestora de fondos también estadounidense Castlelake, que llegó a convencer al órgano de decisión de la low cost el pasado fin de semana con 6,9 libras por título, valorando la empresa en 5.500 millones de libras.

El capital privado, pese a las dudas sobre su situación real, sigue captando aéreas europeas baratas: prima jugosa para el accionista y señal de valor en el sector. En ese contexto, Delta reafirma su previsión anual y promete que los billetes seguirán caros aunque el queroseno se relaje. American y United han recortado previsiones esta semana; Alaska y JetBlue directamente las han suspendido. Delta hace justo lo contrario, reafirma que 2026 va según el plan. Poniendo los números sobre la mesa, ganó 1,56$por acción ajustados, por encima de los 1,48 que esperaba Wall Street, con ingresos de 17.670 millones. El beneficio cae un 26% interanual, pero solo por la mayor factura de combustible de su historia. Lo importante es que mantiene la guía anual de 6,5 a 7,5$ dólares por acción, cuyo punto medio queda un 17% por encima del consenso. El ingreso por asiento sube un 11%, lo que se traduce en que el pasajero paga más, pero la demanda no baja. Delta ya le ha pasado al viajero el 60% de la subida del queroseno y va a por el 100%. Con el combustible relajándose y las tarifas quietas, ese margen se lo embolsa la aerolínea. Ed Bastian, primer ejecutivo de Delta Airlines, lo admite sin rodeos: los precios no bajarán pronto.

Por cierto, cuando la Bolsa y el crédito no se ponen de acuerdo, suele acertar el crédito. Los diferenciales de financiación (el equity-repo, lo que cuesta financiar una posición apalancada en Bolsa) se han ampliado. Apalancarse para comprar acciones sale más caro. Encima, los CDS (una especie de seguro contra el impago de una empresa) siguen sin relajarse pese a la subida de la Bolsa. Si todo fuera tan bien, esa cobertura contra impagos costaría menos. Podría ser la divergencia clásica de fin de ciclo, la parte más adulta del mercado, la renta fija, no se cree la euforia de la variable. "Vigila lo apalancado y lo más endeudado si el dinero se encarece. Cuando el crédito se pone nervioso antes que la bolsa, toca revisar la exposición a empresas de pequeña capitalización, capital privado, y compañías con mucha deuda", recomiendan en Zumitow.

El S&P roza el récord absoluto del año 2000

La valoración del S&P 500 medida por el CAPE de Shiller roza su récord absoluto del año 2000. Eso significa que comprar el índice a estos precios sale carísimo respecto a los beneficios de la última década. O las empresas disparan sus ganancias, o el múltiplo tiene mucho aire debajo. "Señal roja para quien compra índice hoy", avisan en Zumitow.

Bank of America recibe una avalancha de críticas: desde que su mesa de estrategia recomendó ponerse corto en Bolsa, el S&P 500, a través del ETF SPY, se ha revalorizado un 43%. La mejor prueba de que intentar cronometrar el mercado sale carísimo, el pesimista prematuro acaba pagando la fiesta. El índice sigue pegado a máximos y castiga a quien se bajó demasiado pronto.

La Bolsa parece tranquila por fuera, por lo que hay que controlar más lo que sucede debajo. El indicador Turbu-lens de UBS, que mide el riesgo de que la volatilidad estalle de golpe aunque hoy el VIX esté dormido, ha subido a 0,9, su nivel más alto desde septiembre de 2025. La volatilidad de las acciones individuales triplica la del índice. Cada valor da bandazos por su cuenta, pero el índice lo disimula porque unos suben mientras otros caen. El problema llega ahora. Wall Street espera que los beneficios crezcan un 24% este trimestre, un listón altísimo. Si las empresas fallan, hay poquísimo margen y el susto puede ser gordo. Pero UBS recomienda cubrirse valor a valor en tech, energía y financieras, no con el índice entero.

UBS solo espera una subida de tipos del BCE

Altos funcionarios del Banco Central Europeo (BCE) han señalado que las presiones inflacionistas persisten pese a la caída de los precios de la energía en las últimas semanas, lo que refuerza las expectativas de nuevas subidas de tipos. El acta de la reunión de junio del BCE recogió que los responsables de política monetaria advirtieron que "aún quedaban por materializarse nuevos efectos indirectos, lo que apunta a una mayor propagación de las presiones inflacionistas en la economía".

Sin embargo, pese al tono más duro de los últimos comentarios del BCE, "solo esperamos una subida de tipos adicional, y no un ciclo sostenido de endurecimiento monetario", señalan en UBS. "Los datos de inflación, aunque todavía no permiten dar la señal de vía libre, han evolucionado en la dirección correcta. Los precios de la energía, que han sido la principal fuente de riesgo inflacionista, se mantienen muy por debajo de sus máximos recientes. El crecimiento del PIB sigue enfrentando obstáculos, y esperamos que esto limite el alcance de las subidas de tipos del BCE", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo positivos respecto a la renta fija de calidad y preferimos asegurar rentabilidades atractivas en bonos de calidad de duración corta a media". Y añade: "Creemos que el mercado sigue exagerando el alcance probable del endurecimiento del BCE. Esperamos que la rentabilidad del Bund alemán a 2 años caiga hasta aproximadamente el 2,15% a finales de año y hasta el 2,0% en marzo de 2027, lo que ofrece a los inversores una oportunidad para asegurar ingresos atractivos antes de que las rentabilidades sigan bajando".

Ofi Invest recomienda renta variable europea

Ofi Invest cree que los activos con mayor potencial para los inversores en la segunda mitad de 2026 son la renta variable, sobre todo la europea, y el Crédito, especialmente bonos Investment Grade denominados en euros.  La renta variable de EEUU y de Japón también presentan atractivo para el inversor, pero en el primer caso, cuyas compañías son líderes en la industrialización de la IA, las valoraciones ya recogen la fuerte inversión en ésta; y en el segundo, cuyas compañías se han beneficiado de los cambios en governanza corporativa impulsados por el gobierno, el enfoque es más táctico a corto plazo, por la normalización monetaria y la volatilidad del yen.

En renta fija, para la segunda mitad de 2026 Ofi Invest AM opta por duración en deuda soberana euro y cautela en la de Estados Unidos, sobre todo en el tramo largo de la curva de tipos.

Según Christophe Herpet, CIO de Ofi Invest AM, los mercados ya han superado la prima de riesgo provocada por las tensiones geopolíticas. El precio del petróleo cayó, las perspectivas de inflación también, y ha surgido una expectativa de relajación monetaria gradual, factores que apoyaron a los activos de riesgo. Los inversores parecen descontar un escenario de normalización, con fundamentales que permanecen sólidos, pero cuyos precios ya recogen gran parte de las buenas noticias. Lo que ahora falta es “margen para la decepción”.

La visión de los expertos de Ofi Invest AM sobre la distribución de activos es ahora constructiva, apoyada en un contexto económico mundial positivo, con beneficios empresariales aumentando, y un ciclo de inversión en IA que sigue siendo un impulso poderoso para el crecimiento económico.

Los bancos centrales también están cambiando su enfoque, según Christophe Herpet. Ahora están más centrados, progresivamente, en gestionar la transición hacia esta fase de normalización, más que en combatir la inflación.  Con el foco puesto en reconciliar la estabilidad de precios, el crecimiento y la sostenibilidad de las finanzas públicas, es una señal para unos tipos de interés “más altos durante más tiempo” que en la década anterior.

Ebury: las divisas ignoran el conflicto en Oriente Medio

Las Bolsas cotizan cerca de sus máximos históricos y las divisas se mueven en rangos estrechos, sin mostrar signos claros de aversión al riesgo. Los inversores parecen haber aprendido a coger las declaraciones de Trump con pinzas, dado que cuenta con un largo historial de promesas incumplidas. Queda por ver si sus últimas aserciones responden a una estrategia de negociación o si, por el contrario, las conversaciones entre EEUU e Irán se han estancado. La ausencia de anuncios de política económica o monetaria también contribuyó a mantener esta tranquilidad.

Esta semana la atención se desplazará hacia los datos de inflación en EEUU. El martes se publicará el IPC de junio, que se espera muestre un retroceso notable por la caída de los precios de la energía. Con una Fed en proceso de ajustar sus orientaciones prospectivas y aparentemente inclinada por subir los tipos de interés, cada lectura de inflación de aquí en adelante cobrará especial relevancia. También estarán en el punto de mira la producción industrial de la zona del euro(miércoles) y el PIB mensual del Reino Unido (jueves), ambos correspondientes al mes de mayo.

  • EUR: Las actas de la reunión de junio del BCE, publicadas la semana pasada, fueron deliberadamente ambiguas respecto a los próximos pasos, lo que llevó a los operadores a reducir ligeramente la probabilidad de una nueva subida de tipos. Los buenos datos económicos recientes contrastan con la moderación de la inflación en junio, por lo que la decisión en la reunión de septiembre estará muy reñida. Aun así, el euro resistió bien la semana pasada, gracias a la mayor sensibilidad de la zona euro a la inflación importada del petróleo, que ha estrechado los diferenciales de tipos a favor del euro. Dado que las perspectivas sobre las próximas decisiones del BCE no se aclararán hasta dentro de un tiempo, esperamos que el par EUR/USD continúe moviéndose en un rango estrecho por el momento. No obstante, no puede descartarse un repunte adicional si el presidente Trump insiste en sus planes de adquirir Groenlandia, un asunto que ya impulsó al euro la semana pasada.
  • USD: Los mercados anticipan que el informe del IPC de junio, que se publicará esta semana, resultará relativamente favorable: un retroceso significativo de la inflación general y una lectura mensual moderada del 0,2 % en el componente subyacente. Mientras tanto, los mercados de renta fija están mostrando algo de nerviosismo; los rendimientos de los bonos del Tesoro a 30 años se acercan a mínimos de los últimos 20 años tras la publicación de las actas de la Fed de la semana pasada. Estas actas ofrecieron visiones contrapuestas: mientras los miembros más hawkish defendieron que podrían justificarse nuevas subidas si la inflación se mantiene elevada, otros señalaron los tipos podrían estabilizarse en torno a los niveles actuales o incluso ligeramente por debajo si la inflación se modera. Una sorpresa al alza en el dato de inflación del martes podría tener un impacto notable en el mercado de bonos y provocar un repunte temporal del dólar. Sin embargo, consideramos que, en estos momentos, el dólar no se aleja significativamente de sus niveles de equilibrio.
  • GBP: La libra esterlina sigue mostrando un mejor comportamiento que otras divisas europeas, especialmente frente al euro. Este desempeño resulta algo desconcertante, dado el elevado riesgo político en el Reino Unido. Los mercados se muestran optimistas ante la inminente toma de posesión de  Andy Burnham como primer ministro, que parece que se producirá el viernes. No obstante, Burnham ha sido ambiguo respecto a sus políticas económicas, y creemos que los mercados están subestimando los riesgos fiscales derivados de su preferencia por un mayor gasto público. Esta expansión fiscal se financiaría con una combinación de subidas de impuestos y mayor emisión de deuda. La primera prueba clave para la libra a corto plazo será el nombramiento del ministro de Hacienda, que anticipamos se anunciará en el primer día de Burnham en el cargo. Ed Miliband sigue siendo el favorito para ese puesto, un nombramiento que podría inquietar a los mercados. La designación de Yvette Cooper, en cambio, sería la opción más tranquilizadora entre las alternativas existentes. Estas noticias políticas deberían tener un mayor impacto en los mercados que cualquier otro dato económico o evento esta semana.
02Jun

El borrador de Directiva establece criterios de adjudicación en licitaciones públicas que favorecen software y hardware desarrollados en la UE. El sector público representa el 30% de todo el mercado cloud de la Unión Europea.

Miguel Ángel Valero

La Comisión Europea ultima la presentación el miércoles 3 de junio de la Cloud and AI Development Act (CAIDA), que prácticamente impediría a Amazon Web Services, Google Cloud y Microsoft Azure el acceso a contratos de cloud ('nube') para datos sensibles del sector público europeo. 

El borrador de Directiva establece criterios de adjudicación en licitaciones públicas que favorecen software y hardware desarrollados en la UE. El sector público representa el 30% de todo el mercado cloud de la Unión Europea.

AWS tiene actualmente el 28% del mercado cloud europeo; Microsoft Azure, el 21%; y Google Cloud, el 14%. Si sale adelante CAIDA, pierden el sector público, los contratos de datos financieros, sanitarios y judiciales de las Administraciones europeas.

Es cierto que el sector privado no se ve afectado, de momento, por esa norma. Y que la nueva Directiva tendrá en cuenta los productos con certificación de soberanía (como el proyecto S3NS entre Thales y Google). Pero no menos cierto es que la nueva situación favorece a los proveedores cloud soberanos europeos, especialmente a Deutsche Telekom.

Continúa la ebullición de la IA

Todo esto se produce en plena ebullición en torno a la inteligencia artificial (IA) y a sus múltiples conexiones. Así, Quantinuum, el brazo de computación cuántica de Honeywell, amplía su IPO (Initial Public Offering) para la salida a Bolsa. Ahora busca colocar 26,5 millones de acciones a entre 53 y 55$, frente a los 21 millones y el rango de 45 a 50$ originales.

Y Nvidia presenta en el Computex de Taiwán dos chips nuevos: el Vera CPU para centros de datos y el RTX Spark para ordenadores personales (PC). Se trata de dos movimientos que amplían el campo de batalla de la empresa más allá de las GPU tradicionales. El primero es el Vera CPU, un procesador basado en arquitectura Arm diseñado para centros de datos de inteligencia artificial. Ya está en producción y empieza a enviarse este otoño. Los primeros clientes son OpenAI, Anthropic, SpaceX (xAI), Dell, Oracle y CoreWeave. Nvidia asegura que Vera ofrece 1,8 veces más rendimiento en inferencia de agentes de IA que los chips x86 tradicionales.

El segundo es el RTX Spark, un superchip para PCs Windows que combina una GPU Blackwell con el nuevo procesador N1X (desarrollado con Microsoft), entrega hasta 1 petaflop de cómputo IA en local y tendrá memoria unificada de hasta 128 GB. Lo llevarán ASUS, Dell, HP, Lenovo, Microsoft Surface y MSI en portátiles de menos de 14 mm de grosor.

Los analistas interpretan los dos movimientos como una expansión Nvidia hacia el segmento de PC premium, un mercado de cientos de millones de unidades y millones de ingresos del que antes estaba casi ausente. Esto supone más competencia para Intel y AMD, que pueden sufrir en Bolsa. El impacto en márgenes de Nvidia puede ser positivo si el RTX Spark logra penetración en el segmento premium. De paso, puede beneficiar a los fabricantes de PC, sobre todo a la cotización de Dell y HP. En cambio, perjudica a Qualcomm.

Mientras, el sector software se dispara en Bolsa: +10%; Servicenow, el 9%; Workday, +7%; Adobe, +6%. Tras una exitosa ronda de financiación privada de 65.000 millones$ que valora la compañía en 965.000 millones, Anthropic ha presentado la documentación necesaria para su salida a Bolsa, si bien han optado por la vía confidencial (solo se conocerán las cifras cuando la fecha de cotización esté cerca). Zoom Communications entró como inversor temprano, por lo quen cuanto más vale Anthropic en la IPO, más vale la posición de ésta.  

Por otro lado, SpaceX ha iniciado su roadshow de cara a una posible salida a Bolsa a mediados de este mismo mes, operación que podría convertirse en la mayor OPV de la historia. 

A esta dinámica se suma Alphabet, que planea captar hasta 80.000 millones$. En una primera fase, 10.000 millones procederían de una colocación privada a Berkshire Hathaway, el conglomerado perteneciente a Warren Buffett, yb que ahora dirige Greg Abel. Posteriormente, se lanzará un programa de 30.000 millones en acciones preferentes convertibles y, a lo largo del tercer trimestre, se prevén nuevas ampliaciones de capital en Bolsa por otros 40.000 millones. Estos recursos se destinarán a reforzar la infraestructura de inteligencia artificial, acelerar el desarrollo de los chips TPU –competidores directos de las GPU de Nvidia– y seguir impulsando el modelo Gemini. Alphabet es el único gran conglomerado tecnológico que compite de forma integrada en toda la cadena de valor de la IA: chips, centros de datos y modelos. 

Y Torsten Slok, economista jefe de Apollo Global Management, entra de lleno en el debate sobre la IA y la inflación, dando la razón a la Fed preWarsh: argumenta que el boom de la IA es inflacionario en el corto plazo y que retrasará los recortes de tipos. Ya van varias voces autorizadas que dicen lo mismo. Mientras el mercado lleva semanas descontando que la IA acabará siendo desinflacionaria porque dispara la productividad, Slok replica. En su último análisis para Apollo, Slok sostiene que el gasto en IA es insensible a los tipos de interés. Las grandes tecnológicas invierten porque no pueden quedarse atrás, no porque los tipos estén bajos. Eso hace que la política monetaria restrictiva tenga menos mordiente de lo habitual.

Los datos de inflación y empleo no le van a dar margen a la Fed para recortar. Los yields largos siguen al alza por la presión del gasto de los hyperscalers y el déficit fiscal.

UBS recomienda no concentrar tanto en la IA

Junio ya ha llegado, y los mercados de renta variable siguen premiando claramente el liderazgo tecnológico. El S&P 500 alcanzó un nuevo máximo histórico el lunes 1 de junio, el Nasdaq ha subido más de un 15% en el último mes y el índice Philadelphia Semiconductor acumula un avance cercano al 70% desde comienzos de abril. El gasto de capital relacionado con la IA continúa acelerándose, impulsando a un conjunto cada vez más amplio de compañías a lo largo de toda la cadena de suministro de la inteligencia artificial, desde fabricantes de memoria y procesadores (CPU) hasta productores de equipos para la fabricación de semiconductores, así como proveedores de componentes ópticos y de otro tipo.

La actual transición hacia la IA se está desarrollando en un contexto de mejora en la monetización y de persistentes restricciones de oferta. En UBS identifican varios principios extraídos de ciclos de innovación anteriores que, en nuestra opinión, pueden ayudar a los inversores a orientarse en el ciclo actual:

  • Las empresas líderes establecidas rara vez dominan automáticamente la siguiente era tecnológica.
  • Las plataformas suelen capturar los beneficios más duraderos.
  • Cuando los ciclos de fuerte inversión en capital (capex) terminan moderándose, el impacto negativo no se reparte por igual entre todos los participantes.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos viendo un entorno favorable para la renta variable a medio plazo en términos generales, pero creemos que los inversores deben evitar una concentración excesiva y mantener una diversificación adecuada entre las principales capas de la IA y su cadena de suministro, en lugar de depender de un reducido grupo de compañías de mega capitalización". Y añade: "Creemos que será importante invertir tanto en la inteligencia como en las aplicaciones, porque un mayor número de usuarios puede generar más datos, mejorar los modelos y reforzar con el tiempo la ventaja competitiva de la plataforma. Además de mantener exposición a los potenciales beneficiarios de la continua monetización de la IA, también sugerimos que los inversores se posicionen para una ampliación del rally bursátil en nuestros mercados y sectores preferidos, aprovechando los periodos de fortaleza del mercado para diversificar las carteras y reducir la concentración en valores individuales".