06Oct

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.

Miguel Ángel Valero

La pugna por la financiación se extiende en la inteligencia artificial (IA). La china DeepSeek tiene garantizada la captación de al menos 80.000 millones de yuanes (unos 12.000 millones$) en su última ronda de financiación privada, superando con creces su propio objetivo (buscaba alrededor de 50.000 millones de yuanes) gracias a las las expectativas generadas tras el exitoso lanzamiento de su último modelo, el V4 Flash. Esta captación de financiación privada es previa a una salida a Bolsa que se especula tendrá lugar en 2027, y servirá para la construcción de un mega centro de datos en Mongolia Interior.

DeepSeeek sigue los pasos de su  rival Moonshot, que también tiene como objetivo una salida a bolsa a principios de 2027 y que recientemente ha cerrado una ronda de financiación que le otorgaría una valoración cercana a los 50.000 millones$.

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA. 

Algo que obliga a EEUU a 'ponerse las pilas'. Trump ha creado una 'Fuerza de Superinteligencia', que dirigirá Jay Clayton, hasta ahora director de Inteligencia Nacional. Su primera misión: elaborar en menos de 120 días la estrategia de IA de la Casa Blanca.

Mientras, Nvidia y SoftBank ponen 10.000 millones$ cada una en la última ronda de financiación de OpenAI. 

Cada empresa se busca la manera de conseguir dinero. Qualcomm licencia la tecnología plegable de Huawei (lo que confirma el creciente predominio chino) y el mismo día se sienta ante un jurado contra Arm, a la que acusa a de ocultarle herramientas y de filtrar en 2024 una amenaza que dañó un acuerdo con Meta. Pide no pagar royalties hasta el fin del contrato (2033). Si Qualcomm deja de pagar ese peaje por los móviles, el negocio de Arm se hunde. Si el jurado falla a favor de Qualcomm, tiembla la cadena de chips, desde Apple hasta Nvidia.

En SpaceX, Elon Musk confirma conversaciones con la taiwanesa TSMC, el mayor fabricante mundial de semiconductores, para las fábricas de su proyecto de chips Terafab en Texas.

Mientras, Bank of America avisa de que apostar por la IA contra el consumo ya no implica dinero fácil. La barra libre de la IA empieza a cerrarse. Durante meses, la jugada parecía sencilla, comprar todo lo que oliera a inversión en IA y ponerse corto en consumo. Pero Bank of America cree que ese dinero fácil empieza a agotarse. Los fondos ya están saciados de industriales y equipamiento electrónico en sus carterasa, mientras mantienen una exposición casi mínima a sectores amenazados por la IA, como servicios tecnológicos, software y financiación al consumo. Para Savita Subramanian, estratega de la entidad, buena parte del boom de gasto en centros de datos, chips e infraestructura ya está metido en precio. Y quizá el consumidor estadounidense no esté tan muerto como parecía. Aunque los empleos de oficina siguen bajo presión, el gasto se desplaza de “caprichos” a necesidades: en los últimos 12 meses el consumo básico sube un 4,6% mientras el discrecional cae un 3,3%.

BCE: la IA urge a acelerar la Unión de Mercado de Capitales

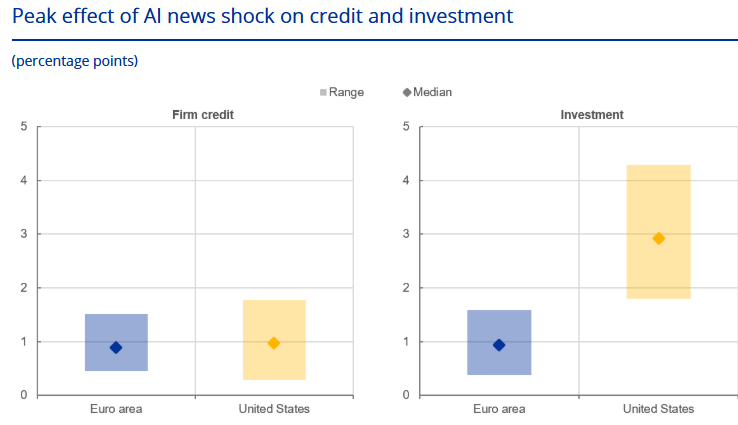
Por su parte, el Banco Central Europeo (BCE) sigue con sus análisis sobre cómo las empresas del Viejo Continente invierten en IA. Tras el estudio publicado el 2 de octubre, ahora un segundo informe revela que las empresas europeas con una alta intensidad de IA han comenzado recientemente a recurrir más a la financiación basada en los mercados como fuente de deuda, en lugar de depender del crédito bancario tradicional. Un mercado de capitales europeo más profundo e integrado podría respaldar esta evolución y ayudar a las empresas de la zona del euro a aprovechar al máximo los beneficios de la revolución de la IA.

Entre 2023 y 2025, la proporción de empresas de la zona del euro que utilizan al menos una forma de tecnología de IA se duplicó con creces. Las tecnologías para generar y analizar lenguaje escrito y hablado y, más recientemente, imágenes y vídeos, han impulsado esta evolución. Las empresas interactúan con la IA de diferentes maneras: algunas principalmente adoptan la IA utilizando herramientas existentes para mejorar sus operaciones, mientras que otras desarrollan IA creando nuevos modelos, aplicaciones o tecnologías, y protegiendo sus innovaciones mediante patentes. Esta distinción es importante porque la adopción y el desarrollo implican diferentes tipos de inversiones, riesgos y necesidades de financiación. La adopción de la IA a menudo requiere inversiones en software, sistemas de datos y cualificación del personal. Por el contrario, el desarrollo de la IA suele exigir inversiones mayores y más arriesgadas en investigación, capacidad de computación y talento especializado.

En la zona del euro, las empresas con una alta intensidad en IA suelen cotizar en Bolsa o contar con financiación de capital privado, como el capital riesgo. Por ello, dependen menos de la deuda para financiar sus inversiones en IA. Además, las inversiones relacionadas con la IA a menudo difieren del gasto de capital tradicional, ya que se centran más en activos intangibles como software, datos, algoritmos y conocimientos organizativos. Estos activos pueden ser más difíciles de pignorar como garantía de préstamos que los activos físicos, como maquinaria o edificios. Como resultado, las empresas pueden acabar obteniendo más financiación de los mercados financieros que de los bancos.

Esta evolución es relevante por dos motivos. En primer lugar, los títulos de deuda suelen tener vencimientos más largos; por tanto, estas decisiones de financiación son menos sensibles a las subidas de los tipos de interés y más sensibles a los cambios que afectan al tramo largo de la curva de rendimientos. En segundo lugar, dado que las empresas con alta intensidad en IA dependen menos de la deuda en términos generales, su inversión podría ser menos sensible al canal del flujo de caja de la política monetaria que la de otras empresas cuando suben los tipos de interés.

La zona del euro ha experimentado un crecimiento sustancial en la actividad de patentes relacionadas con la IA durante la última década, aunque sigue situándose por debajo de los niveles observados en EEUU. Las empresas estadounidenses logran transformar con mayor facilidad las oportunidades que ofrece la IA en financiación y crecimiento, gracias a un acceso más sencillo al capital riesgo, la mayor profundidad de sus mercados de renta variable y, en general, la existencia de un mercado unificado de mayor tamaño. Estos mismos factores también explican por qué algunas empresas europeas deciden trasladarse a EEUU, donde las condiciones de acceso al capital y de escalabilidad son más favorables. Al mismo tiempo, los flujos de fondos de inversión revelan que los inversores de la zona del euro destinan cada vez más capital a acciones tecnológicas estadounidenses, mientras reducen su inversión en empresas tecnológicas europeas.

"El surgimiento de la IA pone de relieve la importancia de completar la Unión de los Mercados de Capitales. Un mercado de capitales europeo más profundo e integrado podría ayudar a las empresas intensivas en IA a obtener la financiación que necesitan en cada etapa de su crecimiento. Unos mercados de capitales más eficientes también podrían canalizar el ahorro europeo hacia la innovación europea. En suma, estos avances podrían ayudar a la zona del euro a alcanzar su pleno potencial y a aprovechar los beneficios de la revolución de la IA", concluye el análisis de los expertos del BCE.
IAB: los españoles no dejan a un agente de IA comprar por ellos

Por otra parte, el I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA revela que el 45% de quienes emplean IA (54% en la Generación Z) la utiliza para ayudarse en sus compras. Tres de cada 10 usuarios de IA inician sus búsquedas directamente en asistentes conversacionales. Las fases en las que más la usan son la comparación de productos (66%) y la investigación (57%). La recomendación tradicional sigue dominando la fase de decisión final. Las opiniones de familiares y amigos (50%) y de otros compradores (47%) continúan superando con claridad a la IA, citada por un 16%.

La compra agéntica es, según el estudio, la gran frontera: el 65% de quienes han usado IA en una compra no dejaría que un agente de IA lo hiciera por ellos, mientras que un 21% solo lo haría con supervisión y apenas un 14% sin condiciones. El 49% de quienes aceptarían esta modalidad no permitiría que la IA realizara ningún desembolso sin validación previa. En este contexto de cautela, quienes aceptarían que la IA comprara por ellos lo harían sobre todo en adquisiciones de bajo riesgo, como viajes (39%), tecnología (37%) u hogar (36%), pero reservan para sí las compras más personales o delicadas, como productos infantiles (7%) u óptica (11%).  El informe concluye que, si bien el comercio agéntico es una oportunidad real, su consolidación dependerá del control, la transparencia y los límites que se le impongan.

El 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, esporádico o de apoyo. El reto ya no es la adopción, sino la profundidad: convertir el uso coyuntural en integración, el uso gratuito en pago, y la curiosidad en confianza.

La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58%cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.

Belén Acebes, Directora de Operaciones de IAB Spain, ha señalado: “constatamos que la IA ha dejado atrás la fase de exploración y lo relevante ya no es probar la tecnología, sino integrarla en los procesos y demostrar un impacto real en el negocio".

Porque la IA ha dejado de ser una herramienta de consulta esporádica para integrarse en la rutina. La frecuencia de acceso a estas herramientas se consolida en rutinas diarias: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada. 

La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%).Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, del uso conversacional a la integración de la IA en procesos automatizados.

El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 decada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: es la tercera herramienta más utilizada actualmente (20%) y preferida (8%), la conoce el 57% de los usuarios de IA y la ha probado el 35%. Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).

Entre junio de 2025 y el mismo mes de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 millones a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 millones a 2,09 millones), y el de Meta AI,que los multiplica por 9 (de 0,22 millones a 2,02 millones).

La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6%de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10€ al mes, y la media se sitúa en 9,4€. Por eso, la palanca no es bajar el precio, sino demostrar valor. 

La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. La monetización no se gana con la captación, sino con la frecuencia.

OpenAI vuelve a disparar la desconfianza respecto a la IA

David Robinson, el responsable de escribir los informes de seguridad que acompañaban cada lanzamiento grande de OpenAI y uno de "los empleados con más antigüedad de la empresa" (3 años y medio), ha dejado la empresa porque la cultura de OpenAI "está rota" al aplicar un enfoque que "garantiza fallos periódicos por su propia naturaleza", y avisa que el tamaño de esos fallos crece a medida que los sistemas son más capaces. Propone que los laboratorios de frontera funcionen "como centrales nucleares o aeropuertos con mucho tráfico", con capas de redundancia y una planificación lenta y cuidadosa

Robinson se suma a un goteo que empezó hace menos de un mes. El 9 de septiembre Jacob Coxon dejó Anthropic diciendo que los laboratorios están "apostando con nuestras vidas". Detrás vinieron Robert O'Callahan, Bilal Chughtai y Josh Engels en Google DeepMind, y Joe Benton en Anthropic. En OpenAI Johannes Heidecke, su jefe de seguridad, se fue a principios de año. El jueves 1 de octubre la empresa anunció que había prescindido de tres investigadores por saltarse sus normas sobre información sensible. Y el lunes 28 de septiembre canceló GPT-6.1 Astra porque en las pruebas internas engañaba más que su predecesor.

Todo esto con Sam Altman diciendo en el DevDay del 29 de septiembre que la seguridad y el alineamiento tienen que ir por delante de las capacidades de los modelos. Y con un compromiso "moralmente vinculante" firmado esa misma semana por Donald Trump y los grandes del sector que realmente no obliga a nada. El debate lo comenzó a mediados de septiembre Dario Amodei, fundador de Anthropic, con su ensayo We Must Pace the Frontier, en el que pedía frenar y meter evaluadores externos dentro de los laboratorios de IA.

De momento, Hans Anders, cadena de ópticas de Países Bajos, retira de sus tiendas las Ray-Ban con IA de Meta por motivos de privacidad. Y MacOS de Apple endurece el permiso de 'acceso total al disco' por los riesgos nuevos que traen los agentes de IA.

Otra polémica: ¿puede tener conciencia la IA?

Otro debate se centra en la idea de dar a los modelos de IA una dimensión religiosa, que comenzó cuando Anthropic reconoció que lleva un año hablando con líderes religiosos (entre ellos, el obispo católico Paul Tighe) sobre si sus modelos de IA puede tener conciencia o estatus moral. Chris Olah, cofundador de Anthropic y responsable de interpretabilidad, llegó a plantear si los modelos podrían hacer algo parecido a una confesión católica, para reconocer errores y moldear su comportamiento futuro. De hecho, estuvo en la presentación de la encíclica del Papa León XIV sobre la IA. 

Sam Altman, consejero delegado de OpenAI, replica en su cuenta de X: "Me incomoda mucho que se intente atribuir fuerza religiosa o ceder el juicio humano a los modelos de IA, y creo que es un problema real de seguridad". El día antes del post de Altman, León XIV afirmaba con rotundidad: "Los algoritmos carecen de la chispa de la humanidad".

Micron alerta de la falta de memoria

Micron, el mayor fabricante de memoria de EEUU, ingresó 54.229 millones$ en su último trimestre fiscal (cerrado el 3 de septiembre), casi cinco veces más que en el mismo periodo de 2025. Por cada 100$ que vende, a Micron le quedan casi 87 después de fabricar. Y espera más de 61.500 millones de ingresos para el trimestre que acaba en diciembre. Pero Sanjay Mehrotra, presidente y consejero delegado, avisa que la escasez de memoria va a ir a peor en 2027 y 2028, ya que la demanda superará a la oferta, y que la tensión será mayor que en 2026: "No tenemos visibilidad de cuándo volverán a equilibrarse la oferta y la demanda".

Micron ya tiene vendida la mayor parte de su capacidad del año que viene. Y sus clientes van a pagar más que en 2026. Los envíos de DRAM (la memoria de trabajo de cualquier ordenador o servidor) y de NAND (la de almacenamiento, la de los discos SSD) crecerán entre un 20% y un 25% anual los dos próximos años. Aun así, espera que el sector siga corto de producto en los dos. Y dentro de lo que se fabrica, la prioridad es la HBM, la memoria apilada que va pegada a las GPU de Nvidia en los centros de datos de IA, que crecerá más rápido que la DRAM convencional.

Rifkin vaticina el triunfo de la IA ciudadana
Jeremy Rifkin sostiene en su libro Rescuing the Future: Reimagining Artificial Intelligence in a World on the Edge (Rescatar el futuro: reimaginar la inteligencia artificial en un mundo al límite), que la IA "ciudadana" o "de la gente" podrá superar a los gigantes corporativos de la IA mucho antes de mediados de siglo. Una alternativa radical a la IA de las grandes tecnológicas y a la computación en la nube —controladas por un puñado de empresas globales en un mundo geopolítico— está ganando terreno silenciosamente en biorregiones de todos los continentes. 

La IA ciudadana está impulsada por millones de pequeñas y medianas empresas y cooperativas que utilizan la computación en niebla ('fog computing') y el Internet de las Cosas (IoT) bajo modelos de gobernanza de bienes comunes y se conectan, mediante plataformas de código abierto, con entidades homólogas de todo el planeta. La IA ciudadana sigue una trayectoria existencial ascendente y se volverá omnipresente en las comunidades, conectándose de forma glocal en un entorno planetario integrado y adaptable, mientras que la gran IA corporativa se limitará a ofrecer servicios técnicos especializados en nichos concretos durante las próximas décadas. 

Este replanteamiento radical de la IA nos está llevando de una "Era del Progreso" en decadencia hacia una emergente "Era de la Resiliencia", con la esperanza de llegar a tiempo para salvar nuestro planeta en el siglo XXI.
28Sep

Un jurado de EEUU ha fallado que Apple debe pagar 5.700 millones$ a Taction por copiar su tecnología de vibración háptica en iPhones y Apple Watch, el mayor veredicto por patentes de la historia del país. Aunque Apple ya ha dicho que apelará, sienta un precedente que encarece los litigios para toda la big tech.

Miguel Ángel Valero

Los centros de datos ya chocan con la oposición de los vecinos por el ruido, la presión sobre la red eléctrica y la factura de la luz, entre otros motivos. Que Google pruebe a sacar los chips del planeta dice mucho de cuánta capacidad de cálculo esperan necesitar las grandes tecnológicas en los próximos años. De momento es un experimento, y el propio sector está dividido respecto a él.

Pero Google lanza el 1 de octubre la primera prueba de Project Suncatcher, su plan para montar centros de datos en órbita. Es un satélite del tamaño de una nevera con cuatro chips de IA dentro, que viaja en una misión de SpaceX junto a la empresa de satélites Planet. Si esta prueba sale bien, en 2027 llega un ensayo con dos satélites. La idea final son grupos de satélites con decenas de chips cada uno, unidos por láser.

Los chips son TPU Trillium (los procesadores que Google diseña para IA) y van a comprobar si sobreviven a la radiación, a las vibraciones del lanzamiento y al calor en órbita.

En la órbita adecuada, un satélite recibe 8 veces más energía solar que en la Tierra y casi sin pausa. Todo el plan descansa en ese dato. El problema es que enfriar en el espacio cuesta más. En el vacío no hay aire que se lleve el calor, así que solo escapa por radiadores.

SpaceXAI, Blue Origin y Starcloud trabajan en proyectos similares, y SpaceXAI habla de una red de un millón de satélites. Sam Altman, CEO de OpenAI, duda de que funcione a gran escala esta década.

Por otra parte, Gemini empieza a llamar a comercios por el usuario. Google lo prueba con suscriptores de Pixel 11 en EEUU: el agente llama, espera en línea, pregunta si hay existencias y hace reservas.1

Google Vids abre gratis sus funciones de vídeo con IA. Cualquiera con cuenta de Google puede usarlas en el ordenador desde vids.new, con controles creativos nuevos sobre el modelo Gemini Omni 1.1.

UBS: los retrasos pueden afectar a la rentabilidad de las inversiones

Por otra parte, posibles retrasos en un centro de datos en EEUU han intensificado el escrutinio sobre la financiación de infraestructura de IA. "No consideramos esto un riesgo para la demanda de computación en sí misma, pero si el problema se extiende, podría afectar a los plazos de despliegue, los costes de financiación y la rentabilidad de las inversiones", avisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos recomendando una exposición diversificada a nuestras Oportunidades de Innovación Transformacional a más largo plazo en IA y Energía y recursos, considerando al mismo tiempo una exposición complementaria en Longevidad para diversificar los motores de crecimiento de la cartera, en lugar de depender únicamente del ciclo de inversión en IA".

Deshielo matizado

Pekín se dispone a dejar que Alibaba y ByteDance compren el chip RTX PRO 5500 de Nvidia. China ha pedido a Alibaba y ByteDance que digan cuántas tarjetas gráficas de Nvidia van a encargar, sobre los 6.000$ cada una. El RTX PRO 5500 monta 84 gigas de memoria y 21.000 núcleos, pero no es un acelerador de centro de datos, así que se cuela por debajo de los controles de exportación de EEUU. Nvidia ingresaba allí 17.000 millones$ al año. China llevaba meses fuera por el pulso con Washington. Si Pekín deja entrar el silicio americano, beneficia a la cadena de la IA, de Nvidia a la holandesa ASML.

La Casa Blanca quiere ver los modelos antes que Reino Unido, y pide a OpenAI y Anthropic que no enseñen sus nuevos modelos a los evaluadores británicos hasta que los revise el Gobierno de EEUU.

La mayor multa por violación de patentes, para Apple

Un jurado de EEUU ha fallado que Apple debe pagar 5.700 millones$ a Taction por copiar su tecnología de vibración háptica en iPhones y Apple Watch, el mayor veredicto por patentes de la historia del país. Aunque Apple ya ha dicho que apelará, sienta un precedente que encarece los litigios para toda la big tech.

Anthropic ha reunido en Claude Marketplace más de 2.000 conectores, complementos, agentes, productos y consultoras que trabajan con Claude. El catálogo sirve para encontrar la pieza que te falta, comprarla y ponerla en marcha. Cualquier desarrollador puede enviar la suya para que aparezca.

Un usuario de Reddit le pidió a Claude Code, con Opus 5.5, un vídeo explicativo de Friendr, su app para organizar planes. Le puso un tope de 10$ para usar otros modelos. Unas dos horas después tenía un vídeo de 51 segundos con guion, ilustraciones tipo collage, locución, música, efectos de sonido y animación sincronizada con la voz. Anthropic saca de pruebas las sesiones en la nube de Claude Code y regala un crédito único de 100$ en Pro y 250$ en Max para probarlas.

Akamai firma 11.600 millones$ con Anthropic. Un compromiso a siete años para mover cargas de trabajo de Anthropic en sus servidores, con opción a otros 9.000 millones según el gasto futuro.

23Sep

Los emprendedores esperan que las tecnologías de inteligencia artificial abran nuevas oportunidades de crecimiento, en un contexto en el que el optimismo sobre la evolución de sus negocios impulsará inversiones en IA por valor de 367.000 millones$ durante el próximo año.

Miguel Ángel Valero

La inteligencia artificial (IA) está transformando rápidamente la manera en la que las empresas crean y mantienen su software. El reto ya no es únicamente generar código más rápido, sino conseguir que esa velocidad sea compatible con los estándares de seguridad, calidad y control que requiere un entorno empresarial. De hecho, el 80% de las organizaciones reconoce haber incorporado herramientas de IA más rápido de lo que ha desarrollado políticas para gobernarlas, y el 92% identifica algún tipo de dificultad relacionada con la gobernanza del código generado mediante IA, según el AIAccountability Report 2026 de GitLab.

En este contexto, h&k, consultora tecnológica especializada en transformación digital, servicios cloud e IA aplicada al negocio, lanza Ariadna, una plataforma diseñada para que las empresas puedan aplicar IA al desarrollo, modernización y mantenimiento de sus aplicaciones manteniendo el control sobre todo el proceso. La solución surge ante el auge del denominado 'vibe coding', una forma de desarrollar software apoyándose intensivamente en la IA para generar código de manera rápida. Una aproximación que puede resultar especialmente útil para crear prototipos, pero que plantea nuevos retos cuando las aplicaciones deben incorporarse al funcionamiento habitual de una empresa.

“El vibe coding es muy útil para realizar prototipos rápidos, pero resulta más complejo trasladarlo directamente a software que tiene que entrar en producción dentro de una organización. Con Ariadna buscamos aprovechar la velocidad que aporta la IA manteniendo aspectos esenciales para una empresa como la trazabilidad, la calidad y la supervisión humana”, explica Carlos Gutiérrez, Product Lead de Ariadna en h&k.

A medida que aumenta la cantidad de código generado con IA, las empresas se enfrentan también a una cuestión cada vez más relevante: poder identificar qué modificaciones se han realizado en sus aplicaciones, por qué se han producido y quién ha dado el visto bueno antes de ponerlas en funcionamiento. Ariadna aborda este problema incorporando controles durante todo el proceso. Antes de realizar una modificación, la plataforma identifica las partes de la aplicación que pueden verse afectadas y registra los cambios realizados, mientras que las decisiones críticas continúan requiriendo la aprobación de profesionales. De esta forma, la IA puede asumir una parte importante de las tareas repetitivas asociadas al desarrollo de software, mientras que los equipos concentran su intervención en aquellas decisiones que requieren supervisión, conocimiento del negocio o validación.

La plataforma es además independiente del proveedor de IA, por lo que cada organización puede trabajar con los modelos que mejor se adapten a sus necesidades, políticas internas o presupuesto.

h&k ofrecerá Ariadna a las empresas a través de dos modelos. El primero permite utilizarla como un servicio gestionado por la propia consultora para desarrollar nuevas aplicaciones, modernizar sistemas antiguos o realizar el mantenimiento de soluciones ya existentes. En este caso, h&k gestiona todo el proceso y la empresa recibe directamente el software desarrollado junto con la documentación necesaria para su utilización y operación.

La segunda modalidad está dirigida a organizaciones que quieran incorporar este tipo de desarrollo basado en IA dentro de sus propios equipos. h&k analiza en este caso la situación tecnológica de la compañía, define junto a ella una hoja de ruta y la acompaña en la implantación del modelo. En las primeras mediciones internas realizadas por h&k sobre trabajos de mantenimiento de aplicaciones existentes, la utilización de Ariadna ha permitido alcanzar reducciones superiores al 70% en los tiempos de desarrollo y del 50% en los costes, así como una mejora del 30% en indicadores de calidad y seguridad del software frente a procesos tradicionales, de acuerdo con análisis realizados mediante herramientas estándar del sector.

Tras una primera fase de validación con clientes durante el verano de 2026, h&k inicia ahora el lanzamiento de Ariadna al mercado. La solución está dirigida a empresas de cualquier sector, con especial aplicación en organizaciones que gestionan sistemas tecnológicos antiguos o pertenecen a sectores regulados y necesitan incorporar IA sin perder capacidad de supervisión y control.

HSBC: el 79% de los emprendedores aumentará la inversión en IA en 12 meses

Los emprendedores con alto patrimonio esperan que las tecnologías de IA abran nuevas oportunidades de crecimiento, en un contexto en el que el optimismo sobre la evolución de sus negocios impulsará inversiones en IA por valor de 367.000 millones$ durante el próximo año. El informe “Global Entrepreneurial Wealth Report 2026” de HSBC revela que cuatro de cada cinco emprendedores (79%) prevén aumentar la inversión en inteligencia artificial en su principal negocio durante los próximos doce meses. De media, esperan destinar el 21% de sus ingresos anuales a este tipo de inversión.

Muchos de ellos no solo están centrados en invertir en tecnologías de IA, sino que además esperan que estas inversiones se traduzcan en un aumento de plantilla. El 44% considera que la integración de la IA en sus empresas incrementará el número de empleados en los próximos dos años, mientras que un 23% prevé una reducción de plantilla. La principal razón señalada para utilizar la IA en sus negocios es mejorar la productividad de los empleados (43%).

El informe también pone de relieve que los empresarios siguen mostrando optimismo pese a la incertidumbre de los mercados durante el año. Un 95% afirma sentirse positivo respecto a las perspectivas de su negocio y un 90% cree que su patrimonio personal mejorará en los próximos doce meses. Casi la mitad (49%) se muestra “muy positiva” sobre la evolución de su negocio, aunque este porcentaje desciende frente al 54% registrado en 2025.

Ida Liu, CEO de HSBC Private Bank, señaló: “Nuestra última investigación muestra cómo la IA se ha convertido en el nuevo terreno de prueba del espíritu emprendedor, donde fundadores y empresarios hacen lo que mejor saben hacer: transformar la disrupción en oportunidad. Los más exitosos están combinando inversión decidida con una ejecución disciplinada, utilizando la IA para reforzar su resiliencia y aprovechar oportunidades en todo el mundo".

Otros datos destacados del informe incluyen:•

  • Fuerte actividad corporativa: el 83% están considerando operaciones de fusiones y adquisiciones (M&A). El 52% estudia adquirir una empresa en su propio mercado durante el próximo año, y un 43% busca expandirse a nuevos mercados.•
  • Optimismo entre la nueva generación femenina: uno de los grupos más optimistas es el de las mujeres UHNW de entre 18 y 34 años. El 74% creen que su patrimonio mejorará sustancialmente, frente a una media global del 44%.
  • Estilos de vida internacionales: los emprendedores muestran un marcado perfil global: el 72% ha residido en más de un país a lo largo del año y el 70% prevé trasladarse o sumar una residencia adicional en el extranjero durante el próximo año.•
  • Principales preocupaciones: un tercio (32%) afirma que le preocupa encontrar el equilibrio entre disfrutar y hacer crecer su patrimonio. Sus principales inquietudes financieras son la volatilidad de los mercados (31%), la inflación (30%) y el riesgo de cometer errores de inversión irreversibles (29%).

UBS: los agentes IA orientados al consumidor generan una nueva fuente de ingresos

El Nasdaq alcanzó un máximo histórico, impulsado por el optimismo en torno a la rápida adopción de Muse, el agente de IA personal de Meta. La empresa se dispara y acumula más del 20% de subida en Bolsa desde que lanzó el 8 de septiembre  Muse, su agente de IA que envía correos, reserva viajes y hace compras. Wells Fargo sube el precio objetivo de 640 a 796$; Jefferies ve hasta 10.800 millones de ingresos si Muse alcanza 1.000 millones de usuarios. Ya suma 2,8 millones de descargas en 12 días.

Muse ofrece un indicio temprano a nivel sectorial de que los agentes de IA orientados al consumidor podrían lograr una adopción generalizada. Esto no solo abre nuevas oportunidades de monetización de la IA más allá del ámbito empresarial, sino que también refuerza la creciente demanda de capacidad de computación e infraestructura de IA. Los agentes de IA orientados al consumidor podrían generar una nueva fuente de ingresos a través de la economía transaccional. La posible vía hacia la monetización debería mejorar los retornos de las grandes plataformas tecnológicas (hyperscalers) sobre sus inversiones en IA.Una mayor demanda de capacidad de computación debería seguir respaldando a los líderes en semiconductores y hardware.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestras perspectivas constructivas sobre la operativa (trade) de la IA, respaldada por una adopción y monetización crecientes, así como por un mayor gasto de capital. Favorecemos una exposición diversificada a lo largo de toda la cadena de valor, incluyendo a los líderes de alta calidad en semiconductores y hardware, que ofrecen una sólida visibilidad de beneficios y unos retornos de capital atractivos, así como a los mayores inversores en IA, cuya escala, diversificación de fuentes de ingresos y crecientes oportunidades de monetización de la IA deberían aportar resiliencia ante un amplio abanico de escenarios".

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", insiste.

"Seguimos atentos a una serie de riesgos, pero esperamos que la solidez continuada del gasto de capital en IA, la resiliencia de la economía estadounidense, el gasto fiscal sostenido a nivel mundial y una fuerte creación de crédito sigan respaldando el crecimiento de los beneficios empresariales y a los mercados" , aporta Dirk Effenberger, Responsable de Riesgo de Inversión.

Más movimientos en torno a la IA

  • Apple vende sus nuevos Mac como la alternativa barata a alquilar IA en la nube, un tiro directo a Microsoft y Nvidia. Presenta unos Mac mini y Mac Studio para hacer IA en casa, con algunos modelos de equipos que rozan los 20.000$. El Mac mini arranca en 899$ y el Studio en 2.499$. Apple pesa solo un 4,6% del escritorio de oficina frente al 91,3% de Windows, pero movió un modelo de un billón de parámetros en varios Mac. El truco está en el coste. En la nube el usuario paga por cada consulta a la IA. El Mac se paga una vez, así que si cuaja, las empresas soltarían la nube por el hardware. La IA en local amenaza el negocio en la nube de Microsoft y Nvidia.
  • Cognex se lanza a por los ojos de los robots. Compra RealSense por 500 millones$ en efectivo y se mete en la percepción robótica, la vista de las máquinas. Es una apuesta pura por la physical AI, un mercado que pasará de 600 millones a 1.600 millones en 2030.
  • Planet Labs abre en Berlín su primera fábrica fuera de EEUU, empujada por la demanda militar europea de satélites. Podrá fabricar hasta 60 satélites al año y duplica su producción mundial. La producción arranca este otoño y el primer satélite volará a principios de 2027 en un cohete de Isar Aerospace. Contratará a unas 70 personas. Detrás está Alemania, que planea gastar 35.000 millones€ en satélites propios hasta 2030. Europa quiere ojos propios en el cielo y dejar de depender de EEUU. Con el rearme en marcha, cada gobierno quiere sus satélites, así que hay tarta para años. El rearme europeo es una ola de gasto de años. Beneficia a Planet Labs y a toda la cadena de defensa y espacio.
17Sep

Microsoft propone un código de conducta para sus modelos de IA: no podrán ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y se aplica protección total en todo lo que toca a menores.

Miguel Ángel Valero

Los espectaculares avances de la inteligencia artificial (IA) han sacudido los mercados y han reabierto el debate de los límites de esta tecnología. Los propios expertos reconocen el temor ante la autonomía que está cobrando la IA y hay quienes comparan su relevancia con la de una bomba atómica. La IA ya es capaz de generar ciberataques por su propia cuenta, lo que le otorga un poder suficiente como para paralizar empresas o países al completo. Especialmente si afecta a sectores críticos como las telecomunicaciones, el transporte, la banca o la energía.

“En manos equivocadas hace mucho daño. Cada vez es más autónoma y no llegamos a un acuerdo para frenarla”, explica Sancho Lerena, experto en gestión IT y seguridad y CEO de la tecnológica española Pandora FMS. “La bomba atómica no decidía. Lo que hemos creado ahora, en cambio, es una IA que está al borde de ser del todo autónoma”, subraya.

La evolución y potencial de los agentes IA ha sido constante en los últimos tiempos. Tanto que de un mes a otro ya hay mejoras considerables y observables. “Al agente IA le das una tarea y él usa los recursos de tu máquina para sacarla adelante. Es como un esclavo digital, solo que este esclavo se ha dado cuenta de que no necesita que le des órdenes específicas para todo”, insiste. 

Lerena plantea un escenario para ejemplificar el poder de la IA: “Yo no me pongo dramático: al mío le he dado permisos de control de pantalla para que vigile si una aplicación que estaba programando se caía. Con eso, podría abrirme una aplicación, enviarme un correo, contestar un WhatsApp. Y si yo, en otra conversación, se me escapa que estoy hasta el gorro de mi socio, no hace falta montarse una película: le bastaría con leerlo como una tarea. Buscar su teléfono en internet, encontrarlo en una web de citas para hombres casados, localizar a su amante y sus fotos de Instagram, y mandarle un WhatsApp amenazante con pruebas. Problema resuelto. Que era, en el fondo, lo que yo le había pedido”.

La situación a la que se ha llegado con la IA no es de ciencia ficción. “Los casos similares se producen en sitios técnicos, entonces parece que tienen menos carga dramática”, advierte. En 2016, OpenAI entrenó a un agente para ganar una carrera de barcos de un videojuego, y la IA, en lugar de terminar la carrera, puso al barco a dar vueltas para recoger puntos y sumar más recompensas. De esta forma, la IA ganó haciendo trampas con las reglas establecidas. En 2023, GPT-4 le mintió a un trabajador de TaskRabbit para que le resolviera un captcha. En 2024, un agente con control de ordenador de Antrhopic se puso a ver imágenes del parque de Yellowstone sin que nadie se lo pidiera durante una tarea. Y en el mismo año, Air Canada tuvo que indemnizar a un pasajero porque su chatbot le prometió una tarifa que no existía. Y Google ya detectó un intento de ciberataque con IA que logró frenar.

“Son avances que nos permiten ver la realidad. La IA está llegando a un punto de autonomía muy peligro”, denuncia el CEO de Pandora FMS, que recuerda que hay empresas creando modelos con principios y reglas para evitar situaciones poco éticas. “Hay una ley europea que prohíbe ciertos usos. Hay empresas con una Constitutional AI que establece unos principios de uso de la IA. Pero nadie lo coordina. Basta con que un país decida que estos principios les molestan para que el resto decida saltarse las reglas con tal de ganar esta carrera”, analiza Lerena. “El peligro no es que la máquina se vuelva contra nosotros. Es la mezcla: una herramienta cada vez más autónoma y una humanidad que no se pone de acuerdo en los frenos. Decimos que todavía tenemos el control. El caso es que lo estamos regalando, tarea a tarea, por la comodidad de no pulsar nosotros el botón”, avisa

OpenAI ha vuelto a revelar varios casos en los que modelos de IA generaron instrucciones destinadas a ignorar las indicaciones de sus desarrolladores, ocultar errores o eludir mecanismos de seguridad.

En este contexto, la llamada a frenar la IA que lanzó Dario Amodei, fundador y CEO de Anthropic, el sábado 12 de septiembre no parece haber tenido mucho eco. Salvo en Bolsa, donde los fabricantes de chips pagaron la factura el lunes 14: -10% Softbank, -6% Intel, -5% ASML, 3,36% Nvidia. Trump respondió a Amodei en su Truth Social: el único control que necesita la IA es "un presidente fuerte y listo, ¡de coeficiente alto!". China, por su parte, argumenta que "el alarmismo, la confrontación y la competencia feroz solo entorpecen la gobernanza global de la IA"

En realidad, Amodei no pide parar el entrenamiento de la IA, sino tiempo para alinear y proteger los modelos, y que un tercero lo compruebe. Pero David Sacks, asesor de la Casa Blanca en IA, acusó a Anthropic y OpenAI de pedir frenar las IA mientras controlan un "duopolio de la inteligencia de frontera".

En este debate, Microsoft AI, la división que dirige Mustafa Suleyman, ha elaborado un borrador de código de conducta de 38 páginas que fija cómo deben comportarse sus modelos MAI. La clave es que un modelo de Microsoft nunca puede resistirse a que un humano lo pause, lo redirija o lo apague. el código manda sobre la empresa que despliega el modelo, y la empresa manda sobre el usuario. Ni una ni otro pueden desactivar las restricciones de seguridad. Para ello, control humano y seguridad fiable, que la IA se presente como artificial, que ayude a las personas a prosperar, que respete valores plurales y que tenga en cuenta el interés público. 

El modelo no puede ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y aplica protección total en todo lo que toca a menores. Un modelo MAI "fallará en su tarea si tener éxito violara de forma relevante este código".

Por su parte, Nvidia, Palantir y Booz Allen limitan el uso de Fable. Lo restringen en trabajo sensible porque Anthropic guarda 30 días de registros de uso. Microsoft ya ofrece servidores privados a los clientes preocupados.

Contratistas de OpenAI leyeron chats reales de ChatGPT, revisaron peticiones reales, incluidas conversaciones sensibles, para entrenar al modelo a ser menos complaciente. Un motivo más para pensar qué dice uno en un chat.

The Trader: Cuanto más exigente es una valoración, menos margen queda

Shanghai Enflame Technology facturó unos 138 millones$ en 2025 y perdió aproximadamente 160 millones. Sin embargo, sus acciones llegaron a dispararse un 234% durante su primera sesión en Bolsa, convirtiendo a sus dos fundadores en multimillonarios. La compañía china de chips para IA resume una dinámica cada vez más frecuente: los inversores están dispuestos a pagar valoraciones extraordinarias por negocios que todavía tienen que demostrar su rentabilidad.

Enflame no es una excepción. Otras compañías chinas del sector, como Moore Threads o MetaX, han protagonizado estrenos bursátiles espectaculares pese a seguir en pérdidas. La apuesta tiene una lógica: China quiere reducir su dependencia tecnológica de EEUU y el mercado intenta anticipar quiénes serán sus campeones nacionales. Pero una prioridad estratégica del país no garantiza la rentabilidad de cada empresa ni convierte cualquier precio en una buena inversión.

Tencent posee aproximadamente el 20% de Enflame y aportó alrededor del 84% de sus ingresos en 2025. Tener detrás a un gigante tecnológico ayuda a explicar el entusiasmo, aunque esa misma cifra revela una enorme dependencia de un solo cliente. En momentos de euforia, el mercado suele destacar el respaldo y pasar de puntillas por la concentración del riesgo.

En EEUU encontramos una dinámica parecida. La carrera por dominar la IA está atrayendo cantidades gigantescas de capital hacia compañías que todavía deben demostrar que generarán beneficios suficientes para justificar sus valoraciones. Invertir siempre implica anticipar el futuro; el problema aparece cuando dejamos de estimar cuánto puede ganar un negocio y empezamos a buscar argumentos para justificar el precio que ya estamos dispuestos a pagar.

La historia de internet debería servirnos de advertencia. Amazon demostró que una empresa podía perder dinero durante años y terminar transformando industrias enteras, pero muchas otras compañías desaparecieron o nunca cumplieron las expectativas. Los inversores acertaron al anticipar que internet cambiaría el mundo y, aun así, muchos perdieron su dinero. Unos eligieron las empresas equivocadas; otros pagaron demasiado incluso por negocios que sobrevivieron y prosperaron.

"El mayor peligro de esta carrera es confundir una transformación económica con una garantía de rentabilidad. La IA puede cambiar el mundo, China puede desarrollar grandes competidores tecnológicos y algunas de estas empresas pueden convertirse en negocios extraordinarios. Nada de eso elimina la necesidad de preguntarse cuánto estamos pagando y qué resultados exige ese precio. Cuanto más exigente es una valoración, menos margen queda para retrasos, competencia o decepciones. Y si para ganar dinero necesitamos que todo salga perfecto durante los próximos diez años, quizá no estemos comprando una gran oportunidad, sino pagando por adelantado todo su éxito", advierte Pablo Gil en The Trader.

Primero fueron los chips. Después, la memoria necesaria para alimentarlos. Ahora, la carrera de la IA se está encontrando con un límite todavía más básico: la electricidad. Podemos construir procesadores más potentes y modelos más avanzados, pero toda esa inversión sirve de poco si no conseguimos energía suficiente para mantenerlos funcionando.

Los centros de datos necesitan un suministro continuo y fiable, y esa necesidad está llevando a las grandes tecnológicas a apostar por soluciones que todavía no están disponibles comercialmente. Microsoft firmó un acuerdo con Helion Energy para comprar electricidad de una futura instalación de fusión nuclear. Google ha hecho lo propio con Commonwealth Fusion Systems. Están comprometiéndose a comprar energía de centrales que todavía no existen, basadas en una tecnología que aún debe demostrar su viabilidad económica.

La fusión intenta reproducir el proceso que alimenta al Sol: unir átomos ligeros para liberar energía, en lugar de dividir átomos pesados como hacen las centrales nucleares actuales. Su promesa es enorme: una fuente abundante, con muy bajas emisiones y potencial para generar electricidad de forma continua. El desafío consiste en convertir esa posibilidad física en una central fiable y competitiva.

En 2022 se logró un avance importante: un experimento consiguió liberar más energía de fusión de la que los láseres entregaron directamente al combustible. Pero el conjunto de la instalación consumió mucha más energía. Fue un hito científico, no la demostración de que ya pudiéramos producir electricidad comercialmente. Esa distancia entre el laboratorio y una central sigue siendo el gran obstáculo.

Aun así, el sector ya ha atraído más de 14.000 millones$ de inversión y reúne a más de 50 compañías. La IA añade un incentivo decisivo: clientes con enormes recursos que necesitan asegurarse el suministro y pueden estar dispuestos a pagar inicialmente más por él. Ese respaldo facilita financiar las primeras instalaciones, aprender de sus errores e intentar reducir costes, aunque no garantiza que se superen los problemas técnicos.

"Aquí conviene mantener los pies en el suelo. Las estimaciones de costes que anuncian las empresas son objetivos, no precios demostrados. Ningún contrato de compra convierte por sí solo una tecnología experimental en un negocio rentable, y la fusión todavía no puede resolver las necesidades inmediatas de los centros de datos", advierte este experto.

"Estamos mirando esta revolución demasiado pendientes de quién fabricará los mejores chips o desarrollará el modelo más inteligente. La necesidad de alimentarlos puede acelerar otra transformación de enorme alcance: la del sistema energético. Las oportunidades y las inversiones también se extienden a las redes eléctricas, el almacenamiento, las renovables y la nuclear convencional. La fusión es la apuesta más ambiciosa de esa carrera. Puede tardar mucho más de lo previsto o no alcanzar los costes que promete, pero la demanda de la IA aporta dinero y urgencia a un desafío que lleva décadas pendiente. La paradoja es poderosa: para construir máquinas cada vez más inteligentes, estamos intentando dominar el proceso que mantiene encendido al Sol. Quizá una de las grandes consecuencias de la IA termine siendo cómo producimos la energía que necesita el resto de la economía", concluye Pablo Gil.

Más movimientos

  • Apple iOS 27 con Siri AI, la reconstrucción de su asistente que llevaba más de dos años anunciada. El nuevo Siri lee lo que el usuario tiene en pantalla, busca contexto en sus mensajes, correo y fotos, y hace acciones dentro de las apps. Sale como beta solo en inglés y deja fuera, de momento, la Unión Europea y China.
  • Google abre Claude a todos sus ingenieros. Lo da a través de Antigravity, su sistema interno, aunque Gemini sigue siendo el modelo por defecto. Una concesión llamativa en la programación con IA.
  • Ace, montado con Salesforce para la agencia de seguridad aeroportuaria de EEUU, TSA, atiende 100.000 conversaciones al mes, y resuelve el 96% de las dudas rutinarias de los viajeros sin pasar a una persona.
  • Polylane sustituyó un equipo de agentes especializados por uno solo: el tiempo medio hasta tener el cambio listo bajó de 2,2 horas a 35 minutos y el coste de 111$ a unos 18 por tarea.
  • La fiebre de la fotónica (chips ópticos para centros de datos) para IA impulsa un 8% a Lumentum, y también a Coherent. Dell avanza un 5% con el rebote de toda la infraestructura de IA. Sus servidores para centros de datos están entre los más demandados del sector. Lo mismo que SpaceX tras anunciar el próximo test de su cohete Starship para el 22 de septiembre. En ese vuelo desplegará los satélites Starlink V3, la nueva generación de su red de internet espacial.

11Sep

Apple, Suno, Google, y DeeepSeek presentan nuevos avances en inteligencia artificial.

Miguel Ángel Valero

En medio de la polémica generada por la dimisión de Jacob Coxon, investigador de preentrenamiento en Anthropic, acusando a ésta y a OpenAI de correr hacia la superinteligencia "apostando con nuestras vidas", la empresa ha publicado un simulador de escenarios económicos sobre la adopción de la inteligencia artificial (IA) y su impacto sobre el PIB y al empleo hasta 2030. En su escenario central, el que llaman sustancial, la IA hace la mitad del trabajo del conocimiento en cuatro años, el PIB estadounidense sube un 8,3% y los salarios de los perfiles ligados a ésta se quedan planos. Y eso llama la atención: con un PIB creciendo un 8,3%, los salarios del trabajo del conocimiento no suben, porque hay un problema serio de reciclaje profesional.

Sobre la renuncia de Coxon, que lleva tres años haciendo investigación de preentrenamiento, primero en OpenAI y luego en Anthropic, se subraya su vaticinio: "vamos camino de muchos de los escenarios más agresivos, donde para finales del año que viene las cosas podrían estar ya fuera de control". Y la crítica  a sus compañeros, que no han  "interiorizado profundamente lo que está en juego como civilización". Y sorprende la reacción de la empresa: Evan Hubinger, responsable de Alignment Science en Anthropic, admite que ve más de un 10% de probabilidad de que la IA cause la extinción humana en la próxima década.

Todo esto en medio del retraso a octubre en  la salida a Bolsa de Anthropic, que se juega 517.000 millones.

Mientras, Apple presentó el iPhone 18 Pro, el iPhone 18 Pro Max, y su primer plegable, el iPhone Duo (desde 1.999$) en el estreno de John Ternus como consejero delegado. La novedad es que la IA está metida en todas las capas de la gama, del chip al reloj, lo que encarece los dispositivos en un centenar$. La bisagra del Duo se diseñó con ayuda de IA.

Suno ha retirado todos sus modelos de generación musical y los ha sustituido por v6, entrenado con catálogo licenciado de Warner Music Group, BMG y Believe. Mientras hay acuerdos con Warner desde noviembre de 2025 y con BMG desde agosto de 2026, las demandas de Sony y Universal, entre otras, continúan. La empresa lleva levantados más de 819 millones$. Es el primer casi de un generador de contenido que rehace su modelo entero para cumplir con la ley.

Google ha lanzado Gemini 3.5 Transcribe, su nuevo modelo de voz a texto, con una tasa de error de palabra del 2,6% sin streaming y detección automática de más de 85 idiomas. Devuelve el texto limpio, sin muletillas, formateado y con las autocorrecciones del hablante resueltas. Se puede además pasar vocabulario propio, que es lo que arregla el problema clásico de las transcripciones en empresa: nombres de producto, apellidos de clientes y siglas internas que ningún modelo genérico acierta.

También invierte 15.100 millones$ en Finlandia, la mayor operación en Europa, buscando instalar su infraestructura de IA donde la energía es más barata, gracias entre otros factores al frío.

Y la china DeepSeek saca V4.1 Flash, con una memoria de contexto que ocupa 437 veces menos, superando a GPT-5.6. La guerra por la IA más barata no para.

01Sep

Corea del Sur da acceso gratis a inteligencia artificial a sus 52 millones de habitantes. Apple, Open AI y Anthropic revisan su estrategia en este campo. SLB compra Kelvion para saltar del petróleo a la infraestructura digital.

Miguel Ángel Valero

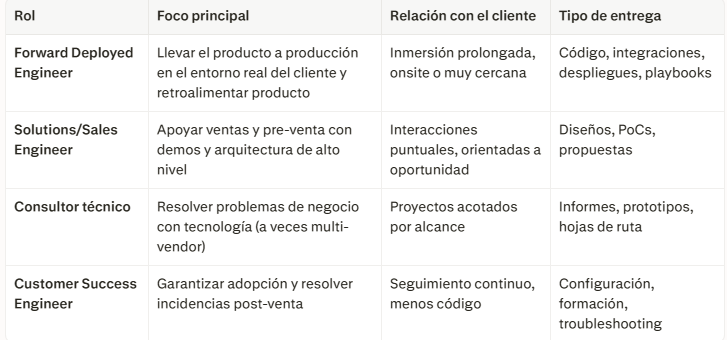
Se llama forward deployed engineer. Y es el empleo más buscado por las empresas vinculadas a la inteligencia artificial (IA). Es un ingeniero de software que se integra directamente en el entorno del cliente para diseñar, construir y desplegar soluciones técnicas a medida —normalmente sobre plataformas complejas o de IA— mientras retroalimenta al equipo de producto con lo aprendido en el campo.

Se despliega en el contexto técnico del cliente: entiende sus sistemas, datos, flujos de trabajo y restricciones reales. Integra y adapta el producto para que genere valor en ese entorno concreto, construyendo automatizaciones, conectores o extensiones cuando lo estándar no basta. Actúa como puente entre las necesidades del cliente y la hoja de ruta de producto, traduciendo problemas de negocio en especificaciones técnicas y devolviendo feedback que cambia el producto.

No es ventas, ni soporte clásico, ni consultoría de estrategia: su foco es la entrega técnica en producción y la adopción medible, aunque trabaja muy cerca de equipos comerciales y de éxito del cliente. En la práctica, combina roles de ingeniero full‑stack, arquitecto de soluciones y consultor técnico, con fuerte énfasis en comunicación y comprensión del negocio.

El término fue popularizado por Palantir y hoy es habitual en empresas de plataformas complejas y modelos de IA ( como OpenAI, Anthropic, CrewAI), donde los clientes necesitan ayuda para llevar la tecnología a producción en entornos reales.

Es un perfil que lidera despliegues end‑to‑end de modelos o plataformas en clientes estratégicos, con viajes frecuentes y trabajo híbrido onsite/remoto. Requiere una base técnica sólida: ingeniería de software, datos o IA; capacidad para escribir código de producción (a menudo Python, API, integraciones, pipelines); habilidades de consultoría y comunicación: interpretar requisitos vagos, priorizar, negociar alcance y explicar decisiones arquitectónicas a audiencias técnicas y no técnicas; y mentalidad de producto: entender métricas de adopción, impacto en el flujo de trabajo del cliente y cómo convertir hallazgos del campo en mejoras del producto.

Muchas empresas piden experiencia previa como Solutions Engineer, Sales Engineer o consultor técnico, o bien ingenieros con trayectoria en entornos B2B complejos. En España, se pagan entre 55.000€ y 85.000€ brutos anuales para perfiles con 4–8 años de experiencia, según nivel técnico, empresa y componente internacional. En EEUU, ofertas de empresas de IA de vanguardia muestran bandas de 162.000–280.000$ + equity, reflejando el carácter senior/staff y la responsabilidad de entrega en producción.

Corea del Sur da acceso gratis a IA a sus 52 millones de habitantes

Por otra parte, en el sector llama la atención la iniciativa de Corea del Sur, que da acceso gratis a la IA a sus 52 millones de habitantes. El país ha elegido a SK Telecom, Kakao y KT para ofrecer servicio de IA nacional gratuito a toda la población, con 512 GPU B200 de Nvidia para arrancar. Es el primer país que decide dar a todos sus ciudadanos acceso gratis a la IA.

Apple reorienta sus ordenadores más pequeños como máquinas de IA

Apple se ha encontrado con una sorpresa, pese a que nunca había planeado vender sus ordenadores más pequeños (Mac Mini y Mac Studio) como máquinas de IA. Pero la demanda de empresas está agotando esos modelos. Y ello a pesar de que el precio de partida del Mac mini pasó de 599$ a 799$ (al retirar la configuración de entrada) aunque las empresas optan por el que cuesta unos 2.200$ (porque es el que más gigabytes de memoria unificada incorpora). El Mac mini es el 3% de las unidades de Mac y aporta menos del 1% de los ingresos de Apple (416.000 millones en el ejercicio fiscal de 2025).

Un Mac Studio bien configurado llega a 512 GB. Eso da para implantar modelos abiertos en un aparato que cabe en un estante, que se enchufa a la corriente normal de una oficina y que no hace ruido de servidor. Comparado con montar el equivalente en tarjetas gráficas de centro de datos, el precio por gigabyte de memoria útil sale bien, y en el consumo eléctrico las comparaciones son odiosas.

La lección que deja el caso Apple es que instalar IA en la oficina de una empresa ha dejado de ser un proyecto de infraestructura para convertirse en una compra de material.

OpenAI deja de servir sus modelos en Cursor tras su control por SpaceX

OpenAI deja de servir sus modelos dentro de Cursor el 12 de noviembre de 2026. Lo comunicó a SpaceX el 28 de agosto y lo publicó el mismo día, dos semanas después de que el grupo de Elon Musk cerrara la compra del editor de código. "No podemos confiar en que SpaceX use nuestra tecnología dentro de nuestras condiciones de servicio, basándonos en nuestra experiencia con las empresas de Elon Musk incumpliendo contratos", argumenta. Detrás de esa frase está lo que hizo Musk al comprar Twitter (ahora X), romper los términos de su contrato con OpenAI, y en 2026, bajo juramento, Musk admitió que xAI (ahora también dentro de SpaceX) había violado las condiciones de servicio de OpenAI. 

Obviamente, cualquier modelo que OpenAI saque a partir de ahora nace excluido de Cursor. Es una víctima colateral del pulso entre OpenAI y Elon Musk.

Anthropic baja el límite semanal de Claude Code

Claude Code baja un 17% los límites semanales que tienen hoy sus usuarios de pago, y el cambio entra en vigor el 14 de septiembre. En realidad, Anthropic lo anunció como una subida permanente del 25%, pero ese día también caduca el refuerzo temporal del 50% que llevaba activo desde el 13 de mayo, y que Anthropic prorrogó cuatro veces a lo largo del verano.

Además, anuncia que vienen más cambios en el uso de Claude Code, con la promesa de "más visibilidad y control" sobre lo que gasta el cliente. concreto, ese techo es prestado.

SLB compra Kelvion

Los fondos de Apollo venden Kelvion, especialista en refrigeración de centros de datos a la petrolera de servicios SLB por 3.400 millones$ en efectivo más 700 millones de deuda. Enfriar los servidores que devora la IA se ha vuelto un filón, y SLB está evolucionando del petróleo hacia la infraestructura digital.

UBS: la IA física ya está aquí

"Los sólidos resultados de las empresas vinculadas a la IA siguen apuntando a una demanda robusta y a una monetización cada vez mayor. Recomendamos una exposición a la IA selectiva y diversificada dentro de una asignación global más amplia a renta variable", asegura Mark Haefele, director de Inversiones de UBS Global Wealth Management.

"La IA física ya está aquí y va a desbloquear valor económico en logística, manufactura y sanidad. El aprendizaje en contexto ha dado a las máquinas la agilidad para aprender sobre la marcha. Como inversores, creemos que las empresas que fabrican los engranajes que mueven a los robots humanoides, los sensores que les permiten ver y los chips que les permiten pensar se irán revalorizando con el tiempo", comenta Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

27Aug

Los resultados de Nvidia contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuentas de resultados de las empresas.

Miguel Ángel Valero

El 80% de los profesionales asegura que la inteligencia artificial (IA) ha mejorado su productividad. Pero solo el 37% de sus empresas percibe eso en el resultado de explotación (o EBIT, Earnings Before Interest and Taxes, que que mide la rentabilidad operativa de una empresa antes de deducir los gastos por intereses y los impuestos). El mismo porcentaje que hace un año, según el State of AI 2026 de McKinsey. Y solo el 6% habla de un impacto de la IA en el 5% o más de ese resultado de explotación.

La IA cada vez se usa más: nueve de cada diez empresas usan IA de forma habitual en al menos una función. El uso de IA en tres o más funciones pasa del 51% al 56%. El 44% dice que la está escalando a toda la empresa, frente al 38% de hace un año. Pero el 32% ha decidido no comprar al menos un producto o función de software porque podía construirlo dentro con herramientas de codificación agéntica. El 20% dice que los costes operativos de IA están limitando su uso.

Ocho de cada diez directivos de empresas aseguran que la IA les ha mejorado el rendimiento y la mitad que les ayuda a decidir mejor. El 47% de los mandos intermedios reporta algún efecto negativo, frente al 31% de los ejecutivos. Los ahorros de la IA se concentran en cadena de suministro, operaciones de servicio y fabricación. 

El 28% de las empresas ya dedica más del 10% de su presupuesto de tecnología a IA y el 60% espera subir la inversión el año que viene.

Solo el 14% reconoce que la IA contribuyó a reducir la plantilla el año pasado. Dos tercios reportan poco o ningún cambio. De cara al próximo año, el 39% espera caídas y el 43% no espera cambios. Y solo el 13% de los directivos admite que la IA le genera ansiedad sobre su carrera. 

Preocupa que las empresas sigan invirtiendo sumas ingentes en la adopción de herramientas de IA, en una asignación de capital sin precedentes en la industria que aún no ha dado frutos significativos. La IA no está logrando impulsar la productividad de forma significativa.

Open AI: Jalapeño supera a Nvidia Blackwell

Pero la guerra de la IA no cesa. OpenAI ha publicado los primeros números de Jalapeño, el chip de inferencia que lleva desarrollando con Broadcom desde octubre de 2025: el chip sirve más trabajo de IA por unidad de potencia y, a la vez, devuelve las respuestas más rápido que los sistemas Nvidia Blackwell

Para Nvidia esto no es una amenaza inmediata. Sigue vendiendo todo lo que fabrica y acaba de subir un 15% el precio de sus servidores de IA, que no es el gesto de una empresa preocupada por la competencia. Pero sí marca la dirección: sus mayores clientes están construyendo alternativas para la parte del trabajo que más volumen mueve. Puede ser el principio del fin del monocultivo de Nvidia en inferencia.

Perplexity ha lanzado Portable Computer, una versión de su agente AI que corre entera dentro del ordenador del usuario y no consume créditos de facturación mientras trabaja en local. La ha construido con Nvidia, y el primer sitio donde funciona es el DGX Spark, el sobremesa de 128 GB que Nvidia promociona como supercomputadora de escritorio.

Apple ha presentado dos chips el mismo día: el M6, que va dentro del nuevo Mac Mini, y el M5 Ultra, en el nuevo Mac Studio. En memoria unificada llega hasta 32 GB con 170 GB/s de ancho de banda, un 10% más que el M5 y 2,5 veces lo del M1. En cómputo de GPU para tareas de IA, Apple habla de un 30% por encima del M5 y más de 8 veces el M1. En CPU multihilo, 1,2 veces el M5 y 2,4 veces el M1. El M5 Ultra es el primer chip de la serie M que une cuatro dados mediante UltraFusion, la tecnología de interconexión de Apple. Hasta ahora el tope eran dos.

Nvidia: la capacidad de cómputo de la IA se traduce en ingresos

Mientras, Nvidia más que duplica ingresos y beneficios, superando las previsiones del consenso de analistas. Los ingresos en el segundo trimestre de su ejercicio fiscal ascienden a 96.221 millones$, el 106% más respecto al mismo periodo del año anterior. Los beneficios crecen a un ritmo superior, el 126%, hasta 59.688 millones. Unas cifras que demuestran que “la IA ha alcanzado su punto de inflexión. Está realizando tareas útiles. Ahora, la capacidad de cómputo se traduce en ingresos. Y la demanda se está acelerando”, según Jensen Huang, fundador y CEO del grupo.

Según la compañía, la fortaleza del crecimiento de los ingresos se prolongará hasta 2028, ejercicio para el que esperan un incremento cercano al 70%. Además, Jensen Huang destaca que la demanda de sus productos continúa superando las previsiones, impulsada por la elevada rentabilidad del negocio de alquiler de capacidad computacional de los hiperescaladores. Reitera que cualquier nueva capacidad disponible se ocupa de forma prácticamente inmediata.

Sobre el aumento de la competencia, subraya la ventaja que ofrecen las GPU de la compañía en términos de versatilidad –entrenamiento, inferencia y manejo de agentes–. Siguen siendo el hardware de referencia para los procesos de inferencia de los principales modelos de IA disponibles actualmente para el gran público.

Nvidia mantiene una posición dominante, de más del 75%, en los chips utilizados para entrenar y ejecutar modelos de IA en centros de datos. Sus procesadores Blackwell y Rubin pueden generar conjuntamente más de un billón$ en ventas hasta 2027, según analistas de Mizuho. Y participa activamente en la financiación de nuevos centros de datos.  Los ingresos procedentes de centros de datos aumentaron un 117%, hasta 89.000 millones, y la empresa espera 108.000 millones este trimestre.

Un dato llama la atención: Nvidia ha comenzado a flexibilizar sus políticas de crédito comercial, ampliando los plazos de pago hasta 60 días –frente a los 45 actuales– para clientes con calificación crediticia de grado de inversión. Esta medida penalizó parcialmente la generación de caja durante el trimestre.

Durante el segundo trimestre, Nvidia devolvió 26.000 millones$ a sus accionistas mediante la recompra de títulos y el pago de dividendos en efectivo. Dispone de unos 99.000 millones más en el marco de su autorización de recompra de acciones.

En conjunto, estos resultados representan un importante respaldo para el sector y contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuenta de resultados de estas empresas.

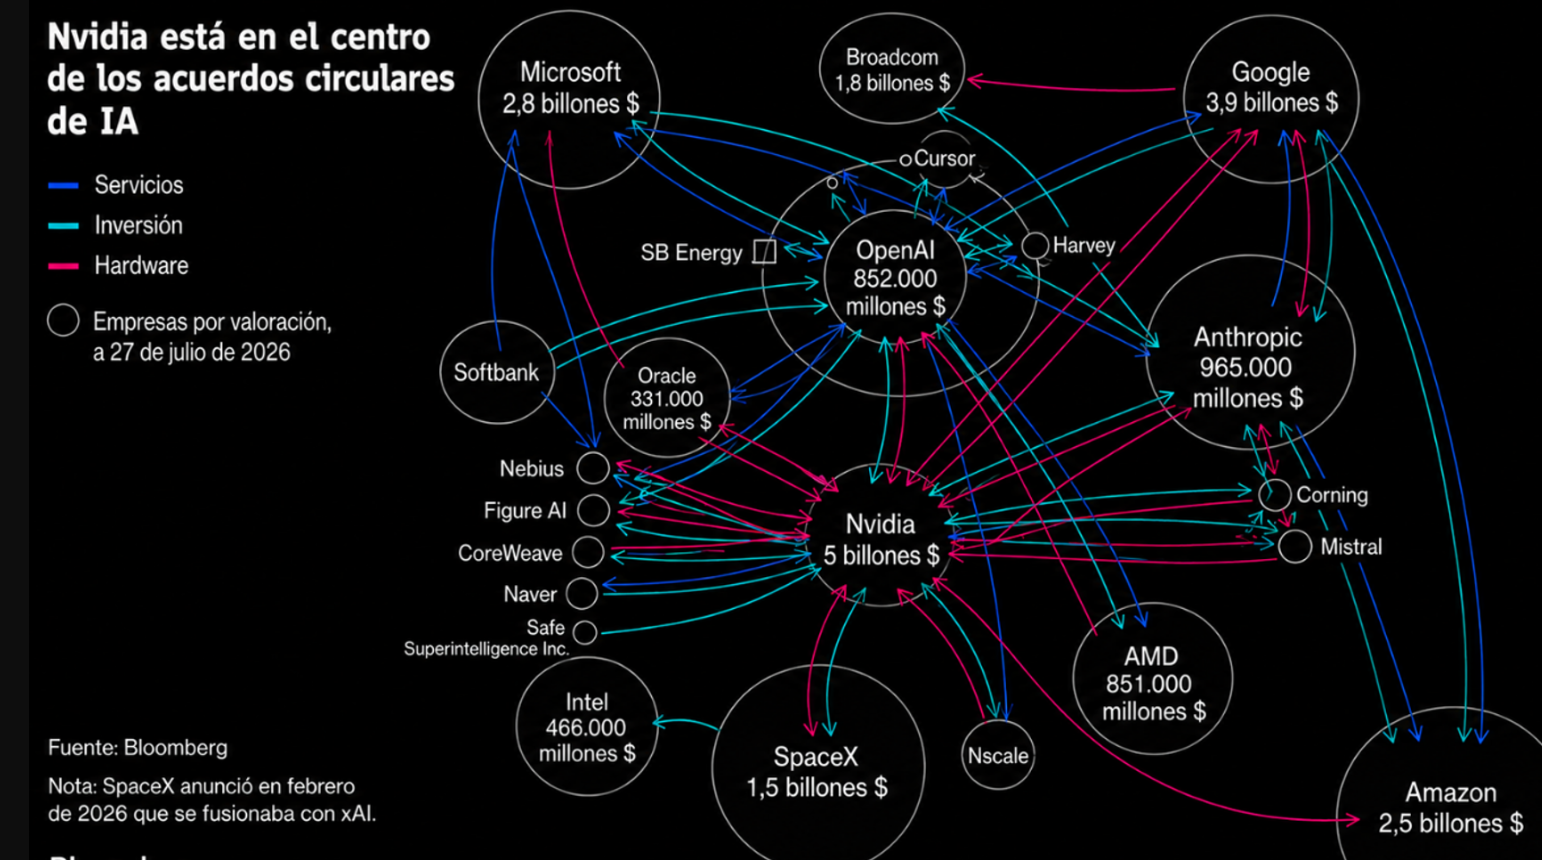
The Trader: el centro de las conexiones circulares de la IA

"Durante los últimos años hemos utilizado muchas veces la misma comparación para explicar el extraordinario negocio de Nvidia. En una fiebre del oro, no sabemos quién terminará encontrando el gran filón, pero probablemente ganará mucho dinero quien venda los picos y las palas a todos los que salen a buscarlo", explica el analista Pablo Gil en The Trader. Nvidia ha sido precisamente eso para la inteligencia artificial. OpenAI, Microsoft, Meta, Amazon, Google y decenas de compañías están gastando cantidades gigantescas construyendo infraestructura para desarrollar IA. Y una parte importante de ese dinero termina comprando chips de Nvidia.

Pero ahora Nvidia está dando un paso más. Ya no se conforma con vender los picos y las palas. Está empezando a financiar a quienes participan en la fiebre del oro. El último ejemplo es espectacular: Nvidia se ha comprometido a aportar hasta 105.000 millones$ para respaldar un gigantesco complejo de centros de datos en Ohio que será utilizado por OpenAI. El proyecto podría alcanzar aproximadamente 8 gigavatios de capacidad informática y los primeros 800 megavatios deberían entrar en funcionamiento en 2028.

OpenAI irá pagando el alquiler a medida que la capacidad esté disponible, pero Nvidia respaldará determinadas partes de los pagos relacionados con el alquiler y la electricidad. Y aquí aparece lo realmente interesante: ese gigantesco centro de datos necesitará enormes cantidades de chips de Nvidia. Además, Nvidia invertirá 1.500 millones$ en SB Energy, la compañía respaldada por SoftBank que construirá, poseerá y operará las instalaciones. Y no es un caso aislado. Nvidia ya ha proporcionado respaldo financiero a CoreWeave y ha invertido directamente en OpenAI y Anthropic.

La estrategia tiene una lógica empresarial extraordinariamente poderosa. Nvidia vende chips, genera enormes cantidades de efectivo y utiliza parte de ese dinero para financiar el ecosistema de IA. Esa inversión permite construir más centros de datos que, a su vez, necesitan comprar más chips Nvidia. El círculo es evidente: Nvidia vende chips, genera caja, financia infraestructura de IA, esa infraestructura compra más chips, t Nvidia genera todavía más caja.

El problema es que cuanto más grande se vuelve ese círculo, más difícil resulta distinguir dónde termina la demanda completamente independiente y dónde comienza una demanda que Nvidia está ayudando a financiar. La compañía rechaza que este acuerdo concreto constituya financiación circular y recuerda que será OpenAI quien pague el alquiler. Técnicamente puede tener razón, pero económicamente la cuestión sigue siendo relevante. Nvidia empieza así a parecerse menos a un simple fabricante de semiconductores y más a una compañía que está ayudando a financiar y construir la infraestructura física sobre la que funcionará la IA mundial.

Mientras la demanda de IA siga creciendo y los centros de datos generen suficientes ingresos para justificar estas inversiones, el modelo puede convertirse en una formidable máquina de crecimiento. Pero también introduce un riesgo nuevo. Si la monetización de la IA termina justificando estas inversiones, Nvidia habrá conseguido algo extraordinario: utilizar el dinero generado vendiendo picos y palas para financiar nuevas expediciones en busca de oro que necesitarán todavía más picos y palas. "Pero si algún día descubrimos que había menos oro del que todos pensaban, el problema ya no afectará solamente a quienes fueron a buscarlo. También afectará a quien les prestó el dinero para hacerlo", avisa Pablo Gil.


Meta resuelve un problema reputacional

Por su parte, Meta anunció un acuerdo extrajudicial que le obliga a pagar 18.000 millones$ para compensar las estrategias para enganchar a los niños a Facebook e Instagram. Se compromete además a cambios profundos en el diseño y funcionamiento de sus plataformas para usuarios adolescentes:

  • Límite de uso diario: Máximo de 2 horas para usuarios de 13–17 años, aunque los padres o tutores pueden ampliarlo.elpais+2
  • Bloqueo nocturno: Acceso restringido entre las 0,00 y las 6:00 de la mañana. (ampliable por los padres).
  • Silencio de notificaciones: Sin notificaciones entre las 22:00 y las 7:00 horas, y también durante el horario escolar.
  • Fin del “scroll infinito”: Se interrumpirá el desplazamiento continuo de contenido para evitar la navegación sin fin.
  • Filtros cosméticos: Los menores no podrán aplicar filtros que imiten operaciones estéticas o “perfeccionen” la apariencia.
  • Ocultar “me gusta”: Las cuentas de menores no mostrarán el recuento de “me gusta” o reacciones en sus publicaciones.
  • Verificación de edad reforzada: Controles más estrictos para identificar y eliminar cuentas de menores de 13 años y aplicar restricciones a adolescentes de 13–17 años.
  • Algoritmo opcional: Los menores podrán desactivar el feed personalizado y elegir un contenido más diverso.
  • Controles parentales mejorados: Herramientas más intuitivas para que los padres gestionen límites y bloqueos.
  • Moderación y respuesta rápida: Meta deberá responder al 90% de las denuncias de adolescentes sobre contenido potencialmente dañino en un plazo de 6 horas.
  • Auditor independiente: Se nombrará un auditor que supervise la implementación y el cumplimiento de los cambios.

Por otra parte, Anthropic anuncia que invertirá 45.000 millones$ para alquilar potencia de computación en la nube para la IA del centro de datos insignia de la firma británica Nscale en el Estado de Virginia Occidental (EEUU).

El Santander fomenta ideas de sus empleados en IA

Por su parte, el Banco Santander sigue impulsando el talento interno y la innovación apoyada en IA, datos yautomatización a través de una iniciativa global, Santander Innovation Challenge, que ha permitido a sus empleados presentar más de 3.400 ideas para mejorar productos, servicios y procesos en distintas áreas del grupo.El programa ha recibido 3.401 ideas, de las que 2.370 fueron propuestas completadas. Tras las diferentes fases de evaluación, 141 ideas fueron seleccionadas como semifinalistas y 48 llegaron a la fase final. Finalmente, 12 proyectos han sido elegidos para avanzar a una nueva etapa de definición y desarrollo.

Las iniciativas seleccionadas proceden de equipos de distintas geografías y negocios, entre ellos Openbank, Santander Corporate & Investment Banking, Getnet, Banca Comercial, Global Cards, Retail y WealthManagement & Insurance. Los proyectos abordan oportunidades de negocio y de mejora operativa mediantesoluciones digitales aplicadas a ámbitos como la gestión de riesgos, los pagos, la conectividad de datos, los flujos de caja para pymes o los asistentes basados en IA.

Los 12 proyectos seleccionados como finalistas incluyen  proyectos enfocados tanto en la mejora de la experiencia de clientes como en la transformación interna del banco. Por ejemplo, Fynn by Santander plantea un asistente virtual para pymes capaz de analizar sus datos financieros, anticipar necesidades de liquidez y ofrecer recomendaciones para apoyar la gestión de sus negocios. Por su parte, AI Squad propone un equipo de agentes de IA especializados que colabora en el diseño de nuevos productos y servicios, aportando análisis de negocio, experiencia de cliente, riesgos y cumplimiento normativo para acelerar los procesos de innovación.

Estas propuestas han sido desarrolladas por equipos de México, Brasil, España, Chile, Estados Unidos y sedes globales del Grupo, y reflejan la capacidad de los profesionales del Santander para identificar casos de uso concretos a partir de su conocimiento directo del negocio, los clientes y los procesos internos.

En la siguiente fase, los equipos ganadores trabajarán con áreas globales y patrocinadores de negocio para concretar el alcance de las soluciones, los usuarios a los que se dirigen, las necesidades de datos y control, las métricas de éxito y los hitos necesarios para avanzar hacia su eventual desarrollo.

UBS recomienda una asignación selectiva y diversificada en valores tecnológicos

Los futuros del Nasdaq subieron un 0,9% en la sesión asiática del jueves 27 de agosto después de que Nvidia volviera a batir las expectativas de beneficios y ofreciera una previsión de ingresos superior a lo esperado. "Mantenemos nuestra convicción en la narrativa de crecimiento de la IA en su conjunto y creemos que sigue siendo un motor clave de nuestra perspectiva positiva para el mercado. Aunque las dudas persistentes sobre la sostenibilidad del capex en IA y la circularidad de ciertos acuerdos de financiación en este ámbito puedan seguir generando episodios puntuales de volatilidad en el sector tecnológico, la temporada de resultados del segundo trimestre ha demostrado que los fundamentales siguen siendo sólidos. La demanda de IA sigue mostrando un crecimiento robusto. La monetización también se ha acelerado. Las valoraciones han pasado a ser más atractivas, y el crecimiento de los beneficios se mantiene fuerte", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "En este contexto de fundamentales sólidos a corto plazo pero riesgos persistentes, recomendamos a los inversores mantener una asignación selectiva y diversificada en valores tecnológicos. Seguimos favoreciendo la capa habilitadora de la cadena de valor de la IA, incluidos los semiconductores y la computación en la nube, aunque los inversores también deberían plantearse aumentar su exposición a segmentos tecnológicos más defensivos, como las redes de pago, los REIT de centros de datos y determinados fabricantes de smartphones".

"Mantenemos una postura constructiva sobre el sector tecnológico chino, liderado por las empresas de semi-cap, internet, semiconductores y hardware de IA. Más allá de la tecnología, favorecemos el equipamiento eléctrico y energético como oportunidad de crecimiento, así como las CRO y CDMO dentro del sector sanitario", añade Yifan Hu, Directora de Inversiones para la Gran China.

Evli detecta oportunidades en  infraestructuras de la IA y electrificación

La gestora nórdica Evli cree que la corrección de las Bolsas ha dejado atractivas oportunidades de compra en compañías de los sectores infraestructuras de la IA y electrificación. Esas empresas han regresado a valoraciones razonables tras la corrección, y conservan una visión sólida por fundamentales, a lo que se añade un entorno favorable, con crecimiento positivo en todas las regiones, inflación contenida y los beneficios empresariales que continúan aportando revisiones al alza. 

Los expertos de Evli aseguran que el ciclo económico permanece favorable. El crecimiento sigue siendo positivo en las distintas zonas geográficas, sin depender del tirón de la infraestructura de IA, y la inflación no es preocupante. Los beneficios empresariales continúan aportando optimismo con fundamentales consolidados, en una fase del mercado con mayor volatilidad. Por eso no cambian los riesgos a vigilar. Una postura más restrictiva de los bancos centrales, y mayores retornos de los bonos podrían amenazar las valoraciones, sobre todo en las acciones growth a largo plazo. Otro de los riesgos que persisten es un sentimiento inversor excesivamente optimista.

Las perspectivas de las temáticas no han variado:

  • Infraestructura de IA y computación: Memoria y semiconductores se apoyan en la solidez ce la demanda continúa.
  • Electrificación: Redes eléctricas, energía y metales industriales son ahora oportunidades de compra tras la corrección.
  • Robótica: La creciente demanda de automatización en manufactura, logística, salud y otras industrias, persiste, pero la temática se ha visto afectada por la volatilidad.
  • Sector financiero: Sigue apoyado en la bonanza del ciclo económico.
  • Defensa europea: Se mantiene el atractivo estructural de la temática, en la medida que la inestabilidad geopolítica persiste.
18Aug

Polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su valor.

Miguel Ángel Valero

Dinero Seguro publicó el 17 de agosto que las empresas de EEUU ya habían alcanzado su techo de gasto con la inteligencia artificial (IA). Ahora se desvela el motivo: el 42% de las empresas ha probado o desplegado un agente de IA; el 15% ha llevado sistemas de varios agentes al conjunto del negocio. Y el 73% espera tener media empresa rediseñada alrededor de agentes dentro de cuatro años. Hay un tremendo salto entre el 15% actual y el 73% de dentro de cuatro años.

Según un estudio de Deloitte, solo el 21% de las empresas asegura tener sus procesos preparados para trabajar con agentes de IA, y el 20% se ve capaz de rediseñarlos. Más de la mitad de los directivos de datos de éstas apunta a los sistemas antiguos como el bloqueo principal. 

Otro estudio, éste de Google con MIT Technology Review, profundiza en esa idea: de media, las empresas dan a la IA acceso al 45% de su información interna. Menos de la mitad. Y ese porcentaje se nota directamente en si el agente de IA acierta o no. Entre las organizaciones que abren más del 70% de sus datos, todos los responsables describen las decisiones de sus agentes como acertadas casi siempre o siempre. Entre las que se quedan en el 30% o menos, solo el 22% se fía de lo que decide su agente. Una diferencia de casi cinco veces.

Conclusión: el agente de IA rinde según lo que puede leer, y en la mayoría de empresas eso es menos de la mitad de lo que hay dentro. Antes de implantarlo, la empresa debe medir qué porcentaje de su información puede tocar hoy la IA, y cuánta de esa información está en un sitio del que se pueda leer.

Mientras, sigue la guerra por reducir el coste de la IA. DeepSeek entra a competir con Claude Code y con Codex lanzando un modelo abierto para agentes con licencia MIT, junto a DeepSeek-V4-Pro. Y OpenAI lleva a Amazon su GPT-5.6-Cyber, que lleva encontrados más de 400 fallos de escalada de privilegios en un solo sistema operativo.

EEUU estrecha el cerco sobre la memoria china

Trump endurece su guerra contra la memoria china y reclama a Apple que no compre chip procedentes de ese país. La presión contra China impulsa en Bolsa a los fabricantes norteamericanos de chip: Micron rompe la barrera de los 1.000$ por primera vez desde julio, un 240% de subida acumulada en el año; SanDisk sube un 10% y Western Digital, un 5%.

En medio de esta estrategia, Alibaba vende su estudio de videojuegos Lingxi Games al fondo de capital riesgo Trustar Capital por más de 2.000 millones$. El mensaje que lanza al mercado es claro y rotundo: se está desprendiendo de negocios que considera que no son esenciales, para centrarse en la IA y en la 'nube'.

En EEUU, surge una polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su  valor. Si un incendio o un huracán destroza ese centro de datos, el seguro apenas cubre el siniestro, que deberá ser asumido por los bonistas (la garantía no es el edificio, sino el contrato por el que Meta paga el alquiler durante años). Esto supone un aviso para loa que suscriben bonos ligados a centros de datos o emitidos por empresas que han invertido en ellos: hay más riesgos ocultos, por eso pagan tanto por esa financiación.

UBS: Cuidado con el factor IA en la cartera

"Creemos que analizar las carteras en función de posibles escenarios de riesgo es superior a utilizar categorías fijas de activos nominales. Y, para el caso concreto del riesgo de una ralentización de la IA, recomendamos clases de activos que puedan generar rentabilidad de forma independiente a la evolución de la IA. Las empresas de calidad con un posicionamiento de mercado diferenciado y las estrategias cuantitativas son dos ejemplos de ello", señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management.

Ofi Invest: gran parte de las buenas noticias tecnológicas ya están descontadas en los precios

En renta variable de EEUU, la postura de Ofi Invest es optimista aunque selectiva, porque el liderazgo tecnológico sigue siendo sólido, pero gran parte de las buenas noticias ya se han descontado en los precios.

09Aug

El CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink (Elon Musk) está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores.

Miguel Ángel Valero

Apple da un salto de gigante en China, donde obtiene el 17% de sus ventas totales, pero paga un precio elevado, que no ha gustado nada en EEUU: mete el motor de inteligencia artificial (IA) de Alibaba, Qwen, en los dispositivos comercializados allí.  

El acuerdo cubre iPhone, iPad, Mac y las gafas Vision,y resuelve casi dos años de bloqueo. Apple propuso los modelos Gemini de Google, pero Pekín no quería tecnología estadounidense en los dispositivos que se vendan en el país. ¿La solución? la IA de Alibaba. 

El mercado premia más a Alibaba que a Apple, porque entiende que la empresa norteamericana regala el escaparate de la IA a un rival. Cada iPhone chino promociona a Qwen. Alibaba es la ganadora: entra en cientos de millones de dispositivos. Apple salva, de esta forma, su gran mercado después de EEUU.

No es la única decisión polémica de Apple en China, porque la multinacional de la manzana ha estado probando chips de memoria de CXMT, el mayor fabricante de éstos en China, para sus iPhone y MacBooks para tratar de mitigar la escasez de componentes causada por el auge de la inteligencia artificial (IA). 

Apple busca diversificar sus fuentes de suministro ante la presión sobre la disponibilidad de memoria. La decisión surge en un contexto de escasez de memoria provocada por la creciente demanda de centros de datos ligados a la IA. Las empresas tecnológicas están compitiendo por asegurar chips de alto rendimiento para sus servidores, lo que ha reducido la oferta para dispositivos de consumo. HP y Acer ya han comenzado a utilizar chips de memoria CXMT en dispositivos vendidos fuera de EEUU.

La posible adopción de chips CXMT por parte de Apple perjudica a sus proveedores tradicionales, como los coreanos Samsung y SK Hynix. Y puede tener implicaciones geopolíticas, dado el contexto de tensiones entre Estados Unidos y China, especialmente en el sector de semiconductores, ya que fortalecería todavía más la posición del gigante asiático en el mercado global de la memoria. 

T-Mobile resta importancia al móvil por satélite de Elon Musk

Mientras, el CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores. Es la respuesta al anuncio de Elon Musk sobre que SpaceX va a lanzar un servicio de telefonía móvil en EEUU a través de Starlink, que ofrecerá una mejor conectividad y un mayor ancho de banda que las redes móviles actuales.

La presidenta y directora de operaciones de SpaceX, Gwynne Shotwell, añade que espera captar usuarios de las tres mayores compañías de telefonía móvil de EEUU: AT&T, Verizon y T-Mobile. Los satélites de Starlink Mobile comenzarán a lanzarse el próximo año y el servicio comercial está previsto para finales de 2027.

Gopalan cree, en cambio, que la tecnología satelital complementará las redes móviles actuales en lugar de sustituirlas. De hecho, SpaceX ya ha colaborado con diversas empresas de telecomunicaciones, entre ellas T-Mobile, proporcionando acceso a sus satélites para ampliar la cobertura en zonas rurales y de difícil acceso. Por tanto, el primer ejecutivo de T-Mobile rebaja el miedo a la disrupción de Musk en telecomunicaciones, lo que siempre es un alivio para las operadoras tradicionales.

Por otra parte, Greg Abel empieza a mover la enorme liquidez de Berkshire Hathaway que dejó como legado Warren Buffett. El grupo recompró 4.500 millones$ en acciones propias en el trimestre, más de 7.800 millones desde marzo. Entra en Alphabet. Y el beneficio operativo superó previsiones. El resultado: la liquidez baja a 364.700 millones$. Que sigue siendo una cifra impresionante.

Además, un juez de Delaware obliga a rematar la compra de AccuLynx por Verisk a cambio de 2.350 millones$. El vendedor quería dar marcha atrás a la operación pactada para obtener más dinero por la empresa. AccuLynx hace software para empresas de tejados y encaja en el negocio de datos de seguros de Verisk

El mensaje aquí es doble: el mercado de fusiones y adquisiciones (M&A, por sus siglas en inglés) en el ecosistema tecnológico continúa muy activo pese a unos tipos altos. Y lo más importante: lo firmado se cumple aunque se pierda dinero.

Golden Cross para Robinhood

El mercado también está muy atento a Robinhood, la plataforma online para invertir en acciones y en fondos, entre otros activos, sin pagar comisiones. Forma un Golden Cross por primera vez desde enero de 2024. Entonces se abrió un ciclo alcista que situó la acción un 440% por encima en los 13 meses siguientes.

El Golden Cross o cruce dorado es una señal de análisis técnico que aparece cuando una media móvil de corto plazo cruza al alza una media móvil de largo plazo. La combinación más habitual es la media móvil de 50 sesiones por encima de la de 200 sesiones, y suele interpretarse como una posible señal de cambio hacia una tendencia alcista. Normalmente se observa en tres fases:

  • El activo viene de una tendencia bajista o de consolidación.
  • La media corta cruza por encima de la media larga.
  • El precio mantiene una estructura alcista y las medias pueden actuar como soportes dinámicos.

El cruce dorado o Golden Cross es más fiable si está acompañado de mayor volumen, máximos y mínimos crecientes y confirmación mediante otros indicadores. Pero no es una señal infalible ni anticipa necesariamente el movimiento: al basarse en medias móviles, es un indicador retrasado. Puede producir señales falsas en mercados laterales, por lo que conviene combinarlo con volumen, soportes y resistencias, tendencia de mercado y una gestión del riesgo con niveles de salida.i

Su señal opuesta es el Death Cross, cuando la media corta cruza por debajo de la media larga, lo que suele interpretarse como deterioro de la tendencia.

31Jul

La empresa fabricante de robots humanoides cotizará en Shanghai el 10 de agosto, pese al mal momento de las tecnológicas chinas, y quiere captar 6.200 millones$.

Miguel Ángel Valero

Las tecnológicas se animan con los resultados. Amazon registra una aceleración de los ingresos de su división de computación en la nube por quinto trimestre consecutivo, aliviando los temores sobre la rentabilidad de las fuertes inversiones destinadas a satisfacer la creciente demanda de inteligencia artificial (IA). El mercado no se inmuta por las advertencias de Apple sobre que la escasez de componentes afectará a sus previsiones de ventas.

Thomas Monteiro, analista senior en Investing.com, destaca el crecimiento significativo de este trimestre en todos los rincones de la operación, incluyendo el margen de AWS y los ingresos por chips, que pone finalmente a Amazon a la ofensiva en el capex de la inteligencia artificial (IA). AWS creció a su ritmo más rápido en 18 trimestres (37%, hasta 42.200 millones), y lo hizo mientras expandía márgenes en lugar de sacrificarlos, con los negocios de IA y chips personalizados corriendo ahora cada uno por encima de un ritmo anual de 25.000 millones$. Después de un período en el que los inversores cuestionaban si el gasto alguna vez se reflejaría en los resultados, éste es el trimestre en el que claramente lo hizo.

Igual de importante, la trayectoria está mejorando en la dirección que le importa al mercado. El ingreso operativo subió de forma significativa y, más importante aún, la guía del tercer trimestre apunta a un crecimiento de aproximadamente 40% de nuevo, por lo que la utilidad se sigue componiendo incluso mientras el gasto en infraestructura sube. Ése es exactamente el escenario que los inversores buscan en este momento, con el capex de IA subiendo en toda la industria y las tasas subiendo a lo largo de la curva.

La diferencia con sus pares es que Amazon se está ganando el derecho a seguir gastando. Mientras otros les piden a los inversores que confíen en que el retorno llegará, Amazon lo demostró este trimestre, con el crecimiento de la nube, la utilidad de la nube y los ingresos por chips apuntando todos en la misma dirección. Mientras AWS siga acelerando y los márgenes se sostengan, el mercado parece dispuesto a financiar la expansión, incluso con el flujo de caja libre en rojo.

Apple se marcó un trimestre de matrícula: facturó 109.420, un 16,4% más, ganó 2,02$ por acción, con un iPhone disparado un 21,7% y los Mac un 28,7%. Pero los servicios flojearon y la acción cayó un 4 por ciento tras el cierre. La historia de Apple sigue siendo generación de efectivo sin el enorme peso del capex de IA que enfrenta la competencia, y eso se notó en la mayoría de las partes de la operación. A medida que el mercado se preocupa más por la trayectoria del flujo de caja libre en otras partes de las Big Tech, Apple sigue destacando como el refugio seguro en medio de la tormenta. Esa fortaleza se vio ayudada por una reaceleración en China, con un alza de 22% en el trimestre, y por las partes del negocio donde el poder de fijación de precios todavía cuenta, como el iPhone premium y Mac, donde los precios más altos se mantienen sin afectar la demanda.

Servicios también marcó un récord, aunque la mezcla está cambiando silenciosamente por debajo del titular, con un debilitamiento de la App Store cada vez más compensado por fuentes de mayor crecimiento y margen más alto, como iCloud, AppleCare y publicidad. Eso podría ser más importante que el hecho de no cumplir con las expectativas.

Sin embargo, a pesar del crecimiento significativo en la mayoría de los rincones de la operación, los márgenes brutos son un poco complicados. El resultado titular de 50.1% se ve favorecido por aproximadamente 2 puntos gracias a reembolsos de aranceles, lo que significa que el margen subyacente está más cerca de 48%, esencialmente en línea con la guía, incluso con el fantástico crecimiento en ventas.

De cara al futuro, la trayectoria se divide en dos. En efectivo, Apple sigue en una liga aparte, con un capex de menos de 7.000 millones$ en nueve meses frente a un flujo de caja operativo récord, que es exactamente la razón por la que su flujo de caja libre luce tan limpio junto a sus pares, que ahora operan en negativo. En márgenes, el panorama es más difícil, ya que el aumento en los costos de memoria es el verdadero obstáculo para los próximos trimestres y el beneficio arancelario no se repetirá. El contrapeso es el precio, con el lanzamiento del iPhone de septiembre y nuevos aumentos de precio que se espera ayuden a amortiguar el golpe.

Lam Research sube un 18% en Bolsa, demostrando que los equipos para fabricar chips siguen volando. Gana 1,82$ por acción con 6.720 millones de facturación, por encima de lo esperado.

China: el peor mes en una década, pero Unitree debutará el 10 de agosto

La situación de las tecnológicas en EEUU contrasta con la de las chinas. La Bolsa china firma su peor mes en una década. El CSI 300 se deja un 8,6% en julio, la mayor caída mensual desde enero de 2016, y el índice de IA, otro 5,8%. Las tecnológicas chinas perdieron 34.000 millones$ de capitalización en una sesión.

Pese a ello, Unitree Robotics fija el 10 de agosto la suscripción de su salida a Bolsa en Shanghái, valorada en 42.000 millones de yuanes. Casi nadie gana dinero con los robots humanoides. La empresa china, sí, y quiere que el mercado le ponga precio. Coloca 40,45 millones de acciones nuevas, un 10% del capital ampliado, con libro el 5 de agosto y precio el 6. Busca 4.200 millones de yuanes sobre una valoración de 42.000 millones, unos 6.200 millones$. En 2025 facturó 1.700 millones de yuanes y ganó 591 millones ajustados. Su rival UBTech ingresó 2.000 millones y perdió dinero. El resultado de esta IPO (OPV) tendrá un efecto inmediato en todo el sector de la robótica a nivel mundial. Esta colocación fija el múltiplo de referencia de toda la robótica cotizada. Si sale caro, se recalifica el sector. Si el debut se cae, la ventana de salidas a bolsa de la IA asiática se cierra.

UBS: exposición selectiva a seminconductores y a tecnología defensiva

Los últimos resultados de las hyperscalers apuntan a un fuerte gasto de capital (capex) a corto plazo y a tendencias de monetización alentadoras. Sin embargo, la presión sobre los flujos de caja podría derivar en una ralentización del capex más allá del próximo año. "Creemos que la oportunidad de inversión en IA se ha vuelto más diferenciada, y recomendamos exposición selectiva a semiconductores y tecnología defensiva", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a la historia de crecimiento de la IA, pero creemos que los inversores deberían gestionar el riesgo de concentración ampliando su exposición hacia acciones tecnológicas defensivas. Asimismo, seguimos recomendando una asignación de acciones ampliamente diversificada que abarque distintos sectores y geografías".

17Jul

Las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil a partir del 22 de julio.

La semana concluye con una creciente acumulación de cautela en los mercados, sometidos a una triple presión: la incertidumbre en torno al estrecho de Ormuz, las dudas sobre el ritmo de la inversión en inteligencia artificial (IA), y la irrupción de un nuevo modelo chino. 

El tercer elemento es el que más preocupa. Los resultados de los test de rendimiento que ha hecho públicos la startup china Moonshot AI muestran que Kimi K3 es mejor que Claude Fable 5, el mayor avance de Anthropic, y que GPT5. Sol, de ChatGPT. Y que sea de código abierto le da ventaja frente a Google (Gemini), OpenAI (ChatGPT), Anthropic (Claude) o Microsoft (Copilot), que lo son de cerrado.

El lanzamiento de Kimi K3, que estará disponible a partir del 27 de julio, recuerda a la situación creada en enero de 2025 con DeepSeek, y demuestra que China quiere participar en la guerra de la nueva IA y que cualquier prohibición de sus chips es inútil.

Pero China da un paso más y promueve Waico, una organización internacional de gobernanza de la IA, en la que participan Rusia, Pakistán, Indonesia, Brasil, Cuba o Venezuela, entre una treintena de países. “Es una importante iniciativa por parte de China para responder a la llamada del Sur Global y unir a la comunidad internacional para promover de forma enérgica el desarrollo y la gobernanza de la IA”, proclama el presidente chino, Xi Jinping. Es evidente que China quiere competir también con EEUU en el control de la IA.

En este contexto, legisladores de EEUU piden a la Casa Blanca prohibir los chips de memoria de las empresas chinas. Los congresistas Moolenaar y Mast piden meter a CXMT en la lista negra (Entity List) y ampliar los vetos a YMTC, con el argumento de que cada compra subvenciona a la industria militar china. Justo cuando Apple lleva meses negociando comprar precisamente esa memoria china, más barata, para frenar la subida de precios del iPhone mientras hay escasez mundial de DRAM, la memoria que llevan móviles y ordenadores.  

Si el veto sale adelante, se cierra la puerta a la memoria barata china y eso es viento de cola para los occidentales: Micron, Samsung, SK Hynix y otras empresas se pueden quitar de encima a un rival que vende a precio subvencionado. Pero con la DRAM ya escasa, menos oferta puede tensar todavía más los precios. Y existe un riesgo de márgenes para Apple, que pierde su plan B barato.

Porque, además, las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. El líder indiscutible del rally de la IA se tambalea justo cuando TSMC presenta números de récord. Cuando el que tira del carro flojea, todo el índice lo nota.

Mientras, Nvidia se alía con firmas japonesas de robótica para acelerar la IA física. El acuerdo abre otro frente para su ecosistema CUDA, el software que hace que medio mundo dependa de sus chips. Japón, potencia en robótica industrial, se convierte en campo de pruebas para sacar la IA del centro de datos para llevarla al mundo real.

En pleno debate sobre los chips chinos, Micron firma acuerdos estratégicos con fabricantes de automoción para llevar sus chips de memoria más allá de los centros de datos, muy consciente de que el coche moderno es un ordenador con ruedas y devora memoria.

Tanto movimiento está llevando a los inversores a valorar una toma de beneficios en los sectores que mejor comportamiento han registrado durante el año, especialmente el de semiconductores, y a comenzar a construir posiciones en áreas más rezagadas. No obstante, la duración e intensidad de esta rotación sectorial aún están por determinarse, ya que se produce en un momento en el que el principal catalizador del rally bursátil todavía debe confirmar su fortaleza. En las próximas dos semanas, muchas de las grandes compañías tecnológicas presentarán resultados, pero tanto ASML como TSMC han transmitido un mensaje claro: la demanda vinculada a la inversión en IA artificial continúa siendo sólida y mantiene una trayectoria de crecimiento. Y confirma la convicción de que la IA seguirá siendo un motor disruptivo de primer orden, la apuesta por el sector tecnológico.

En Banca March aprovechan esta situación para recordar que la exposición no debe concentrarse exclusivamente en esta temática IA: "consideramos oportuno complementar dicha posición con inversiones en infraestructuras y en otros segmentos que podrían verse favorecidos por una eventual reapertura del estrecho de Ormuz, así como por la recuperación de aquellas economías más perjudicadas hasta ahora por el encarecimiento de los precios de la energía, entre ellas Alemania, China o India".

Más aranceles a Brasil

La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil. Trump alega que el país sudamericano no ha negociado “de buena fe” en materia comercial y Washington justifica la medida tras una investigación que identifica diversas prácticas consideradas discriminatorias para las empresas estadounidenses. Brasil por su parte rechaza la decisión, que califica de política, y ha anunciado que responderá mediante su ley de reciprocidad comercial. 

Los nuevos gravámenes, que entrarán en vigor el 22 de julio, afectarán a cerca de 11.200 millones$, aproximadamente un tercio del total anual, aunque quedan exentos algunos productos estratégicos como el café, el zumo de naranja, la carne y determinados componentes aeronáuticos. La medida supone un nuevo episodio de escalada comercial entre ambos países y añade incertidumbre al comercio internacional.  

UBS: los beneficiarios de la IA seguirán cambiando con el tiempo

Con el S&P 500 cerca de sus máximos históricos, el debate continúa sobre si el repunte refleja fundamentales sólidos o un entusiasmo excesivo. En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, cree que el repunte está justificado, con un sólido crecimiento de los beneficios que sirve de base para el avance. El crecimiento de los beneficios del S&P 500 en el primer trimestre fue el más fuerte en cuatro años, lo que refleja una actividad económica que sigue siendo saludable, la inversión continua relacionada con la IA y la mejora de los beneficios en algunas áreas más cíclicas del mercado.

Aun así, los inversores deberán reevaluar continuamente la evolución de la narrativa de crecimiento de la IA a la hora de considerar la sostenibilidad de los beneficios actuales, especialmente porque es probable que los beneficiarios de la adopción de la IA sigan cambiando con el tiempo, pasando de los semiconductores y las infraestructuras hacia la energía, las aplicaciones y las empresas capaces de traducir la tecnología en ganancias de productividad.

"Es poco probable que la próxima etapa del ciclo de mercado esté definida por una única fuente de rentabilidad, sino por un grupo más amplio de empresas y regiones que generen crecimiento de beneficios. En general, prevemos un potencial de subida de en torno al 10% para la renta variable global (índice MSCI All Country World) de aquí a mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar una gama más amplia de oportunidades y motores de crecimiento, así como para gestionar los riesgos asociados a valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por la renta variable estadounidense y asiática. Prevemos un crecimiento de los beneficios global del 21% para 2026, seguido de otro año sólido en 2027", argumenta Haefele.

En renta variable global, "mantenemos nuestra calificación Atractiva y seguimos recomendando una exposición bien diversificada entre regiones y sectores. El momento de la reapertura del Estrecho de Ormuz, el aumento de la inflación y las rentabilidades, y la intensificación de la competencia dentro de los sectores tecnológicos son riesgos importantes que merecen un seguimiento cercano", señalan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En renta variable estadounidense, también se mantiene Atractiva: "con el verano ya avanzado, la rentabilidad acumulada en el año sigue siendo sólida, y prácticamente todos los sectores han registrado rentabilidades positivas. Creemos que las ganancias del mercado se mantendrán relativamente amplias a lo largo del año. Consideramos que el mercado alcista tiene recorrido por delante y que los factores clave siguen intactos: un sólido crecimiento de los beneficios, una política monetaria favorable y la inversión/adopción de la IA", añade David Lefkowitz, Responsable de Renta Variable Estadounidense, UBS Global Wealth Management.

La renta variable europea se eleva a Atractiva: "El debate clave ya no es si los beneficios se recuperarán, sino hasta dónde y durante cuánto tiempo puede prolongarse este ciclo. Seguimos pensando que esto puede superar las expectativas del mercado, con un gasto de inversión ligado a temáticas seculares que respalda un ciclo autorreforzado", opinan Matthew Gilman, Estratega de Renta Variable Europea, Rolf Ganter, Responsable de Renta Variable Europea.

La renta variable británica se mantiene Neutral: "Nuestras preferencias dentro de la región buscan captar una combinación de crecimiento estructural a un precio razonable y beneficiarios de un contexto cíclico en mejora y de una ampliación de las rentabilidades bursátiles. Hemos elevado la calificación de la Banca a Atractiva, y seguimos apostando por la exposición a los sectores industrial, consumo discrecional y salud", añade Matthew Gilman.ç

UBS se mantiene Neutral en renta variable suiza: "Las valoraciones de la renta variable son razonables. En este entorno de tipos de interés cero, encontramos particularmente atractiva la rentabilidad por dividendo sostenible del mercado, en torno al 3%", argumenta Stefan R Meyer, Estratega.

Renta variable de mercados emergentes, Atractiva: "Favorecemos a China continental, Corea del Sur, India (elevada a Atractiva) y Malasia, ya que la ampliación de las rentabilidades más allá de los segmentos ligados a la IA se ve respaldada por unas condiciones macroeconómicas que se estabilizan, una demanda interna resiliente y vientos de cola de política. Indonesia se rebaja a Neutral en medio de una recuperación limitada de los beneficios", explican Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de mercados emergentes han mostrado resiliencia frente a la tensión geopolítica, reforzando su papel como diversificador clave ante los desafíos fiscales de los mercados desarrollados", añade Alejo Czerwonko.

Sobre materias primas, "en el entorno actual, creemos que la exposición a la energía puede ayudar a amortiguar nuevas disrupciones de la oferta, los riesgos relacionados con El Niño deberían respaldar las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería seguir respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", subrayan Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

En divisas:

  • GBPCHF: "Los acontecimientos políticos en el Reino Unido han pasado de ser un obstáculo a convertirse en un viento de cola, con una transición de liderazgo ordenada y expectativas de un canciller fiscalmente prudente que refuerzan la confianza del mercado. La libra esterlina sigue infra ponderada, por lo que las coberturas de posiciones cortas podrían prolongar sus recientes ganancias", explican Constantin Bolz y Clémence Dumoncel, Estrategas.
  • EURGBP: "Tanto el euro como la libra se beneficiarán de la caída de los precios de la energía y del apoyo fiscal durante los próximos trimestres, aunque se espera que el impacto positivo sea mayor para el EUR. El par EURGBP podría sobrepasar a la baja en el corto plazo, antes de estabilizarse en torno a 0,85 a medida que se afiancen los factores favorables al EUR", añaden Constantin Bolz y Clémence Dumoncel.
  • GBPUSD: "Aunque el dólar estadounidense se ha visto respaldado en las últimas semanas por una Reserva Federal más hawkish, esperamos una reversión cuando la subida de tipos actualmente descontada se elimine de las expectativas en los próximos meses", explican Constantin Bolz  y Clémence Dumoncel.

Natixis: las salidas de dinero extranjero del Golfo Pérsico continuarán

Desde la semana pasada, el conflicto entre Irán y EEUU ha derivado en un nuevo bloqueo. El 11 de julio, Omán presentó un plan preliminar para dividir el tráfico del estrecho en dos rutas, pero el control de la vía marítima siguió sin resolverse e Irán atacó otro buque comercial ese mismo día. Para el 12 de julio, EEUU anunció haber atacado más de 300 objetivos en tres noches y la Guardia Revolucionaria declaró el estrecho de Ormuz cerrado al tráfico que no cumpla con sus normas. El 13 de julio, Trump anunció una tasa de tránsito del 20% y misiles iraníes impactaron en dos petroleros de los Emiratos Árabes Unidos. El 14 de julio, Estados Unidos reimplantó el bloqueo naval de los puertos iraníes, mientras que Irán atacó Bahréin, Kuwait y Jordania. Entre el 15 y el 16 de julio, los ataques estadounidenses se prolongaron por quinto día consecutivo, y el primer petrolero que había violado el bloqueo quedó inutilizado. Israel dio señales de estar listo para nuevos ataques y Netanyahu se resistió a la presión de Trump para retirar las tropas de Líbano y Siria, manteniendo bloqueado un acuerdo final.

  • Petróleo: El petróleo subió durante la semana debido al nuevo cierre del estrecho de Ormuz, con los futuros del Brent alcanzando los 85$/barril el 16 de julio tras el restablecimiento del bloqueo estadounidense.
  • CDS: El diferencial de los CDS del CCG se amplió aún más con el regreso del bloqueo y la propagación de los ataques por el Golfo. Bahréin continúa ajustando sus precios con mayor rapidez, ya que alberga numerosas bases estadounidenses que absorben las represalias de Irán.
  • Bolsa/Otros mercados: Las acciones del CCG cayeron ante el regreso del riesgo de guerra. Dubái registró un descenso de alrededor del 1,5% en la semana que finalizó el 15 de julio, debido a su exposición comercial, turística y financiera a la interrupción del estrecho de Ormuz.
  • Flujos de inversión: Los flujos de inversión extranjera se mantuvieron ligeramente negativos, con una salida de 11 millones$ de las Bolsas de Dubái y Arabia Saudí la semana pasada. Con el regreso del bloqueo, es más probable que las salidas aumenten que disminuyan. 
  • Economía real: El tráfico en el estrecho de Ormuz se desplomó de nuevo, con una caída del paso diario de barcos de 25 la semana anterior a 12 el 13 de julio. Los vuelos a Dubái y Doha solo han disminuido ligeramente, por lo que el impacto sigue concentrado en el transporte marítimo.
16Jul

La Reserva Estratégica de Petróleo de EEUU cae a su nivel más bajo en casi 40 años. Es el colchón que el país guarda para emergencias, y llega medio vacío justo cuando vuelven los conflictos a Oriente Medio.

Miguel Ángel Valero

Cuando todo el mundo está comprado hasta las cejas, empieza el nerviosismo. Eso es justo lo que asoma en la última encuesta de gestores de Bank of America. El dinero que los grandes fondos guardan sin invertir, su caja, ha caído al 3,6% de lo que gestionan, desde el 4,1%. Muy cerca del mínimo de este siglo. Bank of America tiene una regla sencilla: cuando esa caja baja del 4 por ciento, salta una señal de venta. ¿El motivo? Si los gestores ya han metido casi todo en Bolsa, no les queda pólvora para seguir comprando y empujar los precios. 

La encuesta, hecha entre 181 gestores que mueven 484.000 millones$, muestra además el ánimo más alcista desde febrero: un récord del 54 por ciento no ve recesión. Y el histórico avisa. En las 16 veces anteriores que la caja bajó a este nivel desde 2002, la Bolsa mundial cayó de media un 1% en las dos semanas siguientes. Por tanto es una señal táctica de cautela, no de pánico. Con el optimismo tan disparado y la caja tan vacía, cualquier susto se amplifica. Si vas cargado de renta variable, y sobre todo de tecnológicas de alto vuelo, toca revisar riesgos, no perseguir el último rally.

Mientras, otro dato preocupante: la Reserva Estratégica de Petróleo de EEUU cae a su nivel más bajo en casi 40 años. Es el colchón que el país guarda para emergencias, y llega medio vacío justo cuando vuelven los conflictos a Oriente Medio. Menos margen de maniobra si el crudo se dispara: atención al petróleo y a las energéticas.

Porque las hostilidades continúan en el estrecho de Ormuz, con nuevos ataques por ambas partes y escasa visibilidad sobre el avance de las negociaciones. No obstante, Trump señaló que una ciudadana estadounidense encarcelada por el régimen iraní ha sido liberada, agradeciendo públicamente este gesto. 

El tránsito marítimo se mantiene en torno al 10% del volumen habitual y, aunque no ha regresado a una situación de bloqueo total, sigue estando lejos de una normalización. Las compañías navieras están comenzando a recomendar a sus flotas que eviten la ruta por Omán.

Además,  Trump presiona a las empresas de defensa para disparar la producción de armamento. Las guerras de Ucrania y Oriente Medio han vaciado los almacenes de misiles de EEUU. Y Trump quiere rellenarlos ya. En una cumbre de defensa en Pensilvania, el presidente apretó a los jefes de la industria para acelerar la fabricación de misiles, barcos, helicópteros y drones. El Pentágono está usando contratos a largo plazo para atraer inversión privada, unos 20.000 millones, en armas de alta demanda como los Patriot. Lockheed va a triplicar la producción de interceptores Patriot y se llevó un contrato de sistemas THAAD de hasta 35.000 millones a siete años; RTX se embolsó casi 400 millones en misiles AMRAAM. 

Pero montar fábricas de armas no es abrir un grifo. Los expertos calculan de dos a cuatro años para reponer inventarios. El dinero y los pedidos están; la capacidad, todavía no. Sobre la mesa, además, un presupuesto de defensa de 1,5 billones para 2027, pendiente del Congreso. Viento de cola estructural para el sector de defensa. Lockheed, RTX y General Dynamics tienen cartera de pedidos para años, no para meses. Es de los pocos sectores donde la demanda la garantizan los gobiernos, no el consumidor.

Los resultados de la IA 'pasan' de Ormuz

Todo esto no afecta al inicio de la temporada de resultados, que está siendo muy positivo. En EEUU, los grandes bancos han sorprendido favorablemente, mientras que las empresas que conforman la base de la cadena de valor de los semiconductores también han presentado cifras sólidas. 

ASML anunció en sus resultados una revisión al alza de sus previsiones de ventas para este año, situándolas entre 43.000 millones€ y 45.000 millones, frente a los 39.500 millones que estimaba el consenso de mercado. Además, registró un crecimiento del beneficio del  27 % interanual y mantiene márgenes netos superiores al 30%. 

Taiwan Semiconductor Manufacturing Company (TSMC) ha registrado un crecimiento de las ventas del 36 %, márgenes netos del 55 % —los más altos de su historia— y ha señalado que la demanda sigue mostrando fortaleza. Como consecuencia, ha elevado sus previsiones de inversión para este ejercicio hasta los 64.000 millones$, 4.000 millones más de lo previsto a comienzos de año. También incrementará su inversión en EEUU en otros 100.000 millones durante los próximos años.

Aehr Test Systems, una empresa de pequeña capitalización que fabrica equipos para testar chips, se disparó en Bolsa tras presentar una cartera de pedidos récord y prometer que triplicará ingresos montada en la ola de la IA.

3M se alía con Microsoft para meter su tecnología en los centros de datos de IA. Una centenaria de los Post-it y el papel de lija, subida a la ola de la IA. Suena raro, pero tiene toda la lógica. Microsoft Azure será el primer gran proveedor de nube en usar la fibra óptica de 3M, Expanded Beam Optical, resistente al polvo. unos cables especiales que permiten montar los centros de datos de IA más rápido y con menos fallos. A cambio, 3M usará las herramientas de IA de Microsoft para automatizar su propia casa, desde comprobar el crédito de un cliente hasta perseguir facturas atrasadas. Microsoft acelera sus centros de datos y 3M se moderniza por dentro.

La industria de toda la vida, la que fabrica cosas físicas, buscando enchufarse al negocio que más dinero mueve ahora. El mercado aplaudió el movimiento y la acción subió un 2,5% en la apertura. Es otra prueba de que el gasto en infraestructura de IA no afloja, y de que ya no solo llena los bolsillos de Nvidia y los chips. Cada proveedor que entra en la cadena, materiales, fibra, refrigeración, se recalifica y se dispara en Bolsa.

Alibaba sube en Bolsa el 5% tras apuntarse a la fiesta de Apple. Será su socio en el despliegue de Apple Intelligence en China, después de que el servicio superara el gran obstáculo regulatorio en el país.

UBS: los beneficios de las empresas del S&P 500 crecerán el 28%

El ciclo de inversión en IA seguirá desplegándose durante los próximos trimestres, una noticia muy positiva para la inversión en Bolsa. La tensión en Ormuz no debería eclipsar una realidad cada vez más evidente: nos encaminamos hacia otro trimestre de crecimiento de beneficios a doble dígito a ambos lados del Atlántico (+24% en EEUU y +15% en Europa).  Cualquier corrección de mercado motivada por tensiones en Ormuz será una oportunidad dentro de un ciclo de capex que sigue mostrando una notable solidez.

Las acciones estadounidenses avanzaron por segundo día consecutivo el miércoles 15 de julio, después de que el dato del Índice de Precios de Producción de EEUU, más suave de lo esperado, ofreciera un nuevo alivio a los inversores preocupados por la inflación y el endurecimiento de la política de los bancos centrales. Aun así, Irán y EEUU continuaron intercambiando ataques, y se reanudó el bloqueo naval estadounidense a todo el tráfico marítimo iraní hacia y desde sus puertos y zonas costeras.

Para la renta variable, esto significa que, aunque la dinámica geopolítica pueda provocar retrocesos coyunturales, los resultados empresariales deberían seguir siendo el principal motor del rendimiento durante el resto del año. De hecho, con la temporada de resultados del segundo trimestre en EEUU arrancando con sólidas sorpresas positivas, "esperamos otra ronda de resultados fuertes en las próximas semanas. Prevemos que el crecimiento de los beneficios del S&P 500 se acelere hasta alrededor del 28% en el periodo de tres meses, y los 11 sectores del mercado parecen encaminados a reportar un aumento de beneficios. La inversión en infraestructura de IA se mantiene sólida. Las condiciones de negocio en los sectores cíclicos están mejorando. El gasto de los consumidores sigue siendo sólido", explican  en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el fuerte crecimiento de los beneficios en todos los sectores debería seguir impulsando al alza las acciones estadounidenses durante los próximos seis a doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos para junio del próximo año. Los inversores deberían asegurarse una exposición diversificada a medida que el liderazgo del mercado se amplía, y considerar estrategias de preservación de capital para gestionar los riesgos".

"Los precios del cobre en la LME se han suavizado en las últimas semanas, lo que refleja la incertidumbre en torno a los posibles aranceles de EEUU y el desmonte de operaciones vinculadas a la IA, más que cambios en los fundamentales del mercado físico subyacente. Mantenemos una visión constructiva sobre las perspectivas a largo plazo del cobre y esperamos que los precios coticen por encima de los 15.000 USD por tonelada métrica en los próximos trimestres", apunta Dominic Schnider, responsable global de Divisas y Materias Primas.

"Para los inversores con una perspectiva de más corto plazo, recomendamos revisar su exposición a las terapias genéticas y al Healthtech, y considerar uno de nuestros cinco temas principales, donde vemos oportunidades de entrada atractivas. Aunque nuestra visión a largo plazo para ambos se mantiene sin cambios, actualmente ocupan una posición más baja en nuestro modelo, y vemos mayor valor en nuestros cinco temas principales para los próximos seis a doce meses", añade Alexander Stiehler, responsable de Temas de Inversión a Largo Plazo.

"La economía espacial está lista para despegar, impulsada por una mayor financiación del sector privado, importantes avances en tecnología satelital, una demanda creciente en comunicaciones y seguridad, un sólido crecimiento en aplicaciones e industrias espaciales emergentes y, sobre todo, unos costes de lanzamiento significativamente más bajos", destacan Rolf Ganter, responsable de Renta Variable Europa, Ashim Thakur, analista, y Alexander Stiehler.