26Oct

“Ninguna materia prima parece ahora inmune a la subida de precios. La energía, los metales y los productos agrícolas están sufriendo de lleno las perturbaciones geoeconómicas y las crisis relacionadas con el clima. Por ahora, hay pocos indicios de que la tendencia vaya a revertirse antes de fin de año... como mínimo”, advierte Coface.

Miguel Ángel Valero

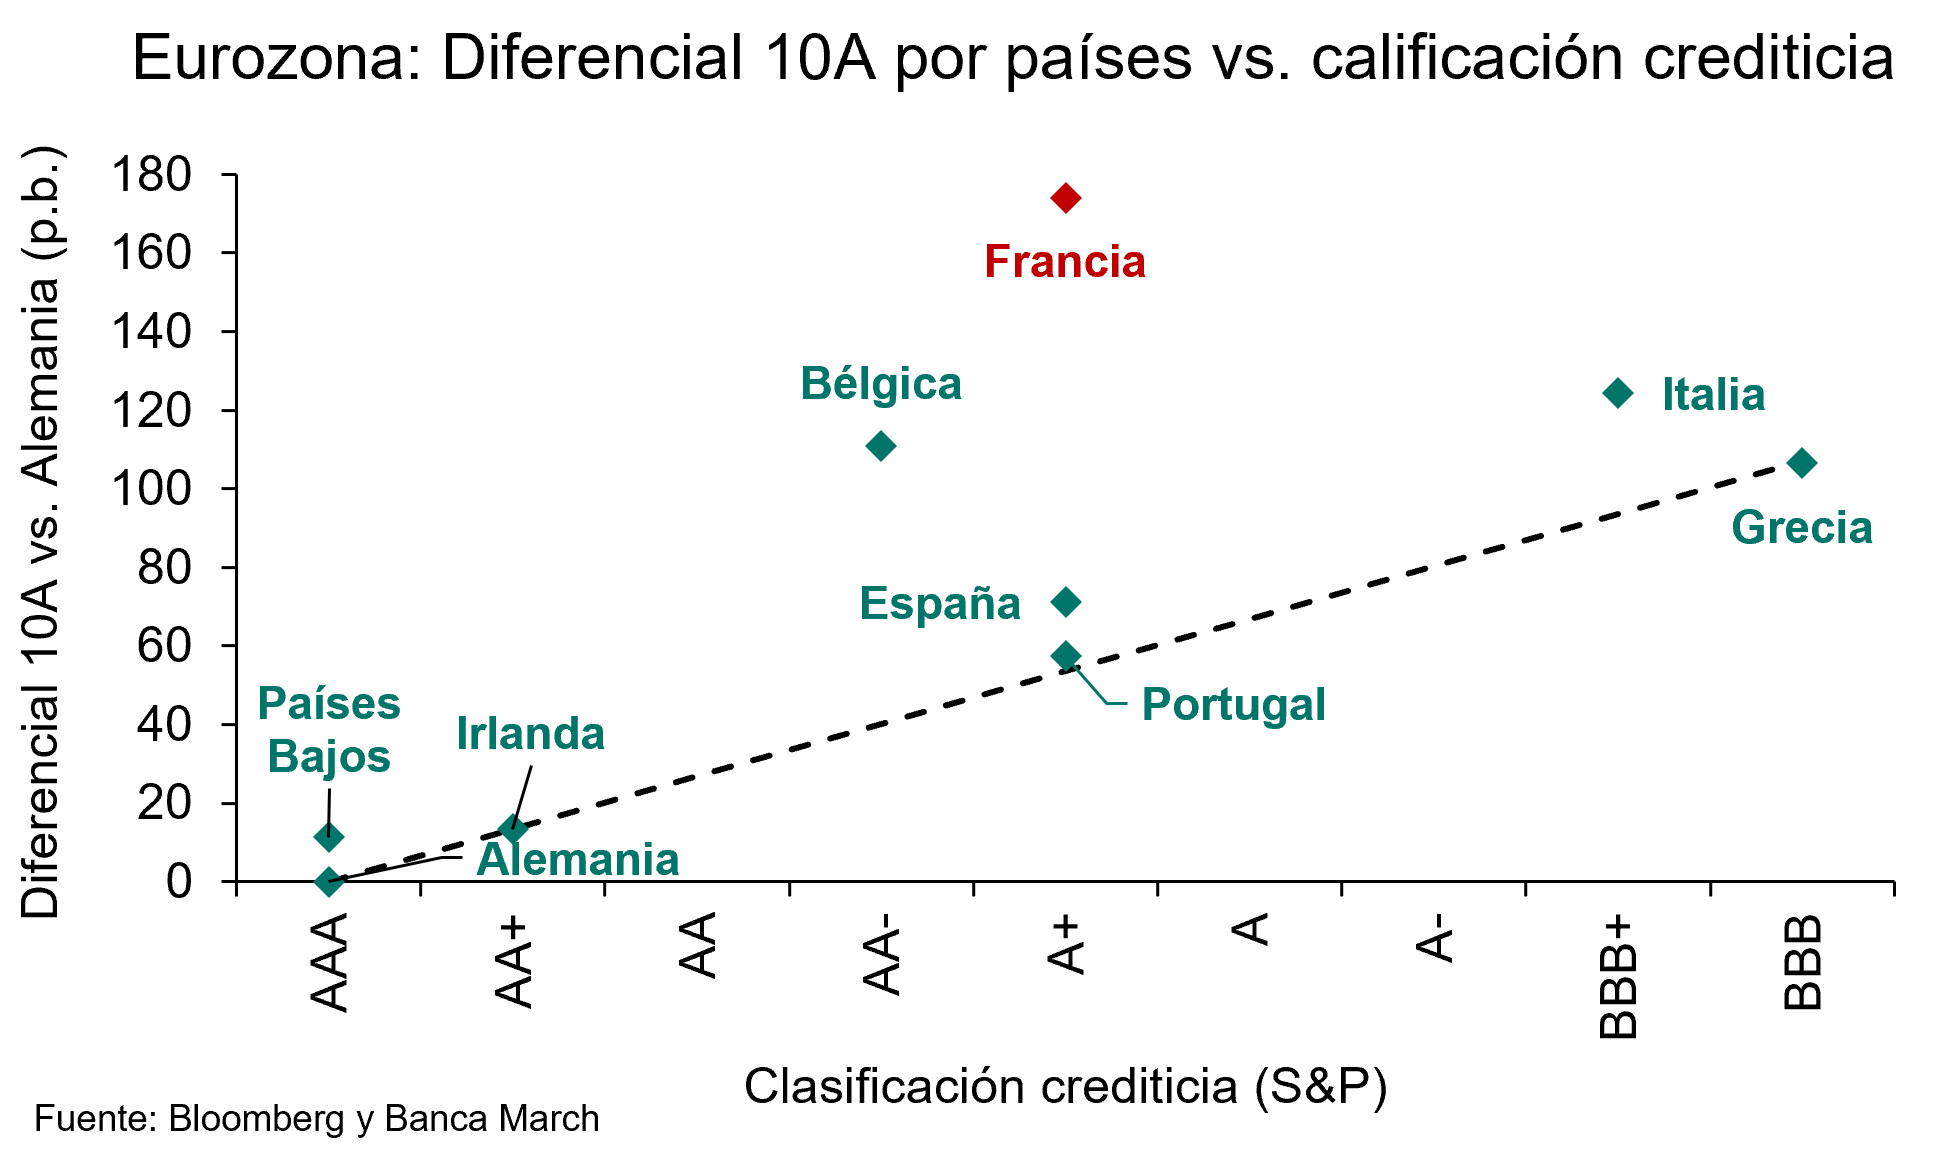
El foco de los mercados continúa puesto en Francia y en las crecientes dudas sobre la sostenibilidad de sus finanzas públicas. Durante la semana, el diferencial entre el bono francés y el Bund alemán a 10 años se amplió hasta alcanzar los 174 puntos básicos (pb), su nivel más elevado desde 2011. No obstante, la revisión de rating publicada el viernes 23 de octubre por Moody’s, aunque objeto de debate, no contribuyó a agravar la percepción de riesgo sobre la deuda de Francia, como publicó ese día Dinero Seguro. 

La agencia mantuvo la calificación en Aa3 con perspectiva negativa, condicionando su decisión en la expectativa de que se apruebe un Presupuesto para 2027 capaz de reducir el déficit público. La decisión contrasta tanto con las calificaciones más negativas que asignan las agencias Standard & Poor’s (A+) y Fitch (A+), como con lo descontado por la prima de riesgo en los mercados de deuda. Pero la decisión fue recibida de forma favorable por los inversores y contribuyó a moderar las tensiones, permitiendo que el diferencial franco-alemán se haya reducido en -16 pb.
UBS sigue viendo atractiva la renta variable de la Eurozona

Los bonos del Gobierno francés subieron después de que Moody’s mantuviera la calificación actual de Francia en “Aa3” con perspectiva negativa, lo que supuso un respiro tras un fuerte aumento de los costes de endeudamiento y la creciente preocupación por las perspectivas fiscales. Francia ha evitado una rebaja de su calificación, pero no sus desafíos fiscales. 

"Aun así, no nos parece que esta dinámica socave los argumentos más amplios a favor de los activos europeos. Los riesgos fiscales de Francia y cualquier avance en la consolidación podrían seguir generando volatilidad en ambos sentidos. Aun así, esto es solo una parte del panorama de los mercados europeos: los rendimientos europeos podrían descender de cara al próximo año. El posicionamiento en divisas abre margen para una recuperación del euro. Los beneficios empresariales actúan como un importante contrapeso", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "El último episodio de volatilidad vinculado a Francia aboga por la selectividad dentro de Europa, más que por una retirada generalizada de los activos de la región. Mantenemos nuestra visión de Atractivo para la renta variable de la Eurozona, incluidos los sectores de tecnología de la información, industriales, bancos y salud, así como Alemania”.

“Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales”, añade.

“La verdadera prueba es si la política fiscal añade de forma significativa a la inflación o socava la confianza en las finanzas públicas. Nuestra expectativa es que no ocurrirá ni lo uno ni lo otro y, por lo tanto, no debería restar de forma significativa a la resiliencia que se observa en el resto de la economía”, destaca Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

Ebury: se aleja una consolidación fiscal en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que la inesperada victoria de Luiz Inácio Lula da Silva en la segunda vuelta de las elecciones presidenciales de Brasil, con el 51,8% de los votos frente al 48,2% de Flávio Bolsonaro, aleja las perspectivas de una consolidación fiscal significativa y podría prolongar el deterioro de las cuentas públicas del país. Según Diego Barnuevo, analista sénior de Mercados de Ebury, el resultado electoral ha sorprendido a los inversores y está provocando fuertes movimientos en los mercados financieros, que reajustan sus valoraciones ante la perspectiva de un cuarto mandato de Lula. 

“Los últimos cinco años de presidencia de Lula se han caracterizado por elevados niveles de gasto público, déficits fiscales y altos tipos de interés, mientras que la deuda pública en relación con el PIB ha aumentado más de diez puntos porcentuales”, señala Barnuevo, quien considera que la inclinación del presidente a incrementar el gasto social apunta a una continuidad de la expansión fiscal.

No obstante, matiza que un Congreso más favorable a la derecha podría limitar algunas de estas iniciativas. En este contexto, Ebury prevé que los costes de financiación de la deuda brasileña se mantengan elevados, lo que podría lastrar el crecimiento económico y agravar las perspectivas fiscales a medio plazo. “Los mercados están inmersos en un proceso de reajuste de las valoraciones que afecta a distintas clases de activos financieros”, concluye Barnuevo. Por otra parte, Flávio Bolsonaro no ha reconocido su derrota y ha solicitado la anulación de los comicios. 

Audi cede ante Trump y fabricará desde EEUU

Hay otras noticias que también son valoradas por los mercados:

  • Audi cede ante Trump. La marca de Volkswagen instalará en Georgia su primera fábrica en EEUU: 4.000 millones$ de inversión para producir unos 200.000 SUV al año (Q7, Q8 y Q9, los grandes 'todocamino' de la marca), lo que creará 4.500 empleos. Los aranceles le costaron 1.200 millones€, porque todos los coches que vende en EEUU proceden de Europa o México. Eso sí, falta todavía el sí del consejo de Volkswagen.
  • AstraZeneca presenta en el congreso ESMO de Madrid su sone-ve contra el cáncer de estómago avanzado. Los pacientes vivieron una mediana de 10 meses, frente a 5 con quimioterapia: un 53% menos de riesgo de muerte. La farmacéutica le ve ventas de 3.000 millones$ a 5.000 millones en su pico; los analistas reducen la cifra a 1.000 millones.
  • GSK presenta datos positivos de Mo-Rez en cáncer deovario resistente al platino: 62% de tasa de respuesta objetiva confirmada y una mediana de duración de la respuesta de 12,2 meses en un ensayo de fase Ib, con mediana de supervivencia libre de progresión de 11,1 meses en un contexto de difícil tratamiento. Ya están en marcha cinco estudios pivotales de fase III en tumores ginecológicos. POr otra parte, datos de Jemperli (dostarlimab) muestran que el 76% de los pacientes con cáncer de recto localmente avanzado con MSI-H/dMMR alcanzaron una respuesta completa. Los pacientes no presentaron signos de cáncer tras el tratamiento con dostarlimab en monoterapia, tal y como se confirmó mediante endoscopia, radiología y/o anatomía patológica. No se han notificado recurrencias de la enfermedad entre los pacientes que respondieron al tratamiento tras una mediana de seguimiento de más de dos años. Los datos respaldan la reciente aprobación del fármaco en EEUU
  • UBS amaga con llevarse de Suiza hasta 12.000 de sus 34.000 empleos. El Senado suizo quiere que respalde sus filiales extranjeras con un 90% de capital de máxima calidad, y el banco lo ve excesivo. Ya estudia cambiar de sede, entre otras medidas.
  • Lindt reconoce que se le fue la mano con los precios de sus chocolates. Su presidente, Ernst Tanner admite que calcularon mal cuánto precio aguantaba el cliente. La acción cae más de un 25% Con el cacao en máximos desde 2024, Lindt lo trasladó a sus tabletas de chocolate. La consecuencia es que Alemania, Suiza y Austria no llegan al objetivo de ventas, el consejero delegado ya está fuera y, tras dos recortes de precios, espera vender hasta un 2% más en 2026. Una marca premium vive de cobrar más sin perder clientes. Cuando el precio cruza la raya, el comprador se pasa a marcas más baratas. Por eso Lindt rebaja ahora sus precios, con el cacao todavía caro, lo que deteriora el margen. Atención a las demás marcas que viven del cacao
  • Cboe  y la Bolsa de Texas le arrebatan a NYSE y Nasdaq el estreno de fondos cotizados. Por primera vez, éstos no se llevan ni la mitad de los ETF nuevos de EEUU, y se tienen que conformar con 'sólo' un 47,7%, mínimo histórico. Cboe suma 561 lanzamientos este año, frente a 340 en todo 2025. La Bolsa de Texas ya aloja 10, tres de ellos 'robados' a NYSE Arca. Tiran los ETF con opciones, 337.000 millones$, el triple que en 2023. La gestora de un ETF paga cada año a la Bolsa que lo aloja. Cboe nació vendiendo opciones, así que estos fondos le vienen fenomenal, y encima pone tope a sus tarifas. NYSE Arca aún guarda el 73% de los activos, pero el dinero nuevo se va. Si siguen los traspasos, el negocio recurrente de ICE de NYSE y de Nasdaq se abarata.
  • Goldman Sachs recorta un 25% su objetivo para el principal índice de la Bolsa el Kospi, de 12.000 a 9.000 puntos, tras un desplome de más del 35% desde junio. Aun así, le ve más de un 60 por ciento de subida. El Kospi cotiza a unas 4 veces sus beneficios futuros, lo más barato de 18 grandes Bolsas desde 2006, y descuenta que el beneficio de los chips de memoria caiga un 65 por ciento en 2027. El Kospi y la Bolsa de Corea es casi una apuesta pura por Samsung y SK Hynix. Si las grandes tecnológicas frenan su gasto en IA, esas memorias sobran, así que el mercado ya cobra el peor escenario. Goldman Sachs cree que exagera. Fuera de los chips, el Kospi cotiza a 7,6 veces beneficios, y ahí apunta Goldman: eléctricas e industriales. El riesgo, que el inversor extranjero siga vendiendo.

Atradius empeora sus previsiones de insolvencias para este año

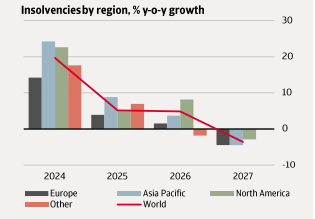
Las insolvencias a nivel mundial aumentarán un 5% en 2026, ya que las empresas siguen enfrentándose a unos elevados costes de los insumos, tensiones comerciales y unas condiciones de financiación más restrictivas, según el último Insolvency Outlook de Atradius Crédito y Caución. Las estimaciones de la aseguradora para este año suponen una revisión al alza de dos puntos sobre las perspectivas realizadas en abril. 

Junto a los factores perturbadores antes señalados, las deudas pendientes de la era de la COVID-19 siguen siendo un problema en algunos países. La crisis en Oriente Medio y el consiguiente aumento de los precios de la energía suponen un obstáculo adicional. 

Theo Smid, economista sénior de Atradius, afirma: “se sigue previendo que las insolvencias aumenten en 2026, a juzgar por los datos observados y nuestras expectativas para lo que queda de año. Aunque esperamos que las condiciones empiecen a mejorar en 2027, esto marca el inicio de un proceso más que un retorno completo a la normalidad”.

El descenso previsto de las insolvencias para el próximo año no está ligado a una mejora del entorno económico y empresarial. De hecho, se prevé que las empresas más vulnerables abandonen el mercado a principios de 2027. Por su parte, las compañías que sobrevivan seguirán adaptando sus estructuras de costes, sus acuerdos de financiación y sus estrategias de precios a un entorno de mayores costes. Todo ello motivará una mejoría en los niveles de insolvencias. 

Si la interrupción de los flujos comerciales a través del estrecho de Ormuz se prolonga más de lo esperado o los daños a las infraestructuras energéticas son mayores de lo previsto, los efectos económicos a la baja podrían ser más graves. 

El análisis por mercados señala que EEUU es uno de los países que registrará mayores niveles de insolvencias, con un aumento del 9% en 2026, ya que las pequeñas empresas se han visto especialmente afectadas por unos tipos de interés relativamente elevados, la volatilidad de la política arancelaria y de los precios del petróleo, y una mayor incertidumbre política.

En Suiza, se estima que el nivel de insolvencias se mantenga cerca de máximos históricos a lo largo de 2027, después del incremento registrado este año por una revisión de la legislación concursal llevada a cabo en 2025. En Europa, los países que registrarán mayor aumento de las insolvencias en 2026 son Portugal, Francia, Rumanía, Irlanda y Alemania, debido a la caída de la producción y la baja confianza empresarial en algunos de los principales sectores. 

Para 2027, se prevé una estabilización de los niveles de insolvencias en la zona euro. Esto refleja la resiliencia ante las crisis mundiales en determinados países, como Bélgica, Italia, Portugal, Polonia y España. En el lado opuesto, aumentarán en Dinamarca, debido a una brusca disminución de las insolvencias en 2026, y Rumanía, por los niveles de inflación y tipos de interés, que persistirán entre los más altos de Europa del Este.
Coface alerta de nuevos incrementos en los precios de las materias primas

El periodo estival ha estado marcado por una subida generalizada en todos los mercados de materias primas , sin excepción. La escalada de tensiones en Oriente Medio, el regreso de El Niño y otras perturbaciones climáticas, así como las crecientes necesidades relacionadas con la transición energética , están provocando subidas simultáneas en los precios de la energía, los productos agrícolas y los metales industriales, según el análisis realizado por los economistas de Coface.

“Ninguna materia prima parece ahora inmune a la subida de precios. La energía, los metales y los productos agrícolas están sufriendo de lleno las perturbaciones geoeconómicas y las crisis relacionadas con el clima. Por ahora, hay pocos indicios de que la tendencia vaya a revertirse antes de fin de año... como mínimo”, advierte Simon Lacoume, economista sectorial de Coface.

Tras un comienzo de verano relativamente tranquilo, la reanudación de los ataques entre EEUU e Irán, junto con los ataques hutíes contra Arabia Saudí, han reavivado las preocupaciones sobre los flujos de suministro energético. En un contexto de bajos niveles de existencias, los precios del petróleo retomaron rápidamente su trayectoria alcista . El petróleo del crudo Brent ha vuelto a superar los 100$ por barril, algo que no ocurría desde el 22 de mayo.

Por su parte, los productos refinados han registrado subidas aún más pronunciadas (+30% para el gasóleo y +35% para el combustible de aviación ,en comparación con junio), debido , en gran medida , a las interrupciones de la capacidad de refinado en el Mar Negro, el Golfo y Rusia. Coface mantiene, por ahora , su previsión de un precio del petróleo de 85$ por barril a cierre de 2026 . Sin embargo, la reciente escalada ha desplazado claramente los riesgos al alza. Lo mismo ocurre con el gas natural. En Europa, los precios han subido un 12% ,alcanzando su nivel más alto desde 2023, en un contexto de bajos niveles de existencias y de una competencia cada vez más intensa por los cargamentos de gas natural licuado (GNL).

Las olas de calor del verano impulsaron la demanda de refrigeración en toda Europa y Asia, mientras que, al mismo tiempo, los bajos niveles de agua en ambas regiones limitaron significativamente la generación de energía hidroeléctrica y nuclear.

Las materias primas agrícolas también están contribuyendo a este repunte generalizado de los precios, impulsado por unas cosechas mundiales más escasas (-2 % interanual) de los principales cereales (trigo, maíz y arroz), las repetidas olas de calor en toda Europa y unas perspectivas cada vez más alarmantes para 2027 a medida que El Niño gana fuerza. En términos mensuales, los precios del maíz se dispararon un 20%, seguidos por los del trigo (+18%) y el azúcar (+11%) . Los precios del trigo han subido ya un 50% interanual, lo que refleja las malas cosechas en varios de los principales países productores, entre ellos Argentina, EEUU y Australia. La situación también es preocupante en Europa Occidental, que se ha visto afectada por sucesivas olas de calor. En Francia, la producción de maíz podría caer un 50% este año, según las últimas cifras del Ministerio de Agricultura.

A largo plazo, el principal riesgo radica en la intensificación de El Niño, que podría tener un doble impacto en la agricultura mundial y afectar a las cosechas de una amplia gama de materias primas, desde el arroz y la soja hasta el aceite de palma y el azúcar. La presión sobre los mercados de cereales también podría extenderse gradualmente a toda la cadena de valor alimentaria, en particular a los sectores ganaderos.

El repunte de los metales industriales parece que va a continuar. El cobre, cuyo precio alcanzó recientemente un máximo histórico por encima de los 14.000$ por tonelada, está liderando la subida de los precios de los metales industriales.

Más allá de las tensiones a corto plazo, el mercado sigue respaldado por sólidos fundamentos estructurales: la reposición de existencias en China, la electrificación de la economía mundial, el despliegue de infraestructuras energéticas y la expansión de los centros de datos. El índice S&P Industrial Metals ha subido más de un 3% en el último mes, impulsado por el zinc (+2 %) y el cobre(+0,8 %). Otra señal más de que el actual ciclo alcista podría prolongarse.
04Aug

Amazon supera los 3 billones$ en capitalización bursátil. KKR capta 19.200 millones$ para un fondo de inversión en centros de datos y otras infraestructuras en Norteamérica y Europa occidental. La británica AstraZeneca negocia una fusión con la norteamericana Bristol. Agosto irradia optimismo, pese al desplome del Kospi coreano.

Miguel Ángel Valero

Agosto irradia optimismo, con los índices bursátiles europeos en máximos históricos, y los estadounidenses, a las puertas. Por un lado, el enésimo alto el fuego y la vuelta a la mesa de negociaciones entre Irán y EEUU facilitaban la caída del precio del crudo, impulsaban la creencia de una inflación bajo control a medio plazo y permitían una evolución también positiva en el mercado de bonos. Por el otro, regresaba el optimismo en torno a la inteligencia artificial (IA) y la capacidad de monetización de las ingentes inversiones ya realizadas y las pendientes por venir.

El panorama se ve además aderezado con una espectacular temporada de resultados que, con el 60% del market cap del S&P ya publicado, arroja un crecimiento del beneficio por acción (BPA) del 58% frente al +48% esperado, apuntando al mejor trimestre de los últimos cinco años. Esta buena racha continuaba con las cifras de las compañías de semiconductores On Semiconductor y Palantir (eleva de nuevo su previsión de ingresos anuales hasta 8.158 millones$, frente a los 7.650 millones anteriores).

Mientras, Japón y EEUU han señalado que están dispuestos a realizar nuevas acciones conjuntas si fuese necesario para respaldar al yen. El jueves, Japón realizó una intervención en solitario de compra de yenes, cuyo volumen se estima en unos 8,45 billones de yenes. Un día después, el viernes, la intervención en el mercado de divisas fue conjunta entre Japón (5,3 billones de yenes) y EEUU. De confirmase ambas cifras, el volumen total destinado a sostener la divisa japonesa marcaría un récord mensual de intervención.

El secretario del Tesoro estadounidense, Scott Bessent, asegura que no dudará en volver a intervenir si las circunstancias lo requieren. Por su parte, Trump afirmó que “necesitaban un poco de ayuda y siempre estamos ahí para Japón”. Washington también tiene incentivos propios para respaldar la estabilidad del yen. Japón es el mayor tenedor extranjero de deuda del Tesoro estadounidense, por lo que una eventual venta de bonos por parte de Tokio para financiar futuras intervenciones cambiarias podría ejercer presión sobre el mercado de deuda de EEUU. Antes de la intervención de Japón, el USD/JPY llegó a cotizar cerca de 164, niveles más débiles desde 1986. Ahora el yen se ha apreciado hasta los 155,23. El viernes 7 de agosto se publicará el informe trimestral sobre intervenciones del Ministerio de Finanzas de Japón.

En EEUU, la confianza empresarial del sector manufacturero sorprendió positivamente en julio al alcanzar su nivel más elevado desde mayo de 2022. El índice ISM repuntó hasta 55,6 puntos, superando tanto los 53,9 esperados por el consenso como los 53,3 registrados en junio. La mejora fue generalizada entre sus principales componentes, destacando especialmente el regreso del empleo a terreno expansivo al situarse en 52,8 puntos, frente a los 49,7 del mes anterior. Por su parte, el subíndice de nuevos pedidos avanzó hasta 56,7, mientras que los precios pagados descendieron cerca de dos puntos, hasta 71,1, sugiriendo una moderación de las presiones sobre los costes.

En la Eurozona, la lectura final del PMI manufacturero de julio fue revisada ligeramente a la baja hasta 51,9 puntos, una décima por debajo de la estimación preliminar. Pese a ello, el indicador encadena ya seis meses consecutivos en zona de expansión, confirmando la mejora gradual de la actividad industrial en la región.

S&P barato (en comparación), entre la gran fusión farmacéutica

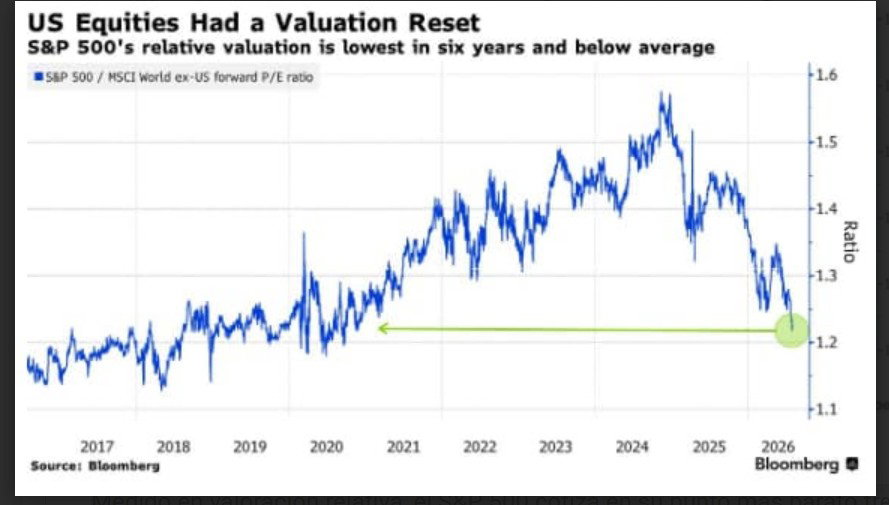
Medido en valoración relativa, el S&P 500 cotiza en su punto más barato frente al resto de las Bolsas mundiales desde 2020. No es que EEUU esté regalado: es que Europa, Japón y emergentes han corrido más y han cerrado el hueco. Buen argumento para quien, como inversor, defiende volver a casa.

AstraZeneca se hunde en Bolsa por sus conversaciones de fusión con Bristol Myers. Juntas valdrían casi 400.000 millones$ (264.000 millones la británica, 133.000 millones la estadounidense) y sería la cuarta farmacéutica del mundo en capitalización bursátil. El acuerdo reforzaría el peso de AstraZeneca en EEUU, en medio de las presiones arancelarias de Trump para que los medicamentos se fabriquen allí, pero también crece el temor a que otra gran empresa británica sea finalmente abducida por EEUU. Sir Pascal Soriot, que frenó la oferta de Pfizer en 2014, insiste en que no necesita compras para alcanzar unos ingresos de 80.000 millones$ en 2030. Sin embargo, la operación superaría la compra de Alexion y afrontaría un duro examen antimonopolio por el fuerte solapamiento entre Imfinzi y Opdivo en oncología. Bristol gana si esto avanza y AstraZeneca paga la fiesta. Cada rumor así reprecia a las farmacéuticas con patentes por caducar, y Bristol tiene varias.

UBS: aumentar la exposición a acciones europeas

"Los resultados del segundo trimestre están reforzando nuestra visión de que el impulso de los beneficios en Europa se está volviendo más positivo. A medida que los vientos en contra sobre los ingresos se disipan y la recuperación se amplía, vemos margen para que los inversores incrementen su exposición a acciones europeas y de la Eurozona. La mejora de los beneficios avanza según lo previsto, y los vientos en contra sobre los ingresos se disipan. Los motores de la recuperación son diversos. Los beneficios de la infraestructura de IA se extenderán más allá de los semiconductores (aunque las expectativas importan)", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Con el balance de riesgos inclinado hacia beneficios que superen las expectativas este trimestre, creemos que ahora es el momento de revisar y, potencialmente, aumentar la exposición a acciones europeas y de la Eurozona. A nivel sectorial, recientemente elevamos la calificación de los bancos europeos a Atractiva, ya que el sector está bien posicionado para beneficiarse de una sólida demanda de crédito, una elevada actividad en los mercados de capitales y un entorno de tipos estable que respalda la rentabilidad. También nos gustan el consumo discrecional, la salud, el sector industrial y, a nivel país, Alemania. A más largo plazo, nuestra temática de 'líderes europeos' busca aprovechar los desarrollos estructurales positivos vinculados a la inversión estructural a gran escala en IA, electrificación y defensa. Los inversores también pueden considerar vehículos que ofrecen una exposición más granular a nuestros sectores preferidos, enfoques de fondos diversificados y estrategias estructuradas".

"Los resultados del segundo trimestre han sido más sólidos de lo esperado, respaldando a los mercados bursátiles pese a la volatilidad en el sector tecnológico. Los inversores estarán atentos a los resultados empresariales de esta semana para ver si el impulso puede continuar. Esperamos que el sólido crecimiento de los beneficios en EEUU, Europa y Asia siga sustentando el repunte bursátil global", añade. 

"La aceleración de las mejoras en IA configura un panorama de demanda muy alcista. Día tras día se anuncian nuevos avances impulsados por la IA. No aprovechar la IA implica quedarse atrás, ya sea como país, como organización o como individuo. El freno, por otro lado, está en los límites del despliegue físico y humano. Esto anticipa volatilidad. Seguimos siendo constructivos respecto al conjunto de oportunidades de inversión en IA, aunque requiere navegar de forma dinámica por la cadena de valor de la IA", opina Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

 IA: del récord de Amazon al desplome del Kospi 

"La próxima fase del repunte bursátil probablemente estará impulsada por un grupo más amplio de empresas, en lugar de mantenerse concentrada en un pequeño grupo de acciones tecnológicas de gran capitalización. Por ello, los inversores deberían mantenerse bien diversificados en nuestras regiones, sectores y motores de rentabilidad preferidos, con el fin de captar oportunidades en todo el mercado", apuntan Belinda Ulander y Elena Cecamore, estrategas.

En este contexto, Amazon supera por vez primera los 3 billones$ en capitalización. Tercer día seguido al alza tras unos resultados con la nube creciendo fuerte por la demanda de IA. Mientras, el mercado coreano, el Kospi, se ha dejado un 40% en cinco semanas y los grandes inversores ya están volviendo a entrar, con un récord de 7,2 billones de wones de dinero extranjero en un solo día. Los ETF apalancados de Samsung y SK Hynix han pasado de 50.000 millones$ a 17.000 millones. Se estima que el desapalancamiento ha sido del 90%.

KKR cierra un fondo récord de 19.200 millones$ para infraestructuras en Norteamérica y Europa occidental: centros de datos, redes eléctricas y transporte. El 73% de los inversores espera más operaciones de infraestructuras en dos años, así que quien llegue tarde pagará más caro el mismo activo.

A CoreWeave le viene muy bien que los traders compren todo lo que huela a infraestructura de IA. La nube especializada en GPU se dispara el 15% en el Nasdaq sin necesidad de proporcionar noticia propia, solo por el gasto en centros de datos. Coherent sube el 9%, ya que la fotónica también está en alza. Los transceptores ópticos son las venas de un centro de datos y sin ellos las GPU no se hablan entre sí. La cadena de valor de la IA ya no es solo Nvidia.

Metagestión cambia semiconductores por software, pero sigue en Nvidia

La gestora española independiente especializada en renta variable Metagestión ha efectuado una rotación entre los valores tecnológicos de la cartera del fondo Metavalor Internacional FI: sale delas compañías de semiconductores Broadcom y ASML, y las ha sustituido por compañías de software, Salesforce y Microsoft. El equipo gestor del fondo cree que las compañías de semiconductores han experimentado una revalorización excesiva, mientras que las de software aportan una combinación equilibrada de crecimiento, generación de caja y atractivo por valoración. La excepción en el sector semiconductores es Nvidia, donde el fondo mantiene su posición dado que la compañía presenta la mejor valoración relativa.a del fondo Metavalor Internacional FI.

Este movimiento supone que “mantenemos la exposición al sector tecnológico, reequilibrando la exposición hacia empresas de software con ingresos más recurrentes”, afirman los gestores del fondo. Todo ello “sin renunciar a la compañía que representa la opción más atractiva dentro de los fabricantes de chips”, concluyen los gestores de Metavalor Internacional FI.

Akka sale de Anthropic con una rentabilidad neta de 4 veces

Akka, la plataforma de inversión impulsada para hacer accesibles los mercados privados, ha confirmado la venta de su posición en Anthropic, la empresa de investigación en IA creadora de Claude. Akka abrió esta operación a su comunidad de 3.000 inversores de toda Europa en mayo de 2025. Doce meses después,la salida se ha cerrado mediante una venta secundaria privada. La cifra de rentabilidad neta de x4 corresponde al importe recibido por los inversores en su cuenta, una vez descontadas las comisiones y la retención fiscal (IRPF) correspondiente.

La tesis de inversión de Akka es que la mayor creación de valor en el sector tecnológico se produce cada vez más antes de que una empresa salga a Bolsa, y que ese acceso ha estado históricamente reservado a los fondos de capital riesgo, las instituciones y los insiders. La trayectoria de Anthropic es exactamente el tipo de operación a la que Akka se creó para daracceso a sus miembros.«

"Creamos Akka para que un ticket de 300€ pudiera entrar en la misma ronda que los mayores fondos del mundo, en las mismas condiciones!, afirma Javier Desantes, co-fundador y CEO de Akka Spain. «Anthropic ilustra a la perfección por qué esto importa: nuestros miembros entraron hace un año y hoy reciben en su cuenta x4 esa cifra, neto de comisiones y de la fiscalidad. Es el tipo de rentabilidad que antes estaba reservado a unos pocos privilegiados. Hoy es una prueba tangible para nuestra comunidad.»

Akka originó y estructuró la operación de Anthropic de principio a fin: negoció el acceso, gestionó la complejidad legal y administrativa de una transacción secundaria privada y administró la posición en nombre de sus miembros desde la entrada hasta la salida. La transacción se cerró como una venta secundaria, ofreciendo a los inversores de Akka liquidez total un año después de su compromiso inicial.

La salida de Anthropic se suma a una cartera que ya incluye a Perplexity, Epic Games y más de otras 30 empresas de la IA, la salud, el software, la biotecnología y la industria aeroespacial.

Akka fue fundada entre Francia y España en 2024, como la primera aplicación móvil de Europa especializada en inversión en startups y empresas privadas, con una comunidad de más de 3.000 inversores activos. Su misión es hacer que los mercados privados sean accesibles para cualquier persona, gestionando toda la complejidad asociada a este tipo de inversiones para que sus miembros puedan centrarse en seleccionar entre una cuidada selección de oportunidades. Hasta la fecha, los miembros de Akka han participado en más de 30 oportunidades de inversión y han desplegado más de 26 millones€ en empresas que están definiendo el futuro.

08Jun

Bouyghes Telecom compra SFR, cambia totalmente el mapa de las telecomunicaciones en Francia y protagoniza la mayor adquisición en el sector europeo. Mientras, los Estados de California y de Nueva York quieren bloquear la fusión entre Warner Bros y Paramount Skydance, 'bendecida' por Trump.

Miguel Ángel Valero

Pese a la guerra en Oriente Medio, a la desaceleración de la actividad económica, y a la incertidumbre existente entre las empresas, el negocio de fusiones y adquisiciones (M&A) se anima. La semana comienza con dos grandes operaciones.

Por un  lado, en el sector de telecomunicaciones. La segunda operadora más grande de Francia, SFR, ha sido comprada por Bouygues Telecom a cambio de 20.350 millones de euros. El mapa de telecomunicaciones en Francia cambia radicalmente tras el mayor movimiento de fusiones y adquisiciones en el sector en Europa en lo que va de 2026. Ya hay quien especula con un efecto dominó.

Por otro, Ingredion, el fabricante norteamericano de almidones y edulcorantes que cotiza en el Nasdaq,  compra Tate & Lyle, uno de los nombres históricos de la industria alimentaria británica, por 2.700 millones de libras esterlinas (unos 3.600 millones$), a 615 peniques por acción (595 peniques en efectivo más 20 peniques de dividendo).

Pero no todo no buenas noticias. California y Nueva York se preparan para demandar y bloquear la compra de Warner Bros por Paramount Skydance por 110.000 millones$. La mayor fusión mediática de la historia tiene un problema gordo. Trump bendice la operación, y el DOJ (la autoridad antimonopolio federal) no ponía impedimento a que dos gigantes del entretenimiento se unan para competir con Netflix y con Disney en escala. Pero los Estados van por libre en EEUU. California y Nueva York preparan su propia demanda antimonopolio para bloquear la operación. El antitrust estatal puede actuar independientemente del federal: aunque el DOJ diga sí a la operación, los estados pueden decir no. Si la compra cae, tanto Paramount Skydance como Warner Bros quedan debilitadas y expuestas a terceros compradores. Comcast y Disney pueden ser los grandes beneficiados si el sector se fragmenta de nuevo.

Mientras, la IATA recorta a la mitad la previsión de beneficios del sector aéreo mundial para 2026. Se esperaba un impacto negativo de la guerra en Oriente Medio, pero no de esta magnitud. La IATA, que agrupa a 370 aerolíneas y representa el 85% por ciento del tráfico aéreo global, ha rebajado su previsión de beneficio neto para 2026 de 41.000 millones$ a 23.000 millones, el 44% menos.  Y eso después de que 2025 cerrase con 45.000 millones de beneficio real. Los ingresos totales del sector todavía superan el billón$, pero el margen se ha esfumado.

Willie Walsh, director general de la IATA, no se anduvo con rodeos: avisa que vienen quiebras y consolidaciones, y que las aerolíneas pequeñas lo van a pasar muy mal. Spirit Airlines fue la primera víctima. No será la última.

Pero el CEO de Boeing, Kelly Ortberg, confirma que el grupo fabricante de aviones estudia llevar la producción del 737 MAX hasta 70 aviones al mes, el nivel más alto jamás alcanzado. Actualmente en 42, la FAA ha aprobado subir a 47. El camino hacia 63 pasa por una nueva línea en Everett que arranca el 6 de julio. Airbus va a 70–75 para finales de 2027. La cadena de suministro estará bajo presión máxima.

AstraZeneca le manda un ultimátum a Europa: si no paga más por los medicamentos, no verá los nuevos fármacos. El CEO Pascal Soriot lo deja claro, la política de precios máximos favoritos de Trump obliga a las farmacéuticas a decidir dónde lanzan primero. Y Europa, con casi el 50%de los ingresos de AstraZeneca ya en manos americanas, empieza a salir perdiendo.

Y Lululemon revisa a la baja sus objetivos. El fabricante de ropa deportiva ha pasado de vaticinare 12.300 millones$ en ingresos para este año, a moverse en una horquilla de 11.000 millones a 11.150 millones. El beneficio por acción, de 12,3$, es ahora de 10,95–11,15$. Y el margen operativo será del 16,1%, el más bajo desde 2006.  A la nueva CEO Heidi O’Neill (ex Nike), que llega en septiembre, se le amontona el trabajo.