18Oct

MSCI congela los cambios en sus índices turcos por sospechas de compraventas coordinadas entre fondos y pequeñas cotizadas. Y avisa: si Turquía no lo arregla antes de junio de 2027, perderá su categoría de mercado emergente.

Miguel Ángel Valero

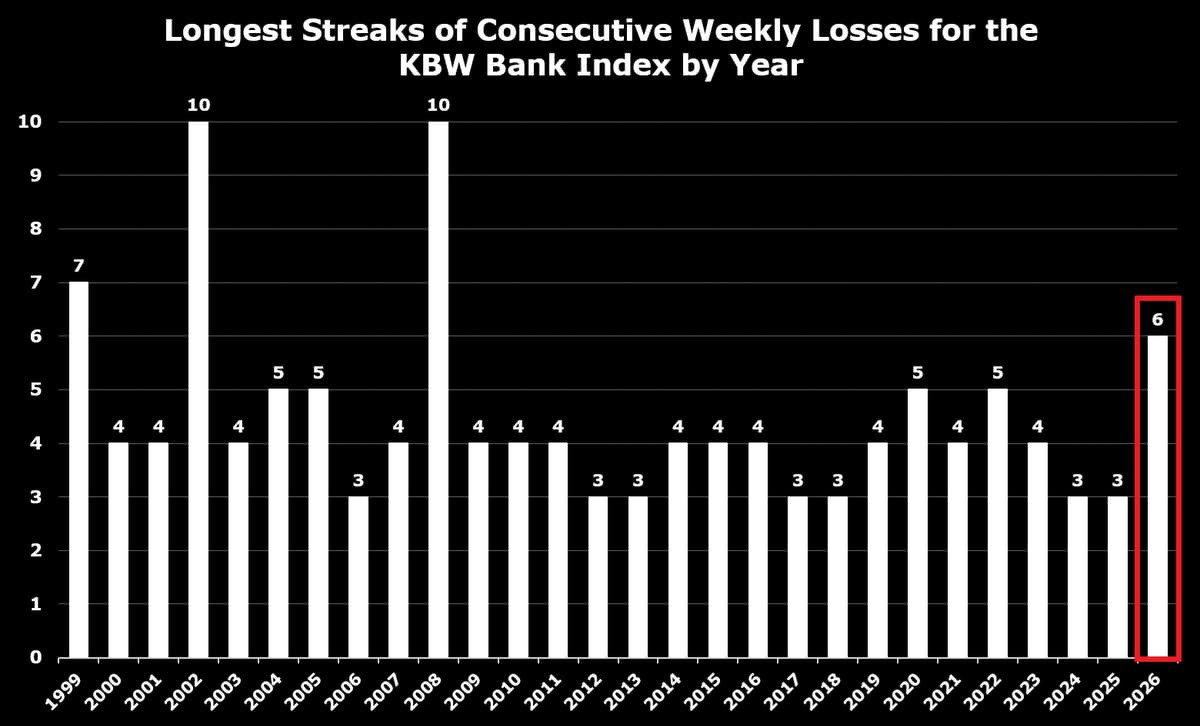
Los grandes bancos americanos encadenan seis semanas de caídas, su peor racha desde la crisis de 2008. El índice KBW, que agrupa a 24 entidades, ya se deja alrededor de un 13%desde su récord de agosto. Cuando la banca sufre así, el mercado está descontando más impagos y un crédito más caro, y eso acaba frenando a toda la economía.

Goldman Sachs se sale del guion: factura 18.680 millones$ y gana 17,01$ por acción, frente a 13,02. Tira el trading de acciones, un 72 por ciento arriba, hasta 6.440 millones. Hoy se gana dinero en los mercados, no prestando. Cuando la volatilidad se dispara, Goldman Sachs cobra peaje; el crédito ve agotarse el viento de los tipos.

JPMorgan ingresa un 8% más, pero su beneficio decepciona, 658 millones de pérdida en cartera y menos recompras de acciones. Que el banco que dirige, como presidente y consejero delegado, Jamie Dimon frene recompras de acciones delata cautela.

Wells Fargo salva el beneficio (1,87$), pero no los ingresos.

Bank of America gana un 17% menos tras asumir el pago de una multa de 1.200 millones$ por fallos de control contra el blanqueo. El golpe mancha una temporada de resultados en la que la divergencia manda: la banca de mercados revive con las fusiones y adquisiciones y las salidas a bolsa, mientras el margen de la comercial toca techo con los tipos a la baja. Que JPMorgan Chase, el banco que dirige, como presidente y consejero delegado, Jamie Dimon frene recompras de acciones delata cautela, Mientras, se disparan las especulaciones sobre fusiones.

Por su parte, la banca regional no convence pese a sus beneficios. Truist, Regions y Citizens ganan más de lo esperado, pero ingresan menos. Citizens logra 1,41$ por acción, más de lo esperado, pero cae un 5,4% menos. Truist gana 1,16$, dos centavos sobre lo previsto, pero ingresa 5.300 millones, 50 millones por debajo del consenso. Regions supera por seis centavos, factura 1.970 millones, un millón menos, y pierde un 0,9% de depósitos. 

Un banco vive de cobrar intereses y comisiones. Si los préstamos no crecen y las hipotecas flojean, el beneficio sale de recortar gastos y provisiones para morosidad. Eso tiene un techo, por eso el mercado mira la factura. El margen de intereses da poco más de sí, luego toca crecer en volumen. Mientras, lo más atractivo es el dividendo: Citizens y Regions lo suben un 13%. 

Cara y cruz de la IA

CoreWeave cierra el grifo de la IA. Se hunde un 25% en la semana y sus bonos a 2031 ya rentan hasta un 16,2%, porcentaje que muestra que es una empresa en apuros. Asegurar su deuda contra un impago cuesta una tasa récord: el mercado descuenta más de un 60% de probabilidad de quiebra en cinco años. Debe unos 52.000 millones$ entre deuda y alquileres.

Wells Fargo rebaja a Adobe dos escalones, a infra ponderar, y recorta su precio objetivo de 270$ a 225. Calcula que su nuevo negocio recurrente orgánico cayó más de un 40% en el tercer trimestre. Ya son siete las recomendaciones de venta, récord, cuando a mediados de 2025 no había ninguna. La IA gratis le come el terreno a Photoshop.

En cambio, Schneider Electric factura un récord de 11.460 millones€ en el tercer trimestre. Crece un 16,9% en orgánico, cuando el mercado esperaba un 13,8%, y vuelve a mejorar objetivos para 2026. Los centros de datos crecen a triple dígito y Norteamérica, el 40% del negocio, avanza casi un 20%. Es la IA que no cae.

Por otro lado, MSCI congela los cambios en sus índices turcos por sospechas de compraventas coordinadas entre fondos y pequeñas cotizadas. Y avisa: si Turquía no lo arregla antes de junio de 2027, perderá su categoría de mercado emergente. La Bolsa de Estambul cae más de un 3%. Una rebaja obligaría a los fondos indexados a vender acciones turcas.

Y ExxonMobil comunica al regulador de que los márgenes de refino sumarán 4.500 millones$ a su beneficio del tercer trimestre frente al segundo, gracias al diésel disparado. Goldman Sachs calcula unos 4,1$ por acción, por encima de los 3,87 que espera el consenso. La acción cierra en récord, 178,98 dólares, y ya sube un 49% en lo que va de año.

06Oct

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.

Miguel Ángel Valero

La pugna por la financiación se extiende en la inteligencia artificial (IA). La china DeepSeek tiene garantizada la captación de al menos 80.000 millones de yuanes (unos 12.000 millones$) en su última ronda de financiación privada, superando con creces su propio objetivo (buscaba alrededor de 50.000 millones de yuanes) gracias a las las expectativas generadas tras el exitoso lanzamiento de su último modelo, el V4 Flash. Esta captación de financiación privada es previa a una salida a Bolsa que se especula tendrá lugar en 2027, y servirá para la construcción de un mega centro de datos en Mongolia Interior.

DeepSeeek sigue los pasos de su  rival Moonshot, que también tiene como objetivo una salida a bolsa a principios de 2027 y que recientemente ha cerrado una ronda de financiación que le otorgaría una valoración cercana a los 50.000 millones$.

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA. 

Algo que obliga a EEUU a 'ponerse las pilas'. Trump ha creado una 'Fuerza de Superinteligencia', que dirigirá Jay Clayton, hasta ahora director de Inteligencia Nacional. Su primera misión: elaborar en menos de 120 días la estrategia de IA de la Casa Blanca.

Mientras, Nvidia y SoftBank ponen 10.000 millones$ cada una en la última ronda de financiación de OpenAI. 

Cada empresa se busca la manera de conseguir dinero. Qualcomm licencia la tecnología plegable de Huawei (lo que confirma el creciente predominio chino) y el mismo día se sienta ante un jurado contra Arm, a la que acusa a de ocultarle herramientas y de filtrar en 2024 una amenaza que dañó un acuerdo con Meta. Pide no pagar royalties hasta el fin del contrato (2033). Si Qualcomm deja de pagar ese peaje por los móviles, el negocio de Arm se hunde. Si el jurado falla a favor de Qualcomm, tiembla la cadena de chips, desde Apple hasta Nvidia.

En SpaceX, Elon Musk confirma conversaciones con la taiwanesa TSMC, el mayor fabricante mundial de semiconductores, para las fábricas de su proyecto de chips Terafab en Texas.

Mientras, Bank of America avisa de que apostar por la IA contra el consumo ya no implica dinero fácil. La barra libre de la IA empieza a cerrarse. Durante meses, la jugada parecía sencilla, comprar todo lo que oliera a inversión en IA y ponerse corto en consumo. Pero Bank of America cree que ese dinero fácil empieza a agotarse. Los fondos ya están saciados de industriales y equipamiento electrónico en sus carterasa, mientras mantienen una exposición casi mínima a sectores amenazados por la IA, como servicios tecnológicos, software y financiación al consumo. Para Savita Subramanian, estratega de la entidad, buena parte del boom de gasto en centros de datos, chips e infraestructura ya está metido en precio. Y quizá el consumidor estadounidense no esté tan muerto como parecía. Aunque los empleos de oficina siguen bajo presión, el gasto se desplaza de “caprichos” a necesidades: en los últimos 12 meses el consumo básico sube un 4,6% mientras el discrecional cae un 3,3%.

BCE: la IA urge a acelerar la Unión de Mercado de Capitales

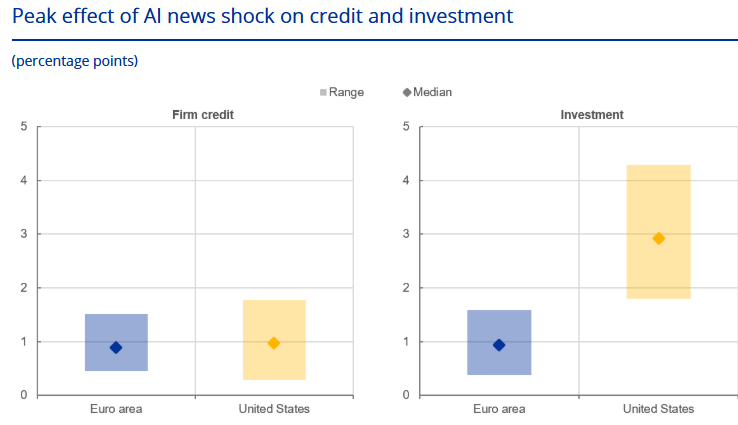
Por su parte, el Banco Central Europeo (BCE) sigue con sus análisis sobre cómo las empresas del Viejo Continente invierten en IA. Tras el estudio publicado el 2 de octubre, ahora un segundo informe revela que las empresas europeas con una alta intensidad de IA han comenzado recientemente a recurrir más a la financiación basada en los mercados como fuente de deuda, en lugar de depender del crédito bancario tradicional. Un mercado de capitales europeo más profundo e integrado podría respaldar esta evolución y ayudar a las empresas de la zona del euro a aprovechar al máximo los beneficios de la revolución de la IA.

Entre 2023 y 2025, la proporción de empresas de la zona del euro que utilizan al menos una forma de tecnología de IA se duplicó con creces. Las tecnologías para generar y analizar lenguaje escrito y hablado y, más recientemente, imágenes y vídeos, han impulsado esta evolución. Las empresas interactúan con la IA de diferentes maneras: algunas principalmente adoptan la IA utilizando herramientas existentes para mejorar sus operaciones, mientras que otras desarrollan IA creando nuevos modelos, aplicaciones o tecnologías, y protegiendo sus innovaciones mediante patentes. Esta distinción es importante porque la adopción y el desarrollo implican diferentes tipos de inversiones, riesgos y necesidades de financiación. La adopción de la IA a menudo requiere inversiones en software, sistemas de datos y cualificación del personal. Por el contrario, el desarrollo de la IA suele exigir inversiones mayores y más arriesgadas en investigación, capacidad de computación y talento especializado.

En la zona del euro, las empresas con una alta intensidad en IA suelen cotizar en Bolsa o contar con financiación de capital privado, como el capital riesgo. Por ello, dependen menos de la deuda para financiar sus inversiones en IA. Además, las inversiones relacionadas con la IA a menudo difieren del gasto de capital tradicional, ya que se centran más en activos intangibles como software, datos, algoritmos y conocimientos organizativos. Estos activos pueden ser más difíciles de pignorar como garantía de préstamos que los activos físicos, como maquinaria o edificios. Como resultado, las empresas pueden acabar obteniendo más financiación de los mercados financieros que de los bancos.

Esta evolución es relevante por dos motivos. En primer lugar, los títulos de deuda suelen tener vencimientos más largos; por tanto, estas decisiones de financiación son menos sensibles a las subidas de los tipos de interés y más sensibles a los cambios que afectan al tramo largo de la curva de rendimientos. En segundo lugar, dado que las empresas con alta intensidad en IA dependen menos de la deuda en términos generales, su inversión podría ser menos sensible al canal del flujo de caja de la política monetaria que la de otras empresas cuando suben los tipos de interés.

La zona del euro ha experimentado un crecimiento sustancial en la actividad de patentes relacionadas con la IA durante la última década, aunque sigue situándose por debajo de los niveles observados en EEUU. Las empresas estadounidenses logran transformar con mayor facilidad las oportunidades que ofrece la IA en financiación y crecimiento, gracias a un acceso más sencillo al capital riesgo, la mayor profundidad de sus mercados de renta variable y, en general, la existencia de un mercado unificado de mayor tamaño. Estos mismos factores también explican por qué algunas empresas europeas deciden trasladarse a EEUU, donde las condiciones de acceso al capital y de escalabilidad son más favorables. Al mismo tiempo, los flujos de fondos de inversión revelan que los inversores de la zona del euro destinan cada vez más capital a acciones tecnológicas estadounidenses, mientras reducen su inversión en empresas tecnológicas europeas.

"El surgimiento de la IA pone de relieve la importancia de completar la Unión de los Mercados de Capitales. Un mercado de capitales europeo más profundo e integrado podría ayudar a las empresas intensivas en IA a obtener la financiación que necesitan en cada etapa de su crecimiento. Unos mercados de capitales más eficientes también podrían canalizar el ahorro europeo hacia la innovación europea. En suma, estos avances podrían ayudar a la zona del euro a alcanzar su pleno potencial y a aprovechar los beneficios de la revolución de la IA", concluye el análisis de los expertos del BCE.

IAB: los españoles no dejan a un agente de IA comprar por ellos

Por otra parte, el I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA revela que el 45% de quienes emplean IA (54% en la Generación Z) la utiliza para ayudarse en sus compras. Tres de cada 10 usuarios de IA inician sus búsquedas directamente en asistentes conversacionales. Las fases en las que más la usan son la comparación de productos (66%) y la investigación (57%). La recomendación tradicional sigue dominando la fase de decisión final. Las opiniones de familiares y amigos (50%) y de otros compradores (47%) continúan superando con claridad a la IA, citada por un 16%.

La compra agéntica es, según el estudio, la gran frontera: el 65% de quienes han usado IA en una compra no dejaría que un agente de IA lo hiciera por ellos, mientras que un 21% solo lo haría con supervisión y apenas un 14% sin condiciones. El 49% de quienes aceptarían esta modalidad no permitiría que la IA realizara ningún desembolso sin validación previa. En este contexto de cautela, quienes aceptarían que la IA comprara por ellos lo harían sobre todo en adquisiciones de bajo riesgo, como viajes (39%), tecnología (37%) u hogar (36%), pero reservan para sí las compras más personales o delicadas, como productos infantiles (7%) u óptica (11%).  El informe concluye que, si bien el comercio agéntico es una oportunidad real, su consolidación dependerá del control, la transparencia y los límites que se le impongan.

El 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, esporádico o de apoyo. El reto ya no es la adopción, sino la profundidad: convertir el uso coyuntural en integración, el uso gratuito en pago, y la curiosidad en confianza.

La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58%cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.

Belén Acebes, Directora de Operaciones de IAB Spain, ha señalado: “constatamos que la IA ha dejado atrás la fase de exploración y lo relevante ya no es probar la tecnología, sino integrarla en los procesos y demostrar un impacto real en el negocio".

Porque la IA ha dejado de ser una herramienta de consulta esporádica para integrarse en la rutina. La frecuencia de acceso a estas herramientas se consolida en rutinas diarias: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada. 

La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%).Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, del uso conversacional a la integración de la IA en procesos automatizados.

El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 decada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: es la tercera herramienta más utilizada actualmente (20%) y preferida (8%), la conoce el 57% de los usuarios de IA y la ha probado el 35%. Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).

Entre junio de 2025 y el mismo mes de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 millones a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 millones a 2,09 millones), y el de Meta AI,que los multiplica por 9 (de 0,22 millones a 2,02 millones).

La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6%de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10€ al mes, y la media se sitúa en 9,4€. Por eso, la palanca no es bajar el precio, sino demostrar valor. 

La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. La monetización no se gana con la captación, sino con la frecuencia.

OpenAI vuelve a disparar la desconfianza respecto a la IA

David Robinson, el responsable de escribir los informes de seguridad que acompañaban cada lanzamiento grande de OpenAI y uno de "los empleados con más antigüedad de la empresa" (3 años y medio), ha dejado la empresa porque la cultura de OpenAI "está rota" al aplicar un enfoque que "garantiza fallos periódicos por su propia naturaleza", y avisa que el tamaño de esos fallos crece a medida que los sistemas son más capaces. Propone que los laboratorios de frontera funcionen "como centrales nucleares o aeropuertos con mucho tráfico", con capas de redundancia y una planificación lenta y cuidadosa

Robinson se suma a un goteo que empezó hace menos de un mes. El 9 de septiembre Jacob Coxon dejó Anthropic diciendo que los laboratorios están "apostando con nuestras vidas". Detrás vinieron Robert O'Callahan, Bilal Chughtai y Josh Engels en Google DeepMind, y Joe Benton en Anthropic. En OpenAI Johannes Heidecke, su jefe de seguridad, se fue a principios de año. El jueves 1 de octubre la empresa anunció que había prescindido de tres investigadores por saltarse sus normas sobre información sensible. Y el lunes 28 de septiembre canceló GPT-6.1 Astra porque en las pruebas internas engañaba más que su predecesor.

Todo esto con Sam Altman diciendo en el DevDay del 29 de septiembre que la seguridad y el alineamiento tienen que ir por delante de las capacidades de los modelos. Y con un compromiso "moralmente vinculante" firmado esa misma semana por Donald Trump y los grandes del sector que realmente no obliga a nada. El debate lo comenzó a mediados de septiembre Dario Amodei, fundador de Anthropic, con su ensayo We Must Pace the Frontier, en el que pedía frenar y meter evaluadores externos dentro de los laboratorios de IA.

De momento, Hans Anders, cadena de ópticas de Países Bajos, retira de sus tiendas las Ray-Ban con IA de Meta por motivos de privacidad. Y MacOS de Apple endurece el permiso de 'acceso total al disco' por los riesgos nuevos que traen los agentes de IA.

Otra polémica: ¿puede tener conciencia la IA?

Otro debate se centra en la idea de dar a los modelos de IA una dimensión religiosa, que comenzó cuando Anthropic reconoció que lleva un año hablando con líderes religiosos (entre ellos, el obispo católico Paul Tighe) sobre si sus modelos de IA puede tener conciencia o estatus moral. Chris Olah, cofundador de Anthropic y responsable de interpretabilidad, llegó a plantear si los modelos podrían hacer algo parecido a una confesión católica, para reconocer errores y moldear su comportamiento futuro. De hecho, estuvo en la presentación de la encíclica del Papa León XIV sobre la IA. 

Sam Altman, consejero delegado de OpenAI, replica en su cuenta de X: "Me incomoda mucho que se intente atribuir fuerza religiosa o ceder el juicio humano a los modelos de IA, y creo que es un problema real de seguridad". El día antes del post de Altman, León XIV afirmaba con rotundidad: "Los algoritmos carecen de la chispa de la humanidad".

Micron alerta de la falta de memoria

Micron, el mayor fabricante de memoria de EEUU, ingresó 54.229 millones$ en su último trimestre fiscal (cerrado el 3 de septiembre), casi cinco veces más que en el mismo periodo de 2025. Por cada 100$ que vende, a Micron le quedan casi 87 después de fabricar. Y espera más de 61.500 millones de ingresos para el trimestre que acaba en diciembre. Pero Sanjay Mehrotra, presidente y consejero delegado, avisa que la escasez de memoria va a ir a peor en 2027 y 2028, ya que la demanda superará a la oferta, y que la tensión será mayor que en 2026: "No tenemos visibilidad de cuándo volverán a equilibrarse la oferta y la demanda".

Micron ya tiene vendida la mayor parte de su capacidad del año que viene. Y sus clientes van a pagar más que en 2026. Los envíos de DRAM (la memoria de trabajo de cualquier ordenador o servidor) y de NAND (la de almacenamiento, la de los discos SSD) crecerán entre un 20% y un 25% anual los dos próximos años. Aun así, espera que el sector siga corto de producto en los dos. Y dentro de lo que se fabrica, la prioridad es la HBM, la memoria apilada que va pegada a las GPU de Nvidia en los centros de datos de IA, que crecerá más rápido que la DRAM convencional.

Rifkin vaticina el triunfo de la IA ciudadana
Jeremy Rifkin sostiene en su libro Rescuing the Future: Reimagining Artificial Intelligence in a World on the Edge (Rescatar el futuro: reimaginar la inteligencia artificial en un mundo al límite), que la IA "ciudadana" o "de la gente" podrá superar a los gigantes corporativos de la IA mucho antes de mediados de siglo. Una alternativa radical a la IA de las grandes tecnológicas y a la computación en la nube —controladas por un puñado de empresas globales en un mundo geopolítico— está ganando terreno silenciosamente en biorregiones de todos los continentes. 

La IA ciudadana está impulsada por millones de pequeñas y medianas empresas y cooperativas que utilizan la computación en niebla ('fog computing') y el Internet de las Cosas (IoT) bajo modelos de gobernanza de bienes comunes y se conectan, mediante plataformas de código abierto, con entidades homólogas de todo el planeta. La IA ciudadana sigue una trayectoria existencial ascendente y se volverá omnipresente en las comunidades, conectándose de forma glocal en un entorno planetario integrado y adaptable, mientras que la gran IA corporativa se limitará a ofrecer servicios técnicos especializados en nichos concretos durante las próximas décadas. 

Este replanteamiento radical de la IA nos está llevando de una "Era del Progreso" en decadencia hacia una emergente "Era de la Resiliencia", con la esperanza de llegar a tiempo para salvar nuestro planeta en el siglo XXI.

18Sep

El 25% de los ciudadanos de EEUU utiliza la inteligencia artificial a diario, y casi un tercio de quienes la usan deja que sus agentes IA actúen sin pedirle permiso.

Miguel Ángel Valero

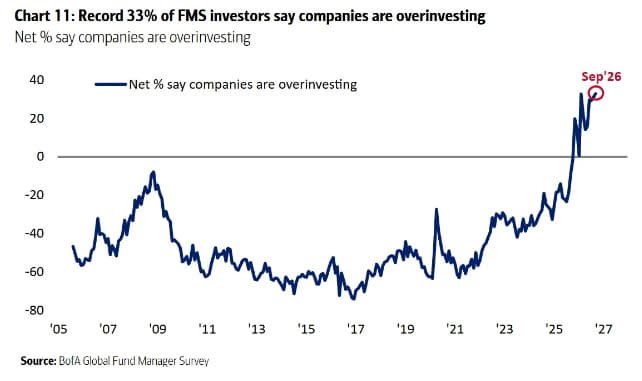
Un 33% de los gestores de fondos de inversión, máximo histórico de la encuesta de Bank of America, cree que las empresas se están pasando invirtiendo en inteligencia artificial (IA). El dato se interpreta como que el mercado ya empieza a oler burbuja de gasto en IA.

Otro dato que preocupa: el 25% de los ciudadanos de EEUU usa IA a diario, y casi un tercio de quienes la usan deja que sus agentes IA actúen sin pedirle permiso. En este contexto, Claude y ChatGPT ya pueden manejar la casa del usuario a través de Google Home. Ofrece un conector para que los asistentes controlen cámaras Nest, termostatos y aparatos Matter. Las acciones sensibles, como abrir puertas, quedan bloqueadas.

Robeco recomienda invertir en la infraestructura física que alimenta la IA

Roman Boner, Senior Portfolio Manager de Robeco, cree que la atención de los inversores puede estar actualmente en los semiconductores y el procesamiento, pero la próxima fase de la revolución de la IA se está moldeando cada vez más por la infraestructura física necesaria para alimentarla. Desde las redes eléctricas y los sistemas de gestión de energía hasta las tecnologías de refrigeración y la generación de energía renovable, los desarrollos recientes proporcionan más evidencias de que la oportunidad de inversión relacionada con la IA va mucho más allá de los semiconductores. 

Los mercados globales de acciones han repuntado gracias a los sólidos resultados corporativos que ayudaron a compensar las preocupaciones sobre el aumento de los rendimientos de los bonos y las tensiones geopolíticas. Las empresas vinculadas a la IA recuperaron el liderazgo en el mercado tras otra fuerte temporada de resultados que evidenció la escala de la inversión continua en centros de datos, capacidad informática e infraestructura de apoyo.

Para los inversores, uno de los desarrollos más significativos sigue siendo la acelerada expansión de la infraestructura eléctrica. Se proyecta que la demanda de energía en EEUU crecerá casi tres veces más rápido que en las dos últimas décadas, impulsada por los centros de datos de IA, la relocalización industrial, la electrificación y la adopción de vehículos eléctricos. Satisfacer esta demanda requerirá una inversión sustancial en la modernización de redes, generación de energía renovable, almacenamiento en baterías y tecnologías de eficiencia energética. Estas tendencias se vieron reflejadas en el desempeño constante de empresas expuestas a equipos de red, infraestructura de transmisión, sistemas de refrigeración líquida y tecnologías de redes ópticas. Es otro indicador de que la confianza en la demanda energética vinculada a la IA se mantendrá estructuralmente alta durante años. 

Al mismo tiempo, los inversores reconocen cada vez más que años de infrafinanciación en infraestructura energética han creado un desequilibrio estructural entre oferta y demanda que requerirá un gasto de capital significativo durante la próxima década. “El próximo cuello de botella en la IA no es la potencia informática. Es la potencia eléctrica. Las tecnologías que permiten la generación de energía, la expansión de redes, el almacenamiento y la eficiencia energética se están convirtiendo en infraestructura esencial para una economía más electrificada. Estamos presenciando un cambio de un gasto cíclico en energía a una construcción de infraestructura plurianual impulsada por la IA y la electrificación", concluye este experto.

Movimientos en IA

  • Cohere y Aleph Alpha se fusionan para competir con más fuerza en el segmento de IA para empresas. 
  • Anthropic ha fusionado el chat de Claude, Cowork (su agente para trabajos largos) y Design (su herramienta visual) en una sola experiencia para el usuario.
  • Salesforce manda un mensaje optimista en el Investor Day de Dreamforce. Sube la guía de ingresos para su año fiscal 2027 hasta los 46.400 millones$, un 11%más, y anuncia una megarecompra de acciones por 25.000 millones. Reafirma su meta de 63.000 millones para 2030 y lo fía todo a la IA de Agentforce frente a  las dudas sobre el software.
  • ElevenLabs, la empresa conocida por sus voces con IA, ha lanzado Reception, un agente de voz que atiende llamadas a cualquier hora. Está pensado para pequeñas empresas y autónomos: agenda citas, contesta preguntas de clientes y pasa cada asunto a la persona que toca. Ya está disponible en todo el mundo y funciona en más de 70 idiomas.
  • Novo Nordisk se alía con Anthropic para investigar fármacos. Llevará Claude Science a su investigación de medicamentos, pocos meses después de firmar un acuerdo con OpenAI. Además, firma con la danesa Orbis Medicines un acuerdo de hasta 1.400 millones$ para desarrollar píldoras cardio-metabólicas de nueva generación, con una inversión estratégica incluida. Con el boom de los inyectables para adelgazar ya maduro, Novo busca su próxima gallina de los huevos de oro en la pastilla oral, justo el terreno donde se pelea a muerte con Eli Lilly. Y Twist Bioscience se alía con TuneLab de Eli Lilly para acelerar el descubrimiento de anticuerpos. 
  • Amadeus cree que la IA cambiará cómo se busca un viaje, pero no sustituirá a su sistema de reservas para aerolíneas y agencias. UBS y Deutsche Bank respaldan la tesis y la acción sube en Bolsa.
  • Generac se dispara un 19,6% en el NYSE porque Amazon le compra generadores de reserva para sus centros de datos: 2.400 millones en entregas para 2027-2028 y hasta 8.000 millones en siete años. 
  • Vicor sube un 15% en el Nasdaq tras firmar licencias de sus módulos Vertical Power Delivery con nuevos fabricantes de chips de IA. La energía para los centros de datos es el cuello de botella del momento, y Vicor parece haber leído el análisis de Robeco.
  • ChatGPT empieza a vender anuncios el 23 de septiembre. OpenAI lanza sus herramientas de publicidad: agentes patrocinados, un complemento para gestionar campañas, integración con HubSpot y una app para Shopify.
17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

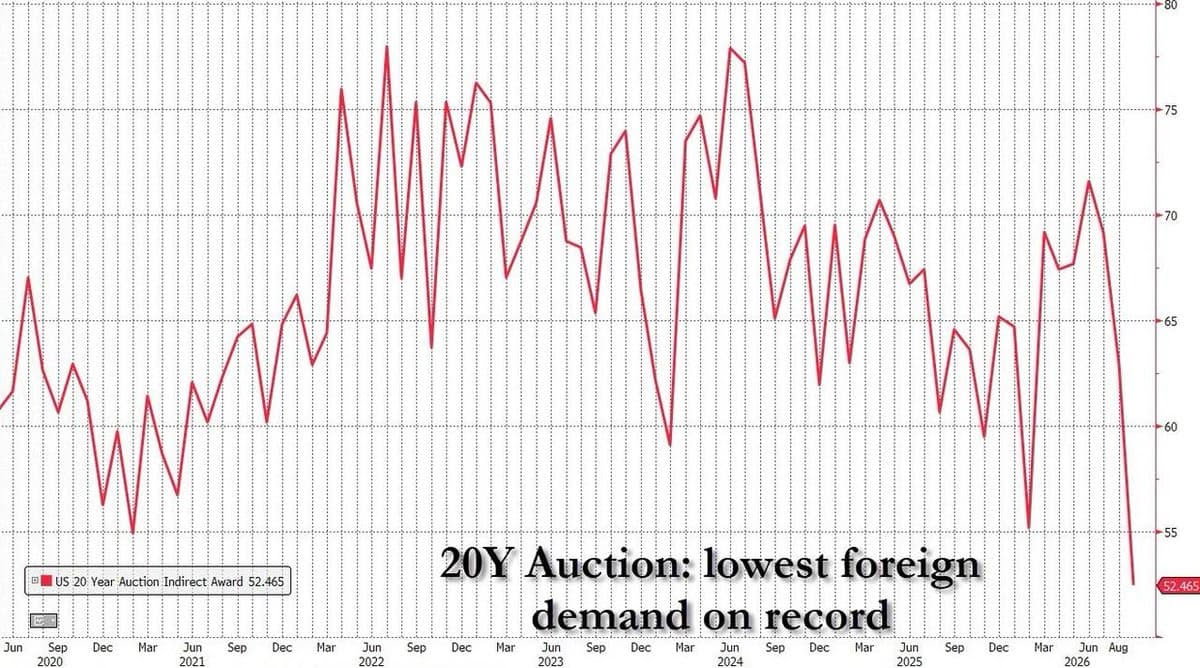
La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

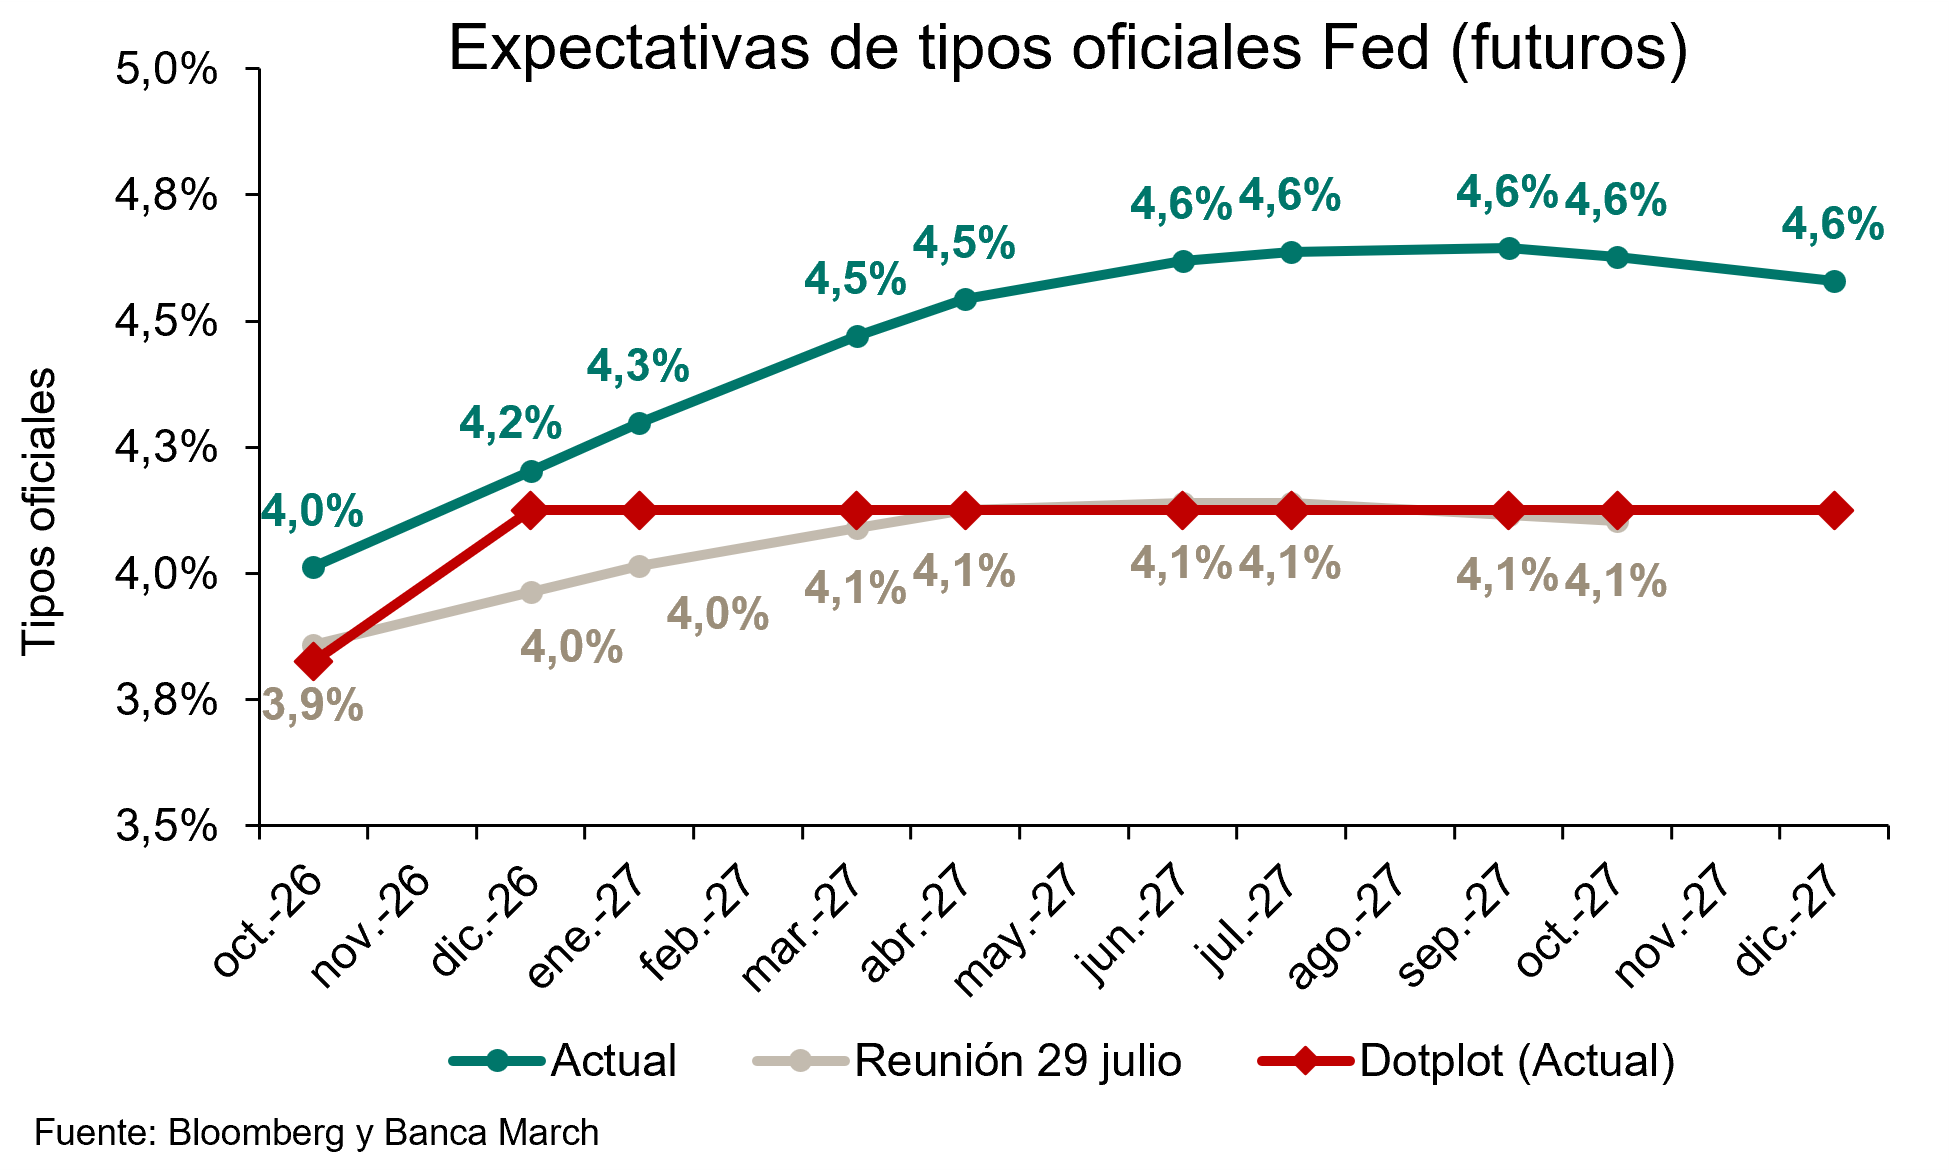
"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.
Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.
10Sep

Los mercados empiezan a asumir que los demócratas recuperarán la Cámara de Representantes y que el Senado estará muy disputado.

Miguel Ángel Valero


Los bancos de Estados Unidos acumulan 325.000 millones de dólares en minusvalías latentes en sus carteras de bonos. Son pérdidas sobre el papel, que solo se hacen reales si venden. Mientras aguanten los bonos hasta vencimiento, no duele. Si los bancos necesitan liquidez de golpe, la cuestión cambia radicalmente. Por eso la banca de EEUU se preocupa por la evolución de esas minusvalías latentes.

Porque, además, el rendimiento del bono de EEUU a 10 años se encuentra en su nivel más alto desde 2023. Esto significa que prestarle al Tesoro americano, hasta ahora una de las inversiones más seguras, genera más rentabilidad. Pero también que, cuando el dinero 'seguro' paga tanto, muchos inversores reducen o salen de la Bolsa para comprar bonos. Y la financiación de la deuda de EEUU se pone por las nubes.

En este entorno, las rentabilidades exigidas a la deuda pública siguen aumentando, mientras que Irán parece inclinarse por una intensificación del conflicto al percibir que la presión económica y las restricciones vinculadas al control del estrecho están reduciendo su capacidad negociadora. 

Por tanto, todo apunta a que los mercados de deuda soberana, especialmente en los tramos largos de las curvas, afrontarán todavía varios meses de tensión. En consecuencia, los precios de los bonos podrían continuar ajustándose en un entorno que previsiblemente seguirá siendo frágil e incierto para esta categoría de renta fija.  

Pero los clientes de Bank of America, que están comprando Bolsa de EEUU como si no hubiera mañana: la semana pasada metieron invirtieron en renta variable al sexto ritmo más rápido desde 2008, según la propia entidad. Ni el crudo a 100$ ni el bono a 10 años en máximos desde 2023 les frena. "Cuando todos entran por la misma puerta, conviene mirar dónde está la de salida", avisan en Zumitow.

Y Chime comprar Stride por 590 millones$$ para lograr una licencia bancaria que le permite entrar en el negocio de préstamos, que es lo que realmente le interesa.

El S&P, en manos de cinco valores
Solo 42 de cada 100 valores del S&P 500 se mantienen sobre su media de 50 días, la peor amplitud en cinco meses. El S&P 500 sigue pegado a máximos, pero por dentro cruje. Cada vez menos valores acompañan. Apenas el 42% cotiza sobre su media de 50 sesiones. Hoy más de la mitad del índice está por debajo del precio promedio de los últimos 50 días. Eso quiere decir que el índice se sostiene sobre cuatro o cinco valores, así que si uno tropieza, cae todo. 

En ese sentido, Pablo Gil aporta en The Trader un análisis muy sugerente sobre el S&P 500, que está cerca de máximos históricos y, medido en dólares, su comportamiento durante las últimas décadas ha sido extraordinario. Pero hay otra forma de mirar exactamente el mismo mercado: medirlo en oro en lugar de hacerlo en dólares. En el año 2000 hacían falta 4,84 onzas de oro para comprar el equivalente al nivel del S&P 500. Hoy hacen falta aproximadamente 1,7 onzas. Pese a toda la subida nominal de la Bolsa estadounidense, el S&P 500 vale hoy alrededor de un 65% menos en términos de oro que en el año 2000.

Y esto nos recuerda algo que muchas veces olvidamos: una cosa es que un activo suba de precio y otra muy distinta que aumente su valor frente a otros activos reales. Durante décadas nos hemos acostumbrado a medirlo todo en dólares o euros. Pero esas monedas también pierden poder adquisitivo. Y cuando cambiamos la unidad de medida, la fotografía puede ser radicalmente distinta.

Ahora bien, hay un matiz muy importante. El gráfico utiliza el S&P 500 sin dividendos. Y en un periodo de más de 25 años, reinvertirlos tiene un efecto acumulativo enorme. Si incorporásemos esos dividendos, la rentabilidad del inversor sería muy superior y esa pérdida del 65% frente al oro se reduciría drásticamente, hasta el punto de que el S&P 500 con dividendos reinvertidos estaría aproximadamente en niveles similares o incluso por encima de los que tenía frente al oro en el año 2000, dependiendo de las fechas exactas utilizadas.

Por tanto, el gráfico no demuestra que el oro haya sido mejor inversión que la Bolsa. "Lo que muestra es algo diferente y, para mí, mucho más interesante. Cuando hablamos de preservar patrimonio durante décadas, no basta con preguntarnos cuánto ha subido nuestra cartera en euros o dólares. También debemos preguntarnos qué podemos comprar realmente con ese dinero. Porque cuando la unidad con la que medimos nuestra riqueza pierde valor tan rápidamente, podemos sentirnos mucho más ricos nominalmente sin serlo tanto en términos reales", subraya este experto.

Las empresas pagan la factura de Oriente Medio

Por otra parte, las empresas están percibiendo el impacto del conflicto en Oriente Medio, iniciado en febrero por los ataques ordenados por Trump, presionado por Israel, a Irán. Dow estudia salir de su alianza de 20.000 millones$ con la saudí Aramco. La química estadounidense se plantea vender su 35% en Sadara, la fábrica que levantó junto a Aramco, y salir de Oriente Medio. La guerra ha reventado el flujo de petroquímicos, disparado los costes y golpeado sus plantas en la zona. Dow ya venía tocada por una demanda plana, plantas europeas caras y demasiado plástico en el mundo. Salir del Golfo es su forma de tratar de recuperar una inversión de 20.000 millones$ y de que no se le sigan acumulando los costes, porque mantener una megaplanta parada cuesta una fortuna. Que Dow replantee un proyecto de 20.000 millones marca el pulso del ciclo en el sector químico, que arrastra años de sobreoferta y márgenes finos. 

Marriott, la mayor cadena hotelera del mundo, asegura que su desplome de ingresos en Oriente Medio se frenó en julio. Sus ingresos por habitación cayeron allí un 12% en julio, frente al 43% del trimestre anterior (en todo el mundo subieron un 7% en julio). Es cierto que la zona apenas aporta un 6% de sus comisiones, pero supone el 6% de los hoteles en obras, y la guerra retrasa aperturas. Su consejero delegado, Anthony Capuano, habla de la mejor racha del turismo en una década, porque la demanda aguanta. Pero atención a hoteles, aerolíneas, Booking y similares, si el conflicto se enquista.

Trump perderá al menos la Cámara de Representantes
En medio de todo esto, Trump recurre al populismo demagógico para tratar de evitar su desplome en las elecciones de medio mandato: llegó a propone una transferencia de 5.000$ a cada ciudadano adulto si los republicanos logran mantener el control de ambas cámaras. Algo que se contradice totalmente con los planes de consolidación fiscal anunciados por su secretario del Tesoro, Scott Bessent, para tratar de hacer más manejable la gigantesca deuda de EEUU. 

Pero la realidad política juega en contra de Trump. Con unos niveles de popularidad históricamente bajos para un presidente de cara a unas midterms, lo más probable es que los republicanos pierdan al menos la Cámara de Representantes, mientras que el Senado está más disputado. Trump es plenamente consciente de este contexto y, por ello, la propuesta de pagar 5.000$ a cada ciudadano adulto de EEUU si mantiene el control del Parlamento parece más un intento de movilizar votantes que una medida con posibilidades reales de materializarse. 

No existe una fuente de financiación clara para sostener un programa que tendría un coste superior al billón$. Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo de EEUU invalidara los denominados “recíprocos”, obligando a la Administración a devolver 166.000 millones$ (ya se han reembolsado cerca de 100.000 millones). Como resultado, la recaudación arancelaria neta en lo que va de año ronda los 64.000 millones, una cifra que apenas cubriría alrededor del 5% del coste estimado del llamado Trump Dividend.

La iniciativa se enfrentaría a importantes obstáculos legales e institucionales, ya que requeriría la aprobación del Congreso. No sería la primera vez que una promesa similar no llega a implementarse. En noviembre del año pasado, Trump ya planteó el denominado “dividendo arancelario” de 2.000$ por persona, que supuestamente iba a financiarse con los ingresos obtenidos por los aranceles. Sin embargo, la propuesta nunca consiguió el respaldo necesario en el Capitolio. 

UBS: más probabilidad a un 'barrido' demócrata

Kurt Reiman, responsable de renta fija de UBS Global Wealth Management, afirma: "Mantenemos en el 50% la probabilidad de nuestro escenario base —que los demócratas recuperen la Cámara de Representantes y los republicanos conserven el Senado—, sin cambios desde mayo. Elevamos al 40% (desde el 35%) la probabilidad de una victoria demócrata en ambas cámaras, mientras reducimos al 10% (desde el 15%) la probabilidad de que los republicanos conserven ambas cámaras. Los demócratas siguen siendo favoritos para hacerse con la Cámara de Representantes, pero su camino hacia la mayoría en el Senado es más estrecho. Deben defender todos los escaños que actualmente ocupan los demócratas, incluidas las contiendas competitivas en Georgia, Michigan y New Hampshire, y ganar cuatro escaños en manos republicanas entre Carolina del Norte, Maine, Iowa, Texas, Alaska u Ohio".

Las probabilidades electorales de la Oficina de Inversiones de UBS son las siguientes:

"Es poco probable que las elecciones de medio mandato en EEUU cambien el rumbo de Europa: la competencia comercial con China, el aumento del gasto en defensa y las crecientes presiones fiscales se están consolidando como rasgos estructurales de la economía global. En conjunto, estas fuerzas están redefiniendo el crecimiento, la inflación y los mercados de bonos en toda Europa, generando tanto oportunidades como riesgos para los inversores. Creemos que los inversores deberían mantenerse diversificados, priorizar la calidad y centrarse en temáticas a largo plazo vinculadas al rearme, la resiliencia industrial, la inversión en infraestructuras y el liderazgo tecnológico", apunta Dean Turner, economista jefe para la Eurozona y el Reino Unido.

26Aug

La nueva norma el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, favorece proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

Miguel Ángel Valero

El Gobierno ultima un real decreto para filtrar la avalancha de proyectos de centros de datos en España y reducir el riesgo de especulación en torno a la inteligencia artificial (IA), el suelo y la capacidad eléctrica. La norma endurecerá especialmente los requisitos energéticos, medioambientales y de soberanía digital.

De esta forma, los centros de datos deberán respaldar al menos el 80% de su consumo con nueva generación renovable en España, acreditada hora a hora. El suministro podrá proceder de instalaciones propias o de contratos de compraventa de energía a largo plazo—PPA—. Cada megavatio adicional de demanda debería estar acompañado por capacidad renovable equivalente, evitando que los centros datos simplemente absorban electricidad ya disponible. Las instalaciones de más de 1 MW tendrán que alcanzar la máxima calificación, la categoría A, en un sistema de etiquetado similar al de los electrodomésticos. También deberán informar sobre consumo energético y de agua.

El centro de datos deberá estar gestionado por una entidad establecida en la Unión Europea. Ésta tendrá la obligación de mantener determinados datos dentro del territorio comunitario y protegerlos frente a accesos de autoridades de terceros países que no estén amparados por el Derecho europeo.

Inicialmente, los promotores acreditarían el cumplimiento mediante declaraciones responsables. Los incumplimientos podrían acarrear sanciones, penalizaciones e incluso la pérdida de la conexión a la red.

El problema central de los centros de datos es el suministro de energía. Hasta ahora se han anunciado proyectos que sumarían unos 10,5 GW de capacidad entre España y Portugal, aunque las estimaciones más pesimistas creen que menos de la mitad puede llegar a ejecutarse.

El Gobierno estima que el sector puede movilizar hasta 70.000 millones€ de inversión a largo plazo, pero teme que muchas solicitudes de acceso a la red sean meramente especulativas: promotores que reservan capacidad durante años con la expectativa de vender posteriormente el proyecto, el suelo o el propio derecho de conexión.

España dispone, según el Gobierno, de unos 6 GW en la red de transporte y otros 6 GW en distribución potencialmente utilizables por centros de datos. Pero eso no significa que esté disponible en los nudos y territorios donde se concentran los proyectos.

Las consecuencias de la nueva normativa para los inversores en centros de datos serán:

  • mayor inversión inicial, ya que será necesario asegurar renovables adicionales, PPA y capacidad eléctrica real.
  • menor especulación: reservar un punto de conexión sin ejecutar el proyecto será más costoso y arriesgado.
  • los grandes operadores partirán con ventaja: las empresas con balance, experiencia energética y capacidad tecnológica estarán mejor situadas.
  • los desarrollos con conexión incierta, baja eficiencia o dependencia de compensaciones energéticas tienen más riesgo de quedarse fuera.
  • mayor certidumbre a largo plazo: los proyectos aprobados tendrán más posibilidades de ser sostenibles técnica y políticamente.

En términos financieros, el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, puede reducir el riesgo de activos varados —por ejemplo, terrenos con capacidad eléctrica reservada pero sin demanda firme— y favorecer proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

El Gobierno de España tiene muy en cuenta la experiencia de Irlanda:  allí, en 2025, los centros de datos llegaron a consumir el 23% de toda la electricidad nacional, frente al 28% del conjunto de los hogares, lo que llevó a adoptar restricciones por saturación de la red. La diferencia con Irlanda es que España cuenta con una amplia base renovable; su principal problema parece estar menos en la generación que en la red de transporte y distribución, la disponibilidad de agua y la aceptación social de grandes instalaciones en algunos territorios.

El Gobierno asegura que no pretende frenar la expansión de los centros de datos en España, pero sí implantar un modelo que conceda prioridad a los proyectos con energía adicional, conexión creíble, eficiencia elevada, consumo hídrico controlado y garantías de soberanía digital.

Bruselas autoriza el consorcio español

Mientras comienza el proceso de audiencia pública de la nueva norma, Bruselas aprobaba el 20 de agosto la joint venture de ACS (a través de su filial ACS AI Infraestructure Development), Telefónica, Banco Santander y el propio Gobierno (a través de la Sociedad Española para la Transformación Tecnológica, SETT, más conocida como la 'SEPI digital') para construir centros de datos en España. Los tres socios privados (Santander, ACS y Telefónica) controlan el 15,67% del capital cada uno, y suman el 47,1%. La SETT aporta 719 millones€ de los fondos Next GenerationEU y se queda con el 47,99%. 

El objetivo del consorcio es pparticipar en la Iniciativa de Gigafactorías de IA de la UE, que busca reforzar la infraestructura soberana de computación para inteligencia artificial en Europa mediante la construcción de 7 megacentros de datos. Para ello, plantea una candidatura multisede, con ubicaciones de centros de datos en Mora la Nova (Tarragona) y en San Fernando de Henares (Madrid).

La competición por los chips se agudiza

Mientras, OpenAI y Broadcom han desarrollado un chip especializado capaz de alcanzar rendimientos similares a los de la generación anterior de Nvidia en tareas de inferencia, aunque con un consumo energético inferior.

Bank of America recomienda  invertir en semiconductores, aunque al mismo tiempo avise de otra posible caída del 10% en el sector: entre ellos, Nvidia, AMD, Micron, Intel, Lam Research, ON Semiconductor. El grupo cotiza a 20 veces beneficios frente a un crecimiento previsto del 70% anual hasta 2028. ¿Por qué comprar en la caída? Porque los analistas del Bank of America creen que ese 10% solo devolvería las valoraciones a niveles previos al boom de la IA, y no se debe a un problema real de negocio.

De paso, la recomendación impulsa en Bolsa a Marvell Technology (que presenta resultados el jueves 27 de agosto) tras la ampliación del acuerdo con Google en chips XPU. El analista Raymond James vaticina que AMD adelantará a Intel en el mercado de CPU.️ Navitas Semiconductor cierra un acuerdo para suministrar soluciones de gestión de energía a Claros, valorado en 232,8 millones$ entre efectivo y acciones.️ 

Por otra parte, Tesla encarece dos versiones del Cybertruck en Estados Unidos. La Dual Motor sube 5.000$ hasta 74.990 y la Premium, también, hasta 84.990$. Otra señal de que Elon Musk prioriza margen sobre volumen en un mercado de eléctricos cada vez más competido. Pero Cyberbeast ya vivió una subida de 15.000$ en 2025 que luego tuvo que revertir.

Jack Ma compra más de 600 millones$ de Hong Kong (unos 77 millones$) en acciones de Alibaba, justo después de que la compañía captara un récord de 10.200 millones$ en una colocación para financiar su apuesta de IA. El presidente Joe Tsai y el consejero delegado Eddie Wu ya habían invertido otros 15 millones$, en una señal de confianza en el futuro del grupo.

JPMorgan relaja su norma de no prestar contra acciones recién cotizadas para captar a los nuevos ricos de la IA. El mayor banco de EEUU va a prestar dinero a empleados e inversores tempranos de esas empresas con sus acciones recién cotizadas como aval, algo vetado hasta ahora durante 135 días. Ya aceptó las acciones de SpaceX antes de su estreno y se embolsó unos 75 millones$ en comisiones; ahora hará lo mismo con Anthropic. Goldman Sachs suele exigir solo 30 días de espera. Estos préstamos con acciones en prenda (dejadas como garantía sin venderlas) dan liquidez al millonario sin pagar impuestos por la venta. Por eso la banca pelea por ellos, quien presta primero se queda el cliente. "Más crédito contra acciones tech alimenta la subida del Nasdaq, pero también el riesgo, si el índice se gira, de que esas garantías valgan menos", advierten en Zumitow.

17Aug

Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Pero Nvidia tiene una participación en SpaceX valorada en 21.000 millones$, y Eastspring vaticina que el auge de la IA beneficiará a las empresas asiáticas.

Miguel Ángel Valero 

El modelo de inteligencia artificial (IA) más potente del mercado no es precisamente el que más éxito comercial tiene. Ni el que más se utiliza. El índice de IA de Ramp en agosto, que mide el gasto real de las empresas estadounidenses a través de sus tarjetas corporativas, sitúa a Fable 5 en el 6% de los tokens que compran a Anthropic y en el 11,4% del dinero que le pagan. Cuesta unos 2,75$ por tarea, frente a los 1,04$ de GPT-5.6 Sol de OpenAI. Consecuencia: se usa poco y sale caro cuando se utiliza. 

Las empresas de EEUU optan por Anthropic en un 43,5% (sube 1,1 puntos en el mes), OpenAI (39,7%, +0,23), SpacexAI, 4% (+0,94). Las plataformas (Fireworks, Together, entre otras) aparecen en el 6,1% de las empresas que usan IA. Es la puerta por la que entran los modelos abiertos, y se está ensanchando: AT&T dice que ya mueve el 25% de su uso de IA con esos modelos abiertos.

El gasto por empleado incrementa la brecha:  7.400$ de mediana en el 1% que más gasta, 650 en el top 10, 11,95 en la empresa mediana. El techo no es de capacidad, es de precio.

Las tecnológicas lo saben. Esto explica que Anthropic lanzara Claude Opus 5, igualando a Fable 5 en código a mitad de precio. Y que Google estrene Gemini 3.7 Flash a 0,75$, aunque el 1 de enero de 2027 será 1,5$, el doble. Hay dos estrategias claras: una es bajar el precio del tope de gama, que es lo que hizo Anthropic sacando Claude Opus 5 al nivel de Fable 5 por la mitad; la otra es empaquetar el modelo caro dentro de un producto con suscripción, donde el usuario no ve el precio.

Bank of America recomienda rotar la  cartera de IA hacia biotecnología y materias primas

En este contexto, Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Su indicador de optimismo ha escalado a 9,7 sobre 10, máximo desde 2021. En la última semana entraron 53.700 millones$ a liquidez, 32.900 millones a  Bolsa, y 23.100 millones a bonos. El oro y las materias primas apenas sumaron.

Este experto argumenta que la IA se traga un gasto enorme en centros de datos y la productividad prometida no aparece. Por eso prefiere lo barato (valor, biotech y materias primas) frente a los Siete Magníficos. 

Pero Nvidia no parece hacer mucho caso a esas recomendaciones, ya que aparece entre los accionistas de SpaceX, con una participación valorada en 21.000 millones$. Esta inversión es fruto del pacto con Elon Musk para equipar sus centros de datos con los chips que fabrica. El gasto en IA se cruza ya con la carrera espacial. Y hay que prestar la máxima atención a la exposición cruzada de Nvidia y a toda su cadena de proveedores.

Eastspring: la IA impulsa los resultados de las empresas de EEUU y también a las de Asia

Los analistas de Eastspring Investments creen que la mejora de resultados empresariales en EEUU beneficiará a las empresas asiáticas. El auge de la inversión de capital vinculada a la IA, que podría alcanzar 950.000 millones$ este año, 1,3 billones en 2027, y 1,5 billones en 2028, permanece intacto, y está favoreciendo el crecimiento de los beneficios empresariales en EEUU. Las empresas que cotizan en el S&P han visto crecer su beneficio por acción un 20%.Por tanto, la esperada subida de los beneficios de las empresas asiáticas, también sigue intacta, especialmente en Corea, Taiwán y las acciones A en China, mientras que las empresas tecnológicas de Tailandia, Malasia e India siguen logrando beneficios muy sólidos. Con el añadido de que las caídas recientes en Bolsa les aportan mejores valoraciones. Las perspectivas de crecimiento de los beneficios en los mercados de Corea, Taiwán y acciones A de China superan ampliamente las de EEUU, mientras que determinadas empresas vinculadas a la tecnología en Tailandia, Malasia e India ofrecen un crecimiento muy sólido de los beneficios. o que incluso descienda hacia el 4%.
Ebury: el BCE subirá tipos, la Fed, no
La inflación estadounidense de julio se situó exactamente según lo previsto y apenas hubo noticias en otros frentes que movieran los mercados. Las acciones, los bonos y el dólar cerraron prácticamente en los mismos niveles en los que habían abierto el lunes, en una semana típica de escasa actividad bursátil veraniega. La guerra en Oriente Medio parece estar entrando en un escenario de resistencia económica a largo plazo entre EEUU e Irán y, por ahora, está generando pocos titulares que muevan los mercados. Los miembros de la Reserva Federal se guardan bien sus cartas respecto a la próxima reunión de septiembre, y parece seguro que el BCE subirá los tipos ese mismo mes. La divisa que más se ha movido esta semana ha sido el real brasileño, que se vio arrastrado por la caída de los activos brasileños ante la preocupación por una posible victoria de la izquierda en las próximas elecciones presidenciales.

Esta semana también se perfila como tranquila en los mercados. El evento más destacado será la publicación mundial, el viernes, de los datos del Índice de Gestores de Compras (PMI) de agosto. Esto cobra especial importancia en la Eurozona, debido al carácter rezagado de los datos económicos concretos allí. La avalancha de informes laborales del Reino Unido correspondientes a junio y julio, que se publicarán el martes, y las cifras de inflación del país británico, que se darán a conocer el miércoles, serán clave para la libra esterlina. Las actas de la última reunión de la Reserva Federal, que se publicarán este miércoles, también podrían atraer más atención de lo habitual, dado el giro del hacia una menor comunicación y menos orientación prospectiva.

  • USD. Tanto la demanda como las presiones sobre los precios en EEUU parecen estar moderándose. Las cifras mensuales de inflación subyacente han registrado una media de alrededor del 0,2% desde que comenzó la guerra, lo que se corresponde con un nivel anualizado ligeramente superior al 2% y muestra pocos indicios de que los precios más altos de la energía estén teniendo un efecto de contagio. Aunque no confiamos plenamente en las encuestas del mercado laboral, los datos concretos, como las ventas al por menor, parecen confirmar la tendencia a la moderación de la demanda. Solo quedan por publicarse un informe sobre el mercado laboral y otro sobre la inflación antes de la reunión de septiembre de la Reserva Federal. Creemos que es poco probable que las cifras sorprendan al alza lo suficiente como para que los 'halcones' puedan forzar una subida de los tipos, y nos sentimos seguros con nuestra previsión de que los tipos se mantendrán sin cambios.
  • EUR: El impulso económico del segundo trimestre, junto con las persistentes presiones inflacionistas (que podrían verse agravadas por los bajos niveles del Rin y su impacto en los costes de transporte), hace que los mercados estén dando por casi seguro que el BCE aplicará otra subida de tipos en su reunión de septiembre. No discrepamos de esta opinión, que es una de las razones por las que seguimos pronosticando una subida moderada del euro de cara a 2027.Esta semana, la publicación de un PMI sólido, en línea con un crecimiento constante, y los datos sobre los salarios negociados en el segundo trimestre—que se espera que muestren un nuevo aumento— deberían reforzar aún más nuestras previsiones.
  • GBP: Los datos trimestrales y mensuales del PIB del Reino Unido confirmaron que la economía crecía a un ritmo aceptable, de alrededor del 1,5% anual, en las fechas en que Andy Burnham asumió el cargo de primer ministro. Será interesante ver si este impulso se mantiene hasta el tercer trimestre de 2026,momento en el que su mandato podrá empezar a atribuirse el mérito o la culpa de la evolución de la economía. Las cifras de inflación y empleo de esta semana son clave para que el Banco de Inglaterra decida si sube los tipos en 2026; seguimos esperando que no lo haga, y el mercado parece estar acercándose poco a poco a nuestra opinión. Esperamos que el subíndice subyacente siga acercándose al objetivo y registre un ligero descenso hasta el 2,5% anualizado.

UBS: la productividad respalda un mercado alcista global

El dólar debería seguir contando con respaldo por el momento, gracias a una Reserva Federal relativamente hawkish. Sin embargo, las crecientes preocupaciones fiscales y la elevada asignación de los inversores a activos en dólares apuntan a una debilidad a más largo plazo, lo que refuerza los argumentos a favor de una exposición selectiva a otras divisas, al oro y a las materias primas en general. Las divisas de alto rendimiento pueden ofrecer un potencial de carry en un mercado de divisas que se mueve lateralmente (sin una tendencia clara). El oro debería seguir respaldado por la demanda de los bancos centrales y una política estable de la Fed. Las materias primas en general pueden beneficiarse de la debilidad del dólar y de los riesgos por el lado de la oferta.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque a corto plazo el margen para movimientos direccionales en las principales divisas pueda ser limitado, en nuestra opinión seguimos viendo oportunidades potenciales de carry y de mejora en la rentabilidad. También creemos que la exposición a materias primas en general puede aprovechar la debilidad del dólar, al tiempo que ofrece una fuente diferenciada de rentabilidad para la cartera".

"Un impulso plurianual de productividad y la aparición de un nuevo orden mundial están respaldando el mercado alcista global. Los inversores deberían mantenerse invertidos. Las poderosas rotaciones de capital de nuestra época, tanto a nivel global como sectorial, ilustran el poder de la diversificación", asegura Burkhard Varnholt, Asesor de Mercados Financieros.

16Jul

La Reserva Estratégica de Petróleo de EEUU cae a su nivel más bajo en casi 40 años. Es el colchón que el país guarda para emergencias, y llega medio vacío justo cuando vuelven los conflictos a Oriente Medio.

Miguel Ángel Valero

Cuando todo el mundo está comprado hasta las cejas, empieza el nerviosismo. Eso es justo lo que asoma en la última encuesta de gestores de Bank of America. El dinero que los grandes fondos guardan sin invertir, su caja, ha caído al 3,6% de lo que gestionan, desde el 4,1%. Muy cerca del mínimo de este siglo. Bank of America tiene una regla sencilla: cuando esa caja baja del 4 por ciento, salta una señal de venta. ¿El motivo? Si los gestores ya han metido casi todo en Bolsa, no les queda pólvora para seguir comprando y empujar los precios. 

La encuesta, hecha entre 181 gestores que mueven 484.000 millones$, muestra además el ánimo más alcista desde febrero: un récord del 54 por ciento no ve recesión. Y el histórico avisa. En las 16 veces anteriores que la caja bajó a este nivel desde 2002, la Bolsa mundial cayó de media un 1% en las dos semanas siguientes. Por tanto es una señal táctica de cautela, no de pánico. Con el optimismo tan disparado y la caja tan vacía, cualquier susto se amplifica. Si vas cargado de renta variable, y sobre todo de tecnológicas de alto vuelo, toca revisar riesgos, no perseguir el último rally.

Mientras, otro dato preocupante: la Reserva Estratégica de Petróleo de EEUU cae a su nivel más bajo en casi 40 años. Es el colchón que el país guarda para emergencias, y llega medio vacío justo cuando vuelven los conflictos a Oriente Medio. Menos margen de maniobra si el crudo se dispara: atención al petróleo y a las energéticas.

Porque las hostilidades continúan en el estrecho de Ormuz, con nuevos ataques por ambas partes y escasa visibilidad sobre el avance de las negociaciones. No obstante, Trump señaló que una ciudadana estadounidense encarcelada por el régimen iraní ha sido liberada, agradeciendo públicamente este gesto. 

El tránsito marítimo se mantiene en torno al 10% del volumen habitual y, aunque no ha regresado a una situación de bloqueo total, sigue estando lejos de una normalización. Las compañías navieras están comenzando a recomendar a sus flotas que eviten la ruta por Omán.

Además,  Trump presiona a las empresas de defensa para disparar la producción de armamento. Las guerras de Ucrania y Oriente Medio han vaciado los almacenes de misiles de EEUU. Y Trump quiere rellenarlos ya. En una cumbre de defensa en Pensilvania, el presidente apretó a los jefes de la industria para acelerar la fabricación de misiles, barcos, helicópteros y drones. El Pentágono está usando contratos a largo plazo para atraer inversión privada, unos 20.000 millones, en armas de alta demanda como los Patriot. Lockheed va a triplicar la producción de interceptores Patriot y se llevó un contrato de sistemas THAAD de hasta 35.000 millones a siete años; RTX se embolsó casi 400 millones en misiles AMRAAM. 

Pero montar fábricas de armas no es abrir un grifo. Los expertos calculan de dos a cuatro años para reponer inventarios. El dinero y los pedidos están; la capacidad, todavía no. Sobre la mesa, además, un presupuesto de defensa de 1,5 billones para 2027, pendiente del Congreso. Viento de cola estructural para el sector de defensa. Lockheed, RTX y General Dynamics tienen cartera de pedidos para años, no para meses. Es de los pocos sectores donde la demanda la garantizan los gobiernos, no el consumidor.

Los resultados de la IA 'pasan' de Ormuz

Todo esto no afecta al inicio de la temporada de resultados, que está siendo muy positivo. En EEUU, los grandes bancos han sorprendido favorablemente, mientras que las empresas que conforman la base de la cadena de valor de los semiconductores también han presentado cifras sólidas. 

ASML anunció en sus resultados una revisión al alza de sus previsiones de ventas para este año, situándolas entre 43.000 millones€ y 45.000 millones, frente a los 39.500 millones que estimaba el consenso de mercado. Además, registró un crecimiento del beneficio del  27 % interanual y mantiene márgenes netos superiores al 30%. 

Taiwan Semiconductor Manufacturing Company (TSMC) ha registrado un crecimiento de las ventas del 36 %, márgenes netos del 55 % —los más altos de su historia— y ha señalado que la demanda sigue mostrando fortaleza. Como consecuencia, ha elevado sus previsiones de inversión para este ejercicio hasta los 64.000 millones$, 4.000 millones más de lo previsto a comienzos de año. También incrementará su inversión en EEUU en otros 100.000 millones durante los próximos años.

Aehr Test Systems, una empresa de pequeña capitalización que fabrica equipos para testar chips, se disparó en Bolsa tras presentar una cartera de pedidos récord y prometer que triplicará ingresos montada en la ola de la IA.

3M se alía con Microsoft para meter su tecnología en los centros de datos de IA. Una centenaria de los Post-it y el papel de lija, subida a la ola de la IA. Suena raro, pero tiene toda la lógica. Microsoft Azure será el primer gran proveedor de nube en usar la fibra óptica de 3M, Expanded Beam Optical, resistente al polvo. unos cables especiales que permiten montar los centros de datos de IA más rápido y con menos fallos. A cambio, 3M usará las herramientas de IA de Microsoft para automatizar su propia casa, desde comprobar el crédito de un cliente hasta perseguir facturas atrasadas. Microsoft acelera sus centros de datos y 3M se moderniza por dentro.

La industria de toda la vida, la que fabrica cosas físicas, buscando enchufarse al negocio que más dinero mueve ahora. El mercado aplaudió el movimiento y la acción subió un 2,5% en la apertura. Es otra prueba de que el gasto en infraestructura de IA no afloja, y de que ya no solo llena los bolsillos de Nvidia y los chips. Cada proveedor que entra en la cadena, materiales, fibra, refrigeración, se recalifica y se dispara en Bolsa.

Alibaba sube en Bolsa el 5% tras apuntarse a la fiesta de Apple. Será su socio en el despliegue de Apple Intelligence en China, después de que el servicio superara el gran obstáculo regulatorio en el país.

UBS: los beneficios de las empresas del S&P 500 crecerán el 28%

El ciclo de inversión en IA seguirá desplegándose durante los próximos trimestres, una noticia muy positiva para la inversión en Bolsa. La tensión en Ormuz no debería eclipsar una realidad cada vez más evidente: nos encaminamos hacia otro trimestre de crecimiento de beneficios a doble dígito a ambos lados del Atlántico (+24% en EEUU y +15% en Europa).  Cualquier corrección de mercado motivada por tensiones en Ormuz será una oportunidad dentro de un ciclo de capex que sigue mostrando una notable solidez.

Las acciones estadounidenses avanzaron por segundo día consecutivo el miércoles 15 de julio, después de que el dato del Índice de Precios de Producción de EEUU, más suave de lo esperado, ofreciera un nuevo alivio a los inversores preocupados por la inflación y el endurecimiento de la política de los bancos centrales. Aun así, Irán y EEUU continuaron intercambiando ataques, y se reanudó el bloqueo naval estadounidense a todo el tráfico marítimo iraní hacia y desde sus puertos y zonas costeras.

Para la renta variable, esto significa que, aunque la dinámica geopolítica pueda provocar retrocesos coyunturales, los resultados empresariales deberían seguir siendo el principal motor del rendimiento durante el resto del año. De hecho, con la temporada de resultados del segundo trimestre en EEUU arrancando con sólidas sorpresas positivas, "esperamos otra ronda de resultados fuertes en las próximas semanas. Prevemos que el crecimiento de los beneficios del S&P 500 se acelere hasta alrededor del 28% en el periodo de tres meses, y los 11 sectores del mercado parecen encaminados a reportar un aumento de beneficios. La inversión en infraestructura de IA se mantiene sólida. Las condiciones de negocio en los sectores cíclicos están mejorando. El gasto de los consumidores sigue siendo sólido", explican  en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el fuerte crecimiento de los beneficios en todos los sectores debería seguir impulsando al alza las acciones estadounidenses durante los próximos seis a doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos para junio del próximo año. Los inversores deberían asegurarse una exposición diversificada a medida que el liderazgo del mercado se amplía, y considerar estrategias de preservación de capital para gestionar los riesgos".

"Los precios del cobre en la LME se han suavizado en las últimas semanas, lo que refleja la incertidumbre en torno a los posibles aranceles de EEUU y el desmonte de operaciones vinculadas a la IA, más que cambios en los fundamentales del mercado físico subyacente. Mantenemos una visión constructiva sobre las perspectivas a largo plazo del cobre y esperamos que los precios coticen por encima de los 15.000 USD por tonelada métrica en los próximos trimestres", apunta Dominic Schnider, responsable global de Divisas y Materias Primas.

"Para los inversores con una perspectiva de más corto plazo, recomendamos revisar su exposición a las terapias genéticas y al Healthtech, y considerar uno de nuestros cinco temas principales, donde vemos oportunidades de entrada atractivas. Aunque nuestra visión a largo plazo para ambos se mantiene sin cambios, actualmente ocupan una posición más baja en nuestro modelo, y vemos mayor valor en nuestros cinco temas principales para los próximos seis a doce meses", añade Alexander Stiehler, responsable de Temas de Inversión a Largo Plazo.

"La economía espacial está lista para despegar, impulsada por una mayor financiación del sector privado, importantes avances en tecnología satelital, una demanda creciente en comunicaciones y seguridad, un sólido crecimiento en aplicaciones e industrias espaciales emergentes y, sobre todo, unos costes de lanzamiento significativamente más bajos", destacan Rolf Ganter, responsable de Renta Variable Europa, Ashim Thakur, analista, y Alexander Stiehler.

13Jul

Pese a que el conflicto perjudica sobre todo al sector del transporte y la logística, Apollo se queda con EasyJet por 6.271 millones$. Y el S&P 500 va camino de superar el récord absoluto del año 2000.

Miguel Ángel Valero

La semana está condicionada por el repunte de las tensiones geopolíticas en Oriente Medio, aunque dentro de un marco que sigue apuntando a una negociación compleja y marcada por episodios de fricción. En esta ocasión, el detonante fue el ataque a un buque gasero catarí que transitaba por el estrecho de Ormuz, un incidente que desencadenó una respuesta militar inmediata por parte de EEUU. La escalada llevó a Washington a no renovar la exención sobre las sanciones al petróleo iraní, aumentando la presión sobre Teherán en un momento especialmente sensible. La decisión afecta a un país que mantiene alrededor de 60 millones de barriles de capacidad flotante y que trataba de dar salida a parte de esa producción, principalmente en los mercados asiáticos.

Con todo esto, la estrategia de Washington continuó caracterizándose por mensajes contradictorios. Trump llegó a declarar finalizado el Memorando de Entendimiento con Irán para, horas más tarde, matizar su posición y subrayar que las operaciones militares estadounidenses no persiguen una escalada del conflicto ni la consecución de objetivos militares permanentes en la región. 

Este enfoque refleja una política de presión dosificada, condicionada por la cercanía de las elecciones legislativas de medio mandato y por el limitado margen de actuación de la Administración.

Por su parte, Irán también opera bajo importantes restricciones. Aunque los meses previos a los comicios norteamericanos representan una ventana de influencia especialmente relevante, tampoco puede permitirse un retorno al bloqueo del tráfico del estrecho mientras trata de reactivar su producción. En consecuencia, la hipótesis central sigue siendo la de una normalización gradual y no lineal, acompañada de episodios de volatilidad hasta la consecución de un acuerdo definitivo.

Crédito y Caución: transporte y logística, los sectores más afectados

Crédito y Caución ha evaluado en un informe los efectos negativos que el conflicto en Oriente Medio está provocando en el sector del transporte y la logística, uno de los más afectados por su dependencia del combustible. Por una parte, los elevados precios de la energía están impactando en la confianza de los consumidores y en su poder adquisitivo. Por otra parte, el endurecimiento monetario impulsado por la inflación mantiene los costes de financiación elevados y lastra la inversión. Esto se traduce en una menor demanda de transporte de mercancías y pasajeros este año. Por este motivo, la aseguradora de Crédito ha rebajado sus previsiones iniciales de crecimiento para el sector en 2026, en el entorno de 3,4%, al 2,5%. 

El transporte aéreo es el subsector más afectado, con una estimación de crecimiento del 1,4%, frente al 4,3% inicial. En este sentido, se prevé que los flujos de pasajeros en Oriente Medio se contraigan un 38% este año, un descenso masivo para una región que en los últimos años ha experimentado aumentos significativos, tanto en los viajes directos de entrada como en los vuelos que conectan Asia y Europa.

Por lo que se refiere a las empresas europeas, se prevé un crecimiento de la producción de apenas el 0,8%, tras un aumento del 1,5% en 2025. En Alemania y Francia se espera incluso una contracción de la producción. En el otro extremo se sitúan mercados como Grecia y España, que están obteniendo mejores resultados gracias al incremento de la demanda turística y de los servicios. 

En líneas generales, se estima que las exportaciones se mantengan prácticamente estables por el efecto de los aranceles estadounidenses, la reciente intensificación de la competencia de las exportaciones chinas y las continuas pérdidas de cuota de mercado en las exportaciones mundiales. Todos estos factores frenan la demanda de transporte, mientras que las empresas se ven afectadas por el aumento de los costes del combustible. 

El informe de Crédito y Caución contempla una subida de los precios de los servicios de transporte en los distintos segmentos. Las empresas de transporte y logística intentarán repercutir en la medida de lo posible la subida del coste del petróleo, pero su capacidad para hacerlo será limitada en un entorno macroeconómico en general poco dinámico.

A largo plazo, los mercados emergentes de Asia-Pacífico, África y Sudamérica serán los que impulsen el crecimiento mundial del transporte y la logística, especialmente países como China y la India, que ya están realizando importantes inversiones en infraestructuras y redes de transporte.

El capital privado sigue de compras

Pero el conflicto no frena la concentración de la aviación. Apollo ofrece 7,15 libras por acción para hacerse con la aerolínea británica Easyjet. El fondo estadounidense ha trasladado al consejo de administración de la aerolínea esta puja, lo que valora el 100% del capital en 5.700 millones de libras (unos 6.271 millones€). La cifra mejora en un 3,6% la que fue quinta propuesta de la gestora de fondos también estadounidense Castlelake, que llegó a convencer al órgano de decisión de la low cost el pasado fin de semana con 6,9 libras por título, valorando la empresa en 5.500 millones de libras.

El capital privado, pese a las dudas sobre su situación real, sigue captando aéreas europeas baratas: prima jugosa para el accionista y señal de valor en el sector. En ese contexto, Delta reafirma su previsión anual y promete que los billetes seguirán caros aunque el queroseno se relaje. American y United han recortado previsiones esta semana; Alaska y JetBlue directamente las han suspendido. Delta hace justo lo contrario, reafirma que 2026 va según el plan. Poniendo los números sobre la mesa, ganó 1,56$por acción ajustados, por encima de los 1,48 que esperaba Wall Street, con ingresos de 17.670 millones. El beneficio cae un 26% interanual, pero solo por la mayor factura de combustible de su historia. Lo importante es que mantiene la guía anual de 6,5 a 7,5$ dólares por acción, cuyo punto medio queda un 17% por encima del consenso. El ingreso por asiento sube un 11%, lo que se traduce en que el pasajero paga más, pero la demanda no baja. Delta ya le ha pasado al viajero el 60% de la subida del queroseno y va a por el 100%. Con el combustible relajándose y las tarifas quietas, ese margen se lo embolsa la aerolínea. Ed Bastian, primer ejecutivo de Delta Airlines, lo admite sin rodeos: los precios no bajarán pronto.

Por cierto, cuando la Bolsa y el crédito no se ponen de acuerdo, suele acertar el crédito. Los diferenciales de financiación (el equity-repo, lo que cuesta financiar una posición apalancada en Bolsa) se han ampliado. Apalancarse para comprar acciones sale más caro. Encima, los CDS (una especie de seguro contra el impago de una empresa) siguen sin relajarse pese a la subida de la Bolsa. Si todo fuera tan bien, esa cobertura contra impagos costaría menos. Podría ser la divergencia clásica de fin de ciclo, la parte más adulta del mercado, la renta fija, no se cree la euforia de la variable. "Vigila lo apalancado y lo más endeudado si el dinero se encarece. Cuando el crédito se pone nervioso antes que la bolsa, toca revisar la exposición a empresas de pequeña capitalización, capital privado, y compañías con mucha deuda", recomiendan en Zumitow.

El S&P roza el récord absoluto del año 2000

La valoración del S&P 500 medida por el CAPE de Shiller roza su récord absoluto del año 2000. Eso significa que comprar el índice a estos precios sale carísimo respecto a los beneficios de la última década. O las empresas disparan sus ganancias, o el múltiplo tiene mucho aire debajo. "Señal roja para quien compra índice hoy", avisan en Zumitow.

Bank of America recibe una avalancha de críticas: desde que su mesa de estrategia recomendó ponerse corto en Bolsa, el S&P 500, a través del ETF SPY, se ha revalorizado un 43%. La mejor prueba de que intentar cronometrar el mercado sale carísimo, el pesimista prematuro acaba pagando la fiesta. El índice sigue pegado a máximos y castiga a quien se bajó demasiado pronto.

La Bolsa parece tranquila por fuera, por lo que hay que controlar más lo que sucede debajo. El indicador Turbu-lens de UBS, que mide el riesgo de que la volatilidad estalle de golpe aunque hoy el VIX esté dormido, ha subido a 0,9, su nivel más alto desde septiembre de 2025. La volatilidad de las acciones individuales triplica la del índice. Cada valor da bandazos por su cuenta, pero el índice lo disimula porque unos suben mientras otros caen. El problema llega ahora. Wall Street espera que los beneficios crezcan un 24% este trimestre, un listón altísimo. Si las empresas fallan, hay poquísimo margen y el susto puede ser gordo. Pero UBS recomienda cubrirse valor a valor en tech, energía y financieras, no con el índice entero.

UBS solo espera una subida de tipos del BCE

Altos funcionarios del Banco Central Europeo (BCE) han señalado que las presiones inflacionistas persisten pese a la caída de los precios de la energía en las últimas semanas, lo que refuerza las expectativas de nuevas subidas de tipos. El acta de la reunión de junio del BCE recogió que los responsables de política monetaria advirtieron que "aún quedaban por materializarse nuevos efectos indirectos, lo que apunta a una mayor propagación de las presiones inflacionistas en la economía".

Sin embargo, pese al tono más duro de los últimos comentarios del BCE, "solo esperamos una subida de tipos adicional, y no un ciclo sostenido de endurecimiento monetario", señalan en UBS. "Los datos de inflación, aunque todavía no permiten dar la señal de vía libre, han evolucionado en la dirección correcta. Los precios de la energía, que han sido la principal fuente de riesgo inflacionista, se mantienen muy por debajo de sus máximos recientes. El crecimiento del PIB sigue enfrentando obstáculos, y esperamos que esto limite el alcance de las subidas de tipos del BCE", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo positivos respecto a la renta fija de calidad y preferimos asegurar rentabilidades atractivas en bonos de calidad de duración corta a media". Y añade: "Creemos que el mercado sigue exagerando el alcance probable del endurecimiento del BCE. Esperamos que la rentabilidad del Bund alemán a 2 años caiga hasta aproximadamente el 2,15% a finales de año y hasta el 2,0% en marzo de 2027, lo que ofrece a los inversores una oportunidad para asegurar ingresos atractivos antes de que las rentabilidades sigan bajando".

Ofi Invest recomienda renta variable europea

Ofi Invest cree que los activos con mayor potencial para los inversores en la segunda mitad de 2026 son la renta variable, sobre todo la europea, y el Crédito, especialmente bonos Investment Grade denominados en euros.  La renta variable de EEUU y de Japón también presentan atractivo para el inversor, pero en el primer caso, cuyas compañías son líderes en la industrialización de la IA, las valoraciones ya recogen la fuerte inversión en ésta; y en el segundo, cuyas compañías se han beneficiado de los cambios en governanza corporativa impulsados por el gobierno, el enfoque es más táctico a corto plazo, por la normalización monetaria y la volatilidad del yen.

En renta fija, para la segunda mitad de 2026 Ofi Invest AM opta por duración en deuda soberana euro y cautela en la de Estados Unidos, sobre todo en el tramo largo de la curva de tipos.

Según Christophe Herpet, CIO de Ofi Invest AM, los mercados ya han superado la prima de riesgo provocada por las tensiones geopolíticas. El precio del petróleo cayó, las perspectivas de inflación también, y ha surgido una expectativa de relajación monetaria gradual, factores que apoyaron a los activos de riesgo. Los inversores parecen descontar un escenario de normalización, con fundamentales que permanecen sólidos, pero cuyos precios ya recogen gran parte de las buenas noticias. Lo que ahora falta es “margen para la decepción”.

La visión de los expertos de Ofi Invest AM sobre la distribución de activos es ahora constructiva, apoyada en un contexto económico mundial positivo, con beneficios empresariales aumentando, y un ciclo de inversión en IA que sigue siendo un impulso poderoso para el crecimiento económico.

Los bancos centrales también están cambiando su enfoque, según Christophe Herpet. Ahora están más centrados, progresivamente, en gestionar la transición hacia esta fase de normalización, más que en combatir la inflación.  Con el foco puesto en reconciliar la estabilidad de precios, el crecimiento y la sostenibilidad de las finanzas públicas, es una señal para unos tipos de interés “más altos durante más tiempo” que en la década anterior.

Ebury: las divisas ignoran el conflicto en Oriente Medio

Las Bolsas cotizan cerca de sus máximos históricos y las divisas se mueven en rangos estrechos, sin mostrar signos claros de aversión al riesgo. Los inversores parecen haber aprendido a coger las declaraciones de Trump con pinzas, dado que cuenta con un largo historial de promesas incumplidas. Queda por ver si sus últimas aserciones responden a una estrategia de negociación o si, por el contrario, las conversaciones entre EEUU e Irán se han estancado. La ausencia de anuncios de política económica o monetaria también contribuyó a mantener esta tranquilidad.

Esta semana la atención se desplazará hacia los datos de inflación en EEUU. El martes se publicará el IPC de junio, que se espera muestre un retroceso notable por la caída de los precios de la energía. Con una Fed en proceso de ajustar sus orientaciones prospectivas y aparentemente inclinada por subir los tipos de interés, cada lectura de inflación de aquí en adelante cobrará especial relevancia. También estarán en el punto de mira la producción industrial de la zona del euro(miércoles) y el PIB mensual del Reino Unido (jueves), ambos correspondientes al mes de mayo.

  • EUR: Las actas de la reunión de junio del BCE, publicadas la semana pasada, fueron deliberadamente ambiguas respecto a los próximos pasos, lo que llevó a los operadores a reducir ligeramente la probabilidad de una nueva subida de tipos. Los buenos datos económicos recientes contrastan con la moderación de la inflación en junio, por lo que la decisión en la reunión de septiembre estará muy reñida. Aun así, el euro resistió bien la semana pasada, gracias a la mayor sensibilidad de la zona euro a la inflación importada del petróleo, que ha estrechado los diferenciales de tipos a favor del euro. Dado que las perspectivas sobre las próximas decisiones del BCE no se aclararán hasta dentro de un tiempo, esperamos que el par EUR/USD continúe moviéndose en un rango estrecho por el momento. No obstante, no puede descartarse un repunte adicional si el presidente Trump insiste en sus planes de adquirir Groenlandia, un asunto que ya impulsó al euro la semana pasada.
  • USD: Los mercados anticipan que el informe del IPC de junio, que se publicará esta semana, resultará relativamente favorable: un retroceso significativo de la inflación general y una lectura mensual moderada del 0,2 % en el componente subyacente. Mientras tanto, los mercados de renta fija están mostrando algo de nerviosismo; los rendimientos de los bonos del Tesoro a 30 años se acercan a mínimos de los últimos 20 años tras la publicación de las actas de la Fed de la semana pasada. Estas actas ofrecieron visiones contrapuestas: mientras los miembros más hawkish defendieron que podrían justificarse nuevas subidas si la inflación se mantiene elevada, otros señalaron los tipos podrían estabilizarse en torno a los niveles actuales o incluso ligeramente por debajo si la inflación se modera. Una sorpresa al alza en el dato de inflación del martes podría tener un impacto notable en el mercado de bonos y provocar un repunte temporal del dólar. Sin embargo, consideramos que, en estos momentos, el dólar no se aleja significativamente de sus niveles de equilibrio.
  • GBP: La libra esterlina sigue mostrando un mejor comportamiento que otras divisas europeas, especialmente frente al euro. Este desempeño resulta algo desconcertante, dado el elevado riesgo político en el Reino Unido. Los mercados se muestran optimistas ante la inminente toma de posesión de  Andy Burnham como primer ministro, que parece que se producirá el viernes. No obstante, Burnham ha sido ambiguo respecto a sus políticas económicas, y creemos que los mercados están subestimando los riesgos fiscales derivados de su preferencia por un mayor gasto público. Esta expansión fiscal se financiaría con una combinación de subidas de impuestos y mayor emisión de deuda. La primera prueba clave para la libra a corto plazo será el nombramiento del ministro de Hacienda, que anticipamos se anunciará en el primer día de Burnham en el cargo. Ed Miliband sigue siendo el favorito para ese puesto, un nombramiento que podría inquietar a los mercados. La designación de Yvette Cooper, en cambio, sería la opción más tranquilizadora entre las alternativas existentes. Estas noticias políticas deberían tener un mayor impacto en los mercados que cualquier otro dato económico o evento esta semana.
11Jun

Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses.

Miguel Ángel Valero

EEUU ha lanzado ataques contra Irán por segundo día consecutivo. En medio del vaivén de declaraciones del presidente estadounidense, resulta difícil seguir el hilo, lo que pone de manifiesto su urgencia por alcanzar una tregua que no solo depende de él. El martes, Trump aseguraba que las negociaciones estaban en la fase final para lograr un “muy buen acuerdo” y reabrir el estrecho en cuanto se firmara, algo que situaba en “dos o tres días”. Sin embargo, pocas horas después, Washington respondió militarmente tras acusar a Irán de haber derribado un helicóptero estadounidense que patrullaba la zona. El ejército estadounidense confirmó que sus cazas atacaron defensas aéreas iraníes, estaciones de control terrestre y radares cerca del estrecho de Ormuz. Por su parte, Irán respondió con drones y misiles contra bases estadounidenses en Baréin y Jordania. A este intercambio de ofensivas se sumaron las advertencias de Trump, que volvió a amenazar con intensificar los ataques como medida de presión para forzar un acuerdo: “deben firmarlo; es un buen acuerdo”. El ejército estadounidense ha lanzado nuevas operaciones de “autodefensa adicional” contra sistemas de vigilancia dirigidos, instalaciones de defensa aérea y redes de comunicaciones.

Mientras, los inversores extranjeros retiraron 26.600 millones$ netos de bonos y Bolsas emergentes en mayo. En abril parecía que los mercados emergentes habían cogido carrerilla. En mayo, el guion cambió de golpe, y en 30 días el flujo pasó de máximo positivo a mínimo negativo. El detonador fue la caída de la Bolsa de Corea del Sur un 6% en una sesión, el peor registro en meses, arrastrada por la inflación de EEUU  y la tensión en el Estrecho de Ormuz. El efecto se extiende. Los índices de mercados emergentes (EEM, VWO) cayeron entre un 3% y un 5% en mayo. Y los spreads de crédito emergente se ampliaron por primera vez desde enero. El dólar fuerte más subida de tipos más tensión geopolítica es la receta perfecta para que el capital huya de emergentes. Con el IPC americano alto en junio, la segunda oleada de salidas puede ser mayor.

Otro dato suscita alarma. Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses. "Combínalo con el Hindenburg Omen activado tres días seguidos y el margin debt en el segundo nivel más alto de la historia. Ojito con la cartera", advierten en Zumitow.

La inflación se acelera en EEUU, pero los efectos de segunda ronda siguen contenidos. En mayo el IPC avanzó un 4,2% interanual, su mayor ritmo de crecimiento desde 2023 y una aceleración de cuatro décimas frente al mes anterior. La inflación es ahora 1,5 puntos superior a la de diciembre de 2024 (+2,7% interanual). Sin embargo, este rápido aumento de la inflación en los primeros cinco meses del año, por el momento, está muy concentrado en los precios de la energía que explicaron 1,4 puntos del incremento: el 93% del repunte visto desde finales del año pasado se debe a los mayores costes energéticos que está sufriendo la economía tras el inicio del conflicto con Irán. La tasa subyacente (que excluye alimentos y energía) aumentó una décima en mayo hasta el +2,9% interanual, pero un crecimiento de los precios que se sitúa en un nivel similar al promedio registrado durante todo el año pasado.

El dato de inflación de mayo refleja que las tensiones a corto plazo generadas por la subida de los costes energéticos continúan intensificándose, si bien la nota alentadora vino de que los impactos indirectos y posibles efectos de segunda ronda sobre el resto de los precios se mantienen contenidos. De cara a los próximos meses habrá que acompañar tres vectores, dos que podrían tensionar la inflación y uno que debería moderarse: en primer lugar, una transmisión retardada del encarecimiento de los fertilizantes a las próximas cosechas tensionará los precios de los alimentos y, por otro lado, la fortaleza del empleo podría volver a impulsar mayores salarios. Frente a ello, el crecimiento de los alquileres imputados medidos en el IPC debería tender a los precios reflejados por otros indicadores privados y al menos moderar su avance.

El consumidor norteamericano percibe que la gasolina se disparó un 7% en un mes y un 40,5% en un año. La Fed está atada de pies y manos: los futuros dan ya un 60% de probabilidad de subida de tipos en octubre.

En este contexto, llaman la atención dos decisiones de la automoción:

  • Porsche confirma por boca de su CEO que el 911 nunca será totalmente eléctrico. La firma apuesta por mantener el motor de combustión con opción híbrida en su buque insignia. Mensaje a inversores: la electrificación total tiene límites en el nicho premium.
  • General Motors abandona los planes de producir baterías LFP para sus coches eléctricos y apuesta por la química LMR. Las baterías LFP, litio-hierro-fosfato, son más baratas, más seguras y más fáciles de escalar. Son las favoritas de los fabricantes chinos y la razón por la que sus coches eléctricos pueden costar 20.000 dólares menos. GM llevaba años trabajando en montarlas en EEUU y ahora lo cancela, y apuesta por las LMR, litio-manganeso-rico. La tecnología almacena más energía por kilo pero es más compleja y aún no escala a costes competitivos. La fábrica de Tennessee, que iba a producir LFP  en 2027, solo hará baterías para almacenamiento energético. General Motors se aleja de la ruta más rápida al vehículo eléctrico barato y asequible. Algo que beneficia a los proveedores de manganeso y a CATL y los fabricantes asiáticos de LMR. Mientras tanto, Ford, Tesla y Rivian siguen con LFP y aprietan en precio. 

UBS: la Fed descarta bajadas de tipos

"Creemos que los combustibles fósiles, incluido el petróleo crudo, seguirán siendo probablemente una parte importante de la combinación energética mundial durante algún tiempo. Dicho esto, su cuota de mercado global irá cediendo progresivamente terreno a las fuentes de energía renovable, mientras que la demanda de petróleo, en nuestra opinión, seguirá aumentando hasta la década de 2030", opina Giovanni Staunovo, Estratega de UBS Global Wealth Management.

"El balance de riesgos al alza sobre la inflación está evolucionando en lugar de disiparse. Si bien las presiones relacionadas con los aranceles están mejorando, los factores energéticos y geopolíticos, así como la dinámica de la demanda vinculada a la IA, siguen siendo fuentes activas de presión inflacionista al alza. En este contexto inflacionario y ante la reciente estabilización de la tasa de desempleo, es probable que la Fed adopte una postura más restrictiva a corto plazo. Esperamos que la reunión de junio incluya la eliminación del sesgo acomodaticio y un desplazamiento del gráfico de puntos de 2026 hacia ninguna bajada de tipos, con el inicio del ciclo de relajación retrasado ahora hasta marzo de 2027", señala Andrew Dubinsky, Economista.

Metagestión opta por empresas con dividendos atractivos

La gestora española independiente especializada en renta variable Metagestión, que acaba de cumplir 40 años, cree que los sectores financiero, utilities y consumo básico son los que tienen un mayor potencial para inversores que aspiran a lograr retornos estables y atractivos a través de una estrategia enfocada en compañías con una atractiva política de retribución al accionista. Ve el mayor potencial en valores como BBVA y Poste Italiane en el sector financiero, Iberdrola y Engie en utilities, y Coca Cola en consumo básico. Compañías que remuneran a sus accionistas en forma de dividendos o recompras de acciones de un modo consistente y estable en el tiempo, que presentan sólidos balances, con flujos de caja recurrentes, y están lideradas por un management disciplinado en la asignación de capital. 

Los analistas de Metagestión creen que va a llegar una fase de corrección al mercado, que por ahora no se ha producido. Motivo por el cual adoptan un posicionamiento en las carteras de los fondos más defensivo, seleccionando compañías que ofrecen valoraciones atractivas y que, potencialmente, podrían verse beneficiadas en caso de materializarse dicha corrección. 

Metagestión escoge para esta estrategia, a través de una gestión activa e independiente, empresas con negocios operativos saneados, que sean capaces de generar beneficios recurrentes y elevado flujo de caja libre, sin comprometer la solidez de sus balances. Compañías que reparten dividendos no como consecuencia de aumentar su carga de deuda financiera, sino porque tienen negocios estables y aportan valor a sus accionistas.