Los inversores están saliendo de la deuda pública para irse a la corporativa, lo que está impulsando las alzas en los retornos de la primera. La mayor competencia por captar el ahorro encarece el coste del dinero.
Miguel Ángel Valero
Francesco Castelli, gestor del fondo de renta fija corporativa europea Eurobond Fund, integrado en Banor SICAV, cree que el aumento del volumen de emisiones netas de deuda corporativa en EEUU ha propiciado el empinamiento de la curva de tipos en sus tramos más largos. De esta forma, los rendimientos reales de los bonos a largo plazo respecto al break even de inflación (diferencia entre el interés del bono convencional frente al del bono protegido contra la inflación) han pasado de estar por debajo de 0 hace cinco años, a rendimientos actuales cercanos al 3%.
Para el inversor en bonos, es momento de mantener las posiciones en bonos de alta calidad y vencimientos más largos tanto soberanos como corporativos. Para percibir los elevados intereses, a la espera de que las duraciones se alarguen, y llegue el momento de obtener beneficios.
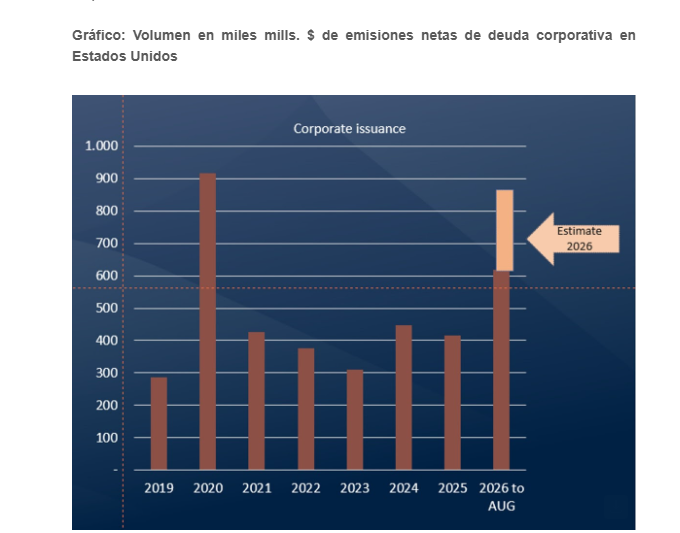
Los analistas de renta fija de Banor han detectado que las emisiones netas de bonos corporativos EEUU en 2026 ya representan casi el 40 % de las emisiones netas de deuda pública, frente al 25% histórico. En los años más recientes, este porcentaje se ha movido entre el 21% y el 28%.
Francesco Castelli, responsable de renta fija de Banor, cree que las emisiones de bonos corporativos tienen una demanda cada vez mayor, y que por tanto, cualquier punto de inflexión en las TIR (tasas internas de rentabilidad) de los bonos soberanos podría depender de que la oferta de bonos corporativos se moderase. Los rendimientos de los bonos del Tesoro USA a largo plazo (30 años) cotizan cerca de niveles anteriores a la crisis financiera global de 2008. Al inicio de septiembre, el bono a 30 años alcanzaba un retorno del 5,2%. Según los analistas de renta fija de Banor, “el causante no es la inflación sino un cambio en la composición de los emisores de deuda”.
Francesco Castelli aclara que esta subida de TIR en bonos a largo plazo se explica porque han estado sujetos a mayor presión, tanto por la mayor oferta de bonos del Tesoro EEUU, como por la caída de la demanda. El mercado tiene que absorber un volumen inusualmente alto de deuda corporativa, mientras que el volumen de deuda pública continúa siendo considerable. “Esta situación hace que los inversores en deuda pública estén saliendo del mercado para irse a la deuda corporativa este año, al revés de lo que es habitual. Salidas que están impulsando las alzas en los retornos de la deuda pública”.
La emisión neta de bonos corporativos en EEUU se elevó a 618.000 millones$ hasta el 1 de septiembre de 2026. Un dato que supera a todos los años completos desde 2020, cuando se alcanzaron 915.000 millones. Por otra parte, la emisión neta de bonos del Tesoro USA alcanzó en torno a 1,56 billones hasta finales de agosto, y es probable que vuelva a superar los 2 billones de dólares en 2026, en línea con los años recientes.
El saldo vivo de deuda ofrece una imagen muy distinta de los flujos. El mercado de bonos del Tesoro sigue siendo mucho mayor, con aproximadamente 32 billones de dólares en valores negociables, alrededor de cuatro veces el tamaño del mercado estadounidense de bonos corporativos con grado de inversión. El cambio se produce en el nuevo endeudamiento, no en el total pendiente.
Más competencia por captar el ahorro encarece el dinero
Los analistas de Banor explican que en los últimos cinco años, el break even de inflación a 30 años en Estados Unidos se ha mantenido más o menos estable en el 2 %. Y en este mismo período, el rendimiento real de los bonos a 30 años, los tipos de interés menos la inflación, ha subido desde niveles inferiores a 0 hasta cerca del 3 %. Por tanto, “la práctica totalidad de la revisión al alza de los retornos de bonos del Tesoro EEUU a largo plazo, procede de los tipos reales”, opina Casteli.
“Lo que está sucediendo, sencillamente, es que el dinero se ha encarecido. Una menor expansión cuantitativa, un fuerte endeudamiento público, y los programas de gasto de capital muy elevados vinculados a la inteligencia artificial (IA), han hecho que la competencia por el ahorro mundial sea más intensa. Al fin y al cabo, el dinero también está sujeto a la oferta y la demanda”, explica.
Concentración sectorial de emisiones corporativas
Los sectores de comunicaciones y tecnología -que agrupan a los principales inversores en computación (hyperscalers) e IAl- concentran la mayor parte del incremento, con aproximadamente 96.000 millones$ y 95.000 millones, respectivamente. Los bancos aportaron otros 90.000 millones, y los sectores cíclicos de consumo, 37.000 millones.
Francesco Castelli considera que la subida de retornos de los bonos está creando una oportunidad de entrada, aunque “es necesario mantener la disciplina para elegir el momento exacto”. Así, “los rendimientos más altos hacen atractivos a los bonos soberanos y corporativos de alta calidad, especialmente en los vencimientos más largos de la curva”. Pero respecto al momento de entrada, “dado que aún es posible un mayor endurecimiento monetario, es momento de seguir percibiendo los cupones, pero todavía no lo es de obtener ganancias de capital vendiendo el activo”. Esto supone “seguir obteniendo ingresos, hasta que se produzca un repunte de la duración de los bonos”, concluye este experto.
Ebury: Las ventas masivas de deuda pública marcan el pulso del euro-dólar
Hasta ahora, el movimiento ha sido más pronunciado en las economías del G-10 que en las emergentes, aunque esa brecha empieza a estrecharse. Rompiendo con el patrón histórico, las Bolsas han ignorado en gran medida esta dinámica: los índices de EEUU, Europa y Japón permanecen cerca de máximos históricos. Los mercados de divisas también se han mantenido relativamente calmados, pero el dólar se ha consolidado como el claro activo refugio ante la caída mundial de la renta fija soberana.
Esta semana, la atención se concentrará en dos datos macroeconómicos clave, ambos del viernes 2 de octubre. Primero, el avance de inflación de septiembre en la zona euro: los economistas anticipan un fuerte rebote del índice general, que reforzaría las expectativas de al menos una subida adicional de tipos por parte del BCE este año. Más tarde, la semana de indicadores laborales estadounidenses culminará con las nóminas no agrícolas de septiembre. Dada la fragilidad del mercado de bonos, el PCE de agosto (que se publicará el 1 de octubre) también podría mover los mercados, sobre todo si sorprende al alza.
- EUR: El marcado avance de los PMI de actividad empresarial de septiembre refuerza el relato de un crecimiento cada vez más sólido en la zona euro y de una notable resiliencia ante la crisis energética. El dato preliminar de inflación de esta semana debería mostrar un repunte tanto del índice general como del subyacente, lo que reafirmaría las preocupaciones del BCE y su reciente giro hacia una política más restrictiva. En medio de la oleada mundial de ventas de deuda soberana, los bonos franceses atraviesan un momento especialmente delicado: la prima frente al Bund alemán se ha ensanchado hasta niveles no vistos desde la crisis del euro de 2012. El BCE puede, no obstante, hallar cierto alivio en la estabilidad de los diferenciales de la periferia. El ciclo electoral francés de 2027, en cualquier caso, introduce riesgos extremos específicos para la moneda única.
- USD: La narrativa de un crecimiento cada vez más robusto y de presiones inflacionistas persistentes en EEUU se pondrá a prueba esta semana, tanto con los datos laborales de septiembre como con el PCE de agosto. La valoración del mercado —que descuenta más de tres subidas y sitúa el tipo terminal de la Reserva Federal cerca del 5 %— nos parece exagerada, aunque reconocemos que la caída de la renta fija dificulta la adopción de una postura contra consenso. Con la guerra de Irán abierta, la Reserva Federal habiendo despejado las dudas sobre su independencia, y el inquietante telón de fondo de una venta masiva de bonos a escala global, el dólar parece haber encontrado su equilibrio. Un informe de empleo sólido el viernes le daría un respaldo adicional y podría bastar para inclinar la balanza hacia una segunda subida de tipos en octubre.
- GBP: Los PMI británicos de la semana pasada resultaron claramente decepcionantes, en contraste con la mayoría de los datos reales—aunque algo rezagados— que hemos recibido del Reino Unido últimamente. La diferencia con las encuestas, mucho más positivas, de la zona euro hizo que la libra pasara gran parte de la semana profundizando su lenta caída frente al euro. En el lado positivo, los gilts están superando en términos relativos a otros soberanos, un cambio positivo respecto a los últimos años. Dada la inestabilidad de los mercados de deuda, los presupuestos de otoño del próximo mes se perfilan como un riesgo decisivo para los activos británicos. Con el repunte de los rendimientos, el alza de la inflación y el incremento inesperado del endeudamiento en los últimos meses, el ministro de Hacienda, Healey, se enfrenta a una tarea poco envidiable. El Gobierno ya ha dejado claro que se avecinan nuevas subidas de impuestos y más emisión; la clave para los mercados será si Healey consigue comunicarlo de forma que disipe el temor a un círculo vicioso fiscal y, al mismo tiempo, convenza a los inversores de que las medidas son lo bastante creíbles como para sostener el crecimiento.
Paramount Skydance cambia el Nasdaq por la Bolsa de Nueva York
En este contexto, Paramount Skydance se muda del Nasdaq a la Bolsa de Nueva York: dejará de cotizar en el primero sobre el 5 de octubre y estrenará el segundo un día después. Movimiento simbólico justo antes de cerrar en octubre su megafusión con Warner Bros por unos 110.000 millones$.
Otra posible fusión anima el sector químico. La alemana BASF estudia comprar a su rival Evonik en una operación valorada en 12.000 millones€. El mayor grupo químico de Europa ha reconocido que negocia hacerse con Evonik y con la fundación RAG, dueña del 44% de ésta. Juntas, BASF y Evonik facturaron unos 74.000 millones€ el año pasado. La oferta ronda los 12.000 millones de valor total y unos 8.400 millones por las acciones. Evonik, en plena reestructuración, ya había anunciado el recorte de 3.200 empleos hasta 2029. La química europea lleva años ahogada por la energía cara y por China, que inunda el mercado de producto barato. Juntarse da tamaño, así que si prospera puede destapar más fusiones en el sector. El químico europeo es de los sectores más baratos y castigados, y una gran operación puede despertar el apetito comprador.
Mientras, Barrick Mining ha cerrado un acuerdo con los sindicatos de su mina de oro en Mali y aleja la amenaza de huelga. Con el oro por encima de los 4.200$ la onza y los bancos centrales comprando a mansalva, asegurar producción vale eso, su peso en oro. Esta buena noticia también beneficia a mineras auríferas como Newmont.
Y Trump hunde al coche eléctrico y, de paso, a su antiguo aliado, Elon Musk. Desde el 28 de septiembre, EEUU rebaja los estándares de consumo de coches hasta 2031 y entierra el empuje eléctrico de Biden. Trump da un golpe en la mesa en el mundo del motor. El Departamento de Transporte ha finalizado unos estándares más laxos en temas ambientales. La flota solo tendrá que alcanzar 34,5 millas por galón en 2031, frente a las 50,4 de Biden. Los ganadores son los fabricantes de siempre (Ford, General Motors) pero también las petroleras (se consumirá más gasolina). Trump ya tumbó antes los créditos fiscales y presume de 100.000 millones$ en inversión para las fábricas. El gran perdedor es Tesla, que ganaban mucho dinero vendiendo a sus rivales los créditos de emisiones que le sobraban. Ahora ya nadie está obligado a comprarlos, por lo que esa fuente ese dinero fácil se seca.