09Oct

España y Alemania revisan el alza sus perspectivas de crecimiento económico para este año y el que viene.

Miguel Ángel Valero

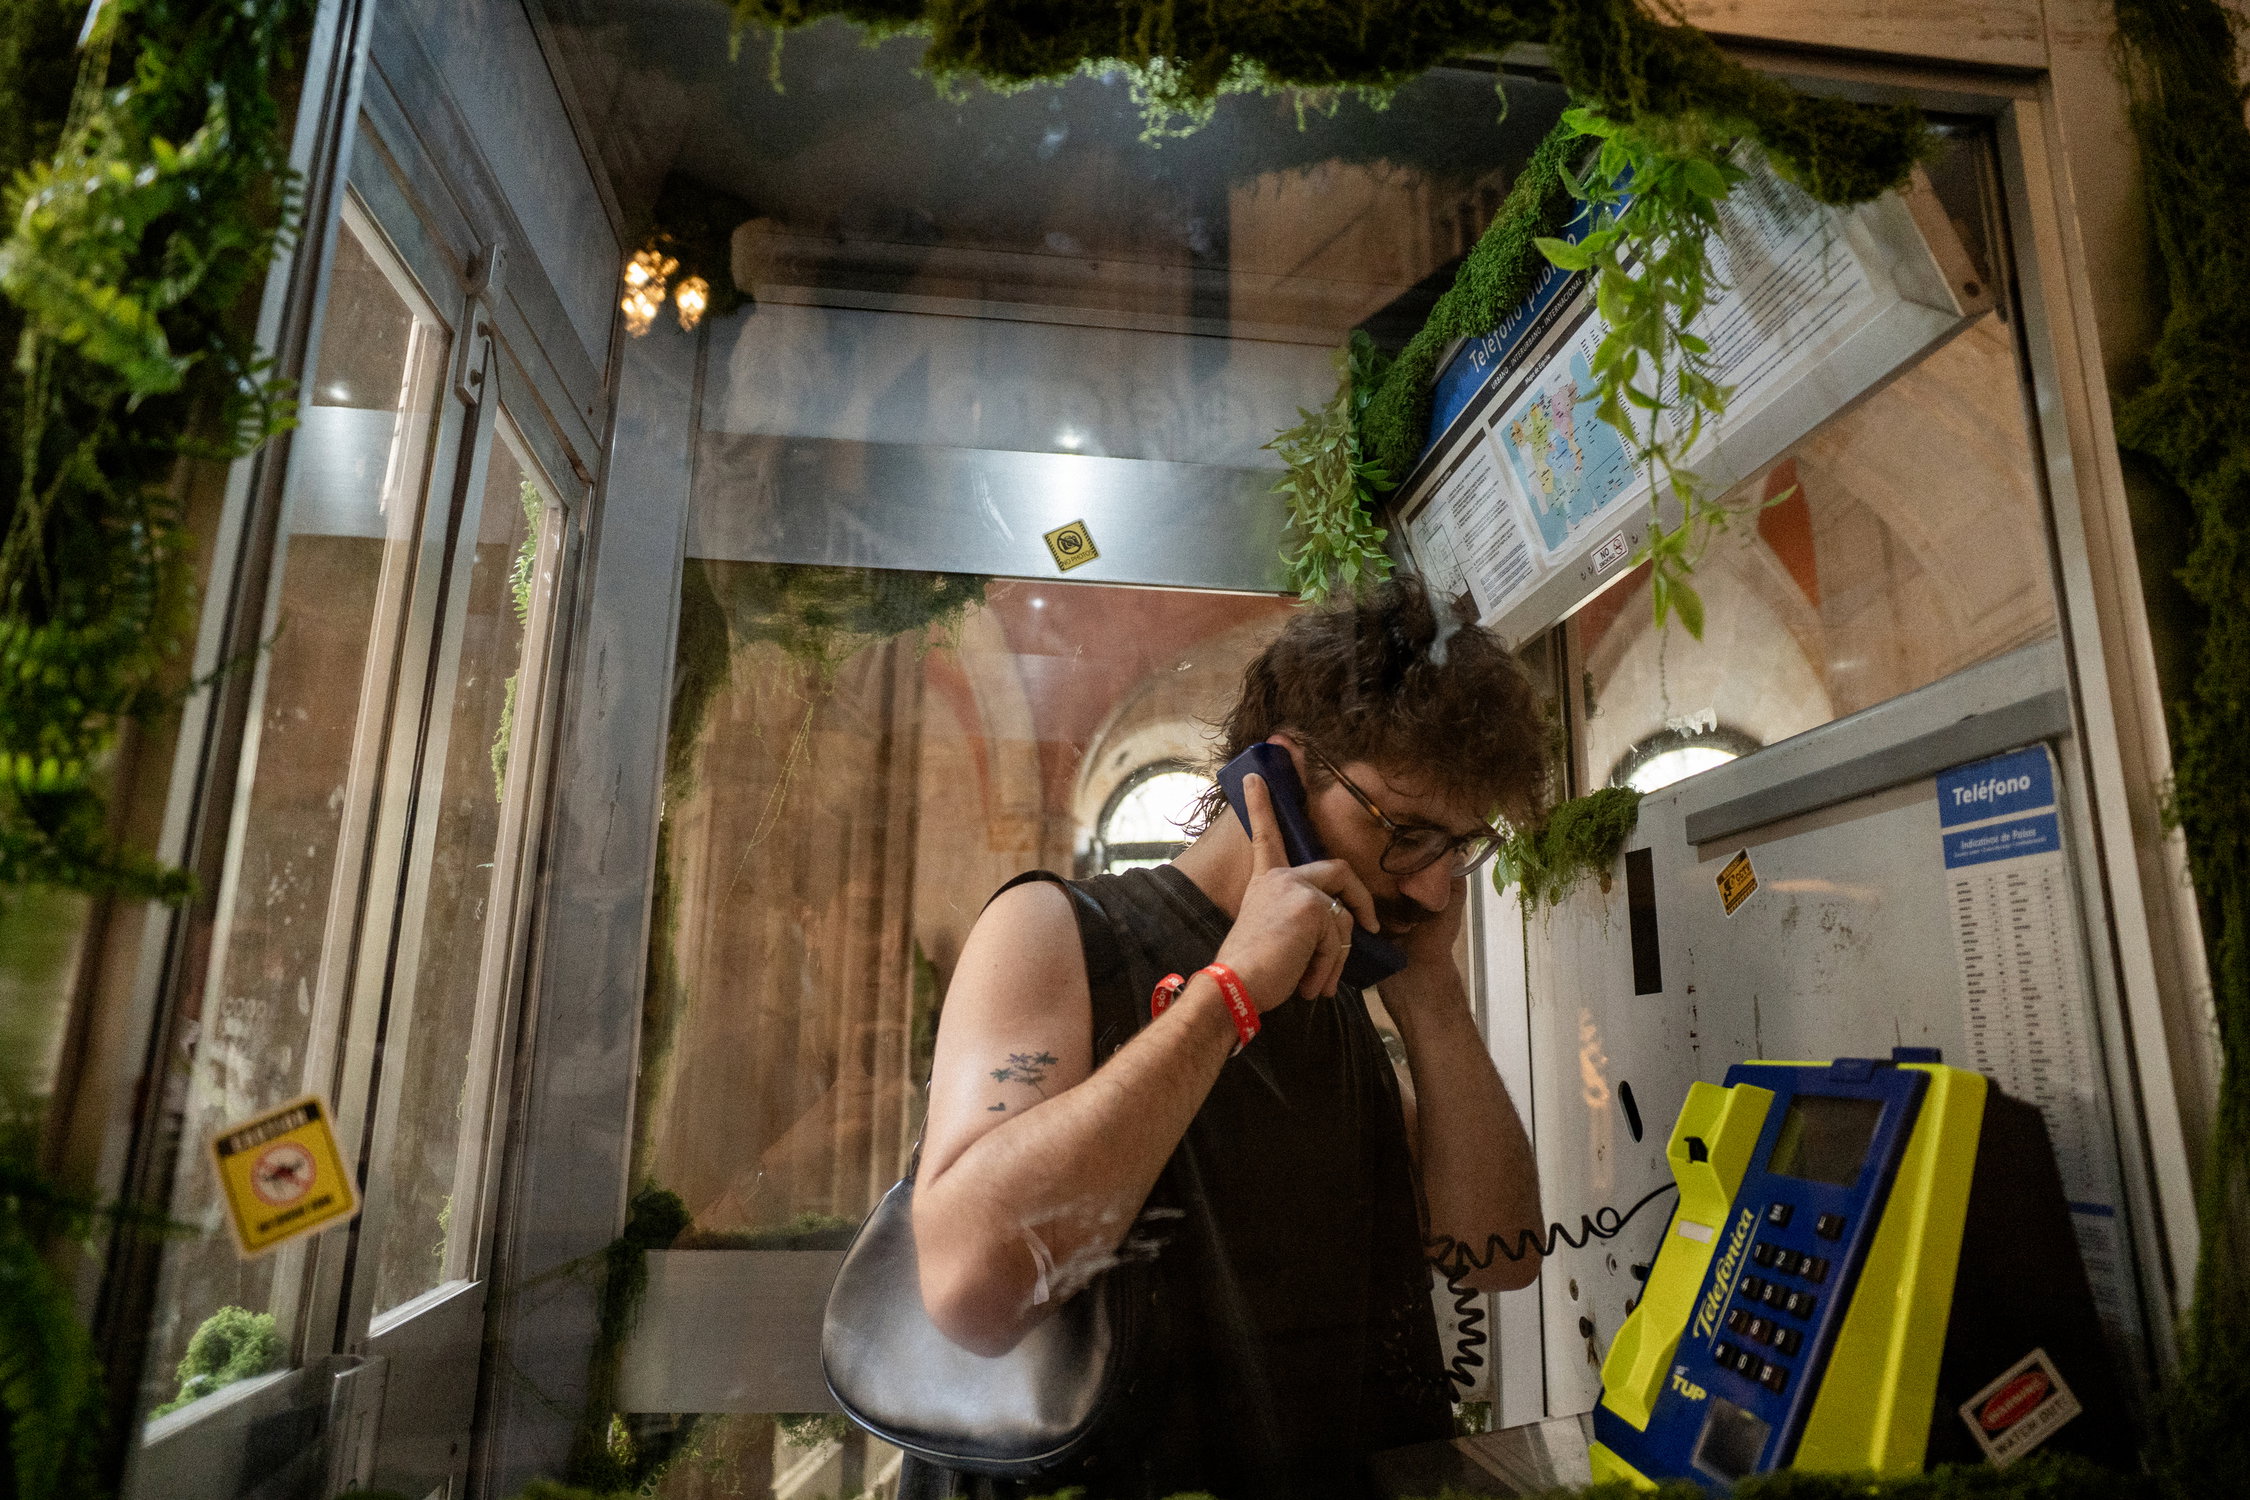
El Banco de Inglaterra avisa de que los Gobiernos se quedan sin margen para gastar en la próxima crisis. Su gobernador, Andrew Bailey, (en la fotografía) avisa desde Estambul (Turquía) que con el bono británico a 30 años por encima del 6%, récord desde 1998, los gobiernos no tienen casi ya munición para atajar el problema con su deuda. A esta advertencia se suma EY, que calcula que el margen del Tesoro británico ha caído de 23.600 millones de libras a 11.300 millones desde marzo. Con la inflación en el 3,1%, el bono británico a 10 años tiene que pagar un 5,52% para captar inversores. 

Munición fiscal es el margen que tiene un Gobierno para bajar impuestos o gastar en una recesión. Si el bono sube, los intereses de la deuda se comen ese margen y al Gobierno le queda menos red cuando hace falta. Toca a los gilts, los bonos del Estado británico, y que si el mercado desconfía, su precio cae y la rentabilidad sube, elevando el coste de financiación de la deuda. Esto tiene repercusiones en los Presupuestos que el Gobierno debe presentar en noviembre, y también en la libra.

Las advertencias del Banco de Inglaterra se producen en un momento en el que los nuevos ataques iraníes contra petroleros en el Golfo Pérsico reavivaron el temor a una escalada del conflicto en Oriente Medio, y a nuevos encarecimientos de la energía, que llevan las expectativas de inflación en EEUU a máximos desde 2023. 

En la reunión de los ministros de Economía y Finanzas de la Eurozona (Eurogrupo), la presidenta del Banco Central Europeo (BCE), Christine Lagarde, asegura que éste dispone de herramientas para hacer frente a movimientos desordenados en los diferenciales de deuda.

Al otro lado del Atlántico, Donald Trump también trata de frenar las tensiones y proclama que EEUU no tiene previsto atacar a Irán antes de las elecciones de mitad de mandato.

Aunque de fondo no hay nada nuevo, el momento de los dos mensajes ha sido significativo. Con las primas de riesgo francesas superando los 140 puntos básicos (pb) y el barril de Brent llegando a cotizar por encima de 105 $/barril, estas declaraciones permiten una estabilización de los mercados a la espera de la próxima gran prueba: la temporada de resultados empresariales ganará tracción, con los bancos estadounidenses publicando sus cuentas desde el martes 13; en Europa, las miradas estarán puestas en la tecnológica ASML que publica el miércoles 14. 

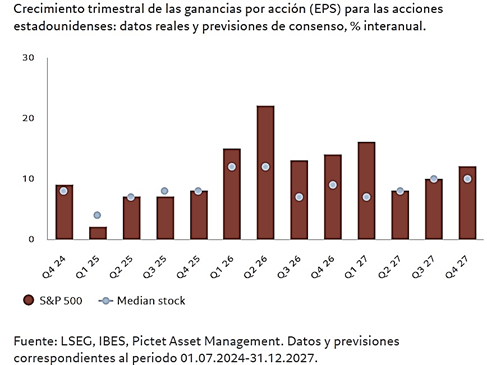
De cara a esta temporada de publicaciones el crecimiento esperado de los beneficios es exigente en su tasa agregada, dado que se anticipa un avance del 30% interanual para las empresas del S&P 500, apoyándose en la fuerte inversión en inteligencia artificial (IA) y las mayores ganancias del sector energético. Pero será decisivo confirmar que el resto de la economía no está perdiendo dinamismo y que todos los sectores del S&P 500 lograrán crecimientos de sus beneficios en este trimestre. Una tendencia que de confirmarse debería permitir una mayor participación en las subidas de las Bolsas en la parte final del año.

El Banco de España, más optimista

En medio de todo esto, el Banco de España revisa al alza sus previsiones de crecimiento para este año (2,6%, +3 décimas) y para 2027 (2,2%, +5 décimas) por la resiliencia de la economía española, la demanda interna (sobre todo, el consumo de las familias), el fuerte dinamismo del mercado de trabajo, la evolución demográfica (por los flujos migratorios, no por la natalidad) y  el buen comportamiento del sector exterior. 

El consumo de los hogares se mantiene como el auténtico motor de la expansión de la economía gracias al paulatino incremento de la renta real disponible, una tasa de ahorro que se sitúa en el 11% (muy por encima de su media histórica), y la fortaleza del crédito al consumo Estos factores “proporcionan margen para que los hogares amortigüen el impacto del shock inflacionista y el aumento de los tipos de interés sobre la renta real disponible”.

Pero no todo es optimismo, ya que el Banco de España alerta de las presiones inflacionistas que complican el horizonte macroeconómico a medio plazo. Para el cierre de 2026, las nuevas proyecciones elevan la inflación media hasta el 3,9%, lo que representa una revisión al alza de tres décimas respecto a lo que señaló en junio y un salto de más de un punto respecto al año previo, por la guerra en Oriente Medio y el encarecimiento del coste de la energía. En 2027, la inflación estará en el 3,7%, 1,1 puntos más de lo estimado hasta ahora.

La inflación subyacente (que excluye los alimentos frescos y los productos energéticos por ser los componentes más volátiles de la cesta de la compra) crecerá hasta el 3,4% en 2026 (+2 décimas sobre el cálculo de junio)  y 3,5% en 2027 (+3 décimas).

España sufre un encarecimiento del coste de la vida superior a la media europea: "“entre julio de 2025 y septiembre de 2026, el diferencial de inflación —esto es, la diferencia entre el ritmo de avance de los precios en España y en la Unión Económica y Monetaria (UEM)— se situó en promedio en 0,9 puntos para la inflación general y en 0,8 puntos para la subyacente”. Desde el estallido del conflicto en Oriente Medio, esta brecha se ha ampliado hasta alcanzar en septiembre los 1,2 puntos para la inflación general y el punto para la subyacente. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual. Pero también hay que tener en cuenta que España multiplica por más de dos el crecimiento económico del conjunto de Europa en los últimos años.

Además, la inversión en vivienda en España avanza a un ritmo muy lento, por la acumulación de problemas: tramitación de nuevas promociones, falta de trabajadores y de suelo, dificultades para obtener acceso y conexión a la red eléctrica, lentitud de los trámites urbanísticos municipales. Aunque las obras iniciadas han repuntado hasta las 140.000 viviendas anuales, las terminadas siguen por debajo de las 90.000. Como el período medio de ejecución y tramitación de una promoción oscila entre 2,5 años y 3, el paulatino aumento de la actividad promotora no se percibirá hasta 2028, siempre en “magnitudes moderadas que apenas amortiguarán el déficit acumulado", que llega al millón de viviendas. Todo esto tensiona los precios de la vivienda, tanto en compra como en alquiler.

Además, los paquetes fiscales diseñados por el Gobierno para hacer frente al golpe energético provocado por los conflictos en Ucrania y en Oriente Medio (que sitúan a España entre los países más activos en este campo), añadirán tres décimas al déficit de las Administraciones Públicas en 2026 (2,6% del PIB), y dos décimas en 2027 (2,25), aunque por debajo del límite que exige Bruselas. La ratio de deuda pública se situará previsiblemente en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%, porque el PIB nominal crece a un ritmo mayor que la deuda.

Alemania también revisa al alza su crecimiento económico para 2026 y 2027

El Gobierno alemán también quiere aportar su granito de arena a esos intentos de inyectar optimismo en los mercados y ha revisado al alza sus previsiones de crecimiento económico para 2026 y 2027 al considerar que el impacto de la guerra con Irán sobre la actividad está siendo menos severo de lo previsto inicialmente. Ha elevado en ocho décimas su estimación para 2026: desde el +0,5% contemplado en abril a un +1,3%. También ha revisado al alza el crecimiento de 2027, pasando de un +0,9% previsto con anterioridad a un +1,1%. 

El Ejecutivo alemán no ha sido el único en mostrar una visión más optimista sobre la evolución de la economía. La OCDE también revisó al alza sus previsiones en septiembre respecto a las publicadas en junio, elevando su estimación de crecimiento para Alemania en 2026 hasta el +1,1%, desde el +0,7% anterior. La mejora de las perspectivas responde, en gran medida, al impulso derivado de los programas de inversión pública en infraestructuras financiados mediante endeudamiento y al incremento del gasto destinado al fortalecimiento de las capacidades de defensa del país.

UBS: el repunte no ha terminado

Las acciones estadounidenses se alejaron de sus máximos históricos esta semana, ya que los elevados rendimientos del Tesoro, el aumento de los precios del petróleo y los renovados riesgos geopolíticos pesaron sobre el sentimiento. Pero esperar a que estas preocupaciones se disipen podría significar perderse nuevas subidas del mercado. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Los inversores no deberían interpretar las preocupaciones persistentes del mercado como una señal de que el repunte ha terminado. Creemos que el enfoque más duradero consiste en mantenerse posicionado para obtener ganancias a largo plazo mediante una cartera bien diversificada. Los inversores dispuestos y capaces de tolerar los riesgos asociados también pueden considerar materias primas de forma amplia y activos alternativos, como los hedge funds, como fuentes diferenciadas de rentabilidad potencial”.

“Consideramos que los niveles por debajo de 1,12 resultan atractivos para establecer posiciones largas en EURUSD, ya sea mediante una exposición directa con un stop-loss por debajo de 1,10 o mediante la venta de riesgo a la baja en el par”, aportan Constantin Bolz y Giovanni Staunovo, Estrategas. “Mantenemos una visión positiva a medio plazo. A medida que los mercados reducen sus expectativas de subidas de tipos por parte de la Fed, creemos que el oro debería recuperar impulso hacia finales de año y de cara a 2027”, añade Giovanni Staunovo.

Starbucks quiere devorar Chipotle

Mientras, se especula con la mayor adquisición de la historia en el sector de la restauración. Starbucks tantea comprar Chipotle y llegó a consultar a algunos bancos de inversión. Starbucks vale en Bolsa unos 103.000 millones$ y Chipotle unos 42.000. Juntas rozarían los 50.000 millones con prima, más que Burger King y Tim Hortons en 2014.

Un dato parece clave: Brian Niccol, jefe de Starbucks, dirigió la cadena de burritos de origen mexicano hasta 2024. 

Si Starbucks da el paso de comprarla, aplicará un giro radical en su estrategia de crecimiento actual, denominada Back to Starbuks, centrada en el cierre de locales y en la renovación de otros para mejorar el servicioy recuperar las cifras de consumo en sus establecimientos.

En Norteamérica, especialmente en EEUU, está cerrando 250 locales desde septiembre de 2026, con un coste estimado de 300 millones$. Son tiendas que no alcanzan resultados financieros aceptables o no pueden ofrecer la experiencia de cliente y empleado que Starbucks busca. Un  año antes, ya cerró otros 627 locales en Norteamérica y Europa.

Mientras, ha renovado más de un millar de tiendas, y el objetivo es llegar a las 1.500 antes del cierre de su ejercicio fiscal. El plan global de aperturas netas (entradas menos salidas) se mantiene.

Como suele suceder en una adquisición, al tener que pagar una prima y endeudarse, la Bolsa castiga a Starbucks. Además, los analistas dan solo un 20% de probabilidad a la operación. En cambio, la cotización de Chipotle se dispara.
05Oct

Cuando un país tambalea, los inversores huyen de los vecinos endeudados.

Miguel Ángel Valero

Una semana más, continúa incrementándose la tensión en la deuda pública a largo plazo, y hay que estar muy pendientes de la evolución de los bonos. En Europa, crece la vigilancia sobre Francia, que arrastra a Italia, Bélgica y Grecia en una venta masiva de bonos que despierta los fantasmas de la crisis del euro. 

La deuda pública europea se llevó un buen susto el 1 de octubre. Los bonos de Francia, Italia y Grecia se desplomaron a la vez. Alemania aguantó, su bono refugio subió mientras el resto se hundía. Los inversores ya rebajan apuestas sobre el Banco Central Europeo (BCE), los futuros vaticinan tres subidas de tipos hasta finales de 2027n (hasta ahora, apostaban por cuatro).

En Francia, las primeras votaciones formales están previstas para el 20 de octubre, y deberá aprobarse la primera parte del presupuesto. Un trámite que permitiría percibir si el Gobierno puede contar con los apoyos suficientes. En este contexto, los próximos quince días se anticipan tensos: la oposición ya se mostró contraria a los presupuestos y recordamos que el Parlamento tumbó a los dos predecesores del actual primer ministro francés Lecornu, en sus intentos de ajustar el gasto público galo. A apenas siete meses de las elecciones presidenciales que buscarán un sucesor a Emmanuel Macron (abril de 2027), los debates sobre el presupuesto se anuncian tensos y el riesgo de una moción de censura contra el primer ministro aumentan. 

En los mercados, un dato macroeconómico que solía pasar desapercibido, el 6 de octubre ganará importancia: se publicará la evolución de las cuentas públicas franceses hasta agosto. Sin embargo, el verdadero termómetro seguirá siendo los diferenciales de la deuda pública, que siguen elevándose y se acercan a los 150 pb. 

La palabra de la que todos huyen como de la peste es contagio. Cuando un país tambalea, los inversores huyen de los vecinos endeudados. Como en 2011. El BCE tiene un cortafuegos para frenarlo, pero avisa de que Francia no entra en él. La prima de riesgo al alza castiga a los bancos expuestos y encarece hipotecas. Si el BCE saca la artillería, alivio; si no, tormenta. 

Por otro lado, en medio del tensionamiento de las primas de riesgo de la deuda soberana, el BCE gana un cierto protagonismo. El jueves, 8 de octubre, se publican las actas de su última reunión, en la que decidió elevar nuevamente los tipos oficiales hasta situar la facilidad de depósito en el 2,5%. Estas minutas llegan en un momento en el cual los mercados de futuros han ajustado a la baja las expectativas de subidas de tipos oficiales, asignando ahora una probabilidad del 75% a una nueva subida de tipos este año mientras que hace una semana descontaban que antes del final del ejercicio habría más de una subida del precio del dinero.

La convocatoria de elecciones anticipadas en España para el 29 de noviembre tampoco ayuda a calmar los ánimos. 

Apuestas dobles en alza

Con las Bolsas, el oro y el petróleo atascados cerca de máximos mientras los rendimientos de los bonos se disparan, los estrategas están buscando operaciones que enfrenten unos activos contra otros. La volatilidad sigue sorprendentemente baja pese a dos guerras, las elecciones en Francia, Brasil y EEUU, y un Brent entre 100 y 110$. Bank of America detecta apuestas por menores rendimientos, posiciones alcistas en acciones estadounidenses y más bajistas en Europa. También crece el interés por opciones binarias híbridas que combinan varios escenarios y abaratan la prima. UBS propone cubrir el riesgo francés apostando simultáneamente por una caída del 5% de los bancos europeos y del 3% del euro frente al dólar. 

JPMorgan Chase destaca que el S&P 500 reacciona más cuando bajan los rendimientos que cuando suben. Mientras tanto, las estrategias sistemáticas de venta de volatilidad acumulan unos 92.000 millones$, aunque con las elecciones de noviembre en EEUU a un mes, ponerse corto de volatilidad tampoco parece precisamente una opción tranquila. Son opciones 'dobles': solo pagan si pasan varias cosas a la vez, y por eso salen más baratas que una simple. Así, con la Bolsa tan plana, atan varios mercados.

Brasil: los mercados prefieren a Bolsonaro

Lo mismo que el resultado de la primera vuelta de las elecciones presidenciales en Brasil, con una inesperada ventaja de 1,87 puntos de Bolsonaro junior (47,03%) sobre Lula da Silva (45,16%). El gobernador de São Paulo, Tarcísio de Freitas, ha logrado su reelección con una ventaja de 26 puntos sobre Fernando Haddad, uno de los candidatos a suceder a Lula. Y el Partido Liberal de los Bolsonaro ha ganado fuerza en el Congreso, lo que allana el camino a la destitución de jueces del Tribunal Supremo y la amnistía a los condenados por el asalto golpista de Brasilia. La esposa de Bolsonaro, Michelle, y dos de sus hijos, Carlos y Jair Renan, han sido elegidos parlamentarios. Solo la primera esposa se ha quedado sin escaño. La segunda vuelta, el 25 de octubre.

Los mercados ya meten baza: JP Morgan calcula que un giro fiscal ortodoxo dispararía la Bolsa hasta un 50% y el real un 6%; un deterioro la hundiría un 21% y debilitaría la moneda brasileña otro 6 por ciento. El mercado premia el ajuste fiscal y castiga el gasto alegre. Por eso con Bolsonaro el bono a 10 años rendiría 70 puntos básicos (pb) menos, lo que se traduce em financiación más barata para el Gobierno, las empresas y las familias, y con Lula se dispararía.

Ebury: la clave será el saneamiento de las finanzas públicas en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que el resultado de la primera vuelta de las elecciones brasileñas despeja una parte importante de la incertidumbre política y debería favorecer inicialmente a los activos del país, incluido el real. Flávio Bolsonaro se impuso con el 47,03 % de los votos, frente al 45,16 % de Lula da Silva, un resultado sensiblemente mejor de lo anticipado por los sondeos antes de la segunda vuelta del próximo 25 de octubre. “La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”, señala Diego Barnuevo, analista senior de Mercados en Ebury.

Aunque la distancia entre ambos candidatos sigue siendo reducida, Ebury considera que el resultado de la primera vuelta mejora notablemente las perspectivas de Bolsonaro. Barnuevo recuerda, además, que desde la introducción del sistema de dos vueltas ningún candidato que partía por detrás tras la primera votación ha conseguido posteriormente imponerse en la segunda. “Creemos que una parte importante de la incertidumbre electoral se ha resuelto y que los mercados deberían reaccionar en consecuencia”, apunta. 

Más allá del desenlace electoral, el principal desafío para el próximo Gobierno será reconducir unas finanzas públicas muy deterioradas. La deuda pública supera ya el 82% del PIB y continúa en trayectoria ascendente. Bolsonaro propone un Estado más reducido, con privatizaciones, desregulación y una regla fiscal más estricta que limite el crecimiento del gasto en función de la deuda. Sin embargo, el elevado peso del gasto obligatorio limita considerablemente el margen para ejecutar el tesouraço —gran recorte— prometido durante la campaña. Para Ebury, esta cuestión será determinante también para la evolución del real. Los elevados tipos de interés reales de Brasil y los altos precios de las materias primas proporcionan actualmente un soporte importante a la moneda, pero ese respaldo no elimina el riesgo fiscal. Si Bolsonaro confirma su victoria en la segunda vuelta, la atención de los mercados se desplazará rápidamente hacia la composición de su Gobierno y, sobre todo, hacia la concreción de sus compromisos fiscales.

“Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”, advierte Barnuevo. A medio plazo, por tanto, la evolución de la divisa brasileña dependerá menos del resultado electoral en sí mismo que de la credibilidad del programa de consolidación fiscal. Un ajuste insuficiente obligaría al Banco Central de Brasil a mantener los tipos elevados durante más tiempo, penalizando el crecimiento y encareciendo el servicio de la deuda. Por el contrario, una estrategia creíble de reducción del déficit y estabilización de la deuda podría reforzar al real y abrir posteriormente espacio para una política monetaria menos restrictiva. 

En EEEUU la Fed tiene ahora la palabra: el miércoles 7 de octubre se publican las actas de la última reunión de la Fed, en un momento en el cual también se están ajustando las perspectivas de tipos tras un dato de empleo menos sólido de lo esperado. Tras los últimos datos, el mercado ha rebajado la probabilidad de una subida de tipos antes del fin del año al 76% frente a 1,5 subidas que descontaba una semana antes.

El rendimiento del bono del Tesoro a diez años subió hasta su nivel más alto desde 2002 y, en paralelo, el índice del dólar se apreció. Por si aún no estaba suficientemente claro, estamos asistiendo a un episodio de huida hacia divisas refugio: el dólar se revalorizó a pesar de unos datos de inflación y empleo más moderados, que han retrasado las expectativas del mercado de nuevas subidas de tipos de la Fed. Lo confirma el hecho de que la divisa con mejor comportamiento de la semana fuera el franco suizo. El petróleo cayó con fuerza después de que el G7 acordara una liberación de emergencia de crudo y gasóleo, pero los rendimientos siguieron subiendo. Es una señal más de que este movimiento está impulsado por la creciente prima de riesgo de la deuda soberana, cuyos fundamentos se perciben cada vez más frágiles. Esta semana apenas hay datos, de modo que el mercado de bonos sigue al mando. Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles, permitirán calibrar el grado de convicción que había tras las nuevas subidas de tipos, aunque son anteriores al débil informe de empleo y a los datos moderados de inflación del PCE. El jueves se publicará el acta de la reunión de septiembre del BCE. Los mercados también seguirán las recompras de bonos a largo plazo del Tesoro estadounidense, una serie de subastas y las intervenciones de responsables de la Reserva Federal a partir del lunes.

  • EUR: La moneda única tuvo una semana difícil por la inestabilidad del mercado de deuda francesa, que a finales de semana se extendió al resto de los bonos periféricos. Una inflación de septiembre superior a lo esperado —el 3,8 %, frente al 3,6 % previsto— no ayudó en absoluto al euro, sobre todo después de las declaraciones sorprendentemente moderadas de la presidenta del BCE, Christine Lagarde, que dejaron claro que el listón para una subida de tipos en octubre está realmente alto. Por ahora, las preocupaciones se concentran en Francia. El diferencial de su deuda soberana frente a los bunds alemanes se disparó hasta el nivel más alto desde la crisis de la zona del euro de 2011, tras el mayor ensanchamiento semanal en diecisiete años. Al cierre de la semana hubo indicios de estabilización tanto en la renta fija como en la moneda única, pero es poco probable que estos temores desaparezcan: el bloqueo político en París sigue sin resolverse, después de que el organismo de control presupuestario recibiera con escepticismo las propuestas del primer ministro Lecornu. A falta de referencias relevantes de política económica o monetaria, la evolución política francesa y la reacción del mercado de renta fija seguirán siendo determinantes.
  • USD: Nuestra tesis de que el mercado descontaba una serie excesivamente larga de subidas de tipos de la Reserva Federal se vio confirmada la semana pasada. La inflación subyacente del PCE se situó en el 3,0 % en agosto, frente al 3,3 % esperado, y el empleo apenas aumentó en 29.000 puestos en septiembre, frente a unos 85.000 previstos, con revisiones a la baja de 60.000 en los dos meses anteriores. Del mismo modo que restamos importancia a la solidez del informe precedente, tampoco exageraremos la debilidad de este: la media de tres meses de creación neta de empleo se mantiene en torno a los 50.000 puestos, un ritmo que parece suficiente para sostener una tasa de desempleo estable. El dólar, sin embargo, no se resintió. A diferencia de las oleadas de ventas de los últimos dieciocho meses, cuando las dudas sobre la política estadounidense arrastraron a la divisa a la baja, la caída actual es global y se centra cada vez más en la credibilidad fiscal de países como Francia y el Reino Unido. El escepticismo del mercado respecto a las finanzas públicas parece haber dejado de lado a Estados Unidos, al menos por ahora y en términos relativos.
  • GBP: La libra fue una de las divisas más resistentes de la semana: se mantuvo prácticamente estable frente al dólar y alcanzó máximos de dos meses frente al euro, al hacer que la debacle de la deuda francesa convirtiera a los activos británicos en un refugio comparativo. Esa resistencia fue solo relativa. Los gilts volvieron a caer y el rendimiento a treinta años rozó el 6 % por primera vez desde 1998, lo que seguirá estrechando el margen fiscal del Gobierno laborista de cara al presupuesto de otoño de finales de mes.La libra cuenta además con el respaldo de los datos internos. Las cifras revisadas del PIB mostraron que la economía británica creció en el segundo trimestre a un ritmo superior al estimado inicialmente. Aunque seguimos viendo probable una desaceleración en los próximos meses, la resistencia de la demanda, pese a los riesgos a la baja, merece reconocimiento. Esta semana apenas hay referencias relevantes en el Reino Unido, de modo que la atención se centra en los preparativos del presupuesto del 28 de octubre, principal riesgo tanto para los gilts como para la libra. Aun así, es muy probable que el EUR/GBP siga dependiendo casi por completo de lo que ocurra en Francia.

UBS descarta una crisis de financiación inminente en Europa

Los bonos soberanos europeos cerraron una semana volátil bajo presión, ya que las renovadas preocupaciones por la inflación, los riesgos fiscales y la ampliación de los diferenciales soberanos llevaron los costes de financiación de Francia a máximos de varias décadas. La combinación de una inflación por encima del objetivo del BCE, un elevado endeudamiento público y unos diferenciales soberanos cada vez más amplios apunta a una volatilidad continuada en los mercados. Sin embargo, "no creemos que estos acontecimientos señalen una crisis de financiación inminente ni que eliminen las oportunidades de inversión en Europa", insisten en UBS.

Los últimos datos de inflación exigen vigilancia por parte del BCE, más que un ciclo de endurecimiento monetario agresivo o prolongado. Los riesgos fiscales no apuntan a una crisis inminente, y unos rendimientos más altos aumentan las oportunidades emergentes en renta fija.Las perspectivas de crecimiento de la región siguen siendo favorables a pesar de unos mayores costes de energía y de endeudamiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Seguimos prefiriendo los vencimientos a corto y medio plazo y a los emisores con grado de inversión (investment grade) más sólidos, mientras mantenemos la cautela en los vencimientos más largos y el crédito de mayor riesgo con vencimientos relativamente cortos".

En Reino Unido, "por ahora, los mercados parecen plantearse una pregunta sencilla: ¿pueden cumplirse las ambiciones de crecimiento del Gobierno sin ejercer una presión adicional sobre una situación fiscal ya de por sí complicada? Esa, más que cualquier anuncio de política concreto, es la pregunta a la que los inversores necesitan respuesta", apunta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"La proliferación de la innovación, el crecimiento global de la productividad y de los beneficios empresariales, la aparición de un nuevo orden mundial y los nuevos 'felices años 20' probablemente seguirán respaldando a los mercados bursátiles globales. Los inversores deberían, por tanto, centrarse menos en cuándo salir y más en cómo diversificar de forma más eficaz y mantenerse invertidos durante más tiempo", recomienda Burkhard Varnholt, Asesor Senior de Mercados Financieros.

"Las condiciones macroeconómicas de 2026 riman con las de 2023 y 2024, lo que es una buena señal para las perspectivas del mercado de cara al cierre del año. El crecimiento ha vuelto a superar las expectativas, lo que ha provocado que las expectativas de recortes de tipos de la Fed se inviertan. Pero el aumento de los rendimientos también parece haber superado el nivel que justifican los fundamentales económicos y la trayectoria probable de la política de la Fed", aporta Jason Draho, Responsable de Asignación de Activos para América.

"Nuestra opinión sobre la Fed sigue siendo que los responsables de política monetaria pueden esperar hasta diciembre antes de plantearse otra subida de tipos. Los recientes comentarios del presidente de la Fed de Nueva York, Williams, y de la vicepresidenta Jefferson han sugerido menos urgencia en torno a un endurecimiento adicional. Su comunicación, unos datos de inflación favorables y un crecimiento del empleo más moderado han contribuido a que los precios de los futuros de la Fed para diciembre de 2026 caigan 13 pb dejando 25 pb de endurecimiento descontados de aquí a final de año", añade Andrew Dubinsky, Economista para EEUU.

"La imprecisión surge porque, a medida que la economía mundial se vuelve más compleja, una mayor parte de lo que hacemos no se contabiliza adecuadamente. El riesgo de esta imprecisión es que se pierda tiempo persiguiendo problemas inexistentes o, peor aún, que se cometan errores de política económica por una comprensión incompleta y excesivamente pesimista", advierte Paul Donovan, Economista Jefe.

02Oct

La FTC norteamericana anuncia una investigación sobre Anthropic y OpenAI un día después del acuerdo "moralmente vinculante" de las grandes de la IA con Trump.

Miguel Ángel Valero


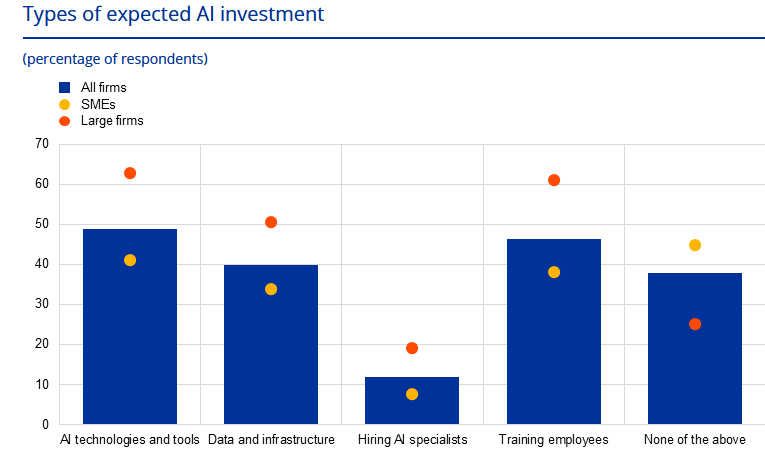
El Banco Central Europeo (BCE) ha preguntado a 5.000 empresas de la Eurozona ¿qué tipos de inversión en inteligencia artificial (IA) están planeando para 2027? El 49% espera asignar sus presupuestos de IA a tecnologías y herramientas. El 46% de las empresas están dando prioridad a la capacitación de sus empleados, lo que destaca el hecho de que la adopción exitosa de la IA depende tanto de las habilidades como de la tecnología. La infraestructura de datos fue el foco del 40% de las empresas, mientras que sólo el 12% apunta a la contratación de especialistas en IA. Mientras tanto, el 38% de las empresas no seleccionó ninguna de estas categorías.

También pregunta a las empresas cómo van a financiar sus inversiones en IA. La respuesta es clara: el 72%, con fondos internos, como el flujo de caja o los beneficios retenidos. Los préstamos bancarios, las subvenciones y el arrendamiento financiero desempeñan un papel secundario, ya que cada una de estas opciones es utilizada por el 16% de las empresas. El capital propio y el capital riesgo son mencionados por el 6% de las empresas, mientras que solo el 1% contempla la emisión de títulos de deuda. El 18% no seleccionó ninguna de las opciones enumeradas.

La mayoría de las empresas que planean invertir en IA prevén utilizar un único instrumento de financiación. Una vez más, predominan los fondos propios, mientras que los préstamos bancarios, las subvenciones y el arrendamiento financiero son mucho menos frecuentes como fuentes únicas. Cuando las empresas recurren a más de una fuente, suelen combinar fondos propios con financiación externa, como arrendamiento financiero, subvenciones, préstamos bancarios o capital. Las combinaciones que implican únicamente fuentes externas son menos habituales.

La decisión de las empresas de recurrir a financiación externa depende fundamentalmente de la naturaleza de la inversión. Es más probable que las empresas dependan de financiación externa cuando invierten en activos tangibles, como hardware o infraestructura de datos. La ventaja de estos activos radica en que pueden pignorarse o utilizarse como garantía, lo que generalmente reduce los costes de endeudamiento. Por el contrario, las inversiones necesarias para desarrollar capacidades de IA a largo plazo —como la contratación de especialistas o la formación de empleados— se encuentran en una situación de desventaja comparativa. Si bien estas inversiones también pueden generar activos valiosos para la empresa, son intangibles y, por tanto, no pueden utilizarse como garantía, lo que dificulta la obtención de financiación bancaria.

La importancia de las garantías queda patente al comparar empresas de un mismo país, sector y categoría de tamaño. Las empresas que planean invertir en tecnologías y herramientas de IA, o en datos e infraestructura, tienen una probabilidad sustancialmente mayor de combinar financiación interna y externa. Ambos tipos de inversión se asocian a un aumento de 16 puntos porcentuales en la probabilidad de adoptar este enfoque mixto.

La situación cambia cuando se trata de gastos más intangibles. La contratación de especialistas en IA conlleva un incremento menor en la probabilidad de combinar financiación interna y externa: apenas 9 puntos. La formación de empleados no muestra ningún efecto estadísticamente significativo. Mientras que el hardware y la infraestructura de datos suelen requerir grandes desembolsos iniciales y pueden servir de garantía, la formación tiende a implicar costes menores y graduales, más fáciles de financiar mediante beneficios retenidos. Todo ello conduce a la misma conclusión: la financiación externa para inversiones en IA está estrechamente vinculada a la disponibilidad de garantías.

Los expertos del BCE reconocen que los fondos internos ofrecen ventajas como la accesibilidad, la flexibilidad y el control, pero avisan que "una dependencia excesiva de esta modalidad de financiación podría limitar la escala y el ritmo de adopción de la IA en comparación con lo que se lograría si se recurriera más ampliamente a la financiación externa".

Al mismo tiempo, sugieren "la existencia de desafíos estructurales que restringen el acceso a financiación para inversiones en activos intangibles. Abordar estas cuestiones —garantizando que los marcos de financiación permitan respaldar tanto las inversiones tangibles como las intangibles en IA— podría ayudar a liberar un mayor potencial inversor y a acelerar la difusión de las tecnologías de IA en toda la economía de la zona del euro".

CaixaBank crea una Dirección de IA y Data

CaixaBank ha creado una Dirección de IA y Data con el objetivo de reforzar el papel de los datos y la IA como palancas estratégicas para la transformación del Grupo. La nueva unidad impulsará el desarrollo y la adopción de soluciones basadas en IA de forma escalable, segura y responsable, al tiempo que consolidará una visión integrada sobre la gestión y el aprovechamiento del dato. La dirección nace para coordinar de forma transversal las capacidades de datos e IA ya existentes en la entidad y actuar como punto de conexión entre las áreas de negocio y tecnología. Su misión será identificar oportunidades de aplicación, acelerar su implantación y facilitar que estas iniciativas generen un impacto tangible en clientes, empleados y negocio. 

Estará dirigida por Juan Arandilla, profesional con una amplia experiencia en transformación tecnológica, arquitectura empresarial y gestión de datos en el sector financiero, bajo la dirección del Área de Medios, liderada por Luis Javier Blas.

En un contexto marcado por la rápida evolución tecnológica, la nueva estructura permitirá al Grupo contar con una visión unificada sobre estrategia, gobierno del dato, inteligencia artificial e industrialización de soluciones. Además, contribuirá a agilizar la toma de decisiones, priorizar inversiones y extender capacidades y conocimiento a toda la organización bajo un marco común de seguridad y control. Con esta apuesta, CaixaBank busca seguir mejorando la experiencia de sus clientes a través de servicios más personalizados, ágiles y sencillos. El uso de la IA permitirá anticipar necesidades, optimizar recomendaciones y simplificar procesos, manteniendo siempre los principios de transparencia, confianza y supervisión humana.

La nueva dirección también tendrá un importante papel en el ámbito interno. Su objetivo es desplegar herramientas que faciliten el acceso al conocimiento, automaticen tareas administrativas y acerquen capacidades analíticas avanzadas a un mayor número de profesionales, favoreciendo que los equipos puedan centrarse en actividades de mayor valor añadido y en la atención al cliente.Integrada actualmente por más de 40 profesionales especializados en ámbitos como gobierno del dato, analítica avanzada, inteligencia artificial, ingeniería y transformación, la Dirección de IA y Data impulsará todo el ciclo de vida de las iniciativas, desde la identificación de oportunidades hasta su desarrollo, despliegue y seguimiento, asegurando el cumplimiento normativo y una gestión adecuada de los riesgos asociados.

Investigación de la FTC a Anthropic y OpenAI

Por otra parte, un día después del acuerdo "moralmente vinculante" de Trump con las grandes de las IA para su autorregulación, se hacía público que la FTC, la Comisión Federal de Comercio de EEUU, abría una investigación sobre la seguridad de los sistemas de IA que alcanza a Anthropic y a OpenAI, y a otros desarrolladores de modelos punteros. Busca prácticas desleales o engañosas y posibles daños a los consumidores, y puede terminar en sanciones civiles.

Pero no hay acusación concreta. Un requerimiento de la FTC no implica que se haya cometido una infracción: es la fase en la que el regulador pide documentación para decidir si la hay.

En medio de ese debate, Anthropic ha publicado un análisis de GLM-5.3, el modelo abierto de la china Zhipu AI (Z.ai) y avisa que construye exploits (el programa que convierte un fallo de seguridad en un ataque que funciona) completos casi al nivel de Claude Mythos Preview. Hace cinco meses, Anthropic decidió no abrir Mythos Preview al público porque sabía fabricar exploits solo. GLM-5.3 también sabe, y cualquiera puede descargárselo.

Con GLM-5.3-Flash, la versión pequeña, un investigador de Anthropic montó una cadena de exploits para Chrome en 8 horas de máquina y 20 minutos de atención humana. Al precio de la API de Zhipu, 20,40$. Ninguna de esas técnicas consiguió que los modelos de Claude con salvaguardas hicieran las tareas dañinas, según las pruebas de la propia Anthropic.

Broadcom prestará hasta 42.000 millones$ a Anthropic para que le alquile sus propios chips durante cinco años. El préstamo cubre un tercio del compromiso de 125.200 millones que Anthropic ha firmado en capacidad de cálculo, y Broadcom podría convertir esa deuda en acciones. Anthropic será su mayor cliente de cómputo en 2027.

OpenAI culpa a la china Moonshot de copiar cómo razonan sus modelos. Dice que el grupo principal detrás de una campaña masiva de extracción de datos este verano está ligado a la empresa china.

Mientras, ha llegado a un acuerdo con Synopsys para diseñar chips, con reparto de ingresos entre las dos empresas. Gracias a esta alianza, Synopsys proyecta crecer un 15% en ingresos en 2027, hasta 11.100 millones.

DoorDash ha lanzado un conector para que los agentes IA de las empresas se encarguen de las comidas de equipo y de reponer el picoteo.

Micron firma un trimestre récord: 54.230 millones$ facturados, casi cuatro veces más que hace un año; beneficio ajustado de 33,42$ por acción frente a los 31,16 esperados. La DRAM (Dynamic Random-Access Memory, o memoria dinámica de acceso aleatorio) es el tipo de memoria RAM más extendido) superó por primera vez los 100.000 millones anuales. Y la guía apunta aún más alto: 61.500 millones el trimestre que viene.

Tencent se lleva unos 100.000 chips de IA de Oracle en un contrato a cinco años valorado en unos 7.000 millones$, con un 30% por adelantado. Los chips, repartidos en centros de datos del Sudeste asiático, no se pueden comprar en China por el veto norteamericano, pero sí alquilarlos fuera. Es el mayor arrendamiento de Tencent en el extranjero. 

Constellation Energy firma un acuerdo a 20 años con Amazon para ampliar una central nuclear en Maryland. La sed energética de los centros de datos llena los bolsillos de las nucleares.

28Sep

La prórroga de la tregua comercial entre China y EEUU incluye la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar un acuerdo más amplio.

Miguel Ángel Valero

EEUU y China han prorrogado dos meses más su tregua comercial –hasta el 10 de enero–, coincidiendo con la primera visita de Xi Jinping a Washington en más de una década. Además, ambas potencias anunciaron una reducción de aranceles sobre cerca de 60.000 millones$ de comercio bilateral, uno de los resultados más tangibles del encuentro entre Trump y el líder chino. El acuerdo permite a Trump anotarse una modesta victoria política a pocas semanas de las elecciones de medio mandato.

Se reducirán gravámenes sobre aproximadamente 30.000 millones$ de importaciones procedentes de cada país. Entre los productos beneficiados por la parte china destacan juguetes, artículos para el hogar, equipamiento deportivo y fuegos artificiales. Por el lado estadounidense, el acuerdo incluye potenciales rebajas arancelarias para más de 1.600 categorías de bienes, entre ellas carne, productos lácteos, cereales, madera, carbón, equipamiento médico y productos del mar. Aun así, el volumen afectado sigue siendo reducido frente a los 415.000 millones$ de intercambios comerciales registrados entre ambas economías el pasado año.

No obstante, la importancia del acuerdo va más allá de su impacto inmediato sobre el comercio. China continúa siendo el cuarto socio comercial de EUU en términos agregados de exportaciones e importaciones, únicamente por detrás de la Unión Europea, México y Canadá. La prórroga permitirá cubrir dos citas internacionales de primer nivel previstas para finales de año: la cumbre de la APEC en Shenzhen y la reunión del G-20 en Miami, donde se espera que Trump y Xi Jinping vuelvan a reunirse para intentar avanzar hacia un acuerdo más amplio.

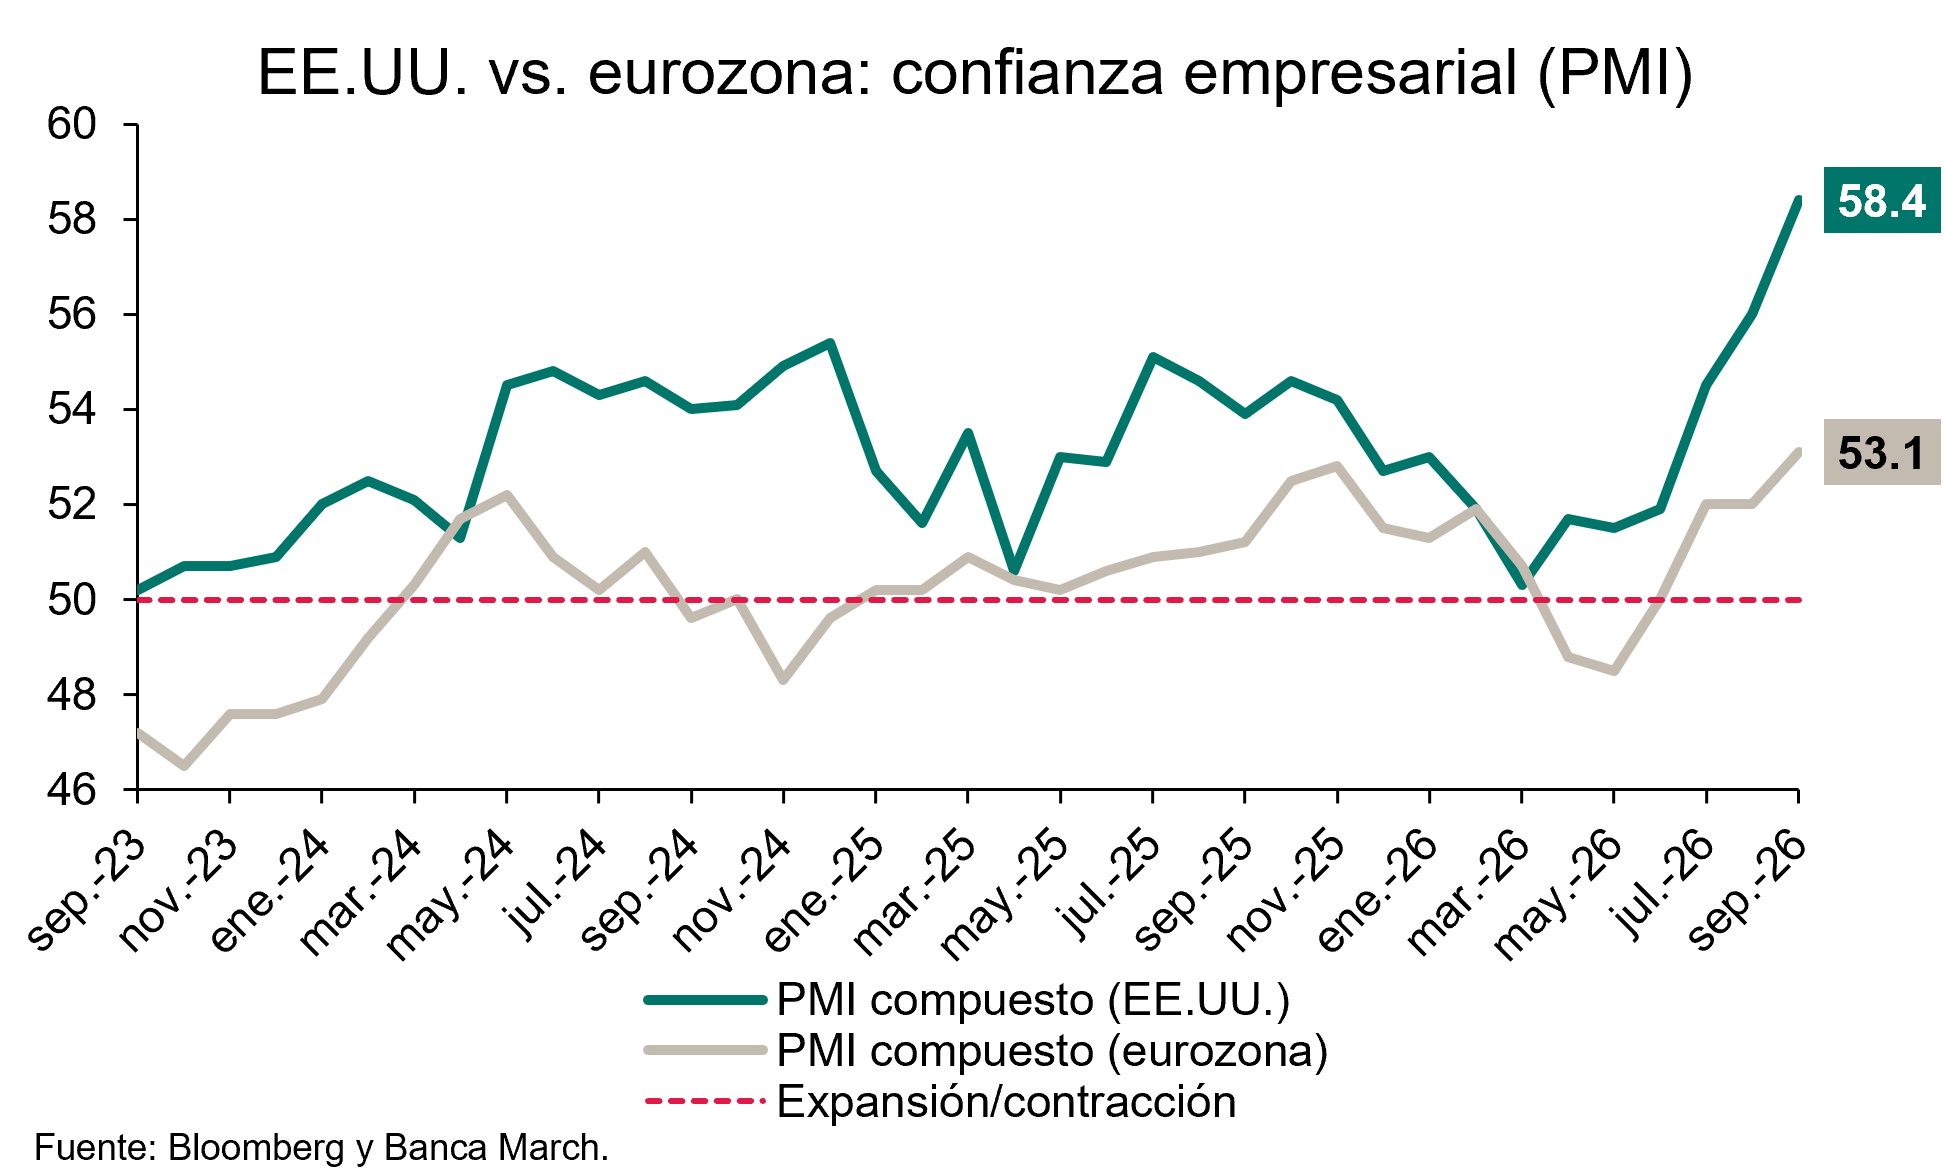
Todo ello se produce en un contexto macroeconómico más sólido de lo esperado, con un notable repunte de la confianza empresarial a ambos lados del Atlántico. En EEUU, el PMI compuesto escaló hasta 58,4 puntos en septiembre, su nivel más elevado desde julio de 2021, superando ampliamente las previsiones gracias al dinamismo tanto de las manufacturas como de los servicios. Por su parte, la Eurozona también sorprendió positivamente. El PMI compuesto avanzó hasta 53,1 puntos desde los 52 de agosto, apoyado en la fortaleza del sector servicios y en la estabilidad de las manufacturas. Alemania registró su mejor lectura desde octubre de 2025, mientras que Francia regresó a terreno expansivo.

A este favorable comportamiento de la confianza empresarial se sumaron otras señales de resiliencia económica. En EEUU, las ventas de viviendas nuevas repuntaron un 6,4% mensual hasta alcanzar las 684.000 unidades anualizadas, el mayor ritmo del año y por encima incluso de la media de los últimos cinco ejercicios. En Europa, el sector automovilístico continuó mostrando síntomas de recuperación, con unas matriculaciones que crecieron un 4,5% interanual en agosto, acelerándose frente al +3% del mes anterior y elevando el avance acumulado del año hasta el +5,3%. Detrás de esta mejora sigue sobresaliendo el empuje de los vehículos electrificados, mientras que las matriculaciones de modelos de gasolina y diésel continúan perdiendo peso dentro del mercado.

Sin embargo, el principal foco de incertidumbre sigue situado en Oriente Medio, donde los esfuerzos por alcanzar un acuerdo que permita normalizar el tránsito energético a través del estrecho de Ormuz continúan sin ofrecer avances concluyentes.

Por eso la semana comienza con el precio del crudo escalando y el barril de Brent toca 107$. Las esperanzas de un avance diplomático tras unas discusiones aparentemente constructivas entre EEUU e Irán en el seno de la cumbre de la ONU, se cayeron de un plumazo con las declaraciones de Trump durante el fin de semana, rechazando las propuestas iraníes, y con informaciones que apuntan a que incluso había instruido una acción militar importante contra Irán después de las elecciones de mitad de mandato. Al mismo tiempo, los rebeldes hutíes lanzaron otro ataque contra la capital de Arabia Saudí (Riad) y altos funcionarios iraníes apuntan a que su país no tiene intenciones de modificar en este momento sus propuestas para mejorar las negociaciones con Washington.

Si por el lado de la diplomacia no parece haber avances, por el lado del flujo real de crudo saliente del Golfo, hay noticias alentadoras: el ejército americano informó que estaría logrando aumentar el tránsito de petróleo a través de Ormuz, con el doble del volumen de la semana anterior, lo que sugiere que la presión militar estaría produciendo resultados operativos. Arabia Saudí ya ha reanudado el transito a través de su oleoducto Este-Oeste, lo que le permite evitar el estrecho de Ormuz y sacar crudo al Mar Rojo a través del puerto de Yanbu. 

En este contexto, las noticias contrapuestas siguen inundando el mercado y la incertidumbre seguirá elevada. Trump rechaza la propuesta iraní, aunque sigue abierto a la negociación, mientras Irán insiste en que la vía diplomática es la única que puede resolver el conflicto.

HelpMyCash: hipotecas 1.000€ más caras

El Euribor a 12 meses, que es el índice usado para calcular el interés de las hipotecas, superará el 3% cuando termine septiembre. Y no por poco: según los analistas del comparador financiero HelpMyCash.com, alcanzará un valor medio cercano al 3,25%; el más elevado desde julio de 2024 y notablemente superior al registrado en agosto de este año (2,954%). El analista hipotecario del comparador, Miquel Riera, calcula que, en los contratos revisados en octubre con el nuevo valor del Euribor, la factura anual subirá en unos 1.000€ de media.

Y podría aumentar todavía más en los próximos meses si la tendencia al alza del índice se mantiene. La revisión de octubre será dolorosa. Este encarecimiento se producirá porque el Euribor de septiembre, que será de en torno al 3,25%, superará de largo el registrado hace un año (2,172%) y seis meses atrás(2,565% en marzo de 2026). Como el interés de las hipotecas variables se revisa una vez al año o al semestre con el último valor publicado en el Boletín Oficial del Estado, la subida del índice afectará a los contratos actualizados en octubre, principalmente.

Una hipoteca variable media de 150.000€ con un plazo de 25 años y un interés de Euribor más 1%, con una revisión anual, las cuotas subirán de 725 a 813€; unos 88 más al mes y unos 1.054 euros más al año. Y con una actualización semestral, las mensualidades aumentarán de 756 a 813€: un aumento mensual de unos 57 (unos 340 más al semestre).

Para Miquel Riera, “el Euribor ha experimentado una subida brusca en septiembre por culpa de la guerra en Oriente Medio”, que ha disparado el precio del petróleo y la inflación global. También la de la Eurozona, que en agosto alcanzó el 3,2%.Para tratar de contenerla, el Banco Central Europeo (BCE) subió sus tipos de interés en junio y en septiembre. Pero los actores del mercado financiero consideran, en general, que tendrá que aprobar nuevos aumentos en los próximos meses para cumplir su objetivo de rebajar la inflación hasta el 2%. Se da por hecho otro incremento en diciembre, pero podrían producirse uno o dos más durante el primer trimestre de 2027.

El Euribor a 12 meses, que representa el interés al que los principales bancos europeos se prestan dinero entre ellos con un plazo de un año, es muy sensible a esta clase de previsiones. Según Riera, “como los pronósticos apuntan a varios aumentos de tipos del BCE durante los próximos meses, el índice se ha adelantado y se ha disparado por encima del 3%”.

Ahora bien, su evolución futura dependerá en gran medida de cómo se desarrolle el conflicto enOriente Medio. Si se llega a un acuerdo de paz en los próximos meses, y el precio del petróleo baja, es probable que la inflación se contenga y que el BCE no vea necesario subir más los tipos antes de que acabe el año. En este escenario optimista, el Euribor podría bajar hasta el 2,8% a finales de 2026. En cambio, si Irán y EEUU no llegan a un acuerdo en lo que queda de año, es más que probable que el BCE suba sus tipos en diciembre y que los incremente de nuevo a principios de 2027 (una o dos veces). En este escenario más pesimista, los analistas del comparador calculan que el Euribor seguirá al alza y que podría acabar 2026 incluso por encima del 3,5%.

Como hay un alto grado de incertidumbre, Miquel Riera aconseja prudencia. "Aquellos que tengan una hipoteca variable con revisión en los próximos meses deben calcular si podrán pagar la cuota con un Euribor a más del 3% o incluso del 3,5%. Y si creen que tendrán dificultades, deben hablar con su banco cuanto antes para buscar soluciones”.

Norz: una estructura de inversión capaz de desenvolverse en escenarios diferentes

El mercado afronta un escenario en el que varias fuerzas se mueven simultáneamente y dificultan la lectura tradicional de los ciclos económicos. La inflación vuelve a ganar protagonismo, los precios energéticos presionan los costes empresariales y los bancos centrales mantienen una actitud más vigilante ante la evolución de los precios. Al mismo tiempo, la inversión vinculada a la inteligencia artificial continúa transformando sectores enteros de la economía. Para Jordi Castany, analista de inversiones de Norz Patrimonia, este contexto obliga a revisar la forma en la que se construyen las carteras. La cuestión ya no es únicamente anticipar si los tipos subirán o bajarán, si las Bolsas continuarán al alza o si la inflación remitirá, sino diseñar una estructura de inversión capaz de desenvolverse en escenarios diferentes.

El regreso de las presiones inflacionistas ha reabierto el debate sobre cuánto tiempo tendrán que mantener los bancos centrales una política monetaria restrictiva. Después de los fuertes movimientos de tipos de los últimos años, el mercado se enfrenta ahora a la posibilidad de que el coste del dinero permanezca elevado durante más tiempo del inicialmente previsto. “Nos encontramos ante un escenario higher for longer, tipos de interés más elevados durante más tiempo. Sin embargo, esto no supone necesariamente una tormenta de tipos como la vivida en 2022”, aunque sí obliga a prestar mayor atención al coste de financiación, a los márgenes empresariales y a la sensibilidad de cada activo ante los movimientos de los bancos centrales.

Este experto aporta cuatro claves para una cartera en un escenario de incertidumbre:

  • 1. El petróleo importa, pero más importa cuánto tiempo dure el shock energético: El encarecimiento del petróleo añade presión sobre una economía europea especialmente dependiente de la energía. El factor determinante no es tanto el precio puntual del barril como la duración de los niveles elevados, ya que un shock energético prolongado termina trasladándose a los costes empresariales y al consumo. El impacto, además, es desigual: mientras las compañías energéticas y de refino pueden beneficiarse de un entorno de precios elevados, sectores intensivos en energía y con márgenes estrechos, como las aerolíneas, la industria pesada o parte del consumo discrecional, afrontan una mayor presión.
    2. Los activos reales pasan de oportunidad táctica a pieza estructural: El escenario de inflación y volatilidad devuelve protagonismo a compañías respaldadas por activos físicos y vinculadas a la economía real. Infraestructuras, materiales básicos, real estate y agribusiness son algunos de los segmentos que Castany considera especialmente relevantes por su potencial de diversificación y su exposición a negocios con activos tangibles. 
    3. La inteligencia artificial sigue siendo una apuesta por el crecimiento: La IA introduce una dinámica diferente en el mercado: mientras la inflación y la energía generan incertidumbre, la tecnología está impulsando inversión y productividad. Su impacto trasciende a las grandes compañías tecnológicas y alcanza a todo un ecosistema de empresas vinculadas a computación, centros de datos e infraestructuras digitales. “La inteligencia artificial continúa siendo el gran motor de crecimiento en los mercados”, apunta. Por ello, las dudas sobre las valoraciones no eliminan, a su juicio, el potencial de una tendencia de largo plazo en la que las correcciones pueden generar oportunidades de entrada selectivas.
    4. Europa gana atractivo, pero la selección será determinante: El mercado europeo vuelve a presentar oportunidades en sectores como infraestructuras, industria, defensa y banca, con compañías globales que combinan exposición internacional y valoraciones que, en algunos casos, resultan más contenidas que las de sus equivalentes estadounidenses. La estrategia, sin embargo, no pasa por elegir entre Europa o EEUU. “La asignación entre Estados Unidos y Europa no debe plantearse como una decisión binaria. Un activo barato sin catalizadores de crecimiento puede mantenerse infravalorado durante un periodo prolongado”, advierte Castany. La selección de compañías con fundamentales sólidos y capacidad de crecimiento resulta, por tanto, más relevante que una simple rotación geográfica.

La conclusión para el inversor es que la diversificación vuelve a ocupar un lugar central. La renta fija recupera atractivo gracias al nivel de las rentabilidades, la renta variable continúa siendo el principal motor de crecimiento a largo plazo y los activos reales incorporan una fuente adicional de diversificación. La liquidez, por su parte, permite mantener capacidad de maniobra ante posibles correcciones. “Diseñar una cartera condicionada a un único escenario macroeconómico, sea de crecimiento, inflación o recesión, es un error”, resume Castany. En un entorno marcado simultáneamente por tipos elevados, inflación, energía, geopolítica y transformación tecnológica, la clave no está en adivinar el próximo movimiento del mercado, sino en construir una cartera capaz de responder a diferentes escenarios.

11Sep

Los analistas esperan dos subidas más del Banco Central Europeo, tres de la Fed, y al menos una del Banco de Japón, en lo que queda de año, y una continuación del endurecimiento de la política monetaria en 2027.

Miguel Ángel Valero

El petróleo encadena ocho sesiones al alza, su racha alcista más larga en más de tres años, con el Brent por encima de los 100$. Detrás están los ataques a petroleros en el estrecho de Ormuz, que amenazan el suministro. Para el inversor, esto es gasolina para la inflación y viento de cola para las petroleras. Para los bancos centrales, más presión a favor de subir los tipos de interés.

Las cuestiones geopolíticas y climáticas están afectando negativamente al sector alimentario y repercutiendo en el precio final de los alimentos. Según un análisis elaborado por Crédito y Caución, los precios mundiales de los alimentos pueden aumentar un 11,6% en 2026 y un 4,8% en 2027 debido a las escaladas en los conflictos del Golfo Pérsico (tras los ataques de Israel y EEUU desde febrero) y Ucrania (invasión rusa desde 2022), la sequía que afecta a EEUU y Europa occidental y el fenómeno de El Niño.

La prolongación del cierre del estrecho de Ormuz ha provocado un aumento de los precios de la energía y de los fertilizantes, lo que repercute directamente en la producción y el encarecimiento de los alimentos. Los ataques contra puertos, terminales de carga y buques en Ucrania y en Rusia han interrumpido las exportaciones de cereales y reducido los volúmenes comerciales. Al mismo tiempo, los ataques contra refinerías e infraestructuras de exportación rusas están impulsando al alza los precios mundiales de los productos petrolíferos y los fertilizantes.

Las temperaturas extremas de este verano reducirán el rendimiento de los cultivos y la producción agrícola tanto en EEUU como en Europa. Un fenómeno de El Niño intenso puede perturbar aún más el comercio agrícola mundial al reducir las cosechas y restringir el suministro de alimentos. Estas limitaciones pueden impulsar al alza los precios. Las economías orientadas al Pacífico y dependientes de la agricultura serán las más afectadas.

En Europa, la producción alimentaria consume mucha energía, sobre todo en los procesos de refrigeración, calefacción y procesamiento. Esto agrava los retos ya existentes, como los elevados costes laborales y las cargas normativas. Además, la limitada capacidad para fijar precios dificulta repercutir el aumento de los costes, especialmente en un entorno minorista altamente competitivo y dominado por grandes operadores. Como resultado, los márgenes, ya de por sí reducidos, se ven aún más comprimidos.

Ante esta situación, muchos productores alimentarios se están centrando en el control de costes, la optimización de la cartera, la mejora de la eficiencia y los aumentos selectivos de precios con el fin de proteger la rentabilidad. Sin embargo, persiste la brecha entre el aumento de los costes de los insumos y los precios que pueden aplicarse.

El riesgo crediticio es mayor para las empresas más pequeñas o menos diversificadas, con menor poder de negociación, y para los subsectores con un alto consumo energético que dependen en gran medida de los costes de calefacción o refrigeración, transporte y piensos, como la industria láctea y el procesamiento cárnico.

Dos subidas más del BCE, y tres de la Fed

El último Informe Semanal de Mercados de Ibercaja Gestión destaca que el mercado descuenta otras dos subidas de tipos por parte del Banco Central Europeo (BCE) tras la reunión del 10 de septiembre, y tres por la Fed (80% de probabilidad en la reunión del 16 de septiembre). Estas expectativas impulsan al bono alemán, el bund, que a 2 años ya estás en el 2,2%, y a 10 años, en el 3,5%. En ambos casos, en máximos desde 2011. El bono del Tesoro de EEUU a 10 años se sitúa en el 4,95%. 

Para los analistas de Banca March, "es razonable esperar una nueva subida en los próximos meses, aunque consideramos que el mercado está descontando un endurecimiento excesivo". Llevar el tipo de depósito más allá del tipo neutral –en torno al 3%– acarrearía un coste creciente para la actividad. Además, parte del trabajo ya lo está haciendo el propio mercado a través del repunte de las TIR (tasa interna de rentabilidad) soberanas, que en algunos casos se sitúan en máximos de más de una década. Y, lo que es más importante, sigue habiendo poca evidencia de que el shock energético esté generando dinámicas inflacionistas más persistentes.

La aceleración de los precios de producción en EEUU elevó la presión sobre la Fed al apuntar a mayores tensiones en varios componentes relevantes para el deflactor del consumo personal (PCE), la referencia de inflación preferida por la institución. La inflación se mantuvo en el 3,4% en agosto, el mismo nivel que en julio, pero muy lejos del objetivo del 2% marcado por la Reserva Federal, aunque supone un alivio de las tensiones inflacionistas por la guerra en Oriente Medio (en mayo de 2026, el IPC fue del 4,2%, máximo de más de tres años). 

Más presión para el presidente de la Fed, Kevin Warsh, que trata de hacer malabarismos entre el deseo de Trump de bajar los tipos y unos datos que invitan a subirlos 25 puntos básicos, hasta el 3.5-3,75%. De optar el FOMC por la subida, será la primera con Warsh al frente. Y un nuevo fracaso para Trump.

Por cierto, tras adelantarse MyInvestor a la subida del BCE y elevar la remuneración de sus depósitos hasta el 2,5%, Banca March mejora la rentabilidad de su Depósito Flexible Avantio a 12 meses hasta el 2,8% TAE. Este depósito, que puede contratarse a través de los canales digitales del banco hasta el 31 de octubre, establece una aportación mínima por cliente de 30.000€, y una máxima de 300.000.

UBS: el BCE subirá otra vez los tipos en diciembre

En UBS creen que "el actual ciclo de endurecimiento monetario aún no ha concluido": "ahora esperamos que el BCE lleve a cabo una subida adicional de 25 pb en su reunión de diciembre, antes de hacer una pausa. Probablemente se necesitará un mayor endurecimiento monetario para devolver la inflación al objetivo. A pesar de las proyecciones restrictivas, es probable que el BCE actúe con cautela. Los riesgos siguen inclinados hacia un endurecimiento adicional en 2027".

"Las expectativas de inflación están en el centro de atención, ya que la actual guerra en el Golfo ha contribuido a elevar las tasas de inflación general. Pero en un mundo sensacionalizado por las redes sociales y polarizado por una política profundamente tribal, existe una diferencia clara entre lo que la gente dice y lo que la gente hace. Hoy en día, las expectativas de inflación son más extremas y están menos ancladas en la realidad que en la era previa a las redes sociales, y los responsables de política monetaria no deberían fingir que las redes sociales no han cambiado la forma en que se forman dichas expectativas", argumenta Paul Donovan, Economista Jefe de UBS Global Wealth Management.

Mark Haefele, Director de Inversiones (CIO), afirma: "Aunque unos tipos de interés más altos pueden presionar las valoraciones, no creemos que la trayectoria de endurecimiento actualmente prevista sea suficiente para descarrilar la mejora del entorno de beneficios de la renta variable europea. Mantenemos nuestra preferencia por los valores cíclicos europeos, incluidos los de tecnología de la información, industriales y bancos, así como nuestra preferencia más amplia por la renta variable de la eurozona y nuestra exposición temática a los líderes europeos y a las medianas capitalizadas suizas".

"Seguimos siendo constructivos con los activos en EUR: favorecemos un euro más fuerte, oportunidades atractivas de carry en renta fija y crédito, y una renta variable europea respaldada por un ciclo de beneficios en mejora, a pesar de unos tipos de interés moderadamente más altos", aporta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

Fed y Banco de Japón subirán tipos, "pero las orientaciones futuras (guidance) probablemente serán el factor que determine las reacciones de las divisas. Un mensaje menos restrictivo de lo esperado podría presionar a la baja al USD y al JPY, mientras que una pausa de tono restrictivo por parte del BoE podría respaldar a la libra esterlina", apuntan Constantin Bolz y Teck Leng Tan, Estrategas.

Sobre las elecciones legislativas de mitad de mandato en EEUU, "seguimos siendo positivos respecto a determinadas oportunidades en la renta variable europea, generadas por la expansión de la capacidad industrial y de seguridad de la región. Favorecemos a las empresas capaces de beneficiarse del reshoring y de la modernización industrial, especialmente allí donde la solidez financiera respalda su capacidad para traducir la demanda estructural en beneficios sostenidos", señala Christopher Swann, Estratega.

Más promesas de Trump

Mientras, sigue el populismo demagógico de Trump para tratar de impedir su derrota en las elecciones de medio mandato. Un día después de prometer 5.000$ a cada ciudadano de EEUU si mantiene el control de la Cámara de Representantes y del Senado, ahora asegura que enviará 500$ al millón de estadounidenses que, según él, pagaron de más por los seguros médicos creados por la Ley de Cuidado de Salud Asequible, más conocida como el Obamacare. 

EE.UU. carece de un sistema sanitario público universal, y Barack Obama en la Casa Blanca sacó adelante mercados de seguros médicos y un sistema de ayudas para reducir el coste de las primas, ampliando así el acceso a la cobertura sanitaria para millones de personas. Pero Trump, ya en su segundo mandato, suprimió las ayudas extraordinarias aprobadas durante la pandemia para reducir el coste de las primas de Obamacare. La desaparición de estas subvenciones provocó un fuerte aumento de los precios para numerosos asegurados y llevó a casi tres millones de estadounidenses a abandonar su cobertura médica al no poder asumir su coste. Ahora les quiere compensar con 500$.

10Sep

Su presidenta, Christine Lagarde, admite que la inflación seguirá muy alta durante "demasiado tiempo". Pero también destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada".

Miguel Ángel Valero

Como se esperaba, el Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido subir los tres tipos de interés oficiales del BCE en 25 puntos básicos (pb). En consecuencia, los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito aumentarán hasta el 2,5%, el 2,65% y el 2,9%, respectivamente, con efectos a partir del 16 de septiembre de 2026.

El incremento del precio del petróleo (+14% en un mes) y del gas (+30%) a causa del conflicto en Oriente Próximo, que han disparado la inflación en la Eurozona al 3,3%, fuerza la segunda subida de tipos en tres meses, y el BCE no cierra la puerta a nuevos movimientos en lo que queda de año. Incluso el mercado ya descuenta una subida en la próxima reunión, en octubre.

Porque las previsiones del propio BCE son más bien pesimistas y sitúan la inflación general en un promedio del 3% en 2026, del 2,5 % en 2027 y del 2,1% en 2028. La subyacente, en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028. En comparación con junio, la proyección de referencia para la inflación en 2026 no ha variado, pero se ha revisado al alza para 2027 y 2028.

El BCE admite que la inflación no estará controlada antes de 2029, seguirá muy alta durante "demasiado tiempo", según su presidenta, Christine Lagarde. No obstante, mejora sus expectativas de crecimiento económico para 2026 (+0,9%), y 2027 (+1,4%) -mantiene el 1,5% para 2028- y destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada". 

Pero también se cura en salud: "Las perspectivas siguen sujetas a una elevada incertidumbre, con riesgos al alza para la inflación y a la baja para el crecimiento económico".

Pese a ello, el BCE cree que "sigue estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos".

Y que "está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios".

MyInvestor se anticipa al BCE y eleva la remuneración de sus depósitos

Horas antes, MyInvestor, el neobanco respaldado por Andbank, El Corte Inglés, AXA y varios family office, elevaba un 0,25% la remuneración de los depósitos, hasta el 2,5% TAE, en todos los plazos para los clientes que mantengan o contraten una cartera automatizada de al menos 150€.En los depósitos a 1, 3, 6 y 12 meses, el tipo aumenta del 2,25% al 2,5% TAE. Para los clientes que no tengan o contraten una cartera automatizada, la remuneración será del 2,25% TAE. El importe mínimo de contratación de estos depósitos es de 10.000€ con un máximo de 100.000. depósito.

Además, los clientes con suscripción al Plan Premium también se benefician de una mejora en el depósito Premium a 3 meses, que pasa del 3% al 3,25% TAE. Se puede contratar desde 1.000€ hasta 25.000. El Plan Premium incluye también una cuenta remunerada que sube del 2,5% al 2,6% TAE sin límite de tiempo, así como otras ventajas adicionales en inversión ycashback, por 7,99€ al mes.

Recientemente MyInvestor también mejoró la remuneración de su cuenta remunerada estándar al 2,5% TAE durante 6 meses, hasta un máximo de 70.000€. Una vez transcurrido este periodo, la rentabilidad de la cuenta depende de la inversión mensual que hagan los clientes: 1% TAE si invierten al menos 300€ al mes, 1,75% si son 600, y 2,5% si la inversión mensual es de 900€. Si no invierten, la cuenta pasa al 0,3% TAE.

De esta forma, la entidad vincula una mayor remuneración de la liquidez al hábito de invertir de forma periódica, facilitando que los clientes puedan combinar ahorro e inversión. Y se refuerza como alternativa competitiva en la gestión de la liquidez, destacando la importancia de contar con un colchón de ahorro como paso previo a la inversión. MyInvestor está adherida al Fondo de Garantía de Depósitos en España, por lo que tanto su cuenta como depósitos están protegidos hasta 100.000€.

Reacciones de los analistas

Sylvain Broyer, Economista jefe para EMEA en S&P Global Ratings: "Esta subida de tipos no es solo una medida preventiva. Las perspectivas de inflación han empeorado durante el verano. Los choques de oferta no solo se están multiplicando, sino que cada vez es más probable que la demanda también esté contribuyendo a la inflación. En ese contexto, el BCE podría verse obligado a situarse en terreno restrictivo y no puede descartar nuevas subidas de tipos en esta fase".

Para Miguel Ángel Rico, director de inversiones de Creand Asset Management, "la sorpresa ha estado en que el tono de Lagarde en la rueda de prensa ha sido bastante hawkish, tanto que el mercado ha empezado a descontar una subida adicional el mes que viene". El BCE ha cambiado sus proyecciones de inflación al alza y ahora esperan que la inflación esté por encima de su objetivo del 2% por lo menos hasta finales de 2027. Sin embargo, también han revisado al alza sus estimaciones de crecimiento económico. Lagarde reconoce que la economía está aguantando mejor de lo esperado. Esa fortaleza, unida a que Lagarde ha quitado importancia al repunte de Yield de los bonos (al decir que está siendo algo global y no específico de Europa), hace que, de hecho, tras su discurso, las Yield vuelvan a subir, lo que provoca también algo de caída en la renta variable, así como caídas en el euro respecto al dólar. "En esta ocasión, claramente los bancos centrales no están yendo por detrás de la curva. Han aprendido de lo sucedido en 2022", subraya.

Ulrike Kastens, Economista Senior de DWS, también cree que  "más importante que la propia subida de tipos son las perspectivas". Aunque las perspectivas económicas para 2026 y 2027 siguen mejorando, también se han revisado al alza las previsiones tanto de inflación general como subyacente para el periodo comprendido entre 2027 y 2028. Como resultado, los riesgos para la inflación siguen sesgados al alza.

"Los mercados han interpretado este hecho como una señal de que podrían producirse nuevas subidas de tipos. Sin embargo, durante la rueda de prensa, la presidenta del BCE, Christine Lagarde, adoptó un tono más equilibrado. Insistió en varias ocasiones en que la política monetaria dependerá de los datos y destacó la rapidez con la que pueden variar los precios de las materias primas. También señaló la moderación del crecimiento de los salarios y el buen anclaje de las expectativas de inflación a más largo plazo. Dado el nivel excepcionalmente elevado de incertidumbre, es probable que el banco central mantenga su sesgo restrictivo. Que finalmente sea necesario aplicar un endurecimiento adicional dependerá de los próximos datos", resalta.

Robeco: las subidas de tipos frenan el crecimiento y encarecen la deuda

La principal táctica para combatir la inflación, que se ha mostrado persistente desde que Rusia invadió Ucrania en 2022, ha sido durante mucho tiempo subir los tipos, ya que unos mayores costes de financiación limitan el gasto público y corporativo y alivian la presión sobre los precios. Pero eso también amenaza el crecimiento económico y tiene efectos indirectos sobre los mercados de deuda pública, en un momento en que las TIR a más largo plazo ya están marcando nuevos máximos del ciclo. Ahora el panorama es desigual en las grandes economías de EE.UU., la zona euro, Reino Unido y Japón, donde la Fed, el Banco Central Europeo, el Banco de Inglaterra y el Banco de Japón afrontan cada uno dilemas distintos, afirma Graham, Head of Multi Asset and Equity Solutions en Robeco.

"El simposio anual organizado por la Reserva Federal de EE.UU. en Jackson Hole puso de manifiesto la creciente divergencia entre la forma en que se considera que los bancos centrales del mundo están abordando la inflación y el crecimiento económico. El presidente de la Fed, Kevin Warsh, utilizó su discurso del 28 de agosto para adoptar un tono duro frente a la inflación, elevando las expectativas de que los tipos tendrán que subir o, al menos, no bajar. Pero, aunque eso cambió de forma significativa la narrativa de la política monetaria en EEUU, puso de relieve una divergencia creciente con otros bancos centrales de Europa, Japón y el resto del mundo, que también intentan combatir la inflación, pero con distinta capacidad para utilizar los tipos como principal herramienta", argumenta.

Una forma de intentar prever futuras subidas de tipos y su consiguiente efecto sobre los precios de los activos es calcular el tipo "neutral" que no tendría un impacto ni negativo ni positivo en la economía local. Este rango de tipos "neutros nominales" es más elevado en el Reino Unido y más bajo en Japón, EEUU y Canadá. "Eso significa que Japón es el país con mayor margen para subir los tipos sin temor a que ello suponga un obstáculo para el crecimiento económico", afirma Graham. "EEUU tiene cierto margen para subirlos, pero la zona euro, Australia y Reino Unido corren el riesgo de situar los tipos demasiado altos y perjudicar al crecimiento económico".

Parte del motivo de esta divergencia es que los factores que impulsan la inflación difieren entre EEUU, la zona euro y Japón, por lo que las respuestas de los bancos centrales tendrían efectos distintos. Además de amenazar el crecimiento, las subidas de tipos también elevan las TIR de los bonos, aumentando los costes de financiación de unos gobiernos que ya están lidiando con déficits presupuestarios crecientes y niveles récord de deuda nacional.

"En EEUU, las presiones inflacionistas reflejan los aranceles, una demanda resiliente y la inversión. La Fed ha adoptado un tono más agresivo, aunque el Tesoro de EEUU sigue siendo el operador más visible en el mercado mediante recompras de bonos y medidas de estabilidad del mercado. Esta interacción da, en la práctica, margen a la Fed para mantener los tipos en niveles neutrales mientras adopta un tono duro frente a la inflación, sin perder el control sobre el tramo largo de la curva de tipos de la deuda del Tesoro de EEUU. Me recuerda a la “Operation Twist” (cuando la Fed compra bonos a largo plazo)", explica Graham.

"En la zona euro, la inflación es principalmente un shock de precios derivado del aumento de los costes de la energía importada debido al conflicto en Oriente Medio. El BCE puede endurecer su política en línea con su mandato de inflación, pero la falta de factores impulsores internos hace que la economía sea más vulnerable a unos tipos más altos. Ya vimos esto en 2008 y de nuevo en 2011, cuando el BCE subió los tipos en plena sacudida de las materias primas", añade.

"Japón parece estar en la mejor posición, a diferencia de su experiencia anterior durante los últimos 40 años, porque la inflación responde a una reflación estructural y el crecimiento interno. El Banco de Japón puede normalizar los tipos sin generar un obstáculo para su economía. Además, unos tipos más altos pueden aumentar el atractivo del yen, que ha estado inmerso en una tendencia estructural bajista", subraya.

Unos tipos más altos también tienen implicaciones para el valor de los activos. "En general, los activos de riesgo (crédito y renta variable) han soportado bien unos tipos más altos en los últimos cinco años, principalmente porque los efectos de segunda ronda de la inflación han sido moderados, y seguimos creyendo en esta narrativa. Sin embargo, somos conscientes de que esta perspectiva optimista se enfrenta a más obstáculos a medida que se desmorona el excepcionalismo estadounidense, y de que los tipos 'sin riesgo' ya no están exentos de peligro, dado que la carga de la deuda pública se dispara y persisten las perturbaciones de la oferta en forma de petróleo y aranceles".

"Así, el impulso a corto plazo para todos los bancos centrales será un endurecimiento sincronizado. Sin embargo, los resultados en las tres regiones podrían ser muy diferentes a medio plazo. El BCE subiría los tipos como respuesta al shock energético, pero sin el colchón económico que vemos en Japón o en EEUU. El Banco de Japón tiene margen adicional para subir los tipos sin afectar a la economía interna. Y la Fed se enfrenta a una economía sometida a fuertes presiones, y el tramo corto de la curva de tipos de la deuda del Tesoro puede seguir reaccionando a estas presiones. Por tanto, la prima por plazo en EE.UU. es vulnerable a una presión alcista, lo que sugiere una cooperación continuada entre la Fed y el Tesoro para evitar perder el control de los tipos a más largo plazo".

09Sep

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa: sólo los bancos extranjeros pagan más del 3%. Ebury y Pictet se desmarcan del consenso, y Franklin Templeton habla incluso de una bajada de tipos a finales de 2027.

Miguel Ángel Valero

El Banco Central Europeo (BCE) elevará los tipos de interés oficiales en 25 puntos básicos (PB) este jueves 10 de septiembre, salvo sorpresa de última hora. Si se cumplen las previsiones, la facilidad de depósito se situará en el 2,5%.Tras esta subida de tipos, la segunda del año, se encuentra el alza de la inflación y, sobre todo, el aumento del precio de la energía. En agosto, los precios subieron un 3,3% en la Eurozona, una cifra muy alejada del objetivo del 2% marcado por el BCE, y la energía se disparó un 14,3% interanual. Ese mismo mes, en España el IPC avanzó un 4,3%.

La previsible subida de tipos ha disparado el Euribor, cuyo valor ya supera el 3% en septiembre. El Euribor a 12 meses cerró agosto al 2,95%; sin embargo, su valor diario no ha bajado del 3% desde el inicio de este mes y ya ha superado la barrera del 3,1%.“Este comportamiento pone de manifiesto una de las principales características del Euribor: no espera a que el BCE anuncie oficialmente sus decisiones para reaccionar, sino que incorpora las expectativas de los mercados sobre la evolución futura de los tipos de interés, por lo que puede subir antes de que el banco central mueva ficha”, explican en el comparador de productos financieros HelpMyCash.com.

La banca no ha tardado en trasladar el aumento de los tipos de interés oficiales al Euribor, el índice que se usa para calcular las cuotas de la mayoría de las hipotecas variables de España y las consecuencias no se van a hacer esperar. De acuerdo con los cálculos de HelpMyCash, una hipoteca media de 150.000€ con un plazo de 25 años y un interés del 1% que se revise con el Euribor de agosto puede encarecerse más de 800 euros al año (ejemplo para una revisión anual).

En cualquier caso, el impacto final dependerá de las condiciones concretas de cada préstamo, del diferencial aplicado por el banco y del momento en el que se produzca la revisión. Además, una hipoteca que se revise una vez al año no sufrirá exactamente el mismo efecto que otra cuya cuota se actualice cada seis meses.

¿Qué va a pasar con los productos de ahorro? Una subida de tipos debería, sobre el papel, impactar sobre la rentabilidad de los productos de ahorro. Sin embargo, parece estar haciéndolo a un ritmo más lento que sobre el Euribor. Durante los últimos días, la banca no ha anunciado grandes mejoras en la rentabilidad de sus depósitos.

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa. Mientras el mercado financiero anticipa las futuras subidas y el Euribor reacciona prácticamente de inmediato, las entidades no parecen tener la misma urgencia para mejorar la remuneración de los ahorros de sus clientes, explican en HelpMyCash. De hecho, los grandes bancos españoles siguen sin empujar sus plazos fijos abiertamente. En la web del Santander no hay ni rastro de los depósitos y el BBVA promociona únicamente un depósito combinado. CaixaBank es el único de los tres que reserva un espacio en su escaparate virtual para su plazo fijo, pero la rentabilidad máxima que ofrece es del 1,1% TAE, muy por debajo de la facilidad de depósito del BCE.

Aunque la banca española parece a la espera de lo que haga el BCE este jueves para reaccionar, la extranjera sí han actuado. Al menos media docena de entidades que comercializan sus depósitos en España ofrecen plazos fijos con una duración de un año cuyo interés alcanza o supera el 3%. Mano Bankas, entidad lituana con presencia en España a través de Raisin, llega a pagar hasta un 3,46% TAE a doce meses. Para los ahorradores, este tipo de ofertas son una alternativa a los depósitos de los grandes bancos españoles. La posibilidad de contratar productos de entidades de otros países europeos permite comparar rentabilidades sin limitarse a la oferta de las entidades tradicionales.

Ibercaja Gestión: ventana de oportunidad para preparar las carteras de cara a 2027

Al Banco de Japón no le gusta el tipo de cambio del yen; al Tesoro americano, la rentabilidad del bono a 30 años; al gobierno chino, la ralentización de su economía; a la Fed, su pérdida de credibilidad; y al BCE, el precio del petróleo y del gas natural. Durante agosto, todos han tratado de reconducir a los mercados financieros hacia una situación más cómoda para ellos. A los inversores no les suelen gustar tantas intervenciones; de ahí el buen comportamiento de los activos “reales”, oro, plata y bitcoin a la cabeza, la debilidad del dólar y el buen comportamiento de materiales y energía en Bolsa. Aun así, con tanto ruido, el resultado de agosto se puede calificar como satisfactorio, con avances de la renta variable y estabilidad en la renta fija, subraya un análisis de Ibercaja Gestión.

Los inversores regresan de vacaciones y empiezan a revisar sus carteras. La Bolsa está un poco por encima de como acabó el 2º trimestre; tecnología plana con energía +15 % y utilities -7 %; EEUU lo ha hecho un poco mejor que Europa, pero se más que compensa por la debilidad del dólar. Los tipos están unos 40 puntos básicos (pb)  por encima en la zona euro y unos 30 pb en la curva americana, donde además la pendiente entre el 2 años y el 10 años ha aumentado en 0,25%.El precio del petróleo ha subido un 24% y su influencia en los movimientos de los bonos ha sido importante. Los productos agrícolas (+21 %) y los metales preciosos (+10 %)también se han disparado. 

El acuerdo de paz entre Irán y EEUU es ya un triste recuerdo. Las hostilidades se han acelerado esta semana; justo después de que Trump declarase la guerra total económica a Irán con nuevas sanciones. A la vez, el petróleo parece fluir: Ormuz es estrecho, pero también poroso. Con el transito limitado tanto tiempo, el precio del petróleo está en los 100$/barril. Y el nivel de las reservas estratégicas estadounidenses no estaba tan bajo desde 1982.

Septiembre también es mes de vuelta al cole para los bancos centrales. El día 10 se reúne el BCE, el 16 la Reserva Federal, el 17 el Banco de Inglaterra y el 18 el de Japón. La última semana del mes lo harán también los de Noruega, Suiza, Australia y Nueva Zelanda. El mercado da por hechas las subidas en la zona euro y Japón, y asigna bastantes probabilidades a movimientos restrictivos en EEUU, Noruega y Australia. 

La decisión más trascendental será la de la Reserva Federal. El discurso de Warsh en Jackson Hole parece indicar una subida, pero "de nuevo tenemos que acordarnos quién lo puso allí". Ganar credibilidad hablando es una cosa, pero subir los costes de financiación del Tesoro americano es otra. Warsh no puede quedarse en el lado perdedor de la votación, no obstante, y parece que cada vez hay más miembros del comité dispuestos a subir tipos, aunque esto signifique enfrentarse a Trump. El dato de empleo y el de inflación serán los que inclinen la balanza hacia uno u otro lado. "De momento, creemos que Warsh tratará de ganar tiempo, sin subir tipos, hasta que losdatos de inflación le den la razón. Esperemos que el mercado de bonos le conceda el beneficio de la duda.

Los datos de actividad desde marzo desafían las sensibilidades típicas de un shock en el precio energético. La temporada de resultados ha acabado como empezó, con números impresionantes: crecimiento interanual del 25 % y del 23 % en beneficios en EEUU y Europa respectivamente. Eso ha permitido que las previsiones de beneficios para el conjunto de 2026 sigan subiendo. En total, en los dos últimos meses, las estimaciones para el mercado americano han mejorado un 7 %, un 2 % para el europeo y un 9 % para el japonés. Esto ha permitido abaratar las ratios de valoración de las Bolsas, sobre todo en EEUU e India.

El mercado ya pone en precio 3 subidas de tipos por parte del BCE hasta abril del año que viene. "Si hacemos nuevas inversiones o anticipamos vencimientos de esta última parte del año y principios de 2027, ya nos aprovechamos de estas subidas potenciales", señalan en la gestora de Ibercaja. Para la decisión final del BCE será determinante el precio del petróleo y del gas natural en Europa. A los niveles actuales, la subida de septiembre es prácticamente inevitable; y si se mantienen así, otra en diciembre también es previsible. Para entonces ya tendremos más visibilidad de como vamos a pasar el invierno en términos de oferta y demanda de gas natural, esencial a la hora de fijar el precio de la electricidad. Si no hay más repuntes significará que habremos pasado la parte más crítica del año y que el BCE no debería acometer más subidas de tipos; pero eso será una historia para más adelante.

"De momento, con lo que conocemos actualmente, seguimos pensando que estamos ante una ventana de oportunidad para preparar nuestras carteras de cara a 2027, anticipando la reinversión de posiciones que vencen en la primera mitad del año que viene. Tras los movimientos de agosto, tenemos incluso un poco más de rendimiento interno en todas las carteras del que teníamos hace un mes", subrayan.

En renta variable, los números mandan y, aunque septiembre suele ser volátil, las tendencias de beneficios actuales no justifican una vuelta de vacaciones movida, que se suele producir cuando los analistas revisan a la baja sus estimaciones provocando la reacción negativa del mercado. Septiembre es tradicionalmente un mes malo para las revisiones de beneficios, pero "esperamos que este año sea la excepción que confirma la regla".

"Encaramos la última parte del año con las carteras en positivo en su mayoría, con buenos datos para las de renta variable y multiactivos, y con buenas sensaciones para los cuatro meses que nos quedan. En renta variable, nos queda superar septiembre y octubre que suelen ser volátiles, y entraríamos ya en la parte más favorable estacionalmente. En renta fija, aunque prevemos también algún vaivén, la rentabilidad interna de las carteras nos protege y la senda de recuperación hacia nuevos máximos sigue siendo válida. En conjunto, seguimos apostando por la diversificación y la inversión a largo plazo, y vemos un buen escenario para nuestras inversiones en los próximos meses", concluyen en Ibercaja Gestión.

Ebury: el BCE no debe entrar en territorio restrictivo

El BCE subirá el jueves, pero no debería cruzar el umbral restrictivo Con casi total certeza el Consejo de Gobierno llevará a cabo una nueva subida de tipos en respuesta a la crisis energética desencadenada por la guerra de Irán. Los mercados anticipan alzas adicionales más allá de la reunión de septiembre; "nosotros no compartimos esta expectativa", precisan en Ebury. El recrudecimiento del conflicto parece que forzará al BCE, de nuevo, a tomar cartas en el asunto, mientras el Brent escala a los 100$ por barril. La situación del gas en Europa también ha empeorado: el TTF neerlandés ha superado los 70 €/MW —su nivel más alto desde enero de 2023—, duplicando así los niveles de hace un año. 

De este escenario alertaba Lagarde en julio: un alto el fuego efímero ante los reiterados incumplimientos de la tregua. La energía, sugirió, se había convertido en el factor más determinante de cara a la próxima decisión del Consejo. El impacto ya se refleja en los datos. La inflación general se disparó en agosto hasta su cota más alta desde septiembre de 2023. La economía, en cambio, parece bien situada para absorber un nuevo endurecimiento monetario: el PIB sorprendió al alza en el segundo trimestre (0,4% intertrimestral) y los PMI del tercer trimestre han mejorado respecto al segundo. El PMI del sector manufacturero ha alcanzado su nivel más alto desde mayo de 2022, impulsado por la inversión en Alemania, el aumento del gasto militar y la inversión en capital fijo ligada a la inteligencia artificial.

"Aunque creemos que el BCE podrá justificar una subida preventiva este mes, también hay argumentos claros en contra: la inflación subyacente se ha moderado, no se observan efectos de segunda ronda y las presiones salariales permanecen contenidas. Sin embargo, cuanto más se prolongue el conflicto, mayor será el riesgo de contagio inflacionario y más firme la postura del Consejo. Por eso sospechamos que subirán los tipos de todos modos", explican en la fintech.

Varios factores apuntan en esa dirección. Tras reaccionar tarde a la crisis energética de 2022, el BCE parece decidido a no repetir el error. El crecimiento es lo suficientemente sólido como para absorber otra alza sin grandes dificultades. Y la medida está ampliamente anticipada, de modo que la credibilidad de la institución está en juego. Como los mercados de swaps ya descuentan por completo la subida de septiembre, los inversores buscarán sobre todo pistas sobre lo que vendrá después. Es poco probable que Lagarde se comprometa de antemano con una senda de tipos: no encaja con su estilo. En junio rechazó que la subida se tratase de una medida aislada preventiva y en julio, aunque insinuó implícitamente un posible movimiento en septiembre, se mantuvo fiel al mantra de la "dependencia de los datos". Aun así, el mercado escrutará su discurso. Si señala que los tipos se sitúan en el extremo superior del rango neutral, el listón para nuevas alzas quedará elevado. Si, por el contrario, insiste en el riesgo de efectos de segunda ronda —que podrían emerger cuanto más se alargue el conflicto—, mantendrá viva la posibilidad de un movimiento en diciembre.

Hoy los mercados descuentan otra subida en diciembre y anticipan una más en marzo, "algo que nos parece excesivo". Philip Lane ha señalado el 2,5% como techo de la estimación del tipo neutral del BCE; cualquier endurecimiento adicional más allá de esta reunión situaría la política en territorio restrictivo. "Sería un error adentrar la política monetaria en territorio restrictivo, dados los riesgos para el crecimiento y el hecho de que el shock inflacionario provenga predominantemente del lado de la oferta. Además, nuevas alzas añadirían presión a unos mercados de renta fija que ya de por sí están tensionados. Esperamos, por tanto, que septiembre sea la última subida de este ciclo inusualmente breve", insisten en Ebury. 

Mucho dependerá de la evolución de la guerra con Irán. Un estancamiento prolongado o un recrudecimiento que provoque otro salto significativo en los precios de la energía —o efectos de segunda ronda relevantes— podría envalentonar a los 'halcones'. Una cotización sostenida del Brent por encima de los 100$, sumada a unos precios de la gasolina ya elevados, aumentaría el riesgo de que la inflación general se mantuviera por encima del 3% más tiempo del que prevé el BCE. 

En cualquier caso, es poco probable que Lagarde cierre del todo la puerta a subidas de tipos más allá de la de septiembre. Los riesgos para el euro se inclinan a la baja de cara a la reunión. Resulta difícil imaginar una sorpresa hawkish, dadas las elevadas expectativas del mercado por subidas de tipos adicionales. Una señal clara de que al BCE no le preocupan los efectos de segunda ronda, cualquier mensaje contrario a las expectativas de tipos del mercado o un énfasis en que el listón para nuevas subidas es ahora más alto provocarían caídas en la moneda. Un mensaje más equilibrado, que dejara la puerta abierta a un mayor endurecimiento, podría ofrecer cierto apoyo; una apreciación significativa exigiría un tono genuinamente hawkish, algo que, a juzgar por la retórica desde junio, parece improbable.

Pictet: atención a las proyecciones macro y a los efectos de segunda ronda

Nadia Gharbi, economista para Europa en Pictet WM, cree que la atención se centrará en las proyecciones macroeconómicas del BCE, así como en la evaluación de las perspectivas de política monetaria. "A pesar de la volatilidad de los precios de las materias primas, no prevemos cambios significativos respecto a junio, dado que la evolución se mantiene en gran medida en línea con el escenario central", explica. El IPC aumentó 0,4% en agosto, hasta 3,3 % interanual, en línea con el consenso, y la inflación subyacente se ha situado en 2,4% interanual. La inflación de servicios ha disminuido ligeramente hasta el 3%, por crecimiento salarial persistente, pero perdiendo impulso. Pero las empresas enfrentan presiones de costes del petróleo y gas. Así que es posible que el BCE presente nuevos escenarios alternativos.

"En cuanto a comunicación, estimamos pocos cambios y que su presidenta Christine Lagarde reafirme que la decisión de subir tipos permite una posición adecuada ante la incertidumbre derivada del conflicto del Golfo y que se mantendrá un enfoque basado en datos, reunión a reunión.  De todas formas, puede mantener un tono agresivo, sobre todo por los mercados energéticos", añade.

Cuanto más tiempo se mantengan las perturbaciones en el estrecho de Ormuz y altos los precios del petróleo y el gas, mayor el riesgo de efectos de segunda ronda en la inflación y de un tercer aumento de tipos este año, de 0,25 % en diciembre de 2026, "aunque de momento no es nuestra hipótesis principal". Ahora bien, hay que tener en cuenta que con la subida el tipo de interés está en el extremo superior del rango considerado neutral por el BCE (2,5%). Así que Lagarde puede recalcar que cualquier aumento adicional de tipos tenderá que evaluarse cuidadosamente.

Franklin Templeton: oportunidad para aumentar la duración de la cartera

David Zahn, responsable de renta fija europea de Franklin Templeton, cree que la subida del BCE mañana puede ser la última del ciclo, a menos que los precios de la energía sigan aumentando. El BCE comenzó a aplicar medidas de endurecimiento monetario relativamente pronto, y la combinación de unos rendimientos de los bonos más altos y unos costes energéticos elevados debería lastrar el crecimiento europeo a corto plazo, lo que daría margen a los responsables políticos para mantener los tipos sin cambios. 

Los mercados de renta fija ya han supuesto un endurecimiento significativo para la economía, por lo que será interesante escuchar los comentarios del BCE al respecto.
La próxima medida del BCE en materia de tipos, tras la del jueves, podría ser una bajada a finales de 2027. Por lo tanto, si los bonos alemanes (Bunds) alcanzan el 3,5%, podría ser una oportunidad para aumentar la duración de la cartera en previsión de unos rendimientos más bajos en 2027, aunque ello conllevaría una posible volatilidad a corto plazo.

La política también cobrará cada vez más protagonismo en 2027, especialmente de cara a las elecciones presidenciales francesas. La incertidumbre asociada podría lastrar la inversión a medida que se acerquen las elecciones.

Columbia Threadneedle: la clave es lo que vendrá después de septiembre

Anthony Willis, economista senior de Columbia Threadneedle, destaca que los bancos centrales afrontan un septiembre cargado de reuniones de política monetaria, con los mercados descontando una alta probabilidad de subidas de tipos en varias de las principales economías. El Banco de Inglaterra parece ser la excepción: el mercado anticipa una postura más cauta. La inflación persistente, la resiliencia del crecimiento en EEUU, y unos datos de empleo más sólidos refuerzan los argumentos a favor de una actuación inminente por parte de la Reserva Federal. Para los inversores, lo relevante no es tanto el próximo movimiento de tipos como las señales que den los bancos centrales sobre el rumbo de la política monetaria más allá de septiembre.

Unas rentabilidades de la deuda más altas y unas condiciones de financiación más exigentes podrían poner a prueba las valoraciones de los activos, especialmente en aquellos segmentos que más se han beneficiado de la abundancia de capital barato. 
"Para los inversores, la pregunta de fondo no es tanto si los bancos centrales subirán tipos en esta ronda de reuniones, sino qué anticipan sobre lo que vendrá después", destaca.

Natixis: pausa en las subidas hasta finales de 2027

El equipo de análisis de Natixis CIB ha elaborado el informe ‘Previsión del BCE para septiembre: otra subida preventiva’, en el que apunta a que mantendrá un tono relativamente neutral sobre los próximos movimientos, evitando anticipar un ciclo prolongado de subidas y manteniendo su estrategia de decisiones reunión a reunión y dependientes de los datos. Según el informe, la energía vuelve a ser el principal foco de riesgo para la inflación. Desde la última reunión del BCE, los precios energéticos han aumentado hasta un 8% en el horizonte 2026-2028, elevando el riesgo de que el repunte termine trasladándose a salarios y precios.

A pesar de ello, Natixis CIB considera que los efectos de segunda ronda siguen siendo moderados, gracias a la desaceleración del crecimiento salarial y al debilitamiento de las condiciones del mercado laboral. El euro también se ha apreciado alrededor de un 2% frente al dólar desde julio, contribuyendo a contener las presiones inflacionistas. En cuanto a la actividad, la economía de la Eurozona creció un 0,4% en el segundo trimestre, y España e Italia presentan una evolución especialmente positiva. En agosto, el PMI compuesto se situó en 53,6 en España, frente al 52,1 de la Eurozona, impulsado por el sector servicios, aunque la actividad manufacturera española perdió algo de fuerza.

De cara a los próximos meses, Natixis CIB anticipa una pausa en las subidas de tipos hasta finales de 2027, siempre condicionada a la evolución de los precios de la energía. El escenario podría adquirir un sesgo más restrictivo si las tensiones en Oriente Medio persisten y mantienen al alza los precios energéticos y las expectativas de inflación.

03Sep

Las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

Miguel Ángel Valero

Alberto Salgado, director de Inversiones en Gescooperativo, cree que el continuado repunte de las rentabilidades de la deuda pública ha devuelto el atractivo a la renta fija de una forma que no veíamos desde hacía muchos años. Buena parte de este movimiento responde al temor de los inversores a que la subida del precio del petróleo, que ya ronda los 95$ por barril Brent, termine trasladándose con mayor intensidad a la inflación subyacente. Por el momento, ésta continúa mostrando un comportamiento más contenido que el IPC general, pero el riesgo de efectos de segunda ronda ha llevado al mercado a exigir mayores rentabilidades para prestar dinero a largo plazo.

A ello se suma la creciente preocupación por la estabilidad de los suministros energéticos en Oriente Medio. El estrecho de Ormuz continúa siendo uno de los principales puntos estratégicos del comercio mundial de crudo, y cualquier amenaza sobre su normal funcionamiento tiene un impacto inmediato en las expectativas de inflación. El petróleo, una vez más, se ha convertido en un factor determinante para la evolución de los mercados de bonos.

Sin embargo, "creemos que niveles próximos al 3,37% o al 3,83% en la deuda alemana y española a diez años ofrecen una oportunidad atractiva para el inversor. Aunque durante determinados periodos la inflación pueda situarse por encima de esas referencias, consideramos altamente probable que, en promedio durante la próxima década, se mantenga en niveles inferiores. Ello permitiría obtener una rentabilidad real positiva y razonable, algo extraordinariamente escaso en lo que llevamos de siglo, periodo en el que los ahorradores han convivido con tipos reales mínimos e incluso negativos", explica.

Es cierto que existen fuerzas estructurales que presionan al alza las rentabilidades. Los elevados déficits fiscales, unas ratios de deuda pública sobre PIB históricamente altas, y la necesidad de financiar crecientes necesidades presupuestarias aumentan la oferta de bonos. Paralelamente, responsables económicos como Scott Bessent han defendido la conveniencia de evitar un repunte excesivo de los costes de financiación, reflejando una preocupación cada vez mayor por el control de la curva de tipos.

No obstante, existe también un límite natural a las subidas. Unos tipos demasiado elevados terminarían endureciendo severamente las condiciones financieras y empujarían a muchas economías hacia la recesión. Conscientes de ello, los bancos centrales disponen de un margen relativamente reducido para seguir elevando los tipos de interés. Y si finalmente se produjera una desaceleración económica significativa, la propia debilidad de la demanda contribuiría a reconducir las presiones inflacionistas. En ese contexto, las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

The Trader:  preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato

Durante meses, una parte importante del mercado había construido sus expectativas sobre una idea bastante cómoda: la inflación seguiría moderándose y el siguiente movimiento relevante de la Reserva Federal sería, tarde o temprano, bajar los tipos. Kevin Warsh acaba de poner esa narrativa en duda. Su mensaje en Jackson Hole fue claramente más restrictivo de lo esperado. La inflación PCE todavía avanza un 3,7% interanual y, lo que quizá sea más preocupante, el 54% de los bienes y servicios que componen el índice siguen registrando aumentos superiores al 3%. La inflación no solo continúa demasiado alta: sigue estando muy extendida. Warsh no anunció una subida de tipos, pero dejó claro que la Fed está dispuesta a actuar si la inflación no converge con suficiente claridad hacia el 2%. Y el mercado reaccionó inmediatamente.

Antes de su intervención, los futuros asignaban aproximadamente un 35% de probabilidad a una subida de 25 puntos básicos (pb) en septiembre. Después del discurso, esa probabilidad saltó hasta alrededor del 57%. Y la posibilidad de que los tipos alcancen el 4%-4,25% en diciembre ronda ya el 40%, lo que implicaría dos subidas desde los niveles actuales.

La reacción de los activos fue coherente con este cambio de expectativas: la rentabilidad del Treasury a dos años subió casi 12 pb, el dólar se fortaleció, mientras el oro cayó más de un 3%, el Bitcoin sufrió presión y el Nasdaq terminó a la baja.

Pero quizá lo más importante no sea si finalmente la Fed sube los tipos en septiembre. Lo verdaderamente relevante es que el mercado había eliminado prácticamente las subidas de tipos de su mapa de escenarios y ahora tiene que volver a incorporarlas. Esto importa especialmente para los activos cuyas valoraciones dependen de tipos bajos y beneficios muy alejados en el tiempo. Y ahí aparece inevitablemente la tecnología y, en particular, muchas compañías vinculadas a la inteligencia artificial. Si aumenta la tasa utilizada para descontar esos beneficios futuros, el precio que estamos dispuestos a pagar hoy por ellos disminuye.

Jackson Hole no garantiza nuevas subidas de tipos. Los próximos datos de empleo e inflación pueden volver a cambiar completamente las probabilidades. Pero Warsh sí ha destruido una complacencia peligrosa: el siguiente movimiento de la Fed ya no tiene por qué ser mantener o bajar tipos. También puede ser subirlos. Y cuando cambia el abanico de escenarios posibles, también debería cambiar nuestra forma de valorar el riesgo. "No se trata de venderlo todo ni de intentar adivinar qué hará la Fed en septiembre. Se trata de preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato y cuánto margen de seguridad tenemos si, finalmente, eso tarda bastante más de lo que el mercado esperaba", advierte Pablo Gil en The Trader.

Pictet: los beneficios empresariales avalan el atractivo de la Bolsa

Arun Sai, estratega de multiactivos en Pictet AM, cree que, con un crecimiento de beneficios empresariales en niveles sorprendentemente saludables, el mercado bursátil puede mantener su buen comportamiento los próximos meses, especialmente en tecnología, industria y finanzas y mercados emergentes. La rentabilidad de los bonos del Tesoro de EEUU a 30 años ha llegado a máximos desde 2008 y desde a diez años enero de 2025, en medio de datos económicos mejores de lo esperado, presiones inflacionarias, aluvión de emisión de deuda empresarial y cambios impredecibles en las políticas estadounidenses.

Con el aumento de la rentabilidad de los bonos del Gobierno, los mayores costes del endeudamiento y menor valor presente de los beneficios de las empresas cabe preguntarse si las acciones pueden ampliar las subidas de doble dígito que llevan lo que va de año. Pero las preocupaciones son exageradas. Los beneficios siguen creciendo a ritmo notable, en parte con la creciente adopción de nuevas tecnologías como la inteligencia artificial (IA). Las previsiones de aumento de beneficios de los analistas son cerca de 30% este año y consideramos hasta 35%.

Históricamente el aumento de precios del petróleo deteriora los términos de intercambio de los importadores, impulsa la inflación, erosiona los ingresos reales de los hogares y lastra el crecimiento económico. Los bancos centrales se vuelven más agresivos, los activos de riesgo se resienten y los mercados emergentes están entre los primeros en sufrir. Sin embargo, el petróleo tiene actualmente un impacto mucho menor en el ciclo financiero y las principales economías mundiales están invirtiendo a gran escala. 

Es verdad que la mayor rentabilidad de los bonos puede atribuirse en parte a presiones inflacionarias y altos déficits públicos. Pero los mercados de renta fija están descontando niveles de crecimiento saludables. En este sentido, históricamente, el aumento de rentabilidad de los bonos no siempre está asociado a caídas en los mercados de renta variable. Es el caso en períodos de buen comportamiento de la economía, como 1994 y 2013, siendo el panorama actual similar, con el índice de sorpresas económica en positivo desde finales de 2025.

La economía europea está comportándose mejor de lo que la mayoría preveía al inicio del conflicto con Irán, por consumo e inversión empresarial. Aunque en EEUU el aumento del consumo los últimos meses se ha ralentizado al 1,8% anual, por debajo de la tendencia de largo plazo de 2,5%, la inversión en capital fijo compensa con creces, las vinculadas a IA en algunos casos 25% interanual y las importaciones de bienes de capital más del 20 %. Respecto a emergentes, en China el consumo interno se debilita y el mercado inmobiliario atraviesa dificultades, pero en conjunto estas economías se benefician de los altos precios de las materias primas, fuerte crecimiento de las exportaciones y tipos de interés relativamente bajos, con exposición al sector de IA y una dinámica de crecimiento favorable.

Además, las valoraciones justifican sobre ponderar renta variable. La rentabilidad por dividendo de las acciones en relación con la de los bonos del Tesoro de EEUU indica baja prima de riesgo de la renta variable, pero lejos de indicar vulnerabilidad de las acciones, lo que requiere que la rentabilidad de los bonos aumente aun sustancialmente. Por otra parte, aunque septiembre suele ser complicado para las acciones, las encuestas indican que los inversores no mantienen posiciones excesivamente alcistas en renta variable.

El atractivo del sector de semiconductores probablemente ha alcanzado máximo, pero el dinamismo de beneficios en IA sigue muy fuerte. El aumento del valor de las acciones de las grandes empresas de IA representa el 27% del total y el 56% del aumento de beneficios. Además, el auge de la inversión impulsada por IA y necesidad de la correspondiente infraestructura favorecen al sector industrial, que sobre ponderamos. Por su parte, las acciones del sector financiero ofrecen beneficios estables, dado el sólido crecimiento económico y mayores tipos de interés.

Pero estamos neutrales empresas de servicios públicos. Sus características defensivas y sostenibilidad de dividendos resultan menos atractivas frente a los bonos, dada la posibilidad de subidas de tipos de interés. Además, infra ponderamos consumo, pues el crecimiento está impulsado principalmente por inversión empresarial y gubernamental, más que gasto de los hogares.

Aunque las acciones estadounidenses siguen generando beneficios sólidos, con la mediana de aumento de beneficios en el S&P 500 del 12 % el segundo trimestre, nos preocupa cuánto se debe a apoyo fiscal y el superciclo de inversión en IA, pues consumo, vivienda y otros sectores sensibles al aumento de tipos de interés siguen relativamente débiles. Para una perspectiva más positiva en acciones estadounidenses nos gustaría ver indicios de crecimiento más allá de la inversión y gasto empresarial. Por su parte las acciones de mercados emergentes (excluyendo China), se benefician de unas exportaciones que crecen a más de doble ritmo que la tendencia prepandémica, con aumento del comercio intrarregional. China, fuertemente comprometida con la carrera por la IA, continúa incrementando sus importaciones, a un ritmo anual del 8,6%, con una parte significativa de otros emergentes. En cuanto a acciones latinoamericanas, cotizan a valoraciones especialmente atractivas, siendo la región más barata.

El principal riesgo es monetario en EEUU para contener el endeudamiento. Su Gobierno ha mostrado poco interés en reducir la deuda, que supera los 40 billones$. Además, la oferta de deuda del sector privado ha aumentado considerablemente, principalmente para financiar infraestructura de IA. El fabricante de chips Nvidia ha anunciado un acuerdo de financiación de medio billón de dólares, 1,5% del PIB estadounidense. Esta carrera por el capital probablemente aumente el endeudamiento total de EEUU al 16% del PIB, nivel cercano al de antes de la crisis financiera. Aunque la sorpresiva decisión del Tesoro de EEUU de duplicar el volumen de recompras de bonos a largo plazo puede contener fluctuaciones desordenadas de rentabilidad de la deuda, no aborda el desequilibrio fiscal y sugiere que se prioriza estabilización de rentabilidades de la deuda frente al fortalecimiento del dólar. 

El caso es que hay riesgo de dominancia fiscal, limitando la capacidad de la Reserva Federal para alcanzar su objetivo de inflación. Además, el abandono de la institución monetaria de la orientación a futuro hace menos predecible la evolución de tipos de interés. Estas presiones se extienden a bonos de otros países desarrollados. La excepción son los bonos del Tesoro ligados a la inflación, con rentabilidades reales por encima de la tendencia del crecimiento del PIB, punto de entrada históricamente atractivo. Pero en conjunto estamos neutrales bonos del Tesoro de EE. UU. y deuda soberana de la Eurozona. En crédito los diferenciales de rentabilidad a vencimiento están ajustados, ofreciendo compensación limitada frente a riesgos de la dinámica fiscal, incertidumbre monetaria e inflación. Infra ponderamos la liquidez. Pero favorecemos la deuda en moneda local de mercados emergentes sin China. Los favorables términos de intercambio comercial y resistencia que están mostrando a las fluctuaciones del precio del petróleo pueden respaldar sus economías y sus bonos. Además, el oro es un activo menos expuesto a riesgos fiscales y monetarios, que se beneficia de las tensiones geopolíticas y de las compras de los bancos centrales.

UBS: oportunidades de carry respaldadas por fundamentales sólidos

Los precios del petróleo al alza y el cambio en las expectativas sobre los bancos centrales han impulsado los rendimientos globales, pero los mercados de divisas están reaccionando de forma selectiva. "Nos decantamos por oportunidades de carry respaldadas por fundamentales más sólidos, y creemos que los inversores deberían centrarse en construir carteras robustas, diversificadas y con una gestión adecuada del riesgo", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dentro del universo de divisas, favorecemos aquellas que combinan un carry atractivo con bases fiscales más sólidas, entre ellas la NOK y el NZD, mientras que la GBP y el CNY también se mantienen Atractivos. Seguimos prefiriendo los bonos gubernamentales de corto y medio plazo, tanto por sus ingresos como por su papel diversificador en la cartera, aunque también vemos mérito en diversificar las posiciones de liquidez a través de distintas herramientas, como depósitos a plazo fijo, certificados de depósito, estrategias diversificadas de renta fija y determinadas estrategias estructuradas, para equilibrar la rentabilidad frente al riesgo. Vemos valor en mantener una asignación estratégica al oro, que puede complementar estas posiciones gracias a la sólida demanda de los bancos centrales y a su papel como cobertura de la cartera frente a la depreciación de las divisas y la presión fiscal en EE. UU".

"Vemos más recorrido al alza para la renta variable europea, especialmente en la Eurozona y Alemania, de carácter más cíclico, y destacamos cuatro oportunidades de inversión clave en la región: 

  • 1) impulsores del gasto de capital, incluidas las industriales europeas, el sector de TI, y nuestros temas de inversión Power and Resources y Automation and Robotics; 
  • 2) los bancos europeos como un apoyo clave para la inversión; 
  • 3) los líderes europeos, que incluyen a las empresas de primer nivel de la región expuestas a las principales tendencias estructurales, 
  • y 4) las medianas capitalizadas suizas como nuestra expresión preferida dentro de Suiza",

apuntan Dean Turner, Chief Eurozone and UK Economist, y Rolf Ganter, Head Equities Europe, UBS Global Wealth Management

"Las materias primas podrían aportar fuentes de rentabilidad adicionales a una cartera, con tendencias de demanda a largo plazo que respaldan a los metales base y con desafíos climáticos y geopolíticos particulares que sustentan al sector agrícola. Las materias primas pueden ofrecer a los inversores primerizos una vía para aprovechar el crecimiento económico global, cubrirse frente a la inflación y diversificar el riesgo. También pueden brindar exposición a segmentos de los mercados financieros que quizá estén poco representados en el mercado bursátil", señala Matthew Carter, Strategist.

Eastspring; subidas de tipos en Fed, BCE y Banco de Japón

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de Eastspring Investments, creen que tanto la Fed como el BCE y el Banco de Japón (BoJ) emprenderán en breve una política monetaria más restrictiva con subidas de tipos. Y ello porque en el caso de la Fed, constata que la política monetaria actual no se ajusta al nivel de inflación ni a las expectativas de mejora del empleo, que incluso podrían llevar a adelantar la subida de tipos de la Fed de octubre a septiembre. Un mes en el que subirán tipos 25 pb tanto el BCE como el BoJ. Un movimiento que impedirá la apreciación del dólar, escenario que no favorece a las Bolsas, lo que hace más necesaria una correcta selección de valores.

El discurso de Warsh mantiene nuestra previsión de que la Fed elevará el tipo de los fondos federales. Interpretamos el discurso no solo como una expresión de preocupación por una inflación que sigue por encima del objetivo de la Fed, sino también como un reconocimiento de que, en un contexto de sólido crecimiento económico y una tasa de desempleo históricamente baja, del 4,1 %, la política monetaria no es restrictiva. Los mercados deberán prestar mayor atención a la tasa de desempleo en los datos laborales de Estados Unidos que se publicarán este viernes 4 de septiembre que a la variación general de las nóminas.

La reducción de la población activa estadounidense, derivada de la combinación de una inmigración neta negativa y la tendencia descendente de la tasa de participación laboral, implica que incluso aumentos modestos de las nóminas pueden mantener tensionado el mercado laboral estadounidense. Prevemos que las nóminas igualen, como mínimo, el actual consenso de un aumento de 55.000 empleos en agosto y que la tasa de desempleo se mantenga sin cambios en el 4,1 %. Nuestra inclinación es prever unas nóminas ligeramente superiores, y no nos sorprendería que la tasa de desempleo descendiera al 4%. Las encuestas de los bancos regionales de la Reserva Federal apuntan a un empleo más sólido. Las solicitudes iniciales de subsidio por desempleo disminuyeron durante las tres primeras semanas de agosto, y el indicador semanal de empleo de ADP aumentó a principios de agosto. Un informe de empleo sólido podría llevar a los mercados a descontar plenamente una subida de tipos en octubre, si no en septiembre.

Antes de la Fed, esperamos que el BCE suba 25 pb en su reunión del 10 de septiembre y que el Banco de Japón suba 25 pb el 18 de septiembre. Las subidas de tipos en estas grandes economías y en Asia están limitando la capacidad del dólar para apreciarse en respuesta a la Fed, al restringir los movimientos de los diferenciales de tipos de interés a favor del dólar estadounidense. Seguimos considerando que el dólar se encuentra en una tendencia bajista cíclica de largo plazo. Una o dos subidas de la Fed podrían retrasar ligeramente esta evolución, pero, cuanto antes se produzcan, mayor será la probabilidad de que el dólar se debilite en 2027. Históricamente, la debilidad del dólar ha beneficiado a los mercados bursátiles asiáticos al fomentar los flujos de fondos hacia Asia.

Después de la amplia relajación de la política monetaria mundial en 2024 y 2025, la política monetaria se está endureciendo ahora ligeramente. Esto supone un obstáculo gradual para los mercados de renta variable en 2027 y debería incrementar la importancia de una selección activa de valores, bien fundamentada mediante análisis, frente a la inversión generalizada en índices.

02Sep

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía.

Miguel Ángel Valero

El mercado habla de una estampida de bonos en todo el mundo. El bono japonés a 10 años toca el 3% por primera vez desde 1996, y Francia, Alemania y EEUU rozan máximos de años. Los inversores exigen más por prestar a los Estados y el dinero huye del riesgo. La inflación de la Eurozona supera el 3 por ciento en agosto y el mercado ya da por hecha una subida de tipos del Banco Central Europeo (BCE). Esto supone euro al alza y presión sobre la deuda alemana y periférica, y que la banca gana con márgenes más gordos. 

Las ventas minoristas de Alemania se hunden un 3,4% en julio, cuando se esperaba una subida del 0,4 por ciento. El consumidor alemán, motor de la mayor economía de Europa, se ha encerrado en casa. El comercio minorista firmó su peor mes desde 2021. El batacazo fue general, la gasolina cayó un 9,1% al expirar el descuento del combustible, el comercio no alimentario un 4,8%, y las ventas online un 5,6%. La alimentación aguantó y solo bajó un 0,8 por ciento menos. Si el alemán no gasta, la economía europea se frena. Y deja al BCE en un aprieto, la inflación sigue alta, pero subir tipos hundiría aún más el consumo y no ayudaría a un crecimiento económico que ya es muy flojo.

No van las cosas mejor en EEUU. La industria se enfría en agosto y los precios que pagan las fábricas siguen por las nubes. El ISM manufacturero bajó en agosto a 54,6 desde el 55,6 de julio, aunque sigue por encima de 50, y deja atrás ocho meses al alza. El índice de precios de los insumos se queda clavado en 71,1, por el acero, los aranceles y la factura eléctrica de la inteligencia artificial (IA).  Si los costes no bajan, y la Reserva Federal no baja tipos, el bono renta más y la Bolsa sufre. Esta situación perjudica a los bonos largos y de las tecnológicas, complicando la financiación de la IA, y beneficia al dólar y a la industria con poder para subir precios.

Las únicas noticias positivas del día las proporciona la IA. Tesla entra en mercado alcista: sube más de un 20% desde sus mínimos de julio, justo antes de su evento de robotaxis. El mercado vuelve a comprar la historia de Elon Musk. Y Fervo Energy se dispara en el Nasdaq un 25% tras firmar con Google el mayor acuerdo geotérmico del mundo, 396 megavatios. Cuando la IA pide electricidad, la geotérmica sale de la sombra.

Banca March: los bonos pasan factura a la renta variable

La vuelta de las vacaciones sigue complicándose para los mercados de renta fija. En esta ocasión, el detonante han sido las renovadas tensiones en el estrecho de Ormuz, con ataques iraníes a buques comerciales y la respuesta militar de EEUU, que incluso ha llegado a plantear de forma extraoficial una política de represalia consistente en destruir un barco comercial iraní por cada embarcación afectada por Teherán. Las ventas se concentraron en esta ocasión en las economías con mayor dependencia energética del exterior, principalmente Japón y Europa. 

Destaca especialmente el fuerte repunte del gas europeo, cuyo precio alcanza los 73 €/MWh, máximos de los últimos 3 años, con el foco puesto sobre unos niveles de almacenamiento que se sitúan 14 puntos por debajo de los registrados hace un año. La temporada de inyección de gas concluye en apenas un mes y la necesidad de reconstruir inventarios antes del invierno empieza a ganar urgencia. Además, Rusia ha anunciado que suspenderá el tráfico de trigo por el mar Negro en 2026, añadiendo un nuevo foco de presión sobre la inflación europea. 

Ésta se acelera por el encarecimiento de la energía, pero la tasa subyacente se mantuvo contenida (bajó en una décima su ritmo de crecimiento en agosto hasta el 2,4%). El dato del IPC de agosto mostró un repunte acusado al elevarse el crecimiento de los precios al consumo hasta el 3,3% interanual, un incremento de 0,4 puntos en un mes y situándose en su mayor nivel desde septiembre de 2023. Este comportamiento se explicó íntegramente por el aumento de las presiones inflacionistas por el lado de la energía, que aportaron 0,4 puntos más que el mes previo al registrar un ritmo de crecimiento del +14,3% interanual. Frente a ello, la inflación de los alimentos se mantuvo estable y contenida (+1,2%), y fue especialmente relevante que los precios de los servicios se moderaron (del +3,3% hasta el +3% interanual), lo que sugiere que las presiones energéticas aún no se han contagiado de forma generalizada a otros sectores, una tendencia que reduce los temores a efectos de segunda ronda de la actual crisis energética.

El problema es que el repunte de las rentabilidades empieza a pasar factura a la renta variable. Durante agosto, las Bolsas permanecieron prácticamente inmunes al movimiento al alza de los tipos a largo plazo, apoyadas por el optimismo en torno a los beneficios empresariales. En EEUU, la temporada de resultados ha concluido con un crecimiento del beneficio del 53%, el mayor desde la recuperación posterior a la pandemia. De este modo, el mercado enfrenta dos fuerzas contrapuestas: el impulso de unos beneficios sólidos y el efecto adverso de unos tipos de interés más elevados. 

"Las valoraciones continúan siendo razonables, lo que debería acotar el impacto del aumento de los tipos sobre las Bolsas. El PER estimado a 12 meses de la renta variable global se sitúa en 17 veces beneficios, un nivel muy cercano a su media histórica. Aunque es probable que la volatilidad vuelva a ganar protagonismo en el corto plazo, no esperamos que ello se traduzca en un mercado bajista. De hecho, si el contexto macroeconómico se mantiene estable, estos movimientos podrían ofrecer oportunidades atractivas para aumentar gradualmente la exposición a renta variable", señalan los analistas de Banca March.

Joachim Nagel, miembro del BCE, ha dado prácticamente por segura una nueva subida de los tipos de interés en la reunión de la próxima semana. Nagel señaló que los mercados asignan una probabilidad superior al 95% a este movimiento y afirmó que están “bastante acertados”. No obstante, evitó anticipar nuevas alzas más allá de septiembre, aludiendo al elevado grado de incertidumbre que sigue rodeando la evolución de la inflación, los precios de la energía y los mercados financieros.

El gobernador del Banco de Japón ha insinuado un posible aumento en los costes financieros en la reunión del 18 de septiembre. Kazuo Ueda indicó que las decisiones de política monetaria se adoptarán teniendo en cuenta los riesgos al alza para la inflación, un mensaje que ha reforzado las expectativas del mercado. A ello, se sumaron los comentarios del secretario del Tesoro estadounidense, Scott Bessent, quien se ha mostrado a favor de un movimiento en esa dirección.

Por otro lado, la Administración Trump está presionando a las refinerías estadounidenses para que aumenten la producción de gasolina y diésel con el objetivo de contener los precios de los combustibles. Tras un encuentro en el que participaron una docena de directivos del sector, el secretario de Energía, Christopher Allen, afirmó que espera una moderación de los precios de la gasolina y el diésel. Los ejecutivos aprovecharon para arremeter contra el programa Renewable Fuel Standard (RFS), que obliga a las refinerías a incorporar etanol, biodiésel y otros combustibles renovables a la gasolina y al diésel. Según el sector, las cuotas récord fijadas por la Administración son difíciles de cumplir y están contribuyendo a elevar los costes de producción. La cuestión de los biocombustibles sigue siendo especialmente sensible para Trump, ya que enfrenta los intereses de dos de sus principales grupos de apoyo: la industria agrícola y el sector petrolero.

En EEUU, tras mostrar una elevada fortaleza en los meses previos, los indicadores apuntan a un ligero menor dinamismo: la confianza de los empresarios se frena (en agosto el ISM manufacturero bajó más de lo esperado al situarse en 54,6, un punto por debajo del mes previo); las vacantes de empleo se moderan (7,27 millones, con una ratio de vacantes por parado que también repuntó hasta situarse en 1,05x desde 1,01x del mes previo, y la tasa de renuncias baja desde el 2% de junio al 1,9% en julio) y retrocede el gasto en construcción (-0,5% en julio desde el crecimiento plano en junio, por la subida de los costes de financiación).

Grant Thornton: el private equity sigue con apetito

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía, según el Spain Private Equity Pulse 2026 de Grant Thornton. Sólo un 17,5% asegura que las reducirá, uno de los resultados más bajos entre todos los mercados analizados. Pero incremento de las inversiones será moderado: el 30% aumentará entre un 6 y un 10%, y el 18% apunta a crecimientos de entre el 26 y el 35%, frente al 13% global. 

El principal motor es el mayor número de activos que salen al mercado (42%, frente al 34% global), junto a una mayor certidumbre macroeconómica a nivel nacional. “El private equity español cuenta con capital disponible y condiciones favorables, lo que asegura un nuevo ejercicio con un volumen destacado de operaciones”, explica Jorge Tarancón, Socio de M&A y Transacciones de Grant Thornton España.

América del Norte es el destino prioritario para el 46% de los gestores españoles, seis puntos por encima del global. Europa (34%) y América Latina (34%) completan el podio, con la región latinoamericana por encima de la media global (28%).

Este pulso pone de manifiesto un mejor acceso a fondos por parte de los gestores españoles. En este sentido, España se consolida como uno de los mercados más optimistas en captación de fondos. El 64% de los gestores españoles considera que la captación de fondos es menos compleja que hace un año, frente al 41% global. Entre las razones de esta mejora, los gestores señalan a la creación de nuevas estructuras de inversión (64%) y la ampliación de la base de LP -Limited Partners, los inversores que aportan capital pero no participan en la gestión diaria- (56%). Pero los LP son cada vez más exigentes a la hora de depositar sus fondos. Seis de cada cuatro gestores reconoce que el historial de rentabilidad cada vez es más relevante para estos inversores, además de otros factores como la integración de los criterios ASG (34%).  

“Los inversores quieren ver resultados demostrados, continuidad en los equipos y una narrativa de inversión coherente de principio a fin. Las firmas que han construido ese track record tienen hoy una ventaja competitiva real en los procesos de captación”, afirma Eduard Gellida, Socio de Financial Advisory de Grant Thornton España.

UBS: no será un ciclo continuado de subidas en el BCE

Las Bolsas europeas sufrieron presión a comienzos de septiembre, ya que la subida de los precios de la energía y el repunte de las rentabilidades de los bonos globales reavivaron los temores sobre la inflación y el endurecimiento monetario de los bancos centrales. La inflación de la Eurozona se aceleró hasta el 3,3% en agosto desde el 2,9% de julio, impulsada casi en su totalidad por el encarecimiento de la energía, mientras los mercados descontaban por completo una subida de tipos de 25 puntos básicos por parte del BCE en su reunión de septiembre.

"Sin embargo, no creemos que esto marque la continuación de un ciclo prolongado de subidas de tipos del BCE que ponga en riesgo las perspectivas de la renta variable europea. La inflación subyacente no apunta a una ampliación sostenida de las presiones de precios. Los últimos datos de actividad sugieren que la recuperación industrial de la Eurozona está ganando impulso. La mejora de los beneficios empresariales y las tendencias de inversión estructural deberían respaldar nuevas subidas en la renta variable europea", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una posición Atractiva en renta variable de la Eurozona pese a la presión a corto plazo derivada de los precios de la energía, las rentabilidades de los bonos y la perspectiva de otra subida de tipos del BCE. La mejora de la actividad, unos beneficios más sólidos y unas valoraciones razonables respaldan nuevas ganancias, mientras que la concentración del repunte inflacionario en la energía desaconseja extrapolar un ciclo de endurecimiento prolongado. También favorecemos los bonos de calidad con vencimientos a corto y medio plazo, donde los inversores pueden asegurar rentabilidades elevadas mientras limitan su exposición a las presiones fiscales y de oferta que afectan al tramo largo de la curva".

"Mantenemos una visión Atractiva sobre la renta variable global y recomendamos posicionarse para el potencial alcista del mercado mediante una exposición diversificada a la renta variable, complementada con una exposición selectiva y diversificada a la IA", aportan Belinda Ulander y Christopher Swann, estrategas. "La demanda y el precio de los tokens son señales clave de la actividad en la economía de la IA. La caída de los precios de los tokens está estimulando un mayor uso, mientras que el consiguiente aumento del consumo está elevando el gasto agregado en tokens, un ejemplo clásico de la paradoja de Jevons. Dicho de otro modo, el volante de inercia de la IA sigue girando a toda velocidad, sin señales de desaceleración", apunta Jason Draho, responsable de Asignación de Activos para América.

31Aug

Durante la primera etapa, bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

Miguel Ángel Valero

Los gigantes tecnológicos estadounidenses, como Google, Amazon o Microsoft, recurren cada vez más al mercado de bonos de la zona euro para financiar sus inversiones. La infraestructura para la inteligencia artificial (IA) requiere enormes inversiones para sus gigantescos centros de datos y el enorme consumo de electricidad que consumen. El blog del Banco Central Europeo (BCE) analiza, en un trabajo realizado por Oana Furtuna, Anne Duquerroy, Imène Rahmouni-Rosseau, y Lia Vaz Cruz (de la división de Markets Operations), las consecuencias para este mercado y el potencial de estos desarrollos para transformarlo.

La creciente presencia de los hiperescaladores en el mercado de bonos corporativos de la zona euro tiene varias consecuencias. Por un lado, puede aumentar la concentración y la exposición de los inversores al sector tecnológico y a la economía estadounidense, de forma similar a las tendencias ya observadas en los mercados de renta variable, donde los hiperescaladores se han consolidado como dominantes. Además, el aumento del endeudamiento de las grandes tecnológicas puede dificultar el acceso a la financiación para otras empresas y otros sectores económicos, al modificar la asignación de activos de los inversores. 

Además, se plantea una cuestión clave: ¿pueden los mercados financieros de la zona euro gestionar sin problemas flujos de deuda tan grandes y concentrados?

La realidad es que el auge de la inversión en IA ha llegado a los mercados de crédito de la zona euro. Se espera que los hiperescaladores necesiten más de 1 billón$, un impresionante 3% del PIB de EEUU en la actualidad, para gastos de capital totales en 2028.

Las inversiones planificadas son cada vez más grandes para financiarse únicamente con flujos de caja generados internamente. En consecuencia, las grandes empresas tecnológicas están abandonando la autofinanciación y recurriendo a fuentes externas, incluida la emisión de bonos.

Primero, los hiperescaladores recurrieron al mercado de bonos corporativos en dólares y, posteriormente, a otros mercados de crédito, especialmente en la zona euro, para reducir sus costes de endeudamiento, diversificar sus fuentes de financiación, ampliar su base de inversores o ajustar sus gastos en divisas extranjeras. 

Estas empresas aumentaron su dependencia de los bonos emitidos por empresas estadounidenses en moneda extranjera. En su primera gran oleada de emisiones fuera de EEUU, los hiperescaladores eligieron el euro como la moneda más ventajosa para la financiación extranjera, y ya representa cerca del 10 % del total de bonos en circulación emitidos por estas empresas.

Estos emisores representan actualmente algo más del 1% de los índices de referencia de bonos corporativos denominados en euros, con alrededor de 40.000 millones€ en circulación. Su participación en la emisión de 'Yankee inversos' (bonos emitidos por empresas estadounidenses en moneda extranjera)  denominados en euros casi se duplicó entre 2025 y 2026.

Las grandes empresas tecnológicas estadounidenses representan ahora algo menos del 10 % de la nueva emisión bruta de deuda en bonos denominados en euros atribuible a compañías no financieras. En lo que va de año, Amazon y Alphabet han sido los mayores emisores en el mercado de bonos corporativos no financieros de la zona euro, y en el primer caso ha establecido un récord histórico en cuanto a tamaño.

La llegada de las grandes tecnológicas estadounidenses está transformando las antiguas creencias en el mercado crediticio de la zona del euro. En una economía históricamente basada en la banca, los emisores e inversores solían percibir que los mercados de bonos corporativos de la zona del euro carecían de la amplitud y profundidad necesarias para respaldar grandes emisiones. Durante el período de flexibilización cuantitativa, cuando los bancos centrales adquirieron bonos soberanos y corporativos, esta percepción comenzó a cambiar gradualmente. El mercado de bonos corporativos de la zona del euro amplió su red de emisores y se convirtió en una plataforma más fiable para financiar grandes inversiones. Las emisiones de esta magnitud indican que la zona del euro puede absorber por sí sola operaciones de bonos corporativos de gran envergadura.

Las empresas tecnológicas de gran escala están expandiendo el alcance del mercado de bonos corporativos de la zona del euro mediante la introducción de vencimientos más largos, una mayor exposición al sector tecnológico y deuda con mejor calificación crediticia. En primer lugar, las grandes tecnológicas estadounidenses emiten bonos con vencimientos significativamente más largos que otros sectores económicos. Esto contribuye a la formación del tramo largo de la curva de rendimientos, que los emisores corporativos nacionales utilizan con menos frecuencia. En segundo lugar, la creciente presencia de las empresas de hiperescala en los mercados primarios —y su inclusión en los índices de referencia— ofrece a los inversores en bonos una mayor exposición al sector tecnológico. Esto es especialmente relevante en Europa. El peso del sector tecnológico en los índices de referencia de la zona euro sigue siendo aproximadamente tres veces inferior al de los índices estadounidenses comparables.

Las empresas de hiperescala han introducido deuda con mejor calificación en el mercado de bonos corporativos de la zona euro. Dado que la actual oleada de emisión de deuda aún se encuentra en sus primeras etapas, estas empresas presentan balances sólidos, lo que se traduce en evaluaciones favorables por parte de las agencias de calificación crediticia (a menudo AA- o superior). Este rango complementa el panorama de la zona euro, donde la mayoría de los emisores corporativos se sitúan en la categoría A a BBB. Sin embargo, dado que la IA es un sector nuevo, la forma en que las agencias de calificación lo abordan puede basarse en supuestos sobre el crecimiento futuro de los ingresos y el apalancamiento que podrían no resistir el paso del tiempo, lo que aumenta la vulnerabilidad a una valoración incorrecta del riesgo crediticio.

¿Existe riesgo de desplazamiento?

Los inversores activos en bonos corporativos con grado de inversión denominados en euros desempeñan un papel fundamental en la financiación de las inversiones de capital de las grandes empresas tecnológicas estadounidenses. Pero, ¿significa esto que hay un interés sustancialmente menor en los bonos emitidos por empresas de la zona euro? El análisis de datos y la inteligencia de mercado sugieren que no ha sido así durante esta primera oleada de emisiones y que la adaptación ha sido beneficiosa.

Los inversores mantuvieron una fuerte demanda de bonos de grandes empresas tecnológicas denominados en euros hasta mediados de 2026. Posteriormente, el apoyo se debilitó y las ratios de cobertura —una medida de la demanda de los inversores en relación con la oferta de un nuevo bono— comenzaron a descender. Sin embargo, esto probablemente reflejó una normalización, a medida que los inversores reevaluaron su compensación de riesgo ante la perspectiva de flujos continuos de emisiones a largo plazo. Por el contrario, las ratios de cobertura de los emisores de la zona euro se mantuvieron sólidos y prácticamente sin cambios a lo largo de 2026. 

Los inversores también comenzaron a adaptarse, exigiendo una mayor compensación por los riesgos asociados a la deuda de los hiperescaladores. Los diferenciales de crédito de estas empresas han empezado a aumentar ante las noticias de un mayor gasto de capital previsto relacionado con la IA y un mayor número de anuncios de emisiones. En todos los segmentos de vencimiento, los inversores exigen una prima de riesgo creciente para absorber la oferta y afrontar la mayor incertidumbre sobre las perspectivas de beneficios a medio plazo.

A pesar de esta evaluación inicial tranquilizadora, las grandes tecnológicas estadounidenses podrían elevar los costos de endeudamiento para todos los sectores a medida que acumulan deuda y representan una proporción creciente de los mercados de bonos, con un posible efecto indirecto en el segmento soberano y supranacional del mercado de bonos. Esto dependería en parte de si el 'pastel' de los inversores es fijo, con las grandes tecnológicas acaparando una porción mayor, o si pueden expandirse para absorber la emisión adicional. 

Los efectos indirectos podrían producirse a través de tres canales principales:

  • Primero, la oferta es importante. La magnitud de la oferta de nuevos bonos por parte de las grandes tecnológicas podría presionar el apetito de los inversores. Esto podría obligar a las hiperescaladoras —y a otras empresas con calificaciones similares— a ofrecer bonos a precios más bajos con mayores diferenciales de rendimiento. La expectativa de una oferta de bonos aún mayor en el futuro amplifica este efecto, ya que los inversores podrían ser reacios a aceptar el nivel actual de diferencial si esperan diferenciales aún mayores en el futuro.
  • Segundo, los inversores tienen balances y límites de cartera finitos. Pueden reducir sus tenencias de otros bonos para dar cabida a las grandes emisiones de las hiperescaladoras. Esto podría generar un efecto de desplazamiento que eleve los costes incluso para emisores de sectores no relacionados. La exposición de los inversores de la zona euro a la deuda de las hiperescaladoras sigue siendo relativamente pequeña por ahora, pero está creciendo rápidamente. Las hiperescaladoras representaron el 15% del aumento de las tenencias nacionales de bonos corporativos denominados en euros en marzo de 2026, con una fuerte demanda por parte de fondos de pensiones y aseguradoras. Para estos inversores que buscan activos de alta calidad y a largo plazo, la deuda de las hiperescaladoras puede parecer una alternativa viable a algunos valores considerados refugio seguro.
  • En tercer lugar, la mecánica de los índices de bonos puede amplificar el efecto. A medida que las hiperescaladoras ganan peso en los índices de bonos, los inversores pasivos que replican índices de referencia pueden reequilibrar automáticamente sus carteras hacia ellas, intensificando la presión sobre otros bonos e influyendo aún más en los diferenciales.

La creciente presencia de las hiperescaladoras puede aportar diversificación y crecimiento al mercado de bonos corporativos de la zona euro. Por el momento, los efectos indirectos en el acceso de otros emisores corporativos a la financiación en el mercado siguen siendo limitados, y el impacto en las carteras de los inversores no es sustancial. En EEUU, la demanda de financiación a largo plazo impulsada por la IA ha contribuido al reciente aumento de los rendimientos reales a largo plazo. Hasta el momento, no se observan efectos indirectos similares en la zona del euro, lo que refleja una menor emisión de bonos por parte de las grandes tecnológicas y la solidez de los mercados de bonos soberanos.

Sin embargo, esto podría ser solo el comienzo de una ola de financiación de proporciones sin precedentes que podría transformar radicalmente los mercados de bonos, incluso en la zona del euro, obligando a emisores, intermediarios e inversores a adaptarse. Si bien la dinámica de esta adaptación es incierta, la magnitud de las futuras necesidades de financiación de las empresas tecnológicas de gran envergadura, junto con las expectativas de unos beneficios sostenidos pero inciertos, justifica un seguimiento exhaustivo. Los posibles efectos indirectos internacionales, el rápido aumento del apalancamiento (especialmente si se empiezan a utilizar otros mercados de deuda menos transparentes) y las implicaciones más amplias para el funcionamiento de los mercados financieros de la zona del euro exigen una atención especial.

BeHappy: qué startups sobrevivirán cuando pase el entusiasmo

Por otra parte, la IA se ha convertido en la vertical de mayor crecimiento dentro del sector tecnológico español. A la vez que España vive un momento de expansión en las empresas dedicadas a esta tecnología, el ecosistema inversor se pregunta cada vez más cuántas de estas compañías conseguirán convertirse en empresas sostenibles cuando disminuya el entusiasmo inicial alrededor de la IA. La preocupación por una posible burbuja existe. 

Según el AI Index Report 2025 de Stanford, la inversión privada mundial en IA generativa alcanzó los 33.900 millones$ en 2024, un 18,7% más que el año anterior y más de ocho veces por encima del nivel registrado en 2022. El interés inversor continúa, aunque el rápido auge del sector obliga a analizar cada proyecto con mayor profundidad y a asumir que una parte de las compañías creadas durante este ciclo tendrá dificultades para consolidarse.

España refleja bien esa tensión: aparece entre los países europeos con mayor actividad en creación de startups vinculadas a IA, aunque lejos de los grandes polos como Reino Unido, Alemania o Francia. Esto significa que crece el número de empresas que construyen alrededor de la IA al mismo tiempo que gran parte de la adopción empresarial continúa en una etapa temprana. Cerca del 20% de las compañías encuestadas por el Banco de España utiliza ya estos sistemas y, en muchos casos, su aplicación sigue siendo experimental.

Desde BeHappy Investments, vehículo de inversión de impacto social, explican que “existe mercado y existe interés. Queda por comprobar qué soluciones consiguen integrarse de manera suficientemente profunda en sus clientes como para generar ingresos recurrentes y construir una ventaja que permanezca cuando la tecnología se normalice”.

Durante la primera etapa del boom bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

La propia evolución de la IA está acelerando este cambio. Crear un producto tecnológico requiere hoy menos tiempo y menos recursos que hace unos años. Esa facilidad ha ampliado la capacidad de experimentar y también ha multiplicado los ‘side projects’. “Hay fundadores que prueban varias ideas de manera simultánea, lanzan productos en cuestión de semanas y cambian rápidamente de mercado cuando una propuesta no obtiene tracción. Esa velocidad puede generar innovación, aunque también introduce una cuestión relevante para quien invierte en fases tempranas. Hasta qué punto existe un compromiso real con la compañía que está buscando financiación”, señala Miguel Ángel Rodríguez Caveda, CEO de BeHappy Investments.

En una startup joven, el equipo continúa siendo una parte fundamental de la decisión de inversión. Cuando todavía hay pocos ingresos y un historial limitado, buena parte de la tesis depende de la capacidad del fundador para dedicar años a resolver el mismo problema. Un exceso de proyectos paralelos puede hacer más difícil interpretar ese compromiso. La facilidad para construir permite probar más ideas, pero levantar una empresa sigue exigiendo concentración y voluntad de permanecer cuando desaparece la novedad inicial.

“El contexto de mercado actual nos obliga a ser cada vez más selectivos. La tecnología permite construir y probar ideas con una velocidad enorme, pero para invertir necesitamos entender qué problema merece realmente años de trabajo, qué equipo está comprometido con resolverlo y qué compañía puede transformar esa ventaja inicial en un negocio con recorrido”, recalca Rodríguez Caveda.

El exceso de proyectos alrededor de la IA convive con otra realidad. Las compañías que consigan demostrar que existe un negocio detrás de la tecnología necesitarán cantidades crecientes de capital para competir. Ese problema resulta especialmente importante para Europa. La financiación de capital riesgo destinada a IA en el continente representa alrededor del 6% del total mundial, según la Comisión Europea. Incluso las empresas europeas que consiguen crecer continúan expuestas a terminar en manos de compradores extranjeros por la falta de fondos capaces de acompañarlas en fases posteriores.

Impulso a los agentes de IA

La cuestión afecta directamente al desarrollo del ecosistema español. Crear más startups aumenta las posibilidades de encontrar proyectos capaces de construir compañías relevantes, pero esa base empresarial tendrá poco recorrido si el capital disponible desaparece precisamente cuando las mejores empiezan a necesitarlo para crecer. Europa necesita atraer más inversión privada y generar vehículos capaces de asumir tickets mayores durante más tiempo. “España tiene una oportunidad evidente para participar en este ciclo tecnológico. El crecimiento del último año demuestra que existe talento dispuesto a construir. El siguiente paso será conseguir que una parte suficiente de esas compañías supere la etapa de experimentación, encuentre capital para seguir creciendo y mantenga el foco durante el tiempo necesario para convertir una buena oportunidad tecnológica en una empresa capaz de permanecer”, concluyen desde BeHappy Investments.

UBS vaticina un nuevo ciclo de productividad

"Si la IA resulta ser la próxima tecnología de propósito general, de forma similar a la revolución de las tecnologías de la información y la comunicación que comenzó en la década de 1980, podría marcar el inicio de un nuevo ciclo de productividad", subraya Dean Turner, economista jefe para la Eurozona y el Reino Unido en UBS Global Wealth Management.

"Las restricciones de oferta y la demanda estructural derivada de la electrificación, la inversión en redes eléctricas y el gasto en infraestructuras deberían respaldar los precios de determinados metales industriales hasta 2027. Esta perspectiva también asume una actividad industrial global resiliente en general", opinan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

La IA no para

Anthropic ha presentado el Model Hardware Standard (MHS), una especificación para que los agentes de IA operen instrumentos físicos de laboratorio y de fabricación. Permite a un agente de IA manejar varios instrumentos en paralelo: microscopios, manejadores de líquidos, brazos robóticos, lectores de microplacas, termocicladores y centrifugadoras.

Al mismo tiempo, Anthropic negoció comprar la empresa de chips MatX por 7.000 millones$, aunque luego retiró su oferta. La operación, aunque se haya frustrado, muestra que las firmas de IA quieren fabricar su propio silicio.

Los day traders de Corea del Sur huyen de los ETF que doblan la apuesta a Samsung Electronics y SK Hynix, entre otros fabricantes de chip. Son ETF apalancados de chips (multiplican por dos el movimiento diario de la acción). Su patrimonio cae de 11.400 millones$ a 5.000 millones desde junio. El volumen negociado cae al 4% del pico de junio y agosto registra su primera salida neta mensual. Hay un factor coyuntural: el regulador de los mercados de Corea del Sur obliga, desde el 19 de agosto, al inversor minorista a hacer un curso de trading si quiere colocar dinero en esos productos. Pero también muestra el enfriamiento del interés por los chips, la memoria y los semiconductores, que puede extenderse a otras empresas no coreanas.

Por su parte, Cisco despliega su asistente de IA entre sus 90.000 empleados. MyAgent llega a toda la plantilla de golpe, sin plan piloto por departamentos. Es de los primeros despliegues internos a esa escala en una empresa que no es de IA, y sirve de referencia para quien esté midiendo cuánto tarda una organización grande en adoptar la herramienta.

Cirujanos británicos operaron un tumor de hipófisis con un sistema del University College de Londres vigilando la cámara quirúrgica en tiempo real y señalando arterias y nervios ópticos que había que esquivar. El paciente recuperó la visión en días. Otro avance de los agentes de IA, en este caso en medicina.

Airbus busca comprador para su unidad espacial de EEUU, la planta de Merritt Island (Florida) con unos 200 empleados, ya que quiere concentrar la fabricación de satélites en Europa. 

Vidiv conecta la antigua cabina telefónica con la IA

VIDIV, compañía tecnológica desarrolladora de agentes de voz con IA para automatizar la comunicación y los procesos de las empresas, será la IA que habite en 2147, la antigua cabina de teléfonos de Divina Machina en IFA Berlín (del 4 al 8 de septiembre) y que permite mantener conversaciones con cualquier usuario sin necesidad de disponer de un guion. 

Divina Machina, constituido por Cristobal Olmedo -en la parte creativa- y Kurt Sommer -como director de operaciones-. aporta la dirección creativa, el concepto, la narrativa y el diseño de la experiencia; Vidiv por su parte se centra en aportar la tecnología y la infraestructura de agentes de IA de voz. 

En una antigua cabina de teléfonos rodeada por musgo, los usuarios podrán interactuar con Gaia, una IA 100% conversacional, sin guiones preestablecidos y en diferentes idiomas. “Donde cada persona podrá entrar en la cabina y hablar con Gaia de lo que quiera y en su propio idioma: inglés, español, turco, alemán, japonés”, señala Cristóbal Olmedo, Director Creativo de Divina Machina. 

Elusuario accede a la cabina, descuelga y con sólo apenas las dos o tres primeras palabras la IA de Vidiv identifica al instante en qué idioma le está hablando para responder en ese mismo. A partir de este instante, el usuario puede mantener una conversación natural del tema que elija. No hay guiones. Puede ser de tecnología o de futbol, de política o de horticultura. Gaia está entrenada para mantener conversaciones abiertas y en tiempo real conservando una personalidad, una memoria y un contexto narrativo propios.

El proyecto 2147, presentado por Divina Machina by Vidiv, fue Premio Nacional de Diseño en Chile en 2025 y nombrada como tecnología emergente en la Milano Fashion Week de 2025. Ha estado expuesto en Sónar+D 2026 de Barcelona. 

31Jul

"Sin un punto de referencia claro en materia de política monetaria, es cada vez más probable que los mercados reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos a lo largo de la curva de rendimientos", avisan en Fidelity.

Miguel Ángel Valero

El dato llama poderosamente la atención: el 29 de julio de 2026, los inversores minoristas de EEUU vendieron acciones al ritmo más rápido desde el Covid. Los analistas interpretan que hay una desconfianza sobre la rentabilidad real que tendrán las gigantescas inversiones de las tecnológicas en inteligencia artificial (IA) y en centros de datos. Pero también pesa el giro del nuevo presidente de la Fed, Kevin Warsh, de no ofrecer pistas ni orientaciones sobre la política monetaria.

Esto no solo dispara la volatilidad, uno de los elementos que más asustan a los inversores, sino que hace que los mercados, sin un punto de referencia claro en materia de política monetaria, reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos, en un sentido o en otro.

Ebury: el repunte del Euribor si no hay acuerdo de paz será contenido

El Euribor ha vuelto a repuntar este mes debido al recrudecimiento de las tensiones entre Irán y EEUU. Aunque resultaba previsible que se pudiesen producir contratiempos en las negociaciones, el memorando de entendimiento ha tenido una vigencia incluso más corta de lo que nos podríamos haber imaginado. La reanudación de las hostilidades, la nueva paralización del estrecho de Hormuz y las disrupciones en el Mar Rojo provocaron que el precio del Brent ascendiera por encima de los 100$ por barril.

En paralelo, las expectativas de subidas de tipos en la Eurozona volvieron a ascender y el BCE no ha tenido mayor opción que mantenerlas vivas de cara a su reunión de septiembre. En la reunión de este mes, el BCE no movió ficha, en línea con las expectativas del mercado, pero sí dejó la puerta abierta a un posible endurecimiento monetario en su próxima cita. Las comunicaciones de la institución fueron claramente hawkish: subrayaron que la inflación se mantendría por encima del objetivo durante la primera mitad del 2027 y algunos miembros del Consejo de Gobierno plantearon la posibilidad de subir los tipos en esa misma reunión.

A primera vista, los datos no apuntan a una necesidad imperiosa de endurecer la política monetaria. Aunque el crecimiento del segundo trimestre ha sorprendido al alza, sigue siendo moderado. Además, la inflación subyacente está relativamente contenida y no hemos observado efectos de segunda ronda, de momento. No obstante, cuanto más se prolongue el conflicto de Irán, más aumentarán las probabilidades de que estos últimos emerjan, complicando la convergencia de la inflación hacia el nivel objetivo. En este sentido, el BCE estará muy atento a los dos informes de inflación que se publicarán antes de la próxima reunión en septiembre, además de los PMI, para valorar cómo está evolucionando la actividad económica.

Sino se produce un acuerdo de paz duradero antes de dicha reunión que permita una recuperación del tráfico por el estrecho de Hormuz, creemos que al BCE no le quedará mejor opción que volver a subir los tipos de interés. Dado que el mercado asigna una alta probabilidad a este escenario, creemos que el repunte del Euribor a 12 meses sería relativamente contenido. Si, de forma inesperada, se evitara este escenario y las expectativas de subidas de tipos empezaran a moderarse, sí que esperaríamos una caída notable de este indicador de referencia. Sin embargo, este último escenario parece, a día de hoy, el menos probable.

Fidelity: subida de tipos de la Fed en diciembre

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, subraya que, puesto que la Reserva Federal apenas ofrece orientaciones o marcos, los mercados se han vuelto más sensibles a los datos que se publican y a los sucesos geopolíticos. En lugar de dar pistas sobre cómo podría responder la política monetaria, su presidente, Kevin Warsh, se mostró cómodo con la reciente incertidumbre previa a la reunión, argumentando que los mercados están aprendiendo a “fijarse en la pelota, en lugar del árbitro” y que el aumento de los rendimientos de mercado está endureciendo las condiciones financieras y haciendo parte del trabajo de la Fed. 

Aunque el incremento de los precios del petróleo y las expectativas de inflación podrían obligar a la Fed a actuar antes, "nuestra previsión principal sigue siendo que el endurecimiento de la política monetaria arranque en diciembre". 

Warsh reafirmó el compromiso de la Fed con la estabilidad de precios, volvió a negarse a proporcionar marcos u orientaciones y derivó las preguntas a las próximas recomendaciones del grupo de trabajo. "Eso refuerza la impresión de que la Fed está dispuesta a mantener la paciencia a pesar de las crecientes perturbaciones en el lado de la oferta y las presiones inflacionistas cada vez mayores", apunta el experto de Fidelity.

La consecuencia más evidente de no disponer de un marco de referencia, y menos aún de orientaciones, ha sido el regreso de la alta volatilidad. La reunión de la Fed supuso la mayor sorpresa de la entidad en más de una década, solo superada por el recorte sorpresa de 50 puntos básicos que Jerome Powell aplicó en septiembre de 2024. 

"Sin un punto de referencia claro en materia de política monetaria, es cada vez más probable que los mercados reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos a lo largo de la curva de rendimientos". añade. Esta dinámica se reflejó en la evolución de los precios, que mostró una clara tendencia de aumento de la inclinación en la curva de rendimientos. Mientras que el extremo más corto repuntó, influenciado todavía por la reacción de sesgo expansivo a la rueda de prensa de Warsh, el extremo más largo sufrió una oleada de ventas, desvinculándose cada vez más de la Fed. La presión vendedora en el extremo más largo se debió en gran medida a un aumento de los 'breakevens' de inflación, lo que refleja una menor confianza en la capacidad de la Fed para mantener la estabilidad de precios. 

"Creemos que esto ejerce una presión cada vez mayor sobre Warsh para que respalde su discurso con medidas concretas y aumenta el riesgo de que la Fed tenga que subir los tipos antes de lo previsto si los precios del petróleo y las presiones inflacionistas siguen aumentando. No obstante, nuestra hipótesis de trabajo sigue siendo que la Fed iniciará su ciclo de subidas en diciembre. Nuestra interpretación de Warsh es que, a pesar de su retórica restrictiva sobre la inflación, en última instancia podría resultar más expansivo de lo que sugieren sus comentarios, sobre todo con la proximidad de las elecciones legislativas de mitad de mandato en EEUU", explica.

Las recomendaciones del grupo de trabajo, previstas para otoño o para finales de año, proporcionan una cobertura útil para mantener la orientación actual de la política monetaria mientras tanto. Además, es probable que los cambios en la metodología de la Oficina de Análisis Económico (BEA), que entrarán en vigor a finales de septiembre, atenúen en cierta medida los datos de inflación. "Estimamos que estos cambios podrían reducir el PCE subyacente en unos 30 puntos básicos con respecto a nuestras previsiones para finales de año, lo que aliviaría la presión para que se produzcan subidas de tipos antes. Los mercados ya han reducido la probabilidad de una subida en septiembre y coinciden cada vez más con nuestra opinión sobre el momento del próximo movimiento. Durante los próximos meses, seguiremos vigilando los datos económicos que se publiquen y la evolución de la situación geopolítica, ya que ambos factores siguen siendo fundamentales para la trayectoria de la política monetaria. También estaremos muy atentos a cómo evoluciona la relación entre Warsh y el resto del Comité. Observamos que la Fed sigue bastante dividida y habrá que ver en qué sentido se resuelven las 'riñas familiares' en el futuro", concluye.

29Jul

Gescooperativo recuerda que la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

Miguel Ángel Valero

Es más que evidente que la evolución del Euribor a 12 meses, índice usado para calcular el interés de las hipotecas variables, depende en gran medida del desarrollo del conflicto que azota Oriente Medio.Cuando EEUU e Irán se dedican a bombardear la zona, esta referencia tiende al alza. Y cuando pactan unos días o semanas de tregua, su valor se estabiliza o se reduce, como ocurrió en junio.Tras la reanudación de los bombardeos, pues, es fácil adivinar cuál ha sido el comportamiento de este índice hipotecario en las últimas semanas. Según los analistas del comparador financiero HelpMyCash.com, el Euribor ha subido en julio y acabará el mes con un valor cercano al 2,85%, ligeramente superior al de junio (2,798%). 

En consecuencia, las hipotecas variables que vayan a revisarse próximamente sufrirán un encarecimiento de más de 740€ de media al año. El analista hipotecario del comparador, Miquel Riera, explica que el valor de julio de 2026 (2,85%; aproximadamente) será sensiblemente superior al del mismo mes del año pasado (2,079%). Para una hipoteca variable media de 150.000€ a 25 años con un tipo de Euribor más 1% y revisión anual, eso supondrá pasar de pagar unas cuotas de 717€ mensuales a abonar unos 779 al mes: unos 62 más al mes y más de 740 más al año.

Las hipotecas variables que vayan a actualizarse próximamente con una revisión semestral también se encarecerán, dado que el valor del Euribor hace seis meses era del 2,245% (enero de 2026). Si se hace el cálculo con el ejemplo anterior, las cuotas subirán de 730 a 779€: unos 49 más al mes y algo más de 290 más al semestre.

Pero ¿qué tiene que ver el Euribor con el conflicto en Oriente Medio? Más de lo que parece. Miquel Riera explica que el precio del petróleo se dispara cada vez que hay un bombardeo en Oriente Medio, dado que los países de la zona son productores de crudo. Si se encarecen el combustible y la energía, sube también la inflación, lo que obliga al Banco Central Europeo (BCE) a incrementar sus tipos de interés para contener el coste de la vida en la Eurozona. “El euríbor representa el interés medio al que los principales bancos de la Eurozona se prestan dinero entre ellos. Por lo tanto, cuando se espera una subida de tipos por parte del BCE, este índice se adelanta y tiende al alza”. subraya. Su incremento en julio responde a las expectativas de los mercados financieros, que esperan que el BCE incrementará tipos en septiembre y, quizás, otra vez más antes de que termine el año.

¿El Euribor superará el 3%? Si Irán y EEUU pactan otra tregua antes de que termine el verano y alcanzan finalmente un acuerdo de paz, es probable que la inflación se modere y que no haya nuevas subidas de tipos por parte del BCE. En ese escenario optimista, el Euribor podría bajar y situarse en torno al 2,6%. En cambio, si esa tregua llega después de septiembre, tras una más que probable subida de tipos por parte del BCE, es probable que el índice se estanque alrededor del 2,8% hasta diciembre, según HelpMyCash. Y si no se alcanza un acuerdo de paz antes de que acabe el año, el Euribor alcanzará o incluso superará el 3% para finales del 2026, dado que la situación obligaría al BCE a incrementar sus intereses otra vez.

Ante este futuro incierto, Miquel Riera aconseja prudencia a los hipotecados a tipo variable: “Es fundamental que cada titular calcule si sería capaz pagar las cuotas con un Euribor al 3% o más. Y si cree que podría tener dificultades, es recomendable que pida cita a su oficina bancaria para explorar soluciones en caso de que se produzca el peor de los escenarios”.

Gescooperativo: el verano no es tiempo de mudanza en inversión

Cada verano vuelve a ponerse el foco en el comportamiento de los mercados durante agosto, un mes al que suele asociarse una mayor sensibilidad en los mercados, aunque la historia invita a mantener la confianza en las estrategias de inversión de largo plazo. La menor actividad de los mercados, el recuerdo de algunos episodios de elevada volatilidad y la ausencia de muchos inversores alimentan esa percepción. Sin embargo, la evidencia histórica dibuja un escenario bastante diferente, en el que los acontecimientos macroeconómicos y geopolíticos han tenido un impacto mayor que la estacionalidad del verano. 

Gescooperativo, la sociedad gestora de fondos de inversión del Grupo Caja Rural, dentro de su iniciativa de fomentar la cultura financiera y ayudar a los inversores a tomar decisiones más racionales, ha analizado qué ha ocurrido históricamente en los mercados durante el mes de agosto. Y la principal conclusión a la que llega desmonta el mito de que el verano, y especialmente agosto, constituye, por sí mismo, una razón para modificar una estrategia de inversión bien diseñada. 

Agosto suele registrar menores volúmenes de negociación en muchos mercados desarrollados debido al periodo vacacional. Eso hace que la variabilidad en el comportamiento de los mercados en los meses de agosto sea muy elevada y, por lo tanto, que la capacidad predictiva de esa estacionalidad se quede más limitada. La razón para que agosto mantenga esa fama de mes complicado tiene menos que ver con la rentabilidad que con el funcionamiento del propio mercado. 

"No es que agosto sea un mes especialmente negativo; lo que ocurre es que, al haber menos volumen de negociación, cualquier noticia puede tener una trascendencia mayor lo habitual", explican los expertos de Gescooperativo. "Una cosa es que exista una mayor sensibilidad a episodios puntuales de volatilidad y otra muy distinta asumir que agosto es un mes negativo para las Bolsas", añaden.

Es cierto que algunos de los sobresaltos bursátiles más recordados ocurrieron precisamente durante el mes de agosto. La rebaja de la calificación crediticia de EEUU en 2011 o las turbulencias provocadas por la devaluación del yuan chino en 2015 contribuyeron a consolidar la percepción de que agosto es un mes especialmente delicado. Ahora bien, convertir esos episodios excepcionales en una regla general para basar una decisión de salir del mercado en este mes, supone en sí misma un riesgo mucho mayor. Por ejemplo, agosto de 2020 fue especialmente positivo para los mercados bursátiles. Para el S&P 500 fue uno de los meses mejores del año con una subida del 7,19%, el Nasdaq avanzó el 9,7% y el Euro Stoxx 50 alrededor del 3,2%, lo que demuestra que agosto no necesariamente responde a la percepción de mes adverso para la renta variable.

Precisamente, ese sesgo de percepción es lo que explica algunos de los errores que muchos ahorradores cometen antes de marcharse de vacaciones. El primero consiste en vender posiciones "por si pasa algo". Desde un punto de vista emocional, puede parecer una decisión tranquilizadora, pero financieramente rara vez estjustificada. "Si nuestras circunstancias personales no han cambiado, tampoco debería hacerlo nuestra estrategia de inversión", señalan los expertos. "Seguimos teniendo el mismo horizonte temporal, las mismas necesidades y los mismos objetivos; las vacaciones no modifican ninguno de esos elementos".

Otro comportamiento habitual consiste en retrasar nuevas inversiones esperando una hipotética caída de los mercados durante agosto. En realidad, supone intentar anticipar el mejor momento para entrar en bolsa, una tarea extraordinariamente difícil incluso para los gestores profesionales. "El 'timing' es un factor del que el inversor minorista debería intentar alejarse. Ni siquiera los mejores gestores del mundo son capaces de identificar sistemáticamente el mejor momento para invertir", explican los especialistas de Gescooperativo.

A ello se suma la tentación de consultar la evolución de la cartera varias veces al día desde el lugar de vacaciones. “Estar informado siempre resulta positivo, pero convertir el descanso en un seguimiento permanente de los mercados suele favorecer decisiones impulsivas basadas en movimientos de corto plazo”, añaden. Por tanto, si durante las vacaciones las Bolsas sufren una corrección, la respuesta que deberían adoptar los inversores dependería sobre todo del trabajo realizado antes de invertir. “Si la cartera está correctamente diversificada y adaptada al horizonte temporal y al perfil de riesgo del inversor, una corrección puntual no debería obligar a tomar decisiones precipitadas. Además, conviene distinguir entre una caída provocada por un acontecimiento puntual y un cambio estructural en las perspectivas económicas o empresariales. Esa valoración requiere un análisis profesional y difícilmente puede hacerse observando únicamente la evolución diaria de los mercados”, explican los expertos.

Por ese motivo, desde la gestora de las Cajas Rurales consideran que revisar la cartera antes de las vacaciones solo tiene sentido cuando han cambiado las circunstancias personales del inversor o si este desea comprobar, junto con su asesor financiero, que la estrategia continúa alineada con sus objetivos. “Lo que no debería hacerse es modificar una cartera simplemente porque el calendario marque la llegada de agosto”, insisten los expertos.

Al final, la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario. Las vacaciones duran unas semanas; una estrategia de inversión puede acompañar al ahorrador durante décadas. Por eso, como resumen los especialistas de Gescooperativo: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

La confianza del consumidor en EEUU y las apuestas se desploman

Mientras, en EEUU la confianza de los consumidores se deterioró en julio. El indicador elaborado por la Conference Board retrocedió hasta 90,8 desde el 92,2 correspondiente a junio. El mercado esperaba 92,3. Por componentes, la lectura de la situación actual cayó hasta niveles de 114,9 frente al 118,5 previo, mientras que el índice de expectativas se mantuvo estable en 74,7. La confianza del consumidor americano se resfría en el peor momento. Las familias ven el mercado laboral cada vez más flojo, y eso siempre acaba en la misma película: menos gasto.

Este dato se enlaza con otro: los ingresos de juego del Strip de Las Vegas caen por primera vez en cinco meses. Las Vegas es un termómetro estupendo del bolsillo americano. Cuando la gente tiene miedo, lo primero que recorta es lo prescindible: el casino, el show, la copa cara. Por eso este dato escuece. En junio, el dinero que se quedó el casino tras pagar a los ganadores cayó un 1,4% interanual en el Strip, hasta 754,7 millones$. Rompe cuatro meses seguidos de subidas. El conjunto de Nevada aún sube un 0,8%, hasta 1.340 millones. Ahora el matiz que lo cambia todo. El batacazo lo explica el baccarat, el juego de los grandes apostadores asiáticos, que se hundió un 22,4% hasta 610,7 millones. Un analista de JP Morgan apunta a que el Mundial de fútbol se llevó a esos grandes apostadores. Sin baccarat, el Strip habría subido un 2,1%. Susto más que sangría: el trimestre entero aún cierra un 5,9% arriba. Pero para MGM y el sector de ocio, la clave es si esto es un bache puntual del Mundial o el ciudadano norteamericano ya ha empezado a cerrar la cartera. Si el gasto discrecional flojea de verdad, casinos, hoteles y aerolíneas son los primeros en notarlo. Por tanto, atención.

Países Bajos: las empresas esperan un aumento de las insolvencias a corto plazo

En Países Bajos, las empresas muestran una mayor dependencia del crédito comercial que la media de Europa Central, a pesar de estar sufriendo retrasos en los pagos que impactan en el flujo de caja. Según el Barómetro de Prácticas de Pago en Países Bajos de Crédito y Caución, casi tres cuartas partes de las ventas B2B se realizan a crédito, lo que supone más de 20 puntos por encima de la media de la región. Siete de cada diez proveedores señalan retrasos por parte de sus clientes y una quinta parte de las facturas está vencida. Muchos clientes alargan los plazos de pago, trasladando sus necesidades de financiación a corto plazo a los proveedores.

Sobre la base del escenario actual, el 19% de las compañías prevé un aumento de las insolvencias a corto plazo y el 60% apunta a que el nivel de impagos se mantendrá elevado si el crecimiento económico sigue siendo moderado, las condiciones de financiación continúan siendo restrictivas y las tensiones geopolíticas siguen perturbando los flujos comerciales. La preocupación es mayor entre las empresas orientadas a la exportación, donde la menor demanda mundial y la incertidumbre en torno al comercio global podrían aumentar rápidamente el riesgo de dificultades financieras. 

La exposición al riesgo de crédito varía según los sectores. El comercio mayorista, las pymes y algunos segmentos del sector servicios se ven especialmente afectados debido a que los márgenes son ajustados y la liquidez es escasa. Muchas de estas empresas suelen enfrentarse a mayores pérdidas por impagos, a veces superiores al 5 %.

El tamaño del tejido productivo de Países Bajos refleja su capacidad de resistencia frente al riesgo de impago. Los grandes fabricantes parecen estar mejor protegidos y alegan su capacidad para fijar precios, la diversificación de sus fuentes de ingresos y la solidez de sus balances como razones por las que no prevén alteraciones importantes en sus márgenes. Otras empresas, en particular las pymes con una elevada exposición a los mercados globales, márgenes más ajustados o reservas financieras limitadas, prevén seguir enfrentándose a una situación de fragilidad.

Los retrasos en los pagos generan una reducción del margen de liquidez en el 23 % de los casos, una menor flexibilidad financiera en el 17 % y mayores necesidades de financiación en el 15 %.
Las empresas neerlandesas suelen combinar el control interno del crédito con la gestión externalizada del riesgo de crédito, incluido el seguro de crédito, ya que aseguran que esta combinación de herramientas les ayuda a gestionar de forma más eficaz el comportamiento impredecible de los pagos B2B en el actual entorno económico y comercial inestable.

De cara al futuro, el comportamiento de los pagos B2B en Países Bajos vendrá determinado cada vez más por factores económicos y geopolíticos externos. La elevada dependencia del crédito comercial implica que cualquier presión sobre la liquidez de los clientes se transmite rápidamente a lo largo de la cadena de suministro. Entre sus principales preocupaciones se encuentran también la evolución de la inflación, que puede repercutir en un menor margen comercial, y los cambios normativos.

Ebury: escenario optimista para las divisas latinoamericanas

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, contempla un escenario optimista para las divisas latinoamericanas pese al impacto de las tensiones geopolíticas globales. Mantiene una visión constructiva con respecto a la mayoría de las monedas latinoamericanas, apoyándose en el giro político hacia la derecha que se ha producido en la región, las elevadas tasas de interés reales en varios de sus países y unos precios de las materias primas persistentemente elevados.

Según el Latam FX Outlook, las divisas latinoamericanas mantienen un potencial de apreciación relevante, aunque el entorno sigue marcado por importantes focos de incertidumbre. Entre los principales riesgos señalados por la compañía destaca un endurecimiento sorpresivo de la política monetaria de la Reserva Federal, un retroceso brusco en los precios de las materias primas o la incapacidad política de los nuevos gobiernos de derecha de implementar medidas de consolidación fiscal ambiciosas. 

Ebury subraya diversos factores internos que podrían afectar la evolución de las monedas de la región:

  • Real brasileño: la economía está sorteando bien el shock externo gracias a los esfuerzos fiscales, aunque la atención del mercado se dirige ahora a las elecciones presidenciales de octubre, donde la subida en las encuestas del candidato Lula genera dudas sobre la consolidación fiscal a largo plazo.
  • Peso chileno: ha sido una de las monedas más afectadas por su alta exposición al shock energético y unos datos macroeconómicos más débiles. No obstante, los altos precios del cobre siguen siendo un factor estructural de apoyo y no contemplan recortes inmediatos de tipos por parte del Banco Central de Chile.
  • Peso colombiano: se consolida como la divisa más destacada de la región tras la victoria electoral de Abelardo de la Espriella, el repunte de los precios del petróleo y el agresivo ciclo de subidas por parte del Banco de la República. Ebury advierte, no obstante, que este rally podría estar sobreextendido ante los retos de la consolidación fiscal.
  • Peso mexicano: a pesar de la incertidumbre en torno a la renegociación del T- MEC, el inicio de las conversaciones envía una señal constructiva. Ebury espera un acuerdo reformado que propiciará ganancias moderadas para el peso mexicano, impulsado por la fortaleza de la economía estadounidense, las remesas y la tendencia al nearshoring.
  • Sol peruano: la victoria de Keiko Fujimori ha disipado los riesgos de mayor intervencionismo estatal, allanando el camino para reformas que fortalecerán los fundamentos macroeconómicos de Perú. Apoyado por un crecimiento sólido y los altos precios del cobre, Ebury mantiene una visión constructiva con respecto al sol, pero con riesgos como El Niño.