Crédito y Caución avisa que la morosidad afecta a siete de cada diez empresas norteamericanas, y que están surgiendo indicios de dificultades financieras: una de cada tres empresas señala una menor disponibilidad de efectivo.
Miguel Ángel Valero
Kevin Warsh, nombrado por Donald Trump hace cuatro meses como presidente de la Reserva Federal para desmontar la etapa de Jerome Powell, demostró que la independencia de la Fed es innegociable. Pese a las presiones para bajarlos, el FOMC aprobó por unanimidad subir los tipos 25 puntos básicos (pb). La primera subida en tres años. Y a mes y medio de unas elecciones de medio mandato que pueden dejar a Trump sin las dos Cámaras.
Pero es que no va a ser la única subida de tipos. Todos los miembros de la Junta de Gobernadores, menos dos (los más fieles a Trump), esperan elevar de nuevo el precio oficial del dinero antes de que acabe el año. Y cuatro miembros anticipan dos subidas. Warsh, que sigue con su obsesión de no dar pistas a los mercados, volvió a eludir su participación en los augurios.
La comparecencia posterior fue un calco de su estreno en Jackon Hole y de su compromiso de garantizará la estabilidad de precios. Con la guerra en Oriente Medio enquistada, el petróleo a más de 100$ amenaza con disparar la inflación, por lo que la Fed volverá a subir los tipos.
Warsh se consolida al frente de la Fed y ha impedido un deterioro de su credibilidad, por mucho que Trump se queje.
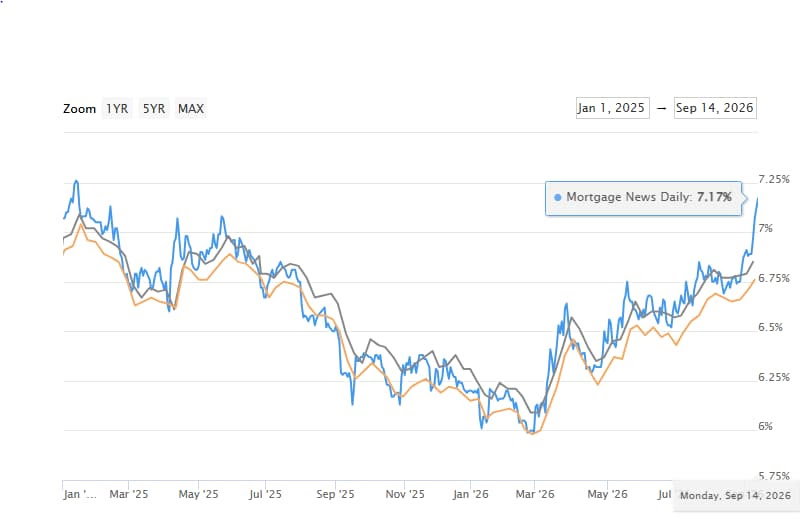
Las hipotecas, al nivel más alto desde enero de 2025
La hipoteca a 30 años en EEUU sube al 7,17%, su nivel más alto desde enero de 2025. Con el crédito así de caro, comprar una vivienda es una decisión que se pospone, y el consumidor que tiene que devolver el préstamo lo sufre en el bolsillo cada mes. Menos dinero para otros gastos, lo que puede frenar el crecimiento económico en EEUU.
Pero el director financiero de Wells Fargo, Mike Santomassimo, transmite optimismo: vaticina que el crecimiento de los préstamos en 2026 superará sus previsiones (+12% en el segundo trimestre cuando esperaba un solo dígito para todo el año, ve una tendencia saludable tanto en el gasto como en el crédito en Estados Unidos, y asegura que "los niveles de deuda sobre ingresos son bastante buenos en general". En la Conferencia Global de Servicios Financieros de Barclays Bank, insiste en que la economía de EEUU se está expandiendo y que no observa ningún deterioro en las tendencias de morosidad.
Mientras, los inversores extranjeros venden bonos del Tesoro de EEUU y meten el dinero en la Bolsa norteamericana, según el Deutsche Bank. Los extranjeros compraron acciones de EEUU por un valor equivalente al 2,8% de su PIB, frente al 2% en bonos del Tesoro. El bono del Tesoro era el refugio para el inversor, que le presta a EEUU y cobra sin sustos.
Pero si los inversores extranjeros venden, el precio del bono baja y lo que tiene que pagar por captar dinero sube, así que financiar la deuda sale más caro. Los bonos del Tesoro pierden su papel de refugio. Y con un bono al 5%, las acciones ya tienen rival serio, reforzado además por la desconfianza sobre la inteligencia artificial.
Crédito y Caución: la morosidad afecta a siete de cada diez empresas
Aunque la mayoría de las empresas de Norteamérica señalan pocos cambios en el comportamiento de pago de sus clientes, las presiones subyacentes sobre la liquidez y la creciente preocupación por la tasa de insolvencia apuntan a un entorno de riesgo más complejo, según se desprende del Barómetro de Prácticas de Pago en Norteamérica, publicado por Crédito y Caución.
El comercio entre empresas (B2B) sigue dependiendo en gran medida de la financiación de los proveedores. A pesar de que el 43 % de las ventas se realizan a crédito, las firmas norteamericanas se muestran cada vez más cautelosas respecto a las perspectivas económicas y su posible impacto en el riesgo de impago.
La morosidad sigue siendo un problema generalizado en toda la región, que afecta a siete de cada diez empresas. Las facturas vencidas representan, de media, el 23% de las operaciones pendientes de pago. Sin embargo, la mayoría de los pagos atrasados se liquidan en el plazo de un mes desde la fecha de vencimiento, lo que contribuye a limitar la antigüedad de las cuentas por cobrar y a mantener un comportamiento de pago relativamente estable en general.
Sin embargo, tras estos datos generales estables, están surgiendo indicios de dificultades financieras. Aproximadamente una de cada tres empresas señala una menor disponibilidad de efectivo, mientras que las restricciones de liquidez de los clientes se citan como la principal causa de la morosidad.
Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius, afirma: “El comportamiento de los pagos y la confianza financiera avanzan en direcciones opuestas. Las empresas siguen cobrando y las facturas vencidas se mantienen relativamente contenidas, pero la preocupación por la insolvencia se está generalizando. Esto sugiere que muchas empresas están gestionando la situación bajo presión, en lugar de salir de ella”.
De cara al futuro, las compañías identifican las condiciones macroeconómicas como la mayor amenaza para el cumplimiento de los pagos durante el próximo año. La desaceleración económica se sitúa como la principal preocupación, seguida de la inflación y las presiones sobre los costes, mientras que los elevados tipos de interés siguen afectando al acceso a la financiación y a la gestión del capital circulante.
Gordon Cessford, presidente y director regional de Atradius para Norteamérica, comenta: “Aunque la inflación se ha moderado tras el repunte registrado a mediados de 2026, las empresas siguen operando en un entorno de costes más elevados de los que muchas habían previsto. Esto, unido a los elevados costes de financiación y a la continua incertidumbre geopolítica, está creando un contexto más complicado para la toma de decisiones. El resultado es una comunidad empresarial que sigue mostrando resiliencia, pero que está cada vez más preocupada por el entorno operativo en general. Para las empresas, esto refuerza la importancia de seguir de cerca la evolución económica, al tiempo que se mantiene un enfoque disciplinado en la gestión del riesgo de impago de los clientes”.
Banca March: entre tres y cuatro incrementos de tipos de la Fed
Antes de la decisión de la Fed, los analistas de Banca March ya habían apuntado que la de hoy no iba a ser la única subida, sino que en los mercados "comienza a descontarse un escenario en el que este movimiento no sería únicamente preventivo, sino el inicio de un nuevo ciclo de endurecimiento monetario que podría prolongarse hasta el próximo año, con entre tres y cuatro incrementos", incluido el ya aprobado.
Se trata de un dilema complejo en un entorno en el que el principal foco de riesgo sigue concentrado en el conflicto iraní. Precisamente ahí radica la encrucijada para la Reserva Federal: adoptar una postura más agresiva y elevar los tipos de forma sostenida para evitar que el encarecimiento de la energía se traslade al conjunto de la economía a costa de frenar el crecimiento o mantener una estrategia más reactiva, ejecutar una subida preventiva y esperar a que el conflicto se resuelva o a que aparezcan señales más visibles de contagio inflacionario antes de actuar de nuevo.
Además, está el factor electoral. En este sentido, la Fed ha acometido subidas de tipos en años marcados por procesos electorales, como 1994, 2004, 2018 y 2022. Sin embargo, en todos esos casos, las alzas formaban parte de ciclos de endurecimiento monetario ya iniciados con anterioridad, ya que el cambio de orientación de la política monetaria se había producido, al menos, cuatro meses antes de las elecciones.
"Diferimos de la visión que actualmente refleja la curva de tipos respecto a la trayectoria futura. Aunque el conflicto continúa enquistado, consideramos que las tensiones en el Mar Rojo tendrán un carácter temporal y que el restablecimiento del flujo hacia Yanbú debería contribuir a moderar la escalada de los precios del petróleo. Del mismo modo, aunque el tránsito por el estrecho aún no se ha normalizado, la escolta estadounidense de los buques está resultando eficaz y el crudo sigue circulando por la zona parcialmente. En consecuencia, un nuevo cierre total de la ruta marítima parece hoy menos probable. Con el encarecimiento de la energía sin trasladarse de forma significativa al resto de componentes del índice de precios, existen argumentos para justificar una subida preventiva. Tanto el mercado laboral como la actividad económica mantienen un equilibrio razonable y no muestran señales de sobrecalentamiento. No obstante, cuanto mayor sea la presión sobre las infraestructuras energéticas del Golfo y más persistentes resulten las disrupciones en la oferta, mayor será el riesgo de que las tensiones energéticas acaben filtrándose al conjunto de la inflación, lo que nos empujaría a un cambio de escenario", advierten.
UBS: la renta variable aguantará el endurecimiento monetario
Aunque todas las miradas están puestas en el giro de política monetaria de la Reserva Federal, el Banco de Inglaterra (BoE) y el Banco de Japón (BoJ) también tienen previsto anunciar sus decisiones de tipos de interés esta semana. "Esperamos que el BoE mantenga los tipos sin cambios en el 3,75% el jueves, mientras que es probable que el BoJ suba su tipo de referencia del 1,00% al 1,25% el viernes. Aunque los mercados de divisas se preparan para la volatilidad, no esperamos que unas políticas monetarias más restrictivas socaven las perspectivas constructivas para la renta variable", apuntan en UBS.
"Seguimos calificando la renta variable de la Eurozona y de Japón como Atractiva, al tiempo que observamos un contexto favorable para las acciones del Reino Unido. La mejora de las perspectivas de beneficios en el Reino Unido debería ofrecer un contexto favorable para la renta variable. Un mayor endurecimiento monetario por parte del BCE no debería hacer descarrilar la mejora del ciclo de beneficios en Europa. Las sólidas perspectivas de beneficios de Japón y sus reformas estructurales deberían ayudar a la renta variable a resistir una política monetaria más restrictiva y la volatilidad a corto plazo del yen", argumentan.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable mediante una amplia diversificación por regiones, sectores y factores de rentabilidad. La resiliencia del crecimiento económico y la ampliación de las ganancias en beneficios empresariales deberían ayudar a la renta variable a absorber un endurecimiento monetario moderado, mientras que la inversión sostenida en IA, electrificación y otras tendencias estructurales debería ofrecer un respaldo adicional".