El ciclo crediticio no ha llegado al punto en que las pérdidas o impagos agregados dominen el panorama. Los ingresos siguen haciendo un trabajo considerable, los emisores más fuertes mantienen flexibilidad y los rendimientos más altos han mejorado el ingreso disponible en grado de inversión. "Sin embargo, creemos que el margen de error se ha reducido", avisan en Man Group.
Miguel Ángel Valero
Curiosa coincidencia de vaticinio en Bank of America, State Street y Pictet, que dan por agotada la subida de la Bolsa europea después de unos meses 'de moda' gracias a la desconfianza sobre la IA, los centros de datos, y las grandes tecnológicas. El conocido como BoA rebaja la Bolsa europea a infra ponderar y espera que rinda un 10% menos que el resto del mundo hasta mediados de 2027. El Stoxx 600 cotiza a 14 veces beneficios, un 20% más barato que el S&P 500, frente al 30% habitual. Y esos beneficios, que crecen más de un 19% este año, frenarán a menos de la mitad en 2027.
El peligro está en París, el bono francés paga 1,5 puntos más que el alemán y la banca lo sufre primero. UBS ve, en cambio, un 13% de subida.
En este escenario, la Bolsa española vale 1,707 billones€ a cierre de octubre, un 12,86% más que hace un año, lo que se traduce en 194.460 millones. El año lo ha hecho la energía, que sube un 25,05% con Repsol e Iberdrola. La banca está plana, un 0,07% de subida, tras dejarse un 14,21%en octubre.
UBS
Unos rendimientos iniciales elevados han restablecido el atractivo de la tradicional cartera de renta variable y bonos. Pero la necesidad de buscar fuentes de rentabilidad diversificadas y de gestionar el riesgo para afrontar las incertidumbres y distintos escenarios de mercado también aboga por ampliar el conjunto de herramientas de la cartera hacia las materias primas, las inversiones alternativas y las estrategias estructuradas. Los bonos han vuelto al núcleo de la cartera. La cartera 60/40 es más sólida, pero no invulnerable. Los activos complementarios («completion assets») pueden abordar riesgos distintos.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "El regreso de unos rendimientos significativos en los bonos ha vuelto a hacer relevante la cartera equilibrada tradicional. Una combinación diversificada de renta variable y bonos de alta calidad puede ofrecer una combinación más creíble de crecimiento, ingresos y preservación del capital que la que podía ofrecer durante la era de bajos rendimientos". “Actualmente calificamos como Atractivos los bonos de alta calidad (high grade) y los de grado de inversión (investment grade). Favorecemos la exposición a bonos de alta calidad con duración corta a media, mientras mantenemos una mayor cautela en los vencimientos más largos dadas las preocupaciones fiscales y la elevada emisión. También calificamos como Atractivos los bonos de alto rendimiento (high yield) y los de mercados emergentes, respaldados por unos rendimientos elevados y, en conjunto, unos fundamentales resilientes”, añade.
"Para los mercados, seguimos pensando que la relación riesgo-rentabilidad favorece a los bonos de alta calidad en libras esterlinas. Es posible que los rendimientos suban aún más si la inflación vuelve a sorprender, pero los rendimientos iniciales más elevados de hoy ofrecen un útil colchón frente a ese riesgo", opina Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.
"Es probable que la demografía se convierta en una tendencia macroeconómica central en las próximas décadas. En ocasiones, puede ser más importante que las fluctuaciones económicas a corto plazo. A menudo puede ofrecer diversificación durante las correcciones", apunta Burkhard Varnholt, Asesor Senior de Mercados Financieros.
Man Group: más dispersión que deterioro generalizado del crédito
Para los expertos de Man Group, la perspectiva depende en parte de la duración y gravedad de la guerra en Oriente Medio. La inflación, la presión sobre el gasto de los consumidores y el ahorro de los hogares, y el aumento de los costes energéticos siguen siendo preocupantes, mientras que los beneficios y balances corporativos, en conjunto, se han mantenido bien. Al mismo tiempo, las crecientes necesidades de endeudamiento soberano y el importante gasto de capital relacionado con la IA compiten por el capital de los inversores.
Los rendimientos de los bonos gubernamentales han aumentado, en algunos casos hasta los niveles más altos en más de 20 años, cambiando la perspectiva de rentabilidad para los bonos a tipo fijo, pero los diferenciales de crédito no se han ampliado de forma proporcional. Una mayor parte de emisores de mayor calidad, saldos de caja saludables y la refinanciación de la deuda antes de que subieran los tipos han ayudado a los prestatarios a soportar un entorno más exigente. Aun así, los spreads ajustados dejan menos margen para la decepción. Si el crecimiento se debilita o los costes de financiación se mantienen elevados durante más tiempo, es poco probable que los efectos se sientan de manera uniforme entre los emisores.
En Man Group insisten en que estamos en un ciclo caracterizado más por la dispersión que por un deterioro generalizado del crédito. En el privado, una serie de impagos de alto perfil en software y en SaaS (software como servicio) ha intensificado el escrutinio sobre esta clase de activos. Estos casos han planteado dudas sobre su resiliencia, pero los datos de mercado en general cuentan una historia más matizada. El Índice de Préstamos Directos de Cliffwater (CDLI), que cubre más de 23.000 operaciones, tuvo un retorno del 1,89% en el segundo trimestre de 2026 y del 7,71% en los 12 meses anteriores. Los ingresos siguieron siendo el principal motor de los rendimientos, mientras que las pérdidas crediticias realizadas del 0,47% en ese periodo estuvieron por debajo de la media anual a largo plazo del índice, que ronda el 0,98%. Ningún dato, por sí solo, apunta a un deterioro generalizado.
Sin embargo, el sector tecnológico representaba el 24% del CDLI a finales de junio, y Cliffwater identificó los vientos en contra de la IA como un factor que contribuyó al rendimiento del segundo trimestre. Lo fundamental es que los efectos de la IA varían entre los prestatarios. El software empresarial crítico para la misión, profundamente integrado en las operaciones de los clientes y difícil de reemplazar, es una propuesta de crédito diferente a un producto SaaS de solución coyuntural y mercantilizado. Por tanto, los prestamistas deben evaluar si la adopción de la IA apoya el poder de fijación de precios y la retención de clientes del prestatario o supone una amenaza para ambos.
El mismo escrutinio debe aplicarse a los intereses de pago en especie (PIK). Permitir que un prestatario acumule intereses en lugar de pagarlos en efectivo puede ofrecer flexibilidad, pero también puede aplazar un problema de servicio de deuda. En todo el CDLI, los ingresos por PIK representaron el 6,92% del total en el segundo trimestre, cerca e los mínimos posteriores a la COVID. Aunque la cifra agregada no apunta a una dependencia generalizada y creciente del PIK, la cuestión importante es si su uso se concentra entre los prestatarios ya bajo presión.
Creemos que el argumento de ingresos para el préstamo directo seguirá siendo potencialmente atractivo, pero en esta etapa del ciclo, los gestores deben distinguir a los prestatarios capaces de soportar cambios tecnológicos y económicos de aquellos cuya aparente resiliencia depende de supuestos favorables.
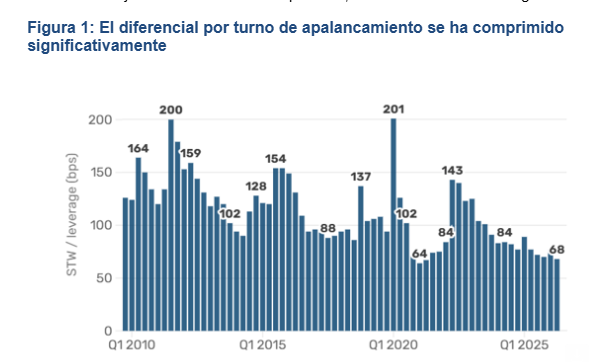
En los préstamos de alto rendimiento y apalancados, los fundamentales siguen siendo razonablemente sólidos en conjunto, pero las valoraciones dejan una protección limitada si se debilitan. Una medida de esto es el diferencial que reciben los inversores por cada turno de apalancamiento del emisor. Esto se ha comprimido desde los picos registrados tras la Crisis Financiera Global (GFC) y durante la pandemia hasta estar entre las lecturas más ajustadas en los datos disponibles. Mientras tanto, la deuda neta en relación con los beneficios ha subido modestamente desde sus mínimos de 2022-23 hasta aproximadamente 3,9-4 veces.
Aunque sigue por debajo de los niveles alcanzados en picos de crisis anteriores, los inversores están recibiendo menos margen por cada unidad de apalancamiento que al inicio del ciclo. Hay cierta justificación para esto, ya que el mercado de bonos de alto rendimiento ha migrado hacia una mezcla de calificaciones más fuerte en los últimos años. Actualmente tiene una calificación media de BB y menos del 7% en los emisores de CCC. Muchos prestatarios de bonos también bloquearon cupones fijos bajos en 2020 y 2021. Es probable que sus costes de intereses aumenten a medida que esos bonos venzan y se refinancien, pero el ajuste debería ser escalonado.
Los prestatarios de préstamos apalancados se enfrentan a un calendario diferente. Su deuda a tipo variable convierte los cambios en los tipos de referencia en gastos de interés mucho más rápido. Incluso sin una fuerte caída en los ingresos, los tipos de interés sostenidos pueden erosionar la cobertura de intereses y reducir la flexibilidad financiera. El mercado de préstamos en general también presenta una mezcla de calificaciones medias más débil, más cercana a un single-B que a la media BB para los bonos globales de alto rendimiento. Estas diferencias ayudan a explicar por qué los prestatarios de préstamos apalancados pueden enfrentarse a la presión de flujo de caja antes que los emisores de bonos de alto rendimiento a tipo fijo, aunque los préstamos suelen ser de mayor rango en la estructura de capital.
Más recientemente, los segmentos de menor calidad han comenzado a revalorar, lo que sugiere que los inversores están comenzando a tener en cuenta un crecimiento más lento y el efecto acumulativo de los tipos más altos. Aun así, el mercado ha permanecido dividido. La proporción de diferenciales de CCC respecto a BB se ha cotizado en el percentil 98 de su rango en los últimos 10 años, mientras que el crédito de mayor calidad sigue siendo caro.
Estrategias oportunistas
Un área de oportunidad puede situarse entre el crédito tradicional y la situación de dificultades profundas. Los prestatarios que se enfrentan a una brecha de refinanciación, una estructura de capital complicada o una reducción temporal de liquidez pueden necesitar una solución de financiación adaptada incluso si el mercado en general evita una oleada de impago. Se han recaudado más de 100.000 millones$ para estrategias oportunistas y en dificultades en los últimos dos años. Ese capital puede ser más útil en una caída selectiva e desigual, donde la suscripción de situaciones individuales importa más que hacer una sola llamada en todo el mercado.
La financiación de infraestructuras de IA ofrece una prueba de alto perfil en esa disciplina. La inversión en centros de datos y capacidad informática está generando una demanda de financiación considerable, pero los riesgos varían notablemente entre los prestatarios. Algunos proveedores de neocloud combinan un crecimiento rápido con un alto apalancamiento y necesidades de refinanciación a corto plazo, mientras que los activos que garantizan su deuda pueden tener una vida económica más corta que los propios préstamos. El crecimiento de los ingresos es importante, pero los prestamistas también necesitan confianza en la conversión de efectivo, los valores de las garantías y la durabilidad de la demanda de los clientes. La prueba es si la deuda sigue siendo estable si el crecimiento no cumple con las expectativas.
Otro punto positivo sigue siendo el de las empresas de mercados emergentes (EM). Los balances corporativos de las empresas emergentes son sustancialmente más sólidos que los de sus homólogos de mercados desarrollados, y los inversores cobran más por poseerlos. La prima del diferencial de los mercados emergentes se debe más a la geografía que a la calidad crediticia subyacente. El mercado otorga una prima a los riesgos soberanos, políticos, monetarios y macroeconómicos más amplios, incluso para empresas con sólidos fundamentos. Sin embargo, las valoraciones directas no son baratas y la dispersión sigue siendo elevada, por lo que los inversores deben mantenerse selectivos y muy dinámicos en sus asignaciones.
En cuanto a la categoría de inversión, los rendimientos totales siguen estando más impulsados por movimientos de tipos de interés que por cambios en los diferenciales de crédito. Los rendimientos han subido a lo largo de la curva, mientras que el diferencial ajustado a opciones en el ICE Global Large Cap Corporate Index está cerca de donde comenzó el año y muy por debajo de su media histórica. Sin embargo, con los diferenciales tan ajustados y las tasas que probablemente se mantendrán altas durante más tiempo, hay margen limitado para una mayor compresión.
Los rendimientos más altos de los bonos del Tesoro estadounidense ofrecen cierto estímulo, si la historia nos guía. Según el análisis de Man Group, cuando el rendimiento del bono del Tesoro estadounidense a 10 años superó el 5,25%, los rendimientos posteriores a 12 meses sobre créditos globales de grado de inversión cubiertos por dólares fueron positivos en todas las observaciones y promediaron un 8,5%.
Lo que ese patrón histórico puede no captar del todo es la composición cambiante del mercado, especialmente la escala de la financiación relacionada con la IA. Se estima que los hiperescaladores gastarán hasta 800.000 millones$ en infraestructura de IA este año, financiados a través de diversas fuentes, incluyendo bonos corporativos y estructuras respaldadas por activos, con una oferta considerable de bonos en el extremo largo de la curva. En contraste con el índice más amplio, los diferenciales del índice JPM USD IG Hyperscaler alcanzaron aproximadamente 140 puntos básicos (pb) a finales de agosto de 2026, aproximadamente el doble de su nivel a principios de 2025.F
Por ahora, esa ampliación puede reflejar en gran medida el volumen de deuda que se está pidiendo a los inversores que absorban. Con el tiempo, la cuestión más relevante es si la inversión genera los flujos de caja que se esperan de ella. Si no lo hace, los hiperescaladores podrían convertirse en una fuente significativa de presión sobre los rendimientos de grado de inversión, especialmente si su cuota del índice de grado de inversión alcanza el 10% proyectado en cuatro años
Esa exposición no se limita a las carteras en dólares. Alphabet ha solicitado prestados aproximadamente 60.000 millones$ en seis monedas,10 mostrando cómo el mismo emisor puede aparecer en carteras diversificadas por moneda o geografía. Además, los pools que antes se comportaban de forma independiente comparten cada vez más los mismos riesgos crediticios subyacentes, lo que reduce los beneficios de diversificación que los inversores globales flexibles han llegado a esperar históricamente
¿Dónde estamos? Para los expertos de Man Group, el ciclo crediticio no ha llegado al punto en que las pérdidas o impagos agregados dominen el panorama. Los ingresos siguen haciendo un trabajo considerable, los emisores más fuertes mantienen flexibilidad y los rendimientos más altos han mejorado el ingreso disponible en grado de inversión. "Sin embargo, creemos que el margen de error se ha reducido", avisan. En el crédito privado, las pérdidas no realizadas, las no acumulaciones y las recuperaciones merecen una atención más estrecha incluso mientras las pérdidas realizadas permanecen contenidas. En el alto rendimiento, la compensación ajustada se sitúa junto con un apalancamiento que aumenta gradualmente, mientras que los prestatarios de préstamos a tipo variable están más expuestos a costes de financiación sostenidos y elevados. En grado de inversión, los inversores deben sopesar ese mayor ingreso frente al riesgo de duración y la creciente concentración de oferta relacionada con la IA. "Creemos que la oportunidad reside en distinguir a los prestatarios y estructuras que puedan llevar su deuda a través de una fase más exigente del ciclo de aquellos que tienen un precio como si nada fuera a cambiar", concluyen.
Ebury: la nueva caída de los bonos impulsa la subida del dólar
Un informe sobre la inflación en EEUU más alto de lo esperado reavivó la semana pasada la ola de ventas de bonos del Tesoro y llevó al dólar a su nivel más alto en un año y medio. Los precios al consumo de octubre subieron un 0,4% respecto al mes anterior (por encima de las expectativas), y la inflación subyacente se mantuvo firme por tercer mes consecutivo, a pesar de que los precios del petróleo han caído bruscamente desde mediados de octubre debido a las esperanzas de que termine la guerra con Irán. Tras el llamamiento del gobernador dela Fed Waller a una subida de tipos en diciembre, los datos provocaron la mayor subida semanal de los rendimientos a dos años en más de dos años. Tras una serie de subastas de bonos del Tesoro con resultados mediocres, que culminaron con una mala venta de bonos a 30 años, los rendimientos a largo plazo volvieron a situarse por encima del 5%. Los mercados reflejan ahora plenamente una subida de tipos en diciembre, con una pequeña probabilidad de que se produzca un movimiento de medio punto, y una nueva subida a principios del próximo año. El aumento de los rendimientos estadounidenses atrajo flujos haciael dólar, que se apreció de forma generalizada, mientras que el oro cayó. Las acciones se mantuvieron sorprendentemente bien, y los valores del sector de los semiconductores repuntaron a pesar de la repentina salida del director ejecutivo de Nvidia.
Esta semana la atención sigue centrada en la Fed. Las actas de la reunión de octubre que se publicarán el miércoles 18 de noviembre son anteriores a la sorprendente inflación, por lo que los mercados prestarán más atención a las ventas minoristas de octubre que se publicarán el martes 17 y a los discursos del presidente Warsh el lunes 16 y de los gobernadores Waller y Cook el viernes 20.
En el Reino Unido, los datos del mercado laboral que se conocerán el martes 17 y la inflación de octubre del miércoles 18 —que se espera que suba hasta el 3,6 %— pondrán a prueba las expectativas del mercado respecto a nuevas subidas de tipos por parte del Banco de Inglaterra. Los resultados de Nvidia del martes 17, los primeros desde el cambio de dirección, serán la principal prueba para el sector de la IA junto con el debut de Anthropic en el Nasdaq el jueves 19.
- EUR: El euro cayó hasta su nivel más bajo frente al dólar desde la primavera de 2025, lo que supone su tercera caída semanal consecutiva. El crecimiento del PIB en el tercer trimestre, del 0,4%, se ajustó a las expectativas, y ahora los economistas coinciden casi unánimemente en que el BCE subirá los tipos en diciembre, a lo que se suma el economista jefe Lane. Sin embargo, dado que la Fed también está endureciendo su política monetaria, el diferencial de tipos se está ampliando a favor del dólar, y el estancamiento presupuestario francés sigue lastrando la situación. Con la inflación de la zona del euro en el 4%, el doble del objetivo, seguimos esperando una subida en diciembre, al igual que el mercado.
- USD: A diferencia de la apuesta por los valores refugio de las últimas semanas,el último repunte del dólar viene impulsado por los tipos de interés. La subida de diciembre que veníamos pronosticando parece ya un hecho, y la pregunta es si será la última. Seguimos considerando que diciembre será la última subida del ciclo y creemos que las expectativas del mercado de una subida de medio punto o de una nueva subida en enero son excesivas, sobre todo teniendo en cuenta los datos más moderados de los precios al productor del viernes 13 de noviembre y la caída del petróleo. Si esto es así, gran parte de las buenas noticias para el dólar ya están descontadas en el precio, y para que se produzcan nuevas subidas se necesitaría otra sorpresa al alza en la inflación.
- GBP: La libra esterlina apenas pudo hacer frente al repunte del dólar, cayendo a su nivel más bajo desde mediados de octubre, a pesar de que los datos del jueves 12 mostraron que la economía del Reino Unido creció un 0,7% en el tercer trimestre, su ritmo más rápido en dos años y medio. La cifra se ajustó a las expectativas, y la libra se mantuvo estable frente al euro, lo que sugiere que el movimiento de la semana pasada se debió más a la fortaleza del dólar que a una debilidad del país británico. Los datos de inflación del miércoles son ahora fundamentales. Una cifra sólida justificaría la subida del Banco de Inglaterra al 4% a principios de este mes, pero seguimos pensando que las nuevas subidas descontadas por los mercados son más de las que aplicará el Comité de Política Monetaria (MPC).