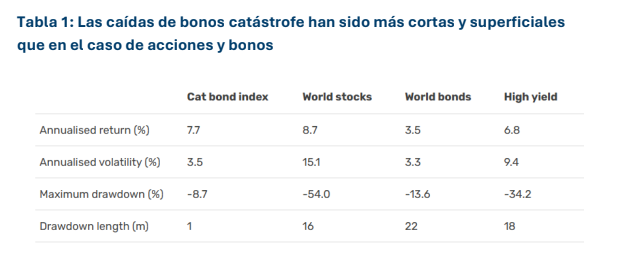
El rendimiento anual de los cat bonds (7,7% desde 2002) es comparable al de las acciones (8,7%) en el mismo periodo. Pero la volatilidad anualizada es del 3,5%, mucho inferior al 15,1% de las acciones y más cercana al 3,3% registrado en los bonos mundiales (aunque su rendimiento fue del 3,5% anual).
Miguel Ángel Valero
Los bonos catástrofe (cat bonds) son valores vinculados a seguros que transfieren riesgos específicos de eventos, como huracanes o terremotos, de aseguradoras y reaseguradoras (patrocinadores) a inversores. Estos bonos proporcionan a los patrocinadores un acceso eficiente a los mercados de capitales, al tiempo que proporcionan a los inversores una fuente de retorno atractiva y diversificada.
Los primeros cat bonds se lanzaron en la década de 1990, y la clase de activo ha madurado con el tiempo con la introducción de los mercados regulares de corredores de seguros y el lanzamiento de los índices Swiss Re, ponderados por capitalización bursátil, en enero de 2002.
Los rendimientos anuales de estos índices han sido positivos en todos los años desde 2002 excepto en uno, con rendimientos de dos dígitos en cada uno de los últimos tres años. El rendimiento anual realizado de los cat bonds (7,7% desde 2002) es comparable al de as acciones (8,7%) en el mismo periodo. Por el contrario, la volatilidad anualizada (basada en los rendimientos mensuales) es del 3,5%, mucho inferior al 15,1% de las acciones y más cercana al 3,3% registrado en los bonos mundiales (aunque el rendimiento de los bonos en este periodo ha sido más modesto, con un 3,5% anual). "Los bonos catástrofe han mostrado 'rendimientos similares a los delas acciones con volatilidad similar a la de los bonos' y pueden considerarse una inversión atractiva tanto de forma independiente como como parte de una cartera más amplia", subraya un análisis de Man Group.
La caída máxima experimentada por el índice de bonos catástrofe (desde su creación en enero de 2002) ha sido tanto más superficial como más corta que en el caso de las acciones y los bonos. Sin embargo, este periodo no ha estado exento de grandes desastres naturales, especialmente el huracán Katrina (2005); el terremoto y tsunami de Tōhoku (2011); los huracanes Sandy (2012), Harvey/Irma/Maria (2017) e Ian (2022); y los incendios forestales de Los Ángeles (2025). No es que los cat bonds no se vieran afectados por estos eventos, sino que demostraron diversificación a través del peligro, la geografía, la antigüedad y el desencadenante. "Es una actuación sólida y probada", subraya el análisis.
La excepción al patrón de retornos anuales positivos fue en 2022, cuando el índice Swiss Re cayó un 2,15%. El huracán Ian fue el principal contribuyente. Su impacto se vio amplificado por el impacto de la tormenta en una zona densamente poblada, mientras que las pérdidas a lo largo del año se vieron agravadas por peligros secundarios, incluyendo inundaciones y granizos. Sin embargo, este descenso anual marca una excepción y no la norma. arios factores ayudan a explicar esto:
- El capital dedicado al reaseguro se sitúa en torno a 750.000 millones$. Suponiendo que no más del 10% de ese capital esté expuesto a un solo riesgo, un evento de gran magnitud podría reducir de forma significativa el capital disponible
para crear nuevos negocios contra ese riesgo. Esto puede endurecer el mercado, aumentando las primas demandadas y los rendimientos esperados de nuevos negocios. El huracán Ian en 2022 es un ejemplo, al igual que los huracanes Harvey, Irma y Maria en 2017. - Mientras que los precios de las acciones y los bonos están impulsados por el sentimiento, los bonos catástrofe lo son menos. Tras un evento macro significativo, como la Crisis Financiera Global (GFC) o la pandemia de COVID, el sentimiento puede tardar en recuperarse. Los rendimientos de los cat bonds, en cambio, tienden a estar impulsados más por los ingresos obtenidos a lo largo del tiempo y por si se producen eventos catastróficos que califican.
- El pago de un cat bond no siempre está vinculado a un único evento. En las operaciones agregadas, depende de las pérdidas combinadas de eventos clasificatorios durante un periodo de riesgo. Esta distinción fue relevante para los incendios forestales de Los Ángeles. Aunque las pérdidas por incendios forestales contribuyeron a la pérdida agregada de ciertos bonos, una posterior temporada de huracanes atlántico benigna significó que el límite agregado no se superó necesariamente. Incluso en una sola prueba, las pérdidas por incendios forestales se 'diversificaron' mediante la reducción de las pérdidas en otros eventos de clasificación.
- Una cartera de bonos catástrofe bien diversificada puede contener solo una o dos operaciones expuestas a riesgos menores. En una cartera de 100 posiciones con ponderación igual, un evento desencadenante puede resultar solo en una pérdida del 1-2%. Si la cartera tiene un rendimiento neto anual esperado del 8%, esas pérdidas podrían absorberse en pocos meses. Incluso para los peligros máximos, a los que probablemente se expondrán más bonos, las diferencias en exposición geográfica, antigüedad, tipo de desencadenante (como una indemnización o índice sectorial) y base de recuperación (ocurrencia, agregado) ofrecen una diversificación adicional.
La recuperación de las caídas se ve respaldada por la diversificación entre riesgos, los rendimientos impulsados por los ingresos y el endurecimiento posterior al evento. "Estos mecanismos son estructurales y, por tanto, esperamos que persistan", señalan los expertos de Man Group.
Se habla mucho de la baja correlación entre los cat bonds, las acciones o los bonos convencionales. En primer lugar, los cat bonds se activan cuando un huracán toca tierra, ocurre un terremoto o se inundan las zonas urbanas. No se desencadenan por la turbulencia en los mercados financieros. La baja correlación entre los cat bonds y los activos tradicionales tiene una base estructural. La correlación importa menos cuando los movimientos de precios de los activos son pequeños y más relevante durante los eventos extremos.
Durante la crisis global global de 2008, el desplome de la COVID en 2020 y el ciclo de subidas de tipos en 2022, "las acciones estornudaron y el crédito se resfrió. Cat Bonds apenas sollozó", resalta el análisis. Las crisis financieras no causan catástrofes naturales. Este origen de la baja correlación con los activos financieros es importante porque ofrece la seguridad de que la diversificación estará presente cuando realmente importe: durante los eventos extremos.
Capacidad adicional para el seguro
Los bonos catástrofe pueden resultar atractivos para los inversores de forma independiente y como parte de una cartera más amplia. Sin embargo, eso por sí solo no es suficiente para garantizar que el mercado crezca ni que la fijación de precios siga siendo justa para ambas partes. Los compradores de seguros, o los patrocinadores, también deben tener un motivo para participar. El capital privado de reaseguro siempre ha sido finito. Incluso hoy, el fondo disponible ronda los 750.000 millones$. Si asumimos que la exposición a un solo peligro se limita al 10% de ese capital, entonces asegurar pérdidas por un solo evento superiores a75.000 millones será un reto.
A finales del siglo XX se produjeron pérdidas sustanciales en seguros y reaseguros, incluidas las asociadas al huracán Andrew (1992), el atentado con bomba en la Bolsa Báltica (1992) y el atentado de Bishopsgate (1993) en el Reino Unido, el vertido de petróleo del Exxon Valdez (1989), el desastre del Piper Alpha (1988) y reclamaciones relacionadas con el amianto. La presión sobre la capacidad llevó a los reaseguradores a acceder a los mercados de capitales mediante riesgos de seguro titulizado, incluidos los cat bonds.
La capacidad adicional es el beneficio evidente para los patrocinadores, pero hay otros:
- La introducción de una mayor competencia en los precios: los inversores en bonos catástrofe pueden tener una perspectiva diferente sobre el riesgo (y, por tanto, sobre la fijación de precios). Por ejemplo, para un reasegurador tradicional, el viento de Florida es un peligro concentrado; para los mercados de capitales, es un factor diversificador.
- Exposición crediticia a contraparte: a diferencia de un contrato de seguro respaldado por margen, el patrocinador de un bono catástrofe no tiene exposición a contraparte frente al inversor. En su lugar, los ingresos de la venta de un catbond se mantienen dentro de la entidad de propósito especial emisora (SPE) en fondos del mercado monetario.
- Plazo de cobertura: mientras que el reaseguro tradicional suele tener un plazo de un año, los bonos catástrofe suelen tener plazos de alrededor de tres años. Por tanto, los patrocinadores pueden asegurar una cobertura plurianual, y algunos acuerdos permiten la terminación anticipada.
- Consideraciones de competencia: los patrocinadores pueden mostrarse reacios a compartir datos detallados de exposición con posibles competidores en el mercado de seguros. Por el contrario, los inversores en mercados financieros generalmente no compiten por el mismo negocio cliente, lo que reduce el riesgo de que datos comercialmente sensibles lleguen a competidores de suscripción
A pesar de estos beneficios, algunos riesgos son más adecuados para la titulización que otros:
- El proceso mediante el cual dos o más eventos se agregan y se consideran un solo evento debe ser suficientemente claro.
- Las pérdidas deben determinarse en un plazo manejable, de modo que los bonos no tengan que extenderse por períodos prolongados (por ejemplo, responsabilidad por contaminación, responsabilidad por productos).
- Puede haber cierta reticencia a asumir riesgos relacionados con la guerra si éstos tienen el potencial de inducir una correlación con otros activos financieros.
- De forma más general, es necesario que exista suficiente confianza en los modelos utilizados para evaluar el peligro.
El atractivo de los cat bonds para los patrocinadores va más allá de la capacidad adicional. También soportan precios competitivos, limitan la exposición a contrapartes y ofrecen cobertura a varios años.
¿Puede el mercado crecer sin que se comprima la prima?
"Dadas las posibles ventajas de los bonos catástrofe tanto para inversores como para patrocinadores, creemos que el mercado parece estar bien posicionado para crecer sin distorsionar el precio del riesgo en el mercado", aseguran los expertos de Man Group. Desde 2002, la capitalización del mercado ha crecido de alrededor de 500 millones$ a 63.000 millones. A pesar de una pausa de cuatro años tras la crisis financiera global, el mercado ha crecido de forma constante a un ritmo de aproximadamente un 23% anual. 2025 fue un año récord para la emisión, y 2026 parece ir en la misma dirección.
Aunque el crecimiento ha sido impresionante, los bonos catástrofe siguen siendo un mercado mucho más pequeño que muchos activos financieros tradicionales, como el mercado estadounidense de bonos de alto rendimiento, que supera el billón$. Siempre que los cat bonds sigan siendo una propuesta atractiva y a medida que se desarrolle la conciencia y comprensión de los inversores, la demanda de estos activos debería seguir creciendo. Las posibles fuentes de aumento de la oferta incluyen:
- Cambio climático: es probable que el cambio climático aumente las pérdidas aseguradas a nivel mundial. Si el capital de los aseguradores se mantiene constante, será necesario ceder más riesgo a los reaseguradores (y a su vez a los cat bonds).
- Inflación y urbanización: para cualquier evento dado, los efectos de la inflación y la urbanización pueden aumentar las pérdidas aseguradas, incrementando el nivel de riesgo que deben ceder las aseguradoras.
- Peligros novedosos: los "peligros máximos" de huracanes y terremotos estadounidenses pueden haber contribuido a establecer el mercado de bonos catástrofe, pero el mercado tradicional de seguros también enfrenta otros riesgos, especialmente cibernéticos y terroristas:
- La cobertura contra el terrorismo está respaldada por diversos programas y fondos nacionales, incluyendo Pool Re en el Reino Unido, GAREAT en Francia y el Programa de Seguro de Riesgo Terrorista (TRIP) en EEUU. Estos acuerdos buscan gestionar el riesgo terrorista y, en algunos casos, han utilizado fianzas para obtener protección adicional.
- El primer bono catástrofe vinculado al terrorismo se lanzó en 2003. Golden Goal Finance proporcionó cobertura en caso de que se cancelara la Copa Mundial de la FIFA 2006, con el terrorismo entre los riesgos contemplados. En 2019, Pool Reintrodujo en el mercado una cobertura puramente antiterrorista británica. GAREAT le siguió con cobertura terrorista francesa en 2024, y TRIP con cobertura terrorista estadounidense en 2026.
- Los primeros acuerdos de bonos catástrofe cibernéticos, lanzados en 2023, fueron privados, pero fueron seguidos de cerca por acuerdos públicos más tarde ese mismo año, y en 2024 aparecieron acuerdos especializados por interrupciones en la nube. El ciber podría acabar convirtiéndose en un tercer "peligro extremo". "Aunque esperamos que siga siendo más pequeño que huracanes y terremotos, podría proporcionar una valiosa fuente de capacidad (para patrocinadores) y diversificación (para inversores). No esperamos que los vínculos de terrorismo alcancen la misma escala, pero, dado que existen alrededor de 14 grupos de terrorismo a nivel mundial, esperamos un mayor crecimiento", avisan en Man Group.
- Nuevos patrocinadores: los primeros adoptantes del mercado siguen activos. Swiss Re ha patrocinado más de 7.000 millones$ en valor nominal en más de 100 bonos durante más de dos décadas. La United Services Automobile Association (USAA) ha emitido un número comparable de bonos durante un periodo similar, pero con un valor nominal aún mayor de más de1 1.000 millones. Nuevos patrocinadores siguen entrando en el mercado, atraídos por precios competitivos, cobertura de tres años y capacidad adicional. Entre ellos, Porch Group, Gothaer, One Alliance y PICC9. Esta última, una aseguradora china, es especialmente destacable porque la Administración Nacional Reguladora Financiera de China (NFRA) ha animado a aseguradoras y reaseguradoras a utilizar Hong Kong como domicilio para la emisión de cat bonds. Eso podríaapoyar una mayor actividad de patrocinadores desde China continental.
El mercado de bonos catástrofe tiene margen para un mayor crecimiento y para mantener las primas actuales. Los inversores deben ser selectivos en las operaciones y apoyar los nuevos peligros a medida que surjan.
¿Qué riesgos son los más difíciles de valorar?
Los riesgos deben considerarse junto con los posibles beneficios. Entonces, ¿dónde podrían estar los puntos problemáticos para los cat bonds? Los datos de terremotos del Servicio Geológico de los Estados Unidos (USGS) datan de tan lejos como 1638. Sin embargo, los registros más antiguos son relatos históricos más que lecturas de instrumentos. La calidad y la cobertura de la monitorización sísmica mejoraron durante el siglo XX y el número de pequeños terremotos registrados cada año ha ido aumentando de forma constante. Sin embargo, la frecuencia registrada de terremotos de magnitud cinco o superior parece haberse estabilizado alrededor de 1975,lo que sugiere aproximadamente 50 años de datos limpios Los terremotos no pueden predecirse, pero los datos históricos pueden ayudar a estimar sus probabilidades.
El conjunto de datos de huracanes del Atlántico de la Administración Nacional Oceánica y Atmosférica (NOAA) comienza en 1851, con tormentas nombradas desde 1950. Para la cobertura continua de la cuenca, 1966 marcó la era del satélite. Un análisis de la actividad de los huracanes sugiere un salto de intensidad alrededor de 1995. En consecuencia, aunque el conjunto de datos abarca aproximadamente 175 años, incluyendo alrededor de 60 años de observaciones de la era de satélites, puede que solo dispongamos de unos 31 años de datos limpios y directamente relevantes.
El registro de incendios forestales en California también es razonablemente largo, pero el riesgo subyacente ha cambiado con el tiempo. En la última década se produjeron alrededor de ocho de los 10 incendios forestales más costosos.
Con los peligros provocados por el hombre, como el terrorismo y el cibernético, los datos son aún más escasos. No ha habido ningún pago bajo la Ley de Seguro de Riesgo de Terrorismo de EEUU (TRIA, 2002); de hecho, ningún evento ha sido siquiera certificado bajo la Ley por el Tesoro de EEUU. De igual modo, ningún evento cibernético histórico ha sido de suficiente severidad como para desencadenar ningún acuerdo cibernético emitido públicamente.
Los peligros establecidos pueden tener datos históricos más largos que los más recientes, pero la cantidad de datos relevantes para el riesgo actual puede ser menor de lo que parece a primera vista. Las empresas de modelización de riesgos de catástrofes, incluyendo Verisk (anteriormente AIR Worldwide) y Moody's RMS, actualizan periódicamente sus modelos para reflejar nuevos datos y evaluaciones cambiantes del riesgo. En la medida en que estos modelos incorporan expectativas sobre las condiciones climáticas a corto plazo, los cat bonds no son simplemente una 'apuesta sin restricciones sobre el cambioclimático'. En cambio, los inversores se enfrentan al riesgo de retraso del modelo: el riesgo de que los modelos utilizados para fijar el precio de un bono no sigan el ritmo de los cambios en el riesgo subyacente.
De vez en cuando, se afirma que ciertos peligros (por ejemplo, tormentas convectivas severas) o enlaces con desencadenantes paramétricos (por ejemplo, magnitud de terremoto) están infravalorados. Esto significa que el diferencial ofrecido se considera demasiado bajo para el riesgo. "En general, somos cautelosos respecto a tales afirmaciones", precisan estos expertos. Los cat bonds, por su naturaleza, están diseñados para desencadenarse poco a menudo, por lo que se necesita una historia larga y relevante para sacar conclusiones firmes sobre la frecuencia de los eventos.
Además, un inversor que sostiene que una nueva emisión está infravalorada debe explicar por qué su evaluación del riesgo difiere del precio aceptado en el mercado. Los inversores que evitan riesgos que consideran infravalorados pueden beneficiarse alargo plazo, pero evitar una sola pérdida no demuestra por sí solo habilidad. El huracán Melissa en 2025 desencadenó la creación de un bono del Banco Internacional para la Reconstrucción y el Desarrollo (IBRD) que proporcionó cobertura paramétrica a Jamaica. Si un inversor evitó ese bono porque consideró que su margen era demasiado bajo, ¿debería contar como alfa evitar la pérdida resultante? A un diferencial más alto, el mismo inversor podría haber comprado el bono y haber sufrido la pérdida. La cuestión es que la reducción principal en un solo acuerdo es independiente del margen que se pagó. Lo que importa es la expectativa de ambas cosas, y eso requiere muchos más datos.
Los ingresos de una emisión de bonos catástrofe suelen mantenerse como garantía en la entidad de propósito especial emisora (SPE). El SPE está cubierto y, por tanto, no conserva ningún riesgo de seguro; no existen más reclamaciones sobre los tenedores de bonos; y la exposición del patrocinador ante el inversor en bonos es nula. Sin embargo, no elimina todos los riesgos crediticios u operativos: tanto el patrocinador como el inversor pueden estar expuestos a los activos o acuerdos utilizados para mantener la garantía.
En los últimos 15–20 años, los ingresos se han invertido principalmente en fondos del mercado monetario del Tesoro. El riesgo crediticio asociado puede ser pequeño, pero noes cero. En 2014, el bono catástrofe Queen Street III de Munich Re registró un déficit (muy leve) en la cantidad del principal reembolsado a los inversores, tras verse afectado por la incertidumbre del mercado en torno a la crisis del techo de deuda estadounidense.
Aunque los patrocinadores de acuerdos pueden no tener ninguna exposición crediticia a los inversores en bonos, lo contrario no es del todo cierto. Si un patrocinador no paga un cupón, el bono puede terminar antes de tiempo, dejando a los inversores con el riesgo de reasignación. En tales circunstancias, el último cupón de margen tampoco podría pagarse. Para mitigar este riesgo, algunos patrocinadores pueden poner el próximo pago del cupón en depósito en garantía 14 como forma de mejora de crédito.
El mercado de bonos catástrofe es en términos generales de 'comprar y mantener', y los volúmenes tienden a ser mayores en el mercado primario que en el secundario. Muchos cat bonds son elegibles para ser reportados y rastreados en el Motor de Reporte y Cumplimiento de Operaciones (TRACE) de FINRA, lo que pone a disposición sus precios de transacción para su análisis. Los datos revelan que los volúmenes secundarios son bastante estables a lo largo del año. En cambio, la emisión primaria es estacional y generalmente es más ligera durante la temporada de huracanes atlánticos. Para los gestores de fondos que esperan grandes entradas, esa estacionalidad puede afectar la rapidez con la que pueden desplegar capital a través de nuevas emisiones.
Los datos de transacciones de TRACE proporcionan una guía valiosa para la fijación de precios y la liquidez, complementados por indicaciones de precios de corredores que se emiten semanalmente, quincenalmente o mensualmente. Es la combinación de la liquidez en el mercado secundario y la confianza en los precios lo que ha contribuido al desarrollo de los fondos UCITS de cat bonds, que deben ofrecer a los inversores liquidez quincenal como mínimo. Actualmente, los fondos UCITS de cat bonds representan aproximadamente el 32% de la capitalización total del mercado de estos bonos.