Banca March y Eastspring coinciden en recomendar más inversión en bonos de mercados emergentes. UBS cree que el escenario beneficia a los hedge funds.
Miguel Ángel Valero
Siete de cada diez españoles afirman ahorrar de forma habitual, una cifra que refleja la importancia que la población concede a la planificación financiera y a la preparación del futuro. Sin embargo, detrás de este dato positivo se esconden diferencias significativas entre colectivos, especialmente entre hombres y mujeres: la tasa de ahorro alcanza el 74% entre los hombres, mientras que desciende al 67% entre las mujeres. Además, ellas ahorran una media de 236€ al mes, 70€ menos que los hombres (306€), según el estudio ¿Cómo ahorran los españoles? Tendencias y opiniones sobre el ahorro y la inversión, realizado por Mapfre.
El ahorro medio mensual de los españoles se sitúa en 265€. Sin embargo, la distribución es desigual: el 21% concentra aproximadamente la mitad de todo el dinero que se ahorra en España y destina más de 400€ al mes a este propósito. El informe pone además de manifiesto que los españoles que no ahorran no rechazan el ahorro como concepto, sino que consideran que no disponen de capacidad económica para hacerlo. La gran mayoría atribuye esta situación a ingresos insuficientes, dificultades para llegar a fin de mes o al incremento del coste de la vida. De hecho, el 59% de quienes actualmente no ahorran sí lo hizo en algún momento del pasado.
Pero la capacidad de ahorro tampoco depende únicamente de los ingresos. El estudio identifica otros acontecimientos vitales con un fuerte impacto. Así, las personas separadas o divorciadas presentan una tasa de ahorro del 55,8%, frente al 71,4% de quienes viven en pareja y al 72,4% de los solteros.
El análisis también revela una fuerte relación entre educación financiera y la capacidad de ahorro. Mientras que el 58% de quienes afirman no tener ningún conocimiento financiero consigue ahorrar, este porcentaje aumenta hasta el 72% entre quienes cuentan con conocimientos básicos y se acerca al 80% entre quienes se consideran más preparados. El estudio concluye que el salto decisivo no está en convertirse en experto, sino en adquirir unos conocimientos mínimos que permitan gestionar mejor las finanzas personales.
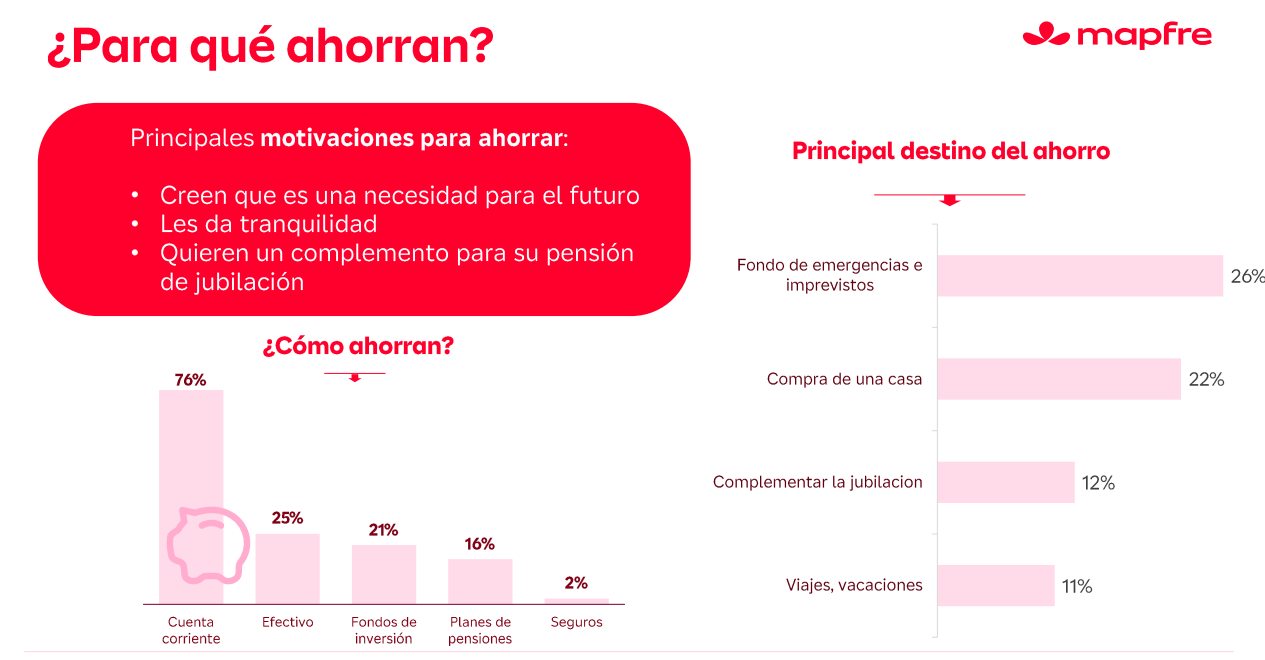
En cuanto al principal destino de ese ahorro, uno de cada cuatro dedica ese dinero a un fondo de emergencias que le ayude a cubrir gastos imprevistos, el 22% a la compra de una vivienda, el 12% a complementar la jubilación y el 11% lo destina a un viaje futuro. Además, solo un tercio de los ahorradores planifica el ahorro, principalmente transfiriendo una cantidad fija a otra cuenta o producto financiero. Llama la atención que un 7% de los españoles no sabe cuánto ahorra al mes. Como dato positivo, la tendencia a ahorrar crece, y un 39% de los encuestados afirma ahorrar más que hace cinco años.
Entre los jóvenes de 18 a 33 años hay un mayor número de ahorradores (un 78%), aunque guardan al mes 12 euros€ que la media. Por su parte, el 74% de los de mediana edad (de 34 a 49 años) ahorra, mientras que este porcentaje cae al 64% de 50 a 65 años. Las diferencias generacionales también son evidentes en el destino y los instrumentos utilizados para ahorrar. Los menores de 35 años concentran su ahorro principalmente en efectivo y cuentas corrientes, mientras que apenas recurren a planes de pensiones. Por el contrario, entre los mayores de 55 años ganan peso los fondos de inversión y los planes de pensiones, y el ahorro está más orientado a complementar los ingresos durante la jubilación
Por su parte, los que viven en entornos urbanos muestran una mayor propensión al ahorro que quienes viven en zonas rurales. Mientras el 73% de los habitantes de ciudades asegura ahorrar, este porcentaje desciende al 66% en el ámbito rural. Además, los ahorradores urbanos suelen presentar perfiles financieros más avanzados y una mayor utilización de productos de ahorro e inversión.
El ahorro también dibuja una clara diferencia geográfica en España. Las comunidades del noroeste, las dos Castillas y el Levante concentran una mayor proporción de ahorradores, mientras que las Islas Canarias y las regiones del sur de la Península registran niveles más moderados.
El ahorrador tipo en España es un hombre residente en un entorno urbano, con empleo, estudios superiores y un nivel de ingresos medio o medio-alto. Suele tener un mayor conocimiento financiero que la media y dispone de varios productos. Su ahorro se canaliza principalmente a través de una cuenta corriente, aunque una parte también utiliza fondos de inversión o planes de pensiones. Ahorra una media cercana a los 265€ al mes, cantidad que aumenta cuanto mayor es su nivel de ingresos y formación.
La empresa sigue siendo una vía prácticamente inexplorada para impulsar el ahorro de los españoles. Según el estudio de Mapfre, más de una cuarta parte de los trabajadores desconoce si su compañía dispone de sistemas de ahorro para empleados y solo el 5% utiliza actualmente este tipo de instrumentos. Los datos reflejan, sin embargo, un importante potencial de crecimiento. Entre quienes sí saben que su empresa ofrece soluciones de ahorro, cerca de la mitad participa en ellas, lo que evidencia la necesidad de reforzar la divulgación y el conocimiento de estas alternativas como complemento al ahorro individual.
Solo el 27% de los ahorradores afirma invertir el dinero que consigue reservar cada mes para intentar rentabilizarlo, una proporción que aumenta con la edad, el nivel de ingresos y el conocimiento financiero. El conocimiento espontáneo de productos de inversión es bajo, y un 42% no conoce ninguno. Entre quienes sí invierten, los fondos son la opción preferida (58%), seguidos por las acciones (25%) y las Letras del Tesoro (11%). Sólo un 3% afirma invertir en oro.
Para Mapfre, estos resultados ponen de relieve la importancia de seguir impulsando la educación financiera, fomentar hábitos de ahorro desde edades tempranas y acercar a los ciudadanos herramientas que les permitan planificar mejor su futuro económico y aprovechar las oportunidades que ofrecen los distintos productos de ahorro e inversión.
Banca March: ya está el pico de presión sobre los precios de la energía
Por otra parte, el flujo de petróleo a través del estrecho continúa incrementándose. Tras un mes de agosto en el que los ataques iraníes contra buques comerciales generaron cierta preocupación, el control cada vez más evidente del estrecho de Ormuz por parte del ejército estadounidense está permitiendo que la navegación comience incluso a normalizarse durante los últimos días de septiembre. No obstante, aunque el tránsito de crudo se esté recuperando, los datos relativos a los destilados, especialmente al diésel, siguen siendo relativamente débiles. Las refinerías del Golfo continúan en fase de restablecimiento de su producción, por lo que la normalización de los precios energéticos será paulatina bajo este nuevo escenario en el estrecho.
El bloqueo a Irán sigue siendo férreo y el rechazo por parte de EEUU de un eventual acuerdo de paz deja al régimen en una situación cada vez más comprometida. Octubre será un mes decisivo para evaluar la capacidad de resistencia del régimen ante las restricciones a sus exportaciones, ya que podría alcanzarse el punto en el que se agoten las reservas de petróleo almacenadas en el exterior del estrecho y, por tanto, se reduzca drásticamente la entrada de divisas al país persa, agravando aún más la asfixia económica. Mientras tanto, en la península arábiga, las fuerzas combinadas de la Corona saudí y del Gobierno de Yemen lanzarán ofensivas contra centros logísticos hutíes y tratarán también de neutralizar a especialistas en drones y misiles pertenecientes tanto a las milicias hutíes como a la Guardia Revolucionaria iraní.
Todo apunta a que el pico de presión sobre los precios de la energía podría estar produciéndose en estas semanas. "Consideramos que, si se mantiene esta tendencia hacia una cierta estabilidad en los flujos del estrecho, podríamos asistir a una mayor contención de los precios energéticos, con el Brent manteniéndose de forma sostenida por debajo de los 100$s por barril. Este escenario serviría de alivio para los mercados de renta fija, después de que los bonos pusieran fin a su reciente racha negativa. Sin embargo, los niveles de los tipos de interés continúan situándose cerca en máximos del 2007", señalan en Banca March.
En Europa, también empieza a asomar el riesgo de crédito en Francia. El diferencial entre los bonos soberano francés y alemán a 10 años se ha ampliado hasta los 120 puntos básicos (pb), el nivel más alto desde la crisis del euro en 2011-2012. La proximidad de las elecciones presidenciales del próximo año, junto con unas encuestas que favorecen a candidatos situados en los extremos del espectro político y el reciente anuncio del Tesoro francés de un programa de financiación récord, con emisiones previstas por valor de 340.000 millones€, dibujan un panorama especialmente exigente de cara a la presentación del nuevo presupuesto para 2027 este jueves 1 de octubre.
"Ante este escenario, mantenemos una posición prudente en duración –continuamos sin ver atractivo a los tramos de largos de la curva– y seguimos considerando el crédito con grado de inversión como la principal herramienta defensiva frente al deterioro fiscal. La mejor situación relativa de las cuentas públicas en los mercados emergentes nos lleva a mantener una preferencia por la deuda de estos países", subrayan.
UBS: escenario favorable a los hedge funds
La liquidación (sell-off) generalizada de bonos globales continuó, con el rendimiento del bono del Tesoro de EEUU a 30 años cotizando brevemente por encima del 5,6%, un nivel no visto desde 2002. Esto se produjo después de que los principales bancos centrales dejaran claro que los tipos de interés deberán mantenerse elevados a corto plazo, en un contexto de inflación persistente y crecimiento económico resiliente. Históricamente, un entorno de política monetaria global de este tipo ha resultado favorable para los hedge funds (fondos de cobertura).
"Seguimos calificando a la renta fija como Atractiva en el entorno actual. Unos tipos más altos no garantizan un buen desempeño de los hedge funds. Pero cuando el coste del capital aumenta, los fundamentales de las empresas, las diferencias de política monetaria y las valoraciones relativas tienden a cobrar mayor importancia. Esperamos que estas condiciones sostengan las oportunidades de generación de alfa de cara a 2027. Unos mayores costes de financiación están recompensando la selección de valores La divergencia entre bancos centrales está ampliando el conjunto de oportunidades macro. Un reajuste de precios desigual está generando oportunidades de valor relativo", apuntan en UBS.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que unos tipos más altos refuerzan los argumentos a favor de una exposición diversificada a estrategias selectas de hedge funds. Los gestores de estrategias equity market neutral, macro discrecional y de valor relativo en renta fija están bien posicionados para aprovechar distintas fuentes de rentabilidad a medida que el entorno de mercado se vuelve más selectivo".
"Seguimos favoreciendo áreas donde el impulso de los beneficios empresariales ya es evidente, en particular dentro de las acciones A (A-shares). Para los inversores, las oportunidades más atractivas siguen estando en los sectores que se benefician de tendencias de crecimiento estructural y de una resiliencia demostrable en sus beneficios, más que en aquellos que dependen de una rápida mejora de la economía en general", asegura Yifan Hu, Directora de Inversiones para la Gran China.
"El argumento de inversión más sólido a favor de las materias primas es la diversificación. Históricamente, las materias primas han mostrado correlaciones de rentabilidad relativamente bajas con los activos financieros tradicionales", añaden Giovanni Staunovo y Hannes Hütt, Estrategas.
Eastspring recomienda bonos de mercados emergentes
Eric Fang, Portfolio Manager Asia Fixed Income, y Gabriel Tay, Credit Analyst de la gestora de activos Eastspring Investments, creen que cualquier cartera global de bonos con una exposición mixta a Investment Grade y High Yield, debería albergar bonos de los mercados emergentes. Argumentan que la deuda de mercados emergentes es más amplia, de mayor calidad y más invertible de lo que muchos inversores suponen, habiéndose convertido en un mercado de 52 billones$ , con una proporción creciente de emisiones con grado de inversión. Añadir deuda de mercados emergentes a carteras mixtas de bonos estadounidenses y europeos mejora los rendimientos ajustados al riesgo en general, lo que refuerza el argumento a favor de la deuda de mercados emergentes como una asignación estratégica en renta fija. Dada la creciente dispersión macroeconómica a nivel global y unas valoraciones que siguen siendo atractivas en determinados mercados de bonos emergentes, mantener una asignación insuficiente a la deuda de mercados emergentes podría significar perderse una fuente de rentabilidad y diversificación más resiliente y cada vez más relevante.