30Oct

El margen de actuación de Trump con los demócratas controlando las dos Cámaras es amplio, pero no ilimitado, y necesitaría financiación para ejecutar algunas medidas.

Miguel Ángel Valero

A menos de una semana de las elecciones de medio mandato (3 de noviembre), el crecimiento se acelera en EEUU. En el tercer trimestre el PIB superó las expectativas y registró un avance del 3,4% trimestral anualizado desde el +2,2% anterior y superando en dos décimas las expectativas. Estas cifras confirman la tendencia de aceleración de la actividad a lo largo del año y además la lectura de los componentes es muy positiva dado que la demanda interna fue la impulsora de la actividad siendo que la suma de ambos componentes por sí solos aportaron 4,2 puntos al PIB. 

La inversión en equipos se disparó un +20,9%, liderada por el notable incremento del +66,7% en ordenadores y equipos periféricos, impulsado por el despliegue de la IA. La partida de inversión en propiedad intelectual continuó sólida con un incremento del 8,4% (vs. +9,2% anterior), reflejando principalmente el dinamismo de la inversión en software. Por su lado, el consumo privado también sorprendió positivamente y a pesar del repunte de los costes energéticos, el gasto de los hogares mantuvo un elevado crecimiento al avanzar a ritmos del +3,8% trimestral anualizado. 

Por el lado negativo, la inversión residencial se contrajo un 3,3%, tras el aumento del +2,8% en el segundo trimestre que había roto con cinco trimestres consecutivos de caída. Unos tipos hipotecarios a 30 años que han subido más de un punto y se sitúan ya por encima del 7,4% unido a los precios elevados, están pesando sobre la accesibilidad a la vivienda y las nuevas construcciones. 

En conjunto, estas cifras confirman que la inversión empresarial relacionada con la IA continuó siendo un motor principal de crecimiento, el gasto de los consumidores se mantuvo resiliente y la productividad parece estar mejorando.

Coface: Trump se puede concentrar en aranceles y política exterior

Las elecciones de de mitad de mandato de noviembre pueden cambiar el equilibrio de poder en el Congreso estadounidense y dejar a Donald Trump con una mayor oposición parlamentaria durante los dos últimos años de su mandato. Este escenario dificultaría la aprobación de nuevas medidas legislativas, aunque no impediría a Trump seguir gobernando mediante decretos presidenciales ni actuar en ámbitos como el comercio y la política exterior, donde conserva un amplio margen de maniobra y podrían producir se nuevas escaladas, según señalan los economistas de Coface.

A pocos días de las elecciones, todo apunta a que los demócratas recuperarán el control de la Cámara de Representantes, donde se renuevan los 435 escaños. En el Senado, hay 35 escaños en juego y la contienda se prevé más reñida. Aunque ahora parece más probable una estrecha mayoría demócrata, el resultado sigue siendo incierto.

Un cambio en el control del Congreso —o incluso solo de la Cámara de Representantes — limitaría gravemente la capacidad de Donald Trump para sacar adelante nuevas reformas importantes durante los dos últimos años de su mandato. Además, el control del Congreso no permitiría a los demócratas aprobar leyes por su cuenta, ya que cualquier proyecto de ley está sujeto al veto presidencial a menos que obtenga una mayoría de dos tercios en ambas cámaras, lo cual es poco probable. Este punto muerto podría tener consecuencias tangibles para la economía estadounidense , que, según las previsiones de Coface, crecerá un 2,1% en 2026 y un 1,9 % en 2027. Se prevé que el techo de deuda , elevado a unos 41,1 billones$ en julio de 2025, se alcance en 2027 y requeriría una nueva votación en el Congreso.

Un estancamiento prolongado en torno a este techo —aunque poco probable, dado el deseo de ambos partidos de evitarlo — podría desencadenar un impago técnico involuntario. Este escenario podría hacer subir aún más los rendimientos de los bonos del Tesoro —que ya se sitúan cerca del 5% a 10 años — y aumentar el coste de financiación para las empresas y los hogares.

Sin embargo, este estancamiento interno no significa que la presidencia de Trump vaya a quedar neutralizada. La Casa Blanca conservará un margen de maniobra significativo en materia de comercio y política exterior, incluso si los demócratas ganan ambas cámaras. El principal motivo de preocupación se refiere a la política arancelaria, sobre la que Donald Trump ejerce ahora poderes sustanciales. Una investigación en virtud de la Sección 301 tiene actualmente en el punto de mira a 16 socios comerciales importantes 1 acusados de mantener un exceso de capacidad de producción. Aún se desconocen el alcance de la investigación y los productos que probablemente se verán afectados.

También merecerá especial atención la relación con China , ya que la “tregua arancelaria” acordada en octubre de 2025 expirará el 10 de enero de 2027. Las recurrentes disputas con la UE (Ucrania, servicios digitales, Groenlandia) sugieren que ésta podría ser uno de los principales objetivos, ya que Trump ha amenazado con iniciar una investigación en respuesta a la multa de 890 millones€ impuesta por la UE a Google.

“Las elecciones de mitad de mandato podrían dar lugar a una paradoja: limitar a Donald Trump en materia de política interior sin reducir en la misma medida su capacidad de acción internacional. El riesgo, por lo tanto, no es tanto el de un  Trump paralizado como el de un presidente que centre sus esfuerzos en ámbitos en los que el Congreso tiene menor influencia: el comercio y la política exterior ”,explica Marcos Carias, economista especializado en América del Norte deCoface .

CaixaBank Research: habrá menos previsibilidad presupuestaria

Las encuestas y las votaciones celebradas desde el regreso de Donald Trump a la Casa Blanca dibujan por ahora un entorno favorable a los demócratas. Al mismo tiempo, los territorios y grupos sociales que más contribuyeron al giro republicano de 2024 no parecen haber recibido todavía el dividendo económico prometido. Así, el resultado pondrá a prueba la confianza de la base electoral que le devolvió la presidencia, pero, de forma más relevante, determinará el contrapeso institucional al que se enfrentará Trump y condicionará el debate interno del Partido Republicano sobre la continuidad de su agenda de cara a las presidenciales de 2028, señala en un análisis David Martínez Turégano, de CaixaBank Research

El alcance de una victoria demócrata dependerá de la cámara conquistada. El control del Senado permitiría bloquear nombramientos de jueces federales, altos cargos de la Administración o miembros de la Reserva Federal. El de la Cámara otorgaría mayor capacidad para investigar al Ejecutivo, reclamar documentos y examinar posibles conflictos de interés o abusos de poder, una estrategia que los responsables demócratas parecen priorizar frente a la apertura inmediata de un nuevo proceso de impeachment. Una mayoría demócrata en cualquiera de ellas podría frenar una nueva legislación republicana, mientras que el control de ambas permitiría impulsar una agenda alternativa, aunque Trump conservaría el poder de veto. 

En el ámbito fiscal, el nuevo equilibrio político podría modificar algunos recortes de gasto previstos en la One Big Beautiful Bill Act (la reforma fiscal de Trump) o dificultar la prórroga de sus disposiciones temporales, aunque difícilmente alteraría de forma sustancial la senda proyectada de déficit y deuda en ausencia de acuerdos bipartidistas. El enfrentamiento político también podría trasladarse a las leyes de financiación, complicando la aprobación del gasto federal y aumentando el riesgo de cierres parciales de la Administración (shutdowns), con los costes económicos asociados.

La pérdida del Congreso no impediría, sin embargo, que Trump continuara actuando mediante órdenes ejecutivas y competencias delegadas por leyes anteriores, especialmente en política migratoria, comercial y exterior. Su margen sería amplio, aunque no ilimitado: necesitaría financiación para ejecutar algunas medidas y sus decisiones seguirían sujetas a las leyes vigentes y al control de los tribunales. Los reveses del Tribunal Supremo a los aranceles impuestos al amparo de la IEEPA y a la restricción de la ciudadanía por nacimiento muestran precisamente estos límites.

Los demócratas parten con el viento histórico a favor: el partido del presidente ha perdido escaños en la Cámara en 20 de las 22 elecciones de mitad de mandato celebradas desde 1938. Esta regularidad no determina el resultado, pero refuerza la lectura de unas encuestas que ya sitúan a los republicanos en una posición vulnerable.

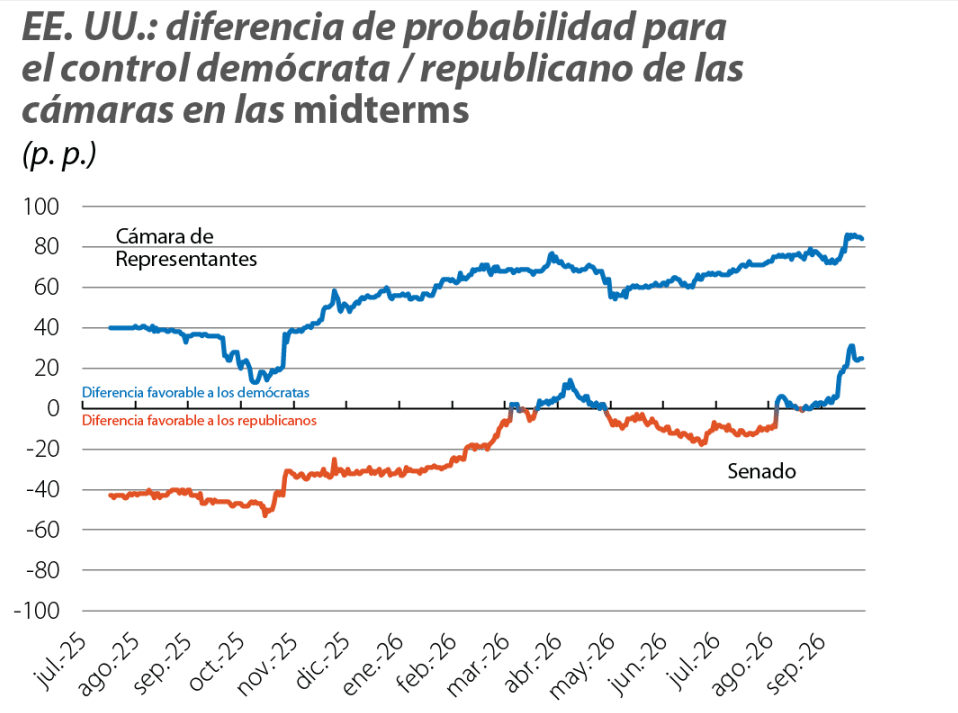
A finales de septiembre, el promedio de las encuestas de intención de voto al Congreso situaba a los demócratas alrededor de 7-8 puntos por delante de los republicanos. La ventaja no se traduce mecánicamente en escaños, debido al trazado de los distritos y a la distribución territorial del voto, pero es compatible con un riesgo elevado para la estrecha mayoría republicana en la Cámara. Por su parte, el mercado de predicción Polymarket asignaba, a finales de septiembre, una probabilidad del 90% a una Cámara demócrata y algo menos del 40% a que los republicanos conservarán el Senado. La diferencia obedece a las características de su mapa electoral. Para recuperar el control del Senado, los demócratas necesitan ganar cuatro escaños netos: sus principales oportunidades se encuentran en estados actualmente representados por republicanos, como Carolina del Norte, Maine, Alaska y Ohio, mientras que Iowa y Texas presentan opciones más difíciles. Al mismo tiempo, deben conservar Georgia y Michigan, dos estados ganados por Trump en las presidenciales de 2024.

Las urnas han ofrecido señales similares. En 2025, los demócratas conquistaron el gobierno de Virginia, conservaron el de Nueva Jersey y mantuvieron la mayoría progresista en el Tribunal Supremo de Wisconsin, cuyos miembros se eligen en las urnas, en un estado donde había ganado Trump en 2024. Más revelador es el patrón de las elecciones celebradas desde su investidura: en un análisis publicado en abril sobre 229 elecciones federales y estatales con candidatos de ambos partidos, principalmente comicios especiales al Congreso y a las cámaras legislativas estatales, los demócratas superaron en 193 de ellas la cuota de voto obtenida por Kamala Harris en 2024, con una mejora media de 5 puntos. En las elecciones a la alcaldía de Nueva York, la victoria de Zohran Mamdani, con una campaña centrada en la vivienda y el coste de la vida, aportó otra señal de que una propuesta económica de signo contrario podía ganar apoyo incluso en barrios donde el voto republicano había avanzado de forma significativa en las últimas presidenciales. En cualquier caso, la señal debe interpretarse con cautela, por la menor participación habitual en las elecciones especiales y porque Harris había rendido por debajo de otros candidatos demócratas en algunos territorios.

¿Han recibido los territorios del giro republicano el dividendo prometido?

La victoria de Trump en 2024 se apoyó en una mayor movilización republicana, la abstención de antiguos votantes demócratas y la preocupación por la inflación y la inmigración. Su avance fue territorialmente muy amplio: mejoró respecto a 2020 en 9 de cada 10 condados y ganó terreno especialmente en grandes áreas urbanas, territorios con elevada población inmigrante, el sur de Florida, la frontera de Texas y los estados industriales del Medio Oeste. La cuestión ahora es si esas zonas han obtenido lo que esperaban y si sus votantes perciben que su situación ha mejorado.

Los datos disponibles no permiten identificar un dividendo económico diferencial en los territorios que protagonizaron el giro republicano. La economía estadounidense ha mantenido un crecimiento positivo, pero en agosto de 2026 solo ocho estados registraban un aumento interanual estadísticamente significativo del empleo no agrario, mientras que 10 presentaban incrementos apreciables de su tasa de paro respecto a un año antes. Estos datos muestran que la mejora laboral dista de ser generalizada, aunque no permiten establecer una relación causal con las políticas de Trump, y cabe recordar que la percepción entre los votantes también está condicionada por la identificación partidista.9

Por su parte, los aranceles ofrecen protección frente a la competencia exterior a los productores de acero y otros bienes, pero también elevan los costes de las empresas que utilizan metales y componentes importados. Esta tensión resulta especialmente relevante para el cinturón industrial de Michigan, Pensilvania, Wisconsin y Ohio. La evidencia disponible apunta a que los aranceles han encarecido los bienes importados sin generar hasta ahora una mejora apreciable del empleo agregado, con efectos laborales modestos y desiguales entre sectores y territorios.

Además, el shock energético provocado por el conflicto en Oriente Próximo (provocado por los ataques de Israel y de EEUU a Israel) ha añadido nuevas presiones inflacionistas, con incidencia directa en el coste de los carburantes, uno de los precios más visibles para los hogares estadounidenses, y ha presionado al alza los tipos de interés, dificultando el cumplimiento de la principal expectativa económica depositada en Trump: reducir el coste de la vida.

La política migratoria presenta una tensión similar. Algunos análisis preliminares relacionan la intensificación de las operaciones y detenciones del servicio de control de inmigración y aduanas (ICE, por sus siglas en inglés) con caídas locales de la oferta de trabajo, el consumo y el empleo, incluido el de trabajadores nacidos en EE UU. Su impacto puede ser, además, electoral. Trump elevó sustancialmente su apoyo entre los votantes latinos en 2024, impulsado en buena medida por el malestar económico, pero las elecciones de Virginia y Nueva Jersey de 2025 revirtieron parte de aquel avance. Las encuestas apuntan a que su respaldo está debilitándose en un contexto de precios elevados y exposición de estas comunidades a las operaciones migratorias, aunque todavía no está claro cuánto responde a cambios de voto y cuánto a una mayor movilización demócrata.

El mayor desafío hasta 2028 será para la economía. Una derrota republicana no convertiría a Trump en un presidente sin poder, pero sí modificaría sus incentivos. Sin posibilidad de optar a la reelección y con menor capacidad legislativa, podría trasladar la iniciativa hacia ámbitos con mayor autonomía presidencial, como las políticas comercial, migratoria y exterior, elevando la incertidumbre regulatoria y geopolítica. Las midterms decidirán así cuánto de su agenda puede Trump financiar, blindar y convertir en un legado duradero. Para el Partido Republicano, una derrota plantearía además el dilema de mantener una agenda que moviliza a su base, pero que puede comprometer sus opciones en las presidenciales de 2028. 

Para EEUU, lo que está en juego es el equilibrio entre capacidad de actuación y contrapoder institucional: un Congreso opositor podría limitar las decisiones más disruptivas y reducir las sorpresas legislativas, pero también abrir una etapa de bloqueo, mayor judicialización y menor previsibilidad presupuestaria. En definitiva, el equilibrio político que resulte de las urnas no será neutral para la economía estadounidense y condicionará el grado de incertidumbre durante los próximos años.
Robeco no espera grandes cambios políticos

Colin Graham, Head of Multi Asset Strategies en Robeco, precisa que "no estamos posicionando las carteras en función de un resultado electoral específico, sino que estamos gestionando el riesgo. Los principales motores de los mercados siguen siendo las ganancias, la rentabilidad del gasto de capital relacionado con la IA y la competencia por el capital ya que los rendimientos de los bonos gubernamentales ya no son cero. Hemos reducido modestamente la exposición a las acciones de mercados emergentes, en parte para gestionar el riesgo de concentración relacionado con la IA. También reconocemos que la reciente fortaleza del dólar parece más impulsada por debilidad en otros lugares, particularmente en Europa, que por un cambio en la historia subyacente del crecimiento en EEUU".

"No esperamos que una probable victoria demócrata en la Cámara Baja (según encuestas y mercados de apuestas) resulte en grandes cambios políticos. El margen para una legislación significativa parece limitado, y los mercados suelen estar cómodos con cierto grado de estancamiento político si esto reduce la incertidumbre política. Las negociaciones presupuestarias probablemente requerirán concesiones en torno a la sanidad y el gasto social más que nuevas reducciones fiscales. Cuanto más cerca estén los demócratas de 60 votos en el Senado, más poder de negociación ejercerán. Nos preocupa más que si los demócratas no logran el desplazamiento de votos desde los republicanos, las encuestas recientes han sido un indicador poco útil,  esto suscite dudas sobre su capacidad para llevar a cabo con éxito la campaña presidencial en dos años", añade.

La tecnología sigue siendo el sector más importante para observar. La administración estadounidense ha apoyado consistentemente la inversión en IA y el mantenimiento del liderazgo tecnológico de EEUU, lo que continúa siendo un poderoso viento estructural a favor.  La sanidad es otra área donde los resultados electorales pueden influir en el sentimiento, dada su prolongada condición de campo de batalla político. Sin embargo, "sin cambios políticos significativos, creemos que el liderazgo actual del mercado probablemente será impulsado más por la entrega de resultados que por desarrollos políticos", precisa.

"Creemos que los mercados están actualmente en el ojo de la tormenta. Las condiciones financieras se han endurecido por mayores rendimientos de los bonos y precios elevados de la energía, pero las ganancias corporativas siguen siendo lo suficientemente resistentes para apoyar los activos de riesgo. Nuestro escenario base es que los mercados pasarán la elección relativamente rápido y se enfocarán nuevamente en el crecimiento, la inflación y las ganancias. La cuestión clave para los inversores es si el crecimiento económico nominal podrá continuar superando los costos de financiamiento a medida que avanza 2027. Los mayores riesgos son un aumento renovado en las expectativas de inflación, mayores rendimientos de los bonos o un deterioro en el impulso de las ganancias", apunta.

"Es poco probable que el resultado electoral altere materialmente la dirección general de políticas de desregulación, apoyo fiscal e inversión estratégica. Una victoria demócrata en una o ambas cámaras podría llevar a un mayor énfasis en la sanidad y en el gasto social durante futuras negociaciones presupuestarias, pero no a un cambio radical de política. Para los inversores globales, cierto grado de estancamiento legislativo podría ser visto positivamente, ya que limita el alcance de sorpresas políticas importantes. En ese entorno, la atención probablemente seguirá centrada en acciones ejecutivas más que en la legislación del Congreso.Mirando más allá, esperamos que los mercados de acciones sigan apoyados por las ganancias y los efectos residuales del estímulo fiscal, aunque esos vientos a favor probablemente disminuirán durante 2027.Somos más cautelosos con los bonos gubernamentales. A medida que la inflación se arraigue más en las expectativas, los inversores en bonos podrían mostrarse menos dispuestos a abrazar plenamente la narrativa de que las ganancias de productividad impulsadas por la IA ofrecerán un desplome significativo de la inflación", concluye.

Ofi Invest: no alterará la trayectoria general del mercado

Para los expertos de la gestora francesa Ofi Invest AM, "es más probable que las elecciones redistribuyan los riesgos entre sectores que alteren la trayectoria general del mercado". Los principales factores de cara al cierre del año siguen siendo el crecimiento de los beneficios, las necesidades de financiación de las inversiones relacionadas con la inteligencia artificial, la evolución de la inflación, las decisiones y la comunicación de la Reserva Federal, así como los acontecimientos geopolíticos, especialmente los conflictos en Ucrania y Oriente Medio y sus consecuencias para los precios del petróleo y las cadenas de suministro mundiales.

Aunque las elecciones son importantes, su relevancia es menor de lo que sugiere la atención mediática, y sus efectos más tangibles probablemente se concentrarán en un reducido número de sectores claramente identificables, más que en el conjunto del mercado.

A medida que se acercan las elecciones, los modelos de previsión atribuyen a los demócratas una probabilidad de aproximadamente tres entre cuatro de recuperar la Cámara de Representantes. Los mercados de predicción apuntan en la misma dirección y sitúan el control demócrata de ambas cámaras como el resultado más probable, con una probabilidad de aproximadamente dos tercios, seguido de un Congreso dividido —Cámara de Representantes demócrata y Senado republicano—, con una probabilidad algo superior a una cuarta parte, y de la continuidad del control republicano de ambas cámaras, con aproximadamente una probabilidad entre diez.

Sin embargo, las estimaciones difieren considerablemente en lo relativo al Senado, donde las contiendas en Texas, Iowa, Maine y Ohio siguen dentro del margen de error. Incluso un pequeño error en las encuestas podría bastar para inclinar la cámara alta hacia uno u otro partido.

Para los inversores, una Cámara de Representantes demócrata ya está, por tanto, ampliamente reflejada en los precios de los activos y no debería resultar una sorpresa. La incertidumbre restante se concentra en el Senado. Las tres configuraciones posibles tienen implicaciones diferentes:

  • El control demócrata de ambas cámaras reforzaría la supervisión parlamentaria del poder ejecutivo y aumentaría el escrutinio de los sectores fuertemente regulados, sin permitir aprobar leyes a las que se oponga la Casa Blanca.
  • Un Congreso dividido daría lugar principalmente a un bloqueo legislativo, un escenario que los mercados financieros han acogido históricamente de forma favorable.
  • La continuidad del control republicano de ambas cámaras constituiría el auténtico escenario de sorpresa. Mantendría la capacidad de la mayoría para aprobar nuevas medidas fiscales, lo que favorecería a las acciones cíclicas, aunque probablemente supondría un obstáculo para el mercado de bonos.

Con independencia del resultado, el presidente conserva el derecho de veto hasta el final del mandato, mientras que la mayoría de las leyes requieren 60 votos en el Senado. Por tanto, incluso con mayorías en ambas cámaras, los demócratas no podrían aplicar unilateralmente su programa, ya sea en materia de reducción de aranceles o de limitaciones a las acciones militares contra Irán. Su influencia se apoyaría principalmente en tres instrumentos: las investigaciones parlamentarias y la facultad de emitir citaciones obligatorias, la aprobación del presupuesto y la capacidad de bloquear nuevas iniciativas legislativas de la mayoría actual.

Este último punto es el más relevante para los mercados. El procedimiento de reconciliación presupuestaria, que permite aprobar medidas fiscales y de gasto por mayoría simple, ha servido de vehículo legislativo para las principales reformas de la Administración. Varios responsables republicanos han planteado la posibilidad de un segundo proyecto de ley de reconciliación, aunque actualmente no existe consenso dentro de su propio partido. La pérdida del control de la Cámara de Representantes cerraría, en la práctica, esta vía hasta 2029.

La principal consecuencia económica de un cambio político sería, por tanto, la suspensión de nuevas iniciativas, más que la reversión de las medidas ya aprobadas.

Históricamente, este tipo de configuración no ha sido perjudicial para la renta variable. Desde 1938, el S&P 500 ha subido en los 12 meses posteriores al 95% de las elecciones de mitad de mandato. Sin embargo, este patrón refleja principalmente las condiciones económicas predominantes en cada momento, más que un efecto automático de las elecciones, y debe interpretarse en el contexto actual.

Los mercados afrontan el periodo electoral con unos fundamentales sólidos. El S&P 500 cerró en 7.676,77 puntos el 26 de octubre, menos de un 2% por debajo de su máximo mensual y con una subida interanual de aproximadamente el 12,5%. Al comienzo de la temporada de resultados, el consenso de los analistas preveía un crecimiento interanual de los beneficios de alrededor del 30% para el tercer trimestre y un ritmo similar para el conjunto de 2026. De forma poco habitual, las estimaciones de beneficios se revisaron al alza durante el trimestre, en lugar de a la baja. Este crecimiento no está impulsado por valoraciones excesivas. El PER previsto a doce meses se situaba en torno a 19 veces a principios de octubre, ligeramente por debajo de su media de los últimos cinco años.

La principal vulnerabilidad se encuentra en otro ámbito: la concentración del mercado. Las acciones tecnológicas representan aproximadamente el 40% de la capitalización bursátil del índice, y la mayor parte del crecimiento reciente de los beneficios procede de un pequeño grupo de empresas de gran capitalización que se benefician de la inversión en inteligencia artificial. Sus publicaciones de resultados y especialmente sus previsiones sobre los planes de inversión de capital para 2027, influirán más en el índice que el propio resultado electoral.

La inflación ha retomado su tendencia alcista. Los precios al consumo aumentaron un 3,7% interanual en septiembre y un 2,6% excluyendo los alimentos y la energía. Los precios de la energía explicaron la mayor parte de la aceleración, pero la inflación subyacente también sorprendió al alza, lo que constituye la señal más preocupante para la Reserva Federal.

La Reserva Federal, presidida por Kevin Warsh, elevó su tipo de interés oficial en septiembre hasta el 3,75%-4,00% y continúa en un ciclo de endurecimiento monetario. Los mercados esperan una pausa el 28 de octubre, seguida de una nueva subida de tipos el 9 de diciembre. Dado que el nuevo presidente de la Reserva Federal ha evitado ofrecer orientaciones explícitas sobre la trayectoria futura de la política monetaria, el riesgo de sorpresas es mayor de lo habitual.

La rentabilidad del bono del Tesoro estadounidense a diez años se sitúa en torno al 5%, un nivel que encarece las hipotecas y lastra las acciones sensibles a los tipos de interés. Éste es el principal canal por el que las elecciones podrían tener un verdadero impacto macroeconómico.

Un Congreso capaz de aprobar nuevas rebajas fiscales sin financiación compensatoria probablemente mantendría elevada la prima de riesgo que los inversores exigen a la deuda pública estadounidense a largo plazo, mientras que el bloqueo legislativo contribuiría a contenerla. En este sentido, el escenario más probable parece relativamente favorable para el mercado de bonos.

Sin embargo, el aumento de las rentabilidades de la deuda soberana a largo plazo no puede explicarse únicamente por factores cíclicos y geopolíticos, y también podría reflejar fuerzas más estructurales, como las elevadas necesidades de financiación pública, las importantes necesidades de financiación relacionadas con la inversión en inteligencia artificial, defensa e infraestructuras, así como la retirada gradual del apoyo de los bancos centrales.

Pese al aumento de los costes de financiación, la economía estadounidense sigue mostrando una notable capacidad de resistencia. La cuestión clave es si los elevados tipos a largo plazo son meramente temporales o señalan una normalización duradera hacia un mayor coste del capital.

En un entorno de tipos más altos, las valoraciones de los activos dependen cada vez más de los flujos de caja futuros y de su capacidad para generar rentabilidades superiores a los costes de financiación. Por tanto, los mercados deben reevaluar las primas de riesgo, las valoraciones de la renta variable y las estrategias de inversión que se diseñaron bajo el supuesto de unos tipos de interés persistentemente bajos.

Esta cuestión resulta especialmente importante para los sectores intensivos en capital y de larga duración, como las infraestructuras, la transición energética y la inteligencia artificial. Si los inversores concluyen que las nuevas medidas fiscales aumentarían la emisión de bonos y las primas por plazo, la presión resultante sobre las valoraciones podría compensar parcialmente la mejora prevista de los beneficios.

Los precios del petróleo, junto con los del gasóleo, ampliamente utilizado en el transporte, la agricultura y la construcción, siguen siendo el principal canal por el que la geopolítica afecta a la economía estadounidense.

El conflicto con Irán, que comenzó a finales de febrero, redujo considerablemente el tráfico por el estrecho de Ormuz, por el que transitaba aproximadamente una quinta parte del suministro mundial de petróleo antes del conflicto. Aunque las rutas alternativas han permitido restablecer gran parte de los flujos de crudo, los envíos de productos refinados siguen sufriendo mayores alteraciones y los costes de transporte han aumentado considerablemente.

No obstante, el crudo Brent superó los 100$ por barril en septiembre y alcanzó los 114 el 23 de octubre, tras nuevas declaraciones e indicios de una posible escalada después de las elecciones israelíes y estadounidenses.

La evolución del conflicto tendrá un efecto mucho más directo sobre la inflación, los tipos de interés y el poder adquisitivo que la composición del Congreso. Un Congreso controlado por los demócratas podría tratar de limitar las operaciones militares mediante resoluciones, aunque esos intentos probablemente se enfrentarían a un veto presidencial.

Desde el punto de vista fiscal, la financiación del Gobierno federal solo está garantizada actualmente hasta el 11 de diciembre. Este Congreso ya ha vivido el cierre de la Administración más largo de la historia a finales de 2025, seguido de un cierre parcial de 76 días del Departamento de Seguridad Nacional en 2026. Una nueva mayoría podría preferir esperar hasta enero antes de negociar acuerdos presupuestarios, lo que aumentaría el riesgo de otro cierre al final del año, similar al de diciembre de 2018.

La experiencia histórica indica que estos episodios alteran la publicación de datos económicos y la actividad de los contratistas del sector público, pero generalmente solo tienen un efecto limitado y temporal sobre el crecimiento económico. Las tensiones políticas presupuestarias también podrían resurgir ante el próximo debate sobre el techo de deuda, previsto para mediados de 2027.

Por último, la política comercial sigue estando principalmente bajo la autoridad del poder ejecutivo. Tras la decisión del Tribunal Supremo de febrero que anuló los aranceles impuestos al amparo de la Ley de Poderes Económicos de Emergencia Internacional (IEEPA), la Administración recurrió a mecanismos jurídicos alternativos: inicialmente, un recargo temporal del 10% y, posteriormente, desde julio, aranceles de entre el 10% y el 12,5% dirigidos a unas sesenta economías.

Como resultado, el tipo arancelario medio efectivo descendió hasta alrededor del 7% en agosto. El Congreso no podría revocar estas medidas sin una mayoría suficiente para superar un veto presidencial, algo que parece inalcanzable en cualquier escenario realista.

Mientras tanto, las devoluciones de aranceles recaudados previamente al amparo de la IEEPA, por un importe aproximado de 166.000 millones$, de los que gran parte ya ha sido aprobada, representan un apoyo tangible a la liquidez de los importadores, con independencia del resultado electoral.

La sanidad es el sector más directamente afectado. Los demócratas han situado el restablecimiento de las subvenciones ampliadas de la Ley de Asistencia Sanitaria Asequible (Affordable Care Act) como su principal prioridad legislativa. La expiración de estas subvenciones ha elevado las primas de los seguros. Una medida de este tipo beneficiaría a las aseguradoras que operan en estos mercados, pero requeriría la aprobación de la Casa Blanca y probablemente tendría que integrarse en un acuerdo presupuestario más amplio.

Las empresas farmacéuticas podrían enfrentarse a investigaciones parlamentarias sobre los acuerdos de precios negociados con la Administración. También podría aumentar el escrutinio de la integración vertical entre los grandes grupos farmacéuticos, con el objetivo de mejorar los niveles de reembolso y contener los precios de los medicamentos.

A corto plazo, se trata principalmente de un riesgo asociado a los titulares de prensa y a la volatilidad, más que de un cambio regulatorio.

Las empresas de servicios públicos y las infraestructuras relacionadas con la inteligencia artificial constituyen el segundo gran foco de atención. Los costes de la electricidad se han convertido en un tema electoral, y varios legisladores demócratas han vinculado el aumento de las facturas de los servicios públicos con la expansión de los centros de datos.

Una supervisión más estricta de las tarifas y de las condiciones de conexión a la red podría lastrar a determinadas empresas reguladas de servicios públicos y retrasar la ejecución de proyectos. Sin embargo, la mayoría de estas decisiones corresponde a las autoridades reguladoras estatales y locales, mientras que las grandes empresas tecnológicas ya se han comprometido con programas de inversión plurianuales.

Para las propias empresas tecnológicas de gran capitalización, es poco probable que las elecciones alteren sustancialmente las perspectivas.

Su trayectoria seguirá dependiendo de la demanda relacionada con la IA y de la rentabilidad de las inversiones en curso. Una mayoría demócrata intensificaría la supervisión parlamentaria de la competencia, el uso de datos y el consumo energético. Sin embargo, estas cuestiones ya reciben atención de ambos partidos, y no parece probable un avance legislativo importante antes de 2029.El gasto en defensa depende de las votaciones sobre las asignaciones presupuestarias.

La Administración ha solicitado un presupuesto de defensa sin precedentes de 1,5 billones de dólares estadounidenses. Una Cámara de Representantes demócrata podría tratar de reducir su alcance y condicionar la financiación de las operaciones militares en Oriente Medio. No obstante, el apoyo a la defensa sigue siendo ampliamente bipartidista, mientras que los programas de infraestructuras parecen menos expuestos. Por tanto, el resultado probable sería una ralentización del crecimiento presupuestario, más que recortes del gasto en términos absolutos.

En el caso de los bancos, la desregulación está impulsada principalmente por los reguladores nombrados por el poder ejecutivo, que seguirían en sus cargos con independencia del resultado electoral.

Sin embargo, los demócratas podrían hacerse con el control de las comisiones parlamentarias de servicios financieros y utilizar esas posiciones para cuestionar o retrasar las medidas de desregulación, incluidos los ajustes de los requisitos de las pruebas de resistencia y de las normas de capital. El efecto final probablemente seguiría siendo modesto, salvo por un mayor escrutinio de las prácticas crediticias y de las cuestiones relacionadas con la vivienda.

Los activos digitales parecen más expuestos. La Ley Clarity, destinada a establecer un marco regulatorio para los criptoactivos, no prosperó en el Senado a mediados de septiembre, lo que hace improbable su aprobación antes del final de la legislatura actual. Una mayoría demócrata retrasaría aún más los avances y podría favorecer una supervisión más estricta del sector del capital privado, los mercados de predicción y las plataformas de apuestas, todos ellos cada vez más populares entre los inversores estadounidenses.

En el sector energético, los republicanos mantienen su compromiso de apoyar la producción nacional de hidrocarburos, mientras que las energías renovables recibirían un mayor respaldo político en caso de victoria demócrata, aunque sin una capacidad legislativa suficiente para revertir las medidas existentes.

El importante proyecto de reforma de la concesión de permisos, actualmente pendiente de aprobación en el Senado y destinado a acelerar el desarrollo de infraestructuras de petróleo, gas y transporte de electricidad, podría sufrir retrasos bajo control demócrata.

Con independencia del resultado electoral, los precios del petróleo dependerán principalmente de si el conflicto con Irán continúa o se reduce la escalada.

Por último, los sectores de consumo y comercio minorista podrían beneficiarse de los debates sobre el poder adquisitivo, aunque sigue siendo improbable una reducción significativa de los aranceles sin el apoyo de la Casa Blanca. Para estos sectores, los precios de la gasolina y las devoluciones de aranceles probablemente importarán más que las propias elecciones.

Las próximas semanas incluyen varios acontecimientos decisivos. La decisión de política monetaria de la Reserva Federal y la publicación de resultados de las principales empresas tecnológicas están previstas para el 28 y 29 de octubre, apenas unos días antes de las elecciones.

La noche electoral, los resultados de la Cámara de Representantes deberían conocerse con relativa rapidez, mientras que varias contiendas muy ajustadas del Senado podrían tardar varios días más en resolverse, prolongando la incertidumbre. A estos acontecimientos les seguirán la publicación de la inflación de octubre el 10 de noviembre, la reunión de la Reserva Federal el 9 de diciembre y el vencimiento de la financiación pública el 11 de diciembre. El nuevo Congreso tomará posesión a principios de enero de 2027.

"El escenario central ya está ampliamente descontado por los mercados. Según nuestra valoración, la continuidad del control republicano de ambas cámaras sería ligeramente positiva para los mercados financieros; un Congreso dividido sería neutral; y el control demócrata de ambas cámaras sería ligeramente negativo. Las diferencias entre estos escenarios probablemente seguirían siendo limitadas y se concentrarían en los sectores comentados anteriormente, especialmente la sanidad, los servicios públicos, la defensa y los activos digitales", señalan en Ofi Invest.

Es posible que aumente la volatilidad en torno a las elecciones y al vencimiento de la financiación pública del 11 de diciembre, aunque históricamente estos episodios han tendido a ofrecer oportunidades de compra, más que a desencadenar cambios duraderos de tendencia.

Los factores que podrían modificar nuestra valoración tienen menos que ver con las propias elecciones que con su entorno macroeconómico más amplio: una aceleración de la inflación subyacente que obligue a la Reserva Federal a endurecer aún más su política monetaria, un nuevo repunte de los precios del petróleo o una decepción en torno a la inversión en IA, especialmente si las condiciones de financiación se vuelven más difíciles. "Estas son las variables que seguimos más de cerca", subrayan en la gestora francesa.
03Oct

Tanto jóvenes como adultos realizan ya alrededor de un tercio de su gasto en este ámbito a través de canales digitales. Alrededor del 20% realizan más de la mitad de sus compras en línea. En las personas mayores, cerca del 8% de sus compras de moda se efectúan por internet.

Miguel Ángel Valero

El consumo es uno de los principales motores de la economía española. En los últimos años, ha crecido a un ritmo cercano al 3% en términos reales. Y se han producido cambios profundos en la manera de consumir, especialmente para determinados grupos de población y en algunos sectores. Muchas personas siguen desplazándose a la tienda física para ver, tocar y probar el producto antes de adquirirlo. Sin embargo, cada vez son más los que hacen sus compras desde el canal digital. Algunos, de hecho, ya realizan la mayor parte de su gasto de esta manera, según una investigación de CaixaBank Research, realizada por Oriol Aspachs y Eduard Alcobé Garcia.

El comercio electrónico dio un salto adelante durante la pandemia. Aunque las compras en línea ya venían ganando terreno antes de 2020, las restricciones a la movilidad llevaron a muchas personas a descubrir las ventajas de comprar desde casa. Desde entonces, el peso del gasto realizado por canales digitales sobre el gasto total realizado con tarjetas y reintegros no ha dejado de aumentar y ya acumula un incremento de casi 10 puntos respecto a 2019.

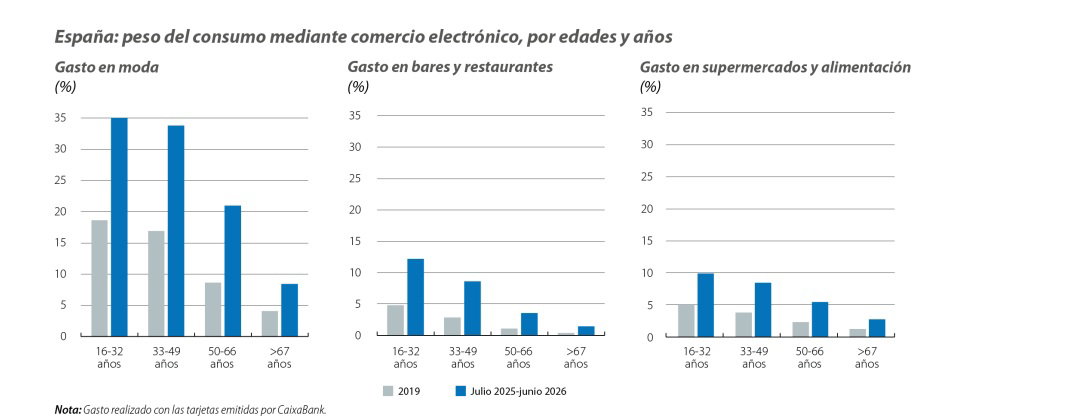
El avance ha sido generalizado. El aumento de las compras en línea se ha producido tanto en las ciudades como en las zonas rurales y en todos los niveles de renta. Antes de la pandemia, el peso del comercio electrónico era muy similar entre los distintos grupos de ingresos, y sigue siéndolo en la actualidad, aunque en niveles significativamente más elevados. Lo que marca la diferencia en los patrones de consumo son la edad y el sector (como se ve en el gráfico). Los jóvenes son, con diferencia, el colectivo que destina una mayor proporción de su gasto al canal digital. Ya eran los más digitalizados antes de la pandemia, y, además, son los que han protagonizado el mayor cambio de comportamiento. En el otro extremo, las personas de mayor edad apenas han modificado sus hábitos de compra y el gasto que realizan en línea sigue representando menos del 10% de su gasto total.

"No parece que, a medida que transcurran los años, vayamos abandonando el comercio electrónico. Más bien ocurre lo contrario: cuanto más tiempo pasa, más difícil resulta modificar los hábitos de consumo adquiridos. Así, las generaciones de mayor edad, que a lo largo de su vida habían comprado en establecimientos físicos, se mantienen fieles a este canal. Las personas de mediana edad han incrementado de forma notable su gasto digital y mantienen ese patrón a medida que cumplen años. Y todo apunta a que los jóvenes de hoy tampoco revertirán esta tendencia con el paso del tiempo. De hecho, las nuevas generaciones compran más por internet que los jóvenes de antes de la pandemia, y aquellos jóvenes de entonces, ahora algo más mayores, siguen comprando más en línea que las generaciones precedentes cuando tenían su misma edad", subrayan los expertos de CaixaBank Research.

El sector en el que el comercio electrónico ha alcanzado una mayor penetración es el de la moda. Tanto jóvenes como adultos realizan ya alrededor de un tercio de su gasto en este ámbito a través de canales digitales. Es también en el sector de la moda donde se concentra una mayor proporción de consumidores eminentemente digitales: alrededor del 20% de los jóvenes y de los adultos realizan más de la mitad de sus compras en línea . Incluso entre las personas mayores se observan cambios significativos, ya que cerca del 8% de sus compras de moda se efectúan por internet.

En restauración, y en supermercados y alimentación, el peso de las compras digitales también ha aumentado en los últimos años, especialmente entre los jóvenes, aunque sigue siendo inferior al observado en la moda. Ello no impide que, en determinados momentos, se produzcan repuntes muy significativos y que rompan con los patrones habituales. 

Durante el Mundial de fútbol,los días en que jugó la selección española, el gasto presencial en los bares aumentó un 36,3% respecto a un día normal. Al mismo tiempo, el gasto en restauración realizado a través de canales digitales creció un 43,3%. Esta vez, el aumento del gasto presencial estuvo impulsado principalmente por los más jóvenes: su gasto en bares se disparó un 70,6% mientras jugaba la selección. El aumento del gasto en restauración digital fue más generalizado, aunque también fueron los jóvenes los que aumentaron más los pedidos para comer en casa mientras seguían el partido. "Las formas de consumir son distintas. Las ganas de celebrar, no tanto", concluye el análisis.

25Jul

La inversión está tomando el relevo al consumo privado a corto plazo, gracias al impulso de la inteligencia artificial (IA), al gasto en defensa, a la transición energética y a los últimos coletazos de los fondos Next GenerationEU en Europa.

Miguel Ángel Valero

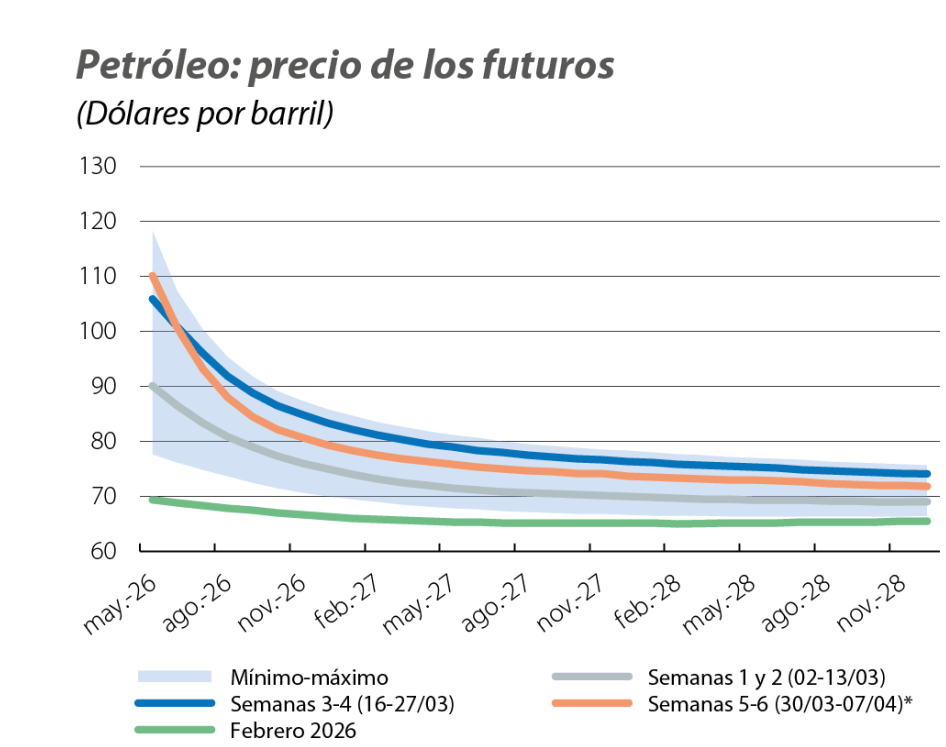
La evolución del conflicto entre Irán y EEUU, que se ha extendido a Oriente Medio, condiciona la economía mundial, pendiente del grado de apertura del estrecho de Ormuz. En un escenario marcado por la elevadísima volatilidad, los futuros de los precios del petróleo "anticipan cotizaciones medias hasta finales de 2027 muy por debajo de las hipótesis utilizadas en la mayoría de los escenarios centrales de previsión", señala José Ramón Díaz, de Caixa Bank Research, en un análisis sobre cómo la economía mundial busca un nuevo equilibrio. "Es pronto para cantar victoria, ya que, de momento, solo estamos ante el fin del principio del largo proceso que supondrá la reconfiguración de los equilibrios geopolíticos en Oriente Próximo", advierte. 

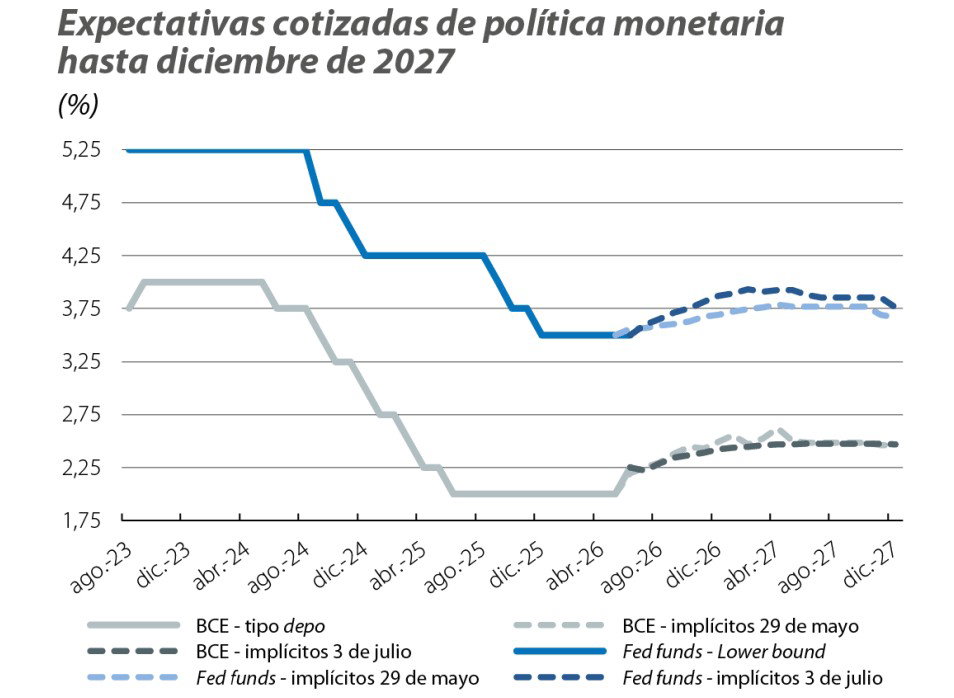
En función de cómo evolucionen los acontecimientos en Oriente Medio, la probabilidad de los escenarios más negativos (estanflación) se reduce, mientras que aumenta la verosimilitud de que toda la inestabilidad acumulada desde febrero se limite a un shock de oferta moderado. El fuerte retroceso de las expectativas de inflación a corto plazo a ambos lados del Atlántico refleja la efectividad del moderado endurecimiento monetario de los últimos meses y, por otro, aumenta la flexibilidad en la respuesta de los bancos centrales mientras comprueban la intensidad de los efectos de segunda ronda en las cestas de precios. El resultado de todo ello ha sido una relajación de las perspectivas de política monetaria con los mercados ahora descontando tan solo una subida más de los tipos de interés en EE. UU. y Europa, tras el movimiento al alza de 25 pb. del BCE y el cambio de la estrategia de comunicación en la Fed con la llegada de Warsh. 

En general, la percepción es que los bancos centrales seguirán manteniendo un rumbo restrictivo hasta que terminen de despejarse las dudas que rodean al complejo escenario internacional, aunque, con los futuros cotizados a finales de junio para el petróleo y el gas, el impacto directo de la energía sobre la inflación general en 2026 podría reducirse en cerca de 3 décimas respecto a las estimaciones de hace un mes.

Algo menos de visibilidad se tiene en el frente de actividad, aunque parece que los efectos negativos en crecimiento serán moderados, sobre todo si se confirman las últimas señales de mejora en los indicadores de confianza de familias y empresas. Ello refleja, una vez más, la resiliencia del ciclo de negocios global y el novedoso empuje de la inversión que, tras una década y media de atonía, está tomando el relevo al consumo privado a corto plazo, gracias al impulso de la inteligencia artificial (IA), al gasto en defensa, a la transición energética y a los últimos coletazos de los fondos Next GenerationEU en Europa. 

"El cambio de paradigma que implica pasar de la eficiencia como objetivo de la política económica a la seguridad nacional, la resiliencia industrial y la competencia tecnológica entre bloques tendrá un coste muy elevado. Ahora solo hay que buscar la financiación y evaluar qué implicaciones puede tener el proceso en el delicado equilibrio entre fragilidad fiscal y financiera", subraya Díaz, que ve la economía mundial entrando en una nueva era caracterizada por dos grandes transiciones simultáneas: fragmentación geoeconómica y revolución tecnológica. En este contexto, el reto de la política económica es preservar la resiliencia de un sistema económico cada vez más complejo, interconectado e incierto. 

Recuperación del consumo en España

En España, un análisis de Oriol Aspachs muestra que el efecto más visible e inmediato del conflicto se ha producido en la inflación, que, entre marzo y junio, se ha mantenido claramente por encima de lo que esperábamos a principios de año. Ha superado el 3% y, probablemente, se habría acercado al 4% de no ser por las medidas adoptadas por el Gobierno. Este repunte ha afectado tanto a la confianza empresarial como al consumo de los hogares, que han mostrado un perfil en forma de U entre marzo y junio. Por el lado empresarial, así lo refleja el índice PMI; por el lado del consumo, el indicador en tiempo real elaborado por CaixaBank Research. Ambos registraron descensos significativos a medida que el conflicto parecía enquistarse y los precios de la energía escalaban, y ambos se han recuperado en junio, coincidiendo con el acuerdo y la corrección de los precios energéticos. 

El PMI ha vuelto a niveles similares a los de enero y apunta de nuevo a un ritmo de crecimiento dinámico. Por su parte, el consumo doméstico, tras un mes de mayo débil, ha ido recuperando pulso a lo largo de junio. El mercado laboral presenta una respuesta más lenta ante los shocks macroeconómicos. Cambiar de trabajo o contratar a un trabajador suelen ser decisiones planificadas con cierta antelación. En este caso, el shock no ha sido ni lo suficientemente intenso ni lo bastante persistente como para alterar las dinámicas de fondo, y el 2º trimestre se ha cerrado con un crecimiento del empleo que sigue siendo globalmente dinámico y comparable al del primero. Además, este dinamismo se ha visto reforzado por el proceso de regularización de inmigrantes, de modo que el empleo total, de hecho, ha crecido ligeramente por encima del ritmo observado en el 1T.

Este experto destaca el único ámbito en el que el conflicto ha tenido un impacto positivo desde el punto de vista macroeconómico: el sector turístico. "Tras el fuerte crecimiento registrado en los últimos años, esperábamos que en 2026 los flujos turísticos siguieran aumentando, pero a un ritmo más moderado. Esta era la tendencia hasta el estallido del conflicto, momento en el que el crecimiento del sector volvió a acelerarse. España es percibida como uno de los destinos más seguros y, como en otras ocasiones, muchos turistas europeos han modificado sus planes para visitarnos. Los últimos datos sugieren que este año podría superarse ampliamente la barrera de los 100 millones de turistas internacionales", argumenta.

En conjunto, el PIB parece que cerrará el segundo trimestre con un crecimiento algo inferior al previsto a comienzos de año, pero superior al contemplado en el escenario actual, que asumía un periodo más prolongado de precios energéticos elevados. Más importante aún, si la paz se consolida en Oriente Medio y los precios de la energía no vuelven a repuntar, "la economía española post-Ormuz dispone de gasolina para seguir creciendo a un ritmo dinámico", concluye Oriol Aspachs.

26May

En el escenario más razonable caben esperar mejoras de productividad a medio plazo de hasta 1 punto anual en EEUU y de alrededor de la mitad en Europa.

Miguel Ángel Valero

"Aunque nuestra atención va a seguir centrada durante un tiempo en la geopolítica y todas sus derivadas, el elefante en la habitación continúa siendo las implicaciones a medio plazo de la IA en las variables macroeconómicas. El riesgo es pecar de optimismo, pero la punta del iceberg de esta megatendencia es esperanzadora, considerando los primeros efectos positivos en el crecimiento americano y en los resultados de las empresas del sector", señala José Ramón Díaz en el análisis casi monográfico que CaixaBank Research dedica a la inteligencia artificial (IA). 

La inversión en tecnología en EEUU (equipos de procesamiento, software e investigación y desarrollo) lleva creciendo a ritmos interanuales del 15% en los últimos seis meses, erigiéndose en la principal palanca de crecimiento. Desde la irrupción de ChatGPT hace tres años, las llamadas Siete Magníficas explican más de un 50% del incremento del beneficio del S&P 500 y un 60% del aumento acumulado en la capitalización bursátil.

La IA se está convirtiendo en un área prioritaria de competencia económica entre las grandes potencias. Con estratégicas muy diferentes entre el objetivo americano de definir la frontera tecnológica, aprovechando sus ventajas competitivas en capital humano y capacidades tecnológicas, frente a China, que prioriza optimizar la cadena global de valor industrial y la escala, además de la seguridad. Mientras, Europa, ante el riesgo de quedar rezagada, refuerza el debate sobre el equilibrio entre regulación, competitividad y escala, a la vez que intenta articular una gobernanza común para aprovechar la fortaleza que supone nuestra base científica e investigadora y reducir la elevada dependencia externa en semiconductores y modelos fundacionales. 

Estrategias diferenciadas entre EEUU, China y la UE

El potencial de la IA reside en la complejidad, la velocidad y la fiabilidad con la que realiza tareas. Su desarrollo descansa en la combinación de conocimiento avanzado para el diseño de modelos de lenguaje, ordenadores equipados con chips de alta capacidad de procesamiento y una sólida arquitectura física –centros de datos– y digital –infraestructura en la nube– para el almacenamiento de información y el entrenamiento de modelos.

En este terreno, EEUU ha consolidado su posición en la frontera global de la IA gracias a su capital humano, sus capacidades tecnológicas y un entorno empresarial propicio. Cuenta con un ecosistema innovador basado en universidades de élite y concentración de talento STEM e investigador internacional. Dispone además de apoyo público como incubador temprano, liderado por agencias civiles (NSF) y militares (DARPA), y de un clúster empresarial con grandes compañías tecnológicas, integradas en el tejido industrial y con músculo financiero y apetito por el riesgo. A ello se suman una fiscalidad y un marco regulatorio favorables, de mínima intervención en la fase de desarrollo, todavía sin una ley integral federal y con predominio de actuaciones ex post. 

El plan de acción de la Administración Trump ha reforzado la apuesta por la frontera tecnológica con un marcado acento geoestratégico, fijando como objetivo explícito que semiconductores, modelos y aplicaciones estadounidenses sean hegemónicos a escala global y se conviertan en el nuevo 'patrón oro', subraya el  análisis de David Martínez Turégano. 

En contraste, la planificación, coordinación y orientación estatales son la base del modelo chino. Si bien son las empresas privadas quienes han capitalizado la mejora exponencial de capacidades tecnológicas en la última década, la investigación y el desarrollo de la IA están alineados con las prioridades nacionales. Frente al objetivo estadounidense de definir la frontera tecnológica, China prioriza eslabones clave en la cadena global de valor industrial, la escala, la autosuficiencia tecnológica y la seguridad. A ello contribuyen subsidios, incentivos fiscales y mecanismos de financiación pública, tanto a nivel central como provincial. Este enfoque se complementa con el control preventivo de los contenidos con impacto social, incluidos requisitos de registro y evaluación ex ante de los sistemas de recomendación en aplicaciones digitales. La regulación reciente refuerza los límites a la difusión pública de información mientras mantiene mayor libertad relativa en la investigación, el desarrollo y el entrenamiento de modelos para usos productivos o estratégicos.

Por su parte, la UE busca articular una gobernanza común que supere la prevalencia de los marcos nacionales en el desarrollo de la IA. La principal fortaleza del ecosistema innovador europeo es su base científica e investigadora, con universidades y centros de excelencia. Sin embargo, adolece de una coordinación supranacional insuficiente y de una priorización limitada de sus programas marco, como Horizon Europe. El sistema financiero está menos orientado a la asunción de riesgos y, junto con la fragmentación del mercado interior, dificulta la transferencia y monetización del conocimiento, y el escalado tecnológico. Para proteger a los ciudadanos, el marco normativo de la UE prioriza la regulación ex ante de los usos de la IA en función del riesgo, lo que puede desplazar su desarrollo lejos de la frontera innovadora. A ello se añade una elevada dependencia externa en semiconductores avanzados y modelos fundacionales, que la UE trata de mitigar mediante una estrategia de autonomía abierta y diversificación de socios económicos.

Ganancias de productividad

La IA generativa tiene rasgos de tecnología de propósito general: aplicación en muchos sectores, mejora rápida de la propia tecnología y catalizador de innovaciones complementarias. Ya ocurrió con la electricidad o con internet. "Aun así, un potencial elevado no implica un impacto macro inmediato ni uniforme. La magnitud final dependerá de la velocidad de adopción y de la capacidad de las empresas para reorganizar procesos", avisa Oriol Carreras en su análisis.

Desde la irrupción de ChatGPT en 2022, se ha disparado la investigación sobre el impacto de la IA en la productividad de los trabajadores. Un repaso por parte de la OCDE indica que, en promedio, el uso de herramientas de IA puede elevar la productividad individual en torno a un 30%, y algunos estudios encuentran mejoras superiores al 50% en tareas concretas. Muchos de estos estudios, realizados en entornos controlados en los que un grupo de trabajadores recibe acceso a la herramienta y otro no, encuentran mejoras de productividad muy elevadas en tareas en las que la tecnología tiene una aplicación directa, como programar o escribir.

Estos resultados no deben leerse como una estimación automática del impacto sobre toda la economía. Primero, porque se concentran en tareas específicas y segundo, porque suelen dejar fuera costes de implantación (formación, adaptación de procesos, cambios organizativos, fricciones legales o técnicas). En suma, muestran lo que la IA puede hacer en condiciones favorables, aunque no necesariamente lo que hará de inmediato a escala agregada. Aun así, representan un suelo. A medida que la tecnología avance, cabe esperar mejoras adicionales, y la evidencia disponible hasta el momento sugiere que el ritmo de mejora es elevado. Muchos estudios disponibles, por ejemplo, se realizaron antes de la llegada de agentes autónomos de IA capaces de ejecutar tareas completas sin intervención humana; si este tipo de soluciones se consolida, las ganancias de productividad podrían ampliarse sustancialmente. Hay, además, un patrón que se repite en muchos trabajos: entre trabajadores que realizan la misma tarea, la IA suele ayudar más a quienes partían de un nivel de productividad más bajo. En ese sentido, actúa como 'nivelador'.

Los avances a pequeña escala no siempre se transfieren a las cifras macro. Si la IA afectara intensamente a pocas ocupaciones, el impacto agregado podría ser limitado. El Nobel de Economía, Daron Acemoglu, explica que la IA eleva la productividad por dos vías: automatiza tareas (sustituye trabajo humano) o complementa al trabajador (le permite hacer más y mejor). Ambas aumentan la productividad, pero con implicaciones distintas para empleo, salarios y desigualdad.

Estima que un 20% de las tareas son susceptibles de ser automatizadas y que, de éstas, solo un 23% será económicamente viable automatizar en los próximos 10 años. Otros expertos hablan de un 60% de tareas susceptibles de ser automatizadas y una viabilidad del 80% de los casos

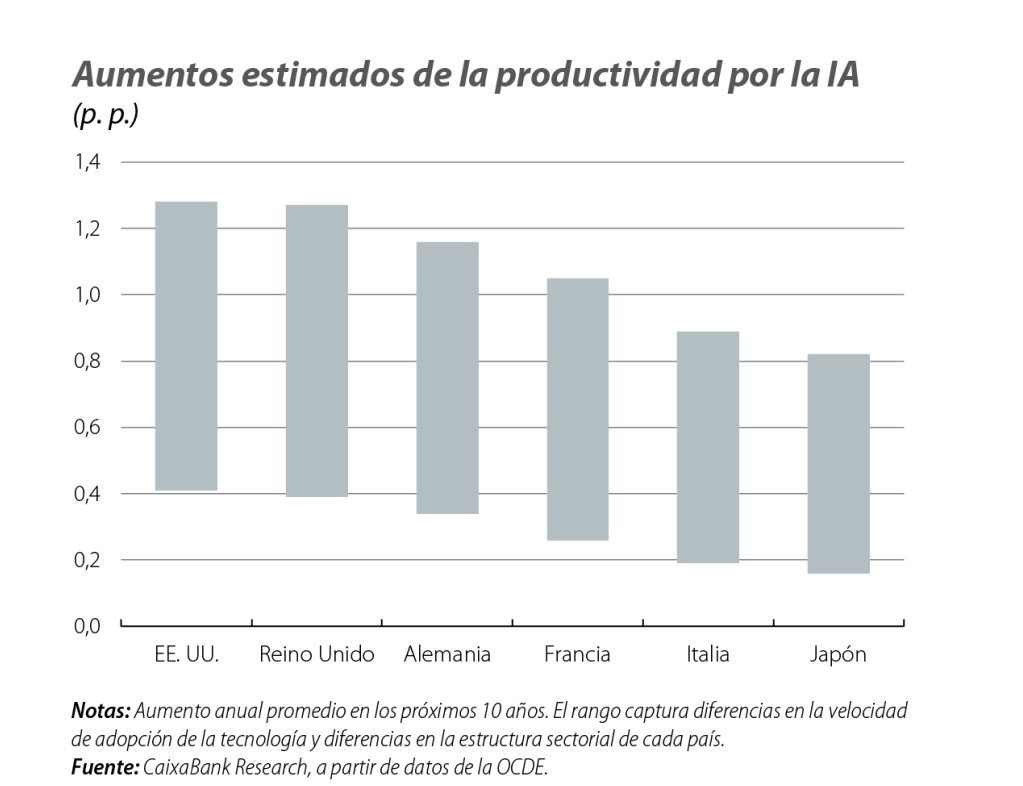
Las estimaciones agregadas varían significativamente según los supuestos acerca de la proporción de tareas afectadas y las ganancias medias de productividad. En un extremo, Acemoglu plantea ganancias de productividad modestas, cercanas a una décima al año. La OCDE estima que, en los próximos 10 años, el el crecimiento anual de la productividad aumentará entre 0,4 y 1,3 puntos en EE. UU. y entre 0,2 y 0,8 puntos en otras economías avanzadas. Son rangos amplios, que dependen de los distintos supuestos sobre la velocidad de adopción de la tecnología y la estructura sectorial de cada economía.

La IA puede facilitar nuevas ocupaciones y modelos de negocio, y podría acelerar la innovación científica. La OCDE observa indicios de un círculo virtuoso de innovación: aumentan las patentes de IA generativa citadas en desarrollos de otros campos y, a su vez, aumentan las patentes de IA generativa que citan innovaciones de otros campos que citaban patentes de IA generativa. La IA favorece la innovación en otros campos y que éstos aceleran la propia innovación en IA.

También falta incluir los efectos adversos. La economía no siempre funciona como la suma de tareas aisladas. Un ejemplo sencillo es el llamado efecto Baumol: si la productividad avanza mucho en unos sectores pero poco en otros, los salarios tienden a moverse de forma parecida entre sectores. Si no fuera así, los trabajadores acabarían moviéndose hacia donde se paga mejor. Para retenerlos, los sectores menos productivos tienen que subir salarios, aunque no produzcan más. El aumento de salarios en estos sectores se traduce en mayores precios y, por tanto, el peso de estos sectores sobre el gasto final aumenta y diluye el impacto del aumento de la productividad de los sectores más punteros. Simulaciones de la OCDE sugieren que 

El efecto neto de la IA sobre el empleo es ambiguo. Por un lado, la automatización reduce la demanda de trabajo en las tareas afectadas. Por otro, las nuevas tecnologías también crean puestos de trabajo nuevos –el canal de reinstauración–. Este último es un canal importante. En las cuatro décadas que siguieron a la Segunda Guerra Mundial, la aparición de ocupaciones nuevas compensó por completo la destrucción de puestos por automatización. La gran incógnita es si la IA replicará ese patrón y a qué ritmo. A ello se añade un tercer canal: al elevar la productividad, la IA puede redundar en menores costes, precios más bajos y mejores productos, lo que podría estimular la demanda y, por tanto, también la de trabajo.

La desigualdad salarial tampoco sigue una dirección única. A diferencia de otras olas tecnológicas, como la robótica, que afectaron de manera desproporcionada a determinados colectivos, la exposición a la IA parece relativamente extendida entre ocupaciones de distinto nivel de cualificación, lo que podría limitar el aumento de la desigualdad salarial. El FMI matiza, no obstante, que los trabajadores con mayores ingresos son, por un lado, quienes tienen un mayor riesgo de que la IA sustituya su trabajo, pero, a la vez, quienes cuentan con mayor recorrido para beneficiarse de su complementariedad. El efecto de la IA sobre la desigualdad salarial depende de a quién ayude y a quién perjudique más: si domina la sustitución de tareas, la desigualdad podría reducirse (porque se verían más afectados los empleos mejor pagados). Si domina la complementariedad, la desigualdad tendería a aumentar (porque se refuerza más a los trabajadores con mayores cualificaciones). Y si la IA eleva la productividad agregada, los salarios pueden crecer para todos, pero más para quienes presentan mayores complementariedades con la IA, ampliando de nuevo las diferencias.

El reparto de las ganancias dependerá también del entorno competitivo. La IA puede reducir barreras de entrada en algunos mercados. Herramientas más baratas para programar, traducir, diseñar o analizar datos pueden permitir que empresas pequeñas hagan cosas que antes exigían más escala. En mercados competitivos, parte de las ganancias se trasladarían a precios más bajos y a una difusión amplia del beneficio. Si, por el contrario, las empresas capturan la mayor parte de las rentas –por patentes o poder de mercado–, el reparto puede ser desigual.

Esta tensión es especialmente relevante en el propio mercado de la IA. Las economías de escala –a mayor tamaño, mayor eficiencia–, las economías de alcance –un mismo modelo se puede adaptar a múltiples usos a un coste relativamente bajo– y los cuellos de botella en el acceso de datos para entrenar los modelos, así como el coste de la computación y del capital humano, empujan de forma natural a este mercado hacia una mayor concentración. No es inevitable, pero sí un riesgo plausible. Por eso, la vigilancia de las autoridades será importante: no para frenar la innovación, sino para evitar que una tecnología con capacidad de elevar el bienestar acabe capturada por estructuras de mercado excesivamente cerradas.

La IA será transformadora. Su potencial para elevar la productividad es real, pero su despliegue será gradual. Primero predominará el ahorro de tiempo en tareas concretas. Los cambios de mayor calado llegarán después, cuando las empresas rediseñen procesos completos y cuando la IA contribuya a acelerar la generación de conocimiento y de nuevas ideas. El escenario más razonable es, por tanto, uno de ganancias crecientes a medio plazo, con mayor intensidad y velocidad en EEUU que en Europa, dada su mayor velocidad de adopción tecnológica y su protagonismo del sector tecnológico. 

En ese marco, parece plausible esperar mejoras de productividad de hasta 1 punto anual en EEUU en un horizonte de 5 a 10 años, y de alrededor de la mitad en Europa. "No sería una revolución instantánea, pero sí un cambio de gran magnitud para el crecimiento", concluyen los expertos de CaixaBank Research.

15May

"Si, en un escenario de conflicto prolongado, éste redujera el crecimiento de la renta bruta disponible de los países emisores en más de 2,5 puntos, el efecto neto del conflicto sobre el turismo internacional en España ya no sería positivo", avisa CaixaBank Research.

Miguel Ángel Valero

Los más de tres meses de conflicto en Oriente Medio abre un nuevo escenario para el turismo internacional, y también para España. En el pasado, los episodios de inestabilidad en esa zona favorecieron al turismo español, al actuar como refugio seguro para millones de viajeros.  Sin embargo, en esta ocasión también entran en juego la subida de los precios del petróleo y la probabilidad de que el combustible para el transporte aéreo acabe escaseando. ¿Cómo se acabará decantando la balanza?

La seguridad es una de las grandes bazas del turismo en España, subraya un análisis de CaixaBank Research. Precisamente, uno de los grandes motivos por los que España sigue siendo uno de los destinos turísticos favoritos del mundo es algo tan básico —y tan decisivo— como la sensación de seguridad que ofrece. Viajar con tranquilidad importa, y mucho. De hecho, según el índice de competitividad turística del World Economic Forum, España obtiene una de las notas más altas en seguridad y protección.

La guerra provocada por los ataques de Israel y de EEUU a Irán ha provocado alteraciones de tráfico en importantes hubs aeroportuarios de Oriente Próximo, como Dubái o Doha. Más allá de su función como puntos de conexión entre Europa, Asia y África, estos destinos han ido ganando protagonismo propio en el turismo y los viajes de negocios. 

Si el conflicto Golfo se agrava o se prolonga, parte del tráfico aéreo y de viajeros podría desviarse hacia otras zonas consideradas más estables, lo que abriría la puerta a un mayor protagonismo de España como destino turístico alternativo.

Europa compensa con creces la caída de Asia

CaixaBank Research ha analizado pormenorizadamente el gasto de los turistas internacionales en España. El estallido de la guerra en Irán ha abierto un capítulo incierto para el turismo internacional en España. Aunque, históricamente, los episodios de inestabilidad geopolítica en Oriente Próximo han impulsado el turismo hacia España, tanto la disrupción en hubs aeroportuarios en el Golfo Pérsico como la fuerte subida de los precios del petróleo y la posibilidad de que escasee combustible para el transporte aéreo han introducido dudas sobre el impacto neto del conflicto en el crecimiento del sector.

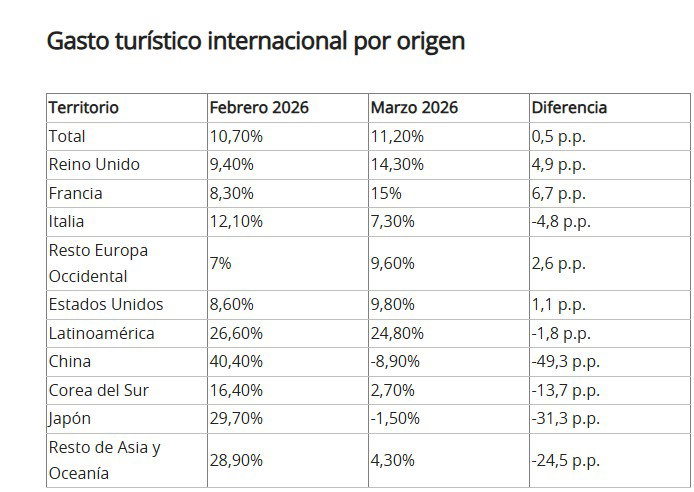
Por el momento, los datos de tarjetas internacionales utilizadas en terminales de punto de venta de CaixaBank muestran que el gasto turístico internacional pasó de crecer un 10,7% interanual en febrero de 2026 a un 11,2% en marzo. Esta aceleración se explica, sobre todo, por el mayor dinamismo del turismo procedente del Reino Unido, Francia y Alemania, los tres principales mercados emisores de turistas hacia España. En conjunto, el gasto turístico de estos tres países se aceleró un 5,5% de media y situó el crecimiento de todos ellos en tasas de doble dígito.

Este avance compensó la caída del gasto turístico procedente de Asia oriental, una región especialmente afectada por las alteraciones en el transporte aéreo. El gasto turístico de China, Japón, Corea del Sur y el resto de Asia y Oceanía pasó de crecer a un ritmo medio del 28,9% en febrero de 2026 a caer un 0,9% en marzo, lo que supone una desaceleración cercana a los 30 puntos.

Aunque esta caída, en términos absolutos, fue muy superior a la aceleración observada en el turismo europeo, su impacto agregado fue limitado por el reducido peso del turismo asiático en el conjunto del sector. En los últimos 12 meses, Asia y Oceanía representaron apenas el 3,2% del gasto turístico internacional en España, frente al 74,4% correspondiente al turismo europeo. Así, la resiliencia de flujos turísticos europeos hacia España, que en parte pudo deberse al redireccionamiento de estos flujos en favor de nuestro país, compensó con holgura la brusca desaceleración del turismo asiático.

Más llamativa fue la evolución del gasto turístico procedente de Oriente Próximo, que pasó de contraerse un 1,8% en febrero a crecer un 12,7% en marzo. Esta mejora, de 14,6 puntos, parece responder a la reubicación temporal de residentes de los países del Golfo que abandonaron las zonas afectadas por el conflicto.

En conjunto, estos datos refuerzan la previsión de CaixaBank Research de que la redirección de turistas desde el Golfo y el este del Mediterráneo contribuirá en 2026 a una ligera aceleración del sector turístico español. Pero este escenario es coherente con un conflicto de duración contenida. "Si, en un escenario de conflicto prolongado, éste redujera el crecimiento de la renta bruta disponible de los países emisores en más de 2,5 puntos, el efecto neto del conflicto sobre el turismo internacional en España ya no sería positivo", advierte en un análisis David Cesar Heymann.

24Apr

"Los inversores están exigiendo una mayor rentabilidad para compensar la incertidumbre futura, ya sea por una mayor volatilidad inflacionista o por un mundo de mayor incertidumbre, con un deterioro de las cuentas públicas de trasfondo", avisan los expertos de CaixaBank Research.

Miguel Ángel Valero

A cuatro días de que se cumplan dos meses de los ataques de Israel y EEUU a Irán (comenzaron el 28 de febrero), que dieron lugar a lo que se denomina tercera guerra del Golfo, la incertidumbre continúa presidiendo cualquier diagnóstico sobre la duración y el alcance de la inestabilidad que domina en estos momentos el comportamiento de la economía mundial. Con el precio del petróleo fluctuando en la zona de los 95-110$ (45-55€ el gas natural), una vez certificada la capacidad de Irán de bloquear el estrecho de Ormuz y reducir en un 10% la oferta mundial de crudo a corto plazo, el canal inflacionista ya se ha activado. Con el impacto inicial en carburantes haciéndose sentir en los datos de inflación de marzo (3,3% en España y 2,5% en la Eurozona). 

A la espera de cómo se transmita la perturbación de los precios energéticos al resto de los productos de la cesta en los próximos trimestres, para valorar el impacto final sobre la inflación, será necesario tener en cuenta las medidas fiscales aplicadas por cada país para amortiguar el efecto del choque de oferta, como en el caso de España 

"La noticia positiva es que las expectativas de inflación a medio plazo continúan mostrando una elevada estabilidad a ambos lados del Atlántico, lo que ayuda a que las perturbaciones tengan un impacto moderado en el canal financiero", señala José Ramón Díez, de CaixaBank Research.

Los potenciales efectos negativos en crecimiento a través del canal comercial serán asimétricos entre regiones y países, teniendo en cuenta la dependencia energética del crudo y del gas procedente de Oriente Próximo, la eficiencia energética, la estructura sectorial y la capacidad fiscal para suavizar el efecto del choque de oferta. Con grandes economías del sudeste asiático (India, Filipinas o Vietnam) como países potencialmente más afectados, junto a los países africanos con una gran importancia relativa del sector agrícola y, por tanto, con elevada dependencia de los precios y flujos de los fertilizantes. En este contexto y con el 80% del comercio mundial utilizando la vía marítima, vuelve a ponerse de manifiesto la importancia de algo tan básico como la geografía, con 'choke points' como los estrechos de Ormuz y Bab el-Mandeb, cuyo control puede alterar la oferta de productos estratégicos para las cadenas de valor mundiales y cuya importancia estratégica en el nuevo marco geopolítico global se une a la de las tierras raras, sistemas de pagos o energía.

Un caso especial es el de EEUU, pues, en principio, debería sufrir un menor impacto potencial al mejorar su relación real de intercambio con las subidas del precio del petróleo y del gas natural. Sin embargo, la situación macroeconómica presenta fragilidades, como una inflación todavía afectada negativamente por las inercias de las subidas arancelarias mientras el mercado laboral muestra señales de enfriamiento, debido tanto a factores de oferta (política inmigratoria) como de demanda (efectos de la IA y sobrecontratación en los años posteriores a la COVID).

Una combinación que dificultará la estrategia de la Fed en los próximos trimestres y que, junto con el deterioro del marco institucional, explicaría el papel algo más diluido del dólar como activo refugio en esta ocasión. En este contexto, la posición del BCE es más cómoda, ya que, a los tipos situados en la zona neutral, se suma una inflación en el objetivo antes del inicio del conflicto y una exposición directa de los flujos energéticos de la región muy inferior a los de la guerra en Ucrania, cuando Europa tuvo que reconfigurar sus cadenas de suministro en muy poco tiempo.). En este sentido, las expectativas que han llegado a cotizar los mercados, de tres e incluso cuatro subidas de tipos de interés en Europa antes de finalizar el año, parecen anticipar escenarios más próximos al severo o de estanflación del BCE (inflación del 4,4% en 2026 y del 4,8% en 2027) que al adverso o de shock de oferta moderado (3,5% y 2,1%, respectivamente). Tampoco se percibe, por ahora, una sensación de urgencia generalizada en el Consejo de Gobierno del BCE por llevar a cabo varias subidas de tipos de interés en pocos meses.

Muchos frentes abiertos a todos los niveles que limitan la visibilidad a la hora de realizar proyecciones económicas y financieras, con la sensación de que el mayor riesgo, si la tregua no llega a buen puerto, es que las entregas físicas de crudo se vean amenazadas, lo que podría desencadenar un aumento de la demanda por motivos precautorios, llevando el precio a niveles mucho más altos que los vistos hasta el momento.

"En un evento geopolítico como el actual, se puede dar marcha atrás, pero más difícil es evitar las cicatrices estructurales en las decisiones de los agentes económicos provocadas por la pérdida de confianza, cuando aún no se han manifestado en su totalidad las ocasionadas por la tormenta arancelaria de los últimos meses", advierte este experto. "En economía, la variable tiempo es capaz de transformar un shock de oferta en una estanflación", subraya.

La guerra en Oriente Próximo generó una marcada aversión al riesgo, que se tradujo en caídas en los mercados bursátiles, repuntes de la volatilidad, desplazamientos hacia activos refugio y un fuerte tensionamiento en los precios de la energía y otras materias primas. Esto provocó, a su vez, un repunte de las expectativas de inflación a corto plazo, lo que derivó en un ajuste significativo de las expectativas de política monetaria y un aumento de los tipos de interés soberanos. En un contexto de elevada incertidumbre sobre la duración e intensidad del conflicto, los mercados reaccionaron de forma muy sensible a un flujo constante de noticias como declaraciones políticas, episodios de escalada militar y vaivenes en la retórica de los líderes internacionales, subraya el análisis de CaixaBank Research.

El canal de transmisión más inmediato del conflicto sobre los mercados financieros ha sido el de las materias primas energéticas. el precio del Brent experimentó un repunte muy acusado, llegó a encarecerse más de un 60% desde el inicio del conflicto y alcanzó, en algunos momentos, niveles cercanos a los 120$ por barril, los más altos desde 2022 tras la invasión rusa de Ucrania. Por su parte, el gas TTF en Europa también registró un aumento significativo, con subidas por encima del 70% y picos algo por encima de los 60€/MWh en los momentos de mayor tensión. 

Los mercados de futuros siguen incorporando un escenario de precios estructuralmente más elevados que antes del conflicto, con estimaciones para finales de año cercanas a los 80$ por barril para el Brent y a los 50€/MWh para el gas, claramente por encima de los niveles previos (68$ y 32€, respectivamente), subraya Luís Pinheiro de Matos en otro análisis de CaixaBank Research.

El encarecimiento energético también se trasladó a productos derivados. En EEUU, el precio de la gasolina aumentó hasta los 4$ por galón, lo que supone un incremento cercano al 35% en apenas un mes. También otros derivados como los fertilizantes, especialmente la urea procedente de Oriente Próximo, registraron fuertes subidas, de hasta el 55%, lo que podría tener implicaciones adicionales sobre los precios agrícolas en los próximos trimestres. En cuanto al resto de materias primas, el tensionamiento fue más moderado. Los metales industriales, como el aluminio, registraron aumentos más contenidos (en torno al 10%), mientras que las materias primas agrícolas subieron menos de un 5%. Por su parte, los metales preciosos mostraron un comportamiento más débil, con caídas cercanas al 10%, en un movimiento que refleja tanto la apreciación del dólar como cierta corrección del oro y la plata tras el fuerte rally del año pasado.

Los mercados de deuda soberana reflejaron de forma clara el impacto combinado del encarecimiento energético y el endurecimiento de las expectativas de política monetaria. Los tipos de interés aumentaron de forma significativa, con movimientos especialmente notables en los tramos cortos. En Alemania y EE UU, los tipos a corto plazo repuntaron cerca de 60 y 40 pb respectivamente, durante el mes de marzo. Las primas de riesgo de la periferia de la Eurozona también se tensionaron, sobre todo en Italia (dada la mayor dependencia energética del país), pero sus niveles no dejaron de ser contenidos, especialmente en España y Portugal (cerraron marzo en 50 y 45 pb, respectivamente). Resulta relevante destacar el repunte de los tipos a largo plazo estadounidenses (también en torno a 40 pb: mientras que las expectativas de inflación a largo plazo se han mantenido relativamente ancladas, el aumento de los tipos nominales se explica, en gran medida, por una subida de los tipos reales. "Esto sugiere que los inversores están exigiendo una mayor rentabilidad para compensar la incertidumbre futura, ya sea por una mayor volatilidad inflacionista o por un mundo de mayor incertidumbre, con un deterioro de las cuentas públicas de trasfondo", interpretan los expertos de CaixaBank Research.

El aumento de la incertidumbre geopolítica y el endurecimiento de las condiciones financieras se tradujeron en caídas generalizadas en los mercados bursátiles globales. Los descensos acumulados desde el inicio del conflicto se aproximaron al 10% al cierre de marzo, tanto en economías avanzadas como en emergentes, y la mayoría de los índices presentan pérdidas en lo que va de año. Las caídas fueron especialmente pronunciadas en Asia, dada su elevada dependencia energética de Oriente Próximo. A nivel sectorial, prácticamente todos los sectores registraron pérdidas, con caídas destacadas en sectores más cíclicos, como los industriales, el turismo y el inmobiliario. Resaltó la relativa resiliencia de los sectores defensivos, como las utilities, así como del sector tecnológico estadounidense. Las grandes compañías tecnológicas, que ya venían de un periodo de corrección previo al conflicto debido a las elevadas valoraciones y a las dudas sobre la rentabilidad de las inversiones masivas en IA, mostraron un comportamiento comparativamente más sólido frente a otros sectores, respaldadas por su menor exposición directa al ciclo energético. El único sector con desempeño positivo fue el energético, ante la expectativa de mayores beneficios derivada del repunte de los precios de materias primas.

Ausencia de guerra, pero también de paz

Mientras tanto, las conversaciones entre EEUU e Irán continúan estancadas. La parte iraní se siente incómoda con los contradictorios comentarios de Donald Trump en redes sociales, mientras que desde Washington se han producido nuevos gestos de distensión, como el adelanto de que Israel prolongará durante tres semanas más el alto el fuego en el Líbano. En este contexto, el presidente iraní, Masoud Pezeshkian, afirma que el principal obstáculo para avanzar en las negociaciones es el bloqueo estadounidense. El líder de la Guardia Revolucionaria Islámica, Ahmad Vahidi, es el más reticente con reanudar las conversaciones, al considerar que éstas pondrían en cuestión la soberanía iraní sobre el estrecho de Ormuz.

Nos encontramos así en una nueva fase caracterizada por la ausencia de guerra, pero también de paz, en la que Estados Unidos e Irán juegan a no pestañear mientras ambas partes se desgastan. Sin embargo, uno y otro son conscientes de que un acuerdo resulta cada vez más apremiante y de que la imagen de estoicismo iraní difícilmente podrá sostenerse indefinidamente.

UBS ve potencial alcista en Bolsa a medio y largo plazo

En su última carta mensual, Mark Haefele, director de inversiones de UBS Global Wealth Management, cree que “los precios más altos de la energía son un riesgo, pero, en ausencia de un shock prolongado, creemos que el contexto para la economía y los beneficios empresariales sigue siendo sólido, lo que respalda la renta variable”. “Es probable que la inflación general aumente, pero creemos que los mercados están descontando una política monetaria excesivamente restrictiva. Vemos oportunidades en los bonos de corta y media duración”, añade

En cuanto a la asignación de activos, “calificamos la renta variable como Atractiva y nos gustan EEUU, Japón, Suiza y los mercados emergentes (ME). En renta fija, favorecemos la calidad y los mercados emergentes. También nos gustan las materias primas, incluido el oro.”

“Si bien creemos que los inversores deberían posicionarse para un potencial alcista en renta variable a medio y largo plazo, seguimos recomendando diversificación entre sectores y geografías. También pueden considerarse inversiones estructuradas para una posición más defensiva, especialmente tras el reciente repunte”, apunta.

“El contexto macroeconómico general sigue siendo constructivo, apoyado por la reducción de las tensiones arancelarias, los recortes esperados de tipos de la Fed, políticas fiscales favorables y una recuperación de la actividad manufacturera. Las tendencias estructurales también deberían seguir siendo favorables, aunque recomendamos un enfoque más selectivo dentro del sector de la IA”, aportan Fabian Deriaz, estratega, y Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas and Global Head of Equities

En renta variable, “reducimos la Eurozona a Neutral en marzo, reflejando su posible vulnerabilidad ante un choque energético más severo. Sin embargo, en nuestro escenario base, donde la disrupción energética resulta ser de corta duración, seguimos viendo ligeras ganancias de aquí a fin de año”, señalan Matthew Gilman, estratega, y Rolf Ganter, Head Equities Europe, UBS Global Wealth Management. “En general, preferimos centrarnos en compañías de calidad y líderes en rentabilidad, así como en determinados valores de mediana capitalización y cíclicos. Nuestro tema de inversión favorito son las acciones con rentabilidad por dividendo atractiva y crecimiento de dividendos", recalca Stefan R Meyer, estratega.

“Vemos un contexto favorable para la renta variable británica. Las valoraciones son razonables (13,2x PER a futuro frente a una mediana desde 1990 de 12,8x), la política monetaria sigue siendo favorable en nuestra opinión y los beneficios están acelerándose”, opina Matthew Gilman, estratega,

“Mantenemos nuestra visión Atractiva sobre la renta variable de EEUU. El conflicto en Oriente Medio continúa, pero las señales de desescalada deberían evitar una corrección significativa del mercado. Por ello, creemos que los motores macro del mercado alcista siguen vigentes: crecimiento sólido de beneficios, política de la Fed favorable y adopción de la IA”, explica David Lefkowitz, Head of US Equities.

“Seguimos favoreciendo una exposición diversificada a mercados emergentes, centrada en beneficiarios de la IA, apoyo de políticas domésticas, precios de materias primas más altos y mejoras estructurales—en concreto China continental, el sector tecnológico chino, Corea del Sur, Brasil, Indonesia y Malasia”, afirman Laura Smith, analista, y Alejo Czerwonko, Chief Investment Officer Emerging Markets Americas.

“Mantenemos nuestra preferencia por estrategias de carry, ya que determinadas divisas de alto rendimiento en G10 y mercados emergentes siguen siendo atractivas. También calificamos el AUD y el CNY como Atractivos, respaldados por el alto carry del primero y un sólido superávit comercial del segundo, a pesar de la volatilidad a corto plazo”, apunta Dominic Schnider, Head Global FX & Commodity.

“Creemos que el oro seguirá actuando como cobertura geopolítica, con el apoyo de la demanda de bancos centrales y las preocupaciones sobre el crecimiento. De forma más general, mantener una asignación a materias primas, con un enfoque en la gestión activa, puede ayudar a los inversores a cubrirse frente a la inflación y los shocks de suministro energético”, consideran Giovanni Staunovo, estratega y Dominic Schnider. “En el corto plazo, creemos que el sentimiento de riesgo debería mantenerse apoyado mientras las tensiones geopolíticas permanezcan bajo control, junto con los sólidos resultados de la actual temporada de beneficios en EE. UU”, añade Schnider.

10Apr

"La volatilidad siempre genera oportunidades para quienes tienen capacidad de aprovechar las caídas", recuerda Emilio Ortiz, director de Inversiones de Mutuactivos, que alerta sobre conflictos de interés en las OPV de empresas ligadas a la IA: SpaceX, Anthropic, OpenAI.

Miguel Ángel Valero

Más de un mes después del inicio de la guerra en el Golfo Pérsico por los ataques de Israel y EEUU a Irán, y a expensas del desenlace de la tregua, la incertidumbre continúa presidiendo cualquier diagnóstico sobre la duración y el alcance de la inestabilidad que domina en estos momentos el comportamiento de la economía mundial. Con el precio del petróleo fluctuando en la zona de los 95-110$ (45-55€ el gas natural), una vez certificada la capacidad de Irán de bloquear el estrecho de Ormuz y reducir en un 10% la oferta mundial de crudo a corto plazo, el canal inflacionista ya se ha activado. Con el impacto inicial en carburantes haciéndose sentir en los datos de inflación de marzo (3,3% en España y 2,5% en la Eurozona), destaca José Ramón Díez en un análisis de CaixaBank Research sobre el conflicto.

La noticia positiva es que las expectativas de inflación a medio plazo continúan mostrando una elevada estabilidad a ambos lados del Atlántico, lo que ayuda a que las perturbaciones tengan un impacto moderado en el canal financiero. Los potenciales efectos negativos en crecimiento a través del canal comercial serán asimétricos entre regiones y países, teniendo en cuenta la dependencia energética del crudo y del gas procedente de Oriente Próximo, la eficiencia energética, la estructura sectorial y la capacidad fiscal para suavizar el efecto del choque de oferta.

Con grandes economías del sudeste asiático (India, Filipinas o Vietnam) como países potencialmente más afectados, junto a los países africanos con una gran importancia relativa del sector agrícola y, por tanto, con elevada dependencia de los precios y flujos de los fertilizantes. En este contexto y con el 80% del comercio mundial utilizando la vía marítima, vuelve a ponerse de manifiesto la importancia de algo tan básico como la geografía, con los estrechos de Ormuz y Bab el-Mandeb, cuyo control puede alterar la oferta de productos estratégicos para las cadenas de valor mundiales y cuya importancia estratégica en el nuevo marco geopolítico global se une a la de las tierras raras, sistemas de pagos o energía.

Un caso especial es el de EEUU, pues, en principio, debería sufrir un menor impacto potencial al mejorar su relación real de intercambio con las subidas del precio del petróleo y del gas natural. Sin embargo, la situación macroeconómica presenta fragilidades, como una inflación todavía afectada negativamente por las inercias de las subidas arancelarias mientras el mercado laboral muestra señales de enfriamiento, debido tanto a factores de oferta (política inmigratoria) como de demanda (efectos de la IA y sobrecontratación en los años posteriores a la COVID). Una combinación que dificultará la estrategia de la Fed en los próximos trimestres y que, junto con el deterioro del marco institucional, explicaría el papel algo más diluido del dólar como activo refugio en esta ocasión.

En este contexto, la posición del BCE es más cómoda, ya que, a los tipos situados en la zona neutral, se suma una inflación en el objetivo antes del inicio del conflicto y una exposición directa de los flujos energéticos de la región muy inferior a los de la guerra en Ucrania, cuando Europa tuvo que reconfigurar sus cadenas de suministro en muy poco tiempo. En este sentido, las expectativas que han llegado a cotizar los mercados, de tres e incluso cuatro subidas de tipos de interés en Europa antes de finalizar el año, parecen anticipar escenarios más próximos al severo o de estanflación del BCE (inflación del 4,4% en 2026 y del 4,8% en 2027) que al adverso o de shock de oferta moderado (3,5% y 2,1%, respectivamente). Tampoco se percibe, por ahora, una sensación de urgencia generalizada en el Consejo de Gobierno del BCE por llevar a cabo varias subidas de tipos de interés en pocos meses.

Muchos frentes abiertos a todos los niveles que limitan la visibilidad a la hora de realizar proyecciones económicas y financieras, con la sensación de que el mayor riesgo, si la tregua de dos semanas no llega a buen puerto, es que las entregas físicas de crudo se vean amenazadas, lo que podría desencadenar un aumento de la demanda por motivos precautorios, llevando el precio a niveles mucho más altos que los vistos hasta el momento. Teniendo además presente que, en un evento geopolítico como el actual, se puede dar marcha atrás, pero más difícil es evitar las cicatrices estructurales en las decisiones de los agentes económicos provocadas por la pérdida de confianza, cuando aún no se han manifestado en su totalidad las ocasionadas por la tormenta arancelaria de los últimos meses. Pero ya habrá ocasión de evaluarlas. 

Mientras tanto, y aunque el reloj se ha detenido durante 15 días, sigue siendo pertinente recordar que si, en lenguaje cinematográfico, la comedia equivale a drama más tiempo; en economía, también la variable tiempo es capaz de transformar un shock de oferta en una estanflación.

Los efectos de la guerra se notarán a partir de 9 meses después

El canal inflacionista combina efectos directos e indirectos. Los directos son los más visibles y los primeros en aparecer: un repunte del precio del petróleo se traslada con rapidez a los carburantes, mientras que un encarecimiento del gas se refleja tanto en el precio del gas natural como en la factura eléctrica, dado su papel clave en la generación de electricidad.

Los efectos indirectos son más graduales, pero también potencialmente relevantes. La energía forma parte de los insumos utilizados en múltiples procesos productivos, de modo que su encarecimiento, si persiste en el tiempo, se traslada, al menos en parte, al resto de productos. La experiencia de 2022 y de otros episodios históricos de aumento del precio de la energía sugiere que este traslado empieza a manifestarse alrededor de nueve meses después del shock inicial. A ello se suma el posible encarecimiento de otros inputs estratégicos, como los fertilizantes, un componente clave para el sector agrícola, en cuyo mercado Oriente Próximo juega un papel relevante como exportador. La magnitud del impacto final dependerá de la intensidad y duración del shock energético, así como de la respuesta de la política fiscal. 

Las estimaciones de CaixaBank Research sugieren que un aumento del 10% del Brent en euros incrementa en 2 décimas la inflación general, mientras que un aumento del 10% del gas tiene un efecto más contenido, de alrededor de 0,05 puntos. En un escenario con un precio medio del petróleo en 2026 cercano a los 85$ el barril y un precio del gas en torno a los 55€ cifras coherentes con los datos de futuros de mercados durante el mes de marzo, el impacto conjunto podría añadir hasta 1 punto a la previsión de inflación para este año, actualmente situada en el 2,4%. 

El paquete de medidas fiscales anunciado por el Gobierno actuaría como un amortiguador. Suponiendo que las medidas se mantengan vigentes hasta junio –condición que, según la ley aprobada, depende de que la inflación de los carburantes y de la electricidad supere el 15% en abril–, los expertos de CaixaBank Research estiman que podrían reducir el impacto del shock en 0,4 puntos y situar la inflación promedio de 2026 en torno al 3%. La tregua en las hostilidades anunciada recientemente, de consolidarse, ayudaría a limitar el repunte de la inflación, aunque también podría implicar que las medidas de apoyo fiscal finalicen anticipadamente.

La exposición directa de España a los países del Golfo Pérsico es limitada. Las exportaciones de bienes y servicios a toda la zona apenas representaron un 2% de todas las exportaciones, lo que equivale al 0,7% del PIB en 2025.  El BCE recortó en 0,3 puntos el crecimiento de las importaciones de la Eurozona –principal socio comercial de España– como consecuencia del conflicto en Irán, una revisión que tendría un efecto reducido sobre la economía española. En todo caso, dependerá de cómo evolucione el conflicto.

Cuando aumenta la incertidumbre, hogares y empresas tienden a posponer sus decisiones de gasto: los hogares retrasan la compra de bienes duraderos, mientras que las empresas aplazan sus inversiones hasta contar con mayor visibilidad. Un aumento de una desviación estándar durante un trimestre del índice de incertidumbre económica del Banco de España se asocia con una pérdida de crecimiento del PIB de alrededor de 0,2 puntos en el mismo año.

Por otra parte, los mercados anticipan entre dos y tres subidas de tipos del BCE durante 2026. Un incremento de 100 pb suele asociarse a una pérdida acumulada de alrededor de 0,4 puntos de PIB en un periodo de dos años, con la mayor parte del impacto concentrado en el segundo. Esto significa que, si el endurecimiento monetario termina materializándose, su efecto se notaría más en 2027 que en 2026.

Los expertos de CaixaBank dibujan dos escenarios. El primero, más benigno, sería compatible con un conflicto que se resuelve de manera relativamente rápida y con daños escasos y reversibles sobre la infraestructura energética. Un segundo escenario, más adverso, contemplaría un conflicto de varios meses, con daños relevantes sobre la infraestructura energética, y una prolongación de las medidas de apoyo fiscal. Bajo estos supuestos, el impacto sobre el crecimiento anual del PIB podría situarse en una horquilla de entre 2 décimas y menos de 1 punto, una banda amplia, pero precisamente esa amplitud refleja la magnitud de la incertidumbre que presenta la coyuntura actual.

Mutuactivos: la volatilidad siempre genera oportunidades 

Por su parte, en su carta trimestral a los inversores, Emilio Ortiz, director de Inversiones de Mutuactivos, destaca que la guerra en Oriente Medio ha generado una importante corrección de los mercados de capitales: las Bolsas mundiales cierran el trimestre con una caída media del 1,5%, lastradas por el S&P 500, que se deja más de un 4%, y la renta fija pierde casi un 1%, afectada por el repunte de los tipos de interés y la ampliación de las primas de riesgo. En sentido contrario, el dólar se aprecia un 1,6% frente al euro. El oro cierra el trimestre con una subida del 8%, pero su volatilidad ha sido altísima durante el periodo, en el que ha sufrido dos correcciones de más del 10% a lo largo del trimestre. El comportamiento de la plata ha sido incluso más sorprendente, registrando una caída del 50% desde máximos. "Que esto haya ocurrido en un contexto bélico hace pensar que el posicionamiento de partida era altamente especulativo", advierte.

La deuda pública también ha vivido un periodo convulso. Los tipos de interés a corto plazo han repuntado bruscamente, descontando que la fuerte subida en los precios del petróleo generará un repunte de la inflación y que ésta requerirá un cambio radical en la política monetaria por parte de los bancos centrales. El movimiento se ha visto multiplicado por el posicionamiento de partida. A finales de febrero el consenso de mercado apostaba que, tras el próximo relevo de Jerome Powell al frente de la Fed, ésta bajaría los tipos de interés siguiendo las instrucciones de Trump, que lleva tiempo exigiendo esta medida. Esta expectativa propició la acumulación de posiciones largas en bonos a corto plazo, que se verían favorecidas por los recortes en los tipos oficiales, y cortas en bonos a largo plazo, que se podrían
ver afectados por una mayor inflación futura, resultado de una política monetaria más acomodaticia. 

Esta apuesta por el empinamiento de las curvas ('steepening' ) era muy común entre los inversores profesionales y, particularmente, entre los 'hedge funds', que típicamente apalancan bastante sus posiciones para mejorar el retorno esperado.

Pero al cierre del trimestre los futuros descuentan que la Fed no bajará tipos hasta la segunda mitad de 2027. En la Eurozona, las curvas han pasado de descontar unos tipos estables en torno al 2%, a subidas de entre 50 y 75 pb durante 2026. Y aunque los tramos largos de las curvas también se han desplazado al alza, el movimiento ha sido mucho más limitado, lo que ha generado un fuerte aplanamiento de las curvas. Este comportamiento obedece, no solo a un rebalanceo de posiciones, sino también a la creencia de que, aunque un aumento en el precio del petróleo pueda generar un repunte de la inflación en el corto plazo, a medio plazo la principal consecuencia será un menor crecimiento económico. Un petróleo más caro empobrece a quienes lo importan.

Preocupación por el crédito privado y por la IA

La política monetaria, que actúa fundamentalmente sobre la demanda agregada, es poco eficaz ante shocks de oferta como el actual. "Irán no va a reabrir el estrecho de Ormuz por mucho que el BCE suba los tipos de interés. De hecho, si lo que pretende el gobierno iraní es causar el mayor daño económico posible a Occidente para forzar un fin de la guerra, estará deseando que los bancos centrales hagan justamente eso. Trump es errático e impredecible, pero cada vez que sus decisiones han tenido un impacto negativo en los mercados, particularmente en el de bonos, ha dado marcha atrás en sus exigencias", explica Emilio Ortiz. "2026 es año electoral en EEUU y la guerra, que está generando mucho rechazo en ese país, podría tener un alto coste político para el Partido Republicano", añade.

"Como es natural, la caída de los mercados se ha hecho sentir también en nuestras carteras. Aunque partíamos de una posición relativamente defensiva, con bajas duraciones y poco riesgo de crédito en las carteras de renta fija y algunas coberturas en renta variable en los productos mixtos que han permitido mitigar el impacto, cerramos el trimestre con ligeras pérdidas", reconoce el gestor de Mutuactivos.

"La situación en Irán sigue siendo compleja y todavía no hemos llegado a ver las escenas de pánico que suelen ser señal inequívoca para aumentar la exposición a activos de riesgo, pero hemos aprovechado las caídas para empezar a retomar posiciones, alargando la duración, levantando algunas coberturas y reforzando algunas inversiones, tanto en crédito como en renta variable. La volatilidad siempre genera oportunidades para quienes tienen capacidad de aprovechar las caídas", apunta.

El otro gran foco del mercado ahora está en el crédito privado. Durante los últimos años se ve una importante proliferación de fondos de renta fija privada entre inversores minoristas, particularmente en EEUU. Estos fondos invierten principalmente en préstamos a compañías que, ya sea por falta de tamaño o porque buscan mayor flexibilidad, recurren a la financiación privada no bancaria, en lugar de pedir un préstamo a su banco o emitir un bono. Existe un mercado secundario para estos préstamos, pero la liquidez es típicamente muy reducida. Esto no supone un problema para un inversor institucional, dispuesto a aceptar compromisos de inversión a largo plazo a cambio de una prima de rentabilidad, pero limita mucho el interés del cliente minorista, acostumbrado a invertir en fondos con liquidez diaria.

La solución a este problema ha sido lanzar los llamados fondos 'evergreen', semilíquidos, que prometen ventanas de liquidez trimestrales, consiguiendo la cuadratura del círculo: un vehículo por medio del cual el inversor minorista puede capturar la prima de iliquidez implícita en los activos subyacentes sin tener que renunciar a su liquidez. Este novedoso diseño está basado en la tesis de que las decisiones de los inversores están descorrelacionadas, más aún cuando se trata de clientes particulares. De este modo, los reembolsos de unos se podrían compensar con las suscripciones de otros, sin tener querecurrir a la venta de activos en el mercado.

"El problema es que esa tesis no tiene respaldo empírico. Cuando hay un cambio relevante en las expectativas, los inversores suelen moverse al unísono, como lo hace un rebaño. Lo hemos visto en muchas ocasiones y siempre con las mismas consecuencias", avisa Emilio Ortiz. 

En este caso, el motivo de la ola de reembolsos en los fondos de deuda privada tiene su origen en la percepción de que la alta exposición de las carteras a compañías del sector del software podría ser problemática. En torno a un 15% del crédito privado en EEUU puede estar emitido por compañías de software, uno de los sectores más expuestos al desarrollo de la IA. Las cuatro grandes hyperscalers americanas (Alphabet, Microsoft, Amazon y Meta) han anunciado inversiones por más de 600.000 millones$ para 2026.

"Y aunque es poco probable que este sector vaya a desaparecer, porque muchos sistemas informáticos son muy difíciles de reemplazar, lo cierto es que, como casi siempre, los inversores primero venden y luego preguntan", resalta el gestor de Mutuactivos. Prácticamente todas las gestoras involucradas, grandes y pequeñas, han decidido limitar temporalmente los reembolsos, evitando así la venta desordenada de los préstamos subyacentes que, sin duda, habría hundido sus precios. Con todo, la fuerte caída en las cotizaciones bursátiles de las grandes gestoras de activos alternativos, como Apollo, KKR o Blackstone, que han perdido un 25% de media en el trimestre, parece indicar que el daño reputacional es considerable.

"Cuando diseñamos nuestro fondo de deuda privada, Global Private Income Program, decidimos que no tuviese ventanas de liquidez hasta el cuarto año, alineando así el horizonte de inversión de los activos con el de los pasivos", subraya.

Sobre la IA cada vez hay más opiniones poniendo en duda la sostenibilidad del actual ritmo de inversión. También hay voces que alertan sobre la necesidad de poner límites al uso de la tecnología o sobre las implicaciones que su implantación puede tener para la estabilidad social.

Los grandes bancos de Wall Street ya están preparando el terreno para las que seguramente serán las mayores OPV de la historia. SpaceX, la compañía de Elon Musk, acaba de registrar el folleto para su próxima salida a Bolsa y la valoración podría acercarse a los dos billones$s. Tras SpaceX seguramente salgan a cotizar Anthropic, la dueña de Claude, uno de los modelos de IA más exitosos, que podría superar los 400.000 millones$en su debut bursátil, y OpenAI (ChatGPT), que acaba de levantar capital en una ronda privada de financiación con una valoración de más de 850.000 millones$.

"Los bancos colocadores podrían generar hasta 2.000 millones de ingresos con estas operaciones. Demasiado dinero en juego como para evitar conflictos de interés, particularmente a la hora de establecer las valoraciones", advierte Emilio Ortiz.

Más de la mitad de todo el capital invertido en renta variable americana está canalizado a través de vehículos pasivos, y la mayor parte de estos replican índices basados en la capitalización, como el S&P 500 o el Nasdaq. Hasta ahora, en la inmensa mayoría de los casos, para entrar a formar parte de estos índices una acción debía haber estado cotizando durante un mínimo de tres meses. El objetivo de este periodo de “cuarentena” es que el mercado tenga suficiente tiempo para establecer una valoración fiable de la compañía antes de su inclusión en el índice. Además, el peso de cada valor está ponderado por el número de acciones que realmente cotizan en el mercado (el free float). Esto se hace por cuestiones de liquidez, pero también de representatividad, dado que es muy fácil manipular el precio de una compañía poco líquida. Pues bien, casualmente, Nasdaq acaba de cambiar estas reglas. A partir de ahora, las compañías de gran capitalización podrán entrar a formar parte de sus índices de manera casi inmediata, dentro del periodo de ejercicio del green shoe, que aquí cobra un valor fundamental. Además, se va a reducir el ajuste por free float, de modo que el peso de estas compañías en el Nasdaq será significativamente superior al que hubiera resultado aplicando la metodología anterior. El administrador del S&P 500 está estudiando hacer algo similar.

"Los promotores de estos cambios argumentan que todo ello está orientado a que los inversores minoristas, que han canalizado gran parte de su inversión a través de fondos pasivos, puedan participar inmediatamente de esta fantástica oportunidad. Pero, teniendo en cuenta el dinero que hay en juego, debemos ser escépticos. Si los fondos pasivos se van a ver obligados a participar en estas OPV, si el peso de estas compañías en los índices va a ser superior al correspondiente a su free float y si buena parte de la colocación va a estar reservada a clientes minoristas, que son precio-aceptantes, el éxito de dichas OPV está garantizado, sea cual sea el precio. Aquellos que quieran evitar este claro conflicto de interés pueden optar por fondos de gestión activa, en los que un gestor profesional decidirá si participar o no en la OPV en función del precio, o por fondos pasivos que, como Mutuafondo Renta Variable EEUU,FI, repliquen índices que no sean de capitalización, como es el caso del Dow Jones", concluye.

UBS: la exposición a tendencias estructurales es clave

El CIO Daily House View de UBS Global Wealth Management señala que la incertidumbre en torno al alto el fuego en Oriente Medio ha provocado oscilaciones en los mercados de renta variable, "por lo que seguimos recomendando a los inversores diversificar sus carteras. No obstante, las tendencias estructurales de la inteligencia artificial, la electrificación y el envejecimiento demográfico se mantienen, y consideramos que la exposición a oportunidades estructurales es clave para la acumulación y preservación del patrimonio a largo plazo".

"El rápido auge de la IA agéntica apunta a una demanda sostenida.La fuerte demanda de centros de datos constituye solo una parte del atractivo del ámbito de la energía y los recursos. El envejecimiento de la población debería impulsar una necesidad sostenida de tratamientos para enfermedades crónicas". añade.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Aunque es probable que la volatilidad continúe a corto plazo, seguimos creyendo que la exposición a tendencias estructurales seguirá siendo un factor clave de diferenciación en el comportamiento de los mercados de renta variable a largo plazo”.

Ebury vaticina una recuperación amplia de las divisas emergentes

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, cree que las principales monedas latinoamericanas afrontarán los próximos meses con un sesgo constructivo, apoyadas en un escenario de progresiva desescalada geopolítica y en una expectativa de debilidad del dólar. No obstante, los factores domésticos —especialmente políticos— seguirán siendo determinantes en la evolución relativa de cada divisa. En este contexto, el analista de mercados de Ebury Diego Barnuevo considera que el real brasileño mantiene un perfil atractivo a medio plazo gracias a unos tipos reales elevados que continúan favoreciendo las estrategias de carry trade: “Aunque podría registrar volatilidad en el corto plazo, la mejora del entorno global y el ciclo electoral serán claves para consolidar su apreciación".

El peso chileno presenta potencial de recuperación apoyado en la mejora del sentimiento global y en la expectativa de repunte del cobre, en un entorno de menores precios energéticos, si se cumple la desescalada de conflicto. Este factor beneficiaría a Chile como importador neto de crudo. 

Más cautela despierta el peso colombiano, donde los riesgos internos —especialmente el impacto del aumento del salario mínimo y la incertidumbre institucional— “podrían limitar su desempeño, pese a un entorno externo más favorable y a unos tipos reales que siguen siendo atractivos para la inversión”. 

Por su parte, el peso mexicano se consolida como una de las divisas con mejor posicionamiento relativo, respaldado por la reducción de riesgos comerciales con EEUU, una relación bilateral más constructiva y unas perspectivas de crecimiento más dinámicas. 

El sol peruano destaca por la solidez de sus fundamentales macroeconómicos y por el enfoque del banco central hacia la estabilidad cambiaria, ”lo que debería facilitar una recuperación gradual a medida que se normalice el apetito global por el riesgo”. 

En conjunto, el escenario base de Ebury contempla una reapertura progresiva de rutas energéticas clave como el Estrecho de Ormuz y una moderación de las tensiones internacionales a partir de la primavera, factores que actuarían como catalizadores para una recuperación más amplia de las divisas emergentes.

10Dec

La mitad de los donantes que aportan las cantidades más elevadas contribuyen con el 87% del importe total recaudado. El 10% de superdonantes aporta por sí solo el 47% del total, según una investigación de CaixaBank Research.

Miguel Ángel Valero

“La solidaridad se extiende a lo largo y ancho del territorio, no entiende de edades, ni de sexo ni de estatus social, pero hasta ahora no ha habido un termómetro que nos ayude a seguir su evolución y dé visibilidad a estos gestos”, explica Oriol Aspachs, director de Economía Española de CaixaBank Research.“El proyecto emprendido por CaixaBank Research, la Fundación “la Caixa” y la Universidad Pompeu Fabra quiere ser esa pequeña contribución desde el punto de vista económico: un esfuerzo conjunto para poner en valor y radiografiar el importante papel de la solidaridad en España”, añade.

El estudio, en el que se han analizado datos transaccionales anonimizados de donativos, cruzados con variables sociodemográficas y financieras, identifica cuatro grandes causas que se erigen como las principales receptoras de la solidaridad monetaria en el país: cooperación internacional, sanidad, servicios sociales y religión. Estas áreas recibieron en 2024 cerca del 90% de los donativos recaudados, lo cual refleja las prioridades y afinidades de los donantes españoles hacia causas que consideran fundamentales para el desarrollo social y el bienestar común.

Por lo que respecta a las cantidades donadas a cada causa, el informe presentado por CaixaBank Research revela que el importe medio por donación a una ONG es de 25€. Una entidad recauda anualmente de un mismo donante un promedio de 230€.

Las ONG religiosas reciben importes medios más altos (347€), seguidas por las dirigidas a la educación (314) y a la cooperación internacional (262), mientras que para las de cultura y medio ambiente se sitúan en torno a los 90-120€.

En relación con el mes en el que más donativos se llevan a cabo, diciembre es el claro destacado, reflejando un incremento del 21% respecto a los donativos promedio de otros meses.

El papel de los 'superdonantes'

En esta radiografía ofrecida por CaixaBank Research destacan los 'superdonantes', un pequeño grupo que, a pesar de no tener unos ingresos especialmente elevados, contribuye con regularidad y significación a causas solidarias. La mitad de los donantes que aportan las cantidades más elevadas contribuyen con el 87% del importe total recaudado. El 10% de superdonantes aporta por sí solo el 47% del total.

Sin embargo, los donantes con menores ingresos son quienes realizan un mayor esfuerzo en proporción a sus ingresos: los donantes que ganan menos de 20.000€ al año aportan el 1,3% de sus ingresos a asociacio­nes benéficas, mientras que este esfuerzo es menor para los tramos superiores de ingresos, hasta el mínimo del 0,3% que dona el grupo con mayores ingresos.

También destacan las diferencias por grupo de edad y las causas a las que se dona. Las personas entre 30 y 49 años representan el 44,2% de donaciones a educación y universidades, mientras que las personas de más de 65 años suponen el 49,4% de las donaciones a cultura, arte y humanidades.

El medio ambiente es una de las causas en la que más implicación tienen los jóvenes entre 16 y 29 años, representando un 8,2% del total de donaciones. Una muestra significativa si se tiene en cuenta que su menor poder adquisitivo les convierte en el grupo con menor representación dentro de cada causa.

El informe de CaixaBank Research analiza la respuesta solidaria de la población española tras la devastadora DANA de octubre de 2024. La primera conclusión es que las entidades benéficas españolas tuvieron un crecimiento del 45% en sus ingresos durante noviembre. Este fenómeno de solidaridad fue particularmente destacado en el caso de las personas que vivían cerca del área afectada. Residentes situados a distancias de entre 100 y 200 kilómetros incrementaron sus aportaciones en un 83% respecto al año anterior, evidenciando un patrón de comportamiento donde las personas muestran mayor empatía hacia comunidades más cercanas a su contexto geográfico.

Un  40% de españoles ignora que es la filantropía

A la pregunta "¿Sabe lo que es la filantropía?", el 60% de la población afirma estar familiarizada con el término, lo que más de un tercio no lo está. Por lo tanto, una conclusión del informe de CaixaBank Research es que si las organizaciones filantrópicas mejoraran su comunicación y explicaran con mayor claridad a los ciudadanos en qué consisten sus actividades y cómo benefician a la sociedad, podría aumentar el índice de conocimiento sobre su función y alcance entre la población.

Al mismo tiempo, se observa una cierta desconfianza hacia la verdadera motivación de los filántropos: casi un 45% de los españoles opinan que el objetivo de sus donaciones responde a un 'lavado de imagen'.

También existe la clara percepción de que es el Estado, y no la filantropía, quien debe asumir el papel principal a la hora de "satisfacer las necesidades de la sociedad" (un 73%). Sin embargo, al preguntar a los españoles si creen que los donativos ayudan a mejorar la situación de otras personas o si creen que los filántropos son buenos para la sociedad, el porcentaje de respuestas afirmativas es rotundo: un 84% y un 80%, respectivamente. 

Al preguntar qué cuestiones deberían abordarse con mayor urgencia, la salud es, con diferencia, la principal prioridad (76%). Le siguen la investigación (62%), los derechos humanos (55%), la educación y las universidades (51%), el medio ambiente y los animales (46 %), la acción social (38%), la cooperación internacional (19%), la cultura, el arte y las humanidades (17%), el deporte y el ocio (10%), y la religión (6%)

Los españoles tienden a ser solidarios en su vida cotidiana. La mayoría de los encuestados han realizado algún acto solidario al menos una vez durante el último año –y, en algunos casos, al menos una vez a la semana o al mes–. Un 77% de los españoles ayudó a un desconocido y un 74% dio dinero a un conocido. 

En el extremo más formal de los actos filantrópicos, que implica dedicar tiempo explícitamente a determinadas acciones de voluntariado, los españoles también participan activamente: el 39% colaboran como voluntarios en organizaciones benéficas, principalmente en causas relacionadas con la salud, la acción social, y el medio ambiente y los animales. 

Sin embargo, a pesar de estos resultados tan tangibles, los encuestados no son plenamente conscientes de que su participación en actividades filantrópicas es habitual, ni perciben que el grado de altruismo entre sus conciudadanos es relativamente alto. De hecho, afirman que el nivel de solidaridad de la sociedad no es muy elevado: en una escala de 0 a 10, la media de las respuestas se acerca a 6. 

El 59% de la población española declara haber hecho al menos un donativo en el último año. La salud, la acción social, y el medio ambiente y los animales no solo fueron las que más dotación de tiempo tuvieron, sino las que más apoyo financiero recibieron

"Los españoles somos más generosos de lo que pensamos, y colaboramos con tiempo o dinero de manera recurrente para apoyar el trabajo de las organizaciones benéficas. La salud es la causa que más priorizamos y a la que más donamos, tanto en términos de tiempo dedicado al voluntariado como en términos económicos, pero no por ello dejamos de prestar ayuda a otras causas como los bancos de alimentos (80%) o ayudar a alguien con actividades cotidianas para las que necesitan asistencia (65%). Como en tantas otras facetas de la vida de los españoles, solo hace falta que nos lo creamos un poco más", concluyen su análisis Beth Breeze y Maria Gutiérrez-Domènech.


04Dec

Las perspectivas de crecimiento del PIB nominal, del saldo público y de los tipos de interés apuntan a que, en los próximos años, las ratios de deuda pública seguirán deteriorándose de manera relevante en EEUU, Francia y Bélgica.

Miguel Ángel Valero

En las últimas décadas, se ha producido un aumento fuerte y generalizado de la deuda pública. Algunos de los países que llegaron a picos elevados lo están corrigiendo, pero en otros casos los niveles son altos y no dan señales de reducirse. Esto ha generado algunos momentos de inquietud en los mercados financieros, con mayor sensibilidad de los inversores a las cuentas públicas.

Entre las economías avanzadas que, tras alcanzar elevados niveles de deuda, no dan señales de estarlos corrigiendo, destacan EEUU, Francia, el Reino Unido, Bélgica y Japón., según un análisis de CaixaBank Research. Las perspectivas de crecimiento del PIB nominal, del saldo público y de los tipos de interés apuntan a que, en los próximos años, las ratios de deuda pública seguirán deteriorándose de manera relevante en EEUU, Francia y Bélgica. En los tres casos, el aumento previsto de la deuda refleja la perspectiva de unos déficits públicos primarios (es decir, se excluye el pago de intereses) sostenidamente elevados.

Además, en EEUU también sopla en contra un diferencial entre tipos de interés y crecimiento económico menos favorable. En cambio, en Japón se prevé que el diferencial entre tipos y crecimiento facilite la reducción de la deuda, mientras que en el Reino Unido la ratio de deuda tendería a estabilizarse en los niveles actuales si se cumplen las perspectivas en tipos, crecimiento y política fiscales si se cumplen las perspectivas en tipos, crecimiento y política fiscal.

Revertir estas tendencias no será fácil sin un esfuerzo fiscal sustancial. Bajo las previsiones actuales de PIB y tipos de interés, EEUU, Francia y Bélgica deberían converger a un saldo fiscal primario equilibrado, como mínimo, para empezar a reducir sus ratios de deuda. Sin cambios en la senda de la política fiscal, la caída de los tipos de interés o el repunte de crecimiento del PIB nominal necesarios para estabilizar y comenzar a corregir la deuda deberían ser muy notables . 

Por otro lado, esto no implica que la sostenibilidad de la deuda se vea fácilmente comprometida por un repunte de los tipos de interés en los mercados. Y es que los repuntes de tipos en los mercados secundarios se ven diluidos por una vida media de la deuda relativamente alta (mitiga el porcentaje de deuda a refinanciar a un coste potencialmente más alto). Por ejemplo, dados los vencimientos medios actuales de la deuda, un incremento sostenido de los tipos de interés en los mercados secundarios de 100 puntos básicos (pb) provocaría un aumento del coste medio de la deuda, en un horizonte promedio de 10 años, de unos 25 pb en la media de los países analizados (al tercer año, el impacto medio sería de unos 15 pb, al quinto año de cerca de 25 pb, y al décimo de unos 45 pb).

En cambio, la senda que sigue la periferia de la Eurozona y sus dinámicas de crecimiento y tipos de interés son, a priori, favorables para continuar reduciendo las ratios de deuda: como muestra la primera tabla, en este escenario Italia, España y Portugal podrían alcanzar en 10 años reducciones de casi 10, 15 y 20 puntos, respectivamente. Además, la periferia de la Eurozona tiene cierto colchón para resistir un aumento de los tipos de interés o una desaceleración del PIB y, aun así, seguir reduciendo las ratios de deuda. Con todo, estos países no dejan de partir de niveles de deuda elevados, y corregirlos de manera más sustancial requiere también un esfuerzo fiscal relevante.

Por su parte, Alemania presenta un caso especial. Se encuentra en un nivel de deuda pública bajo, pero las proyecciones de PIB, tipos y saldo público apuntan a un aumento relevante de la deuda, dirigido por unos planes de gasto en inversión y en defensa. 

"Una deuda elevada no es necesariamente negativa. La deuda es una tecnología que permite almacenar riqueza, luchar contra crisis e invertir en el futuro. Los países con mejor capacidad crediticia son los que más pueden endeudarse. Sin embargo, la capacidad crediticia puede erosionarse fácilmente si la economía no sabe recuperar espacio fiscal cuando la coyuntura es favorable. Ello es especialmente relevante tras unos años de fuerte crecimiento nominal del PIB y ante un horizonte de presiones estructurales sobre el gasto (envejecimiento poblacional, defensa y transición energética)", concluyen los expertos de CaixaBank Research.

03Dec

El auge de los centros de datos en España no es solo una tendencia tecnológica: es un movimiento estructural que afecta a la economía, el empleo y la soberanía digital.

Miguel Ángel Valero

La economía española atraviesa un momento de notable dinamismo, destaca el Observatorio Sectorial de CaixaBank Research. Superados los efectos de la pandemia y la crisis energética, se encuentra en una fase expansiva sólida, caracterizada por un crecimiento equilibrado y ampliamente distribuido entre sectores. Este avance se ha producido a pesar del complejo contexto internacional, marcado por las tensiones geopolíticas, un entorno comercial más proteccionista, la moderación de la demanda externa y la persistencia de ciertos cuellos de botella en las cadenas globales de suministro. Frente a estos desafíos, la economía española ha mostrado una notable resiliencia, apoyada en la fortaleza de la demanda interna, la bajada de los tipos de interés, la mejora del mercado laboral y el despliegue de los fondos europeos. 

De los 22 sectores analizados, 16 se encuentran en fase expansiva en 2025, frente a solo dos en 2023. La industria lidera este impulso, especialmente la extractiva, química, farmacéutica y el refino, que han sabido adaptarse con agilidad a los desafíos de la transición energética y digital, registrando importantes avances en productividad y consolidando su papel como motor del crecimiento. 

De cara a 2025 y 2026, el crecimiento del PIB previsto (+2,9% y +2,1%, según las previsiones de CaixaBank Research) presenta un patrón transversal y resiliente, con una marcada homogeneidad sectorial que contrasta con ciclos anteriores y que sugiere una economía menos vulnerable a perturbaciones específicas. La construcción, las actividades profesionales, las TIC y la industria farmacéutica se perfilan como los sectores más dinámicos, mientras que otros como el turismo, la industria manufacturera en su conjunto y el comercio avanzan en línea con el promedio. Incluso sectores tradicionalmente más débiles, como el primario o la industria textil, muestran crecimientos positivos, aunque más moderados. 

Margen de mejora en productividad

Por otra parte, la reforma laboral de 2021 ha reducido drásticamente la temporalidad, de forma generalizada entre sectores, lo cual debería favorecer una mayor estabilidad laboral, la consiguiente inversión en capital humano y sentar las bases para un incremento de la productividad. Si bien el crecimiento del PIB por hora trabajada ha sido positivo, la productividad por ocupado apenas ha avanzado, lo que evidencia que aún queda margen de mejora y que el reto sigue siendo consolidar un modelo productivo más eficiente. 

La industria manufacturera española ha crecido al mismo ritmo que el conjunto del PIB, rompiendo con dos décadas de pérdida de peso relativo. En parte, este punto de inflexión se explica por una nueva ventaja competitiva: los costes energéticos en España han aumentado menos que en otras grandes economías europeas, gracias a la menor dependencia del gas ruso y al mayor peso de las energías renovables. Esta ventaja ha sido especialmente relevante para las ramas industriales intensivas en energía (como la química, la papelera o la metalúrgica, que han resistido mejor los shocks recientes). 

"En definitiva, la economía española no solo crece, sino que lo hace de forma equilibrada, con un mercado laboral más sólido, una industria revitalizada y una notable resiliencia frente a los desafíos globales. El reto es ahora transformar este ciclo expansivo en una senda de crecimiento sostenible, basada en la innovación, la mejora del capital humano y la eficiencia empresarial", concluyen los expertos de CaixaBank Research.

Los centros de datos crecerán hasta el 35% anual 

Por otra parte, España vive una expansión imparable del tejido de centros de datos instalado en su territorio; impulsada por la irrupción de la inteligencia artificial, la nube y el Internet de las Cosas (IoT, por sus siglas en inglés). Según los expertos, la potencia instalada podría haberse sextuplicado en dos años, alcanzando los cerca de 600 MW a comienzos de año y plasmando un crecimiento cercano al 275%; lo que refleja un importante incremento de los centros de datos habilitados en España. 

Esta tendencia seguirá agudizándose, al estimar que la necesidad de centros de datos crecerá a un ritmo del 25–35% anual hasta 2030. Este incremento viene de la mano de una mayor demanda de tecnología en todos los ámbitos de nuestra vida: los centros de datos sostienen la infraestructura crítica que da vida a servicios que usamos a diario como la mayor parte de telefonía móvil, el email, streaming, transacciones bancarias, IA… y garantiza su funcionamiento correcto y velocidad. 

Esta evolución se enmarca en una revolución silenciosa que está redefiniendo la arquitectura tecnológica del país. Madrid concentra ya más del 60% de la potencia operativa de centros de datos y se ha consolidado como uno de los hubs digitales más relevantes del sur de Europa. 

Según el informe anual de DoubleTrade España, en 2024 se convocaron 16.682 licitaciones TIC (un 3 % más que en 2023) con un volumen económico que roza los 11.749 millones de euros, evidenciando un dinamismo sostenido a pesar del contexto de ajuste presupuestario. 

En este pleno auge de los centros de datos en España, esta semana se ha anunciado la puesta en marcha del macroproyecto tecnológico más ambicioso de Extremadura: Nostrum Data Centers y la multinacional Aecom han firmado el acuerdo para la construcción del que será el mayor centro de datos del sur de Europa, y se ubicará en Badajoz. El proyecto, denominado Nostrum Evergreen, supera los 1.900 millones€ de inversión y aspira a convertirse en una de las infraestructuras digitales más avanzadas de España y un referente tecnológico en Europa. 

El informe subraya la importancia del sector como columna vertebral de la transformación digital. Madrid lideró la inversión pública en tecnología con 4.652 millones€, seguida de Andalucía (1.486 millones€) y Cataluña (1.167 millones€). ALos fondos europeos Next Generation han sido un catalizador: las administraciones están ejecutando el Plan de Digitalización 2021-2025, abriendo el camino para modernizar servicios y procesos ciudadanos.

“Estamos viendo un desplazamiento del foco tecnológico hacia modelos híbridos, donde el sector público se apoya en la industria privada para la promoción de nuevos y mejores centros de datos. Esto genera importantes oportunidades de negocio para todas aquellas empresas que tienen su foco de actividad en el desarrollo de esta infraestructura y es clave que sepan anticiparse a las necesidades de cada licitación para aprovechar la ola de oportunidades”, destaca Xavier Piccinini, director general de DoubleTrade España. 

Debido a la vital importancia de esta infraestructura, el sector privado ha redoblado su apuesta. Gigantes como Amazon esperan realizar inversiones de 15.700 millones€ en Aragón, mientras que en Cantabria se está desarrollando un macrocentro de datos de 500 MW con una inversión de 3.600 millones. Microsoft, Meta o Google también han reforzado su presencia en la Península, atraídos por la ubicación estratégica, la conectividad de cable submarino y la disponibilidad energética. 

“El atractivo de España es evidente: buenas conexiones, estabilidad regulatoria y creciente inversión pública. Debido a ello, nos hemos convertido en uno de los grandes centros de interconectividad del sur de Europa”, explica Piccinini. 

El sector público destinó importantes recursos a infraestructura digital: según DoubleTrade, en 2024 se alcanzaron los 139 000 millones€ en licitaciones públicas, con un crecimiento del 10,6%, reflejo de la apuesta estatal por la digitalización. 

Además de ser un foco de desarrollo económico para España, estos centros de datos también suponen un desafío energético: un solo centro de datos puede consumir más de 100 MW, superando el gasto energético de miles de hogares juntos. Además, la demanda de potencia podría llegar a duplicarse antes de 2030. 

El auge de los centros de datos en España no es solo una tendencia tecnológica: es un movimiento estructural que afecta a la economía, el empleo y la soberanía digital. Con un marco de licitación pública cada vez más activo y un interés privado creciente, el país se posiciona como epicentro de la transformación digital europea.

Iberinform: la industria extractiva tarda 124 días en pagar

Los plazos de pago de las empresas registraron en 2024, una reducción de un día hasta situarse en los 79 días, de acuerdo con el seguimiento sobre los plazos de pago en la empresa española realizado por Iberinform. Se trata del valor más bajo desde que el 2010 la legislación sobre plazos de pagos comerciales impulsó la limitación a los 60 días naturales a contar desde la fecha de recepción de las mercancías o prestación de los servicios. A lo largo de este periodo, los plazos de pago en España se han mantenido lejos del horizonte que trata de impulsar la legislación española y europea, en una horquilla que va de los 94 días de 2017 a los 79 actuales.

La fijación de los plazos comerciales es el resultado de millones de acuerdos entre empresas en la compraventa de sus productos y servicios a lo largo de la cadena de valor. En general, toda empresa trata de reducir los plazos de cobro a sus clientes y ampliar los plazos de pago a sus proveedores para incrementar su partida de tesorería y reducir sus necesidades operativas de financiación externa. 

Los plazos de pago en las relaciones comerciales entre empresas se han reducido de forma generalizada en la mayoría de los segmentos empresariales durante 2024. Se registra una caída de un día entre las grandes empresas, que son las que presentan los plazos más prolongados. Las medianas y las pequeñas empresas también registran una reducción de un día en sus plazos de pago. La microempresa es el único caso donde se observa una mayor reducción con 2 días menos y se sitúa en los mismos plazos que la pequeña empresa (78). Las medianas se sitúan en 83 días y las grandes, por segundo año consecutivo, se encuentran por debajo de los cien días. 

Ninguno de los sectores productivos logra situarse por debajo de los 60 días. Los plazos de pago en el sector primario se sitúan en 97 días. En los distintos sectores industriales los plazos de pago muestran una amplia horquilla. Los peores se registran en la industria extractiva (124 días), seguida del sector primario (97), electrónica y TIC y textil (86). Solo se sitúan por debajo de la media alimentación (77) y consumo duradero (76). La mayor reducción se registra en automoción y electrónica y TIC (4 días).

Entre los servicios, los peores plazos de pago se producen en servicios financieros (110), energía (106 días), Inmobiliario (95) y servicios a empresa (91). Se sitúan por debajo de la media comercio al por mayor y venta de TIC y electrónica (78), alojamiento (74), comercio al por menor (73), comercio de automoción (65), sanidad (59) y restauración (56). Las mayores reducciones se registran en comercio de automoción (-7), sanidad y transporte (-3) y alojamiento (-2).

Por comunidades autónomas, la evolución del comportamiento en pagos depende de diversos condicionantes entre los que cabe citar, principalmente, dos: los matices en la cultura de pagos o la composición sectorial. La horquilla supone 24 días adicionales de crédito comercial. Las regiones que presentan plazos de pago por debajo de la media  son: Canarias, Asturias, Cataluña, Cantabria, Aragón, Galicia, Navarra, Ceuta y Baleares. En el otro extremo, por encima de la media, se sitúan Melilla, Andalucía, Murcia, Madrid, Extremadura, Castilla-La Mancha, País Vasco, La Rioja y Castilla y León. Todas las comunidades y ciudades autónomas vuelven a situarse por debajo de los cien días. Solo Melilla y Cantabria registran empeoramientos de los plazos de pago.