17Nov

"Satisfacer esta demanda requerirá tanto nueva infraestructura como un uso más eficiente de los sistemas existentes, abordando las cargas de trabajo informáticas, el suministro eléctrico y la refrigeración como elementos interconectados de un mismo problema”, avisa Vijay Gadepally, del MIT.

Miguel Ángel Valero

“Los centros de datos consumirán en el año 2030 cuatro veces la energía anual actual que requiere España”, advierte Vijay Gadepally, Senior Scientist and Principal Investigator en el MIT Lincoln Laboratory, en la  jornada El futuro de la demanda energética y las energías limpias: un debate inaplazable, organizada por la Fundación Ramón Areces con el Instituto Tecnológico de Massachusetts (MIT). 

“El rápido crecimiento de la inteligencia artificial (IA) está generando un desafío de infraestructura a escala global; el suministro eléctrico, la refrigeración y la capacidad de los centros de datos determinan, cada vez más, la velocidad a la que pueden implementarse nuevas capacidades. La Agencia Internacional de la Energía prevé queel consumo eléctrico mundial de los centros de datos casi se duplique, pasando de 485 teravatios-hora en 2025 a cerca de 950 teravatios-hora para 2030”, argumenta.

"Satisfacer esta demanda requerirá tanto nueva infraestructura como un uso más eficiente de los sistemas existentes, abordando las cargas de trabajo informáticas, el suministro eléctrico y la refrigeración como elementos interconectados de un mismo problema”, avisa.

En su intervención, Vijay Gadepally ha expuesto distintos enfoques prácticos para afrontar este desafío, basándose tanto en investigaciones realizadas en el MIT Lincoln Laboratory como en su experiencia en el sector comercial, donde ha sido cofundador de las compañías Radium y Bay Compute. “En un experimento llevado a cabo en el MIT, la limitación de la potencia de las unidades de procesamiento gráfico (GPU)permitió reducir su consumo energético entre un 20% y un 30%, con un impacto mínimo en el rendimiento. Desde una perspectiva comercial, la eficiencia está directamente vinculada a los costes operativos, la prestación de servicios y la
capacidad útil de los centros de datos. El mensaje central es que la eficiencia debe integrarse en el diseño de la infraestructura de IA -al mismo nivel que el rendimiento y la fiabilidad-, lo que permitirá un crecimiento sostenido al tiempo que se gestiona su impacto físico y medioambiental”, añade.

Por su parte, Michael Short, MIT Professor of Nuclear Science and Engineering en el MIT, ha pedido a la audiencia que imaginara un futuro en el que la fusión y la fisión nuclear convivieran: “Puede resultar abrumador intentar entender el complejo y creciente ámbito de la energía nuclear avanzada. Sin embargo, a la hora de evaluar un activo económico, todo se reduce a un solo concepto: el tiempo de disponibilidad operativa. Predecir el tiempo de disponibilidad de los reactores modulares pequeños (SMR, por sus siglas en inglés) y microrreactores, su factor de capacidad y la probabilidad de que se cumplan sus ambiciosas promesas económicas depende, en última instancia, de su preparación para un servicio estable y continuado”.

Todo esto es aún más crítico en el caso de los sistemas defusión, “que enfrentan plazos de comercialización mucho más largos y desafíos materiales mayores que aún no han sido resueltos”. “Por ello, es necesario comprender, a nivel de sistema, cómo funcionan los reactores nucleares, qué componentes estarán sometidos a condiciones límite y, sobre todo, cómo predecir los fallos de los materiales antes de que ocurran”, ha añadido Short.

En su conferencia, este investigador del MIT ha desarrollado los diferentes conceptos de reactores avanzados -desde esos SMR hasta sistemas de fusión-, examinando sus características técnicas y desafíos particulares, destacando que “cualquiera de ellos puede ser seguro y económico si se opera correctamente”.

En este Simposio MIT-Fundación Ramón Areces también ha intervenido Íñigo Fernández de Mesa, vicepresidente de la CEOE, quien ha asegurado que “la transformación energética debe contribuir a reforzar la capacidad económica de España”. “Hay que avanzar hacia la descarbonización garantizando el suministro, la sostenibilidad del sistema y también la competitividad de la economía. Son tres objetivos que debemos perseguir conjuntamente. Si alguno de estos aspectos quedara desatendido, podría haber un rechazo social”, alerta. “Aquellas empresas que tengan más capacidad para repercutir los costes de la energía podrán aguantar mejor, pero necesitamos revisar los componentes que encarecen el suministro eléctrico”, ha comentado Fernández de Mesa en referencia a los cargos e impuestos que encontramos en las facturas.

Las necesidades energéticas deben estar adaptadas a los consumidores porque “las empresas tienen necesidades diferentes”. Entre los retos del sistema energético español, se ha referido a las redes, a los sistemas de almacenamiento y a la necesaria flexibilidad y garantía del suministro, así como a la regulación. “Las empresas necesitan reglas claras, estables, previsibles, que estén justificados y tengan en cuenta sus posibles efectos sobre las inversiones. España tiene la oportunidad de convertir su ventaja energética en una ventaja competitiva”, subraya.

The Trader: la IA consume chips y también electricidad

La IA ya no solo compra chips: también compra electricidad. La carrera por la IA está entrando en una nueva fase. Hasta hace poco, la principal preocupación de las grandes tecnológicas era conseguir los chips necesarios para entrenar sus modelos. Ahora, el problema empieza a ser otro: disponer de electricidad suficiente para mantenerlos funcionando. 

La última muestra la tenemos en Anthropic, la compañía responsable de Claude, que ha protagonizado una operación valorada en 3.400 millones$ para asegurarse generadores de gas natural capaces de producir 1,7 gigavatios de electricidad. Anthropic ha asumido los pedidos que la empresa estadounidense OnePWR Solutions había realizado a Caterpillar, lo que le permitirá acceder a equipos durante los próximos dos años, evitando listas de espera que en algunos casos se extienden hasta comienzos de la próxima década.

Y no es la única. Google, Amazon, Microsoft y Meta también están impulsando proyectos de generación eléctrica para abastecer sus centros de datos. De poco sirve invertir miles de millones en chips y centros de datos si después no tienes electricidad para utilizarlos.

La capacidad de los centros de datos en EEUU podría alcanzar los 118 gigavatios en 2030 y los 194 gigavatios en 2035. Un crecimiento que exigirá ampliar centrales eléctricas, redes de distribución, subestaciones y sistemas de refrigeración. El problema es que mientras las tecnológicas pueden desarrollar nuevos modelos de IA en cuestión de meses, construir una central eléctrica o ampliar una red requiere años. Por eso las compañías ya no compiten únicamente por procesadores, sino también por turbinas, conexiones eléctricas y contratos de suministro energético.

Desde el punto de vista de la inversión, esta tendencia está abriendo oportunidades fuera de las grandes tecnológicas. Caterpillar es un buen ejemplo. Su negocio de generación eléctrica facturó 3.421 millones$ en el tercer trimestre de 2026, un 30% más que un año antes, impulsado en buena medida por la demanda de equipos destinados a centros de datos.

Otras compañías bien posicionadas son GE Vernova y Siemens Energy, fabricantes de equipos de generación y redes eléctricas, además de Eaton y Schneider Electric, especializadas en distribución y gestión de energía. Sin embargo, una demanda creciente no garantiza que todas las inversiones sean rentables. GE Vernova ha llegado a caer más del 6% en Bolsa después de que SoftBank revisara sus planes de compra de equipos eléctricos para proyectos de centros de datos estadounidenses.

Esta expansión también está devolviendo protagonismo al gas natural, incluso entre compañías con ambiciosos compromisos de descarbonización. La necesidad de electricidad constante está imponiéndose a otras consideraciones, mientras crece el debate sobre el impacto de estas infraestructuras en el consumo energético, el medioambiente y las comunidades locales.

Pero, desde el punto de vista financiero, hay una cuestión todavía más importante: el enorme volumen de capital que está absorbiendo la IA y cuánto tiempo necesitarán las empresas para rentabilizarlo. A los miles de millones destinados a chips y centros de datos hay que sumar ahora centrales eléctricas, turbinas y redes. Una inversión que se está realizando mucho antes de conocer con certeza los ingresos que generará toda esa capacidad.

La operación de Anthropic confirma que la carrera de la IA se está trasladando también a la industria energética, ampliando las oportunidades para los inversores, pero aumentando la presión sobre la rentabilidad futura. "Quien conseguirá recuperar ese dinero y obtener beneficios es todavía la pregunta del millón", resalta el analista Pablo Gil en The Trader. 

Una montaña rusa en Bolsa

Las empresas que fabrican generadores, refrigeración o fibra óptica para centros de datos, pierden 4,2 billones$ en Bolsa desde junio. Habían ganado 9,4 billones el año anterior. Caterpillar cae un 44% desde su máximo de junio, Oklo, un 49%, y Corning y Comfort Systems, la mitad. El mercado pagó a un fabricante de motores como a una tecnológica de chips. Cuando duda de que los gigantes de la nube sigan gastando a crédito, esa prima se evapora aunque lleguen pedidos. Caterpillar tiene 78.000 millones$ en pedidos, un récord. Pero hay clientes que piden doble para guardar sitio en la cola. Si llegan cancelaciones, el castigo estará justificado.

Sandisk cae en el Nasdaq un 7,4%: Se deja 65 dólares por acción, hasta los 820. Los que venden la memoria de los centros de datos vuelven a la trituradora. Lumentum baja un 7% también en el Nasdaq, y es que los láseres que mueven datos dentro de los centros de datos se pegan otro castañazo, con el ETF de IA de iShares cayendo un 4%.

Mientras, SpaceX invertirá 74.000 millones en centros de datos de IA. Incluye un complejo nuevo de 50.000 millones$ en Arizona y otro de 24.000 millones alimentado con gas junto a Starbase, en Texas.

Samsung quiere alquilar centros de datos a Anthropic y OpenAI. La división de informática de Samsung negocia que ambas sean inquilinas de los centros de datos que quiere construir y gestionar.

La fiebre de los centros de datos también beneficia a un grupo español. Bank of America recomienda comprar ACS y le pone un precio objetivo de 136€, casi un 50% por encima de donde cotiza. El principal argumento es su filial Turner en EEUU, y sus centros de datos, que pasarían a aportar hasta 30.000 millones$ en 2030. Ahora son 18.000 millones. El dividendo podría doblarse, hasta 4,9€.
05Aug

La actividad manufacturera en EEUU creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la inteligencia artificial aumenta un 10% y también acelera el crédito comercial e industrial.

Miguel Ángel Valero

WellsFargo asegura que la inversión en inteligencia artificial (IA) ha empezado a llegar al resto de la economía. La fiebre de la IA ya salpica a la 'vieja economía', y las industriales se frotan las manos gracias a la explosión de los centros de datos. Su estratega Ohsung Kwon destaca que las empresas de bienes de equipo, las que fabrican la maquinaria y las herramientas para levantarlos, son ahora las grandes beneficiadas, cada vez más ligadas al tirón de los semiconductores. Las señales se acumulan, la actividad manufacturera creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la IA aumenta un 10%  y también acelera el crédito comercial e industrial. 

Mientras tanto, las acciones industriales suben un 20% en 2026, solo por detrás de la energía y la tecnología. Kwon calcula que ya se construyen unos 40 megacentros y hay más de 100 previstos, sobre todo en Texas, Georgia, Virginia y Pensilvania. El gran riesgo es el rechazo político y vecinal por el consumo de energía y agua. Pero esta oleada de gasto en infraestructura beneficia a las empresas de materiales y similares.

Por otra parte, la geopolítica sigue complicando la vida a la IA. La Comisión Federal de Comunicaciones (FCC) de EEUU prepara el veto a los transceptores ópticos chinos. Un transceptor óptico es la pieza que convierte los datos en luz para moverlos entre servidores. Se trata de dispositivos esenciales para la transmisión de datos a alta velocidad a través de cables de fibra óptica dentro de los centros de datos. Si echan al proveedor barato, las grandes 'nubes' tendrán que comprarle al americano aunque cueste más, y por eso el mercado paga hoy la cuota de mañana. El veto de la FCC beneficia a Applied Optoelectronics, Coherent, Lumentum y Fabrinet. 

La FCC quiere sacar la norma este año, alegando posibles riesgos para la seguridad nacional, como el robo de datos, la introducción de software malicioso o la interrupción de servicios críticos. Pekín ya ha avisado de que responderá, porque el principal perjudicado será Zhongji Innolight, uno de los mayores fabricantes mundiales, con una cuota del 27% del mercado global de transceptores para centros de datos.

La FCC ya ha adoptado medidas similares contra otros productos tecnológicos chinos. A través de su lista restringida (Covered List), anunció restricciones sobre drones y routers chinos en diciembre de 2025 y en marzo de 2026, respectivamente.

Unitree, el fabricante chino de robots humanoides, valdrá más de 50.000 millones de yuanes (7.400 millones$) tras su salida a Bolsa, unos 7.400 millones de dólares, según los cálculos de su colocador Citic. Será la primera gran cotizada pura de robótica humanoide del mundo. Marca precio de referencia para el sector entero y aprieta a los fabricantes occidentales de automatización.

La ola de la IA beneficia a Caterpillar, que gana 8,17$ por acción cuando el consenso esperaba 6,2, factura 20.540 millones y deja la cartera de pedidos en 72.100 millones. Su negocio del sector de construcción sube un 35% y en Norteamérica, un 50%. Los centros de datos también compran excavadoras y generadores.

SpaceX batió las expectativas del mercado al registrar un crecimiento interanual del 92% en los ingresos (7.800 millones$), impulsado por el fuerte crecimiento de usuarios de Starlink –ya son 12 millones de suscriptores– y la división de IA –xAI, Grok y centros de datos–, que facturaba 2.561 millones. Lograba además reducir las pérdidas operativas a -143 millones, y las netas hasta los -541 millones (-1.000 millones en el año precedente. Pese a estas cifras prometedores, la ingente inversión prevista (el gasto de capital superó los 18.000 millones) y el -22% observado en el ingreso medio por suscriptor de Starlink provoca caídas del 6% del valor en Bolsa de la compañía fundada por Elon Musk.

Spotify tampoco no convence con sus resultados a pesar de la inversión en marketing e IA. Llamada de atención para el mundo del streaming. Pisa el freno con los usuarios, pero sigue apostando fuerte por la IA. La plataforma prevé alcanzar 788 millones de usuarios mensuales en el próximo trimestre, por debajo de los 793 millones que esperaba el mercado. En el segundo trimestre sumó 7 millones de suscriptores de pago y ya alcanza los 300 millones. Ingresó 4.800 millones€ y ganó 545 millones, por debajo de las previsiones de 587 millones. Los gastos operativos crecieron hasta 941 millones, un 19% más. El codirector ejecutivo Gustav Söderström aseguró que el aumento del gasto responde a inversiones temporales en marketing e IA y recordó que la plantilla no ha crecido en tres años, mientras los ingresos van camino de duplicarse. El margen bruto ya alcanza el 33%, frente al 25 por ciento de 2023. Los inversores buscan el próximo motor de crecimiento de Spotify. La compañía prepara suscripciones más caras con ventajas como acceso anticipado a conciertos, herramientas de remezcla con IA y pódcast generados por IA

NRG Energy cae un 15% en Bolsa al ganar 1,49$ por acción cuando se esperaban 1,69. En una eléctrica que cotiza por la historia de los centros de datos, fallar duele doble.️ 

Amazon también es noticia porque su presidente, Jeff Bezos, ha vendido 15 millones de acciones justo después de que el valor en Bolsa de la empresa superaba los 3 billones$. Ha obtenido unos 4.100 millones.

Dos indicadores preocupantes en EEUU

McDonald's crece solo un 0,8% en comparables en EEU, por debajo del 1,06 esperado y lejos del 2,5 de hace un año. Bate beneficio con 3,38$ por acción frente a 3,32, pero falla en ingresos con 7.100 millones. El menú barato ya no llena el local.

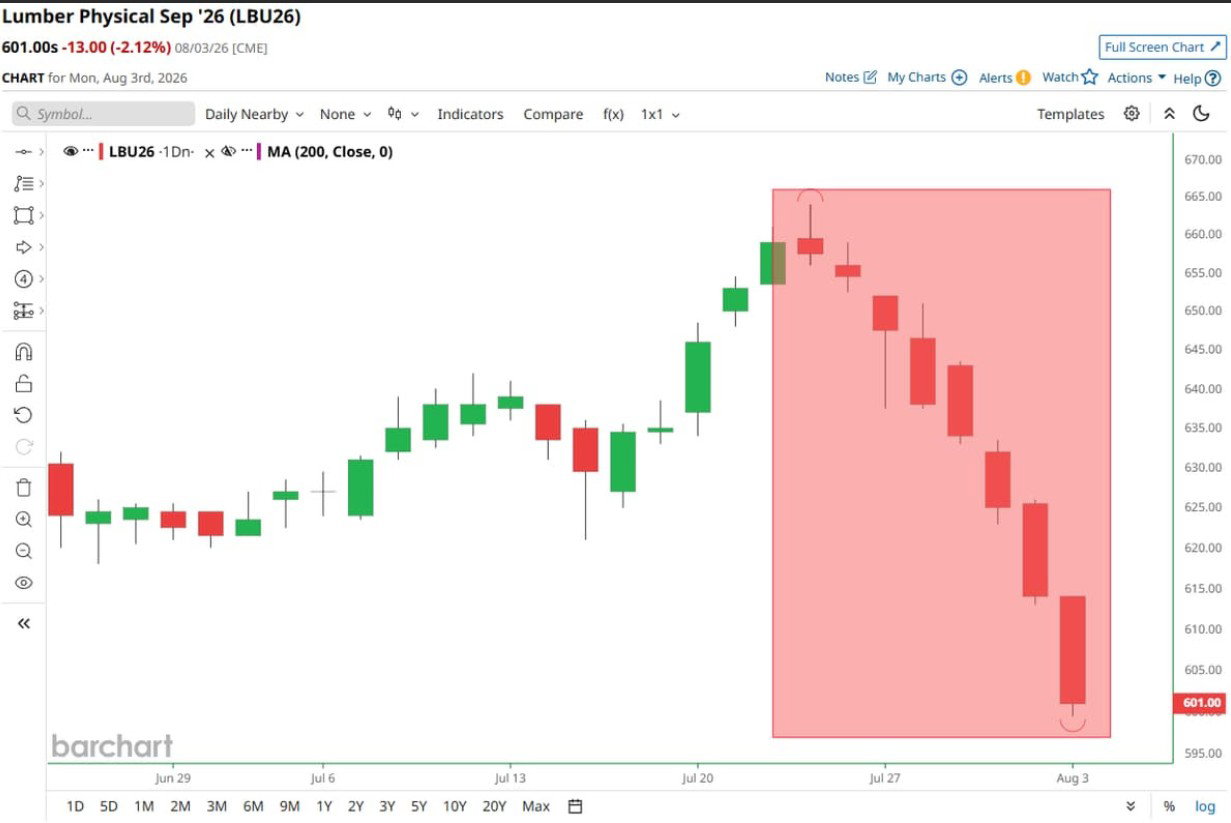
El precio de la madera cierra en negativo ocho sesiones seguidas, su peor racha en doce meses. Es el indicador adelantado más barato del residencial americano: si nadie compra tablones, no se están abriendo obras nuevas. Con el tipo hipotecario a 30 años en máximos de más de un año, encaja demasiado bien.

UBS: exposición diversificada a toda la cadena de valor de la IA
El repunte del sentimiento hacia el trade de la IA, los sólidos resultados empresariales y señales de avance diplomático en el conflicto entre EE. UU. e Irán impulsaron a las acciones al alza. La continua inversión en IA, la ampliación del crecimiento de los beneficios y una Fed paciente "respaldan nuestra visión constructiva sobre las acciones". Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los sólidos resultados empresariales y una actividad económica decente respaldan nuestra expectativa de subidas en los índices bursátiles. Sin embargo, las amplias diferencias de rendimiento entre acciones individuales implican que los resultados de las carteras dependen, más que nunca, de qué activos se posean. Para gestionar los riesgos, los inversores deberían asegurarse de que su asignación principal en acciones esté ampliamente diversificada entre nuestras regiones, sectores y motores de rentabilidad preferidos, y pueden aprovechar los periodos de fortaleza del mercado para reequilibrar posiciones concentradas hacia esas exposiciones diversificadas". "Seguimos siendo constructivos respecto a la IA, pero creemos que la clave está en una exposición diversificada a lo largo de toda la cadena de valor. La reciente divergencia entre las empresas relacionadas con la IA subraya la creciente atención de los inversores hacia si el gasto de capital se está traduciendo en ingresos", añade.

"Mantenemos una visión constructiva sobre el sector tecnológico chino, con especial atención en semicap e internet. Más allá de la tecnología, también vemos oportunidades en equipos de generación eléctrica, salud y sectores defensivos de alto dividendo, como bancos, aseguradoras, utilities y consumo básico", apunta Yifan Hu, directora de Inversiones para la Gran China.

Banor: el capital no es gratis, tampoco para los campeones de la IA
Los analistas de Banor opinan que los bonos emitidos por los bancos se han convertido en la mejor oportunidad para los inversores en activos de Crédito (deuda emitida por las compañías). El entorno actual favorece a los bonos bancarios. El mercado cree que el equilibrio en los tipos de interés reales es más alto, gracias a la mayor resiliencia de lo previsto en la economía, apoyada en un mercado laboral y un crecimiento sólidos, y en una demanda de capital que sigue elevada.

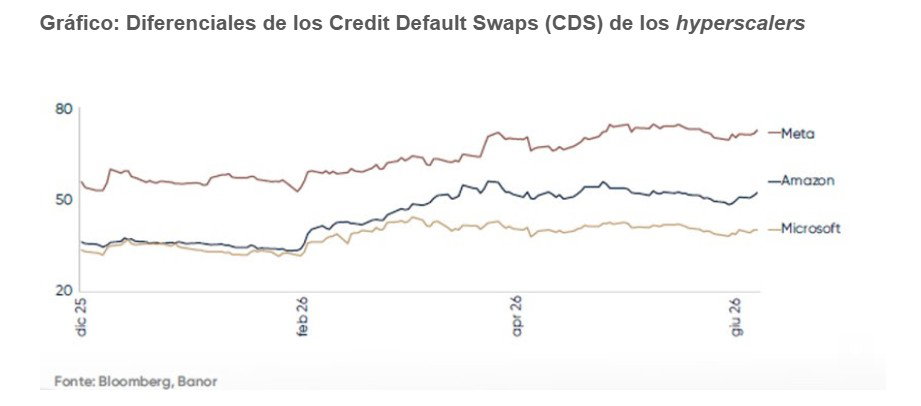
Esta situación no afecta todavía a los diferenciales de crédito, que se mantienen estables, según los analistas de Banor. Sin embargo, el enorme gasto de capital que llevan a cabo las grandes empresas de la IA (hyperscalers) hace que esos diferenciales ya están recogiendo, además de buena calidad en las emisiones, unas necesidades de financiación futuras cada vez mayores. Ello obliga al inversor a ser cada vez más cauto con las emisiones de bonos de los “hyperscalers”. Y supone que los bonos emitidos por los bancos, se pueden convertir en la mejor oportunidad en el segmento del Crédito, porque su oferta es ahora más reducida (las emisiones netas se acercan a cero) y porque presentan una alta calidad por fundamentales.

Según los analistas de Banor, los mercados de bonos están fijando su atención no sólo en la resiliencia del consumo, sino también en el creciente ciclo de inversión en infraestructura física de la IA: centros de datos, chips, redes de fibra, generación eléctrica, sistemas de refrigeración, transformadores, terrenos y redes eléctricas. S&P Global estima que la inversión en centros de datos y alta tecnología añadió al PIB de EEUU medio punto porcentual en el segundo trimestre de 2025 respecto a un nivel gasto normal. La economía norteamericana estaría mucho más enfriada sin la aportación del gasto en IA. Según Goldman Sachs, el capex estimado para 2026 relacionado   con IA asciende a 765.000 millones$, y de 1,6 billones en 2031. McKinsey estima  6,7 billones$ de inversión acumulada en centros de datos para 2030. Morgan Stanley vaticina un gasto en construcción de centros de datos de 2,9 billones$ hasta 2028.Pero, como señalan los analistas de Banor,  “no todo este gasto se financiará mediante bonos Investment Grade, y no todo pasará por los mercados públicos”. En todo caso, “se trata de uno de los ciclos de inversión mayores de nuestra era”. 

Y ello porque las grandes compañías tecnológicas USA financiaron su crecimiento durante años, emitiendo deuda sólo de forma ocasional. En la actualidad, se financian a través de emisiones de deuda de modo habitual. En 2025, cinco hyperscalers (grandes empresas de computación en la nube que administran centros de datos gigantescos) -Amazon, Alphabet, Meta, Microsoft y Oracle- emitieron 121.000 millones$ en bonos corporativos, frente a una media anual de 28.000 millones los cinco años anteriores. La magnitud de la emisión de bonos tecnológicos en EEUU es tal que UBS calcula en 360.000 millones$ en 2026 las emisiones Investment Grade, casi una quinta parte de todo el mercado en este segmento crediticio. Los expertos de Banor creen que este factor “ya forma parte del entorno macroeconómico”.

Los expertos de Banor creen que esta situación también afecta a los diferenciales de Crédito en Estados Unidos, pese a que los diferenciales en el mercado de bonos corporativos se mantienen en 75 pb aproximadamente. Lo que el mercado está transmitiendo es, según Banor, que “el capital ya no es gratuito, ni siquiera para los campeones de la IA, y las necesidades futuras de financiación deben incorporarse a los precios”.

Los analistas de Banor explican que el entorno actual del mercado de Crédito exige prudencia respecto a los emisores del sector industrial más expuestos a la ola de gasto de capital en IA. Sin embargo, los bonos bancarios presentan el mayor atractivo de los últimos quince años. Los niveles de capital “han mejorado y el equilibrio entre oferta y demanda parece más favorable”, afirman. Y es probable que la emisión neta del sector bancario se mantenga cerca de cero, o incluso caiga levemente, lo que refuerza el atractivo de los bonos bancarios, tanto por su escasez como por sus fundamentales más sólidos.