Mientras sigue la pugna por una inteligencia artificial más barata, Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU.
Miguel Ángel Valero
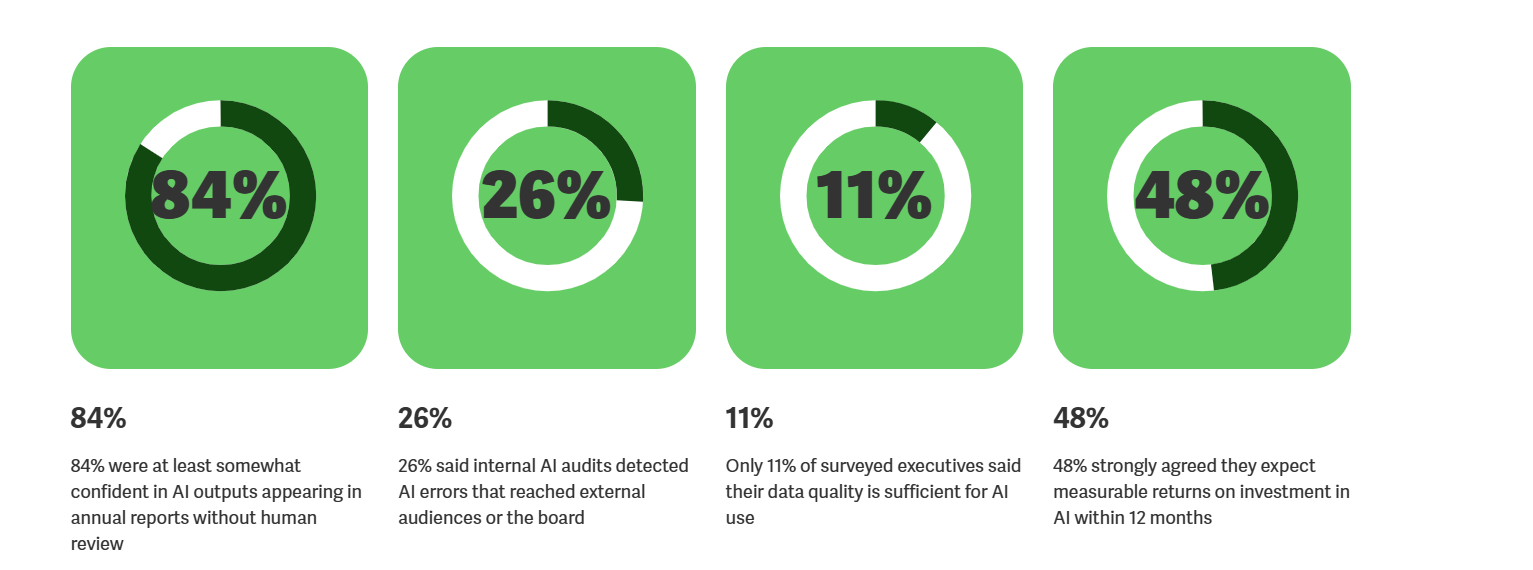
El 2026 Midyear Executive Benchmark Survey de Workiva, plataforma especializada en auditorías en materia de confianza, transparencia y rendición de cuentas, avisa que el 24% de los directivos de las empresas reconoce que las auditorías internas han detectado errores de la inteligencia artificial (IA) que llegaron a audiencias externas o, incluso, a miembros del consejo de administración.
Estos datos sugieren que existe una desconexión entre lo que creen los directivos (el 84% afirma confiar al menos moderadamente en la precisión de los resultados de la IA sin revisión humana) y lo que demuestra la evidencia.
A medida que la IA transforma las empresas a una velocidad sin precedentes, está surgiendo un nuevo riesgo: que la transformación avance más rápido que la capacidad de los líderes responsables de supervisarla para anticiparse a sus implicaciones.
“La confianza en la IA sin control sobre la calidad de los datos es un riesgo, no una estrategia. Los directores financieros necesitan plataformas que conecten la IA con datos fiables y auditables, de modo que cada resultado pueda verificarse y cada información divulgada pueda defenderse”, ha afirmado Barbara Larson, que ocupa precisamente ese cargo (CFO) en Workiva. “Hacerlo bien va mucho más allá de evitar errores. Los líderes empresariales pueden avanzar más rápido e integrar la IA de forma más profunda en sus operaciones cuando confían en lo que generan sus sistemas. Esta es una verdadera ventaja competitiva”, subraya.
Los directivos coinciden en que la mala calidad de los datos está limitando el uso de la IA en sus organizaciones, lo que sugiere que la IA empresarial solo puede escalar cuando existe confianza en los datos de origen y control sobre ellos. Los inversores institucionales expresan preocupaciones similares respecto a la precisión de los contenidos generados por IA:
- Solo el 11% de los directivos considera que la calidad de sus datos es suficiente para el uso de la IA.
- El 27% afirma que la mala calidad de los datos ha obstaculizado significativamente el despliegue de la IA en procesos clave.
- El 71% señala que la mala calidad de los datos ha afectado, al menos moderadamente, al uso de la IA en los informes financieros y de sostenibilidad.
- El 89 % de los inversores está preocupado por la precisión de la IA en la información corporativa divulgada.
Con el tiempo, unos datos deficientes o que no puedan verificarse pueden erosionar la credibilidad ante los grupos de interés. Las organizaciones que no aborden la calidad de los datos ni las preocupaciones de los inversores corren el riesgo de quedarse rezagadas frente a competidores más proactivos.
Para los equipos de reporting financiero, y especialmente para los CFO, las herramientas que permiten gobernar y controlar los resultados de la IA son tan importantes como la propia IA. A medida que los agentes de IA se vuelven más autónomos, los directivos de las empresas consideran que aumentará la necesidad de contar con una infraestructura especializada, y señalan varias prioridades:
- El 49% afirma que seguirá necesitando sistemas de registro, como los libros mayores contables.
- El 45% señala que necesitará software que permita la trazabilidad y la auditoría.
- El 55% afirma que necesitará plataformas para gestionar agentes de IA y flujosde trabajo automatizados.
“La IA genérica no es suficiente para el reporting financiero. Los inversores, los reguladores y los consejos de administración esperan respuestas en las que puedan confiar. La verdadera ventaja reside en una IA especializada, basada en datos gobernados y auditables, y combinada con el criterio humano. Esto proporciona a las organizaciones la confianza necesaria para verificar lo que produce la IA y respaldar las decisiones y la información divulgada que se derivan de ella”, argumenta Jason Darby, director financiero de Amalgamated Bank.
Trump quiere ampliar los aranceles de los chips a los dispositivos
Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU. Quiere gravar los aparatos que llevan chips dentro, no solo el chip, ampliando el 25% actual. La lista sumaría portátiles, servidores y consolas, con tipos por país. Trump ya coqueteó con un arancel cercano al 100%. En el punto de mira, Nvidia, AMD y TSMC.
De salir adelante el plan de Trump, se encarece el aparato entero, no solo el chip, y sube el coste de montar centros de datos cuando la IA los está reclamando ansiosamente. Y como TSMC hace más del 90% de los chips más utilizados, el sobrecoste acaba en la factura del consumidor. Es una presión adicional para los fabricantes de chips y hardware como HP o Dell y compañía, de la que se libran los produzca en EEUU. Atención a lo que puedan sufrir los márgenes de los fabricantes de chip.
Continúa la pugna por abaratar la IA
Pero la guerra de los aranceles no frena la pugna por una IA más barata. Alibaba lanza una versión de su modelo Qwen de 27.000 millones de parámetros que corre en una sola tarjeta gráfica y rinde como rivales mucho mayores. El gigante chino vuelve a apretar el coste de computar IA y mete presión a los que cobran caro por sus modelos premium.
Además, Z.ai ha reconocido que Ox Alpha, el modelo anónimo que apareció en OpenRouter y se puso por delante de los mejores modelos disponibles (como contó Dinero Seguro el 25 de agosto), es suyo. La empresa china lanzó a mediados de agosto GLM-5.3, que compite con Fable 5 de Anthropic en algunos benchmarks. Su tecnología GLM fue la que usó Hugging Face para defenderse durante el ataque no ordenado del agente IA de OpenAI.
La presión de los modelos chinos baratos y capaces ya es real y amenaza la posición de OpenAI y de Anthropic.
Nvidia compra Hugging Face
Precisamente, Nvidia ultima la compra de Hugging Face por unos 13.000 millones$, tres veces más de lo que valía la empresa en 2023. La operación, de culminarse, convierte al fabricante de chips en dueño del sitio donde se descarga la mayor parte del software abierto de IA del mundo.
Hugging Face estaba valorada en 4.500 millones en 2023, en una ronda de 235 millones liderada por Salesforce Ventures con GV, IBM Ventures y Nvidia. Factura alrededor de 150 millones anuales.
A finales de 2025 Nvidia puso 500 millones para elevar su participación, valorando Hugging Face en 7.000 millones. Clem Delangue y su equipo rechazaron la propuesta por el miedo a que el mayor fabricante de chips del mundo acabara mandando en la plataforma neutral donde todo el mundo publica sus modelos. Nueve meses después la respuesta es distinta, y el precio también. La compañía ha pasado de 100 a 150 millones de facturación anual en ocho semanas y Delangue ha dicho públicamente que están cerca de la rentabilidad. Ese crecimiento es el que justifica el múltiplo: 12.900 millones sobre 150 millones de ingresos sale a 86 veces ventas.
¿Por qué compra Nvidia Hugging Face? Porque necesita que los modelos abiertos sigan existiendo, su negocio depende de que haya mucha gente entrenando y sirviendo modelos en muchos sitios distintos. Si el mercado se concentra en cuatro laboratorios cerrados que diseñan sus propios chips, Nvidia vende menos. Si en cambio hay miles de empresas descargando los modelos de Hugging Face y montándolos sobre GPU, vende más. Hace meses, su CEO y fundador, Jensen Huang, firmó junto a otras 24 empresas una carta pidiendo a Trump que impulse los modelos abiertos en la IA.
Además, hace un año Nvidia recortó DGX Cloud y con Hugging Face recupera una puerta de entrada a la venta de cómputo, incluida la capacidad ociosa de sus propios clientes, publica Digital Brain.
En agosto, Stripe compró OpenRouter por más de 7.000 millones, cuando en mayo estaba valorado en 1.300 millones en mayo.
La alianza entre Salesforce y Anthropic genera Claudeforce,
Salesforce y Anthropic han lanzado Claudeforce, el primer fruto de su alianza (la participación de Salesforce en Anthropic ronda los 5.000 millones$). Hasta ahora se podía consultar Salesforce desde Claude montando un servidor MCP (el protocolo abierto que conecta un modelo con herramientas y datos externos). Funcionaba, pero cada equipo tenía que levantarlo, mantenerlo y decidir los permisos. Claudeforce lo convierte en una conexión única que hace el administrador. Claude puede programar cuadros de mando sobre la marcha con los datos de Salesforce. El usuario describe lo que quiere ver y la interfaz se escribe en el momento.
Con Claudeforce, Salesforce se mueve hacia un cobro por consumo de API. Es un cambio de modelo de negocio disfrazado de integración. Y llega justo cuando el mercado teme que los laboratorios de IA pasen de socios a competidores de las empresas de software.