16Sep

Los precios del cobre y el níquel pueden casi duplicarse durante la próxima década, con fuertes aumentos también en el caso del aluminio.

Miguel Ángel Valero

La transición energética y la electrificación  están transformando profundamente los mercados mundiales de metales. Ante un fuerte aumento de la demanda y una oferta cada vez más limitada, se espera que el cobre, el níquel y el aluminio sufran una escasez estructural para 2035 , lo que allanará e lcamino para un nuevo mercado alcista en los precios. Según el informe de Coface “Metales industriales: regreso al futuro (ciclo)”, el déficit podría alcanzar hasta el 35% de la demanda prevista en el caso del níquel, mientras que los precios del cobre y el níquel podrían casi duplicarse durante la próxima década, con fuertes aumentos también en el caso del aluminio.

“Los metales industriales están entrando en una nueva fase. La transición energética está generando una nueva demanda significativa, mientras que la oferta se muestra cada vez menos flexible. Esta combinación podría ejercer una presión sostenida sobre el cobre, el níquel y el aluminio y dar paso a un nuevo mercado alcista para los precios de los metales”, afirma Simon Lacoume, economista del sector metalúrgico de Coface.

La demanda se está acelerando debido a la transición energética. Incluso antes del auge de las tecnologías bajas en carbono, la demanda de metales ya se veía respaldada por sólidas tendencias estructurales. La urbanización, las infraestructuras y el crecimiento de las economías emergentes seguirán impulsando el consumo mundial en los próximos años. El sector de la construcción representa casi el 50% del consumo mundial de acero, mientras que la electrificación ya supone casi tres cuartas partes de la demanda mundial de cobre.

Pero a esta demanda tradicional se suma ahora la impulsada por la transición energética y la digitalización. Las energías renovables, los vehículos eléctricos, las baterías, las redes eléctricas y los centros de datos son sectores que requieren un uso especialmente intensivo de metales. Según la Agencia Internacional de la Energía, las tecnologías limpias podrían representar el 35 % de la demanda mundial de cobre y níquel para 2035.

Por qué la oferta tiene dificultades para seguir el ritmo

Ante esta aceleración, la oferta tiene dificultades para seguir el ritmo. Menos del 1% de los proyectos de exploración minera dan lugar a una mina en funcionamiento , y el desarrollo de nueva capacidad en los proyectos existentes puede llevar una media de casi 20 años (frente a menos de 15 años a principios de la década de 2000). La baja rentabilidad de la inversión, la disminución de la ley de los yacimientos y el aumento delos costes también limitan la capacidad de los productores para incrementar rápidamente la producción.

A esto se suma un alto grado de concentración geográfica en las cadenas de suministro. Indonesia representa el 67% de la producción mundial de mineral de níquel, mientras que China cuenta con más de la mitad de la capacidad mundial de refinado de varios metales.

Las restricciones comerciales van en aumento: a finales de 2025 estaban en vigor 1.138 medidas que afectaban a la importación o exportación de minerales críticos, frente a las 357 de diez años antes. 

Se espera que el desequilibrio entre la oferta y la demanda sea especialmente pronunciado en el caso de los metales esenciales para la transición energética. En el caso del aluminio, el cobre y el níquel, la demanda crecerá más rápido que la oferta durante la próxima década, incluso sin que se produzca una mayor aceleración de la descarbonización. 

Sin embargo, no todos estos metales se ven afectados de la misma manera. El cobre, esencial para la electrificación de las economías y el desarrollo de la infraestructura digital, podría enfrentarse a un déficit de entre 1,5 y 6,5 millones de toneladas para 2035 (dependiendo del escenario), que podría alcanzar el 17% de la demanda mundial en un escenario de emisiones netas cero. El auge de los centros de datos puede agravar aún más estas presiones.

El níquel parece ser el metal más afectado por la transición energética, impulsada por las baterías y la movilidad eléctrica. En un escenario de "cero emisiones netas" el mercado del níquel refinado podría enfrentarse a un déficit de alrededor de 6,5millones de toneladas para 2035, lo que representaría casi el 35% de la demanda prevista. 

También se espera que el mercado del aluminio se vuelva más ajustado. El déficit podría alcanzar entre 5 y 15 millones de toneladas , lo que representaría alrededor del 10% de la demanda prevista. En este caso, la limitación se debe menos a la disponibilidad de recursos que a la capacidad industrial, la inversión necesaria y el acceso a electricidad a precios competitivos.

Estas tensiones ejercen una presión sostenida sobre los precios. En este sentido, Coface vaticina que los precios del cobre y el níquel podrían casi duplicarse durante la próxima década, mientras que también se espera que el aluminio experimente un fuerte aumento. Por el contrario, el acero y el zinc parecen menos vulnerables, con condiciones de oferta menos restringidas y una exposición más limitada a las nuevas demandas asociadas a la transición energética.

Para los fabricantes, el reto se extenderá, por tanto, gradualmente más allá del precio: garantizar el acceso a los metales críticos, desarrollar el reciclaje y reducir la intensidad de materiales podrían convertirse en factores clave para la competitividad.

08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.

El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.

11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

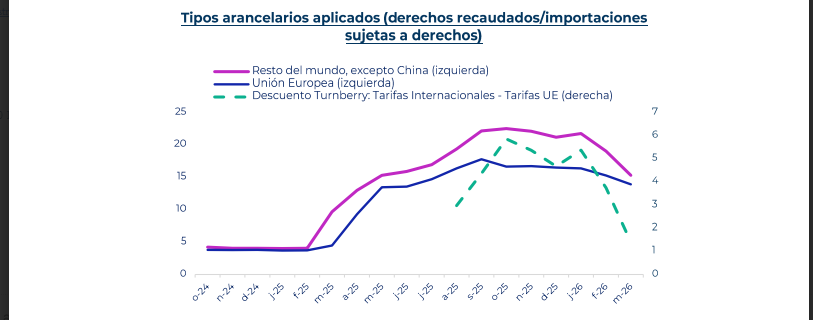
EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.

15Jul

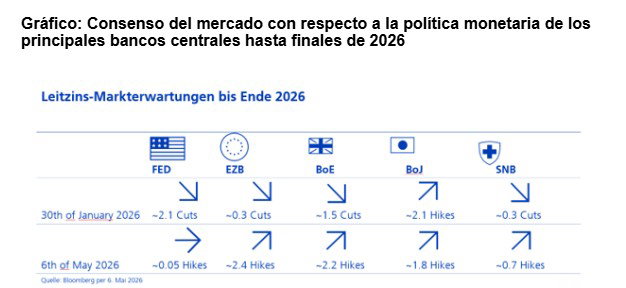
Los mercados ya dan un 50% de probabilidad a una subida de tipos de la Fed en julio. El retorno de las hostilidades en Oriente Medio provocará más inflación y subidas de tipos en Asia.

Miguel Ángel Valero

Con EE.UU, Canadá y México habiendo iniciado la revisión formal del T‐MEC las negociaciones se esperan especialmente complejas y con importantes implicaciones para el comercio en Norteamérica. Sin embargo, pese a las crecientes tensiones entre los tres socios y a las exigencias de la Administración Trump para modificar aspectos clave del acuerdo , los economistas de Coface consideran poco probable una ruptura de la integración económica, debido al profundo grado de interdependencia industrial entre los tres países. Y es que las exportaciones a EEUU representan el 30% del PIB de México y el 17 % del de Canadá.

El 1 de julio marcó el inicio de la primera revisión oficial del T-MEC, que entró en vigor en 2020 para sustituir al Tratado de Libre Comercio de América del Norte (TLCAN).Esta revisión, inicialmente concebida como una simple actualización, se está desarrollando finalmente en un contexto de importantes tensiones comerciales. La administración Trump desea renegociar en profundidad varias disposiciones del tratado, en particular las reglas de origen para el sector automovilístico, las relaciones comerciales con China, el acceso al mercado canadiense de productos lácteos y determinadas políticas energéticas mexicanas. Ante estas exigencias, México y Canadá tienen sólidos motivos para mantenerse firmes en sus posiciones, lo que sugiere que las negociaciones serán largas y complejas .

Desde la entrada en vigor del T-MEC, el valor total del comercio entre EEUU y cada uno de sus dos vecinos ha aumentado de alrededor de 615.000 millones$ en 2019 a casi 800.000 millones en 2022 , superando así a China como principal socio comercial de Estados Unidos. Esta interdependencia resulta especialmente evidente en sectores estratégicos. Canadá y México representan el 51% de los vehículos importados por EEUU y el 58% de los componentes de automoción que el país adquiere en el extranjero. En algunos casos, un componente automovilístico cruza la frontera entre EEUU y México entre cinco y siete veces antes de incorporarse a un vehículo terminado. 

Estas complementariedades son igualmente fuertes en el sector energético, donde Canadá representa el 60% de las importaciones estadounidenses de petróleo crudo. Las cadenas de valor norteamericanas se han vuelto demasiado integradas como para que una reversión pueda producirse sin un elevado coste económico.

En el marco de la actual guerra comercial, la relevancia del acuerdo no ha hecho más que aumentar. El cumplimiento de las normas del T-MEC se ha convertido en el principal medio para que las empresas canadienses y mexicanas obtengan exenciones arancelarias. Los productos conformes con el T-MEC han quedado exentos de la mayoría de los aranceles impuestos sucesivamente por la Casa Blanca. Esta situación otorga actualmente a Canadá y México una importante ventaja competitiva frente a otros socios comerciales de EEUU, especialmente China. 

En un contexto de reorganización de las cadenas de suministro mundiales, el acceso preferencial al mercado estadounidense se está convirtiendo en un activo estratégico de primer orden para ambos países. Sin embargo, este éxito también está aumentando las tensiones en torno al tratado. A medida que se amplía la diferencia entre las condiciones de acceso concedidas a los socios norteamericanos y las impuestas a China, Washington teme que su política comercial sea eludida y que Pekín siga manteniendo influencia en determinadas cadenas de suministro regionales. Precisamente por ello, EEUU pretende endurecer ciertas disposiciones del acuerdo, especialmente las reglas de origen para el sector automovilístico y el marco que regula las relaciones comerciales entre sus vecinos y China.

Las conversaciones podrían prolongarse hasta 2027. Las posiciones defendidas actualmente parecen difíciles de conciliar y las primeras conversaciones preparatorias no han logrado reducir las diferencias. No obstante, el escenario de una retirada total de EEUU sin una solución alternativa sigue siendo poco probable. Una decisión de este tipo provocaría importantes perturbaciones en las cadenas de suministro norteamericanas y en numerosos sectores industriales de los tres países. Por tanto, un compromiso pragmático sigue siendo el desenlace más creíble. Éste podría adoptar la forma de concesiones específicas que permitan a cada parte proteger sus intereses estratégicos, manteniendo al mismo tiempo un marco preferencial para el comercio regional.

“Las negociaciones que comienzan ahora serán largas y conflictivas. Pero la integración industrial construida durante tres décadas está demasiado arraigada como para ponerse en cuestión de la noche a la mañana. Incluso en caso de bloqueo en torno al T-MEC, es probable que Canadá y México mantengan algún tipo de acceso preferencial al mercado estadounidense, ya que el coste económico de una ruptura sería considerable para los tres países”, afirma Marcos Carias, economista para Norteamérica de Coface.

Nueva rectificación de Trump

Una nueva rectificación del presidente estadounidense que matiza sus declaraciones anteriores y señala que el peaje equivalente al 20% del valor del cargamento, planteado para garantizar la seguridad de los buques que transiten por el estrecho de Ormuz, será sustituido por un acuerdo de inversión con los aliados del Golfo en EEUU. Se trata de un convenio abierto y sin cuantías definidas, lo que constituye, de facto, un reconocimiento de que la tasa propuesta por la Administración estadounidense carecía de sentido económico.

No obstante, el problema persiste y el estrecho continúa prácticamente cerrado para ambas partes. La actualización de las últimas cifras confirma, sin embargo, que la interrupción fue algo menos abrupta de lo que se estimaba inicialmente, ya que se han registrado algo más de una decena de tránsitos frente al parón casi total observado en los días previos. Esta revisión se explica porque los datos de seguimiento en tiempo real no incluyen a los buques que navegan sin emitir señal, cuyos movimientos se incorporan posteriormente una vez se confirma su paso, horas o incluso días después, tras volver a activar el transpondedor.

Aun así, el tráfico sigue siendo muy reducido, situado en torno al 10% de los niveles habituales. Además, los ataques iraníes a barcos comerciales continúan, la normalización de la actividad marítima se retrasa y, en consecuencia, también lo hace la recuperación de las exportaciones de petróleo y gas de la región. Esta situación mantiene la presión sobre los mercados energéticos: la referencia Brent supera los 85$ por barril, mientras que el gas en Europa asciende hasta los 54€/MWh.

Tras la marcha atrás de Trump, se abre ahora una fase de negociación y se esperan avances en las conversaciones entre Irán y EEUU durante los próximos días. Un escenario de doble bloqueo no resulta beneficioso para ninguna de las partes, y la necesidad de alcanzar algún tipo de entendimiento aumenta a medida que se prolonga la tensa situación actual.

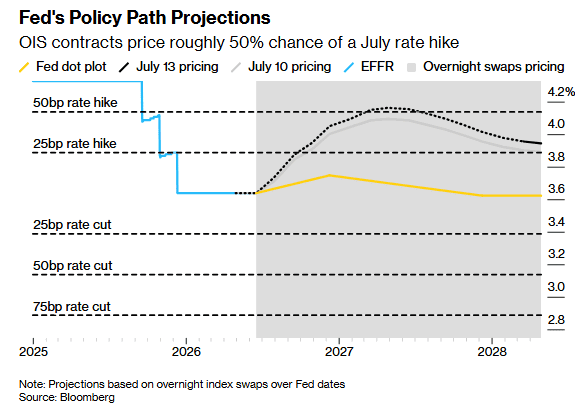
Fed: 50% de probabilidad de que suba tipos en julio

El dato de inflación en EEUU ofreció cierto alivio a los mercados, al mostrar señales de moderación más allá del componente energético. Sin embargo, el presidente de la Fed, Kevin Warsh, volvió a adoptar un tono marcadamente restrictivo al afirmar que la lucha contra la inflación aún no ha concluido. En sus comparecencias semestrales ante sendos Comités en la Cámara de Representantes y en el Senado, ratificó un cambio de régimen en la estrategia monetaria del banco central. Warsh adoptó una postura de firmeza frente a las presiones de precios, al declarar una política de “tolerancia cero” ante la inflación persistente, calificando explícitamente de “error” el marco de objetivo de inflación promedio adoptado por la Fed en 2020.

Además de insistir en la reestructuración operativa de la Fed mediante cinco grupos de trabajo orientados a auditar los modelos de inflación, la gestión del balance y los canales de comunicación con los mercados, confirmó su intención de abandonar progresivamente el uso tradicional del 'forward guidance' en favor de una política estrictamente dependiente de los datos económicos en tiempo real, buscando un modelo de comunicación más prudente. A pesar del alivio cuantitativo que supuso la publicación del IPC de junio, Warsh enfrió las expectativas de un giro inmediato hacia nuevos recortes de tipos de interés. 

Es más, los traders del mercado monetario ya ven un 50% de probabilidades de que la Fed suba tipos en julio. El relato ha girado de recortes a subidas en tiempo récord, y eso lo cambia todo para bonos, dólar y bolsa. Ojito.

UBS: el PCE subyacente se acercará al objetivo de la Fed a final de año

"Un entorno de inflación más moderado, combinado con la reaparición de expectativas de crecimiento más débiles en la segunda mitad del año —a medida que el apoyo fiscal y el crecimiento de la renta real se moderan—, debería acercar el PCE subyacente al objetivo del 2% de la Fed hacia final de año. En conjunto, estas dinámicas deberían llevar a la Fed hacia una postura más acomodaticia y a un retorno de los tipos de referencia hacia una estimación neutral en torno al 3%", opinan Paul Hsiao, Estratega de Asignación de Activos, y Andrew Dubinsky, Economista, de UBS Global Wealth Management.

Eastspring: Asia sufrirá una subida de inflación y de tipos

Vis Nayar, Chief Investment Officer, Ray Farris,  Chief Economist, y Viola Wong, Economist de Eastspring Investments, creen que la reanudación de las hostilidades en Oriente Medio ha reforzado los riesgos de un repunte de la inflación y un la subida de tipos de interés en la región Asia. En China, una desaceleración del crecimiento que podría impulsar el gasto en la segunda mitad del año. En Corea, una subida de 25 pb en los tipos de interés.  En la India, un repunte inflacionista que podría acarrear subida de tipos y depreciación de la divisa. Sin embargo, en los paises ASEAN (sureste de Asia), el crecimiento esperado para Singapur y Malasia sigue siendo sólido, y no se prevén cambios en la política monetaria.

En cualquier caso, la gestora advierte que los países asiáticos con divisas débiles se verán más afectados por los riesgos inflacionistas y de endurecimiento monetario. En este escenario, el atractivo de Asia y sus diferentes países para la inversión persiste, pero es necesario un enfoque más selectivo dado el incremento del nivel de riesgo en la región.

01Jul

UBS cree que el endurecimiento monetario del BCE será moderado. Banca March subraya que vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Preocupan los aranceles europeos a China, y los norteamericanos a la automoción de Europa.

Miguel Ángel Valero

A medida que Oriente Medio avanza hacia una frágil pausa en las hostilidades, el shock económico provocado por el conflicto (perturbación de las cadenas de suministro, inflación... ) ya se está extendiendo ala economía global. La pausa en las tensiones geopolíticas no es una vuelta a la normalidad. Tras más de quince semanas de conflicto, la firma del acuerdo entre EEUU e Irán anuncia un periodo de calma para Oriente Medio, en un entorno regional marcado por la fragilidad. Pero esta pausa no puede ocultar una situación clave: la duración e intensidad del conflicto, que superaron ampliamente las expectativas iniciales, han perturbado profundamente una región crucial de la economía global. El estrecho de Ormuz es un punto estratégico clave para el suministro de hidrocarburos y sus derivados. Muy pocos países – especialmente en el sudeste asiático y en la costa de África oriental – han podido evitar estas perturbaciones.

Cualquier retorno a la normalidad – si es posible – llevará tiempo. La economía mundial resiste, pero se desacelera. Hasta ahora, la economía global ha absorbido el shock, en particular gracias a la acumulación previa de existencias y a los ajustes de la demanda. Sin embargo, esta fase está llegando a su límite. Parones de producción en algunos sectores, el regreso de las presiones inflacionistas y el endurecimiento de las condiciones financieras son los primeros indicios de estas dificultades, mientras que los gobiernos disponen de muy poco margen de maniobra para apoyar la actividad económica y los ingresos.

En este contexto, Coface revisa a la baja sus previsiones de crecimiento global hasta el 2,3% para 2026 y el 2,5% para 2027, una reducción de 0,6 puntos en dos años. El cierre virtual del estrecho de Ormuz – 145 buques lo atravesaron en mayo, frente a más de 3.300 un año antes – ha perturbado el transporte global y ha vuelto a poner bajo tensión las cadenas de suministro. Las empresas ya informan de plazos de entrega más largos, aumento de costes y primeras señales de escasez, lo que las lleva a aumentar sus existencias preventivas, a costa de una mayor presión sobre la tesorería y los márgenes.

La consecuencia es que las insolvencias empresariales sigan aumentando este año (+6 % a nivel mundial) , con incrementos especialmente pronunciados en países como EEUU, Francia y Japón. El shock es global, pero su intensidad varía considerablemente según la región:

  • Oriente Medio: los estados del Golfo han sido los más afectados, con fuertes contracciones debido a su dependencia del estrecho.
  • Europa : el aumento de los precios de la energía y la incertidumbre prolongada pesan sobre la demanda interna, con un crecimiento de solo 0,7 % previsto para la zona euro.
  • EEUU: la inflación repunta (del 2,4% en febrero al 4,2% en mayo), reduciendo el poder adquisitivo y el consumo de los hogares con bajos ingresos.
  • Asia: situación desigual; algunos sectores siguen muy dinámicos (exportaciones de semiconductores de Corea del Sur +153 % desde principios de año), mientras que otros sufren la presión sobre los márgenes.
  • Países emergentes : especialmente en América Latina, el shock se traduce en un repunte de la inflación y políticas monetarias más restrictivas, como enBrasil, donde el tipo de interés clave se sitúa en 14,5 %.

“La pausa en las hostilidades en Oriente Medio es una buena noticia, pero no puede ocultar la cuestión clave: las perturbaciones seguirán lastrando la actividad empresarial, los ingresos y el empleo. Un total sin precedentes de 41 revisiones a la baja sectoriales y 19 de revisiones de países subraya el impacto global de un conflicto cuyas consecuencias sobre los flujos comerciales y la rentabilidad empresarial seguirán pesando considerablemente en los próximos meses", declara Jean-Christophe Caffet, economista jefe de Coface .

A pesar de este contexto, España continúa  consolidándose entre las economías más resilientes de Europa y del mundo, con una previsión de crecimiento del 2,3% para 2026 y del 1,9% para 2027, según el nuevo ‘Coface Risk Review’.Si bien las estimaciones se han ajustado en dos décimas desde el inicio de año, España sigue muy por encima del crecimiento previsto en 2026 para las economías avanzadas (1,4%), la Unión Europea (1%), la zona euro (0,7%), EEUU (1,9%) y nuestros pares europeos, como Alemania (0,4 %), Reino Unido(0,7 %), Francia (0,6%) o Italia (0,5%).

 El 34% de las empresas de Alemania espera un aumento de las insolvencias

Por su parte, Crédito y Caución acaba de publicar el Barómetro de Prácticas de Pago para Alemania, en el que han participado más de 200 empresas de sectores como la industria, la construcción o los servicios. El estudio refleja la preocupación de las compañías por el retraso en el cobro de las facturas, lo que está provocando un descenso en el volumen de las operaciones que se realizan a crédito, muy por debajo de la media de Europa Occidental. En Alemania el 35% de las ventas B2B se realizan a crédito, frente al 52% regional.

El 87% de las empresas alemanas asegura sufrir retrasos en los pagos, frente al 77% a nivel regional, y la morosidad se sitúa cerca del 5% del total de las facturas B2B. En este contexto, las compañías se muestran pesimistas con respecto a la evolución de las insolvencias para los próximos meses. El 38% prevé que aumentarán y el 52% cree que se mantendrán en un nivel elevado.

Los problemas de liquidez de los clientes son la principal causa de los retrasos en los pagos (50%). En cuanto a sus efectos, destacan la reducción del margen de liquidez (43%) y las dificultades para planificar el flujo de caja (29%).

La imprevisibilidad del comercio mundial afecta con mayor gravedad a las empresas alemanas debido a su exposición a los mercados internacionales y a la complejidad de sus cadenas de suministro. Además, las compañías muestran preocupación por la situación económica del país, a lo que se suman el aumento de los costes energéticos y la incertidumbre relacionada con el conflicto en Oriente Medio, que amenazan las ya frágiles perspectivas de crecimiento de Alemania, especialmente si los precios de la energía se mantienen elevados durante más tiempo.

En conjunto, estos factores intensifican las tensiones de liquidez y reducen la capacidad de las empresas para absorber nuevas perturbaciones. Una de cada cuatro compañías alemanas encuestadas afirma utilizar un seguro de crédito. Cuando aumentan los retrasos en los pagos, crece la incertidumbre económica y los proveedores absorben la mayor parte del riesgo, por lo que el seguro de crédito contribuye a que este modelo sea más resistente.

UBS: el endurecimiento monetario del BCE será moderado

El Banco Central Europeo permanece alerta ante el riesgo de que el shock energético provocado por la guerra de Irán pueda trasladarse aún a los precios de consumo, a pesar de los avances hacia un acuerdo diplomático y de un retorno de los precios del petróleo a niveles cercanos a los previos al conflicto. En su intervención en el Foro de Sintra, el economista jefe del BCE, Philip Lane, afirmó que los responsables de política monetaria necesitan evaluar cómo "cuatro meses de subidas en los costes energéticos se filtran en la inflación de los alimentos y en la de los servicios". El presidente del Bundesbank, Joachim Nagel, señaló que la inflación se mantendrá "significativamente por encima" del objetivo del BCE y que el shock de precios energéticos que comenzó con el conflicto en Oriente Medio "todavía sigue presente en el sistema".

Sin embargo, a pesar de estas declaraciones, también hay indicios de que cualquier nuevo endurecimiento por parte del BCE será probablemente moderado. Los últimos datos de inflación nacionales respaldan una respuesta más comedida por parte del BCE. El retroceso de los precios energéticos ha reducido la presión para un ciclo prolongado de subidas de tipos. Las señales de política monetaria y los precios de mercado apuntan más al gradualismo que a la urgencia.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos manteniendo una postura constructiva sobre la renta fija de calidad y preferimos asegurar rendimientos atractivos en bonos de calidad de duración corta a media. Aunque mantenemos una postura Neutral respecto a la renta variable de la Eurozona en general, seguimos viendo oportunidades en áreas concretas que se benefician de tendencias globales seculares, entre ellas industriales y consumo discrecional".

"Los inversores deben comprender los costes de oportunidad que implica asignar capital a materias primas y estar dispuestos a tolerar, en determinados momentos, periodos prolongados de rentabilidad inferior. Mantener la disciplina de rebalanceo puede resultar difícil debido a sesgos de comportamiento y a consideraciones fiscales. Además, la exposición ya existente a activos diversificadores y sensibles a la inflación puede reducir el beneficio marginal de las materias primas", apuntan Ian Spencer, estratega, y Jason Draho, responsable de Asignación de Activos para América de UBS Global Wealth Management.

La Bolsa 'pasa' de la geopolítica 

La primera mitad del año ha estado marcada por el inicio del conflicto en Irán tras los ataques de Israel y de EEUU y el siempre temido cierre del estrecho de Ormuz. A pesar de la elevada disrupción en el mercado petrolero, las economías globales han demostrado resiliencia, apoyadas principalmente por la reducción de las importaciones de China en torno a un 40% y por el incremento de la producción en EEUU, que se ha consolidado como el mayor productor mundial de crudo, alcanzando en algunos momentos los 14 millones de barriles diarios.

En este contexto, Trump ha desempeñado un papel ambivalente, terminando en una posición menos favorable que la inicial: Irán continúa reclamando el control del tránsito por el estrecho y persisten las tensiones inflacionistas, lo que dificulta su objetivo de promover un entorno de tipos de interés más bajos. Con el reciente Memorando de Entendimiento, la situación entra en una fase de impasse en la que ambas partes negocian, lo que previsiblemente podría derivar en una victoria pírrica para Trump de cara a las elecciones legislativas de noviembre.

Con estos elementos, vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Gracias a unos resultados empresariales extraordinarios –especialmente en el sector tecnológico–, los mercados han superado rápidamente las dudas iniciales, registrando avances del 10,4% en la renta variable global durante el semestre. En el ámbito de los mercados emergentes, destacan especialmente Corea del Sur (+134%) y Taiwán (+64%), compensando el comportamiento más débil de las grandes economías como China (-15%) e India (-5,6%).

En renta fija, las presiones inflacionistas penalizaron inicialmente los activos de mayor duración; sin embargo, a medida que los precios de la energía comenzaron a normalizarse, la parte larga de las curvas recuperó estabilidad a ambos lados del Atlántico.

De cara al entorno monetario, sigue pesando el giro de los bancos centrales, con un BCE que ha continuado subiendo tipos y una Reserva Federal que mantiene un tono restrictivo. "No obstante, consideramos que este sesgo más agresivo tendrá un recorrido limitado en un escenario de progresiva normalización del tráfico en Ormuz. Por ello, seguimos identificando mayor valor en los tramos cortos de la curva", señalan en Banca March. 

La moderación en el discurso de los bancos centrales debería favorecer al oro, que ha registrado una primera mitad de año negativa (‑8%), y contribuir a una cierta debilidad del dólar, para el que los analistas de Banca March ven en un rango estimado de 1,16–1,21 EUR/USD.

"De cara a la segunda mitad del año, mantenemos una visión constructiva sobre la renta variable, apoyada en la fortaleza de los beneficios empresariales, y recomendamos aprovechar posibles correcciones vinculadas a temores sobre subidas de tipos. Nuestros sesgos sectoriales se mantienen inalterados –pequeñas compañías estadounidenses, tecnología, infraestructuras, defensa y salud–. A nivel geográfico, favorecemos mercados emergentes y EEUU, así como Alemania dentro de Europa. En definitiva, iniciamos la segunda mitad del año con una menor relevancia de las tensiones entre EEUU e Irán, mientras ganan protagonismo la evolución de la inversión en inteligencia artificial y las decisiones de los bancos centrales", añaden.

Debut de Warsh en el Foro Sintra

En su debut en el Foro de Sintra, el presidente de la Reserva Federal, Kevin Warsh, se compromete "a darle estabilidad de precios a EEUU”, y a mantener "independiente” a la Fed. Reitera su intención de reducir al máximo las proyecciones de futuro para centrarse en los escenarios posibles frente a las previsiones de subida o bajada de tipos de interés; de reducir el balance de la Fed, y de hacer comparecencias más breves y comunicados más escuetos tras las reuniones del FOMC.

Mientras, la presidenta del BCE, Christine Lagarde, cree que “los riesgos, tanto al alza para la inflación como a la baja para el crecimiento, están probablemente más equilibrados en términos generales que hace unas semanas", lo que permite restar probabilidad a más alzas de tipos. Insiste en que la subida de tipos en la última reunión del BCE "fue una decisión deliberadamente sólida. Y nada de lo observado desde entonces ha puesto en duda esta valoración”.

Más aranceles

El 1 de julio entran en vigor las medidas “encubiertas” de la Unión Europea contra el creciente flujo de importaciones procedentes de China: una tasa de 3€ por cada artículo adquirido online con un valor inferior a 150€ y una cuota arancelaria del 50% sobre el acero. Aunque ninguna de estas iniciativas menciona explícitamente a China y su aplicación se extiende a todos los socios comerciales de la UE, su impacto recaerá principalmente sobre el gigante asiático. En 2025, la Unión Europea importó cerca de 5.900 millones€ en productos low-cost, de los cuales un 90% procedía de China. 

En el caso del acero los cinco principales proveedores extracomunitarios son: Turquía, India, Corea del Sur, Vietnam y China. No obstante, la Comisión Europea contempla condiciones más favorables para aquellos países con los que mantiene acuerdos comerciales, una circunstancia que no incluye a China ni a Vietnam.

Respecto a la tasa aplicada al comercio electrónico, conviene destacar que el gravamen de 3€ se abonará por artículo y no por paquete. Así, un pedido de dos productos con un valor individual inferior a 150€ soportará un coste adicional total de 6€. Con esta medida, Bruselas persigue varios objetivos: proteger al comercio tradicional frente a la creciente competencia de las plataformas de bajo coste, obtener recursos para reforzar unos servicios aduaneros cada vez más saturados y mejorar los controles sobre este tipo de mercancías para garantizar el cumplimiento de la normativa comunitaria.

Según la propia Comisión Europea, más del 60% de estos productos presentaban algún tipo de incumplimiento de los estándares europeos (alimentos prohibidos o falta de documentación de seguridad).

Por su parte, el nuevo mecanismo sobre el acero busca reducir la dependencia de las importaciones –con el objetivo de recortar los volúmenes importados en un -47% respecto al año anterior– y elevar la utilización de la capacidad productiva de la industria europea, actualmente del 67%, hasta el 80% que persigue la Comisión. Para ello, la UE permitirá la entrada de hasta 18,3 millones de toneladas de acero libres de aranceles. Una vez superado ese umbral, las importaciones adicionales estarán sujetas a un gravamen del 50%.

Por otra parte, la patronal alemana del automóvil celebra el visto bueno al acuerdo comercial UE-EEUU, pero avisa del impacto de los aranceles. La presidenta de VDA, Hildegard Müller, recuerda que se mantienen aranceles del 15% en turismos y componentes, del 25% en camiones y un 10% adicional en autobuses. Y que el golpe es especialmente duro para los fabricantes de vehículos comerciales, como Daimler Truck, que cargan con el arancel más alto de todos. 

El acuerdo da algo de certidumbre, pero los aranceles del 15% al 25% siguen perjudicando a Volkswagen, BMW, Mercedes-Benz y, sobre todo, a Daimler Truck. Atención a los márgenes y a las perspectivas del motor europeo en el segundo semestre. 

Pero la polémica de los aranceles no cesa. Mediante un escueto comunicado de apenas 150 palabras, EEUU comunica que no renueva “en su forma actual” el gran acuerdo comercial con México y Canadá (TMEC). “Sin embargo, el Acuerdo sigue vigente a la espera de la resolución de estos temas o hasta la terminación del mismo”, precisó la Oficina Comercial de Estados Unidos (USTR, por sus siglas en inglés). Trump  quiere realizar revisiones anuales del TMEC. “EEUU continuará dialogando con México y Canadá para abordar las deficiencias del acuerdo y nuestros déficits comerciales con estos países. El Acuerdo permanece vigente hasta que se resuelvan estos asuntos o hasta su terminación". EEUU se reunirá con México la semana del 20 de julio para "una tercera ronda de negociaciones bilaterales relacionadas con la revisión conjunta del TMEC”.

17Jun

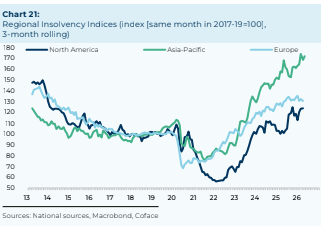
Las insolvencias empresariales en el mundo han aumentado un 12%, como consecuencia del conflicto de Oriente Medio. En España aumentarán el 3%, la mitad que en el mundo (6%), según las proyecciones de Coface.

Miguel Ángel Valero

La undécima edición del Panorama Internacional, elaborado por la Unidad de Riesgo País de Cesce, advierte sobre cinco focos de tensión en el mundo:  la dependencia global de los microchips de Taiwán, la inestabilidad social impulsada por la Generación Z en países emergentes, el uso de la deuda soberana como herramienta de poder por parte de potencias como China, las dificultades en las rutas marítimas, y el dilema estratégico de la Unión Europea frente al proteccionismo de EEUU y la competencia de China.

Pablo de Ramón-Laca, presidente ejecutivo de Cesce (en la fotografía), recomienda a las empresas españolas incorporar los riesgos de un escenario internacional cada vez más fragmentado en sus estrategias: "Vivimos y operamos en un escenario internacional regido por la fricción y el repliegue de la cooperación multilateral. En este cambio de paradigma, las empresas españolas no pueden permitirse ser meras observadoras". Y 'barre para casa': el Panorama Internacional, uno de los grandes trabajos de investigación, análisis estratégico y prospectiva de la aseguradora controlada por el Estado es "una brújula idónea para seguir abriendo mercados con audacia, solidez y seguridad".

Rafael Loring, economista responsable para Asia de Cesce Riesgo País, destaca que Taiwán es uno de los mayores riesgos para la economía mundial. Mientras China reivindica su anexión, para EEUU supone la primera línea de defensa en el Pacífico, lo que demuestra su importancia estratégica. Pero lo que hace a Taiwán clave para la economía mundial es su dominio casi monopolístico en la fabricación de semiconductores. Solo una empresa, TSMC, acapara más del 60% de todos los semiconductores que se fabrican en el mundo, y el 90% de los microchips más avanzados y necesarios para la inteligencia artificial (IA) y para la gestión de los centros de datos. "Una interrupción del proceso de producción provocaría una disrupción brutal en el mundo, y podría generar una contracción del PIB mundial no vista desde la Segunda Guerra Mundial", advierte Loring.

Otra de las preocupaciones es el descontento de la Generación Z, que provoca una gran inestabilidad social, especialmente en los países en desarrollo y en los mercados emergentes. Lidia Candal, economista responsable para África, explica que, aunque cada protesta tiene detonantes particulares, "el origen común de todas es el impacto de la pandemia de COVID-19 y la posterior crisis inflacionaria". A este descontento por el encarecimiento del coste de la vida se suman factores como que se trata de una generación de nativos digitales, su gran peso demográfico y una frustración generalizada con la corrupción y la ineficiencia política, creando un caldo de cultivo para la inestabilidad.

Con una deuda global que ya supera los 350 billones$, tres veces el PIB mundial, se ha convertido en un instrumento de poder, sobre todo para China, el gran inversor en bonos soberanos de países como EEUU. Mª José Chaguaceda, economista responsable para América Latina de Cesce Riesgo País, resalta el creciente papel de China en este nuevo mapa financiero. Aunque considera que el yuan está "muy lejos de rivalizar con el dólar" por la falta de mercados financieros líquidos y convertibilidad plena, "gracias a su gran capacidad de ahorro, China está teniendo más peso en las reestructuraciones de deudas" de muchos países en el mundo. Este poder financiero "es más silencioso que el militar, pero en ocasiones puede ser incluso más eficiente", avisa María José Chaguaceda.

En este contexto, Europa se encuentra en una encrucijada estratégica, presionada por sus dos mayores socios comerciales, EEUU y China. Ricardo Santamaría, director de Cesce Riesgo País y Gestión de Deuda, describe muy bien la situación: "uno de sus principales socios comerciales, EEUU, está levantando un muro arancelario, y el otro, China, es cada vez más agresivo comercialmente". En los últimos diez años, China ha duplicado su superávit comercial con la UE, mientras que EEUU lo ha reducido a la mitad. Ante esta situación, "la Unión Europea está obligada a reaccionar y ser arquitecta de su propio destino, encontrar sus capacidades y abrir un diálogo franco con ambas potencias", subraya Santamaría.

Otro de los motivos para preocuparse son las tensiones en las rutas marítimas, que canalizan el 90% del comercio mundial. Los ataques de Israel y EEUU a Irán han provocado el bloqueo del estrecho de Ormuz, evidenciando una vez más la fragilidad de las cadenas de suministro globales. Pablo Arjona, economista responsable para Oriente Medio, subraya que "los espacios marinos son las arterias que sostienen el flujo de la economía". Conflictos como el de Oriente Medio ponen de manifiesto la vulnerabilidad del sistema, provocando "profundas distorsiones en las cadenas de valor" y evidenciando que el control de esas rutas marítimas sigue siendo clave para la hegemonía global.

Coface: aceleración del deterioro de la capacidad de pago de las empresas

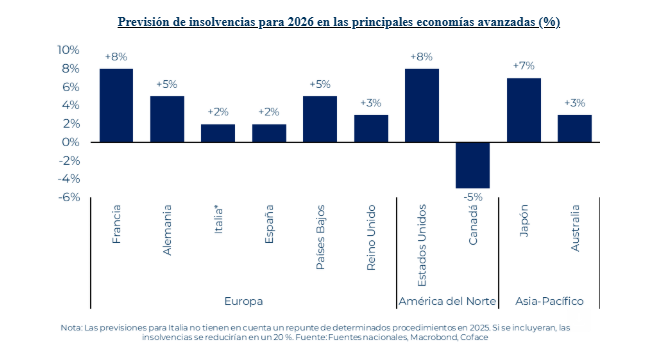
Por su parte, Coface avisa que el clima empresarial global se está deteriorando aun ritmo acelerado: las insolvencias se dispararon un 12 % en lo que va de 2026 frente a 2025 . En un contexto marcado por tensiones geopolíticas y crecientes presiones de costes, Coface vaticina ahora un aumento del 6% de las insolvencias empresariales a nivel mundial en 2026, más del doble de la estimación inicial. En España, sin embargo, la tendencia ha sido positiva respecto al año pasado, con un descenso interanual del 10,3 %. Por ello, anticipa una evolución de las insolvencias empresariales más contenida, con un incremento de entre el 2% y el 3%.

Pero el deterioro económico ya es evidente. El entorno empresarial global se ha debilitado notablemente en los últimos meses a medida que las consecuencias económicas del conflicto con Irán han comenzado a trasladarse a la actividad. El aumento del 12 % de las insolvencias registrado a comienzos de 2026, incluido un incremento del 22% en América del Norte , ilustra la magnitud del shock actual y el rápido deterioro de la situación a la que se enfrentan las empresas.

Esta tendencia está impulsada por las recientes tensiones geopolíticas, en particular en Oriente Medio, cuyas repercusiones están empezando a manifestarse en el aumento de los costes de suministro, una mayor volatilidad de los precios energéticos y una mayor incertidumbre que pesa sobre las decisiones de inversión.

En este contexto, Coface revisa significativamente al alza sus previsiones de insolvencias para 2026. Ahora se espera que las insolvencias globales aumenten en torno a un 6%, más del doble del incremento previsto a comienzos de año. Se esperan aumentos significativos en EEUU (+8 %), Francia (+8%) y Japón (+7%), mientras que Alemania y los Países Bajos registrarían incrementos de alrededor del 5%. En España , Italia y el Reino Unido se esperan aumentos más moderados, de entre el 2% y el 3%.

Una subida de 25 pb en los tipos llevaría los impagos al nivel de 2025

En esta situación, ya de por sí frágil, las condiciones de financiación siguen pesando mucho sobre las empresas. A pesar del inicio de un ciclo de flexibilización, los tipos de interés se mantienen en niveles elevados tras varios años de endurecimiento monetario, lo que hace que el coste del crédito siga siendo elevado. Esta limitación es aún más significativa si se tiene en cuenta que las empresas están entrando en esta fase con niveles de deuda históricamente altos.

En consecuencia, incluso pequeños cambios en las condiciones de financiación pueden tener un impacto desproporcionado: un aumento de tan solo 25 puntos básicos (pb) en los tipos de interés de los préstamos bastaría para acelerar de nuevo los impagos a nivel mundial y acercar su crecimiento a los niveles observados en2025.

La persistencia de tipos de interés elevados actúa, por tanto, como un factor agravante en un entorno ya de por sí en deterioro, limitando la capacidad de las empresas para refinanciar su deuda y absorber nuevas perturbaciones.

Las presiones siguen siendo especialmente intensas en los sectores más sensibles a los ciclos económicos y a las condiciones de financiación. La construcción, la química y el textil continúan siendo los sectores más vulnerables debido a su elevada exposición a los costes de producción y a la demanda.

En varias economías importantes, estas vulnerabilidades ya están teniendo un impacto tangible. En EEUU, los sectores industrial y de la construcción se ven afectados por el aumento de los costes de financiación y la desaceleración de la demanda. En Japón, los sectores más endeudados se ven debilitados por unas condiciones de financiación que se han vuelto persistentemente más estrictas. Dentro de Europa, en Alemania, la industria, en particular los sectores químico y de la construcción, sigue bajo presión debido a los elevados costes energéticos y a una actividad aún débil. En Francia , el sector de la construcción sufre por los altos tipos de interés, la industria sigue debilitada por los costes energéticos y el comercio minorista se resiente de una capacidad de consumo limitada.

Por su parte, en España educación (con un crecimiento interanual del 69,6% entre 2026 y 2025), salud y servicios sociales (+9,4%), actividades financieras y de seguros (+6,3%) y transporte y almacenamiento (+2,9%) son los sectores más expuestos a las insolvencias empresariales.

En general, en estos sectores, la combinación de altos costes de producción, márgenes comprimidos y un acceso más restringido a la financiación reduce de forma significativa la capacidad de ajuste de las empresas. Esta vulnerabilidad es aún más pronunciada en las pymes, que suelen estar menos diversificadas y más expuestas a las fluctuaciones de tesorería. Como resultado, en varias regiones, estos sectores se encuentran entre los principales contribuyentes al aumento de las insolvencias observado desde 2025, lo que confirma el carácter ya estructural de las presiones en juego.

El nivel relativamente moderado de insolvencias entre 2020 y 2023 se debió en gran medida al amplio apoyo gubernamental en respuesta a la pandemia y a las consecuencias de la guerra provocada por la invasión rusa de Ucrania. Si bien las medidas de apoyo están volviendo a introducirse en algunos países, siguen siendo significativamente más limitadas en alcance. En las principales economías europeas —incluidas Francia, Alemania, Italia, España y el Reino Unido —, el apoyo fiscal en 2022 –2023 ascendió aproximadamente al 2 –4% del PIB. En cambio, las medidas actuales son mucho más reducidas, siendo el mayor programa observado el de España, con alrededor del 0,3 % del PIB. Además, las intervenciones recientes son de carácter más focalizado. Aunque esto debería ayudar a los sectores y empresas más vulnerables, es poco probable que proporcione el colchón generalizado observado durante crisis anteriores. Como resultado, la capacidad de la política pública para contener el aumento de las insolvencias parece más limitada.

Iberinform mejora el Insight View

Con todo esto, Iberinform, filial de Crédito y Caución, ha elegido el momento más oportuno para presentr una nueva evolución de su plataforma de información empresarial Insight View, diseñada para ayudar a empresas y profesionales a interpretar datos complejos, evaluar clientes y proveedores, identificar oportunidades de negocio y reducir el riesgo con mayor rapidez y seguridad. La plataforma proporciona acceso a información de más de 322 millones de empresas en todo el mundo. 

Con la nueva versión de esta solución analítica, Iberinform da un paso más en la forma en la que las organizaciones analizan la información empresarial, adaptándose a nuevos métodos y funcionalidades, como la inteligencia artificial. El objetivo es facilitar la toma de decisiones ofreciendo información fundamentada y altamente especializada. 

Entre las principales novedades de la última versión de Insight View, destaca la incorporación de IA en todos los informes de empresas de España y Portugal. Esta funcionalidad permite interactuar con la información mediante preguntas y respuestas contextualizadas, facilitando la identificación de los aspectos más relevantes para el análisis de clientes, proveedores, competidores y riesgos comerciales.

Además, la plataforma ha sido rediseñada para ofrecer una experiencia de usuario más clara, ágil y estructurada, con una navegación más intuitiva que permite acceder de forma directa a la información clave de cada empresa, reduciendo los tiempos de búsqueda y mejorando la eficiencia en la consulta.

Junto a ello, también incorpora mejoras de rendimiento que agilizan procesos habituales como la consulta, la compra de informes o la generación de documentación en formatos PDF y Excel, contribuyendo a optimizar el trabajo diario de los usuarios.

Otra de las novedades es que ofrece una experiencia completamente adaptada a dispositivos móviles, permitiendo consultar y analizar información empresarial desde cualquier lugar sin renunciar a la capacidad analítica, e incorpora nuevas opciones de visualización que mejoran la comprensión de los datos.

Para Ignacio Jiménez, director de Iberinform, "la disponibilidad de información ya no es el reto. El verdadero desafío es interpretarla con rapidez y convertirla en acciones. Esta evolución de Insight View responde a esa necesidad, incorporando inteligencia artificial directamente en el proceso de análisis para ayudar a las empresas a actuar con mayor confianza y en menos tiempo".

Con esta evolución, Insight View refuerza su propuesta de valor como herramienta clave para profesionales de la gestión de riesgos, las finanzas, el cumplimiento normativo, las compras y el desarrollo de negocio, facilitando el acceso, la comprensión y la interpretación de la información empresarial en un entorno cada vez más complejo y exigente.

La plataforma analítica de Iberinform contiene información empresarial de 72 países combinando fuentes públicas con una metodología diferencial basada en más de 400.000 entrevistas a empresas realizadas anualmente, lo que permite ofrecer datos más actualizados y hacer un seguimiento continuo del comportamiento de los riesgos y la evolución del tejido empresarial. Este enfoque aporta un nivel adicional de fiabilidad a los datos y a los modelos de evaluación de riesgo Iberinform.

10Jun

Sectores como la automoción, la industria manufacturera y determinadas ramas agroalimentarias convivirán con una menor presión arancelaria sobre las exportaciones y, al mismo tiempo, un aumento de la competencia en el mercado europeo.

Miguel Ángel Valero

El pacto alcanzado el 20 de mayo entre el Consejo de la Unión Europea (UE) y el Parlamento Europeo sobre los textos que ratifican el Acuerdo de Turnberry marca una nueva etapa en las relaciones comerciales entre Bruselas y Washington. Sin embargo, tras la apariencia de un deshielo transatlántico, el acuerdo refleja, ante todo, un enfoque de gestión de riesgos: el objetivo es evitar un nuevo recrudecimiento del proteccionismo estadounidense, al tiempo que se conservan los medios para tomar represalias en caso de que EEUU incumpla sus compromisos , ya de por sí ajustados.

Un análisis de Coface avisa que las principales consecuencias de este acuerdo se concentrarán en sectores como la automoción, la industria manufacturera y determinadas ramas agroalimentarias, donde convivirán una menor presión arancelaria sobre las exportaciones con un aumento de la competencia en el mercado europeo.

Firmado en el verano de 2025, cuando Donald Trump amenazaba con imponer aranceles de hasta el 30% a los productos europeos, el Acuerdo de Turnberry limitó este nivel al 15%. A cambio, la UE se comprometió a eliminar sus aranceles sobre las importaciones industriales estadounidenses y a mejorar el acceso al mercado para determinados productos agrícolas y agroalimentarios.

Aunque el acuerdo ha sido muy criticado en Europa por ser desequilibrado, sigue una lógica clara: asegurar el marco comercial y evitar un escenario considerado aún más costoso para los exportadores europeos.

El rasgo distintivo del compromiso europeo con la nueva ratificación reside en los mecanismos de protección incorporados en los textos de aplicación . Este enfoque se basa en tres elementos:

  • Una cláusula de suspensión en caso de que EEUU no cumpla el tope del 15 %, ya sea por la introducción de nuevos aranceles o por una reducción insuficiente de los ya vigentes (especialmente en el caso dela cero y los productos derivados del aluminio, cuyos aranceles pueden seguir alcanzando hasta el 50%). La fecha límite fijada por la UE para el cumplimiento de esta restricción arancelaria es el 31 de diciembre de 2026.
  • Un mecanismo de salvaguardia que puede activarse en caso de un aumento de las importaciones que cause un perjuicio grave a la industria europea.
  • Una cláusula de caducidad que establece que las concesiones expirarán el 31 de diciembre de 2029 en ausencia de una prórroga legislativa. De este modo, la UE ratifica un acuerdo de carácter condicionado y reversible

Desde su firma en el verano de 2025, el contexto ha cambiado. La sentencia del Tribunal Supremo de EEUU sobre el uso de la IEEPA (International Emergency Economic PowersAct, Ley de Poderes Económicos en Situaciones de Emergencia Internacional) ha reducido la capacidad de la administración Trump para imponer de forma inmediata aumentos arancelarios masivos .

Como consecuencia, el valor relativo del acuerdo para Europa resulta hoy menos claro de lo que era en 2025. El denominado ‘descuento de Turnberry’ —la ventaja arancelaria de la que disfrutaba la UE frente al resto del mundo, excluida China — se redujo así de 4,4 puntos a 1,4 entre septiembre de 2025 y marzode 2026.

No obstante, la amenaza no ha desaparecido. Las recientes presiones de EEUU sobre el sector de la automoción, así como la posibilidad de nuevas medidas comerciales a través de otras bases jurídicas en la segunda mitad del año, han convencido a los europeos de que el riesgo de escalada sigue siendo muy real.

En el caso de la industria manufacturera europea, el panorama es desigual. El sector del automóvil muestra esta ambigüedad: los exportadores europeos se enfrentarán a un arancel del 15 % en lugar del 25 % en EEUU, pero a costa de una mayor competencia en el mercado europeo . En el ámbito de la agricultura , las concesiones europeas siguen siendo más específicas, con reducciones significativas en determinados productos transformados y contingentes arancelarios en segmentos sensibles , como el de la leche.

“Este acuerdo no supone una vuelta a la normalidad en las relaciones comerciales transatlánticas. Sobre todo, refleja el deseo de Europa de contener el riesgo de una nueva escalada arancelaria, al tiempo que se reserva explícitamente el derecho a dar marcha atrás si EEUU incumple sus compromisos”, afirma Olivier Rozenberg, analista político de Coface.

Alemania protege su industria pesada

En este contexto, la UE permite a Alemania combinar su precio eléctrico subsidiado para industria con las compensaciones ya existentes. El subsidio eléctrico industrial alemán acaba de recibir luz verde de Bruselas para ampliar su alcance. La UE permite ahora combinar el mecanismo de precio eléctrico subsidiado con las compensaciones de costes indirectos ya existentes. El coste para el contribuyente alemán sube otros 1.000 millones€. ¿Quién gana? Los grandes consumidores industriales de energía: Basf, Thyssenkrupp, y el sector químico alemán son los beneficiarios directos. El argumento de competitividad frente a las plantas asiáticas se sostiene un poco más. Pero el debate de fondo es más serio. Si la competitividad industrial de la primera economía europea depende de subvenciones energéticas estatales cada vez más costosas, hay un problema estructural que nadie quiere nombrar. El modelo energético europeo tiene una factura creciente. Para el inversor, es una señal de que Berlín protege su industria pesada a cualquier coste.

Rusia: la UE retrasará la actualización del tope de precios al petróleo

Por otra parte, la UE planea retrasar la actualización del tope de precios aplicado al petróleo ruso –y, por tanto, evitar su incremento– como parte del 21º paquete de sanciones. Desde 2022, la UE y el G7 establecieron este precio máximo dinámico al que Rusia puede comercializar su petróleo, con el objetivo de reducir sus ingresos sin generar disrupciones significativas en el mercado global. Hasta un 30% del petróleo ruso transportado por vía marítima sigue comerciándose dentro del tope, mientras que el resto se transporta mediante una “flota fantasma”.

El cálculo del tope se calcula descontando un 15% al precio medio del crudo ruso durante 22 semanas, por lo que el efecto del conflicto en Oriente Medio implicaría un aumento significativo del límite, lo que permitiría a Rusia incrementar sus ingresos por exportaciones energéticas. Actualmente, el tope se sitúa en 44,1$/barril, pero una actualización bajo las condiciones actuales lo elevaría por encima de los 70 $/barril. Para evitar este efecto, la Comisión Europea propone aplazar la revisión durante seis meses, hasta enero de 2027. Además, la Comisión considera añadir 30 buques adicionales a la lista negra de la “flota fantasma”, en la que más de 630 buques tienen prohibido el acceso a puertos europeos. Para sacarlas adelante, las medidas requerirán la aprobación unánime de los Estados miembros el próximo 15 de julio.

China: los aranceles de Trump no logran frenar las exportaciones

El Pentágono publica su lista de empresas chinas que ayudan al ejército de Pekín. Entran Alibaba, Baidu, BYD, NIO, WuXi AppTec y YMTC. Estas compañías no podrán optar a contratos del gobierno de EEUU. La tregua comercial Trump-Xi Jinping de mayo empieza a mostrar sus grietas.

Además, las exportaciones de China se aceleraron en mayo, impulsadas por ventas a EEUU y por tecnología, contradiciendo los temores de que los aranceles de Trump frenaran el comercio chino.  Éstos siguen en pie. La guerra de Irán ha encarecido el shipping y el combustible. Y sin embargo, las exportaciones chinas en mayo aceleran. Impulsadas por tecnología y por ventas a EEUU, de todos los destinos posibles. El mercado lo interpreta como una señal de que la economía china es más resistente de lo que el consenso esperaba. Pero también como una señal de que los exportadores chinos están desviando rutas y usando terceros países como puente hacia el mercado americano. Un consumidor chino con más capacidad de exportación tiene más renta disponible.  El yuan se fortalece. Las empresas europeas con exposición a China tienen viento de cola a corto plazo. Pero si los aranceles se endurecen en otoño, el rebote de mayo podría ser el último trimestre bueno. Zumitow recomienda vigilar el renminbi y las revisiones de objetivos  de LVMH y Volkswagen en julio.

"Se espera que la fortaleza de las exportaciones continúe durante la segunda mitad del año, respaldada por las ventajas de costes, el ciclo expansivo de la inteligencia artificial y la demanda de energías verdes en un contexto de persistentes tensiones energéticas", aporta Yifan Hu, director de inversiones para Gran China de UBS Global Wealth Management.

En China, la inflación va a ritmos diferentes: la subida de los costes energéticos acelera los costes de producción, mientras que la debilidad de la demanda interna mantiene más contenidos los precios al consumo. En mayo se aceleró con fuerza el crecimiento de los precios de producción industriales que aumentaron un 3,9% interanual frente al +2,8% del mes previo y alcanzando su mayor nivel desde julio de 2022. Por otro lado, el IPC repitió un bajo ritmo de crecimiento manteniéndose en el +1,2% interanual y con una moderación de una décima en la tasa subyacente que se situó ahora en +1,1% y sigue mostrando la ausencia de presiones inflacionistas por el lado de la demanda en la economía.

EEUU: la confianza de las pymes, en el nivel más bajo desde octubre de 2024

En EEUU, la confianza de las pymes vuelve a retroceder y se sitúa en su menor nivel desde octubre de 2024, el mes previo a la victoria de Trump en las elecciones presidenciales. El índice realizado por NFIB cayó 0,6 puntos hasta el 95,3 en mayo, frente a la esperada mejora. Este retroceso se debió a que las presiones de los precios se intensificaron y también a que un mayor número de empresarios apunta a dificultades en las cadenas de suministro. En este punto, el porcentaje neto de responsables de pymes que señalan que han aumentado los precios de venta subió 6 puntos al 36%, el nivel más alto desde marzo de 2023, mientras que alrededor del 70% informaron de interrupciones en la cadena de suministro que afectaron a su negocio en cierta medida. Unos factores negativos que están pesando en los planes de inversión y contratación de las empresas: las intenciones de gasto de capital (capex) cayeron 1 punto al 16%, el nivel más bajo desde marzo de 2009 y los planes para crear nuevos empleos en los próximos tres meses cayeron 4 puntos a un neto del 9%, la lectura más débil desde mayo de 2020.

El déficit comercial se redujo apoyado en las mayores ventas de petróleo que compensaron las mayores importaciones de productos tecnológicos y necesarios para seguir desarrollando la IA. En abril, el saldo negativo de la balanza comercial se situó en los -55.900 millones$, una reducción del 1,2% mensual explicada en parte por el incremento del 7,7% de las exportaciones de petróleo, que en abril registraron un volumen récord –también se dispararon los envíos de gasolina, diésel y combustible para aviones–. 

Estos ingresos extraordinarios han ayudado a compensar un persistente aumento de las importaciones de bienes de capital vinculados a la construcción de centros de datos: en términos nominales, las importaciones de semiconductores, ordenadores y accesorios continuaron aumentando y aglutinaron cerca del 21% de todas las compras de bienes del extranjero. Finalmente, sorprendieron positivamente las ventas de viviendas de segunda mano, que crecieron en mayo más de lo esperado al acelerarse un +3,2% mensual hasta 4,17 millones de unidades anualizadas, su mayor nivel en el año. A pesar del repunte, el mercado de transacciones sigue estancado con unos precios que en promedio para las viviendas usadas aumentaron un 1,3% frente al año pasado hasta los 429.300$.

27May

Las posiciones bajistas en acciones del S&P 500 han saltado al 3%, el nivel más alto en más de una década, justo cuando por segundo mes seguido en que los consumidores norteamericanos mencionan la inflación ligada a la guerra con Irán como su principal preocupación.

Miguel Ángel Valero

El Euribor sube al 2,8% en mayo en vísperas de la subida de tipos del Banco Central Europeo (BCE) en su reunión del 11 de junio, frente al 2,747% en abril, por lo que corren malos tiempos para los que tienen contratada una hipoteca variable. El analista hipotecario del comparador financiero HelpMyCash, Miquel Riera, explica que “lo más probable es que ese día se anuncie una subida de los tipos de interés aplicados, con el objetivo de combatir la inflación generada por el conflicto en Oriente Medio”.

Debido al aumento del Eurobor , las cuotas de las hipotecas variables que se revisen con el valor demayo (ya sea de manera anual o semestral) experimentarán un incremento importante. Y es que el último registro de este índice es superior tanto al de hace un año (2,081% en mayo de 2025) como al de hace seis meses (2,217% en noviembre de 2025).

Para una hipoteca variable media de 150.000€, a 25 años y con un interés de Euribor más 1%, si se revisa anualmente con el último valor del índice, sus cuotas subirán de los 718 a los 775€, aproximadamente; unos 57€ más al mes (unos 690€ al año). Y si la actualización es semestral, las mensualidades pasarán de 728 a 775€, aproximadamente; unos 47 más al mes (más de 280 al semestre). “Cuanto menos tiempo haya pasado desde que se formalizó la escritura, mayor será el impacto de la subida del Euribor”, asegura Riera.

“Los que tengan un interés mixto deben revisar su contrato para averiguar si su interés pasa a ser variable este año”, advierte. En caso afirmativo, las cuotas también experimentarán una subida.

El alza del Euribor confirma una tendencia que empezó en marzo, cuando el valor mensual de este índice pasó del 2,221% al 2,565%. En abril, este índice registró un nuevo aumento, esta vez hasta el 2,747%. Y en mayo se ha producido su tercer incremento consecutivo; hasta el 2,8%. Según Riera, la culpa de esta escalada la tiene el conflicto armado de Oriente Medio que, desde finales de febrero, dispara el precio tanto del petróleo como del gas. El coste de la vida, por lo tanto, también subió: la inflación de la Eurozona pasó del 1,9% de febrero al 3% de abril; por encima del nivel que se considera óptimo (2%). 

El Euribor representa el interés medio al que los principales bancos europeos se prestan dinero entre ellos, así que suele subir cuando se prevé un incremento en los tipos del BCE. “Su actual tendencia al alza se produce porque el índice se está adelantando a los próximos movimientos del BCE", explica Riera. Si no se resuelve el conflicto en Oriente Medio y la inflación sigue disparada, es posible que se produzcan nuevos movimientos del BCE y que el índice escale aún más. Así, en el escenario más pesimista, el Euribor podría cerrar el año en el 2,9%, sin descartar valores superiores al 3%. Ahora bien, si se llega pronto a un acuerdo y la inflación se relaja, es probable que el valor de este índice se modere y que recupere niveles parecidos a los registrados antes de que se iniciara el enfrentamiento (en torno al 2,3%).

Coface: China sufre por Oriente Medio pero menos que otros países de Asia

El conflicto de Oriente Medio también afecta a China, a pesar de, según un análisis de Coface, esta mejor equipada para hacer frente a los shocks energéticos. El aumento de los costes de los insumos, combinado con una desaceleración de la demanda global, está presionando los márgenes empresariales , ya de por sí ajustados. A diferencia de muchos países asiáticos altamente dependientes de las importaciones de hidrocarburos, China dispone de varios amortiguadores frente a una crisis prolongada en Oriente Medio. Su mix energético sigue estando dominado por el carbón doméstico, mientras que el petróleo y el gas representan conjuntamente el 39% del consumo final de energía , muy por debajo de la media global (62%).

A ello se suman importantes capacidades de almacenamiento: en caso de interrupción temporal, las reservas estratégicas de petróleo pueden cubrir cerca de 100 días de importaciones netas . Como resultado, pese a la importancia del estrecho de Ormuz —por donde pasa el 35% del petróleo destinado a China —,los riesgos de escasez física inmediata siguen siendo limitados.

Aunque los flujos continúan, su coste está aumentando. El alza de los precios de la energía y los productos químicos ha comenzado a trasladarse al conjunto de la economía china. En marzo, los precios de producción subieron un 0,5% interanual, el primer aumento en más de tres años. El sector petroquímico contribuyó significativamente a este incremento. Por ahora, este aumento de costes está siendo absorbido en gran medida por los sectores intermedios y finales, en un contexto de demanda final aún frágil. Los precios al consumidor se mantienen moderados , apoyados por mecanismos de regulación del precio del combustible, el aumento del peso de los vehículos eléctricos y los subsidios a las refinerías estatales.

El aumento persistente de los costes de los insumos está empezando a erosionar la rentabilidad empresarial. Varios sectores —textil, químico y fibras sintéticas — ya están reduciendo su producción. Las crecientes exigencias regulatorias y los costes de cumplimiento agravan esta presión. Las pymes parecen especialmente vulnerables, ya que tienen menor capacidad de negociación para trasladar los aumentos de costes. Por el contrario, los grandes grupos se benefician de contratos de suministro a largo plazo, economías de escala y balances más sólidos.

Paradójicamente, la crisis podría reforzar la posición industrial de China frente a competidores asiáticos más expuestos a shocks energéticos , como los países de la Asean e India. También está acelerando la demanda global de tecnologías verdes chinas , especialmente en vehículos eléctricos, baterías y energía solar. 

Sin embargo, el riesgo se encuentra en otro lugar: un conflicto prolongado que provoque un aumento sostenido de los precios de la energía podría afectar gravemente al crecimiento global . Una duplicación de los precios energéticos respecto a los niveles previos a la guerra podría reducir el crecimiento global en más de un 1% en 2026, con repercusiones sobre la demanda dirigida a China. Según Junyu Tan, economista de Coface para el norte de Asia , “China está logrando evitar un gran shock de suministro gracias a su mix energético y a su ecosistema industrial. Pero el aumento sostenido de los costes está creando una nueva vulnerabilidad: la de los márgenes, particularmente para las empresas más expuestas y con menor capacidad de trasladar los incrementos de precios”.

TIBA: la logística es estratégica para la continuidad de las empresas

Por su parte, TIBA Contract Logistics avisa en Logis Forum 2026 que la geopolítica está condicionando cada vez más las decisiones logísticas de las organizaciones, obligándolas a rediseñar rutas, diversificar proveedores, ganar visibilidad sobre sus operaciones y reforzar sucapacidad de anticipación ante posibles disrupciones. En este sentido, la logística ha dejado de ser una función puramente operativa para convertirse en un elemento estratégico para la continuidad y competitividad de las empresas. La necesidad de garantizar el suministro, anticipar incidencias y responder con agilidad ante entornos cambiantes está impulsando una transformación profunda de las cadenas logísticas a nivel global. “La geopolítica ha pasado de ser un factor externo a convertirse en una variable estructural dentro de la planificación logística. Hoy las compañías necesitan cadenas de suministro más ágiles, flexibles y preparadas para operar en un entorno mucho más dinámico e incierto”, señala Raúl Sanz, Iberia & Mexico Contract Logistics Manager de TIBA.

En paralelo, las empresas están acelerando la incorporación de herramientas tecnológicas que permitan mejorar la toma de decisiones y aumentar la capacidad de respuesta ante incidencias. Tecnologías como la IA, la analítica avanzada o las plataformas de visibilidad en tiempo real están ganando peso como herramientas clave para optimizar operaciones, mejorar la trazabilidad y reforzar la eficiencia de las cadenas de suministro.

Lombard Odier: sobre ponderación de Bolsas emergentes

El informe de Estrategia de Inversión de Lombard Odier de mayo destaca que la expansión económica global continúa a pesar del shock petrolero, impulsada por las enormes inversiones en IA, el consumo en EEUU, el gasto fiscal alemán y el apoyo gubernamental en Japón y China. El desempeño de las economías de mercados emergentes ha divergido en función del liderazgo tecnológico y la seguridad energética.

"Mantenemos una postura moderadamente favorable al riesgo y una sobre ponderación en renta variable en las carteras a través de mercados emergentes, donde tanto la valoración como las perspectivas de crecimiento de beneficios son atractivas. Sobre ponderamos los bonos de mercados emergentes en moneda fuerte y mantenemos una infra ponderación en bonos soberanos. Conservamos una visión negativa sobre el dólar y seguimos sobre ponderando el oro", señala.

En renta variable, "mantenemos una postura neutral sobre la renta variable de mercados desarrollados, ya que unos beneficios resilientes y unas condiciones macroeconómicas globales favorables se ven compensados por valoraciones ajustadas, incertidumbres geopolíticas y unas perspectivas de tipos de interés menos claras. El sólido impulso de beneficios y un importante descuento en valoración respaldan nuestra expectativa de un mejor desempeño de los mercados emergentes".

"Mantenemos nuestra postura neutral sobre la renta fija global, al tiempo que seguimos favoreciendo la deuda de mercados emergentes. En los bonos gubernamentales, los movimientos recientes del mercado continúan estando impulsados en gran medida por los precios del petróleo. Seguimos infra ponderados, pero favorecemos vencimientos de 5-7 años en Europa, Suiza y Australia, y vencimientos a cinco años en EE. UU", añade.

Las divisas de materias primas y cíclicas con mayores rendimientos están mostrando un desempeño cada vez mejor frente al dólar, mientras que las divisas de bajo rendimiento de países importadores netos de energía están rezagadas. En un entorno de búsqueda de rentabilidad, los precios del oro podrían consolidarse a corto plazo, pero "estructuralmente mantenemos una visión positiva y conservamos nuestro objetivo de precio a 12 meses de 5.400$ por onza".

UBP: las expectativas de subidas de tipos dominan el rendimiento de los activos

La última Perspectiva Semanal de UBP: Los tipos de interés, en el centro de atención mientras los mercados navegan la geopolítica considera que los mercados se vieron impulsados por los cambios en las expectativas sobre los tipos de interés y los acontecimientos geopolíticos, con las tensiones entre EEUU e Irán añadiendo volatilidad. La renta fija repuntó, ya que la moderación de la inflación y las señales del banco central reforzaron unas perspectivas de política monetaria más cautelosas. La renta variable se mantuvo resistente, respaldada por unos sólidos resultados empresariales, especialmente en el sector tecnológico. El dólar se mantuvo firme gracias a una postura relativamente restrictiva de la Fed, mientras que los datos europeos más débiles lastraron al euro. En general, las expectativas sobre los tipos de interés siguen dominando el rendimiento de los distintos activos.

UBS: los resultados de las empresas respaldarán nuevas subidas de las Bolsas

La evolución de la situación en Oriente Medio y los rendimientos todavía elevados de los bonos podrían poner a prueba el rally bursátil global. Siguen siendo probables episodios de volatilidad en los mercados, a medida que los inversores reaccionen a nuevos titulares. Pero "unos resultados empresariales sólidos deberían respaldar nuevas subidas de la renta variable a medio plazo, y vemos oportunidades atractivas en distintas regiones. Europa ofrece oportunidades tanto defensivas como cíclicas. Una ampliación del crecimiento de los beneficios debería respaldar a la renta variable estadounidense. Es probable que múltiples catalizadores impulsen al alza las acciones asiáticas", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Esperamos que los mercados de renta variable continúen subiendo a medio plazo y recomendamos una asignación diversificada. Los inversores también pueden aprovechar los rallies de las megacapitalizadas para reequilibrar sus carteras hacia inversiones estructuradas y estrategias multifactoriales, con el objetivo de lograr una mejor protección frente a caídas. También mantenemos una visión atractiva sobre la renta variable global, respaldada por sólidos beneficios empresariales y fundamentos resilientes. Las recientes subidas del mercado ofrecen una oportunidad para reequilibrar las carteras desde una posición de fortaleza, diversificar exposiciones excesivamente concentradas en renta variable y mantener una exposición amplia a materias primas como cobertura frente a riesgos geopolíticos”. 

“Seguimos considerando al CNY como una divisa atractiva dentro de nuestras preferencias globales de divisas y favorecemos añadir exposición al CNY en carteras denominadas en USD como vía de diversificación cambiaria”, aportan Teck Leng Tan, estratega, y Dominic Schnider, responsable global de FX y materias primas.

Ebury: cautela sobre un acuerdo en Oriente Medio

El supuesto avance en las negociaciones entre Irán y EEUU y la posibilidad de que se alcance un acuerdo en los próximos días ha despertado el optimismo entre los inversores en este comienzo de semana, provocando un ligero retroceso del dólar. Los futuros del Brent han caído más de un -5% en el último día y se sitúan ya por debajo de los $100 por barril. No obstante, ambas partes están mostrando cautela dado que todavía habría determinadas cláusulas que podrían frustrar un acuerdo. 

  • Real brasileño (BRL):  El escándalo que ha salpicado a Bolsonaro en las últimas semanas no sólo ha enturbiado las ambiciones presidenciales del candidato de derechas, sino que podría haber añadido una prima de riesgo sobre el real. Las últimas encuestas de Datafolha y AtlasIntel muestran que Lula ha vuelto a tomar el liderazgo en la carrera presidencial con diferencias de entre 4 y 7 puntos frente a Bolsonaro en escenarios de segunda vuelta. Un cuarto mandato de Lula acabaría con la esperanza de los inversores de que se dé un vuelco a la finanzas públicas del país y se produzca una consolidación fiscal. Esta semana, la atención estará puesta no sólo en Medio Oriente sino también en los datos de inflación de mitad de mes y los del PIB del primer trimestre brasileño. Se espera que el crecimiento en los tres primeros meses del año haya sido de en torno al 1,8% interanual. Dadas las presiones inflacionarias existentes, los mercados únicamente descuentan en torno a 50 puntos básicos más de bajadas este año. Esta magnitud de recortes permitiría al real preservar gran parte de su atractivo carry trade. Sin embargo, en los próximos meses, la política doméstica e incertidumbre electoral podría generar cierta volatilidad en el real. 
  • Peso chileno (CLP): Siendo Chile el país más expuesto al shock energético de entre los países latinoamericanos, el peso chileno está siendo la divisa que mejor está respondiendo a la caída en los precios del crudo. Hasta ahora, ha tenido mucho más peso sobre el mercado cambiario local la subida de los precios del petróleo que la del cobre, al impactar de forma más inmediata en la cuenta corriente del país. Tras la esperada contracción del crecimiento económico en el primer trimestre y la revisión a la baja de los pronósticos de producción por parte de la Comisión Chilena de Cobre, el mercado ha reducido significativamente sus apuestas por una subida de tipos este año. El banco central ya venía señalando que el listón para una subida se encontraba elevado y el mal dato de PIB no ha hecho sino reforzar este posicionamiento. Los principales vientos de cola del peso chileno en estos momentos son una mayor desescalada del conflicto en Irán y los elevados precios del cobre. 
  • Peso colombiano (COP) fue la moneda con mejor desempeño la semana pasada entre las divisas latinoamericanas que seguimos. La publicación de la última encuesta de Guarumo actuó como principal catalizador de esta recuperación. El sondeo muestra que Iván Cepeda ganaría la primera vuelta, pero que Abelardo de la Espriella se impondría en una eventual segunda vuelta. Estos resultados coinciden con los de AtlasIntel de hace unas semanas, que también señalaban a De la Espriella como el próximo presidente de Colombia. Para que estos pronósticos se materialicen, será clave evitar una transferencia brusca y desordenada de votos entre Paloma Valencia y Abelardo de la Espriella tras la primera ronda. En este sentido, resultará fundamental que el candidato que quede fuera de la segunda vuelta brinde un respaldo claro y explícito al que avance. De la Espriella propone una agenda pro-mercado más radical que la de Valencia. Entre sus principales medidas destaca una reducción drástica del tamaño del Estado (entre 25% y 40%), una bajada de impuestos significativa —especialmente para las empresas—, la simplificación del sistema tributario, una fuerte desregulación y el impulso a la explotación de recursos naturales, incluyendo proyectos de fracking. Una victoria de De la Espriella sería vista como un escenario favorable para el peso colombiano. Por el contrario, un triunfo sorpresivo de Cepeda en segunda vuelta podría provocar una fuerte depreciación de la moneda, al no estar descontado por los mercados. 
  • Peso mexicano (MXN): se mantuvo relativamente estable la semana pasada, a pesar del dato de PIB del primer trimestre, que confirmó una nueva contracción intertrimestral de la economía. La actividad mexicana sigue lastrada por la incertidumbre en torno a la relación comercial con Estados Unidos y el futuro del T-MEC, junto con la debilidad tanto de la inversión como del consumo interno. En este contexto, la caída de la inflación general —y especialmente de la subyacente— abre de nuevo la puerta a posibles recortes de tasas por parte de Banxico si la tendencia se mantiene. El principal riesgo para el peso en lo que resta del año sigue siendo el proceso de renegociación del T-MEC. Aunque las conversaciones han arrancado con mejor tono que en el caso de Canadá, se espera una negociación larga y compleja. Cualquier amenaza de la administración Trump de abandonar el acuerdo —aunque sea mera estrategia negociadora— podría generar presiones bajistas sobre la moneda mexicana. 
  • Sol peruano (PEN) Al igual que el peso colombiano, el sol peruano se ha recuperado en las últimas semanas a medida que los mercados de apuestas y las encuestas han empezado a apostar por Fujimori en la segunda ronda de las elecciones que se celebrarán la próxima semana. Unos fundamentos económicos sólidos y la confianza que ofrece el banco central a los inversores debería continuar respaldando la estabilidad del sol. Si bien creemos que el rally del cobre podría moderarse este año, sus precios seguirán a niveles muy elevados en términos históricos, lo que debería impulsar la cuenta corriente peruana y, por ende, al sol. 

Evli: el efecto 'cuello de botella' beneficia a IA y reconstrucción de Ucrania

La gestora nórdica Evli cree que los sectores vinculados a la IA, que cambiaron la dinámica de las Bolsas en abril hacia una fase alcista, van a seguir liderando los mercados globales.  Y ello porque estos sectores se benefician del efecto “cuello de botella”, que impulsa los precios de las acciones cuando la demanda estructural es superior a la oferta. Los sectores con mayor potencial, gracias al efecto “cuello de botella”, son Infraestructuras de la IA y Computación, Memoria y Semiconductores, Electrificación, Infraestructura física y habilitadores. Otra temática con potencial alcista es la reconstrucción en Ucrania, a medida que se producen señales de un final más cercano de la guerra. 

JP Morgan: los mercados descuentan demasiadas subidas de tipos

Mislav Matejka, el estratega de renta variable de JP Morgan, dice en voz alta lo que muchos gestores llevan semanas pensando en voz baja. El mercado descuenta demasiadas subidas de tipos. Y si tiene razón, las acciones tienen margen de subida que el consenso actual no está poniendo en precio. El argumento es sencillo. El crecimiento europeo aguanta mejor de lo que los tipos actuales sugerirían, y el BCE tiene más margen para recortar en junio de lo que el mercado cree. Con los bonos del Tesoro americano presionando al alza, Europa sale favorecida si los tipos europeos bajan antes que los americanos. Las acciones europeas llevan el año rezagando al S&P 500. Si Matejka tiene razón, la reversión puede ser fuerte y rápida. La reunión del BCE del 11 de junio es el catalizador más inmediato.

Posiciones bajistas, al nivel más alto en más de una década

Las posiciones bajistas en acciones del S&P 500 han saltado al 3%, el nivel más alto en más de una década. Los bajistas siguen apostando a que el mercado va a caer, aunque lleva meses dándoles la espalda. Cuando los cortos están tan concentrados y el mercado no cede, el 'short squeeze' puede ser brutal. Para el inversor con mentalidad de largo plazo, es señal de que hay munición compradora esperando al acecho.

El consumidor de EEUU, preocupado por la inflación de Oriente Medio

El Conference Board cae a 93,1 en mayo. Segundo mes seguido en que los consumidores norteamericanos mencionan la inflación ligada a la guerra con Irán como su principal preocupación. El mercado laboral sigue siendo el salvavidas. Los que tienen trabajo no están en pánico. Pero los planes de gasto en bienes duraderos, viajes y ocio empiezan a comprimirse. El dato está por debajo del nivel en que la Fed empieza a ponerse nerviosa, aunque lejos todavía del territorio de recesión. La clave es el dato de junio. Si baja dos puntos más, la Fed tiene argumento para acelerar los recortes de tipos antes del verano. Si aguanta, el relato de aterrizaje suave sigue intacto. El retailer americano lo siente primero. Target y Walmart son los primeros en recibir la factura si el gasto cae. Para los bonos, el dato da argumento para posicionarse en el 2 años americano si la Fed pisa el acelerador antes de lo esperado

13May

El mercado parece haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.

Miguel Ángel Valero

Donald Trump está en China. en el primer viaje de un mandatario estadounidense en casi una década, desde la visita del propio Trump en 2017. Este desplazamiento de tres días servirá, sobre todo, como ejercicio de marketing político para un presidente desgastado en el frente interno. El primer encuentro cara a cara tendrá lugar el jueves 14 de mayo, mientras que el viernes 15 ambos líderes compartirán una comida conjunta.

EEUU acude con una amplia comitiva de empresarios, interesados también en cerrar nuevos acuerdos comerciales. Paralelamente, la delegación estadounidense buscará que Pekín incremente la presión sobre Irán, uno de sus principales proveedores energéticos. A cambio, China intentará negociar la eliminación de las sanciones impuestas por Washington a varias de sus compañías petroleras por la compra de crudo iraní. 

Trump, además, se ha comprometido a poner sobre la mesa la situación de Taiwán, especialmente tras la reciente venta de armamento a la isla 'rebelde' por valor de unos 11.000 millones$. 

Mientras tanto, al otro lado del continente, el estrecho de Ormuz continúa sometido a un doble bloqueo, y comienzan a aparecer las primeras evidencias de que la capacidad de almacenamiento iraní está alcanzando sus límites. Imágenes satelitales muestran que la isla de Jark, principal centro de exportación de crudo iraní y con una capacidad de almacenaje de unos 35 millones de barriles, no ha recibido ningún buque durante tres días consecutivos, algo inédito desde el inicio del conflicto. Esto podría indicar una saturación de las instalaciones o problemas en la infraestructura de carga, especialmente después de que el pasado 6 de mayo se informara de una posible fuga de petróleo. Las mismas imágenes sugieren, además, que el almacenamiento visible se encuentra prácticamente lleno. Se trata de las primeras señales tangibles del impacto del bloqueo sobre las exportaciones de crudo iraní.

No obstante, las informaciones internas más recientes no apuntan a una moderación de la postura iraní. Se ha comunicado el nombramiento de Mehdi Khamoushi como jefe del equipo asesor del líder supremo, una figura estrechamente vinculada a la Guardia Revolucionaria que ocupa un puesto de elevado peso político. Kuwait ha denunciado que seis miembros de la Guardia Revolucionaria se han intentado infiltrar en la isla kuwaití de Bubiyan, y se han registrado ejercicios militares en las proximidades de Teherán, lo que podría indicar que Irán está preparando una reactivación de las hostilidades.

Reino Unido y Francia han anunciado su compromiso para salvaguardar el tránsito marítimo en el estrecho de Ormuz, condicionado a la consecución de un alto el fuego “estable”. Este anuncio se produjo en la cumbre de ministros de Defensa de 44 países, aunque no se han concretado qué socios participarán finalmente en la operación.

HelpMyCash: ¿vuelve la guerra por el ahorro?

Durante años, el dinero de millones de españoles ha permanecido inmóvil. Quieto en cuentas corrientes que no pagan intereses, atrapado en depósitos que apenas compensan la inflación y protegido bajo una idea profundamente arraigada en el país: más vale no arriesgar. Pero algo empieza a moverse en los escaparates bancarios. Y lo hace deprisa. “En apenas cuatro días, cuatro entidades financieras han elevado la remuneración de sus cuentas y depósitos hasta rozar —o alcanzar directamente— el 3% TAE”, explica Andrea Morales, experta del comparador HelpMyCash. 

Un movimiento inusual que ha devuelto al mercado una pregunta que parecía enterrada desde las últimas subidas de tipos del BCE: ¿vuelve la guerra por el ahorro? La escena recuerda, aunque todavía de forma más tímida, a la batalla comercial que vivió el mercado hipotecario el año pasado. Entonces, los bancos competían por captar a los clientes con mejores perfiles. Ahora el objetivo es otro: atraer liquidez. Captar ahorro. Conseguir clientes con dinero en cuenta a los que después poder vender otros productos financieros.

“Estamos ante el inicio de una nueva guerra de rentabilidad sin riesgo. Los bancos buscan nuevos clientes con pasivo, vinculables. Y para atraerlos están utilizando el gancho más efectivo para el ahorrador conservador: pagar más por su dinero”, añade.

La señal más visible llegó de la mano de Trade Republic, el neobanco alemán que el 12 de mayo elevó del 2% al 3,04%TAE la remuneración de su cuenta para nuevos clientes. No fue un movimiento aislado. Las subidas arrancaron el viernes de la semana pasada con la entidad lituana SME Bank, que llegó al 2,96%TAE; a inicios de esta semana el letón BluOr Bank subió al 3%TAE y solo un día después Mano Bank subió su plazo fijo a 12 meses al 3,05% TAE. 

“En HelpMyCash llevamos la cuenta y desde finales de abril, al menos ocho bancos han revisado al alza sus productos de ahorro”, detalla Morales. El dato tiene relevancia porque llega en un momento inesperado. El BCE dejó los tipos de interés en el 2% en su reunión del pasado 30 de abril, lo que en teoría reducía los incentivos delas entidades para seguir mejorando sus ofertas. Sin embargo, los neobancos y varias entidades europeas han decidido ir en dirección contraria. Y eso ha cambiado el tablero. La rentabilidad media de los mejores depósitos a un año vuelve a superar ya el 2,5%, después de meses estancada en torno al 2%. Puede parecer un movimiento pequeño, pero psicológicamente supone una frontera importante en un país donde la mayoría del ahorro sigue atrapado en productos que apenas generan rendimiento.

Porque España sigue siendo, por encima de todo, un país de ahorradores conservadores. Los hogares acumulan más de 1,1 billones€ entre cuentas corrientes y depósitos que prácticamente no dan nada, según los últimos datos del Banco de España. La remuneración media de los depósitos a la vista apenas alcanza el 0,26%, y a plazo ofrecen de media un 1,86%. Todo ello con una inflación que en abril se situó en el 3,2%, según el indicador adelantado del INE.

La consecuencia es sencilla, aunque muchas veces invisible para el ahorrador. El dinero no desaparece de la cuenta, pero pierde valor cada día. Un hogar que mantenga 50.000€ inmovilizados en una cuenta sin remuneración pierde alrededor de 1.500 de poder adquisitivo al año con una inflación del 3%. “No es que el ahorrador español quiera perder dinero. El problema es que muchas veces no es consciente de que lo está perdiendo”, señala Morales.

Esa preferencia por la seguridad explica también la enorme distancia entre el dinero depositado en cuentas y el invertido en productos financieros. Mientras los depósitos a la vista —este concepto comprende plazos fijos y cuentas bancarias— superan el billón€, el patrimonio en fondos de inversión ronda los 500.000 millones, según Inverco. Menos de la mitad. Y buena parte de ese crecimiento se explica por las fuertes subidas bursátiles de los últimos años.

Una batalla que aún no han liderado los grandes bancos. El resultado es un mercado profundamente desequilibrado. Los grandes bancos españoles—Santander, BBVA o CaixaBank— apenas necesitan captar liquidez porque ya cuentan con exceso de depósitos. Por eso no ofrecen remuneración salvo campañas concretas en las que ofrecen dinero a cambio de mayor vinculación. Son, sobre todo, los neobancos y las entidades europeas quienes están agitando el mercado. Ahí aparecen nombres como Trade Republic, Bankinter, Banca March, Deutsche Bank, EBN Banco, Wizink o Arquia. Algunas entidades ofrecen cuentas remuneradas con liquidez inmediata; otras apuestan por depósitos a plazo fijo que exigen inmovilizar el dinero durante varios meses a cambio de asegurar un interés mayor.

Bankinter mantiene una cuenta remunerada que alcanza el 2,5% hasta 100.000€. Deutsche Bank, por su parte, arranca con su depósito a 12 meses a 2,25%TAE y bonifica progresivamente la rentabilidad si el cliente domicilia nómina o utiliza la tarjeta. Son fórmulas distintas para un mismo objetivo: atraer ahorro en un momento en el que el cliente empieza, por fin, a mirar cuánto le paga realmente su banco.

La cuestión es si este movimiento acabará convirtiéndose en una guerra abierta como la vivida entre 2022 y 2023, cuando las subidas constantes de tipos del BCE obligaban a las entidades a competir agresivamente por el pasivo. De momento, el fenómeno sigue siendo parcial y protagonizado sobre todo por actores digitales y bancos extranjeros. Pero la tendencia parece clara. Para el ahorrador, el mensaje también lo es. “Por primera vez en muchos meses vuelven a existir opciones conservadoras capaces, al menos parcialmente, de acercarse a la inflación y reducir la pérdida de poder adquisitivo. No se trata de construir grandes patrimonios ni de duplicar el capital. Para eso sigue siendo necesario asumir riesgo e invertir. Pero sí de evitar que el dinero permanezca completamente dormido”, puntualiza Morales.

Crédito y Caución: el bloqueo de Ormuz daña a la industria química

El cierre del estrecho de Ormuz y los elevados precios de la energía están teniendo un gran impacto en la industria química. La región del Golfo suministra aproximadamente la mitad de las exportaciones mundiales de etilenglicol y casi el 40% del metanol, ambos esenciales para los plásticos y los productos químicos industriales. Además, una amplia gama de bienes industriales requiere de productos químicos para su fabricación por lo que el aumento de los precios del petróleo y el gas repercuten en los costes de fabricación, los precios al productor y, en última instancia, la inflación al consumo. 

Crédito y Caución trabaja en dos escenarios, en función de la duración del conflicto. En el escenario base, que contempla la reapertura del estrecho de Ormuz en mayo, la producción mundial aumentaría apenas un 0,6% en 2026. Pero en el escenario pesimista, con el cierre del estrecho hasta septiembre, se reduciría un 1,7%. 

A la guerra del Golfo se suma la continua incertidumbre en materia de política comercial. Aunque los aranceles impuestos por EEUU en 2025 están paralizados por el Tribunal Supremo, las empresas químicas se enfrentan a una renovada incertidumbre en torno a los regímenes arancelarios y a los riesgos legales. 

En Europa, el informe de Crédito y Caución prevé una caída de la producción del 2,2%. El repetido repunte de los precios del gas en Europa está agravando los problemas de competitividad, especialmente en relación con China y EEUU. Por una parte, los productores chinos dependen cada vez más de materias primas basadas en el carbón. Por otra parte, en Estados Unidos el incremento de los precios del gas ha sido más moderado, lo que beneficia a los competidores estadounidenses. 

Además de estos factores perturbadores, las empresas químicas europeas se enfrentan a una presión creciente para invertir en automatización, transformación y digitalización. Las pymes sin cobertura energética y sin capacidad de inversión para la descarbonización corren un riesgo especial. Por todo ello, la Unión Europea está perdiendo cuota de mercado mundial de productos químicos en los últimos años. Mientras en 2014 contaba con una cuota cercana al 20%, en 2024 había descendido al 14%. En este contexto, Crédito y Caución ha rebajado la perspectiva de rendimiento empresarial y riesgo crediticio para la industria química en Bélgica, Italia, los Países Bajos y el Reino Unido. 

Otro importante reto para el sector es el posible desvío de mercancías chinas, que inicialmente iban destinadas a EEUU hacia otros mercados, en particular Europa. Este cambio podría suponer una acumulación de stock de productos chinos a menor coste impactando en la demanda de productos europeos, lo que reduciría la producción interna y, por extensión, de los productos químicos utilizados en su fabricación. 

En conclusión, la industria química se enfrenta a retos derivados del cierre del estrecho de Ormuz y la volatilidad de los precios de la energía. Junto a ello, las interrupciones en la cadena de suministro causadas por tensiones geopolíticas, el aumento del proteccionismo, desastres naturales o problemas logísticos suponen riesgos que supondrán un lastre para el crecimiento de la producción en 2026.

Coface: más insolvencias de empresas en EEUU

Desde que Donald Trump inició la guerra comercial en 2025, el debate sobre quién asume realmente el coste final de los aranceles sigue abierto. El presidente estadounidense afirma que son las empresas extranjeras las que, para preservar su acceso al mercado estadounidense, bajarían sus precios y, por lo tanto, absorberían la mayor parte del impacto. Sin embargo, tarde o temprano, es el consumidor quien lo termina pagando en forma de mayor inflación, según indican los economistas de Coface en un nuevo análisis sobre el coste arancelario y la resiliencia del comercio global, tras un año de la imposición de los aranceles de Trump.

Salvo algunas excepciones, los márgenes de los exportadores extranjeros se han mantenido prácticamente intactos y no se observa una tendencia generalizada de las empresas extranjeras a bajar sus precios para preservar su cuota de mercado en EEUU. 

Además, si bien se observa un aumento de la inflación al consumidor, por el momento es significativamente más moderada de lo estimado. De hecho, 2025 finalizó con una tasa de inflación anual promedio del 2,8 %, manteniéndose muy por debajo del 3,5-4% previsto, con aranceles promedio de alrededor del 15 %. Aunque es cierto que, de no haber existido una guerra comercial, lo más probable es que la tasa hubiera sido del 2%, estas cifras, por el momento, no sugieren un alto grado de repercusión de los costes en el consumidor. 

En conjunto, estas dos observaciones indican que, en esta etapa, son las empresas estadounidenses las que están absorbiendo la mayor parte de los costes. Asimismo, existen otros datos corroboran esta evaluación. Tal es el caso del índice de precios de importación, que aumentó un 0,7% en 2025 (una tasa muy cercana a su incremento anual promedio del 0,5% desde 2010). A pesar de esto, algunas categorías de productos registraron excepcionalmente caídas de precios significativas, en particular, bebidas alcohólicas, madera, cosméticos, acero y textiles.

Se ha producido un fuerte aumento en los costes de los insumos entre las empresas más expuestas a aranceles. Para finales de 2025, la inflación de los insumos se sitúa en el 20% en la industria metalúrgica, el 9% en electrodomésticos, el 8% en el sector automotriz, el 6% en maquinaria industrial y textiles, y el 5% en electrónica. En la mayoría de estos sectores, los márgenes brutos se encuentran estancados o, incluso, se contraen.

A primera vista, estos hallazgos pueden parecer contradictorios dada la resiliencia mostrada por la economía estadounidense. Sin embargo, aunque el PIB está creciendo, esto no significa que todas las empresas estén prosperando.  El aumento de las insolvencias lo confirma. La guerra comercial ha coincidido con un rápido incremento en las solicitudes de quiebra: actualmente, se sitúa un 15% por encima de la media de 2019, y esto se ha mantenido durante tres trimestres consecutivos por primera vez desde la pandemia. A pesar de que la mayoría de las empresas aún logran resistir este entorno adverso recurriendo a sus reservas de efectivo o compensando el impacto mediante mejoras en la productividad, un número creciente de ellas se encuentra en una posición vulnerable. 

También parece que los consumidores estadounidenses están ahora menos dispuestos a aceptar nuevas subidas de precios significativas tras el repunte inflacionario que siguió a la pandemia de la COVID-19. La sensación de que el coste de la vida se ha vuelto inaceptablemente alto está dando lugar a un discurso sobre una "crisis de asequibilidad" que podría costarles caro a los republicanos en las elecciones de mitad de mandato de noviembre.

La ofensiva arancelaria estadounidense ha provocado una importante turbulencia en el comercio mundial. Inicialmente, avivó la volatilidad en el flujo de mercancías: las importaciones estadounidenses aumentaron un 25 % en volumen en el primer trimestre de 2025, en comparación con el mismo período de 2024, ya que las empresas anticiparon la entrada en vigor de los aranceles. En abril, el anuncio de una tregua de 90 días desencadenó una nueva oleada de compras. Este repunte de la actividad afectó negativamente a las importaciones estadounidenses, lo que provocó un descenso en la segunda mitad del año. Finalmente, EEUU mantuvo un fuerte dinamismo en sus importaciones durante 2025.  Los precios subieron un 4,2 % durante el año, lo que supone una desaceleración moderada en comparación con el crecimiento del 5,2 % registrado en 2024. Este impulso contribuyó a la persistencia del déficit comercial estadounidense, a pesar de que reducirlo era uno de los objetivos declarados de la administración estadounidense a través de su política arancelaria.

Esta inestabilidad ha repercutido en el coste del transporte marítimo. Las tarifas de flete no se vieron afectadas en el primer trimestre, ya que las navieras habían previsto un aumento de mercancías antes de la imposición de aranceles. Sin embargo, no se había previsto la segunda oleada de demanda. Mientras tanto, las empresas habían reducido la capacidad en las rutas transpacíficas, anticipando una desaceleración sostenida. El resultado: las tarifas de flete de contenedores se dispararon un 70% en cuatro semanas desde principios de mayo, con un aumento espectacular de casi el 120 % en la ruta Shanghái-Los Ángeles.

También han propiciado una reconfiguración del comercio mundial, o más bien, la aceleración de este fenómeno. Y es que, los aranceles han vuelto a poner de relieve la importancia de los países 'puente', un concepto que surgió en el contexto de la guerra comercial entre China y EEUU que comenzó en 2018. Estos países actúan como nexos comerciales entre Estados Unidos y China, principal objetivo de la ofensiva arancelaria. No obstante, a diferencia de años anteriores, la elección de estos países puente también ha estado condicionada por la dinámica arancelaria relativa. En consecuencia, los países que ya actuaban como puente han visto cómo su papel adquiría una nueva dimensión, beneficiándose de aranceles más favorables que los aplicados a China. 

Vietnam es el ejemplo más llamativo. Entre 2017 y 2024, la participación de este país en las importaciones estadounidenses aumentó en un promedio de 0,3 puntos anuales, pasando del 2 % al 4,2 %. Solo en 2025, el aumento fue de 1,5 puntos, una aceleración de cinco veces más que en años anteriores. Las importaciones estadounidenses procedentes de Vietnam se dispararon un 42% en valor, lo que representa el 44% de la disminución de las importaciones procedentes de China. Al mismo tiempo, las exportaciones chinas a Vietnam aumentaron en una cantidad similar, lo que sugiere su papel como centro de intermediación. 

Si bien el aumento de las importaciones estadounidenses procedentes de Tailandia fue la mitad en valor, coincidió con el incremento de las exportaciones chinas a ese país. En cuanto a México, a menudo citado como país de conexión, el caso es más ambiguo: sus exportaciones a su vecino estadounidense aumentaron en 2025. Sin embargo, este incremento es cuatro veces mayor que el de las exportaciones chinas a México, lo que pone en perspectiva su papel como intermediario.

De los 272.000 millones$ recaudados en aranceles desde marzo de 2025, cerca de 166.000 millones —recaudados en virtud de la IEEPA— podrían ser reembolsados a las empresas estadounidenses que los pagaron.

En este contexto, se desprenden tres lecciones principales:

  • En primer lugar, la administración estadounidense sigue decidida a defender un régimen arancelario agresivo. Por lo tanto, una rápida flexibilización de las restricciones destinadas a amortiguar el posible impacto de la inflación energética tras la crisis del estrecho de Ormuz representaría un giro radical e incompatible con la línea política declarada. La hipótesis de que Trump “siempre se acobarde” parece, por consiguiente, muy improbable en este sentido.
  • En segundo lugar, al basarse en argumentos legales endebles, la administración Trump contribuye a aumentar la incertidumbre en torno al comercio. Si incluso los aranceles vigentes desde hace casi un año pueden revocarse, ¿cuándo podrán los agentes económicos considerar estable el régimen arancelario? Además, los nuevos aranceles anunciados tras la decisión de la Corte Suprema son, en sí mismos, impugnables legalmente, lo que alimenta aún más la incertidumbre.
  • En tercer lugar, no hay garantía de que las empresas sigan absorbiendo los costes indefinidamente sin trasladar una proporción cada vez mayor a los consumidores. La capacidad de reducir márgenes o depender de aumentos de productividad tiene sus límites. Tras la fase inicial de aranceles de 2025, la guerra comercial podría entrar ahora en una fase de "maratón": más lenta, más prolongada y potencialmente más inflacionaria.

Swisscanto: puede exigirse una prima de riesgo al bono de EEUU

Thomas Kirchmair, Senior Portfolio manager Global Fixed Income de Zürcher Kantonalbank / Swisscanto, comenta: "Hace solo unas semanas, el mercado anticipaba en gran medida que los principales bancos centrales relajarían sus tipos de interés de referencia o, al menos, los mantendrían estables. La Reserva Federal ya había bajado los tipos tres veces en 2025, y los inversores descontaban nuevas bajadas para 2026. Mientras tanto, la tasa de inflación estadounidense parecía acercarse gradualmente al objetivo del 2%. Se observaron tendencias similares en el BCE y el Banco de Inglaterra.  Pero entonces, el 28 de febrero, estalló el conflicto con Irán, lo que trastocó el panorama mundial de los tipos de interés en muy poco tiempo".

Desde entonces, la fuerte subida de los precios de la energía provocada por el conflicto armado en Oriente Próximo ha reavivado los temores inflacionistas y ha modificado radicalmente las expectativas del mercado. La esperanza de una bajada de los tipos ha dado paso a la preocupación de que los bancos centrales se vean obligados a aplicar una política monetaria más restrictiva, con el fin de contener la inflación impulsada por los precios de la energía. La reacción de los inversores fue clara: en el mercado de bonos se produjo lo que se conoce como 'bear flattening'. Esto significa que los rendimientos aumentan en todos los plazos, pero especialmente en el extremo corto de la curva de tipos. Los bonos del Estado británico (los Gilts) fueron los más afectados por esta evolución. Pero también en EEUU y en la zona del euro los costes de refinanciación aumentaron considerablemente. Para EEUU, esta evolución llega en un momento de lo más inoportuno. El 17 de marzo de 2026, la deuda bruta del país superó por primera vez la barrera de los 39 billones$. El aumento de los tipos de interés intensifica la presión sobre una situación presupuestaria ya de por sí tensa, ya que una parte cada vez mayor del presupuesto debe destinarse al servicio de la deuda. En este contexto, resurge una y otra vez el debate sobre la condición de los bonos del Estado estadounidense, los Treasuries, como valor refugio.

Si bien el elevado endeudamiento de EEUU constituye un problema estructural, no debe sobrevalorarse, no desempeña un papel significativo en las decisiones a corto plazo sobre los tipos de interés del Comité Federal de Mercado Abierto (FOMC). Sin embargo, podría ser necesaria una prima de riesgo más elevada para los bonos estadounidenses, lo que a largo plazo se reflejaría sobre todo en el extremo largo de la curva de tipos.

La valoración actual de las subidas de tipos nos sugiere que el mercado podría haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.   

Los bonos en USD a corto plazo siguen ofreciendo oportunidades de inversión interesantes. Los bonos del Tesoro, por su parte, se encuentran entre los activos más líquidos del universo de la renta fija, y esta liquidez puede resultar muy valiosa, especialmente en un entorno volátil. Permite actuar con rapidez cuando surgen oportunidades. Además, el nivel actual de los tipos de interés, especialmente en el extremo corto de la curva, es atractivo. "Vemos aquí potencial para beneficiarnos del aumento de los rendimientos corrientes", señala.

Es probable que los bonos europeos también alcancen sus máximos de rendimiento, a pesar de que el BCE mantendrá una postura cautelosa durante más tiempo debido al efecto retardado de la crisis energética en las cifras de inflación. En el caso de los bonos periféricos, "volvemos a ver algo más de valor, aunque en euros nos mantendríamos cerca de la duración del índice de referencia. Además, hemos abierto posiciones más pequeñas en CHF y CAD, que representan una beta más baja. En Europa, por el contrario, estamos reduciendo lentamente las posiciones en bonos indexados a la inflación, los llamados 'linkers'. Al mismo tiempo, seguimos aumentando las posiciones en linkers a más largo plazo en EEUU", explica.

Si, en este contexto, la Fed prestara mayor atención al mercado laboral, las expectativas de inflación a largo plazo en EEUU también podrían aumentar. Los linkers reflejan las expectativas de inflación y no la inflación actual, un aspecto que hace que la Fed parezca menos restrictiva que el BCE. 

Incluir bonos de mercados emergentes en las carteras también puede resultar interesante para los inversores con mayor apetito de riesgo. Los rendimientos reales, por lo general más elevados, y la estabilidad de las divisas deberían permitirles obtener un rendimiento superior al de los mercados desarrollados. Sin embargo, sigue existiendo cierta reserva: "nuestra estrategia se basa en la hipótesis de que los mercados de materias primas se estabilizarán en las próximas semanas y alcanzarán una 'nueva normalidad'. No obstante, si el conflicto se intensificara de nuevo y los precios de las materias primas provocaran también efectos de segunda ronda, reevaluaremos la situación rápidamente".

UBS: los bonos de calidad ofrecen una atractiva relación riesgo-recompensa

Los rendimientos de los bonos del Tesoro estadounidense subieron tras la publicación del índice de precios al consumo (IPC) de abril en EE. UU., y el rendimiento del bono a 10 años cerró en el 4,46 %, su nivel más alto en 10 meses. Los rendimientos de los bonos gubernamentales de referencia denominados en euros también aumentaron, con el rendimiento del bund alemán a 30 años situándose en su nivel más alto desde 2011 en medio del continuo cierre del estrecho de Ormuz. "Sin embargo, seguimos creyendo que el umbral para una subida de tipos por parte de la Fed continúa siendo elevado, y esperamos que los rendimientos de los bonos del Tesoro estadounidense caigan en los próximos meses a medida que la inflación en EEUU se modere y los inversores reajusten sus expectativas sobre la política monetaria de la Fed. Los rendimientos de los bonos gubernamentales de referencia en euros también deberían alejarse de sus recientes máximos debido a las preocupaciones sobre el crecimiento económico", apuntan en UBS. El BCE sigue atento a los riesgos para el crecimiento. La inflación en EE. UU. debería moderarse en los próximos meses. Los signos de debilidad en el mercado laboral estadounidense también deberían respaldar el argumento a favor de una mayor flexibilización monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos pensando que la valoración actual de los mercados de tipos es demasiado agresiva en términos de expectativas de endurecimiento monetario. Esto significa que los bonos de calidad ofrecen una atractiva relación riesgo-recompensa en el entorno actual, ya que los rendimientos deberían caer tanto si los inversores reducen sus expectativas de subidas de tipos como si los riesgos de recesión y los recortes de tipos pasan a ocupar el centro de atención. Favorecemos los bonos de calidad con vencimientos cortos y medios, así como una exposición selectiva a segmentos de mayor beta, como mercados emergentes, high yield o deuda subordinada”.

Banor: las grandes tecnológicas dejan las recompras de acciones

Angelo Meda, gestor de Banor Mistral, cree que el hecho de que grandes tecnológicas como Alphabet o Meta hayan dejado de recomprar acciones durante el primer trimestre de 2026 es una señal de que el “motor” de la renta variable global está empezando a desinflarse. Hasta la fecha, los mecanismos que han impulsado a la renta variable han sido el crecimiento de los beneficios, los dividendos y las recompras. Pero éstas dejan de ser uno de los impulsores de la renta variable, porque se están desinflando, e incluso desapareciendo, en algunas compañías muy relevantes en los índices. 

La ausencia de recompras de acciones significa que no hay exceso de caja disponible para devolver a los accionistas y, como la compañía no quiere aumentar su deuda bruta, se ve obligada a recortar de la forma más sencilla el gasto discrecional: eliminando las recompras de acciones. 

Todo esto significa que los inversores necesitarán evaluar la rentabilidad sobre el capital de las inversiones realizadas por estas compañías, y comprobar si otros sectores van sustituyendo a las grandes tecnológicas como impulsores de los mercados globales de renta variable.
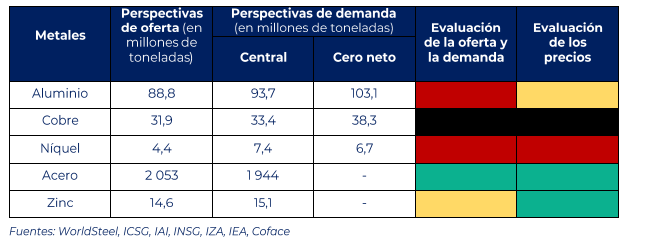
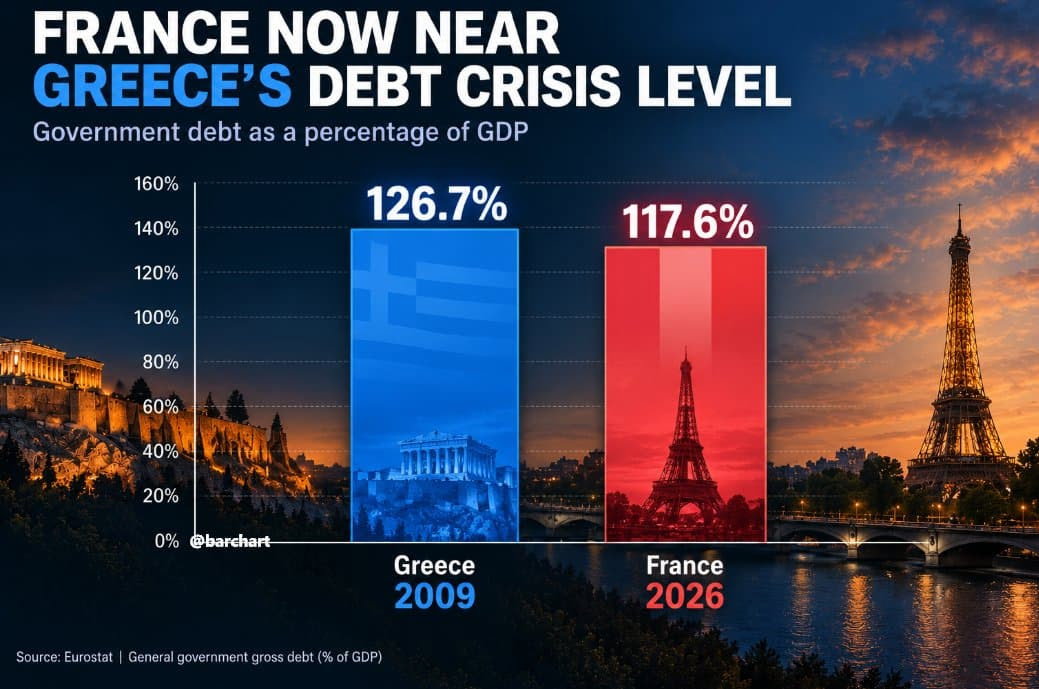
29Apr

Las gestoras coinciden en que el crecimiento de los beneficios empresariales es mucho más fuerte que las tensiones geopolíticas.

Miguel Ángel Valero

Aunque las cifras generales de insolvencias empresariales en Europa Central y Oriental se estabilizaron en su conjunto en2025, el último estudio de Coface revela una realidad mucho más fragmentada, con marcadas divergencias entrepaíses y sectores, cada vez más condicionadas por unas condiciones macroeconómicas divergentes. Los procedimientos de insolvencia aumentaron solo un 0,26%en 2025, hasta 46.161. La inflación se moderó, los tipos de interés comenzaron a bajar, los mercados energéticos mejoraron y las presiones salariales se atenuaron, lo que supuso un alivio parcial para los márgenes de las empresas. 

Sin embargo, estas mejoras no se tradujeron en una recuperación uniforme para las empresas de toda la región .“Las cifras generales sugieren una estabilización, pero la realidad subyacente es mucho más compleja”, afirma Mateusz Dadej, economista regional de Coface. “La brecha entre países se está ampliando y la dinámica de la insolvencia está cada vez más determinada por factores nacionales, como los marcos normativos, la política fiscal y la exposición a la demanda externa”.

En este sentido, Coface vaticina que las insolvencias empresariales aumenten en toda Europa Central y Oriental en 2026, ya que las renovadas presiones sobre los costes, las dependencias externas y la incertidumbre en materia de política económica pondrán a prueba la resiliencia de las empresas en toda la región. 

En 2025 surgieron tres patrones distintos en toda la región. Las tendencias de insolvencia divergieron marcadamente en Europa Central y Oriental, con algunas economías registrando descensos de dos dígitos, mientras que otras mostraban aumentos igualmente pronunciados. Polonia registró el mayor incremento, con un aumento de las insolvencias del 17,8 %, lo que refleja en gran medida el uso cada vez más extendido de los procedimientos de reestructuración, más que un deterioro repentino de la actividad empresarial. Eslovenia (+12,9%), Serbia (+9,6%), la República Checa (+8,7%) y Rumanía (+3,8%) también registraron un aumento de los niveles de insolvencia, impulsado por una combinación de endurecimiento fiscal, incertidumbre política, débil demanda externa y empeoramiento de los hábitos de pago.

Por el contrario, Croacia (-18,6 %), Eslovaquia (-14,5 %), Lituania (-13 %), Letonia (-7,4 %), Hungría (-6,6 %) y Bulgaria (-6,2 %) registraron descensos notables, lo que indica una normalización gradual tras los picos anteriores vinculados a la crisis energética, los cambios normativos y la retirada de las medidas excepcionales de la era de la pandemia. Estonia (+1,1 %) se mantuvo en general estable, lo que ilustra cómo la aparente resiliencia nacional puede seguir ocultando presiones sectoriales específicas.

Desde una perspectiva sectorial, los patrones de insolvencia fueron más homogéneos en toda la región. Los mayores aumentos en las quiebras empresariales se observaron en la industria manufacturera, la construcción y el transporte , lo que refleja su sensibilidad a las condiciones de financiación y a las fluctuaciones de la demanda externa. Aunque la bajada de los tipos de interés y la moderación de la inflación proporcionaron cierto alivio, el menor poder de fijación de precios y el impacto retardado de las anteriores crisis de costes continuaron ejerciendo presión sobre la liquidez , especialmente para las empresas más pequeñas .

La volatilidad energética reconfigura el entorno de riesgo

Es poco probable que cualquier estabilización aparente se mantenga en 2026. Coface vaticina que los riesgos de insolvencia en Europa Central y Oriental se intensifiquen en 2026, a medida que una nueva crisis energética afecte tanto a los hogares como a las empresas. El fuerte repunte de los precios del petróleo y el gas ya se está traduciendo en un aumento de los costes de los insumos, lo que reduce los márgenes y obliga a las empresas a absorber o repercutir el incremento de los gastos en un entorno en el que la demanda sigue siendo frágil.

Como importadora neta de materias primas energéticas, la región sigue estando especialmente expuesta. Las medidas de mitigación, como los límites máximos al precio del combustible o las reducciones fiscales, pueden suponer un alivio a corto plazo para los presupuestos familiares. Sin embargo, conllevan una mayor presión fiscal y riesgos potenciales para la seguridad del suministro. 

Al mismo tiempo, el aumento de las insolvencias en Alemania, el socio comercial más importante de la región de Europa Central y Oriental, incrementa el peligro de que se produzcan efectos de contagio a través de los vínculos comerciales y de la cadena de suministro. “Se vislumbran factores favorables en el horizonte, como una absorción acelerada de los fondos de la UE y una mayor demanda externa a finales de 2026. Sin embargo, es poco probable que estos aspectos positivos compensen por completo la volatilidad energética y los riesgos externos. A medida que el entorno operativo vuelve a ser más di fícil, las empresas deben centrarse en la gestión de la liquidez, el control de costes y el riesgo de contraparte”, destaca Jarosław Jaworski, director general regional de Coface para Europa Central y Oriental. 

Crisis en la OPEP

Por otra parte, Emiratos Árabes Unidos (EAU) han decidido abandonar la OPEP con el objetivo de poder responder con mayor flexibilidad al previsible repunte de la demanda de petróleo una vez se estabilice la situación tras la guerra en Oriente Medio, sin verse limitados por las cuotas de producción del grupo. La decisión supone la culminación de años de tensiones con Arabia Saudí. Ambos países han chocado en varias reuniones de la OPEP+: mientras Abu Dabi ampliaba su capacidad productiva mediante inversiones de más de 150.000 millones$, Riad defendía una política de restricción de la oferta.

Aunque la salida ya se había planteado en el pasado por el malestar de los EAU con las limitaciones impuestas por la organización, el conflicto ha actuado como catalizador final al reforzar los incentivos para aumentar la producción cuando la situación se normalice.

Miembro del cártel desde hace seis décadas, los EAU son el tercer mayor productor de la OPEP y aportan alrededor del 12% del suministro del grupo. Antes del conflicto bombeaban cerca de 3,4 mbd, pero cuentan con capacidad para elevar la producción hasta unos 5 mbd de crudo y líquidos. Para la OPEP y sus socios, la salida emiratí supone un nuevo golpe a su capacidad de gestionar los precios del petróleo mediante el control de la oferta, en un contexto en el que su influencia ya se ha visto mermada por el auge de la producción de EEUU por la retirada progresiva de miembros más pequeños: Angola, a finales de 2023; Ecuador, en 2020;  y Catar lo hizo en 2018 para centrarse en el desarrollo de su sector de gas natural.

Mientras, en EEUU, la confianza del consumidor de la Conference Board sorprendió al superar las expectativas a su nivel más elevado en los últimos diez meses a pesar de la guerra en Oriente Medio. Esta mejora puede reflejar que los hogares estadounidenses anticipan un posible alto el fuego en la región y perciben señales de estabilización en el mercado laboral. El indicador general aumentó en abril a 92,8 desde el 92,2 anterior y por encima del 89 esperado. Por componentes, el subíndice de expectativas de los próximos 6 meses repuntó (72,2 vs 71 anterior), mientras que el subíndice de condiciones actuales descendió ligeramente (123,8 vs 124,1). No obstante, el sentimiento subyacente sigue moderado: la confianza presenta tendencia a la baja desde la recuperación posterior al covid y muchos consumidores continúan preocupados por sus perspectivas laborales y el aumento de los precios. 

Esta lectura contrasta con la confianza del consumidor de la Universidad de Michigan, publicada la semana pasada, que cayó a un mínimo histórico. La divergencia se explica, en parte, por el distinto enfoque de ambos indicadores: el índice del Conference Board se centra principalmente en las condiciones del mercado laboral, mientras que el de la Universidad de Michigan pone mayor énfasis en las finanzas personales y el coste de la vida.

UBS: rendimientos atractivos

Para UBS, los rendimientos actuales son atractivos para los inversores que buscan diversificar sus carteras y aumentar sus ingresos, y ofrecen una oportunidad para aumentar la exposición a bonos de calidad. Una exposición diversificada a renta fija puede proporcionar fuentes adicionales de rentabilidad. Algunos mercados bursátiles y estructuras de renta variable son una alternativa para generar ingresos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Si bien mantenemos una visión positiva sobre la renta variable global, vemos una serie de estrategias que los inversores pueden considerar para mejorar los ingresos y la resiliencia de sus carteras en un entorno de mercado incierto”. “Los precios más altos de la energía son un riesgo, pero en ausencia de un shock prolongado, creemos que el entorno para la economía y los beneficios empresariales sigue siendo sólido, lo que respalda a la renta variable”, argumenta.

“La tecnología y la IA son ahora motores clave del crecimiento de beneficios en los mercados emergentes, mientras que las materias primas siguen siendo un importante factor macroeconómico. El impacto de los precios de las materias primas es desigual, lo que pone de relieve la necesidad de una exposición selectiva”, apuntan Laura Smith, analista, y Maximilian Kunkel, estratega.

“El Banco de Japón mantuvo su tipo sin cambios, pero tres votos disidentes y una revisión al alza de las previsiones de inflación señalaron una subida anticipada. Ahora prevemos la próxima subida en junio, aunque seguimos estimando el tipo terminal en el 1,5%”, explican Kazumasa Ishii, estratega, y Daiju Aoki, director de inversiones en Japón. “La probabilidad de una recuperación significativa del yen (por debajo de 150 frente al USD) parece limitada por unos precios del petróleo elevados durante más tiempo, que presionan la balanza de pagos de Japón, y por un enfoque prudente del Banco de Japón ante las preocupaciones sobre la deuda fiscal interna”, precisan Teck Leng Tan, estratega, y Dominic Schnider, responsable global de divisas y materias primas.

“Las acciones tienden a moverse con las expectativas de beneficios, y la reciente fortaleza del crecimiento de beneficios, tanto real como esperado, ha sido un factor clave de apoyo para el mercado bursátil. Creemos que el crecimiento de beneficios seguirá siendo sólido, aunque no tan robusto como en las tendencias recientes”, insiste David Lefkowitz, responsable de renta variable estadounidense

UBP: mercados resistentes, bancos centrales cautelosos 

La última Perspectiva Semanal de UBP: mercados resistentes, bancos centrales cautelosos subraya que los mercados mundiales se mueven en un delicado equilibrio entre un crecimiento resistente, tensiones geopolíticas persistentes y bancos centrales cautelosos. Los activos de riesgo siguen respaldados por unos sólidos resultados empresariales y el optimismo en torno a la tecnología y la inteligencia artificial, mientras que los mercados de renta fija y divisas reflejan un reajuste prudente de las expectativas de tipos de interés y una demanda sostenida de activos refugio, como el oro.

Banor: las correcciones en Bolsa generan oportunidades

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea de Banor SICAV, afirma que las correcciones en las Bolsas suelen generar oportunidades, algo habitual. En el escenario actual, el principal motivo del buen comportamiento bursátil es el crecimiento de los beneficios empresariales, mucho más fuerte que las tensiones geopolíticas. De hecho, Meda, ni los aranceles implementados en abril de 2025, ni la guerra por la invasión rusa de Ucrania, ni los acontecimientos en Venezuela, ni las tensiones en Irán han afectado a los beneficios de las empresas. Beneficios mejores de lo esperado, que crecen a doble dígito pese a la incertidumbre económica, la fragmentación global y los conflictos geopolíticos persistentes. 

22Apr

“Las rutas marítimas del Ártico están llamando la atención porque acortan las distancias. Sin embargo, el interés comercial —en los próximos años —sigue siendo muy limitado y se concentra principalmente en torno a las materias primas”, señala Eve Barré, economista sectorial de Coface.

Miguel Ángel Valero

Mientras el conflicto en Oriente Medio y el bloqueo del estrecho de Ormuz perturban el comercio mundial, poniendo de manifiesto la vulnerabilidad de los principales corredores marítimos, las rutas árticas suscitan un interés creciente como posibles alternativas, por su capacidad de reducir entre un 20% y un 40 % las distancias. No obstante, un estudio de Coface muestra que, durante los próximos cinco años, su potencial comercial seguirá siendo limitado a pesar de los cambios en las condiciones de navegación debidos al cambio climático.

Aunque no constituyen una alternativa creíble para el transporte de contenedores, estas rutas pueden, no obstante, ofrecer importantes ventajas para determinados flujos de materias primas (incluidos el petróleo crudo y el gas), en particular las exportaciones de EEUU y del norte de Europa hacia Asia.

El transporte marítimo representa el 80 % del comercio mundial, concentrado entre tres grandes regiones —Asia Oriental, Europa y América del Norte — y estructurado en torno a un número limitado de corredores estratégicos. Esta concentración hace que el comercio mundial sea especialmente vulnerable a las crisis geopolíticas. Las perturbaciones observadas en los últimos meses en el mar Rojo, combinadas  con las tensiones en torno al estrecho de Ormuz y los cambios en la política comercial internacional —en particular , la política estadounidense — ponen de relieve esta vulnerabilidad. 

En este contexto, las rutas árticas parecen ser una alternativa teórica, ya que de usarse reducirían significativamente las distancias—hasta un 40% entre Asia Oriental y el norte de Europa, y alrededor de un 20% hasta la costa este de América del Norte —. Su mayor navegabilidad debido al  cambio climático plantea la cuestión de su viabilidad económica.

Para evaluar la viabilidad económica de estas rutas, Coface ha comparado los costes unitarios de transporte en las rutas árticas y los corredores tradicionales para dos rutas principales —Asia -Europa del Norte y Asia -América del Norte —y para tres categorías principales de buques: petroleros, graneleros y portacontenedores. Los resultados muestran que, en un horizonte de cinco años, las rutas árticas seguirán dedicándose principalmente al transporte de materias primas . El ahorro de costes es especialmente significativo para los graneles líquidos (petróleo crudo, gasóleo, metanol o GNL), con reducciones de hasta un 45% o un 50% en algunos casos. Los graneles sólidos (cereales, minerales, materiales de construcción) también podrían llegar a ser competitivos, pero principalmente cuando los buques puedan operar sin escolta de rompehielos. Por el contrario, el transporte en contenedores sigue sin ser competitivo, a pesar de las distancias más cortas. Las limitaciones operativas, el tamaño limitado de los buques y los costes específicos de la navegación ártica impiden, en esta fase, que compita con las economías de escala de las rutas tradicionales.

Es probable que solo el 3,5% del comercio entre Asia Oriental, el norte de Europa y América del Norte utilice realmente las rutas árticas. Por lo tanto, su impacto global en el panorama comercial mundial seguiría siendo limitado a corto plazo. No obstante, algunos sectores podrían beneficiarse. Éste es especialmente el caso de las industrias relacionadas con los cereales , la energía , los metales y la madera.

Los exportadores de graneles con sede en la costa noreste de EEUU o en el norte de Europa podrían, así, mejorar su competitividad en los mercados asiáticos gracias a unos costes de transporte más bajos y a unos tiempos de tránsito reducidos. Por el contrario, algunos competidores de Sudamérica ( Brasil con el mineral de hierro, Chile con el cobre) o de África (la República Democrática del Congo con ciertos minerales) podrían ver cómo disminuye su competitividad relativa en materia de transporte.

Más allá de los productores, algunos países que dependen en gran medida delas rutas tradicionales también podrían verse en una situación vulnerable. Egipto y Panamá, donde los ingresos procedentes de sus canales representan una parte significativa del PIB, están especialmente expuestos. Algunos de los principales centros portuarios para el comercio entre Asia y Europa, como Singapur o, en menor medida, Jebel Ali, también podrían ver cuestionado su papel estratégico si parte de los flujos comerciales se desplazarán hacia el norte. El riesgo para estos centros portuarios es, sin embargo, a más largo plazo, ya que no se espera que el transporte marítimo por el Ártico se abra al comercio de contenedores antes de 2030.

Si bien las rutas árticas ofrecen una ventaja en cuanto a distancia, su desarrollo se enfrenta, no obstante, a importantes limitaciones. Las ventanas de navegación siguen siendo estacionales, las condiciones del hielo continúan siendo variables e impredecibles, y el uso de rompehielos suele ser esencial. 

Creciente rivalidad estratégica

El Ártico se ha convertido, por tanto, principalmente en un escenario de creciente rivalidad estratégica. La Ruta del Mar del Norte sigue estando controlada en gran medida por Rusia, mientras que China está reforzando gradualmente su presencia y sus capacidades polares. También EEUU busca aumentar su influencia en la región. En este contexto, el desarrollo de las rutas árticas no es meramente una cuestión de sopesar los costes logísticos, sino que también implica cuestiones de soberanía, control de infraestructuras críticas, acceso a los recursos y la reconfiguración del equilibrio de poder.

A corto plazo, el valor de estas rutas parece, por tanto, ser menos comercial que político. Hasta que el transporte de contenedores por esta vía sea económicamente viable a gran escala, es poco probable que alteren radicalmente los principales equilibrios del comercio mundial.

“Las rutas marítimas del Ártico están llamando la atención porque acortan las distancias. Sin embargo, el interés comercial —en los próximos años —sigue siendo muy limitado y se concentra principalmente en torno a las materias primas”, señala Eve Barré, economista sectorial de Coface.

Mientras, ya en la séptima semana de conflicto, Trump extendió de forma indefinida el alto el fuego como gesto para retomar la mesa de negociación. Irán insiste en que el bloqueo estadounidense y las exigencias relativas a la eliminación de su programa nuclear constituyen líneas rojas que hacen inútil sentarse a negociar. Pero afronta una presión creciente, principalmente por el desgaste económico que genera el bloqueo estadounidense del estrecho de Ormuz. En este sentido, según datos satelitales de Vortexa, parte del petróleo iraní está logrando atravesar el bloqueo estadounidense, lo que proporciona cierto margen de maniobra al Gobierno de Teherán. En paralelo, Francia y Reino Unido impulsan una conferencia con la participación de 30 países en busca de una solución que permita la reapertura del estrecho.

Columbia Threadneedle: "veremos una volatilidad elevada"

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, destaca que la renta variable ha registrado un sólido rally en las últimas semanas, con valoraciones que reflejan escenarios relativamente positivos. Las subidas han venido impulsadas por una temporada de resultados empresariales que, por el momento, está siendo muy robusta. Las compañías que han ofrecido previsiones no parecen especialmente afectadas por el conflicto en Oriente Medio, lo que favorece una lectura más allá de los titulares a corto plazo.

La dinámica en los mercados de materias primas es, en cambio, significativamente más compleja. El Brent con entrega inmediata empezó a evidenciar tensiones de oferta la semana pasada. Los precios se situaron por encima de los 140$ por barril a comienzos de la semana, para cerrar por debajo de los 100. "Estamos transitando de un problema de precios a uno de disponibilidad efectiva de suministro. La explicación es simple: los cargamentos que abandonaron el Golfo antes del conflicto están llegando ahora a su destino final en refinerías de todo el mundo. Si esos inventarios no se reponen, dado que los buques siguen sin poder atravesar el Estrecho, las tensiones de suministro se intensificarán. De hecho, ya están surgiendo alertas sobre el combustible de aviación en Europa, un problema que previsiblemente se agravará en un plazo de cuatro a seis semanas", resalta.

Los precios de las materias primas continúan reflejando un elevado grado de incertidumbre, mientras que los mercados de renta variable permanecen anclados en escenarios más favorables. "Veremos una volatilidad elevada. Seguiremos de cerca la evolución de los acontecimientos, especialmente en lo relativo a los riesgos sobre el suministro energético. Entre tanto, los beneficios empresariales se perfilan como el principal catalizador de la renta variable", concluye.

UBP: las perspectivas de un acuerdo impulsan las Bolsas

En Perspectiva Semanal de UBP: La estabilidad del flujo de petróleo sigue en entredicho, Michael Lok, CIO del grupo, y Nicolas Laroche, director global de asesoramiento y asignación de activos, señalan que "los inversores reaccionaron positivamente ante una nueva distensión en Oriente Medio la semana pasada. Los mercados de renta variable y de renta fija ampliaron sus ganancias por tercera semana consecutiva, gracias a que el alto el fuego entre EE. UU. e Irán se mantuvo y a que las perspectivas de negociaciones para alcanzar un acuerdo más amplio parecían cobrar impulso. La situación sigue siendo tensa, especialmente en lo que respecta al estrecho de Ormuz".

"Las negociaciones entre EEUU e Irán, junto con los datos preliminares del índice de gestores de compras (PMI) de abril, seguirán siendo el centro de atención en medio de la actual crisis del petróleo y la incertidumbre que rodea al estrecho", añaden.

La moderación de los precios del petróleo, la bajada de los tipos de interés y la resiliencia de los beneficios han impulsado uno de los rebotes más rápidos hacia nuevos máximos. Los retornos de la deuda pública cayeron en los mercados desarrollados la semana pasada, liderados por Alemania y el Reino Unido. Nuevas negociaciones entre EEUU e Irán a corto plazo probablemente respalden los precios del oro.

15Apr

España mantiene una posición sólida dentro del mapa global de riesgo país, con una calificación de A2 (riesgo bajo), según el último ‘Coface RiskReview’.

Miguel Ángel Valero

El Banco de España avisa, a través de la  intervención Situación geopolítica y del sector bancario de la subgobernadora, Soledad Núñez, ante la Asociación Española de Banca (AEB), que el shock energético provocado por la guerra en Oriente Medio es "importante en perspectiva histórica", con una evolución de precios comparable con la de otras situaciones graves (guerra de Yom Kippur, revolución iraní, 1ª guerra del Golfo, Irak, invasión rusa de Ucrania), aunque pide no forzar las analogías.

También advierte que los sectores de la economía española más afectados por el conflicto (manufacturas intensivas en energías, transporte, agricultura pesca y ganadería) suponen cerca del 10% del PIB y presentan distintos grados de apalancamiento. Y que el shock de oferta negativo no afecta solo al petróleo y al gas (donde es especialmente severo), sino a fertilizantes y alimentos (un tercio del comercio mundial bloqueado) y a los semiconductores:

  • inflación energética
  • recortes de producción
  • recesión en países importadores
  • aumento de los precios de los alimentos
  • inseguridad alimentaria en los países pobres
  • vulnerabilidades de la cadena de suministro de high-tech
  • riesgo de cierre de fábricas de chips
  • retrasos en la construcción de centros de datos y de IA

La exposición directa de los bancos a Oriente Medio es limitada, "pero los canales indirectos posiblemente serán dominantes", ya que la exposición crediticia a los sectores de la economía española más afectados por el conflicto (manufacturas intensivas en energías, transporte, agricultura pesca y ganadería) es "relativamente elevada en relación a su peso en el PIB", advierte.

Coface: riesgo bajo para España

Por su parte, Coface destaca que, en un contexto internacional marcado por la incertidumbre geopolítica, tensiones comerciales y riesgos financieros, España mantiene una posición sólida dentro del mapa global de riesgo país, con una calificación de A2 (riesgo bajo), según el último ‘Coface RiskReview’. Esta calificación refleja una economía resiliente, de gran dinamismo (impulsado por la inversión —especialmente ligada a los fondos europeos) y una demanda interna aún robusta, apoyada por la inmigración.

Dentro de Europa, España se sitúa entre las economías avanzadas con menor nivel de riesgo, por delante de países como Alemania, Italia o Francia (todos ellos con calificación A3), al nivel de territorios como Reino Unido o Suecia (A2), y solo por debajo de Suiza (A1). En el plano internacional , el mapa elaborado por la compañía de gestión integral del riesgo comercial muestra cómo España mantiene una posición competitiva frente a otras grandes economías desarrolladas. EEUU, Japón o Australia se sitúan en el mismo nivel de riesgo que la economía española (A2). China está en niveles más altos de riesgo (A3), reflejando un entorno más incierto.

En conjunto, la calificación A2 otorgada a España confirma su posición como una economía de riesgo bajo dentro del contexto internacional, al nivel de las principales economías avanzadas y por delante de otros grandes países europeos. No obstante, el informe subraya que el escenario global seguirá condicionado por factores de incertidumbre —especialmente geopolíticos, financieros y comerciales — que podrían influir en la evolución futura del riesgo país.

Coface también evalúa el nivel de riesgo en 13 sectores de actividad a partir de una combinación de indicadores , como la evolución de las insolvencias empresariales , y distintos factores económicos que pueden afectar al desempeño de cada industria. El sector farmacéutico es el único que presenta un riesgo “bajo ”. A continuación, con riesgo “medio” , se sitúan la construcción , la industria energética, las TIC, el retail y el transporte , este último mejorando desde la categoría de “riesgo alto” en la anterior edición del informe. Los sectores agroalimentario, el químico, la metalurgia, la industria papelera, la textil y la maderera se mantienen en niveles de riesgo “alto”. La automoción , por su parte, continúa siendo el único sector clasificado con riesgo “muy alto”.