15Sep

Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.

Miguel Ángel Valero

Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años,  ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.

Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.

Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%. 

Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece. 

El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.

No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX  con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.

Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.

Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders. 
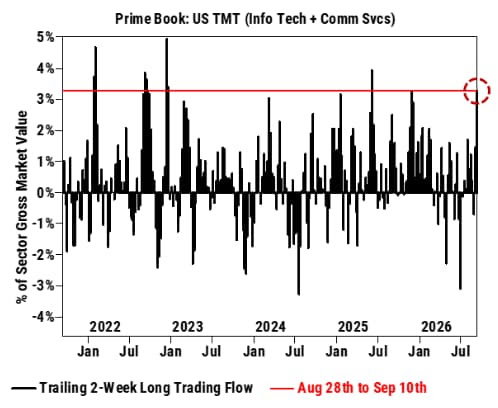
Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.

Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.

Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. 

¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad. 

No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March. 

Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector. 

El mercado de adquisiciones sigue activo

Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029. 

La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance.  Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.

Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.

De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.

Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.

Grant Thornton, a través de su equipo de  M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.

La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.

Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.

Movimientos en torno a la IA

  • Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China. 
  • Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
  • Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%. 
  • Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores. 
  • Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.

UBS: el ciclo de gasto de capital en IA no está llegando a su fin

Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".

"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Metagestión: se reduce el atractivo por valoraciones

La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.
19Aug

El caso muestra la explosión de varios riesgos: de crédito, por la financiación basada en cuentas por cobrar y en activos cuya calidad está siendo cuestionada; de gobernanza, por fallos en los controles internos, en el reporting financiero, y en la supervisión; de cadena de suministro, especialmente para distribuidores, talleres y fabricantes.

Miguel Ángel Valero

El crédito privado lleva tiempo en vigilancia, especialmente en EEUU. Pero la alerta se ha vuelto a encender con la evolución de la quiebra, presuntamente fraudulenta, de First Brands. Una supuesta estafa que ha generado unos pasivos de 10.000 millones$. Una investigación judicial Un examinador judicial ha detectado que unos 2.300 millones se esfumaron con facturas manipuladas. 

Bancos, aseguradoras y fondos de inversión de medio mundo quedaron pillados, y una firma japonesa arrastra 1.750 millones. Una situación que vuelve a poner sobre la mesa la supervisión de la denominada 'banca en la sombra'. 

Básicamente, el crédito privado es dinero que prestan fondos de inversión buscando rentabilidades que no encuentran en otros mercados. Una operativa prácticamente sin supervisión, lo que favorece estafas y operaciones poco claras.

Apollo, uno de los fondos más activos en crédito privado y que se ha visto afectada por la quiebra (al parecer, por actuaciones irregulares de la firma japonesa de financiación comercial), ha hecho pública su apuesta bajista contra la deuda de First Brands. Está en su derecho, pero lo que más preocupa a los inversores es que al  airear Apollo este asunto, de alguna manera está sugiriendo que no se trata de un caso aislado o coyuntural. 

"Vigila a bancos y aseguradoras con crédito privado en balance. Si aparecen más First Brands, la grieta salpica a fondos y a banca que hoy parecen sólidos", recomiendan en Zumitow.

First Brands Group es un fabricante y distribuidor estadounidense de recambios para automóviles. Posee marcas como Fram, Trico, Raybestos, Autolite, Cardone, Centric Parts, Anco y StrongArm, y opera principalmente en el mercado de posventa de automoción. El grupo se acogió al Chapter 11 de quiebras en EEUU en septiembre de 2025. 

El procedimiento judicial apunta a pasivos multimillonarios y a estructuras de financiación fuera de balance presuntamente opacas. La dirección actual de First Brands denuncia que determinados activos fueron pignorados varias veces como garantía, además de irregularidades en la financiación de cuentas por cobrar.

Point Bonita Capital, filial de gestión de activos de Jefferies, tiene 715 millones$ de exposición vinculada a First Brands. Jefferies afirma que fue engañada sobre la calidad y cobrabilidad de ciertos activos. En Europa, la quiebra ha afectado a proveedores y filiales, incluidos negocios relacionados con Plastic Manufacturing Group, con consecuencias para empleo y suministro de componentes.

El plan de reestructuración contempla un fondo fiduciario de litigios ('litigation trus') para tratar de recuperar hasta 1.000 millones$ mediante a antiguos ejecutivos y otras partes presuntamente responsables de la quiebra. Al mismo tiempo, se están vendiendo marcas y carteras de activos. La última operación ha generado 25 millones$.

El caso de First Brands muestra la explosión de varios riesgos: de crédito, por la financiación basada en cuentas por cobrar y en activos cuya calidad está siendo cuestionada; de gobernanza, por fallos en los controles internos, en el reporting financiero, y en la supervisión de las actividades del grupo por parte del accionista o de la dirección; de cadena de suministro, especialmente para distribuidores, talleres y fabricantes que dependían de marcas del grupo.

Aquí aparece un cóctel de financiación estructurada basada en un inadecuado examen de los activos como garantía, opacidad contable, mal gobierno corporativo, e inexistente supervisión.

14Mar

Fondos, bancos de inversión y vehículos estructurados compiten por colocar capital en nichos donde la regulación es más laxa que en la banca tradicional.

Miguel Ángel Valero

Market Financial Solutions (MFS), una firma londinense especializada en préstamos inmobiliarios con más de 2.400 millones de libras en créditos, ha entrado en administración tras detectarse posibles irregularidades graves, entre ellas la sospecha de doble pignoración de activos (el mismo colateral podría haber sido utilizado como garantía en más de una operación). El agujero potencial ronda los 930 millones. De 1.160 millones en préstamos analizados, apenas 230 millones tendrían un valor real y sólido como colateral. El resto podría ser, en el mejor de los casos, garantías sobrevaloradas. En el peor, directamente inexistentes.

Esto ya no es un problema de mala gestión. Es un problema de confianza. El impacto no se ha quedado en Londres. El golpe ha salpicado a grandes nombres del sistema financiero internacional. Barclays Bank podría tener una exposición cercana a 600 millones. Jefferies también aparece en la lista. Santander está vinculado indirectamente a la estructura. Wells Fargo y Atlas SP (filial de Apollo) también figuran entre los acreedores. Atlas ha reconocido unos 400 millones de libras de exposición, aproximadamente el 1% de su balance.

"Las cifras, aisladas, no parecen sistémicas. Ninguno de estos bancos va a quebrar por esto. Pero el problema no es la cifra puntual. El problema es el mensaje", advierte el analista Pablo Gil en The Trader.

Durante años, el crédito privado ha vivido una expansión silenciosa. Tipos bajos, exceso de liquidez y una búsqueda constante de rentabilidad llevaron a financiar operaciones cada vez más complejas y menos transparentes. Fondos, bancos de inversión y vehículos estructurados competían por colocar capital en nichos donde la regulación era más laxa que en la banca tradicional. El argumento era sencillo: mayor rentabilidad a cambio de riesgo controlado. Pero cuando aparece un caso como éste, la pregunta inevitable es otra: ¿realmente estaba controlado el riesgo?

La doble pignoración es especialmente preocupante porque revela un fallo en la supervisión y en la diligencia debida. Si varios financiadores aceptaron el mismo activo como garantía sin detectarlo, significa que la cadena de control no era tan robusta como se asumía. Aquí es donde entra el llamado “efecto cucaracha”. Cuando ves una, lo normal es que haya más. No significa que todo el edificio esté infestado. Pero sí que conviene encender la luz y revisar bien cada rincón. Y lo cierto es que, en paralelo, empiezan a aparecer tensiones en algunos de los grandes vehículos de crédito privado del mundo.

El fondo estrella de crédito privado de Blackstone, BCRED, con unos 82.000 millones$ en activos, ha recibido solicitudes de reembolso por valor de 7,9% de su capital en un solo trimestre, unos 3.800 millones. Ante esa presión, la firma decidió levantar su límite habitual de retirada del 5% e inyectar 400 millones de su propio capital para poder atender las solicitudes.

Al mismo tiempo, Blue Owl Capital ha dejado de realizar pagos trimestrales de liquidez en su estrategia principal de crédito privado dirigida a inversores minoristas. En lugar de ofrecer liquidez periódica, ha optado por realizar distribuciones puntuales financiadas mediante la venta de activos.

Y apenas unos días después, el fondo de crédito privado de BlackRock, con unos 26.000 millones$ bajo gestión, también comenzó a limitar retiradas ante el aumento de solicitudes de reembolso.

Tres episodios distintos, en tres grandes gestoras globales, que reflejan una misma realidad: cuando los inversores quieren liquidez, los activos privados no siempre pueden ofrecerla con facilidad. Éste es uno de los riesgos estructurales del crédito privado. Muchos de estos vehículos prometen cierta liquidez a inversores que, en realidad, están financiando activos ilíquidos. Mientras las entradas de capital continúan, el sistema funciona sin fricciones. Pero cuando el flujo se invierte, aparecen las limitaciones.

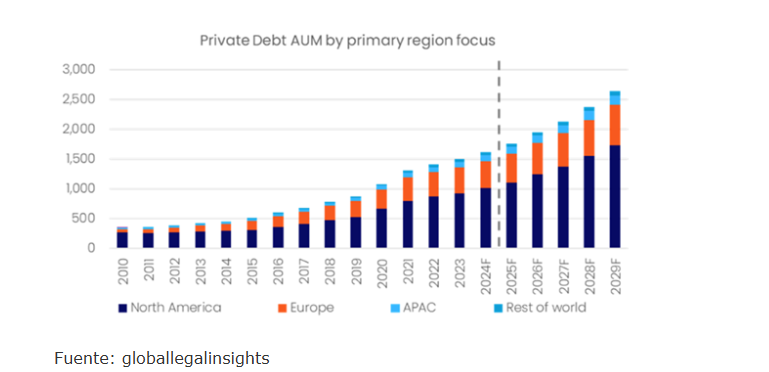
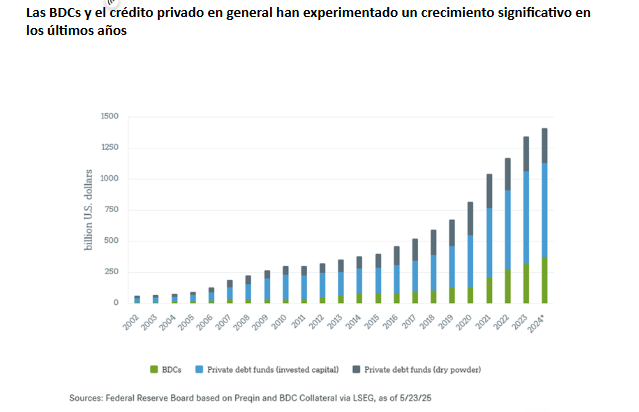
No es un problema menor si tenemos en cuenta el tamaño que ha alcanzado este mercado. El crédito privado ya mueve cerca de 1,8 billones$ a nivel global, tras más de una década de crecimiento acelerado. Parte de esa expansión se explica porque, después de la crisis de 2008, la regulación obligó a los bancos a reducir su exposición a determinados préstamos corporativos. Ese espacio lo ocuparon las grandes gestoras de activos, que comenzaron a financiar directamente a empresas desde vehículos privados.

En los últimos años, además, estas estrategias se han abierto cada vez más a inversores de Banca Privada e incluso a pequeños ahorradores a través de fondos llamados “semi-líquidos”: productos que permiten entrar y solicitar retiradas periódicas, pero que invierten en préstamos que no se pueden vender rápidamente en el mercado. Mientras el dinero entra, el sistema funciona sin demasiadas fricciones. Pero cuando los inversores empiezan a querer salir al mismo tiempo, aparece el verdadero problema: no se puede crear liquidez a partir de activos que, por naturaleza, son ilíquidos.

A esto se suma otro factor que empieza a preocupar a algunos analistas: el deterioro gradual en la calidad crediticia de parte de estos préstamos. Según datos de Fitch, la tasa de impago en el crédito privado en EEUU ha alcanzado el 5,8% en los últimos doce meses, el nivel más alto desde que se empezó a seguir este mercado de forma sistemática. No es todavía un nivel propio de crisis, pero sí una señal de que el ciclo de crédito empieza a tensarse.

Al mismo tiempo, algunos de los vehículos cotizados vinculados a este mercado —como las llamadas Business Development Companies (BDC)— ya están enviando señales de tensión. Varias de estas compañías cotizan con fuertes descuentos frente al valor teórico de sus carteras y algunas han tenido que recortar dividendos recientemente, una señal de que el mercado empieza a cuestionar la calidad de ciertos préstamos.

En los últimos años, el crédito privado ha crecido hasta convertirse en un mercado de varios billones de dólares, ocupando espacios que antes estaban dominados por la banca tradicional. Esa expansión ha permitido financiar empresas, proyectos inmobiliarios y operaciones corporativas que quizás no habrían encontrado financiación en los canales tradicionales, pero también ha trasladado parte del riesgo hacia estructuras más opacas y difíciles de valorar en tiempo real. El problema no es necesariamente una crisis inmediata. El problema es que empiecen a aparecer grietas que obliguen a revisar valoraciones, endurecer la financiación y restringir el flujo de crédito hacia determinadas áreas de la economía. Y cuando el crédito empieza a tensarse, la economía suele tardar poco en notarlo.

Nada de esto implica que estemos ante una nueva crisis financiera global. El sistema bancario hoy es mucho más sólido que en 2008 y los grandes actores implicados tienen balances capaces de absorber episodios puntuales de tensión. Pero sí estamos viendo algo que los mercados suelen ignorar hasta que ya es demasiado evidente: los primeros síntomas de estrés en el crédito. La historia financiera está llena de ejemplos donde las grandes crisis no empezaron con un colapso repentino, sino con pequeñas señales dispersas en segmentos aparentemente secundarios del sistema financiero.

Hoy esas señales aparecen en el crédito privado. Puede que no sea el inicio de nada grave. Pero como decía el CEO de JP Morgan, Jamie Dimon, recientemente, “cuando varias cucarachas empiezan a salir al mismo tiempo de debajo de la alfombra, lo prudente no es mirar hacia otro lado. Lo prudente es empezar a preguntarse qué está pasando realmente dentro de la habitación”.

DWS: alta exposición al software en EEUU

El crédito privado se ha vuelto popular entre muchos inversores al ofrecer ingresos relativamente altos y la promesa de una menor volatilidad diaria, en comparación con los mercados de bonos públicos. En lugar de comprar bonos negociables, los inversores prestan dinero directamente a las empresas y reciben pagos regulares de intereses. Sobre el papel, esto puede parecer estable. Sin embargo, recientemente, este segmento ha sido objeto de un mayor escrutinio, ya que los inversores reevalúan si las valoraciones y las suposiciones de liquidez siguen siendo válidas en un entorno más desafiante.

Desde una perspectiva europea, es importante reconocer que esta visión más crítica se debe en gran medida a los desarrollos en EEUU. Europa no cuenta con un equivalente directo a las compañías de desarrollo de negocios (BDC, por sus siglas en inglés) de EEUU, y el crédito privado se mantiene típicamente en estructuras más conservadoras, orientadas a inversores institucionales. Por ello, el estrés en las valoraciones tiende a surgir más lentamente y de manera menos visible. En EEUU, en cambio, el crédito privado, a través de las BDC, es más accesible para inversores minoristas y, por tanto, puede estar más expuesto a cambios en el sentimiento del mercado.

"El debate no se centra en el crédito privado como clase de activo, sino en las valoraciones, la liquidez y la resiliencia de los prestatarios", señala un análisis de DWS. Las preocupaciones se intensificaron tras varias quiebras corporativas de alto perfil en 2025, lo que planteó dudas sobre la calidad de la evaluación crediticia y la concentración de riesgo entre prestatarios altamente apalancados. Entre finales de 2025 y principios de 2026, la cautela de los inversores se tradujo en un aumento brusco de las solicitudes de reembolso en productos centrados en crédito privado, superando los 7. 000 millones$, concentrándose gran parte de la presión en vehículos estadounidenses, principalmente BDC, que ofrecen opciones de reembolso limitadas.

Estos vehículos ofrecen una perspectiva útil sobre las tensiones actuales del mercado. Prestan a empresas privadas pequeñas y medianas y dan acceso a inversores minoristas a estrategias de crédito privado que antes estaban dominadas por instituciones. Las estructuras cotizadas reaccionan rápidamente al sentimiento del mercado, ya que los inversores pueden simplemente vender sus acciones, mientras que las versiones no cotizadas se valoran más cerca del valor neto de los activos (NAV) y permiten solo reembolsos limitados y periódicos. Esto las hace particularmente sensibles cuando la confianza se debilita.

Esa sensibilidad se evidenció cuando un gran gestor de activos estadounidense canceló una transacción planificada que involucraba una de sus BDC. La decisión desencadenó solicitudes de reembolso inusualmente altas, obligando al gestor a restringir los retiros y vender activos para obtener liquidez. Si bien esto ayudó a gestionar la liquidez a corto plazo, también reforzó las preocupaciones de los inversores sobre la facilidad con que se puede acceder al capital cuando el sentimiento cambia.

En periodos de estrés, los vehículos cotizados suelen negociar muy por debajo de su NAV declarado. Aunque en teoría ofrecen liquidez, ésta puede tener un costo elevado cuando los mercados están agitados. Los descuentos actuales sugieren que los precios están siendo más impulsados por titulares negativos y preocupaciones sobre segmentos específicos de prestatarios, especialmente modelos de negocio relacionados con software, que por cualquier caída confirmada en el valor reportado de los activos.

"La alta exposición al software en la industria de crédito privado de EEUU sí representa un riesgo dado el potencial de disrupción por la inteligencia artificial. Sin embargo, el software que ofrece soluciones críticas con altos costos de cambio debería seguir desempeñándose bien, mientras que las empresas con datos fácilmente replicables podrían tener dificultades. Para los inversores minoristas, la cuestión clave parece ser si se puede confiar en el NAV en sí mismo si las condiciones de crédito más amplias –y los fundamentos de los prestatarios– se debilitan aún más. En el crédito privado, la confianza se construye lentamente, pero puede desvanecerse rápidamente cuando se ponen a prueba las suposiciones", advierte el análisis de DWS.

Deutsche Bank se desploma en Bolsa por el crédito privado

Las acciones del Deutsche Bank cayeron un 5% el jueves 12 de marzo después de que revelara los riesgos asociados con su creciente cartera de crédito privado en su informe anual. El mayor banco de Alemania indicó que su cartera de crédito privado creció alrededor de un 6% hasta casi 26.000 millones€ en 2025, frente a los 24.500 millones en 2024. Y reconoce que, aunque no estaba expuesto a riesgos significativos, "podría enfrentar riesgos crediticios indirectos potenciales a través de carteras y contrapartes interconectadas".

La revelación se produce mientras aumentan las preocupaciones de los inversores sobre la industria del crédito privado de 2 billones de dólares tras el deterioro de la calidad crediticia y la exposición al sector del software. "La quiebra de un número selecto de prestamistas de alto riesgo en EEUU incrementó la atención de los inversores sobre los riesgos asociados al crédito privado y planteó inquietudes más amplias sobre los estándares de suscripción y el riesgo de fraude", explica en el Deutsche Bank, que asegura que aplica "estándares de suscripción conservadores" a su cartera. 

La divulgación del informe anual del Deutsche sigue al creciente escrutinio del sector del crédito privado, que ha atraído una atención significativa de los inversores en los últimos años. Los reguladores han manifestado su preocupación por la exposición de los bancos al crédito privado, en parte debido a que la información disponible es escasa. El crédito privado se ha visto empañado por las dudas sobre el deterioro de la calidad crediticia y la exposición al sector del software, una industria que se considera vulnerable a la disrupción por los avances en inteligencia artificial.