07Oct

La rentabilidad del bono de EEUU a 10 años vuelve a superar el 5,3%, con el déficit comercial disparado pese a los aranceles. China crece por el comercio exterior, no por la demanda interna. Los expertos recomiendan enfoque selectivo y diversificado.

Miguel Ángel Valero

Francia vuelve a situarse en el centro de los mercados mundiales. Aunque la reciente venta masiva de bonos soberanos franceses probablemente se debió en gran medida al deshacer de operaciones de carry trade ante un agresivo reajuste de las expectativas sobre los tipos de interés del BCE, "existe también una historia fundamental a más largo plazo que merece la pena contar", subraya Jim Reid, Head of the Deutsche Bank Research Institute y Global Head of Macro Research.

Francia no ha registrado superávit presupuestario desde 1974, lo que supone una de las rachas consecutivas más largas del mundo. Italia no lo ha logrado desde 1925, pero ha mantenido superávits primarios durante la mayor parte de las últimas tres décadas, aproximadamente, por lo que existe una diferencia importante. 

Tras varios días de relativa calma en los mercados de renta fija, las tensiones han vuelto a cobrar protagonismo. El recrudecimiento de los ataques a buques comerciales vinculados a Irán en el estrecho de Ormuz ha reactivado las presiones sobre la deuda soberana, especialmente en los tramos largos de las curvas. En Europa, los bonos franceses lideran las caídas tras la contrapropuesta presupuestaria presentada por Marine Le Pen. 

La candidata presidencial de la extrema derecha francesa promete reducir el déficit público de Francia hasta el 3,7% del PIB en 2027, desde al 5,4% previsto para este año. Se trata de una propuesta más ambiciosa que la presentada por el Gobierno. que aspira a situarlo en torno al 5% el próximo ejercicio. Para lograrlo, plantea recortes del gasto público mediante medidas de “racionalización” administrativa y “justicia fiscal” –aunque por el momento no ha concretado en qué consistirían dichas medidas–, así como aumentos impositivos sobre las recompras de acciones. Por el otro lado, también presenta recortes de impuestos en ámbitos como el IVA, la energía y la tributación empresarial.

La propuesta debe interpretarse con cautela. En primer lugar, porque el proyecto de presupuestos para 2027 comenzará su tramitación parlamentaria en las próximas semanas y deberá quedar aprobado antes del 31 de diciembre de 2026, antes de las elecciones presidenciales previstas para abril de 2027. En consecuencia, estos presupuestos no podrían ser aplicados directamente por Le Pen. Para ello, Agrupación Nacional tendría que imponerse en las elecciones presidenciales, obtener posteriormente una mayoría suficiente en la Asamblea Nacional y aprobar un presupuesto rectificativo o medidas adicionales con impacto fiscal.

Además, la magnitud del ajuste planteado resulta poco realista. Reducir el déficit desde el 5,4% hasta el 3,7% del PIB en menos de un año implicaría un esfuerzo presupuestario extraordinariamente elevado, especialmente en un contexto de descontento social, y con algunos recortes que implican menores contribuciones a los presupuestos europeos –algo en lo que tendrían que estar de acuerdo todos los miembros de la UE–. Las recientes protestas estudiantiles, que han provocado el cierre de cientos de centros educativos en Francia, reflejan las tensiones existentes en torno a la financiación de los servicios públicos. En este contexto, la propuesta parece responder más a una estrategia de posicionamiento político, aprovechando la creciente preocupación de los mercados por el deterioro de las cuentas públicas francesas y a pocos meses de las elecciones, que a una previsión presupuestaria real.

Aunque la iniciativa incorpora medidas orientadas a la disciplina fiscal, el ministro de Finanzas francés, Roland Lescure, la ha calificado de poco realista, afirmando que la dirigente de Agrupación Nacional "sueña en colores" al plantear unas cuentas que considera inviables. 

EEUU: Trump dispara el déficit comercial

Al otro lado del Atlántico, la rentabilidad del bono estadounidense a diez años vuelve a situarse ligeramente por encima del 5,3%.A esta presión sobre los tipos de interés se suma la creciente competencia por el capital. SpaceX estudia captar hasta 40.000 millones$ en el mercado de bonos para financiar la adquisición de chips de Nvidia. 

En este complejo contexto para la renta fija, la fortaleza de las grandes tecnológicas continúa impulsando a la Bolsa estadounidense, que marcó nuevos máximos pese al repunte de los tipos soberanos. Todo ello ocurre en un entorno en el que las valoraciones se acercan a los niveles más bajos del año. 

El saldo exterior de EEUU se desequilibra y en agosto el déficit comercial alcanza máximos desde marzo de 2025, mes en el cual las importaciones se dispararon antes de la entrada en vigor de los aranceles de Trump. En agosto, los datos sobre comercio exterior muestran dinamismo, con una aceleración de las exportaciones que avanzaron un 1,4% mensual frente a la caída del mes previo (-2,1%), pero con un mayor incremento de las importaciones que se aceleraron un 4,3% mensual y con ello aumentó el déficit comercial hasta los 105.600 millones$. 

Por el lado de los países destino de las exportaciones estadounidenses, destaca que los envíos hacia China siguen débiles y en el acumulado del año solamente crecieron un 0,7% interanual, bajando al quinto puesto entre los países más relevantes para las ventas de las empresas estadounidenses (el año pasado era el tercer destino de las exportaciones). También se moderan las ventas a Canadá, que avanzan en el año un 4% y deja de ser el principal destino de las ventas al exterior, puesto que ahora ocupa México al crecer las exportaciones un +16,6%. Además, también destacó la subida de las exportaciones hacia Japón, que se incrementaron en el acumulado del año un 23,5% interanual. 

China crece por el comercio exterior, no por la demanda interna 

China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17 %. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial también está incrementando la demanda. 

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

Los mercados, pendientes de los resultados empresariales en EEUU

Sin embargo, el aumento de los tipos sí está pasando factura a la renta variable europea, lastrada principalmente por el comportamiento de los valores franceses. En Asia también comienzan a apreciarse signos de debilidad, aunque los indicadores vinculados al sector de los semiconductores continúan mostrando solidez. En definitiva, el mercado sigue atrapado en el pulso entre crecimiento económico/beneficios y tipos de interés. Hasta ahora, las Bolsas han logrado absorber las turbulencias procedentes de la renta fija gracias a unas perspectivas de crecimiento que continúan siendo favorables, aunque con diferencias entre regiones. Sin embargo, como ya ocurrió en episodios anteriores, el nivel de exigencia de los inversores continúa aumentando y cualquier decepción durante la temporada de resultados empresariales en EEUU, que comenzará la próxima semana, podría poner en cuestión las recientes subidas.

Además, la encuesta sobre los mercados mundiales para el tercer trimestre de 2026, realizada por el Deutsche Bank, muestra que, con la reciente venta masiva de bonos estadounidenses acaparando la atención, mandan el temor a la inflación, la preocupación por la situación fiscal y un crecimiento en EEUU superior a lo previsto como los tres factores determinantes más importantes. Alrededor del 30% situó la inflación en primer lugar, a pesar de que las expectativas de inflación implícitas (breakevens) a 10 años apenas han variado durante la venta masiva. No obstante, y a pesar de la inquietud por las elevadas valoraciones y el riesgo de burbuja a corto plazo, la confianza a largo plazo en la renta variable estadounidense sigue siendo notable: el 47% elegiría acciones de EEUU si solo pudiera mantener un activo durante la próxima década.

Justo cuando el S&P 500 firma su primer récord desde agosto en los 7.828,73 puntos, Jim Paulsen avisa de una posible caída del 15%. El que fuera estratega jefe de inversiones de Wells Capital Management, donde trabajó durante 20 años, y que  posteriormente se incorporó a Leuthold Group, y actualmente publica sus análisis en el boletín Paulsen Perspectives, alerta de una combinación potencialmente negativa para la renta variable estadounidense:

  • petróleo en torno a 100$ por barril;
  • rentabilidades del Treasury a diez años próximas al 5%;
  • un dólar fortalecido.

Según su análisis histórico, cuando estos tres factores han presionado simultáneamente al S&P 500, el índice ha llegado a registrar caídas de hasta el 15% en los tres a cinco meses siguientes. Para el sector tecnológico, contempla una posible corrección de hasta el 20%. Paulsen subraya que esas tensiones todavía no se han reflejado plenamente en los múltiplos y los beneficios empresariales, pese a que Wall Street continúa cerca de máximos. Por ello, considera que el mercado podría afrontar un “test de realidad” provocado por los tipos, el petróleo y el dólar.

En realidad, Paulsen no está formulando necesariamente una previsión de mercado bajista estructural: está alertando de una posible corrección significativa si los rendimientos, el crudo y el dólar permanecen elevados al mismo tiempo.

UBS: el repunte de la Bolsa de EEUU está concentrado en las Big Tech

Las acciones estadounidenses alcanzaron nuevos máximos históricos el martes 6 de octubre, pero el repunte sigue concentrado en un grupo reducido de grandes empresas tecnológicas. Mantener una cartera de renta variable muy concentrada aumenta la exposición a contratiempos específicos de cada empresa. Un entorno de crecimiento favorable y unos beneficios empresariales sólidos sugieren que el crecimiento de los beneficios puede ampliarse más allá del sector tecnológico. Los mercados europeos y asiáticos también ofrecen oportunidades atractivas.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían posicionarse para capturar un mayor potencial alcista en la renta variable manteniendo una exposición diversificada y de base ("core"). Quienes tengan posiciones concentradas también pueden aprovechar los periodos de fortaleza del mercado para reequilibrar sus carteras entre sectores y regiones, o considerar estrategias de preservación de capital para reducir el riesgo de caídas y reforzar la resiliencia de la cartera".

"Esperamos que la fortaleza de los beneficios en Europa continúe durante la temporada de resultados del tercer trimestre. Esto respalda nuestra visión positiva sobre la renta variable de la Eurozona y nuestra preferencia por oportunidades cíclicas y estructurales clave en la región", apunta Matthew Gilman, Estratega de Renta Variable Europea.

Banor: solo el enfoque selectivo aporta seguridad

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que el mayor grado de incertidumbre en los mercados, provocado por la subida del precio del crudo, los tipos más altos y el debilitamiento de partidos tradicionales en elecciones como las de Alemania, están induciendo a los inversores a buscar cada vez más seguridad y convicción en un entorno que continúa siendo alcista para las Bolsas globales.

Esa seguridad sólo la puede aportar un enfoque más selectivo en la cartera, buscando compañías que atraigan el mayor nivel de gasto de capital, y una mayor diversificación entre los distintos motores de rentabilidad (crecimiento estructural, dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas).

Las subidas del petróleo “impulsan las tensiones inflacionistas, los retornos de la deuda pública y la volatilidad en las acciones con mayor dependencia de los tipos de interés”, La incertidumbre sobre los precios de la energía obliga al inversor “a preguntarse qué empresas pueden proteger sus márgenes si la energía sigue siendo cara y cuáles, por el contrario, han construido sus previsiones sobre el supuesto de que todo volverá rápidamente a la normalidad”.

Los mercados de renta variable, se adaptan a esta situación de forma selectiva. La tecnología y las acciones vinculadas a la IA siguen beneficiándose del crecimiento de la inversión de capital, y las compañías más endeudadas, o aquellas que obtendrán beneficios muy a largo plazo, se ven más afectadas por la subida del coste del capital.

Angelo Meda explica que “en fases de mercado más inciertas como la actual, es necesario construir carteras que no dependan de un único resultado, favoreciendo empresas con balances sólidos, fuerte generación de caja y poder de fijación de precios”.  Otra de las claves es “diversificar entre distintos motores de rentabilidad, como el crecimiento estructural, los dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas”. Por último, “gestionar la liquidez, que ha recuperado su valor porque su flexibilidad permite convertir las correcciones en oportunidades”. "Para navegar bien en la incertidumbre, no se trata de intentar eliminarla, sino evitar que una estimación equivocada haga descarrilar la inversión”, concluye.
28Aug

El presidente de la Fed debuta en Jackson Hole sin anunciar una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

Miguel Ángel Valero

El déficit comercial de EEUU se eleva a máximos desde marzo de 2025, antes de que Donald Trump proclamara el pomposo Día de la Liberación Arancelaria. En julio de 2026 el saldo negativo de la balanza comercial estadounidense alcanzó los 118.800 millones$, lo que supone un aumento del déficit del 17% frente al mes previo, su peor nivel desde inicios del año pasado y muy por encima de lo esperado. 

Este deterioro de la balanza exterior se explica principalmente por el elevado dinamismo de las importaciones, que crecieron un 3,7% mensual (situándose ahora un +14% por encima del mismo mes del año pasado), un incremento que estuvo liderado por el mayor aumento de las compras al exterior de bienes de capital –esta categoría incluye ordenadores, semiconductores y equipos telecomunicaciones– desde 1993, que aumentaron un 11,3% en el mes. Por el lado de las exportaciones, cayeron un 2,9% mensual, aunque el ritmo de crecimiento interanual sigue siendo elevado (+11,7%). 

El elevado déficit comercial pesará negativamente en el cálculo del PIB de EEUU en el tercer trimestre. La interpretación más favorable a Trump es que el crecimiento de las importaciones se debe a las fuertes inversiones necesarias para el desarrollo de la inteligencia artificial (IA), que se traducen en una mayor actividad económica.

EEUU apoya que Venezuela salga de la OPEP

Por otra parte, Venezuela estudia abandonar la OPEP mientras EEUU ultima su entrada en el sector petrolero del país, mediante un acuerdo que puede incluir el arrendamiento de campos petrolíferos venezolanos durante 100 años. Desde la captura de Nicolás Maduro a comienzos de este año, EEUU ha asumido el control de las ventas de petróleo venezolano y flexibilizado las sanciones para facilitar la actividad de compañías estadounidenses en el país. Como resultado, la producción venezolana ha aumentado unos 300.000 barriles diarios, cerca de un 30% más respecto al millón de 2025. Además, la producción podría seguir creciendo a medida que se cierren nuevos contratos entre el gobierno de Delcy Rodríguez y operadores internacionales.

En paralelo, aumenta el malestar dentro de la OPEP por el movimiento de Venezuela. El cártel, que ya sufrió la salida de Emiratos Árabes Unidos hace apenas cuatro meses, es consciente de que la marcha de Venezuela supondría un nuevo golpe para la cohesión del grupo. La capacidad de influencia de la OPEP sobre el mercado petrolero global se está erosionando progresivamente: la cuota conjunta de producción de los países miembros puede caer desde el 37% en 2025 hasta cerca del 31% tras la salida de Emiratos y Venezuela, incluso asumiendo que ambos países mantuvieran sus niveles actuales de producción. En la práctica, es probable que tanto Emiratos como Venezuela incrementen su bombeo en los próximos años, reduciendo aún más la relevancia efectiva de las cuotas de la organización.

Para Venezuela, abandonar la OPEP eliminaría cualquier posible restricción futura sobre su producción y permitiría maximizar el desarrollo de sus recursos energéticos. Para EEUU, supondría una ventaja adicional: puede impulsar sus planes de expansión en el sector petrolero venezolano sin depender de los compromisos y limitaciones derivados de la pertenencia del país al cártel.

Fed: una subida de tipos está justificada por la inflación

Mientras, en su estreno en Jackson Hole el presidente de la Fed, Kevin Warsh, subrayó que el objetivo de inflación es “firme e invariable” en el 2% aunque reconoce que "los indicadores no me dicen que la inflación subyacente ha mejorado sustancialmente". No anuncia una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

“Es responsabilidad de la Reserva Federal garantizar la estabilidad de precios. No hay excusas”, subraya. "Debemos tener la certeza de que la inflación subyacente se dirige hacia nuestro objetivo, de manera clara y a una velocidad suficiente. De lo contrario, tenemos trabajo por hacer", añade. Los mercados muestran su confianza en que vamos a lograr la estabilidad de precios. Y les puedo asegurar que están en lo cierto”, concluye.

Su discurso se interpreta como un intento de recuperar credibilidad tras dejar a los mercados sin una hoja de ruta clara en julio, pero Warsh evitó dar una trayectoria explícita de tipos ni confirmar movimientos en septiembre.

El dólar se fortaleció y los rendimientos de los bonos del Tesoro subieron: el rendimiento a 2 años tocó máximos desde julio durante el discurso. Los futuros de tipos asignan mayor probabilidad a una subida antes de finales de año (saltan del 35% del jueves 27 de agosto al 57%), aunque el consenso del mercado sigue sin ver cambios en la reunión de septiembre de la Fed

Era el primer gran examen internacional de su nueva estrategia de comunicación y política monetaria, con la inflación aún lejos del objetivo, costes de financiación elevados y una deuda de EEUU que ha superado los 40 billones$, y una guerra en Oriente Medio enquistada tras seis meses. Los mercados exigían más claridad sobre la senda de tipos, y Warsh abre la puerta a una subida si no se controla la inflación. Aunque Trump insista en bajarlos.

UBS prefiere los bonos con vencimientos de corto a medio plazo

Los tipos de la deuda pública estadounidense a largo plazo se mantienen cerca de sus mínimos recientes, tras retroceder desde los máximos alcanzados la semana pasada. La combinación del plan de recompra de deuda del Tesoro de EEUU y la relajación de las preocupaciones sobre las disrupciones en el suministro de petróleo en Oriente Medio ha contribuido a que los tipos bajen, aunque el dato de inflación subyacente PCE de EEUU, más firme de lo esperado, es un recordatorio de que el camino hacia una menor inflación puede seguir siendo irregular.

La caída de los tipos y de los precios del petróleo ha supuesto un respiro bienvenido para los mercados de renta fija. Pero apenas modifican las fuerzas estructurales que, según UBS, pueden mantener elevado el coste de financiación a largo plazo:

  • La incertidumbre sobre la Fed está elevando las primas de riesgo.
  • La inversión en IA está reconfigurando los mercados de bonos.
  • Las presiones fiscales se están volviendo estructurales.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Interpretamos el repunte de los tipos de la deuda pública a largo plazo no tanto como una señal de alarma para los activos de riesgo, sino más bien como una revalorización en curso de los riesgos estructurales. Seguimos prefiriendo los bonos gubernamentales y corporativos de alta calidad en el segmento de vencimientos de corto a medio plazo, donde una rentabilidad atractiva ofrece un colchón frente a nueva volatilidad, mientras mantenemos la cautela ante una extensión agresiva de duración hacia el largo plazo. También mantenemos una visión constructiva sobre la renta variable, respaldada por una sólida inversión en IA, una ampliación del crecimiento de los beneficios, una actividad económica resiliente y una inflación que se va moderando. Sin embargo, es probable que la próxima fase del rally se amplíe a más empresas, sectores y regiones. Los inversores deberían combinar una asignación diversificada a renta variable global con una exposición específica a IA y tecnología, pero también con oportunidades cíclicas en financieras, industriales, consumo discrecional y salud".

20Feb

“Me avergüenzo de los jueces que votaron en contra; son una vergüenza para nuestro país, porque se dejaron influir por intereses extranjeros y no han tenido el coraje de hacer lo correcto”, proclama Trump horas después del fallo del Supremo, que tacha de “profundamente decepcionante”.

Miguel Ángel Valero

El día, que empezó mal para Trump al constatarse que los aranceles no han  servido para frenar el deterioro del déficit comercial de EEUU, termina peor, con un abrumador fallo de 170 páginas del Tribunal Supremo, anulando los los llamados aranceles recíprocos, aprobados por el presidente el 2 de abril de 2025 (pomposamente autoproclamado como Día de la Liberación Arancelaria) invocando la ley de poderes de emergencia de 1977 (IEEPA son sus siglas en inglés).

El argumento aprobado por seis votos a favor y tres en contra por los jueces del Supremo, es demoledor: “El Presidente ejerce la facultad extraordinaria de imponer unilateralmente aranceles de monto, duración y alcance ilimitados. Considerando la amplitud, la historia y el contexto constitucional de dicha facultad, debe identificar una autorización clara del Congreso para ejercerla”. Por tanto, "sostenemos que la IEEPA no autoriza al Presidente a imponer aranceles”.

La IEEPA fue aprobada por Jimmy Carter para limitar el poder presidencial en materia de economía exterior tras los intentos de Richard Nixon de saltarse las normas. En ese casi medio siglo de vida nunca fue utilizado para imponer aranceles.

La consecuencia es que EEUU puede tener que afrontar la devolución de hasta 175.000 millones$.

"Una vergüenza para nuestro país"

“Me avergüenzo de los jueces que votaron en contra; son una vergüenza para nuestro país, porque se dejaron influir por intereses extranjeros y no han tenido el coraje de hacer lo correcto”, proclama Trump horas después del fallo del Supremo, que tacha de “profundamente decepcionante”.

“Con efecto inmediato, todos los aranceles de seguridad nacional bajo la Sección 232 y los aranceles existentes bajo la Sección 301, están vigentes. Siguen vigentes, plenamente vigentes y en pleno vigor. Firmaré una orden para imponer un arancel global del 10% bajo la Sección 122, además de los aranceles habituales que ya se aplican. Además, estamos iniciando varias investigaciones bajo la Sección 301 y otras para proteger a nuestro país de las prácticas comerciales desleales de otros países y empresas”, anuncia.

El artículo en el que Trump se apoya para esa nueva tasa global permite imponerla durante 150 días, mientras recibe la aprobación de Congreso.

Los aranceles no frenan el deterioro del déficit comercial

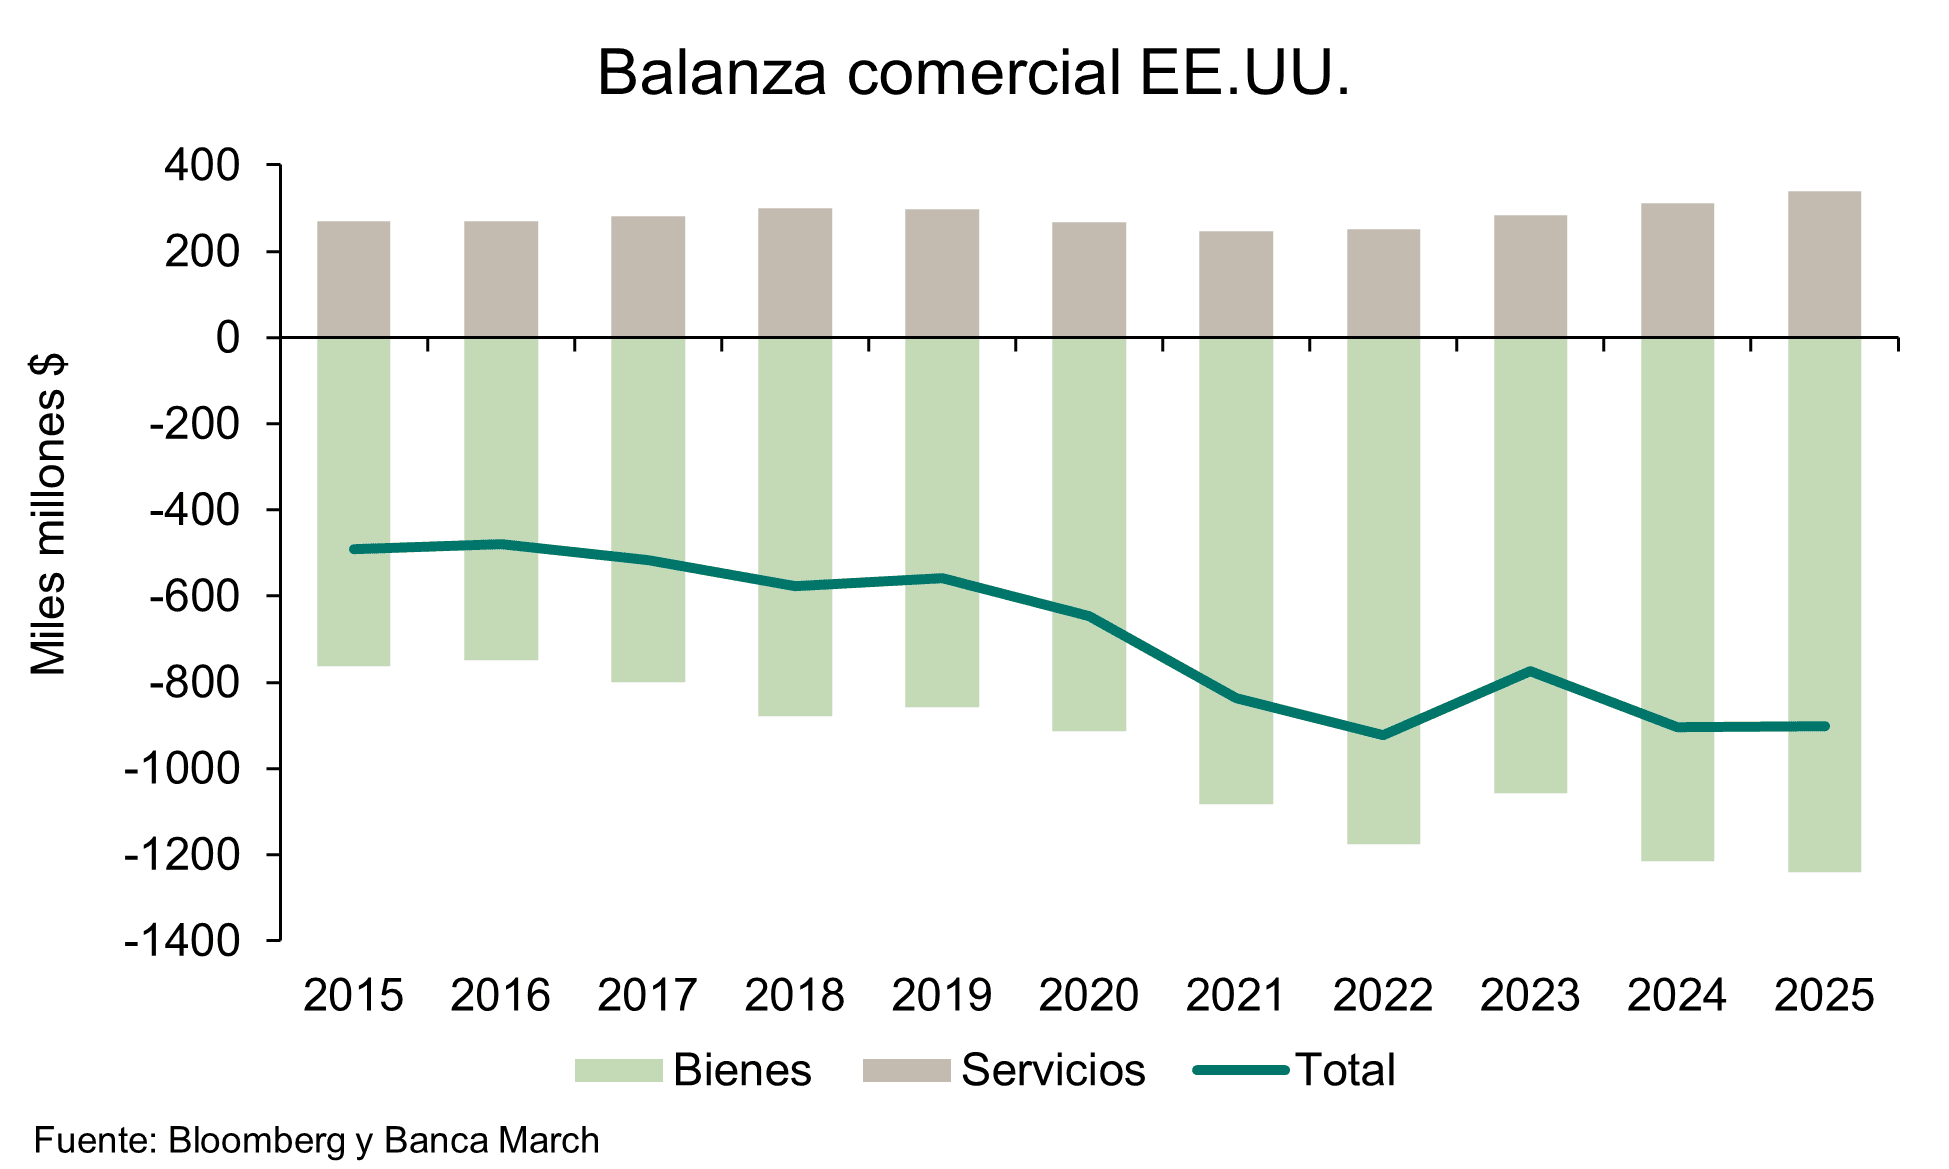
En cualquier caso, y a pesar de los aranceles, el déficit comercial de EEUU está lejos de corregirse. En el conjunto de 2025, se situó en -901.500 millones$, prácticamente el mismo que en 2024 (-903.532 millones). Se evidencia que la guerra arancelaria desatada por Donald Trump no han frenado el déficit comercial. 

Este saldo negativo se explica por un déficit de la balanza comercial de bienes, que alcanzó un máximo histórico de 1,24 billones, un aumento del 2,1%. Es el mayor déficit comercial de la historia. En los servicios, EEUU sí logró un superávit (339.472 millones de saldo positivo), lo que supone un incremento de casi el 9% frente a 2024. 

Las compras al exterior (bienes y servicios) ascendieron a 4,33 billones, un crecimiento del 4,8% frente al año previo, y las exportaciones también marcaron un récord con un volumen total de 3,43 billones, un 6,2% más. 

El déficit comercial con China bajó hasta -202.000 millones$ (295.510 millones en 2024), su menor nivel desde 2004, pero se dispararon las compras a Taiwán y el déficit prácticamente se duplicó alcanzando -146.760 millones.

En el caso de Canadá, el déficit comercial cayó (-46.440 millones$ vs. -61.980 millones en 2024), y aumentó el saldo deficitario con México (-196.910 millones$ vs. -171.490 millones del año previo).

En diciembre de 2025, llama la atención el fuerte crecimiento de las importaciones de bienes de capital, 5,5% mensual, que eleva el crecimiento interanual de las importaciones hasta el +28,1%, un indicador que apunta a que la inversión empresarial comenzará con un elevado dinamismo en 2026. Además, uno de los segmentos con mayor dinamismo fueron las importaciones de tecnología (ordenadores y electrónica) que avanzaron un 8,1%, reflejando la expansión de la infraestructura relacionada con la inteligencia artificial.

Por otra parte, las peticiones de subsidio por desempleo en la última semana bajaron más de lo esperado y se situaron en 206.000, por debajo de las 229.000 previas y superando las previsiones, siendo este dato acorde con una economía con un bajo nivel de despidos. 

En cambio, decepcionó el índice de indicadores adelantados al caer un 0,2% mensual y mantenerse así en terreno de contracción, aunque se trataba de un dato relativo a diciembre. Frente a ello, en febrero de este año el índice de confianza empresarial de la Fed de Filadelfia repuntó hasta 16,3 desde el 12,6 previo.

Los aranceles tampoco sirven para estimular la economía de EEUU. El PIB creció un 2,2% durante 2025, seis décimas menos que en 2024, el último año de Joe Biden en la Casa Blanca (2,8%), aunque hay que tener en cuenta el cierre de la Administración más prolongado de la historia del país, 43 días, en el cuarto trimestre (0,4%, frente al 1,1% del tercero).

Además, en el primer año del segundo mandato de Trump han desaparecido 250.000 puestos de trabajo en la Administración federal. 2025 ha sido el peor año excluyendo los periodos de recesión.

Ultimátum a Irán

Mientras tanto, las tensiones en Oriente Medio han escalado con fuerza tras el ultimátum de Trump a Irán, al que concedió entre 10 y 15 días para alcanzar un acuerdo sobre su programa nuclear. Considerando la importancia del país de los ayatolás en el mercado del crudo –es el sexto mayor productor a nivel global con casi 3,5 millones de barriles diarios– y su peso en el suministro de China –un 11% de las compras del gigante asiático provienen de Irán–, la cotización no ha tardado en reaccionar. El petróleo opera ahora en máximos de seis meses, acumulando un avance superior al 6% en el cómputo semanal.

En paralelo, la acumulación militar en la región se ha intensificado hasta niveles que superan el despliegue previo a la invasión a Irak en 2003 y eclipsa el incremento de fuerzas que Trump ordenó frente a las costas de Venezuela semanas atrás. Todo esto hace pensar en la posibilidad de una campaña más extensa, aunque es un escenario que los analistas consideran poco probable, y que generaría presiones adicionales sobre el precio de la energía, un riesgo incómodo para Trump que encara las elecciones de mitad de mandato con las encuestas en su contra. 

Los mercados ven más factible una intervención militar limitada y selectiva, similar a la de junio de 2025 sobre las instalaciones nucleares de Irán, aunque en esta ocasión con un impacto acotado en el petróleo. El objetivo es llevar a Teherán a la mesa de negociación.

El FMI 'regaña' a China

Por otra parte, el Fondo Monetario Internacional (FMI) ha instado a China a recortar las subvenciones públicas destinadas a sus sectores estratégicos. Según sus estimaciones, estos apoyos ascienden al 4% del PIB, y deberían reducirse a alrededor del 2% en el medio plazo. La cifra contrasta con el 1,5% que, en promedio, destinan los países de la Unión Europea. 

El informe del FMI reconoce que esta política industrial ha impulsado avances tecnológicos, pero concluye que, en conjunto, su impacto macroeconómico ha sido negativo. En los últimos años, China ha recurrido a las exportaciones de estos sectores como motor para sostener la actividad ante la debilidad de la demanda interna. 

Las autoridades chinas rechazan las conclusiones del FMI y sostienen que sobreestima la cuantía de los subsidios.

20Nov

Los nuevos productos, basados en los chips Blackwell y Rubin, generarán en Nvidia ingresos por 500.000 millones$ hasta finales de 2026, una cifra equivalente a un tercio del PIB de España.

Miguel Ángel Valero

Las cucarachas son un tipo de insecto de los que existen más de 4.000 especies diferentes, divididas en seis familias. La gente las percibe como insectos sucios, que provocan disgustos e incomodidades en la vida cotidiana, porque prosperan en ambientes insalubres e invaden las viviendas y los edificios. Aunque en realidad la mayoría son inofensivas, e interfieren muy poco en la vida de las personas.

Según Angelo Meda, gestor de Banor Mistral, fondo integrado en Banor SICAV, el inventor del término 'cucarachas' en el mundo de las finanzas, fue Jamie Dimon, CEO de JP Morgan. Apelando a esos bichos, Dimon se refería a los posibles problemas ocultos en el mercado de Crédito, especialmente en los préstamos para automóviles. El colapso de empresas como First Brands y Tricolor era una señal de que pueden aparecer otros problemas parecidos, aunque no se trata de un riesgo sistémico. 

No obstante, Meda cree que están surgiendo en la economía y los mercados una serie de problemas que, en realidad, son señales de que otros muchos, que el mercado no ha detectado, pueden surgir sin previo aviso. Esos fracasos en el mercado de Crédito pueden ser señales de una mayor tensión en el crédito privado y la banca en la sombra (prestamistas no bancarios).

La metáfora utilizada por Dimon tuvo éxito, y seguidores. El CEO de Carlyle, Harvey Schwartz, describe estas señales tempranas de riesgo con el término conocido como “canario en la mina”. 

Otros analistas interpretaron las palabras de Dimon como una forma de justificar las provisiones de 170 millones$ que JPMorgan tuvo que hacer por estos dos fracasos empresariales, una forma de culpar a terceros de sus propios fallos.

Para el gestor de Banor Mistral, la situación es ciertamente menos optimista de lo que sugieren los índices bursátiles, pero aún es pronto para decir si se acerca un punto de inflexión en los mercados y la economía. En cualquier caso, están produciéndose acontecimientos que merecen la atención del mercado.

En el sector bancario en EEUU, por ejemplo. Recientemente hubo una reunión entre altos ejecutivos de bancos y John Williams, presidente de la Fed de Nueva York, en la que éste expresó su preocupación porque las entidades financieras están evitando las facilidades de liquidez de emergencia (como la SRF, Standing Repo Facility) como una estrategia para que no parezca que están en apuros, ya que el uso de estos instrumentos es público. 

Los bancos prefieren la financiación anónima a tipos de mercado más altos, lo que genera tensión en el mercado interbancario y drena liquidez. Un drenaje de liquidez, que, junto con otros factores técnicos, ha provocado una fuerte caída en los criptoactivos (el Bitcoin cayó por debajo de los 100.000$ por primera vez en casi seis meses) y en segmentos de mercado altamente especulativos con gran apalancamiento (tales como la computación cuántica y los centros de datos).

En el mercado de bonos, también han aparecido señales de advertencia: por ejemplo, el CDS (el coste de asegurar contra impago en cinco años) de Oracle superó el 1% tras meses en torno al 0,4%. Esto sugiere, según Meda, que el mercado empieza a centrarse no sólo en el gasto de inversión de los gigantes tecnológicos, sino también en los retornos, que actualmente parecen inciertos tanto en tamaño como en plazo.

En la renta variable, las empresas relacionadas con el consumo siguen teniendo dificultades. Incluso en EEUU, donde los consumidores deberían ser más resilientes gracias a la elevada exposición al mercado bursátil y el bajo desempleo,. Los índices de comercio minorista, moda y restauración siguen cayendo, con las empresas mostrando una demanda débil y la necesidad de mayores descuentos para mantener el nivel de transacciones en las tiendas.
Situación compleja cara a la Navidad

El gestor de Banor Mistral indica que la situación es compleja, porque están surgiendo algunas 'cucarachas'' y 'canarios en la mina', aunque todavía no en un nivel de intensidad que requiera una postura excesivamente defensiva entre los inversores, especialmente en sectores que ya descuentan una fuerte desaceleración de ingresos.

Esta Navidad será diferente a la de años anteriores. Porque las tendencias eran antes más claras, y las preocupaciones estaban limitadas a unos pocos segmentos de la economía o la geopolítica que eran impredecibles y que ahora parecen de importancia relativa, incluso cuando aumentan las tensiones (por ejemplo, entre China y Japón).

En el contexto actual, según Angelo Meda, hay numerosos factores de riesgo, y cualquier chispa puede desencadenar una escalada que podría dar lugar a correcciones violentas en el mercado, que sólo se podrían explicar una  vez que se hubieran producido.

El gestor de Banor Mistral cree que los inversores necesitan estar preparados para defender las ganancias recientes, proteger las carteras y buscar activos de baja correlación, mientras estas 'cucarachas' serán eliminadas gracias al crecimiento económico y la fortaleza del mercado laboral. También pudiera ocurrir que aparecieran nuevas “cucarachas”, que requerirían una desinfección más agresiva.

Nvidia tendrá en 2026 ingresos equivalentes a un tercio del PIB español

Por otra parte, y aunque parecía difícil, los resultados de Nvidia volvieron a sorprender al alza. Las ventas este trimestre alcanzaron los 57.000 millones$, 2.000 millones más de lo esperado– (+62% interanual), con unos márgenes ligeramente por debajo de lo previsto, pero que siguen siendo muy elevados –73% margen bruto y 56% margen neto–. Durante la presentación de resultados, el tono fue marcadamente optimista. Jensen Huang, CEO de Nvidia, anunció que esperan que sus nuevos productos, basados en los chips Blackwell y Rubin, generen ingresos por 500.000 millones$ hasta finales de 2026 —una cifra equivalente a aproximadamente un tercio del PIB de España-, de los que ya se han servido pedidos por valor de 150.000 millones. Además, señaló que la capacidad de fabricación de las GPU de nueva generación está al máximo. Por su parte, Colette Kress, directora financiera de la compañía, señaló que estiman una inversión anual global en centros de datos de entre 3 billones$ y 4 billones hacia finales de la década.

Los principales motores de crecimiento y demanda computacional se centran en la evolución de las redes de agentes de inteligencia artificial y en el desarrollo de IA para simulaciones físicas —los llamados gemelos digitales—, que permitirán entrenar robots y vehículos autónomos, acelerando su implementación en el mundo real.

Desde la compañía subrayan que la competencia en el ámbito de soluciones para IA sigue siendo escasa, y que sus productos continúan liderando el mercado con una ventaja significativa. También, se anunció el calendario de lanzamiento de los nuevos chips Feynman, previsto para mitades de 2027 y principios de 2028. Con estas nuevas proyecciones, se estima que en el ejercicio fiscal de 2027 —que abarca de enero de 2026 a enero de 2027— Nvidia podría triplicar sus ingresos, superando los 300.000 millones$. Si logra mantener sus márgenes de rentabilidad, se convertiría en la empresa más rentable entre los 7 Magníficos, con beneficios que alcanzarían los 170.000 millones.

El tono más prudente vino de la mano de una posible presión sobre los márgenes en los próximos trimestres, debido al encarecimiento de ciertas materias primas. Además, la compañía sigue operando bajo la hipótesis de que las ventas en China se reducirán a cero, como consecuencia de las recientes recomendaciones impuestas por el Gobierno, que ha instado a sus empresas a no adquirir productos de Nvidia por motivos de seguridad nacional.

En conclusión, los temores recientes en torno a la inversión en inteligencia artificial se disipan tras otro trimestre en el que las expectativas no solo se han cumplido, sino que se han superado. La efervescencia continúa en un entorno cambiante. Por ahora, las voces más escépticas se apagan, al menos hasta la presentación de resultados del ejercicio en curso en febrero de 2026.

Reducción del déficit comercial en agosto

En agosto el déficit comercial se redujo hasta los 59.600 millones$, frente a los 78.200 millones$ del mes anterior. Esta importante corrección del déficit exterior se debió a que las importaciones cayeron un 5,1% mensual (frente al +5,9% anterior) reflejando la normalización tras el fuerte efecto anticipación de las compras durante el primer semestre. 

Si se analizan los datos acumulados de los ocho primeros meses del año, las importaciones se han incrementado en términos nominales un 7%, pero con importantes diferencias por países: las importaciones estadounidenses se han reducido un 21,5% con China, un -4,6% con Canadá y apenas un -0,3% con Alemania. Frente a ello, se han incrementado un 3,9% con México, un +48% con Taiwán y un +40% con Vietnam. 

Por el lado de las exportaciones, presenciamos pocos cambios: se registró un crecimiento del +0,1% mensual, una desaceleración de dos décimas frente al mes previo.