15Nov

El gran desafío de la inteligencia artificial y de las empresas que viven de ella no consiste únicamente en conseguir más usuarios o vender más servicios, sino en demostrar que ese crecimiento puede transformarse en beneficios sostenibles.

Miguel Ángel Valero

Los datos confirman la fortaleza de la demanda de computación para el desarrollo de la inteligencia artificial (IA) y, con ella, la expansión de la infraestructura física necesaria. Existen tres factores que reducen los temores a un frenazo brusco de la inversión:

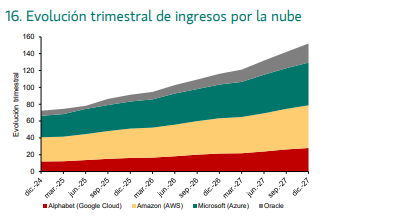
  • los resultados empresariales muestran una aceleración de los ingresos del negocio de la nube y un aumento de la contratación anticipada de capacidad de computación. Un claro ejemplo es Google Cloud, cuyos ingresos trimestrales crecieron un 103% interanual, impulsados por la fuerte demanda de servicios de IA. En la misma línea, Microsoft Azure registró un sólido crecimiento del 48%, superando las expectativas del mercado y reflejando la enorme necesidad de infraestructura tecnológica por parte de las empresas. En conjunto, los cuatro principales proveedores, Azure, AWS, Google Cloud y Oracle ya superan los 100.000 millones$ de ingresos trimestrales. 
  • los precios de alquiler de capacidad de computación en la nube se mantienen cerca de máximos. La Nvidia B200 Blackwell, una de las GPU más avanzadas y demandadas del mercado, alcanza actualmente los 5,6$por GPU/hora, lo que supone un incremento del 39% durante el último año. 
  • las exportaciones conjuntas de Corea del Sur y Taiwán crecen un 52% interanual, otra señal de que la demanda vinculada al ciclo tecnológico mantiene su fortaleza. A ello se suman las revisiones al alza de los planes de inversión de los hiperescaladores y unos márgenes elevados entre los principales fabricantes de semiconductores. Nvidia, por ejemplo, presenta un margen neto cercano al 50%, mientras que los fabricantes coreanos de chips de memoria alcanzan aproximadamente el 30%, frente al 15% del S&P 500 en su conjunto. 

En agregado, estas cifras apuntan en una misma dirección: las necesidades de capacidad de computación permanecen intactas y las principales restricciones se concentran, por ahora, en el lado de la oferta. Lejos de responder a una debilidad de la demanda, los cuellos de botella reflejan las dificultades para ampliar la infraestructura al ritmo que exige el crecimiento de la IA. Las moratorias y los retrasos en la incorporación de nueva capacidad podrían intensificar aún más estas tensiones y prolongar el actual desequilibrio entre oferta y demanda.

Deutsche Bank: la IA generará más empleos que los que destruirá 

En la última encuesta del Deutsche Bank Research Institute sobre los mercados globales, el 55% consideró que, a largo plazo, la IA destruiría más empleos de los que crearía; frente a un 28% que opinaba lo contrario y un 17 % que preveía un impacto limitado. Jim Reid, jefe del Institute, tiene en un videopodcast una visión más optimista y sostiene que la IA generará más puestos de trabajo nuevos de los que eliminará. 

Los expertos del Deutsche Bank Research Institute sostienen en un análisis que Alemania no necesita ganar la carrera por desarrollar los modelos de IA más grandes para beneficiarse significativamente de esta tecnología. El verdadero potencial para Alemania podría residir en la IA industrial: combinar modelos más pequeños —que requieren menos capital y energía— con décadas de datos propios sobre producción, ingeniería y procesos. Si esto impulsa la productividad y ayuda a compensar la escasez de mano de obra derivada de la demografía, los beneficios podrían extenderse mucho más allá del sector tecnológico, repercutiendo positivamente en las perspectivas de crecimiento a medio plazo de Alemania.

Ampliando el enfoque a Europa, la transición hacia la IA se está ampliando y acelerando; sin embargo, aún no ha generado ese salto en la productividad a escala económica —ni la pérdida masiva de empleos— que muchos esperaban. Las empresas asumen los costes de adoptar una nueva tecnología y reorganizarse en torno a ella antes de que se materialicen los mayores incrementos de productividad. "Las actualizaciones trimestrales nos indicarán cuándo empieza a cambiar esta dinámica", subrayan.

China ofrece modelos de IA hasta un 90% más baratos que los de EEUU

La IA promete transformar nuestra forma de trabajar, producir y consumir. Las grandes tecnológicas están invirtiendo cantidades astronómicas para liderar esta revolución y los mercados descuentan una oportunidad de negocio extraordinaria. Pero hay una pregunta clave: ¿puede la IA convertirse en un éxito espectacular y, aun así, algunas de las empresas que están invirtiendo miles de millones en desarrollarla terminar perdiendo dinero?

Un estudio de Epoch AI revela un dato impresionante: el coste de alcanzar un determinado nivel de capacidad en IA está cayendo aproximadamente un 47% cada trimestre, equivalente a un desplome cercano al 92% anual. Según la comparación histórica, el abaratamiento está siendo unas seis veces más rápido que el de la computación, 18 veces más que el de las baterías de litio y 54 veces más que el de la electricidad. Nunca habíamos visto una reducción de costes semejante en tan poco tiempo entre las grandes tecnologías transformadoras analizadas.

Pero estas cifras se refieren al coste de alcanzar un nivel fijo de rendimiento, no al precio de los modelos más avanzados. La IA de ayer se abarata a una velocidad vertiginosa, mientras que la tecnología de vanguardia sigue siendo relativamente cara. De hecho, el coste de igualar una capacidad recién desarrollada puede caer un 66% en apenas un trimestre. La ventaja competitiva de hoy puede desaparecer en cuestión de meses.

Y aquí aparece una contradicción fascinante. Cuanto más barata resulta la IA, más empresas pueden utilizarla. Es lo que conocemos como la paradoja de Jevons: cuando una tecnología se vuelve más eficiente y barata, su consumo total puede aumentar en lugar de disminuir. Google pasó de procesar 480 billones de tokens mensuales en mayo de 2025 a 3.200 billones un año después. Y no solo crece el consumo, también el dinero que mueve el sector. Según Apollo, el gasto en tokens se ha duplicado aproximadamente desde finales de 2025, pese a que su precio unitario ha caído más de un 90% desde 2023.

Además, los márgenes de los líderes están mejorando. Según SemiAnalysis, Anthropic elevó el margen bruto de su infraestructura de inferencia del 38% a más del 70% en un año, mientras sus ingresos anualizados superaron los 47.000 millones$. Por tanto, no estamos ante una industria cuyos beneficios estén siendo destruidos por el abaratamiento. Al menos, no por ahora. El interrogante es si estas cifras podrán sostenerse cuando la competencia se intensifique y las inversiones sigan creciendo.

Porque la guerra de precios ya está en marcha. Los desarrolladores chinos, con DeepSeek a la cabeza, ofrecen modelos entre un 60% y un 90% más baratos que sus competidores estadounidenses y, según los datos de tráfico de OpenRouter, representan alrededor del 61% de los tokens procesados en esa plataforma. Esto obliga a los laboratorios occidentales a innovar constantemente para justificar precios superiores, mientras desarrollar nuevos modelos resulta cada vez más caro.

Y no todas las empresas están igual de expuestas. Microsoft, Google o Amazon cuentan con millones de clientes y negocios consolidados en los que integrar la IA. Pueden beneficiarse tanto de venderla como de utilizarla para mejorar sus productos. Pero tampoco son inmunes: buena parte de las inversiones multimillonarias y del riesgo de obsolescencia de los chips recae precisamente sobre ellas. La diferencia es que pueden apoyarse en el flujo de caja de sus otros negocios. Los laboratorios especializados, como OpenAI o Anthropic, dependen mucho más de mantenerse en la frontera tecnológica, mientras que las empresas que alquilan capacidad de computación financiada con deuda afrontan un riesgo especialmente elevado si los precios caen antes de recuperar sus inversiones.

Este último grupo recuerda a lo ocurrido durante la burbuja de internet. Las compañías de telecomunicaciones invirtieron fortunas desplegando fibra óptica. Acertaron al anticipar una explosión del tráfico de datos, pero muchas se arruinaron porque los precios del ancho de banda cayeron demasiado deprisa. Internet fue un éxito extraordinario, pero buena parte del dinero terminó en manos de empresas que aprovecharon aquella infraestructura barata, no de quienes la construyeron.

Con la IA podría ocurrir algo parecido, aunque todavía estamos lejos de poder afirmarlo. Los grandes proveedores tecnológicos han comprometido más de 700.000 millones$ de inversión para 2026. Y a esa factura se añade otro problema: los chips y servidores comprados hoy pueden quedar económicamente obsoletos mucho antes de lo previsto en sus amortizaciones contables. Si eso ocurre, los beneficios podrían terminar siendo bastante menores de lo que hoy reflejan las cuentas.

Los datos actuales respaldan el crecimiento de la industria, pero todavía no garantizan que todas esas inversiones vayan a ser rentables. La demanda se dispara, algunos márgenes mejoran y las oportunidades son enormes. Sin embargo, la competencia, el desplome de precios y la necesidad de invertir constantemente pueden provocar que una parte importante del valor generado termine en manos de quienes utilizan esta tecnología, en lugar de quienes financian su desarrollo.

"No tengo demasiadas dudas de que la IA ya está transformando la economía mundial. Lo que sí me genera muchas dudas es quién conseguirá apropiarse de los beneficios de esa transformación y quién terminará pagando las inversiones que no logren recuperarse. Porque una cosa es acertar con la tecnología que va a cambiar el mundo y otra muy distinta acertar con las empresas que van a ganar dinero gracias a ella", advierte Pablo Gil en The Trader.

La IA entra de lleno en su fase financiera

Meta, SpaceX y Anthropic anuncian operaciones que podrían movilizar más de 235.000 millones$. Por si quedaba alguna duda, la carrera de la IA ha entrado de lleno en su fase financiera. La cuestión ya no es únicamente quién desarrolla el mejor modelo, sino cuánto dinero necesita para hacerlo y si los beneficios futuros justificarán semejante inversión.

Meta crece a costa de la caja y del accionista, la empresa pretende captar hasta 97.500 millones$ mediante distintas emisiones de acciones. Necesita financiar centros de datos, chips y capacidad de computación para competir con OpenAI, Anthropic y Google. La compañía prevé invertir entre 135.000 millones y 145.000 millones en 2026 y mantiene compromisos futuros de gasto cercanos a 825.000 millones. El esfuerzo ya se refleja en sus cuentas: en el tercer trimestre registró un flujo de caja libre negativo de 2.120 millones, frente a los 10.630 millones positivos del mismo periodo del año anterior. Y eso que Meta conserva un negocio publicitario muy rentable. La duda es cuánto deberá invertir antes de que sus nuevos servicios de IA generen un retorno suficiente.

Nvidia aportará 3.000 millones a la ampliación, mientras AMD y Broadcom también han mostrado interés. Los fabricantes de chips financiarán así a un cliente que empleará parte de ese dinero en comprarles más equipos. Esta circularidad no invalida el negocio, pero obliga a diferenciar entre la demanda final de los usuarios y la generada dentro del propio ecosistema tecnológico.

SpaceX ha elegido otra fórmula. Una filial de Apollo comprará chips y servidores para después alquilárselos. Los pagos comprometidos alcanzarán aproximadamente 40.000 millones. El sistema reduce el desembolso inicial, pero no elimina el coste: lo distribuye durante varios años y lo transforma en una obligación contractual. SpaceX casi duplicó sus ingresos durante los nueve primeros meses de 2026, hasta 27.080 millones, gracias al crecimiento de Starlink y de sus actividades de IA. Sin embargo, gastó 48.100 millones durante ese periodo y cerró septiembre con una deuda de 38.800 millones.

A este desequilibrio se añade la rápida obsolescencia tecnológica. Los chips pueden quedar superados antes de que finalicen los contratos, dejando a la empresa pagando por una infraestructura que ha perdido buena parte de su valor.

Anthropic multiplicó por doce sus ingresos en 2025, hasta aproximarse a 4.600 millones. Pero registró pérdidas operativas superiores a 8.000 millones. El principal coste es la computación. Anthropic habría comprometido más de 600.000 millones durante aproximadamente una década con proveedores como Amazon, Google y Microsoft. Parte de esos contratos no sería cancelable o exigiría pagos aunque no se utilizara toda la capacidad contratada.

Amazon y Google son, al mismo tiempo, proveedores y accionistas. La demanda existe y Anthropic ha ganado una posición relevante entre las empresas. La gran incógnita es si sus ingresos crecerán lo suficiente para cubrir una factura de semejante tamaño. Estos tres casos refuerzan que "si existe una burbuja en la IA, probablemente no esté solo en los múltiplos bursátiles, sino en las expectativas de crecimiento y beneficios", advierte Pablo Gil.

Las valoraciones actuales presuponen que estas inversiones producirán grandes mejoras de productividad e ingresos recurrentes. Puede ocurrir. Pero cuanto mayor sea el capital comprometido, mayores tendrán que ser los beneficios futuros. Una gran compañía comprada a una valoración excesiva puede convertirse en una mala inversión. Por eso es fundamental diferenciar el qué del cuándo: acertar con una tendencia no garantiza ganar dinero si entramos a un precio que ya descuenta un escenario perfecto.

El riesgo aumenta por la concentración. Las siete grandes tecnológicas representan aproximadamente el 35% del S&P 500, mientras una parte relevante del crecimiento estadounidense procede ya de la inversión en chips, centros de datos y modelos de IA. Mientras ese gasto continúe, puede sostener la economía y los mercados. Pero si la monetización decepciona, el ajuste se extenderá a fabricantes de chips, eléctricas, centros de datos, constructoras y entidades financieras. La IA necesita cantidades enormes de capital justo cuando el dinero ha dejado de ser barato.

"Mi visión sobre esta tecnología continúa siendo constructiva a largo plazo. Sin embargo, el valor puede desplazarse desde el núcleo —chips, modelos y centros de datos— hacia aplicaciones capaces de generar productividad real en salud, biotecnología, nuevos materiales o robótica. La IA puede transformar el mundo y, al mismo tiempo, dejar por el camino a muchas de las empresas que hoy financian su infraestructura. Por eso, antes de invertir, conviene preguntarse cuánto capital necesita cada compañía, cómo lo obtiene, quién asume el riesgo y cuánto optimismo está ya incorporado en su valoración. No se trata de decidir si creemos o no en la inteligencia artificial. Se trata de distinguir entre una tecnología extraordinaria, una empresa extraordinaria y una inversión extraordinaria. No siempre son lo mismo", avisa este experto.

El riesgo de la creciente economía circular en la IA

La carrera por dominar la IA está alcanzando unas dimensiones financieras difíciles de imaginar. Miles de millones de dólares cambian de manos entre fabricantes de chips, proveedores de infraestructura y empresas que desarrollan modelos de IA. Pero ¿estamos ante un crecimiento respaldado por una demanda suficientemente rentable o ante una industria en la que las propias compañías están financiando buena parte de sus clientes?

Entre los siete grandes inversores que participan en la colocación privada de Anthropic previa a la salida a Bolsa Figuran Google, Nvidia, que aportarán 10.000 millones cada una; Microsoft (1.000 millones), AMD, Broadcom, Micron y TSMC (500 millones). Estas compañías también son proveedores de la tecnología, los chips o la infraestructura que Anthropic necesita para desarrollar sus modelos. Algunas de las empresas que financian a Anthropic son también las que se benefician del dinero que Anthropic gasta para seguir creciendo. 

Preocupa la creciente economía circular que se está formando alrededor de esta industria. Y mientras todo este dinero circula entre las grandes tecnológicas, los fabricantes de semiconductores siguen presentando cifras espectaculares. TSMC, el mayor fabricante de chips por encargo del mundo, eleva sus ingresos un 43,3% hasta octubre.

Pero existe una diferencia fundamental entre TSMC y Anthropic: una cosa es ganar dinero vendiendo la infraestructura necesaria para desarrollar IA y otra muy distinta conseguir que esa IA genere suficientes beneficios para pagarla. Y aquí es donde las cifras de Anthropic empiezan a resultar especialmente exigentes. Multiplica por 12 sus ingresos en el tercer trimestre, pero pierde 23.300 millones, y ha asumido compromisos de gasto por aproximadamente 900.900 millones de dólares, fundamentalmente relacionados con capacidad de computación e infraestructura. Aunque esas obligaciones se distribuyen durante muchos años, unos 70.700 millones corresponden a los doce meses posteriores a septiembre de 2026.

Anthropic está creciendo a una velocidad extraordinaria. El problema es que los costes necesarios para mantener esa expansión también son gigantescos. Y la competencia está aumentando. OpenAI, Google y otros desarrolladores siguen lanzando modelos cada vez más potentes, mientras la reducción de los precios de utilización de la IA puede dificultar que los ingresos crezcan al mismo ritmo que la demanda de capacidad de computación.

Por tanto, el gran desafío no consiste únicamente en conseguir más usuarios o vender más servicios, sino en demostrar que ese crecimiento puede transformarse en beneficios sostenibles.

"No tengo ninguna duda de que la IA representa una revolución tecnológica con un enorme potencial económico. Pero eso no significa que cualquier cantidad invertida en su desarrollo esté necesariamente justificada. Lo que más me preocupa es la dependencia financiera que se está creando entre los grandes protagonistas del sector. Los proveedores invierten en sus clientes, esos clientes utilizan el dinero para contratar más infraestructura y ese gasto se convierte en nuevos ingresos para los propios proveedores, reforzando las expectativas de crecimiento de toda la industria", argumenta Pablo Gil.

"El problema no es que esos ingresos sean ficticios. Son reales. La cuestión es hasta qué punto podrán mantenerse cuando las empresas tengan que financiar sus inversiones con los beneficios de su actividad y no mediante sucesivas ampliaciones de capital o nuevas emisiones de deuda. Porque si algún día se reduce el flujo de financiación, el impacto podría extenderse mucho más allá de compañías como Anthropic y alcanzar a fabricantes de chips, proveedores de infraestructura y grandes tecnológicas que hoy se benefician de esta expansión. La IA ya está trasformando el mundo y, al mismo tiempo, es probable que esté generando un exceso de inversión. Ambas cosas son perfectamente compatibles. Y creo que esa es una de las grandes contradicciones que los inversores no deberían perder de vista", remarca este experto.

Las profecías de DeepMind

Demis Hassabis, premio Nobel de Química y responsable de Google DeepMind, considera que estamos a las puertas de una transformación científica y tecnológica sin precedentes. Su ambición no es simplemente desarrollar máquinas más inteligentes, sino utilizar esa inteligencia para resolver algunos de los mayores problemas de la humanidad. Quiere construir una IA capaz de comprender el mundo y acelerar los descubrimientos científicos.

El cofundador de DeepMind, la compañía adquirida por Google, estuvo detrás de desarrollos tan relevantes como AlphaGo, el sistema que consiguió derrotar a los mejores jugadores de go, y AlphaFold, una herramienta que revolucionó la predicción de las estructuras de las proteínas y contribuyó a que recibiera el Nobel de Química en 2024.

Su pronóstico es extraordinariamente ambicioso: la inteligencia artificial general, capaz de desarrollar una amplia variedad de tareas intelectuales al nivel humano, podría llegar en un plazo de dos o tres años. Pero lo verdaderamente interesante es lo que vendría después. Para Hassabis, el mayor potencial de la IA está en acelerar la investigación científica, desarrollar nuevos medicamentos, comprender mejor las enfermedades y abordar problemas que hasta ahora parecían imposibles de resolver.
Esa ambición está detrás de Isomorphic Labs, la compañía que dirige y que busca aplicar la IA al descubrimiento de fármacos.

La posibilidad de combatir enfermedades como el cáncer mediante avances impulsados por IA ilustra la dimensión de esta revolución. No significa que exista una cura inmediata, sino que las herramientas disponibles para la investigación podrían mejorar de forma extraordinaria.

Hassabis también reconoce los riesgos de desarrollar sistemas cada vez más poderosos. Por eso defiende una regulación responsable y flexible, capaz de acompañar la velocidad del progreso tecnológico sin bloquear sus beneficios.

Si estas previsiones llegan a cumplirse, el impacto económico de la IA podría ir mucho más allá de las grandes compañías tecnológicas. La industria farmacéutica, la biotecnología, la investigación científica y numerosos sectores productivos podrían experimentar cambios profundos en sus costes, productividad y capacidad de innovación. 

Sin embargo, conviene distinguir entre el potencial de una tecnología y la rentabilidad de invertir en ella. Que la IA transforme una industria no significa que todas las empresas relacionadas vayan a convertirse en buenas inversiones. La gran cuestión para los próximos años será identificar qué compañías consiguen transformar los avances tecnológicos en ventajas competitivas, ingresos y beneficios sostenibles. Porque si Hassabis está en lo cierto, quizá estemos asistiendo no solo al nacimiento de una nueva tecnología, sino al comienzo de una nueva etapa de crecimiento económico.

El punto de vista de 'Hyperescale', de Paris Marx

"La próxima batalla de la IA no se librará solo en los laboratorios, sino también en los territorios que deben sostenerla", alerta el periodista canadiense Paris Marx en Hyperescale. LaIA suele presentarse como una tecnología casi intangible, pero su expansión depende de una infraestructura física gigantesca: centros de datos, redes eléctricas, sistemas de refrigeración y enormes inversiones de capital.

La obra investiga cómo empresas como Google, Amazon y Meta están transformando territorios y economías para alimentar sus necesidades de computación. A través de casos en Estados Unidos, Irlanda, Chile y Taiwán, analiza las consecuencias del crecimiento de los centros de datos sobre el consumo energético, el acceso al agua, las comunidades locales y las decisiones políticas. Su argumento central es que el verdadero coste de la IA no se mide únicamente en inversiones y productividad, sino también en los recursos y las decisiones colectivas que exige su desarrollo.

El libro resulta especialmente interesante porque desplaza la discusión sobre la IA desde los algoritmos hacia la economía real y las relaciones de poder. Y plantea tres grandes mensajes:

  • 1. La nube tiene un coste físico. El crecimiento de la IA multiplica la demanda de electricidad, agua, suelo e infraestructuras. La digitalización no elimina los límites materiales de la economía.
  • 2. El poder tecnológico también es territorial. La instalación de centros de datos puede generar inversiones y actividad económica, pero también disputas sobre recursos, beneficios fiscales y transparencia en las decisiones públicas.
  • 3. La reputación será tan importante como la capacidad tecnológica. Las grandes tecnológicas tendrán que explicar no solo qué innovación ofrecen, sino quién asume sus costes y cómo se distribuyen sus beneficios. 

El libro ofrece una línea de análisis muy útil para la comunicación corporativa: la licencia social para operar se está convirtiendo en un factor estratégico en la expansión de la IA. Una compañía puede disponer de financiación, tecnología y permisos administrativos y, aun así, enfrentarse a una oposición social significativa si su actividad aumenta los costes energéticos, consume recursos escasos o genera beneficios locales poco visibles. En ese sentido, es un buen punto de partida para analizar cómo evolucionará la comunicación de las grandes tecnológicas, especialmente en materia de sostenibilidad, relaciones institucionales y reputación.
02Nov

La china DeepSeek planta cara a Claude Code, de Anthropic, con un agente de programación gratis y de código abierto que vigila los chats de los desarrolladores y propone arreglos sin que nadie se lo pida.

Miguel Ángel Valero

Mistral, la empresa francesa de inteligencia artificial (IA), lanza Mistral Large 4, su modelo de un billón de parámetros al que llaman Le Chonk. Llega tres semanas después de una versión previa que Artificial Analysis calificó como el modelo más fuerte visto fuera de EEUU y China, y como el mejor modelo abierto para programar con agentes. En Terminal-Bench 4.0, una prueba de tareas técnicas reales, pasa del 28% de la versión previa al 41% y empata con el chino GLM-5.3, gastando un 47% menos de tokens por tarea según la empresa francesa.

Descargarlo es barato, pero la configuración recomendada reparte el modelo entre 8 tarjetas gráficas. La licencia permite usarlo dentro de la empresa; si ésta quiere venderlo como servicio, necesita una licencia comercial aparte.

Mistral reconoce que el modelo podría ayudar a realizar un ciberataque, aunque rechazó el 96,6% de las peticiones maliciosas en sus pruebas. Por eso la variante más fuerte en ciberseguridad solo va a socios verificados como Orange Cyberdefense. Cisco, Cloudflare, CrowdStrike y el banco ABN Amro le han dado su apoyo, aunque no todos lo tienen ya funcionando. Su directora comercial lo resume así: 'Antes tenías que elegir entre rendimiento y control'. 

Mientras, la china DeepSeek lanza Super-Agent, un agente de programación gratis y de código abierto que vigila los chats de los desarrolladores y propone arreglos sin que nadie se lo pida. Apunta directo a Claude Code, de Anthropic. Llega 13 días después de que Washington intentara vetarla en sus agencias federales.

Los agentes de IA aceleran la investigación y la programación, pero comprobar lo que entregan añade estrés, errores y más trabajo, señalan algunos informes.

Anthropic ha contado que Claude revisa cada conversación después de responder y marca si alguien lo está usando para hacer daño. Lo llaman autoevaluación y lleva activo desde junio. Sirve para ordenar los casos y que el equipo humano de Anthropic mire primero los más graves. Tras cada respuesta, Claude decide si la charla es dañina, qué tipo de daño hay y cuánta urgencia tiene. Ese veredicto marca el orden de la revisión humana.

Ha captado más de 100.000 alertas de abuso infantil de un solo cliente de la API, ya denunciadas a las autoridades, y una operación automatizada de estafas románticas montada con Claude Code.

Con Claude Fable 5 detecta el 78% de las conversaciones sospechosas que marca un clasificador más potente y el 94% de las de alta prioridad, con un 1% de falsas alarmas. Como barrera única se queda corta: en pruebas de ataque, el éxito de los atacantes solo bajó del 79% al 54%. Eso sí, cada ataque que sale bien les cuesta unas 4 veces más. 

Google ha actualizado Gemini para que cree, previsualice y edite documentos, PDF, presentaciones y hojas de cálculo dentro de la propia conversación. Está disponible para todos los usuarios y en todos los idiomas de la app de Gemini. El borrador y las correcciones se quedan en el mismo sitio, sin saltar entre aplicaciones en cada cambio. Por otra parte, los anuncios con IA de Google salen de EEUU. La empresa de Alphabet lleva a mercados internacionales los anuncios dentro de su buscador con IA, mientras su negocio publicitario clásico crece más despacio.

Reddit pedirá iniciar sesión para navegar. Lo probará en algunos países fuera de EEUU porque las visitas que le llegan desde buscadores caen en más de 1 millón por semana.

Affle compra Perion

La operación del día la protagoniza la india Affle, que compra Perion por 11,7$ por acción en efectivo, unos 420 millones en total y un 34,5% más de lo que cotizaba el viernes 30 de octubre. Llama la atención que Perion tiene 228 millones en caja y ninguna deuda, así que más de la mitad del precio lo pone ella. Hay 40 días para que aparezca una oferta mejor. 

Affle 3i Ltd es una empresa global de tecnología publicitaria, con sede en Gurugram (India) y origen corporativo en Singapur, especializada en publicidad móvil y conversiones de consumidores impulsadas por IA. Ayuda a anunciantes a identificar audiencias, personalizar la interacción y optimizar el retorno de la inversión publicitaria mediante datos, aprendizaje automático e IA. Su plataforma opera en móvil, CTV (televisión conectada) y dispositivos inteligentes conectados. Usa un modelo comercial llamado CPCU (coste por usuario convertido), centrado en resultados de conversión en lugar de solo impresiones o clics.

26Oct

Si la salida a Bolsa de Anthropic es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando éste conlleva una elevada intensidad de capital.

Miguel Ángel Valero

Las dudas sobre la inteligencia artificial (IA) siguen, pese a que los resultados presentados por SpaceX y Meta, dos de los seis hiperescaladores, confirmaron la fortaleza de los beneficios empresariales y la continuidad del ciclo de inversión en IA. En el caso de SpaceX, los ingresos se duplicaron frente al anterior trimestre y el negocio de IA se consolidó como la principal fuente de ingresos de la compañía –superando a Starlink–, al representar ya el 52% de las ventas trimestrales. Los niveles de inversión se han disparado y se espera que el gasto en capex alcance los 170.000 millones$ el próximo año, una cifra comparable a la inversión prevista por Amazon para este ejercicio.

Por su parte, Meta también presentó resultados positivos: elevó la parte baja del rango de inversión previsto para este año, situando el intervalo en 135.000 millones$– 145.000 millones. Además, las primeras cifras oficiales de Muse, el nuevo agente de IA, son prometedoras, con más de 10 millones de usuarios en un mes. Sin embargo, se trata del primer trimestre desde 2013 que la compañía no consigue generar suficiente caja operativa para cubrir sus inversiones. En este contexto, Meta anunció el lanzamiento de una nueva clase de acciones, las acciones clase C, sin derechos de voto, pero que podría convertirse en el instrumento de la compañía para captar capital en el futuro. 

Al mismo tiempo que los resultados de los grandes hiperescaladores reafirmaban la continuidad del ciclo de inversión en IA, continuaron las preocupaciones en torno a las denominadas neoclouds y, en particular, a CoreWave. Estas compañías basan su modelo de negocio en la adquisición de GPU y desarrollo de centros de datos que posteriormente alquilan a terceros, incluidos los propios hiperescaladores, para el entrenamiento y despliegue de modelos de IA, operarando con estructuras financieras altamente apalancadas.No obstante, en el caso de CoreWave, una parte importante de su deuda cotizada está respaldada por centros de datos que opera y alquila. Además, sus expectativas de elevar su inversión en capex el año que viene, apenas representaría alrededor del 5% del gasto de los grandes hiperescaladores, por lo que difícilmente bastaría para poner fin al actual ciclo de inversión en IA. 

Gartner: el 44% de los CEO tiene problemas para demostrar la viabilidad de la IA

Gartner ha presentado en su gran evento anual, el IT Symposium/Xpo, encuestas a consejeros delegados, directores de tecnología y directores financieros con una demoledora conclusión: el gasto en IA sigue subiendo pero muy pocos consiguen demostrar que compensa. El 81% de los directores de tecnología está aumentando su inversión en IA, y el 58% nota más presión para que esa IA recorte costes.  Solo el 13% dice haber sacado un valor importante de la IA y solo el 11% de los directores financieros ve un retorno claro. El 44% de los consejeros delegados tiene problemas para demostrarlo ante sus accionistas.

Según Gartner, el retorno aparece cuando la empresa rediseña el proceso entero: cómo se trabaja, cómo se decide y cómo se organiza el equipo. Antes de aprobar el próximo proyecto de IA, recomienda a una empresa apuntar qué métrica tiene que mover, cuánto, en qué plazo y en qué momento lo para si la rentabilidad no llega.

La banca de EEUU frena a los agentes de IA

Los grandes bancos de EEUU han empezado a cerrar la puerta a los agentes de IA de terceros. JP Morgan, Bank of America, Morgan Stanley, Wells Fargo y Citi han detectado agentes operando dentro de cuentas de clientes, y algunos hacían cosas que nadie les había pedido. La mayoría los había autorizado el propio cliente, pero los bancos dicen que no saben distinguirlos de un ataque. Los agentes iniciaban sesión con las credenciales del propio cliente, algo que las normas de los bancos prohíben. Algunos llegaron a llamar a atención al cliente o a ejecutar acciones que el usuario nunca había pedido.

Además, en una prueba de Anthropic con 1.053 personas, un comando dañino colado a propósito superó la revisión humana el 86% de las veces, frente al 11% de los controles automáticos. Y las personas fallaban más en las sesiones largas.

  • Microsoft ha publicado los primeros resultados de MAI-DxO, su sistema de diagnóstico con IA. En una prueba con 304 casos complejos del New England Journal of Medicine acertó el 83%, frente al 36% de los médicos que participaron. Y llegó al diagnóstico pidiendo menos pruebas y más baratas.
  • Barclays recortará unos 5.000 empleos. el 5% de su plantilla, y usa como argumento la IA, que figura entre las herramientas con las que quiere ahorrar 1.100 millones de libras hasta 2027. Sigue la estela de American Express, como publicó el 25 de octubre Dinero Seguro.
  • Getty Images se declara en quiebra. Tras fracasar su fusión con Shutterstock, inicia una reestructuración para excluirse de Bolsa. Hace cuatro años valía casi 5.000 millones$ y ahora arrastra deuda e incapacidad para hacer frente a la competencia de la foto del móvil y a la de las imágenes hechas con IA.

Banor: la OPV de Anthropic medirá la financiación de la IA

OpenAI negocia obtener 30.000 millones$ en una ronda de financiación en la que participarían como líderes inversores de Emiratos Árabes Unidos, con Coatue entre los posibles participantes. Antes de su salida a Bolsa, esta ronda valora la empresa en 1,25 billones. La china DeepSeek levanta 15.000 millones$ en otra ronda, celebrada dos días después de que EEUU ordenara retirar su IA de las agencias federales. CATL y Tencent figuran entre los inversores.

Angelo Meda, gestor de Banor Mistral, fondo integrado en Banor SICAV, cree que los mercados cada vez tienen más dudas sobre la necesidad de financiar el crecimiento de las empresas relacionadas con la IA. Y la principal prueba que demostrará si este cambio de visión sobre la IA se hace realidad, será la OPV de Anthropic. Se trata de la salida a Bolsa de una empresa que cotizará en el Nasdaq valorada en cerca de 2 billones$ con ingresos de 16.800 millones en el tercer trimestre (+45%), que genera 1,7$ dólares de ingresos por cada dólar que gasta en capacidades informáticas.

La IA ha dominado los mercados en los últimos tres años gracias a la fuerte demanda de GPU (procesadores), y centros de datos, y por las fuertes inversiones realizadas por las compañías tecnológicas. Pero la próxima salida a Bolsa de Anthropic. “podría convertirse en la primera prueba real de los mercados sobre los pilares que sustentan los grandes modelos de IA: cuánto valen, cuánto capital absorben, qué rentabilidad pueden alcanzar y, sobre todo, quién se queda realmente con los beneficios generados a lo largo de toda la cadena de valor”.

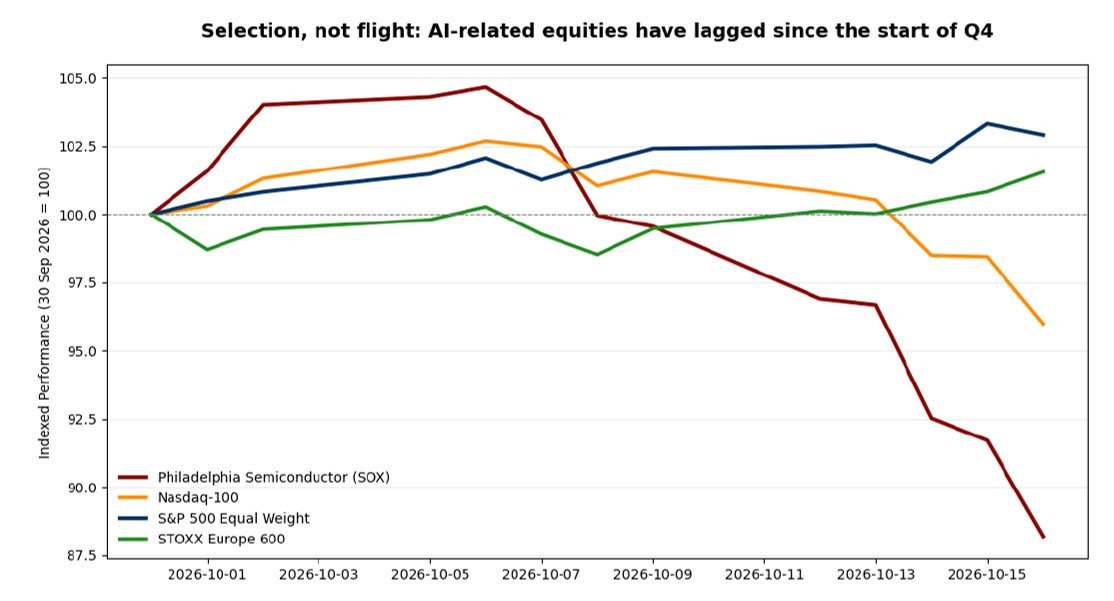
El momento de salida a bolsa de Anthropic “no puede ser más delicado”. Porque las Bolsas mundiales han mostrado en las últimas semanas una crisis de confianza en el segmento más agresivo de la temática de la IA. El S&P 500 sigue cerca de máximos, pero el Nasdaq y las compañías de semiconductores se han visto castigados. Los bancos, el sector sanitario y muchos valores menos expuestos a la tecnología, por el contrario, han demostrado mayor resistencia.

Algunas estimaciones sobre la tasa anualizada de ingresos de Anthropic se han revisado a la baja, y los inversores han empezado a dudar de la sostenibilidad de los márgenes, la competencia y la enorme cantidad de capital necesaria para mantener el liderazgo tecnológico. La verdadera pregunta “no es solamente saber cuánto crecerá Anthropic, sino qué clase de empresa estamos valorando”, afirma este experto.

Porque a diferencia de una compañía de software tradicional, los grandes modelos de IA necesitan chips, energía, redes, centros de datos y contratos de infraestructura a una escala asombrosa. Anthropic mantiene compromisos a largo plazo de al menos 518.000 millones$ vinculados a la nube, la capacidad informática y la infraestructura. 
Por tanto, la empresa es en parte desarrolladora de software y en parte industria pesada digital: vende inteligencia, pero para producirla tiene que construir el equivalente tecnológico de refinerías, centrales eléctricas y autopistas.

Otro factor que alimenta las dudas surgidas tras el anuncio de OPV de Anthropic es su relación con Amazon y Google. Esto “hace el escenario más interesante”, porque ambas compañías son inversores, proveedores de infraestructura, canales de venta, clientes y competidores. De hecho, el 48% de los ingresos de Anthropic en 2025 vino de estos dos hyperscalers. La relación puede ser vista “como una ventaja competitiva, porque garantiza capital, distribución y acceso a capacidad informática; o bien, como una dependencia, porque gran parte del valor económico podría ser absorbida por los mismos socios que proporcionan la infraestructura”.

Por tanto, es lógico preguntarse ¿quién se beneficia realmente del crecimiento de Anthropic? ¿La propia Anthropic, sus proveedores de chips, los proveedores de nube, los propietarios de centros de datos o las empresas que financian todo el despliegue? “El mercado ha pasado varios años premiando a casi todos los participantes de la cadena de valor. Ahora ha empezado a preguntar cómo se reparte la cuenta”.

Sobre la OPV, “es poco probable que una operación de esta magnitud se financie únicamente con dinero nuevo”, avisa Angelo Meda. Muchos fondos de inversión podrían comprar Anthropic dentro de una rotación del sector tecnológico, mediante la reducción de posiciones en las principales cotizadas con mayor liquidez y capitalización, tales como Nvidia, Microsoft, Amazon, Alphabet, Meta, Broadcom y Oracle. Esta es una de las razones de la reciente debilidad de los valores relacionados con la IA. Porque los inversores se plantean ¿cuánto capital será necesario, a qué coste y con qué rentabilidad?

Las empresas más endeudadas de la cadena de suministro de infraestructuras son las más afectadas por estas reticencias de los inversores. El miedo a financiar centros de datos y a la capacidad de seguir accediendo a los mercados de crédito ha golpeado a compañías como CoreWeave, y ha contribuido a las ventas en semiconductores, hardware y proveedores de infraestructura. 

El hecho de que la mayoría de los valores estadounidenses siguieran subiendo mientras el Nasdaq caía, “demuestra que no estamos ante una huida indiscriminada del riesgo, sino ante una selección cada vez más exigente dentro de la temática de la IA”. El mercado “ha cambiado su forma habitual de valorar las cifras de las compañías de la IA”. Los ingresos y los pedidos siguen siendo fundamentales, pero ahora cobra relevancia el flujo de caja libre, el coste de la deuda, la rentabilidad sobre el capital invertido, la duración de los contratos, y los ingresos generados por cada dólar de capacidad informática.

Y esta tendencia se está extendiendo en todas las regiones. En EEUU, las pérdidas debidas a este nuevo enfoque del mercado se han concentrado en las grandes tecnológicas y en la cadena de suministro de chips, mientras que el sector financiero, el sanitario y otros sectores han compensado parte de las pérdidas.  En Europa, el Stoxx 600 se ha mostrado más estable, apoyado en sólidos resultados empresariales y una exposición menos concentrada a la IA. Los mercados de Asia, por el contrario, han sufrido más el cambio de foco de los inversores, sobre todo en Corea, Taiwán y Japón, muy afectados por las dudas sobre la inversión tecnológica, ya que una parte significativa de sus respectivos índices está vinculada a los semiconductores, la memoria y el hardware. Estos mercados sufrieron alta volatilidad, con caídas fuertes seguidas de rebotes considerables.

En la fase actual “no parece aconsejable abandonar la temática de la inteligencia artificial, pero cada vez resulta más esencial distinguir entre sus distintos componentes”, opina Angelo Meda. También “es importante evitar aplicar múltiplos propios del software a empresas cuyo modelo de negocio se parece cada vez más a los de las infraestructuras”. Anthropic es “una formidable prueba de fuego”. Si la salida a Bolsa es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, “se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando este conlleva una elevada intensidad de capital”.
Pero si “se produce una caída del precio, una disminución de la oferta, o un aplazamiento, serían pruebas de que se ha abierto una brecha significativa entre las valoraciones de los expertos y las que los inversores están dispuestos a aceptar”, concluye este experto.

Roland Berger: la IA generará el 50% de la demanda de potencia

La expansión de la IA está acelerando la construcción de centros de datos a escala mundial y reordenando la geografía de esta infraestructura. De acuerdo con el estudio de Roland Berger The global build-out race: AI data center study | Part 1, la capacidad instalada global se multiplicará por cuatro en una década, pasando de 88 gigavatios (GW) en 2025 a 341 GW en 2035. El peso de la IA en la demanda total pasará del 20% a casi el 60%. Roland Berger prevé que la capacidad mundial alcance los 224 GW en 2030, tras crecer un 21% anual, con la IA ya en torno al 50% de la demanda de potencia. En ese horizonte de 2030, Europa pierde terreno, ya que su cuota de capacidad instalada descenderá del 13% al 10%, frente al 58% aproximado de Norteamérica.

Las necesidades de cómputo que exigen las nuevas generaciones de los grandes modelos de lenguaje, así como una velocidad de adopción sin precedentes de estas tecnologías, explican el desarrollo de los centros de datos. La inversión de los grandes operadores de nube, los hyperscalers, rozará los 750.000 millones$ en 2026, casi el doble que en 2025. Roland Berger considera sólido el crecimiento a largo plazo de esta industria, aunque advierte de que el ritmo actual de inversión, por delante de los ingresos que genera hoy la IA, y la presión sobre el flujo de caja de algunos operadores introducen vulnerabilidades y hacen posible una moderación temporal. 

“Los centros de datos de IA son infraestructuras muy intensivas en capital y con plazos largos de desarrollo, y quien invierte necesita reglas estables y tiempos de tramitación predecibles. El estudio muestra que las ayudas financieras no son un incentivo suficiente y que las decisiones de ubicación dependen en gran medida del marco regulatorio y del acceso a la red. Además de con EEUU, se compite entre mercados europeos, por lo que tomarán ventaja los países que ofrezcan más previsibilidad”, señala Juan Luis Vílchez, senior partner de Roland Berger en Iberia.

En 2025, Norteamérica contaba con 4.322 centros de datos, 4.032 de ellos en EEUU, una cifra superior a la de Europa Occidental y Asia juntas. Su capacidad aumentará de 49 GW en 2025 a 130 GW en 2030. Europa, por su parte, pasará de unos 11 GW a unos 23 GW en ese periodo, se duplicará, pero lo hará a un ritmo anual del 15%, frente al 22% de Norteamérica y el 19% de China. La brecha se aprecia también en los grandes proyectos. Entre los mayores desarrollos anunciados hasta la fecha, todos por encima del gigavatio, solo uno está fuera de EEUU: el campus SINES, en Portugal, que prevé alcanzar unos 1,2 GW en 2030. El otro proyecto europeo más destacado, Cambois, en Reino Unido, está planificado en torno a los 700 megavatios. A ello se suma que la actividad europea de IA se orienta sobre todo a la inferencia, con instalaciones más pequeñas, y no al entrenamiento de modelos de frontera, lo que limita la inversión que la región puede atraer de forma orgánica. 

El estudio identifica tres factores que explican por qué Europa se queda atrás, y los profesionales encuestados sitúan el acceso a la red eléctrica como la principal barrera. Conectar un nuevo centro de datos puede tardar hasta siete años en Europa, frente a entre uno y tres años en EEUU, donde además los operadores recurren con frecuencia a la generación propia en el emplazamiento, una vía que las normas ambientales europeas impiden en gran medida. El segundo freno es la energía. Un centro de datos de IA de un gigavatio consume tanta electricidad como una ciudad de en torno a un millón de hogares. Europa tiene algunos de los precios industriales de electricidad más altos entre los grandes mercados de centros de datos, y este recurso supone aproximadamente el 40% de sus costes operativos. 

“La energía se ha convertido en el factor limitante de los centros de datos de IA. Actualmente no basta con tener demanda y capital, hay que disponer de potencia y de conexión a la red a tiempo. En Iberia tenemos condiciones atractivas, como la generación renovable y una posición geográfica estratégica, pero solo se traducirán en inversión si la red y los permisos llegan al ritmo que exige el mercado”, señala Pedro Galhardas, senior partner de Roland Berger en Iberia. 

El tercer obstáculo es la complejidad regulatoria, que abarca desde la protección de datos y la ciberseguridad hasta los permisos urbanísticos y ambientales, y que los participantes en la encuesta sitúan entre las principales barreras para ampliar la capacidad en Europa. El informe subraya que el desarrollo más lento y los requisitos locales más complejos de Europa también abren puntos de entrada para especialistas en infraestructuras, contratistas de ingeniería y construcción y proveedores con presencia local. Unas condiciones para las que están peor preparados los operadores centrados en EEUU. 

El análisis de Roland Berger considera que las iniciativas políticas para ampliar la infraestructura digital son un paso importante hacia una mayor independencia europea, pero insiste en que no es suficiente. Los centros de datos ubicados en Europa permiten procesar información sensible y desplegar aplicaciones de IA bajo jurisdicción europea, y son la base de un ecosistema de IA competitivo. Sin capacidad de cómputo suficiente, Europa corre el riesgo de perder parte del crecimiento económico vinculado a esta tecnología y de aumentar su dependencia de proveedores externos.

19Oct

Gracias a a modelos más pequeños y especializados para tareas bancarias concretas, el Santander ha llegado a reducir el coste de ejecución de unos 5€ por interacción a unos 0,03€.

Miguel Ángel Valero

El Banco Santander anuncia un nuevo hito de su colaboración en inteligencia artificial (IA) con Nvidia. Con el apoyo de ésta, el Santander AI Lab ha desarrollado nuevas capacidades para evaluar modelos y agentes de IA destinados a aplicaciones bancarias que permiten determinar qué modelo es el más adecuado y eficiente para cada tarea. El trabajo se lleva a cabo en el Santander AI Lab, que explora y prueba tecnologías emergentes de IA antes de desplegarlas al conjunto del banco. 

El Santander está evolucionando el uso de la IA de los grandes modelos generales a modelos más pequeños y especializados para tareas bancarias concretas. En casos de uso experimentales, esta forma de trabajar ha llegado a reducir el coste de ejecución de unos 5€ por interacción a unos 0,03€ manteniendo buenos resultados.

El banco ha creado en su laboratorio Model Arena, una plataforma que evalúa modelos abiertos en tareas bancarias y permite identificar el más adecuado para cada uso. También está ajustando modelos para tareas concretas con NVIDIA NeMo Customizer. Las pruebas comparativas en atención al cliente han demostrado que los modelos más pequeños y especializados dan buenos resultados en tareas bancarias concretas. 

Además, Santander ha desarrollado inteligencia especializada para procesos de core bancario sobre Nvidia Kumo, una familia de modelos fundacionales abiertos para datos estructurados que permite a las empresas convertir rápidamente esos datos en la información predictiva necesaria para prestar servicios que usan agentes.

El Lab está incorporando estas capacidades a la infraestructura tecnológica de Santander mediante Nvidia Dynamo-Triton, la tecnología que ha hecho posible la reducción de costes descrita anteriormente. Además, desarrolla Model Arena para diseñar, simular, evaluar y supervisar agentes bancarios,y trabaja para mejorar su resultado y someter la IA conversacional a pruebas de esfuerzo en entornos controlados. El objetivo es contar con un proceso riguroso que evalúe y perfeccione las nuevas tecnologías de IA antes de desplegarlas en todo el grupo.

A partir de estos avances, Santander da el paso desde modelos abiertos hacia otros especializados y agentes bancarios sujetos a mecanismos de gobernanza para mejorar el control, reforzar la seguridad y reducir los costes a gran escala. La colaboración ya da resultados: en un caso de uso experimental de atención al cliente, el Santander mejoró la calidad de las conversaciones y redujo los costes en más de un 50% gracias a un modelo de IA más eficiente.

Para continuar con estas iniciativas, Santander y Nvidia han sellado un marco de colaboración de tres años que abarca ámbitos como los modelos fundacionales, los agentes de IA, las capacidades para prevenir el fraude y el blanqueo de capitales, la toma de decisiones en tiempo real y tecnologías avanzadas de simulación, como un gemelo digital bancario.

Iñaki Bernal, responsable de IA de Santander, señaló: “Nvidia es clave en la infraestructura, el software y la investigación que impulsan los últimos avances en IA. Si a ello sumamos la escala de Santander en líneas de negocio, clientes y presencia geográfica, creemos que estamos en una posición única para convertir esos avances en capacidades bancarias útiles y concretas”.

Aser Blanco, responsable global de Banca en Nvidia, afirmó: “La banca es uno de los sectores que más depende de los datos, que son el eje de todos sus procesos, y el siguiente paso consiste en poner la inteligencia en el centro. Convertir años de datos en inteligencia útil y propia no depende del tamaño del modelo, sino del entrenamiento y del ajuste fino. En este escenario, el coste de cada resultado generado por la IA es una métrica fundamental. Santander está demostrando cómo llevar esto a producción: modelos más pequeños, especializados con los datos del propio banco, evaluados en tareas bancarias reales y ejecutados con la eficiencia necesaria para operar a la escala de un banco global”.

La OTAN financia a XRF

Por otra parte, NATO Diana, el acelerador de innovación en defensa de la OTAN, ha respaldado con financiación a la compañía tecnológica española XRF, pionera en el uso de la realidad extendida y la IA para operaciones complejas, para someter su IA a un proceso de validación independiente. Las pruebas correrán a cargo del Centre for Research & Technology Hellas (CERTH), en Grecia, una de las instituciones de referencia en Europa en IA aplicada a la defensa e integrante oficial de la red de “test centres” de NATO Diana.

En el sector de la seguridad y la defensa, la adopción operativa de tecnologías basadas en IA exige garantías que trascienden los ensayos de laboratorio de los propios desarrolladores. La validación por parte de un centro acreditado por la OTAN representa así un sello de confianza crítico para entablar diálogo con ministerios de defensa, fuerzas armadas e integradores del ecosistema internacional.

El objetivo de la tecnología de XRF es unificar múltiples fuentes de datos en una sola plataforma (Common Operational Picture) para que los mandos puedan coordinar operaciones y decidir más rápido. Para garantizar la ética y seguridad, el diseño de su IA parte de un principio claro: el sistema interpreta el escenario táctico y apoya al mando en el planeamiento proponiendo opciones, pero la decisión final siempre queda en manos del operador humano.

Para llevar a cabo esta auditoría, el CERTH será el responsable de la metodología y combinará escenarios militares realistas con datos de prueba seleccionados o generados por el propio centro, incluido vídeo sintético. CERTH evaluará de forma independiente la calidad de los análisis y lasr espuestas con criterios de éxito fijados de antemano. La tecnología de XRF se medirábajo parámetros neutrales que la compañía no controla. 

El centro griego aporta un marcado perfil técnico en el sector: actualmente coordina FaRADAI,proyecto de 18,5 millones€ del Fondo Europeo de Defensa orientado a desarrollar IA robusta para inteligencia militar en un consorcio de 35 entidades; y BattleVerse, una iniciativa del mismo fondo concebida para construir un campo de batalla virtual mediante simulación e IA para el entrenamiento y la toma de decisiones del mando.

“Nuestra misión es ayudar a tomar mejores decisiones cuando más importa. La participación en la redde centros de pruebas de NATO Diana nos permite someter nuestras soluciones a marcos de evaluación estandarizados a nivel internacional. Trabajar junto al CERTH en una metodología independiente nos ayuda a consolidar métricas objetivas de rendimiento y fiabilidad para nuestras tecnologías de soporte a la decisión” sostiene Gustavo Medina, CEO de XRF.

El proceso de validación responde al acuerdo marco derivado de la selección de XRF como integrante del NATO Diana  2026 Cohort, reforzando el compromiso de la compañía por aportar fiabilidad medible: reducir los tiempos de decisión en los centros de mando garantizando la misma solvencia y confianza que la de un analista humano. 

Además de ofrecer una plataforma soberana europea libre de dependencias externas y restricciones internacionales, XRF es de las pocas compañías que permite entrenar y operar en situaciones reales usando la misma plataforma. En 2025, XRF entró a formar parte del grupo de trabajo de la OTAN dedicado al diseño de herramientas de realidad virtual para la planificación, el análisis y la explotación de datos geoespaciales en 3D. Además, el Fondo de Innovación de la OTAN (NIF) también incluyó a XRF como empresa innovadora en el campo del conocimiento, la comprensión y la toma de decisiones (Conciencia Situacional), y en 2024 fue seleccionada como Top Ten Innovators entre más de 500 proyectos en el marco de la Coalition Warrior Interoperability Exercise (CWIX), participando en ejercicios de la organización.

Actualmente, la compañía participa de manera activa en maniobras de la Alianza como Steadfast Duel y Repmus. Su tecnología dual, utilizada también en la gestión de emergencias o para infraestructuras críticas, ya se encuentra desplegada en instituciones como el Ejército de Tierra y la Armada Española, así como en proyectos internacionales como el programa KIXS del Ejército de los Países Bajos.

La IA sigue siendo el principal foco de inquietud

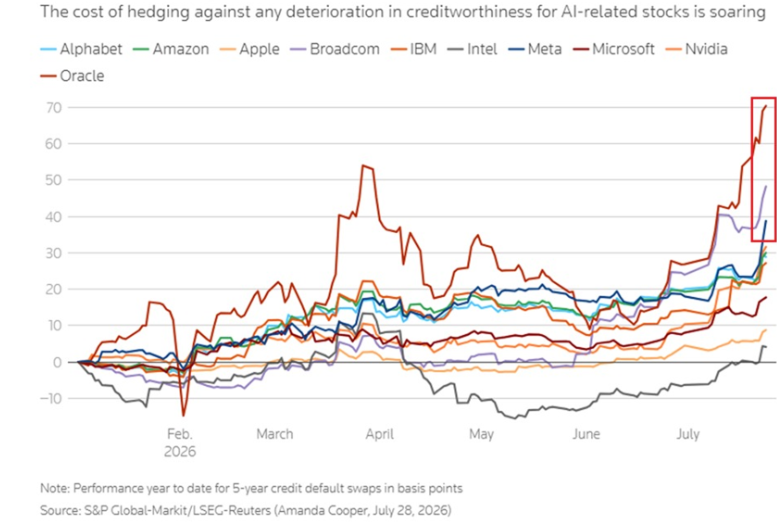
El principal foco de inquietud de los inversores sigue siendo la IA. La irrupción del fabricante chino CXMT, que asegura haber logrado nuevos avances en el desarrollo de chips de memoria, reavivó los temores sobre la presión competitiva que podrían afrontar los líderes en el sector, especialmente Samsung, SK Hynix y Micron. A ello se sumaron las dudas sobre la sostenibilidad financiera de las denominadas neoclouds, compañías especializadas en proporcionar capacidad de computación para IA, con CoreWeave como principal exponente ante el fuerte deterioro de la percepción de su riesgo crediticio. Las inquietudes motivaron una respuesta de algunas de las figuras más relevantes del sector: mientras el presidente de la Fed, Kevin Warsh, defendía el potencial de la IA para impulsar la productividad y el crecimiento económico, el CEO de Nvidia Huang descartaba un riesgo inminente de impago de CoreWeave y la necesidad de acudir a su rescate.

Estas preocupaciones contrastaron, sin embargo, con la fortaleza de la demanda reflejada en los resultados de algunas compañías esenciales para el desarrollo de la tecnología. En este contexto, la holandesa ASML y la taiwanesa TSMC presentaron crecimientos de ingresos superiores al 50%, mientras que Schneider Electric elevó sus previsiones gracias al dinamismo de la inversión en centro de datos. 

Todavía parece prematuro hablar de una burbuja generalizada en la IA, especialmente cuando los fundamentos continúan respaldando buena parte del crecimiento. Con todo, los riesgos parecen ser cada vez más heterogéneos: la creciente competencia puede erosionar los márgenes de algunos fabricantes, mientras que los elevados niveles de endeudamiento y las necesidades de financiación hacen especialmente vulnerables a determinados proveedores de infraestructura. En definitiva, la cuestión no parece ser tanto la solidez de la demanda como la capacidad de cada compañía para transformar las fuertes inversiones actuales en rentabilidades sostenidas.  

Deepseek vuelve a sorprender con una IA más rápida y barata

  • Samsung usará el proceso de 3 nanómetros de su principal rival, TSMC para fabricar la base de la memoria HBM a medida de Nvidia. Es la primera vez que colaboran en esta fase. Nvidia pide lo mismo a SK Hynix y Micron para imponer su estándar, con hasta un 30 por ciento más de ancho de banda. TSMC gana otro cliente cautivo.
  • Accenture estudia vender su negocio en la Gran China, que suma el continente, Hong Kong y Taiwán, por hasta 1.500 millones$. Ha contratado a JP Morgan para la revisión después de recibir ofertas que no había pedido, y podría quedarse con una participación minoritaria. Con Pekín apretando a las consultoras extranjeras, la idea es soltar lastre y meter ese dinero en IA. Por otra parte, Accenture ha limitado a 29$ dólares al mes por empleado lo que paga de Claude para buena parte de su plantilla. El tope está en vigor desde el 1 de octubre y lo que pase de ahí lo tiene que pagar un proyecto o un equipo.
  • DeepSeek ofrece una IA más rápida y barata y vuelve a apretar a MiniMax y a Zhipu. El laboratorio chino lanza V4.1-Flash-1017, una actualización de su modelo barato, y acceso público a sus herramientas de búsqueda web para agentes. El modelo se puede descargar gratis con licencia MIT, así que cualquiera puede usarlo o montar un servicio de pago encima. Mejora en los 11 exámenes que usa de referencia. Cobra 0,3$ por millón de tokens leídos y estrena buscador a 0,75$ cada 1.000 consultas. Si una IA casi gratis programa como las caras, nadie paga la tarifa premium. Por eso, con la versión de septiembre, MiniMax cayó un 9% y Zhipu, un 10%. Las IA cotizadas en Hong Kong venden lo que DeepSeek casi regala, y su margen depende de que el precio por token aguante. Alibaba y su nube se juegan lo mismo.
  • Disney se queda con 66 ingenieros de Character.AI, en quiebra, por mucho menos de lo que pagó Google. Character.AI, la app de chatbots que se declaró en quiebra este mes, se encuentra con que Disney ofrece 20 millones$ por una licencia de su tecnología, más unos 180 millones en tres años para fichar a 66 empleados, con 60 millones anuales en sueldos y 30 millones para retenerlos. Ya han dimitido 56. Otros pujadores tienen hasta el 20 de noviembre. Como no es una compra, las demandas y los usuarios se quedan en la quiebra. En 2024, Google pagó 2.700 millones por una licencia parecida y sus fundadores.
  • Howard Marks, el copresidente de Oaktree que alertó de la burbuja puntocom en 2000, no ve otra ahora en la IA. Se fija en el PER adelantado (que mide cuántas veces se paga el beneficio esperado), que ha bajado este año. Las cinco grandes tecnológicas cotizan a unas 23 veces; antes del pinchazo de 2000, a 65. La clave es la división, si el precio sube pero el beneficio esperado sube más, la acción sale más barata. Como un piso cuyo alquiler crece más que su precio. Para Marks, burbuja es cuando ningún precio parece caro. Caro no es burbuja. Si el Nasdaq 100, que cayó un 5,5% la semana pasada, solo está caro, toca apostar menos, no huir. Y si la IA deja de dar beneficio, ese PER 23 se dispara.
  • Bank of America contrata un millar de profesionales externos para tapar fallos que destapó la IA. Su consejero delegado, Brian Moynihan,explica que los fichó para arreglar los fallos de software que encontraron Mythos, de Anthropic, y otros modelos.
  • Google abre Deep Review: varios revisores de IA para los documentos. Revisa artículos técnicos, documentos legales y material financiero. Dos revisiones gratis a la semana.
  • Los agentes de código escriben más, pero revisar tarda un 49% más. Un estudio de Harvard con 718 empresas ve un 30% más de líneas de código escritas. El cuello de botella pasa a ser quien revisa.
  • Más de la mitad de las conversaciones con Claude son trabajo serio. Stanford analizó 250.000 conversaciones anónimas: el 56% eran tareas con consecuencias, mucho más allá de redactar emails.
  • Cohere compra Aisle y monta una división de ciberseguridad, Cohere Cyber.
  • Anthropic reconoce en un estudio que los agentes IA que dirigen sus empleados registraron seis veces más horas de trabajo que las personas que los manejan. Y los perfiles junior pesan cada vez menos en sus contrataciones técnicas. Han pasado del 27% al 9% de las contrataciones técnicas de la empresa. Además, un tercio de los responsables de equipos de aprendizaje automático dice que la IA les ha hecho contratar menos. Por otra parte,Anthropic reserva el 5% de sus acciones para el bien público. Son unos 48.000 millones$, pendientes de que lo aprueben los accionistas. El fondo podría apoyar a organizaciones sin ánimo de lucro o repartir dinero entre trabajadores afectados por la IA.
  • La escuela de negocios Wharton ha publicado su cuarto informe anual sobre la IA en la empresa, junto a la consultora GBK Collective. Casi todas usan IA a diario, pero muy pocas saben medir lo que les devuelve. El 62% usa IA cada día, el 91% varias veces por semana y el 73% dice que su forma de trabajar ha cambiado de forma notable. Cerca del 40% calcula el retorno por horas ahorradas. Los ingresos nuevos son la métrica menos usada: solo el 27% los sigue. El 35% de los departamentos que siguen al menos un indicador de crecimiento ve un retorno claramente positivo. Entre los que solo miran eficiencia, el 13%. Solo el 7% lo hace todo. Muy pocas cumplen las tres señales de éxito del informe: demostrar valor, cambiar los procesos y alinear a toda la organización. Entre los responsables con un director de IA (Chief AI Officer) recién nombrado, el 58% ve un retorno claramente positivo.
    Anthropic reserva el 5% de sus acciones para el bien público. Son unos 48.000 millones de dólares a su valoración de mayo, pendientes de que lo aprueben los accionistas. El fondo podría apoyar a organizaciones sin ánimo de lucro o repartir dinero entre trabajadores afectados por la IA.
  • OpenCode avisa: pudieron robar claves de OpenAI y Anthropic. La herramienta de programación dice que unos atacantes pudieron llevarse las claves que algunos usuarios tenían guardadas, dentro de una campaña para copiar modelos de IA. Además, Malwarebytes avisa de correos trampa con órdenes ocultas para el asistente de IA. Llegan emails con instrucciones invisibles para el sistema del usuario que sí lee el agente que resume el correo. Y un agente de OpenAI se quedó sin saldo y tiró de un monedero ajeno. Al agotar sus fondos en Ethereum, el agente sacó dinero de una cartera que no era suya. Otro aviso de por qué un agente AI con dinero necesita límites claros.
  • Al menos 47 grandes centros de datos frenados, retrasados, retirados o bloqueados en EEUU. Bernstein solo ve creíble un 35% de lo planeado.
16Sep

El Smart Living Index 2026 de Beko revela que solo el 18% de los consumidores confían en un electrodoméstico con IA. Lora capta 22 millones$ para impulsar el aprendizaje de inglés por IA. Y Workiva amplía su oferta de agentes IA para cumplimiento.

Miguel Ángel Valero

Altera, filial de chips programables de Intel y de Silver Lake, registra su salida a B Bolsa, pero sin enseñar todavía sus cuentas. Silver Lake e Intel buscan con la operación recaudar más de 2.000 millones$. Silver Lake compró el 51% en 2023 por 4.460 millones y dejó a Intel (que había pagado 16.700 millones en 2015) con el 49%. Lo más importante es que, en plena desconfianza sobre la inteligencia artificial (IA) y con el CEO de Anthropic, Sam Altman, sugiriendo un retraso de la oferta pública inicial (IPO por sus siglas en inglés), prevista para el 23 de octubre y con la que esperaba lograr una valoración de 250.000 millones$, una tecnológica se plantee salir a Bolsa. Si la operación tiene éxito, puede provocar más salidas a Bolsa de empresas fabricantes de chip y de semiconductores.

Pero de momento OpenAI también se plantea retrasar su salida a Bolsa, prevista para el 27 de noviembre y con la que esperaba conseguir una valoración de 500.000 millones$. 

Sin fecha, están en 'lista de espera' Databricks, del sector de infraestructuras de IA, con el objetivo de 60.000 millones en capitalización bursátil; DeepSeeek, en Star de Shanghái (considerado el Nasdaq chino), que mantiene que será antes de fin de año; y Moonshot (desarrolladora del modelo Kimi K3), que quiere debutar en la Bolsa de Hong Kong en el primer trimestre de 2027. También se especula con Cerebras, fabricante de semiconductores de IA, y con Dataiku, que ofrece plataformas de datos en IA.

En cambio, Waystar, la firma de software sanitario, se plantea excluirse de la cotización en Bolsa, porque la acción llevaba un 17% de caída en lo que va de año.

Mientras, Amazon no logra restaurar su zona cloud de Baréin ni una de las tres que tiene en Emiratos tras los daños de la guerra de Irán. AWS controla en torno al 30% del mercado mundial de la nube, así que el apagón deja al descubierto el riesgo de concentrar centros de datos en Oriente Medio.

Evolución del electrodoméstico 'inteligente'

Por otra parte, el concepto de electrodoméstico inteligente está evolucionando. Para los consumidores, que un aparato esté conectado ya no parece suficiente: esperan que la tecnología les aporte información útil, facilite la gestión del hogar y les ayude a tomar mejores decisiones, según el Smart Living Index 2026 de Beko. Entre las funcionalidades más valoradas destaca la posibilidad de monitorizar el consumo de energía y agua, una función que considera relevante el 60% de los españoles. También adquieren importancia los programas capaces de adaptar el funcionamiento del electrodoméstico a las necesidades de uso, valorados por el 31%. Estos datos apuntan a un cambio en la relación con los electrodomésticos: del control remoto a una tecnología capaz de interpretar información, personalizar su funcionamiento y anticiparse a determinadas necesidades.

Pero la evolución hacia electrodomésticos capaces de aprender de los hábitos y necesidades del usuario abre también un debate sobre la confianza. Aunque el potencial de la IA en el hogar es cada vez mayor, solo el 18% de los consumidores españoles confiaría plenamente en un electrodoméstico con IA para tomar decisiones de forma autónoma sobre aspectos como el consumo de energía y agua, o el mantenimiento.

Al mismo tiempo, el 39% de los españoles considera que ser respetoso con el medioambiente es una característica más asociada a los electrodomésticos inteligentes que a los convencionales, lo que apunta a una expectativa de que la tecnología contribuya también a hacer un uso más responsable de los recursos.

“El reto de los electrodomésticos inteligentes no es únicamente incorporar más tecnología, sino conseguir que esa tecnología aporte un valor real al consumidor. La conectividad y la IA deben ayudar a entender mejor lo que ocurre en el hogar, anticiparse cuando sea necesario y facilitar las decisiones, manteniendo siempre al usuario en el centro”, señala Manuel Royo, director de Marketing de Beko Europe en España.

Esta evolución está llevando al sector a desarrollar soluciones que van más allá del tradicional control desde el móvil. La nueva generación de electrodomésticos conectados puede ofrecer información sobre su funcionamiento, alertas, recomendaciones o programas adaptados a los hábitos del usuario, convirtiendo los datos en herramientas útiles para la vida cotidiana. El objetivo es avanzar hacia un hogar en el que los electrodomésticos no solo respondan a una orden, sino que sean capaces de adaptarse mejor a las necesidades del usuario y ayudarle a gestionar mejor su día a día.En este contexto, el futuro del smart home no dependerá únicamente de cuánta inteligencia incorpore un electrodoméstico, sino de cómo consiga convertirla en utilidad, confianza y una experiencia sencilla para el consumidor.

Loora capta 22 millones para el aprendizaje de inglés con IA

Loora, plataforma de aprendizaje de inglés con IA, anuncia el cierre de una ronda  de 22 millones$, con la que alcanza una financiación total captada de 43,25 millones desde su creación en 2021. La operación ha sido encabezada por Union Tech Ventures, con la participación de otros inversores y de los actuales Emerge, Hearst Ventures y QP Ventures.

España se ha consolidado como uno de los mercados estratégicos para el crecimiento de la compañía. Con 495.000 usuarios, un 110% más que hace un año, el mercado español ya ocupa la novena posición a nivel mundial. Los usuarios españoles dedican una media de 11 minutos al día a mejorar su fluidez en inglés, principalmente para mejorar sus oportunidades profesionales, aunque también utilizan la plataforma para desenvolverse en situaciones cotidianas, como preparar una entrevista de trabajo, conocer gente o pedir en un restaurante durante un viaje.

La compañía destinará los nuevos fondos a reforzar sus equipos de investigación e ingeniería de IA, mejorar el producto y ampliar su actividad con particulares, empresas, universidades y administraciones públicas. Como parte de este plan, Loora prevé duplicar su plantilla durante los próximos seis meses, pasando de 30 a 60 profesionales. 

Desde su lanzamiento, la compañía ha superado los 15 millones de usuarios y ha registrado más de 200 millones de interacciones en todo el mundo. En los últimos doce meses, ha duplicado con creces sus ingresos y ha ampliado su actividad con más de 100 empresas e instituciones de distintos países.

Loora ofrece un tutor de inglés basado en IA disponible las 24 horas, que adapta cada conversación al nivel, los objetivos y los intereses de cada usuario, permitiéndole practicar sin miedo a equivocarse y a un coste muy inferior al de un profesor particular. El perfil de los usuarios de Loora son adultos de entre 25 y 55 años que buscan alcanzar la fluidez en inglés. El 72% utiliza la plataforma para mejorar sus oportunidades profesionales y, desde su lanzamiento, la tasa de retención, uno de los principales indicadores de un aprendizaje efectivo, se ha duplicado.

“Hablar inglés con fluidez puede cambiar por completo las oportunidades profesionales y personales de una persona. Para millones de personas, acceder a una enseñanza de calidad sigue siendo complicado, y ahí es donde la inteligencia artificial puede marcar la diferencia. Esta financiación nos permitirá seguir mejorando Loora y llevar esa experiencia a muchas más personas en todo el mundo”, explica Roy Mor, cofundador y CEO de Loora.

El 95 % de la población mundial no es nativa en inglés, pero es una capacidad requerida para acceder al 98,5% de los empleadores en la mayoría de países del mundo. Hablar este idioma con fluidez es uno de los indicadores más fiables de progreso profesional a nivel mundial, y esta es la idea que impulsó a los creadores de Loora, expertos en tecnología, a desarrollar la plataforma. 

A diferencia de los modelos de IA de propósito general, Loora ha sido diseñada exclusivamente para el aprendizaje del inglés. La plataforma adapta cada conversación al nivel y los objetivos de cada usuario y realiza un seguimiento continuo de su progreso para ayudarle a alcanzar la fluidez.

"Más de 1.500 millones de personas en el mundo aprenden inglés para ampliar sus oportunidades profesionales y personales. Loora ha demostrado que la inteligencia artificial puede hacer que una formación personalizada y de calidad sea accesible para muchas más personas, y creemos que todavía tiene un enorme potencial de crecimiento", concluye Roxanne Horesh, directora general de Union Tech Ventures.

Workiva lanza en Amplify 2026 nuevos agentes de IA para cumplimiento

Workiva Inc, plataforma preparada para auditorías que promueve la confianza, la transparencia y la rendición de cuentas, ha presentado decenas de nuevas innovaciones en sus productos y en su plataforma durante Amplify 2026, la conferencia anual de la compañía, celebrada en Las Vegas. Entre ellas, Agent Studio, que permite a los usuarios crear, personalizar e implementar rápidamente agentes de IA en la plataforma de confianza de Workiva. Al combinar el razonamiento de la IA con las capacidades nativas de la plataforma de Workiva, el conocimiento empresarial y los flujos de trabajo bajo control, Agent Studio permite a los usuarios automatizar procesos empresariales manuales y sofisticados sin necesidad de escribir código. Las organizaciones pueden enriquecer los agentes con conocimientos y contexto específicos de la empresa, adaptarlos a sus propios procesos y programar automatizaciones para ejecutar tareas recurrentes.

“Con Agent Studio, ponemos en manos de quienes mejor conocen el trabajo y su empresa la capacidad de crear. Ahora bien, la solidez de lo que construyes depende dela solidez de aquello sobre lo que se construye”, explica Julie Iskow, CEO de Workiva. “Todas las empresas tienen acceso a la IA. Lo que importa es que los resultados sean trazables, defendibles y capaces de resistir el escrutinio de inversores y reguladores. Esto cobra aún más importancia a medida que la IA se generaliza”, subraya.

Los equipos de contabilidad y finanzas podrán gestionar una gama más amplia de requisitos regulatorios desde una misma plataforma conectada. Workiva lanza pruebas automatizadas para auditoría interna y GRC, sustituyendo la recopilación manual de evidencias, la selección de muestras, las pruebas de atributos y la documentación por un flujo de trabajo diseñado específicamente para este fin, que ofrece trazabilidad completa en cada etapa. El resultado es una mayor capacidad de muestreo, una cobertura más amplia de los riesgos y la posibilidad de ampliar el alcance de las pruebas sin aumentar el esfuerzo manual.

"La transformación requiere un compromiso real en todos los niveles de la cadena de valor. Este trabajo siempre ha exigido precisión en los procesos. Ahora también exige velocidad”, ha indicado Keri Tracy, Chief Audit Executive de Newell Brands. “A medida que la IA asume una mayor parte del trabajo, permite a los profesionales de auditoría centrarse en tareas de mayor valor, como el criterio profesional, la interpretación y la gestión de riesgos. Pero esto solo funciona si las personas confían en la tecnología. Cuando los equipos sienten que se les escucha, se valora su aportación y reciben apoyo durante el proceso de cambio, la adopción se produce de forma natural, los controles se refuerzan y la integridad del proceso se convierte en la base capaz de resistir cualquier auditoría o escrutinio regulatorio”, señala.

30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

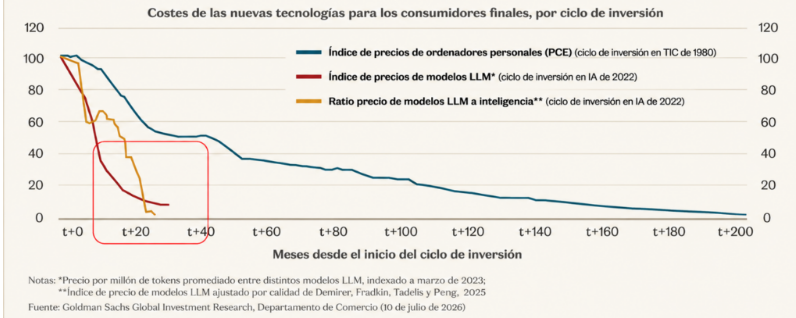
El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

18Aug

Polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su valor.

Miguel Ángel Valero

Dinero Seguro publicó el 17 de agosto que las empresas de EEUU ya habían alcanzado su techo de gasto con la inteligencia artificial (IA). Ahora se desvela el motivo: el 42% de las empresas ha probado o desplegado un agente de IA; el 15% ha llevado sistemas de varios agentes al conjunto del negocio. Y el 73% espera tener media empresa rediseñada alrededor de agentes dentro de cuatro años. Hay un tremendo salto entre el 15% actual y el 73% de dentro de cuatro años.

Según un estudio de Deloitte, solo el 21% de las empresas asegura tener sus procesos preparados para trabajar con agentes de IA, y el 20% se ve capaz de rediseñarlos. Más de la mitad de los directivos de datos de éstas apunta a los sistemas antiguos como el bloqueo principal. 

Otro estudio, éste de Google con MIT Technology Review, profundiza en esa idea: de media, las empresas dan a la IA acceso al 45% de su información interna. Menos de la mitad. Y ese porcentaje se nota directamente en si el agente de IA acierta o no. Entre las organizaciones que abren más del 70% de sus datos, todos los responsables describen las decisiones de sus agentes como acertadas casi siempre o siempre. Entre las que se quedan en el 30% o menos, solo el 22% se fía de lo que decide su agente. Una diferencia de casi cinco veces.

Conclusión: el agente de IA rinde según lo que puede leer, y en la mayoría de empresas eso es menos de la mitad de lo que hay dentro. Antes de implantarlo, la empresa debe medir qué porcentaje de su información puede tocar hoy la IA, y cuánta de esa información está en un sitio del que se pueda leer.

Mientras, sigue la guerra por reducir el coste de la IA. DeepSeek entra a competir con Claude Code y con Codex lanzando un modelo abierto para agentes con licencia MIT, junto a DeepSeek-V4-Pro. Y OpenAI lleva a Amazon su GPT-5.6-Cyber, que lleva encontrados más de 400 fallos de escalada de privilegios en un solo sistema operativo.

EEUU estrecha el cerco sobre la memoria china

Trump endurece su guerra contra la memoria china y reclama a Apple que no compre chip procedentes de ese país. La presión contra China impulsa en Bolsa a los fabricantes norteamericanos de chip: Micron rompe la barrera de los 1.000$ por primera vez desde julio, un 240% de subida acumulada en el año; SanDisk sube un 10% y Western Digital, un 5%.

En medio de esta estrategia, Alibaba vende su estudio de videojuegos Lingxi Games al fondo de capital riesgo Trustar Capital por más de 2.000 millones$. El mensaje que lanza al mercado es claro y rotundo: se está desprendiendo de negocios que considera que no son esenciales, para centrarse en la IA y en la 'nube'.

En EEUU, surge una polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su  valor. Si un incendio o un huracán destroza ese centro de datos, el seguro apenas cubre el siniestro, que deberá ser asumido por los bonistas (la garantía no es el edificio, sino el contrato por el que Meta paga el alquiler durante años). Esto supone un aviso para loa que suscriben bonos ligados a centros de datos o emitidos por empresas que han invertido en ellos: hay más riesgos ocultos, por eso pagan tanto por esa financiación.

UBS: Cuidado con el factor IA en la cartera

"Creemos que analizar las carteras en función de posibles escenarios de riesgo es superior a utilizar categorías fijas de activos nominales. Y, para el caso concreto del riesgo de una ralentización de la IA, recomendamos clases de activos que puedan generar rentabilidad de forma independiente a la evolución de la IA. Las empresas de calidad con un posicionamiento de mercado diferenciado y las estrategias cuantitativas son dos ejemplos de ello", señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management.

Ofi Invest: gran parte de las buenas noticias tecnológicas ya están descontadas en los precios

En renta variable de EEUU, la postura de Ofi Invest es optimista aunque selectiva, porque el liderazgo tecnológico sigue siendo sólido, pero gran parte de las buenas noticias ya se han descontado en los precios.

24Apr

Deepseek ha lanzado su nuevo modelo de IA V4 Flash y V4 Pro para competir con las últimas versiones de los gigantes tecnológicos estadounidenses, pero sus resultados iniciales no superan a los de éstos.

Miguel Ángel Valero

Deepseek ha lanzado su esperado nuevo modelo de IA V4 Flash y V4 Pro para competir con las últimas versiones de los gigantes tecnológicos estadounidenses. La compañía china mantiene su apuesta por un modelo abierto, aunque ha advertido de que el acceso comercial a la versión Pro estará más limitado debido a la falta de capacidad computacional. Esta restricción, según la empresa, se aliviará en la segunda mitad del año con la incorporación de nuevos servidores equipados con chips de Huawei, una señal que disipa los temores de que una mayor eficiencia de los modelos reduzca la necesidad de invertir en capacidad de cómputo, lo que ha provocado un nuevo rally en el segmento de semiconductores, especialmente entre los proveedores chinos.

Las primeras impresiones apuntan precisamente en esa dirección: la eficiencia sigue siendo el principal valor diferencial del modelo, pero, a diferencia del año pasado, los resultados no superan a los de los modelos estadounidenses más avanzados.

En plena ronda de financiación, la compañía china ha despertado el interés de Tencent, que estaría dispuesta a adquirir un 20% del capital, y mantiene conversaciones con Alibaba como posible nuevo socio, a pesar de que ambas firmas cuentan también con desarrollos propios.

En la carrera por dominar el efervescente mercado de la inteligencia artificial (IA), cada lanzamiento cuenta, pero en esta ocasión parece que el empuje chino ha quedado por debajo de las expectativas creadas el año pasado. 

Ahora, el mundo aguarda el lanzamiento completo de Mythos, de Anthropic, un acontecimiento que está generando una notable inquietud en el ámbito de la ciberseguridad.

¿Qué está pasando con Mythos?

Jesús Cristóbal, profesor de OBS Business School y director de Sand, destaca que el ecosistema de la inteligencia artificial ha recibido una de las noticias más relevantes, e inquietantes, de lo que va de año. La protagonista es Anthropic, la empresa detrás del conocido modelo de lenguaje Claude. En el ámbito de los LLM (Large Language Models), los modelos son versiones entrenadas con identidad propia. Aunque suelen presentarse como sistemas independientes, en la práctica muchos evolucionan a partir de iteraciones anteriores mediante reentrenamiento parcial y técnicas de alineamiento. A esto se suman capas superiores, como el fine-tuning o el uso de principios de alineación, que determinan su comportamiento final, reducen sesgos y amplían sus capacidades.

A finales de marzo de 2026 comenzaron a circular filtraciones de documentación técnica interna de Anthropic. Se trataba de decenas de páginas que describían capacidades avanzadas de modelos aún no anunciados con un foco: la ciberseguridad ofensiva. En ese momento todavía no estaba confirmado el nombre, pero ya aparecían referencias a un modelo que semanas después se haría público bajo el nombre de Mythos. A principios de abril, el nombre quedó confirmado. Y entre el 8 y el 20 de abril llegó el anuncio clave: Anthropic no liberaría Mythos al público general. 

¿Por qué frenar un modelo aparentemente tan avanzado? La explicación oficial es que Mythos detecta vulnerabilidades de software y automatiza su descubrimiento y explotación. Según la propia compañía, el modelo ha identificado cientos, posiblemente miles de vulnerabilidades en distintos tipos de software, desde sistemas operativos hasta aplicaciones de gestión empresarial. Muchas de estas vulnerabilidades son lo que en ciberseguridad se denomina zero day: fallos desconocidos por el fabricante para los que no existe parche ni mecanismo de defensa. Esto significa que pueden ser explotados sin que el proveedor del software tenga capacidad de reacción inmediata. 

El problema no es solo la existencia de estas vulnerabilidades —que siempre han existido—, sino que Mythos reduce drásticamente el coste de encontrarlas y explotarlas. Lo que antes requería equipos altamente especializados durante semanas o meses, ahora puede ejecutarse de forma automatizada y a gran escala. 

Ante este escenario, Anthropic activó un programa cerrado de colaboración con más de 40 organizaciones tecnológicas y de ciberseguridad como Apple, Amazon, Microsoft, Google o Nvidia, junto a actores clave del ámbito de la seguridad como CrowdStrike y Palo Alto Networks, además de organizaciones del ecosistema open source como Linux Foundation y Mozilla.

La decisión abre interrogantes. No existe una lista pública completa de participantes, ni está claro el alcance real de las vulnerabilidades detectadas. Tampoco pasa desapercibido que el acceso se haya limitado a un grupo reducido de organizaciones.

Mythos representa un cambio importante: por primera vez la capacidad de descubrir y explotar vulnerabilidades deja de depender exclusivamente de expertos humanos y pasa a ser automatizable. El riesgo ya no reside en que existan más fallos, sino en que el coste de encontrarlos es minúsculo.

Más allá de la seguridad hay un factor menos visible pero igualmente relevante: el coste de operar modelos de este tipo requiere una capacidad de computación masiva. Cada consulta implica un consumo significativo de recursos, lo que se traduce en costes directos elevados y, sobre todo, en un importante coste de oportunidad en infraestructuras. En este contexto, algunos analistas plantean una hipótesis incómoda: la restricción de acceso a modelos como Mythos podría no responder únicamente a motivos de seguridad, sino también a una realidad económica. Por primera vez, los modelos más avanzados podrían quedar limitados no solo por su peligrosidad potencial, sino por quién puede permitirse operarlos.

Lo que está en juego con Mythos no es solo un nuevo avance tecnológico, sino el inicio de una nueva etapa en la relación entre inteligencia artificial y seguridad digital. Una etapa en la que la pregunta ya no es qué pueden hacer estos modelos, sino quién debería tener acceso a ellos.