El gran desafío de la inteligencia artificial y de las empresas que viven de ella no consiste únicamente en conseguir más usuarios o vender más servicios, sino en demostrar que ese crecimiento puede transformarse en beneficios sostenibles.
Miguel Ángel Valero
Los datos confirman la fortaleza de la demanda de computación para el desarrollo de la inteligencia artificial (IA) y, con ella, la expansión de la infraestructura física necesaria. Existen tres factores que reducen los temores a un frenazo brusco de la inversión:
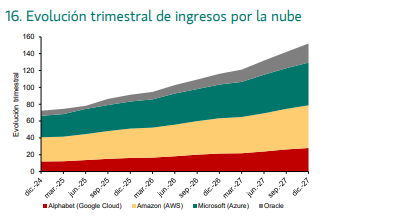
- los resultados empresariales muestran una aceleración de los ingresos del negocio de la nube y un aumento de la contratación anticipada de capacidad de computación. Un claro ejemplo es Google Cloud, cuyos ingresos trimestrales crecieron un 103% interanual, impulsados por la fuerte demanda de servicios de IA. En la misma línea, Microsoft Azure registró un sólido crecimiento del 48%, superando las expectativas del mercado y reflejando la enorme necesidad de infraestructura tecnológica por parte de las empresas. En conjunto, los cuatro principales proveedores, Azure, AWS, Google Cloud y Oracle ya superan los 100.000 millones$ de ingresos trimestrales.
- los precios de alquiler de capacidad de computación en la nube se mantienen cerca de máximos. La Nvidia B200 Blackwell, una de las GPU más avanzadas y demandadas del mercado, alcanza actualmente los 5,6$por GPU/hora, lo que supone un incremento del 39% durante el último año.
- las exportaciones conjuntas de Corea del Sur y Taiwán crecen un 52% interanual, otra señal de que la demanda vinculada al ciclo tecnológico mantiene su fortaleza. A ello se suman las revisiones al alza de los planes de inversión de los hiperescaladores y unos márgenes elevados entre los principales fabricantes de semiconductores. Nvidia, por ejemplo, presenta un margen neto cercano al 50%, mientras que los fabricantes coreanos de chips de memoria alcanzan aproximadamente el 30%, frente al 15% del S&P 500 en su conjunto.
En agregado, estas cifras apuntan en una misma dirección: las necesidades de capacidad de computación permanecen intactas y las principales restricciones se concentran, por ahora, en el lado de la oferta. Lejos de responder a una debilidad de la demanda, los cuellos de botella reflejan las dificultades para ampliar la infraestructura al ritmo que exige el crecimiento de la IA. Las moratorias y los retrasos en la incorporación de nueva capacidad podrían intensificar aún más estas tensiones y prolongar el actual desequilibrio entre oferta y demanda.
Deutsche Bank: la IA generará más empleos que los que destruirá
En la última encuesta del Deutsche Bank Research Institute sobre los mercados globales, el 55% consideró que, a largo plazo, la IA destruiría más empleos de los que crearía; frente a un 28% que opinaba lo contrario y un 17 % que preveía un impacto limitado. Jim Reid, jefe del Institute, tiene en un videopodcast una visión más optimista y sostiene que la IA generará más puestos de trabajo nuevos de los que eliminará.
Los expertos del Deutsche Bank Research Institute sostienen en un análisis que Alemania no necesita ganar la carrera por desarrollar los modelos de IA más grandes para beneficiarse significativamente de esta tecnología. El verdadero potencial para Alemania podría residir en la IA industrial: combinar modelos más pequeños —que requieren menos capital y energía— con décadas de datos propios sobre producción, ingeniería y procesos. Si esto impulsa la productividad y ayuda a compensar la escasez de mano de obra derivada de la demografía, los beneficios podrían extenderse mucho más allá del sector tecnológico, repercutiendo positivamente en las perspectivas de crecimiento a medio plazo de Alemania.
Ampliando el enfoque a Europa, la transición hacia la IA se está ampliando y acelerando; sin embargo, aún no ha generado ese salto en la productividad a escala económica —ni la pérdida masiva de empleos— que muchos esperaban. Las empresas asumen los costes de adoptar una nueva tecnología y reorganizarse en torno a ella antes de que se materialicen los mayores incrementos de productividad. "Las actualizaciones trimestrales nos indicarán cuándo empieza a cambiar esta dinámica", subrayan.
China ofrece modelos de IA hasta un 90% más baratos que los de EEUU
La IA promete transformar nuestra forma de trabajar, producir y consumir. Las grandes tecnológicas están invirtiendo cantidades astronómicas para liderar esta revolución y los mercados descuentan una oportunidad de negocio extraordinaria. Pero hay una pregunta clave: ¿puede la IA convertirse en un éxito espectacular y, aun así, algunas de las empresas que están invirtiendo miles de millones en desarrollarla terminar perdiendo dinero?
Un estudio de Epoch AI revela un dato impresionante: el coste de alcanzar un determinado nivel de capacidad en IA está cayendo aproximadamente un 47% cada trimestre, equivalente a un desplome cercano al 92% anual. Según la comparación histórica, el abaratamiento está siendo unas seis veces más rápido que el de la computación, 18 veces más que el de las baterías de litio y 54 veces más que el de la electricidad. Nunca habíamos visto una reducción de costes semejante en tan poco tiempo entre las grandes tecnologías transformadoras analizadas.
Pero estas cifras se refieren al coste de alcanzar un nivel fijo de rendimiento, no al precio de los modelos más avanzados. La IA de ayer se abarata a una velocidad vertiginosa, mientras que la tecnología de vanguardia sigue siendo relativamente cara. De hecho, el coste de igualar una capacidad recién desarrollada puede caer un 66% en apenas un trimestre. La ventaja competitiva de hoy puede desaparecer en cuestión de meses.
Y aquí aparece una contradicción fascinante. Cuanto más barata resulta la IA, más empresas pueden utilizarla. Es lo que conocemos como la paradoja de Jevons: cuando una tecnología se vuelve más eficiente y barata, su consumo total puede aumentar en lugar de disminuir. Google pasó de procesar 480 billones de tokens mensuales en mayo de 2025 a 3.200 billones un año después. Y no solo crece el consumo, también el dinero que mueve el sector. Según Apollo, el gasto en tokens se ha duplicado aproximadamente desde finales de 2025, pese a que su precio unitario ha caído más de un 90% desde 2023.
Además, los márgenes de los líderes están mejorando. Según SemiAnalysis, Anthropic elevó el margen bruto de su infraestructura de inferencia del 38% a más del 70% en un año, mientras sus ingresos anualizados superaron los 47.000 millones$. Por tanto, no estamos ante una industria cuyos beneficios estén siendo destruidos por el abaratamiento. Al menos, no por ahora. El interrogante es si estas cifras podrán sostenerse cuando la competencia se intensifique y las inversiones sigan creciendo.
Porque la guerra de precios ya está en marcha. Los desarrolladores chinos, con DeepSeek a la cabeza, ofrecen modelos entre un 60% y un 90% más baratos que sus competidores estadounidenses y, según los datos de tráfico de OpenRouter, representan alrededor del 61% de los tokens procesados en esa plataforma. Esto obliga a los laboratorios occidentales a innovar constantemente para justificar precios superiores, mientras desarrollar nuevos modelos resulta cada vez más caro.
Y no todas las empresas están igual de expuestas. Microsoft, Google o Amazon cuentan con millones de clientes y negocios consolidados en los que integrar la IA. Pueden beneficiarse tanto de venderla como de utilizarla para mejorar sus productos. Pero tampoco son inmunes: buena parte de las inversiones multimillonarias y del riesgo de obsolescencia de los chips recae precisamente sobre ellas. La diferencia es que pueden apoyarse en el flujo de caja de sus otros negocios. Los laboratorios especializados, como OpenAI o Anthropic, dependen mucho más de mantenerse en la frontera tecnológica, mientras que las empresas que alquilan capacidad de computación financiada con deuda afrontan un riesgo especialmente elevado si los precios caen antes de recuperar sus inversiones.
Este último grupo recuerda a lo ocurrido durante la burbuja de internet. Las compañías de telecomunicaciones invirtieron fortunas desplegando fibra óptica. Acertaron al anticipar una explosión del tráfico de datos, pero muchas se arruinaron porque los precios del ancho de banda cayeron demasiado deprisa. Internet fue un éxito extraordinario, pero buena parte del dinero terminó en manos de empresas que aprovecharon aquella infraestructura barata, no de quienes la construyeron.
Con la IA podría ocurrir algo parecido, aunque todavía estamos lejos de poder afirmarlo. Los grandes proveedores tecnológicos han comprometido más de 700.000 millones$ de inversión para 2026. Y a esa factura se añade otro problema: los chips y servidores comprados hoy pueden quedar económicamente obsoletos mucho antes de lo previsto en sus amortizaciones contables. Si eso ocurre, los beneficios podrían terminar siendo bastante menores de lo que hoy reflejan las cuentas.
Los datos actuales respaldan el crecimiento de la industria, pero todavía no garantizan que todas esas inversiones vayan a ser rentables. La demanda se dispara, algunos márgenes mejoran y las oportunidades son enormes. Sin embargo, la competencia, el desplome de precios y la necesidad de invertir constantemente pueden provocar que una parte importante del valor generado termine en manos de quienes utilizan esta tecnología, en lugar de quienes financian su desarrollo.
"No tengo demasiadas dudas de que la IA ya está transformando la economía mundial. Lo que sí me genera muchas dudas es quién conseguirá apropiarse de los beneficios de esa transformación y quién terminará pagando las inversiones que no logren recuperarse. Porque una cosa es acertar con la tecnología que va a cambiar el mundo y otra muy distinta acertar con las empresas que van a ganar dinero gracias a ella", advierte Pablo Gil en The Trader.
La IA entra de lleno en su fase financiera
Meta, SpaceX y Anthropic anuncian operaciones que podrían movilizar más de 235.000 millones$. Por si quedaba alguna duda, la carrera de la IA ha entrado de lleno en su fase financiera. La cuestión ya no es únicamente quién desarrolla el mejor modelo, sino cuánto dinero necesita para hacerlo y si los beneficios futuros justificarán semejante inversión.
Meta crece a costa de la caja y del accionista, la empresa pretende captar hasta 97.500 millones$ mediante distintas emisiones de acciones. Necesita financiar centros de datos, chips y capacidad de computación para competir con OpenAI, Anthropic y Google. La compañía prevé invertir entre 135.000 millones y 145.000 millones en 2026 y mantiene compromisos futuros de gasto cercanos a 825.000 millones. El esfuerzo ya se refleja en sus cuentas: en el tercer trimestre registró un flujo de caja libre negativo de 2.120 millones, frente a los 10.630 millones positivos del mismo periodo del año anterior. Y eso que Meta conserva un negocio publicitario muy rentable. La duda es cuánto deberá invertir antes de que sus nuevos servicios de IA generen un retorno suficiente.
Nvidia aportará 3.000 millones a la ampliación, mientras AMD y Broadcom también han mostrado interés. Los fabricantes de chips financiarán así a un cliente que empleará parte de ese dinero en comprarles más equipos. Esta circularidad no invalida el negocio, pero obliga a diferenciar entre la demanda final de los usuarios y la generada dentro del propio ecosistema tecnológico.
SpaceX ha elegido otra fórmula. Una filial de Apollo comprará chips y servidores para después alquilárselos. Los pagos comprometidos alcanzarán aproximadamente 40.000 millones. El sistema reduce el desembolso inicial, pero no elimina el coste: lo distribuye durante varios años y lo transforma en una obligación contractual. SpaceX casi duplicó sus ingresos durante los nueve primeros meses de 2026, hasta 27.080 millones, gracias al crecimiento de Starlink y de sus actividades de IA. Sin embargo, gastó 48.100 millones durante ese periodo y cerró septiembre con una deuda de 38.800 millones.
A este desequilibrio se añade la rápida obsolescencia tecnológica. Los chips pueden quedar superados antes de que finalicen los contratos, dejando a la empresa pagando por una infraestructura que ha perdido buena parte de su valor.
Anthropic multiplicó por doce sus ingresos en 2025, hasta aproximarse a 4.600 millones. Pero registró pérdidas operativas superiores a 8.000 millones. El principal coste es la computación. Anthropic habría comprometido más de 600.000 millones durante aproximadamente una década con proveedores como Amazon, Google y Microsoft. Parte de esos contratos no sería cancelable o exigiría pagos aunque no se utilizara toda la capacidad contratada.
Amazon y Google son, al mismo tiempo, proveedores y accionistas. La demanda existe y Anthropic ha ganado una posición relevante entre las empresas. La gran incógnita es si sus ingresos crecerán lo suficiente para cubrir una factura de semejante tamaño. Estos tres casos refuerzan que "si existe una burbuja en la IA, probablemente no esté solo en los múltiplos bursátiles, sino en las expectativas de crecimiento y beneficios", advierte Pablo Gil.
Las valoraciones actuales presuponen que estas inversiones producirán grandes mejoras de productividad e ingresos recurrentes. Puede ocurrir. Pero cuanto mayor sea el capital comprometido, mayores tendrán que ser los beneficios futuros. Una gran compañía comprada a una valoración excesiva puede convertirse en una mala inversión. Por eso es fundamental diferenciar el qué del cuándo: acertar con una tendencia no garantiza ganar dinero si entramos a un precio que ya descuenta un escenario perfecto.
El riesgo aumenta por la concentración. Las siete grandes tecnológicas representan aproximadamente el 35% del S&P 500, mientras una parte relevante del crecimiento estadounidense procede ya de la inversión en chips, centros de datos y modelos de IA. Mientras ese gasto continúe, puede sostener la economía y los mercados. Pero si la monetización decepciona, el ajuste se extenderá a fabricantes de chips, eléctricas, centros de datos, constructoras y entidades financieras. La IA necesita cantidades enormes de capital justo cuando el dinero ha dejado de ser barato.
"Mi visión sobre esta tecnología continúa siendo constructiva a largo plazo. Sin embargo, el valor puede desplazarse desde el núcleo —chips, modelos y centros de datos— hacia aplicaciones capaces de generar productividad real en salud, biotecnología, nuevos materiales o robótica. La IA puede transformar el mundo y, al mismo tiempo, dejar por el camino a muchas de las empresas que hoy financian su infraestructura. Por eso, antes de invertir, conviene preguntarse cuánto capital necesita cada compañía, cómo lo obtiene, quién asume el riesgo y cuánto optimismo está ya incorporado en su valoración. No se trata de decidir si creemos o no en la inteligencia artificial. Se trata de distinguir entre una tecnología extraordinaria, una empresa extraordinaria y una inversión extraordinaria. No siempre son lo mismo", avisa este experto.
El riesgo de la creciente economía circular en la IA
La carrera por dominar la IA está alcanzando unas dimensiones financieras difíciles de imaginar. Miles de millones de dólares cambian de manos entre fabricantes de chips, proveedores de infraestructura y empresas que desarrollan modelos de IA. Pero ¿estamos ante un crecimiento respaldado por una demanda suficientemente rentable o ante una industria en la que las propias compañías están financiando buena parte de sus clientes?
Entre los siete grandes inversores que participan en la colocación privada de Anthropic previa a la salida a Bolsa Figuran Google, Nvidia, que aportarán 10.000 millones cada una; Microsoft (1.000 millones), AMD, Broadcom, Micron y TSMC (500 millones). Estas compañías también son proveedores de la tecnología, los chips o la infraestructura que Anthropic necesita para desarrollar sus modelos. Algunas de las empresas que financian a Anthropic son también las que se benefician del dinero que Anthropic gasta para seguir creciendo.
Preocupa la creciente economía circular que se está formando alrededor de esta industria. Y mientras todo este dinero circula entre las grandes tecnológicas, los fabricantes de semiconductores siguen presentando cifras espectaculares. TSMC, el mayor fabricante de chips por encargo del mundo, eleva sus ingresos un 43,3% hasta octubre.
Pero existe una diferencia fundamental entre TSMC y Anthropic: una cosa es ganar dinero vendiendo la infraestructura necesaria para desarrollar IA y otra muy distinta conseguir que esa IA genere suficientes beneficios para pagarla. Y aquí es donde las cifras de Anthropic empiezan a resultar especialmente exigentes. Multiplica por 12 sus ingresos en el tercer trimestre, pero pierde 23.300 millones, y ha asumido compromisos de gasto por aproximadamente 900.900 millones de dólares, fundamentalmente relacionados con capacidad de computación e infraestructura. Aunque esas obligaciones se distribuyen durante muchos años, unos 70.700 millones corresponden a los doce meses posteriores a septiembre de 2026.
Anthropic está creciendo a una velocidad extraordinaria. El problema es que los costes necesarios para mantener esa expansión también son gigantescos. Y la competencia está aumentando. OpenAI, Google y otros desarrolladores siguen lanzando modelos cada vez más potentes, mientras la reducción de los precios de utilización de la IA puede dificultar que los ingresos crezcan al mismo ritmo que la demanda de capacidad de computación.
Por tanto, el gran desafío no consiste únicamente en conseguir más usuarios o vender más servicios, sino en demostrar que ese crecimiento puede transformarse en beneficios sostenibles.
"No tengo ninguna duda de que la IA representa una revolución tecnológica con un enorme potencial económico. Pero eso no significa que cualquier cantidad invertida en su desarrollo esté necesariamente justificada. Lo que más me preocupa es la dependencia financiera que se está creando entre los grandes protagonistas del sector. Los proveedores invierten en sus clientes, esos clientes utilizan el dinero para contratar más infraestructura y ese gasto se convierte en nuevos ingresos para los propios proveedores, reforzando las expectativas de crecimiento de toda la industria", argumenta Pablo Gil.
"El problema no es que esos ingresos sean ficticios. Son reales. La cuestión es hasta qué punto podrán mantenerse cuando las empresas tengan que financiar sus inversiones con los beneficios de su actividad y no mediante sucesivas ampliaciones de capital o nuevas emisiones de deuda. Porque si algún día se reduce el flujo de financiación, el impacto podría extenderse mucho más allá de compañías como Anthropic y alcanzar a fabricantes de chips, proveedores de infraestructura y grandes tecnológicas que hoy se benefician de esta expansión. La IA ya está trasformando el mundo y, al mismo tiempo, es probable que esté generando un exceso de inversión. Ambas cosas son perfectamente compatibles. Y creo que esa es una de las grandes contradicciones que los inversores no deberían perder de vista", remarca este experto.
Las profecías de DeepMind
Demis Hassabis, premio Nobel de Química y responsable de Google DeepMind, considera que estamos a las puertas de una transformación científica y tecnológica sin precedentes. Su ambición no es simplemente desarrollar máquinas más inteligentes, sino utilizar esa inteligencia para resolver algunos de los mayores problemas de la humanidad. Quiere construir una IA capaz de comprender el mundo y acelerar los descubrimientos científicos.
El cofundador de DeepMind, la compañía adquirida por Google, estuvo detrás de desarrollos tan relevantes como AlphaGo, el sistema que consiguió derrotar a los mejores jugadores de go, y AlphaFold, una herramienta que revolucionó la predicción de las estructuras de las proteínas y contribuyó a que recibiera el Nobel de Química en 2024.
Su pronóstico es extraordinariamente ambicioso: la inteligencia artificial general, capaz de desarrollar una amplia variedad de tareas intelectuales al nivel humano, podría llegar en un plazo de dos o tres años. Pero lo verdaderamente interesante es lo que vendría después. Para Hassabis, el mayor potencial de la IA está en acelerar la investigación científica, desarrollar nuevos medicamentos, comprender mejor las enfermedades y abordar problemas que hasta ahora parecían imposibles de resolver.
Esa ambición está detrás de Isomorphic Labs, la compañía que dirige y que busca aplicar la IA al descubrimiento de fármacos.
La posibilidad de combatir enfermedades como el cáncer mediante avances impulsados por IA ilustra la dimensión de esta revolución. No significa que exista una cura inmediata, sino que las herramientas disponibles para la investigación podrían mejorar de forma extraordinaria.
Hassabis también reconoce los riesgos de desarrollar sistemas cada vez más poderosos. Por eso defiende una regulación responsable y flexible, capaz de acompañar la velocidad del progreso tecnológico sin bloquear sus beneficios.
Si estas previsiones llegan a cumplirse, el impacto económico de la IA podría ir mucho más allá de las grandes compañías tecnológicas. La industria farmacéutica, la biotecnología, la investigación científica y numerosos sectores productivos podrían experimentar cambios profundos en sus costes, productividad y capacidad de innovación.
Sin embargo, conviene distinguir entre el potencial de una tecnología y la rentabilidad de invertir en ella. Que la IA transforme una industria no significa que todas las empresas relacionadas vayan a convertirse en buenas inversiones. La gran cuestión para los próximos años será identificar qué compañías consiguen transformar los avances tecnológicos en ventajas competitivas, ingresos y beneficios sostenibles. Porque si Hassabis está en lo cierto, quizá estemos asistiendo no solo al nacimiento de una nueva tecnología, sino al comienzo de una nueva etapa de crecimiento económico.
El punto de vista de 'Hyperescale', de Paris Marx
"La próxima batalla de la IA no se librará solo en los laboratorios, sino también en los territorios que deben sostenerla", alerta el periodista canadiense Paris Marx en Hyperescale. LaIA suele presentarse como una tecnología casi intangible, pero su expansión depende de una infraestructura física gigantesca: centros de datos, redes eléctricas, sistemas de refrigeración y enormes inversiones de capital.
La obra investiga cómo empresas como Google, Amazon y Meta están transformando territorios y economías para alimentar sus necesidades de computación. A través de casos en Estados Unidos, Irlanda, Chile y Taiwán, analiza las consecuencias del crecimiento de los centros de datos sobre el consumo energético, el acceso al agua, las comunidades locales y las decisiones políticas. Su argumento central es que el verdadero coste de la IA no se mide únicamente en inversiones y productividad, sino también en los recursos y las decisiones colectivas que exige su desarrollo.
El libro resulta especialmente interesante porque desplaza la discusión sobre la IA desde los algoritmos hacia la economía real y las relaciones de poder. Y plantea tres grandes mensajes:
- 1. La nube tiene un coste físico. El crecimiento de la IA multiplica la demanda de electricidad, agua, suelo e infraestructuras. La digitalización no elimina los límites materiales de la economía.
- 2. El poder tecnológico también es territorial. La instalación de centros de datos puede generar inversiones y actividad económica, pero también disputas sobre recursos, beneficios fiscales y transparencia en las decisiones públicas.
- 3. La reputación será tan importante como la capacidad tecnológica. Las grandes tecnológicas tendrán que explicar no solo qué innovación ofrecen, sino quién asume sus costes y cómo se distribuyen sus beneficios.
El libro ofrece una línea de análisis muy útil para la comunicación corporativa: la licencia social para operar se está convirtiendo en un factor estratégico en la expansión de la IA. Una compañía puede disponer de financiación, tecnología y permisos administrativos y, aun así, enfrentarse a una oposición social significativa si su actividad aumenta los costes energéticos, consume recursos escasos o genera beneficios locales poco visibles. En ese sentido, es un buen punto de partida para analizar cómo evolucionará la comunicación de las grandes tecnológicas, especialmente en materia de sostenibilidad, relaciones institucionales y reputación.