25Aug

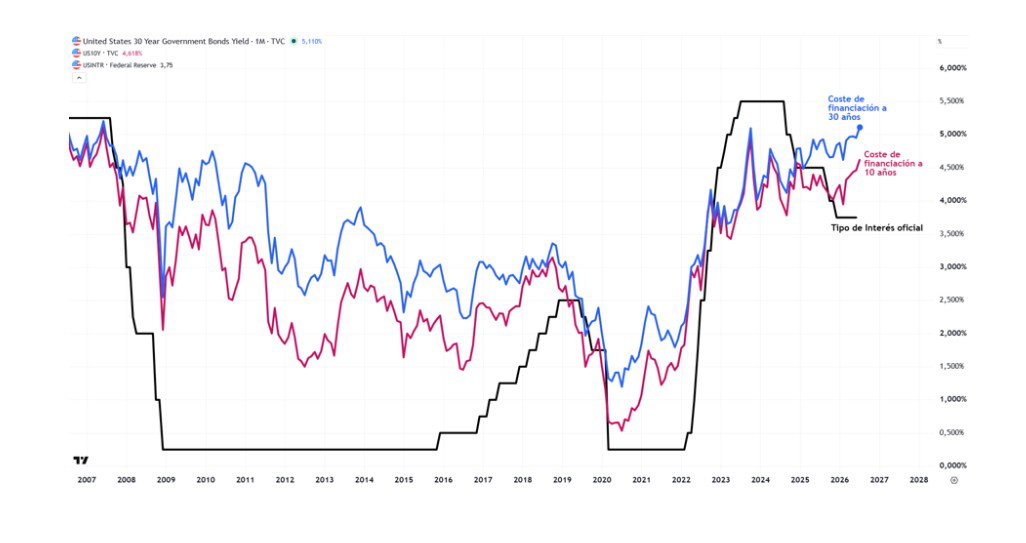
La cuenta del Tesoro en la Fed asciende a 950.000 millones$, que se destinarían recomprar deuda a largo plazo para bajar el coste de financiación de la deuda de EEUU. Pero el mercado sigue dudando de la utilidad de ese plan de Bessent.

Miguel Ángel Valero

El secretario del Tesoro estadounidense, Scott Bessent, pone en marcha el 'Día D económico contra Irán' anunciado por Donald Trump, con sanciones a 60 compañías vinculadas al régimen de los ayatolás. Entre ellas destaca el conglomerado energético y de materias primas Wellbred, lo que incrementa la presión sobre el magnate iraní Hossein Shamkhani, una figura clave en la comercialización de petróleo sujeto a sanciones internacionales.

Esta iniciativa también sitúa el foco sobre las relaciones comerciales con China, principal comprador del crudo iraní, y sobre el delicado equilibrio que deberá mantener la Administración estadounidense entre aumentar la presión sobre Teherán y evitar perturbaciones en las relaciones bilaterales con Pekín.

Este nuevo frente de presión llega en un momento en el que la fragilidad de la economía iraní resulta cada vez más evidente. La depreciación del rial frente al dólar alcanza ya el 55%, con crecientes dificultades de los operadores iraníes para acceder a divisas extranjeras y realizar operaciones comerciales internacionales. A ello se suma el descontento entre empleados públicos y miembros de las Fuerzas Armadas, que continúan sufriendo retrasos en el cobro de sus salarios.

EEUU parece haber sustituido la presión militar por una estrategia de aislamiento económico. Este movimiento confirma que el conflicto se ha enquistado y que una solución definitiva al conflicto en Oriente Medio se aleja en el tiempo, adquiriendo un carácter más prolongado e incierto, lo que podría traer nuevas presiones sobre los precios de la energía.

El férreo control social ejercido por la Guardia Revolucionaria impide protestas internas capaces de desestabilizar al régimen. Además, Irán mantiene su capacidad para exportar parte de su petróleo, sigue contando con China como un socio estratégico, y conserva la carta de la presión militar sobre los países del Golfo, especialmente a través de posibles ataques contra infraestructuras energéticas, como mecanismo de disuasión.

De momento, el brent baja un 2.3% y se sitúa en los 91,3 $/barril. 

El mercado sigue sin creer en el rescate de la deuda de EEUU

Pese a los renovados esfuerzos del Tesoro estadounidense por contener las rentabilidades de largo plazo, apenas logró mínimos avances para la deuda soberana. El mercado sigue digiriendo la posibilidad de que el Tesoro utilice parte de los recursos acumulados en la Treasury General Account (TGA) –la cuenta corriente que mantiene en la Reserva Federal– para financiar recompras de bonos. La rentabilidad del Treasury a 10 años corrigió apenas -4 puntos básicos, hasta el 4,7%.

La cuenta del Tesoro en la Fed asciende a 950.000 millones$, que se destinarían recomprar deuda a largo plazo para bajar el coste de financiación de la deuda de EEUU. "Si el Tesoro compra sus propios bonos, sube su precio y baja su rentabilidad, la que fija hipotecas y créditos. Pero para no vaciar la hucha tendría que emitir más deuda, y con 40 billones encima el mercado duda del parche. Si funciona, alivio para growth, utilities y el bono largo. Si no, se dispara la prima de plazo (el extra por prestar a tan largo)", avisan en Zumitow.

Más aranceles y buques mercante nucleares contra China

Al mismo tiempo, Trump planea imponer aranceles del 7,5% a China por exceso de capacidad manufacturera. La medida formaría parte de la estrategia de la Administración Trump para reconstruir su esquema arancelario tras la anulación por parte de los tribunales de los aranceles específicos sobre países bajo la denominada IEEPA. Antes de la suspensión judicial, China soportaba una carga arancelaria efectiva cercana al 47%, de la que 20 puntos quedaron sin efecto. 

Recientemente, Washington ha impuesto un nuevo arancel del 12,5% sobre las importaciones chinas en el marco de una investigación relacionada con trabajo forzoso. Por tanto, de aprobarse el gravamen planteado del 7,5%, la carga arancelaria volvería prácticamente a los niveles vigentes antes de la decisión judicial.

Esta iniciativa se está llevando a cabo en un momento clave entre ambos países: Trump y Xi Jinping tienen previsto reunirse el 24 de septiembre para abordar la posible extensión de la tregua comercial de un año, cuya expiración está prevista para el 10 de noviembre. Ese acuerdo permitió paliar la escalada arancelaria, cuando el actual mandato de Trump había llegado a incrementar los aranceles sobre China en más de 145 puntos.

Al mismo tiempo, EEUU y la británica Core Power impulsan una flota mercante nuclear para retar a China en construcción naval. Pekín fabrica ya más de la mitad de de los mercantes del mundo. Washington y Core Power firman el marco regulatorio (licencias, seguros, puertos, seguridad) de los barcos nucleares civiles. Core Power ya ha reunido 200 millones$ de Mitsui, Mitsubishi y Sumitomo, sin dinero público, y quiere botar su primer buque en 2028. 

¿Por qué nuclear? Un barco así navega años sin tocar puerto a repostar, como un submarino cargado de contenedores. EEUU no gana a China en precio, así que compite en tecnología. No habrá flota civil hasta los 2030. "Frente industrial y estratégico: viento de cola a largo plazo para astilleros y nuclear de EE.UU. como BWX Technologies. Apuesta a años, no a meses", comentan en Zumitow.

UBS: los mercados elevan la prima de riesgo de EEUU

Los rendimientos de los bonos del Tesoro estadounidense a largo plazo se mantienen elevados pese a la reciente intervención del gobierno de EEUU, mientras los mercados esperan detalles del plan de consolidación fiscal anunciado por el secretario del Tesoro, Scott Bessent. El repunte reciente en el tramo largo de la curva ha estado impulsado por unos rendimientos reales más altos, en un contexto en el que los mercados están reajustando la prima de riesgo ante el resurgir de las preocupaciones fiscales y de inflación.

"Para los inversores, la pregunta esencial ahora es cómo responder, si es que corresponde hacerlo, ante esta subida de los rendimientos. Nuestro escenario base sigue siendo que los rendimientos deberían bajar a medida que la inflación se modere. Un desenlace macroeconómico tan benigno respaldaría una ampliación continuada del rally bursátil. A más largo plazo, las iniciativas que deriven en represión financiera y en una reducción artificial de los rendimientos también deberían favorecer a la renta variable, mientras que el oro sería otro de los beneficiarios de este escenario. Centrarse en bonos de calidad con vencimientos de corto a medio plazo. Mantenerse invertido a medida que el rally bursátil se amplía. Mantener una asignación estratégica al oro", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A pesar de la preocupación del mercado por los rendimientos a largo plazo, creemos que los inversores con horizonte de largo plazo deben mantenerse invertidos a través de una cartera ampliamente diversificada. Mantenemos una perspectiva constructiva sobre la renta variable global, favorecemos los bonos de calidad con vencimientos de corto a medio plazo, y consideramos el oro como un diversificador eficaz de la cartera".

"Kevin Warsh se encuentra atrapado en un clásico dilema entre Escila y Caribdis. Si no has visto The Odyssey de Christopher Nolan, véla. Tiene las mejores imágenes para representar el dilema de Warsh. Está intentando conducir la economía por un estrecho muy estrecho, equilibrando un mercado inmobiliario tensionado por un lado frente al auge del gasto de capital impulsado por la tecnología por el otro", apunta Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.
24Aug

A la monumental deuda se une la guerra en Oriente Medio y el pulso de los aranceles con Canadá, mientras aumentan las presiones para que la Fed baje tipos.

Miguel Ángel Valero

Al comienzo de la semana expiró la tregua de 60 días contemplada en el Memorando de Entendimiento entre Irán y EEUU. Sin indicios de una prórroga, a la falta de avances diplomáticos se sumaron las amenazas de la Administración Trump, a la espera de que se anuncien nuevas medidas de presión económica dirigidas a reforzar el aislamiento económico de Irán. 

A pesar de las tensiones, las últimas noticias relacionadas con el estrecho rebajan parte del pesimismo. Por un lado, se han revelado detalles sobre la operación desplegada por las Fuerzas Armadas estadounidenses para garantizar el tránsito marítimo mediante un corredor protegido. Según Axios, durante las dos últimas semanas han transitado cada noche entre 15 y 20 petroleros por el canal sur del estrecho, próximo a Omán, escoltados por un amplio dispositivo militar que incluye cobertura aérea. Las exportaciones diarias han sido de unos 10 millones de barriles diarios de petróleo, aproximadamente la mitad del volumen previo a la guerra. Por otro lado, Irán ha autorizado el paso de varios petroleros iraquíes por el estrecho de Ormuz tras las peticiones realizadas por Bagdad. 

Los datos observados (muchos buques navegan por la zona sin los transponedores activados) muestran un repunte de los tránsitos el sábado 22 de agosto hasta situarse en torno al 16% de los niveles previos a la guerra.

En medio del conflicto, el Tesoro de EEUU anunció nuevas medidas destinadas a mejorar la liquidez del mercado de deuda pública y aliviar la presión sobre los costes de financiación a largo plazo de su deuda, que ya supera los 40 billones$.

La jefa de renta variable de Allspring, Ann Miletti, recomienda estar muy atentos a la reunión de bancos centrales en Jackson Hole, que empieza el jueves 27 de agosto y termina el sábado 29. Especialmente, a la intervención del presidente de la Fed, Kevin Warsh, en ese foro, el 28 de agosto. La rentabilidad del bono americano sube desde la última reunión de la Fed, encareciendo el dinero. Si Warsh no aclara cuándo bajará los tipos, el mercado se pone nervioso. Cuando el dinero cuesta más, las empresas endeudadas sufren; por eso Miletti aconseja refugiarse en salud e industriales pequeñas, y evitar tecnológicas caras y empresas endeudadas.

En el ámbito comercial, las posiciones entre EEUU y Canadá se han distanciado significativamente cuando todo apuntaba a la consecución de un acuerdo. El fracaso de las negociaciones ha llevado a la entrada en vigor, desde el sábado 22 de agosto, de aranceles estadounidenses del 50% sobre importaciones canadienses valoradas en unos 20.000 millones$ (5% del total). Entre los bienes afectados se encuentran productos derivados de madera, alcohol y material deportivo. Por su parte, Canadá ha anunciado represalias, cuya aplicación está prevista a partir del 8 de septiembre.

UBS: la turbulencia en bonos no debe reducir la exposición a la renta variable

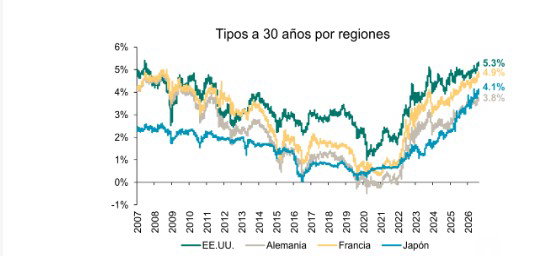
La intervención del Tesoro de EEUU en el mercado de bonos la semana pasada ha tenido, por ahora, un efecto relativamente pasajero sobre los costes de financiación a largo plazo. Tras una caída inicial de las rentabilidades, los bonos gubernamentales de mayor plazo han retomado las ventas, con la rentabilidad del bono a 30 años repuntando hasta cerca del 5,27%, unos 10 puntos básicos (pb) por encima de su mínimo intrasemanal.

Los inversores siguen sensibles a las fuerzas estructurales que empujan las rentabilidades al alza, entre ellas los abultados déficits fiscales, los elevados precios de la energía y la fuerte demanda de capital ligada a la IA. La presión alcista continuada sobre las rentabilidades sugiere que estas preocupaciones están pesando actualmente más que los esfuerzos de las autoridades por contener los costes de financiación a largo plazo.

"Al mismo tiempo, no descartaríamos el posible impacto de nuevas actuaciones del Tesoro, sobre todo porque las autoridades ya han mostrado una mayor disposición a intervenir si las condiciones de mercado se deterioran. Mantener el foco en bonos de duración corta y media. El oro todavía tiene recorrido al alza. La debilidad del dólar estadounidense podría amortiguar los activos de riesgo. La renta variable mantiene su trayectoria alcista", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Por ahora no vemos la turbulencia del mercado de bonos como motivo para reducir la exposición a la renta variable. No obstante, sí refuerza el argumento a favor de una exposición diversificada en acciones, repartida entre sectores y regiones, con un equilibrio entre valores cíclicos, tecnológicos y defensivos".

"Es probable que la inflación caiga lo suficiente en los próximos meses como para que la Fed mantenga los tipos sin cambios, lo que permitiría que las rentabilidades a largo plazo desciendan a medida que se descartan las expectativas de subidas de tipos. Este desenlace macroeconómico benigno debería respaldar la continuidad del rally de ampliación en la renta variable", añade Jason Draho, Responsable de Asignación de Activos para América en UBS Global Wealth Management.

 Ebury: el mercado exige soluciones, no maniobras

El gradual pero persistente aumento de los tipos de interés a largo plazo continúa marcando la evolución de los mercados a escala mundial. La Administración Trump está claramente preocupada. El secretario del Tesoro, Scott Bessent, anunció un aumento de las emisiones de deuda a corto plazo para financiar recompras de deudaa largo plazo, pero el mercado no parecía dispuesto a dejarse tranquilizar por este tipo de maniobras y el repunte de los bonos duró poco. "La única solución al aumento de las rentabilidades pasa por un programa serio de subidas de impuestos y recortes del gasto que reduzca significativamente el enorme volumen de emisiones de deuda", subrayan en Ebury. 

El fracaso de Bessent deterioró el sentimiento hacia el dólar y reavivó las expectativas de una nueva fase de la estrategia de depreciación de éste. La moneda estadounidense cayó frente a todas las principales divisas mundiales, con la única excepción del yen japonés, que afronta sus propios problemas de endeudamiento.

A medida que los mercados centran cada vez más su atención en la escalada de los tipos a largo plazo, el encuentro de los principales bancos centrales del mundo en Jackson Hole este fin de semana cobra especial importancia. Los inversores estarán muy atentos a la reacción de los responsables de política monetaria ante el veredicto implícitamente negativo que está emitiendo el mercado de bonos sobre su actuación colectiva. "Esperamos que el BCE y el Banco de Japón confirmen las expectativas del mercado de sendas subidas de tipos en septiembre, mientras que el presidente de la Reserva Federal, Kevin Warsh, probablemente mantendrá la incertidumbre sobre la decisión del banco central estadounidense, aunque nosotros esperamos que mantenga los tipos sin cambios", añaden. Al margen de Jackson Hole, el miércoles 26 de agosto se publicará el índice de precios PCE de Estados Unidos, la medida de inflación preferida de la Fed.

  • EUR: La alentadora mejora de la confianza en el sector manufacturero impulsó en agosto el PMI compuesto de actividad empresarial, confirmando quela economía de la eurozona mantiene un moderado dinamismo al inicio del tercer trimestre de 2026. A medida que las recientes subidas de los precios de la energía comiencen a reflejarse en los datos del IPC, creemos que la combinación de una actividad económica razonablemente sólida y una mayor inflación refuerza definitivamente los argumentos a favor de una subida de tipos del BCE en septiembre, una perspectiva que también comparte el mercado. Mientras tanto, el euro se está beneficiando de una nueva fase de la estrategia de depreciación del dólar, en un momento en el que los mercados someten a un escrutinio cada vez mayor la insostenible dinámica de la deuda estadounidense.
  • USD: Los indicadores económicos de segundo nivel publicados en EEUU confirmaron, en términos generales, el escenario de moderación de la demanda y de las presiones inflacionistas, reduciendo parte de la presión sobre la Reserva Federal para subir los tipos el próximo mes. Con muy pocos indicadores adelantados relevantes por publicarse de aquí ala reunión de diciembre, creemos que el listón para justificar una subida es muy elevado y esperamos que los tipos permanezcan sin cambios. Las presiones de la Administración Trump para mantener bajos los tipos de interés y reducir en términos reales el creciente peso de la deuda mediante la inflación también jugarán en contra de los miembros más restrictivos del FOMC. Mientras tanto, el dólar ha retomado la senda bajista, que continúa siendo la dirección de menor resistencia, sin que por el momento haya señales claras de que haya encontrado suelo.
  • GBP: Los índices PMI de agosto del Reino Unido mostraron una apreciable mejora de la actividad empresarial, liderada por el sector servicios. Sin embargo, los informes sobre el mercado laboral y la inflación ofrecieron señales algo contradictorias. El primero mostró que el mercado de trabajo británico sigue presentando cierta holgura, mientras que el segundo apuntó a un moderado repunte de las presiones inflacionistas. El consenso del mercado sigue esperando que el Banco de Inglaterra mantenga los tipos sin cambios en su reunión de septiembre, pese al repunte de la inflación medida por el IPC, una previsión con la que coincidimos.

India: más dependencia del petróleo ruso y rezago histórico frente al S&P

Por otra parte, a dependencia india del petróleo ruso toca máximo histórico y evidencia la vulnerabilidad energética de Nueva Delhi, con Oriente Medio en llamas y el Brent rondando los 94$. A las refineras como Reliance les viene de perlas el crudo barato, pero el riesgo de sanciones sube. Atención al diferencial entre el Brent y el crudo procedente de los Urales.

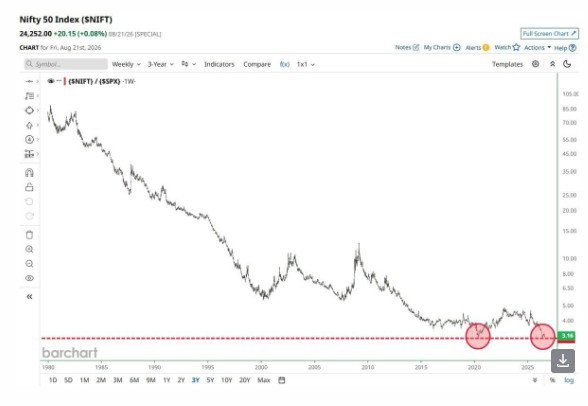
Además, las Bolsas indias se acercan a su mayor rezago histórico frente al S&P 500. La fiesta de la IA americana no llega a Bombay y el capital rota fuera de los emergentes caros. Ojo a la infra ponderación de India y al flujo de dinero desde ese país hacia EEUU.

China: el consumo del lujo se recupera

Burberry dispara un 9% sus ventas en China; el lujo europeo ve brotes verdes en su mercado clave. La generación Z tiró del carro y las ventas subieron en el último trimestre. El grupo facturó 455 millones de libras, un 5% más. Por zonas: América creció un 12%, la Gran China, un 9% y Asia-Pacífico un 3%, mientras Europa y Oriente Medio cayeron un 3%. China es el termómetro del lujo, y ya ve rebotar el consumo en la cosmética cara. Si el chino vuelve a gastar, respiran LVMH, Richemont y Kering. Es la señal de que la recuperación china, aún frágil, llega al bolsillo. Y de que un buen dato chino mueve todo el sector mundial del lujo. 

Europa: las posiciones bajistas contra el diésel se convierten en alcistas

Los hedge funds recortan a mínimos de dos años sus apuestas bajistas sobre el diésel europeo ante una escasez histórica. Los grandes fondos han dado la vuelta al gasóleo y eso nos habla de que esperan mas dolor en el mercado de la energía. Recortaron 309 posiciones cortas, mínimo de más de dos años, y montaron casi 1.500 contratos al alza. El motivo es el margen de refino. Lo que gana la refinería al convertir crudo en diésel roza récord con 76,42$ por barril sobre el Brent, y el del diésel en EEUU. toca 102. La escasez tiene dos culpables, salen menos barriles de Oriente Medio y Rusia tiene vetada la exportación mientras Ucrania machaca sus refinerías. Con pocas plantas nuevas, cuando falta producto los márgenes vuelan; por eso ganan refineras como Valero o Repsol. Diésel escaso significa inflación de transporte y viento de cola para las refineras, justo antes de la llegada del invierno.

20Aug

Las recompras de bonos del Tesoro a 10 y a 30 años no solucionan el problema de fondo: EEUU sigue teniendo déficits enormes, una deuda creciente y una necesidad gigantesca de encontrar compradores para financiarla.

Miguel Ángel Valero

El 10 de agosto, Dinero Seguro publicaba este análisis, con el siguiente titular: "EEUU teme un susto con su monumental deuda". Diez días más tarde, y de forma inesperada, el Tesoro estadounidense ponía en marcha medidas para mejorar la liquidez del mercado de deuda pública y tratar de frenar la subida de los costes de financiación de ésta a largo plazo. La reacción inicial del mercado de deuda fue positiva y tras alcanzar máximos desde 2007, las rentabilidades exigidas a los bonos a 10 años y a 30 años de EEUU, se redujo entre seis y nueve puntos básicos (pb), hasta niveles de 4,65% y del 5,19%, respectivamente. El dólar pagó la factura de esas medidas.

Apenas dos semanas después de publicar su habitual calendario trimestral de recompras, el Tesoro confirmó que durante los próximos meses duplicará el límite de estas operaciones sobre la deuda soberana a largo plazo (vencimientos de entre 10 a 30 años). Con este ajuste, el tope máximo por intervención se elevará de los 2.000 millones$ anteriores a un mínimo de 4.000 millones. Este cambio entrará en vigor el 9 de septiembre de 2026 y se mantendrá vigente hasta el 4 de noviembre.

Estas operaciones de recompra son habituales y se concentran en los bonos más antiguos en el mercado, que son notablemente menos líquidos (conocidos como 'off-the-run') y que atascan la capacidad de los balances de los intermediarios financieros. Con estas recompras, el Tesoro norteamericano tratará de liberar espacio para que estas entidades financieras negocien las nuevas emisiones de referencia ('on-the-run') tratando así de reducir la prima de liquidez del sistema.

El incremento de la capacidad y la concentración de las operaciones en los tramos más largos de las curvas es una muestra de la estrategia del Tesoro para tratar de devolver la calma a los mercados de deuda pública. Pero esta medida parece más bien simbólica, ya que el poder de impacto real de estas recompras sobre el total del mercado de deuda pública es muy limitado, cuando el total de la deuda de EEUU ya supera los 40 billones.

La estrategia anunciada por el secretario del Tesoro, Scott Bessent, muestra un papel más activo en los mercados financieros y recuerda medidas ya adoptadas en el pasado, como fue el caso de Janet Yellen en 2023 (fue la primera mujer en ocupar ese cargo, desde el 26 de enero de 2021 hasta el 20 de enero de 2025 bajo la presidencia de Joe Biden; antes fue nominada por el presidente Barack Obama para suceder a Ben Bernanke al frente de la Reserva Federal de 2014 a 2018, pero no fue renovada por Donald Trump en su primera etapa en la Casa Blanca).

Pero la Fed quiere reducir su balance

Estas operaciones previsiblemente elevarán las emisiones de Letras del Tesoro que se utilizarán para recomprar deuda a largo plazo. Sin embargo, no deben confundirse con una expansión cuantitativa (QE), que es responsabilidad de la Reserva Federal. De hecho, este anuncio ocurrió el mismo día en el cual se publicaron las actas de la última reunión de la Fed, y que muestran la creciente división sobre la evolución futura de los tipos oficiales (3 miembros se mostraron favorables a elevarlos en julio). Además, su nuevo responsable, Kevin Warsh, ha defendido públicamente la necesidad de reducir el balance de la Fed y, por tanto, sus intervenciones directas en los mercados de bonos.

Precisamente, las actas de la Fed correspondientes a la reunión de julio presentan un aumento de las preocupaciones por la inflación. Las actas de la reunión, que no modificó los tipos de interés, recoge que "muchos" miembros del FOMC consideraron que sería necesario elevar el precio oficial del dinero si la inflación no remite. 

La posterior moderación de la inflación y el deterioro inesperado del empleo en julio han hecho que los mercados han reducido del 60% al 30% la probabilidad de un incremento de tipos en septiembre.

Por otro lado, el presidente de la Fed, Kevin Warsh, planteó al Comité la posibilidad de reducir el número de reuniones anuales de política monetaria de ocho a seis, con el objetivo de disponer de dos meses completos de información económica entre cada encuentro. Según recogen las actas, no se adoptó ninguna decisión al respecto.

The Trader: si no funciona, ¿qué hará el Tesoro entonces?

El mercado de bonos estadounidense acaba de recibir un mensaje bastante más importante de lo que podría parecer. Después de varias semanas de fuertes ventas de deuda pública, la rentabilidad del bono estadounidense a 30 años alcanzó el 5,34%, su nivel más alto desde 2007. La reacción ha sido inmediata: Scott Bessent, secretario del Tesoro, ha anunciado que duplicará, como mínimo, las recompras de bonos con vencimientos entre 10 y 30 años, elevando el máximo por operación desde 2.000 hasta al menos 4.000 millones.

"La pregunta surge casi automáticamente: ¿está haciendo el Tesoro estadounidense una especie de QE sin llamarlo QE?", subraya el analista Pablo Gil en The Trader. El Quantitative Easing (QE) o expansión cuantitativa consiste en que la Reserva Federal crea dinero y lo utiliza para comprar grandes cantidades de bonos. Porque cuando aparece un gran comprador de bonos, su precio tiende a subir y su rentabilidad a bajar. De esta forma, la Fed intenta reducir los tipos de interés a largo plazo y abaratar el coste de financiación de la economía de EEUU. Eso puede terminar traduciéndose en hipotecas más baratas, mejores condiciones de financiación para las empresas y, generalmente, mayor apoyo para los mercados financieros. Fue una de las grandes herramientas utilizadas después de la crisis financiera de 2008 y durante la pandemia.

Pero esto no es exactamente lo que está haciendo ahora el Tesoro estadounidense. La diferencia fundamental es muy sencilla: la Reserva Federal puede crear dinero; el Tesoro no. Si el Tesoro recompra 4.000 millones$ de bonos, necesita conseguir esos 4.000 millones de algún sitio. Y una posibilidad es hacerlo emitiendo nueva deuda, probablemente de vencimientos más cortos.

"Imaginemos que el Gobierno tiene 100$ de deuda a largo plazo en circulación. Recompra 10 y, para conseguir el dinero, emite 10$ de deuda a corto plazo. Sigue debiendo 100$, pero ahora hay menos deuda de largo plazo en manos de los inversores", explica.

"Y eso es precisamente lo interesante. Al haber menos bonos largos disponibles, el Tesoro puede ayudar a sostener su precio y contener su rentabilidad. Por eso, aunque técnicamente no sea un QE, el efecto que busca sobre los tipos de interés a largo plazo se parece en cierta medida", resalta.

Además, el momento elegido difícilmente puede considerarse irrelevante. El Tesoro ha aumentado las recompras justo después de que las rentabilidades de los bonos estadounidenses alcanzaran máximos de casi dos décadas, presionadas por el enorme déficit público, el conflicto con Irán y unas necesidades de financiación cada vez mayores tanto del Gobierno como del sector privado.

El mercado captó inmediatamente el mensaje. La rentabilidad del bono a 30 años cayó desde el 5,34% hasta aproximadamente el 5,18%, mientras la del Treasury a 10 años retrocedía hacia el 4,65%. Y esto importa mucho más allá del mercado de bonos. Cuando los tipos a largo plazo superan determinados niveles, aumentan las hipotecas, se encarece el crédito empresarial, se enfría el mercado inmobiliario y las valoraciones bursátiles empiezan a sufrir. También aumenta la factura que tiene que pagar el propio Gobierno para financiar una deuda pública que está a punto de superar los 40 billones$,

Bessent parece estar enviando una señal bastante clara: el Gobierno no quiere que los tipos de interés a largo plazo sigan subiendo sin control. Pero eso no significa que tenga capacidad para impedirlo. Las cantidades anunciadas siguen siendo pequeñas. El Tesoro podría elevar las recompras previstas entre agosto y principios de noviembre desde unos 69.000 millones$ hasta aproximadamente 83.000 millones, frente a un mercado de Treasuries superior a 32 billones. Por tanto, estas operaciones no solucionan el problema de fondo. EEUU sigue teniendo déficits enormes, una deuda creciente y una necesidad gigantesca de encontrar compradores para financiarla.

Los 14.000 millones adicionales de recompras son demasiado pequeños para cambiar por sí solos el mercado mundial de bonos. Lo importante no es el tamaño de la intervención, sino el mensaje que envía. "Hasta ahora, cuando pensábamos en alguien intentando frenar una subida excesiva de los tipos de interés, mirábamos fundamentalmente hacia la Reserva Federal. Bessent está demostrando que el Tesoro también está dispuesto a utilizar sus propias herramientas. Y esto puede tener consecuencias importantes. Porque si esta intervención no funciona y las rentabilidades vuelven a dispararse, la siguiente pregunta será inevitable: ¿qué hará el Tesoro entonces? ¿Aumentará todavía más las recompras? ¿Emitirá menos deuda a largo plazo? ¿Hasta dónde está dispuesto a llegar para contener el coste de financiación de Estados Unidos?", argumenta Pablo Gil.

"No estamos ante un QE. Al menos todavía. Pero estamos empezando a descubrir qué ocurre cuando el mayor deudor del mundo considera que el precio que le exige el mercado por prestarle dinero empieza a ser demasiado alto", concluye este experto.

UBS: señales de incomodidad en las acciones

Aunque la subida de los rendimientos de los bonos globales empieza a estabilizarse, ayudada por la inusual intervención de del Tesoro estadounidense, las acciones han seguido mostrando señales de incomodidad. A primera vista, estos movimientos combinan varios factores que históricamente han sido un desafío para los activos de riesgo: mayores rendimientos de los bonos, mayores precios del petróleo y debilidad en las acciones tecnológicas y vinculadas a la IA que han liderado gran parte del repunte bursátil. "Si bien estos riesgos merecen atención, no creemos que los movimientos recientes del mercado socaven los argumentos de fondo a favor de las acciones: Los fundamentales de la IA se mantienen intactos. El crecimiento de los beneficios sigue siendo el ancla del mercado. El relato de un shock inflacionario todavía no se refleja en los datos", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien los periodos de volatilidad elevada pueden resultar incómodos, no invalidan necesariamente los argumentos de inversión de fondo. Los inversores deberían seguir centrados en los factores más determinantes para las perspectivas a medio plazo: la solidez de la inversión en IA, la amplitud del crecimiento de los beneficios y la trayectoria de la inflación. En los tres casos, nuestro escenario base sigue siendo constructivo. Seguimos considerando que las acciones son Atractivas y favorecemos un enfoque diversificado que equilibre las asignaciones específicas a oportunidades de crecimiento estructural con otros sectores que puedan beneficiarse de un ciclo de beneficios más amplio".

10Aug

La rentabilidad del bono a diez años ronda el 4,65%, pese a que Donald Trump quiere tipos de interés más bajos a toda costa.

Miguel Ángel Valero

Wall Street lee en los últimos movimientos del secretario del Tesoro, Scott Bessent, que teme un susto en la deuda. El interés de la deuda americana a largo plazo se ha ido a máximos de 19 años, y eso enciende las alarmas. Bessent parece dispuesto a evitar que los bonos estadounidenses monten otro incendio. Tras tocar máximos, el secretario del Tesoro intervino para sostener el yen por primera vez desde 1998, reduciendo el riesgo de que Japón venda 'Treasuries' para conseguir dólares. Además, el Tesoro abrió la puerta a recortar futuras emisiones de deuda a largo plazo. 

Bessent también ha respaldado la estrategia de comunicación del presidente de la Reserva Federal, Kevin Warsh, después de que sus mensajes sobre la inflación disparasen las rentabilidades de la deuda de EEUU. El Tesoro tiene que pagar más para que los inversores compren su deuda. Éstos están cada día más preocupados por unos déficits anuales que, lejos de disminuir, crecen y ya están en volúmenes cercanos a los 2 billones$, en medio de una inflación persistente y de un petróleo encarecido por la guerra con Irán. La rentabilidad del bono a diez años ronda el 4,65%, pese a que Donald Trump quiere tipos de interés más bajos a toda costa.

The Trader: la Fed reduce su exposición a la deuda de EEUU a largo plazo

Cuando pensamos en la Reserva Federal solemos fijarnos en una única pregunta: ¿va a subir o bajar los tipos de interés? Sin embargo, hay otro movimiento mucho más discreto que está pasando prácticamente desapercibido y que puede decirnos mucho sobre cómo interpreta la Fed los riesgos a los que se enfrenta la economía estadounidense. El gráfico que acompaña este análisis de Pablo Gil en The Trader muestra que, desde finales de 2025, la Reserva Federal ha incrementado en casi 300.000 millones$ sus tenencias de letras del Tesoro, deuda con vencimientos inferiores a un año. Al mismo tiempo, ha seguido dejando vencer parte de los bonos de largo plazo que adquirió durante los programas de expansión monetaria de la última década.

A primera vista podría parecer un simple cambio técnico dentro de su balance. Sin embargo, detrás de esta decisión hay una diferencia fundamental. Los tipos de interés a corto plazo dependen casi por completo de la política monetaria de la Reserva Federal. Si decide subir o bajar el precio oficial del dinero, las rentabilidades de las letras del Tesoro suelen ajustarse de forma muy rápida. En cambio, los bonos con vencimientos a diez, veinte o treinta años obedecen a otra lógica. Ahí pesa mucho más la percepción que tienen los inversores sobre la inflación futura, el crecimiento económico y, sobre todo, la sostenibilidad de las cuentas públicas estadounidenses. Es el mercado quien termina fijando el precio del dinero a largo plazo.

Por eso este cambio en la composición del balance resulta tan interesante. Al aumentar el peso de las letras del Tesoro, la Reserva Federal concentra su cartera en el tramo de la curva donde mantiene un control mucho mayor y reduce su exposición al segmento donde las dudas sobre la credibilidad fiscal de EEUU podrían provocar movimientos mucho más difíciles de contener. No significa necesariamente que la Fed anticipe una crisis de deuda. Tampoco que esté preparando un nuevo programa de compra masiva de activos. Pero sí parece una estrategia que le proporciona mayor flexibilidad en un momento en el que el Tesoro estadounidense necesita emitir cantidades récord de deuda y el mercado exige cada vez más rentabilidad para financiar los plazos largos.

Muchas veces nos obsesionamos con el tamaño del balance de la Reserva Federal y pasamos por alto un detalle igual de importante: su composición. Quizá el verdadero mensaje no sea cuánto está comprando la Fed, sino qué tipo de deuda prefiere mantener. El nuevo presidente de la Reserva Federal, Kevin Warsh, afirmó en su primer discurso que quiere reducir al máximo el uso de las políticas monetarias no convencionales, como el Quantitative Easing (QE), porque considera que distorsionan el precio de los activos financieros. En ese contexto, dejar vencer progresivamente los bonos de largo plazo y sustituirlos por letras del Tesoro podría formar parte de esa nueva estrategia.

Hay, además, otro aspecto especialmente revelador. En los últimos meses la Reserva Federal ha reducido los tipos de interés oficiales, pero esa bajada apenas se ha trasladado a las rentabilidades de la deuda a largo plazo. Y eso es importante porque el bono estadounidense a diez años actúa como referencia para multitud de activos: desde las hipotecas hasta la financiación empresarial o las valoraciones de buena parte de los mercados financieros.

"Quizá ese sea el mensaje más interesante. La Reserva Federal sigue teniendo un enorme poder para influir sobre el dinero a corto plazo, pero el precio del dinero a largo plazo depende cada vez más de lo que decidan los inversores. Si el propio banco central está desplazando su balance hacia el tramo de la curva que mejor controla, la pregunta ya no es únicamente cuándo bajará o subirá los tipos de interés, sino hasta qué punto sigue teniendo capacidad para influir sobre el coste de financiación que realmente condiciona el conjunto de la economía", concluye este experto.

Ebury: los mercados retrasan sus expectativas de subidas de tipos en la Fed

El dólar cerró la semana a la baja frente a todas las principales divisas. Estos datos han dado más argumentos a los 'palomas' de la Reserva Federal y los mercados de tipos de interés han seguido retrasando sus expectativas de subida de tipos en EEUU. El dólar ha perdido terreno frente a todas las principales divisas del mundo, con la notable excepción del yen. Sin embargo, la moneda japonesa se ha apreciado enormemente en las últimas dos semanas debido a la agresiva intervención de Japón y EEUU, por lo que la debilidad mostrada debe ponerse en perspectiva. 

Más allá de los mercados de divisas, los precios de los bonos se han estabilizado y los de las acciones siguen batiendo récords, ya que, por ahora, los inversores optan por ignorar la falta de avances en las negociaciones entre EEUU e Irán, así como los precios obstinadamente altos del petróleo. Todas las miradas están puestas ahora en el informe de inflación de EEUU correspondiente a julio, que se publicará el miércoles 12 de agosto. Hasta ahora, la inflación estadounidense ha mostrado pocos indicios de efectos de segunda ronda. Este informe es uno de los dos que quedan antes de la crucial reunión de la Reserva Federal de septiembre, por lo que otro dato moderado, tal y como esperan los mercados, podría ayudar a sellar la decisión de no modificar los tipos de interés en esa ocasión. También prestaremos atención a una serie de importantes subastas de bonos del Tesoro a lo largo de la semana. El jueves 13 de agosto se publicarán los datos del PIB del Reino Unido correspondientes al segundo trimestre de2026, que también serán un indicador clave, aunque algo obsoleto.

  • EUR: En una semana con pocos datos en general, los datos alemanes empiezan amostrar que la economía por fin se está beneficiando del paquete fiscal de 2025.Los indicadores de alta frecuencia de la zona del euro, como los índices PMI, también se han recuperado, lo que indica que el impulso económico experimentado en el segundo trimestre se está extendiendo al tercero. Los mercados están descontando una probabilidad del 80 % de que se produzca una segunda subida de tipos en la reunión del BCE de septiembre, lo que está contribuyendo a que el euro continúe su repunte frente al dólar.
  • USD: El informe de nóminas no agrícolas publicado el viernes, que resultó más débil de lo esperado, fue una sorpresa negativa, aunque otros indicadores no reflejan un cambió significativo en el mercado laboral estadounidense. La creación de empleo sigue siendo moderada aunque suficiente para absorber la menor oferta de trabajadores. No vemos motivos para modificar nuestras previsiones sobre la economía estadounidense. En cuanto a la Reserva Federal, los últimos datos sobre empleo e inflación reafirman nuestra opinión de que mantendrá los tipos sin cambios en septiembre. La próxima prueba será el informe de inflación de julio, que se publicará el miércoles; no obstante, creemos que se necesitaría una sorpresa al alza significativa —algo poco probable—para inclinar la balanza de los votantes del FOMC hacia una subida de tipos en septiembre.
  • GBP: Los bonos del Estado parecen haberse estabilizado últimamente y se están guiando por el tono ligeramente positivo de los datos económicos procedentes del Reino Unido. Por ahora, se están ignorando los rumores que sugieren que Andy Burnham podría adoptar una postura más flexible respecto a las normas fiscales del Reino Unido y la libra esterlina se suma al buen comportamiento general de los activos británicos. Se espera que las cifras trimestrales del PIB de esta semana muestren una economía impulsada principalmente por el gasto público, mientras que la inversión privada se queda rezagada. Estas no son las mejores condiciones para impulsar el crecimiento futuro, pero, por ahora, los mercados se han contentado con ello.

UBS: la Fed se mantendrá sin cambios este año

Las preocupaciones geopolíticas siguieron siendo un factor clave para el mercado, con el petróleo repuntando ante la persistencia de dudas sobre los avances hacia la resolución del conflicto entre Irán y EEUU. Los datos de empleo mixtos ofrecieron pocos indicios de una presión alcista significativa sobre la inflación, aunque los responsables de la Fed siguen dispuestos a endurecer la política monetaria si la desinflación se estanca. "Sin embargo, aunque los riesgos de un endurecimiento de la política son evidentes, nuestro escenario base es que la Fed se mantendrá sin cambios este año, lo que crea un contexto favorable para la renta fija de calidad. Los datos de empleo, aunque mixtos, no han apuntado a una presión alcista significativa sobre la inflación. La inflación subyacente ha ido evolucionando en la dirección correcta. Los responsables de la Fed están preservando la opción de endurecer la política, en lugar de comprometerse con una subida", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Seguimos favoreciendo asegurar rendimientos atractivos en bonos de calidad con vencimientos cortos y medios. Creemos que las expectativas actuales del mercado sobre subidas de tipos por parte de los bancos centrales siguen siendo demasiado agresivas. Los elevados rendimientos iniciales ofrecen una atractiva fuente de ingresos y un colchón considerable frente a posibles nuevas subidas de tipos antes de que se materialice una pérdida potencial. Los bonos de calidad también pueden ayudar a diversificar las carteras y tienen potencial para comportarse bien si una ralentización de la actividad económica termina llevando al mercado a reducir sus expectativas de un mayor endurecimiento monetario. La inflación, las preocupaciones fiscales y el deterioro del crédito siguen siendo riesgos importantes, lo que refuerza nuestra preferencia por la calidad y por los tramos de vencimiento corto y medio del mercado".

Eastspring: postura favorable a la exposición al riesgo, pero vigilando la geopolítica

Los analistas de la gestora de activos  Eastspring Investments proponen una asignación táctica de activos para los inversores en su informe sobre las perspectivas del tercer trimestre. El 'asset allocation' más ajustado al entorno de mercados actual se caracteriza por una postura táctica favorable a la exposición al riesgo, aunque manteniendo la cautela, y estando vigilantes de las tensiones geopolíticas.

Respecto a la renta variable global, el entorno se mantiene constructivo para esta clase de activo. Especialmente en los mercados fuera de Europa (EEUU y Asia), donde la renta variable de EEUU se ve apoyada por el gasto de los consumidores, el mercado laboral sólido y la inversión de capital en IA, entre otros; mientras que en Asia, el crecimiento del PIB sostiene las ganancias empresariales, y no hay señales de recesión en los mercados laborales, los diferenciales de crédito, y los indicadores adelantados, sino un entorno que pasa de "sin aterrizaje a aterrizaje suave", lo que favorece al riesgo.

En renta fija, los analistas de Eastspring Investments se decantan por los bonos de gobiernos europeos con una visión temporal a 3 meses, en un escenario de equilibrio entre un débil crecimiento y los riesgos de inflación por la subida de precios de energía. Los bonos High Yield de EEUU a 3 meses, apoyados en los sólidos fundamentales crediticios, bajas tasas de default y retornos atractivos (YTW del 7%), pese al ajuste en diferenciales. Los bonos corporativos emergentes denominados en dólares USD son otro activo cuya visión a 3 meses es favorable para Eastspring Investments. Porque les respalda el atractivo carry, los fundamentales sólidos y una demanda de ingresos recurrentes, factores que generan un retorno/riesgo favorable en el corto plazo.