La cercanía a las elecciones legislativas de medio mandato en EEUU apoya la decisión de pausar las subidas y tratar de ganar tiempo para valorar la evolución de la economía. Esto dejaría ya solo en abierto el resultado de la última reunión del año (diciembre) y donde sería más probable ver una nueva alza de los tipos.
Miguel Ángel Valero
Junto a Francia y a la inteligencia artificial (IA), los grandes protagonistas de la semana son los bancos centrales, y los resultados de sus reuniones previstas para octubre. E pistoletazo de salida lo dará la Reserva Federal estadounidense el miércoles 28, el siguiente día será el turno para el Banco Central Europeo (BCE) y cerrando la semana tendremos el Banco de Japón.
Para todos ellos, tras elevar los tipos en septiembre y visto el reciente mayor tensionamiento de las condiciones financieras, lo más probable es que actúen con cautela y por ello los mercados esperan una pausa en las alzas del precio oficial del dinero.
Por tanto, en esta ocasión, más que las decisiones que tomen sobre los tipos lo relevante serán las palabras y posibles valoraciones o revisiones que realicen sobre el escenario macroeconómico publicado en septiembre.
La cita más relevante será la de la Fed. Tras la última subida, el precio del dinero en Estados Unidos se sitúa en el intervalo entre 3,75%-4%, un nivel que se mantendrá inalterado –el propio mercado de futuros asigna una probabilidad de menos del 10% a que realice una subida en esta reunión–.
Más allá de los motivos económicos, la cercanía a las elecciones legislativas de medio término (midterm) en EEUU son otro factor que apoyaría la decisión de pausar las subidas y tratar de ganar tiempo para valorar la evolución de la economía. Esto dejaría ya solo en abierto el resultado de la última reunión del año (diciembre) y donde sería más probable ver una nueva alza de los tipos para así situarlos en los objetivos publicados en septiembre (“dot-plot”) por la media de los miembros de la Fed.
Ebury: Espera ahora, camina después
A pesar del elevado dato de inflación en EE. UU. correspondiente a septiembre, "esperamos que la Reserva Federal mantenga los tipos de interés sin cambios este miércoles; no obstante, es posible que la votación no sea unánime, y la clave residirá en el mensaje que se transmita de cara a diciembre", opina Matthew Ryan, Head of Market Strategy de Ebury.
Por un momento, la reunión de octubre pareció cobrar mayor relevancia, después de que los datos del IPC de septiembre mostraran un salto en la inflación general y un inesperado repunte en las presiones sobre los precios subyacentes. Sin embargo, desde entonces, los funcionarios del FOMC han manifestado una clara falta de urgencia por endurecer la política monetaria en este momento; miembros como Williams, Jefferson, Waller y Bowman, entre otros, han restado importancia a la posibilidad de una nueva subida de tipos este mes. Los mercados de futuros estiman ahora una probabilidad inferior al 10 % de que se produzca un incremento esta semana, una corrección que atribuimos, en parte, a la inestabilidad en los mercados bursátiles vinculada a la inteligencia artificial.
Las noticias macroeconómicas conocidas desde la reunión de septiembre han sido dispares, aunque no lo suficiente como para adelantar la subida de tipos que prevemos para diciembre. La inflación subyacente medida por el deflactor del consumo privado (PCE) resultó más moderada de lo esperado; incluso el repunte del IPC no ofrece pruebas concluyentes de que el aumento de los costes energéticos se esté trasladando a los precios en general. En septiembre, la creación de empleo fue de apenas 29 000 puestos, la tasa de desempleo subió ligeramente hasta el 4,2 % y el crecimiento salarial se desaceleró al 3 %; factores que, en conjunto, limitan el riesgo de que se produzcan efectos de segunda ronda.
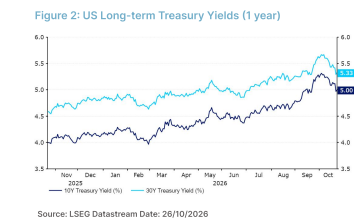
Los mercados de bonos también siguen realizando parte del trabajo de la Reserva Federal. El rendimiento de los bonos a 10 años alcanzó un máximo de 24 años, situándose en el 5,35 % el 8 de octubre, antes de retroceder; no obstante, los costes de endeudamiento permanecen elevados y continúan endureciendo las condiciones financieras.
La fuerte caída de los bonos franceses y la inestabilidad en las acciones relacionadas con la inteligencia artificial han acentuado la sensación de fragilidad en los mercados a escala mundial. No parece el momento más oportuno para que la Reserva Federal corra el riesgo de agravar una oleada de ventas; además, a falta de una semana para las elecciones de mitad de mandato, "consideramos que la mayor parte del comité preferirá esperar".
No cabe esperar necesariamente que se repita la unanimidad de septiembre. Hammack, Kashkari y Logan —considerados, por lo general, los tres miembros del comité con una postura más restrictiva— votaron a favor de una subida en julio y podrían volver a disentir. Dado que Logan ha instado recientemente a la prudencia ante el aumento de los rendimientos y Kashkari ha manifestado que aún no ha decidido su postura para octubre, el escenario no está en absoluto garantizado; de hecho, el balance de riesgos podría inclinarse hacia una votación más acomodaticia de lo que los mercados financieros descuentan actualmente.
Este mes no habrá un nuevo gráfico de puntos (dot plot) ni proyecciones económicas, por lo que la atención se centrará en el tono de las comunicaciones de la Reserva Federal. Es probable que el mensaje sea que la economía se encuentra en una situación aceptable, que la inflación es demasiado elevada y que aún queda trabajo por hacer para devolverla a su objetivo de manera oportuna. No obstante, el presidente Warsh siente una clara aversión hacia la orientación futura (forward guidance); por tanto, cualquier indicio de una subida de tipos en diciembre probablemente se plantee en función de los datos, en lugar de expresarse de forma explícita. "Prevemos un comunicado breve y una conferencia de prensa directa y sin adornos, dejando que los mercados saquen sus propias conclusiones sobre lo que vendrá a continuación", insiste el experto de Ebury.
"No estamos convencidos de que sean necesarias subidas de tipos en EEUU en 2027. No consideramos que el elevado dato del IPC de septiembre sea suficiente para justificar otra subida de tipos tan pronto como en octubre. Mantenemos nuestra previsión de una medida en diciembre, pero no vemos motivos para un mayor endurecimiento monetario en 2027. Las presiones salariales se están moderando, y el repunte de los rendimientos de los bonos del Tesoro a largo plazo ya está endureciendo las condiciones financieras, asumiendo gran parte del trabajo pesado. Una escalada en Irán o una nueva sorpresa negativa en la inflación suponen un riesgo; sin embargo, creemos que el umbral necesario para acelerar el ritmo de las subidas de tipos es mucho más alto de lo que sugieren las expectativas del mercado", argumenta.
Dado que los mercados se preparan para una pausa —acompañada de un discurso de corte restrictivo (hawkish) que sugiere una posible subida en diciembre sin llegar a comprometerse firmemente con ella—, la reacción del dólar ante la reunión del FOMC del miércoles podría ser inusualmente contenida. La escasa respuesta del dólar al dato del IPC de septiembre sugiere que la mayoría de los inversores que deseaban apostar por el dólar ya lo han hecho; además, dado que los futuros descuentan una probabilidad cercana al 90% de una subida en diciembre, "consideramos que el margen para nuevas alzas a corto plazo es limitado. Más allá de esta semana, seguimos considerando que el balance de riesgos es ligeramente bajista para el dólar a mediano plazo, sobre todo porque no nos convence que estén justificadas nuevas alzas de tipos en 2027".
Pictet: la Fed hace equilibrios
Xiao Cui, economista para EEUU en Pictet WM, destaca que los mercados descuentan una probabilidad del 9% de un aumento de tipos de interés de la Reserva Federal este octubre, cuando hace un mes era el 75%. "Por nuestra parte esperamos que mantenga los tipos en 3,75 a 4%, aunque puede haber disidencias a favor de una subida. En todo caso esperamos un mensaje consistente con un aumento para diciembre", apunta.
Hay que tener en cuenta que a la sorpresa de inflación desde la última reunión se opone una orientación acomodaticia, proximidad de las elecciones de mitad de mandato y, en mayor medida, preocupaciones de presión crediticia. Algunos consideran que Warsh puede proponer una subida sorpresa de tipos por razones de credibilidad. "No podemos descartarlo, pero lo vemos poco probable, pues va en contra de la tradición de la Reserva Federal de no sorprender a los mercados, puede menoscabar la credibilidad de los gobernadores más acomodaticios y tensar la relación con Trump", matiza.
El caso es que la Reserva Federal hace equilibrios entre riesgo de persistente inflación y de excesivo endurecimiento y requiere más datos tras la subida de tipos de septiembre. Warsh puede indicar que la inflación no se dirige hacia el objetivo "de forma clara y a velocidad suficiente", evitar proporcionar orientación, pero no contradecir las expectativas descontadas de diciembre y evitar comentarios directos sobre volatilidad relacionada con el desarrollo de la inteligencia artificial, aunque reiterar que impulsa la demanda a corto plazo y amplía la oferta a medio plazo.
La decisión sobre los tipos de interés del FOMC se anunciará el miércoles 28 de octubre a las 18:00 GMT (19:00 CET), seguida, 30 minutos más tarde, por la comparecencia del presidente Warsh.