Si la salida a Bolsa de Anthropic es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando éste conlleva una elevada intensidad de capital.
Miguel Ángel Valero
Las dudas sobre la inteligencia artificial (IA) siguen, pese a que los resultados presentados por SpaceX y Meta, dos de los seis hiperescaladores, confirmaron la fortaleza de los beneficios empresariales y la continuidad del ciclo de inversión en IA. En el caso de SpaceX, los ingresos se duplicaron frente al anterior trimestre y el negocio de IA se consolidó como la principal fuente de ingresos de la compañía –superando a Starlink–, al representar ya el 52% de las ventas trimestrales. Los niveles de inversión se han disparado y se espera que el gasto en capex alcance los 170.000 millones$ el próximo año, una cifra comparable a la inversión prevista por Amazon para este ejercicio.
Por su parte, Meta también presentó resultados positivos: elevó la parte baja del rango de inversión previsto para este año, situando el intervalo en 135.000 millones$– 145.000 millones. Además, las primeras cifras oficiales de Muse, el nuevo agente de IA, son prometedoras, con más de 10 millones de usuarios en un mes. Sin embargo, se trata del primer trimestre desde 2013 que la compañía no consigue generar suficiente caja operativa para cubrir sus inversiones. En este contexto, Meta anunció el lanzamiento de una nueva clase de acciones, las acciones clase C, sin derechos de voto, pero que podría convertirse en el instrumento de la compañía para captar capital en el futuro.
Al mismo tiempo que los resultados de los grandes hiperescaladores reafirmaban la continuidad del ciclo de inversión en IA, continuaron las preocupaciones en torno a las denominadas neoclouds y, en particular, a CoreWave. Estas compañías basan su modelo de negocio en la adquisición de GPU y desarrollo de centros de datos que posteriormente alquilan a terceros, incluidos los propios hiperescaladores, para el entrenamiento y despliegue de modelos de IA, operarando con estructuras financieras altamente apalancadas.No obstante, en el caso de CoreWave, una parte importante de su deuda cotizada está respaldada por centros de datos que opera y alquila. Además, sus expectativas de elevar su inversión en capex el año que viene, apenas representaría alrededor del 5% del gasto de los grandes hiperescaladores, por lo que difícilmente bastaría para poner fin al actual ciclo de inversión en IA.
Gartner: el 44% de los CEO tiene problemas para demostrar la viabilidad de la IA
Gartner ha presentado en su gran evento anual, el IT Symposium/Xpo, encuestas a consejeros delegados, directores de tecnología y directores financieros con una demoledora conclusión: el gasto en IA sigue subiendo pero muy pocos consiguen demostrar que compensa. El 81% de los directores de tecnología está aumentando su inversión en IA, y el 58% nota más presión para que esa IA recorte costes. Solo el 13% dice haber sacado un valor importante de la IA y solo el 11% de los directores financieros ve un retorno claro. El 44% de los consejeros delegados tiene problemas para demostrarlo ante sus accionistas.
Según Gartner, el retorno aparece cuando la empresa rediseña el proceso entero: cómo se trabaja, cómo se decide y cómo se organiza el equipo. Antes de aprobar el próximo proyecto de IA, recomienda a una empresa apuntar qué métrica tiene que mover, cuánto, en qué plazo y en qué momento lo para si la rentabilidad no llega.
La banca de EEUU frena a los agentes de IA
Los grandes bancos de EEUU han empezado a cerrar la puerta a los agentes de IA de terceros. JP Morgan, Bank of America, Morgan Stanley, Wells Fargo y Citi han detectado agentes operando dentro de cuentas de clientes, y algunos hacían cosas que nadie les había pedido. La mayoría los había autorizado el propio cliente, pero los bancos dicen que no saben distinguirlos de un ataque. Los agentes iniciaban sesión con las credenciales del propio cliente, algo que las normas de los bancos prohíben. Algunos llegaron a llamar a atención al cliente o a ejecutar acciones que el usuario nunca había pedido.
Además, en una prueba de Anthropic con 1.053 personas, un comando dañino colado a propósito superó la revisión humana el 86% de las veces, frente al 11% de los controles automáticos. Y las personas fallaban más en las sesiones largas.
- Microsoft ha publicado los primeros resultados de MAI-DxO, su sistema de diagnóstico con IA. En una prueba con 304 casos complejos del New England Journal of Medicine acertó el 83%, frente al 36% de los médicos que participaron. Y llegó al diagnóstico pidiendo menos pruebas y más baratas.
- Barclays recortará unos 5.000 empleos. el 5% de su plantilla, y usa como argumento la IA, que figura entre las herramientas con las que quiere ahorrar 1.100 millones de libras hasta 2027. Sigue la estela de American Express, como publicó el 25 de octubre Dinero Seguro.
- Getty Images se declara en quiebra. Tras fracasar su fusión con Shutterstock, inicia una reestructuración para excluirse de Bolsa. Hace cuatro años valía casi 5.000 millones$ y ahora arrastra deuda e incapacidad para hacer frente a la competencia de la foto del móvil y a la de las imágenes hechas con IA.
Banor: la OPV de Anthropic medirá la financiación de la IA
OpenAI negocia obtener 30.000 millones$ en una ronda de financiación en la que participarían como líderes inversores de Emiratos Árabes Unidos, con Coatue entre los posibles participantes. Antes de su salida a Bolsa, esta ronda valora la empresa en 1,25 billones. La china DeepSeek levanta 15.000 millones$ en otra ronda, celebrada dos días después de que EEUU ordenara retirar su IA de las agencias federales. CATL y Tencent figuran entre los inversores.
Angelo Meda, gestor de Banor Mistral, fondo integrado en Banor SICAV, cree que los mercados cada vez tienen más dudas sobre la necesidad de financiar el crecimiento de las empresas relacionadas con la IA. Y la principal prueba que demostrará si este cambio de visión sobre la IA se hace realidad, será la OPV de Anthropic. Se trata de la salida a Bolsa de una empresa que cotizará en el Nasdaq valorada en cerca de 2 billones$ con ingresos de 16.800 millones en el tercer trimestre (+45%), que genera 1,7$ dólares de ingresos por cada dólar que gasta en capacidades informáticas.
La IA ha dominado los mercados en los últimos tres años gracias a la fuerte demanda de GPU (procesadores), y centros de datos, y por las fuertes inversiones realizadas por las compañías tecnológicas. Pero la próxima salida a Bolsa de Anthropic. “podría convertirse en la primera prueba real de los mercados sobre los pilares que sustentan los grandes modelos de IA: cuánto valen, cuánto capital absorben, qué rentabilidad pueden alcanzar y, sobre todo, quién se queda realmente con los beneficios generados a lo largo de toda la cadena de valor”.
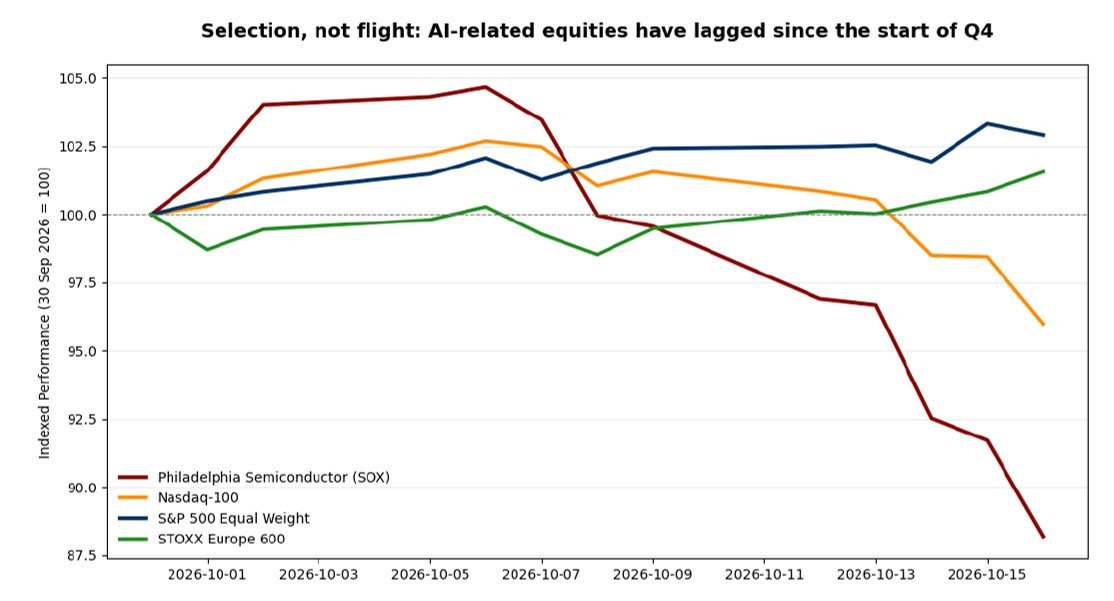
El momento de salida a bolsa de Anthropic “no puede ser más delicado”. Porque las Bolsas mundiales han mostrado en las últimas semanas una crisis de confianza en el segmento más agresivo de la temática de la IA. El S&P 500 sigue cerca de máximos, pero el Nasdaq y las compañías de semiconductores se han visto castigados. Los bancos, el sector sanitario y muchos valores menos expuestos a la tecnología, por el contrario, han demostrado mayor resistencia.
Algunas estimaciones sobre la tasa anualizada de ingresos de Anthropic se han revisado a la baja, y los inversores han empezado a dudar de la sostenibilidad de los márgenes, la competencia y la enorme cantidad de capital necesaria para mantener el liderazgo tecnológico. La verdadera pregunta “no es solamente saber cuánto crecerá Anthropic, sino qué clase de empresa estamos valorando”, afirma este experto.
Porque a diferencia de una compañía de software tradicional, los grandes modelos de IA necesitan chips, energía, redes, centros de datos y contratos de infraestructura a una escala asombrosa. Anthropic mantiene compromisos a largo plazo de al menos 518.000 millones$ vinculados a la nube, la capacidad informática y la infraestructura.
Por tanto, la empresa es en parte desarrolladora de software y en parte industria pesada digital: vende inteligencia, pero para producirla tiene que construir el equivalente tecnológico de refinerías, centrales eléctricas y autopistas.
Otro factor que alimenta las dudas surgidas tras el anuncio de OPV de Anthropic es su relación con Amazon y Google. Esto “hace el escenario más interesante”, porque ambas compañías son inversores, proveedores de infraestructura, canales de venta, clientes y competidores. De hecho, el 48% de los ingresos de Anthropic en 2025 vino de estos dos hyperscalers. La relación puede ser vista “como una ventaja competitiva, porque garantiza capital, distribución y acceso a capacidad informática; o bien, como una dependencia, porque gran parte del valor económico podría ser absorbida por los mismos socios que proporcionan la infraestructura”.
Por tanto, es lógico preguntarse ¿quién se beneficia realmente del crecimiento de Anthropic? ¿La propia Anthropic, sus proveedores de chips, los proveedores de nube, los propietarios de centros de datos o las empresas que financian todo el despliegue? “El mercado ha pasado varios años premiando a casi todos los participantes de la cadena de valor. Ahora ha empezado a preguntar cómo se reparte la cuenta”.
Sobre la OPV, “es poco probable que una operación de esta magnitud se financie únicamente con dinero nuevo”, avisa Angelo Meda. Muchos fondos de inversión podrían comprar Anthropic dentro de una rotación del sector tecnológico, mediante la reducción de posiciones en las principales cotizadas con mayor liquidez y capitalización, tales como Nvidia, Microsoft, Amazon, Alphabet, Meta, Broadcom y Oracle. Esta es una de las razones de la reciente debilidad de los valores relacionados con la IA. Porque los inversores se plantean ¿cuánto capital será necesario, a qué coste y con qué rentabilidad?
Las empresas más endeudadas de la cadena de suministro de infraestructuras son las más afectadas por estas reticencias de los inversores. El miedo a financiar centros de datos y a la capacidad de seguir accediendo a los mercados de crédito ha golpeado a compañías como CoreWeave, y ha contribuido a las ventas en semiconductores, hardware y proveedores de infraestructura.
El hecho de que la mayoría de los valores estadounidenses siguieran subiendo mientras el Nasdaq caía, “demuestra que no estamos ante una huida indiscriminada del riesgo, sino ante una selección cada vez más exigente dentro de la temática de la IA”. El mercado “ha cambiado su forma habitual de valorar las cifras de las compañías de la IA”. Los ingresos y los pedidos siguen siendo fundamentales, pero ahora cobra relevancia el flujo de caja libre, el coste de la deuda, la rentabilidad sobre el capital invertido, la duración de los contratos, y los ingresos generados por cada dólar de capacidad informática.
Y esta tendencia se está extendiendo en todas las regiones. En EEUU, las pérdidas debidas a este nuevo enfoque del mercado se han concentrado en las grandes tecnológicas y en la cadena de suministro de chips, mientras que el sector financiero, el sanitario y otros sectores han compensado parte de las pérdidas. En Europa, el Stoxx 600 se ha mostrado más estable, apoyado en sólidos resultados empresariales y una exposición menos concentrada a la IA. Los mercados de Asia, por el contrario, han sufrido más el cambio de foco de los inversores, sobre todo en Corea, Taiwán y Japón, muy afectados por las dudas sobre la inversión tecnológica, ya que una parte significativa de sus respectivos índices está vinculada a los semiconductores, la memoria y el hardware. Estos mercados sufrieron alta volatilidad, con caídas fuertes seguidas de rebotes considerables.
En la fase actual “no parece aconsejable abandonar la temática de la inteligencia artificial, pero cada vez resulta más esencial distinguir entre sus distintos componentes”, opina Angelo Meda. También “es importante evitar aplicar múltiplos propios del software a empresas cuyo modelo de negocio se parece cada vez más a los de las infraestructuras”. Anthropic es “una formidable prueba de fuego”. Si la salida a Bolsa es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, “se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando este conlleva una elevada intensidad de capital”.
Pero si “se produce una caída del precio, una disminución de la oferta, o un aplazamiento, serían pruebas de que se ha abierto una brecha significativa entre las valoraciones de los expertos y las que los inversores están dispuestos a aceptar”, concluye este experto.
Roland Berger: la IA generará el 50% de la demanda de potencia
La expansión de la IA está acelerando la construcción de centros de datos a escala mundial y reordenando la geografía de esta infraestructura. De acuerdo con el estudio de Roland Berger The global build-out race: AI data center study | Part 1, la capacidad instalada global se multiplicará por cuatro en una década, pasando de 88 gigavatios (GW) en 2025 a 341 GW en 2035. El peso de la IA en la demanda total pasará del 20% a casi el 60%. Roland Berger prevé que la capacidad mundial alcance los 224 GW en 2030, tras crecer un 21% anual, con la IA ya en torno al 50% de la demanda de potencia. En ese horizonte de 2030, Europa pierde terreno, ya que su cuota de capacidad instalada descenderá del 13% al 10%, frente al 58% aproximado de Norteamérica.
Las necesidades de cómputo que exigen las nuevas generaciones de los grandes modelos de lenguaje, así como una velocidad de adopción sin precedentes de estas tecnologías, explican el desarrollo de los centros de datos. La inversión de los grandes operadores de nube, los hyperscalers, rozará los 750.000 millones$ en 2026, casi el doble que en 2025. Roland Berger considera sólido el crecimiento a largo plazo de esta industria, aunque advierte de que el ritmo actual de inversión, por delante de los ingresos que genera hoy la IA, y la presión sobre el flujo de caja de algunos operadores introducen vulnerabilidades y hacen posible una moderación temporal.
“Los centros de datos de IA son infraestructuras muy intensivas en capital y con plazos largos de desarrollo, y quien invierte necesita reglas estables y tiempos de tramitación predecibles. El estudio muestra que las ayudas financieras no son un incentivo suficiente y que las decisiones de ubicación dependen en gran medida del marco regulatorio y del acceso a la red. Además de con EEUU, se compite entre mercados europeos, por lo que tomarán ventaja los países que ofrezcan más previsibilidad”, señala Juan Luis Vílchez, senior partner de Roland Berger en Iberia.
En 2025, Norteamérica contaba con 4.322 centros de datos, 4.032 de ellos en EEUU, una cifra superior a la de Europa Occidental y Asia juntas. Su capacidad aumentará de 49 GW en 2025 a 130 GW en 2030. Europa, por su parte, pasará de unos 11 GW a unos 23 GW en ese periodo, se duplicará, pero lo hará a un ritmo anual del 15%, frente al 22% de Norteamérica y el 19% de China. La brecha se aprecia también en los grandes proyectos. Entre los mayores desarrollos anunciados hasta la fecha, todos por encima del gigavatio, solo uno está fuera de EEUU: el campus SINES, en Portugal, que prevé alcanzar unos 1,2 GW en 2030. El otro proyecto europeo más destacado, Cambois, en Reino Unido, está planificado en torno a los 700 megavatios. A ello se suma que la actividad europea de IA se orienta sobre todo a la inferencia, con instalaciones más pequeñas, y no al entrenamiento de modelos de frontera, lo que limita la inversión que la región puede atraer de forma orgánica.
El estudio identifica tres factores que explican por qué Europa se queda atrás, y los profesionales encuestados sitúan el acceso a la red eléctrica como la principal barrera. Conectar un nuevo centro de datos puede tardar hasta siete años en Europa, frente a entre uno y tres años en EEUU, donde además los operadores recurren con frecuencia a la generación propia en el emplazamiento, una vía que las normas ambientales europeas impiden en gran medida. El segundo freno es la energía. Un centro de datos de IA de un gigavatio consume tanta electricidad como una ciudad de en torno a un millón de hogares. Europa tiene algunos de los precios industriales de electricidad más altos entre los grandes mercados de centros de datos, y este recurso supone aproximadamente el 40% de sus costes operativos.
“La energía se ha convertido en el factor limitante de los centros de datos de IA. Actualmente no basta con tener demanda y capital, hay que disponer de potencia y de conexión a la red a tiempo. En Iberia tenemos condiciones atractivas, como la generación renovable y una posición geográfica estratégica, pero solo se traducirán en inversión si la red y los permisos llegan al ritmo que exige el mercado”, señala Pedro Galhardas, senior partner de Roland Berger en Iberia.
El tercer obstáculo es la complejidad regulatoria, que abarca desde la protección de datos y la ciberseguridad hasta los permisos urbanísticos y ambientales, y que los participantes en la encuesta sitúan entre las principales barreras para ampliar la capacidad en Europa. El informe subraya que el desarrollo más lento y los requisitos locales más complejos de Europa también abren puntos de entrada para especialistas en infraestructuras, contratistas de ingeniería y construcción y proveedores con presencia local. Unas condiciones para las que están peor preparados los operadores centrados en EEUU.
El análisis de Roland Berger considera que las iniciativas políticas para ampliar la infraestructura digital son un paso importante hacia una mayor independencia europea, pero insiste en que no es suficiente. Los centros de datos ubicados en Europa permiten procesar información sensible y desplegar aplicaciones de IA bajo jurisdicción europea, y son la base de un ecosistema de IA competitivo. Sin capacidad de cómputo suficiente, Europa corre el riesgo de perder parte del crecimiento económico vinculado a esta tecnología y de aumentar su dependencia de proveedores externos.