“No basta con reconocer el problema. Las medidas deben llegar a tiempo para evitar que la industria siga perdiendo competitividad, porque los mercados no esperan a los calendarios políticos ni regulatorios”, avisa la presidenta de GasIndustrial, Verónica Rivière.
Miguel Ángel Valero
Mientras que la industria europea sigue luchando por recuperarse de las repetidas crisis energéticas y geopolíticas, España destaca como una excepción. Su producción manufacturera ha superado los niveles anteriores a la guerra provocada por la invasión rusa de Ucrania, impulsada por una diversificación industrial más equilibrada, unos costes laborales competitivos y el auge de las energías renovables. Se trata de una tendencia prometedora, pero que aún se enfrenta a varios retos estructurales, especialmente en lo que respecta a la productividad y a la infraestructura eléctrica.
Dos datos llaman la atención de los expertos de Coface:
- 43 %: diferencia en los costes laborales por hora en comparación con Alemania.
- 58 %: porcentaje de energías renovables en el mix eléctrico de España en 2024.
"Mientras que el corazón industrial de Europa sigue debilitado por sucesivas crisis, la industria española está demostrando ser más dinámica. Su resiliencia se sustenta en una base productiva diversificada, unos costes competitivos y un fuerte potencial energético. El verdadero reto ahora es convertir estas ventajas en ganancias de productividad sostenibles", afirma Laurine Pividal, economista para el sur de Europa de Coface.
Desde 2022, España se ha consolidado como una de las economías más dinámicas de Europa, con un crecimiento anual entre dos y seis veces superior al de la Unión Europea. La industria sigue la misma trayectoria: la producción manufacturera española ya ha superado los niveles previos a la guerra de Ucrania, mientras que Alemania e Italia siguen a la zaga.
Este rendimiento puede atribuirse en parte a una estructura industrial más favorable. Mientras que Alemania e Italia siguen muy expuestas a sectores duramente afectados por la crisis energética, como la automoción, la maquinaria y la metalurgia, España se beneficia de una mayor diversificación y de un fuerte impulso en sectores de alto valor añadido (productos farmacéuticos, equipos eléctricos, electrónica), así como en determinadas industrias con un alto consumo energético (papel, plásticos, productos químicos).
Este impulso no se limita al mercado nacional. España ha mantenido su cuota de mercado de exportación dentro de la Unión Europea desde 2015, a diferencia de Alemania y Francia, que han visto cómo sus cuotas disminuían.
Uno de los principales puntos fuertes de la industria española sigue siendo su ventaja en materia de costes laborales. En 2025, los costes laborales por hora en el sector manufacturero seguían siendo significativamente más bajos que en otras grandes economías europeas (un 40% más bajos que en Francia y un 43% más bajos que en Alemania). Esta diferencia permite a España seguir siendo especialmente competitiva: sus menores costes laborales compensan con creces su déficit de productividad.
Sin embargo, esta ventaja sigue siendo frágil. Entre 2022 y 2025, los costes laborales por hora en el sector manufacturero aumentaron un 15%, mientras que la productividad real creció menos del 3%. Al mismo tiempo, la creación de empleo se ha concentrado en sectores de bajo valor añadido. El principal riesgo está ahora claro: si los salarios siguen aumentando más rápido que la productividad, uno de los pilares de la competitividad española podría debilitarse gradualmente.
Energía: una ventaja competitiva infrautilizada
En tan solo unos años, la expansión de la energía solar y eólica ha transformado profundamente el sistema eléctrico español. Como resultado, el país depende ahora mucho menos del gas que la mayoría de sus vecinos europeos, y el gas influye en sus precios de la electricidad solo el 15% del tiempo (frente al 89% en Italia a principios de 2026). Esta menor dependencia reduce su exposición a las crisis energéticas y contribuye a que España sea el principal mercado europeo de acuerdos de compra de energía (PPA), con una cuarta parte de la capacidad contratada
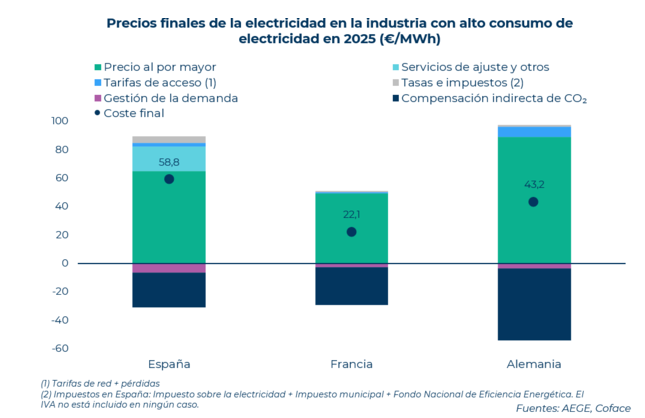
Sin embargo, esta ventaja en los precios al por mayor aún no se ha reflejado plenamente en las facturas de los fabricantes. Entre las razones que lo explican se encuentran la reducción de las subvenciones, el aumento de los costes de la red y un retraso en la inversión en infraestructuras eléctricas y almacenamiento. España destina tan solo 0,30$ a su red por cada dólar invertido en energías renovables, frente a los aproximadamente 0,70$ de la mayoría de los países europeos, lo que ha provocado que, en 2025, se haya restringido hasta un 11% de la generación renovable debido a limitaciones de la red.
No obstante, este potencial podría materializarse a lo largo de la próxima década. La eliminación gradual prevista para 2030 de los regímenes de apoyo alemanes a las industrias con alto consumo energético, de confirmarse, combinada con el reciente plan de España de invertir 17.900 millones de euros adicionales en la red eléctrica, podría reforzar la ventaja competitiva del país. A medida que la industria se descarboniza, el acceso a electricidad renovable a precios competitivos podría convertirse en un factor diferenciador cada vez más importante a favor de España.
GasIndustrial reclama un Estatuto del consumidor intensivo
En el Foro Industrial del Gas 2026 de GasIndustrial Gas competitivo,industria con futuro. Por el Estatuto del Consumidor Gasintensivo, su presidenta, Verónica Rivière, avisa que la industria llega a esta nueva crisis energética más debilitada que en 2022, después de varios años de precios elevados, volatilidad y pérdida deproducción. En apenas seis años “la industria ha tenido que afrontar tres crisis extraordinarias: la pandemia, la guerra de Ucrania y el actual conflicto en Oriente Medio”.
El consumo industrial de gas se encuentra un 27% por debajo de los niveles anteriores a las crisis energéticas. En agosto, la demanda descendió un 5,6% respecto al mismo mes del año anterior y en septiembre la caída se incrementó al 9,4%, afectando a todos los sectores gasintensivos. Además, durante octubre se han vuelto a registrar cotizaciones del gas por encima de los 100€/MWh, tres veces más que antes de la crisis.
“Las fábricas no retoman cada crisis desde cero”, señala Rivière, que alerta de que las empresas afrontan esta nueva situación tras acumular varios años de dificultades. “En nuestras industrias, cuando baja el contador del gas, lo que está bajando es la producción”, argumenta. La reducción del consumo no responde necesariamente a una mejora de la eficiencia o a una sustitución competitiva del gas por otras fuentes de energía, sino que también refleja las dificultades de las empresas para mantener su actividad. “La energía es el coste en mayúsculas para nuestra industria. Condiciona directamente su capacidad de producir, exportar, invertir y mantener empleo”, insiste.
Por eso, la presidenta de GasIndustrial reclama una respuesta en dos frentes. El primero pasa por impulsar medidas europeas ante los incrementos extraordinarios del precio de la molécula, que se determina en los mercados internacionales y cuyo impacto no puede resolverse únicamente desde España. La asociación ha trasladado al Gobierno la necesidad de ampliar y adaptar el marco europeo de ayudas para que contemple expresamente a la industria manufacturera intensiva en gas. El actual marco de ayudas de Estado, conocido como METSAF, finaliza el próximo 31 de diciembre y, según GasIndustrial, es necesario que el instrumento que lo suceda permita responder también a las necesidades de estos consumidores industriales. “Europa ya reconoció durante la anterior crisis energética que situaciones extraordinarias requieren respuestas extraordinarias”, recordó la presidenta.
Ante la nueva escalada de precios, considera imprescindible disponer de instrumentos específicos que permitan apoyara la industria gasintensiva. “No basta con reconocer el problema. Las medidas deben llegar a tiempo para evitar que la industria siga perdiendo competitividad, porque los mercados no esperan a los calendarios políticos ni regulatorios”, subrayó Verónica Rivière. La asociación reclama, por tanto, que el marco europeo que sustituya al actual, o una eventual adaptación de éste, permita a los Estados miembros actuar cuando una crisis energética amenace la actividad de sus industrias intensivas en gas.
El segundo frente de actuación corresponde a España y se centra en el coste energético total que soportan las empresas. Al precio de la molécula se suman peajes, cargos, obligaciones regulatorias y costes fiscales que varían entre países y pueden generar diferencias de competitividad dentro del mercado único europeo. Mientras otros Estados miembros aplican exenciones y tratamientos específicos para proteger a sus industrias intensivas en energía, las empresas españolas afrontan cargas como las derivadas del Fondo Nacional de Eficiencia Energética, ahora extendidas a los consumidores directos, y nuevas obligaciones previstas en materia de biometano.
Ante esta situación, GasIndustrial exige la aprobación del Estatuto del Consumidor Gasintensivo, una reivindicación histórica. El objetivo es establecer un marco estructural que reconozca las particularidades de estas industrias y permita a las empresas españolas competir en condiciones comparables a las de sus principales socios europeos, siguiendo el ejemplo de otros países que ya cuentan con instrumentos específicos. La presidenta ha insistido en que no se trata únicamente de disponer de ayudas puntuales para afrontar una crisis, sino de contar con un marco estable que permita preservar la actividad industrial y planificar las inversiones a largo plazo.
La publicación de las circulares retributivas deja pendiente la nueva circular de peajes. GasIndustrial demanda que ésta permita una asignación más eficiente y equilibrada de los costes del sistema gasista, que tenga en cuenta las características del consumo industrial y se traduzca en unos peajes aún más competitivos Y pide evaluar rigurosamente el impacto económico de las obligaciones regulatorias, especialmente las vinculadas al Fondo Nacional de Eficiencia Energética y a las futuras cuotas de biometano, para evitar que añadan cargas a la industria española que sus competidores europeos no soportan en condiciones equivalentes.
La transición energética debe ser compatible con el mantenimiento de la actividad productiva. La industria gasintensiva necesita reducir sus emisiones, pero debe poder hacerlo con soluciones técnica y económicamente viables para sus procesos. El gas natural seguirá siendo esencial para numerosos procesos industriales durante los próximos años, mientras las alternativas no ofrezcan la disponibilidad, las prestaciones y los precios que requieren las fábricas. Es necesario avanzar en la descarbonización sin comprometer la competitividad ni la capacidad de inversión de las empresas. “No podemos acostumbrarnos a que la demanda industrial siga cayendo ni aceptar que perder producción sea el precio que tenemos que pagar por la transición energética”, afirma Verónica Rivière.
Las decisiones energéticas y climáticas deben tener en cuenta las consecuencias sobre la producción industrial y la competencia internacional. Como manifiesta Rivière, “si una fábrica deja de producir aquí y esa actividad se desplaza a otro mercado, corremos el riesgo de desindustrializar sin reducir las emisiones globales”.
La recuperación de la competitividad industrial exige combinar medidas inmediatas de apoyo ante la escalada de los costes energéticos con reformas estructurales que proporcionen estabilidad, favorezcan la inversión y permitan competir en condiciones equilibradas dentro de Europa. La Asociación continuará trabajando con propuestas y voluntad de diálogo para impulsar un marco energético que tenga en cuenta las necesidades de los consumidores industriales intensivos de gas. La presidenta de GasIndustrial concluyó su intervención con un llamamiento al próximo Ejecutivo: “Urge que el siguiente Gobierno escuche y actúe”.