17Oct

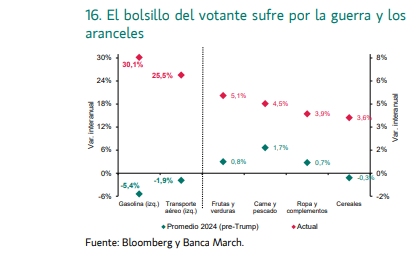
Uno de los principales factores que explica la pérdida de apoyo electoral de Trump en los últimos meses ha sido el creciente malestar económico: la gasolina es un 44% más cara que hace un año; el diésel está en máximo histórico; el tipo de interés de las hipotecas supera el 7%; y los aranceles disparan el precio de los alimentos y de la ropa.

Miguel Ángel Valero

Uno de los principales factores que explica la pérdida de apoyo electoral de la Administración estadounidense en los últimos meses ha sido el creciente malestar económico. La guerra en Irán ha impulsado el coste de los combustibles: la gasolina se encuentra un 44% por encima del año pasado, mientras que el diésel alcanzó recientemente máximos históricos. Otra de las consecuencias directas del conflicto consiste en el repunte de los tipos hipotecarios: se ha revertido parte de la bajada acumulada durante 2025 y, desde finales de febrero, el tipo de las hipotecas a 30 años ha aumentado en casi un punto, hasta situarse por encima del 7%.

Determinadas categorías esenciales de la cesta del consumidor están experimentando incrementos significativos de precios respecto al periodo previo a la llegada de Trump a la presidencia. Entre ellas, el componente de ropa y complementos presenta aumentos en el IPC del 3,9%, asociados a los aranceles. En el caso de algunos alimentos, responden a la combinación de diversos factores: condiciones meteorológicas adversas que han reducido la oferta de determinados productos agrícolas, barreras arancelarias que posteriormente tuvieron que flexibilizarse para contener las presiones inflacionistas, así como el aumento de los costes energéticos y de transporte. 

Trump, consciente del deterioro del poder adquisitivo de los hogares y a las puertas de las elecciones, ha recurrido incluso a prometer una propuesta imposible: conceder un pago de 5.000$ a todos los adultos estadounidenses si su partido logra mantener el control de ambas cámaras. El coste de una medida de esta magnitud superaría los 1,3 billones$ –cantidad equivalente al 3,4% de la deuda federal estadounidense que ronda los 40 billones–, al aplicarse a una población adulta cercana a los 270 millones de personas. 

Además, no existe financiación para una iniciativa de semejante envergadura, especialmente si se tiene en cuenta que el prometido saneamiento de las cuentas públicas no se ha materializado. En 2025, el déficit se redujo en seis décimas, aunque permaneció en niveles elevados y muy alejado del 5% que se habría alcanzado de haberse efectuado los recortes prometidos por el Departamento de Eficiencia Gubernamental (DOGE). Para 2026, las previsiones apuntan a un déficit superior al 8%, incluso más elevado que el heredado por la actual Administración. 

Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo invalidara los denominados “aranceles recíprocos”, obligando a la Administración a devolver 166.000 millones$, de los cuales ya se han reembolsado cerca de 100.000 millones. Como resultado, la recaudación arancelaria neta en lo que va de año ronda apenas un 22% del objetivo establecido. A ello hay que sumarle factores como el coste presupuestario asociado al conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, y los limitados resultados obtenidos por el ya disuelto DOGE.
El próximo 3 de noviembre se renovarán las dos cámaras del Congreso de EEUU –Cámara de Representantes y Senado– una cita electoral clave porque determinará hasta qué punto la Administración Trump podrá seguir impulsando su agenda durante los dos años restantes de mandato. Trump afronta los comicios con los menores índices de aprobación desde la Segunda Guerra Mundial en unas votaciones en las que es intrínsecamente poco habitual que el partido del presidente conserve el control de ambas cámaras –tan solo ha sucedido en 4 de las 19 ocasiones–. 

Todo apunta a que la Cámara de Representantes será el principal foco de desgaste para los republicanos. En las midterm de su anterior mandato (2018), el partido perdió esta cámara sufriendo una contundente derrota. En esta ocasión, las perspectivas tampoco son favorables: las casas de apuestas apenas otorgan un 14% de probabilidad a que los republicanos consigan retener su control.

El panorama es más incierto en el Senado, en el que tan solo se renueva un tercio de los senadores. Para que el partido demócrata pasase a hacerse con su control, necesitaría mantener tres escaños actualmente demócratas –Georgia, New Hampshire y Michigan– y, además, lograr un cambio de signo en cuatro de los seis estados republicanos donde las encuestas reflejan una contienda más ajustada. 

Una derrota de Trump no para la guerra de Irán

Una potencial derrota electoral de Trump no terminaría necesariamente con la intervención en Irán. Aunque tras las elecciones de mitad de mandato los demócratas obtuvieran mayoría en ambas cámaras, una resolución destinada a poner fin a las hostilidades podría ser vetada por Trump en su condición de presidente. Para revertir ese veto presidencial no basta con una mayoría simple, sino que sería necesario reunir una mayoría de dos tercios tanto en la Cámara de Representantes como en el Senado, un umbral demasiado exigente. 

Por ello, la herramienta restante consistiría en el control del Presupuesto. Si los demócratas lograran hacerse con al menos una de las dos cámaras, los republicanos dejarían de tener vía libre para aprobar nuevas partidas de gasto destinadas a prolongar el esfuerzo militar. La cuestión clave radica en el paquete de 73.000 millones$ dedicados a gasto militar, actualmente en tramitación, que podría quedar aprobado antes de que el nuevo Congreso tome posesión en enero de 2027. Tomando la estimación del CBO, el coste de la guerra hasta julio ha sido de 38.000 millones$, a los que habría que añadir entre 2.000 millones y 3.000 millones$ mensuales mientras continúen las operaciones. De ser así, la financiación quedaría garantizada durante un año adicional con independencia del resultado en las elecciones.

The Trader: Trump nunca ha dejado de pensar como un especulador

Durante décadas, las grandes empresas han intentado influir en las decisiones políticas. Para ello han recurrido a lobbies, despachos especializados, asociaciones empresariales o financiación de campañas. No era un sistema perfecto, pero el poder estaba relativamente repartido entre el Congreso, las agencias reguladoras y la Casa Blanca. Sin embargo, parece que durante el segundo mandato del presidente Donald Trump, se está produciendo un cambio que va mucho más allá de una agresiva campaña de recaudación de fondos. 

Trump se ha convertido en el auténtico centro de gravedad de la relación entre el poder político y el mundo empresarial. Es él quien sigue personalmente las donaciones, quien propone las cantidades que espera recibir y quien mantiene un contacto directo con muchos de los principales ejecutivos del país.Lo realmente interesante no es discutir si esta forma de actuar resulta más o menos adecuada. Lo importante es preguntarse qué nos dice sobre la forma en que Trump entiende el poder.

A diferencia de la mayoría de los presidentes estadounidenses, Trump nunca ha dejado de pensar como un empresario. Aunque, realmente, más como un especulador que como un empresario. Y un empresario suele analizar cualquier relación desde una lógica muy sencilla: si dos partes se sientan a negociar, ambas esperan obtener algo a cambio. Esa visión, habitual en el mundo de los negocios, parece haberse trasladado ahora al funcionamiento de la propia Casa Blanca.

Muchas empresas realizan aportaciones millonarias a proyectos impulsados por Trump mientras mantienen abiertos asuntos regulatorios, contratos públicos o decisiones relevantes para su actividad. No se puede demostrar que exista una relación directa entre ambas cosas, pero sí un modelo en el que el acceso al presidente adquiere un valor cada vez mayor para el sector privado.

Y ahí es donde aparece el verdadero cambio. Cuando una empresa empieza a pensar que una reunión con el presidente puede ser tan importante como una con sus clientes o sus accionistas, significa que el acceso al poder se está convirtiendo en un activo estratégico. Una parte del capital deja de destinarse únicamente a innovación, expansión o nuevas inversiones para orientarse también a fortalecer la relación con quien toma las decisiones.

Esta lógica no es exclusiva de EEUU. En China, las grandes compañías mantienen una relación permanente con el Partido Comunista. En Bruselas, miles de empresas destinan enormes recursos a influir sobre la regulación europea. La diferencia es que Donald Trump parece haber llevado esa dinámica a un terreno mucho más personal, concentrando buena parte de esa relación directamente en la figura del presidente.

Lo que debería llamarnos la atención no son los cientos de millones de dólares que está recaudando Donald Trump. Esto trata sobre un cambio mucho más profundo. Siempre ha existido influencia política y siempre ha habido empresas intentando acercarse al poder. Lo novedoso es que Trump parece estar acelerando un modelo mucho más transaccional, donde la relación directa con el presidente adquiere un valor económico enorme.

Durante décadas, la tradición política estadounidense fue intentar separar, al menos formalmente, los intereses empresariales del ejercicio de la Presidencia. Donald Trump ha seguido el camino contrario. No solo ha mantenido una presencia constante en el mundo de los negocios, sino que sus últimas declaraciones patrimoniales muestran un incremento extraordinario de sus ingresos procedentes de actividades privadas, desde el sector inmobiliario hasta los criptoactivos. La impresión que transmite es que ya no existe una línea clara entre ambas esferas. Su enorme influencia política y su actividad empresarial parecen avanzar en paralelo, reforzándose mutuamente de una forma inédita en la historia reciente de EEUU.

Si esa forma de ejercer el poder termina consolidándose, muchas empresas podrían llegar a considerar que una parte creciente de su presupuesto estratégico no debe destinarse únicamente a desarrollar mejores productos o conquistar nuevos mercados, sino también a fortalecer su acceso al centro de las decisiones políticas. "Y cuando el poder económico y el poder político dejan de evolucionar por carriles claramente separados para empezar a alimentarse mutuamente, el cambio ya no es solo político. Es un cambio en el propio funcionamiento del capitalismo", avisa Pablo Gil en The Trader.
02Sep

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía.

Miguel Ángel Valero

El mercado habla de una estampida de bonos en todo el mundo. El bono japonés a 10 años toca el 3% por primera vez desde 1996, y Francia, Alemania y EEUU rozan máximos de años. Los inversores exigen más por prestar a los Estados y el dinero huye del riesgo. La inflación de la Eurozona supera el 3 por ciento en agosto y el mercado ya da por hecha una subida de tipos del Banco Central Europeo (BCE). Esto supone euro al alza y presión sobre la deuda alemana y periférica, y que la banca gana con márgenes más gordos. 

Las ventas minoristas de Alemania se hunden un 3,4% en julio, cuando se esperaba una subida del 0,4 por ciento. El consumidor alemán, motor de la mayor economía de Europa, se ha encerrado en casa. El comercio minorista firmó su peor mes desde 2021. El batacazo fue general, la gasolina cayó un 9,1% al expirar el descuento del combustible, el comercio no alimentario un 4,8%, y las ventas online un 5,6%. La alimentación aguantó y solo bajó un 0,8 por ciento menos. Si el alemán no gasta, la economía europea se frena. Y deja al BCE en un aprieto, la inflación sigue alta, pero subir tipos hundiría aún más el consumo y no ayudaría a un crecimiento económico que ya es muy flojo.

No van las cosas mejor en EEUU. La industria se enfría en agosto y los precios que pagan las fábricas siguen por las nubes. El ISM manufacturero bajó en agosto a 54,6 desde el 55,6 de julio, aunque sigue por encima de 50, y deja atrás ocho meses al alza. El índice de precios de los insumos se queda clavado en 71,1, por el acero, los aranceles y la factura eléctrica de la inteligencia artificial (IA).  Si los costes no bajan, y la Reserva Federal no baja tipos, el bono renta más y la Bolsa sufre. Esta situación perjudica a los bonos largos y de las tecnológicas, complicando la financiación de la IA, y beneficia al dólar y a la industria con poder para subir precios.

Las únicas noticias positivas del día las proporciona la IA. Tesla entra en mercado alcista: sube más de un 20% desde sus mínimos de julio, justo antes de su evento de robotaxis. El mercado vuelve a comprar la historia de Elon Musk. Y Fervo Energy se dispara en el Nasdaq un 25% tras firmar con Google el mayor acuerdo geotérmico del mundo, 396 megavatios. Cuando la IA pide electricidad, la geotérmica sale de la sombra.

Banca March: los bonos pasan factura a la renta variable

La vuelta de las vacaciones sigue complicándose para los mercados de renta fija. En esta ocasión, el detonante han sido las renovadas tensiones en el estrecho de Ormuz, con ataques iraníes a buques comerciales y la respuesta militar de EEUU, que incluso ha llegado a plantear de forma extraoficial una política de represalia consistente en destruir un barco comercial iraní por cada embarcación afectada por Teherán. Las ventas se concentraron en esta ocasión en las economías con mayor dependencia energética del exterior, principalmente Japón y Europa. 

Destaca especialmente el fuerte repunte del gas europeo, cuyo precio alcanza los 73 €/MWh, máximos de los últimos 3 años, con el foco puesto sobre unos niveles de almacenamiento que se sitúan 14 puntos por debajo de los registrados hace un año. La temporada de inyección de gas concluye en apenas un mes y la necesidad de reconstruir inventarios antes del invierno empieza a ganar urgencia. Además, Rusia ha anunciado que suspenderá el tráfico de trigo por el mar Negro en 2026, añadiendo un nuevo foco de presión sobre la inflación europea. 

Ésta se acelera por el encarecimiento de la energía, pero la tasa subyacente se mantuvo contenida (bajó en una décima su ritmo de crecimiento en agosto hasta el 2,4%). El dato del IPC de agosto mostró un repunte acusado al elevarse el crecimiento de los precios al consumo hasta el 3,3% interanual, un incremento de 0,4 puntos en un mes y situándose en su mayor nivel desde septiembre de 2023. Este comportamiento se explicó íntegramente por el aumento de las presiones inflacionistas por el lado de la energía, que aportaron 0,4 puntos más que el mes previo al registrar un ritmo de crecimiento del +14,3% interanual. Frente a ello, la inflación de los alimentos se mantuvo estable y contenida (+1,2%), y fue especialmente relevante que los precios de los servicios se moderaron (del +3,3% hasta el +3% interanual), lo que sugiere que las presiones energéticas aún no se han contagiado de forma generalizada a otros sectores, una tendencia que reduce los temores a efectos de segunda ronda de la actual crisis energética.

El problema es que el repunte de las rentabilidades empieza a pasar factura a la renta variable. Durante agosto, las Bolsas permanecieron prácticamente inmunes al movimiento al alza de los tipos a largo plazo, apoyadas por el optimismo en torno a los beneficios empresariales. En EEUU, la temporada de resultados ha concluido con un crecimiento del beneficio del 53%, el mayor desde la recuperación posterior a la pandemia. De este modo, el mercado enfrenta dos fuerzas contrapuestas: el impulso de unos beneficios sólidos y el efecto adverso de unos tipos de interés más elevados. 

"Las valoraciones continúan siendo razonables, lo que debería acotar el impacto del aumento de los tipos sobre las Bolsas. El PER estimado a 12 meses de la renta variable global se sitúa en 17 veces beneficios, un nivel muy cercano a su media histórica. Aunque es probable que la volatilidad vuelva a ganar protagonismo en el corto plazo, no esperamos que ello se traduzca en un mercado bajista. De hecho, si el contexto macroeconómico se mantiene estable, estos movimientos podrían ofrecer oportunidades atractivas para aumentar gradualmente la exposición a renta variable", señalan los analistas de Banca March.

Joachim Nagel, miembro del BCE, ha dado prácticamente por segura una nueva subida de los tipos de interés en la reunión de la próxima semana. Nagel señaló que los mercados asignan una probabilidad superior al 95% a este movimiento y afirmó que están “bastante acertados”. No obstante, evitó anticipar nuevas alzas más allá de septiembre, aludiendo al elevado grado de incertidumbre que sigue rodeando la evolución de la inflación, los precios de la energía y los mercados financieros.

El gobernador del Banco de Japón ha insinuado un posible aumento en los costes financieros en la reunión del 18 de septiembre. Kazuo Ueda indicó que las decisiones de política monetaria se adoptarán teniendo en cuenta los riesgos al alza para la inflación, un mensaje que ha reforzado las expectativas del mercado. A ello, se sumaron los comentarios del secretario del Tesoro estadounidense, Scott Bessent, quien se ha mostrado a favor de un movimiento en esa dirección.

Por otro lado, la Administración Trump está presionando a las refinerías estadounidenses para que aumenten la producción de gasolina y diésel con el objetivo de contener los precios de los combustibles. Tras un encuentro en el que participaron una docena de directivos del sector, el secretario de Energía, Christopher Allen, afirmó que espera una moderación de los precios de la gasolina y el diésel. Los ejecutivos aprovecharon para arremeter contra el programa Renewable Fuel Standard (RFS), que obliga a las refinerías a incorporar etanol, biodiésel y otros combustibles renovables a la gasolina y al diésel. Según el sector, las cuotas récord fijadas por la Administración son difíciles de cumplir y están contribuyendo a elevar los costes de producción. La cuestión de los biocombustibles sigue siendo especialmente sensible para Trump, ya que enfrenta los intereses de dos de sus principales grupos de apoyo: la industria agrícola y el sector petrolero.

En EEUU, tras mostrar una elevada fortaleza en los meses previos, los indicadores apuntan a un ligero menor dinamismo: la confianza de los empresarios se frena (en agosto el ISM manufacturero bajó más de lo esperado al situarse en 54,6, un punto por debajo del mes previo); las vacantes de empleo se moderan (7,27 millones, con una ratio de vacantes por parado que también repuntó hasta situarse en 1,05x desde 1,01x del mes previo, y la tasa de renuncias baja desde el 2% de junio al 1,9% en julio) y retrocede el gasto en construcción (-0,5% en julio desde el crecimiento plano en junio, por la subida de los costes de financiación).

Grant Thornton: el private equity sigue con apetito

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía, según el Spain Private Equity Pulse 2026 de Grant Thornton. Sólo un 17,5% asegura que las reducirá, uno de los resultados más bajos entre todos los mercados analizados. Pero incremento de las inversiones será moderado: el 30% aumentará entre un 6 y un 10%, y el 18% apunta a crecimientos de entre el 26 y el 35%, frente al 13% global. 

El principal motor es el mayor número de activos que salen al mercado (42%, frente al 34% global), junto a una mayor certidumbre macroeconómica a nivel nacional. “El private equity español cuenta con capital disponible y condiciones favorables, lo que asegura un nuevo ejercicio con un volumen destacado de operaciones”, explica Jorge Tarancón, Socio de M&A y Transacciones de Grant Thornton España.

América del Norte es el destino prioritario para el 46% de los gestores españoles, seis puntos por encima del global. Europa (34%) y América Latina (34%) completan el podio, con la región latinoamericana por encima de la media global (28%).

Este pulso pone de manifiesto un mejor acceso a fondos por parte de los gestores españoles. En este sentido, España se consolida como uno de los mercados más optimistas en captación de fondos. El 64% de los gestores españoles considera que la captación de fondos es menos compleja que hace un año, frente al 41% global. Entre las razones de esta mejora, los gestores señalan a la creación de nuevas estructuras de inversión (64%) y la ampliación de la base de LP -Limited Partners, los inversores que aportan capital pero no participan en la gestión diaria- (56%). Pero los LP son cada vez más exigentes a la hora de depositar sus fondos. Seis de cada cuatro gestores reconoce que el historial de rentabilidad cada vez es más relevante para estos inversores, además de otros factores como la integración de los criterios ASG (34%).  

“Los inversores quieren ver resultados demostrados, continuidad en los equipos y una narrativa de inversión coherente de principio a fin. Las firmas que han construido ese track record tienen hoy una ventaja competitiva real en los procesos de captación”, afirma Eduard Gellida, Socio de Financial Advisory de Grant Thornton España.

UBS: no será un ciclo continuado de subidas en el BCE

Las Bolsas europeas sufrieron presión a comienzos de septiembre, ya que la subida de los precios de la energía y el repunte de las rentabilidades de los bonos globales reavivaron los temores sobre la inflación y el endurecimiento monetario de los bancos centrales. La inflación de la Eurozona se aceleró hasta el 3,3% en agosto desde el 2,9% de julio, impulsada casi en su totalidad por el encarecimiento de la energía, mientras los mercados descontaban por completo una subida de tipos de 25 puntos básicos por parte del BCE en su reunión de septiembre.

"Sin embargo, no creemos que esto marque la continuación de un ciclo prolongado de subidas de tipos del BCE que ponga en riesgo las perspectivas de la renta variable europea. La inflación subyacente no apunta a una ampliación sostenida de las presiones de precios. Los últimos datos de actividad sugieren que la recuperación industrial de la Eurozona está ganando impulso. La mejora de los beneficios empresariales y las tendencias de inversión estructural deberían respaldar nuevas subidas en la renta variable europea", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una posición Atractiva en renta variable de la Eurozona pese a la presión a corto plazo derivada de los precios de la energía, las rentabilidades de los bonos y la perspectiva de otra subida de tipos del BCE. La mejora de la actividad, unos beneficios más sólidos y unas valoraciones razonables respaldan nuevas ganancias, mientras que la concentración del repunte inflacionario en la energía desaconseja extrapolar un ciclo de endurecimiento prolongado. También favorecemos los bonos de calidad con vencimientos a corto y medio plazo, donde los inversores pueden asegurar rentabilidades elevadas mientras limitan su exposición a las presiones fiscales y de oferta que afectan al tramo largo de la curva".

"Mantenemos una visión Atractiva sobre la renta variable global y recomendamos posicionarse para el potencial alcista del mercado mediante una exposición diversificada a la renta variable, complementada con una exposición selectiva y diversificada a la IA", aportan Belinda Ulander y Christopher Swann, estrategas. "La demanda y el precio de los tokens son señales clave de la actividad en la economía de la IA. La caída de los precios de los tokens está estimulando un mayor uso, mientras que el consiguiente aumento del consumo está elevando el gasto agregado en tokens, un ejemplo clásico de la paradoja de Jevons. Dicho de otro modo, el volante de inercia de la IA sigue girando a toda velocidad, sin señales de desaceleración", apunta Jason Draho, responsable de Asignación de Activos para América.

31Aug

El dato de nóminas no agrícolas (se publicará el viernes 4 de septiembre) y el de inflación en agosto (que se conocerá el 11) serán determinantes en la reunión de la Reserva Federal del 15 y 16. La probabilidad de una subida ha pasado del 36% al 60%.

Miguel Ángel Valero

La intervención de Kevin Warsh, presidente de la Reserva Federal, en el simposio de Jackson Hole, el 28 de agosto de 2026, continúa generando reacciones y análisis. El tono hawkish que impulsó las expectativas de subidas de tipos de interés. De hecho, la probabilidad implícita de un aumento de los tipos en septiembre supera ya el 59%, frente al 36% anterior al discurso. Otras interpretaciones se cuan en salud y remiten al dato de inflación de agosto, que se publicará el 11 de septiembre, apenas unos días antes de la reunión de política monetaria de los días 15 y 16. 

Esa cita se perfila ahora como decisiva para la dirección de la política monetaria estadounidense. No obstante, una subida de tipos entraña riesgos políticos, ya que se produciría a escasas semanas de las elecciones legislativas de noviembre (medio mandato), lo que puede perjudicar a Donald Trump.

UBS: la Fed mantendrá los tipos sin cambios

El análisis de UBS destaca precisamente que los futuros de tipos de interés elevaron la probabilidad implícita de una subida de tipos, aunque precisa que "nuestro escenario base sigue siendo que la Fed mantendrá los tipos sin cambios". Apunta a una desinflación continuada en EEUU, con una presión de precios menos persistente. El crecimiento del empleo se ha moderado, reduciendo la urgencia de un endurecimiento de la política monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Nuestro escenario base sigue siendo que el progreso constante en la inflación subyacente permitirá a la Fed mantener los tipos sin cambios este año. Aunque el riesgo de una subida en septiembre ha aumentado, los últimos datos de inflación secuencial siguen siendo coherentes con una mayor desinflación. Para los inversores, esto refuerza los argumentos a favor de asegurar rendimientos. Seguimos favoreciendo los bonos de calidad con vencimientos de entre dos y cinco años, donde unos ingresos elevados pueden ayudar a amortiguar las carteras si los tipos suben, a la vez que reducen el riesgo de reinversión si los rendimientos caen".

"Los inversores deberían responder con calma a las advertencias sobre los tipos de interés, la deuda y los déficits en EEUU. Desde nuestra perspectiva, la revolución de la IA y el éxito y la fortaleza de la economía estadounidense son fuerzas más determinantes que la presión al alza sobre la inflación y los rendimientos de los mercados de capitales a largo plazo", añade Burkhard Varnholt, asesor sénior de Mercados Financieros.

"Nuevas subidas de tipos no forman parte de nuestro escenario base. La reciente tendencia de desinflación se mantiene en gran medida intacta, impulsada por la disminución del efecto de los aranceles, y mientras la inflación subyacente del PCE continúe rondando el 0,2% intermensual, como se ha observado en junio y julio, la Fed debería poder mantener los tipos sin cambios. Sin embargo, una o más lecturas mensuales de inflación cercanas al 0,3% probablemente empujarían a los responsables de política monetaria hacia una postura más agresiva", señala Andrew Dubinsky, economista.

"El presidente de la Fed, Kevin Warsh, pronunció un discurso hawkish en Jackson Hole que también rechazó levemente el desenlace de política de represión financiera. Las perspectivas de inversión no cambiaron con este discurso, y quizás termine resultando positivo para los activos de riesgo", apunta Jason Draho, responsable de Asignación de Activos para América.

Natixis: los próximos datos de inflación condicionan a la Fed

El primer discurso de Kevin Warsh en Jackson Hole como presidente de la Reserva Federal ha dejado un mensaje claramente ‘hawkish’: la inflación todavía no avanza hacia el 2% a una velocidad suficiente y, con un mercado laboral sólido y unas condiciones financieras holgadas, la Fed debe estar preparada para mantener los tipos elevados o incluso subirlos si los precios no siguen moderándose. En el informe ‘Resumen de Jackson Hole: con los pies en la tierra, pero no predecible’, los analistas de Natixis CIB Christopher Hodge y Selin Aker señalan que la vía de menor resistencia para la Fed es ahora una subida de tipos, y que la carga de la prueba recae sobre los próximos datos de inflación. 

La decisión estará especialmente condicionada por el IPC de agosto, que se publicará el 11 de septiembre. Desde Natixis CIB consideran que unos datos moderados podrían reforzar la tendencia desinflacionista y evitar finalmente la subida.

El análisis también aborda otros dos elementos relevantes del discurso de Warsh:

  • Un nuevo enfoque para la Fed: Warsh plantea una institución más discreta, menos dependiente de la "orientación futura" ('forward guidance') y más centrada en absorber la información de los mercados sin intentar dirigir sus expectativas.
  • La IA como nuevo factor de producción: considera que la inteligencia artificial puede elevar la productividad y el crecimiento potencial y transformar la inversión, el empleo y la estructura de los mercados, aunque por ahora su impacto es mucho más visible en el gasto de capital y las valoraciones bursátiles que en los datos de productividad de la economía.

Ebury: la creación de empleo en EEUU consolidará las expectativas de subida

Tras un mes de relativa tranquilidad, Irán y EEUU han retomado las hostilidades, propinándose ataques mutuos. El precio del Brent recupera así la tendencia alcista, cotizando nuevamente por encima de los 90$ por barril, mientras que el dólar mantiene gran parte de las ganancias proporcionadas por el mensaje hawkish de Warsh en Jackson Hole. 

Esta semana, todas las miradas están puestas en los datos de nóminas no agrícolas que se publicarán este viernes 4 de septiembre en EEUU. Si se confirman las expectativas de creación de empleo, podríamos observar una mayor consolidación de las expectativas de una subida de tipos de la Reserva Federal en su reunión de septiembre.

  • EUR: Las actas de la última reunión de política monetaria, publicadas la semana pasada, no han alterado las expectativas de una probable subida de tipos en la próxima reunión de septiembre, algo que el mercado ya ha descontado por completo. Dado que los futuros del gas natural europeo siguen marcando máximos multianuales, que la guerra de Irán ha vuelto a adquirir una dimensión cinética y que la economía de la Eurozona sigue mostrando una resiliencia sorprendente, no vemos motivos para que el Banco Central Europeo sorprenda al mercado manteniendo los tipos de interés intactos. En tanto que las expectativas de inflación a largo plazo siguen ancladas y no hemos observado aún efectos de segunda ronda, creemos que esta segunda subida, al igual que la primera, está dirigida a preservar la credibilidad de la institución y a prevenir una propagación inflacionaria a los componentes no volátiles. Esto no quiere decir, de ningún modo, quela economía se esté sobreacelerando y que el nivel de crecimiento exija unas condiciones monetarias restrictivas. Estaremos atentos esta semana al dato de inflación que podría acabar de confirmar esa subida de tipos.
  • USD: Aunque las dudas son mayores con respecto a la decisión que tomará la Reserva Federal en su reunión de septiembre, las expectativas del mercado también han aumentado en las últimas semanas, especialmente tras el simposio de Jackson Hole celebrado la semana pasada. El presidente Warsh lanzó un mensaje claramente hawkish al mercado: si las presiones inflacionarias no se suavizan, la Fed deberá actuar. Desde entonces, las probabilidades de que se produzca dicha subida de tipos han aumentado hasta el 60 %, lo que mantendrá en vilo al mercado si la balanza no se inclina hacia un lado u otro antes de la reunión. 

En este sentido, los datos de las nóminas no agrícolas que se publicarán este viernes serán fundamentales. Se espera una creación de 50.000 puestos de trabajo en agosto, lo que, de confirmarse, aumentaría aún más las expectativas de un endurecimiento monetario y, por ende, podría dar un cierto impulso al dólar.
  • GBP: EUR/GBP ha cotizado relativamente estable en una semana especialmente tranquila en el Reino Unido y ausente de publicaciones económicas. Pero la economía británica parece abocada a una desaceleración en la segunda mitad del año, el mercado laboral sigue debilitándose y prevemos que los Presupuestos de otoño reavivarán las preocupaciones sobre la sostenibilidad fiscal a largo plazo. Tampoco creemos que el Banco de Inglaterra vaya a subir los tipos en el ciclo actual, dado que la inflación parece estar controlada y que la holgura del mercado laboral debería evitar que emergan efectos de segunda ronda. Esta semana también destacará por la ausencia de publicaciones económicas de especial relevancia, aunque estaremos atentos a las comunicaciones que emitirá distintos miembros del Banco de Inglaterra a lo largo de la semana.
  • JPY: De momento, los 96.000 millones$ gastados por lasautoridades niponas este mes para frenar la depreciación del yen están dando escasos frutos, ya que la moneda ha perdido gran parte de las ganancias derivadas de la intervención. Las expectativas de una subida de tipos de la Reserva Federal en septiembre, la reanudación de las hostilidades entre EEUU e Irán y el consiguiente repunte del Brent están haciendo un flaco favor a la divisa nipona. 

A corto plazo, el único consuelo para los tenedores de yenes es la próxima reunión de política monetaria del Banco de Japón, que se celebrará el 18 de septiembre. Creemos que las condiciones inflacionarias permitirán que el banco central efectúe por fin una nueva subida de tipos que podría frenar en cierta medida la depreciación del yen. Este probablemente haya sido un requisito impuesto por Washington al intervenir conjuntamente con Tokio en el mercado cambiario japonés. Esta semana, no se prevén publicaciones económicas de relevancia en Japón, por lo que el desplazaremos nuestra atención al precio del crudo y los datos de empleo estadounidenses.
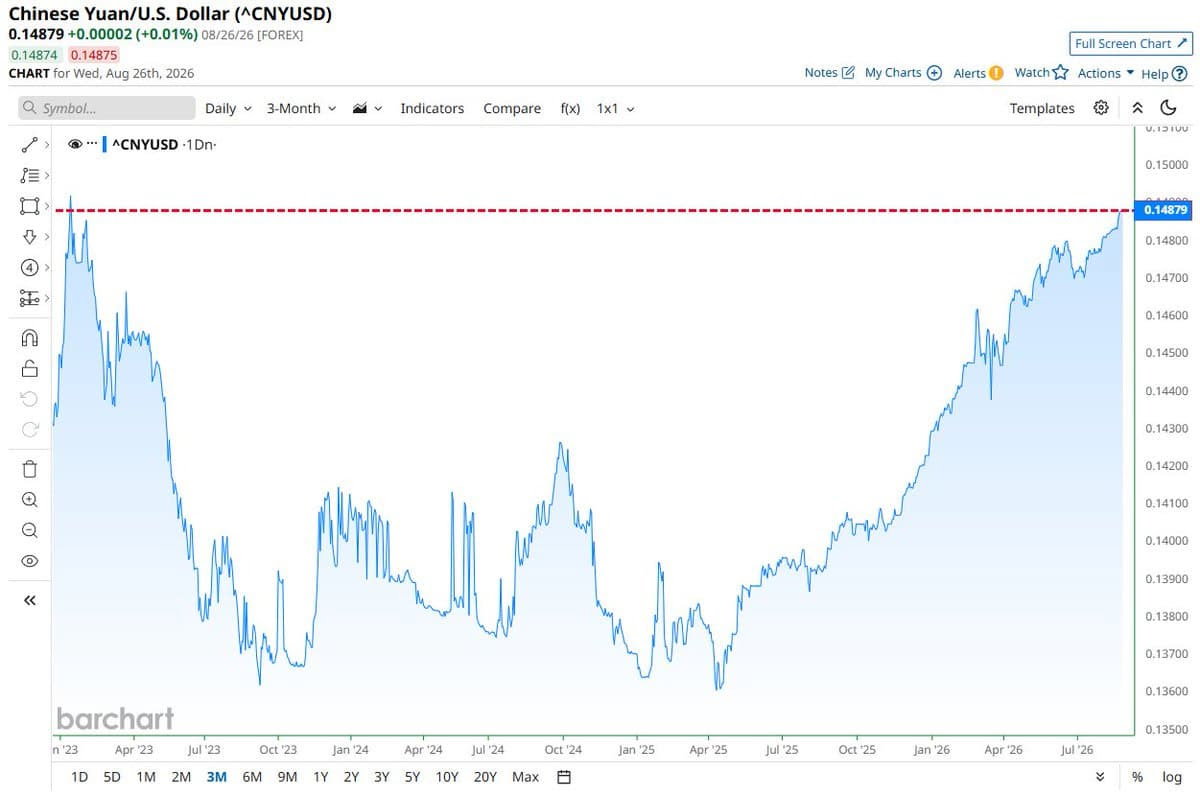
  • CNY: El yuan continúa su tendencia alcista a pesar de que los datos deactividad económica siguen mostrando una gran debilidad doméstica. Los PMI de agosto recopilados por el Instituto Nacional de Estadística chino siguen apuntando a una contracción tanto del sector manufacturero como del de servicios, aunque menor de lo esperado (49,8 frente a 49,7). 
Mientras tanto, las tensiones comerciales entre Irán y EEUU vuelven a estar a flor de piel después de que la Administración estadounidense amenazara este mes con imponer sanciones a los países que proporcionen algún tipo de apoyo económico o comercial al régimen iraní. En lo que queda de semana, estaremos pendientes de los PMI elaborados por RatingDog.

La especulación se ceba con la deuda emergente, Brasil, el yuan, y la gasolina

Varios fondos ven en la debilidad del dólar el mejor motivo para la deuda emergente en divisa local. El índice de divisas de Bloomberg marcó récord el 17 de agosto y la deuda local roza el 20% de rentabilidad anual. El dinero rota hacia bonos en reales, pesos y rands, con Brasil, México y Colombia al frente. La deuda en dólares se queda en el 15%, y el índice del dólar de Bloomberg encadena caídas. Esto se basa en la estrategia del 'carry trade': pedir prestado donde el dinero es barato para invertir donde renta más. Cuando el dólar cae, la apuesta gana doble, por el cupón y porque la divisa local sube. Oportunidad en deuda emergente local, pero el riesgo, si la Fed sube tipos y el dólar rebota, es que la jugada se gira.

Se disparan las compras de posiciones alcistas en la bolsa de Brasil ante una posible victoria del ultra Bolsonaro junior. Una encuesta de Datafolha deja a Lula apenas cuatro puntos por delante de Flávio Bolsonaro, aunque Polymarket, Kalshi y Eurasia Group todavía sitúan sus probabilidades de reelección alrededor del 60%.

El interés abierto de las opciones que apuestan por un Ibovespa en 200.000 puntos en noviembre saltó el martes 25 de agosto a 5,6 millones de contratos, desde 1,1 millones, mientras el índice ronda los 175.000 puntos.

En el iShares MSCI Brazil ETF, el volumen de opciones de compra alcanzó máximos desde diciembre. 

El mercado vaticina una fiesta bursátil si gana el escenario más favorable para las cuentas públicas y los tipos de interés. Pero JPMorgan Chase y Morgan Stanley enfrían el asunto y han rebajado el peso de las acciones brasileñas por el riesgo electoral.

Mientras, el yuan chino toca su nivel más fuerte contra el dólar desde enero de 2023. La divisa china recupera terreno y eso aprieta a los exportadores del gigante asiático, a la vez que sirve de termómetro del pulso comercial entre Washington y Pekín.

Los hedge funds acumulan la mayor apuesta alcista en gasolina en seis meses, con Ormuz cerrado y el refino tenso. Los grandes especuladores han disparado sus posiciones largas en la gasolina estadounidense (los futuros RBOB de NYMEX) hasta 79.858 contratos, sumando 5.533 en una semana. Cada contrato equivale a 42.000 galones, así que la apuesta suma unos 3.350 millones de galones. Es el mayor salto semanal desde el 24 de febrero, cuando comenzaron los ataques de EEUU y de Israel a Irán. La jugada tiene lógica: con Ormuz cerrado y las refinerías apuradas, los fondos apuestan a que el combustible siga caro, lo que beneficia a refineras como Valero, Marathon, Phillips 66, o Repsol. Pero la factura la pagará el consumo, ya que la gasolina cara frena el gasto de las familias.

03Aug

Mientras el WTI ha caído un 26% desde su máximo de 2026, la gasolina apenas baja un 10% y el diésel solo un 6%. Los márgenes de refino están en niveles récord, los inventarios caen y llenar el depósito seguirá doliendo más que ver la cuenta a final de mes.

Miguel Ángel Valero

Malas noticias para empezar agosto. Exxon y Chevron creen que el problema de la energía está en el refino y esperan una gasolina disparada en precios en lo que queda de año. Y ya veremos qué sucede en 2027. Las dos multinacionales avisan de que el auténtico cuello de botella está en las refinerías, no en el crudo. Las guerras en Ucrania (provocada por la invasión rusa) y Oriente Medio (por los ataques de Israel y de EEUU a Iran), el cierre casi total del estrecho de Ormuz, y el veto exportador de China han dejado fuera de juego cerca del 10% de la capacidad mundial de refino. 

El resultado es un mercado funcionando al límite. Unos 5 millones de barriles diarios de capacidad siguen sin llegar al mercado y las plantas trabajan casi a pleno rendimiento. Exxon alcanzó una utilización del 95%, Chevron del 97%,  y Shell llegó al 102". La factura la paga la gasolina: mientras el WTI ha caído un 26% desde su máximo de 2026, la gasolina apenas baja un 10% y el diésel solo un 6%. Los márgenes de refino están en niveles récord, los inventarios caen y llenar el depósito seguirá doliendo más que ver la cuenta a final de mes. 

Mala noticia también para los activos de riesgo ya que el precio de la gasolina no ayudará a bajar la inflación que tanto preocupa a los bancos centrales.

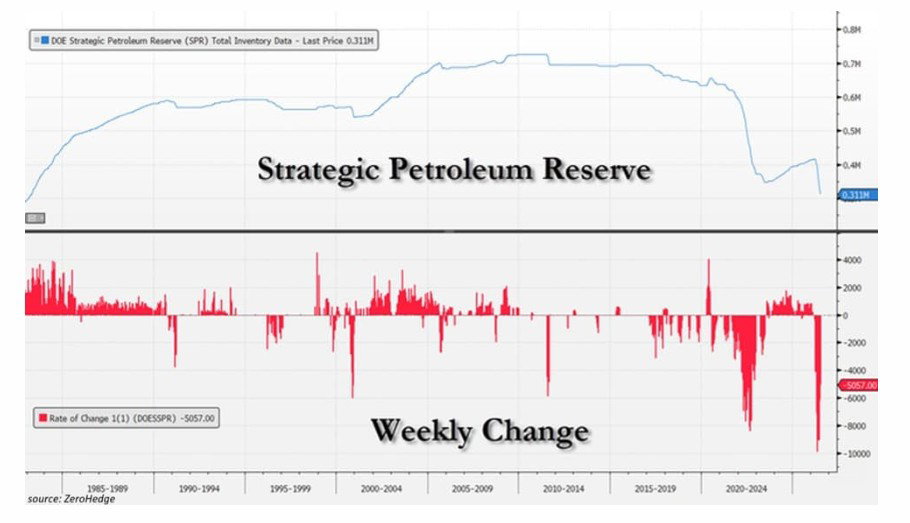
Además, la Reserva Estratégica de Petróleo cayó otros 3,8 millones de barriles la semana pasada, hasta 308 millones, el nivel más bajo desde marzo de 1983. Son 18 semanas seguidas de descenso, la racha más larga desde 2023. A Washington le queda cada vez menos munición para tumbar el precio de la gasolina si Oriente Próximo se vuelve a torcer.

El ahorro, en mínimos, y el bono, en máximos, en EEUU

Y llueve sobre mojado. La tasa de ahorro de las familias americanas cae otra décima en junio hasta el 2,7%, quinto mes seguido a la baja y mínimo desde junio de 2022. Con el PCE en el 3,7% interanual, la inflación acumula cinco años por encima del objetivo del 2%. El consumo americano vale el 70 por ciento del PIB, y el ciudadano tira ya de tarjeta.

El bono americano a 30 años toca el 5,28%, máximo desde 2006, con el TLT (el ticker del iShares 20+ Year Treasury Bond ETF, que, al buscar replicar el comportamiento de un índice de bonos del Tesoro estadounidense de largo plazo, sirve como exposición a la parte larga de la curva de tipos en EEUU) en mínimos de 2004. Cuando la curva se empina, el manual dice que viene crecimiento. Esta vez el largo corre más que el corto por un motivo bastante peor. El bono a 2 años renta el 4,22% y el de 30 se va al 5,28%. El corto lo fija la Fed. El largo lo fija quien presta al Tesoro, y ese inversor pide más por aguantar treinta años de déficit. Se llama prima de plazo y duele distinto. Con el dinero seguro pagando 5,28%, la tecnológica de múltiplo alto y el REIT (la inversión en inmuebles) apalancado dejan de compensar el riesgo. En este escenario, gana la banca por margen de intereses; pierden REIT, utilities y growth caro.

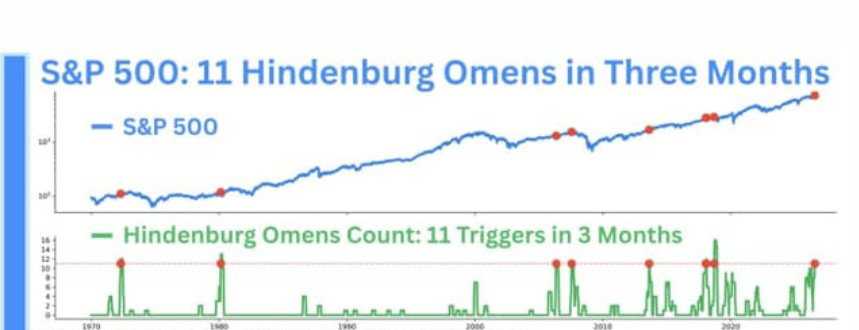
Además, el indicador que sonó antes de 1987 y de 2008 acumula once señales en tres meses. Mide algo simple: demasiados máximos y demasiados mínimos a la vez, o sea un índice que sube por fuera mientras por dentro se rompe. "No es una bola de cristal, pero sí un aviso de que la amplitud está podrida", alertan en Zumitow.

Mientras, fa fábrica del mundo muestras signos de fatiga. El PMI manufacturero chino cae 1,1 puntos hasta 49,2 en julio, primera lectura por debajo de 50 desde febrero, cuando el consenso esperaba justo esa posición. Los nuevos pedidos se hunden a 48,5, mínimo de 38 meses, y el compuesto queda en 49,3, el peor desde 2022. "Menos demanda china es menos cobre, menos mineras como Rio Tinto y menos coches alemanes", subrayan en Zumitow.

Azvalor: la importancia de mirar donde otros no lo hacen

"En este primer semestre, nuestros principales fondos han vuelto a cosechar ganancias de doble dígito, por encima de las de los índices globales. Esto podría querer decir que ya 'queda menos por subir'. Sin embargo, recuerden que en Azvalor vendemos las empresas que suben y reinvertimos en otras que consideramos muy infravaloradas por el mercado. Esta 'rotación' es la que nos permite seguir manteniendo un elevado potencial de revalorización en todas nuestras carteras", explican los gestores de la firma en su Carta semestral a los inversores.

Una Carta que transmite dos mensajes. El primero, "seguimos en una nueva 'edad dorada' para nuestro estilo de inversión". "Hoy las cifras de inversión en índices apalancados 3 y 4veces da escalofríos, y nuestra recomendación es mantenerse alejados de este tipo de inversiones. Sin embargo, mucha gente no hará caso y eso es precisamente por lo que estamos en una 'edad dorada' quienes invertimos calculando probabilidades, en lugar de especular 'al sonde los cantos de las sirenas de Wall Street', explican.

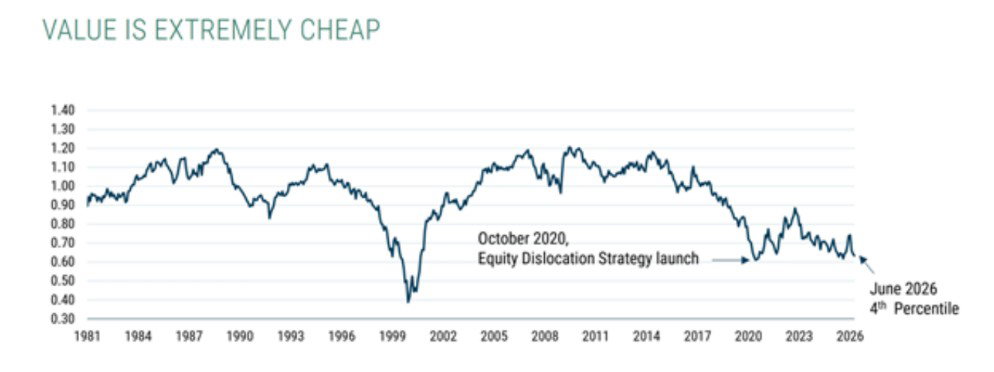
La segunda idea es que el mercado no está barato. Por primera vez en 20 años la rentabilidad por dividendo del S&P500 es inferior a la de las letras. Ese índice ha doblado desde octubre de 2020, mientras que los beneficios solo han subido un 30%. "Ojo, por tanto, con la inversión en los índices", avisan.

Azvalor gestiona ahora 4.800 millones€, con entradas netas de 460 millones y más de 8.900 nuevos copartícipes (ya son 39.000). "Nuestra idea es seguir tratando de batir al mercado con menos riesgo que el de la Bolsa en general", señalan. Azvalor Iberia logra una revalorización del 6% y desde su su lanzamiento acumula una rentabilidad del 107,5%, que supone más que doblar el capital inicial. Entre las principales inversiones que han contribuido positivamente en 2026 destacan Meliá y Repsol. Azvalor Internacional ha multiplicado por 3,5 veces el dinero invertido desde el inicio, y en el primer semestre de 2026 ha logrado un 15%. Azvalor Blue Chips multiplica por 2,7 veces el dinero invertido al inicio. Actualmente el potencial es cercano al +4%. Azvalor Managers registra una rentabilidad del 9,3% el primer semestre de 2026 y, desde su lanzamiento, hace algo más de siete años, acumula una revalorización del +127,2%. Azvalor Global Value es uno de los muy escasos fondos de pensiones de gestoras independientes que supera el umbral de los 250 millones (276 millones), contando con más de 5.500 partícipes (con un crecimiento de casi 1.000 nuevos inversores en esta primera mitad del año). Acumula una rentabilidad del 15% en este semestre, con un 157% acumulado desde su lanzamiento.

"A lo largo de esta C arta hemos insistido en ideas que llevamos años repitiendo, y que no dejamos de repetir precisamente porque siguen vigentes: la importancia de mirar donde otros no miran, la necesidad de tener paciencia para que el mercado reconozca el valor de las compañías en cartera, y la conveniencia de no dejarse arrastrar por las narrativas dominantes de cada momento. El entorno actual, marcado por la euforia en torno a determinadas historias de crecimiento y por una elevada concentración de la rentabilidad en un número reducido de compañías, nos resulta familiar. Lo hemos visto antes, con diferentes protagonistas, y en todas estas ocasiones el mercado terminó corrigiendo los excesos de valoración allí donde los hubo, y reconociendo el valor de los negocios sólidos que cotizaban a precios injustificadamente bajos", concluyen.

UBS: asegurar los rendimientos y diversificar en acciones

"Llevamos tiempo transmitiendo dos mensajes clave: asegurar los rendimientos y diversificar en acciones. Un sólido comportamiento del mercado de acciones -particularmente en áreas concentradas del mercado - puede dejar a las carteras con más riesgo en acciones del previsto. La reciente debilidad del mercado de bonos podría suponer una oportunidad para que los inversores reequilibren sus carteras hacia las asignaciones de activos a largo plazo. No obstante, seguimos considerando que la renta fija de calidad actúa tanto como fuente de ingresos como de cobertura de cartera, particularmente en bonos con vencimientos cortos y medios. Los rendimientos iniciales elevados ofrecen un colchón. Una menor volatilidad puede mejorar la riqueza compuesta.Los bonos pueden diversificar el riesgo de las acciones.", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Reequilibrar ahora tiene menos que ver con hacer una apuesta direccional sobre el mercado que con corregir la concentración acumulada y aprovechar la mejora en los ingresos de los bonos. Nuestra preferencia actual se centra en renta fija de calidad con vencimientos cortos y medios. Y si bien nos sentimos más cómodos extendiendo la duración en la eurozona que en los mercados de bonos de otras grandes economías, creemos que los inversores deben tener presente que los vencimientos más largos siguen más expuestos a los riesgos fiscales y de inflación".

Ebury: Warsh erosiona la credibilidad de la Fed en la lucha contra la inflación

El dólar cerró la semana a la baja frente a todas las principales divisas. Aunque Warsh reafirmó el compromiso de la Fed con su mandato respecto a la estabilidad de precios, no ofreció ninguna indicación concreta sobre cómo pretende cumplirlo. Esto ha frenado las apuestas por una subida de tipos en septiembre y, lo que resulta más preocupante, parece haber erosionado la credibilidad de la institución en la lucha contra la inflación, avivando los temores a un desplome de los bonos a largo plazo. El dólar parece haber iniciado una nueva fase bajista frente a las divisas europeas, movimiento agravado por la liquidación de posiciones largas en dólares tras la intervención coordinada de EEUU y Japón en el mercado de divisas.

La aparente indiferencia de Warsh ante la inflación y el alza de los tipos alargo plazo ha inquietado claramente al mercado de bonos. Por ello, prestaremos especial atención al tramo largo de la curva de tipos estadounidense y a la declaración trimestral de refinanciación del miércoles 5 de agosto, en la que el Tesoro anunciará el volumen de las subastas de bonos para el próximo trimestre. Además, esta semana seguiremos de cerca cualquier indicio de avance hacia un acuerdo de paz entre Irán y EEUU, así como los datos del mercado laboral estadounidense de julio, que culminará con el informe de nóminas del viernes 7 de agosto.

  • EUR: Los datos macroeconómicos de la zona euro publicados la semana pasada reforzaron las expectativas del mercado de que el BCE volverá a subir los tipos de interés en su reunión de septiembre. La economía del área creció a un ritmo significativamente superior al previsto en el segundo trimestre, impulsada por la inversión en IA y por un aumento del gasto público. Este crecimiento fue suficiente para contrarrestar los efectos negativos de la guerra con Irán y de la subida de los precios de la energía, cuyo impacto en la actividad del bloque se mantiene, por ahora, sorprendentemente moderado. La inflación subyacente también aumentó de forma inesperada, lo que sugiere que el riesgo de efectos de segunda ronda derivados del encarecimiento energético no se ha disipado por completo. Los mercados de swaps continúan descontando una probabilidad cercana al 90% de una subida de 25 puntos básicos (pb) en septiembre, lo que está impulsando de nuevo a la moneda común. Consideramos este movimiento prácticamente asegurado, incluso en caso de alcanzarse un acuerdo de paz, dado que la economía de la zona euro parece lo suficientemente resiliente como para soportar un mayor endurecimiento y el bloque está más expuesto a la inflación energética importada que EEUU.
  • USD: El presidente Warsh está decidido a romper con el legado de sus predecesores. Ha restringido notablemente las comunicaciones con los mercados y se ha comprometido a reducirlas aún más. Además, ha dado a entender que atribuye a los tipos de la Fed un papel menos decisivo en el control de la inflación y que se siente cómodo con la venta masiva en el tramo largo de la curva de tipos, ya que podría realizar parte del trabajo de la propia Fed. Sean cuales sean los fundamentos teóricos de este enfoque, ni el mercado de divisas ni el de bonos se muestran satisfechos con el cambio. La atención se centra ahora en el informe de empleo de julio, que se publicará el viernes. Los economistas anticipan un repunte respecto a las cifras del mes anterior y que se mantenga la tendencia de expansión moderada. Teniendo en cuenta la postura moderada de la Fed, la intervención cambiaria sobre el yen y el avance hacia un acuerdo entre Irán y EEUU, consideramos que la trayectoria de menor resistencia para el dólar sigue siendo a la baja.
  • GBP: La reunión del Banco de Inglaterra de la semana pasada concluyó con un tono considerablemente más moderado de lo que sugería la votación de 6 a 3 a favor de mantener los tipos sin cambios. Las comunicaciones que acompañaron la decisión apuntan a que serán necesarios cambios significativos en la inflación para que las próximas votaciones se inclinen hacia una subida de tipos. El Comité de Política Monetaria señaló claros indicios de desinflación y escasa evidencia, hasta la fecha, de efectos de segunda ronda, al tiempo que revisó a la baja sus pronósticos de inflación, situando el máximo en torno al 3 % a finales de año. Este desajuste entre la votación y el discurso es inusual y refleja una marcada división entre halcones y palomas dentro del comité. Los miembros más hawkish argumentarán que el repunte de los precios de la energía justifica un endurecimiento preventivo. No obstante, este razonamiento solo sería válido si la perturbación amenazara con trasladarse a la inflación subyacente, algo que, al parecer, la mayoría del comité no contempla. Seguimos considerando que no habrá cambios en los tipos este año y, de hecho, los propios mercados empiezan a cuestionar esta posibilidad. Sin embargo, este giro moderado quedó eclipsado por las noticias de la Reserva Federal del día anterior, por lo que la libra esterlina se estabilizó frente al euro y registró un repunte significativo frente al dólar.
21Jun

Los norteamericanos no saben cuánto suben exactamente los costes sanitarios, universitarios o de seguros. Pero todos ven el precio de la gasolina cada mañana cuando conducen al trabajo. Y además es homogéneo: un galón es un galón en cualquier parte del país.

Miguel Ángel Valero

Ningún presidente de EEUU ha logrado la reelección con la gasolina por encima de los 4$ el galón. Y Donald Trump lo sabe perfectamente. No se juega la reelección (por la limitación constitucional a dos mandatos en la Casa Blanca), pero sí las elecciones de medio mandato en noviembre de 2026, esenciales para mantener a los republicanos en el poder.

Trump puede hablar de guerras, geopolítica, China o seguridad nacional. Pero al final, hay un dato que probablemente determine más su futuro político que cualquier discurso: el precio de la gasolina. En Europa muchas veces cuesta entenderlo, pero en EEUU el precio que aparece en el cartel luminoso de una gasolinera tiene un enorme peso psicológico y político. 

"No es solo una cuestión económica. Es casi cultural. El coche representa libertad, movilidad, independencia y estilo de vida. Y cuando llenar el depósito se dispara, millones de estadounidenses sienten que esa libertad se encarece", explica en The Trader el analista Pablo Gil.

Lo curioso es que, en realidad, la gasolina pesa cada vez menos en el presupuesto familiar. Incluso con la reciente subida provocada por la guerra con Irán, el gasto en combustible representa menos del 2% del gasto de los hogares. Hoy un galón de gasolina sigue siendo más barato que un Big Mac. 

Pero políticamente sigue siendo explosivo. Es el precio más visible de toda la economía. La gente no sabe cuánto suben exactamente los costes sanitarios, universitarios o de seguros. Pero todos ven el precio de la gasolina cada mañana cuando conducen al trabajo. Y además es homogéneo: un galón es un galón en cualquier parte del país. No hay trucos, promociones ni reducciones de tamaño que disimulen la inflación.

Por eso ningún presidente estadounidense puede ignorarlo. Trump lo sabe perfectamente. De hecho, utilizó el fuerte repunte de la gasolina bajo Biden como arma política durante años. Su mensaje fue muy simple: si llenar el depósito cuesta más, tu vida va peor. Y funcionó. El famoso “Drill, baby, drill” conectó directamente con el bolsillo y con la identidad de buena parte de EEUU.

El problema es que ahora la situación se gira contra él. La guerra con Irán ha disparado el petróleo y el precio medio de la gasolina en EEUU ha subido más de un 50% en apenas diez semanas, superando los 4,5$. Y hay un dato demoledor: históricamente, ningún presidente estadounidense ha logrado ser reelegido con la gasolina claramente por encima de los 4$.

Por eso Trump necesita frenar cuanto antes esta subida del precio de la gasolina de cara a las elecciones de medio término de noviembre.

En EEUU, el precio de la gasolina funciona casi como un termómetro emocional del país. Da igual que objetivamente hoy pese menos en el presupuesto familiar que hace décadas. Lo que importa es que millones de personas ven ese número constantemente y lo asocian directamente con su calidad de vida, su libertad y la sensación de si el país va bien o mal.

Por eso la gasolina no es solo energía. Es política. Y probablemente no exista ningún otro precio en el mundo con tanta capacidad para decidir elecciones presidenciales como el que millones de estadounidenses ven cada mañana al llenar el depósito de su coche.