La subida de las TIR de los bonos ha llevado a algunos inversores a preguntarse si todavía deberían asumir riesgos en renta variable. Sin embargo, los beneficios empresariales siguen siendo el gran punto fuerte de la renta variable, afirma Colin Graham, Head of Multi-Asset de Robeco.
Miguel Ángel Valero
La Oficina del Director de Inversiones (CIO) de UBS ha publicado la última edición de su serie Election Watch con motivo de las elecciones legislativas de mitad de mandato en EEUU. “Asignamos una probabilidad del 50% a un triunfo demócrata en ambas cámaras, lo que constituye nuestro escenario base, seguido de un Congreso dividido con un 40% y un triunfo republicano en ambas cámaras con un 10%. Aunque Washington sigue siendo determinante, las consecuencias de las elecciones legislativas de mitad de mandato se extenderán desde las capitales extranjeras hasta los capitolios estatales, influyendo en el comercio, la política exterior, las decisiones fiscales y la formulación de políticas a nivel estatal”, señalan Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities, y Kurt Reiman, Responsable de Renta Fija, CIO Américas.
La Constitución de EEUU divide la autoridad del gobierno federal en materia de asuntos exteriores entre el presidente y el Congreso; esto hace que la posibilidad de un Gobierno dividido cobre especial relevancia tras los dos primeros y turbulentos años de la administración Trump. Muchos países observan con atención si un Congreso de mayoría demócrata impondrá mayores controles al uso de la autoridad ejecutiva por parte de la administración.
En las 36 elecciones a gobernador y otros comicios estatales, los votantes elegirán a líderes que gozan de amplias facultades sobre el "orden interno, el desarrollo y la prosperidad" de sus ciudadanos. Es probable que los recortes en el gasto federal obliguen a los gobernadores y legisladores estatales a tomar decisiones difíciles en ámbitos como la vivienda, la atención sanitaria, la energía, la educación, las infraestructuras y los centros de datos.
"Washington sigue siendo un actor fundamental, pero no abarca todo el panorama. Bajo cualquiera de los principales escenarios que contemplamos para el Congreso, es probable que la Casa Blanca conserve una amplia autoridad en materia de comercio, inmigración y política exterior, lo que obliga a los gobiernos e inversores extranjeros a evaluar la durabilidad y el alcance de la política estadounidense. En el ámbito nacional, los gobernadores y los legisladores estatales decidirán cómo afrontar los recortes en la financiación federal, cómo asignar unos recursos limitados y cómo impulsar políticas en áreas donde el Congreso ha actuado con lentitud o no ha tomado medida alguna. Por consiguiente, las consecuencias de las elecciones de mitad de mandato se extenderán desde las capitales extranjeras hasta las sedes de los gobiernos estatales", subrayan estos expertos.
“Los inversores y los propietarios de empresas afrontan las elecciones legislativas de mitad de mandato con mayor confianza económica que hace dos años, pero muchos también se plantean qué podrían significar los comicios para sus carteras”, añade Bill Carroll, Responsable de Estrategia para Clientes de Alto Patrimonio de GWM EEUU, UBS Global Wealth Management.
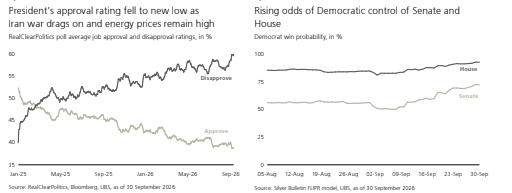
La inflación estadounidense se aceleró más de lo esperado en septiembre, lo que aumentó las expectativas de nuevas subidas de tipos por parte de la Reserva Federal. Sin embargo, en UBS precisan que "no esperamos que un ciclo de endurecimiento moderado socave las perspectivas positivas para los activos estadounidenses. La fortaleza económica que permite a la Fed subir los tipos también es favorable para la renta variable. Los mercados están descontando una trayectoria de tipos más agresiva de la que esperamos. Otra sólida temporada de resultados debería ayudar a la renta variable a resistir unos tipos moderadamente más altos".
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos posicionados para nuevas subidas de la renta variable, haciendo hincapié en una amplia diversificación por sectores y regiones. Un crecimiento económico sólido y unos beneficios empresariales robustos deberían ayudar a la renta variable a resistir unos tipos moderadamente más altos. Seguimos favoreciendo una combinación de exposición cíclica y secular en renta variable, junto con renta fija de alta calidad”.
“La combinación de una inflación más fuerte en bienes con una inflación elevada en servicios respalda unas perspectivas de tipos altos durante más tiempo por parte de la Fed, lo que nos lleva a revisar nuestra previsión para incluir una tercera subida de tipos en marzo de 2027, tras las subidas de septiembre y diciembre de 2026”, aporya Andrew Dubinsky, Economista.
Robeco: el beneficio empresarial impulsará a la Bolsa por encima de los bonos
La subida de las TIR de los bonos ha llevado a algunos inversores a preguntarse si todavía deberían asumir riesgos en renta variable. Sin embargo, los beneficios empresariales siguen siendo el gran punto fuerte de la renta variable, afirma Colin Graham, Head of Multi-Asset de Robeco. Las TIR de los principales mercados de deuda soberana, como los de EEUU y Francia, han llegado al 5,26%, su nivel más alto desde que la inflación desbocada, tras el auge del gasto posterior al COVID-19 en 2022 y la invasión rusa de Ucrania, sacudió los mercados de bonos. Con TIR tan elevadas en la deuda pública con calificación AAA, cabe preguntarse por qué los inversores deberían arriesgarse a perder capital en unos mercados bursátiles que se consideran próximos a máximos, gracias a un auge de la IA que podría no ser sostenible.
"Durante años, los inversores escucharon una melodía sencilla: los bonos ofrecían rentabilidades limitadas, por lo que las acciones eran la única opción, conforme ala conocida idea de TINA: 'No hay alternativa'. Pero últimamente resuena una nueva y seductora melodía procedente del mercado de bonos. Con las TIR de los bonos del Tesoro a 10 años rondando un llamativo 5,26%, la deuda pública susurra a los inversores: ¿Por qué arriesgar el dinero que tanto le ha costado ganar en la bolsa si puede obtener un 5% garantizado y sin riesgo? Es el clásico canto de sirena de las TIR más elevadas. En la mitología griega, los marineros se ataban a los mástiles para resistirse al canto mortal de las sirenas, criaturas con cabeza de mujer y cuerpo de ave que usaban su música cautivadora para atraerlos a una tumba bajo el agua. Hoy, los inversores se preguntan: ¿Podrán nuestras carteras de renta variable sortear esta tentación o nos dirigimos hacia las rocas?", argumenta.
Sin embargo, la realidad es diferente, gracias a la solidez de los beneficios empresariales que sustenta el repunte continuado de la Bolsa y a que no se han repetido las expectativas de inflación que desestabilizaron el mercado de bonos en 2022. "Una TIR del 5% no supone necesariamente una sentencia de muerte para la Bolsa por el canto de las sirenas. Según la interpretación tradicional de Wall Street, cuando las TIR de los bonos se disparan, las acciones deben desplomarse. Unas TIRes más altas implican mayores costes de financiación y una tasa de descuento más elevada para los beneficios futuros, lo que reduce matemáticamente las valoraciones de la renta variable. Sin embargo, modelos avanzados como el análisis de flujos de caja descontados revelan un giro sorprendente: una subida de 100 pb (un punto porcentual completo) en los costes de financiación causa sorprendentemente pocos daños directos a la mayoría de los grandes mercados bursátiles, aunque puede tener un efecto considerable en los índices de las small caps. Fueron necesarias subidas de tipos de 200 pb para crear las condiciones del desplome de 1987, cuando las acciones cayeron un 25%", explica.
Graham afirma que también es importante distinguir entre lo ocurrido en 2022, la última vez que se dispararon las TIR, y la dinámica actual del mercado: "Si el repunte inflacionista de 2022 todavía le quita el sueño, respire hondo. Queremos destacar que la inflación actual es estructuralmente muy distinta a la de 2022. En primer lugar, el shock de demanda ha desaparecido: el gasto desenfrenado posterior al COVID-19 y los enormes estímulos fiscales que alimentaron el temor a la inflación en 2022 han perdido fuerza. La inflación actual se debe principalmente a presiones sobre la oferta, como el conflicto en Oriente Medio, y no a una demanda de consumo desbocada".
Así lo muestran los datos recientes sobre la inflación salarial y de los precios. El indicador de crecimiento salarial de la Reserva Federal de Atlanta cayó al 4,1% en agosto de 2026, frente al 6,7% de cuatro años antes. Por su parte, el índice de precios de consumo subyacente (que excluye los alimentos y la energía, más volátiles) se situó en el 2,4%, su nivel más bajo desde la pandemia. La inflación general es más elevada, del 3,4%, debido al aumento de los costes energéticos.
Mientras tanto, el gran punto fuerte que permite a las acciones mantenerse a flote y seguir siendo atractivas pese al reclamo de unas TIR más elevadas es sencillo: los beneficios empresariales están registrando "cifras extraordinarias" afirma Graham. "Históricamente, las fuertes subidas de las TIR de los bonos venían acompañadas de una evolución empresarial débil. Hoy, en cambio, los beneficios acumulados de las empresas estadounidenses crecen a un sólido ritmo interanual del 28%. En definitiva, la enorme fuerza de los beneficios empresariales está contrarrestando el efecto de unas tasas de descuento más elevadas", razona.
Las perspectivas a cinco años de Robeco vaticinan que la renta variable de los mercados desarrollados y emergentes seguirá ofreciendo las rentabilidades más altas en los próximos años. Se espera que las acciones de los mercados desarrollados ofrezcan una rentabilidad anualizada del 7% en euros, muy superior al 3,25% previsto para la deuda pública nacional, pese a la reciente subida de sus TIR.
Eso significa que la renta variable puede seguir subiendo siempre que las expectativas de inflación no se disparen, lo cual exige que las presiones salariales permanezcan bien contenidas y que el crecimiento de los beneficios supere el aumento del coste del capital. "En conjunto, el mar podría estar algo más agitado con TIR de los bonos del 5%,y en un perfil de riesgo de alto crecimiento hay margen para aumentar la asignación a bonos. Sin embargo, con unos beneficios empresariales sólidos al timón, por ahora la renta variable todavía tiene el camino despejado. El verdadero peligro no reside solo en las cuentas de la deuda, sino en la competencia por el capital. Si los bonos con calificación AAA ofrecen entre un 5%y un 6%, los inversores exigen una mayor prima de riesgo de la renta variable que justifique mantener acciones volátiles. Si esa rentabilidad exigida aumenta aunque sea ligeramente, los múltiplos de los precios de las acciones pueden contraerse, a menos que los beneficios empresariales crezcan lo bastante rápido para compensarlo. La mayoría de los inversores coincidirá en que una subida de 100 pb en las TIR de los bonos apenas reduce la distancia respecto al crecimiento de los beneficios", concluye.
General Atlantic prepara su salida a Bolsa
En medio de todo esto, la firma de capital riesgo General Atlantic prepara su salida a Bolsa con una valoración de hasta 10.000 millones$. La ventana de las ofertas pública de venta de acciones (OPV) se reabre después de meses cerrada, señal de que vuelve el apetito por el riesgo y de que el capital privado busca por fin liquidez para sus partícipes.