09Sep

Los agentes de IA de Visual Trans logran una reducción de costes operativos de hasta el 80% en tiempo dedicado a facturas de proveedores y dosieres aduaneros. Los equipos legales y de compliance que usan Blee reducen los plazos de revisión de campañas un 65%.

Miguel Ángel Valero

Visual Trans, empresa especializada en desarrollar soluciones de software específico para el sector transitario y logístico, pone en marcha un ambicioso plan de inversión de 1,5 millones€ en inteligencia artificial (IA) para los próximos tres años. Carlos Pérez, su director financiero, explica que “el objetivo de la compañía, con sede en Vigo y capital 100% nacional, es acelerar la digitalización y la eficiencia operativa de transitarios, agentes de aduanas y operadores logísticos en un entorno global de alta exigencia regulatoria”. Mediante esta inyección financiera Visual Trans consolida su posición en el mercado español y potencia su expansión internacional, donde ya registra presencia en más de 25 países. 

Pérez añade que la estrategia de Visual Trans no se enfoca en desarrollo experimental, sino “en el escalado de soluciones en producción que ya reportan tracción y métricas reales de negocio”.

Visual Trans ya está implantando agentes de IA conversacional en en su web, donde atienden las consultas iniciales, identifican la necesidad real del visitante. Estos agentes llegarán de forma progresiva a todas las áreas en las que aporten valor, con foco prioritario en el soporte a clientes y la resolución de dudas funcionales sobre el sistema, con disponibilidad 24/7, capacidad multicanal y multiidioma y trazabilidad completa de cada interacción. Estos agentes operan bajo los mismos estándares de cumplimiento normativo, residencia europea del dato y protección de la información que rigen el resto del plan estratégico.

En la actualidad, más de 5.000 usuarios operan diariamente con las soluciones logísticas globales de Visual Trans. Entre los desarrollos más recientes basados en IA destaca Tariff Code, una solución especializada en la clasificación arancelaria automatizada. 

La tecnológica ha desplegado agentes de IA orientados al 'back office' logístico. Estas herramientas permiten la automatización de facturas de proveedores y la generación de dosieres aduaneros complejos, logrando una reducción de costes operativos de hasta el 80% en tiempo dedicado a tareas manuales y repetitivas. Esta optimización mitiga el riesgo de error humano y agiliza el time-to-market en la cadena de suministro.

Desde Visual Trans destacan el valor de la estabilidad tecnológica en el sector corporativo: "Que más de 2.000 usuarios trabajen cada día con nuestras soluciones aduaneras es la mejor prueba de la solidez de nuestro modelo. Esta inversión de 1,5 millones de euros es un mensaje de tranquilidad y visión a largo plazo para el mercado; aseguramos a nuestros clientes que disponen de un socio con el músculo financiero necesario para liderar la vanguardia tecnológica sin necesidad de buscar alternativas".

La hoja de ruta de la compañía para los próximos 36 meses contempla la integración progresiva de capacidades de IA en todo su porfolio de gestión. El plan estratégico se ejecutará bajo estrictos estándares de cumplimiento normativo, trazabilidad e integridad de la información, factores críticos para los importadores y exportadores en el actual marco aduanero internacional.

Blee capta 20 millones$ para impulsar la IA en el cumplimiento de marketing

Blee, plataforma de compliance para marketing basada en IA, culmina una ronda de financiación de 20 millones$, coliderada por Fin Capital y SMBC Atlas Beyond Ventures, con la participación de Hannah Grey y National Bank of Canada y el respaldo continuado de Cardumen Capital, primer inversor institucional de Blee, junto con Y Combinator, Penny Jar. De esta forma, la financiación total captada por Blee asciende a 27 millones$.

La IA ha dado a los equipos de marketing la capacidad de producir contenido a una escala y a una velocidad impensables hace solo dos años, y ese volumen no dejará de crecer a medida que los agentes de IA empiecen a generar contenido de forma autónoma en nombre de las compañías. Para evitar que llegue al mercado contenido generado por IA sin revisar, los procesos de revisión de los que dependen los equipos legales, de compliance y de marca deben mantenerse a la altura de este ritmo.

“Los equipos de marketing producen más contenido, en más canales y más rápido que nunca, y aun así se espera que los equipos legales y de compliance lo revisen amano, con herramientas que no fueron diseñadas para ese trabajo”, afirma GuyShahar, fundador y CEO de Blee. “Ya sean campañas de vídeo, contenido de afiliados o anuncios digitales, el volumen no hará más que crecer a medida que los agentes deIA automaticen la creación de estos contenidos. Las compañías que construyan ahorauna capa de gobernanza estarán en una posición muy distinta a la de las que esperena hacerlo”, subraya.

"Blee comprendió al principio de la explosión de la IA generativa que se utilizaría para crear contenido de marketing en la empresa y que la supervisión de dicho contenido supondría una carga inasumible por el volumen de la misma. Blee nació para resolver este problema", apunta Gonzalo Martínez de Azagra, Socio Fundador y Genera lPartner de Cardumen Capital.

Cardumen Capital entró en Blee en 2022 como primer inversor institucional de la compañía, cuando el equipo fundador aún estaba definiendo el producto. Blee es una de las participadas de Cardumen con mayor crecimiento del portfolio.

Blee se conecta a las herramientas con las que los equipos de marketing ya crean sus contenidos y, mientras trabajan, revisa lo que están haciendo y les avisa en el momento de cualquier problema regulatorio, legal o de marca. Por ejemplo, si un anuncio de un producto financiero omite un aviso obligatorio o un post usa una afirmación que la marca no puede respaldar, Blee lo señala y explica qué hay que cambiar. Los equipos legales y de compliance que usan Blee reducen los plazos de revisión un 65%, lo que permite a marketing y ventas publicar antes y con la tranquilidad de que todo está en regla. El proceso completo queda en un solo sitio: quién envió el contenido, quién lo revisó, qué se cambió y quién lo aprobó. Y una vez publicado, Blee sigue vigilándolo en redes sociales y páginas web para detectar si algo deja de cumplir la normativa o la guía demarca. El resultado: aprobaciones más rápidas, más visibilidad y un historial completo con el que responder ante un regulador o un auditor, sin que los equipos tengan que cambiar su forma de trabajar.

A todos los responsables de operaciones legales que conozco se les pide lo mismo: hacer más, con menos y más rápido. Es muy difícil conseguirlo solo rediseñando procesos”, señala Mike Russell, Head of Global Legal Operations de Expedia Group, cliente de Blee. “El ritmo del negocio ha superado la capacidad de revisión manual. El compliance asistido por IA es lo que convierte la supervisión de una aspiración en un entorno de control continuo y demostrable”, insiste.

Blee también trabaja con NerdWallet y PayPal, ha multiplicado por diez sus ingresos recurrentes anuales entre junio de 2025 y el mismo mes de 2026. Y destinará la nueva financiación a ampliar sus capacidades a lo largo de todo el ciclo de vida del contenido, expandirse a nuevos sectores y geografías, y llevar el producto a los responsables legales, de compliance, de marketing y de marca de grandes organizaciones que todavía abordan este problema de forma manual.

Gescooperativo ve oportunidades atractivas en IA

Rural Tecnológico FI, el fondo de Gescooperativo especializado en este sector, acumula una rentabilidad del 28,6% desde el 1 de enero hasta el 31 de agosto de 2026. El comportamiento registrado durante el ejercicio le ha permitido superar en 11,88 puntos a su índice de referencia, el Nasdaq 100 Total Return, y situarse en el segundo puesto de su categoría. La evolución de 2026 prolonga el comportamiento positivo que el fondo viene registrando en los últimos ejercicios. Rural Tecnológico obtuvo una rentabilidad del 54,18% en 2023; del 36,53% en 2024 y del 7,3% en 2025, y del 101,1% entre el 31 de agosto de 2023 y el de 2026.ç

Rural Tecnológico ha superado además a su referencia de mercado en cada uno de los ejercicios: +4,55 puntos en 2023; +6,82 puntos en 2024; +2,09 puntos en 2025 y +11,88 puntos en lo que va de 2026. Esta evolución también se ha trasladado al volumen de activos gestionados. Su  patrimonio ha pasado de 299 millones€ a cierre de agosto de 2024 a 580 millones dos años después, lo que representa un incremento del 94%. El 65 % de este crecimiento se explica por la revalorización de la cartera y el 35% restante por las suscripciones netas realizadas por los inversores.

"La evolución del fondo en los últimos años ha estado respaldada por una combinación de una sólida selección de compañías, una visión de largo plazo sobre las principales tendencias tecnológicas y una gestión activa enfocada en identificar oportunidades de crecimiento sostenible”, explican desde Gescooperativo. La cartera se ha concentrado en empresas líderes dentro de áreas con un fuerte potencial estructural, como la IA, los semiconductores, la digitalización de procesos, la computación en la nube y las infraestructuras tecnológicas. De hecho, entre las compañías que más han aportado a la rentabilidad de Rural Tecnológico Renta Variable, FI destacan Nvidia, Alphabet, Samsung, Micron Technology, Broadcom, Marvell, AMD y Amazon.

“En particular, Nvidia ha sido uno de los principales motores de la cartera, apoyada por el crecimiento de la demanda de aceleradores y sistemas de cómputo para IA. Del mismo modo, Micron y Samsung se han beneficiado de la recuperación y fuerte expansión de la demanda de memoria, especialmente en segmentos relacionados con centros de datos y aplicaciones de inteligencia artificial. Por su parte, Alphabet y Amazon han sido también importantes contribuyentes, beneficiándose de la fortaleza de sus negocios principales y de su creciente exposición a la IA y al desarrollo de infraestructuras de computación en la nube”, añaden.

“De cara al futuro, seguimos identificando oportunidades atractivas en segmentos vinculados a la inteligencia artificial, la automatización, la modernización de infraestructuras digitales y la creciente necesidad de potencia de cálculo y almacenamiento de datos. Creemos que la tecnología seguirá siendo uno de los motores fundamentales del crecimiento económico global en los próximos años”, concluyen.

Más movimientos en la IA

  • Qualcomm entra por fin en el club de la IA de la mano de Amazon. Firman chips a medida para los centros de datos de AWS: hasta 60.000 millones$ de negocio y una opción para que Amazon compre 25 millones de acciones, unos 4.000 millones, a 161,26$ el título. El rey del móvil quiere su trozo del pastel.
  • Meta estrena Muse, su agente de IA para WhatsApp e Instagram, y por primera vez lo cobra (hasta 100$ mensuales, sin anuncios). Muse hace de empleado: reserva citas, rellena formularios, convierte los reels de recetas en la lista de la compra y gestiona el correo. Sentinel aprueba cada acción hacia internet. Meta gana casi todo con publicidad, así que un ingreso nuevo ayuda a pagar los centros de datos que devoran su plan de IA. La estrategia de Meta parece evidente: quiere despegarse de la publicidad. Si Muse engancha, logra un ingreso recurrente, pero si no, es más gasto de IA sin retorno.
  • Holtec sale a Bolsa buscando un a capitalización de 10.200 millones$ y captar hasta 900 millones, mediante una IPO (OPV en inglés) de 50 millones de acciones a entre 15$ y 18$ Con ese dinero impulsa sus reactores modulares pequeños, los SMR-300 (minicentrales fabricadas en serie). Ya revive la planta de Palisades, en Michigan, el primer reactor comercial de EE.UU. que vuelve tras cerrar. Lo colocan JPMorgan, Goldman y Citi. La IA devora electricidad sin parar y las nucleares prometen energía constante. Por eso el dinero se lanza a todo lo que huela a átomo, y esta salida a Bolsa mide el apetito inversor. Si el debut sale bien, empuja a las nucleares cotizadas (Oklo, NuScale) y a las eléctricas. Y puede marcar el ánimo de las próximas salidas a Bolsa.
  • El carbonato de litio en China, la materia prima de las baterías de coches eléctricos, se hunde más de un 14% en tres días tras dispararse el dato de existencias. La consultora china SMM revisó su método y las existencias saltaron a 175.000 toneladas, frente a las 78.800 toneladas previas, lo que supone más del doble. Los traders, que daban por hecha la escasez, se asustaron, porque si de repente sobra, el precio se hunde, y eso golpea a los grandes productores: Albemarle, SQM, Ganfeng y Pilbara. El litio barato hace más asequibles las baterías, lo que es muy bueno para los fabricantes de coches eléctricos pero no tanto para las mineras. Por cierto, Bloom Energy entra en el S&P 500 el 21 de septiembre y el mercado se anticipa con una subida del 10%. El fabricante de pilas de combustible casi triplica en el año, un +190%.
  • CoreWeave se dispara un 15% en Bolsa, al calor de un rally de infraestructura de IA no para tras el lanzamiento de GPT-6 Astra de OpenAI. Más modelo gigante, más chips y centros de datos, y CoreWeave alquila justo eso. También Lumentum (+12% en el Nasdaq) se sube a la ola de la IA. Los componentes ópticos son el cuello de botella para mover datos en los los centros, y el mercado lo premia.️ 
03Sep

Las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

Miguel Ángel Valero

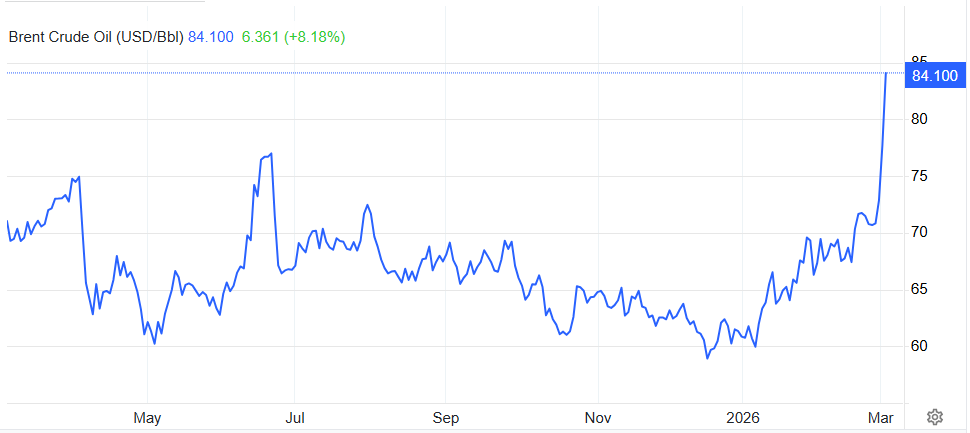
Alberto Salgado, director de Inversiones en Gescooperativo, cree que el continuado repunte de las rentabilidades de la deuda pública ha devuelto el atractivo a la renta fija de una forma que no veíamos desde hacía muchos años. Buena parte de este movimiento responde al temor de los inversores a que la subida del precio del petróleo, que ya ronda los 95$ por barril Brent, termine trasladándose con mayor intensidad a la inflación subyacente. Por el momento, ésta continúa mostrando un comportamiento más contenido que el IPC general, pero el riesgo de efectos de segunda ronda ha llevado al mercado a exigir mayores rentabilidades para prestar dinero a largo plazo.

A ello se suma la creciente preocupación por la estabilidad de los suministros energéticos en Oriente Medio. El estrecho de Ormuz continúa siendo uno de los principales puntos estratégicos del comercio mundial de crudo, y cualquier amenaza sobre su normal funcionamiento tiene un impacto inmediato en las expectativas de inflación. El petróleo, una vez más, se ha convertido en un factor determinante para la evolución de los mercados de bonos.

Sin embargo, "creemos que niveles próximos al 3,37% o al 3,83% en la deuda alemana y española a diez años ofrecen una oportunidad atractiva para el inversor. Aunque durante determinados periodos la inflación pueda situarse por encima de esas referencias, consideramos altamente probable que, en promedio durante la próxima década, se mantenga en niveles inferiores. Ello permitiría obtener una rentabilidad real positiva y razonable, algo extraordinariamente escaso en lo que llevamos de siglo, periodo en el que los ahorradores han convivido con tipos reales mínimos e incluso negativos", explica.

Es cierto que existen fuerzas estructurales que presionan al alza las rentabilidades. Los elevados déficits fiscales, unas ratios de deuda pública sobre PIB históricamente altas, y la necesidad de financiar crecientes necesidades presupuestarias aumentan la oferta de bonos. Paralelamente, responsables económicos como Scott Bessent han defendido la conveniencia de evitar un repunte excesivo de los costes de financiación, reflejando una preocupación cada vez mayor por el control de la curva de tipos.

No obstante, existe también un límite natural a las subidas. Unos tipos demasiado elevados terminarían endureciendo severamente las condiciones financieras y empujarían a muchas economías hacia la recesión. Conscientes de ello, los bancos centrales disponen de un margen relativamente reducido para seguir elevando los tipos de interés. Y si finalmente se produjera una desaceleración económica significativa, la propia debilidad de la demanda contribuiría a reconducir las presiones inflacionistas. En ese contexto, las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

The Trader:  preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato

Durante meses, una parte importante del mercado había construido sus expectativas sobre una idea bastante cómoda: la inflación seguiría moderándose y el siguiente movimiento relevante de la Reserva Federal sería, tarde o temprano, bajar los tipos. Kevin Warsh acaba de poner esa narrativa en duda. Su mensaje en Jackson Hole fue claramente más restrictivo de lo esperado. La inflación PCE todavía avanza un 3,7% interanual y, lo que quizá sea más preocupante, el 54% de los bienes y servicios que componen el índice siguen registrando aumentos superiores al 3%. La inflación no solo continúa demasiado alta: sigue estando muy extendida. Warsh no anunció una subida de tipos, pero dejó claro que la Fed está dispuesta a actuar si la inflación no converge con suficiente claridad hacia el 2%. Y el mercado reaccionó inmediatamente.

Antes de su intervención, los futuros asignaban aproximadamente un 35% de probabilidad a una subida de 25 puntos básicos (pb) en septiembre. Después del discurso, esa probabilidad saltó hasta alrededor del 57%. Y la posibilidad de que los tipos alcancen el 4%-4,25% en diciembre ronda ya el 40%, lo que implicaría dos subidas desde los niveles actuales.

La reacción de los activos fue coherente con este cambio de expectativas: la rentabilidad del Treasury a dos años subió casi 12 pb, el dólar se fortaleció, mientras el oro cayó más de un 3%, el Bitcoin sufrió presión y el Nasdaq terminó a la baja.

Pero quizá lo más importante no sea si finalmente la Fed sube los tipos en septiembre. Lo verdaderamente relevante es que el mercado había eliminado prácticamente las subidas de tipos de su mapa de escenarios y ahora tiene que volver a incorporarlas. Esto importa especialmente para los activos cuyas valoraciones dependen de tipos bajos y beneficios muy alejados en el tiempo. Y ahí aparece inevitablemente la tecnología y, en particular, muchas compañías vinculadas a la inteligencia artificial. Si aumenta la tasa utilizada para descontar esos beneficios futuros, el precio que estamos dispuestos a pagar hoy por ellos disminuye.

Jackson Hole no garantiza nuevas subidas de tipos. Los próximos datos de empleo e inflación pueden volver a cambiar completamente las probabilidades. Pero Warsh sí ha destruido una complacencia peligrosa: el siguiente movimiento de la Fed ya no tiene por qué ser mantener o bajar tipos. También puede ser subirlos. Y cuando cambia el abanico de escenarios posibles, también debería cambiar nuestra forma de valorar el riesgo. "No se trata de venderlo todo ni de intentar adivinar qué hará la Fed en septiembre. Se trata de preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato y cuánto margen de seguridad tenemos si, finalmente, eso tarda bastante más de lo que el mercado esperaba", advierte Pablo Gil en The Trader.

Pictet: los beneficios empresariales avalan el atractivo de la Bolsa

Arun Sai, estratega de multiactivos en Pictet AM, cree que, con un crecimiento de beneficios empresariales en niveles sorprendentemente saludables, el mercado bursátil puede mantener su buen comportamiento los próximos meses, especialmente en tecnología, industria y finanzas y mercados emergentes. La rentabilidad de los bonos del Tesoro de EEUU a 30 años ha llegado a máximos desde 2008 y desde a diez años enero de 2025, en medio de datos económicos mejores de lo esperado, presiones inflacionarias, aluvión de emisión de deuda empresarial y cambios impredecibles en las políticas estadounidenses.

Con el aumento de la rentabilidad de los bonos del Gobierno, los mayores costes del endeudamiento y menor valor presente de los beneficios de las empresas cabe preguntarse si las acciones pueden ampliar las subidas de doble dígito que llevan lo que va de año. Pero las preocupaciones son exageradas. Los beneficios siguen creciendo a ritmo notable, en parte con la creciente adopción de nuevas tecnologías como la inteligencia artificial (IA). Las previsiones de aumento de beneficios de los analistas son cerca de 30% este año y consideramos hasta 35%.

Históricamente el aumento de precios del petróleo deteriora los términos de intercambio de los importadores, impulsa la inflación, erosiona los ingresos reales de los hogares y lastra el crecimiento económico. Los bancos centrales se vuelven más agresivos, los activos de riesgo se resienten y los mercados emergentes están entre los primeros en sufrir. Sin embargo, el petróleo tiene actualmente un impacto mucho menor en el ciclo financiero y las principales economías mundiales están invirtiendo a gran escala. 

Es verdad que la mayor rentabilidad de los bonos puede atribuirse en parte a presiones inflacionarias y altos déficits públicos. Pero los mercados de renta fija están descontando niveles de crecimiento saludables. En este sentido, históricamente, el aumento de rentabilidad de los bonos no siempre está asociado a caídas en los mercados de renta variable. Es el caso en períodos de buen comportamiento de la economía, como 1994 y 2013, siendo el panorama actual similar, con el índice de sorpresas económica en positivo desde finales de 2025.

La economía europea está comportándose mejor de lo que la mayoría preveía al inicio del conflicto con Irán, por consumo e inversión empresarial. Aunque en EEUU el aumento del consumo los últimos meses se ha ralentizado al 1,8% anual, por debajo de la tendencia de largo plazo de 2,5%, la inversión en capital fijo compensa con creces, las vinculadas a IA en algunos casos 25% interanual y las importaciones de bienes de capital más del 20 %. Respecto a emergentes, en China el consumo interno se debilita y el mercado inmobiliario atraviesa dificultades, pero en conjunto estas economías se benefician de los altos precios de las materias primas, fuerte crecimiento de las exportaciones y tipos de interés relativamente bajos, con exposición al sector de IA y una dinámica de crecimiento favorable.

Además, las valoraciones justifican sobre ponderar renta variable. La rentabilidad por dividendo de las acciones en relación con la de los bonos del Tesoro de EEUU indica baja prima de riesgo de la renta variable, pero lejos de indicar vulnerabilidad de las acciones, lo que requiere que la rentabilidad de los bonos aumente aun sustancialmente. Por otra parte, aunque septiembre suele ser complicado para las acciones, las encuestas indican que los inversores no mantienen posiciones excesivamente alcistas en renta variable.

El atractivo del sector de semiconductores probablemente ha alcanzado máximo, pero el dinamismo de beneficios en IA sigue muy fuerte. El aumento del valor de las acciones de las grandes empresas de IA representa el 27% del total y el 56% del aumento de beneficios. Además, el auge de la inversión impulsada por IA y necesidad de la correspondiente infraestructura favorecen al sector industrial, que sobre ponderamos. Por su parte, las acciones del sector financiero ofrecen beneficios estables, dado el sólido crecimiento económico y mayores tipos de interés.

Pero estamos neutrales empresas de servicios públicos. Sus características defensivas y sostenibilidad de dividendos resultan menos atractivas frente a los bonos, dada la posibilidad de subidas de tipos de interés. Además, infra ponderamos consumo, pues el crecimiento está impulsado principalmente por inversión empresarial y gubernamental, más que gasto de los hogares.

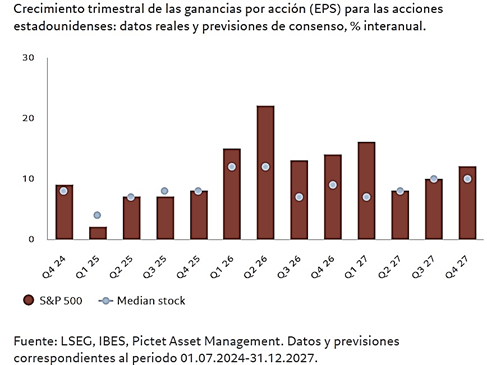
Aunque las acciones estadounidenses siguen generando beneficios sólidos, con la mediana de aumento de beneficios en el S&P 500 del 12 % el segundo trimestre, nos preocupa cuánto se debe a apoyo fiscal y el superciclo de inversión en IA, pues consumo, vivienda y otros sectores sensibles al aumento de tipos de interés siguen relativamente débiles. Para una perspectiva más positiva en acciones estadounidenses nos gustaría ver indicios de crecimiento más allá de la inversión y gasto empresarial. Por su parte las acciones de mercados emergentes (excluyendo China), se benefician de unas exportaciones que crecen a más de doble ritmo que la tendencia prepandémica, con aumento del comercio intrarregional. China, fuertemente comprometida con la carrera por la IA, continúa incrementando sus importaciones, a un ritmo anual del 8,6%, con una parte significativa de otros emergentes. En cuanto a acciones latinoamericanas, cotizan a valoraciones especialmente atractivas, siendo la región más barata.

El principal riesgo es monetario en EEUU para contener el endeudamiento. Su Gobierno ha mostrado poco interés en reducir la deuda, que supera los 40 billones$. Además, la oferta de deuda del sector privado ha aumentado considerablemente, principalmente para financiar infraestructura de IA. El fabricante de chips Nvidia ha anunciado un acuerdo de financiación de medio billón de dólares, 1,5% del PIB estadounidense. Esta carrera por el capital probablemente aumente el endeudamiento total de EEUU al 16% del PIB, nivel cercano al de antes de la crisis financiera. Aunque la sorpresiva decisión del Tesoro de EEUU de duplicar el volumen de recompras de bonos a largo plazo puede contener fluctuaciones desordenadas de rentabilidad de la deuda, no aborda el desequilibrio fiscal y sugiere que se prioriza estabilización de rentabilidades de la deuda frente al fortalecimiento del dólar. 

El caso es que hay riesgo de dominancia fiscal, limitando la capacidad de la Reserva Federal para alcanzar su objetivo de inflación. Además, el abandono de la institución monetaria de la orientación a futuro hace menos predecible la evolución de tipos de interés. Estas presiones se extienden a bonos de otros países desarrollados. La excepción son los bonos del Tesoro ligados a la inflación, con rentabilidades reales por encima de la tendencia del crecimiento del PIB, punto de entrada históricamente atractivo. Pero en conjunto estamos neutrales bonos del Tesoro de EE. UU. y deuda soberana de la Eurozona. En crédito los diferenciales de rentabilidad a vencimiento están ajustados, ofreciendo compensación limitada frente a riesgos de la dinámica fiscal, incertidumbre monetaria e inflación. Infra ponderamos la liquidez. Pero favorecemos la deuda en moneda local de mercados emergentes sin China. Los favorables términos de intercambio comercial y resistencia que están mostrando a las fluctuaciones del precio del petróleo pueden respaldar sus economías y sus bonos. Además, el oro es un activo menos expuesto a riesgos fiscales y monetarios, que se beneficia de las tensiones geopolíticas y de las compras de los bancos centrales.

UBS: oportunidades de carry respaldadas por fundamentales sólidos

Los precios del petróleo al alza y el cambio en las expectativas sobre los bancos centrales han impulsado los rendimientos globales, pero los mercados de divisas están reaccionando de forma selectiva. "Nos decantamos por oportunidades de carry respaldadas por fundamentales más sólidos, y creemos que los inversores deberían centrarse en construir carteras robustas, diversificadas y con una gestión adecuada del riesgo", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dentro del universo de divisas, favorecemos aquellas que combinan un carry atractivo con bases fiscales más sólidas, entre ellas la NOK y el NZD, mientras que la GBP y el CNY también se mantienen Atractivos. Seguimos prefiriendo los bonos gubernamentales de corto y medio plazo, tanto por sus ingresos como por su papel diversificador en la cartera, aunque también vemos mérito en diversificar las posiciones de liquidez a través de distintas herramientas, como depósitos a plazo fijo, certificados de depósito, estrategias diversificadas de renta fija y determinadas estrategias estructuradas, para equilibrar la rentabilidad frente al riesgo. Vemos valor en mantener una asignación estratégica al oro, que puede complementar estas posiciones gracias a la sólida demanda de los bancos centrales y a su papel como cobertura de la cartera frente a la depreciación de las divisas y la presión fiscal en EE. UU".

"Vemos más recorrido al alza para la renta variable europea, especialmente en la Eurozona y Alemania, de carácter más cíclico, y destacamos cuatro oportunidades de inversión clave en la región: 

  • 1) impulsores del gasto de capital, incluidas las industriales europeas, el sector de TI, y nuestros temas de inversión Power and Resources y Automation and Robotics; 
  • 2) los bancos europeos como un apoyo clave para la inversión; 
  • 3) los líderes europeos, que incluyen a las empresas de primer nivel de la región expuestas a las principales tendencias estructurales, 
  • y 4) las medianas capitalizadas suizas como nuestra expresión preferida dentro de Suiza",

apuntan Dean Turner, Chief Eurozone and UK Economist, y Rolf Ganter, Head Equities Europe, UBS Global Wealth Management

"Las materias primas podrían aportar fuentes de rentabilidad adicionales a una cartera, con tendencias de demanda a largo plazo que respaldan a los metales base y con desafíos climáticos y geopolíticos particulares que sustentan al sector agrícola. Las materias primas pueden ofrecer a los inversores primerizos una vía para aprovechar el crecimiento económico global, cubrirse frente a la inflación y diversificar el riesgo. También pueden brindar exposición a segmentos de los mercados financieros que quizá estén poco representados en el mercado bursátil", señala Matthew Carter, Strategist.

Eastspring; subidas de tipos en Fed, BCE y Banco de Japón

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de Eastspring Investments, creen que tanto la Fed como el BCE y el Banco de Japón (BoJ) emprenderán en breve una política monetaria más restrictiva con subidas de tipos. Y ello porque en el caso de la Fed, constata que la política monetaria actual no se ajusta al nivel de inflación ni a las expectativas de mejora del empleo, que incluso podrían llevar a adelantar la subida de tipos de la Fed de octubre a septiembre. Un mes en el que subirán tipos 25 pb tanto el BCE como el BoJ. Un movimiento que impedirá la apreciación del dólar, escenario que no favorece a las Bolsas, lo que hace más necesaria una correcta selección de valores.

El discurso de Warsh mantiene nuestra previsión de que la Fed elevará el tipo de los fondos federales. Interpretamos el discurso no solo como una expresión de preocupación por una inflación que sigue por encima del objetivo de la Fed, sino también como un reconocimiento de que, en un contexto de sólido crecimiento económico y una tasa de desempleo históricamente baja, del 4,1 %, la política monetaria no es restrictiva. Los mercados deberán prestar mayor atención a la tasa de desempleo en los datos laborales de Estados Unidos que se publicarán este viernes 4 de septiembre que a la variación general de las nóminas.

La reducción de la población activa estadounidense, derivada de la combinación de una inmigración neta negativa y la tendencia descendente de la tasa de participación laboral, implica que incluso aumentos modestos de las nóminas pueden mantener tensionado el mercado laboral estadounidense. Prevemos que las nóminas igualen, como mínimo, el actual consenso de un aumento de 55.000 empleos en agosto y que la tasa de desempleo se mantenga sin cambios en el 4,1 %. Nuestra inclinación es prever unas nóminas ligeramente superiores, y no nos sorprendería que la tasa de desempleo descendiera al 4%. Las encuestas de los bancos regionales de la Reserva Federal apuntan a un empleo más sólido. Las solicitudes iniciales de subsidio por desempleo disminuyeron durante las tres primeras semanas de agosto, y el indicador semanal de empleo de ADP aumentó a principios de agosto. Un informe de empleo sólido podría llevar a los mercados a descontar plenamente una subida de tipos en octubre, si no en septiembre.

Antes de la Fed, esperamos que el BCE suba 25 pb en su reunión del 10 de septiembre y que el Banco de Japón suba 25 pb el 18 de septiembre. Las subidas de tipos en estas grandes economías y en Asia están limitando la capacidad del dólar para apreciarse en respuesta a la Fed, al restringir los movimientos de los diferenciales de tipos de interés a favor del dólar estadounidense. Seguimos considerando que el dólar se encuentra en una tendencia bajista cíclica de largo plazo. Una o dos subidas de la Fed podrían retrasar ligeramente esta evolución, pero, cuanto antes se produzcan, mayor será la probabilidad de que el dólar se debilite en 2027. Históricamente, la debilidad del dólar ha beneficiado a los mercados bursátiles asiáticos al fomentar los flujos de fondos hacia Asia.

Después de la amplia relajación de la política monetaria mundial en 2024 y 2025, la política monetaria se está endureciendo ahora ligeramente. Esto supone un obstáculo gradual para los mercados de renta variable en 2027 y debería incrementar la importancia de una selección activa de valores, bien fundamentada mediante análisis, frente a la inversión generalizada en índices.

29Jul

Gescooperativo recuerda que la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

Miguel Ángel Valero

Es más que evidente que la evolución del Euribor a 12 meses, índice usado para calcular el interés de las hipotecas variables, depende en gran medida del desarrollo del conflicto que azota Oriente Medio.Cuando EEUU e Irán se dedican a bombardear la zona, esta referencia tiende al alza. Y cuando pactan unos días o semanas de tregua, su valor se estabiliza o se reduce, como ocurrió en junio.Tras la reanudación de los bombardeos, pues, es fácil adivinar cuál ha sido el comportamiento de este índice hipotecario en las últimas semanas. Según los analistas del comparador financiero HelpMyCash.com, el Euribor ha subido en julio y acabará el mes con un valor cercano al 2,85%, ligeramente superior al de junio (2,798%). 

En consecuencia, las hipotecas variables que vayan a revisarse próximamente sufrirán un encarecimiento de más de 740€ de media al año. El analista hipotecario del comparador, Miquel Riera, explica que el valor de julio de 2026 (2,85%; aproximadamente) será sensiblemente superior al del mismo mes del año pasado (2,079%). Para una hipoteca variable media de 150.000€ a 25 años con un tipo de Euribor más 1% y revisión anual, eso supondrá pasar de pagar unas cuotas de 717€ mensuales a abonar unos 779 al mes: unos 62 más al mes y más de 740 más al año.

Las hipotecas variables que vayan a actualizarse próximamente con una revisión semestral también se encarecerán, dado que el valor del Euribor hace seis meses era del 2,245% (enero de 2026). Si se hace el cálculo con el ejemplo anterior, las cuotas subirán de 730 a 779€: unos 49 más al mes y algo más de 290 más al semestre.

Pero ¿qué tiene que ver el Euribor con el conflicto en Oriente Medio? Más de lo que parece. Miquel Riera explica que el precio del petróleo se dispara cada vez que hay un bombardeo en Oriente Medio, dado que los países de la zona son productores de crudo. Si se encarecen el combustible y la energía, sube también la inflación, lo que obliga al Banco Central Europeo (BCE) a incrementar sus tipos de interés para contener el coste de la vida en la Eurozona. “El euríbor representa el interés medio al que los principales bancos de la Eurozona se prestan dinero entre ellos. Por lo tanto, cuando se espera una subida de tipos por parte del BCE, este índice se adelanta y tiende al alza”. subraya. Su incremento en julio responde a las expectativas de los mercados financieros, que esperan que el BCE incrementará tipos en septiembre y, quizás, otra vez más antes de que termine el año.

¿El Euribor superará el 3%? Si Irán y EEUU pactan otra tregua antes de que termine el verano y alcanzan finalmente un acuerdo de paz, es probable que la inflación se modere y que no haya nuevas subidas de tipos por parte del BCE. En ese escenario optimista, el Euribor podría bajar y situarse en torno al 2,6%. En cambio, si esa tregua llega después de septiembre, tras una más que probable subida de tipos por parte del BCE, es probable que el índice se estanque alrededor del 2,8% hasta diciembre, según HelpMyCash. Y si no se alcanza un acuerdo de paz antes de que acabe el año, el Euribor alcanzará o incluso superará el 3% para finales del 2026, dado que la situación obligaría al BCE a incrementar sus intereses otra vez.

Ante este futuro incierto, Miquel Riera aconseja prudencia a los hipotecados a tipo variable: “Es fundamental que cada titular calcule si sería capaz pagar las cuotas con un Euribor al 3% o más. Y si cree que podría tener dificultades, es recomendable que pida cita a su oficina bancaria para explorar soluciones en caso de que se produzca el peor de los escenarios”.

Gescooperativo: el verano no es tiempo de mudanza en inversión

Cada verano vuelve a ponerse el foco en el comportamiento de los mercados durante agosto, un mes al que suele asociarse una mayor sensibilidad en los mercados, aunque la historia invita a mantener la confianza en las estrategias de inversión de largo plazo. La menor actividad de los mercados, el recuerdo de algunos episodios de elevada volatilidad y la ausencia de muchos inversores alimentan esa percepción. Sin embargo, la evidencia histórica dibuja un escenario bastante diferente, en el que los acontecimientos macroeconómicos y geopolíticos han tenido un impacto mayor que la estacionalidad del verano. 

Gescooperativo, la sociedad gestora de fondos de inversión del Grupo Caja Rural, dentro de su iniciativa de fomentar la cultura financiera y ayudar a los inversores a tomar decisiones más racionales, ha analizado qué ha ocurrido históricamente en los mercados durante el mes de agosto. Y la principal conclusión a la que llega desmonta el mito de que el verano, y especialmente agosto, constituye, por sí mismo, una razón para modificar una estrategia de inversión bien diseñada. 

Agosto suele registrar menores volúmenes de negociación en muchos mercados desarrollados debido al periodo vacacional. Eso hace que la variabilidad en el comportamiento de los mercados en los meses de agosto sea muy elevada y, por lo tanto, que la capacidad predictiva de esa estacionalidad se quede más limitada. La razón para que agosto mantenga esa fama de mes complicado tiene menos que ver con la rentabilidad que con el funcionamiento del propio mercado. 

"No es que agosto sea un mes especialmente negativo; lo que ocurre es que, al haber menos volumen de negociación, cualquier noticia puede tener una trascendencia mayor lo habitual", explican los expertos de Gescooperativo. "Una cosa es que exista una mayor sensibilidad a episodios puntuales de volatilidad y otra muy distinta asumir que agosto es un mes negativo para las Bolsas", añaden.

Es cierto que algunos de los sobresaltos bursátiles más recordados ocurrieron precisamente durante el mes de agosto. La rebaja de la calificación crediticia de EEUU en 2011 o las turbulencias provocadas por la devaluación del yuan chino en 2015 contribuyeron a consolidar la percepción de que agosto es un mes especialmente delicado. Ahora bien, convertir esos episodios excepcionales en una regla general para basar una decisión de salir del mercado en este mes, supone en sí misma un riesgo mucho mayor. Por ejemplo, agosto de 2020 fue especialmente positivo para los mercados bursátiles. Para el S&P 500 fue uno de los meses mejores del año con una subida del 7,19%, el Nasdaq avanzó el 9,7% y el Euro Stoxx 50 alrededor del 3,2%, lo que demuestra que agosto no necesariamente responde a la percepción de mes adverso para la renta variable.

Precisamente, ese sesgo de percepción es lo que explica algunos de los errores que muchos ahorradores cometen antes de marcharse de vacaciones. El primero consiste en vender posiciones "por si pasa algo". Desde un punto de vista emocional, puede parecer una decisión tranquilizadora, pero financieramente rara vez estjustificada. "Si nuestras circunstancias personales no han cambiado, tampoco debería hacerlo nuestra estrategia de inversión", señalan los expertos. "Seguimos teniendo el mismo horizonte temporal, las mismas necesidades y los mismos objetivos; las vacaciones no modifican ninguno de esos elementos".

Otro comportamiento habitual consiste en retrasar nuevas inversiones esperando una hipotética caída de los mercados durante agosto. En realidad, supone intentar anticipar el mejor momento para entrar en bolsa, una tarea extraordinariamente difícil incluso para los gestores profesionales. "El 'timing' es un factor del que el inversor minorista debería intentar alejarse. Ni siquiera los mejores gestores del mundo son capaces de identificar sistemáticamente el mejor momento para invertir", explican los especialistas de Gescooperativo.

A ello se suma la tentación de consultar la evolución de la cartera varias veces al día desde el lugar de vacaciones. “Estar informado siempre resulta positivo, pero convertir el descanso en un seguimiento permanente de los mercados suele favorecer decisiones impulsivas basadas en movimientos de corto plazo”, añaden. Por tanto, si durante las vacaciones las Bolsas sufren una corrección, la respuesta que deberían adoptar los inversores dependería sobre todo del trabajo realizado antes de invertir. “Si la cartera está correctamente diversificada y adaptada al horizonte temporal y al perfil de riesgo del inversor, una corrección puntual no debería obligar a tomar decisiones precipitadas. Además, conviene distinguir entre una caída provocada por un acontecimiento puntual y un cambio estructural en las perspectivas económicas o empresariales. Esa valoración requiere un análisis profesional y difícilmente puede hacerse observando únicamente la evolución diaria de los mercados”, explican los expertos.

Por ese motivo, desde la gestora de las Cajas Rurales consideran que revisar la cartera antes de las vacaciones solo tiene sentido cuando han cambiado las circunstancias personales del inversor o si este desea comprobar, junto con su asesor financiero, que la estrategia continúa alineada con sus objetivos. “Lo que no debería hacerse es modificar una cartera simplemente porque el calendario marque la llegada de agosto”, insisten los expertos.

Al final, la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario. Las vacaciones duran unas semanas; una estrategia de inversión puede acompañar al ahorrador durante décadas. Por eso, como resumen los especialistas de Gescooperativo: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

La confianza del consumidor en EEUU y las apuestas se desploman

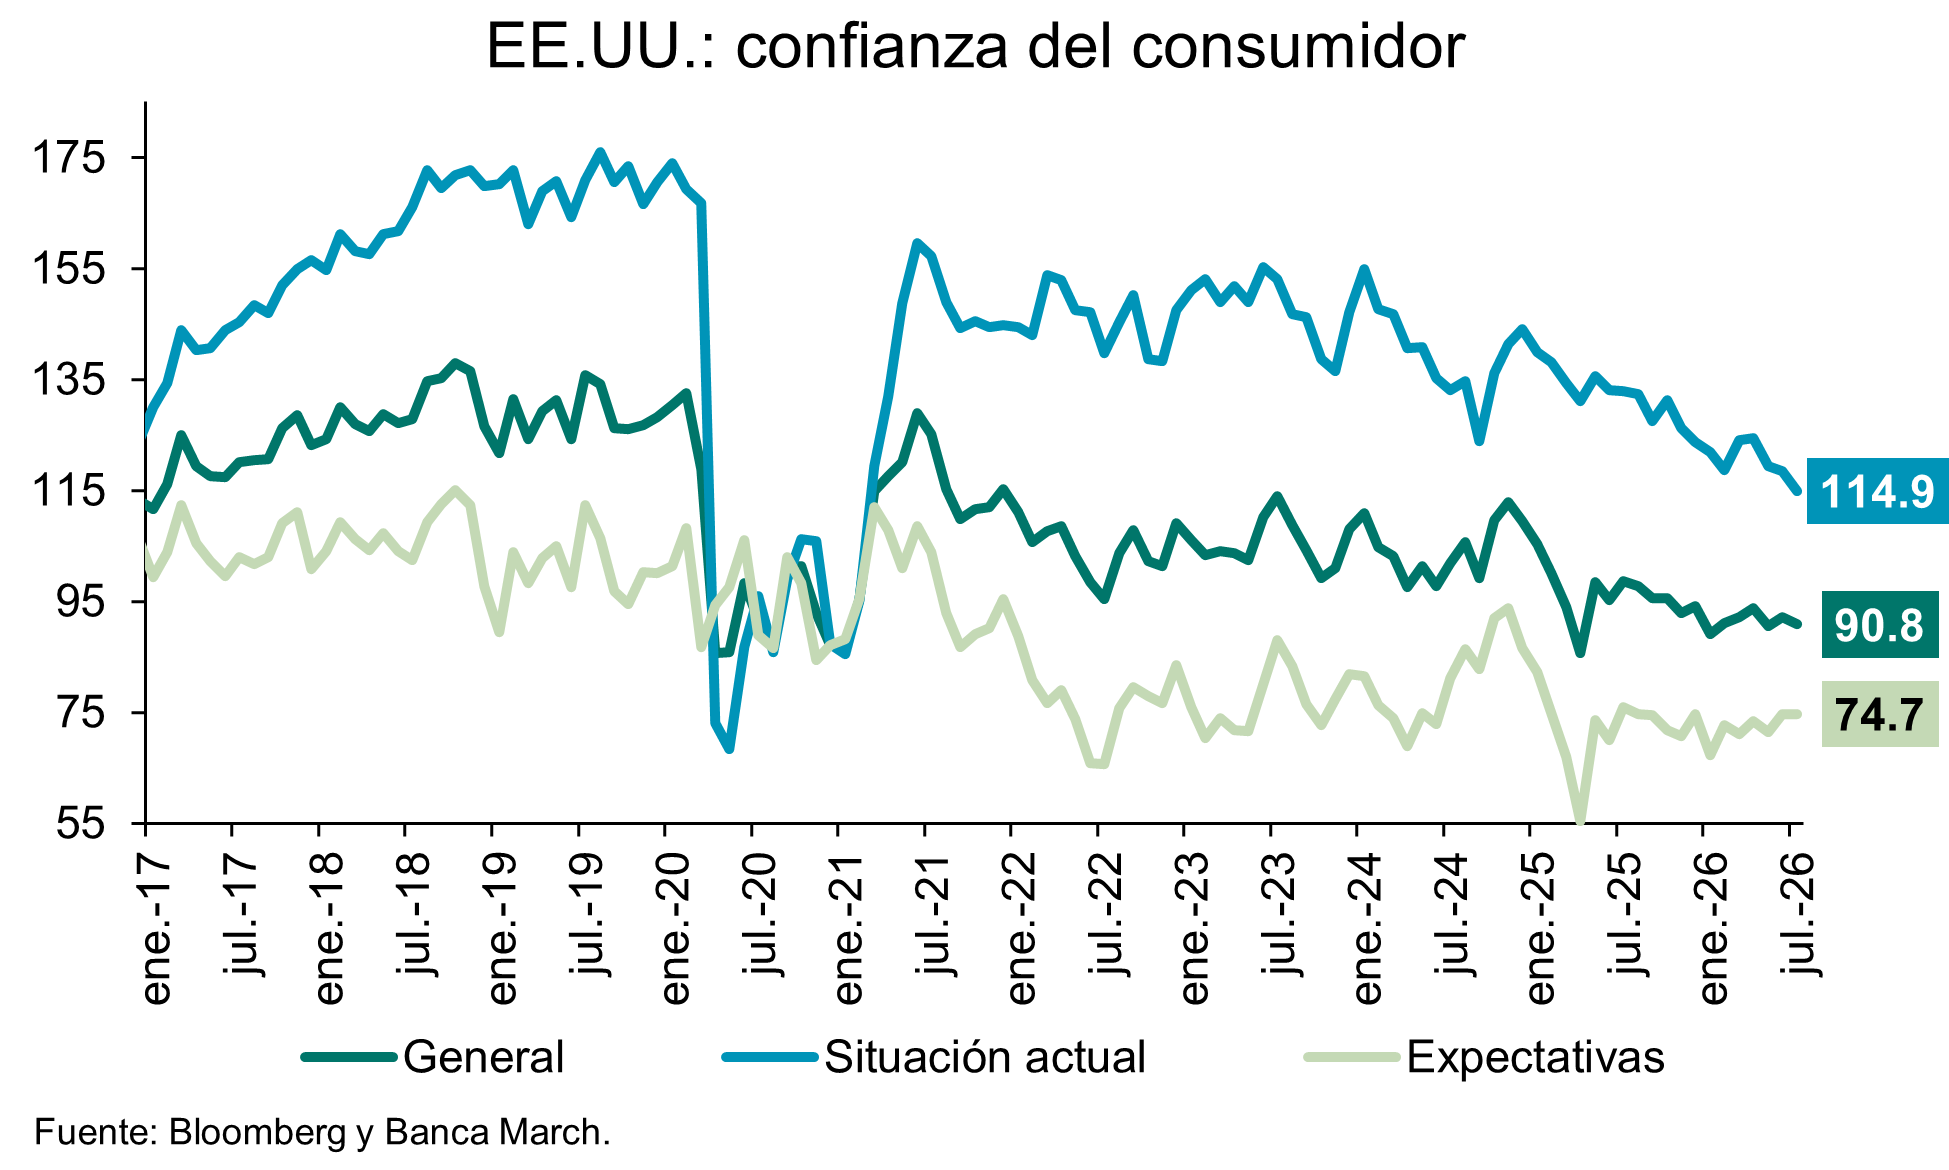
Mientras, en EEUU la confianza de los consumidores se deterioró en julio. El indicador elaborado por la Conference Board retrocedió hasta 90,8 desde el 92,2 correspondiente a junio. El mercado esperaba 92,3. Por componentes, la lectura de la situación actual cayó hasta niveles de 114,9 frente al 118,5 previo, mientras que el índice de expectativas se mantuvo estable en 74,7. La confianza del consumidor americano se resfría en el peor momento. Las familias ven el mercado laboral cada vez más flojo, y eso siempre acaba en la misma película: menos gasto.

Este dato se enlaza con otro: los ingresos de juego del Strip de Las Vegas caen por primera vez en cinco meses. Las Vegas es un termómetro estupendo del bolsillo americano. Cuando la gente tiene miedo, lo primero que recorta es lo prescindible: el casino, el show, la copa cara. Por eso este dato escuece. En junio, el dinero que se quedó el casino tras pagar a los ganadores cayó un 1,4% interanual en el Strip, hasta 754,7 millones$. Rompe cuatro meses seguidos de subidas. El conjunto de Nevada aún sube un 0,8%, hasta 1.340 millones. Ahora el matiz que lo cambia todo. El batacazo lo explica el baccarat, el juego de los grandes apostadores asiáticos, que se hundió un 22,4% hasta 610,7 millones. Un analista de JP Morgan apunta a que el Mundial de fútbol se llevó a esos grandes apostadores. Sin baccarat, el Strip habría subido un 2,1%. Susto más que sangría: el trimestre entero aún cierra un 5,9% arriba. Pero para MGM y el sector de ocio, la clave es si esto es un bache puntual del Mundial o el ciudadano norteamericano ya ha empezado a cerrar la cartera. Si el gasto discrecional flojea de verdad, casinos, hoteles y aerolíneas son los primeros en notarlo. Por tanto, atención.

Países Bajos: las empresas esperan un aumento de las insolvencias a corto plazo

En Países Bajos, las empresas muestran una mayor dependencia del crédito comercial que la media de Europa Central, a pesar de estar sufriendo retrasos en los pagos que impactan en el flujo de caja. Según el Barómetro de Prácticas de Pago en Países Bajos de Crédito y Caución, casi tres cuartas partes de las ventas B2B se realizan a crédito, lo que supone más de 20 puntos por encima de la media de la región. Siete de cada diez proveedores señalan retrasos por parte de sus clientes y una quinta parte de las facturas está vencida. Muchos clientes alargan los plazos de pago, trasladando sus necesidades de financiación a corto plazo a los proveedores.

Sobre la base del escenario actual, el 19% de las compañías prevé un aumento de las insolvencias a corto plazo y el 60% apunta a que el nivel de impagos se mantendrá elevado si el crecimiento económico sigue siendo moderado, las condiciones de financiación continúan siendo restrictivas y las tensiones geopolíticas siguen perturbando los flujos comerciales. La preocupación es mayor entre las empresas orientadas a la exportación, donde la menor demanda mundial y la incertidumbre en torno al comercio global podrían aumentar rápidamente el riesgo de dificultades financieras. 

La exposición al riesgo de crédito varía según los sectores. El comercio mayorista, las pymes y algunos segmentos del sector servicios se ven especialmente afectados debido a que los márgenes son ajustados y la liquidez es escasa. Muchas de estas empresas suelen enfrentarse a mayores pérdidas por impagos, a veces superiores al 5 %.

El tamaño del tejido productivo de Países Bajos refleja su capacidad de resistencia frente al riesgo de impago. Los grandes fabricantes parecen estar mejor protegidos y alegan su capacidad para fijar precios, la diversificación de sus fuentes de ingresos y la solidez de sus balances como razones por las que no prevén alteraciones importantes en sus márgenes. Otras empresas, en particular las pymes con una elevada exposición a los mercados globales, márgenes más ajustados o reservas financieras limitadas, prevén seguir enfrentándose a una situación de fragilidad.

Los retrasos en los pagos generan una reducción del margen de liquidez en el 23 % de los casos, una menor flexibilidad financiera en el 17 % y mayores necesidades de financiación en el 15 %.
Las empresas neerlandesas suelen combinar el control interno del crédito con la gestión externalizada del riesgo de crédito, incluido el seguro de crédito, ya que aseguran que esta combinación de herramientas les ayuda a gestionar de forma más eficaz el comportamiento impredecible de los pagos B2B en el actual entorno económico y comercial inestable.

De cara al futuro, el comportamiento de los pagos B2B en Países Bajos vendrá determinado cada vez más por factores económicos y geopolíticos externos. La elevada dependencia del crédito comercial implica que cualquier presión sobre la liquidez de los clientes se transmite rápidamente a lo largo de la cadena de suministro. Entre sus principales preocupaciones se encuentran también la evolución de la inflación, que puede repercutir en un menor margen comercial, y los cambios normativos.

Ebury: escenario optimista para las divisas latinoamericanas

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, contempla un escenario optimista para las divisas latinoamericanas pese al impacto de las tensiones geopolíticas globales. Mantiene una visión constructiva con respecto a la mayoría de las monedas latinoamericanas, apoyándose en el giro político hacia la derecha que se ha producido en la región, las elevadas tasas de interés reales en varios de sus países y unos precios de las materias primas persistentemente elevados.

Según el Latam FX Outlook, las divisas latinoamericanas mantienen un potencial de apreciación relevante, aunque el entorno sigue marcado por importantes focos de incertidumbre. Entre los principales riesgos señalados por la compañía destaca un endurecimiento sorpresivo de la política monetaria de la Reserva Federal, un retroceso brusco en los precios de las materias primas o la incapacidad política de los nuevos gobiernos de derecha de implementar medidas de consolidación fiscal ambiciosas. 

Ebury subraya diversos factores internos que podrían afectar la evolución de las monedas de la región:

  • Real brasileño: la economía está sorteando bien el shock externo gracias a los esfuerzos fiscales, aunque la atención del mercado se dirige ahora a las elecciones presidenciales de octubre, donde la subida en las encuestas del candidato Lula genera dudas sobre la consolidación fiscal a largo plazo.
  • Peso chileno: ha sido una de las monedas más afectadas por su alta exposición al shock energético y unos datos macroeconómicos más débiles. No obstante, los altos precios del cobre siguen siendo un factor estructural de apoyo y no contemplan recortes inmediatos de tipos por parte del Banco Central de Chile.
  • Peso colombiano: se consolida como la divisa más destacada de la región tras la victoria electoral de Abelardo de la Espriella, el repunte de los precios del petróleo y el agresivo ciclo de subidas por parte del Banco de la República. Ebury advierte, no obstante, que este rally podría estar sobreextendido ante los retos de la consolidación fiscal.
  • Peso mexicano: a pesar de la incertidumbre en torno a la renegociación del T- MEC, el inicio de las conversaciones envía una señal constructiva. Ebury espera un acuerdo reformado que propiciará ganancias moderadas para el peso mexicano, impulsado por la fortaleza de la economía estadounidense, las remesas y la tendencia al nearshoring.
  • Sol peruano: la victoria de Keiko Fujimori ha disipado los riesgos de mayor intervencionismo estatal, allanando el camino para reformas que fortalecerán los fundamentos macroeconómicos de Perú. Apoyado por un crecimiento sólido y los altos precios del cobre, Ebury mantiene una visión constructiva con respecto al sol, pero con riesgos como El Niño.
21Apr

El empleo se mantiene en las empresas española de energía y de logística a corto plazo, pero empeora a dos años vista.

Miguel Ángel Valero

La subida constante del precio de los carburantes derivada del conflicto en Oriente Medio está acelerando cambios en el comportamiento de los consumidores, que buscan alternativas más eficientes y sostenibles en términos de gasto. Ante este panorama, el interés por los vehículos de ocasión eléctricos ha experimentado un fuerte repunte, disparándose un 73% en comparación con marzo de 2025 y un 26,2% respecto al mes anterior, lo que evidencia una creciente inclinación hacia opciones de movilidad menos dependientes de los combustibles fósiles.

El coste de la combustión puede ser una palanca para la adquisición del vehículo electrificado. Si la guerra de Irán se prolonga en el tiempo, la subida del precio del petróleo podría impulsar un cambio de tendencia, siempre que la estrategia de electrificación se complete con el plan nacional de renovación contemplado en la Ley de Movilidad Sostenible, con el objetivo de que todas las familias puedan acceder a vehículos más eficientes en términos de consumo.

En este escenario, el precio medio de oferta del coche eléctrico de ocasión en España sigue bajando de manera constante. Así se deduce del primer informe trimestral de 2026 Electricar VO, elaborado por coches.net y la patronal de vendedores de vehículos Ganvam. Comprar un coche de ocasión eléctrico cuesta de media 30.588€, un -1,74% que en el mismo primer trimestre de 2025, cuando el precio ya había descendido un 7,78% interanual.

En el primer trimestre de 2024, los españoles teníamos que desembolsar de media 33.755€ para comprar un vehículo eléctrico de ocasión. Sólo dos años más tarde, son necesarios 3.160€ menos. La horquilla entre estos vehículos movidos por baterías y los propulsados por combustión se reduce un poco más cada año que pasa.

El precio en el primer trimestre de 2026 se aleja todavía más de la cifra récord, que se produjo en noviembre de 2022 cuando de el eléctrico de segunda mano alcanzó una media de 37.228€. En poco más de tres años, se ha producido un descenso de más de 6.500€.

Las ventas de automóviles eléctricos de ocasión crecieron en el acumulado del primer trimestre de 2026 un 48,8% respecto al mismo trimestre de 2025. Las ventas de los seminuevos aumenta un 103% y se sitúa como la franja que más se ha vendido en este trimestre. En todas las demás franjas también se ha registrado un notable crecimiento, con subidas a doble dígito en todas ellas. Las ventas de vehículos eléctricos de ocasión entre 3 y 5 años aumentaron un 48,9% respecto al mismo periodo de 2025. Entre 5 y 8 años lo hicieron un 38%, entre 8y 10 años, un 59% y entre 10 y 15 años, un 40,7%.

El Tesla Model 3 sigue en lo más alto de la tabla entre los vehículos eléctricos de ocasión más vendidos en España: 647 unidades  (+17,9%). La segunda posición es para el FIAT 500: 311 unidades(+8,7%). Y la tercera, para Renault Zoe, con 311 unidades (+15,6%). Destaca la subida del 586,4% del Polestar 2, hasta las 274 unidades vendidas. Y la irrupción en la lista del BMW iX1, con 185 unidades vendidas y un crecimiento también de tres dígitos (+184,6%).

Impacto en el empleo de energía y logística

La escalada de tensión en Oriente Medio ha vuelto a situar la energía y la logística internacional en el centro de la incertidumbre económica global, aunque se alivia un poco por el anuncio del mantenimiento del alto el fuego hasta que Irán presente una propuesta, realizado por Donald Trump horas antes de que venciera éste. 

En este contexto, surge una pregunta relevante para el mercado laboral: cómo y hasta qué punto esta incertidumbre empieza a trasladarse a las decisiones de contratación de las empresas. La plataforma de empleo InfoJobs, destaca que la logística y el transporte emplean a casi 850.000 personas, superando los niveles de empleo previos a la pandemia, impulsado por el crecimiento del comercio electrónico, la digitalización y la transformación de las cadenas de suministro. Su peso económico —en torno al 7% del PIB español— refuerza su carácter estructural y su alta dependencia de la estabilidad de los flujos comerciales y energéticos. Los datos del informe Estado del Mercado Laboral en España 2025 muestran que compras, logística y almacén fue la segunda categoría con más vacantes el año pasado; en lo que llevamos de 2026, ha superado ya las 67.300 en InfoJobs, con un crecimiento del 18%, lo que evidencia su fortaleza incluso en un contexto marcado por la incertidumbre geopolítica.

Sin embargo, dentro del propio sector logístico conviven dos dinámicas diferentes en la contratación. Por un lado, los perfiles operativos —como mozo de almacén o responsable de pedidos— mantienen una alta estacionalidad y un mayor peso de contratos temporales o fijos discontinuos, vinculados a picos de consumo. Por otro, los perfiles más cualificados —como analista de logística— presentan mayor estabilidad, con un 90% de vacantes con contrato indefinido, salarios medios superiores a los 37.000 euros y un alto peso de estudios universitarios (71%).

En paralelo, la energía se mantiene como uno de los sectores más expuestos a la volatilidad internacional, con un impacto que trasciende al propio sector y se traslada al conjunto de la economía a través de los costes de producción, el transporte y las decisiones empresariales de inversión y contratación. Dentro de este ámbito, la transición energética continúa impulsando la demanda de perfiles cada vez más especializados y resilientes. En 2025, la subcategoría de energías renovables registró casi 6.500 puestos ofertados en InfoJobs y, en el acumulado de 2026, ya supera las 1.400 vacantes.

Entre los perfiles más demandados destacan los roles tecnológicos vinculados a datos, inteligencia artificial o ciberseguridad, así como profesionales asociados a la transición energética y la sostenibilidad, como ingenieros en energías renovables, sistemas energéticos o medioambientales.

El actual contexto de incertidumbre económica sigue condicionando las decisiones de las empresas, especialmente por la presión sobre los costes operativos en partidas como la energía y el transporte. El 63% de las compañías considera que la situación de empleo se mantendrá en los próximos seis meses. Sin embargo, hay expectativas de aumento en el muy corto  plazo: el 40% planea contratar en seis meses y el 41% en un año. En cambio, al ampliar el horizonte temporal, la percepción de estabilidad pierde peso y crece el porcentaje de las que anticipan un empeoramiento. A un año vista, el 49% espera que el empleo se mantenga y el 34% considera que empeorará, mientras que solo el 17% piensa que mejorará. La tendencia se acentúa en el plazo de dos años, cuando el 43% anticipa un deterioro, por encima de quienes prevén estabilidad (34%) o mejora (23%).

Extensión del alto el fuego para preservar el diálogo

Por otra parte, las reacciones de los mercados a la situación en Oriente Medio indica que los inversores perciben que la paz está hoy más cerca que en cualquier otro momento desde el inicio del conflicto.  Los puntos clave del debate se mantienen inalterados: Washington exige el fin del programa nuclear iraní, que por ahora constituye la principal línea roja de Teherán; por su parte, Irán reclama la eliminación de las sanciones estadounidenses —incluido el actual bloqueo—, compensaciones por los daños derivados de la guerra y, adicionalmente, el control del estrecho de Ormuz

Las tensiones actuales entran dentro de lo previsible y no alteran el escenario de fondo. Ambas partes cuentan con incentivos claros para poner fin al enfrentamiento en el corto plazo. De hecho, el primer paso ha sido la extensión del cese al fuego, con el objetivo de preservar el canal de diálogo abierto.

Gescooperativo: volver a la normalidad llevará tiempo

Un análisis de Gescooperativo insiste en que el principal escollo para la paz está en el uranio enriquecido, pues ni EEUU ni Israel quieren permitir al régimen iraní mantener las existencias actuales (400 kg. de uranio enriquecido al 60%, cuando para construir una bomba atómica se necesita un 90%). A pesar de que vuelven las dudas de la apertura del Estrecho, el sentimiento no es del todo negativo, y se sigue confiando en un acuerdo. 

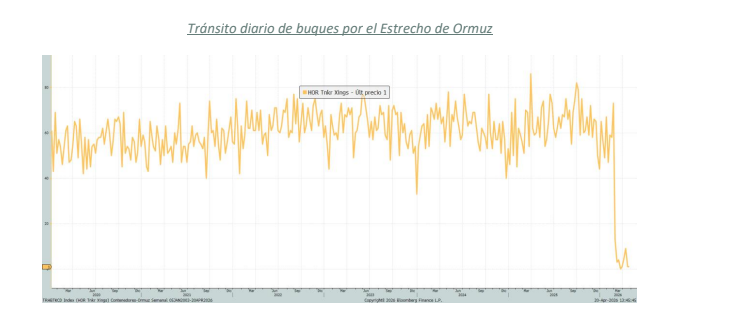
En cualquier caso, el abastecimiento tardará semanas en recomponerse y los bloqueos intermitentes pueden evitar escenarios críticos. Los últimos buques que habían cruzado el Estrecho ya están llegando a destino. En la zona están bloqueados desde el inicio del bloqueo, unos 22.000 buques, según la OMI (Organización Marítima Internacional) y evacuar los buques de la zonales llevará un par de semanas desde una reapertura total.

La AIE (Agencia Internacional de la Energía) calcula que la mitad de los yacimientos cerrados en los países productores del golfo Pérsico podrían funcionar a pleno rendimiento en 2 semanas y sería probable alcanzar el 80% en el transcurso de otro mes. La recuperación del 20% restante llevaría en cambio más tiempo. La AIE ya acordó en marzo la mayor liberación de reservas de petróleo de su historia, por 400 millones de barriles. La liberación de dichas reservas comenzó en la última semana de marzo y se espera que continúe durante abril, y si bien no ha contribuido apenas a suavizar el precio del crudo en las últimas semanas, ofrece un valioso colchón frente a los problemas de suministro.

Por otra parte, la baja popularidad de Trump (inferior al 40%) y el riesgo de perder el control de las cámaras en las elecciones de medio mandato de noviembre refuerzan su incentivo para cerrar un acuerdo cuanto antes y limitar el coste político del conflicto.

Tras seis semanas convulsas, varias Bolsas han borrado las pérdidas que habían acumulado desde final de febrero, recuperando los niveles previos al conflicto, apoyadas en los avances diplomáticos, la reapertura puntual del Estrecho de Ormuz y la fortaleza de Wall Street tras la publicación de los primeros resultados del primer trimestre del ejercicio (S&P 500 en máximos históricos y Nasdaq encadenando 13 sesiones al alza). 

Por su parte, el mercado de deuda celebró la reapertura del estrecho y el posible fin del conflicto con fuertes compras de bonos soberanos. Las TIR europeas registraron su mayor caída desde el 28 de febrero (–10 pb en Alemania, –12 pb en España y –30 pb en Italia). El mercado vuelve a especular con alguna bajada de la Fed en el año, al tiempo que espera dos subidas de tipos por parte del BCE.

"Mirando más allá del conflicto: una vez finalice (o incluso antes), el foco volverá a los fundamentales y a la campaña de resultados, cuyo arranque está siendo positivo. En EEUU se espera un crecimiento del beneficio por acción del 14% (87,5% de sorpresas positivas en el S&P 500), frente a un+2,8% estimado en Europa", concluyen en Gescooperativo.

Natixis: visión más optimista del mercado

El equipo de Asia-Pacífico de Natixis CIB, dirigido por Alicia García Herrero, ha elaborado el informe ‘Las negociaciones entre EE. UU. e Irán: un ciclo de giros inesperados’, resalta que el sector petrolero ha atravesado una volatilidad enorme: el Brent cayó hasta un mínimo de 86$ por barril después de que Irán reabriera por completo el estrecho el viernes pasado, aunque repuntó rápidamente hasta acercarse de nuevo a los 96$ por barril tras el cierre repentino durante el fin de semana. 

Pero los diferenciales de CDS (cobertura del riesgo de impago) de los países del Consejo de Cooperación del Golfo han bajado de forma significativa desde el inicio de la guerra, lo que refleja una visión más optimista del mercado sobre una eventual resolución de la crisis, mientras que el mercado de Dubái repuntó y subió en torno a un 8% entre el 1 y el 17 de abril. Sin embargo, este lunes reaccionaron en negativo al nuevo cierre del estrecho, con una caída de alrededor del 2% en la Bolsa de Dubái.

Fidelity insiste en una resolución desordenada

Salman Ahmed, responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, insiste en que "seguimos considerando que sigue existiendo un camino abierto hacia una resolución, pero desordenada. Pero hasta que lleguemos a ese punto, es probable que el ruido y la volatilidad continúen siendo elevados". 

Nadie está señalizando una ruptura del alto el fuego, al menos por ahora. EEUU está destacando el asunto nuclear como principal escollo, pero a partir de informaciones más amplias y filtraciones, queda claro que el Estrecho de Ormuz y el Líbano también forman parte de la ecuación negociadora. ¿Hacia dónde vamos, entonces? La variable clave a vigilar es Ormuz. Irán ha aceptado mantenerlo abierto durante el periodo de alto el fuego, pero después dio marcha atrás tras el resurgir de la cuestión del Líbano. Cualquier acción “óptica” por parte de EE. UU. en ese ámbito, especialmente si no desencadena una respuesta iraní, será un barómetro importante para calibrar la situación. Siguen abiertos canales discretos a través de Pakistán, dado el elevado grado de confianza del que goza el país por parte de ambos actores. La reacción iraní parece haber sido firme, pero respetuosa. 

"Es posible que ahora estemos entrando en otra fase de escalada híbrida: amenazas junto con una apertura continuada al diálogo", añade. "Tanto el reloj iraní como el estadounidense parecen haberse quedado sin tiempo. Pero el reloj israelí es distinto, y esa divergencia será relevante. Seguimos inclinándonos por una resolución desordenada, pero el riesgo de errores de cálculo que conduzcan a resultados materialmente peores ha aumentado claramente", advierte este experto. 

El mercado del petróleo será también una variable clave, tanto como señal como fuente de presión para algún tipo de resolución, especialmente a medida que la posición de China adquiera mayor peso.

17Mar

Si EEUU consigue asegurar el tránsito por la zona, buena parte de las tensiones actuales en los mercados se mitigarán. Hasta ahora, las disrupciones reales solo se perciben en países como Japón o Singapur, altamente dependientes del suministro petrolero de Oriente Medio.

Miguel Ángel Valero

El tiempo sigue avanzando, la guerra en Oriente Medio camina hacia el mes, y el estrecho de Ormuz continúa cerrado al tránsito. No obstante, durante el fin de semana las negociaciones entre Irán e India fueron productivas, permitiendo que dos buques de gas natural licuado atravesaran el paso. Aun así, el resto del tráfico permanece bloqueado debido a ataques contra barcos civiles en otras zonas del golfo Pérsico, lo que alimenta la inquietud.

En este contexto, Trump es cada vez más consciente del valor estratégico de controlar el estrecho. Por ello, volvió a generar cierto optimismo al señalar que las operaciones para escoltar navíos estaban más próximas y reiteró su llamamiento a los aliados para que se sumen a esta iniciativa. Con el programa de reaseguro patrocinado por Washington ya en negociaciones con las aseguradoras, aumentan progresivamente las probabilidades de que el tráfico marítimo en la región se restablezca. Así, los mercados mostraron ayer una mayor estabilidad y reflejaron ese sentimiento positivo, mientras que los precios del petróleo y del gas descendían, incluso tras los nuevos ataques sobre Fujairah –el puerto de salida al otro lado del estrecho– y las recientes incursiones de drones contra instalaciones gasísticas en los Emiratos Árabes Unidos.

Si EEUU consigue asegurar el tránsito por la zona, buena parte de las tensiones actuales en los mercados se mitigarán. Hasta ahora, las disrupciones reales solo se perciben en países como Japón o Singapur, altamente dependientes del suministro petrolero de Oriente Medio. En los mercados occidentales, más allá del encarecimiento de los combustibles, el efecto sobre el sector eléctrico es prácticamente nulo. El impacto global continúa siendo moderado, y gracias a la histórica liberación de reservas estratégicas, la economía mundial está siendo capaz de gestionar esta situación, de momento, sin daños significativos. 

Ecovadis: las renovables son una cuestión de estabilidad

La escalada de tensión en el golfo Pérsico ha vuelto a poner sobre la mesa la vulnerabilidad de las cadenas de suministro globales y la dependencia energética de determinadas regiones. Pierre-François Thaler, cofundador y co-CEO de EcoVadis, opina que "la situación actual es un recordatorio de que depender de una única fuente de energía o de una sola región del mundo crea vulnerabilidades sistémicas. Cuando el centro de extracción se paraliza, toda la cadena de suministro se resiente”.

“Una parte fundamental de las compras sostenibles es diversificar: contar con varios proveedores, de múltiples orígenes, y priorizar ubicaciones seguras y estables, no únicamente las más competitivas económicamente. Esto es clave para construir cadenas de suministro resilientes”, añade.

"Aumentar el uso de energías renovables no es solo una cuestión climática, también es una cuestión de estabilidad económica y geopolítica. Reducir la dependencia de los combustibles fósiles ayuda a las empresas y a los países a protegerse frente a disrupciones”, argumenta.

“En un contexto de creciente volatilidad geopolítica, la transición energética se consolida como una prioridad estratégica para reforzar la estabilidad económica y reducir dependencias. En 2025, la inversión global en la transición energética alcanzó los 2,3 billones$ y la economía verde ya supera los 5 billones anuales. Al mismo tiempo, no actuar también tiene un coste: según datos de la organización CDP, el impacto económico del cambio climático es tres veces mayor que el de abordar sus causas”, subraya.

Gescooperativo: fuerte aversión al riesgo

Mientras los bombardeos se suceden, también lo hacen las medidas encaminadas a contener el alza del precio del crudo tratando, además, que la oferta (dada la demanda inelástica en el corto plazo) no se vea excesivamente restringida. La Agencia Internacional de la Energía anunciaba la liberación parcial de reservas estratégicas, para hacer frente a la escasez puntual de crudo, en una cantidad que equivale aproximadamente a 20 veces el tránsito diario por el Estrecho de Ormuz. Pero, teniendo en cuenta que el cierre de dicho Estrecho no es total (Irán confirma el paso de buques con destino a ciertos países, como laIndia), junto a la posibilidad de otros productores para encontrar vías alternativas (parece que Arabia Saudíes capaz de desviar hasta 5-7 millones de barriles al día por el Mar Rojo -gracias al Oleoducto Este-Oeste-, hacia el Canal de Suez o hacia el Estrecho de Bab el-Mandeb), pueden ser un parche para unas cuantas semanas. EEUU, de forma unilateral, elimina ciertas sanciones a Rusia para exportar petróleo, lo que podría redundar en cierto aumento de capacidad por su parte.

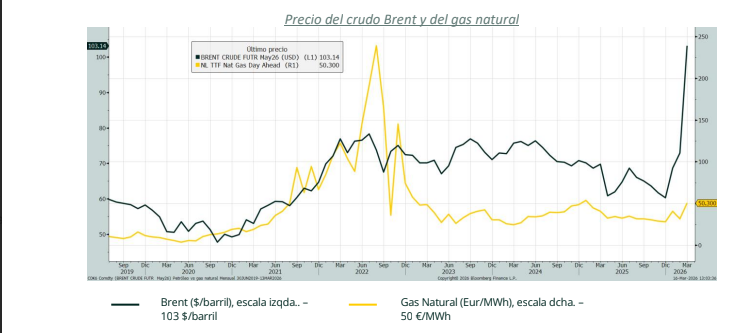
Fernando Cano y Alberto Salgado, del Área Gestión de Carteras de Gescooperativo –Banco Cooperativo, señalan que, aunque se produce un incremento lógico en la aversión al riesgo, continúa sin existir pánico en el mercado. Las caídas acumuladas en las Bolsas son del entorno del 7%-8% en Eurozona y Asia, pero mucho menores (2,5%-3,5%) en EE.UU. Respecto a movimientos en los tipos de interés, se produce un repunte de rentabilidades en las curvas de deuda soberanas de unos 30-40 pb, con ligeros incrementos de diferenciales crediticios en el caso europeo. Con todo, las pérdidas en el segmento de la renta fija europea rondan el 2%. El VIX (índice de volatilidad) se sitúa en un 25% (tras haber llegado al 35% la semana pasada). El crudo Brent rompe la barrera de los 100 $/barril, situándose hoy en 103 $/barril (llegó a rozar los 118 $/barril la semana pasada). Durante la segunda semana de guerra ha destacado el aumento del precio del petróleo, mientras que las bolsas y los bonos han estado más estables.

El mercado descuenta que el BCE subirá sus tipos en este 2026 entre una y dos veces (entre 25-50 pb). Al mismo tiempo, para el caso de la Fed, se espera, como mucho, una sola reducción de tipos de 25 pb, posponiéndose futuras bajadas adicionales hasta 2027.

El principal daño al crecimiento y la inflación, a escala mundial, vienen de la vertiente energética, tanto en lo que respecta a la potencial escasez de crudo y gas natural (por interrupciones en el Estrecho de Ormuz) como por la subida de sus precios. El petróleo se ha ido muy por encima del nivel alcanzado en 2022, cuando Rusia invadió Urania, porque el cierre del Estrecho de Ormuz realmente compromete el abastecimiento de muchos países, algo por lo que no se llegó a temer entonces. Por el contrario, el precio del gas en Europa se mantiene mucho más contenido que hace cuatro años (pocas importaciones europeas de gas desde Oriente Medio), por la gravedad que se suponía iba a provocar la potencial interrupción de gas ruso hacia los países europeos.

A pesar de que el petróleo sube más de un 50% en el año, es sorprendente que apenas se haya alterado el crecimiento económico en algunas áreas. Respecto al impacto en la inflación, aunque sí se produce un cierto incremento en los niveles esperados a un año vista, las expectativas a medio plazo (medidas por la expectativa del IPC a 5 años) parecen ancladas. La inflación a un año vista podría repuntar hasta el nivel del 3,2%, pero a medio plazo (5 años) no se prevé impacto. Será un efecto pasajero.

"Es importante saber lo que uno sabe, pero también ser conscientes de lo que uno ignora", subrayan estos expertos. "Lo que sabemos: Cuando estalla una guerra inesperada, los mercados reaccionan con un “shock” inicial de ventas en activos de riesgo y una huida hacia activos refugio. Si el conflicto no escala y no llegan noticias especialmente positivas ni negativas, los inversores recalculan el impacto real y la volatilidad empieza a remitir. Con el tiempo, la prima de riesgo geopolítica se diluye y los mercados vuelven gradualmente a centrarse en los fundamentos previos al conflicto", señalan

"Lo que no sabemos: Cuánto durará la guerra y quién la ganará (si es que importa...; lo que parece probable es que ambos bandos se declaren vencedores...). Si habrá más actores que se involucren en la guerra. Cuánto tiempo se interrumpirá el paso por el Estrecho de Ormuz y en qué grado (factor auténticamente clave).

"Pese a las incertidumbres que aún persisten (y que, probablemente, seguirán generando ruido durante los próximos meses), nuestro escenario central es que el conflicto no debería prolongarse más allá de unas pocas semanas", apuntan. El bloque estadounidense‐israelí está intensificando su presión (como los ataques en Kharg), con el objetivo de forzar una rápida cesión o apertura negociadora por parte de los “interlocutores” iraníes. Aunque la eventual declaración del fin de la guerra no implique necesariamente un cierre real del conflicto, para el mercado podría ser más que suficiente para considerarlo como “amortizado”.

"En la creencia de que el impacto será relativamente modesto en el crecimiento económico (continúa siendo nuestro escenario central) y, por ende, en los beneficios previstos para las empresas, decidimos continuar manteniendo la inversión en Bolsa en los niveles donde ya la teníamos. Respecto a la renta fija europea, creyendo que el aumento de inflación que se dará (algunas décimas, quizás hasta un punto) no llevará al BCE a subir tipos, hemos decidido incrementar levemente la duración de nuestras carteras para aprovechar el repunte habido en las curvas de tipos", concluyen estos gestores, que avisan: "existe un amplio consenso entre analistas respecto a que el conflicto debería resolverse en un periodo breve y con un impacto macroeconómico limitado. Esto implica que, si surgieran noticias que cuestionaran ese escenario (por ejemplo, la destrucción permanente de refinerías clave en países productores), los mercados podrían volver a reaccionar con fuertes episodios de aversión al riesgo".

Evli: la guerra terminará cuando la presión de los mercados sobre Trump sea alta

Valtteri Ahti, Estratega Jefe de la gestora nórdica Evli, insiste en que lo más probable es que el conflicto termine pronto, aunque todo dependerá de los mercados. El cierre del estrecho de Ormuz, vital para la economía y los mercados globales porque es la vía de transporta de la quinta parte del petróleo en el mundo, puede ser muy perjudicial para los mercados, provocando una fuerte presión. Ello obligaría a Trump a finalizar las operaciones pronto, con la excusa de que ha ganado la guerra. También podria suceder que Trump o Irán continuasen las hostilidades, en el caso de los mercados permanecieran relativamente tranquilos.

La guerra de Irán difiere de conflictos anteriores en Oriente Medio porque ha llevado al cierre del estrecho de Ormuz. Irán había amenazado con cerrar el estrecho durante cuatro décadas, pero se había abstenido de hacerlo hasta ahora. Oficialmente, un tercio del presupuesto estatal iraní procede del petróleo, y el petróleo representa más de la mitad de los ingresos por exportaciones del país. El cierre también es complicado desde el punto de vista de la política exterior, ya que el aliado más importante de Irán, China, quiere que el petróleo fluya libremente. De hecho, ha habido informes que indican que Irán sigue transportando cantidades limitadas de petróleo a China.

Aproximadamente una quinta parte del petróleo mundial pasa por este estrecho angosto y, por lo tanto, la importancia para la economía y para el conflicto, vendrá determinada por el tiempo durante el cual permanezca cerrado. Es probable que el conflicto termine relativamente pronto cuando el presidente estadounidense Donald Trump ceda a la presión de los mercados.

Debido a la guerra en Irán, el precio del petróleo subió temporalmente por encima de los 120$ por barril. Las Bolsas europeas cayeron alrededor de un 10 % y, por primera vez en mucho tiempo, el dólar ha actuado como refugio seguro.

Irán había optado por una estrategia de inversión en misiles y drones en lugar de una fuerza aérea. El país dependía de ejércitos proxy —Hamás y Hezbolá— en lugar de sus propias fuerzas armadas. Además, Irán creía estar a salvo de la Fuerza Aérea israelí porque Siria, situada entre ambos países, era un aliado, e Irán había invertido en tecnología rusa de defensa aérea. En los dos últimos años, Israel ha logrado incapacitar tanto a Hamás como a Hezbolá. Con la caída de Siria, Irán quedó solo frente a Israel. La guerra de junio de 2025 dejó claro que las fuerzas armadas iraníes eran ineficaces. Los ataques con misiles iraníes no lograron causar daños significativos en Israel, y su defensa antiaérea fue incapaz de detener a la israelí.

Sin embargo, la capacidad de Irán para cerrar el estrecho de Ormuz seguía siendo tan efectiva como siempre. Irán amenazó con cerrar el estrecho a menos que Israel detuviera sus bombardeos en un plazo de 24 horas. Israel ignoró la amenaza y continuó su campaña de bombardeos. La amenaza de Irán resultó ser un farol. Estados Unidos se unió a Israel en el bombardeo de las instalaciones nucleares iraníes. A pesar de ello, Irán siguió optando por no cerrar el estrecho.

Israel y EEUU probablemente concluyeron que Irán no solo era militarmente débil, sino también reacio a cerrar el estrecho. Irán también pudo haber concluido que había sobreestimado sus propias capacidades y subestimado la fuerza aérea israelí. Irán llegó a la conclusión de que Israel y Estados Unidos tratarían de explotar su debilidad militar y volverían a atacar. Por lo tanto, Irán tendría que cambiar radicalmente su estrategia si quería sobrevivir al resto del mandato de Trump.

El problema estratégico de Irán era su debilidad relativa frente a sus adversarios. La solución fue descentralizar al máximo la toma de decisiones y cerrar el estrecho. Irán atacaría inicialmente con un mayor número de armas, ya que de todos modos serían destruidas en los primeros bombardeos.

Con una toma de decisiones descentralizada, las unidades de menor nivel seguirían operando de forma autónoma incluso si el liderazgo del país pereciera en los ataques. Las unidades de drones y misiles llevarían a cabo ataques contra objetivos preseleccionados durante el mayor tiempo posible sin necesidad de consultar la cadena de mando. En cierto sentido, Irán se ha descentralizado hasta convertirse en una colección de células terroristas para poder seguir combatiendo a EEUU durante el mayor tiempo posible.

Irán hizo el cálculo correcto. El líder supremo del país murió en los ataques iniciales, al igual que un número significativo de otros altos dirigentes. Las fuerzas aéreas de Israel y EEUU están cazando depósitos de misiles y drones.

Irán ha cerrado el estrecho. Las compañías de seguros han aumentado sus primas y las navieras han dejado de transportar petróleo. La fijación de precios en los mercados sigue indicando que el coste económico del conflicto se mantendrá bajo, lo que significa que el estrecho se reabrirá en un futuro próximo. Las declaraciones de Trump sugieren que ya está nervioso por los movimientos del petróleo.

Es muy probable que el conflicto sea de corta duración y termine cuando la presión del mercado sobre Trump sea lo suficientemente grande. Entonces anunciará que EEUU ha logrado sus objetivos y que se ha llevado a cabo una de las campañas militares más exitosas de la historia, y cesarán los bombardeos. Es probable que Irán continúe luchando durante un tiempo para demostrar que es Teherán, y no Trump, quien decide cuándo termina la guerra. Pero también interesa a Irán que el estrecho de Ormuz permanezca abierto.

Israel es la única parte que acogería con agrado un conflicto prolongado. La elección de Trump como presidente quizá no haya sido lo que la mayor parte del mundo deseaba, pero fue maná para el primer ministro de línea dura de Israel, Benjamin Netanyahu.

Irán no quiere la guerra, pero el país no puede volver a mostrar debilidad, como hizo en la guerra de junio. Irán se encuentra en su punto más débil desde la guerra Irán-Irak de la década de 1980. El objetivo del régimen probablemente sea la supervivencia. La forma de mostrar fuerza y disuadir futuros ataques es mantener cerrado el estrecho. Mantener el estrecho cerrado disuadirá ataques durante el resto del mandato de Trump.

Una estrategia alternativa habría sido ceder ante EEUU en las negociaciones y abandonar el programa de armas nucleares. Pero la desconfianza es tan profunda que concibe su seguridad última como dependiente de la posesión de armas nucleares. Al menos el antiguo líder supremo de Irán, el ayatolá Ali Khamenei, pensaba así y pagó esa decisión con su vida.

EEUU no desea un conflicto a largo plazo, ya que el tema principal de las elecciones legislativas de noviembre es el alto coste de la vida. Si el estrecho permanece cerrado, los elevados precios del petróleo provocarán aumentos de precios en todos los ámbitos. Además, Trump ha demostrado ser alérgico a la debilidad de los mercados bursátiles.

En el escenario más probable, Trump anunciará que ha alcanzado sus objetivos y que ha llevado a cabo una de las campañas militares más exitosas de la historia, y pondrá fin a los bombardeos. Irán continuará luchando para demostrar que es Teherán, y no Washington, quien decide cuándo termina. Pero Teherán también pondrá fin a las hostilidades y se reanudará el suministro de petróleo.

Existen varios escenarios de riesgo. Irán podría causar daños a Occidente a través de sus redes globales o mediante ciberataques. También es posible que Trump o Teherán tarden mucho más en poner fin a las hostilidades, especialmente si los mercados permanecen relativamente tranquilos. 

UBP: 

En la Perspectiva Semanal de UBP: Los mercados se preparan para las consecuencias económicas de un conflicto en expansiónMichael Lok, CIO del grupo, y Nicolas Laroche, director global de asesoramiento y asignación de activos. avisan que la idea de "un conflicto prolongado en Oriente Medio está inquietando a los mercados financieros, mientras los inversores evalúan las posibles consecuencias macroeconómicas. Las preocupaciones sobre la presión inflacionaria llevaron a la baja a la renta variable global, mientras que la elevada volatilidad y un aumento de la prima de riesgo en activos sensibles a las tasas dentro de la renta fija sugieren adoptar un enfoque más conservador".

Además, el oro cayó a poco más de 5.000$ por onza y el dólar se fortaleció, especialmente frente a las monedas de países importadores de energía, como el euro y el yen. 

Otras claves del informe son que la narrativa de ‘precios del petróleo más altos por más tiempo’ probablemente presionará las ganancias en el sector global de consumo discrecional. Se ha reducido la duración en todas las divisas, mientras que se ha recortado la exposición a bonos en moneda local de mercados emergentes. A corto plazo, los rangos de negociación de divisas probablemente estarán determinados por los términos de intercambio, lo que apunta a una posible debilidad del euro y el yen. Los precios más altos de las materias primas y los márgenes de la refinación deberían conducir a revisiones al alza de las ganancias en el sector.

UBS: la volatilidad persistirá a corto plazo

El UBS CIO Daily espera que la volatilidad persista a corto plazo. Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Para los inversores, seguimos creyendo que garantizar la diversificación de las carteras entre clases de activos, sectores y regiones es clave. Los inversores también pueden considerar coberturas como estrategias de preservación de capital y exposición al oro y a materias primas en general. Ahora esperamos que el crudo Brent cotice en el nivel de 90$ por barril a finales de junio”.

“Nuestro escenario base sigue siendo que este conflicto debería resultar relativamente breve, lo que debería hacer que los precios de la energía retrocedan en las próximas semanas a medida que los combustibles vuelvan a fluir a través del estrecho de Ormuz. Si éste es el caso, esperamos que el Banco de Inglaterra reanude los recortes de los tipos de interés tan pronto como en abril. De lo contrario, es probable que la vigilancia siga siendo la tónica del momento. Pero la vigilancia no significa necesariamente que vaya a apresurarse a subir los tipos de interés”, aporta Dean Turner, economista jefe para la Eurozona y el Reino Unido.

“Los datos de actividad económica de enero y febrero, mejores de lo esperado y con una mejora generalizada, indican un inicio resiliente para la economía china”, resalta Yifan Hu, director de inversiones para la Gran China.

Columbia Threadneedle: notable falta de visibilidad sobre la evolución

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, opina: "Seguimos en un entorno marcado por una elevada incertidumbre. No obstante, y pese a este contexto, los mercados bursátiles han registrado caídas relativamente moderadas. El S&P 500, por ejemplo, acumula un descenso cercano al 5%, una dinámica similar a la observada en el resto de índices globales".

Sobre los acontecimientos en Oriente Medio y, en particular, en el estrecho de Ormuz, persiste una notable falta de visibilidad sobre la evolución de la situación. El presidente Trump ha planteado la posibilidad de establecer convoyes de escolta para reactivar las exportaciones de petróleo, pero incluso en caso de alcanzarse un acuerdo internacional, su implementación requerirá tiempo. En el corto plazo, esto se traduce en claros riesgos al alza tanto para la inflación como para el crecimiento económico, en un contexto en el que los precios del petróleo se mantienen por encima de los 100$ por barril. Este contexto estará muy presente en las decisiones de los bancos centrales en sus reuniones de esta semana. 

La situación evoluciona con rapidez y el contexto podría volver a cambiar. Si, por ejemplo, el precio del petróleo inicia una tendencia a la baja y se alcanza algún tipo de resolución del conflicto, las perspectivas mejorarían. Por ahora, con el cierre efectivo del estrecho de Ormuz, Irán mantiene la ventaja en el plano económico, mientras que EEUU conserva la superioridad militar.

Por el momento, el tránsito marítimo a través del estrecho es muy limitado, lo que sigue ejerciendo presión alcista sobre los precios del petróleo. El bloqueo también tendrá un impacto en las cadenas de suministro globales, por lo que la reapertura del estrecho al tráfico marítimo continúa siendo un factor crítico para la economía mundial. Cuanto más tiempo se mantenga el petróleo por encima de los 100$ por barril, mayores serán los vientos en contra para la actividad económica. 

Ebury: impacto en las divisas latinoamericanas

Las divisas se continuaron resintiendo frente al dólar a medida que el conflicto se recrudece y prolonga. Desde el comienzo, el real brasileño y el peso colombiano han sido las divisas que mejor se han comportado ya que sus países son exportadores netos de petróleo y tienen una dependencia energética relativamente menor. Esta semana, la atención estará puesta en la reunión de política monetaria del Banco Central de Brasil que podría iniciar su ciclo de recortes recortando el Selic 25 pb, como descuenta el mercado. No obstante, dada la elevada incertidumbre económica actual, probablemente se mantenga cauteloso en sus comunicaciones.

  • Real brasileño (BRL): es una de las divisas de Latinoamérica que mejor está resistiendo la sacudida que han sufrido los mercados emergentes en las últimas semanas. Como exportador neto de petróleo, Brasil debería ser capaz de absorber mejor un posible repunte inflacionario derivado del conflicto. Aún así, el mercado está revisando al alza sus pronósticos para la inflación y descontando un ciclo de recortes menos profundo(125 pb de recortes frente a los 300 previos al estallido del conflicto). Tras la caída de la inflación en enero al 3,8%, el mercado de futuros sigue esperando que el Banco Central de Brasil recorte tipos esta semana 25 pb, si bien las comunicaciones probablemente sean considerablemente hawkish para calmar a los mercados.
  • Peso chileno (CLP): es la divisa latinoamericana que más se ha depreciado frente al dólar en el último mes, únicamente por detrás del bolívar venezolano. El impacto desmedido que ha sufrido el peso a raíz del conflicto lo atribuimos a la elevada exposición que tiene Chile a las importaciones energéticas, que en términos de porcentaje del PIB nacional es superior al del resto de países. De ahí que hayamos observado un ajuste al alza de las expectativas para los tipos de interés tan considerable. Los mercados han pasado de descontar un último recorte de tipos a anticipar una subida antes de que acabe el año. Mientras persista el conflicto y la aversión al riesgo actual, el peso chileno continuará resintiéndose. Esta semana, el dato de crecimiento del PIB chileno del cuarto trimestre podría verse eclipsado por los acontecimientos en Medio Oriente.
  • Peso colombiano (COP): Como exportador neto de petróleo, el peso colombiano está siendo una de las divisas más resilientes a las caídas en los mercados emergentes. Con independencia del conflicto, la economía colombiana ya se enfrentaba a unas presiones inflacionarias elevadas derivadas de las subidas agresivas al salario mínimo. Ante el desanclaje de las expectativas inflacionarias, BanRep subió los tipos 100 pb en la reunión de enero y cabe esperar una política monetaria aún más restrictiva en lo que queda de año. En el ámbito político, la candidata Paloma Valencia está subiendo como la espuma en las encuestas, posicionándose como una alternativa seria a De la Espriella para liderar la derecha. Según algunos mercados de apuestas como Polymarket, la probabilidad de que el próximo presidente de Colombia sea Cepeda es del 40%, mientras que Valencia cuenta con un 38% y De la Espriella con un 20%. Independientemente de quien gane las elecciones demayo y junio, la siguiente administración deberá encarrilar un déficit fiscal desbocado si quiere evitar una potencial crisis de confianza inversora.
  • Peso mexicano (MXN): cerró otra semana al alza la semana pasada, rozando la cota de 18 frente al dólar. El repunte de la inflación en febrero parece que justifica una pausa hawkish de Banxico en su próxima reunión. En línea con el resto de bancos centrales de Latinoamérica, el mercado ha ajustado sus expectativas de tipos al alza, descontando al menos 3 subidas de 25 pb en los próximos doce meses. A pesar de ser un exportador neto de crudo, México está más expuesto a las importaciones de gasolina que Brasil y Colombia, dada su falta de capacidad refinadora que se ha intentado corregir en los últimos tiempos.
  • Sol peruano (PEN): recuperó algo de terreno perdido la semana pasada, aproximándose de nuevo a la cota de 3,42. Se especula que el BCRP podría haber intervenido para frenar una apreciación aún más agresiva del dólar. En su reunión de política monetaria, el banco mantuvo las tasas en el 4,25% y señaló que la inflación podría repuntar, ubicándose temporalmente en el tramo superior del rango objetivo del 2% ±1% en los próximos meses. Tanto la ruptura de uno de los principales gasoductos del país, que desde la semana pasada ya está arreglada y operativa, como el conflicto de Irán y las condiciones climatológicas adversas contribuirán a este repunte transitorio en los precios. De momento, es probable que el BCRP se mantenga en modo “esperar y ver” en las próximas reuniones.
03Mar

Con un aumento del 50% del precio del petróleo el crecimiento global puede disminuir un 0,2%. El impacto negativo en el PIB en la Eurozona puede ser del 0,4%. El aumento en la inflación global sería del 1,2 %, con más repercusión en EEUU (+1,4 %), Eurozona (+1,1) y Japón (+1,2).

Miguel Ángel Valero

Las hostilidades continúan en el Golfo Pérsico, con Irán amenazando a cualquier barco que atraviese el estrecho de Ormuz y con la mayoría de las aseguradoras retirando las coberturas de guerra para los buques que operan en la zona, lo que supone, en la práctica, un bloqueo del tránsito marítimo. Por otro lado, los ataques estadounidenses e israelíes también prosiguen sobre Irán, mientras los aliados de Washington en la región activan sus sistemas de defensa antiaérea ante los drones y misiles iraníes.

Los mercados de petróleo y gas siguen descontando un escenario de interrupciones en el estrecho de Ormuz. Qatar ha detenido la producción de sus mayores plantas de licuefacción de gas ante ataques militares que han interrumpido su normal funcionamiento. Aun así, la reacción de los precios sigue siendo moderada y se mantiene muy por debajo de los niveles observados tras la invasión rusa de Ucrania. Los analistas de Banca March consideran que "este conflicto no alcanzará aquella magnitud y que, a diferencia del caso ruso, no implica la desaparición estructural de un proveedor, sino más bien una disrupción temporal en los flujos". La diplomacia china está presionando para que ambas partes respeten el tráfico a través de Ormuz, ya que es el principal destino de los hidrocarburos que pasan por la zona.  

Los mercados más penalizados están siendo los europeos y los asiáticos, más dependientes energéticamente. Sin embargo, el conflicto estalla al final del invierno en Europa y en una época de temperaturas más suaves en Asia, lo que implica una demanda estacional más contenida en las próximas semanas. Además, Asia puede absorber interrupciones limitadas gracias a un mix energético que mantiene un peso significativo del carbón y renovables. Europa, por su parte, ha diversificado las fuentes de suministro de gas, apoyándose especialmente en EEUU, el norte de África y Noruega.

No obstante, un cierre prolongado de Ormuz puede generar tensiones severas, especialmente si se extendiera hasta el verano, cuando el consumo eléctrico en el hemisferio norte se acelera.

La renta variable estadounidense actuó como valor refugio, prácticamente ajena al conflicto. Las compañías de defensa destacaron entre las principales ganadoras. En el mercado de renta fija, la parte larga de la curva estadounidense cedió terreno ante el repunte esperado de los costes energéticos, las presiones inflacionistas y los signos de reaceleración de la economía norteamericana.

"Mantenemos la calma y preservamos la estrategia actual. Consideramos que es un conflicto de corta duración, dado que algunos objetivos militares se han alcanzado con rapidez –entre ellos, la eliminación del ayatolá Jameneí y de otros altos mandos–, en contraste con los nueve meses que requirió la captura de Saddam Husein en Irak. Trump, en pleno año electoral, carece de incentivos para involucrarse en una guerra prolongada; de hecho, algunos senadores republicanos ya han manifestado su oposición a un enfrentamiento que no cuente con la autorización del Congreso. Paralelamente, Irán se halla relativamente aislado, como reflejan las tibias reacciones de China".

Las mayores subidas se registraron en el mercado de gas europeo, donde la referencia TTF acumuló un repunte del +74% en dos días. A la amenaza de un cierre de Ormuz por parte de Irán se le sumó la interrupción de la actividad en las instalaciones de Ras Laffan en Catar, uno de los complejos de GNL más relevantes a nivel global. Si bien la dependencia de Europa es limitada en este sentido –solo entre el 7% y el 8% de las importaciones de GNL proceden de Catar–, la fuerte demanda asiática, especialmente de China e India, es la que finalmente determina la formación de precios en el mercado global.

El presidente Emmanuel Macron ha anunciado que ampliará su arsenal nuclear, acompañado del mensaje “para ser libres, debemos ser temidos”. Francia incrementará por primera vez desde 1992 el número de cabezas nucleares de su arsenal –aunque sin especificar la cifra– y avanzará en la construcción de un submarino nuclear para 2036 y un portaaviones para 2038. Además, Francia permitirá el despliegue temporal de sus aviones con armamento nuclear en países europeos, así como la participación de aliados en ejercicios de “disuasión avanzada”, como los describe Macron. Sin embargo, la decisión última sobre el uso del arma nuclear seguirá siendo exclusivamente francesa. 

Francia cuenta con el cuarto arsenal nuclear más grande del mundo, con aproximadamente 300 cabezas, aunque muy por detrás de Rusia y EEUU, que superan las 5.000 cada uno. Francia y Reino Unido son las dos únicas potencias nucleares de Europa Occidental. En este sentido, varias naciones europeas han mostrado interés en integrarse en esta cooperación: Alemania, Polonia, Países Bajos, Bélgica, Grecia, Suecia y Dinamarca participan en conversaciones para acoger despliegues, realizar ejercicios conjuntos o profundizar en la coordinación estratégica.

Por otro lado, Reino Unido ha apoyado a EEUU en las operaciones defensivas, mientras que un dron iraní atacó la base aérea británica en Chipre. El primer ministro británico Starmer rechazó participar en los ataques ofensivos, pero sí autorizó la implicación en acciones expresamente defensivas, como la interceptación de drones iraníes y el uso limitado de algunas bases británicas por parte de EE.UU. Posteriormente, el ataque a las fuerzas aéreas británicas en la base de Akrotiri (Chipre), que causó daños mínimos, fue efectuado por el grupo libanés Hezbolá, aliado de Irán. Esto abre la puerta a una mayor implicación de Reino Unido y, por su parte, Grecia y Francia han mandado cazas y fragatas a Chipre.

Universidad Carlemany: el petróleo puede llegar a los 130$ el barril

Joan Escuer, profesor de geología en la Universidad Carlemany, destaca que el conflicto iraní pone en jaque una de las reservas de hidrocarburos más codiciadas del planeta: el Cinturón Plegado de Zagros, cuyas trampas estructurales albergan el petróleo y el gas confinados durante millones de años bajo potentes sellos de sal. Con el conflicto bélico, el acceso a un espacio que contiene casi el 10% de las reservas probadas globales, se bloquea, forzando al mercado, y especialmente a China, a obtener crudo de formaciones geológicas de extracción más costosa y menos productiva.

El inicio del conflicto en Medio Oriente ha roto las previsiones para 2026, disparando el precio del petróleo y el gas natural debido al riesgo de cierre del Estrecho de Ormuz que amenaza el suministro del 20% del crudo y el gas licuado mundial, encareciendo drásticamente los costes de transporte y la factura energética para la industria y los hogares europeos entre otros.

Esta escasez repentina altera la jerarquía petrolera a nivel mundial. Ante la posible parálisis de los "supercampos" del Golfo Pérsico, la presión se traslada hacia las lutitas del Pérmico en EEUU, cuya explotación mediante fracturación hidráulica es geológicamente más efímera, ambientalmente cuestionable y costosa que el flujo natural procedente de los anticlinales persas y árabes. El mundo puede verse obligado a depender de yacimientos de menor calidad y mayor complejidad técnica, lo que establece un suelo de precios estructuralmente más alto debido a la dificultad de extraer cada barril fuera del paraíso geológico de Oriente Medio. Si el conflicto se dilata lo suficiente la crisis global está servida con precios que pueden llegar superar los 130$ el barril.

OBS: una transición convulsa

Jan Jonckheere, profesor de comercio internacional en OBS Business School, cree que la estabilidad futura dependerá de la evolución del vacío de poder en Teherán. La ausencia de un sucesor claro podría derivar en una guerra civil, el auge del terrorismo internacional por parte de facciones radicales o el colapso de infraestructuras críticas en el Golfo, provocando crisis migratorias y de recursos sin precedentes.

España lidera en renovables y cuenta con una cesta energética diversificada, pero a pesar de ello, el contagio de los precios internacionales es inevitable. Un crudo al alza tensionará de nuevo la inflación, comprometiendo la política de tipos de interés. Por otra parte, la disrupción en los puertos del Golfo obligará a las navieras a rodear África, lo que añade dos semanas a los tiempos de entrega, encareciendo los fletes y generando cuellos de botella en puntos estratégicos como el Estrecho de Gibraltar. 

A nivel financiero, en tiempos de guerra el capital huye hacia activos refugio como el oro, los bonos estadounidenses o el franco suizo. Este endurecimiento de las condiciones financieras podría forzar nuevas subidas de tipos, lastrando la inversión empresarial. Si el conflicto escala, el flujo de petrodólares y el turismo de alto poder adquisitivo hacia Europa podrían evaporarse, y no hay que olvidar que el mercado de Medio Oriente sería difícilmente accesible durante un cierto periodo.

Se abren tres posibles escenarios:

  • El optimista: una resolución rápida. Irán negocia un cambio de régimen tras semanas de conflicto. El suministro de crudo se garantizaría, Ormuz se liberaría y los mercados recuperarían la normalidad de forma gradual.
  • El pesimista: un colapso total. El Estado iraní se desintegra en una guerra civil. El conflicto se regionaliza involucrando a los proxies de Irán y a potencias europeas como Francia, Alemania o el Reino Unido, quienes ya se han pronunciado en potencialmente ayudar a EEUU en este conflicto.  El cierre prolongado de Ormuz y la crisis migratoria arrastrarían a la economía global a una recesión profunda.
  • El realista: una transición convulsa. Una sucesión desordenada, pero sin colapso total. Los efectos negativos persistirían durante meses hasta que el arsenal iraní se agotase. Se negociaría un gobierno de transición bajo supervisión internacional (al estilo de modelos de intervención previa). El daño económico sería significativo pero contenido en el tiempo.

En definitiva, la economía española se enfrenta a una prueba de estrés geopolítico de primer nivel. Aunque nuestra resiliencia energética es mayor que en crisis anteriores, la interconexión de los mercados globales hace que sea imposible salir indemnes de un bloqueo en Ormuz. La "línea gris" que separa el éxito de la catástrofe en este conflicto es extremadamente delgada.

Gescooperativo: los mercados no están en pánico

"Los mercados responden con un movimiento lógico de ciertaaversión al riesgo, pero no están entrando, ni mucho menos, en pánico", señalan Fernando Cano y Alberto Salgado, del Área de Gestión de Carteras de Gescooperativo – Banco Cooperativo. El crudo Brent sube en torno al 20% desde el inicio de la ofensiva, acercándose a los 84 $/barril. Un corte efectivo en el Estrecho Ormuz implicaría una pérdida de unos 8–10 millones de barriles diarios, incluso usando rutas alternativas (oleoductos) por parte de Arabia Saudí y EAU. Aunque la OPEP+ ha anunciado un aumento marginal de producción (+225.000 bep), es insuficiente para compensar una disrupción significativa. El precio del gas natural europeo sube más de un 75%. Catar exporta por Ormuz cerca del 77% de su producción anual de GNL, equivalente a una quinta parte del comercio mundial. Una interrupción temporal tendría impactos inmediatos en Europa y Asia.

En las Bolsas, las pérdidas rondan el 6-8% en los mercados europeos, mientras que los mercados estadounidenses apuntan a un -1-2%. En Asia se producen pérdidas intermedias, pero ha habido algunos festivos que distorsionan. El Nikkei japonés, por ejemplo, se deja un 4%. Sectores beneficiados en el corto plazo: Energía (oil & gas) principalmente. Sectores perjudicados: la mayoría, destacando negativamente aerolíneas, bancos, industria intensiva en energía (químicas, refinerías europeas, metalurgia).

En renta fija, tipos de interés soberanos con repuntes de rentabilidad en plazos largos, junto a diferenciales crediticios al alza, pero los movimientos no son exagerados. La lectura oficial de los inversores es que un “shock energético” puede derivar en aumentos de inflación, penalizando levemente a los tipos de plazos largos. Adicionalmente, los diferenciales crediticios repuntan de forma moderada, en un movimiento de relativa aversión al riesgo, pero no, desde luego, de pánico. Sin embargo, de empeorar significativamente la situación, el efecto sobre las rentabilidades de la deuda pública a largo plazo no sería evidente, pues junto al riesgo de una mayor inflación, existiría demanda importante por su consideración de activo refugio.

El oro y la plata, tras un par de años de comportamiento “anormal” en el sentido histórico de las correlaciones con otros activos, no están ejerciendo de activo refugio, y ceden un 3-6%.

El dólar estadounidense se fortalece. El euro se deprecia casi un 2% frente al dólar, por la absoluta dependencia europea de terceros países en el suministro de materias energéticas, mientras que EEUU es autosuficiente.

Escenarios futuros probables: La duración del conflicto será un elemento clave. También, obviamente, los actores implicados (que, indirectamente, afectarían a la duración del mismo). Un conflicto relativamente corto (menos de un mes), aunque alteraría las rutas de transporte y el aprovisionamiento de crudo y gas, no llegaría a paralizar de manera significativa las industrias, por lo que el impacto agregado, a nivel de crecimiento e inflación, sería marginal. Los movimientos de mercados se revertirían rápidamente. "Es, en estos momentos, nuestro escenario central", señalan.

Por el contrario, un alargamiento del conflicto tendría consecuencias negativas, mayores cuanto más se alargue el conflicto o cuantos más actores intervengan. El impacto en PIB e inflación podrían cobrar cierta relevancia. Y difícilmente podría llegar el auxilio de unos bancos centrales con poco margen para bajar tipos si es que la inflación repunta. 

Pensando en posibles aliados de Irán, cuesta pensar en el auxilio por parte de Rusia, 'entretenida' en su guerra frente a Ucrania. ¿Y China? "Más allá de la retórica condenatoria sobre el ataque, se mantendrá al margen, a pesar de que se ve muy perjudicada por la interrupción del tránsito por Ormuz. Si su posición cambiara, hacia una más activa, hablaríamos de un escenario mucho más imprevisible y peligroso", avisan.

"¿Qué interesa a Trump? Con dudas sobre el interés real de su participación, sabemos qué es lo que no le interesa. Y, por supuesto, no le interesa un conflicto largo que cause bajas importantes entre sus ciudadanos. Con una popularidad menguada, un escenario de este tipo les daría una victoria segura a los demócratas en las elecciones de mitad de mandato. Además, el impacto en la actividad económica sería relevante, con caídas abultadas en las Bolsas (que mermarían la capacidad del consumidor estadounidense). Así que está claro que a Trump le conviene un escenario corto con resolución 'aparentemente' favorable a sus intereses. Le sirve que un nuevo líder iraní (aunque realmente se sostenga el régimen) diga que van a negociar y a dejar de enriquecer uranio. Para ello, van a bombardear masivamente, para doblegar la resistencia lo más rápidamente posible", explican.

"El mundo contempla una nueva guerra de cierto calado. Esto, siempre, es sinónimo de incertidumbre, y los mercados lo recogen con movimientos de aversión al riesgo. La respuesta del lunes fue de relativa calma, si bien en la sesión del martes las pérdidas bursátiles son ya más abultadas. El mercado empieza a dudar que el conflicto sea corto y no deje daños reseñables. Precisamente el aumento de la volatilidad es la reacción habitual en cada escenario de este tipo; si bien todos estos escenarios son diferentes, es el patrón humano el que se repite, con el aumento súbito de su aversión al riesgo. Nuestro escenario central es de una duración relativamente corta. Por ello, en la creencia de que los movimientos de mercado (especialmente las caídas bursátiles) se verían revertidos en un corto plazo de tiempo, hemos decidido no actuar, de momento, en las carteras gestionadas. Como decía San Ignacio de Loyola, “en tiempos de tribulación no hay que hacer mudanza”. La historia demuestra que lo mejor, cuando no se tiene claro el desenlace, es  no salirse del mercado, presa del pánico. Ejemplos claros hemos tenido en estos últimos años (pandemia, guerra en Ucrania...)", concluyen.

Norz: el impacto real dependerá de la duración

“La reacción inicial del mercado responde al shock geopolítico y a la incertidumbre sobre la duración del bloqueo marítimo. La variable clave no es tanto el evento en sí, sino cuánto tiempo se prolongue la alteración del comercio en la región”, explica Jordi Martret, director de Inversiones de Norz Patrimonia.

Irán, con una influencia estratégica en Oriente Próximo y capacidad para tensionar el suministro energético global, ha utilizado históricamente el Estrecho de Ormuz como herramienta de presión. Su cierre práctico está obligando a redirigir rutas comerciales, elevando costes logísticos y aumentando el riesgo de desajustes en la oferta energética.En este contexto, los inversores han buscado refugio en materias primas y divisas consideradas más defensivas, mientras resurgen las preocupaciones sobre un posible repunte inflacionario si los precios energéticos se mantienen elevados. 

“El impacto real dependerá de la duración de las restricciones. La historia demuestra que, en ausencia de una escalada prolongada, los mercados tienden a absorber el choque inicial con relativa rapidez”, añade Martret.

Esta fuerte subida del precio del petróleo ha venido acompañada también de notables subidas de los activos refugio como Oro ($5.404, +3%$), Plata ($95,51, +2,40%$) y otras Materias Primas, así como también del EUR/USD, apreciándose esta mañana un 0,60% colocándose en el rango de 1,1700/1,7500. 

Por otra parte, los mercados de Renta Variable han reaccionado negativamente por las afectaciones que pueda tener en las cadenas de suministros, así como el impacto que puede generar en la economía un precio de energía más elevado, acentuándose en los mercados europeos por la dependencia energética y los temas empresariales de naturaleza más cíclica, y poniendo otra vez el foco en los efectos que estos precios puedan tener en la inflación. 

La clave sobre cómo el conflicto afectará a los mercados financieros será la duración del bloqueo de la economía por parte de Irán, lo que determinará cómo se tensan las cadenas de suministros y, por tanto, lo que será un efecto real en la economía, pero probablemente habrá grandes esfuerzos para controlar y estabilizar la región para poder seguir con el comercio marítimo con cierta normalidad. Desde el punto de vista estratégico, el entorno actual vuelve a poner en valor las carteras diversificadas con exposición a activos reales y sectores menos sensibles al ciclo económico.

Pictet: el impacto se notará a largo plazo

Luca Paolini, estratega jefe de Pictet AM, considera que la economía global sigue apoyada por los bajos tipos de interés, estímulo fiscal y generoso gasto público. En todo caso el ataque estadounidense es otra razón para sobre ponderar oro y divisas refugio como el franco suizo. Las acciones de emergentes se encuentran entre las clases de activos que deben seguir beneficiándose de la rotación desde mega capitalizaciones tecnológicas estadounidenses. Por sectores sobre pondera industriales, salud y finanzas, siendo selectivo en tecnología -hardware y semiconductores-. El dólar puede seguir debilitándose frente a monedas de mercados emergentes, especialmente de América Latina. 

El asalto militar de EEUU e Israel en Irán puede tener consecuencias de gran alcance para la economía y mercados financieros a largo plazo. El impacto depende de la duración y escala y del efectivo control iraní del envío de petróleo a través del estrecho de Ormuz. En todo caso, involucra un país con influencia en el suministro de petróleo y afecta al precio de éste. 

"Sin embargo, aun con turbulencias, no esperamos un aumento de su precio pueda afectar exageradamente a los mercados financieros. EEUU, Arabia Saudí y Rusia representan conjuntamente alrededor de 40 % de la producción de petróleo, pero Irán -bajo fuertes sanciones internacionales-el 4,5%. Sin embargo, el 20% de la producción mundial se transporta a través del estrecho de Ormuz, unos 20 millones de barriles/día.

Con un aumento del 50% del precio del petróleo el crecimiento global puede disminuir un 0,2%. El impacto negativo en el PIB en la Eurozona podría ser del 0,4%. Algunas economías emergentes podrían verse más afectadas.  El aumento en la inflación global sería del 1,2%, incluyendo el efecto combinado de divisas. En economías avanzadas el mayor efecto inflacionario sería en EEUU (+1,4 %), Eurozona (+1,1) y Japón (+1,2). Los menos afectados serían China (+0,1 %) e India (+0,6), pero las economías asiáticas más afectadas serían Pakistán (+6,6 %), Malasia (+7,8) y Filipinas (+2,9). "Sobre ponderamos renta variable e infra ponderamos renta fija", insiste. La economía global sigue apoyada por bajos tipos de interés, estímulo fiscal y generoso gasto público.  Al mismo tiempo, la inversión relacionada con inteligencia artificial (IA) no muestra signos de desaceleración, habiendo las grandes tecnológicas anunciado planes de más de 600.000 millones€ este año para centros de datos e infraestructura digital.  

La combinación es positiva para los mercados de renta variable. A esto se suman sólidos beneficios empresariales. Así que sobre ponderamos renta variable e infra ponderamos renta fija. En todo caso el ataque estadounidense es otra razón para sobre ponderar oro y divisas refugio como el franco suizo.

El crecimiento en EEUU puede moderarse hasta alrededor de su potencial, 1,8% en 2026.  La tasa de ahorro ha caído a 3,6%, aproximadamente la mitad de su nivel habitual, a medida que el impacto de aranceles y precios de la energía comienza a notarse. El crecimiento del consumo -alrededor de 70 % del PIB-, ha descendido al 1,7%, por debajo de la media de seis años. El aumento de préstamos bancarios y programa de compra de activos de la Reserva Federal añaden liquidez a una economía con estímulo significativo e inversión relacionada con IA -el gasto en capital fijo de las principales tecnológicas está 20 % por encima de la media de seis años previa a COVID- que probablemente contribuya 0,7% al crecimiento de su PIB este año. 

Cuanto más tiempo se prolongue esta situación, mayor riesgo de burbuja y presiones inflacionarias por encima del objetivo de la Reserva Federal. De manera que no esperamos mayor relajación monetaria en 2026 tras recortes de 1,75 % este ciclo, con el tipo de interés en 3,75%, cerca de la neutralidad.

La economía de la Eurozona se beneficia del crecimiento en el sur, orientado al sector servicios y potencial reactivación del sector manufacturero en Alemania e Italia por efectos retardados de la flexibilización monetaria y estímulo fiscal. El estímulo en Alemania y otros países y los planes de infraestructuras deben impulsar las perspectivas de beneficios, aunque hasta el momento el gasto público adicional no se ha reflejado en los datos económicos. En Japón la transición de salida de su entorno estanflacionario continúa a buen ritmo.  Producción industrial, confianza empresarial y un gasto público de 4 % del PIB mejoran sus perspectivas de Pictet espera que estas economías crezcan 4,1 % este año, más del doble que las desarrolladas. Los altos precios de las materias primas, resiliencia del comercio intra emergente y aumento de rentabilidades reales atraen la inversión.   Asia, sin Japón, tiene ventajas competitivas en hardware para IA y semiconductores. Las perspectivas son menos alentadoras en China, donde consumo y sector inmobiliario siguen débiles y la tasa de ahorro se mantiene estructuralmente alta por encima del 30 %.Con todo los beneficios empresariales pueden aumentar el 11% este año, si bien por debajo de la estimación de consenso del 16%

Más de la mitad de los principales bancos centrales están flexibilizando su política monetaria y poco más de un tercio la mantiene, lo que es positivo para las clases de activos de riesgo.  En EEUU, el crecimiento de préstamos bancarios y programa de compras de activos de la Fed agrega liquidez a una economía que ya se beneficia de un importante estímulo gubernamental e inversiones relacionadas con IA. Cuanto más dure esto, mayor riesgo de burbuja de activos y de presiones inflacionarias.  Con esta afluencia de liquidez un récord de 95% de clases de activos cotiza por encima de tendencia a largo plazo. Los indicadores técnicos muestran que el capital global sigue apostando por la renta variable. Sin embargo, la participación de EE. UU. en dichos flujos ha caído a mínimos de 2020, mientras que la compra de acciones japonesas de extranjeros se ha acelerado tras las elecciones generales de febrero y se han convertido en unas de las más caras.

Desde otoño pasado la rotación ha sido tendencia predominante en los mercados bursátiles globales. Los inversores han redirigido capital de tecnológicas estadounidenses a regiones y sectores industriales de valoraciones más atractivas con mejores perspectivas de crecimiento. Todo apunta a que este cambio persistirá, si bien de forma selectiva.  En EE. UU. las valoraciones de las acciones se han vuelto neutrales habiéndose eliminado más de un tercio de la prima excepcional de la renta variable estadounidense. Una continua reasignación desde tecnológicas estadounidenses puede generar periodos de volatilidad bursátil y Pictet sobre pondera acciones suizas, que suelen resistir bien en momentos de crisis. 

Las acciones de mercados emergentes se encuentran entre las clases de activos que deben seguir beneficiándose de la rotación de inversores que abandonan mega capitalizaciones tecnológicas estadounidenses. Las perspectivas de inflación y política monetaria favorables en estas economías y hay renovado interés de los inversores en activos reales, catalizador de estas acciones, que muestran valoraciones más atractivas.

Entre sectores sobre ponderamos industriales, que se benefician de la mejora de la actividad manufacturera, renovación de la inversión en capital fijo y políticas favorables. También sobre ponderamos salud, con un nuevo ciclo de innovación, siendo una protección frente a disrupción de la IA; así como valores financieros dada la perspectiva de márgenes y posible desregulación en EEUU.  A pesar de la volatilidad, la tecnología sigue clave para el crecimiento estructural, si bien  hay que invertir selectivamente. Hemos reducido exposición al ecosistema general de IA, estando neutrales en servicios de comunicación, aunque sobre ponderamos tecnologías de la información -habiendo mejores perspectivas de crecimiento para empresas de hardware y semiconductores que de software, sector más vulnerable a los avances en IA-.  Además, en mercados emergentes la industria tecnológica está más expuesta a semiconductores y menos a software en comparación con EE. UU.

Infra ponderamos bonos del Tesoro de EEUU por valoración y riesgos. Son vulnerables a la frustración de expectativa de relajación monetaria, riesgos políticos y una mayor fortaleza de la economía estadounidense.  Las rentabilidades reales de la deuda en otros mercados desarrollados han aumentado, convergiendo hacia las de la de EEUU, que ha bajado de manera excesivamente.

El resultado es que la rentabilidad real de la deuda de EEUU parece baja. Además, el dólar puede seguir debilitándose frente a monedas de mercados emergentes, en particular de América Latina, el euro y el franco suizo por credibilidad política y diversificación de los inversores. El oro es una cobertura crítica frente a riesgos de devaluación del dólar.

"En renta fija sobre ponderamos deuda en moneda local de mercados emergentes, por rentabilidades reales inusualmente atractivas, una disminución de presiones inflacionarias, ampliación del diferencial de crecimiento respecto a economías desarrolladas y divisas baratas. Por su parte la deuda de alta rentabilidad a corto plazo en euros es una apuesta atractiva respecto a recuperación de crecimiento no inflacionario de Europa", resalta.

DWS: el petróleo se notará en la inflación de marzo

La inflación en la zona euro fue superior a lo esperado en febrero: ¿se han acabado ya los buenos tiempos?, se pregunta Ulrike Kastens, Economista Senior de DWS. La tasa de inflación subió un inesperado 1,9% en febrero de 2026, frente al 1,7% registrado en enero. Aunque los precios de la energía bajaron un 3,2% y los de los alimentos se mantuvieron estables en el 2,6%, la tasa subyacente subió del 2,2% al 2,4%. Así pues, la tendencia a la baja de los últimos meses llegó a su fin. A pesar de la apreciación del euro y de los menores aumentos salariales, tanto los precios de los bienes de consumo como los de los servicios volvieron a subir ligeramente. No obstante, las tasas de inflación y subyacente se están moviendo casi según lo previsto por el BCE. 

Pero, ¿qué pasará después? A corto plazo, los efectos del aumento de los precios del petróleo podrían hacerse evidentes en la tasa de inflación de marzo. Solo en Alemania, los precios de la gasolina y el diésel han subido entre un 6 % y un 8%, mientras que los del gasóleo de calefacción han subido aún más. Si bien los efectos del importante aumento de los precios del gas solo se están haciendo evidentes con retraso en la mayoría de los países, debido a que los consumidores tienen contratos a largo plazo, el efecto del aumento de los precios del petróleo se refleja inmediatamente en el aumento del coste de la vida. La tasa de inflación podría subir hasta el 2,5% en marzo, con una tendencia al alza. La rapidez de la corrección en los mercados energéticos dependerá en última instancia de la duración de la guerra. Para el Banco Central Europeo, esto significa adoptar por el momento una actitud de espera. Es probable que los riesgos se reevalúen en la reunión de marzo.En nuestra opinión, la valoración del BCE de que se encuentra en una buena posición sigue siendo válida a corto plazo. Sin embargo, los inversores en los mercados de capitales están descontando una mayor probabilidad de subida de los tipos de interés. Esto aún no es un problema para el BCE. Si el BCE no quiere subestimar los riesgos de un aumento de la inflación a largo plazo, esta parece una hipótesis plausible.

UBP: 

En la Perspectiva Semanal de UBP: Tensiones entre EE. UU. e Irán, Michael Lok, CIO del grupo, y Nicolás Laroche, director global de asesoramiento y asignación de activos, destacan que los acontecimientos "marcan una ampliación regional de conflictos previos, lo que incrementa el riesgo de una crisis más prolongada que podría afectar a los precios del petróleo si las tensiones persisten en las próximas semanas. Por el momento, unas políticas de apoyo y unos beneficios empresariales resilientes siguen sustentando el entorno económico global, lo que mantiene intacto nuestro escenario base, aunque no podemos descartar un repunte temporal de la volatilidad si la situación se deteriora aún más”. 

“Un aumento sostenido del precio del crudo amenaza con reajustar las expectativas de tipos de interés para 2026 si los costos energéticos comienzan a impulsar presiones inflacionarias más amplias. Mitigamos el riesgo de disrupción en los mercados protegiendo la exposición a renta variable mediante operaciones tácticas", señalan.

Los tipos de interés en EE. UU. subieron 3 pb, impulsados por el repunte de los precios del petróleo y las preocupaciones sobre un conflicto duradero que podría ejercer presión inflacionaria y afectar la economía si persiste la inestabilidad geopolítica.

"La historia muestra que los precios de los metales preciosos y del petróleo tienden a aumentar en los días posteriores al inicio de un conflicto, reforzando así la trayectoria alcista del oro", añaden.

"Nuestra postura alcista revisada sobre energía tiene como objetivo cubrir los riesgos extremos”. concluyen.

20Jan

Columbia Threadneedle, UBP, DWS, UBS, Banor, Ofi Invest, y Gescooperativo ofrecen sus recomendaciones basadas en que las políticas fiscales expansivas y unas monetarias más acomodaticias apoyarán el crecimiento económico e impulsarán los beneficios empresariales.

Miguel Ángel Valero

El comienzo del año está siendo trepidante, para lo bueno y para lo malo: Venezuela, Groenlandia, Irán. Y no parece que se vaya a calmar. Sin embargo, las Bolsas continúan con una tendencia alcista y el nivel de volatilidad es bajo. El motivo de esta tranquilidad reside en los buenos resultados empresariales que se esperan, que cotizan más que los conflictos geopolíticos.

De momento, comienza el Foro de Davos, bajo un lema que invita al diálogo en un mundo cada vez más polarizado. En un contexto geopolítico agitado, esta reunión adquiere una relevancia especial al convertirse en punto de encuentro entre los líderes europeos y Donald Trump para abordar la tensión, nuevamente autogenerada, en torno a Groenlandia. Los representantes de la Unión Europea inician las negociaciones bajo la amenaza de nuevos aranceles, que afectarían a países que representan cerca de tres cuartas partes de las importaciones europeas hacia Estados Unidos. No obstante, también están dispuestos a aplicar contramedidas que, en el peor escenario, podrían impactar aproximadamente 93.000 millones€ en exportaciones estadounidenses. 

Las tenencias de activos financieros americanos por parte de países europeos —alrededor de 3,6 billones$ en bonos del Tesoro y 6 billones en acciones— pueden convertirse en herramienta de presión, aunque su ejecución sería más compleja, dado que buena parte de estos activos está en manos privadas.

Otro punto débil en la postura estadounidense proviene del ámbito interno, con las críticas de miembros relevantes del Partido Republicano, especialmente sensibles en un año electoral.

Por ahora, los mercados se muestran escépticos por el rumbo de las negociaciones. Sin embargo, Trump ha declarado haber mantenido una conversación productiva con Mark Rutte, secretario general de la OTAN, lo que aporta cierto alivio al tenso ambiente. 

La vuelta de las vacaciones en EEUU ha traído números rojos en la Bolsa, retrocesos en el precio de los bonos —con el bono a 10 años ofreciendo rentabilidades cercanas al 4,3%, niveles no vistos desde agosto— y un dólar debilitado, que vuelve a situarse en 1,17 EUR/USD. El refugio, como viene siendo habitual en los últimos años, ha sido el oro, que continúa marcando máximos históricos. De momento, seguimos en una fase de tensión, aunque el año pasado también hubo episodios de elevada tirantez comercial que terminaron en escenarios menos agresivos de lo previsto. Por tanto, el regreso de la volatilidad a los mercados puede representar una oportunidad para comprar más barato.

Columbia Threadneedle: el apaciguamiento de Trump ya no sirve

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, matiza que el anuncio de Trump "no se trata de una orden ejecutiva; sino únicamente, por ahora, de una publicación en redes sociales. De hecho, la semana pasada pudimos ver un mensaje similar en el que Trump amenazaba con aranceles del 25% a los países que continuaran comerciando con Irán. Ese anuncio fue prácticamente ignorado por los mercados financieros. Otro factor a considerar es que estos aranceles entrarían en vigor en virtud de la Ley de Poderes Económicos de Emergencia Internacional, y sigue existiendo una gran incógnita sobre la legalidad de estas medidas. Esta cuestión deberá ser resuelta por el Tribunal Supremo".

Los líderes europeos cuentan con un amplio margen de opciones de represalias para responder desde la UE a estas nuevas medidas arancelarias. Pueden negarse a ratificar el acuerdo comercial alcanzado en 2025 y también podrían impulsar aranceles sobre 93.000 millones en bienes estadounidenses, que se propusieron el año pasado antes de que se cerrara el acuerdo comercial, pero nunca llegaron a aplicarse. 

La UE cuenta con un instrumento contra la coerción, una medida establecida pero nunca utilizada. De aplicarla, la Unión podría ir mucho más lejos en términos de restricciones comerciales, propiedad intelectual y otros ámbitos, aunque llevaría tiempo y es considerada una opción de último recurso. Aún no estamos en ese punto. La cuestión ahora para Trump —pero sobre todo para los líderes europeos— es cómo se producirá la “coerción” para lograr que los aliados acepten las ambiciones territoriales del presidente estadounidense

.Los mercados han retrocedido ligeramente, pero los movimientos no han sido demasiado pronunciados. Parece que todavía existe cierto escepticismo sobre si estos anuncios llegarán a materializarse. Un arancel del 25% —como el propuesto para junio—equivaldría aproximadamente al 0,2% del PIB de la UE. Las cifras no son especialmente dramáticas desde el punto de vista económico, pero lo más relevante es el hecho de que EEUU esté dispuesto a ejercer una presión real de este tipo sobre aliados políticos y militares.

En este contexto, la pregunta para EEUU es: ¿Vale la pena la compra o anexión de Groenlandia a costa de poner en riesgo la estabilidad continuada de la OTAN, una organización mucho más importante para la seguridad nacional? Existe un acuerdo entre EEUU y Dinamarca que data de 1951 y que permite estacionar tantas tropas como desee en Groenlandia. Actualmente, cuenta con unos 200 efectivos allí, aunque en el pasado esa cifra llegó a ser de hasta 10.000.

El punto clave desde la perspectiva europea es que la política que vimos en 2025—esencialmente, el apaciguamiento de la Administración estadounidense— puede estar llegando a su fin. Se espera una respuesta más firme frente a algunas de las ambiciones de Trump. Se entiende por qué se recurrió al apaciguamiento en 2025: se trataba de mantener a EEUU de parte europea en relación con el posible acuerdo de paz en Ucrania, con las correspondientes garantías de seguridad estadounidenses y el apoyo al país invadido por Rusia en un sentido más amplio.

Lo que suceda es incierto, pero por ahora estamos viendo claramente importantes grietas en la alianza transatlántica. Esto podría convertirse en una amenaza existencial para la OTAN. EEUU está poniendo a prueba la soberanía de un país de la UE, por lo que la respuesta es inevitable. Una situación que va a generar más incertidumbre en los mercados financieros, aunque los aranceles anunciados no están definitivamente fijados.

UBP

En la última Perspectiva Semanal de UBP: La geopolítica domina los titulares, Michael Lok, UBP Group’s CIO, subraya: Las tensiones geopolíticas se han intensificado desde principios de año, afectando a Venezuela, Groenlandia e Irán. Al mismo tiempo, el nacionalismo de los recursos está en auge, con las grandes potencias compitiendo cada vez más por el control de materias primas estratégicamente cruciales. Si bien este contexto respalda al oro, los mercados de valores se mantuvieron prácticamente indemnes la semana pasada: las empresas de pequeña capitalización superaron sus expectativas, ya que el impulso de las ganancias se extiende más allá del sector tecnológico. Esta semana, la cumbre de Davos arrojará más luz sobre la geopolítica, ya que la preocupación por Groenlandia está aumentando”.

DWS: la importancia de la diversificación

“2026 será un año prometedor para la renta variable, pero la diversificación sigue siendo importante. Las perspectivas para la renta variable mundial en 2026 son positivas. Esperamos un entorno que favorezca a los activos de riesgo, como la renta variable y los bonos corporativos”, afirma el director de inversiones de DWS, Vincenzo Vedda. Cita el crecimiento económico moderado, las condiciones de financiación favorables y una política monetaria en general neutral o acomodaticia, especialmente en EEUU. 

Vedda también espera unas condiciones marco estables para Europa, que se verían respaldadas por los programas de inversión gubernamentales, especialmente en Alemania. Es probable que la ralentización del aumento de los precios también resulte beneficiosa. Además de Europa y EEUU, Vedda también ve una evolución positiva en Asia: las principales economías apuestan cada vez más por la tecnología como motor de crecimiento, los ingresos están aumentando y crece la voluntad de reformar. “Vemos oportunidades de rentabilidad de dos dígitos para la renta variable en general”, afirma Vedda.

Sin embargo, la alta concentración en algunas acciones en EEUU merece precaución. “La diversificación global sigue siendo, por tanto, un elemento clave que debe tenerse en cuenta en cualquier estrategia de inversión”, afirma. A corto plazo, el estratega de inversiones de DWS ve otros dos posibles riesgos: las ratios de efectivo de los gestores de fondos han caído a un nivel históricamente bajo. Además, el optimismo en el mercado es extremadamente alto, ambos indicadores contrarios clásicos. Pero a lo largo del año, Vedda cree que las tasas de crecimiento previstas en los beneficios empresariales —más del 10% para EEUU— deberían crear un entorno positivo.

Si se producen los retrocesos que se han debatido acaloradamente durante varios meses en relación con los principales beneficiarios del auge de la inteligencia artificial, por ejemplo, debido al exceso de capacidad o al gasto excesivo en inversiones, los considera más como oportunidades de entrada tácticas que como una señal de salida permanente.

Entre los temas que impulsan los mercados de capitales, cita:

  • Economía: Los consumidores apoyan la economía estadounidense con una fuerza sorprendente. La disposición de los estadounidenses a gastar impulsó el crecimiento de EEUU en el tercer trimestre hasta un sorprendentemente alto 4,3%. Las inversiones relacionadas con la inteligencia artificial y los nuevos recortes de los tipos de interés probablemente también respaldarán el crecimiento en 2026. En Europa, es poco probable que las consecuencias del conflicto comercial con EEUU sean tan graves como se temía inicialmente, pero las perspectivas de crecimiento para 2026 son solo la mitad de sólidas que en EEUU. Los conflictos comerciales impulsan los precios en EEUU y hacen que la disminución de la tasa de inflación en resulte difícil. Es probable que el objetivo del 2% tampoco se alcance en 2026, con una tasa de inflación del 2,9%. En Alemania, el objetivo del 2% no se alcanzó por primera vez en diciembre. Los factores que impulsan los precios siguen siendo el aumento significativo de los precios de los servicios.
  • Bancos centrales: se espera una mayor flexibilización en EEUU. Es probable que la Reserva Federal continúe con cautela su política de recortes de tipos de interés. Esperamos dos recortes más antes de diciembre de 2026. Es probable que el Banco Central Europeo mantenga su camino firme. Por el momento, no hay motivos para que las autoridades monetarias modifiquen los tipos de interés en 2026.
  • Riesgos: conflictos comerciales y posible sobreinversión en inteligencia artificial. Si los numerosos conflictos comerciales se intensifican de nuevo, esto podría limitar el margen de maniobra de la Reserva Federal para estimular la economía mediante la reducción de los tipos de interés.
  • Para los mercados bursátiles, especialmente en EEUU, un factor clave será si los elevados niveles de inversión en inteligencia artificial se reflejarán también en las correspondientes ganancias de productividad. 

En este contexto el posicionamiento de DWS es:

  • Renta variable: 
    • Nuevos máximos para el índice alemán Dax: el 7 de enero superó por primera vez la marca de los 25.000 puntos. En los últimos doce meses, el aumento de precios asciende así al 24%. ¿Cuánto potencial queda aún? “Sigo viendo un potencial de precios significativo, a pesar de las considerables subidas de precios que hemos visto recientemente”, afirma la gestora de carteras y experta en acciones alemanas, Sabrina Reeh. Las subidas de precios del año pasado se caracterizaron por unas pocas acciones, al igual que en 2024. “También tenemos una visión positiva de la renta variable alemana en 2026. Entre otras cosas, porque esperamos una mayor amplitud y profundidad del mercado, especialmente si se produce una recuperación económica”, afirma Reeh. Un factor decisivo: el aumento previsto de la rentabilidad. El consenso del mercado espera un crecimiento de los beneficios de alrededor del 16% para las empresas del Dax en el año fiscal 2026. Es probable que la mayor contribución provenga del sector automovilístico, seguido del sector industrial. Gran parte de los beneficios previstos se verán respaldados por las medidas de reducción de costes que ya se han puesto en marcha.
    • “También vemos oportunidades en las empresas que se benefician directamente de los estímulos alemanes y del gasto de la OTAN. Es probable que las acciones industriales y las empresas de construcción se beneficien del paquete de estímulos del Gobierno, la caída de los precios de la energía y la esperada recuperación económica”, afirma Reeh.
    • El sector financiero también sigue siendo prometedor. La valoración del Dax ya no es favorable, con una relación precio-beneficio de 16. No obstante, la valoración relativa sigue siendo atractiva, ya que otros índices europeos también han subido. “Además, hay que tener en cuenta que la valoración media histórica más baja, de 13, se debe al cambio en la participación en el índice de las empresas tecnológicas, que hoy es mayor, mientras que los sectores clásicos y menos valorados, como el químico y el automovilístico, han perdido peso”, afirma Reeh. Si los múltiplos de valoración se mantienen estables y se cumplen las previsiones de beneficios, los beneficios empresariales podrían justificar fundamentalmente un nivel de precios superior a los 30.000 puntos en solo dos años. A pesar de todas las perspectivas positivas, también existen riesgos: retrasos en la aplicación del paquete de infraestructuras, un deterioro significativo de la economía estadounidense y un nuevo empeoramiento de la situación geopolítica.
  • Bonos corporativos con buenas calificaciones crediticias: una posible incorporación sensata a la cartera . "Son actualmente una adición sensata a una cartera desde el punto de vista del riesgo-rendimiento”, afirma la gestora de carteras Tanja Siegrist. Esto se aplica en particular a los bonos corporativos en euros con buenas calificaciones crediticias. Aunque las primas de los préstamos se encuentran en niveles históricamente bajos y no se espera una nueva reducción. El amplio mercado de bonos corporativos en euros ofrece, no obstante, rendimientos interesantes de alrededor del 3,2%. En comparación, el tipo de depósito del Banco Central Europeo es actualmente del 2%. Se espera un aumento de las nuevas emisiones en 2026, especialmente debido a la necesidad de financiar inversiones en inteligencia artificial. Esto podría ofrecer a los inversores una mayor diversificación en el segmento de bonos corporativos con muy buenas calificaciones crediticias. En general, un mayor volumen de emisión va acompañado del riesgo de un aumento de los rendimientos y, por lo tanto, de pérdidas de precio, ya que los rendimientos y los precios de los bonos evolucionan en direcciones opuestas. Sin embargo, Siegrist da aquí luz verde en gran medida: “la demanda de bonos corporativos debería seguir siendo alta debido a los niveles de rendimiento aún atractivos, y los balances de las empresas parecen en gran medida sólidos. Por eso no esperamos que los precios se vean sometidos a una mayor presión”. Los altos rendimientos actuales también podrían mitigar, al menos parcialmente, el impacto de una posible ampliación de los diferenciales de crédito.
  • Bonos de alto rendimiento: oportunidades selectivas con alto riesgo. En el caso de los bonos de alto rendimiento más arriesgados, las primas de riesgo también se encuentran en un nivel muy bajo. Esto podría plantear la pregunta, para los emisores individuales, de si los riesgos seguirían estando suficientemente compensados por los rendimientos. Sin embargo, Siegrist no ve un problema general en el mercado. Hasta ahora, los impagos de préstamos no se han evaluado como riesgos sistémicos, sino como casos individuales. El mercado ha evolucionado de forma muy diferente últimamente. Siegrist ve oportunidades selectivas en los bonos de alto rendimiento con una calificación más baja (B e inferior), ya que las primas de riesgo siguen estando aquí. Sin embargo, el mayor riesgo de impago requiere un análisis fundamental exhaustivo de las empresas. En el caso de los emisores de mayor calidad con una calificación BB, por el contrario, las primas de riesgo suelen ser demasiado bajas.
     

UBS: los riesgos nunca pueden eliminarse por completo

El rally de la renta variable china debería reanudarse gracias al apoyo de las políticas públicas y a factores estructurales favorables. Las acciones chinas cayeron a comienzos de esta semana en un contexto de cautela por parte de los inversores. "No obstante, seguimos favoreciendo la renta variable china en nuestras carteras globales y vemos oportunidades especialmente atractivas en el sector tecnológico. Creemos que el apoyo selectivo de las políticas públicas, la innovación tecnológica continua y la demanda de diversificación por parte de los inversores globales deberían respaldar el próximo tramo alcista del mercado", señala un análisis de UBS, que coloca el foco en tres claves:

  • El apoyo político centrado en la innovación y el consumo debería sostener el impulso del crecimiento.
  • Nuevos catalizadores en innovación en IA podrían sentar las bases para un nuevo rally.
  • Un repunte del interés de los inversores globales podría reforzar el movimiento al alza.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, señala: “Con valoraciones que siguen siendo atractivas, mantenemos nuestra calificación de Attractive sobre la renta variable china, con preferencia por las principales plataformas tecnológicas, especialmente aquellas con una sólida monetización de la IA, liderazgo en cloud y planes de expansión internacional. También vemos oportunidades de rentabilidad y crecimiento en los sectores financiero y sanitario, así como en beneficiarios de la ‘anti-involution’ y de la transición verde, como los metales básicos y los líderes en equipamiento eléctrico”.

"Sea lo que sea lo que depare el año, como inversores debemos recordar que los riesgos nunca pueden eliminarse por completo, pero sí pueden cubrirse. La forma más eficaz de proteger y hacer crecer el patrimonio, independientemente de lo que traiga el futuro, es contar con un plan a largo plazo que sirva de guía en momentos de incertidumbre y, por supuesto, ceñirse a él”, añade Dean Turner, Chief Eurozone and UK Economist.

“De cara a los próximos meses, seguimos viendo un dólar más débil y un EURUSD avanzando gradualmente hacia 1,2 antes de estabilizarse en ese nivel”, apuntan Constantin Bolz y Clémence Dumoncel, Strategists.ç

“Mantenemos una visión constructiva sobre los bonos corporativos franceses y una postura Attractive sobre la renta variable de la Eurozona, con preferencia por bancos, IT, industriales, utilities, inmobiliario y Alemania”, aporta Claudia Panseri, Chief Investment Officer France en UBS Global Wealth Management

Banor: los mercados no están en medio de una tormenta

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que, pese a los dramáticos acontecimientos geopolíticos que suceden en el mundo actualmente, las Bolsas continúan con una tendencia alcista y el nivel de volatilidad es bajo. El motivo de esta tranquilidad es los buenos resultados empresariales que se esperan. “Los mercados financieros no están en medio de una tormenta.  De hecho, el índice VIX ha estado oscilando entre 13 y 15 durante un par de semanas, en sus niveles más bajos en 18 meses, lo que indica una fase de relajación y baja demanda de protección y cobertura por parte de los inversores”

Además de los graves acontecimientos geopolíticos, otro de los factores que preocupan a los mercados es la continua subida de los tipos de interés a largo plazo .Por primera vez en la historia, el rendimiento a 10 años del bono de Japón ha superado al de China, y el mercado laboral en Estados Unidos se muestra cada vez más débil. No faltan motivos de preocupación. Entonces, ¿por qué las Bolsas siguen subiendo? ¿Por qué persiste la baja volatilidad y una tendencia alcista, aunque menos fuerte que en los últimos meses? 

La respuesta, según Angelo Meda, se encuentra en los beneficios empresariales. El mercado siempre mira hacia adelante y, pese a los factores de riesgo, a corto plazo los resultados siguen siendo muy sólidos. Se estima que los beneficios del S&P 500 en el cuarto trimestre de 2025 aumentarán un 7%, desglosados en un crecimiento del 20% para los Siete Magníficos y un 3% para las otras 493 empresas. 

Teniendo en cuenta que los beneficios del índice crecieron más de un 10% en cada uno de los tres trimestres anteriores de 2025, esta estimación “parece conservadora y deja margen para superar expectativas y tranquilizar a los inversores sobre el desempeño corporativo”, en opinión del gestor de Banor Mistral.

Uno de los factores relevantes a tener en cuenta es comprobar si la tendencia en las inversiones de las grandes tecnológicas de EEUU, que se espera que pasen de un crecimiento interanual del 75% al 54%, y después bajen a cerca del 25–30% en 2026, continuará o no.

La cifra de beneficios que se conozca este año dará una pauta importante sobre si el fuerte gasto en infraestructuras relacionadas con la IA va a continuar, ya que se espera que el porcentaje disminuya, pero en términos absolutos el aumento seguirá siendo significativo.

“Mientras los beneficios sigan siendo sólidos, especialmente los de las tecnológicas, todas las narrativas geopolíticas se ven de forma positiva”, insiste Meda. Así, Venezuela se convierte en una oportunidad para repatriar inversiones y aumentar la producción de petróleo; la desaceleración del mercado laboral en EEUU se interpreta como una causa para bajar tipos; y las tensiones internas se entienden como una vía para que Trump estimule la demanda, quizá con medidas a favor de la clase media.

Sin embargo, según el gestor de Banor Mistral, aunque las tendencias de fondo siguen siendo las mismas que en 2025, empiezan a surgir algunas diferencias. Los Siete Magníficos siguen impulsando el mercado, pero sólo Amazon y Google están en positivo en lo que va de año, compensando ligeras caídas en los otros cinco. El índice Euro Stoxx Banks sube desde principios de año, pero su rendimiento está por debajo del resto del mercado. Y la temática de Defensa continúa y, a principios de 2026, también ha involucrado a empresas estadounidenses que el año pasado se mantuvieron planas.

En los primeros días de 2026, los índices bursátiles superaron las pequeñas pérdidas de los últimos días de 2025, teniendo en cuenta que el rally navideño no se produjo, gracias a las expectativas de buenos resultados empresariales. A la espera de la decisión del Tribunal Supremo de Estados Unidos sobre los aranceles, que parece darán su aprobación a la política arancelaria de Trump, las Bolsas se encuentran en compás de espera hasta los resultados de las tecnológicas.

Si las inversiones de los Siete Magníficos aumentan, se planteará la cuestión de la devolución de capital; por el contrario, si disminuyen, podría ser señal de menores expectativas para las aplicaciones de IA. Por tanto, podrían suceder escenarios diferentes al esperado: resultados por encima de lo esperado y previsiones futuras que impulsan las acciones al alza.

Es un momento de calma, a la espera del desenlace de los resultados de las mayores empresas del mundo por capitalización bursátil, que influirán en las Bolsas más que las tendencias del PIB o la geopolítica.

Ofi Invest: optimista en Bolsa, precavido en renta fija

En la gestora francesa Ofi Invest AM creen que 2026 va a ser un año positivo para la renta variable. Una perspectiva favorable que apoya en la buena salud de la economía y el crecimiento, las medidas de apoyo fiscal en los principales países del mundo, las políticas monetarias acomodaticias, los buenos resultados empresariales en muchos sectores, y el cada vez menor impacto de la incertidumbre provocada por la guerra arancelaria. 

En la renta fija, Ofi Invest AM es algo más precavido y se muestra neutral respecto a la deuda pública, dada la estabilidad en tipos del BCE y los escasos recortes que la Fed va a llevar a cabo este año. En todo caso, la gestora francesa recomienda aprovechar el efecto carry en este activo.

En Crédito, Ofi Invest AM es algo más optimista, porque la buena salud de las empresas favorece a los bonos tanto Investment Grade como High Yield y a la deuda emergente en moneda local,que se beneficia de la debilidad del dólar. En todo caso, recomienda al inversor ser selectivo, dado el fuerte estrechamiento de los diferenciales. 

Ombretta Signori, Head of Macroeconomic Strategy and Research de Ofi Invest AM, piensa que el crecimiento global posiblemente se acerque al 3% en 2026, favorecido por políticas monetarias más laxas y un impulso fiscal positivo en EEUU, China, Alemania y Japón.

EEUU crecerá el 2,3% gracias al estímulo fiscal de la reforma fiscal de Trump (One Big Beautiful Bill), una política monetaria algo más acomodaticia que en 2025., y una menor incertidumbre comercial. Respecto al consumo, debería evolucionar favorablemente, dado que las ventajas fiscales a principios de 2026 serán superiores a lo normal, y la reforma fiscal incluye recortes de impuestos sobre la renta de 2025. Este programa también contempla incentivos a la inversión, la mitad destinados al sector manufacturero. 

En cuanto a la incertidumbre comercial, los aranceles siguen siendo la moneda de cambio favorita de EEUU Son esenciales para evitar un exceso presupuestario, pero suponen un riesgo inflacionista. Y la administración Trump tiene claro que controlar la inflación es relevante para las elecciones de mitad de mandato. Además, en 2026 el Tribunal Supremo se pronunciará sobre la legalidad de los aranceles recíprocos, y puede producirse un fallo desfavorable, lo que obligaría al gobierno de Trump a poner en marcha nuevas alternativas.

En cuanto a la inflación, la mayor parte del impacto inflacionario de los aranceles ya ha pasado, y las presiones inflacionarias subyacentes son poco probables, sobre todo por la debilidad del mercado laboral. Un mercado laboral que no ha mostrado signos de debilidad desde el verano,, y cuya estabilidad sigue siendo crucial para el crecimiento. El escenario está preparado para nuevos recortes de tipos de la Fed en 2026, año en que Jerome Powell cederá la presidencia a su sucesor.

En la zona euro, el escenario de crecimiento seguirá siendo favorable para España y Portugal. Ambos países han sido motor de la economía europea en los últimos años. En cuanto a Alemania, el reto estructural es la implementación del plan de estímulo en infraestructuras, aunque el impulso económico de este plan, y el plan de rearme alemán y europeo, deberían ser suficientes para reactivar la economía alemana y europea en 2026. Signori espera un crecimiento del 1,4% en la zona Euro en 2026, lo que, combinado con una inflación media inferior al 2,0%, debería favorecer un escenario de mantenimiento de tipos clave del BCE en el 2%.

Los expertos de la gestora francesa añaden que en 2026, habrá que estar pendientes de acontecimientos de índole geopolítica por su influencia en el crecimiento: la visita de Donald Trump a China en la primavera, la cumbre del G7 de junio en Francia y la del G20 en diciembre en Florida. También será necesario estar pendientes de la evolución de las tensiones entre China y Japón y entre EEUU y Venezuela, así como del resultado de las conversaciones de paz sobre Ucrania entre EEUU y Rusia.

Geoffrey Lenoir, Co-CIO Mutual Funds de Ofi Invest AM, afirma que los bancos centrales han dejado claras sus intenciones para los próximos meses: no habrá cambios en el BCE a corto plazo, que podría mantener el nivel del 2% en el tipo de depósito todo el año, y cuyo próximo movimiento podría ser al alza o a la baja, dependiendo de la evolución del ciclo. Respecto a la Fed, probablemente esperará también antes de volver a bajar sus tipos. Comparte las expectativas del mercado, dos recortes adicionales de tipos en 2026 en EEUU que llevarían a un entorno de neutralidad, estabilizándose en el 3,25%. No habría más bajadas de tipos por la resiliencia de la economía estadounidense y por una inflación que, sin duda, se mantendrá ligeramente por encima del 2,0%. El reemplazo de Jerome Powell como presidente de la Fed podría suponer algunos riesgos. El Banco de Japón probablemente suba sus tipos una vez más este año, pero de forma muy cautelosa, como suele hacer.

La gestora se mantiene neutral en los bonos EEUU a 10 años, pero continúa invertida en este activo. Porque en los próximos meses, el activo cotizará a niveles objetivo de finales de año, lo que hace recomendable una estrategia de carry (mantener el bono hasta vencimiento porque el precio va subiendo).  

Después de alcanzar el 2,9%, Ofi Invest AM cree que el Bund podría negociarse dentro de un rango entre el 2,6% y el 3,1% en TIR, lo que hará a la gestora ajustar la duración al alza o a la baja. Los elevados volúmenes de deuda que se colocarán en los mercados parecen haberse descontado ya, pero en la gestora francesa seguirán muy de cerca las emisiones en el primario a principios de 2026.

Mientras tanto, aunque la reforma de las pensiones en Holanda que entró en vigor el 1 de enero de 2026 ya ha sido descontada por los mercados, podría haber consecuencias técnicas en el tramo largo de la curva de tipos. 

Algo parecido sucede con los bonos del Tesoro estadounidense (T-Note) cuyos riesgos al alza son ligeramente superiores a los de hace unas semanas. Este escenario lleva a la gestora francesa a ser ligeramente positivos con una estrategia de carry este año, aunque en caso de rally, debería reducirse. Los riesgos políticos y geopolíticos tuvieron un impacto leve en los tipos en 2025, aunque habrá que seguir pendiente de dichos riesgos en 2026.

Teniendo en cuenta que los riesgos de mercado en su conjunto  han disminuido en los últimos meses; que los bancos centrales siguen atentos y preparados para bajar sus tipos; que el impacto de los aranceles en su mayor parte ya ha pasado; y que las empresas han logrado refinanciarse correctamente durante el año con fuertes flujos hacia el crédito, Ofi Invest AM se muestra neutral en los diferenciales de crédito, mientras ve un entorno favorable tanto para Investment Grade como High Yield, siendo selectivos en la elección de activos.  Se muestran positivo en High Yield a medio plazo, aunque todavìa piensan que los diferenciales de crédito podrian ampliarse en escenarios adversos. 

Eric Turjeman, Co-CIO Mutual Funds de Ofi Invest AM, afirma que el consenso del mercado coincide en prever una subida de +13% para el MSCI World en 2026, tras las grandes alzas de los últimos años. Los catailizadores para esta tendencia alcista en 2026 serán

  • Políticas monetarias que probablemente serán más acomodaticias en 2026, excepto en Japón.
  • Planes de estímulo fiscal casi a nivel mundial.
  • Empresas en buena salud financiera que deberían reanudar el gasto este año;
  • Importante excedente de ahorro que busca dónde invertir.

Sin embargo, el principal catalizador de las ganancias en las Bolsas serán los resultados empresariales, recalca este experto. En la actualidad, ningún mercado bursátil está infravalorado hasta el punto de que ello justifique una potencial revalorización; algunos, incluso cotizan con primas cómodas respecto a sus rendimientos históricos. 

EEUU seguirá siendo el centro de atención, de los inversores en renta variable, que estarán pendientes de si las compañías monetizan las grandes inversiones en IA. Cualquier contratiempo provocaría fuertes caídas, porque es probable que la volatilidad regrese en 2026. Las previsiones apuntan hacia un mejor reparto del crecimiento de los beneficios este año. Por lo tanto, es probable que surjan oportunidades en una serie de acciones rezagadas que podrían beneficiarse de una mayor visibilidad en el entorno económico, que ya se apunta en los datos iniciales del indicador ISM. Y es muy probable que la Fed no haya terminado los recortes de tipos, y que las rebajas fiscales para los hogares que pronto entrarán en vigor deberían apoyar el consumo.

Los mercados bursátiles en otras regiones del mundo presentan niveles de valoración más asequibles que en EEUU. Es el caso de Europa, que puede beneficiarse del efecto contagio de la expansión fiscal alemana, así como de la reactivación de la inversión empresarial. 

En Japón, el presupuesto aprobado el 26 de diciembre quiere impulsar la demanda, que sigue contenida por una inflación aún elevada. Mientras tanto, es probable que los tipos de interés a corto plazo sigan volviendo lentamente a la normalidad.

La renovada confianza en la renta variable china debería propiciar la vuelta al crecimiento de los beneficios para impulsar el mercado bursátil al alza. Para lo cual hará falta en parte que se recupere el consumo, que todavía no tiene el apoyo político. Al igual que sucede en EEUU, la evolución de la IA será crucial para las tendencias de renta variable china en 2026.

Las políticas fiscales expansivas a nivel mundial y unas políticas monetarias más acomodaticias, probablemente apoyen el crecimiento económico e impulsen los beneficios empresariales. Aunque los múltiplos de valoración están por encima de sus medias históricas, especialmente en EEUU, Ofi Invest AM mejora su perspectiva sobre la bolsa USA y europea, porque los factores que apoyan estos mercados es probable que superen a los riesgos. En el resto de geografías, la gestora mantiene sus posiciones. Aunque las valoraciones dejan poco margen para contratiempos, el entorno es favorable para que continúe el crecimiento de los beneficios en todos los mercados en 2026, lo que beneficiará a las Bolsas, que  por cuarto año consecutivo terminarán con ganancias. 

El nivel de los tipos clave del BCE y las expectativas del mercado sobre los tipos de la Fed parecen adecuados para los próximos meses. La rentabilidad del bono alemán a 10 años subió al 2,9% y el T-Note estadounidense se acercó al 4,2%. Unos niveles que, según Ofi Invest AM, reflejan bien los fundamentos económicos. Por ello, la gestora rebaja la visión sobre tipos EEUU a neutralidad, considerando que los riesgos ahora son simétricos, mientras el crecimiento es saludable en el país. Y rebaja la asignación a mercados monetarios, porque no se esperan bajadas de tipos del BCE. 

Respecto al crédito, pese a los diferenciales estrechos puede beneficiarse de tipos aún atractivos. La postura de la gestora francesa es neutral en Investment Grade a 12 meses y sobre pondera High Yield y deuda emergente en moneda local, que pueden hacerlo bien con una perspectiva “buy & hold”, siendo selectivos.

Ofi Invest AM reitera su postura neutral sobre el tipo de cambio euro-dólar. Las expectativas de política monetaria están correctamente descontadas en ambos lados del Atlántico, lo que hace que las divisas están justamente valoradas. Mientras tanto, aunque el dólar podría seguir presionado por la injerencia sin precedentes de la administración Trump en las instituciones, los inversores ya están muy cortos en dólar. Situación que puede llevar a una apreciación del dólar.

Gescooperativo: analizar si el nivel de riesgo asumido es el correcto

Por su parte, Gescooperativo, la sociedad de inversión colectiva del Grupo Caja Rural, dentro de su iniciativa de fomento de la cultura financiera, ofrece una serie de pautas que pueden servir a los inversores en fondos para revisar y planificar sus estrategias coincidiendo con el inicio de año. El momento es idóneo, al coincidir con el cierre fiscal del ejercicio anterior, con la publicación de previsiones macroeconómicas y de mercado por parte de las grandes instituciones financieras. Y esta coyuntura debería ser aprovechada también por el inversor para llevar a cabo una reflexión más amplia sobre su situación personal, profesional y vital. 

“El arranque del año es un momento apropiado para evaluar la cartera, detectar posibles desajustes y definir una hoja de ruta coherente”, explican. A su juicio, el cierre fiscal permite realizar una lectura completa del comportamiento de los fondos durante el año anterior y comprobar si la cartera sigue siendo adecuada a su perfil inversor. “No se trata solo de analizar la rentabilidad, sino de entender lo que ha funcionado y lo que no, y si el nivel de riesgo asumido ha sido el correcto”, aclaran. A ello se suma un factor menos técnico, pero igualmente relevante, como es el examen de los cambios previstos en los ingresos, gastos o proyectos personales. “Son elementos que también deben incorporarse a la planificación financiera y que, por lo general, suelen conocerse en los primeros compases del año”, señalan.

A la hora de diseñar la estrategia para el nuevo ejercicio, los expertos de Gescooperativo citan varios factores de mercado que conviene tener en cuenta. Entre ellos, las expectativas de crecimiento económico global y por regiones, la evolución de la inflación -que marca la rentabilidad mínima exigible a cualquier inversión- y las decisiones de política monetaria de los bancos centrales, que siguen condicionando el comportamiento de los mercados. A este entorno se añade la incertidumbre geopolítica y la importancia de identificar tendencias sectoriales, como ocurrió en su momento con las energías renovables o, más recientemente, con la IA.

En este marco, los expertos de Gescooperativo explican que el modelo clásico “60/40” puede ser un buen punto de partida para la planificación a largo plazo de las inversiones en fondos, con el objetivo de aprovechar oportunidades de rentabilidad dentro de un contexto de control del riesgo. Este enfoque se basa en una asignación aproximada del 60% a renta variable, como motor de crecimiento, y del 40% a renta fija, como elemento estabilizador. “Históricamente ha sido una de las fórmulas más utilizadas porque ofrecía un equilibrio razonable entre rentabilidad y riesgo, apoyado en una correlación negativa entre ambos activos”, recuerdan desde la entidad.

Sin embargo, los últimos años han demostrado que no se trata de una regla inmutable. Entre 2022 y 2023, la rápida subida de los tipos de interés provocó caídas simultáneas en renta fija y renta variable, rompiendo esa correlación tradicional y poniendo en cuestión la eficacia del modelo en su forma más rígida. No obstante, de cara a 2026, los expertos de Gescooperativo consideran que el “60/40” vuelve a tener sentido como punto de partida, en un contexto de tipos aún positivos y con margen para recortes adicionales, lo que permitiría a la renta fija recuperar su papel amortiguador dentro de la cartera. Eso sí, insisten en que el modelo debe entenderse como una referencia, no como una fórmula cerrada y siempre teniendo en cuenta el horizonte temporal de inversión y el perfil de riesgo de cada inversor. 

El entorno actual, con múltiples focos geopolíticos abiertos y la aparición de nuevos activos, invita a introducir ajustes. La clave está en invertir a través de carteras diversificadas ajustadas al horizonte y perfil de riesgo de cada inversor. Para un inversor conservador, una exposición elevada a renta variable puede resultar excesiva, por lo que tendría más sentido una distribución cercana al 20% en renta variable y 80% en renta fija de alta calidad. En perfiles moderados, el equilibrio podría situarse en torno a un 40/60, mientras que en inversores decididos o de riesgo medio-ato encajaría mejor el 60/40. Enel extremo más arriesgado, la renta variable podría alcanzar el 80%, con una renta fija más orientada a emisiones de crédito corporativo. El horizonte temporal y la edad son factores determinantes en esta ecuación. Un inversor joven tiene más margen para asumir volatilidad y aprovechar el potencial de la renta variable a largo plazo, mientras que quien se aproxima a la jubilación debe priorizar la preservación del capital y la estabilidad de los flujos.

En lo que se refiere a la selección de fondos, la entidad pone el acento en la diversificación y en el valor añadido de la gestión activa, tanto en renta variable como en renta fija. “En renta variable, en entornos volátiles es donde la gestión activa puede marcar la diferencia, identificando ineficiencias y ajustando la exposición por sectores, geografías o compañías”, señalan los expertos de Gescooperativo. Y añaden que en renta fija no todos los bonos se comportan igual, por lo que combinar deuda pública y corporativa, y distintos rating, ya sea investment grade o high yield, puede ayudar a mejorar el binomio rentabilidad-riesgo y a batir la inflación

Ahora bien, la gestión del riesgo no termina con la construcción inicial de la cartera. Desde Gescooperativo se destaca la importancia del rebalanceo periódico para mantener la coherencia con el perfil elegido. En condiciones normales, una revisión anual puede ser suficiente, aunque los expertos también recomiendan establecer umbrales de desviación -por ejemplo, del 5% o 10%- que activen una revisión extraordinaria. “Si la renta variable ha tenido un comportamiento muy positivo y ha ganado peso en la cartera, el rebalanceo permite volver a la proporción objetivo mediante traspasos, sin impacto fiscal y sin alterar el perfil de riesgo”, explican.

Las expectativas de los expertos de Gescooperativo apuntan a un entorno moderadamente favorable, aunque con cautela. La renta fija vuelve a ofrecer rendimientos reales atractivos y podría beneficiarse de nuevos recortes de tipos, especialmente en EEUU. En renta variable, las previsiones apuntan a un crecimiento moderado en Europa y EEUU apoyado por la mejora de los resultados empresariales y por el impulso de la IA, aunque siempre bajo la sombra de posibles eventos geopolíticos inesperados. Subrayan que no existe una proporción mágica ni una cartera universal y, aunque el modelo” 60/40” es una herramienta útil para simplificar y ordenarla toma de decisiones, la inversión debe partir de una autoevaluación realista del riesgo, los objetivos y el horizonte temporal. “La consistencia, la diversificación y el asesoramiento personalizado son los pilares para construir una estrategia de inversión sólida y sostenible en el tiempo”, concluyen.