05Oct

Cuando un país tambalea, los inversores huyen de los vecinos endeudados.

Miguel Ángel Valero

Una semana más, continúa incrementándose la tensión en la deuda pública a largo plazo, y hay que estar muy pendientes de la evolución de los bonos. En Europa, crece la vigilancia sobre Francia, que arrastra a Italia, Bélgica y Grecia en una venta masiva de bonos que despierta los fantasmas de la crisis del euro. 

La deuda pública europea se llevó un buen susto el 1 de octubre. Los bonos de Francia, Italia y Grecia se desplomaron a la vez. Alemania aguantó, su bono refugio subió mientras el resto se hundía. Los inversores ya rebajan apuestas sobre el Banco Central Europeo (BCE), los futuros vaticinan tres subidas de tipos hasta finales de 2027n (hasta ahora, apostaban por cuatro).

En Francia, las primeras votaciones formales están previstas para el 20 de octubre, y deberá aprobarse la primera parte del presupuesto. Un trámite que permitiría percibir si el Gobierno puede contar con los apoyos suficientes. En este contexto, los próximos quince días se anticipan tensos: la oposición ya se mostró contraria a los presupuestos y recordamos que el Parlamento tumbó a los dos predecesores del actual primer ministro francés Lecornu, en sus intentos de ajustar el gasto público galo. A apenas siete meses de las elecciones presidenciales que buscarán un sucesor a Emmanuel Macron (abril de 2027), los debates sobre el presupuesto se anuncian tensos y el riesgo de una moción de censura contra el primer ministro aumentan. 

En los mercados, un dato macroeconómico que solía pasar desapercibido, el 6 de octubre ganará importancia: se publicará la evolución de las cuentas públicas franceses hasta agosto. Sin embargo, el verdadero termómetro seguirá siendo los diferenciales de la deuda pública, que siguen elevándose y se acercan a los 150 pb. 

La palabra de la que todos huyen como de la peste es contagio. Cuando un país tambalea, los inversores huyen de los vecinos endeudados. Como en 2011. El BCE tiene un cortafuegos para frenarlo, pero avisa de que Francia no entra en él. La prima de riesgo al alza castiga a los bancos expuestos y encarece hipotecas. Si el BCE saca la artillería, alivio; si no, tormenta. 

Por otro lado, en medio del tensionamiento de las primas de riesgo de la deuda soberana, el BCE gana un cierto protagonismo. El jueves, 8 de octubre, se publican las actas de su última reunión, en la que decidió elevar nuevamente los tipos oficiales hasta situar la facilidad de depósito en el 2,5%. Estas minutas llegan en un momento en el cual los mercados de futuros han ajustado a la baja las expectativas de subidas de tipos oficiales, asignando ahora una probabilidad del 75% a una nueva subida de tipos este año mientras que hace una semana descontaban que antes del final del ejercicio habría más de una subida del precio del dinero.

La convocatoria de elecciones anticipadas en España para el 29 de noviembre tampoco ayuda a calmar los ánimos. 

Apuestas dobles en alza

Con las Bolsas, el oro y el petróleo atascados cerca de máximos mientras los rendimientos de los bonos se disparan, los estrategas están buscando operaciones que enfrenten unos activos contra otros. La volatilidad sigue sorprendentemente baja pese a dos guerras, las elecciones en Francia, Brasil y EEUU, y un Brent entre 100 y 110$. Bank of America detecta apuestas por menores rendimientos, posiciones alcistas en acciones estadounidenses y más bajistas en Europa. También crece el interés por opciones binarias híbridas que combinan varios escenarios y abaratan la prima. UBS propone cubrir el riesgo francés apostando simultáneamente por una caída del 5% de los bancos europeos y del 3% del euro frente al dólar. 

JPMorgan Chase destaca que el S&P 500 reacciona más cuando bajan los rendimientos que cuando suben. Mientras tanto, las estrategias sistemáticas de venta de volatilidad acumulan unos 92.000 millones$, aunque con las elecciones de noviembre en EEUU a un mes, ponerse corto de volatilidad tampoco parece precisamente una opción tranquila. Son opciones 'dobles': solo pagan si pasan varias cosas a la vez, y por eso salen más baratas que una simple. Así, con la Bolsa tan plana, atan varios mercados.

Brasil: los mercados prefieren a Bolsonaro

Lo mismo que el resultado de la primera vuelta de las elecciones presidenciales en Brasil, con una inesperada ventaja de 1,87 puntos de Bolsonaro junior (47,03%) sobre Lula da Silva (45,16%). El gobernador de São Paulo, Tarcísio de Freitas, ha logrado su reelección con una ventaja de 26 puntos sobre Fernando Haddad, uno de los candidatos a suceder a Lula. Y el Partido Liberal de los Bolsonaro ha ganado fuerza en el Congreso, lo que allana el camino a la destitución de jueces del Tribunal Supremo y la amnistía a los condenados por el asalto golpista de Brasilia. La esposa de Bolsonaro, Michelle, y dos de sus hijos, Carlos y Jair Renan, han sido elegidos parlamentarios. Solo la primera esposa se ha quedado sin escaño. La segunda vuelta, el 25 de octubre.

Los mercados ya meten baza: JP Morgan calcula que un giro fiscal ortodoxo dispararía la Bolsa hasta un 50% y el real un 6%; un deterioro la hundiría un 21% y debilitaría la moneda brasileña otro 6 por ciento. El mercado premia el ajuste fiscal y castiga el gasto alegre. Por eso con Bolsonaro el bono a 10 años rendiría 70 puntos básicos (pb) menos, lo que se traduce em financiación más barata para el Gobierno, las empresas y las familias, y con Lula se dispararía.

Ebury: la clave será el saneamiento de las finanzas públicas en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que el resultado de la primera vuelta de las elecciones brasileñas despeja una parte importante de la incertidumbre política y debería favorecer inicialmente a los activos del país, incluido el real. Flávio Bolsonaro se impuso con el 47,03 % de los votos, frente al 45,16 % de Lula da Silva, un resultado sensiblemente mejor de lo anticipado por los sondeos antes de la segunda vuelta del próximo 25 de octubre. “La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”, señala Diego Barnuevo, analista senior de Mercados en Ebury.

Aunque la distancia entre ambos candidatos sigue siendo reducida, Ebury considera que el resultado de la primera vuelta mejora notablemente las perspectivas de Bolsonaro. Barnuevo recuerda, además, que desde la introducción del sistema de dos vueltas ningún candidato que partía por detrás tras la primera votación ha conseguido posteriormente imponerse en la segunda. “Creemos que una parte importante de la incertidumbre electoral se ha resuelto y que los mercados deberían reaccionar en consecuencia”, apunta. 

Más allá del desenlace electoral, el principal desafío para el próximo Gobierno será reconducir unas finanzas públicas muy deterioradas. La deuda pública supera ya el 82% del PIB y continúa en trayectoria ascendente. Bolsonaro propone un Estado más reducido, con privatizaciones, desregulación y una regla fiscal más estricta que limite el crecimiento del gasto en función de la deuda. Sin embargo, el elevado peso del gasto obligatorio limita considerablemente el margen para ejecutar el tesouraço —gran recorte— prometido durante la campaña. Para Ebury, esta cuestión será determinante también para la evolución del real. Los elevados tipos de interés reales de Brasil y los altos precios de las materias primas proporcionan actualmente un soporte importante a la moneda, pero ese respaldo no elimina el riesgo fiscal. Si Bolsonaro confirma su victoria en la segunda vuelta, la atención de los mercados se desplazará rápidamente hacia la composición de su Gobierno y, sobre todo, hacia la concreción de sus compromisos fiscales.

“Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”, advierte Barnuevo. A medio plazo, por tanto, la evolución de la divisa brasileña dependerá menos del resultado electoral en sí mismo que de la credibilidad del programa de consolidación fiscal. Un ajuste insuficiente obligaría al Banco Central de Brasil a mantener los tipos elevados durante más tiempo, penalizando el crecimiento y encareciendo el servicio de la deuda. Por el contrario, una estrategia creíble de reducción del déficit y estabilización de la deuda podría reforzar al real y abrir posteriormente espacio para una política monetaria menos restrictiva. 

En EEEUU la Fed tiene ahora la palabra: el miércoles 7 de octubre se publican las actas de la última reunión de la Fed, en un momento en el cual también se están ajustando las perspectivas de tipos tras un dato de empleo menos sólido de lo esperado. Tras los últimos datos, el mercado ha rebajado la probabilidad de una subida de tipos antes del fin del año al 76% frente a 1,5 subidas que descontaba una semana antes.

El rendimiento del bono del Tesoro a diez años subió hasta su nivel más alto desde 2002 y, en paralelo, el índice del dólar se apreció. Por si aún no estaba suficientemente claro, estamos asistiendo a un episodio de huida hacia divisas refugio: el dólar se revalorizó a pesar de unos datos de inflación y empleo más moderados, que han retrasado las expectativas del mercado de nuevas subidas de tipos de la Fed. Lo confirma el hecho de que la divisa con mejor comportamiento de la semana fuera el franco suizo. El petróleo cayó con fuerza después de que el G7 acordara una liberación de emergencia de crudo y gasóleo, pero los rendimientos siguieron subiendo. Es una señal más de que este movimiento está impulsado por la creciente prima de riesgo de la deuda soberana, cuyos fundamentos se perciben cada vez más frágiles. Esta semana apenas hay datos, de modo que el mercado de bonos sigue al mando. Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles, permitirán calibrar el grado de convicción que había tras las nuevas subidas de tipos, aunque son anteriores al débil informe de empleo y a los datos moderados de inflación del PCE. El jueves se publicará el acta de la reunión de septiembre del BCE. Los mercados también seguirán las recompras de bonos a largo plazo del Tesoro estadounidense, una serie de subastas y las intervenciones de responsables de la Reserva Federal a partir del lunes.

  • EUR: La moneda única tuvo una semana difícil por la inestabilidad del mercado de deuda francesa, que a finales de semana se extendió al resto de los bonos periféricos. Una inflación de septiembre superior a lo esperado —el 3,8 %, frente al 3,6 % previsto— no ayudó en absoluto al euro, sobre todo después de las declaraciones sorprendentemente moderadas de la presidenta del BCE, Christine Lagarde, que dejaron claro que el listón para una subida de tipos en octubre está realmente alto. Por ahora, las preocupaciones se concentran en Francia. El diferencial de su deuda soberana frente a los bunds alemanes se disparó hasta el nivel más alto desde la crisis de la zona del euro de 2011, tras el mayor ensanchamiento semanal en diecisiete años. Al cierre de la semana hubo indicios de estabilización tanto en la renta fija como en la moneda única, pero es poco probable que estos temores desaparezcan: el bloqueo político en París sigue sin resolverse, después de que el organismo de control presupuestario recibiera con escepticismo las propuestas del primer ministro Lecornu. A falta de referencias relevantes de política económica o monetaria, la evolución política francesa y la reacción del mercado de renta fija seguirán siendo determinantes.
  • USD: Nuestra tesis de que el mercado descontaba una serie excesivamente larga de subidas de tipos de la Reserva Federal se vio confirmada la semana pasada. La inflación subyacente del PCE se situó en el 3,0 % en agosto, frente al 3,3 % esperado, y el empleo apenas aumentó en 29.000 puestos en septiembre, frente a unos 85.000 previstos, con revisiones a la baja de 60.000 en los dos meses anteriores. Del mismo modo que restamos importancia a la solidez del informe precedente, tampoco exageraremos la debilidad de este: la media de tres meses de creación neta de empleo se mantiene en torno a los 50.000 puestos, un ritmo que parece suficiente para sostener una tasa de desempleo estable. El dólar, sin embargo, no se resintió. A diferencia de las oleadas de ventas de los últimos dieciocho meses, cuando las dudas sobre la política estadounidense arrastraron a la divisa a la baja, la caída actual es global y se centra cada vez más en la credibilidad fiscal de países como Francia y el Reino Unido. El escepticismo del mercado respecto a las finanzas públicas parece haber dejado de lado a Estados Unidos, al menos por ahora y en términos relativos.
  • GBP: La libra fue una de las divisas más resistentes de la semana: se mantuvo prácticamente estable frente al dólar y alcanzó máximos de dos meses frente al euro, al hacer que la debacle de la deuda francesa convirtiera a los activos británicos en un refugio comparativo. Esa resistencia fue solo relativa. Los gilts volvieron a caer y el rendimiento a treinta años rozó el 6 % por primera vez desde 1998, lo que seguirá estrechando el margen fiscal del Gobierno laborista de cara al presupuesto de otoño de finales de mes.La libra cuenta además con el respaldo de los datos internos. Las cifras revisadas del PIB mostraron que la economía británica creció en el segundo trimestre a un ritmo superior al estimado inicialmente. Aunque seguimos viendo probable una desaceleración en los próximos meses, la resistencia de la demanda, pese a los riesgos a la baja, merece reconocimiento. Esta semana apenas hay referencias relevantes en el Reino Unido, de modo que la atención se centra en los preparativos del presupuesto del 28 de octubre, principal riesgo tanto para los gilts como para la libra. Aun así, es muy probable que el EUR/GBP siga dependiendo casi por completo de lo que ocurra en Francia.

UBS descarta una crisis de financiación inminente en Europa

Los bonos soberanos europeos cerraron una semana volátil bajo presión, ya que las renovadas preocupaciones por la inflación, los riesgos fiscales y la ampliación de los diferenciales soberanos llevaron los costes de financiación de Francia a máximos de varias décadas. La combinación de una inflación por encima del objetivo del BCE, un elevado endeudamiento público y unos diferenciales soberanos cada vez más amplios apunta a una volatilidad continuada en los mercados. Sin embargo, "no creemos que estos acontecimientos señalen una crisis de financiación inminente ni que eliminen las oportunidades de inversión en Europa", insisten en UBS.

Los últimos datos de inflación exigen vigilancia por parte del BCE, más que un ciclo de endurecimiento monetario agresivo o prolongado. Los riesgos fiscales no apuntan a una crisis inminente, y unos rendimientos más altos aumentan las oportunidades emergentes en renta fija.Las perspectivas de crecimiento de la región siguen siendo favorables a pesar de unos mayores costes de energía y de endeudamiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Seguimos prefiriendo los vencimientos a corto y medio plazo y a los emisores con grado de inversión (investment grade) más sólidos, mientras mantenemos la cautela en los vencimientos más largos y el crédito de mayor riesgo con vencimientos relativamente cortos".

En Reino Unido, "por ahora, los mercados parecen plantearse una pregunta sencilla: ¿pueden cumplirse las ambiciones de crecimiento del Gobierno sin ejercer una presión adicional sobre una situación fiscal ya de por sí complicada? Esa, más que cualquier anuncio de política concreto, es la pregunta a la que los inversores necesitan respuesta", apunta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"La proliferación de la innovación, el crecimiento global de la productividad y de los beneficios empresariales, la aparición de un nuevo orden mundial y los nuevos 'felices años 20' probablemente seguirán respaldando a los mercados bursátiles globales. Los inversores deberían, por tanto, centrarse menos en cuándo salir y más en cómo diversificar de forma más eficaz y mantenerse invertidos durante más tiempo", recomienda Burkhard Varnholt, Asesor Senior de Mercados Financieros.

"Las condiciones macroeconómicas de 2026 riman con las de 2023 y 2024, lo que es una buena señal para las perspectivas del mercado de cara al cierre del año. El crecimiento ha vuelto a superar las expectativas, lo que ha provocado que las expectativas de recortes de tipos de la Fed se inviertan. Pero el aumento de los rendimientos también parece haber superado el nivel que justifican los fundamentales económicos y la trayectoria probable de la política de la Fed", aporta Jason Draho, Responsable de Asignación de Activos para América.

"Nuestra opinión sobre la Fed sigue siendo que los responsables de política monetaria pueden esperar hasta diciembre antes de plantearse otra subida de tipos. Los recientes comentarios del presidente de la Fed de Nueva York, Williams, y de la vicepresidenta Jefferson han sugerido menos urgencia en torno a un endurecimiento adicional. Su comunicación, unos datos de inflación favorables y un crecimiento del empleo más moderado han contribuido a que los precios de los futuros de la Fed para diciembre de 2026 caigan 13 pb dejando 25 pb de endurecimiento descontados de aquí a final de año", añade Andrew Dubinsky, Economista para EEUU.

"La imprecisión surge porque, a medida que la economía mundial se vuelve más compleja, una mayor parte de lo que hacemos no se contabiliza adecuadamente. El riesgo de esta imprecisión es que se pierda tiempo persiguiendo problemas inexistentes o, peor aún, que se cometan errores de política económica por una comprensión incompleta y excesivamente pesimista", advierte Paul Donovan, Economista Jefe.
08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

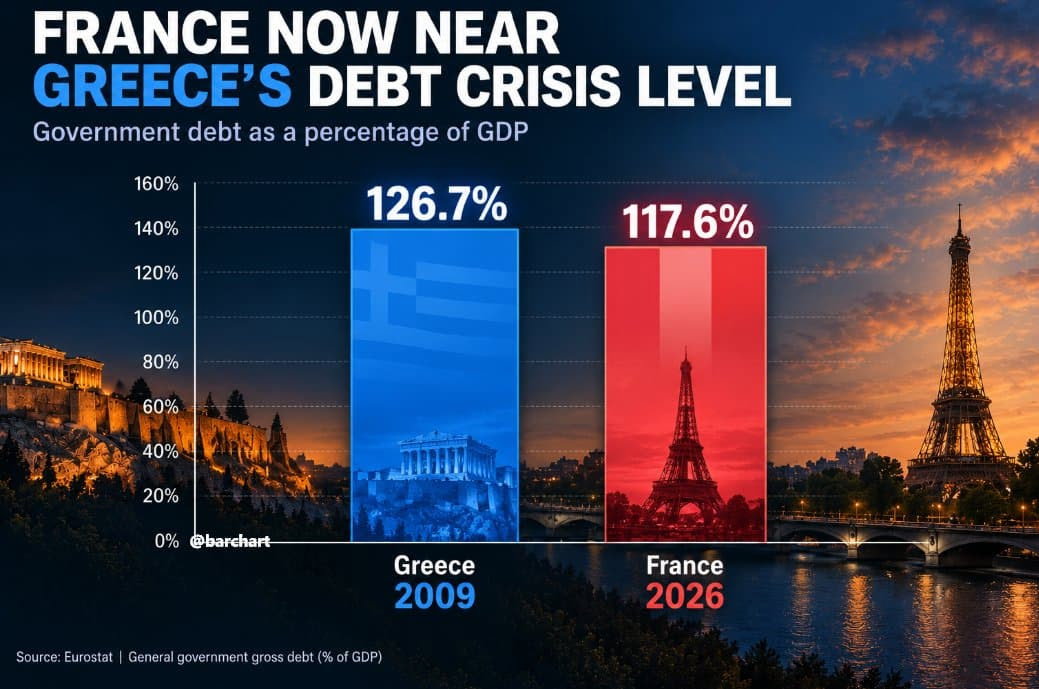
Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.

El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.