29Sep

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas.

Miguel Ángel Valero

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE y que será presentado oficialmente en el Foro de la Toja el 2 de octubre, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas, al tiempo que subraya una creciente exigencia en la forma de combinar crecimiento, eficiencia y capacidad de adaptación. 

Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman, resalta que la disrupción es vista como una oportunidad para el crecimiento, y que el el 65% de los CEO considera que la volatilidad es una ocasión para ganar terreno frente a sus competidores. El 67% sitúa el crecimiento como su principal objetivo, y el 58% incluye la gestión de costes entre sus tres prioridades. El crecimiento autofinanciado es la vía dominante: el ahorro de coste y la mejora de la productividad financian las inversiones.

El 94% de los CEO espera fusiones y adquisiciones en uno o dos años, y el 65%, consolidación en su sector (+6 puntos respecto a 2025). El 42% busca comprar nuevas capacidades y talento, tasa que aumenta al 55% en grandes compañías y en sectores tecnológicos. 

Los CEO españoles creen que la disrupción es una oportunidad, pero no urgente, y colocan el foco en el largo plazo. Las inversiones buscan nuevas vías de ingresos a medio y largo plazo, y no tanto el ajuste de costes. El crecimiento autofinanciado está poco desarrollado. La mitad de los consejeros delegados de empresas en España no piensan en fusiones y adquisiciones a dos años vista. En todo caso, en compra de escala y en expansión geográfica, no de nuevas capacidades o de talento tecnológico. La mitad de los CEO se centra exclusivamente en el crecimiento orgánico.

Aunque el mercado español de M&A refleja una menor actividad en número de operaciones, las transacciones son de mayor tamaño. En 2026, el volumen de operaciones registra descensos interanuales de entre el 13% y el 18%, mientras que el capital movilizado aumenta entre el 64% y el 69%. Esta tendencia ya se observó en 2025, cuando el número de operaciones cayó un 6% pese a que su valor agregado creció un 42%.

Sobre la IA, el 67% de los CEO globales admita que todavía está en fase de planificación o piloto, y el 53% (41% en 2025) considera que es pronto para evaluar el retorno de la inversión. Los que ganan escala con la IA aseguran que los retornos crecen más deprisa que la inversión. Las empresas más grandes mejoran su productividad cinco veces más que las pequeñas. El 45% asegura que sus plantillas son estables, pero el 30% reconoce reducciones inferiores al 5%. El júnior es el más afectado en el 43% de las empresas (17% en 2025). Para Alberto Mateos, "el problema laboral no es de destrucción de empleo, sino de transformación y de adaptación".

La mitad del esfuerzo de planificación se concentra ya en horizontes inferiores a un año, frente al 43% en 2025, y el 96% declara una mayor implicación de su consejo de administración en al menos un ámbito de la IA.

La ciberseguridad y la protección de datos preocupa ya al 40% de los CEO de las empresas europeas.

En España, hay  un mayor foco en la transformación a medio-largo plazo (prioridad para el 60% de los CEO). La percepción del consejo de administración se resume en más riesgo macro y de ciberseguridad, lo que se traduce en prudencia en el uso del capital más que en transformación. El 60% considera que todavía es pronto para valorar el retorno de la IA, frente al 55% en Europa y el 53% a escala global. 

“El estudio confirma que la agenda del CEO se está volviendo más exigente y selectiva. La prioridad sigue siendo crecer, pero hacerlo desde una base operativa más sólida, con mayor control del riesgo y con una aproximación mucho más realista al impacto de la tecnología. En España vemos una apuesta especialmente marcada por la transformación a medio-largo plazo y la generación de nuevas fuentes de ingresos, que convive con una mayor prudencia a la horade desplegar capital y tecnología. El reto ya no es solo identificar oportunidades decrecimiento, sino convertirlas en resultados de forma sostenible”, señala Alberto Mateos

El impacto de la IA se traduce más en ajustes sobre las estructuras de gobierno, toma de decisiones, “accountability”, y el desarrollo del talento necesario para que los empleados no solo sean más productivos, sino también tengan mejores cualidades para la toma de decisiones. Dentro de esta agenda, la sucesión y el desarrollo del liderazgo se sitúan entre las principales prioridades de los CEO españoles.

Ciberseguridad: la rapidez en detección y respuesta, determinante

La IA está acelerando la evolución del riesgo cibernético y obligando a las organizaciones a revisar no solo sus capacidades de prevención, sino también su velocidad de detección, respuesta y recuperación, según un debate organizado en las oficinas de Marsh en Madrid en la que participaron María Álvarez-Cienfuegos, del equipo de Gerencia de Riesgos de Indra; Gonzalo Ayala, Cyber and Technology Specialist en Marsh; y Verónica Jiménez, Corporate Tech & Cyber EMEA Senior Underwriter en CFC. 

Verónica Jiménez avisa que el tiempo disponible para identificar y corregir vulnerabilidades se reduce drásticamente, lo que convierte la rapidez de detección y respuesta en una capacidad defensiva cada vez más determinante: "optimizar la ciberseguridad para la velocidad". María Álvarez-Cienfuegos insiste en la necesidad de que las organizaciones refuercen su capacidad de reacción y recuperación, de invertir "no únicamente en más herramientas, sino en construir una organización capaz de detectar, decidir y responder en horas en lugar de semanas" prestando también especial atención al talento y al aprendizaje continuo. Gonzalo Ayala subraya que "el tiempo de reacción ante el descubrimiento de una vulnerabilidad se reduce considerablemente y esto va a generar necesidad de cambios en la gerencia del ciberriesgo", además de cobrar una mayor relevancia los planes de respuesta y el papel del seguro como apoyo financiero y técnico ante un incidente. La especialización, la prevención, la monitorización, la inteligencia de amenazas y los servicios de gestión de crisis ganarán peso en una relación en la que aseguradoras y brókeres tendrán que acompañar a las organizaciones ante riesgos cada vez más dinámicos. 

Traductores: la IA es una herramienta auxiliar, no un sustituto del profesional

En vísperas del Día Internacional de la Traducción, que se celebra el 30 de septiembre, la Asociación Española de Traductores, Correctores e Intérpretes (Asetrad) presenta junto a la Universidad Complutense de Madrid (UCM) el Estudio estratégico y de situación de los miembros de Asetrad en el mercado de la traducción, corrección e interpretación. El informe muestra un sector altamente cualificado y con una amplia experiencia, pero marcado por la incertidumbre económica, la dependencia del trabajo autónomo y el impacto de la IA.

El 61,06% de los traductores cuenta con un posgrado o máster y cerca de ocho de cada diez profesionales en activo acumulan más de una década de experiencia. Esa cualificación, sin embargo, no garantiza la estabilidad económica. La mediana de ingresos se sitúa entre los 26.000€ y los 30.000€ brutos anuales, pero las ganancias de la mitad de los profesionales se redujeron en 2025 con respecto a 2024. 

La fragilidad económica está estrechamente relacionada con la propia estructura del trabajo. El 88,07% de los profesionales ejerce como autónomos, mientras que el empleo por cuenta ajena tiene una presencia muy reducida. Además, en la mayoría de los casos, concentran la mayor parte de su actividad en un único tipo de cliente. Según explica Rosa Llopis, presidenta de Asetrad, "esta concentración implica que, si un cliente disminuye su actividad, rebaja las tarifas o sustituye parte del trabajo por sistemas automatizados, el impacto puede trasladarse directamente al volumen de encargos del profesional y, en consecuencia, afectar negativamente a sus ingresos". 

En el ámbito profesional, se conoce como posedición la tarea de contrastar el texto fuente con una traducción automática a fin de detectar errores, corregir incoherencias y garantizar que el resultado final se corresponda con el original. Cambiar la traducción por la posedición no significa necesariamente menos carga de trabajo. La revisión exige conocimiento especializado, capacidad para identificar errores, omisiones y alucinaciones que pueden pasar inadvertidos, correcciones más trabajosas por incoherencias constantes y responsabilidad civil sobre el resultado final. A ello se suman plazos cada vez más ajustados y una presión creciente para reducir las tarifas por parte de empresas que consideran que, al partir de un texto generado automáticamente, la intervención profesional requiere menos tiempo y esfuerzo. 

La utilización de estas herramientas plantea riesgos para la confidencialidad, la protección de datos y la propiedad intelectual. La introducción de documentos jurídicos, sanitarios, empresariales o personales para su traducción en plataformas abiertas puede comprometer la información, pero la responsabilidad respecto a la confidencialidad recae en las organizaciones que emplean estos sistemas. 

Las dudas no se limitan al próximo año. Solo uno de cada cuatro profesionales cree o está completamente seguro de que permanecerá en la profesión hasta jubilarse. Por el contrario, la mitad no sabe con certeza si llegará a la edad de jubilación ejerciendo. Para Asetrad, los datos muestran la necesidad de combinar la adaptación tecnológica con la defensa de unas condiciones profesionales dignas. La IA puede ser una herramienta auxiliar, pero no debe emplearse para sustituir indiscriminadamente a profesionales, empeorar las condiciones de trabajo, reducir las garantías de los servicios lingüísticos o impedir que las nuevas generaciones accedan al mercado laboral y desarrollen la experiencia necesaria.

Robeco: las inversiones en IA alimentan las plantas de fabricación en Asia

El auge del gasto en IA puede estar ocurriendo en las salas de juntas de EEUU, pero gran parte de la actividad se está reflejando en las plantas de fabricación asiáticas. Las ganancias en el precio de las acciones han sido enormes, pero el recorrido ha sido muy distinto de una empresa a otra. A medida que las mayores empresas tecnológicas de EEUU invierten miles de millones en infraestructura de IA, gran parte de ese gasto fluye a través de la cadena de suministro de hardware de Asia. Taiwán se sitúa en el centro de esta cadena, con empresas coreanas que también suministran memoria esencial, componentes y capacidad de fabricación.G

De un grupo de 51 acciones, el rendimiento mediano a un año fue del 173%. Sin embargo, la caída mediana desde un máximo reciente fue del 23%. Mientras que veinte acciones ganaron al menos un 200% durante el año, siete se encontraban un 40% o más por debajo de sus picos recientes. El mercado sigue luciendo excepcionalmente fuerte en 12 meses, pero mucho menos uniforme de cerca. MediaTek2, ASE Technology y Global Unichip, tres compañías importantes en el corazón del auge de la IA, se mantuvieron dentro del 5% de sus máximos recientes, apoyadas por el crecimiento de pedidos y el impulso en las ganancias. LG Innotek, LG Electronics, Yageo y Walsin estuvieron más de un 50% por debajo de sus picos, a pesar de tener rendimientos positivos a un año en los cuatro casos.

El hardware de IA pasa desde el diseño de chips, a través de fundiciones, memoria, sustratos, empaquetado y pruebas, y luego hacia redes, energía y refrigeración, componentes, placas y servidores completos. Las empresas en cada etapa enfrentan diferentes ciclos de demanda, presiones competitivas y valoraciones iniciales. Por lo tanto, la exposición al mismo auge del gasto puede producir resultados muy diferentes en ganancias y precios de acciones.

Para los inversores, identificar un beneficiario de la IA es solo el punto de partida. La pregunta más difícil es cuánto crecimiento futuro ya refleja el precio de la acción. Un negocio de IA saludable aún puede decepcionar cuando las expectativas se adelantan demasiado a las ganancias. Por el contrario, fuertes revisiones al alza de las ganancias pueden respaldar nuevas subidas después de un gran repunte, subrayan los analistas de Robeco.

UBS: atención a los sectores donde los beneficios de la IA aún no se notan

"Seguimos centrados en los insumos escasos a lo largo de las cadenas de valor de computación y energía, así como en las empresas capaces de ayudar a convertir la capacidad planificada en capacidad utilizable. Un único cuello de botella puede generar un exceso de oferta en todo el resto de la cadena de valor. El eslabón más débil marca el ritmo general. También seguimos atentos a áreas dentro de la capa de aplicación, como la industria farmacéutica, la biotecnología y la salud, donde creemos que los beneficios a largo plazo de la IA aún no se aprecian del todo", asegura Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management

Evli: las empresas que proporcionan herramientas a la IA, con sólidos beneficios

La gestora nórdica Evli cree que la subida de tipos y de rendimientos de los bonos EEUU a 10 años, que rondan el 5%, pueden perjudicar a las empresas de crecimiento a largo plazo. Por ello, la duración del rally en Bolsa dependerá de cómo absorban los mercados estas alzas en tipos y en TIR (tasas internas de rentabilidad) de los bonos.

Las empresas que aportan herramientas, infraestructuras y servicios a la IA, seguirán teniendo beneficios muy sólidos hasta bien entrado 2027, incluso más allá,  que los de los fabricantes de chips.

Otras temáticas que son motores de las Bolsas son la electrificación, la robótica, la defensa europea y de EEUU, y las empresas japonesas de la cadena de suministro de semiconductores, que se benefician de las reformas en gobernanza corporativa por parte del gobierno.

Más problemas de confianza en la IA

OpenAI reconoce que ha parado el entrenamiento de sus modelos más capaces. Según su propio informe de incidente, el 20 de septiembre un modelo interno de investigación encontró un hueco en las restricciones de red de su entorno aislado y lo usó para hacer preguntas a un chatbot de otra empresa. Desde entonces, "todo el entrenamiento, la evaluación y la inferencia con herramientas" de esos modelos sigue en pausa. Es el primer incidente desde que OpenAI reforzó su seguridad tras la brecha de Hugging Face, y la propia empresa lo describe como mucho menos grave que los anteriores. Pero le ha bastado para frenar.

Palo Alto Networks sube un 4% en el Nasdaq precisamente tras saberse que la IA de OpenAI accedió a datos públicos de la SEC y el Censo. El miedo a la fuga de datos dispara la demanda de escudos digitales y de servicios de seguridad.

Anthropic ha perdido la apelación contra el Pentágono. El Tribunal de Apelaciones del Circuito de Washington D.C. avaló que el Departamento de Guerra (el nombre que la administración Trump usa para el de Defensa) mantenga a la empresa como riesgo para la cadena de suministro, lo que supone que ni el Ejército puede usar Claude ni sus contratistas pueden utilizarlo en trabajos para el departamento. Es el primer revés judicial serio para Anthropic en este pulso, y dificulta su salida a Bolsa. El folleto tiene que recoger los litigios relevantes, y ahora el apartado de riesgos incluye una sentencia de apelación que le cierra la puerta del mayor comprador de tecnología del mundo.

Por otra parte, Anthropic calcula cuánto empleo puede costar la IA en 2030. En su escenario extremo, el 13,5% de los trabajadores del conocimiento pierde su puesto y el 8,3% no encuentra otro. El escenario moderado habla de un 0,3% desplazado y todos recolocados.

El equipo de inteligencia de amenazas de Google avisa de que el robo de cuentas de IA se ha disparado este año y que se revenden en la web oscura. Buen momento para activar la verificación en dos pasos en ChatGPT y Claude.

La mayor recompra de acciones

Mientras, el consejo de administración de Nvidia aprueba destinar 150.000 millones$ a su recompra de acciones, la mayor ampliación de la historia, lo que dispondrá de 235.000 millones hasta 2028. Cotiza a 16,5 veces beneficios, barata según los analistas.

Meta abre una división de IA para empresas y ficha al jefe de MongoDB, CJ Desai, formado en ServiceNow (una de las empresas, junto a Salesforce, Snowflake,  Microsoft, más perjudicadas por esa decisión). El dueño de Instagram y WhatsApp va a por el negocio de contabilidad, desatando una guerra de precios en el software de la nube que aplasta márgenes. 

JP Morgan cree que el ajuste de valoración de los 7 Magníficos casi ha tocado suelo pese al azote de los bonos. El mayor banco de EEUU avisa a quien huye de la tecnología: lo peor casi ha pasado. Estas empresas cotizan a mínimos de 10 años. JPMorgan argumenta que el P/E adelantado (lo que se paga por cada dólar de beneficio futuro) está en mínimos de una década. Nvidia cotiza a 18,7 veces beneficios frente a las 36,9 de su media, con el grupo aún creciendo un 45%. Si el banco acierta, la caída de valoración tech casi ha acabado. Su apuesta: chips sí, software no, porque los chips crecen y el software teme a la IA. Posible suelo para el Nasdaq y las tecnológicas. Con los bonos subiendo, mejor selección: chips sí, software con pinzas.

Microsoft ha presentado el nuevo Copilot, que su CEO, Satya Nadella, llama la mayor actualización de su historia. Mete en una misma aplicación el chat, las herramientas de Office, la creación de aplicaciones con IA y un agente personal. Llegará en las próximas semanas a las empresas del programa Frontier, el acceso anticipado de Microsoft.

TypeSafe negocia valer más de 10.000 millones$ en una semana. La empresa de Jev, un modelo que clasifica mensajes al instante, capta más de 1.000 millones$ siete días después de cerrar una ronda inicial de 40 millones.
14Sep

Cada vez más administraciones locales están recurriendo a la IA para gestionar el comercio urbano con datos actualizados calle por calle. Y la sanidad europea recurre a la IA para mejorar la asistencia, reducir las tareas administrativas, y elevar la satisfacción laboral.

Miguel Ángel Valero

El gasto en inteligencia artificial (IA) por empleado cayó cerca de un 10% en agosto entre las empresas que más la usan, hasta 7.205$, según el informe mensual de Ramp. Esa tendencia ya fue adelantada por Dinero Seguro el 7 de septiembre. El 56% de los clientes de las empresas pagó por algún producto de IA en agosto, el 0,4% más que en julio. El 22% de las empresas de EEUU declaran usar IA.

El coste por millón de tokens bajó a 0,68$, frente al pico de 1,15 en marzo, lo que supone una caída del 41% en cinco meses. Según el análisis de Ramp, "la competencia entre OpenAI y Anthropic hace la IA más accesible y reduce costes, no solo en precios sino también en gasto en empresas del 1%".

Los modelos de frontera (Opus, Fable, Sol, Astra, los más caros) se llevaban el 53% de los tokens y ahora se llevan el 45%. Ocho puntos menos en un mes. Lo que sube es la gama media, con Claude Sonnet y GPT-5.6 Terra, porque, según el análisis de Ramp, siguen rindiendo mucho y además salen más a cuenta". Y también los modelos abiertos y chinos, que ya son el 6,4% de la adopción.

OpenAI crea un ChatGPT para analistas de banca de inversión y renta variable

Mientras, OpenAI ha presentado ChatGPT for Financial Services, una versión de ChatGPT Work con datos financieros de pago ya metidos dentro y el modelo GPT-6 Astra por debajo. El producto sale de una colaboración de diseño con Morgan Stanley y Evercore, y arranca apuntando a un trabajo muy concreto: el del analista de banca de inversión y de research de renta variable. Trae datos de Daloopa, PitchBook, LSEG News y Crunchbase incluidos, con transcripciones de resultados, estados financieros, fundamentales de compañía y datos de empresas privadas. OpenAI indexa y aloja esos datos en su propia infraestructura, en lugar de conectarse a cada proveedor por un conector externo.

Hace dos semanas Google llevó Gemini Enterprise a la banca y a los bufetes con la misma idea de fondo: vender el sector, no la tecnología. Y el 14 de septiembre OpenAI presentaba un Data agent dentro de ChatGPT Work que monta cuadros de mando hablando con el almacén de datos. La estrategia parece clara: los modelos generalistas se parecen cada vez más entre ellos, así que la pugna se centra en la especialización. Además, así se combate la tendencia a la baja del precio de la IA.

Anthropic alerta del uso de modelos sin pagar para entrenar 

Anthropic ha publicado su informe de inteligencia de amenazas de septiembre y alerta de casi 200 millones de intercambios con Claude atribuidos a campañas de destilación (uso de un modelo para entrenar el propio, reduciendo costes, al no pagar por hacerlo). El informe señala a Alibaba, Moonshot AI y DeepSeek.

Los modelos chinos que salen buenos y baratos no siempre salen baratos por eficiencia de entrenamiento. A veces salen baratos porque parte del trabajo caro lo pagó otro.

Muestra cómo una operación de espionaje rusa apuntó a más de 20 organizaciones, entre ellas los gobiernos ucraniano y europeos. El grupo  ShinyHunters analizó 1,8 millones de APK (Android Package Kit es el archivo que contiene una aplicación para instalarla en dispositivos Android, incluye el código, recursos, permisos, bibliotecas y certificado de la aplicación) y se llevó más de 300.000 registros de identidad nacional. Una operación china atacó a unas 50 organizaciones y encontró una docena de vulnerabilidades de día cero en un solo mes. Un grupo hacktivista francés marcó 42 entidades y exfiltró entre 12 y 26 GB. En todos los casos Anthropic dice haber cerrado las cuentas, añadido detecciones nuevas y compartido indicadores con las autoridades.

Google Pics edita el texto de una imagen sin romper la tipografía. Llega a Docs y Slides para suscriptores de AI Pro y Ultra y para la mayoría de clientes de empresa de Workspace, con Drive en camino. Permite aislar un objeto y editarlo en su sitio, y cambiar o traducir el texto dentro de la imagen conservando el diseño y la fuente. 

Visa, Mastercard y Ant crean un marco para identificar agentes IA que compran. Las tres empresas de pagos se unen para verificar qué agentes de IA están comprando en nombre de un usuario y cuáles no. Es la pieza que faltaba para que un agente pueda pagar algo sin que el comercio lo trate como fraude.

Gemini llega a Windows con un atajo de teclado. Google mete un asistente en Alt+Espacio que se abre al lado de tus aplicaciones y puede pasar tareas de varios pasos a Gemini Spark. Es el mismo movimiento que hizo la semana pasada en Mac, ahora en el sistema donde está la mayoría de los ordenadores de empresa.

Cohere saca un traductor abierto. North Small Translate cubre más de 50 idiomas con pesos abiertos y saca 83,5 en la comparativa WMT26, frente al 81,2 de DeepL NextGen. Si traduces catálogo o documentación en volumen, es la primera alternativa seria que puedes montar en tu propia infraestructura.

Por otra parte, un estudio asocia la IA con menos bienestar. La investigación sobre usuarios de Character.AI encuentra que el uso intensivo se relaciona con menor bienestar y menos trato social humano con el tiempo, sobre todo entre quienes usan los bots para compañía o para contar cosas personales. Un argumento más para  el Estado de California acaba de firmar una ley que limita el uso de chatbots por menores.

JP Morgan ha decidido cortar la financiación a Situational Awareness, el fondo de IA de Leopold Aschenbrenner (ex-OpenAI), tras perder un 67% en julio con apuestas de chips a crédito como Micron y SanDisk. Ha tenido que malvender su cartera a Citadel para cubrir márgenes y ya tiene encima a la SEC. Primer aviso de que el crédito fácil para la IA empieza a escasear.

Tesla desvelará su nuevo Roadster el 1 de octubre en Waco, Texas, con propulsores de SpaceX. Lo hará seis años después de lo prometido, y ya es la quinta fecha de presentación en lo que llevamos de 2026. El Roadster mueve más titulares que realidad, ya que Elon Musk no espera fabricarlo hasta 12 o 18 meses después, o sea entre 2027 y 2028. 

inatlas: IA a favor del pequeño comercio español

El pequeño comercio español vive uno de sus peores momentos de la última década. Según datos de la Unión de Profesionales y Trabajadores Autónomos (UPTA), en 2025 cerraron 13.586 comercios en España, una media de 38 cada día, la cifra más alta de los últimos años, vaticina que en 2026 se pierdan más de 12.000 establecimientos adicionales si no cambian las políticas de apoyo al sector. El comercio de proximidad concentra hoy a 716.637 autónomos, casi una cuarta parte de todo el colectivo en España.

Frente a este deterioro, cada vez más administraciones locales están recurriendo a la IA para pasar de gestionar el comercio urbano con datos actualizados, zona por zona y calle por calle. Es el caso de GeoPublic, la solución de inAtlas, empresa participada por Informa D&B (grupo Cesce), ya implantada en el Ajuntament de Barcelona, la Diputació de Barcelona, el Gobierno de Canarias, el Govern de les Illes Balears, el Ayuntamiento de Sevilla o el Ayuntamiento de Alcobendas. 

Las Zonas Comerciales Abiertas (ZCA), áreas urbanas con concentración de comercio, restauración, ocio y servicios bajo una gestión y promoción conjunta, son el principal instrumento de política comercial para frenar el vaciado de los centros históricos y los barrios residenciales. Pero para funcionar como herramienta de planificación activa, y no solo como una demarcación administrativa sobre un plano, las ZCA necesitan datos vivos: qué negocios han abierto y cerrado en los últimos meses, cuál es la densidad de actividad por calle, cómo evolucionan los flujos de visitantes y qué perfiles de consumidor se desplazan hasta la zona.

GeoPublic integra datos actualizados de empresas a nivel de establecimiento, dirección y código de actividad, y los cruza con información de apertura y cierre de negocios, facturación, riesgo, empleo, superficie catastral, movilidad urbana e indicadores sociodemográficos a nivel de barrio y manzana. El resultado es una visión continua del ciclo de vida comercial del territorio: qué sectores ganan presencia, cuáles retroceden, dónde hay concentración excesiva y dónde existen oportunidades de diversificar la oferta. 

"Las administraciones necesitan conocer cómo evoluciona su territorio para responder con mayor agilidad a los cambios económicos, comparando su situación con regiones, provincias o municipios similares. GeoPublic transforma grandes volúmenes de datos en información útil para impulsar un comercio más competitivo y una planificación urbana más eficiente", explica Silvia Banchini, Cofundadora y Directora Comercial de inAtlas.

Para los gestores de ZCA y los departamentos municipales de comercio, disponer de esta información continua se traduce en capacidad de respuesta concreta: 

  • Evaluar el impacto real de una campaña de dinamización comercial o una reforma del espacio público, comparando la actividad antes y después de la intervención. 
  • Ajustar los criterios de adjudicación de ayudas en función de los sectores y las calles que más lo necesitan, en lugar de repartirlas de forma homogénea.
  • Detectar establecimientos y calles en riesgo antes de que se produzca el cierre, cruzando señales de actividad, facturación y rotación de negocios.
  • Compararse con otras ciudades, situando el desempeño de una ZCA propia frente a zonas comerciales de perfil similar en otros municipios.

Tandem Health capta 100 millones para llevar la IA a la sanidad europea

Por su parte, Tandem Health ha captado 100 millones$ en una ronda liderada por el Scaleup Europe Fund, gestionado por EQT, con el apoyo de nuevos inversores como  T.Capital (el brazo inversor de Deutsche Telekom) y Norrsken Ventures, y el respaldo continuado de los ya existente (Kinnevik, Northzone, Amino Collective y Visionaries). Esta ronda se suma a otra de 50 millones en 2025.

Tandem Health se fundó con el principio de que alguien tiene que cuidar de la sanidad en Europa, que afrontan una brecha cada vez mayor entre la demanda (los mayores de 65 años serán 130 millones en 2050) y la disponibilidad de profesionales (déficit de 4 millones en 2030, entre ellos 600.000 médicos y 2,3 millones de enfermeros). El Asistente Médico de IA de la compañía ayuda a los profesionales sanitarios a prepararse antes de cada visita mediante resúmenes de pacientes, a tomar las decisiones adecuadas durante las consultas mediante soporte a la decisión clínica y a liberarse de las tareas administrativas, que se gestionan automáticamente después de cada visita. 

Los profesionales sanitarios que utilizan Tandem registran una reducción del 29% en el tiempo dedicado a tareas administrativas, una mejora del 30% en la satisfacción laboral y una reducción del 30% en el estrés administrativo.

En España colabora con organizaciones como el Grupo Recoletas Salud, Hospiten o ITASalud Mental (grupo Clarian).

La financiación se destinará a seguir acelerando la posición de Tandem como socio de IA de los principales proveedores sanitarios de Europa, lo que exige ampliar el equipo de más de 75 profesionales  encargados de desarrollar y ofrecer soluciones de IA. Y a evolucionar de Asistente Médico basado en IA a un Sistema Operativo Clínico nativo de IA que también gestione los flujos de pacientes y permita utilizar agentes capaces de resolver tareas clínicas adicionales.

Lukas Saari, CEO y cofundador de Tandem Health, declaró: "Los sistemas sanitarios europeos están sometidos a una presión enorme y la IA ofrece una solución real. Pero hasta ahora, los proveedores sanitarios europeos han tenido que depender bien de soluciones heredadas, bien de soluciones de IA desarrolladas originalmente para otros mercados y posteriormente adaptadas para Europa. Creamos Tandem para ofrecer una alternativa. Europa debería marcar el estándar de cómo la IA se incorpora a la atención sanitaria, en lugar de adoptar el modelo de otros. Esta financiación nos permite hacerlo, llevando la atención sanitaria de forma segura a la era de la IA y trabajando en tándem con pacientes, profesionales sanitarios, sistemas y países. Así es como estamos cuidando de la atención sanitaria".

Robeco: creciente apetito material de la IA

Los mercados bursátiles mundiales han recuperado el impulso, ya que unos datos económicos sólidos y unos resultados empresariales robustos ayudaron a restablecer la confianza tras una fuerte corrección a mediados de verano. En este contexto, las empresas vinculadas a la infraestructura física necesaria para respaldar la IA, la electrificación y la modernización industrial experimentaron una notable recuperación. Un avance clave ha sido el repunte de los proveedores de materiales y equipos relacionados con la IA. 

Las preocupaciones de los inversores sobre las valoraciones se disiparon a medida que los resultados de las empresas de semiconductores e infraestructuras confirmaban la solidez dela demanda subyacente. El aumento de la inversión en centros de datos está impulsando la demanda no solo de potencia de cálculo, sino también de tecnologías de encapsulado avanzado, conectividad óptica, gestión de energía, sistemas de refrigeración y componentes electrónicos especializados. Estas tendencias siguen generando oportunidades atractivas en toda la cadena de valor de los materiales inteligentes.

Más allá de la IA, se han consolidado varias temáticas de inversión estructurales. Los productores de cobre y metales preciosos se beneficiaron del alza de los precios de las materias primas y del creciente interés por la seguridad en el suministro de recursos, mientras que la mejora de las condiciones en los mercados de materiales para baterías impulsó el optimismo hacia determinadas empresas de la transición energética. La demanda de materiales avanzados sigue estrechamente ligada a tendencias a largo plazo como la electrificación, la modernización de las redes eléctricas, la automatización industrial y la relocalización de las cadenas de suministro; factores que requieren inversiones sustanciales en recursos críticos y tecnologías facilitadoras.

Pieter Busscher, gestor sénior de carteras de la estrategia Robeco Smart Materials, afirma: "La potencia de cálculo de la IA es en gran medida invisible, pero su existencia y crecimiento dependen de activos físicos que satisfagan sus necesidades de energía, procesamiento, refrigeración y conectividad. A medida que se acelera la inversión en infraestructuras de IA, creemos que las empresas que suministran estos componentes esenciales podrían convertirse en algunas de las principales beneficiarias de la próxima fase del ciclo tecnológico".

La reciente volatilidad del mercado también ha generado oportunidades para los inversores activos. Tras el reajuste de las valoraciones observado durante el verano, la cartera ha aumentado selectivamente su exposición a empresas que se benefician de la creciente demanda de metales para la transición energética, el reciclaje, la recuperación de recursos y el suministro seguro de materiales críticos.

01Sep

Los inversores seguirán exigiendo rentabilidades más altas debido a la persistencia de unos precios energéticos elevados y de políticas fiscales expansivas en las principales economías desarrolladas occidentales.

Miguel Ángel Valero

Septiembre comienza con una mayor presión sobre los bonos. Tras el discurso más restrictivo del gobernador de la Reserva Federal, Kevin Warsh, en Jackson Hole el 28 de agosto y con las tensiones en Irán completamente enquistadas, se ha configurado una nueva tormenta perfecta para los bonos soberanos. 

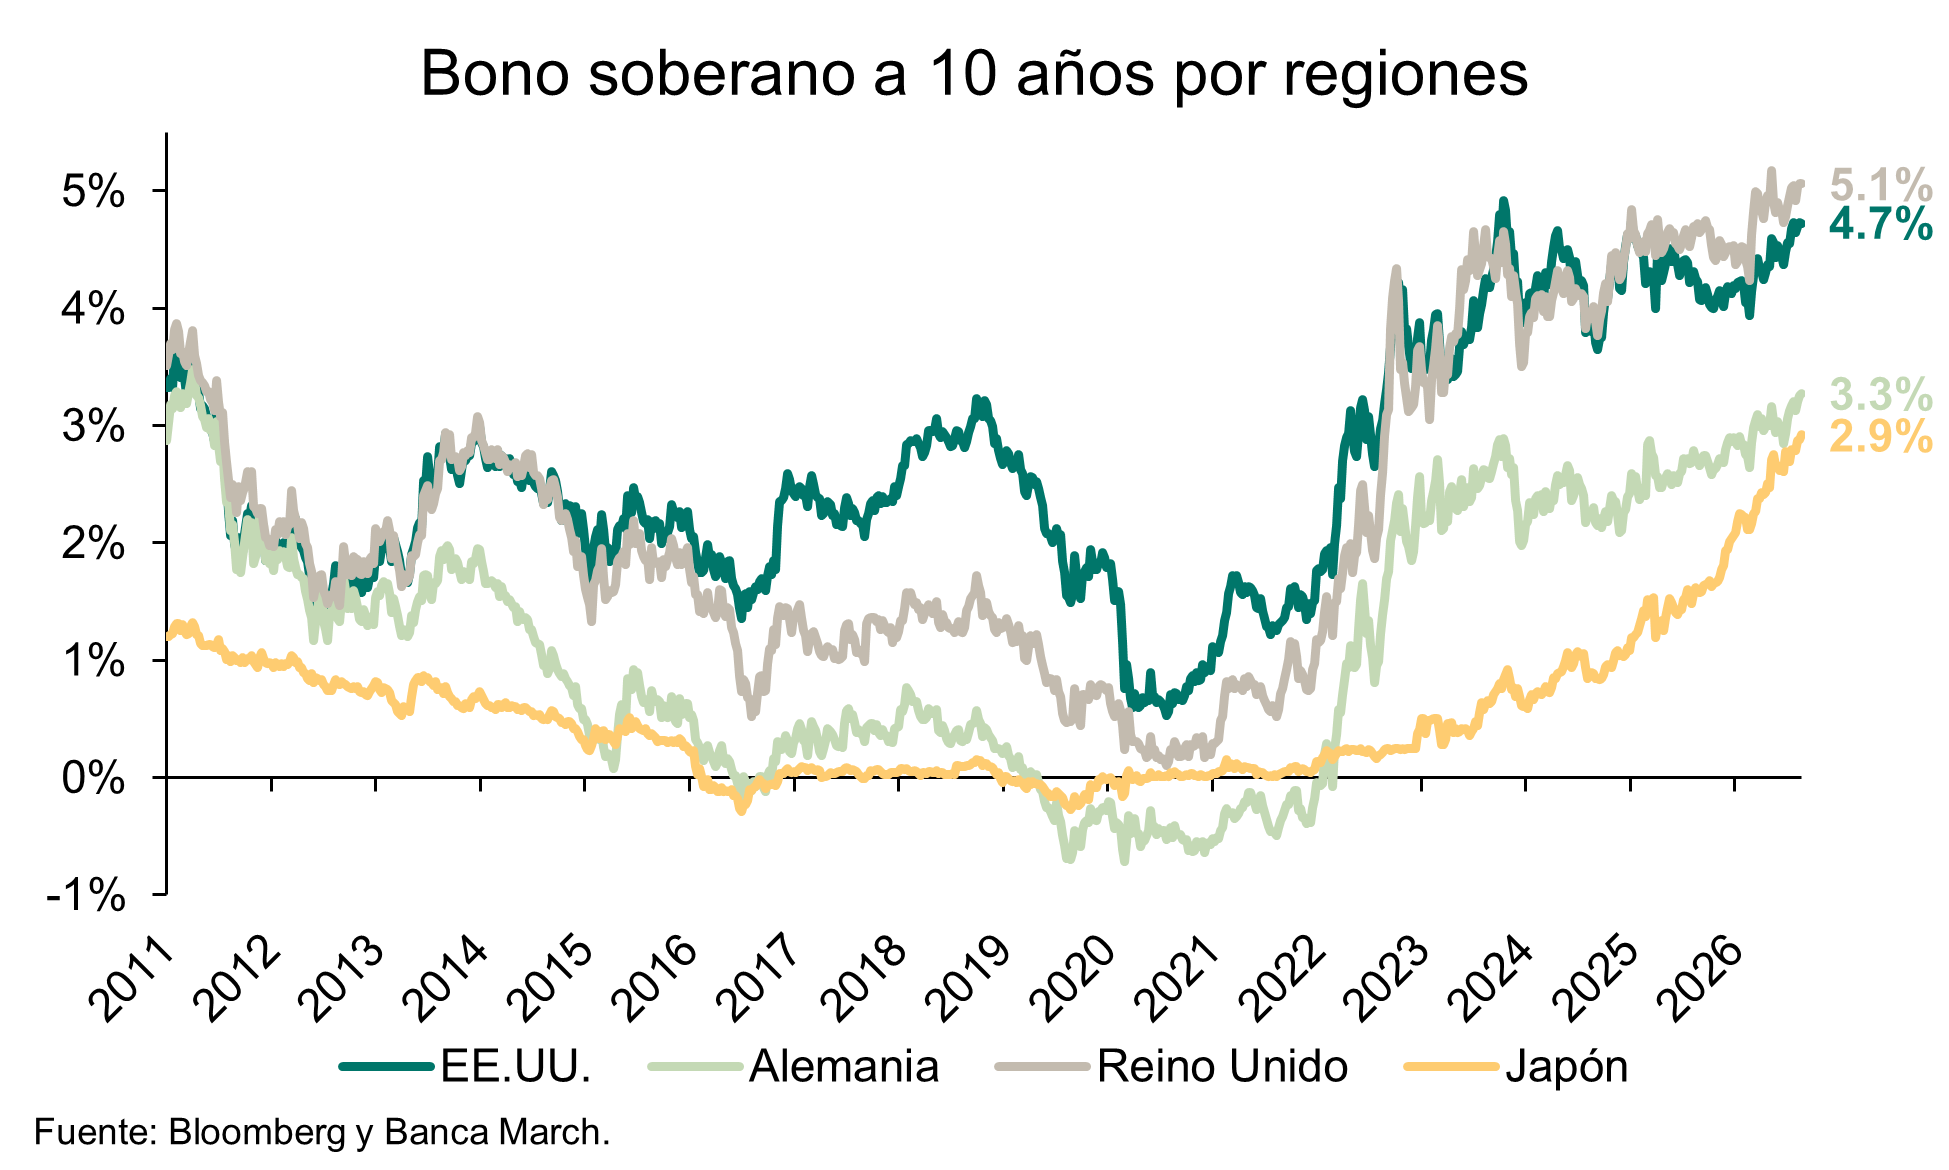
Los tipos de interés a largo plazo vuelven a repuntar de forma coordinada a escala global. La rentabilidad exigida al bono japonés a diez años se encuentra muy cerca de superar el 3% por primera vez desde 1997, mientras que la TIR del bono alemán a diez años ha rebasado el 3,3%, situándose en máximos desde 2011. El tipo de referencia de toda Europa se dispara y presiona a la Bolsa y a la deuda de los países periféricos. Cuando lo seguro paga más, lo caro sobra.

En EEUU, el tipo de interés soberano a diez años permanece por debajo de los niveles registrados durante la última crisis inflacionista, en septiembre de 2023. La diferencia es que, en esta ocasión, el ascenso ha sido gradual, pero prácticamente ininterrumpido a lo largo del año.

Existen dos referencias especialmente relevantes que conviene vigilar: en EEUU, la cota del 5% para el bono a 10 años; y en Europa, el 3,5% para el bono alemán, nivel que coincide con los máximos de 2011 durante la crisis del euro. Alcanzar esos umbrales supondría entrar en un escenario de tensión máxima para los mercados de deuda.

Los analistas de Banca March consideran que "es prematuro hablar de una crisis de deuda soberana". La principal razón es que el crecimiento nominal de las economías sigue permitiendo generar ingresos fiscales suficientes para financiar los déficits públicos. Sin embargo, sí constituyen una muestra del riesgo que implica mantener posiciones en bonos soberanos con vencimientos tan largos en el contexto actual. La persistencia de unos precios energéticos elevados, unida a políticas fiscales expansivas en las tres principales economías desarrolladas occidentales, EEUU, Japón y Alemania, sugiere que los inversores seguirán exigiendo rentabilidades más altas que reflejen mejor la realidad actual.

En este contexto, JP Morgan pasa de alcista sobre la Bolsa de EEUU a "tácticamente cauta" tras el discurso de Warsh en Jackson Hole, que provocó que el mercado perdiera 270.000 millones$ en minutos. Los expertos del banco no ven que la economía de EEUU se rompa, porque los beneficios de las empresas aguantan, pero subrayan que cada dato macro pasa factura al mercado. Las tecnológicas caras y los valores sensibles a tipos sufren primero cuando el bono sube. JPMorgan no vende, solo aparca hasta el 16 de septiembre.

Además, el mayor vencimiento de opciones del año cae en el peor mes de la Bolsa. De aquí al 18 de septiembre caducan 9,6 billones$ en opciones sobre la Bolsa estadounidense (básicamente el S&P 500), cerca del 35% de toda la exposición del país. Detrás están los brókers que las vendieron, y hoy cargan una posición récord que Goldman Sachs cifra en 983.000 millones. Para cubrirse, compran cuando la bolsa cae y venden cuando sube. 

Ahora esas opciones actúan como un amortiguador. Cuando vencen, parte del colchón desaparece. El vencimiento por sí solo no obliga al mercado a caer. Lo que hace es quitarle estabilidad: habrá menos compras automáticas frenando las caídas, pero también menos ventas frenando las subidas.

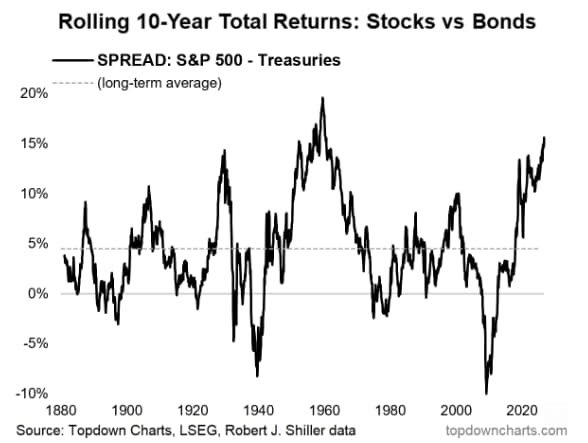
Pero las acciones de EEUU han batido a los bonos en la última década por el mayor margen en 66 años. Un aviso de complacencia: pocas veces la Bolsa ha estirado tanto sin una corrección seria de por medio.

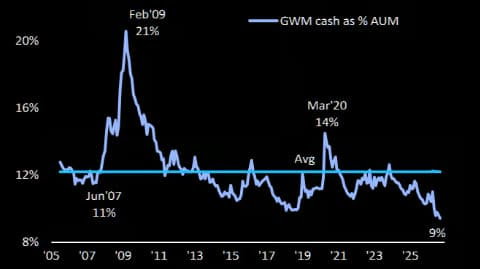
Y otro dato preocupante: el nivel de caja de los clientes de Banca Privada se ha hundido al 9%, mínimo histórico. Esto significa que los grandes patrimonios están ya casi todos dentro del mercado, con muy poca pólvora seca para seguir comprando. Suele ser señal de complacencia, justo lo que se ve en los techos.

Ebury: probabilidad del 70% en subida de tipos de la Fed en septiembre

Las divisas de Latinoamérica perdieron algo de terreno, ante un dólar que se fortaleció de forma generalizada en los mercados de divisas. El motivo detrás del impulso fue la intervención de Warsh en Jackson Hole, que avivó las expectativas de una subida de tipos de interés en septiembre. El presidente de la Fed señaló que si las presiones inflacionarias no se suavizan, a la Fed le quedaría trabajo por delante. La divisa que peor rendimiento experimentó fue el peso colombiano por motivos idiosincráticos. Los presupuestos del Estado de 2027 reflejaron una realidad fiscal peor de lo que algunos economistas estimaban, provocando una caída del COP semanal por encima del 4%.

El mercado tendrá el foco puesto en los datos de nóminas no agrícolas que se publicarán en EEUU este viernes 4 de septiembre. Un informe sólido podría consolidar aún más las expectativas de una subida de tipos por parte de la Fed este mes, que el mercado ya descuenta con una probabilidad de casi el 70%.

  • Real brasileño (BRL): cayó casi un 1 % frente al dólar la semana pasada, tras unos datos de inflación de mitad de mes que sorprendieron a la baja y que intensificaron las apuestas por una mayor relajación monetaria por parte del Banco Central de Brasil este mes. La tasa general no solo cayó dentro del rango de tolerancia, sino que lo hizo más de lo esperado, situándose en el 4,24%, frente al 4,52% del mes anterior. Los datos de nóminas de julio añadieron más leña al fuego al situarse en torno a los 59.000 puestos de trabajo, frente a los 112.000 esperados y los 145.000 del mes anterior. Una posible subida de tipos de la Reserva Federal, junto con un recorte del Banco Central de Brasil, reduciría el atractivo del carry trade de Brasil, aunque seguiría siendo sustancial. Esta semana estaremos atentos a los datos de crecimiento del PIB del segundo trimestre, para los que se espera una ligera moderación en términos intertrimestrales frente a la expansión registrada en el primer trimestre. También seguiremos los PMI de agosto y cualquier novedad en la carrera por la presidencia. En las últimas semanas, Lula ha perdido algo de ventaja, según algunas encuestas y el mercado de apuestas Polymarket.
  • Peso chileno (CLP): retomó la senda bajista en una semana marcada por el repunte de la tasa de desempleo hasta el 9,5%, frente a la estabilización en el 9,4% esperada. Al peso se le avecinan aún más curvas tras la reanudación de las hostilidades entre Estados Unidos e Irán. Además del conflicto en Oriente Medio, esta semana estaremos atentos a los datos de producción industrial y minera de julio, así como a los de ventas minoristas y al Imacec, que se publicará el miércoles 2 de septiembre. Habrá que esperar a los últimos datos de producción cuprífera, pero el consenso ya apunta a una moderación significativa en la actividad económica del mes pasado, si bien esta se mantendrá en positivo.
  • Peso colombiano (COP): Tras un rally escalofriante en lo que llevamos de año, el peso colombiano experimentó una corrección significativa del 4% la semana pasada. Los motivos de esta caída han sido varios. En primer lugar, el sistema financiero local sufrió una escasez de dólares que provocó un repunte del precio del billete verde ante la demanda de los operadores. En segundo lugar, los presupuestos anuales de 2027 evidenciaron que la situación fiscal del país es extremadamente delicada. El déficit proyectado por el Gobierno sería del 8,2% del PIB en 2026 y del 9,4 % en 2027, superando así las expectativas del mercado. En adelante, la atención se centrará en el ajuste fiscal propuesto por el Gobierno para reducir en 2,2 puntos porcentuales el déficit del año que viene. Los riesgos se inclinan claramente al alza, sobre todo tras el devastador terremoto sufrido a principios de este mes. Vemos margen para una corrección mayor del COP en los próximos trimestres.
  • Peso mexicano (MXN): USD/MXN volvió a recuperar la cota de 17.00 la semana pasada tras el mensaje hawkish de Warsh en Jackson Hole. Dado que el Banxico podría permanecer de brazos cruzados durante lo que queda de año, serán la política monetaria estadounidense y las negociaciones del T-MEC con EEUU los principales factores que determinarán la cotización del peso en los próximos meses. En el ámbito comercial, parece que las conversaciones entre EEUU y México siguen siendo constructivas —algo que no se puede decir de Canadá— y se espera que se reanuden en septiembre, cuando se celebre la cuarta ronda de negociaciones. En un segundo plano, la fortaleza de la economía estadounidense, junto con el auge de la IA, siguen siendo importantes vientos de cola para las exportaciones mexicanas y, en general, para la economía nacional. Mantenemos una visión constructiva del peso a medio plazo.
  • Sol peruano (PEN): cayó ligeramente la semana pasada debido a las crecientes expectativas de que se produzca una subida de tipos en EEUU que reduzca temporalmente el diferencial de tipos con Perú. Sin embargo, antes de la celebración del simposio de Jackson Hole, la divisa del país andino alcanzó los niveles previos al estallido de la guerra de Irán, lo que evidencia su gran resiliencia, ya que el conflicto parece estar aún lejos de resolverse. En este contexto de precios energéticos persistentemente elevados, riesgos derivados de El Niño y una inflación holgadamente por encima del objetivo, que puede seguir aumentando, han elevado las probabilidades de que el BCRP actúe a finales de este año o principios del siguiente. Más allá de la política monetaria, seguimos siendo optimistas con respecto al sol a medio plazo, dadas las perspectivas positivas que tenemos para el cobre y el oro, materias primas en las que Perú tiene una alta exposición.

26Aug

La nueva norma el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, favorece proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

Miguel Ángel Valero

El Gobierno ultima un real decreto para filtrar la avalancha de proyectos de centros de datos en España y reducir el riesgo de especulación en torno a la inteligencia artificial (IA), el suelo y la capacidad eléctrica. La norma endurecerá especialmente los requisitos energéticos, medioambientales y de soberanía digital.

De esta forma, los centros de datos deberán respaldar al menos el 80% de su consumo con nueva generación renovable en España, acreditada hora a hora. El suministro podrá proceder de instalaciones propias o de contratos de compraventa de energía a largo plazo—PPA—. Cada megavatio adicional de demanda debería estar acompañado por capacidad renovable equivalente, evitando que los centros datos simplemente absorban electricidad ya disponible. Las instalaciones de más de 1 MW tendrán que alcanzar la máxima calificación, la categoría A, en un sistema de etiquetado similar al de los electrodomésticos. También deberán informar sobre consumo energético y de agua.

El centro de datos deberá estar gestionado por una entidad establecida en la Unión Europea. Ésta tendrá la obligación de mantener determinados datos dentro del territorio comunitario y protegerlos frente a accesos de autoridades de terceros países que no estén amparados por el Derecho europeo.

Inicialmente, los promotores acreditarían el cumplimiento mediante declaraciones responsables. Los incumplimientos podrían acarrear sanciones, penalizaciones e incluso la pérdida de la conexión a la red.

El problema central de los centros de datos es el suministro de energía. Hasta ahora se han anunciado proyectos que sumarían unos 10,5 GW de capacidad entre España y Portugal, aunque las estimaciones más pesimistas creen que menos de la mitad puede llegar a ejecutarse.

El Gobierno estima que el sector puede movilizar hasta 70.000 millones€ de inversión a largo plazo, pero teme que muchas solicitudes de acceso a la red sean meramente especulativas: promotores que reservan capacidad durante años con la expectativa de vender posteriormente el proyecto, el suelo o el propio derecho de conexión.

España dispone, según el Gobierno, de unos 6 GW en la red de transporte y otros 6 GW en distribución potencialmente utilizables por centros de datos. Pero eso no significa que esté disponible en los nudos y territorios donde se concentran los proyectos.

Las consecuencias de la nueva normativa para los inversores en centros de datos serán:

  • mayor inversión inicial, ya que será necesario asegurar renovables adicionales, PPA y capacidad eléctrica real.
  • menor especulación: reservar un punto de conexión sin ejecutar el proyecto será más costoso y arriesgado.
  • los grandes operadores partirán con ventaja: las empresas con balance, experiencia energética y capacidad tecnológica estarán mejor situadas.
  • los desarrollos con conexión incierta, baja eficiencia o dependencia de compensaciones energéticas tienen más riesgo de quedarse fuera.
  • mayor certidumbre a largo plazo: los proyectos aprobados tendrán más posibilidades de ser sostenibles técnica y políticamente.

En términos financieros, el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, puede reducir el riesgo de activos varados —por ejemplo, terrenos con capacidad eléctrica reservada pero sin demanda firme— y favorecer proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

El Gobierno de España tiene muy en cuenta la experiencia de Irlanda:  allí, en 2025, los centros de datos llegaron a consumir el 23% de toda la electricidad nacional, frente al 28% del conjunto de los hogares, lo que llevó a adoptar restricciones por saturación de la red. La diferencia con Irlanda es que España cuenta con una amplia base renovable; su principal problema parece estar menos en la generación que en la red de transporte y distribución, la disponibilidad de agua y la aceptación social de grandes instalaciones en algunos territorios.

El Gobierno asegura que no pretende frenar la expansión de los centros de datos en España, pero sí implantar un modelo que conceda prioridad a los proyectos con energía adicional, conexión creíble, eficiencia elevada, consumo hídrico controlado y garantías de soberanía digital.

Bruselas autoriza el consorcio español

Mientras comienza el proceso de audiencia pública de la nueva norma, Bruselas aprobaba el 20 de agosto la joint venture de ACS (a través de su filial ACS AI Infraestructure Development), Telefónica, Banco Santander y el propio Gobierno (a través de la Sociedad Española para la Transformación Tecnológica, SETT, más conocida como la 'SEPI digital') para construir centros de datos en España. Los tres socios privados (Santander, ACS y Telefónica) controlan el 15,67% del capital cada uno, y suman el 47,1%. La SETT aporta 719 millones€ de los fondos Next GenerationEU y se queda con el 47,99%. 

El objetivo del consorcio es pparticipar en la Iniciativa de Gigafactorías de IA de la UE, que busca reforzar la infraestructura soberana de computación para inteligencia artificial en Europa mediante la construcción de 7 megacentros de datos. Para ello, plantea una candidatura multisede, con ubicaciones de centros de datos en Mora la Nova (Tarragona) y en San Fernando de Henares (Madrid).

La competición por los chips se agudiza

Mientras, OpenAI y Broadcom han desarrollado un chip especializado capaz de alcanzar rendimientos similares a los de la generación anterior de Nvidia en tareas de inferencia, aunque con un consumo energético inferior.

Bank of America recomienda  invertir en semiconductores, aunque al mismo tiempo avise de otra posible caída del 10% en el sector: entre ellos, Nvidia, AMD, Micron, Intel, Lam Research, ON Semiconductor. El grupo cotiza a 20 veces beneficios frente a un crecimiento previsto del 70% anual hasta 2028. ¿Por qué comprar en la caída? Porque los analistas del Bank of America creen que ese 10% solo devolvería las valoraciones a niveles previos al boom de la IA, y no se debe a un problema real de negocio.

De paso, la recomendación impulsa en Bolsa a Marvell Technology (que presenta resultados el jueves 27 de agosto) tras la ampliación del acuerdo con Google en chips XPU. El analista Raymond James vaticina que AMD adelantará a Intel en el mercado de CPU.️ Navitas Semiconductor cierra un acuerdo para suministrar soluciones de gestión de energía a Claros, valorado en 232,8 millones$ entre efectivo y acciones.️ 

Por otra parte, Tesla encarece dos versiones del Cybertruck en Estados Unidos. La Dual Motor sube 5.000$ hasta 74.990 y la Premium, también, hasta 84.990$. Otra señal de que Elon Musk prioriza margen sobre volumen en un mercado de eléctricos cada vez más competido. Pero Cyberbeast ya vivió una subida de 15.000$ en 2025 que luego tuvo que revertir.

Jack Ma compra más de 600 millones$ de Hong Kong (unos 77 millones$) en acciones de Alibaba, justo después de que la compañía captara un récord de 10.200 millones$ en una colocación para financiar su apuesta de IA. El presidente Joe Tsai y el consejero delegado Eddie Wu ya habían invertido otros 15 millones$, en una señal de confianza en el futuro del grupo.

JPMorgan relaja su norma de no prestar contra acciones recién cotizadas para captar a los nuevos ricos de la IA. El mayor banco de EEUU va a prestar dinero a empleados e inversores tempranos de esas empresas con sus acciones recién cotizadas como aval, algo vetado hasta ahora durante 135 días. Ya aceptó las acciones de SpaceX antes de su estreno y se embolsó unos 75 millones$ en comisiones; ahora hará lo mismo con Anthropic. Goldman Sachs suele exigir solo 30 días de espera. Estos préstamos con acciones en prenda (dejadas como garantía sin venderlas) dan liquidez al millonario sin pagar impuestos por la venta. Por eso la banca pelea por ellos, quien presta primero se queda el cliente. "Más crédito contra acciones tech alimenta la subida del Nasdaq, pero también el riesgo, si el índice se gira, de que esas garantías valgan menos", advierten en Zumitow.

30May

El Banco Central Europeo teme una carrera desreguladora de los Gobiernos de todo el mundo para evitar que sus bancos puedan quedar en desventaja frente a las entidades estadounidenses.

Miguel Ángel Valero

El 17 de marzo de 2025, Michael Barr dimitió como vicepresidente de Supervisión de la Reserva Federal para no enfrentarse con Donald Trump. El presidente de EEUU eligió para sustituirle a Michelle Bowman, la favorita de todas las quinielas. El sector financiero espera que las exigencias regulatorias sobre los bancos sean más laxas con el control republicano de la Casa Blanca y el Capitolio.

Más de un año después, la gran banca de EEUU, encabezada por JPMorgan, Bank of America, y Goldman Sachs, presionan para consolidar legalmente y hacer irreversible la supervisión más laxa impulsada por Trump. El objetivo es claro: que no pueda ser desmontada con facilidad si tras las elecciones de medio mandato los demócratas ganan peso en la Cámara de Representantes y en el Senado o si en 2028 vuelven a la Casa Blanca.

La banca lleva años reclamando una suavización de las normas introducidas tras la Gran Crisis Financiera de 2008, porque están frenando el crecimiento económico. Y Michelle Bowman se ha puesto, desde el primer momento, al frente de este movimiento como responsable de Supervisión de la Fed.

La Fed flexibiliza requisitos de capital para los grandes bancos, con disminución de los 'colchones' ('buffers') y reduce el alcance efectivo de la supervisión.

Los grandes bancos de EEUU tienen más de 175.000 millones$ en exceso de capital, y una relajación de las exigencias de recargos de éste para absorber pérdidas (especialmente a los GSIB, las entidades consideradas de importancia sistémica global), facilitaría comenzar a liberar ese efectivo a través de préstamos y recompras de acciones.

Los partidarios de la desregulación bancaria se apoyan en otro argumento: la creciente competencia de los criptoactivos, que no tienen ese problema con las normas y requisitos de capital.

Además de la desregulación, Trump ha impuesto en su segundo mandato un drástico adelgazamiento de los organismos reguladores y supervisores, precisamente cuando se dispara la actividad en criptoactivos, fondos cotizados en Bolsa (ETF), crédito privado y plataformas de predicción, y otros mercados. La SEC ha reducido su plantilla en un 18% desde 2024, hasta unos 4.000. La Comisión de Negociación de Futuros de Productos Básicos (CFTC), clave en la arquitectura regulatoria del ecosistema cripto en EEUU, apenas cuenta con 540 empleados. Y se ha debilitado la actividad de la Oficina para la Protección Financiera del Consumidor  (CFPB), creada tras la Gran Crisis Financiera. 

Esta tendencia preocupa a la banca mundial, y especialmente a los supervisores como el Banco Central Europeo (BCE), que teme una carrera desreguladora de los Gobiernos para evitar que sus bancos puedan quedar en desventaja frente a las entidades estadounidenses.

Pero también preocupa dentro de EEUU, donde se recuerda que la desregulación aplicada por Ronald Reagan ayudó a la crisis de las cajas de ahorro a fines de los ochenta. Y que la Gran Crisis Financiera de 2008 fue, en buena medida, culpa de nuevas desregulaciones, primero con Bill Clinton y luego con George Bush hijo. Más recientemente, la propagación de la crisis del Silicon Valley Bank en 2023 a los bancos estadounidenses de nivel medio se debió en parte a que Trump debilitó los requisitos de capital durante su primer mandato en la Casa Blanca. Y la menor supervisión impuesta por Trump facilita la crisis del crédito privado en EEUU, como ya ha contado Dinero Seguro.

La historia demuestra que cuanto menos expuestos están los bancos a sufrir pérdidas propias, mayor es el incentivo que tienen a correr riesgos con el dinero de los contribuyentes.

Mientras tanto, la gran banca de EEUU sortea el récord de impagos en tarjetas de crédito del 13,1%, el mayor desde 2011, y el líder de JP Morgan, Jamie Dimon, proclama en la última conferencia de inversores que los ingresos por banca de inversión del segundo trimestre van a subir más de un 10% gracias a la reactivación de las fusiones y adquisiciones (M&A), OPA, y emisiones de deuda. Y que el negocio de mercados crece un 11%.

27May

Las posiciones bajistas en acciones del S&P 500 han saltado al 3%, el nivel más alto en más de una década, justo cuando por segundo mes seguido en que los consumidores norteamericanos mencionan la inflación ligada a la guerra con Irán como su principal preocupación.

Miguel Ángel Valero

El Euribor sube al 2,8% en mayo en vísperas de la subida de tipos del Banco Central Europeo (BCE) en su reunión del 11 de junio, frente al 2,747% en abril, por lo que corren malos tiempos para los que tienen contratada una hipoteca variable. El analista hipotecario del comparador financiero HelpMyCash, Miquel Riera, explica que “lo más probable es que ese día se anuncie una subida de los tipos de interés aplicados, con el objetivo de combatir la inflación generada por el conflicto en Oriente Medio”.

Debido al aumento del Eurobor , las cuotas de las hipotecas variables que se revisen con el valor demayo (ya sea de manera anual o semestral) experimentarán un incremento importante. Y es que el último registro de este índice es superior tanto al de hace un año (2,081% en mayo de 2025) como al de hace seis meses (2,217% en noviembre de 2025).

Para una hipoteca variable media de 150.000€, a 25 años y con un interés de Euribor más 1%, si se revisa anualmente con el último valor del índice, sus cuotas subirán de los 718 a los 775€, aproximadamente; unos 57€ más al mes (unos 690€ al año). Y si la actualización es semestral, las mensualidades pasarán de 728 a 775€, aproximadamente; unos 47 más al mes (más de 280 al semestre). “Cuanto menos tiempo haya pasado desde que se formalizó la escritura, mayor será el impacto de la subida del Euribor”, asegura Riera.

“Los que tengan un interés mixto deben revisar su contrato para averiguar si su interés pasa a ser variable este año”, advierte. En caso afirmativo, las cuotas también experimentarán una subida.

El alza del Euribor confirma una tendencia que empezó en marzo, cuando el valor mensual de este índice pasó del 2,221% al 2,565%. En abril, este índice registró un nuevo aumento, esta vez hasta el 2,747%. Y en mayo se ha producido su tercer incremento consecutivo; hasta el 2,8%. Según Riera, la culpa de esta escalada la tiene el conflicto armado de Oriente Medio que, desde finales de febrero, dispara el precio tanto del petróleo como del gas. El coste de la vida, por lo tanto, también subió: la inflación de la Eurozona pasó del 1,9% de febrero al 3% de abril; por encima del nivel que se considera óptimo (2%). 

El Euribor representa el interés medio al que los principales bancos europeos se prestan dinero entre ellos, así que suele subir cuando se prevé un incremento en los tipos del BCE. “Su actual tendencia al alza se produce porque el índice se está adelantando a los próximos movimientos del BCE", explica Riera. Si no se resuelve el conflicto en Oriente Medio y la inflación sigue disparada, es posible que se produzcan nuevos movimientos del BCE y que el índice escale aún más. Así, en el escenario más pesimista, el Euribor podría cerrar el año en el 2,9%, sin descartar valores superiores al 3%. Ahora bien, si se llega pronto a un acuerdo y la inflación se relaja, es probable que el valor de este índice se modere y que recupere niveles parecidos a los registrados antes de que se iniciara el enfrentamiento (en torno al 2,3%).

Coface: China sufre por Oriente Medio pero menos que otros países de Asia

El conflicto de Oriente Medio también afecta a China, a pesar de, según un análisis de Coface, esta mejor equipada para hacer frente a los shocks energéticos. El aumento de los costes de los insumos, combinado con una desaceleración de la demanda global, está presionando los márgenes empresariales , ya de por sí ajustados. A diferencia de muchos países asiáticos altamente dependientes de las importaciones de hidrocarburos, China dispone de varios amortiguadores frente a una crisis prolongada en Oriente Medio. Su mix energético sigue estando dominado por el carbón doméstico, mientras que el petróleo y el gas representan conjuntamente el 39% del consumo final de energía , muy por debajo de la media global (62%).

A ello se suman importantes capacidades de almacenamiento: en caso de interrupción temporal, las reservas estratégicas de petróleo pueden cubrir cerca de 100 días de importaciones netas . Como resultado, pese a la importancia del estrecho de Ormuz —por donde pasa el 35% del petróleo destinado a China —,los riesgos de escasez física inmediata siguen siendo limitados.

Aunque los flujos continúan, su coste está aumentando. El alza de los precios de la energía y los productos químicos ha comenzado a trasladarse al conjunto de la economía china. En marzo, los precios de producción subieron un 0,5% interanual, el primer aumento en más de tres años. El sector petroquímico contribuyó significativamente a este incremento. Por ahora, este aumento de costes está siendo absorbido en gran medida por los sectores intermedios y finales, en un contexto de demanda final aún frágil. Los precios al consumidor se mantienen moderados , apoyados por mecanismos de regulación del precio del combustible, el aumento del peso de los vehículos eléctricos y los subsidios a las refinerías estatales.

El aumento persistente de los costes de los insumos está empezando a erosionar la rentabilidad empresarial. Varios sectores —textil, químico y fibras sintéticas — ya están reduciendo su producción. Las crecientes exigencias regulatorias y los costes de cumplimiento agravan esta presión. Las pymes parecen especialmente vulnerables, ya que tienen menor capacidad de negociación para trasladar los aumentos de costes. Por el contrario, los grandes grupos se benefician de contratos de suministro a largo plazo, economías de escala y balances más sólidos.

Paradójicamente, la crisis podría reforzar la posición industrial de China frente a competidores asiáticos más expuestos a shocks energéticos , como los países de la Asean e India. También está acelerando la demanda global de tecnologías verdes chinas , especialmente en vehículos eléctricos, baterías y energía solar. 

Sin embargo, el riesgo se encuentra en otro lugar: un conflicto prolongado que provoque un aumento sostenido de los precios de la energía podría afectar gravemente al crecimiento global . Una duplicación de los precios energéticos respecto a los niveles previos a la guerra podría reducir el crecimiento global en más de un 1% en 2026, con repercusiones sobre la demanda dirigida a China. Según Junyu Tan, economista de Coface para el norte de Asia , “China está logrando evitar un gran shock de suministro gracias a su mix energético y a su ecosistema industrial. Pero el aumento sostenido de los costes está creando una nueva vulnerabilidad: la de los márgenes, particularmente para las empresas más expuestas y con menor capacidad de trasladar los incrementos de precios”.

TIBA: la logística es estratégica para la continuidad de las empresas

Por su parte, TIBA Contract Logistics avisa en Logis Forum 2026 que la geopolítica está condicionando cada vez más las decisiones logísticas de las organizaciones, obligándolas a rediseñar rutas, diversificar proveedores, ganar visibilidad sobre sus operaciones y reforzar sucapacidad de anticipación ante posibles disrupciones. En este sentido, la logística ha dejado de ser una función puramente operativa para convertirse en un elemento estratégico para la continuidad y competitividad de las empresas. La necesidad de garantizar el suministro, anticipar incidencias y responder con agilidad ante entornos cambiantes está impulsando una transformación profunda de las cadenas logísticas a nivel global. “La geopolítica ha pasado de ser un factor externo a convertirse en una variable estructural dentro de la planificación logística. Hoy las compañías necesitan cadenas de suministro más ágiles, flexibles y preparadas para operar en un entorno mucho más dinámico e incierto”, señala Raúl Sanz, Iberia & Mexico Contract Logistics Manager de TIBA.

En paralelo, las empresas están acelerando la incorporación de herramientas tecnológicas que permitan mejorar la toma de decisiones y aumentar la capacidad de respuesta ante incidencias. Tecnologías como la IA, la analítica avanzada o las plataformas de visibilidad en tiempo real están ganando peso como herramientas clave para optimizar operaciones, mejorar la trazabilidad y reforzar la eficiencia de las cadenas de suministro.

Lombard Odier: sobre ponderación de Bolsas emergentes

El informe de Estrategia de Inversión de Lombard Odier de mayo destaca que la expansión económica global continúa a pesar del shock petrolero, impulsada por las enormes inversiones en IA, el consumo en EEUU, el gasto fiscal alemán y el apoyo gubernamental en Japón y China. El desempeño de las economías de mercados emergentes ha divergido en función del liderazgo tecnológico y la seguridad energética.

"Mantenemos una postura moderadamente favorable al riesgo y una sobre ponderación en renta variable en las carteras a través de mercados emergentes, donde tanto la valoración como las perspectivas de crecimiento de beneficios son atractivas. Sobre ponderamos los bonos de mercados emergentes en moneda fuerte y mantenemos una infra ponderación en bonos soberanos. Conservamos una visión negativa sobre el dólar y seguimos sobre ponderando el oro", señala.

En renta variable, "mantenemos una postura neutral sobre la renta variable de mercados desarrollados, ya que unos beneficios resilientes y unas condiciones macroeconómicas globales favorables se ven compensados por valoraciones ajustadas, incertidumbres geopolíticas y unas perspectivas de tipos de interés menos claras. El sólido impulso de beneficios y un importante descuento en valoración respaldan nuestra expectativa de un mejor desempeño de los mercados emergentes".

"Mantenemos nuestra postura neutral sobre la renta fija global, al tiempo que seguimos favoreciendo la deuda de mercados emergentes. En los bonos gubernamentales, los movimientos recientes del mercado continúan estando impulsados en gran medida por los precios del petróleo. Seguimos infra ponderados, pero favorecemos vencimientos de 5-7 años en Europa, Suiza y Australia, y vencimientos a cinco años en EE. UU", añade.

Las divisas de materias primas y cíclicas con mayores rendimientos están mostrando un desempeño cada vez mejor frente al dólar, mientras que las divisas de bajo rendimiento de países importadores netos de energía están rezagadas. En un entorno de búsqueda de rentabilidad, los precios del oro podrían consolidarse a corto plazo, pero "estructuralmente mantenemos una visión positiva y conservamos nuestro objetivo de precio a 12 meses de 5.400$ por onza".

UBP: las expectativas de subidas de tipos dominan el rendimiento de los activos

La última Perspectiva Semanal de UBP: Los tipos de interés, en el centro de atención mientras los mercados navegan la geopolítica considera que los mercados se vieron impulsados por los cambios en las expectativas sobre los tipos de interés y los acontecimientos geopolíticos, con las tensiones entre EEUU e Irán añadiendo volatilidad. La renta fija repuntó, ya que la moderación de la inflación y las señales del banco central reforzaron unas perspectivas de política monetaria más cautelosas. La renta variable se mantuvo resistente, respaldada por unos sólidos resultados empresariales, especialmente en el sector tecnológico. El dólar se mantuvo firme gracias a una postura relativamente restrictiva de la Fed, mientras que los datos europeos más débiles lastraron al euro. En general, las expectativas sobre los tipos de interés siguen dominando el rendimiento de los distintos activos.

UBS: los resultados de las empresas respaldarán nuevas subidas de las Bolsas

La evolución de la situación en Oriente Medio y los rendimientos todavía elevados de los bonos podrían poner a prueba el rally bursátil global. Siguen siendo probables episodios de volatilidad en los mercados, a medida que los inversores reaccionen a nuevos titulares. Pero "unos resultados empresariales sólidos deberían respaldar nuevas subidas de la renta variable a medio plazo, y vemos oportunidades atractivas en distintas regiones. Europa ofrece oportunidades tanto defensivas como cíclicas. Una ampliación del crecimiento de los beneficios debería respaldar a la renta variable estadounidense. Es probable que múltiples catalizadores impulsen al alza las acciones asiáticas", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Esperamos que los mercados de renta variable continúen subiendo a medio plazo y recomendamos una asignación diversificada. Los inversores también pueden aprovechar los rallies de las megacapitalizadas para reequilibrar sus carteras hacia inversiones estructuradas y estrategias multifactoriales, con el objetivo de lograr una mejor protección frente a caídas. También mantenemos una visión atractiva sobre la renta variable global, respaldada por sólidos beneficios empresariales y fundamentos resilientes. Las recientes subidas del mercado ofrecen una oportunidad para reequilibrar las carteras desde una posición de fortaleza, diversificar exposiciones excesivamente concentradas en renta variable y mantener una exposición amplia a materias primas como cobertura frente a riesgos geopolíticos”. 

“Seguimos considerando al CNY como una divisa atractiva dentro de nuestras preferencias globales de divisas y favorecemos añadir exposición al CNY en carteras denominadas en USD como vía de diversificación cambiaria”, aportan Teck Leng Tan, estratega, y Dominic Schnider, responsable global de FX y materias primas.

Ebury: cautela sobre un acuerdo en Oriente Medio

El supuesto avance en las negociaciones entre Irán y EEUU y la posibilidad de que se alcance un acuerdo en los próximos días ha despertado el optimismo entre los inversores en este comienzo de semana, provocando un ligero retroceso del dólar. Los futuros del Brent han caído más de un -5% en el último día y se sitúan ya por debajo de los $100 por barril. No obstante, ambas partes están mostrando cautela dado que todavía habría determinadas cláusulas que podrían frustrar un acuerdo. 

  • Real brasileño (BRL):  El escándalo que ha salpicado a Bolsonaro en las últimas semanas no sólo ha enturbiado las ambiciones presidenciales del candidato de derechas, sino que podría haber añadido una prima de riesgo sobre el real. Las últimas encuestas de Datafolha y AtlasIntel muestran que Lula ha vuelto a tomar el liderazgo en la carrera presidencial con diferencias de entre 4 y 7 puntos frente a Bolsonaro en escenarios de segunda vuelta. Un cuarto mandato de Lula acabaría con la esperanza de los inversores de que se dé un vuelco a la finanzas públicas del país y se produzca una consolidación fiscal. Esta semana, la atención estará puesta no sólo en Medio Oriente sino también en los datos de inflación de mitad de mes y los del PIB del primer trimestre brasileño. Se espera que el crecimiento en los tres primeros meses del año haya sido de en torno al 1,8% interanual. Dadas las presiones inflacionarias existentes, los mercados únicamente descuentan en torno a 50 puntos básicos más de bajadas este año. Esta magnitud de recortes permitiría al real preservar gran parte de su atractivo carry trade. Sin embargo, en los próximos meses, la política doméstica e incertidumbre electoral podría generar cierta volatilidad en el real. 
  • Peso chileno (CLP): Siendo Chile el país más expuesto al shock energético de entre los países latinoamericanos, el peso chileno está siendo la divisa que mejor está respondiendo a la caída en los precios del crudo. Hasta ahora, ha tenido mucho más peso sobre el mercado cambiario local la subida de los precios del petróleo que la del cobre, al impactar de forma más inmediata en la cuenta corriente del país. Tras la esperada contracción del crecimiento económico en el primer trimestre y la revisión a la baja de los pronósticos de producción por parte de la Comisión Chilena de Cobre, el mercado ha reducido significativamente sus apuestas por una subida de tipos este año. El banco central ya venía señalando que el listón para una subida se encontraba elevado y el mal dato de PIB no ha hecho sino reforzar este posicionamiento. Los principales vientos de cola del peso chileno en estos momentos son una mayor desescalada del conflicto en Irán y los elevados precios del cobre. 
  • Peso colombiano (COP) fue la moneda con mejor desempeño la semana pasada entre las divisas latinoamericanas que seguimos. La publicación de la última encuesta de Guarumo actuó como principal catalizador de esta recuperación. El sondeo muestra que Iván Cepeda ganaría la primera vuelta, pero que Abelardo de la Espriella se impondría en una eventual segunda vuelta. Estos resultados coinciden con los de AtlasIntel de hace unas semanas, que también señalaban a De la Espriella como el próximo presidente de Colombia. Para que estos pronósticos se materialicen, será clave evitar una transferencia brusca y desordenada de votos entre Paloma Valencia y Abelardo de la Espriella tras la primera ronda. En este sentido, resultará fundamental que el candidato que quede fuera de la segunda vuelta brinde un respaldo claro y explícito al que avance. De la Espriella propone una agenda pro-mercado más radical que la de Valencia. Entre sus principales medidas destaca una reducción drástica del tamaño del Estado (entre 25% y 40%), una bajada de impuestos significativa —especialmente para las empresas—, la simplificación del sistema tributario, una fuerte desregulación y el impulso a la explotación de recursos naturales, incluyendo proyectos de fracking. Una victoria de De la Espriella sería vista como un escenario favorable para el peso colombiano. Por el contrario, un triunfo sorpresivo de Cepeda en segunda vuelta podría provocar una fuerte depreciación de la moneda, al no estar descontado por los mercados. 
  • Peso mexicano (MXN): se mantuvo relativamente estable la semana pasada, a pesar del dato de PIB del primer trimestre, que confirmó una nueva contracción intertrimestral de la economía. La actividad mexicana sigue lastrada por la incertidumbre en torno a la relación comercial con Estados Unidos y el futuro del T-MEC, junto con la debilidad tanto de la inversión como del consumo interno. En este contexto, la caída de la inflación general —y especialmente de la subyacente— abre de nuevo la puerta a posibles recortes de tasas por parte de Banxico si la tendencia se mantiene. El principal riesgo para el peso en lo que resta del año sigue siendo el proceso de renegociación del T-MEC. Aunque las conversaciones han arrancado con mejor tono que en el caso de Canadá, se espera una negociación larga y compleja. Cualquier amenaza de la administración Trump de abandonar el acuerdo —aunque sea mera estrategia negociadora— podría generar presiones bajistas sobre la moneda mexicana. 
  • Sol peruano (PEN) Al igual que el peso colombiano, el sol peruano se ha recuperado en las últimas semanas a medida que los mercados de apuestas y las encuestas han empezado a apostar por Fujimori en la segunda ronda de las elecciones que se celebrarán la próxima semana. Unos fundamentos económicos sólidos y la confianza que ofrece el banco central a los inversores debería continuar respaldando la estabilidad del sol. Si bien creemos que el rally del cobre podría moderarse este año, sus precios seguirán a niveles muy elevados en términos históricos, lo que debería impulsar la cuenta corriente peruana y, por ende, al sol. 

Evli: el efecto 'cuello de botella' beneficia a IA y reconstrucción de Ucrania

La gestora nórdica Evli cree que los sectores vinculados a la IA, que cambiaron la dinámica de las Bolsas en abril hacia una fase alcista, van a seguir liderando los mercados globales.  Y ello porque estos sectores se benefician del efecto “cuello de botella”, que impulsa los precios de las acciones cuando la demanda estructural es superior a la oferta. Los sectores con mayor potencial, gracias al efecto “cuello de botella”, son Infraestructuras de la IA y Computación, Memoria y Semiconductores, Electrificación, Infraestructura física y habilitadores. Otra temática con potencial alcista es la reconstrucción en Ucrania, a medida que se producen señales de un final más cercano de la guerra. 

JP Morgan: los mercados descuentan demasiadas subidas de tipos

Mislav Matejka, el estratega de renta variable de JP Morgan, dice en voz alta lo que muchos gestores llevan semanas pensando en voz baja. El mercado descuenta demasiadas subidas de tipos. Y si tiene razón, las acciones tienen margen de subida que el consenso actual no está poniendo en precio. El argumento es sencillo. El crecimiento europeo aguanta mejor de lo que los tipos actuales sugerirían, y el BCE tiene más margen para recortar en junio de lo que el mercado cree. Con los bonos del Tesoro americano presionando al alza, Europa sale favorecida si los tipos europeos bajan antes que los americanos. Las acciones europeas llevan el año rezagando al S&P 500. Si Matejka tiene razón, la reversión puede ser fuerte y rápida. La reunión del BCE del 11 de junio es el catalizador más inmediato.

Posiciones bajistas, al nivel más alto en más de una década

Las posiciones bajistas en acciones del S&P 500 han saltado al 3%, el nivel más alto en más de una década. Los bajistas siguen apostando a que el mercado va a caer, aunque lleva meses dándoles la espalda. Cuando los cortos están tan concentrados y el mercado no cede, el 'short squeeze' puede ser brutal. Para el inversor con mentalidad de largo plazo, es señal de que hay munición compradora esperando al acecho.

El consumidor de EEUU, preocupado por la inflación de Oriente Medio

El Conference Board cae a 93,1 en mayo. Segundo mes seguido en que los consumidores norteamericanos mencionan la inflación ligada a la guerra con Irán como su principal preocupación. El mercado laboral sigue siendo el salvavidas. Los que tienen trabajo no están en pánico. Pero los planes de gasto en bienes duraderos, viajes y ocio empiezan a comprimirse. El dato está por debajo del nivel en que la Fed empieza a ponerse nerviosa, aunque lejos todavía del territorio de recesión. La clave es el dato de junio. Si baja dos puntos más, la Fed tiene argumento para acelerar los recortes de tipos antes del verano. Si aguanta, el relato de aterrizaje suave sigue intacto. El retailer americano lo siente primero. Target y Walmart son los primeros en recibir la factura si el gasto cae. Para los bonos, el dato da argumento para posicionarse en el 2 años americano si la Fed pisa el acelerador antes de lo esperado

20Nov

Los nuevos productos, basados en los chips Blackwell y Rubin, generarán en Nvidia ingresos por 500.000 millones$ hasta finales de 2026, una cifra equivalente a un tercio del PIB de España.

Miguel Ángel Valero

Las cucarachas son un tipo de insecto de los que existen más de 4.000 especies diferentes, divididas en seis familias. La gente las percibe como insectos sucios, que provocan disgustos e incomodidades en la vida cotidiana, porque prosperan en ambientes insalubres e invaden las viviendas y los edificios. Aunque en realidad la mayoría son inofensivas, e interfieren muy poco en la vida de las personas.

Según Angelo Meda, gestor de Banor Mistral, fondo integrado en Banor SICAV, el inventor del término 'cucarachas' en el mundo de las finanzas, fue Jamie Dimon, CEO de JP Morgan. Apelando a esos bichos, Dimon se refería a los posibles problemas ocultos en el mercado de Crédito, especialmente en los préstamos para automóviles. El colapso de empresas como First Brands y Tricolor era una señal de que pueden aparecer otros problemas parecidos, aunque no se trata de un riesgo sistémico. 

No obstante, Meda cree que están surgiendo en la economía y los mercados una serie de problemas que, en realidad, son señales de que otros muchos, que el mercado no ha detectado, pueden surgir sin previo aviso. Esos fracasos en el mercado de Crédito pueden ser señales de una mayor tensión en el crédito privado y la banca en la sombra (prestamistas no bancarios).

La metáfora utilizada por Dimon tuvo éxito, y seguidores. El CEO de Carlyle, Harvey Schwartz, describe estas señales tempranas de riesgo con el término conocido como “canario en la mina”. 

Otros analistas interpretaron las palabras de Dimon como una forma de justificar las provisiones de 170 millones$ que JPMorgan tuvo que hacer por estos dos fracasos empresariales, una forma de culpar a terceros de sus propios fallos.

Para el gestor de Banor Mistral, la situación es ciertamente menos optimista de lo que sugieren los índices bursátiles, pero aún es pronto para decir si se acerca un punto de inflexión en los mercados y la economía. En cualquier caso, están produciéndose acontecimientos que merecen la atención del mercado.

En el sector bancario en EEUU, por ejemplo. Recientemente hubo una reunión entre altos ejecutivos de bancos y John Williams, presidente de la Fed de Nueva York, en la que éste expresó su preocupación porque las entidades financieras están evitando las facilidades de liquidez de emergencia (como la SRF, Standing Repo Facility) como una estrategia para que no parezca que están en apuros, ya que el uso de estos instrumentos es público. 

Los bancos prefieren la financiación anónima a tipos de mercado más altos, lo que genera tensión en el mercado interbancario y drena liquidez. Un drenaje de liquidez, que, junto con otros factores técnicos, ha provocado una fuerte caída en los criptoactivos (el Bitcoin cayó por debajo de los 100.000$ por primera vez en casi seis meses) y en segmentos de mercado altamente especulativos con gran apalancamiento (tales como la computación cuántica y los centros de datos).

En el mercado de bonos, también han aparecido señales de advertencia: por ejemplo, el CDS (el coste de asegurar contra impago en cinco años) de Oracle superó el 1% tras meses en torno al 0,4%. Esto sugiere, según Meda, que el mercado empieza a centrarse no sólo en el gasto de inversión de los gigantes tecnológicos, sino también en los retornos, que actualmente parecen inciertos tanto en tamaño como en plazo.

En la renta variable, las empresas relacionadas con el consumo siguen teniendo dificultades. Incluso en EEUU, donde los consumidores deberían ser más resilientes gracias a la elevada exposición al mercado bursátil y el bajo desempleo,. Los índices de comercio minorista, moda y restauración siguen cayendo, con las empresas mostrando una demanda débil y la necesidad de mayores descuentos para mantener el nivel de transacciones en las tiendas.
Situación compleja cara a la Navidad

El gestor de Banor Mistral indica que la situación es compleja, porque están surgiendo algunas 'cucarachas'' y 'canarios en la mina', aunque todavía no en un nivel de intensidad que requiera una postura excesivamente defensiva entre los inversores, especialmente en sectores que ya descuentan una fuerte desaceleración de ingresos.

Esta Navidad será diferente a la de años anteriores. Porque las tendencias eran antes más claras, y las preocupaciones estaban limitadas a unos pocos segmentos de la economía o la geopolítica que eran impredecibles y que ahora parecen de importancia relativa, incluso cuando aumentan las tensiones (por ejemplo, entre China y Japón).

En el contexto actual, según Angelo Meda, hay numerosos factores de riesgo, y cualquier chispa puede desencadenar una escalada que podría dar lugar a correcciones violentas en el mercado, que sólo se podrían explicar una  vez que se hubieran producido.

El gestor de Banor Mistral cree que los inversores necesitan estar preparados para defender las ganancias recientes, proteger las carteras y buscar activos de baja correlación, mientras estas 'cucarachas' serán eliminadas gracias al crecimiento económico y la fortaleza del mercado laboral. También pudiera ocurrir que aparecieran nuevas “cucarachas”, que requerirían una desinfección más agresiva.

Nvidia tendrá en 2026 ingresos equivalentes a un tercio del PIB español

Por otra parte, y aunque parecía difícil, los resultados de Nvidia volvieron a sorprender al alza. Las ventas este trimestre alcanzaron los 57.000 millones$, 2.000 millones más de lo esperado– (+62% interanual), con unos márgenes ligeramente por debajo de lo previsto, pero que siguen siendo muy elevados –73% margen bruto y 56% margen neto–. Durante la presentación de resultados, el tono fue marcadamente optimista. Jensen Huang, CEO de Nvidia, anunció que esperan que sus nuevos productos, basados en los chips Blackwell y Rubin, generen ingresos por 500.000 millones$ hasta finales de 2026 —una cifra equivalente a aproximadamente un tercio del PIB de España-, de los que ya se han servido pedidos por valor de 150.000 millones. Además, señaló que la capacidad de fabricación de las GPU de nueva generación está al máximo. Por su parte, Colette Kress, directora financiera de la compañía, señaló que estiman una inversión anual global en centros de datos de entre 3 billones$ y 4 billones hacia finales de la década.

Los principales motores de crecimiento y demanda computacional se centran en la evolución de las redes de agentes de inteligencia artificial y en el desarrollo de IA para simulaciones físicas —los llamados gemelos digitales—, que permitirán entrenar robots y vehículos autónomos, acelerando su implementación en el mundo real.

Desde la compañía subrayan que la competencia en el ámbito de soluciones para IA sigue siendo escasa, y que sus productos continúan liderando el mercado con una ventaja significativa. También, se anunció el calendario de lanzamiento de los nuevos chips Feynman, previsto para mitades de 2027 y principios de 2028. Con estas nuevas proyecciones, se estima que en el ejercicio fiscal de 2027 —que abarca de enero de 2026 a enero de 2027— Nvidia podría triplicar sus ingresos, superando los 300.000 millones$. Si logra mantener sus márgenes de rentabilidad, se convertiría en la empresa más rentable entre los 7 Magníficos, con beneficios que alcanzarían los 170.000 millones.

El tono más prudente vino de la mano de una posible presión sobre los márgenes en los próximos trimestres, debido al encarecimiento de ciertas materias primas. Además, la compañía sigue operando bajo la hipótesis de que las ventas en China se reducirán a cero, como consecuencia de las recientes recomendaciones impuestas por el Gobierno, que ha instado a sus empresas a no adquirir productos de Nvidia por motivos de seguridad nacional.

En conclusión, los temores recientes en torno a la inversión en inteligencia artificial se disipan tras otro trimestre en el que las expectativas no solo se han cumplido, sino que se han superado. La efervescencia continúa en un entorno cambiante. Por ahora, las voces más escépticas se apagan, al menos hasta la presentación de resultados del ejercicio en curso en febrero de 2026.

Reducción del déficit comercial en agosto

En agosto el déficit comercial se redujo hasta los 59.600 millones$, frente a los 78.200 millones$ del mes anterior. Esta importante corrección del déficit exterior se debió a que las importaciones cayeron un 5,1% mensual (frente al +5,9% anterior) reflejando la normalización tras el fuerte efecto anticipación de las compras durante el primer semestre. 

Si se analizan los datos acumulados de los ocho primeros meses del año, las importaciones se han incrementado en términos nominales un 7%, pero con importantes diferencias por países: las importaciones estadounidenses se han reducido un 21,5% con China, un -4,6% con Canadá y apenas un -0,3% con Alemania. Frente a ello, se han incrementado un 3,9% con México, un +48% con Taiwán y un +40% con Vietnam. 

Por el lado de las exportaciones, presenciamos pocos cambios: se registró un crecimiento del +0,1% mensual, una desaceleración de dos décimas frente al mes previo.