30Oct

El Banco Central Europeo se muestra reacio a utilizar el Instrumento de Protección contra la Transmisión (TPI) para comprar bonos franceses y reducir los rendimientos.

Miguel Ángel Valero

Los importadores chinos pagan un récord por el cobre y la minera sueca Boliden (de donde es la fotografía del cobre que ilustra este análisis) gana un 77% más. La prima de Yangshan, el sobreprecio que pagan sus importadores frente a Londres, supera ya los 200$ por tonelada, máximo desde 2017. Sus inventarios están bajo mínimos y sus fundiciones producen un 1,1% menos. Cientos de miles de toneladas de cobre huyen a EEUU por los aranceles. En Londres, el contado ya cuesta 217$ más que el futuro. 

El cobre sobra en almacenes de EEUU y falta donde se fabrica, en China. Si el metal de hoy vale más que el de mañana, alguien lo necesita ya. Por eso la minera sueca Boliden gana 4.900 millones de coronas.  La escasez la cobra quien tiene la mina: Freeport-McMoRan y Boliden. El riesgo es que Trump aparque el arancel en una de esas negociaciones con China, y el cobre almacenado en EEUU vuelva al mercado.

Mientras, Blue Owl, una de las mayores gestoras de crédito privado de EEUU, gana 24 centavos$ por acción, cuando se esperaban 23. Y lleva su dinero gestionado a los 330.000 millones$, gracias a captar 12.600 millones$, récord entre institucionales, y 48.800 millones en doce meses. De los 10.200 millones en fondos, 5.600 millones van a crédito y 4.000 millones a activos como centros de datos.

Aun así cae un 35% en Bolsa en el año, ya que el mercado teme impagos de las tecnológicas a las que presta. La acción cotiza todo el miedo al crédito privado mientras las comisiones crecen. Si los impagos no llegan, ese descuento es oportunidad. Pero parece que el temor a una crisis  en el crédito privado se desvanece.

Más actividad en fusiones y adquisiciones. DoorDash paga 17.000 millones$ por Instacart, a 65$ por acción, un 26 por ciento más que antes de los rumores, y al menos tres cuartas partes en efectivo. Es su mayor compra y apunta directo a competir con Walmart y Amazon. 

Thrive Holdings, la filial del fondo de Joshua Kushner, compra ADT por 7.600 millones$ en efectivo. Paga 10$ por acción, casi un 46% más que el cierre del 27 de octubre en Bolsa, y con la deuda la operación valora la empresa de alarmas en 15.300 millones.

Adidas creció un 12% en Norteamérica y un 13% en China, justo donde Nike lleva casi dos años vendiendo menos. Europa, su mayor mercado, cae un 4% hasta 2.240 millones€ por los descuentos, pero el CEO de Adidas, Bjorn Gulden, promete crecer allí a un dígito alto en el cuarto trimestre.

No todo son buenas noticias. LiveWire, las motos eléctricas que Harley-Davidson sacó a Bolsa en 2022, se asoma al abismo: pierde 14,7 millones$ de Ebitda ajustado en el trimestre y retira su previsión anual, que ya contemplaba una pérdida operativa de hasta 80 millones. 

En Francia, el deterioro de la actividad se intensifica. Se contrajo inesperadamente en el tercer trimestre, y de los tres trimestres de este año en dos el PIB ha registrado una caída, lo que confirma la debilidad de la economía en un momento en el que crecen los vientos en contra derivados del aumento de los costes de endeudamiento, las protestas violentas y la incertidumbre política y presupuestaria. El PIB francés cayó un 0,1% trimestral, ya que la inversión continuó disminuyendo y las exportaciones cayeron.

El Banco de Japón mantiene tipos, pero muestra un tono restrictivo que apunta a nuevas subidas y además acelera su programa de venta de participaciones en la Bolsa a través de ETF. Mantuvo su tipo de interés de referencia en el 1,25%, en línea con las expectativas, y la votación se saldó con un resultado de 8 a 1, con el voto en contra de un miembro (Hajime Takata), quien se mostró a favor de una subida al 1,5%. Todo apunta a una nueva alza en la próxima reunión y el mercado asigna una probabilidad de más del 80% a que suba en otros 25 pb en diciembre. La principal novedad de la región vino por el lado de la reducción de su balance y en particular la reducción de las posiciones en ETF. El Banco de Japón comunicó que venderá sus tenencias de ETF a partir de enero a un ritmo anual equivalente al 0,1% del volumen de negociación del mercado, el doble del ritmo del 0,05% acordado en septiembre de 2025. La autoridad monetaria estima unas ganancias anuales realizadas de aproximadamente 1,6 billones de yenes por las ventas de ETF, y basándose en el nuevo plan con este ritmo de venta más rápido podría generar unos 0,8 billones de yenes en ingresos anuales adicionales, lo que supondría un respaldo fiscal oportuno para la administración de Takaichi, que planea recortar el impuesto sobre el consumo de alimentos a partir de abril, medida que generará un agujero anual de 5 billones de yenes en el presupuesto.

Man Group: subida del BCE en diciembre

Kristina Hooper, Estratega Jefe de Mercados en Man Group, cree que el Banco Central Europeo (BCE) está haciendo una pausa, no pivotando. Aunque los precios de la energía han seguido subiendo, la inflación subyacente se ha mantenido relativamente estable. Además, las condiciones de financiación ya se han endurecido considerablemente, favorecidas por dos subidas del BCE este año. El banco central subrayó su compromiso con un enfoque dependiente de los datos, reunión por reunión, en este entorno de creciente incertidumbre y riesgos de inflación.

La inflación subyacente es el dato a seguir. Al igual que el presidente de la Reserva Federal, Kevin Warsh, Lagarde busca más datos antes de la próxima reunión del BCE, pero fue más específica sobre qué datos importan más. Sugirió que la inflación subyacente en los próximos dos meses será la publicación más importante entre ahora y la próxima reunión, porque mostrará si la inflación energética se está filtrando en la subyacente.

El backstop (compromiso) para la compra de bonos está en la caja de herramientas del BCE, pero Francia está por su cuenta por ahora. Los rendimientos de los bonos del Estado francés han subido significativamente debido a preocupaciones sobre la sostenibilidad fiscal, lo que ha hecho que muchos se pregunten si el BCE utilizaría su Instrumento de Protección contra la Transmisión (TPI) para comprar bonos franceses y reducir los rendimientos. El BCE señaló en su comunicado que el TPI, un programa de compra de bonos de emergencia, "sigue disponible para contrarrestar dinámicas de mercado injustificadas y desordenadas." Sin embargo, el BCE parece muy reacio a utilizarlo ahora mismo porque cree que el problema al que se enfrenta Francia es auto-creado. 

En la rueda de prensa, Lagarde afirmó: "la sostenibilidad fiscal es el ancla para una estabilidad económica más amplia", lo cual está en sintonía con otras declaraciones recientes que hizo en un evento de prensa del sector a principios de este mes: "La solución principal y primera está en casa, en Francia. Y tiene que ver con las políticas fiscales". El TPI está ahí si el BCE lo necesita, pero no cree que deba usarse para ayudar a Francia, al menos no ahora.

"La salida anticipada de Lagarde parece, en mi opinión, ligada a la política francesa. Su salida anticipada ya había sido anunciada, y el catalizador parece ser las elecciones presidenciales francesas en abril de 2027, que podrían resultar en la elección de la candidata de extrema derecha Marine Le Pen. Dimitir antes de tiempo permite a los líderes de la UE elegir al próximo presidente del BCE antes de que se elija un nuevo presidente francés", señala. 

Las acciones europeas suben, impulsadas en gran parte por buenos beneficios, pero sin duda ayudadas por el BCE, que mantuvo los tipos en suspenso, mientras que el rendimiento de los bonos franceses a 10 años se alivió ligeramente. De cara al futuro, "creo que una subida de tipos en diciembre sigue siendo una opción muy real y dependerá en gran medida de los próximos datos subyacentes de inflación. Deberíamos seguir de cerca los acontecimientos para ver si llegamos al punto en que el BCE esté dispuesto a usar el TPI. Creo que eso es muy poco probable. Creo que es más probable que podamos ver una desaceleración dirigida del endurecimiento cuantitativo (QT) para apoyar los bonos franceses, aunque espero que el BCE sea reacio incluso a hacerlo".

UBS: subida en diciembre y más en 2027

El BCE mantuvo los tipos de interés sin cambios, tal y como se esperaba de forma generalizada, pero avisa que los riesgos para la inflación siguen sesgados con firmeza hacia lecturas más altas, a medida que los precios del petróleo y del gas continuaron subiendo. La dimisión anticipada de Christine Lagarde añade incertidumbre en la cúpula del BCE, pero la inflación, los precios de la energía y las condiciones de financiación deberían seguir siendo los principales factores que muevan los mercados europeos. Los fundamentales, y no la salida anticipada de la presidenta del BCE, siguen siendo el principal factor que determina los tipos en la Eurozona. Los rendimientos de los bonos soberanos de la Eurozona deberían seguir a los fundamentales y descender de cara al próximo año. La trayectoria del euro sigue siendo alcista.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos viendo oportunidades selectivas para añadir duración en bonos europeos de alta calidad. Favorecemos los vencimientos a corto y medio plazo, incluidos determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos, así como a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios”.

“Seguimos esperando una subida de tipos más en diciembre, con el riesgo de más subidas el próximo año. Favorecemos oportunidades selectivas en el euro, los bonos de alta calidad, el crédito y la renta variable europea", opinan Maelle Quillevere, Economista, y Dean Turner, Economista Jefe para la Eurozona y el Reino Unido. “Esperamos que el EURGBP se mantenga en torno a 0,84. Aunque con el tiempo debería producirse una recuperación del euro en términos más amplios, la ventaja de rendimiento de la libra esterlina y un contexto económico y político a corto plazo más favorable siguen favoreciendo al GBP, especialmente en términos de rentabilidad total”, señalan

“Seguimos siendo constructivos con el GBPCHF, ya que el inicio previsto de un ciclo de subidas de tipos del Bank of England (BoE) la próxima semana refuerza la sustancial ventaja de rendimiento de la libra esterlina frente al CHF”, opinan Constantin Bolz, Estratega, y Maelle Quillevere. "La política monetaria debería ofrecer respaldo a corto plazo. Esperamos que el BoE inicie un ciclo de subidas de tipos la próxima semana, mientras que la última reunión de la Fed sugiere que lo que el mercado descuenta actualmente sobre los tipos de EEUU. podría ser excesivamente restrictivo (hawkish)", añaden.

29Oct

Los mercados reclaman un rápido desenlace en los reemplazos dentro del Banco Central Europeo: presidencia, consejera, economista jefe. No quieren volatilidad adicional en un momento de elevada fragilidad.

Miguel Ángel Valero

El anuncio de la renuncia de Christine Lagarde a agotar su mandato al frente del Banco Central Europeo (BCE) -dejará la presidencia el 7 de febrero de 2027, 9 meses antes del 31 de octubre- eclipsa las decisiones del Consejo de Gobierno. La jugada de Lagarde es inteligente ante el goteo de salidas: el 3 de enero se va la alemana Isabel Schnabel, consejera de mercados financieros y que pertenece al Comité Ejecutivo, lo mismo que el irlandés Philip Lane, economista jefe, que se va el 1 de junio. La decisión de Lagarde no solo facilita la negociación en bloque de los tres cargos más deseados del BCE, sino que también permite que sea el Gobierno francés de Emmanuel Macron quien participe en las conversaciones, antes de las elecciones presidenciales de abril.

Ahora, los Estados de la Eurozona propondrán sus candidatos, y uno de ellos será elegido por el Eurogrupo (formado por los ministros de Finanzas de la zona euro). Tras pasar por el Consejo de Gobierno del BCE y por el Parlamento Europeo, será el Consejo Europeo quien tomará la decisión final.

Lagarde ha hecho un movimiento muy parecido al de François Villeroy en el Banco de Francia en junio. Adelantó un año su salida como gobernador, permitiendo que su sucesor fuera nombrado por Macron y no por el posible ganador de las elecciones presidenciales. 

La todavía presidenta del BCE ya tiene dos candidatos para sucederla: el español Pablo Hernández de Cos, exgobernador del Banco de España y actual director gerente del Banco Internacional de Pagos de Basilea, y el holandés Klaas Knot, exgobernador del Banco Central de Países Bajos, Klaas Knot. Quien sea el presidente del BCE (puede surgir un 'tapado', como sucedió con Lagarde hace ocho años) determinará la identidad y nacionalidad de los sustitutos de Isabel Schnabel y de Philip Lane.

De momento, Francia (Lagarde), Alemania (Schnabel), España (Luis de Guindos, que era vicepresidente), Irlanda (Lane) pierden puestos en el BCE. Lo gana Croacia (en junio de 2026 Boris Vujčić reemplazó a De Guindos). Mantienen su peso Italia (Piero Cipollone) y Países Bajos (Frank Elderson).

A partir de aquí, quinielas: Elderson, el miembro del Consejo de Gobierno más antiguo (lleva desde diciembre de 2020), puede renunciar para que su compatriota acceda a la presidencia. Alemania parece más interesado en el cargo de economista jefe (al que aspira también Francia) que en el de presidente.

Pablo Hernández de Cos goza de un indiscutible prestigio en toda Europa, mientras que a Knot le puede perjudicar su alineamiento con los 'frugales' y con el Bundesbank alemán durante la crisis del euro, sobre todo entre los países del Sur de Europa, los famosos PIGS.

Para acceder a la presidencia del BCE, se necesita mayoría reforzada: voto favorable de 16 de los 21 países, siempre que sumen el 65% de la población. Eso significa el 'nihil obstat' de Alemania y de Francia.

Malas perspectivas para la inflación y para el crecimiento

Mientras, el Consejo de Gobierno ha decidido mantener sin variación los tres tipos de interés oficiales del BCE:  los tipos de interés aplicables a la 2,5% el de facilidad de depósito, 2,65% el de las operaciones principales de financiación y 2,9% el de la facilidad marginal de crédito. Los precios de la energía han continuado subiendo, lo que plantea riesgos al alza para las perspectivas de inflación y a la baja para las perspectivas de crecimiento. Aunque los efectos de la perturbación energética aún no se han materializado plenamente, la inflación subyacente se ha mantenido en general estable hasta ahora y los salarios no muestran una respuesta sustantiva en esta fase. El mayor alcance y duración de la perturbación energética, así como las implicaciones para los efectos indirectos y de segunda vuelta, probablemente impulsarán la inflación y frenarán el crecimiento. Las condiciones de financiación se han endurecido desde la última reunión del Consejo de Gobierno, lo que probablemente afectará a la inflación y al crecimiento. 

El Consejo de Gobierno tiene el compromiso de definir la política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. El Consejo de Gobierno sigue estando en buena posición para navegar la elevada incertidumbre actual y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de esa política. En particular, sus decisiones sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos. 

Lagarde reconoce que los datos más recientes sugieren que la economía de la zona del euro continuó creciendo en el tercer trimestre del año. Los servicios han experimentado una recuperación, tras perder impulso al inicio del conflicto en Oriente Próximo. Las manufacturas, los servicios digitales y las exportaciones se están beneficiando de la inversión empresarial relacionada con la IA. El gasto público en infraestructuras y defensa también está apoyando la actividad. Estos factores deberían seguir respaldando el crecimiento a corto plazo. Al mismo tiempo, las nuevas subidas de los precios de la energía han afectado a la confianza de los consumidores, y es probable que el aumento de los costes de financiación lastre el crecimiento. La tasa de desempleo se mantuvo en el 6,4 % en agosto. El crecimiento del empleo y de la población activa sigue siendo débil, aunque la productividad se ha recuperado gradualmente.

A medio plazo, la mejora de la confianza y de las rentas reales, impulsada por una disminución gradual de los precios de la energía y por la fortaleza del mercado de trabajo, debería estimular la demanda interna. La inversión en actividades relacionadas con la IA y el gasto público en infraestructuras y defensa también deberían seguir apoyando el crecimiento. Las exportaciones deberían repuntar gracias al vigor de la demanda externa. Un mayor crecimiento potencial requiere reformas estructurales y debe estar respaldado por unas finanzas públicas saneadas. 

La sostenibilidad fiscal es un ancla fundamental para la estabilidad económica más general. Las respuestas fiscales a la perturbación energética deben ser temporales, específicas y adaptadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales para que nuestra economía sea más dinámica y resiliente. 

Ahora que el proceso para acordar el marco legislativo del euro digital entra en su fase final, la presidenta del BCE reitera la importancia de alcanzar un acuerdo sobre el Paquete de la moneda única lo más rápido posible. 

El indicador prospectivo de seguimiento de los salarios del BCE sugiere que el crecimiento de los salarios negociados fluctuará entre el 2,5% y el 2,8% en los meses que quedan de 2026 y se situará en un promedio del 2,6% en los tres primeros trimestres de 2027. Aunque las expectativas de inflación en horizontes más cortos han aumentado, la mayoría de las medidas de las expectativas de inflación a largo plazo se sitúan en torno al 2%, lo que apoya la estabilización de la inflación en niveles próximos al objetivo a medio plazo. 

Los precios de la energía se han incrementado por encima de la trayectoria de referencia prevista en las proyecciones de los expertos del BCE de septiembre, lo que probablemente hará que la inflación siga aumentando a corto plazo y mantendrá la inflación general muy por encima del objetivo en los próximos trimestres. Posteriormente, el descenso de la inflación de la energía, junto a los efectos de unos tipos de interés más elevados, debería respaldar el retorno de la inflación al objetivo. 

 Los riesgos para las perspectivas de crecimiento apuntan a la baja, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La persistencia de las perturbaciones del suministro de energía podría hacer que los precios energéticos suban en mayor medida y durante más tiempo de lo previsto actualmente, lo que afectaría a las rentas reales, al gasto y a la inversión.

Un deterioro de la confianza de los mercados financieros mundiales o una intensificación de los efectos de contagio a los mercados internacionales de renta fija podrían endurecer las condiciones de financiación, lo que frenaría la demanda. La incertidumbre fiscal podría también endurecer aún más las condiciones de financiación y debilitar la confianza, lo que reduciría el consumo y la inversión.

Un resurgimiento de las tensiones comerciales entre las principales economías podría alterar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión. 

Por el contrario, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por los actuales conflictos o si estos se resolvieran de manera duradera. La adopción de nuevas tecnologías por las empresas de la zona del euro y el gasto público en infraestructuras y defensa, así como las reformas orientadas a mejorar la productividad y completar el mercado único de la UE, podrían impulsar el crecimiento más de lo esperado. 

Los riesgos para las perspectivas de inflación apuntan al alza, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente. Los precios del gas, en particular, podrían aumentar si se produjeran nuevas alteraciones en el suministro o coincidiera un invierno inusualmente frío con los bajos niveles de almacenamiento. Cuanto más tiempo se mantengan los precios de la energía en niveles elevados, mayor será la probabilidad de que impulsen al alza la inflación general a través de efectos indirectos y de segunda vuelta. 

Nuevas tensiones comerciales podrían dar lugar a una mayor fragmentación de las cadenas de suministro mundiales, restringir el abastecimiento de materias primas fundamentales y agudizar las limitaciones de capacidad en la economía de la zona del euro. Fenómenos meteorológicos extremos, que podrían verse reforzados por una intensificación de las manifestaciones de El Niño, y una mayor propagación de las crisis climática y de la naturaleza en general, podrían hacer que los precios de los alimentos suban más de lo esperado. 

En cambio, la inflación podría ser menor si los conflictos geopolíticos en curso se resolvieran de forma duradera o si los efectos indirectos o de segunda vuelta de la subida de los precios de la energía fueran menos pronunciados de lo previsto. 

Un aumento de la volatilidad y de la aversión al riesgo en los mercados financieros, unido a unos tipos de interés a largo plazo más elevados, podría afectar a la demanda y, en consecuencia, reducir también la inflación.

A pesar de las mayores necesidades de financiación de existencias y capital circulante, se ha reducido la demanda de crédito de las empresas, debido, en particular, a unos tipos de interés más elevados. 

Ebury: cuanto antes se conozca al sucesor de Lagarde, mejor

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, considera que un proceso prolongado para elegir al sucesor de Christine Lagarde al frente del BCE podría introducir una mayor volatilidad en los mercados financieros europeos, incluido el de divisas, en un momento de especial fragilidad. La firma señala que el impacto sobre la cotización del euro dependerá también del perfil del próximo presidente de la institución, aunque no espera que el relevo modifique la trayectoria de los tipos de interés a corto plazo. Matthew Ryan, responsable de Estrategia de Mercados de Ebury, analiza las implicaciones de este relevo para la política monetaria europea y los mercados de divisas: “Tras meses de especulaciones, los rumores se han confirmado: Christine Lagarde abandonará la presidencia del BCE en febrero, unos nueve meses antes de que concluya su mandato. La decisión sobre el momento de su salida parece responder, al menos en parte, a motivos políticos. Su marcha anticipada permitiría elegir a su sucesor antes de las elecciones presidenciales francesas de primavera, en las que, según las encuestas, podría imponerse la derecha. De este modo, Macron y Merz conservarían el control sobre el proceso de designación. El momento elegido dista mucho de ser el ideal para el BCE. La salida de Lagarde se produce en un contexto en el que la guerra de Irán mantiene la inflación muy por encima del objetivo del banco central, una situación que previsiblemente se prolongará durante algún tiempo. Los mercados europeos de deuda también se encuentran sometidos a fuertes tensiones, con el diferencial de rentabilidad entre los bonos franceses y alemanes en su nivel más elevado desde 2011. Klaas Knot y Pablo Hernández de Cos se perfilan como los principales candidatos a sucederla. Knot, partidario de una política monetaria más restrictiva, probablemente reforzaría las expectativas de nuevas subidas de los tipos de interés, lo que podría favorecer la apreciación del euro. Hernández de Cos, de perfil más moderado en materia monetaria, previsiblemente otorgaría mayor importancia al crecimiento económico y a la estabilidad de los mercados de deuda, una cuestión especialmente relevante en un momento de fuertes tensiones sobre la deuda soberana francesa. No esperamos que el relevo en la presidencia del BCE modifique la trayectoria de los tipos de interés a corto plazo. Aunque el presidente establece la agenda de la institución, en última instancia su voto es uno más dentro del Consejo de Gobierno y rara vez se impone al consenso. No obstante, un proceso de sucesión prolongado podría introducir volatilidad adicional en los mercados en un momento de especial fragilidad. Por ello, cuanto antes se anuncie el nombre del sucesor, mejor”. 

Pictet: "La capitana se va, pero el rumbo permanece"

Nadia Gharbi, economista para Europa en Pictet WM, lo resume muy gráficamente: "La capitana se va, pero el rumbo permanece". El BCE está cerca del final de su ciclo de endurecimiento. Como era de esperar, el BCE mantiene sus tipos de política monetaria. Su presidenta Lagarde ha señalado que la decisión ha sido unánime, que el Consejo de Gobierno sigue "bien situado para navegar la elevada incertidumbre actual" y que continuará el enfoque "dependiente de los datos, reunión a reunión" para determinar la política monetaria. El tono general ha sido menos agresivo que en septiembre. Lagarde ha subrayado la ausencia de efectos de segunda ronda. También dos cambios clave desde la reunión anterior: los precios de la energía y el mayor coste de la financiación a largo plazo, con efecto en el crecimiento y las perspectivas de inflación.  Ha añadido que la situación podía justificar un aumento de tipos, pero "tendremos nueva información" -incluyendo nuevas proyecciones, dos cifras adicionales de inflación, datos de PIB, de salarios negociados y dos rondas de índices manufactureros PMI hasta la reunión de diciembre-.El caso es que el endurecimiento monetario afecta a la economía real, lo que probablemente se intensifique.  Los precios de la energía son una variable crítica. Cuanto más tiempo permanezcan altos, mayor el riesgo de efectos de segunda ronda.  Pero unas condiciones de financiación más estrictas pueden ser un lastre cada vez más visible en el crecimiento económico.En conjunto estimamos que el BCE está cerca del final de su ciclo de endurecimiento monetario, especialmente a la luz de las recientes encuestas.

No ha habido grandes sorpresas respecto a la posible respuesta del BCE ante el aumento de las rentabilidades a vencimiento de la deuda soberana. Lagarde ha destacado los factores globales - precios del petróleo, emisión de deuda relacionada con la Inteligencia Artificial y aumento del tipo de interés neutral. Pero ha indicado que el BCE dispone de "las herramientas adecuadas para abordar interrupciones de la transmisión monetaria, con criterios y condiciones bajo bien conocidos las que se aplican".  De hecho, estimamos que el listón para una intervención del BCE sigue alto.

Ha habido muchas preguntas sobre por qué Lagarde dimitirá el 7 de febrero de 2027, antes de tiempo. Ha explicado que "quiero tener libertad de expresión y de implicación en otros asuntos, no solo europeos". Lagarde presidirá su última reunión de política monetaria el 4 de febrero. Así que la del 17 de marzo será presidida por un nuevo presidente. Pablo Hernández de Cos de España y Klaas Knot de Países Bajos son los principales candidatos. Ambos son exgobernadores de sus bancos centrales y han estado al mando en crisis pasadas. Otros nombramientos clave incluyen los sucesores de Isabel Schnabel, responsable de operaciones de mercado, y de Philip Lane, el economista jefe.

Robeco: subida de 25 pb en diciembre

Rikkert Scholten, estratega de Robeco, apunta: El BCE mantiene las tasas sin cambios, pero mantiene vivas las expectativas de una subida en diciembre. Sin sorpresas. Conforme a lo esperado, el BCE decidió mantener los tipos de interés sin cambios. Fue una decisión unánime. Lenguaje del comunicado: Equilibrado. Se reconoce tanto el endurecimiento de las condiciones financieras como los altos precios de la energía. Fue notable que se incluyera una frase sobre las condiciones de financiación más ajustadas. Probablemente, esto tenía la intención de explicar por qué los tipos se mantuvieron sin cambios a pesar de los mayores precios de la energía. Como contrapeso restrictivo, el comunicado también destacó los riesgos derivados de la “mayor duración e intensidad del choque de precios de la energía”.  El comunicado mencionó la existencia del TPI como herramienta para “contrarrestar dinámicas de mercado no deseadas y desordenadas”. Sin embargo, esto ya sucedía en reuniones anteriores cuando los diferenciales de los OAT franceses estaban mucho más calmados.

Reacción del mercado: Los rendimientos de los bonos estaban más bajos antes de la reunión y se mantuvieron en esos niveles (dos años Alemania -4 p.b.) tras el comunicado y la conferencia de prensa. La curva 2s10s subió 2 p.b. antes de la reunión y permaneció así.

Perspectiva: Nuestro caso base sigue siendo que el BCE subirá los tipos en 25 p.b. en diciembre, posiblemente seguido de otro aumento de 25 p.b. en marzo. Dado los precios elevados de la energía, se espera que la inflación se aleje aún más del objetivo del 2% en los próximos meses. La posibilidad de que el BCE pueda subir tipos también dependerá de la evolución en Francia. Si los diferenciales de los OAT continúan ampliándose de forma significativa y se extienden a otros mercados, es posible que se omitan más subidas, ya que las condiciones financieras se endurecerían sin necesidad de acción adicional por parte del BCE.

Fidelity: el BCE endurecerá su política monetaria

Conor Parle, Economista de la Eurozona en Fidelity International, aporta: "En una jornada en la que la presidenta Lagarde anunció su salida, el BCE mantuvo los tipos de interés sin cambios, tal y como se esperaba, en un contexto poco favorable marcado por el aumento de las presiones inflacionistas y por un endurecimiento general de las condiciones financieras, e impulsado en parte por las tensiones en los mercados franceses. El BCE sigue transmitiendo un mensaje de vigilancia ante el repunte de la inflación y también encuentra cierto respaldo en la resiliencia que ha mostrado la economía hasta la fecha. Las medidas generales de las condiciones financieras apuntan claramente a un endurecimiento, por lo que el BCE seguirá atento para garantizar que la transmisión de la política monetaria se mantenga fluida y ordenada. En cierto modo, este endurecimiento de las condiciones financieras hará parte del trabajo del BCE, al ejercer presión a la baja sobre la inflación, pero también añade otro factor que deberá gestionar, especialmente si aumenta la fragmentación entre países. A pesar de esta disyuntiva, el aumento de las presiones inflacionistas derivado de la evolución de los mercados energéticos mundiales y de las incipientes presiones sobre los precios de los alimentos probablemente llevará al BCE a endurecer aún más su política monetaria. El próximo movimiento podría producirse en la reunión de diciembre, en la que actualizará sus previsiones, acompañado de un mensaje claro sobre su disposición a utilizar las herramientas a su alcance para hacer frente a los riesgos de fragmentación".

"Ya ha comenzado la búsqueda de una persona que sustituya a la presidenta Lagarde. Su salida anticipada abre el debate no solo sobre quién ocupará su puesto, sino también sobre el relevo en el Comité Ejecutivo de Isabel Schnabel y Philip Lane. Los principales candidatos a la presidencia en estos momentos, Pablo Hernández de Cos y Klaas Knot, aportarían probablemente continuidad al frente del BCE y son considerados voces de reconocido prestigio en el ámbito de la economía y la banca central. En caso de que De Cos o Knot fueran nombrados, es probable que responsables alemanes y franceses ocupen los puestos restantes del Comité Ejecutivo", añade.

Goldman Sachs: pesa la preocupación por Francia

Simon Dangoor, director adjunto de Inversiones y responsable de Inversión Macro del área de Renta Fija de Goldman Sachs Asset Management, opina: "El balance de riesgos en el seno del BCE está cambiando. La preocupación por Francia y el endurecimiento de las condiciones financieras contrarrestan cada vez más la inquietud por una inflación elevada, sobre todo porque buena parte de las presiones recientes sobre los precios procede de los costes energéticos".
01Jul

UBS cree que el endurecimiento monetario del BCE será moderado. Banca March subraya que vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Preocupan los aranceles europeos a China, y los norteamericanos a la automoción de Europa.

Miguel Ángel Valero

A medida que Oriente Medio avanza hacia una frágil pausa en las hostilidades, el shock económico provocado por el conflicto (perturbación de las cadenas de suministro, inflación... ) ya se está extendiendo ala economía global. La pausa en las tensiones geopolíticas no es una vuelta a la normalidad. Tras más de quince semanas de conflicto, la firma del acuerdo entre EEUU e Irán anuncia un periodo de calma para Oriente Medio, en un entorno regional marcado por la fragilidad. Pero esta pausa no puede ocultar una situación clave: la duración e intensidad del conflicto, que superaron ampliamente las expectativas iniciales, han perturbado profundamente una región crucial de la economía global. El estrecho de Ormuz es un punto estratégico clave para el suministro de hidrocarburos y sus derivados. Muy pocos países – especialmente en el sudeste asiático y en la costa de África oriental – han podido evitar estas perturbaciones.

Cualquier retorno a la normalidad – si es posible – llevará tiempo. La economía mundial resiste, pero se desacelera. Hasta ahora, la economía global ha absorbido el shock, en particular gracias a la acumulación previa de existencias y a los ajustes de la demanda. Sin embargo, esta fase está llegando a su límite. Parones de producción en algunos sectores, el regreso de las presiones inflacionistas y el endurecimiento de las condiciones financieras son los primeros indicios de estas dificultades, mientras que los gobiernos disponen de muy poco margen de maniobra para apoyar la actividad económica y los ingresos.

En este contexto, Coface revisa a la baja sus previsiones de crecimiento global hasta el 2,3% para 2026 y el 2,5% para 2027, una reducción de 0,6 puntos en dos años. El cierre virtual del estrecho de Ormuz – 145 buques lo atravesaron en mayo, frente a más de 3.300 un año antes – ha perturbado el transporte global y ha vuelto a poner bajo tensión las cadenas de suministro. Las empresas ya informan de plazos de entrega más largos, aumento de costes y primeras señales de escasez, lo que las lleva a aumentar sus existencias preventivas, a costa de una mayor presión sobre la tesorería y los márgenes.

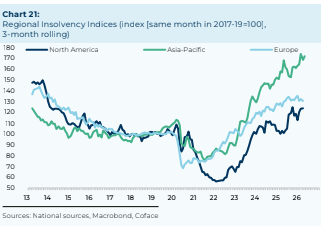
La consecuencia es que las insolvencias empresariales sigan aumentando este año (+6 % a nivel mundial) , con incrementos especialmente pronunciados en países como EEUU, Francia y Japón. El shock es global, pero su intensidad varía considerablemente según la región:

  • Oriente Medio: los estados del Golfo han sido los más afectados, con fuertes contracciones debido a su dependencia del estrecho.
  • Europa : el aumento de los precios de la energía y la incertidumbre prolongada pesan sobre la demanda interna, con un crecimiento de solo 0,7 % previsto para la zona euro.
  • EEUU: la inflación repunta (del 2,4% en febrero al 4,2% en mayo), reduciendo el poder adquisitivo y el consumo de los hogares con bajos ingresos.
  • Asia: situación desigual; algunos sectores siguen muy dinámicos (exportaciones de semiconductores de Corea del Sur +153 % desde principios de año), mientras que otros sufren la presión sobre los márgenes.
  • Países emergentes : especialmente en América Latina, el shock se traduce en un repunte de la inflación y políticas monetarias más restrictivas, como enBrasil, donde el tipo de interés clave se sitúa en 14,5 %.

“La pausa en las hostilidades en Oriente Medio es una buena noticia, pero no puede ocultar la cuestión clave: las perturbaciones seguirán lastrando la actividad empresarial, los ingresos y el empleo. Un total sin precedentes de 41 revisiones a la baja sectoriales y 19 de revisiones de países subraya el impacto global de un conflicto cuyas consecuencias sobre los flujos comerciales y la rentabilidad empresarial seguirán pesando considerablemente en los próximos meses", declara Jean-Christophe Caffet, economista jefe de Coface .

A pesar de este contexto, España continúa  consolidándose entre las economías más resilientes de Europa y del mundo, con una previsión de crecimiento del 2,3% para 2026 y del 1,9% para 2027, según el nuevo ‘Coface Risk Review’.Si bien las estimaciones se han ajustado en dos décimas desde el inicio de año, España sigue muy por encima del crecimiento previsto en 2026 para las economías avanzadas (1,4%), la Unión Europea (1%), la zona euro (0,7%), EEUU (1,9%) y nuestros pares europeos, como Alemania (0,4 %), Reino Unido(0,7 %), Francia (0,6%) o Italia (0,5%).

 El 34% de las empresas de Alemania espera un aumento de las insolvencias

Por su parte, Crédito y Caución acaba de publicar el Barómetro de Prácticas de Pago para Alemania, en el que han participado más de 200 empresas de sectores como la industria, la construcción o los servicios. El estudio refleja la preocupación de las compañías por el retraso en el cobro de las facturas, lo que está provocando un descenso en el volumen de las operaciones que se realizan a crédito, muy por debajo de la media de Europa Occidental. En Alemania el 35% de las ventas B2B se realizan a crédito, frente al 52% regional.

El 87% de las empresas alemanas asegura sufrir retrasos en los pagos, frente al 77% a nivel regional, y la morosidad se sitúa cerca del 5% del total de las facturas B2B. En este contexto, las compañías se muestran pesimistas con respecto a la evolución de las insolvencias para los próximos meses. El 38% prevé que aumentarán y el 52% cree que se mantendrán en un nivel elevado.

Los problemas de liquidez de los clientes son la principal causa de los retrasos en los pagos (50%). En cuanto a sus efectos, destacan la reducción del margen de liquidez (43%) y las dificultades para planificar el flujo de caja (29%).

La imprevisibilidad del comercio mundial afecta con mayor gravedad a las empresas alemanas debido a su exposición a los mercados internacionales y a la complejidad de sus cadenas de suministro. Además, las compañías muestran preocupación por la situación económica del país, a lo que se suman el aumento de los costes energéticos y la incertidumbre relacionada con el conflicto en Oriente Medio, que amenazan las ya frágiles perspectivas de crecimiento de Alemania, especialmente si los precios de la energía se mantienen elevados durante más tiempo.

En conjunto, estos factores intensifican las tensiones de liquidez y reducen la capacidad de las empresas para absorber nuevas perturbaciones. Una de cada cuatro compañías alemanas encuestadas afirma utilizar un seguro de crédito. Cuando aumentan los retrasos en los pagos, crece la incertidumbre económica y los proveedores absorben la mayor parte del riesgo, por lo que el seguro de crédito contribuye a que este modelo sea más resistente.

UBS: el endurecimiento monetario del BCE será moderado

El Banco Central Europeo permanece alerta ante el riesgo de que el shock energético provocado por la guerra de Irán pueda trasladarse aún a los precios de consumo, a pesar de los avances hacia un acuerdo diplomático y de un retorno de los precios del petróleo a niveles cercanos a los previos al conflicto. En su intervención en el Foro de Sintra, el economista jefe del BCE, Philip Lane, afirmó que los responsables de política monetaria necesitan evaluar cómo "cuatro meses de subidas en los costes energéticos se filtran en la inflación de los alimentos y en la de los servicios". El presidente del Bundesbank, Joachim Nagel, señaló que la inflación se mantendrá "significativamente por encima" del objetivo del BCE y que el shock de precios energéticos que comenzó con el conflicto en Oriente Medio "todavía sigue presente en el sistema".

Sin embargo, a pesar de estas declaraciones, también hay indicios de que cualquier nuevo endurecimiento por parte del BCE será probablemente moderado. Los últimos datos de inflación nacionales respaldan una respuesta más comedida por parte del BCE. El retroceso de los precios energéticos ha reducido la presión para un ciclo prolongado de subidas de tipos. Las señales de política monetaria y los precios de mercado apuntan más al gradualismo que a la urgencia.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos manteniendo una postura constructiva sobre la renta fija de calidad y preferimos asegurar rendimientos atractivos en bonos de calidad de duración corta a media. Aunque mantenemos una postura Neutral respecto a la renta variable de la Eurozona en general, seguimos viendo oportunidades en áreas concretas que se benefician de tendencias globales seculares, entre ellas industriales y consumo discrecional".

"Los inversores deben comprender los costes de oportunidad que implica asignar capital a materias primas y estar dispuestos a tolerar, en determinados momentos, periodos prolongados de rentabilidad inferior. Mantener la disciplina de rebalanceo puede resultar difícil debido a sesgos de comportamiento y a consideraciones fiscales. Además, la exposición ya existente a activos diversificadores y sensibles a la inflación puede reducir el beneficio marginal de las materias primas", apuntan Ian Spencer, estratega, y Jason Draho, responsable de Asignación de Activos para América de UBS Global Wealth Management.

La Bolsa 'pasa' de la geopolítica 

La primera mitad del año ha estado marcada por el inicio del conflicto en Irán tras los ataques de Israel y de EEUU y el siempre temido cierre del estrecho de Ormuz. A pesar de la elevada disrupción en el mercado petrolero, las economías globales han demostrado resiliencia, apoyadas principalmente por la reducción de las importaciones de China en torno a un 40% y por el incremento de la producción en EEUU, que se ha consolidado como el mayor productor mundial de crudo, alcanzando en algunos momentos los 14 millones de barriles diarios.

En este contexto, Trump ha desempeñado un papel ambivalente, terminando en una posición menos favorable que la inicial: Irán continúa reclamando el control del tránsito por el estrecho y persisten las tensiones inflacionistas, lo que dificulta su objetivo de promover un entorno de tipos de interés más bajos. Con el reciente Memorando de Entendimiento, la situación entra en una fase de impasse en la que ambas partes negocian, lo que previsiblemente podría derivar en una victoria pírrica para Trump de cara a las elecciones legislativas de noviembre.

Con estos elementos, vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Gracias a unos resultados empresariales extraordinarios –especialmente en el sector tecnológico–, los mercados han superado rápidamente las dudas iniciales, registrando avances del 10,4% en la renta variable global durante el semestre. En el ámbito de los mercados emergentes, destacan especialmente Corea del Sur (+134%) y Taiwán (+64%), compensando el comportamiento más débil de las grandes economías como China (-15%) e India (-5,6%).

En renta fija, las presiones inflacionistas penalizaron inicialmente los activos de mayor duración; sin embargo, a medida que los precios de la energía comenzaron a normalizarse, la parte larga de las curvas recuperó estabilidad a ambos lados del Atlántico.

De cara al entorno monetario, sigue pesando el giro de los bancos centrales, con un BCE que ha continuado subiendo tipos y una Reserva Federal que mantiene un tono restrictivo. "No obstante, consideramos que este sesgo más agresivo tendrá un recorrido limitado en un escenario de progresiva normalización del tráfico en Ormuz. Por ello, seguimos identificando mayor valor en los tramos cortos de la curva", señalan en Banca March. 

La moderación en el discurso de los bancos centrales debería favorecer al oro, que ha registrado una primera mitad de año negativa (‑8%), y contribuir a una cierta debilidad del dólar, para el que los analistas de Banca March ven en un rango estimado de 1,16–1,21 EUR/USD.

"De cara a la segunda mitad del año, mantenemos una visión constructiva sobre la renta variable, apoyada en la fortaleza de los beneficios empresariales, y recomendamos aprovechar posibles correcciones vinculadas a temores sobre subidas de tipos. Nuestros sesgos sectoriales se mantienen inalterados –pequeñas compañías estadounidenses, tecnología, infraestructuras, defensa y salud–. A nivel geográfico, favorecemos mercados emergentes y EEUU, así como Alemania dentro de Europa. En definitiva, iniciamos la segunda mitad del año con una menor relevancia de las tensiones entre EEUU e Irán, mientras ganan protagonismo la evolución de la inversión en inteligencia artificial y las decisiones de los bancos centrales", añaden.

Debut de Warsh en el Foro Sintra

En su debut en el Foro de Sintra, el presidente de la Reserva Federal, Kevin Warsh, se compromete "a darle estabilidad de precios a EEUU”, y a mantener "independiente” a la Fed. Reitera su intención de reducir al máximo las proyecciones de futuro para centrarse en los escenarios posibles frente a las previsiones de subida o bajada de tipos de interés; de reducir el balance de la Fed, y de hacer comparecencias más breves y comunicados más escuetos tras las reuniones del FOMC.

Mientras, la presidenta del BCE, Christine Lagarde, cree que “los riesgos, tanto al alza para la inflación como a la baja para el crecimiento, están probablemente más equilibrados en términos generales que hace unas semanas", lo que permite restar probabilidad a más alzas de tipos. Insiste en que la subida de tipos en la última reunión del BCE "fue una decisión deliberadamente sólida. Y nada de lo observado desde entonces ha puesto en duda esta valoración”.

Más aranceles

El 1 de julio entran en vigor las medidas “encubiertas” de la Unión Europea contra el creciente flujo de importaciones procedentes de China: una tasa de 3€ por cada artículo adquirido online con un valor inferior a 150€ y una cuota arancelaria del 50% sobre el acero. Aunque ninguna de estas iniciativas menciona explícitamente a China y su aplicación se extiende a todos los socios comerciales de la UE, su impacto recaerá principalmente sobre el gigante asiático. En 2025, la Unión Europea importó cerca de 5.900 millones€ en productos low-cost, de los cuales un 90% procedía de China. 

En el caso del acero los cinco principales proveedores extracomunitarios son: Turquía, India, Corea del Sur, Vietnam y China. No obstante, la Comisión Europea contempla condiciones más favorables para aquellos países con los que mantiene acuerdos comerciales, una circunstancia que no incluye a China ni a Vietnam.

Respecto a la tasa aplicada al comercio electrónico, conviene destacar que el gravamen de 3€ se abonará por artículo y no por paquete. Así, un pedido de dos productos con un valor individual inferior a 150€ soportará un coste adicional total de 6€. Con esta medida, Bruselas persigue varios objetivos: proteger al comercio tradicional frente a la creciente competencia de las plataformas de bajo coste, obtener recursos para reforzar unos servicios aduaneros cada vez más saturados y mejorar los controles sobre este tipo de mercancías para garantizar el cumplimiento de la normativa comunitaria.

Según la propia Comisión Europea, más del 60% de estos productos presentaban algún tipo de incumplimiento de los estándares europeos (alimentos prohibidos o falta de documentación de seguridad).

Por su parte, el nuevo mecanismo sobre el acero busca reducir la dependencia de las importaciones –con el objetivo de recortar los volúmenes importados en un -47% respecto al año anterior– y elevar la utilización de la capacidad productiva de la industria europea, actualmente del 67%, hasta el 80% que persigue la Comisión. Para ello, la UE permitirá la entrada de hasta 18,3 millones de toneladas de acero libres de aranceles. Una vez superado ese umbral, las importaciones adicionales estarán sujetas a un gravamen del 50%.

Por otra parte, la patronal alemana del automóvil celebra el visto bueno al acuerdo comercial UE-EEUU, pero avisa del impacto de los aranceles. La presidenta de VDA, Hildegard Müller, recuerda que se mantienen aranceles del 15% en turismos y componentes, del 25% en camiones y un 10% adicional en autobuses. Y que el golpe es especialmente duro para los fabricantes de vehículos comerciales, como Daimler Truck, que cargan con el arancel más alto de todos. 

El acuerdo da algo de certidumbre, pero los aranceles del 15% al 25% siguen perjudicando a Volkswagen, BMW, Mercedes-Benz y, sobre todo, a Daimler Truck. Atención a los márgenes y a las perspectivas del motor europeo en el segundo semestre. 

Pero la polémica de los aranceles no cesa. Mediante un escueto comunicado de apenas 150 palabras, EEUU comunica que no renueva “en su forma actual” el gran acuerdo comercial con México y Canadá (TMEC). “Sin embargo, el Acuerdo sigue vigente a la espera de la resolución de estos temas o hasta la terminación del mismo”, precisó la Oficina Comercial de Estados Unidos (USTR, por sus siglas en inglés). Trump  quiere realizar revisiones anuales del TMEC. “EEUU continuará dialogando con México y Canadá para abordar las deficiencias del acuerdo y nuestros déficits comerciales con estos países. El Acuerdo permanece vigente hasta que se resuelvan estos asuntos o hasta su terminación". EEUU se reunirá con México la semana del 20 de julio para "una tercera ronda de negociaciones bilaterales relacionadas con la revisión conjunta del TMEC”.