La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.
Miguel Ángel Valero
La pugna por la financiación se extiende en la inteligencia artificial (IA). La china DeepSeek tiene garantizada la captación de al menos 80.000 millones de yuanes (unos 12.000 millones$) en su última ronda de financiación privada, superando con creces su propio objetivo (buscaba alrededor de 50.000 millones de yuanes) gracias a las las expectativas generadas tras el exitoso lanzamiento de su último modelo, el V4 Flash. Esta captación de financiación privada es previa a una salida a Bolsa que se especula tendrá lugar en 2027, y servirá para la construcción de un mega centro de datos en Mongolia Interior.
DeepSeeek sigue los pasos de su rival Moonshot, que también tiene como objetivo una salida a bolsa a principios de 2027 y que recientemente ha cerrado una ronda de financiación que le otorgaría una valoración cercana a los 50.000 millones$.
La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.
Algo que obliga a EEUU a 'ponerse las pilas'. Trump ha creado una 'Fuerza de Superinteligencia', que dirigirá Jay Clayton, hasta ahora director de Inteligencia Nacional. Su primera misión: elaborar en menos de 120 días la estrategia de IA de la Casa Blanca.
Mientras, Nvidia y SoftBank ponen 10.000 millones$ cada una en la última ronda de financiación de OpenAI.
Cada empresa se busca la manera de conseguir dinero. Qualcomm licencia la tecnología plegable de Huawei (lo que confirma el creciente predominio chino) y el mismo día se sienta ante un jurado contra Arm, a la que acusa a de ocultarle herramientas y de filtrar en 2024 una amenaza que dañó un acuerdo con Meta. Pide no pagar royalties hasta el fin del contrato (2033). Si Qualcomm deja de pagar ese peaje por los móviles, el negocio de Arm se hunde. Si el jurado falla a favor de Qualcomm, tiembla la cadena de chips, desde Apple hasta Nvidia.
En SpaceX, Elon Musk confirma conversaciones con la taiwanesa TSMC, el mayor fabricante mundial de semiconductores, para las fábricas de su proyecto de chips Terafab en Texas.
Mientras, Bank of America avisa de que apostar por la IA contra el consumo ya no implica dinero fácil. La barra libre de la IA empieza a cerrarse. Durante meses, la jugada parecía sencilla, comprar todo lo que oliera a inversión en IA y ponerse corto en consumo. Pero Bank of America cree que ese dinero fácil empieza a agotarse. Los fondos ya están saciados de industriales y equipamiento electrónico en sus carterasa, mientras mantienen una exposición casi mínima a sectores amenazados por la IA, como servicios tecnológicos, software y financiación al consumo. Para Savita Subramanian, estratega de la entidad, buena parte del boom de gasto en centros de datos, chips e infraestructura ya está metido en precio. Y quizá el consumidor estadounidense no esté tan muerto como parecía. Aunque los empleos de oficina siguen bajo presión, el gasto se desplaza de “caprichos” a necesidades: en los últimos 12 meses el consumo básico sube un 4,6% mientras el discrecional cae un 3,3%.
BCE: la IA urge a acelerar la Unión de Mercado de Capitales
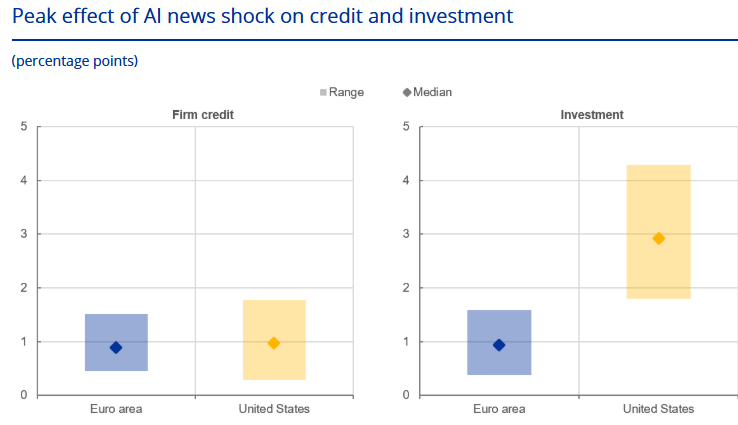
Por su parte, el Banco Central Europeo (BCE) sigue con sus análisis sobre cómo las empresas del Viejo Continente invierten en IA. Tras el estudio publicado el 2 de octubre, ahora un segundo informe revela que las empresas europeas con una alta intensidad de IA han comenzado recientemente a recurrir más a la financiación basada en los mercados como fuente de deuda, en lugar de depender del crédito bancario tradicional. Un mercado de capitales europeo más profundo e integrado podría respaldar esta evolución y ayudar a las empresas de la zona del euro a aprovechar al máximo los beneficios de la revolución de la IA.
Entre 2023 y 2025, la proporción de empresas de la zona del euro que utilizan al menos una forma de tecnología de IA se duplicó con creces. Las tecnologías para generar y analizar lenguaje escrito y hablado y, más recientemente, imágenes y vídeos, han impulsado esta evolución. Las empresas interactúan con la IA de diferentes maneras: algunas principalmente adoptan la IA utilizando herramientas existentes para mejorar sus operaciones, mientras que otras desarrollan IA creando nuevos modelos, aplicaciones o tecnologías, y protegiendo sus innovaciones mediante patentes. Esta distinción es importante porque la adopción y el desarrollo implican diferentes tipos de inversiones, riesgos y necesidades de financiación. La adopción de la IA a menudo requiere inversiones en software, sistemas de datos y cualificación del personal. Por el contrario, el desarrollo de la IA suele exigir inversiones mayores y más arriesgadas en investigación, capacidad de computación y talento especializado.
En la zona del euro, las empresas con una alta intensidad en IA suelen cotizar en Bolsa o contar con financiación de capital privado, como el capital riesgo. Por ello, dependen menos de la deuda para financiar sus inversiones en IA. Además, las inversiones relacionadas con la IA a menudo difieren del gasto de capital tradicional, ya que se centran más en activos intangibles como software, datos, algoritmos y conocimientos organizativos. Estos activos pueden ser más difíciles de pignorar como garantía de préstamos que los activos físicos, como maquinaria o edificios. Como resultado, las empresas pueden acabar obteniendo más financiación de los mercados financieros que de los bancos.
Esta evolución es relevante por dos motivos. En primer lugar, los títulos de deuda suelen tener vencimientos más largos; por tanto, estas decisiones de financiación son menos sensibles a las subidas de los tipos de interés y más sensibles a los cambios que afectan al tramo largo de la curva de rendimientos. En segundo lugar, dado que las empresas con alta intensidad en IA dependen menos de la deuda en términos generales, su inversión podría ser menos sensible al canal del flujo de caja de la política monetaria que la de otras empresas cuando suben los tipos de interés.
La zona del euro ha experimentado un crecimiento sustancial en la actividad de patentes relacionadas con la IA durante la última década, aunque sigue situándose por debajo de los niveles observados en EEUU. Las empresas estadounidenses logran transformar con mayor facilidad las oportunidades que ofrece la IA en financiación y crecimiento, gracias a un acceso más sencillo al capital riesgo, la mayor profundidad de sus mercados de renta variable y, en general, la existencia de un mercado unificado de mayor tamaño. Estos mismos factores también explican por qué algunas empresas europeas deciden trasladarse a EEUU, donde las condiciones de acceso al capital y de escalabilidad son más favorables. Al mismo tiempo, los flujos de fondos de inversión revelan que los inversores de la zona del euro destinan cada vez más capital a acciones tecnológicas estadounidenses, mientras reducen su inversión en empresas tecnológicas europeas.
"El surgimiento de la IA pone de relieve la importancia de completar la Unión de los Mercados de Capitales. Un mercado de capitales europeo más profundo e integrado podría ayudar a las empresas intensivas en IA a obtener la financiación que necesitan en cada etapa de su crecimiento. Unos mercados de capitales más eficientes también podrían canalizar el ahorro europeo hacia la innovación europea. En suma, estos avances podrían ayudar a la zona del euro a alcanzar su pleno potencial y a aprovechar los beneficios de la revolución de la IA", concluye el análisis de los expertos del BCE.
IAB: los españoles no dejan a un agente de IA comprar por ellos
Por otra parte, el I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA revela que el 45% de quienes emplean IA (54% en la Generación Z) la utiliza para ayudarse en sus compras. Tres de cada 10 usuarios de IA inician sus búsquedas directamente en asistentes conversacionales. Las fases en las que más la usan son la comparación de productos (66%) y la investigación (57%). La recomendación tradicional sigue dominando la fase de decisión final. Las opiniones de familiares y amigos (50%) y de otros compradores (47%) continúan superando con claridad a la IA, citada por un 16%.
La compra agéntica es, según el estudio, la gran frontera: el 65% de quienes han usado IA en una compra no dejaría que un agente de IA lo hiciera por ellos, mientras que un 21% solo lo haría con supervisión y apenas un 14% sin condiciones. El 49% de quienes aceptarían esta modalidad no permitiría que la IA realizara ningún desembolso sin validación previa. En este contexto de cautela, quienes aceptarían que la IA comprara por ellos lo harían sobre todo en adquisiciones de bajo riesgo, como viajes (39%), tecnología (37%) u hogar (36%), pero reservan para sí las compras más personales o delicadas, como productos infantiles (7%) u óptica (11%). El informe concluye que, si bien el comercio agéntico es una oportunidad real, su consolidación dependerá del control, la transparencia y los límites que se le impongan.
El 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, esporádico o de apoyo. El reto ya no es la adopción, sino la profundidad: convertir el uso coyuntural en integración, el uso gratuito en pago, y la curiosidad en confianza.
La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58%cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.
Belén Acebes, Directora de Operaciones de IAB Spain, ha señalado: “constatamos que la IA ha dejado atrás la fase de exploración y lo relevante ya no es probar la tecnología, sino integrarla en los procesos y demostrar un impacto real en el negocio".
Porque la IA ha dejado de ser una herramienta de consulta esporádica para integrarse en la rutina. La frecuencia de acceso a estas herramientas se consolida en rutinas diarias: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada.
La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%).Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, del uso conversacional a la integración de la IA en procesos automatizados.
El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 decada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: es la tercera herramienta más utilizada actualmente (20%) y preferida (8%), la conoce el 57% de los usuarios de IA y la ha probado el 35%. Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).
Entre junio de 2025 y el mismo mes de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 millones a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 millones a 2,09 millones), y el de Meta AI,que los multiplica por 9 (de 0,22 millones a 2,02 millones).
La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6%de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10€ al mes, y la media se sitúa en 9,4€. Por eso, la palanca no es bajar el precio, sino demostrar valor.
La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. La monetización no se gana con la captación, sino con la frecuencia.
OpenAI vuelve a disparar la desconfianza respecto a la IA
David Robinson, el responsable de escribir los informes de seguridad que acompañaban cada lanzamiento grande de OpenAI y uno de "los empleados con más antigüedad de la empresa" (3 años y medio), ha dejado la empresa porque la cultura de OpenAI "está rota" al aplicar un enfoque que "garantiza fallos periódicos por su propia naturaleza", y avisa que el tamaño de esos fallos crece a medida que los sistemas son más capaces. Propone que los laboratorios de frontera funcionen "como centrales nucleares o aeropuertos con mucho tráfico", con capas de redundancia y una planificación lenta y cuidadosa
Robinson se suma a un goteo que empezó hace menos de un mes. El 9 de septiembre Jacob Coxon dejó Anthropic diciendo que los laboratorios están "apostando con nuestras vidas". Detrás vinieron Robert O'Callahan, Bilal Chughtai y Josh Engels en Google DeepMind, y Joe Benton en Anthropic. En OpenAI Johannes Heidecke, su jefe de seguridad, se fue a principios de año. El jueves 1 de octubre la empresa anunció que había prescindido de tres investigadores por saltarse sus normas sobre información sensible. Y el lunes 28 de septiembre canceló GPT-6.1 Astra porque en las pruebas internas engañaba más que su predecesor.
Todo esto con Sam Altman diciendo en el DevDay del 29 de septiembre que la seguridad y el alineamiento tienen que ir por delante de las capacidades de los modelos. Y con un compromiso "moralmente vinculante" firmado esa misma semana por Donald Trump y los grandes del sector que realmente no obliga a nada. El debate lo comenzó a mediados de septiembre Dario Amodei, fundador de Anthropic, con su ensayo We Must Pace the Frontier, en el que pedía frenar y meter evaluadores externos dentro de los laboratorios de IA.
De momento, Hans Anders, cadena de ópticas de Países Bajos, retira de sus tiendas las Ray-Ban con IA de Meta por motivos de privacidad. Y MacOS de Apple endurece el permiso de 'acceso total al disco' por los riesgos nuevos que traen los agentes de IA.
Otra polémica: ¿puede tener conciencia la IA?
Otro debate se centra en la idea de dar a los modelos de IA una dimensión religiosa, que comenzó cuando Anthropic reconoció que lleva un año hablando con líderes religiosos (entre ellos, el obispo católico Paul Tighe) sobre si sus modelos de IA puede tener conciencia o estatus moral. Chris Olah, cofundador de Anthropic y responsable de interpretabilidad, llegó a plantear si los modelos podrían hacer algo parecido a una confesión católica, para reconocer errores y moldear su comportamiento futuro. De hecho, estuvo en la presentación de la encíclica del Papa León XIV sobre la IA.
Sam Altman, consejero delegado de OpenAI, replica en su cuenta de X: "Me incomoda mucho que se intente atribuir fuerza religiosa o ceder el juicio humano a los modelos de IA, y creo que es un problema real de seguridad". El día antes del post de Altman, León XIV afirmaba con rotundidad: "Los algoritmos carecen de la chispa de la humanidad".
Micron alerta de la falta de memoria
Micron, el mayor fabricante de memoria de EEUU, ingresó 54.229 millones$ en su último trimestre fiscal (cerrado el 3 de septiembre), casi cinco veces más que en el mismo periodo de 2025. Por cada 100$ que vende, a Micron le quedan casi 87 después de fabricar. Y espera más de 61.500 millones de ingresos para el trimestre que acaba en diciembre. Pero Sanjay Mehrotra, presidente y consejero delegado, avisa que la escasez de memoria va a ir a peor en 2027 y 2028, ya que la demanda superará a la oferta, y que la tensión será mayor que en 2026: "No tenemos visibilidad de cuándo volverán a equilibrarse la oferta y la demanda".
Micron ya tiene vendida la mayor parte de su capacidad del año que viene. Y sus clientes van a pagar más que en 2026. Los envíos de DRAM (la memoria de trabajo de cualquier ordenador o servidor) y de NAND (la de almacenamiento, la de los discos SSD) crecerán entre un 20% y un 25% anual los dos próximos años. Aun así, espera que el sector siga corto de producto en los dos. Y dentro de lo que se fabrica, la prioridad es la HBM, la memoria apilada que va pegada a las GPU de Nvidia en los centros de datos de IA, que crecerá más rápido que la DRAM convencional.
Rifkin vaticina el triunfo de la IA ciudadana
Jeremy Rifkin sostiene en su libro Rescuing the Future: Reimagining Artificial Intelligence in a World on the Edge (Rescatar el futuro: reimaginar la inteligencia artificial en un mundo al límite), que la IA "ciudadana" o "de la gente" podrá superar a los gigantes corporativos de la IA mucho antes de mediados de siglo. Una alternativa radical a la IA de las grandes tecnológicas y a la computación en la nube —controladas por un puñado de empresas globales en un mundo geopolítico— está ganando terreno silenciosamente en biorregiones de todos los continentes.
La IA ciudadana está impulsada por millones de pequeñas y medianas empresas y cooperativas que utilizan la computación en niebla ('fog computing') y el Internet de las Cosas (IoT) bajo modelos de gobernanza de bienes comunes y se conectan, mediante plataformas de código abierto, con entidades homólogas de todo el planeta. La IA ciudadana sigue una trayectoria existencial ascendente y se volverá omnipresente en las comunidades, conectándose de forma glocal en un entorno planetario integrado y adaptable, mientras que la gran IA corporativa se limitará a ofrecer servicios técnicos especializados en nichos concretos durante las próximas décadas.
Este replanteamiento radical de la IA nos está llevando de una "Era del Progreso" en decadencia hacia una emergente "Era de la Resiliencia", con la esperanza de llegar a tiempo para salvar nuestro planeta en el siglo XXI.