“Ninguna materia prima parece ahora inmune a la subida de precios. La energía, los metales y los productos agrícolas están sufriendo de lleno las perturbaciones geoeconómicas y las crisis relacionadas con el clima. Por ahora, hay pocos indicios de que la tendencia vaya a revertirse antes de fin de año... como mínimo”, advierte Coface.
Miguel Ángel Valero
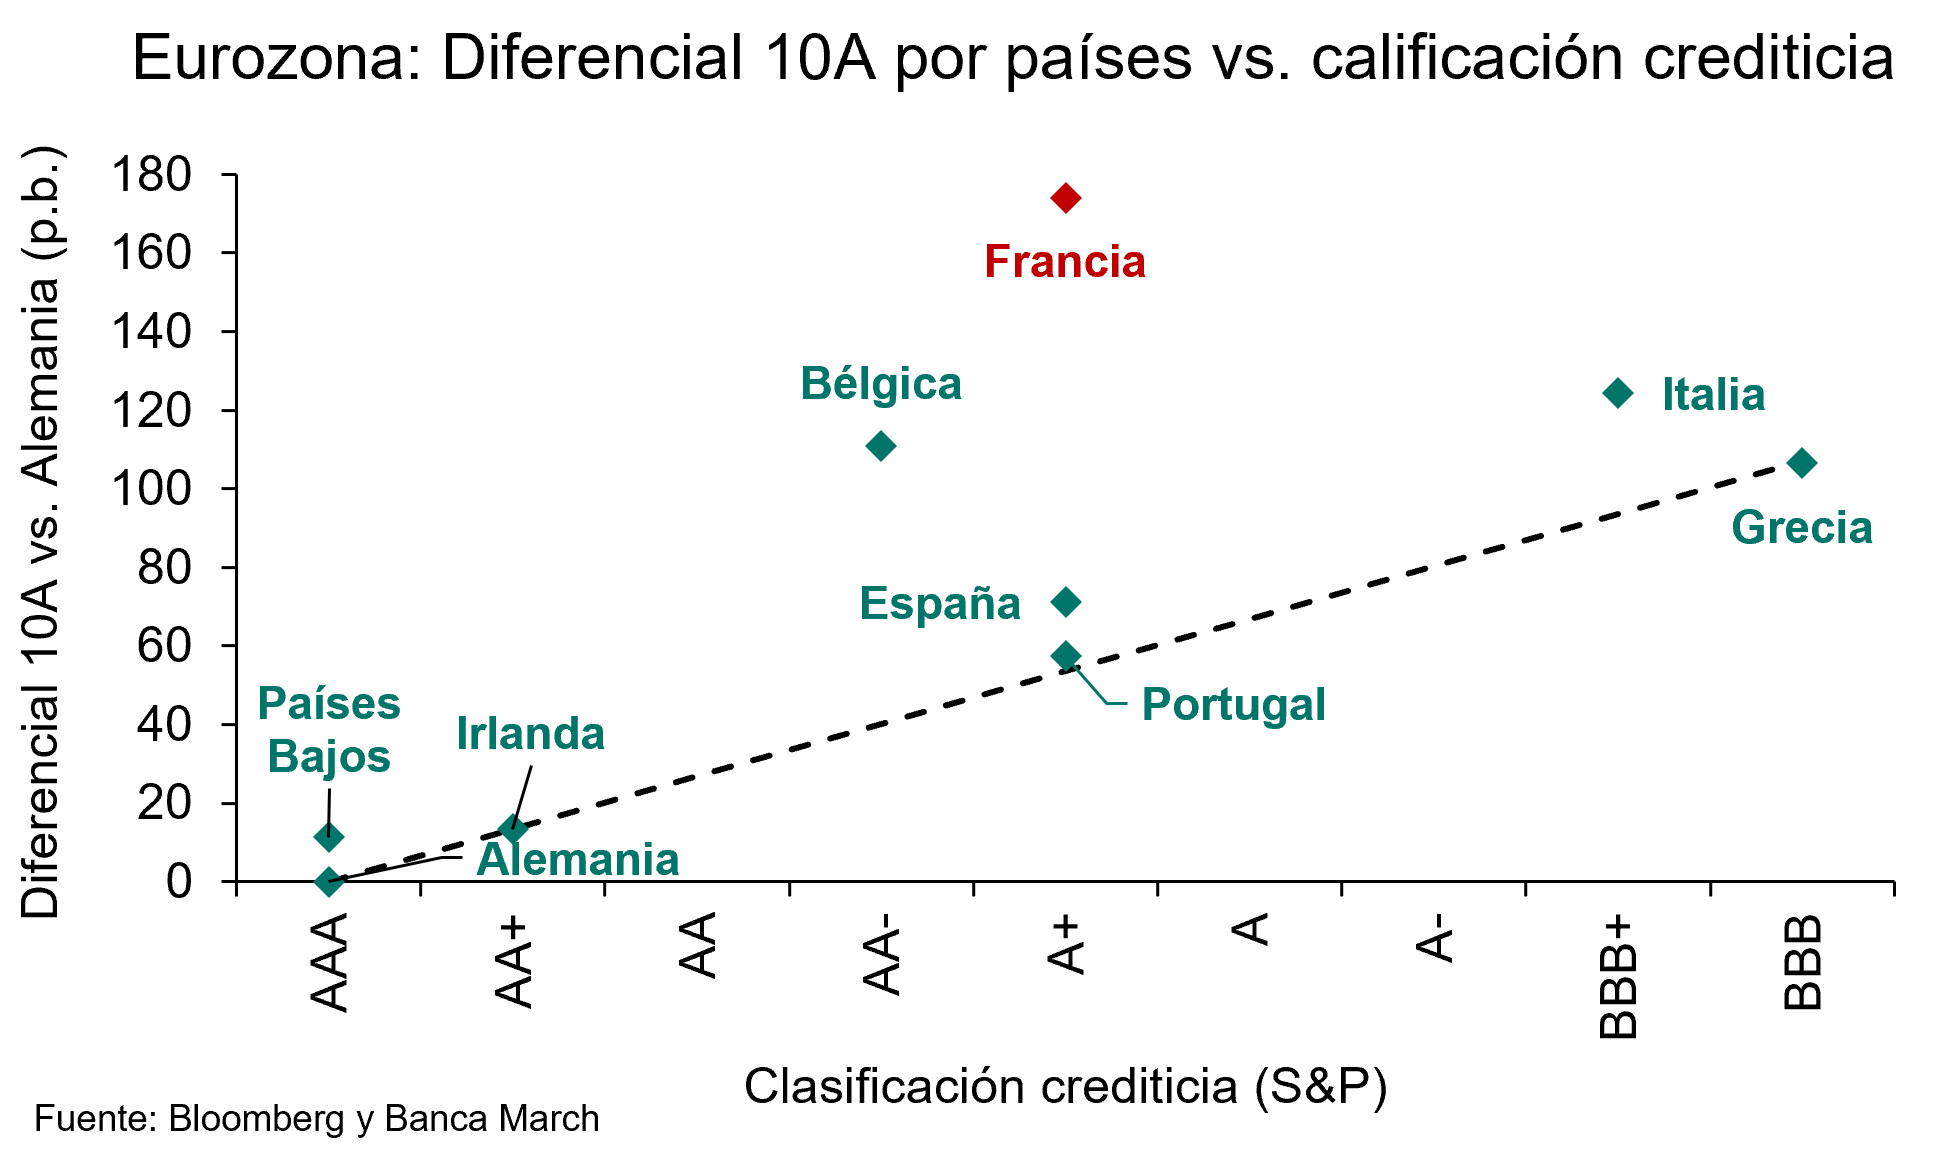
El foco de los mercados continúa puesto en Francia y en las crecientes dudas sobre la sostenibilidad de sus finanzas públicas. Durante la semana, el diferencial entre el bono francés y el Bund alemán a 10 años se amplió hasta alcanzar los 174 puntos básicos (pb), su nivel más elevado desde 2011. No obstante, la revisión de rating publicada el viernes 23 de octubre por Moody’s, aunque objeto de debate, no contribuyó a agravar la percepción de riesgo sobre la deuda de Francia, como publicó ese día Dinero Seguro.
La agencia mantuvo la calificación en Aa3 con perspectiva negativa, condicionando su decisión en la expectativa de que se apruebe un Presupuesto para 2027 capaz de reducir el déficit público. La decisión contrasta tanto con las calificaciones más negativas que asignan las agencias Standard & Poor’s (A+) y Fitch (A+), como con lo descontado por la prima de riesgo en los mercados de deuda. Pero la decisión fue recibida de forma favorable por los inversores y contribuyó a moderar las tensiones, permitiendo que el diferencial franco-alemán se haya reducido en -16 pb.
UBS sigue viendo atractiva la renta variable de la Eurozona
Los bonos del Gobierno francés subieron después de que Moody’s mantuviera la calificación actual de Francia en “Aa3” con perspectiva negativa, lo que supuso un respiro tras un fuerte aumento de los costes de endeudamiento y la creciente preocupación por las perspectivas fiscales. Francia ha evitado una rebaja de su calificación, pero no sus desafíos fiscales.
"Aun así, no nos parece que esta dinámica socave los argumentos más amplios a favor de los activos europeos. Los riesgos fiscales de Francia y cualquier avance en la consolidación podrían seguir generando volatilidad en ambos sentidos. Aun así, esto es solo una parte del panorama de los mercados europeos: los rendimientos europeos podrían descender de cara al próximo año. El posicionamiento en divisas abre margen para una recuperación del euro. Los beneficios empresariales actúan como un importante contrapeso", explican en UBS.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "El último episodio de volatilidad vinculado a Francia aboga por la selectividad dentro de Europa, más que por una retirada generalizada de los activos de la región. Mantenemos nuestra visión de Atractivo para la renta variable de la Eurozona, incluidos los sectores de tecnología de la información, industriales, bancos y salud, así como Alemania”.
“Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales”, añade.
“La verdadera prueba es si la política fiscal añade de forma significativa a la inflación o socava la confianza en las finanzas públicas. Nuestra expectativa es que no ocurrirá ni lo uno ni lo otro y, por lo tanto, no debería restar de forma significativa a la resiliencia que se observa en el resto de la economía”, destaca Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.
Ebury: se aleja una consolidación fiscal en Brasil
Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que la inesperada victoria de Luiz Inácio Lula da Silva en la segunda vuelta de las elecciones presidenciales de Brasil, con el 51,8% de los votos frente al 48,2% de Flávio Bolsonaro, aleja las perspectivas de una consolidación fiscal significativa y podría prolongar el deterioro de las cuentas públicas del país. Según Diego Barnuevo, analista sénior de Mercados de Ebury, el resultado electoral ha sorprendido a los inversores y está provocando fuertes movimientos en los mercados financieros, que reajustan sus valoraciones ante la perspectiva de un cuarto mandato de Lula.
“Los últimos cinco años de presidencia de Lula se han caracterizado por elevados niveles de gasto público, déficits fiscales y altos tipos de interés, mientras que la deuda pública en relación con el PIB ha aumentado más de diez puntos porcentuales”, señala Barnuevo, quien considera que la inclinación del presidente a incrementar el gasto social apunta a una continuidad de la expansión fiscal.
No obstante, matiza que un Congreso más favorable a la derecha podría limitar algunas de estas iniciativas. En este contexto, Ebury prevé que los costes de financiación de la deuda brasileña se mantengan elevados, lo que podría lastrar el crecimiento económico y agravar las perspectivas fiscales a medio plazo. “Los mercados están inmersos en un proceso de reajuste de las valoraciones que afecta a distintas clases de activos financieros”, concluye Barnuevo. Por otra parte, Flávio Bolsonaro no ha reconocido su derrota y ha solicitado la anulación de los comicios.
Audi cede ante Trump y fabricará desde EEUU
Hay otras noticias que también son valoradas por los mercados:
- Audi cede ante Trump. La marca de Volkswagen instalará en Georgia su primera fábrica en EEUU: 4.000 millones$ de inversión para producir unos 200.000 SUV al año (Q7, Q8 y Q9, los grandes 'todocamino' de la marca), lo que creará 4.500 empleos. Los aranceles le costaron 1.200 millones€, porque todos los coches que vende en EEUU proceden de Europa o México. Eso sí, falta todavía el sí del consejo de Volkswagen.
- AstraZeneca presenta en el congreso ESMO de Madrid su sone-ve contra el cáncer de estómago avanzado. Los pacientes vivieron una mediana de 10 meses, frente a 5 con quimioterapia: un 53% menos de riesgo de muerte. La farmacéutica le ve ventas de 3.000 millones$ a 5.000 millones en su pico; los analistas reducen la cifra a 1.000 millones.
- GSK presenta datos positivos de Mo-Rez en cáncer deovario resistente al platino: 62% de tasa de respuesta objetiva confirmada y una mediana de duración de la respuesta de 12,2 meses en un ensayo de fase Ib, con mediana de supervivencia libre de progresión de 11,1 meses en un contexto de difícil tratamiento. Ya están en marcha cinco estudios pivotales de fase III en tumores ginecológicos. POr otra parte, datos de Jemperli (dostarlimab) muestran que el 76% de los pacientes con cáncer de recto localmente avanzado con MSI-H/dMMR alcanzaron una respuesta completa. Los pacientes no presentaron signos de cáncer tras el tratamiento con dostarlimab en monoterapia, tal y como se confirmó mediante endoscopia, radiología y/o anatomía patológica. No se han notificado recurrencias de la enfermedad entre los pacientes que respondieron al tratamiento tras una mediana de seguimiento de más de dos años. Los datos respaldan la reciente aprobación del fármaco en EEUU
- UBS amaga con llevarse de Suiza hasta 12.000 de sus 34.000 empleos. El Senado suizo quiere que respalde sus filiales extranjeras con un 90% de capital de máxima calidad, y el banco lo ve excesivo. Ya estudia cambiar de sede, entre otras medidas.
- Lindt reconoce que se le fue la mano con los precios de sus chocolates. Su presidente, Ernst Tanner admite que calcularon mal cuánto precio aguantaba el cliente. La acción cae más de un 25% Con el cacao en máximos desde 2024, Lindt lo trasladó a sus tabletas de chocolate. La consecuencia es que Alemania, Suiza y Austria no llegan al objetivo de ventas, el consejero delegado ya está fuera y, tras dos recortes de precios, espera vender hasta un 2% más en 2026. Una marca premium vive de cobrar más sin perder clientes. Cuando el precio cruza la raya, el comprador se pasa a marcas más baratas. Por eso Lindt rebaja ahora sus precios, con el cacao todavía caro, lo que deteriora el margen. Atención a las demás marcas que viven del cacao
- Cboe y la Bolsa de Texas le arrebatan a NYSE y Nasdaq el estreno de fondos cotizados. Por primera vez, éstos no se llevan ni la mitad de los ETF nuevos de EEUU, y se tienen que conformar con 'sólo' un 47,7%, mínimo histórico. Cboe suma 561 lanzamientos este año, frente a 340 en todo 2025. La Bolsa de Texas ya aloja 10, tres de ellos 'robados' a NYSE Arca. Tiran los ETF con opciones, 337.000 millones$, el triple que en 2023. La gestora de un ETF paga cada año a la Bolsa que lo aloja. Cboe nació vendiendo opciones, así que estos fondos le vienen fenomenal, y encima pone tope a sus tarifas. NYSE Arca aún guarda el 73% de los activos, pero el dinero nuevo se va. Si siguen los traspasos, el negocio recurrente de ICE de NYSE y de Nasdaq se abarata.
- Goldman Sachs recorta un 25% su objetivo para el principal índice de la Bolsa el Kospi, de 12.000 a 9.000 puntos, tras un desplome de más del 35% desde junio. Aun así, le ve más de un 60 por ciento de subida. El Kospi cotiza a unas 4 veces sus beneficios futuros, lo más barato de 18 grandes Bolsas desde 2006, y descuenta que el beneficio de los chips de memoria caiga un 65 por ciento en 2027. El Kospi y la Bolsa de Corea es casi una apuesta pura por Samsung y SK Hynix. Si las grandes tecnológicas frenan su gasto en IA, esas memorias sobran, así que el mercado ya cobra el peor escenario. Goldman Sachs cree que exagera. Fuera de los chips, el Kospi cotiza a 7,6 veces beneficios, y ahí apunta Goldman: eléctricas e industriales. El riesgo, que el inversor extranjero siga vendiendo.
Atradius empeora sus previsiones de insolvencias para este año
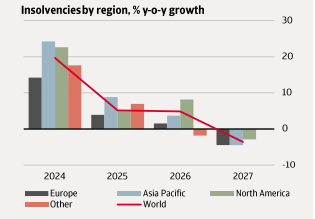
Las insolvencias a nivel mundial aumentarán un 5% en 2026, ya que las empresas siguen enfrentándose a unos elevados costes de los insumos, tensiones comerciales y unas condiciones de financiación más restrictivas, según el último Insolvency Outlook de Atradius Crédito y Caución. Las estimaciones de la aseguradora para este año suponen una revisión al alza de dos puntos sobre las perspectivas realizadas en abril.
Junto a los factores perturbadores antes señalados, las deudas pendientes de la era de la COVID-19 siguen siendo un problema en algunos países. La crisis en Oriente Medio y el consiguiente aumento de los precios de la energía suponen un obstáculo adicional.
Theo Smid, economista sénior de Atradius, afirma: “se sigue previendo que las insolvencias aumenten en 2026, a juzgar por los datos observados y nuestras expectativas para lo que queda de año. Aunque esperamos que las condiciones empiecen a mejorar en 2027, esto marca el inicio de un proceso más que un retorno completo a la normalidad”.
El descenso previsto de las insolvencias para el próximo año no está ligado a una mejora del entorno económico y empresarial. De hecho, se prevé que las empresas más vulnerables abandonen el mercado a principios de 2027. Por su parte, las compañías que sobrevivan seguirán adaptando sus estructuras de costes, sus acuerdos de financiación y sus estrategias de precios a un entorno de mayores costes. Todo ello motivará una mejoría en los niveles de insolvencias.
Si la interrupción de los flujos comerciales a través del estrecho de Ormuz se prolonga más de lo esperado o los daños a las infraestructuras energéticas son mayores de lo previsto, los efectos económicos a la baja podrían ser más graves.
El análisis por mercados señala que EEUU es uno de los países que registrará mayores niveles de insolvencias, con un aumento del 9% en 2026, ya que las pequeñas empresas se han visto especialmente afectadas por unos tipos de interés relativamente elevados, la volatilidad de la política arancelaria y de los precios del petróleo, y una mayor incertidumbre política.
En Suiza, se estima que el nivel de insolvencias se mantenga cerca de máximos históricos a lo largo de 2027, después del incremento registrado este año por una revisión de la legislación concursal llevada a cabo en 2025. En Europa, los países que registrarán mayor aumento de las insolvencias en 2026 son Portugal, Francia, Rumanía, Irlanda y Alemania, debido a la caída de la producción y la baja confianza empresarial en algunos de los principales sectores.
Para 2027, se prevé una estabilización de los niveles de insolvencias en la zona euro. Esto refleja la resiliencia ante las crisis mundiales en determinados países, como Bélgica, Italia, Portugal, Polonia y España. En el lado opuesto, aumentarán en Dinamarca, debido a una brusca disminución de las insolvencias en 2026, y Rumanía, por los niveles de inflación y tipos de interés, que persistirán entre los más altos de Europa del Este.
Coface alerta de nuevos incrementos en los precios de las materias primas
El periodo estival ha estado marcado por una subida generalizada en todos los mercados de materias primas , sin excepción. La escalada de tensiones en Oriente Medio, el regreso de El Niño y otras perturbaciones climáticas, así como las crecientes necesidades relacionadas con la transición energética , están provocando subidas simultáneas en los precios de la energía, los productos agrícolas y los metales industriales, según el análisis realizado por los economistas de Coface.
“Ninguna materia prima parece ahora inmune a la subida de precios. La energía, los metales y los productos agrícolas están sufriendo de lleno las perturbaciones geoeconómicas y las crisis relacionadas con el clima. Por ahora, hay pocos indicios de que la tendencia vaya a revertirse antes de fin de año... como mínimo”, advierte Simon Lacoume, economista sectorial de Coface.
Tras un comienzo de verano relativamente tranquilo, la reanudación de los ataques entre EEUU e Irán, junto con los ataques hutíes contra Arabia Saudí, han reavivado las preocupaciones sobre los flujos de suministro energético. En un contexto de bajos niveles de existencias, los precios del petróleo retomaron rápidamente su trayectoria alcista . El petróleo del crudo Brent ha vuelto a superar los 100$ por barril, algo que no ocurría desde el 22 de mayo.
Por su parte, los productos refinados han registrado subidas aún más pronunciadas (+30% para el gasóleo y +35% para el combustible de aviación ,en comparación con junio), debido , en gran medida , a las interrupciones de la capacidad de refinado en el Mar Negro, el Golfo y Rusia. Coface mantiene, por ahora , su previsión de un precio del petróleo de 85$ por barril a cierre de 2026 . Sin embargo, la reciente escalada ha desplazado claramente los riesgos al alza. Lo mismo ocurre con el gas natural. En Europa, los precios han subido un 12% ,alcanzando su nivel más alto desde 2023, en un contexto de bajos niveles de existencias y de una competencia cada vez más intensa por los cargamentos de gas natural licuado (GNL).
Las olas de calor del verano impulsaron la demanda de refrigeración en toda Europa y Asia, mientras que, al mismo tiempo, los bajos niveles de agua en ambas regiones limitaron significativamente la generación de energía hidroeléctrica y nuclear.
Las materias primas agrícolas también están contribuyendo a este repunte generalizado de los precios, impulsado por unas cosechas mundiales más escasas (-2 % interanual) de los principales cereales (trigo, maíz y arroz), las repetidas olas de calor en toda Europa y unas perspectivas cada vez más alarmantes para 2027 a medida que El Niño gana fuerza. En términos mensuales, los precios del maíz se dispararon un 20%, seguidos por los del trigo (+18%) y el azúcar (+11%) . Los precios del trigo han subido ya un 50% interanual, lo que refleja las malas cosechas en varios de los principales países productores, entre ellos Argentina, EEUU y Australia. La situación también es preocupante en Europa Occidental, que se ha visto afectada por sucesivas olas de calor. En Francia, la producción de maíz podría caer un 50% este año, según las últimas cifras del Ministerio de Agricultura.
A largo plazo, el principal riesgo radica en la intensificación de El Niño, que podría tener un doble impacto en la agricultura mundial y afectar a las cosechas de una amplia gama de materias primas, desde el arroz y la soja hasta el aceite de palma y el azúcar. La presión sobre los mercados de cereales también podría extenderse gradualmente a toda la cadena de valor alimentaria, en particular a los sectores ganaderos.
El repunte de los metales industriales parece que va a continuar. El cobre, cuyo precio alcanzó recientemente un máximo histórico por encima de los 14.000$ por tonelada, está liderando la subida de los precios de los metales industriales.
Más allá de las tensiones a corto plazo, el mercado sigue respaldado por sólidos fundamentos estructurales: la reposición de existencias en China, la electrificación de la economía mundial, el despliegue de infraestructuras energéticas y la expansión de los centros de datos. El índice S&P Industrial Metals ha subido más de un 3% en el último mes, impulsado por el zinc (+2 %) y el cobre(+0,8 %). Otra señal más de que el actual ciclo alcista podría prolongarse.