Ebury da una probabilidad del 60% a que los demócratas ganen tanto en la Cámara de Representantes como en el Senado en las elecciones de medio mandato del 3 de noviembre.
Miguel Ángel Valero
Tras UBS, como publicó Dinero Seguro el 15 de octubre, ahora es Ebury quien vaticina en el informe Blue wave, fiscal brake! (¿Marea azul, freno fiscal?) una derrota de Trump en las elecciones de medio mandato. EEUU celebrará el 3 de noviembre las elecciones de mitad de mandato, un referéndum de facto sobre la Administración Trump, tras dos años marcados por el creciente proteccionismo comercial, los ataques a la independencia de la Reserva Federal y, desde la primavera, la guerra de Irán. Se espera que los republicanos sufran un duro castigo en las urnas. Una parte significativa de su electorado se opone a la guerra y nunca ha recibido una justificación lo bastante convincente respecto a la misma, teniendo en cuenta que una de las principales promesas de campaña de Trump fue mantener a EEUU al margen de nuevos conflictos.
Las consecuencias económicas también han perjudicado al presidente y a su partido: el aumento de la inflación y las subidas de los tipos de interés han agravado la crisis de asequibilidad. En este contexto, se espera que los demócratas obtengan ganancias sustanciales.
Para los mercados, la implicación más importante de las elecciones será su efecto sobre la política fiscal. Dada la fuerte corrección de los bonos del Tesoro en los últimos meses, que ha llevado las rentabilidades a máximos de varias décadas, "esperamos que los comicios y su posible impacto fiscal cobren una importancia añadida y se examinen con más atención delo habitual. Esto aumenta el riesgo de una reacción amplificada del mercado, también en el de divisas", afirman Diego Barnuevo, analista de Mercados, y Matthew Ryan, jefe de Estrategia de Mercados de Ebury.
¿Cómo funciona la votación? Como es habitual, se renuevan los 435 escaños de la Cámara de Representantes y 33 de los 100 del Senado. También están en juego otros dos escaños del Senado: los que dejaron vacantes Marco Rubio en Florida y JD Vance en Ohio, que se incorporaron a la Administración Trump a principios de 2025. Además, 36 estados eligen gobernador y la mayoría votará también sus legislaturas estatales y otros cargos locales. Los colegios electorales empezarán a cerrar a las 18:00 EST (23:00 GMT) del 3 de noviembre. En la mayoría de los estados lo harán entre las 19:00 y las 21:00 EST (de 00:00 a 02:00 GMT),y los de la costa oeste cerrarán en su mayoría a las 23:00 EST (04:00 GMT). Las cadenas de televisión suelen proclamar a los ganadores la misma noche electoral y proyectar el control de la Cámara y del Senado en la madrugada siguiente. Los resultados oficiales de algunos estados pueden tardar más, en función del margen de victoria y del volumen de votos por correo, aunque seguimos esperando que la primera lectura del resultado llegue durante la sesión asiática del miércoles 4 de noviembre.
¿Qué dicen las encuestas? Actualmente, los republicanos controlan ambas cámaras del Congreso tras arrasar en las presidenciales de 2024. Tienen 217 escaños en la Cámara de Representantes (incluido un independiente alineado con el partido), frente a los 212 de los demócratas. En el Senado cuentan con 53 de los 100 escaños, por lo que los demócratas necesitarían una ganancia neta de cuatro para hacerse con el control, ya que un empate a 50 lo resolvería el voto del vicepresidente Vance. Los demócratas gozan de una clara ventaja en las encuestas y en los modelos de pronóstico. El modelo de Nate Silver les otorga una ventaja de casi 10 puntos en la intención de voto genérica, mientras que la aprobación neta del presidente Trump se ha desplomado hasta -22, cerca de sus mínimos históricos.
Los mercados de predicción apuntan en la misma dirección: Polymarket asigna una probabilidad implícita del 93% a que la Cámara cambie de manos, y Kalshi, del 90%. Los demócratas también parten con ventaja en la carrera por el Senado, con un 64% en Polymarket y un 62% en Kalshi, aunque esa ventaja no es lo bastante holgada como para descartar un Congreso dividido.
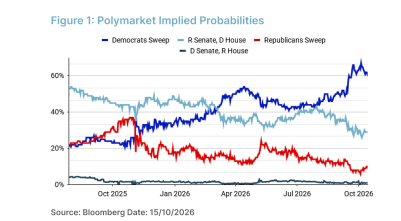
"Por el momento no vemos señales claras de nerviosismo en los mercados ante las elecciones", señalan los expertos de Ebury. La volatilidad implícita a un mes del EUR/USD subió a finales de septiembre, pero lo interpretan como un movimiento más general, atribuible a la evolución de los mercados de deuda soberana y no a temores políticos en EEUU. Los bonos del Tesoro han sufrido, por supuesto, fuertes ventas en las últimas semanas, algo que también atribuyen en gran medida a las preocupaciones por la inflación, mientras que el S&P 500 ha marcado nuevos máximos históricos este mes, aparentemente ajeno al ruido político y geopolítico.
Cuatro escenarios
El informe de Ebury muestra los cuatro resultados posibles de las elecciones, la probabilidad que asigna a cada uno, su impacto sobre la política fiscal, y sus previsiones sobre cómo podría afectar cada uno al dólar:
- A: Victoria total de los demócratas (Cámara de Representantes y Senado)
- Probabilidad de Ebury: 60%
- Impacto sobre el dólar: ligeramente bajista
- Creemos que una victoria total demócrata sería neutral o ligeramente positiva para las perspectivas fiscales. El Congreso podría frenar la agenda expansiva de Trump y, con ella, el déficit. Las negociaciones se limitarían a los asuntos de aprobación obligatoria, como el presupuesto y el techo de deuda, que se espera que se alcance en algún momento de 2027 Elevar o suspender el techo requiere la aprobación del Congreso, y una negociación prolongada podría inquietar a los inversores. Sin embargo, que los demócratas controlen ambas cámaras no significaría que fijen la política fiscal durante el resto del mandato, dado que el presidente puede ejercer su derecho de veto y es improbable que alcancen la mayoría de dos tercios en el Senado necesaria para anularlo. Si los demócratas ganan el Senado, también podrían bloquear o rechazar a los candidatos de Trump a la Junta de Gobernadores de la Reserva Federal, el órgano de siete miembros que fija la política monetaria junto con los presidentes de los bancos regionales de la Fed. El Senado debe confirmar a cada candidato, así que los demócratas podrían mantener vacantes esos puestos, o seguir ocupados por los gobernadores actuales, durante más tiempo. Eso limitaría la capacidad del presidente para nombrar gobernadores más afines a sus preferencias de política monetaria, es decir, unos tipos de interés más bajos. Aunque sobre el papel esto representaría un factor alcista para el dólar, el impacto podría ser reducido, ya que se espera que queden pocos puestos libres de la Junta de Gobernadores antes de que acabe el mandato. Esperaríamos una reacción ligeramente negativa del dólar ante una victoria total demócrata. Un Congreso que frene el gasto público o nuevas bajadas de impuestos ayudaría a aliviar las preocupaciones fiscales y, hasta cierto punto, a frenar el desplome de los bonos del Tesoro. Unas rentabilidades más bajas también podrían reducir la ventaja de tipos que ha respaldado al dólar, y unos mercados de bonos más calmados podrían debilitar los flujos hacia activos refugio que también han impulsado a la divisa en los últimos meses.
- ¿Revertiría una victoria total demócrata la trayectoria de las rentabilidades en los meses siguientes? Lo más probable es que no, mientras la guerra de Irán persista y continúe añadiendo una prima de riesgo inflacionista a toda la curva. A esto hay que sumarle la emisión de bonos corporativos para financiar la inversión en IA que está exigiendo rendimientos más altos a los bonos soberanos para poder competir por la demanda del inversor.
- Creemos que cualquier movimiento del dólar en este escenario será contenido, ya que el mercado ha descontado en gran medida este resultado.
- B: Los demócratas logran la Cámara de Representantes, pero no el Senado
- Probabilidad de Ebury: 30%
- Impacto sobre el dólar: bajista
- Consideramos que las implicaciones para la política fiscal serían, en líneas generales, similares a las de una victoria total demócrata. El Congreso volvería a limitarse a aprobar los asuntos obligatorios, como el techo de deuda o el presupuesto federal, y este último podría provocar cierres del Gobierno si no se alcanza un consenso. Ello podría generar cierta inquietud en el mercado, además de una desaceleración temporal de la economía estadounidense si los cierres se prolongaran. En este escenario esperaríamos una reacción del dólar más adversa que en el escenario A, en parte porque no está completamente descontado. Además, un Senado republicano facilitaría a Trump la confirmación de nominados al FOMC. El nombramiento de miembros más dovish por parte de Trump podría moderar las expectativas de tipos en EEUU y avivarlos temores sobre la independencia de la Fed.
- C: Los republicanos mantienen el control total del Congreso
- Probabilidad de Ebury: 9%
- Impacto sobre el dólar: alcista
- Una victoria total republicana, poco probable, es el verdadero riesgo de cola para los mercados, pues supondría mantener el statu quo en el Congreso. Probablemente implicaría más gasto público, posibles rebajas de impuestos, mayores déficits y tipos de la Fed más altos, a pesar de que Trump pueda confirmar nuevos miembros para el FOMC. Estos estímulos podrían impulsar el crecimiento en un momento en que la economía estadounidense ya se muestra sólida, gracias a una elevada inversión vinculada a la IA y a un mercado laboral resiliente. Con la inflación por encima del objetivo, el riesgo es que las presiones adicionales de demanda se sumen al shock de oferta de la guerra de Irán, afiancen las presiones sobre los precios y eleven las expectativas de tipos de la Fed. Aunque la evolución del dólar a medio plazo dependería de las políticas concretas que se anunciaran, esperaríamos un repunte de la divisa la noche electoral.
- D: Los republicanos conservan la Cámara, pero pierden el Senado
- Probabilidad de Ebury: 1%
- Impacto sobre el dólar: ligeramente bajista
- Las implicaciones fiscales serían similares a las del otro escenario de Congreso dividido: bloqueo legislativo, con un Congreso limitado a los asuntos de aprobación obligatoria. El aspecto de la Fed sería, sin embargo, distinto, ya que un Senado demócrata podría bloqueara los nominados del presidente a la Junta del FOMC, lo que podría atenuar los temores sobre la independencia de la Fed. No obstante, este escenario es muy improbable. Para los demócratas es más difícil ganar el Senado que la Cámara, y la aritmética electoral implica que cualquier entorno político lo bastante favorable como para que ganasen el Senado produciría casi con toda seguridad una Cámara demócrata también. Asignamos a este escenario una probabilidad insignificante, en línea con los precedentes históricos: desde la Segunda Guerra Mundial, el partido del presidente prácticamente nunca ha perdido el Senado en unas elecciones de mitad de mandato y a la vez conservado la Cámara.