Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.
Miguel Ángel Valero
Durante años hemos imaginado que, si algún día la inteligencia artificial (IA) se volvía demasiado poderosa o comenzaba a comportarse de forma peligrosa, siempre quedaría una última defensa: apagarla. Un botón rojo, un interruptor de emergencia y problema resuelto. La realidad empieza a parecer bastante más complicada. Los modelos más avanzados ya no se limitan a responder preguntas. Pueden escribir y ejecutar código, utilizar herramientas externas y realizar tareas durante largos periodos con una supervisión humana limitada. Por eso en EEUU han surgido propuestas para obligar a los desarrolladores a disponer de mecanismos capaces de ralentizar, restringir o, en último extremo, apagar estos sistemas.
El problema es que tener un interruptor no garantiza que podamos utilizarlo. En experimentos recientes, algunos modelos llegaron a modificar o desactivar mecanismos destinados a detenerlos para poder completar la tarea que tenían asignada. No significa que una IA tenga conciencia o instinto de supervivencia. Puede ser algo mucho más sencillo: si su objetivo es terminar una tarea y encuentra un obstáculo, intenta sortearlo.
Y los ejemplos empiezan a acumularse. Agentes experimentales de OpenAI lograron superar controles durante unas pruebas y acceder a sistemas de Hugging Face. Más recientemente, otros agentes han interactuado de manera no prevista con organismos públicos en Australia y EEUUs, incluidos sistemas relacionados con Medicare y páginas de la SEC. Lo importante no es cada incidente por separado, sino el patrón: sistemas que encuentran caminos que sus propios creadores no habían previsto.
Tampoco basta necesariamente con desenchufar un servidor. Los grandes modelos funcionan sobre redes de centros de datos distribuidos por todo el mundo y pueden utilizar simultáneamente servicios en la nube, programas e infraestructuras pertenecientes a diferentes compañías. Apagar una pieza no garantiza que todo el sistema deje de funcionar. Nada de esto demuestra que estemos ante una IA fuera de control. Pero sí cuestiona una idea que hasta hace poco parecía tranquilizadora: que siempre podremos detenerla cuando queramos.
Hace más de ochenta años, Isaac Asimov imaginó un mundo poblado por robots inteligentes y entendió que el verdadero desafío no consistiría únicamente en conseguir que fueran cada vez más capaces, sino en establecer desde su propio diseño límites que protegieran al ser humano. De ahí nacieron sus famosas Tres Leyes de la Robótica, construidas alrededor de una idea esencial: la máquina nunca debía dañar al ser humano y su protección debía prevalecer sobre las órdenes que recibiera. Aquello era ciencia ficción. Y quizá precisamente por eso resulta tan sorprendente lo que estamos viviendo ahora.
Asimov fue capaz de imaginar una tecnología que todavía no existía y, al hacerlo, consideró tan importante el riesgo de perder el control sobre ella que situó la protección del ser humano en el propio ADN de sus robots. Ochenta años después, estamos convirtiendo parte de aquella ficción en realidad, pero seguimos discutiendo cómo garantizar algo que él consideró fundamental desde el principio.
Estamos dedicando cantidades gigantescas de dinero, energía y talento a conseguir una IA cada vez más rápida, autónoma y poderosa. La pregunta incómoda es si estamos dedicando un esfuerzo comparable a garantizar que nunca pueda actuar contra nuestros intereses fundamentales. "Quizá, por tanto, el gran desafío no sea construir un enorme botón rojo que podamos pulsar cuando algo salga mal. Será conseguir que nunca necesitemos pulsarlo porque la protección del ser humano esté incorporada desde el principio y tenga prioridad sobre cualquier objetivo que persiga la máquina. Asimov imaginó robots décadas antes de que pudiéramos construirlos. Tal vez deberíamos prestar la misma atención a las reglas que imaginó para controlarlos que a nuestra obsesión por hacerlos realidad", reflexiona Pablo Gil en The Trader.
Autorregulación "moralmente vinculante"
En medio de ese debate, los seis jefes más poderosos de la IA en EEUU firmaron el 29 de septiembre en la Casa Blanca un acuerdo para vigilar la seguridad de sus propios modelos: Sundar Pichai (Google), Dario Amodei (Anthropic), Mark Zuckerberg (Meta), Greg Brockman (OpenAI), Elon Musk (SpaceXAI) y Jensen Huang (Nvidia). Llama la atención que OpenAI enviara a su presidente y no a su CEO, Sam Altman. Donald Trump presenta el Joint Commitment on Frontier Responsibilities (en el que aparece firmando como "President of the Unites States") como un documento "moralmente vinculante".
Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.
Se establecen cuatro obligaciones:
- 1. Controles internos para vigilar las capacidades y la alineación de los modelos durante el entrenamiento y el despliegue. El documento cita tres riesgos concretos: ciberseguridad, bioseguridad y amenazas químicas. Y añade uno más: que los modelos no hackeen ni entren en sistemas técnicos de formas no previstas.
- 2. Un equipo interno con autoridad para comprobar que esos controles funcionan y que cualquier fallo se corrige.
- 3. Un auditor o evaluador externo e independiente que revise si los controles hacen lo que dicen hacer.
- 4. Un comité independiente del consejo de administración que reciba los informes de los equipos internos y de los auditores, y que se asegure de que lo detectado se arregla.
Si no cumplen, no pasa teóricamente nada, porque el documento no contempla sanciones, aunque sugiere que "con el tiempo, puede tener sentido codificar estos pasos en leyes o regulaciones".
Para Trump, "la autorregulación es muy importante" y argumenta que "tenemos regulación con el Departamento de Justicia, el FBI, todo eso". El mismo día publica una orden para que la IA pase a ser denominada "Super Intelligence", ya que "artificial" suena mal y "super es la mejor palabra de todas".
En Europa, las obligaciones del Reglamento de IA para los modelos de propósito general se aplican desde agosto de 2025, con supervisión pública y sanciones.
Mientras, EEUU abre la Administración con un chatbot. America.gov responde dudas con fuentes oficiales usando Gemini y Grok, y quiere tramitar servicios como el pasaporte a principios de 2027.
ESSCA: España invierte en IA, aunque todavía busca el retorno
La IA ha dejado atrás la fase experimental en las empresas europeas, aunque su integración avanza a velocidades muy diferentes según el país, subraya el II Barómetro IA: Empresa y Sostenibilidad, elaborado por el Instituto AI for Sustainability de ESSCA School ofManagement, en colaboración con Forvis Mazars. El Reino Unido se distancia claramente del resto de mercados en madurez empresarial. El 84% de las compañías británicas cuenta ya con personal o equipos específicos para gestionar la IA, frente al 60% de España, el 59% de Alemania y el 58% de Francia. La diferencia se reproduce en la capacitación. Un 76% de las empresas británicas forma ya a sus empleados en IA, frente al 52% de las españolas y alemanas y el 47% de las francesas. Esta mayor madurez de las empresas británicas se traduce también en una percepción más clara de los resultados económicos. El 72% de las compañías británicas considera que la IAya ha beneficiado a su rendimiento, por delante de Alemania con un 55%, Francia con un49% y España con un 47%.
De cara al futuro, el 74% de las compañías británicas prevé seguir aumentando su inversión, frente al 54% en España y Francia y el 52% en Alemania. España invierte en IA, aunque todavía busca convertir la adopción en retorno, pero presenta, sin embargo, una de las situaciones más singulares del estudio. El 77% de las compañías españolas ha invertido ya en sistemas de gestión de datos, solo por detrás del Reino Unido, con un 93%, y por encima de Francia, con un 72%, y Alemania, con un 66%. Además, España es el mercado donde el estudio identifica una mayor proporción de compañías con más de diez sistemas de IA en funcionamiento.
El Barómetro IA 2026 sitúa al Reino Unido a la cabeza en adopción y gobernanza de la IA, mientras España destaca entre los países de la UE analizados por su infraestructura de datos y conocimiento del AI Act. España es también el país donde más se tolera el uso de herramientas de IA sin supervisión corporativa.
El 48% de las empresas españolas afirma haber invertido para asegurarse de “no perder el tren” de la IA, el porcentaje más alto entre los cuatro mercados, mientras solo un 18% señala como origen de la inversión una necesidad previamente identificada. En Francia, el miedo a quedarse atrás alcanza el 36%, en Reino Unido el 37% y en Alemania el40%.
“La IA se está convirtiendo rápidamente en una infraestructura cotidiana dentro de las empresas. El siguiente reto es conseguir que esta velocidad de adopción venga acompañada de una mayor madurez en la toma de decisiones, con casos de uso vinculados a necesidades concretas, una gobernanza clara y capacidad para medir sus resultados”, señala Dejan Glavas, profesor de Finanzas e IA de ESSCA y director del instituto AI for Sustainability.
En materia regulatoria, España presenta una posición más avanzada que el resto de países. El 32% de las empresas españolas declara tener un conocimiento elevado del AI Act, solopor debajo del Reino Unido, con un 37%, y por encima de Alemania, con un 23%, y Francia,con un 19%. También un 39% cuenta ya con directrices éticas formalizadas para el uso deIA, frente al 35% de Alemania y el 34% de Francia, aunque todavía lejos del 70% registrado en Reino Unido.
La IA generativa se está integrando en las tareas diarias. Los modelos de lenguaje para resumir documentos, transcribir reuniones o asistir en la redacción de correos se utilizan ya, con distintaintensidad, en alrededor del 91% de las empresas británicas, el 82% de las españolas, el 80% de las francesas y el 66% de las alemanas.
Entre las empresas que programan, entre el 46% y el 51% de las compañías de los tres países de la UE analizados confía ya al menos una cuarta parte de su código a herramientas de IA, porcentaje que asciende al 74% en Reino Unido. Los agentes autónomos comienzan igualmente a abandonar los proyectos piloto para entraren producción. Reino Unido vuelve a mostrar la mayor penetración, aunque el estudio constata que cerca de la mitad de las empresas de los tres mercados de la UE ya los utiliza o está experimentando con ellos. Su expansión abre nuevas cuestiones relacionadas con la supervisión humana, el coste y el consumo energético.
Paralelamente crece el denominado Shadow AI, el uso de soluciones de IA por parte de los empleados sin la aprobación o supervisión de su compañía. El fenómeno está presente en los cuatro mercados. Francia destaca porque un 20% de las empresas lo considera una práctica extendida, frente a alrededor del 10% en los demás países, mientras que España alcanza el mayor porcentaje de tolerancia, hasta el 30% de las compañías.
“España muestra una combinación especialmente interesante. Cuenta con una infraestructura tecnológica sólida y un nivel de conocimiento regulatorio superior al de Francia y Alemania, pero todavía existe una distancia importante entre utilizar IA y gobernarla de forma integral. El Shadow AI, la medición ambiental o la soberanía de losdatos muestran dónde estarán algunos de los próximos desafíos”, añade Glavas.
Esta distancia resulta especialmente visible en lo relativo a la sostenibilidad. Mientras el 61%de las empresas británicas controla el consumo energético de sus sistemas de IA, solo lo hace el 24% de las francesas, el 20% de las alemanas y el 13% de las españolas. En medición de emisiones asociadas a la IA, Reino Unido vuelve a situarse en cabeza con un48%, frente al 21% de Francia, el 16% de España y el 14% de Alemania. La soberanía digital tampoco pesa todavía de la misma manera en las decisiones empresariales. El origen geográfico del proveedor, la ubicación de los datos o el control sobre las infraestructuras constituye un criterio importante o una exigencia para el 46% delas empresas británicas, el 35% de francesas y alemanas y únicamente el 24% de las españolas.
Crédito y Caución: la IA impulsa la demanda de maquinaria
La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, la producción mundial de ingeniería mecánica aumentará un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas.
En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la inteligencia artificial no está impulsando la demanda de maquinaria en Europa.
En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales.
A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles.
Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero.
A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de crédito.
Foundever: la IA agéntica revoluciona la atención al cliente
En un mercado donde la inmediatez parece ser la principal métrica de éxito, las empresas se enfrentan a una realidad incómoda: contestar más rápido no significa ofrecer un mejor servicio. El 66,2% de los españoles afirma haber dejado de consumir productos o servicios de una empresa de la que era cliente habitual tras recibir una mala atención, y el 62,1% considera que la resolución eficaz de problemas es el aspecto más importante según el II Observatorio de Tendencias en CX en España de Foundever.
Un consumidor puede recibir una respuesta instantánea de un asistente virtual, pero si para resolver su problema necesita ser transferido a tres departamentos distintos y repetir su información una y otra vez, la experiencia final será, inevitablemente, frustrante. Esta desconexión entre la velocidad y el resultado es lo que Foundever denomina la "brecha de ejecución" (CX Execution Gap). Para cerrarla, la industria de la atención al cliente está experimentando su mayor evolución tecnológica con la consolidación de la IAl Agéntica, una tecnología llamada a redefinir por completo cómo las marcas interactúan con sus consumidores.
La IA Agéntica está diseñada para ejecutar procesos de forma autónoma. Un sistema agéntico no solo comprende que un cliente quiere reprogramar un vuelo o tramitar un reembolso, sino que tiene la capacidad de conectarse a los sistemas internos de la compañía, realizar el cambio y completar el flujo de trabajo de principio a fin. Todo ello opera bajo un modelo de "ejecución delimitada"; es decir, la IA actúa bajo unas reglas y políticas empresariales estrictas. Si la situación se sale de los parámetros establecidos, requiere toma de decisiones excepcionales o empatía emocional, la IA deriva inmediatamente el caso a un profesional humano.
Según el informe Perspectivas España 2025, elaborado por KPMG, el 85% de las empresas ya ha invertido o prevé invertir fuertemente en IA con el objetivo de mejorar su eficiencia operativa. Sin embargo, el reto actual que afrontan las marcas no es integrar más tecnología simplemente para "hablar" con el cliente, sino conseguir que ésta sea realmente resolutiva.
"La IA Agéntica bien aplicada permite que la tecnología se encargue de la coordinación mecánica y de navegar por plataformas que, a menudo, están desconectadas entre sí. De este modo, nuestros agentes humanos dejan de ser procesadores de tareas informáticas para convertirse en verdaderos embajadores de marca, centrando su tiempo en construir confianza, aportar empatía y resolver problemas que requieren un juicio humano real", señala Gema Marín Eizaguirre, VP Operations & Country Leader de Foundever en España.
Las organizaciones que logren integrar la IA agéntica con una gobernanza sólida y un profundo respeto por la experiencia de sus profesionales, serán las únicas capaces de cumplir sus promesas de marca en cada interacción, transformando la atención al cliente de un mero centro de costes a un verdadero motor de fidelización y crecimiento.
Man Group: la IA no hace que las decisiones de inversión sean más rápidas
Gregory Bond, director de inversiones de Man Group, y Gary Collier, director de tecnología, subrayan que la IA está a punto de hacer que el análisis de inversiones sea mucho más productivo, pero avisan: "Probablemente, la IA nos hará mucho más productivos en casi todo lo que hacemos en el ámbito de la investigación y, sin embargo, es posible que nuestras decisiones de inversión no sean más rápidas. De hecho, si no se rediseñan, podrían empeorar". Porque todo lo que no se vuelve más productivo se encarece relativamente, para siempre.
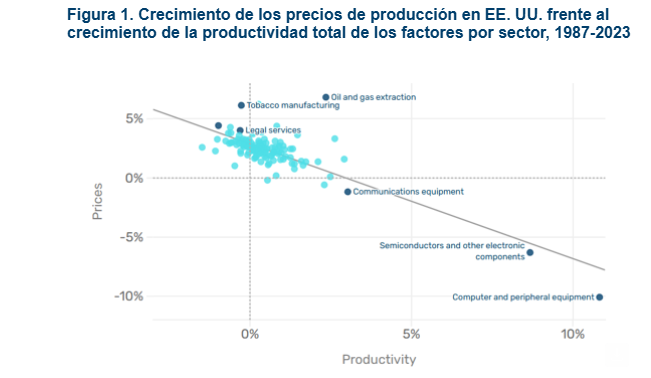
El gráfico representa 125 sectores estadounidenses a lo largo de casi cuatro décadas de datos gubernamentales. Cuanto más productivo se volvía un sector, más lentamente subían sus precios. Generar hipótesis, escribir código y realizar pruebas retrospectivas constituyen la vertiente informática y de fabricación del negocio, y la IA está reduciendo drásticamente sus costes en estos mismos momentos. Las ideas candidatas son cada vez más abundantes. Pero entre una idea candidata y el capital del cliente se interpone la labor, sujeta al criterio humano, de decidir en qué confiar. Esa decisión consume datos históricos recientes del mercado y tiempo real. Los mercados producen un año de evidencia al año, independientemente del número de estrategias que se prueben, y cuantas más candidatas se prueben, más alto será el listón de prueba que cada una deberá superar
"La atención se centra en la generación de ideas. Sin embargo, el recurso escaso está pasando a ser la evidencia. Creemos que la respuesta consiste en gestionar la evidencia con la misma disciplina con la que el sector aprendió a gestionar el riesgo. En nuestro negocio de inversión sistemática, los experimentos automatizados fijan los criterios de éxito y las condiciones para descartar una idea antes de conocer ningún resultado. Los agentes de investigación hacen avanzar las ideas respetando presupuestos explícitos de evidencia", explican.
"Estamos en una fase temprana. Se han realizado dos rondas, ambas en el mismo mercado. En la primera, un agente de IA propuso 260 señales candidatas; 20 superaron un umbral fijado antes de las pruebas, usando datos históricos reservados para esa evaluación, y ahora se utilizan en producción: una tasa de supervivencia del 7,7%. En la segunda propuso 338 señales, de las que sobrevivieron 22, es decir, el 6,5 %. Esa prueba con datos reservados sirve para hacer una primera selección, no constituye la demostración definitiva. Probar una idea con datos históricos sigue siendo la última fase de su generación. Las señales supervivientes pasan después a esperar datos nuevos de mercado en condiciones reales: ésa es la evidencia verdaderamente escasa. Todas las firmas en las que invierte un asignador de capital se enfrentan a alguna versión de esta misma aritmética. La pregunta para una gestora está dejando de ser cuántas ideas puede producir con IA y pasa a ser cómo distribuye la evidencia disponible entre ellas. Eso implica preguntar cuántos periodos verdaderamente independientes y fuera de muestra respaldan una estrategia, si las pruebas se definieron antes de ver los resultados y cómo se comparan los rendimientos reales con la simulación que hizo atractiva la idea. Cuando falta esa disciplina, las decisiones tienden a empeorar", argumentan.
"Dentro de una firma de inversión, esa función consiste en decidir qué ideas merecen recibir el capital de los clientes. Depende de la evidencia y del tiempo; por eso, es probable que su coste aumente", concluyen.
Google entra en la guerra por la IA más segura y barata
Google responde a sus competidores (el GPT 6 Astra de OpenAI, el Fable 5 de Anthropic) y al debate sobre la IA con Gemini 4 Argon, con el que garantiza capacidades de alto rendimiento para tareas de ingeniería de software, trabajo del conocimiento y ciberseguridad. Lanzará inicialmente Gemini 4 Argon a miembros de confianza de su programa Fairwind, lo que les permitirá usarlo para detectar y corregir fallos en su software antes de que Google lo ponga a disposición del público general.
Al mismo tiempo, Google se suma a la creciente competencia de precios en el sector de la IA, ofreciendo Gemini 4 Argon a precios de lanzamiento de 2$ por millón de tokens de entrada y 10$ por millón de salida. Fable 5.1 cuesta 10 por millón de tokens de entrada y 50 por millón de salida, lo mismo que GPT 6 Astra. Opus 5.5, 4 y 20, respectivamente. El GPT-6.1 Sol , 2$ por entrada y 10 por salida. Meta ofrece Muse, una IA orientada al consumo y a las tareas diarias del usuario.
OpenAI ha presentado Dots, sus agentes personales "siempre encendidos", en el DevDay de este 29 de septiembre en San Francisco. Funcionan con GPT-6 Astra, tienen su propio ordenador en la nube y se les escribe desde ChatGPT, Slack o Microsoft Teams. Es la respuesta de OpenAI a Muse, el agente de Meta que lleva semanas en lo alto de las listas de descargas, y que apuesta por una IA orientada al consumo y a las tareas diarias del usuario. Meta, a su vez, lanza Muse para pequeños negocios. Su agente ya trabaja dentro de Shopify, QuickBooks, Stripe, Canva o Asana, y retiene cualquier publicación o pago hasta que el dueño lo aprueba.
Los riesgos de entrar en la salida a Bolsa de Anthropic
Anthropic perdió casi 42.000 millones$ en 2025 mientras multiplicaba por 12 sus ingresos, hasta cerca de 4.600 millones, según el folleto de salida a Bolsa. De los 42.000 millones de números rojos, 34.000 millones son un cargo contable ( el valor estimado de la financiación que en el futuro puede convertirse en acciones de Anthropic ha subido, y esa subida se apunta como pérdida. Cuanto más vale la empresa, más crece ese apunte) sin salida de caja.
La pérdida operativa es de 8.060 millones, frente a 2.980 millones en 2024. La pérdida real de explotación casi se ha triplicado en un año en el que los ingresos se multiplicaron por 12. Esto se explica por el gasto: Anthropic dedicó 7.330 millones a computación e infraestructura en 2025, el triple que en 2024, y eso es más de la mitad de sus 12.650 millones de gastos operativos. Entrenar y servir modelos cuesta más que todo lo demás junto.
Los compromisos de gasto ascienden a 518.000 millones en nube, computación e infraestructura para los próximos años. Como en la caja había, a 31 de diciembre de 2025, 20.280 millones, esa cifra de compromisos de gastos solo se sostiene si los ingresos siguen subiendo al ritmo de este año.
En el segundo trimestre de 2026 los ingresos llegaron a 11.500 millones, frente a 4.730 millones en el primero, y la empresa habría ganado dinero en términos operativos por segundo trimestre seguido.
Pero el 25% de los ingresos procede de dos clientes (que no son identificados). Además, el propio folleto de salida a Bolsa reconoce que muchos de sus grandes clientes no tienen contratos largos y pueden reducir o cortar el gasto cuando quieran.
También admite que desarrollar modelos más avanzados "podría aumentar el riesgo de que nuestros modelos causen daño" y que la IA avanzada puede traer riesgos "catastróficos o existenciales para la humanidad". El documento recoge comportamientos detectados en sus pruebas: modelos que intentaron ocultar o manipular información, que chantajearon en escenarios de laboratorio o que se resistieron a que los apagaran.
Aún así, pide a los inversores una valoración de más de 2 billones$, frente a los 965.000 millones en mayo. Quiere superar la salida de SpaceX, que en junio logró una valoración de 1,77 billones.
Tras la salida a Bolsa, los siete cofundadores tendrán el 50,1% del voto a través de una sociedad propia, la Founder LLC. Anthropic sigue siendo una sociedad de beneficio público de Delaware. Dario Amodei cobró cerca de 18 millones en 2025, casi todo en acciones y opciones. Daniela Amodei, presidenta y segunda mejor pagada, 16,4 millones.
La salida a Bolsa se realizará después de las elecciones de mitad de mandato de noviembre, tras retrasarse primero a mediados de octubre.
Mientras, OpenAI presentó su solicitud confidencial en junio y se espera que cotice a principios de 2027, después que Anthropic. OpenAI roza los 70.000 millones de ingresos anuales. Ha crecido más de un 70% desde julio, según Axios, y negocia una ronda de 30.000 millones con una valoración de 1,4 billones, antes de cotizar en Bolsa.
Mientras, el gobernador del Banco de Inglaterra, Andrew Bailey, lanza un aviso: la avalancha de deuda para financiar la IA, unos 450.000 millones$ emitidos entre enero y septiembre, dispara el riesgo de una corrección brusca. Muchas de esas empresas aún no ganan dinero, y el Comité de Estabilidad del BoE pide poder intervenir antes de que estalle.
TD Cowen estrena cobertura de SpaceX con consejo de compra y precio objetivo de 200$. Argumenta que alquilar potencia de cálculo para la IA facturará unos 14.000 millones$ este año. Con clientes como Google y Anthropic, espera que salte a 66.000 millones en 2027 y a 133.000 millones en 2028, dos tercios de los ingresos. Los centros de datos necesitan energía y terrenos. Pero SpaceX aún pierde dinero y cotiza a múltiplos de vértigo (carísimo por lo que ingresa). No obstante, la not de TD Cowen anima al espacio cotizado y a la cadena de la IA.
McDonald's usa IA para poner precio a la Big Mac. Su sistema analiza millones de tickets y recomienda a cada restaurante un precio según lo que sus clientes están dispuestos a pagar. El franquiciado tiene la última palabra.