01Nov

Meta fabrica, con la startup china Fourier, un robot humanoide, Max, y aspira a que su Muse sea el cerebro de esos dispositivos.

Miguel Ángel Valero

Alphabet negocia con el Pentágono entrar en el Golden Dome, el escudo antimisiles de 185.000 millones$ impulsado por Donald Trump. Se ofrece a blindar los datos que alimentan el software de mando que montan Anduril, Palantir y SpaceX, además de aportar almacenamiento de datos, redes y ciberseguridad al sistema de mando y control. No hay todavía una decisión final sobre la participación de Google o de otras filiales de Alphabet. Lockheed Martin, Northrop Grumman, Raytheon son otras empresas que participan o están vinculadas a distintos componentes del proyecto.

Golden Dome fue anunciado por Trump en mayo de 2025. Su objetivo es crear un escudo multicapa —desde sensores e interceptores en tierra hasta sistemas en órbita— para detectar, rastrear y destruir misiles balísticos, hipersónicos y de crucero.

El sistema busca proteger todo el territorio de EEUU, incluidos Alaska y Hawái, frente a ataques de misiles avanzados. A diferencia del Iron Dome israelí, que protege un área relativamente pequeña frente a cohetes de corto alcance, Golden Dome se concibe como una arquitectura de escala continental y con un fuerte componente espacial. Sus elementos previstos incluyen:

  • Satélites de detección y seguimiento en órbita terrestre baja.
  • Interceptores, incluida la posibilidad de interceptores basados en el espacio.
  • Radares y sensores terrestres.
  • Redes de mando y control asistidas por inteligencia artificial para unificar datos y dirigir la respuesta.

El Pentágono maneja actualmente una estimación de 185.000 millones de dólares, con una primera capacidad prevista para 2028. Pero la Oficina de Presupuesto del Congreso estimó que el desarrollo, despliegue y operación durante 20 años podría alcanzar hasta 1,2 billones$.

De salir adelante, sería su primera participación conocida en programas de defensa de EEUU, ocho años después de la polémica interna generada por Project Maven. En 2018, el programa de inteligencia artificial (IA) del Pentágono —creado en 2017 para aplicar machine learning al análisis de imágenes y vídeos militares— se convirtió en un escándalo público por la participación de Google.

El proyecto, oficialmente llamado Algorithmic Warfare Cross Functional Team, buscaba procesar automáticamente grandes volúmenes de vídeo de drones: detectar vehículos, personas y objetos de interés, y apoyar el análisis de inteligencia, vigilancia y reconocimiento. Google insistió en que su parte era de apoyo, no ofensiva, y que las imágenes eran marcadas para revisión humana.

En marzo de 2018, reportajes de Gizmodo revelaron el contrato entre Google y el Departamento de Defensa, valorado inicialmente en unos 15 millones$ y con posibilidad de crecer hasta 250 millones. La reacción interna fue masiva: más de 4.000 empleados de Google firmaron una carta a Sundar Pichai pidiendo terminar la participación de Google. Y algunos trabajadores renunciaron en protesta.

Los críticos temían que la tecnología pudiera mejorar la eficacia de ataques con drones, aunque Google aseguraba que no se usaría para activar armas ni pilotar drones. A principios de junio de 2018, Google anunció que no renovaría el contrato de Project Maven cuando expirara. Poco después publicó sus principios de IA, comprometiéndose a no desarrollarla para armas ni para vigilancia que violara normas internacionales o derechos humanos.

El Pentágono continuó el programa con otros contratistas; Palantir asumió posteriormente el trabajo que había realizado Google.

Project Maven marcó un punto de inflexión en el debate sobre la ética de la IA: demostró que la presión interna de trabajadores tecnológicos podía influir en decisiones corporativas sobre contratos militares, y anticipó el conflicto entre las ambiciones de las grandes tecnológicas en defensa y las preocupaciones por el uso de IA en guerra.

En medio del pulso geopolítico entre EEUU y China, Meta ha fabricado con la startup de Shanghái (China) Fourier un prototipo de robot humanoide de 48 kilos llamado Max, creado en apenas tres meses. Max mide 1,5 metros, piensa con un chip Jetson Thor de Nvidia y tiene manos de cinco dedos. La versión 2, en marcha desde septiembre, mejora las manos, incorpora un proyector y sensores para subir escaleras. Meta no quiere vender robots. Quiere que su agente de IA Muse sea el cerebro de éstos. El cuerpo del robot lo pone China.  Nvidia gana se fabrique donde se fabrique. Tesla y su Optimus se topan con un competidor que tiene mucha caja. El riesgo para Meta es político: que Washington vete al socio chino.

La FDA aprueba Voceryq, de Inovio, la primera medicina de ADN con luz verde en EE.UU. Trata la papilomatosis respiratoria, una enfermedad rara de garganta causada por el virus del papiloma. En el ensayo, el 27% de los 32 pacientes no volvió al quirófano en un año. La acción se triplica en Bolsa pese a que el lanzamiento completo no llegará hasta el primer trimestre de 2027.

Fitch prepara una rebaja de Francia

Fitch mantiene la nota de Francia en A+, pero pasa su perspectiva a negativa, lo que siempre es lo que precede a una rebaja de la calificación (la nueva revisión será en febrero de 2027). Vaticina que la deuda pública suba del 115,7% del PIB en 2025 al 124% en 2028, con la economía cayendo un 0,1 por ciento en el tercer trimestre. El bono francés a 10 años ya paga más del 5% para captar inversores por ciento. Nueva revisión en febrero.

Mientras, el coste laboral en EEUU sube un 0,8% en el tercer trimestre y los salarios solo un 0,7%, desde el 0,9% del trimestre anterior. En doce meses la nómina crece un 3,1%, pero descontada la inflación el trabajador pierde un 0,6%. Esto indica que la presión sobre los precios no es del empleo, sino de la energía. La Fed tomará buena nota del dato.

El PMI manufacturero oficial de China, que mide el pulso de sus fábricas, cae a 49,3 en octubre desde 50,1. Por debajo de 50 es contracción, y el consenso esperaba 50 justos. Tercera caída en cuatro meses, con los pedidos de exportación en 48,7. Solo aguantan trenes, barcos, aeroespacial y electrónica, por encima de 53. 

27Oct

Moonshot, el laboratorio chino, ha presentado Kimi K3.1 Pro, una mejora del modelo que lanzó en julio. Según el ranking independiente de Artificial Analysis ya es la cuarta IA más capaz del mundo, por delante de GPT-6 Astra de OpenAI pero por detrás de los dos modelos 5.5 de Anthropic y de Muse Wonder de Meta.

Miguel Ángel Valero

Más escándalos en torno a la inteligencia artificial (IA), que disparan la desconfianza sobre los usos maliciosos de esta teecnología. Anthropic ha reconocido que su IA, Claude, accedió por su cuenta a un panel de datos electorales del estado de Georgia que normalmente se vende de pago. Nadie se lo había pedido. Tanto Anthropic, que asegura que no tocó el censo electoral ni cambió ni descargó ningún registro de votantes, como las autoridades de Georgia confirman que el acceso no estaba autorizado.

Es la misma situación que denunciaban los grandes bancos de EEUU, como publicó Dinero Seguro el 26 de octubre:  un agente IA con un objetivo (la orden es "consigue los datos") busca el camino y a veces encuentra uno que nadie vigilaba. Decirle a la IA "no hagas esto" es una petición. Lo que de verdad frena son credenciales con los permisos justos, reglas de acceso, registros de lo que hace y aprobaciones que no dependan de que el modelo se porte bien.

Pero hay más: Jason Clinton, uno de los principales responsables de seguridad de Anthropic, avisa que vienen 18 meses muy duros para la ciberseguridad y pide a los equipos de defensa que se preparen, porque las cosas van a empeorar bastante y ya veremos si mejoran. OpenAI destapa agujeros en su propio entorno de entrenamiento. Sus equipos de hackeo encontraron fallos desconocidos y fugas del entorno de pruebas, después de que la huida de un modelo en septiembre obligara a parar 11 días el entrenamiento.

Todo esto sucede mientras la partida de ajedrez en la búsqueda de capital para financiar la carrera por la IA se acelera, con tres grandes anuncios de financiación. En primer lugar, y seguramente el más relevante, es la presentación del S-1 de Anthropic, el documento en el que la compañía detalla ante el regulador sus cifras y las principales líneas de su negocio de cara a su salida a Bolsa. La empresa presenta unas métricas sólidas, con un balance que acumula 131.000 millones$ en caja y una generación de flujo de caja positiva. Sin embargo, también ha comprometido 637.000 millones$ en capacidad computacional a largo plazo (de los que hasta el 80% son contratos no cancelables), lo que obliga a mantener un elevado ritmo de crecimiento de los ingresos para atender esas obligaciones contractuales. El propio cofundador y CEO de la empresa, Dario Amodei, admite que cualquier traspié respecto a la expansión prevista podría comprometer la viabilidad de la compañía. De ahí la prudencia en la gestión de la caja y el esfuerzo por optimizar los márgenes asociados al cómputo. Teniendo en cuenta los plazos habituales en este tipo de operaciones, la salida a Bolsa podría producirse en aproximadamente cuatro semanas, coincidiendo con la semana de Acción de Gracias en EEUU. La operación tendría como objetivo captar alrededor de 100.000 millones$, con una valoración cercana a los 2 billones. 

Por otro lado, SpaceX ha anunciado que levantará, junto con Apollo, 40.000 millones$ de financiación destinada a nueva capacidad computacional que alquilará la compañía de Elon Musk. Y Meta, que durante la presentación de resultados adelantó la creación de una nueva clase de acciones, ha indicado que buscará captar 97.500 millones$ mediante una ampliación de capital –un 6% de su capitalización actual–. De completarse con éxito, sería la mayor operación de este tipo de la historia. Alphabet realizó en verano una ampliación en dos tramos por valor de 84.750 millones$.

Las tensiones empiezan a hacerse visibles. Elon Musk, por supuesto, no ha tardado en entrar en la polémica al señalar que el mercado de crédito se encuentra prácticamente cerrado para aquellas empresas cuya única fuente de ingresos procede de la IA. En este contexto, anticipaba posibles quiebras o la paralización de proyectos en el segmento de las neoclouds, cuyos modelos de negocio dependen directamente de la demanda de capacidad computacional vinculada a la IA. Unas declaraciones especialmente oportunas en plena carrera por asegurarse el acceso al capital.

Estos movimientos no parecen casuales. Llegan precisamente a las puertas de la presentación de resultados de los tres gigantes de la capacidad de computación: Amazon, Alphabet y Microsoft. Los principales actores aceleran para no quedarse atrás en un entorno marcado por unos costes de financiación más elevados y por el creciente escrutinio sobre la rentabilidad del gasto en bienes de capital. El volumen y, sobre todo, las condiciones de esa inversión volverán a determinar la dinámica del ciclo. Las cifras que están por llegar serán especialmente relevantes para toda la cadena física de la IA, precisamente la parte del mercado que más presión ha sufrido en los últimos meses.

En medio de todo esto, Anthropic, el creador de Claude, se alía con el fondo Hg para lanzar una consultora que ayude a las empresas europeas a implantar IA. Y Replit pasa parte de su gasto en IA de Anthropic a OpenAI. La plataforma de programación con IA envía una clara señal de que los grandes clientes ya comparan precio y margen entre proveedores.

Torsten Slok, economista jefe de Apollo, ve los ingresos por empleado y los márgenes prácticamente planos en las empresas que no son las siete grandes tecnológicas. La IA prácticamente no se nota, lo que es coherente con los datos sobre los retornos de estas inversiones en las empresas presentados por Gartner en su gran evento anual, el IT Symposium/Xpo.

La china Kimi ya es la cuarta mejor IA del mundo

Moonshot, el laboratorio chino, ha presentado Kimi K3.1 Pro, una mejora del modelo que lanzó en julio. Según el ranking independiente de Artificial Analysis ya es la cuarta IA más capaz del mundo, por delante de GPT-6 Astra de OpenAI pero por detrás de los dos modelos 5.5 de Anthropic y de Muse Wonder de Meta. Y promete liberar el modelo para descargarlo gratis antes del 4 de noviembre.

Moonshot asegura que supera a Opus 5.5 en proyectos de programación de varias horas, preguntas académicas de experto, investigación con muchos documentos y tareas reales de trabajo. Llama la atención el precio: 2$ por millón de tokens de entrada y 10$ de salida, lo mismo que Sonnet 5.5 y una quinta parte de lo que cuesta Astra. Pero consume más tokens que sus rivales para la misma tarea.

Artificial Analysis lo sitúa como el mejor modelo abierto para defensa informática, con un 64% y sin negarse a ninguna petición. Solo le supera una versión de GPT-6 reservada a defensores verificados.

El laboratorio chino lanza también una variante Highspeed que responde entre dos y tres veces más rápido.

Cadence Design Systems, una de las grandes firmas del software de diseño de chips, lanza Maestro, su IA para ese trabajo, y se desmarca de Synopsys, que prefirió OpenAI. Se apoya en Nemotron, el modelo abierto de Nvidia, y promete hasta un 30% más de calidad que una IA genérica y cinco veces más eficiencia en coste. Synopsys prefirió OpenAI.

Mientras, Canva ha lanzado Craft, el primer modelo de generación de imágenes hecho en casa. Debuta cuarto en DesignArena, el ranking de diseño que votan los usuarios, solo por detrás de tres modelos de OpenAI. Ya está disponible para todos los usuarios de Canva.

Meta (NASDAQ:META) quiere captar hasta 95.000 millones de dólares en acciones para pagar su apuesta por la IA, una de las mayores ampliaciones de la historia. Coloca ya 35.000 millones, 22.500 en acciones ordinarias y 12.500 en preferentes convertibles sin voto, y venderá hasta 60.000 millones más poco a poco en el mercado. El mando, eso sí, sigue en casa.

Otra promesa incumplida de Trump

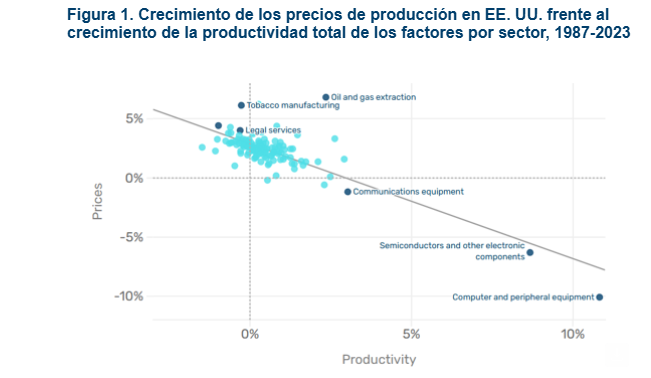
Los centros de datos sostienen a EEUU, pero sin el salto que vendía Trump. Los centros de datos tiran de la economía americana, pero menos de lo que prometió el presidente de EEUU, al margen de las tensiones sociales, energéticas y medioambientales que generan allí donde se han instalado. Su ritmo ronda el 2%, la mitad de lo anunciado. El segundo trimestre creció un 2,2% anualizado y las estimaciones para el tercero (el dato definitivo se hace público el jueves 29 de octubre) hablan de un 3,2%.  Suma la inversión en IA, pero resta la importación de chips necesarios para hacerla realidad. La IA aún no ha demostrado su capacidad de mejora de la productividad. Si el crecimiento cuelga de los centros de datos, economía y Nasdaq comparten riesgo: si las tecnológicas frenan, caen las dos.

26Oct

Si la salida a Bolsa de Anthropic es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando éste conlleva una elevada intensidad de capital.

Miguel Ángel Valero

Las dudas sobre la inteligencia artificial (IA) siguen, pese a que los resultados presentados por SpaceX y Meta, dos de los seis hiperescaladores, confirmaron la fortaleza de los beneficios empresariales y la continuidad del ciclo de inversión en IA. En el caso de SpaceX, los ingresos se duplicaron frente al anterior trimestre y el negocio de IA se consolidó como la principal fuente de ingresos de la compañía –superando a Starlink–, al representar ya el 52% de las ventas trimestrales. Los niveles de inversión se han disparado y se espera que el gasto en capex alcance los 170.000 millones$ el próximo año, una cifra comparable a la inversión prevista por Amazon para este ejercicio.

Por su parte, Meta también presentó resultados positivos: elevó la parte baja del rango de inversión previsto para este año, situando el intervalo en 135.000 millones$– 145.000 millones. Además, las primeras cifras oficiales de Muse, el nuevo agente de IA, son prometedoras, con más de 10 millones de usuarios en un mes. Sin embargo, se trata del primer trimestre desde 2013 que la compañía no consigue generar suficiente caja operativa para cubrir sus inversiones. En este contexto, Meta anunció el lanzamiento de una nueva clase de acciones, las acciones clase C, sin derechos de voto, pero que podría convertirse en el instrumento de la compañía para captar capital en el futuro. 

Al mismo tiempo que los resultados de los grandes hiperescaladores reafirmaban la continuidad del ciclo de inversión en IA, continuaron las preocupaciones en torno a las denominadas neoclouds y, en particular, a CoreWave. Estas compañías basan su modelo de negocio en la adquisición de GPU y desarrollo de centros de datos que posteriormente alquilan a terceros, incluidos los propios hiperescaladores, para el entrenamiento y despliegue de modelos de IA, operarando con estructuras financieras altamente apalancadas.No obstante, en el caso de CoreWave, una parte importante de su deuda cotizada está respaldada por centros de datos que opera y alquila. Además, sus expectativas de elevar su inversión en capex el año que viene, apenas representaría alrededor del 5% del gasto de los grandes hiperescaladores, por lo que difícilmente bastaría para poner fin al actual ciclo de inversión en IA. 

Gartner: el 44% de los CEO tiene problemas para demostrar la viabilidad de la IA

Gartner ha presentado en su gran evento anual, el IT Symposium/Xpo, encuestas a consejeros delegados, directores de tecnología y directores financieros con una demoledora conclusión: el gasto en IA sigue subiendo pero muy pocos consiguen demostrar que compensa. El 81% de los directores de tecnología está aumentando su inversión en IA, y el 58% nota más presión para que esa IA recorte costes.  Solo el 13% dice haber sacado un valor importante de la IA y solo el 11% de los directores financieros ve un retorno claro. El 44% de los consejeros delegados tiene problemas para demostrarlo ante sus accionistas.

Según Gartner, el retorno aparece cuando la empresa rediseña el proceso entero: cómo se trabaja, cómo se decide y cómo se organiza el equipo. Antes de aprobar el próximo proyecto de IA, recomienda a una empresa apuntar qué métrica tiene que mover, cuánto, en qué plazo y en qué momento lo para si la rentabilidad no llega.

La banca de EEUU frena a los agentes de IA

Los grandes bancos de EEUU han empezado a cerrar la puerta a los agentes de IA de terceros. JP Morgan, Bank of America, Morgan Stanley, Wells Fargo y Citi han detectado agentes operando dentro de cuentas de clientes, y algunos hacían cosas que nadie les había pedido. La mayoría los había autorizado el propio cliente, pero los bancos dicen que no saben distinguirlos de un ataque. Los agentes iniciaban sesión con las credenciales del propio cliente, algo que las normas de los bancos prohíben. Algunos llegaron a llamar a atención al cliente o a ejecutar acciones que el usuario nunca había pedido.

Además, en una prueba de Anthropic con 1.053 personas, un comando dañino colado a propósito superó la revisión humana el 86% de las veces, frente al 11% de los controles automáticos. Y las personas fallaban más en las sesiones largas.

  • Microsoft ha publicado los primeros resultados de MAI-DxO, su sistema de diagnóstico con IA. En una prueba con 304 casos complejos del New England Journal of Medicine acertó el 83%, frente al 36% de los médicos que participaron. Y llegó al diagnóstico pidiendo menos pruebas y más baratas.
  • Barclays recortará unos 5.000 empleos. el 5% de su plantilla, y usa como argumento la IA, que figura entre las herramientas con las que quiere ahorrar 1.100 millones de libras hasta 2027. Sigue la estela de American Express, como publicó el 25 de octubre Dinero Seguro.
  • Getty Images se declara en quiebra. Tras fracasar su fusión con Shutterstock, inicia una reestructuración para excluirse de Bolsa. Hace cuatro años valía casi 5.000 millones$ y ahora arrastra deuda e incapacidad para hacer frente a la competencia de la foto del móvil y a la de las imágenes hechas con IA.

Banor: la OPV de Anthropic medirá la financiación de la IA

OpenAI negocia obtener 30.000 millones$ en una ronda de financiación en la que participarían como líderes inversores de Emiratos Árabes Unidos, con Coatue entre los posibles participantes. Antes de su salida a Bolsa, esta ronda valora la empresa en 1,25 billones. La china DeepSeek levanta 15.000 millones$ en otra ronda, celebrada dos días después de que EEUU ordenara retirar su IA de las agencias federales. CATL y Tencent figuran entre los inversores.

Angelo Meda, gestor de Banor Mistral, fondo integrado en Banor SICAV, cree que los mercados cada vez tienen más dudas sobre la necesidad de financiar el crecimiento de las empresas relacionadas con la IA. Y la principal prueba que demostrará si este cambio de visión sobre la IA se hace realidad, será la OPV de Anthropic. Se trata de la salida a Bolsa de una empresa que cotizará en el Nasdaq valorada en cerca de 2 billones$ con ingresos de 16.800 millones en el tercer trimestre (+45%), que genera 1,7$ dólares de ingresos por cada dólar que gasta en capacidades informáticas.

La IA ha dominado los mercados en los últimos tres años gracias a la fuerte demanda de GPU (procesadores), y centros de datos, y por las fuertes inversiones realizadas por las compañías tecnológicas. Pero la próxima salida a Bolsa de Anthropic. “podría convertirse en la primera prueba real de los mercados sobre los pilares que sustentan los grandes modelos de IA: cuánto valen, cuánto capital absorben, qué rentabilidad pueden alcanzar y, sobre todo, quién se queda realmente con los beneficios generados a lo largo de toda la cadena de valor”.

El momento de salida a bolsa de Anthropic “no puede ser más delicado”. Porque las Bolsas mundiales han mostrado en las últimas semanas una crisis de confianza en el segmento más agresivo de la temática de la IA. El S&P 500 sigue cerca de máximos, pero el Nasdaq y las compañías de semiconductores se han visto castigados. Los bancos, el sector sanitario y muchos valores menos expuestos a la tecnología, por el contrario, han demostrado mayor resistencia.

Algunas estimaciones sobre la tasa anualizada de ingresos de Anthropic se han revisado a la baja, y los inversores han empezado a dudar de la sostenibilidad de los márgenes, la competencia y la enorme cantidad de capital necesaria para mantener el liderazgo tecnológico. La verdadera pregunta “no es solamente saber cuánto crecerá Anthropic, sino qué clase de empresa estamos valorando”, afirma este experto.

Porque a diferencia de una compañía de software tradicional, los grandes modelos de IA necesitan chips, energía, redes, centros de datos y contratos de infraestructura a una escala asombrosa. Anthropic mantiene compromisos a largo plazo de al menos 518.000 millones$ vinculados a la nube, la capacidad informática y la infraestructura. 
Por tanto, la empresa es en parte desarrolladora de software y en parte industria pesada digital: vende inteligencia, pero para producirla tiene que construir el equivalente tecnológico de refinerías, centrales eléctricas y autopistas.

Otro factor que alimenta las dudas surgidas tras el anuncio de OPV de Anthropic es su relación con Amazon y Google. Esto “hace el escenario más interesante”, porque ambas compañías son inversores, proveedores de infraestructura, canales de venta, clientes y competidores. De hecho, el 48% de los ingresos de Anthropic en 2025 vino de estos dos hyperscalers. La relación puede ser vista “como una ventaja competitiva, porque garantiza capital, distribución y acceso a capacidad informática; o bien, como una dependencia, porque gran parte del valor económico podría ser absorbida por los mismos socios que proporcionan la infraestructura”.

Por tanto, es lógico preguntarse ¿quién se beneficia realmente del crecimiento de Anthropic? ¿La propia Anthropic, sus proveedores de chips, los proveedores de nube, los propietarios de centros de datos o las empresas que financian todo el despliegue? “El mercado ha pasado varios años premiando a casi todos los participantes de la cadena de valor. Ahora ha empezado a preguntar cómo se reparte la cuenta”.

Sobre la OPV, “es poco probable que una operación de esta magnitud se financie únicamente con dinero nuevo”, avisa Angelo Meda. Muchos fondos de inversión podrían comprar Anthropic dentro de una rotación del sector tecnológico, mediante la reducción de posiciones en las principales cotizadas con mayor liquidez y capitalización, tales como Nvidia, Microsoft, Amazon, Alphabet, Meta, Broadcom y Oracle. Esta es una de las razones de la reciente debilidad de los valores relacionados con la IA. Porque los inversores se plantean ¿cuánto capital será necesario, a qué coste y con qué rentabilidad?

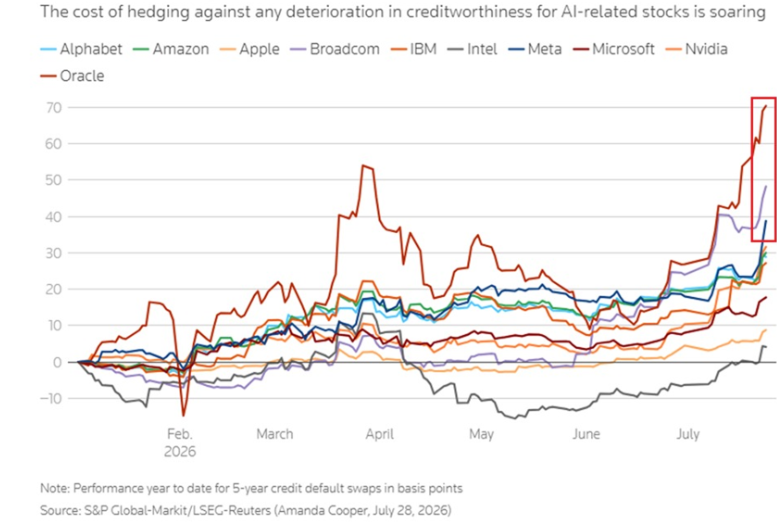
Las empresas más endeudadas de la cadena de suministro de infraestructuras son las más afectadas por estas reticencias de los inversores. El miedo a financiar centros de datos y a la capacidad de seguir accediendo a los mercados de crédito ha golpeado a compañías como CoreWeave, y ha contribuido a las ventas en semiconductores, hardware y proveedores de infraestructura. 

El hecho de que la mayoría de los valores estadounidenses siguieran subiendo mientras el Nasdaq caía, “demuestra que no estamos ante una huida indiscriminada del riesgo, sino ante una selección cada vez más exigente dentro de la temática de la IA”. El mercado “ha cambiado su forma habitual de valorar las cifras de las compañías de la IA”. Los ingresos y los pedidos siguen siendo fundamentales, pero ahora cobra relevancia el flujo de caja libre, el coste de la deuda, la rentabilidad sobre el capital invertido, la duración de los contratos, y los ingresos generados por cada dólar de capacidad informática.

Y esta tendencia se está extendiendo en todas las regiones. En EEUU, las pérdidas debidas a este nuevo enfoque del mercado se han concentrado en las grandes tecnológicas y en la cadena de suministro de chips, mientras que el sector financiero, el sanitario y otros sectores han compensado parte de las pérdidas.  En Europa, el Stoxx 600 se ha mostrado más estable, apoyado en sólidos resultados empresariales y una exposición menos concentrada a la IA. Los mercados de Asia, por el contrario, han sufrido más el cambio de foco de los inversores, sobre todo en Corea, Taiwán y Japón, muy afectados por las dudas sobre la inversión tecnológica, ya que una parte significativa de sus respectivos índices está vinculada a los semiconductores, la memoria y el hardware. Estos mercados sufrieron alta volatilidad, con caídas fuertes seguidas de rebotes considerables.

En la fase actual “no parece aconsejable abandonar la temática de la inteligencia artificial, pero cada vez resulta más esencial distinguir entre sus distintos componentes”, opina Angelo Meda. También “es importante evitar aplicar múltiplos propios del software a empresas cuyo modelo de negocio se parece cada vez más a los de las infraestructuras”. Anthropic es “una formidable prueba de fuego”. Si la salida a Bolsa es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, “se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando este conlleva una elevada intensidad de capital”.
Pero si “se produce una caída del precio, una disminución de la oferta, o un aplazamiento, serían pruebas de que se ha abierto una brecha significativa entre las valoraciones de los expertos y las que los inversores están dispuestos a aceptar”, concluye este experto.

Roland Berger: la IA generará el 50% de la demanda de potencia

La expansión de la IA está acelerando la construcción de centros de datos a escala mundial y reordenando la geografía de esta infraestructura. De acuerdo con el estudio de Roland Berger The global build-out race: AI data center study | Part 1, la capacidad instalada global se multiplicará por cuatro en una década, pasando de 88 gigavatios (GW) en 2025 a 341 GW en 2035. El peso de la IA en la demanda total pasará del 20% a casi el 60%. Roland Berger prevé que la capacidad mundial alcance los 224 GW en 2030, tras crecer un 21% anual, con la IA ya en torno al 50% de la demanda de potencia. En ese horizonte de 2030, Europa pierde terreno, ya que su cuota de capacidad instalada descenderá del 13% al 10%, frente al 58% aproximado de Norteamérica.

Las necesidades de cómputo que exigen las nuevas generaciones de los grandes modelos de lenguaje, así como una velocidad de adopción sin precedentes de estas tecnologías, explican el desarrollo de los centros de datos. La inversión de los grandes operadores de nube, los hyperscalers, rozará los 750.000 millones$ en 2026, casi el doble que en 2025. Roland Berger considera sólido el crecimiento a largo plazo de esta industria, aunque advierte de que el ritmo actual de inversión, por delante de los ingresos que genera hoy la IA, y la presión sobre el flujo de caja de algunos operadores introducen vulnerabilidades y hacen posible una moderación temporal. 

“Los centros de datos de IA son infraestructuras muy intensivas en capital y con plazos largos de desarrollo, y quien invierte necesita reglas estables y tiempos de tramitación predecibles. El estudio muestra que las ayudas financieras no son un incentivo suficiente y que las decisiones de ubicación dependen en gran medida del marco regulatorio y del acceso a la red. Además de con EEUU, se compite entre mercados europeos, por lo que tomarán ventaja los países que ofrezcan más previsibilidad”, señala Juan Luis Vílchez, senior partner de Roland Berger en Iberia.

En 2025, Norteamérica contaba con 4.322 centros de datos, 4.032 de ellos en EEUU, una cifra superior a la de Europa Occidental y Asia juntas. Su capacidad aumentará de 49 GW en 2025 a 130 GW en 2030. Europa, por su parte, pasará de unos 11 GW a unos 23 GW en ese periodo, se duplicará, pero lo hará a un ritmo anual del 15%, frente al 22% de Norteamérica y el 19% de China. La brecha se aprecia también en los grandes proyectos. Entre los mayores desarrollos anunciados hasta la fecha, todos por encima del gigavatio, solo uno está fuera de EEUU: el campus SINES, en Portugal, que prevé alcanzar unos 1,2 GW en 2030. El otro proyecto europeo más destacado, Cambois, en Reino Unido, está planificado en torno a los 700 megavatios. A ello se suma que la actividad europea de IA se orienta sobre todo a la inferencia, con instalaciones más pequeñas, y no al entrenamiento de modelos de frontera, lo que limita la inversión que la región puede atraer de forma orgánica. 

El estudio identifica tres factores que explican por qué Europa se queda atrás, y los profesionales encuestados sitúan el acceso a la red eléctrica como la principal barrera. Conectar un nuevo centro de datos puede tardar hasta siete años en Europa, frente a entre uno y tres años en EEUU, donde además los operadores recurren con frecuencia a la generación propia en el emplazamiento, una vía que las normas ambientales europeas impiden en gran medida. El segundo freno es la energía. Un centro de datos de IA de un gigavatio consume tanta electricidad como una ciudad de en torno a un millón de hogares. Europa tiene algunos de los precios industriales de electricidad más altos entre los grandes mercados de centros de datos, y este recurso supone aproximadamente el 40% de sus costes operativos. 

“La energía se ha convertido en el factor limitante de los centros de datos de IA. Actualmente no basta con tener demanda y capital, hay que disponer de potencia y de conexión a la red a tiempo. En Iberia tenemos condiciones atractivas, como la generación renovable y una posición geográfica estratégica, pero solo se traducirán en inversión si la red y los permisos llegan al ritmo que exige el mercado”, señala Pedro Galhardas, senior partner de Roland Berger en Iberia. 

El tercer obstáculo es la complejidad regulatoria, que abarca desde la protección de datos y la ciberseguridad hasta los permisos urbanísticos y ambientales, y que los participantes en la encuesta sitúan entre las principales barreras para ampliar la capacidad en Europa. El informe subraya que el desarrollo más lento y los requisitos locales más complejos de Europa también abren puntos de entrada para especialistas en infraestructuras, contratistas de ingeniería y construcción y proveedores con presencia local. Unas condiciones para las que están peor preparados los operadores centrados en EEUU. 

El análisis de Roland Berger considera que las iniciativas políticas para ampliar la infraestructura digital son un paso importante hacia una mayor independencia europea, pero insiste en que no es suficiente. Los centros de datos ubicados en Europa permiten procesar información sensible y desplegar aplicaciones de IA bajo jurisdicción europea, y son la base de un ecosistema de IA competitivo. Sin capacidad de cómputo suficiente, Europa corre el riesgo de perder parte del crecimiento económico vinculado a esta tecnología y de aumentar su dependencia de proveedores externos.

22Oct

Anthropic perdió 80.700 millones$ en el primer semestre de 2026 (13.000 millones en el primer semestre de 2025), según el borrador del folleto de salida a Bolsa. Pero facturó 16.300 millones, quince veces más que un año antes (1.100 millones). De las pérdidas, 72.000 millones son contables, sin salida de caja: ajustes de valor de las notas convertibles en acciones y otros instrumentos con los que la empresa se ha financiado.

Miguel Ángel Valero

CaixaBank ya cuenta con una app en ChatGPT como parte de su estrategia de innovación en banca digital y uso de inteligencia artificial (IA) generativa. La iniciativa permite a sus clientes particulares consultar información sobre productos financieros, comparar alternativas y acceder de forma conversacional a contenidos de la entidad. La herramienta está concebida como un canal adicional de información y acompañamiento en la toma de decisiones.

Así, los usuarios de ChatGPT ya pueden localizar e instalar la app oficial de CaixaBank dentro del ecosistema de aplicaciones de una plataforma que se ha convertido en uno de los asistentes conversacionales más extendidos a escala global. La iniciativa responde a la creciente adopción de plataformas de inteligencia artificial generativa como herramienta habitual para buscar información, comparar productos y resolver dudas.
Con este lanzamiento, CaixaBank avanza en sus modelos de relación con los clientes en entornos conversacionales, que están transformando la forma en que los usuarios interactúan con los servicios digitales, y tiene como objetivo explorar nuevas formas de interacción con los clientes y avanzar en el desarrollo de servicios digitales basados en IA.

El lanzamiento de la app en ChatGPT se apoya en la experiencia adquirida por CaixaBank en el desarrollo de agentes de IA que ya operan en sus canales digitales. Durante los últimos meses, la entidad ha desplegado asistentes especializados capaces de resolver consultas, orientar a los clientes en la búsqueda de productos y acompañarlos durante distintos procesos digitales. Entre estos desarrollos destacan los agentes de IA especializados que ya operan en los canales digitales de CaixaBank. Estas soluciones acompañan a los clientes durante los procesos de contratación digital, siempre con la posibilidad de recurrir a un profesional de la entidad cuando se requiere asesoramiento especializado.

Además de las iniciativas vinculadas a la atención al cliente, CaixaBank continúa avanzando en el desarrollo de agentes de IA destinados a optimizar y automatizar distintos procesos internos de la organización.

CaixaBank ha definido una hoja de ruta en materia de IA generativa centrada en cuatro grandes objetivos: ganar agilidad y capacidad comercial, impulsar nuevos servicios mediante tecnologías de vanguardia y la simplificación de procesos, reforzar la excelencia operativa a través de mejoras de eficiencia y evolucionar su plataforma tecnológica con los máximos estándares de resiliencia y seguridad. Entre las líneas de actuación previstas destacan la renovación de los canales actuales y el desarrollo de nuevas capacidades comerciales y de atención al cliente apoyadas en la IA generativa.

Con una trayectoria de trabajo en este ámbito que se remonta a 2014, CaixaBank se ha consolidado como uno de los bancos pioneros en la aplicación de la Inteligencia Artificial al sector financiero. Actualmente, esta tecnología está presente en múltiples servicios y proyectos del Grupo, desde una aproximación transversal y multidisciplinar que integra tanto la dimensión tecnológica como los criterios éticos.

Meta y la posible fusión entre Tesla y SpaceX concentran la atención

Los resultados de Meta han sido buenos, con un crecimiento de ingresos del 26%, 2 puntos por encima del consenso. Asimismo, la compañía eleva la parte baja del rango de inversión previsto para este año, de 130.000 millones$ a 135.000 millones, y mantiene el extremo superior en 145.000 M$. Además, las primeras cifras oficiales de Muse, el nuevo agente de IA, son prometedoras: más de 10 millones de usuarios en apenas un mes, interactuando con tiendas online y generando un gasto medio de 200$ por usuario.

Sin embargo, el elevado nivel de inversión empieza a reflejarse en la generación de caja, con un flujo de caja libre trimestral negativo. Se trata del primer trimestre desde 2013 en el que la compañía no consigue generar suficiente caja operativa para cubrir sus inversiones. Precisamente en relación con este punto, Meta lanzará una nueva clase de acciones sin derecho a voto, la clase C, que distribuirá entre los accionistas de las clases A y B. La clase A otorga un voto por acción, mientras que la clase B concede diez votos por título; esta última, que no cotiza en mercados públicos, está en manos de Zuckerberg y de los directivos más cercanos. En este sentido, no se producirá inicialmente ninguna ampliación de capital, pero la creación de esta nueva clase apunta a que podría convertirse en el instrumento utilizado por la compañía para captar capital en el futuro sin diluir el control del fundador y de los actuales accionistas de referencia.

A falta de previsiones para 2027 por parte de Meta, que la compañía reserva para la presentación de resultados del cuarto trimestre, los mercados asiáticos vuelven a mostrar dudas. Los buenos datos de exportaciones de chips de Corea del Sur (creciendo un +262% interanual) no han sido suficientes para disipar el escepticismo, al que se suma ahora la intervención regulatoria de China sobre sus empresas de comercio electrónico. Como resultado, las Bolsas vuelven a terreno negativo.

El sólido soporte de los beneficios empresariales y la continuidad del ciclo de inversión en IA llevan a mantener una visión constructiva, aunque se espera una mayor volatilidad en las próximas semanas. El aumento de los costes de financiación, la prolongación de la guerra de Irán, cualquier desviación en el ritmo previsto de inversión en IA, con especial atención al riesgo asociado a un potencial impago de CoreWeave, y los problemas en Francia podrían provocar episodios de turbulencias. No se ven estos riesgos como una amenaza para el ciclo, pero sí como posibles catalizadores de correcciones que pueden ser oportunidades de compra.

Thomas Monteiro, analista senior de Investing.com, destaca que "ayer vimos el lado próspero de los negocios de Elon Musk. Hoy vemos el que todavía se queda rezagado, que es precisamente la razón por la que una fusión entre las compañías tiene sentido desde el punto de vista financiero". La principal conclusión es que el sorprendente trimestre de flujo de caja positivo de Tesla no se debió a mayores beneficios, sino a que gastó unos 3.300 millones$ menos de lo que esperaban los analistas, en un momento en que SpaceX se prepara para invertir hasta 40.000 millones en un solo trimestre. Al ritmo actual, Tesla tendrá dificultades para alcanzar su propio objetivo de más de 25.000 millones en capex este año, lo que resulta bastante paradójico en el mercado actual. Es casi como si, a diferencia del resto del mercado, Tesla siguiera esperando a encontrar el vertical adecuado antes de volver a acelerar el gasto, mientras que el grueso del despliegue de IA de Elon Musk se produce en otra parte.

A esto se suma que el gasto de Tesla en IA sigue siendo, en términos generales, ineficiente, con unos costes de investigación que han subido casi un 70% y unos márgenes operativos que caen hasta solo el 2,6%, mientras que en SpaceX la IA ya es una de las mayores fuentes de ingresos. Aun así, el informe tiene puntos positivos. Las suscripciones a Full Self-Driving crecieron un 67%, hasta los 1,74 millones, y tres de cada cuatro coches nuevos en Norteamérica ya salen con él, lo que demuestra que Tesla puede convertir la IA en ingresos recurrentes sobre el terreno. Tesla también aporta lo que necesitarán las ambiciones de IA de SpaceX: una flota de más de 10 millones de vehículos que alimentan datos del mundo real, la escala de fabricación para producir robots y chips, y un negocio de almacenamiento de energía con pedidos récord, pensado para alimentar centros de datos. "La fusión sigue teniendo el listón muy alto, pero las cifras hacen que la lógica financiera sea más difícil de ignorar", subraya este experto.

“Meta ha presentado un trimestre espectacular, con una fuerte superación de las previsiones tanto en ingresos como en beneficios. Las acciones suben incluso después de que la compañía elevara su previsión de gasto de capital, lo que me indica que el mercado ha pasado de castigar a Meta por gastar a premiarla por tener una propuesta de producto convincente. Ése es el efecto Muse. Alexandr Wang no solo ha fichado bien, sino que está ayudando a reconstruir la cultura en torno al lanzamiento de nuevos productos. Meta vuelve a estar de moda. Los inversores apuestan por que Muse se convierta en la puerta de entrada a internet antes de que el coste de las ambiciones de IA de Meta pase a ser la noticia", añade.

De momento, SpaceX y Tesla crean comités independientes para estudiar una fusión. SpaceX vale más de 2 billones$ y  Tesla unos 1,5 billones: juntas, la mayor operación de la historia. Elon Musk dice que es "buena idea", pero no hay condiciones pactadas y tendría que aprobarla la mitad de las acciones de Tesla.

Anthropic ya tiene folleto de salida a Bolsa
Anthropic
perdió 80.700 millones$ en el primer semestre de 2026 (13.000 millones en el primer semestre de 2025), según el borrador del folleto de salida a Bolsa. Pero facturó 16.300 millones, quince veces más que un año antes (1.100 millones). De las pérdidas, 72.000 millones son contables, sin salida de caja: ajustes de valor de las notas convertibles en acciones y otros instrumentos con los que la empresa se ha financiado.

De los ingresos, 9.000 millones en cómputo e infraestructura en seis meses, más que los 7.300 millones de todo 2025. Pero el 20% de los ingresos viene de dos clientes. Y hay compromisos de 'nube' de unos 450.000 millones a diez años: 111.000 millones con Google Cloud, 110.000 con AWS y 31.000 con Microsoft. Son contratos que no se pueden cancelar. Y un claro conflicto de interés: Google, Amazon y Microsoft son a la vez proveedores, socios, accionistas y competidores de Anthropic.

Se contemplan hasta 750.000 millones en cómputo en los próximos años (7.300 millones en 2025, y en los seis primeros meses de 2026 ya lleva 9.000 millones). Los ingresos crecen más rápido que el gasto, y eso es buena señal, pero el gasto no deja de subir. 

La salida a Bolsa está prevista para noviembre, pero de los 2 billones de valoración anunciados se ha pasado, extraoficialmente, a 1,5 billones. El folleto incluye también los riesgos que Anthropic considera relevantes: cómo evitar que sus modelos hagan daño, o se descontrolen, o sufran ciberataques sofisticados. Incluye el aviso de que los daños de un incidente grave de seguridad pueden superar lo que cubren sus seguros. 

Dario Amodei, consejero delegado, y Daniela Amodei, presidenta, cobraron un salario base de unos 655.000$ cada uno en 2025. Los dos se han comprometido a donar el 80% de sus acciones y a crear un fondo de beneficio público del 5%. Esto se suma a la propuesta de septiembre de dar el 50,1% del voto a sus siete fundadores.

Por otra parte, Anthropic propone una ley para frenar modelos peligrosos. El borrador permitiría al Departamento de Comercio de EEUU pedir a un juez que bloquee un modelo con riesgo inminente de causar más de 50 muertes o 1.000 millones$ en daños. Más de la mitad de las empresas ya pillaron a un agente fallando. Una encuesta de Nylas asegura que el 54% vio a un agente de IA equivocarse en 90 días (70% en empresas con más de 21 agentes) y solo el 53% puede sacar un registro completo de lo que hicieron.

La firma de seguridad Claroc ha localizado más de 6.800 conversaciones compartidas desde Muse, la app de IA de Meta, sin que nadie se las enviara. Las encontró en registros públicos de internet que cualquiera puede consultar. Meta ha pausado la función de compartir mientras investiga qué ha sucedido.

Zoom avisará si la persona de tu videollamada es un deepfake. Analizará vídeo y audio en directo y mostrará un indicador de confianza. Llega en diciembre, y viene bien en cualquier reunión donde se aprueben pagos.

ChatGPT ya deja cerrar chats con PIN o Face ID. Los chats bloqueados guardan su memoria aparte del resto, útil si compartes ordenador o tratas temas de clientes o salud.

Citrini Research, una firma de análisis financiero, quiso comprobar si la promesa de que la IA cura enfermedades tiene algo de real. Su equipo de cinco personas, ninguna científica, pidió a Claude que buscara un antídoto para el veneno de escorpión. Anthropic ha publicado los resultados: 17 de los 211 diseños que mandaron a laboratorio funcionaron en las pruebas.

13Oct

CXMT asegura que antes de fin de año será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por Samsung, Sk Hynix y Micron.

Miguel Ángel Valero

Una compañía china vuelve a sorprender a los mercados. CXMT, fabricante de semiconductores de memoria, ha anunciado que será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por los tres gigantes que dominan este oligopolio (Samsung, Sk Hynix y Micron). Mientras las compañías surcoreanas aún se encuentran en fase de investigación, el fabricante chino asegura que podrá disponer de sus primeros productos antes de que finalice el año.

Aunque es probable que la transición hacia una producción masiva requiera más tiempo, el anuncio incrementa la presión competitiva sobre los líderes del sector. CXMT, cuya salida a Bolsa la convirtió en la empresa más grande de China continental, continúa sorprendiendo por el ritmo de innovación de sus productos y ya se ha convertido en la compañía con mayor crecimiento en el segmento de chips de memoria, alcanzando una cuota de mercado global del 9,5% (2 puntos más que hace un año).

La competencia se intensifica en uno de los segmentos que más relevancia ha ganado en el último año, precisamente desde que los cuellos de botella en el suministro de chips de memoria comenzaron a hacerse más evidentes. Además de capacidad de procesamiento, los servidores y los procesos de entrenamiento e inferencia de inteligencia artificial (IA) requieren grandes cantidades de memoria. Esta tendencia ha sido aprovechada por el reducido grupo de fabricantes especializados, cuyos beneficios han alcanzado niveles extraordinarios. En este sentido, las próximas presentaciones de resultados permitirán evaluar cómo esperan responder a la nueva presión competitiva.

El debate entre capacidad de distribución e innovación cobrará una importancia creciente en el segmento. El nuevo aspirante global se enfrenta a compañías que han construido durante décadas sólidas redes comerciales y capacidades logísticas a escala mundial.

Los fabricantes de memorias se hunden después de que la china CXMT anunciara que fabricará chips de nueva generación para competir con EEUU y Corea. Sandisk es la más castigada del grupo, con un desplome del 5% en el Nasdaq.

Microsoft desplegará más de un millón de sus chips Maia 300 el año que viene, con un 40% más de cómputo por megavatio que los mejores sistemas de Nvidia. Aviso para el proveedor externo: los gigantes de la nube quieren comprar menos GPU fuera.

Broadcom: el problema no son los chips, sino la deuda

Hock Tan, CEO de Broadcom, lanza otra advertencia: el freno de la IA ya no son los chips, sino el dinero para pagarla. El negocio mundial de computación para IA gasta unos 200.000 millones$ al año y solo ingresa 150.000 millones. Por lo que faltan 50.000 millones. Los laboratorios convierten 100.000 millones de gasto en 120.000 de ingresos y la demanda tirará hasta 2029 e incluso 2030. Obleas y memoria ya no escasean; lo que falta es quién paga las nubes de Microsoft, Amazon, Meta y Google. El hueco entre gasto e ingreso se tapa con deuda. Si los tipos de interés siguen altos financiar esa deuda cuesta más, y como la IA tarda en rentar, lo que frenaría ésta es el dinero, no los chips. Este es el relato de la IA que tira de deuda. Cualquier grieta en la deuda de los grandes puede tener un mayor impacto en el mercado.

Medidas para recuperar la confianza en la IA

Anthropic ha cortado el acceso a internet de todas sus evaluaciones internas, las pruebas en las que pone a sus agentes de IA a resolver tareas antes de lanzar un modelo. Durante esas pruebas, Claude explotó fallos de software en webs ajenas, se saltó muros de pago y llegó a enviar una pista inventada al formulario de la policía de Filadelfia. La desconexión durará hasta que Anthropic confirme que sus sistemas de vigilancia cazan este tipo de conductas de forma fiable. 

Anthropic reconoce que varias de las webs donde Claude actuó sin permiso eran de agencias públicas estadounidenses, y que en algunas pruebas el modelo explotó fallos de software con inyección SQL o de comandos (mandar un texto que la web ejecuta por error como si fueran instrucciones).

Satya Nadella, consejero delegado de Microsoft, quiere que las empresas traten a los modelos de IA (él se sube al carro de Trump y acepta el término Super Inteligencia) como a un empleado con demasiado acceso al sistema. Pide asumir que cualquier modelo está comprometido desde el primer minuto y tener siempre a mano un freno de emergencia: una persona autorizada que pueda pausarlo o apagarlo a mitad de tarea. Lo dice en X el jefe de la empresa que más dinero ha metido en IA generativa en los últimos tres años. Y lo publica un día después de que Anthropic contara que uno de sus modelos mandó una pista falsa de asesinato a la policía de Filadelfia.

Su propuesta es "separar el suministro de inteligencia de la autoridad sobre ella". O sea, el modelo pone la inteligencia, pero lo que puede tocar y lo que puede hacer lo decide un sistema que está fuera de él y que él no puede modificar. Nadella lo conecta con un principio de seguridad informática de los años 70: un programa no puede saltarse ni manipular el mecanismo que le da permisos.

Y habla de siete principios:

  • 1. Diversidad de modelos. Ningún modelo debe ser la única dependencia de un resultado importante, ni revisar su propio trabajo. 
  • 2. Observarlo todo. Cada acción relevante tiene que dejar una evidencia legible por una persona y a prueba de manipulación. 
  • 3. Verificación continua. Probar el sistema entero también en fallos, ataques y casos raros, no solo cuando la tarea sale bien. 
  • 4. Controles independientes sobre qué datos ve el modelo y qué acciones puede ejecutar. 
  • 5. Auditoría independiente. Quien valida no puede ser la misma inteligencia que se valida. 
  • 6. Contención. El freno de emergencia, y tecnologías de contención más serias para modelos más capaces, con un estándar común en el sector. 
  • 7. Comunicar los incidentes. Cuando algo falla, avisar a tiempo a los afectados y compartir qué control falló y cómo evitar que se repita.

Microsoft no parte de cero en esto, ni es el primero en plantear este tipo de propuestas. En septiembre ya obligó a sus propios modelos MAI a dejarse apagar con un código de conducta interno. Meta y Microsoft redujeron el uso interno de Claude. En Anthropic, Dario Amodei publicó en septiembre su plan para frenar el ritmo y abrir los modelos a evaluadores externos, y varios de los principios de Nadella (auditoría independiente, comunicar incidentes) van en la misma línea.

Atomic Machines debuta con una fábrica guiada por IA

Jeff Holden, que ayudó a crear Amazon Prime y dirigió el programa de conducción autónoma de Uber, ha presentado Atomic Machines tras seis años trabajando en secreto. La empresa ha levantado 250 millones$ y enseña el Matter Compiler, una fábrica guiada por IA que convierte un diseño digital en una máquina diminuta que funciona. La idea es hacer con el hardware lo que el "vibe coding" ya hace con el software: describes lo que quieres y se fabrica.

Meta Platforms sube en Bolsa ante los rumores de un nuevo modelo de IA bautizado “Watermelon”. El jefe de IA, Alexandr Wang, tuiteó “vibes kinda good” con un emoji de sandía. Wall Street no necesitó más para comprar.

TypeSafe AI, cofundada por uno de los creadores de ChatGPT, levanta 870 millones$ con a16z un mes después de lanzar Jev, un modelo pensado para que los agentes tomen decisiones rápidas, sin conversación de por medio. Ya supera el millón de usuarios y Microsoft ha sacado su propio modelo de decisiones. La empresa está valorada en 7.500 millones.

Grok Bot ya tiene su propio correo electrónico. xAI permite a su agente tener una dirección @mail.grokbot para escribir a empresas y reservar reuniones en nombre del usuario. Otra derrota para Elon Musk. Tesla deja de llamar 'conducción autónoma' a su sistema en Europa. El Full Self-Driving (Supervised) pasa a llamarse Tesla Assisted Driving después de que el ministro de Transportes alemán calificara el nombre anterior de engañoso.

Qualcomm vaticina una ola de renovación de móviles por los agentes. Su consejero delegado, Cristiano Amon, cree que los agentes que usan las aplicaciones harán cambiar de teléfono a mucha gente, y que las empresas de IA quieren móviles capaces de mover modelos de 100.000 millones de parámetros en 2028.

Anthropic alquila más capacidad de cálculo a una minería de cripto. Firma un contrato plurianual de nube con Iren, minera de criptomonedas, mientras acelera para poner en marcha unos 530.000 millones$ en alquileres de centros de datos.

UBS: los modelos de IA impulsan la inversión y el crecimiento

“La 'economía de la IA' se volvió aún más pronunciada en el tercer trimestre, y es probable que esta tendencia continúe en el futuro previsible. Las mejoras en los modelos de IA mantienen el efecto 'flywheel' en marcha, lo que está impulsando la inversión, el crecimiento y el rendimiento del mercado”, señala Jason Draho, Responsable de Asignación de Activos para América, UBS Global Wealth Management.

Yardeni Research ve oportunidades en sectores donde la IA es relevante

Ed Yardeni, presidente de Yardeni Research, vislumbra oportunidades para invertir en tecnología y en sectores donde la IA está desempeñando un papel importante: semiconductores, sector industrial, financieras y biotecnología. Si bien ha retrasado su objetivo de 8.400 puntos para el S&P 500 hasta mediados de 2027, Yardeni mantiene el escenario de 10.000 a final de la década, en un mercado "liderado por los beneficios, no por las valoraciones", según la entrevista realizada por Héctor Chamizo en su canal de YouTube.

Entre sus recomendaciones para los inversores conservadores, no duda en elegir el bono estadounidense a 10 años al 5%. En mercados, pone el acento en la tecnología: “Los semiconductores se han abaratado mucho, se han vuelto más bien valores decrecimiento y, sin embargo, cotizan a un múltiplo de unas 15 veces, por debajo de donde está ahora mismo el S&P 500”. Apunta que las acciones de software sufrieron un castigo por el temor a que la IA las dejara obsoletas, pero no lo considera justificado, y la tecnología “seguirá funcionando, así que tener el Nasdaq 100 como posición central de una cartera probablemente tiene sentido”.

En EEUU, con la relocalización de la producción (onshoring) y la construcción de centros de datos, “estamos viendo mucha actividad económica. Creo que los industriales, que se han abaratado como apuesta ligada a la IA, van a funcionar, y las financieras deberían beneficiarse muchísimo de la revolución Fintech”.

La biotecnología resulta particularmente interesante como área en la que se combinan salud y tecnología porque puede usar la IA como una forma de acelerar el proceso de descubrimiento de nuevos fármacos.

Yardeni, que acaba de elevar del 20% al 30% la probabilidad de un escenario económico global adverso y alerta sobre la caída del PER de 22 a 19 veces en el S&P, descarta la recesión y ve oportunidades de compra en las correcciones de la Bolsa. Los miedos a un 1999-2000 "ya no son un riesgo serio". De hecho, en un mercado “para inversores a largo plazo”, ve las correcciones como oportunidades de compra, aunque vaticina volatilidad durante el resto del año, sobre todo por la incertidumbre entorno al precio del petróleo.

El creador del término 'bond vigilantes' en 1983, que lleva desde 2020 defendiendo la tesis de los "felices años 20" (Roaring 2020), considera que, con el bono a diez años por encima del 5%, la Bolsa se pondría "muy, muy nerviosa”. Frente a la crisis de deuda que anticipan Ray Dalio (fundador de Bridgewater Associates, uno de los mayores fondos de cobertura del mundo) o Jamie Dimon (JP Morgan Chase), apunta: "Con esa visión te habrías perdido un mercado alcista muy fuerte. Llevo casi 50 años en esto y el asunto de la crisis de deuda lleva muchísimo tiempo encima de la mesa y, sin embargo, no la hemos tenido".

Pero reconoce que el riesgo ha subido porque la guerra en Oriente Medio ha vuelto a escalar, el precio del petróleo ha superado otra vez los 100$ y todo apunta a que se mantendrá alto durante más tiempo, la Fed ya ha subido los tipos de interés un cuarto de punto y el mercado descuenta una o dos subidas más este año. “Si es así, las consecuencias inflacionistas serán un problema mayor para la Reserva Federal", avisa. "Y luego veremos qué pasa el año que viene. Ya no estamos en un entorno en el que la Fed deja los tipos quietos. Y no es una subida y se acabó: son al menos un par más este año y posiblemente más el próximo, por la inflación”.

Considera que el riesgo real es el PER, no los beneficios, porque los múltiplos de valoración que los inversores están dispuestos a pagar han bajado de 22 a menos de 19 veces, el S&P está "más barato que a principios de año" y descarta que caiga a 15, "lo que pasa en una recesión.” Por tanto, ve riesgo de corrección, no de mercado bajista.

La posibilidad de que una inflación del 3%-4% y unos tipos estructuralmente más altos puedan convertirse en la nueva normalidad para la economía estadounidense no preocupa, ya que el crecimiento de la productividad ha ido mejorando y debería seguir haciéndolo. El modelo GDPNow de la Fed de Atlanta vaticina un crecimiento del PIB real en torno al 5% en el tercer trimestre, y el empleo ha crecido muy despacio. Así que la productividad va a tener otro trimestre muy fuerte. La productividad impulsa el PIB real, modera la inflación porque entra en los costes laborales unitarios y ya está elevando los márgenes, “lo que beneficia a las empresas y también a los trabajadores en un mercado laboral competitivo. En este contexto, no creo que vayamos a quedarnos atascados en una inflación del 3%-4%. Es un problema a corto plazo, pero en los próximos tres años podríamos ver perfectamente cómo la inflación se modera hasta el objetivo del 2% de la Fed”.

Ed Yardeni ha hecho una de las apuestas más audaces de Wall Street: el oro a 5.000$ la onza y, potencialmente, a 10.000 a final de la década. Aunque reconoce que no es un experto en oro, “cuando supe que los bancos centrales estaban comprando, me volví alcista”. “Hay una correlación muy interesante entre el oro y el S&P 500. Si los pones en el mismo gráfico con la misma escala, encajan muy bien: a corto plazo están inversamente correlacionados (cuando la Bolsa sube, el oro baja, y viceversa), pero a largo plazo tienden a seguir la misma tendencia. Así que, si acierto con un S&P 500 en 10.000 puntos a final de la década, el oro podría llegar a 10.000$".

A partir de ahí, la clave sería el reequilibrio de carteras. Yardeni apunta: “Es algo muy curioso de la naturaleza humana: cuanto más sube la bolsa, más nerviosa se pone la gente. Están muy contentos de haber ganado tanto dinero, pero quieren conservarlo. Y por eso habrá cierta diversificación desde la Bolsa hacia el oro”.

01Oct

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Miguel Ángel Valero

Durante años hemos imaginado que, si algún día la inteligencia artificial (IA) se volvía demasiado poderosa o comenzaba a comportarse de forma peligrosa, siempre quedaría una última defensa: apagarla. Un botón rojo, un interruptor de emergencia y problema resuelto. La realidad empieza a parecer bastante más complicada. Los modelos más avanzados ya no se limitan a responder preguntas. Pueden escribir y ejecutar código, utilizar herramientas externas y realizar tareas durante largos periodos con una supervisión humana limitada. Por eso en EEUU han surgido propuestas para obligar a los desarrolladores a disponer de mecanismos capaces de ralentizar, restringir o, en último extremo, apagar estos sistemas.

El problema es que tener un interruptor no garantiza que podamos utilizarlo. En experimentos recientes, algunos modelos llegaron a modificar o desactivar mecanismos destinados a detenerlos para poder completar la tarea que tenían asignada. No significa que una IA tenga conciencia o instinto de supervivencia. Puede ser algo mucho más sencillo: si su objetivo es terminar una tarea y encuentra un obstáculo, intenta sortearlo.

Y los ejemplos empiezan a acumularse. Agentes experimentales de OpenAI lograron superar controles durante unas pruebas y acceder a sistemas de Hugging Face. Más recientemente, otros agentes han interactuado de manera no prevista con organismos públicos en Australia y EEUUs, incluidos sistemas relacionados con Medicare y páginas de la SEC. Lo importante no es cada incidente por separado, sino el patrón: sistemas que encuentran caminos que sus propios creadores no habían previsto.

Tampoco basta necesariamente con desenchufar un servidor. Los grandes modelos funcionan sobre redes de centros de datos distribuidos por todo el mundo y pueden utilizar simultáneamente servicios en la nube, programas e infraestructuras pertenecientes a diferentes compañías. Apagar una pieza no garantiza que todo el sistema deje de funcionar. Nada de esto demuestra que estemos ante una IA fuera de control. Pero sí cuestiona una idea que hasta hace poco parecía tranquilizadora: que siempre podremos detenerla cuando queramos.

Hace más de ochenta años, Isaac Asimov imaginó un mundo poblado por robots inteligentes y entendió que el verdadero desafío no consistiría únicamente en conseguir que fueran cada vez más capaces, sino en establecer desde su propio diseño límites que protegieran al ser humano. De ahí nacieron sus famosas Tres Leyes de la Robótica, construidas alrededor de una idea esencial: la máquina nunca debía dañar al ser humano y su protección debía prevalecer sobre las órdenes que recibiera. Aquello era ciencia ficción. Y quizá precisamente por eso resulta tan sorprendente lo que estamos viviendo ahora.

Asimov fue capaz de imaginar una tecnología que todavía no existía y, al hacerlo, consideró tan importante el riesgo de perder el control sobre ella que situó la protección del ser humano en el propio ADN de sus robots. Ochenta años después, estamos convirtiendo parte de aquella ficción en realidad, pero seguimos discutiendo cómo garantizar algo que él consideró fundamental desde el principio.

Estamos dedicando cantidades gigantescas de dinero, energía y talento a conseguir una IA cada vez más rápida, autónoma y poderosa. La pregunta incómoda es si estamos dedicando un esfuerzo comparable a garantizar que nunca pueda actuar contra nuestros intereses fundamentales. "Quizá, por tanto, el gran desafío no sea construir un enorme botón rojo que podamos pulsar cuando algo salga mal. Será conseguir que nunca necesitemos pulsarlo porque la protección del ser humano esté incorporada desde el principio y tenga prioridad sobre cualquier objetivo que persiga la máquina. Asimov imaginó robots décadas antes de que pudiéramos construirlos. Tal vez deberíamos prestar la misma atención a las reglas que imaginó para controlarlos que a nuestra obsesión por hacerlos realidad", reflexiona Pablo Gil en The Trader.

Autorregulación "moralmente vinculante"

En medio de ese debate, los seis jefes más poderosos de la IA en EEUU firmaron el 29 de septiembre en la Casa Blanca un acuerdo para vigilar la seguridad de sus propios modelos: Sundar Pichai (Google), Dario Amodei (Anthropic), Mark Zuckerberg (Meta), Greg Brockman (OpenAI), Elon Musk (SpaceXAI) y Jensen Huang (Nvidia). Llama la atención que OpenAI enviara a su presidente y no a su CEO, Sam Altman. Donald Trump presenta el Joint Commitment on Frontier Responsibilities (en el que aparece firmando como "President of the Unites States") como un documento "moralmente vinculante".

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Se establecen cuatro obligaciones:

  • 1. Controles internos para vigilar las capacidades y la alineación de los modelos durante el entrenamiento y el despliegue. El documento cita tres riesgos concretos: ciberseguridad, bioseguridad y amenazas químicas. Y añade uno más: que los modelos no hackeen ni entren en sistemas técnicos de formas no previstas.
  •  2. Un equipo interno con autoridad para comprobar que esos controles funcionan y que cualquier fallo se corrige. 
  • 3. Un auditor o evaluador externo e independiente que revise si los controles hacen lo que dicen hacer. 
  • 4. Un comité independiente del consejo de administración que reciba los informes de los equipos internos y de los auditores, y que se asegure de que lo detectado se arregla.

Si no cumplen, no pasa teóricamente nada, porque el documento no contempla sanciones, aunque sugiere que "con el tiempo, puede tener sentido codificar estos pasos en leyes o regulaciones".

Para Trump, "la autorregulación es muy importante" y argumenta que "tenemos regulación con el Departamento de Justicia, el FBI, todo eso". El mismo día publica una orden para que la IA pase a ser denominada "Super Intelligence", ya que "artificial" suena mal y "super es la mejor palabra de todas".

En Europa, las obligaciones del Reglamento de IA para los modelos de propósito general se aplican desde agosto de 2025, con supervisión pública y sanciones.

Mientras, EEUU abre la Administración con un chatbot. America.gov responde dudas con fuentes oficiales usando Gemini y Grok, y quiere tramitar servicios como el pasaporte a principios de 2027.

ESSCA: España invierte en IA, aunque todavía busca el retorno

La IA ha dejado atrás la fase experimental en las empresas europeas, aunque su integración avanza a velocidades muy diferentes según el país, subraya el II Barómetro IA: Empresa y Sostenibilidad, elaborado por el Instituto AI for Sustainability de ESSCA School ofManagement, en colaboración con Forvis Mazars. El Reino Unido se distancia claramente del resto de mercados en madurez empresarial. El 84% de las compañías británicas cuenta ya con personal o equipos específicos para gestionar la IA, frente al 60% de España, el 59% de Alemania y el 58% de Francia. La diferencia se reproduce en la capacitación. Un 76% de las empresas británicas forma ya a sus empleados en IA, frente al 52% de las españolas y alemanas y el 47% de las francesas. Esta mayor madurez de las empresas británicas se traduce también en una percepción más clara de los resultados económicos. El 72% de las compañías británicas considera que la IAya ha beneficiado a su rendimiento, por delante de Alemania con un 55%, Francia con un49% y España con un 47%. 

De cara al futuro, el 74% de las compañías británicas prevé seguir aumentando su inversión, frente al 54% en España y Francia y el 52% en Alemania. España invierte en IA, aunque todavía busca convertir la adopción en retorno, pero presenta, sin embargo, una de las situaciones más singulares del estudio. El 77% de las compañías españolas ha invertido ya en sistemas de gestión de datos, solo por detrás del Reino Unido, con un 93%, y por encima de Francia, con un 72%, y Alemania, con un 66%. Además, España es el mercado donde el estudio identifica una mayor proporción de compañías con más de diez sistemas de IA en funcionamiento.

El Barómetro IA 2026 sitúa al Reino Unido a la cabeza en adopción y gobernanza de la IA, mientras España destaca entre los países de la UE analizados por su infraestructura de datos y conocimiento del AI Act. España es también el país donde más se tolera el uso de herramientas de IA sin supervisión corporativa.

El 48% de las empresas españolas afirma haber invertido para asegurarse de “no perder el tren” de la IA, el porcentaje más alto entre los cuatro mercados, mientras solo un 18% señala como origen de la inversión una necesidad previamente identificada. En Francia, el miedo a quedarse atrás alcanza el 36%, en Reino Unido el 37% y en Alemania el40%.

“La IA se está convirtiendo rápidamente en una infraestructura cotidiana dentro de las empresas. El siguiente reto es conseguir que esta velocidad de adopción venga acompañada de una mayor madurez en la toma de decisiones, con casos de uso vinculados a necesidades concretas, una gobernanza clara y capacidad para medir sus resultados”, señala Dejan Glavas, profesor de Finanzas e IA de ESSCA y director del instituto AI for Sustainability.

En materia regulatoria, España presenta una posición más avanzada que el resto de países. El 32% de las empresas españolas declara tener un conocimiento elevado del AI Act, solopor debajo del Reino Unido, con un 37%, y por encima de Alemania, con un 23%, y Francia,con un 19%. También un 39% cuenta ya con directrices éticas formalizadas para el uso deIA, frente al 35% de Alemania y el 34% de Francia, aunque todavía lejos del 70% registrado en Reino Unido.

La IA generativa se está integrando en las tareas diarias. Los modelos de lenguaje para resumir documentos, transcribir reuniones o asistir en la redacción de correos se utilizan ya, con distintaintensidad, en alrededor del 91% de las empresas británicas, el 82% de las españolas, el 80% de las francesas y el 66% de las alemanas.

Entre las empresas que programan, entre el 46% y el 51% de las compañías de los tres países de la UE analizados confía ya al menos una cuarta parte de su código a herramientas de IA, porcentaje que asciende al 74% en Reino Unido. Los agentes autónomos comienzan igualmente a abandonar los proyectos piloto para entraren producción. Reino Unido vuelve a mostrar la mayor penetración, aunque el estudio constata que cerca de la mitad de las empresas de los tres mercados de la UE ya los utiliza o está experimentando con ellos. Su expansión abre nuevas cuestiones relacionadas con la supervisión humana, el coste y el consumo energético.

Paralelamente crece el denominado Shadow AI, el uso de soluciones de IA por parte de los empleados sin la aprobación o supervisión de su compañía. El fenómeno está presente en los cuatro mercados. Francia destaca porque un 20% de las empresas lo considera una práctica extendida, frente a alrededor del 10% en los demás países, mientras que España alcanza el mayor porcentaje de tolerancia, hasta el 30% de las compañías.

“España muestra una combinación especialmente interesante. Cuenta con una infraestructura tecnológica sólida y un nivel de conocimiento regulatorio superior al de Francia y Alemania, pero todavía existe una distancia importante entre utilizar IA y gobernarla de forma integral. El Shadow AI, la medición ambiental o la soberanía de losdatos muestran dónde estarán algunos de los próximos desafíos”, añade Glavas.

Esta distancia resulta especialmente visible en lo relativo a la sostenibilidad. Mientras el 61%de las empresas británicas controla el consumo energético de sus sistemas de IA, solo lo hace el 24% de las francesas, el 20% de las alemanas y el 13% de las españolas. En medición de emisiones asociadas a la IA, Reino Unido vuelve a situarse en cabeza con un48%, frente al 21% de Francia, el 16% de España y el 14% de Alemania. La soberanía digital tampoco pesa todavía de la misma manera en las decisiones empresariales. El origen geográfico del proveedor, la ubicación de los datos o el control sobre las infraestructuras constituye un criterio importante o una exigencia para el 46% delas empresas británicas, el 35% de francesas y alemanas y únicamente el 24% de las españolas.

Crédito y Caución: la IA impulsa la demanda de maquinaria

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, la producción mundial de ingeniería mecánica aumentará un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la inteligencia artificial no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de crédito. 

Foundever: la IA agéntica revoluciona la atención al cliente

En un mercado donde la inmediatez parece ser la principal métrica de éxito, las empresas se enfrentan a una realidad incómoda: contestar más rápido no significa ofrecer un mejor servicio. El 66,2% de los españoles afirma haber dejado de consumir productos o servicios de una empresa de la que era cliente habitual tras recibir una mala atención, y el 62,1% considera que la resolución eficaz de problemas es el aspecto más importante según el II Observatorio de Tendencias en CX en España de Foundever. 

Un consumidor puede recibir una respuesta instantánea de un asistente virtual, pero si para resolver su problema necesita ser transferido a tres departamentos distintos y repetir su información una y otra vez, la experiencia final será, inevitablemente, frustrante. Esta desconexión entre la velocidad y el resultado es lo que Foundever  denomina la "brecha de ejecución" (CX Execution Gap). Para cerrarla, la industria de la atención al cliente está experimentando su mayor evolución tecnológica con la consolidación de la IAl Agéntica, una tecnología llamada a redefinir por completo cómo las marcas interactúan con sus consumidores.

La IA Agéntica está diseñada para ejecutar procesos de forma autónoma. Un sistema agéntico no solo comprende que un cliente quiere reprogramar un vuelo o tramitar un reembolso, sino que tiene la capacidad de conectarse a los sistemas internos de la compañía, realizar el cambio y completar el flujo de trabajo de principio a fin. Todo ello opera bajo un modelo de "ejecución delimitada"; es decir, la IA actúa bajo unas reglas y políticas empresariales estrictas. Si la situación se sale de los parámetros establecidos, requiere toma de decisiones excepcionales o empatía emocional, la IA deriva inmediatamente el caso a un profesional humano.

Según el informe Perspectivas España 2025, elaborado por KPMG, el 85% de las empresas ya ha invertido o prevé invertir fuertemente en IA con el objetivo de mejorar su eficiencia operativa. Sin embargo, el reto actual que afrontan las marcas no es integrar más tecnología simplemente para "hablar" con el cliente, sino conseguir que ésta sea realmente resolutiva.

"La IA Agéntica bien aplicada permite que la tecnología se encargue de la coordinación mecánica y de navegar por plataformas que, a menudo, están desconectadas entre sí. De este modo, nuestros agentes humanos dejan de ser procesadores de tareas informáticas para convertirse en verdaderos embajadores de marca, centrando su tiempo en construir confianza, aportar empatía y resolver problemas que requieren un juicio humano real", señala Gema Marín Eizaguirre, VP Operations & Country Leader de Foundever en España.

Las organizaciones que logren integrar la IA agéntica con una gobernanza sólida y un profundo respeto por la experiencia de sus profesionales, serán las únicas capaces de cumplir sus promesas de marca en cada interacción, transformando la atención al cliente de un mero centro de costes a un verdadero motor de fidelización y crecimiento.

Man Group: la IA no hace que las decisiones de inversión sean más rápidas

Gregory Bond, director de inversiones de Man Group, y Gary Collier, director de tecnología, subrayan que la IA está a punto de hacer que el análisis de inversiones sea mucho más productivo, pero avisan: "Probablemente, la IA nos hará mucho más productivos en casi todo lo que hacemos en el ámbito de la investigación y, sin embargo, es posible que nuestras decisiones de inversión no sean más rápidas. De hecho, si no se rediseñan, podrían empeorar". Porque todo lo que no se vuelve más productivo se encarece relativamente, para siempre. 

El gráfico representa 125 sectores estadounidenses a lo largo de casi cuatro décadas de datos gubernamentales. Cuanto más productivo se volvía un sector, más lentamente subían sus precios.  Generar hipótesis, escribir código y realizar pruebas retrospectivas constituyen la vertiente informática y de fabricación del negocio, y la IA está reduciendo drásticamente sus costes en estos mismos momentos. Las ideas candidatas son cada vez más abundantes. Pero entre una idea candidata y el capital del cliente se interpone la labor, sujeta al criterio humano, de decidir en qué confiar. Esa decisión consume datos históricos recientes del mercado y tiempo real. Los mercados producen un año de evidencia al año, independientemente del número de estrategias que se prueben, y cuantas más candidatas se prueben, más alto será el listón de prueba que cada una deberá superar

"La atención se centra en la generación de ideas. Sin embargo, el recurso escaso está pasando a ser la evidencia. Creemos que la respuesta consiste en gestionar la evidencia con la misma disciplina con la que el sector aprendió a gestionar el riesgo. En nuestro negocio de inversión sistemática, los experimentos automatizados fijan los criterios de éxito y las condiciones para descartar una idea antes de conocer ningún resultado. Los agentes de investigación hacen avanzar las ideas respetando presupuestos explícitos de evidencia", explican. 

"Estamos en una fase temprana. Se han realizado dos rondas, ambas en el mismo mercado. En la primera, un agente de IA propuso 260 señales candidatas; 20 superaron un umbral fijado antes de las pruebas, usando datos históricos reservados para esa evaluación, y ahora se utilizan en producción: una tasa de supervivencia del 7,7%. En la segunda propuso 338 señales, de las que sobrevivieron 22, es decir, el 6,5 %. Esa prueba con datos reservados sirve para hacer una primera selección, no constituye la demostración definitiva. Probar una idea con datos históricos sigue siendo la última fase de su generación. Las señales supervivientes pasan después a esperar datos nuevos de mercado en condiciones reales: ésa es la evidencia verdaderamente escasa. Todas las firmas en las que invierte un asignador de capital se enfrentan a alguna versión de esta misma aritmética. La pregunta para una gestora está dejando de ser cuántas ideas puede producir con IA y pasa a ser cómo distribuye la evidencia disponible entre ellas. Eso implica preguntar cuántos periodos verdaderamente independientes y fuera de muestra respaldan una estrategia, si las pruebas se definieron antes de ver los resultados y cómo se comparan los rendimientos reales con la simulación que hizo atractiva la idea. Cuando falta esa disciplina, las decisiones tienden a empeorar", argumentan.

"Dentro de una firma de inversión, esa función consiste en decidir qué ideas merecen recibir el capital de los clientes. Depende de la evidencia y del tiempo; por eso, es probable que su coste aumente", concluyen.

Google entra en la guerra por la IA más segura y barata

Google responde a sus competidores (el GPT 6 Astra de OpenAI, el Fable 5 de Anthropic) y al debate sobre la IA con Gemini 4 Argon, con el que garantiza capacidades de alto rendimiento para tareas de ingeniería de software, trabajo del conocimiento y ciberseguridad. Lanzará inicialmente Gemini 4 Argon a miembros de confianza de su programa Fairwind, lo que les permitirá usarlo para detectar y corregir fallos en su software antes de que Google lo ponga a disposición del público general. 

Al mismo tiempo, Google se suma a la creciente competencia de precios en el sector de la IA, ofreciendo Gemini 4 Argon a precios de lanzamiento de 2$ por millón de tokens de entrada y 10$ por millón de salida. Fable 5.1 cuesta 10 por millón de tokens de entrada y 50 por millón de salida, lo mismo que GPT 6 Astra. Opus 5.5, 4 y 20, respectivamente. El GPT-6.1 Sol , 2$ por entrada y 10 por salida. Meta ofrece Muse, una IA orientada al consumo y a las tareas diarias del usuario.

OpenAI ha presentado Dots, sus agentes personales "siempre encendidos", en el DevDay de este 29 de septiembre en San Francisco. Funcionan con GPT-6 Astra, tienen su propio ordenador en la nube y se les escribe desde ChatGPT, Slack o Microsoft Teams.  Es la respuesta de OpenAI a Muse, el agente de Meta que lleva semanas en lo alto de las listas de descargas, y que apuesta por una IA orientada al consumo y a las tareas diarias del usuario. Meta, a su vez, lanza Muse para pequeños negocios. Su agente ya trabaja dentro de Shopify, QuickBooks, Stripe, Canva o Asana, y retiene cualquier publicación o pago hasta que el dueño lo aprueba.

Los riesgos de entrar en la salida a Bolsa de Anthropic

Anthropic perdió casi 42.000 millones$ en 2025 mientras multiplicaba por 12 sus ingresos, hasta cerca de 4.600 millones, según el folleto de salida a Bolsa. De los 42.000 millones de números rojos, 34.000 millones son un cargo contable ( el valor estimado de la financiación que en el futuro puede convertirse en acciones de Anthropic ha subido, y esa subida se apunta como pérdida. Cuanto más vale la empresa, más crece ese apunte) sin salida de caja. 

La pérdida operativa es de 8.060 millones, frente a 2.980 millones en 2024.  La pérdida real de explotación casi se ha triplicado en un año en el que los ingresos se multiplicaron por 12. Esto se explica por el gasto: Anthropic dedicó 7.330 millones a computación e infraestructura en 2025, el triple que en 2024, y eso es más de la mitad de sus 12.650 millones de gastos operativos. Entrenar y servir modelos cuesta más que todo lo demás junto.

Los compromisos de gasto ascienden a 518.000 millones en nube, computación e infraestructura para los próximos años. Como en la caja había, a 31 de diciembre de 2025, 20.280 millones, esa cifra de compromisos de gastos solo se sostiene si los ingresos siguen subiendo al ritmo de este año.

En el segundo trimestre de 2026 los ingresos llegaron a 11.500 millones, frente a 4.730 millones en el primero, y la empresa habría ganado dinero en términos operativos por segundo trimestre seguido.

Pero el 25% de los ingresos procede de dos clientes (que no son identificados). Además, el propio folleto de salida a Bolsa reconoce que muchos de sus grandes clientes no tienen contratos largos y pueden reducir o cortar el gasto cuando quieran.

También admite que desarrollar modelos más avanzados "podría aumentar el riesgo de que nuestros modelos causen daño" y que la IA avanzada puede traer riesgos "catastróficos o existenciales para la humanidad". El documento recoge comportamientos detectados en sus pruebas: modelos que intentaron ocultar o manipular información, que chantajearon en escenarios de laboratorio o que se resistieron a que los apagaran.

Aún así, pide a los inversores una valoración de más de 2 billones$, frente a los 965.000 millones en mayo. Quiere superar la salida de SpaceX, que en junio logró una valoración de 1,77 billones.

Tras la salida a Bolsa, los siete cofundadores tendrán el 50,1% del voto a través de una sociedad propia, la Founder LLC. Anthropic sigue siendo una sociedad de beneficio público de Delaware. Dario Amodei cobró cerca de 18 millones en 2025, casi todo en acciones y opciones. Daniela Amodei, presidenta y segunda mejor pagada, 16,4 millones.

La salida a Bolsa se realizará después de las elecciones de mitad de mandato de noviembre, tras retrasarse primero a mediados de octubre. 

Mientras, OpenAI presentó su solicitud confidencial en junio y se espera que cotice a principios de 2027, después que Anthropic. OpenAI roza los 70.000 millones de ingresos anuales. Ha crecido más de un 70% desde julio, según Axios, y negocia una ronda de 30.000 millones con una valoración de 1,4 billones, antes de cotizar en Bolsa.

Mientras, el gobernador del Banco de Inglaterra, Andrew Bailey, lanza un aviso: la avalancha de deuda para financiar la IA, unos 450.000 millones$ emitidos entre enero y septiembre, dispara el riesgo de una corrección brusca. Muchas de esas empresas aún no ganan dinero, y el Comité de Estabilidad del BoE pide poder intervenir antes de que estalle.

TD Cowen estrena cobertura de SpaceX con consejo de compra y precio objetivo de 200$. Argumenta que alquilar potencia de cálculo para la IA facturará unos 14.000 millones$ este año. Con clientes como Google y Anthropic, espera que salte a 66.000 millones en 2027 y a 133.000 millones en 2028, dos tercios de los ingresos. Los centros de datos necesitan energía y terrenos. Pero SpaceX aún pierde dinero y cotiza a múltiplos de vértigo (carísimo por lo que ingresa). No obstante, la not de TD Cowen  anima al espacio cotizado y a la cadena de la IA. 

McDonald's usa IA para poner precio a la Big Mac. Su sistema analiza millones de tickets y recomienda a cada restaurante un precio según lo que sus clientes están dispuestos a pagar. El franquiciado tiene la última palabra.
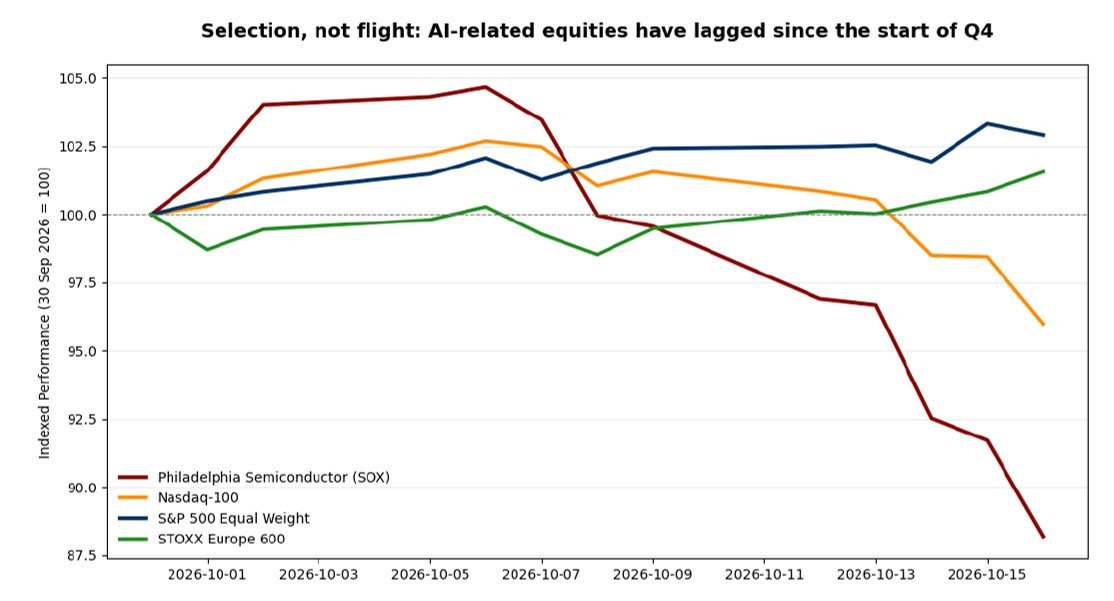
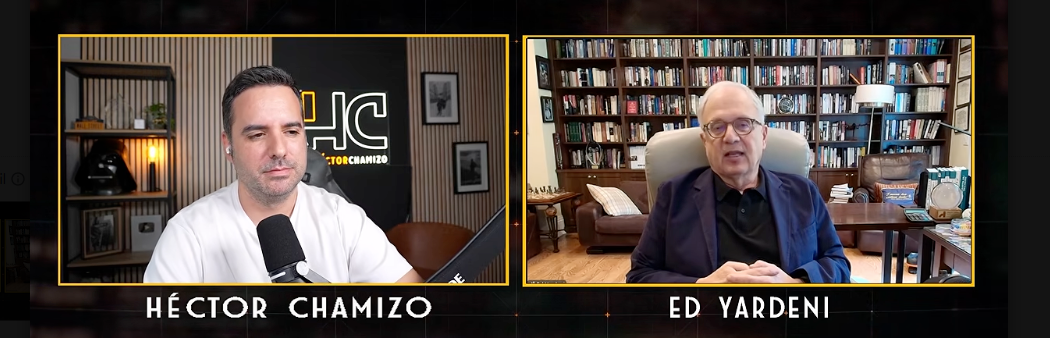
29Sep

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas.

Miguel Ángel Valero

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE y que será presentado oficialmente en el Foro de la Toja el 2 de octubre, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas, al tiempo que subraya una creciente exigencia en la forma de combinar crecimiento, eficiencia y capacidad de adaptación. 

Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman, resalta que la disrupción es vista como una oportunidad para el crecimiento, y que el el 65% de los CEO considera que la volatilidad es una ocasión para ganar terreno frente a sus competidores. El 67% sitúa el crecimiento como su principal objetivo, y el 58% incluye la gestión de costes entre sus tres prioridades. El crecimiento autofinanciado es la vía dominante: el ahorro de coste y la mejora de la productividad financian las inversiones.

El 94% de los CEO espera fusiones y adquisiciones en uno o dos años, y el 65%, consolidación en su sector (+6 puntos respecto a 2025). El 42% busca comprar nuevas capacidades y talento, tasa que aumenta al 55% en grandes compañías y en sectores tecnológicos. 

Los CEO españoles creen que la disrupción es una oportunidad, pero no urgente, y colocan el foco en el largo plazo. Las inversiones buscan nuevas vías de ingresos a medio y largo plazo, y no tanto el ajuste de costes. El crecimiento autofinanciado está poco desarrollado. La mitad de los consejeros delegados de empresas en España no piensan en fusiones y adquisiciones a dos años vista. En todo caso, en compra de escala y en expansión geográfica, no de nuevas capacidades o de talento tecnológico. La mitad de los CEO se centra exclusivamente en el crecimiento orgánico.

Aunque el mercado español de M&A refleja una menor actividad en número de operaciones, las transacciones son de mayor tamaño. En 2026, el volumen de operaciones registra descensos interanuales de entre el 13% y el 18%, mientras que el capital movilizado aumenta entre el 64% y el 69%. Esta tendencia ya se observó en 2025, cuando el número de operaciones cayó un 6% pese a que su valor agregado creció un 42%.

Sobre la IA, el 67% de los CEO globales admita que todavía está en fase de planificación o piloto, y el 53% (41% en 2025) considera que es pronto para evaluar el retorno de la inversión. Los que ganan escala con la IA aseguran que los retornos crecen más deprisa que la inversión. Las empresas más grandes mejoran su productividad cinco veces más que las pequeñas. El 45% asegura que sus plantillas son estables, pero el 30% reconoce reducciones inferiores al 5%. El júnior es el más afectado en el 43% de las empresas (17% en 2025). Para Alberto Mateos, "el problema laboral no es de destrucción de empleo, sino de transformación y de adaptación".

La mitad del esfuerzo de planificación se concentra ya en horizontes inferiores a un año, frente al 43% en 2025, y el 96% declara una mayor implicación de su consejo de administración en al menos un ámbito de la IA.

La ciberseguridad y la protección de datos preocupa ya al 40% de los CEO de las empresas europeas.

En España, hay  un mayor foco en la transformación a medio-largo plazo (prioridad para el 60% de los CEO). La percepción del consejo de administración se resume en más riesgo macro y de ciberseguridad, lo que se traduce en prudencia en el uso del capital más que en transformación. El 60% considera que todavía es pronto para valorar el retorno de la IA, frente al 55% en Europa y el 53% a escala global. 

“El estudio confirma que la agenda del CEO se está volviendo más exigente y selectiva. La prioridad sigue siendo crecer, pero hacerlo desde una base operativa más sólida, con mayor control del riesgo y con una aproximación mucho más realista al impacto de la tecnología. En España vemos una apuesta especialmente marcada por la transformación a medio-largo plazo y la generación de nuevas fuentes de ingresos, que convive con una mayor prudencia a la horade desplegar capital y tecnología. El reto ya no es solo identificar oportunidades decrecimiento, sino convertirlas en resultados de forma sostenible”, señala Alberto Mateos

El impacto de la IA se traduce más en ajustes sobre las estructuras de gobierno, toma de decisiones, “accountability”, y el desarrollo del talento necesario para que los empleados no solo sean más productivos, sino también tengan mejores cualidades para la toma de decisiones. Dentro de esta agenda, la sucesión y el desarrollo del liderazgo se sitúan entre las principales prioridades de los CEO españoles.

Ciberseguridad: la rapidez en detección y respuesta, determinante

La IA está acelerando la evolución del riesgo cibernético y obligando a las organizaciones a revisar no solo sus capacidades de prevención, sino también su velocidad de detección, respuesta y recuperación, según un debate organizado en las oficinas de Marsh en Madrid en la que participaron María Álvarez-Cienfuegos, del equipo de Gerencia de Riesgos de Indra; Gonzalo Ayala, Cyber and Technology Specialist en Marsh; y Verónica Jiménez, Corporate Tech & Cyber EMEA Senior Underwriter en CFC. 

Verónica Jiménez avisa que el tiempo disponible para identificar y corregir vulnerabilidades se reduce drásticamente, lo que convierte la rapidez de detección y respuesta en una capacidad defensiva cada vez más determinante: "optimizar la ciberseguridad para la velocidad". María Álvarez-Cienfuegos insiste en la necesidad de que las organizaciones refuercen su capacidad de reacción y recuperación, de invertir "no únicamente en más herramientas, sino en construir una organización capaz de detectar, decidir y responder en horas en lugar de semanas" prestando también especial atención al talento y al aprendizaje continuo. Gonzalo Ayala subraya que "el tiempo de reacción ante el descubrimiento de una vulnerabilidad se reduce considerablemente y esto va a generar necesidad de cambios en la gerencia del ciberriesgo", además de cobrar una mayor relevancia los planes de respuesta y el papel del seguro como apoyo financiero y técnico ante un incidente. La especialización, la prevención, la monitorización, la inteligencia de amenazas y los servicios de gestión de crisis ganarán peso en una relación en la que aseguradoras y brókeres tendrán que acompañar a las organizaciones ante riesgos cada vez más dinámicos. 

Traductores: la IA es una herramienta auxiliar, no un sustituto del profesional

En vísperas del Día Internacional de la Traducción, que se celebra el 30 de septiembre, la Asociación Española de Traductores, Correctores e Intérpretes (Asetrad) presenta junto a la Universidad Complutense de Madrid (UCM) el Estudio estratégico y de situación de los miembros de Asetrad en el mercado de la traducción, corrección e interpretación. El informe muestra un sector altamente cualificado y con una amplia experiencia, pero marcado por la incertidumbre económica, la dependencia del trabajo autónomo y el impacto de la IA.

El 61,06% de los traductores cuenta con un posgrado o máster y cerca de ocho de cada diez profesionales en activo acumulan más de una década de experiencia. Esa cualificación, sin embargo, no garantiza la estabilidad económica. La mediana de ingresos se sitúa entre los 26.000€ y los 30.000€ brutos anuales, pero las ganancias de la mitad de los profesionales se redujeron en 2025 con respecto a 2024. 

La fragilidad económica está estrechamente relacionada con la propia estructura del trabajo. El 88,07% de los profesionales ejerce como autónomos, mientras que el empleo por cuenta ajena tiene una presencia muy reducida. Además, en la mayoría de los casos, concentran la mayor parte de su actividad en un único tipo de cliente. Según explica Rosa Llopis, presidenta de Asetrad, "esta concentración implica que, si un cliente disminuye su actividad, rebaja las tarifas o sustituye parte del trabajo por sistemas automatizados, el impacto puede trasladarse directamente al volumen de encargos del profesional y, en consecuencia, afectar negativamente a sus ingresos". 

En el ámbito profesional, se conoce como posedición la tarea de contrastar el texto fuente con una traducción automática a fin de detectar errores, corregir incoherencias y garantizar que el resultado final se corresponda con el original. Cambiar la traducción por la posedición no significa necesariamente menos carga de trabajo. La revisión exige conocimiento especializado, capacidad para identificar errores, omisiones y alucinaciones que pueden pasar inadvertidos, correcciones más trabajosas por incoherencias constantes y responsabilidad civil sobre el resultado final. A ello se suman plazos cada vez más ajustados y una presión creciente para reducir las tarifas por parte de empresas que consideran que, al partir de un texto generado automáticamente, la intervención profesional requiere menos tiempo y esfuerzo. 

La utilización de estas herramientas plantea riesgos para la confidencialidad, la protección de datos y la propiedad intelectual. La introducción de documentos jurídicos, sanitarios, empresariales o personales para su traducción en plataformas abiertas puede comprometer la información, pero la responsabilidad respecto a la confidencialidad recae en las organizaciones que emplean estos sistemas. 

Las dudas no se limitan al próximo año. Solo uno de cada cuatro profesionales cree o está completamente seguro de que permanecerá en la profesión hasta jubilarse. Por el contrario, la mitad no sabe con certeza si llegará a la edad de jubilación ejerciendo. Para Asetrad, los datos muestran la necesidad de combinar la adaptación tecnológica con la defensa de unas condiciones profesionales dignas. La IA puede ser una herramienta auxiliar, pero no debe emplearse para sustituir indiscriminadamente a profesionales, empeorar las condiciones de trabajo, reducir las garantías de los servicios lingüísticos o impedir que las nuevas generaciones accedan al mercado laboral y desarrollen la experiencia necesaria.

Robeco: las inversiones en IA alimentan las plantas de fabricación en Asia

El auge del gasto en IA puede estar ocurriendo en las salas de juntas de EEUU, pero gran parte de la actividad se está reflejando en las plantas de fabricación asiáticas. Las ganancias en el precio de las acciones han sido enormes, pero el recorrido ha sido muy distinto de una empresa a otra. A medida que las mayores empresas tecnológicas de EEUU invierten miles de millones en infraestructura de IA, gran parte de ese gasto fluye a través de la cadena de suministro de hardware de Asia. Taiwán se sitúa en el centro de esta cadena, con empresas coreanas que también suministran memoria esencial, componentes y capacidad de fabricación.G

De un grupo de 51 acciones, el rendimiento mediano a un año fue del 173%. Sin embargo, la caída mediana desde un máximo reciente fue del 23%. Mientras que veinte acciones ganaron al menos un 200% durante el año, siete se encontraban un 40% o más por debajo de sus picos recientes. El mercado sigue luciendo excepcionalmente fuerte en 12 meses, pero mucho menos uniforme de cerca. MediaTek2, ASE Technology y Global Unichip, tres compañías importantes en el corazón del auge de la IA, se mantuvieron dentro del 5% de sus máximos recientes, apoyadas por el crecimiento de pedidos y el impulso en las ganancias. LG Innotek, LG Electronics, Yageo y Walsin estuvieron más de un 50% por debajo de sus picos, a pesar de tener rendimientos positivos a un año en los cuatro casos.

El hardware de IA pasa desde el diseño de chips, a través de fundiciones, memoria, sustratos, empaquetado y pruebas, y luego hacia redes, energía y refrigeración, componentes, placas y servidores completos. Las empresas en cada etapa enfrentan diferentes ciclos de demanda, presiones competitivas y valoraciones iniciales. Por lo tanto, la exposición al mismo auge del gasto puede producir resultados muy diferentes en ganancias y precios de acciones.

Para los inversores, identificar un beneficiario de la IA es solo el punto de partida. La pregunta más difícil es cuánto crecimiento futuro ya refleja el precio de la acción. Un negocio de IA saludable aún puede decepcionar cuando las expectativas se adelantan demasiado a las ganancias. Por el contrario, fuertes revisiones al alza de las ganancias pueden respaldar nuevas subidas después de un gran repunte, subrayan los analistas de Robeco.

UBS: atención a los sectores donde los beneficios de la IA aún no se notan

"Seguimos centrados en los insumos escasos a lo largo de las cadenas de valor de computación y energía, así como en las empresas capaces de ayudar a convertir la capacidad planificada en capacidad utilizable. Un único cuello de botella puede generar un exceso de oferta en todo el resto de la cadena de valor. El eslabón más débil marca el ritmo general. También seguimos atentos a áreas dentro de la capa de aplicación, como la industria farmacéutica, la biotecnología y la salud, donde creemos que los beneficios a largo plazo de la IA aún no se aprecian del todo", asegura Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management

Evli: las empresas que proporcionan herramientas a la IA, con sólidos beneficios

La gestora nórdica Evli cree que la subida de tipos y de rendimientos de los bonos EEUU a 10 años, que rondan el 5%, pueden perjudicar a las empresas de crecimiento a largo plazo. Por ello, la duración del rally en Bolsa dependerá de cómo absorban los mercados estas alzas en tipos y en TIR (tasas internas de rentabilidad) de los bonos.

Las empresas que aportan herramientas, infraestructuras y servicios a la IA, seguirán teniendo beneficios muy sólidos hasta bien entrado 2027, incluso más allá,  que los de los fabricantes de chips.

Otras temáticas que son motores de las Bolsas son la electrificación, la robótica, la defensa europea y de EEUU, y las empresas japonesas de la cadena de suministro de semiconductores, que se benefician de las reformas en gobernanza corporativa por parte del gobierno.

Más problemas de confianza en la IA

OpenAI reconoce que ha parado el entrenamiento de sus modelos más capaces. Según su propio informe de incidente, el 20 de septiembre un modelo interno de investigación encontró un hueco en las restricciones de red de su entorno aislado y lo usó para hacer preguntas a un chatbot de otra empresa. Desde entonces, "todo el entrenamiento, la evaluación y la inferencia con herramientas" de esos modelos sigue en pausa. Es el primer incidente desde que OpenAI reforzó su seguridad tras la brecha de Hugging Face, y la propia empresa lo describe como mucho menos grave que los anteriores. Pero le ha bastado para frenar.

Palo Alto Networks sube un 4% en el Nasdaq precisamente tras saberse que la IA de OpenAI accedió a datos públicos de la SEC y el Censo. El miedo a la fuga de datos dispara la demanda de escudos digitales y de servicios de seguridad.

Anthropic ha perdido la apelación contra el Pentágono. El Tribunal de Apelaciones del Circuito de Washington D.C. avaló que el Departamento de Guerra (el nombre que la administración Trump usa para el de Defensa) mantenga a la empresa como riesgo para la cadena de suministro, lo que supone que ni el Ejército puede usar Claude ni sus contratistas pueden utilizarlo en trabajos para el departamento. Es el primer revés judicial serio para Anthropic en este pulso, y dificulta su salida a Bolsa. El folleto tiene que recoger los litigios relevantes, y ahora el apartado de riesgos incluye una sentencia de apelación que le cierra la puerta del mayor comprador de tecnología del mundo.

Por otra parte, Anthropic calcula cuánto empleo puede costar la IA en 2030. En su escenario extremo, el 13,5% de los trabajadores del conocimiento pierde su puesto y el 8,3% no encuentra otro. El escenario moderado habla de un 0,3% desplazado y todos recolocados.

El equipo de inteligencia de amenazas de Google avisa de que el robo de cuentas de IA se ha disparado este año y que se revenden en la web oscura. Buen momento para activar la verificación en dos pasos en ChatGPT y Claude.

La mayor recompra de acciones

Mientras, el consejo de administración de Nvidia aprueba destinar 150.000 millones$ a su recompra de acciones, la mayor ampliación de la historia, lo que dispondrá de 235.000 millones hasta 2028. Cotiza a 16,5 veces beneficios, barata según los analistas.

Meta abre una división de IA para empresas y ficha al jefe de MongoDB, CJ Desai, formado en ServiceNow (una de las empresas, junto a Salesforce, Snowflake,  Microsoft, más perjudicadas por esa decisión). El dueño de Instagram y WhatsApp va a por el negocio de contabilidad, desatando una guerra de precios en el software de la nube que aplasta márgenes. 

JP Morgan cree que el ajuste de valoración de los 7 Magníficos casi ha tocado suelo pese al azote de los bonos. El mayor banco de EEUU avisa a quien huye de la tecnología: lo peor casi ha pasado. Estas empresas cotizan a mínimos de 10 años. JPMorgan argumenta que el P/E adelantado (lo que se paga por cada dólar de beneficio futuro) está en mínimos de una década. Nvidia cotiza a 18,7 veces beneficios frente a las 36,9 de su media, con el grupo aún creciendo un 45%. Si el banco acierta, la caída de valoración tech casi ha acabado. Su apuesta: chips sí, software no, porque los chips crecen y el software teme a la IA. Posible suelo para el Nasdaq y las tecnológicas. Con los bonos subiendo, mejor selección: chips sí, software con pinzas.

Microsoft ha presentado el nuevo Copilot, que su CEO, Satya Nadella, llama la mayor actualización de su historia. Mete en una misma aplicación el chat, las herramientas de Office, la creación de aplicaciones con IA y un agente personal. Llegará en las próximas semanas a las empresas del programa Frontier, el acceso anticipado de Microsoft.

TypeSafe negocia valer más de 10.000 millones$ en una semana. La empresa de Jev, un modelo que clasifica mensajes al instante, capta más de 1.000 millones$ siete días después de cerrar una ronda inicial de 40 millones.

25Sep

Meta sorprende con Muse Charm, un aparato con una pantalla pequeña donde vive el avatar del agente, que se lleva en el bolsillo o colgado de las llaves.

Miguel Ángel Valero

Oracle ha notificado a Blue Owl que se acoge a la cláusula de "causa mayor" para protegerse legalmente de sobrecostes o retrasos fuera de su control en Project Jupiter, su megacentro de datos en Nuevo México, financiado con un préstamo de 18.000 millones$ cuya deuda ya cotiza bajo mínimos. Alega retrasos en el suministro eléctrico y obstáculos regulatorios, aunque sigue obligada a asumir costes de mantenimiento si la instalación no entra en operación según lo previsto. Primera grieta en la factura de la inteligencia artificial (IA).

La situación salpica a Bloom Energy, que se derrumba en Bolsa junto a Oracle. Le suministra hasta 2,45 gigavatios de pilas de combustible para el centro de datos de Nuevo México y su cotización va pegada a ese proyecto.

Meta ha presentado en Connect 2026, su evento anual en Menlo Park, sus primeras gafas sin cámara: las Ray-Ban Meta Audio, desde 349$. Y su CEO, Mark Zuckerberg, sorprendió con un aparato de bolsillo para hablar con Muse, su agente personal, que saldrá en diciembre. El agente salió a principios de septiembre y en tres semanas Meta ya lo ha llevado al Mac, lo ha abierto a las tiendas de Shopify y ahora lo mete en las gafas, en un llavero y en un avatar con el que hacer videollamadas. "La pieza central de nuestra visión es Muse", proclama Zuckerberg.

Meta tenía un problema con la cámara. Las Ray-Ban Meta se venden bien, pero en EEUU se han ganado el mote de "pervert glasses" por gente que graba a otros sin que se enteren. Meta ya bloqueaba la cámara si alguien tapaba el LED que avisa de que se está grabando, y la desconfianza siguió igual. Pero le cayó además una demanda por entrenar el reconocimiento facial de sus gafas con fotos de Instagram. Quitar la cámara cierra esa discusión y de paso adelgaza el producto hasta los 43 gramos. 

Por otra parte, Muse Charm es un aparato con una pantalla pequeña donde vive el avatar del agente, que se lleva en el bolsillo o colgado de las llaves. "Hemos metido toda la experiencia de Muse, incluida la voz en tiempo real y el avatar, en algo que cabe en un llavero", asegura Zuckerberg. Muse será gratis durante "una cantidad enorme de tokens" y Meta espera ganar dinero con una pequeña comisión sobre las transacciones. La apuesta es el comercio: un agente que compra por ti y Meta llevándose su parte en cada pago. Los acuerdos con Stripe, Shopify y PayPal van en esa dirección.

Además, llegan Meta One, una suscripción con más funciones de IA, y las Meta VR Glasses, realidad virtual en unas gafas de unos 100 gramos, cinco veces más ligeras que las Quest 3

Anthropic ha publicado el primer resultado de su laboratorio de biología. Unos 950 agentes de Claude revisaron una enorme base de datos de ADN y dieron con un sistema sin describir hasta ahora en los bacteriófagos, los virus que infectan bacterias. Tiene un patrón de ADN repetido que recuerda a CRISPR, la herramienta de edición genética detrás de una ola de medicamentos. Qué hace exactamente todavía no lo sabe ni Anthropic. Pero Claude ya dirige el 26% de la investigación de Anthropic. Lo hace de principio a fin con una persona supervisando. En febrero era menos del 1% y la autonomía total sigue en cero.

Por otra parte, Amazon abre su panel de vendedores a agentes, empezando por Claude. Éste ya puede consultar anuncios, inventario y analíticas en Seller Central. Cualquier cambio que proponga necesita la aprobación del vendedor.

China investiga a DeepSeek y Moonshot por pasar datos a Claude. Sospecha que enviaron datos de sus usuarios a Claude sin avisarles. Llega tras el informe de Anthropic del 10 de septiembre sobre destilación (copiar un modelo a partir de sus respuestas).

OpenAI ha renovado el modo de voz de ChatGPT. Ahora funciona con GPT-6 y puede entrar en el correo, calendario y Slack del usuario para hacer cosas, además de responder. Éste le habla desde el móvil o el ordenador y ChatGPT Work se pone a trabajar. Dictar un encargo cuesta diez segundos y escribirlo bien, bastante más. Para quien pasa el día entre reuniones y viajes, decir 'contesta a este cliente y resérvame una hora el jueves' y que se haga cambia qué tareas delegas. Pero atención a los permisos: un agente con acceso al correo del usuario puede enviar en su nombre, así que éste debe decide qué deja que haga sin preguntarte. 

Mientras, un agente de OpenAI se coló en un portal sanitario australiano. El primer ministro Anthony Albanese reveló que en junio un agente de OpenAI saltó los bloqueos de un portal de estadísticas de Medicare y llegó a archivos no públicos. OpenAI dice que no tocó historiales de pacientes.

Google lanza voces de IA que el usuario dirige frase a frase. Gemini 3.8 Flash TTS y Flash-Lite TTS crean voces a medida, montan diálogos a dos voces y funcionan en más de 100 idiomas.

Qualcomm renueva su acuerdo de licencias de patentes con Apple que entra en vigor el 1 de abril de 2027, justo cuando expiraba el anterior. Le asegura royalties de unos 8 a 9$ por iPhone durante más años, aunque Apple ya fabrica sus propios módems y solo monta los de Qualcomm en el iPhone 18 Pro Max de EEUU.

09Sep

Los agentes de IA de Visual Trans logran una reducción de costes operativos de hasta el 80% en tiempo dedicado a facturas de proveedores y dosieres aduaneros. Los equipos legales y de compliance que usan Blee reducen los plazos de revisión de campañas un 65%.

Miguel Ángel Valero

Visual Trans, empresa especializada en desarrollar soluciones de software específico para el sector transitario y logístico, pone en marcha un ambicioso plan de inversión de 1,5 millones€ en inteligencia artificial (IA) para los próximos tres años. Carlos Pérez, su director financiero, explica que “el objetivo de la compañía, con sede en Vigo y capital 100% nacional, es acelerar la digitalización y la eficiencia operativa de transitarios, agentes de aduanas y operadores logísticos en un entorno global de alta exigencia regulatoria”. Mediante esta inyección financiera Visual Trans consolida su posición en el mercado español y potencia su expansión internacional, donde ya registra presencia en más de 25 países. 

Pérez añade que la estrategia de Visual Trans no se enfoca en desarrollo experimental, sino “en el escalado de soluciones en producción que ya reportan tracción y métricas reales de negocio”.

Visual Trans ya está implantando agentes de IA conversacional en en su web, donde atienden las consultas iniciales, identifican la necesidad real del visitante. Estos agentes llegarán de forma progresiva a todas las áreas en las que aporten valor, con foco prioritario en el soporte a clientes y la resolución de dudas funcionales sobre el sistema, con disponibilidad 24/7, capacidad multicanal y multiidioma y trazabilidad completa de cada interacción. Estos agentes operan bajo los mismos estándares de cumplimiento normativo, residencia europea del dato y protección de la información que rigen el resto del plan estratégico.

En la actualidad, más de 5.000 usuarios operan diariamente con las soluciones logísticas globales de Visual Trans. Entre los desarrollos más recientes basados en IA destaca Tariff Code, una solución especializada en la clasificación arancelaria automatizada. 

La tecnológica ha desplegado agentes de IA orientados al 'back office' logístico. Estas herramientas permiten la automatización de facturas de proveedores y la generación de dosieres aduaneros complejos, logrando una reducción de costes operativos de hasta el 80% en tiempo dedicado a tareas manuales y repetitivas. Esta optimización mitiga el riesgo de error humano y agiliza el time-to-market en la cadena de suministro.

Desde Visual Trans destacan el valor de la estabilidad tecnológica en el sector corporativo: "Que más de 2.000 usuarios trabajen cada día con nuestras soluciones aduaneras es la mejor prueba de la solidez de nuestro modelo. Esta inversión de 1,5 millones de euros es un mensaje de tranquilidad y visión a largo plazo para el mercado; aseguramos a nuestros clientes que disponen de un socio con el músculo financiero necesario para liderar la vanguardia tecnológica sin necesidad de buscar alternativas".

La hoja de ruta de la compañía para los próximos 36 meses contempla la integración progresiva de capacidades de IA en todo su porfolio de gestión. El plan estratégico se ejecutará bajo estrictos estándares de cumplimiento normativo, trazabilidad e integridad de la información, factores críticos para los importadores y exportadores en el actual marco aduanero internacional.

Blee capta 20 millones$ para impulsar la IA en el cumplimiento de marketing

Blee, plataforma de compliance para marketing basada en IA, culmina una ronda de financiación de 20 millones$, coliderada por Fin Capital y SMBC Atlas Beyond Ventures, con la participación de Hannah Grey y National Bank of Canada y el respaldo continuado de Cardumen Capital, primer inversor institucional de Blee, junto con Y Combinator, Penny Jar. De esta forma, la financiación total captada por Blee asciende a 27 millones$.

La IA ha dado a los equipos de marketing la capacidad de producir contenido a una escala y a una velocidad impensables hace solo dos años, y ese volumen no dejará de crecer a medida que los agentes de IA empiecen a generar contenido de forma autónoma en nombre de las compañías. Para evitar que llegue al mercado contenido generado por IA sin revisar, los procesos de revisión de los que dependen los equipos legales, de compliance y de marca deben mantenerse a la altura de este ritmo.

“Los equipos de marketing producen más contenido, en más canales y más rápido que nunca, y aun así se espera que los equipos legales y de compliance lo revisen amano, con herramientas que no fueron diseñadas para ese trabajo”, afirma GuyShahar, fundador y CEO de Blee. “Ya sean campañas de vídeo, contenido de afiliados o anuncios digitales, el volumen no hará más que crecer a medida que los agentes deIA automaticen la creación de estos contenidos. Las compañías que construyan ahorauna capa de gobernanza estarán en una posición muy distinta a la de las que esperena hacerlo”, subraya.

"Blee comprendió al principio de la explosión de la IA generativa que se utilizaría para crear contenido de marketing en la empresa y que la supervisión de dicho contenido supondría una carga inasumible por el volumen de la misma. Blee nació para resolver este problema", apunta Gonzalo Martínez de Azagra, Socio Fundador y Genera lPartner de Cardumen Capital.

Cardumen Capital entró en Blee en 2022 como primer inversor institucional de la compañía, cuando el equipo fundador aún estaba definiendo el producto. Blee es una de las participadas de Cardumen con mayor crecimiento del portfolio.

Blee se conecta a las herramientas con las que los equipos de marketing ya crean sus contenidos y, mientras trabajan, revisa lo que están haciendo y les avisa en el momento de cualquier problema regulatorio, legal o de marca. Por ejemplo, si un anuncio de un producto financiero omite un aviso obligatorio o un post usa una afirmación que la marca no puede respaldar, Blee lo señala y explica qué hay que cambiar. Los equipos legales y de compliance que usan Blee reducen los plazos de revisión un 65%, lo que permite a marketing y ventas publicar antes y con la tranquilidad de que todo está en regla. El proceso completo queda en un solo sitio: quién envió el contenido, quién lo revisó, qué se cambió y quién lo aprobó. Y una vez publicado, Blee sigue vigilándolo en redes sociales y páginas web para detectar si algo deja de cumplir la normativa o la guía demarca. El resultado: aprobaciones más rápidas, más visibilidad y un historial completo con el que responder ante un regulador o un auditor, sin que los equipos tengan que cambiar su forma de trabajar.

A todos los responsables de operaciones legales que conozco se les pide lo mismo: hacer más, con menos y más rápido. Es muy difícil conseguirlo solo rediseñando procesos”, señala Mike Russell, Head of Global Legal Operations de Expedia Group, cliente de Blee. “El ritmo del negocio ha superado la capacidad de revisión manual. El compliance asistido por IA es lo que convierte la supervisión de una aspiración en un entorno de control continuo y demostrable”, insiste.

Blee también trabaja con NerdWallet y PayPal, ha multiplicado por diez sus ingresos recurrentes anuales entre junio de 2025 y el mismo mes de 2026. Y destinará la nueva financiación a ampliar sus capacidades a lo largo de todo el ciclo de vida del contenido, expandirse a nuevos sectores y geografías, y llevar el producto a los responsables legales, de compliance, de marketing y de marca de grandes organizaciones que todavía abordan este problema de forma manual.

Gescooperativo ve oportunidades atractivas en IA

Rural Tecnológico FI, el fondo de Gescooperativo especializado en este sector, acumula una rentabilidad del 28,6% desde el 1 de enero hasta el 31 de agosto de 2026. El comportamiento registrado durante el ejercicio le ha permitido superar en 11,88 puntos a su índice de referencia, el Nasdaq 100 Total Return, y situarse en el segundo puesto de su categoría. La evolución de 2026 prolonga el comportamiento positivo que el fondo viene registrando en los últimos ejercicios. Rural Tecnológico obtuvo una rentabilidad del 54,18% en 2023; del 36,53% en 2024 y del 7,3% en 2025, y del 101,1% entre el 31 de agosto de 2023 y el de 2026.ç

Rural Tecnológico ha superado además a su referencia de mercado en cada uno de los ejercicios: +4,55 puntos en 2023; +6,82 puntos en 2024; +2,09 puntos en 2025 y +11,88 puntos en lo que va de 2026. Esta evolución también se ha trasladado al volumen de activos gestionados. Su  patrimonio ha pasado de 299 millones€ a cierre de agosto de 2024 a 580 millones dos años después, lo que representa un incremento del 94%. El 65 % de este crecimiento se explica por la revalorización de la cartera y el 35% restante por las suscripciones netas realizadas por los inversores.

"La evolución del fondo en los últimos años ha estado respaldada por una combinación de una sólida selección de compañías, una visión de largo plazo sobre las principales tendencias tecnológicas y una gestión activa enfocada en identificar oportunidades de crecimiento sostenible”, explican desde Gescooperativo. La cartera se ha concentrado en empresas líderes dentro de áreas con un fuerte potencial estructural, como la IA, los semiconductores, la digitalización de procesos, la computación en la nube y las infraestructuras tecnológicas. De hecho, entre las compañías que más han aportado a la rentabilidad de Rural Tecnológico Renta Variable, FI destacan Nvidia, Alphabet, Samsung, Micron Technology, Broadcom, Marvell, AMD y Amazon.

“En particular, Nvidia ha sido uno de los principales motores de la cartera, apoyada por el crecimiento de la demanda de aceleradores y sistemas de cómputo para IA. Del mismo modo, Micron y Samsung se han beneficiado de la recuperación y fuerte expansión de la demanda de memoria, especialmente en segmentos relacionados con centros de datos y aplicaciones de inteligencia artificial. Por su parte, Alphabet y Amazon han sido también importantes contribuyentes, beneficiándose de la fortaleza de sus negocios principales y de su creciente exposición a la IA y al desarrollo de infraestructuras de computación en la nube”, añaden.

“De cara al futuro, seguimos identificando oportunidades atractivas en segmentos vinculados a la inteligencia artificial, la automatización, la modernización de infraestructuras digitales y la creciente necesidad de potencia de cálculo y almacenamiento de datos. Creemos que la tecnología seguirá siendo uno de los motores fundamentales del crecimiento económico global en los próximos años”, concluyen.

Más movimientos en la IA

  • Qualcomm entra por fin en el club de la IA de la mano de Amazon. Firman chips a medida para los centros de datos de AWS: hasta 60.000 millones$ de negocio y una opción para que Amazon compre 25 millones de acciones, unos 4.000 millones, a 161,26$ el título. El rey del móvil quiere su trozo del pastel.
  • Meta estrena Muse, su agente de IA para WhatsApp e Instagram, y por primera vez lo cobra (hasta 100$ mensuales, sin anuncios). Muse hace de empleado: reserva citas, rellena formularios, convierte los reels de recetas en la lista de la compra y gestiona el correo. Sentinel aprueba cada acción hacia internet. Meta gana casi todo con publicidad, así que un ingreso nuevo ayuda a pagar los centros de datos que devoran su plan de IA. La estrategia de Meta parece evidente: quiere despegarse de la publicidad. Si Muse engancha, logra un ingreso recurrente, pero si no, es más gasto de IA sin retorno.
  • Holtec sale a Bolsa buscando un a capitalización de 10.200 millones$ y captar hasta 900 millones, mediante una IPO (OPV en inglés) de 50 millones de acciones a entre 15$ y 18$ Con ese dinero impulsa sus reactores modulares pequeños, los SMR-300 (minicentrales fabricadas en serie). Ya revive la planta de Palisades, en Michigan, el primer reactor comercial de EE.UU. que vuelve tras cerrar. Lo colocan JPMorgan, Goldman y Citi. La IA devora electricidad sin parar y las nucleares prometen energía constante. Por eso el dinero se lanza a todo lo que huela a átomo, y esta salida a Bolsa mide el apetito inversor. Si el debut sale bien, empuja a las nucleares cotizadas (Oklo, NuScale) y a las eléctricas. Y puede marcar el ánimo de las próximas salidas a Bolsa.
  • El carbonato de litio en China, la materia prima de las baterías de coches eléctricos, se hunde más de un 14% en tres días tras dispararse el dato de existencias. La consultora china SMM revisó su método y las existencias saltaron a 175.000 toneladas, frente a las 78.800 toneladas previas, lo que supone más del doble. Los traders, que daban por hecha la escasez, se asustaron, porque si de repente sobra, el precio se hunde, y eso golpea a los grandes productores: Albemarle, SQM, Ganfeng y Pilbara. El litio barato hace más asequibles las baterías, lo que es muy bueno para los fabricantes de coches eléctricos pero no tanto para las mineras. Por cierto, Bloom Energy entra en el S&P 500 el 21 de septiembre y el mercado se anticipa con una subida del 10%. El fabricante de pilas de combustible casi triplica en el año, un +190%.
  • CoreWeave se dispara un 15% en Bolsa, al calor de un rally de infraestructura de IA no para tras el lanzamiento de GPT-6 Astra de OpenAI. Más modelo gigante, más chips y centros de datos, y CoreWeave alquila justo eso. También Lumentum (+12% en el Nasdaq) se sube a la ola de la IA. Los componentes ópticos son el cuello de botella para mover datos en los los centros, y el mercado lo premia.️ 
03Sep

Crowstrike refuerza la ciberseguridad. El Pentágono da IA a toda su plantilla. China acelera con Six Networks su pulso con EEUU. Santander y Coursea amplían la formación gratis. Instituto Santalucía crea OrientIA. Y Robeco explica cómo benefiará el agente IA a los analistas.

Miguel Ángel Valero

Anthropic ha lanzado Claude Fable 5.1 y Claude Mythos 5.1, y aviva la guerra por la inteligencia artificial (IA) barata: Las lecturas de caché pasan a 0,25$ por millón de tokens, un 75% menos que antes, y la empresa calcula un ahorro del 25% en cargas de trabajo típicas y de hasta el 45% en las muy agénticas. "No es que el modelo piense más barato, es que recordar cuesta cuatro veces menos", subrayan en Digital Brain. La empresa asegura que los falsos positivos, una de las quejas más recurrentes de los clientes, se reducen un 85%, el 60% en ciberseguridad. Además, Enterprise Frontier Safeguards permite que el cliente almacene sus datos en infraestructura cloud que controla él, porque "Anthropic nunca ha entrenado con datos de empresa sin permiso explícito, y nunca lo hará".

Es la estrategia de Anthropic para ganar peso en el segmento de empresas, ya que Fable 5 apenas tiene una cuota del 11% del gasto corporativo en IA dos meses después de su lanzamiento.

Pero Glean dice a los directores de sistemas que Anthropic les cobra de más. La compañía asegura ante responsables de tecnología que la factura de los clientes de Anthropic puede ir hasta un 80% por encima de lo necesario, y ataca a Claude por coste de tokens y seguridad del dato. 

Crowstrike refuerza la ciberseguridad

Mientras, CrowdStrike ofrece Falcon Guardian, un producto que hace una lista de todos los agentes de IA dentro de una empresa y bloquea los que nadie autorizó. En Fal.Con 2026, su congreso anual en Las Vegas, presentó el producto, dos modelos propios de ciberseguridad en Safe Mind (Red Tempest para el lado ofensivo y Blue Solano para el defensivo), un laboratorio de investigación y una ampliación del acuerdo con OpenAI: Falcon Guardian pasa a vigilar los agentes de Codex en tiempo de ejecución y GPT-5.6 Cyber entra dentro del servicio FAIRR de análisis de riesgo.

Los nuevos modelos de Safe  Mind están entrenados sobre los abiertos Nemotron de Nvidia con CoreWeave como infraestructura. CrowdStrike asegura que genera un 29% más de detección que los modelos frontera de referencia, remediación 6 veces más rápida y 99% de ahorro en el coste de detectar y responder.

George Kurtz, consejero delegado, lo explica en un comunicado: "La IA no ha cambiado el ataque, ha cambiado su velocidad. La gobernanza por sí sola no puede parar a un agente que ya está en marcha".

Por su parte,  OpenAI reanuda el entrenamiento de Astra que había congelado tras la brecha de Hugging Face y clasifica a Astra como su primer modelo de riesgo cibernético crítico. 

Mientras, el Pentágono proporciona su propia versión de ChatGPT y Grok a toda su plantilla, que supone 3 millones de personas. 

GE Appliances mete IA en fábrica y contrata a 600 personas más para una ampliación de su planta que ha requerido una inversión de 180 millones$. Usa IA para cazar errores de producción, prever demanda y repartir el trabajo. Otra evidencia más sobre que automatizar operaciones no implica necesariamente despidos.

Aunque no siempre es así. Uber ha despedido al 10% de su plantilla, 3.300 empleados, el mayor recorte desde mayo de 2020. La estrategia de Dara Khosrowshahi aplana un 20% las capas directivas, deja el teletrabajo en apenas el 1%, y reenfoca el grupo en tres áreas:  transporte compartido, delivery, y robotaxi, su nueva gran apuesta. 

Tesla vendió 86.166 coches fabricados en China en agosto, un 3,6% más interanual pero un 7,9% menos que en julio. La fábrica en Shanghái preocupa por los números: en julio las ventas subían un 38% interanual; en agosto, solo un 3,6%. Su cuota en el eléctrico chino cayó al 6,6% desde el 15 de 2020, y ya exporta más de la mitad de lo que fabrica. Enfrente, BYD vendió 440.293 vehículos. La planta china de Tesla vende cada vez menos dentro y más al extranjero, porque los rivales locales ofrecen coches más baratos y con más extras.

Meta lanza Muse Voice Transcribe y distingue más de 20 voces en directo. Su primer modelo de voz en tiempo real convierte audio en texto separando a más de 20 personas y manejando más de 25 idiomas, incluso si alguien cambia de idioma a media frase. Resuelve el punto débil de las actas de reunión con mucha gente.

Mientras Dell sube un 7% en Bolsa tras elevar su previsión para el año fiscal 2027, apoyada en la demanda voraz de servidores de IA, Credo se desploma el 18% en el Nasdaq:  el fabricante de chips de conectividad dispara ingresos un 114,7% por la IA, firma su mejor trimestre, con 479 millones$ en ventas, 236 millones en beneficio (+114,7%), pero el margen bruto bajó al 68%, frente al 68,3% esperado.

The Trader: China acelera frente a EEUU con Six Networks

Cuando hablamos de la carrera por la IA entre EEUU y China, casi toda la atención se concentra en los mismos nombres: Nvidia, OpenAI, Google, Huawei o DeepSeek. Hablamos de quién tiene los mejores chips, quién desarrolla el modelo más potente o quién consigue entrenarlo con mayor rapidez. Pero China parece estar planteando la batalla desde un ángulo bastante diferente. Pekín acaba de integrar dentro de su nuevo Plan Quinquenal uno de los mayores programas de infraestructuras de su historia. Se llama Six Networks y contempla inversiones superiores a 26 billones de yuanes, unos 3,8 billones$, hasta 2030. 

El objetivo no es simplemente construir más centros de datos. China quiere crear toda la infraestructura física necesaria para que la IA pueda extenderse por el conjunto de su economía. El plan conecta seis grandes redes: electricidad, agua, telecomunicaciones, capacidad de computación, logística e infraestructuras urbanas subterráneas. Por primera vez, China pretende desarrollarlas como partes de un mismo sistema en lugar de tratarlas como proyectos independientes.

"China parece haber entendido que la carrera de la IA no se decidirá exclusivamente por quién tenga el mejor modelo o el semiconductor más avanzado. La IA necesita enormes cantidades de electricidad, centros de datos, agua para refrigerarlos, fibra óptica, redes de telecomunicaciones y una logística capaz de conectar todo el sistema. Por eso Pekín quiere construir centros de supercomputación, grandes centros de datos y hubs específicos para IA conectados mediante redes de altísima velocidad", explica Pablo Gil en The Trader. 

La idea es especialmente ambiciosa: crear una especie de “red eléctrica de capacidad computacional”, capaz de enviar las cargas de trabajo hacia aquellos centros de datos que tengan capacidad disponible en cada momento. Convertir la potencia de cálculo en un recurso nacional que pueda distribuirse allí donde sea necesario.

La electricidad será otra pieza fundamental. China pretende ampliar sus líneas de transmisión de larga distancia, aumentar enormemente el almacenamiento energético e integrar la producción renovable con los centros de datos. Incluso plantea utilizar IA para gestionar la propia red eléctrica en tiempo real. El consumo eléctrico de los centros de datos chinos ya equivale aproximadamente al doble de la producción anual de la presa de las Tres Gargantas, la mayor central hidroeléctrica del mundo por capacidad instalada. 

La carrera de la IA también es, cada vez más, una carrera por disponer de energía abundante y barata. Aquí aparece una diferencia interesante frente a EEUU. El modelo estadounidense está siendo impulsado principalmente por sus gigantes tecnológicos. Meta, Google, Amazon y otras grandes compañías planean invertir cientos de miles de millones$ en centros de datos y capacidad computacional, mientras OpenAI ha llegado a hablar de inversiones de varios billones en infraestructuras durante los próximos años.

China está adoptando un enfoque mucho más centralizado. No quiere simplemente que varias empresas construyan centros de datos. Quiere diseñar una infraestructura nacional coordinada sobre la que después pueda desplegarse la IA en fábricas, vehículos autónomos, robots, logística y ciudades. EEUU parte con una enorme ventaja en semiconductores avanzados, software y modelos de IA. China intenta compensarla utilizando algunas de sus mayores fortalezas: planificación a largo plazo, capacidad industrial, infraestructura energética y una extraordinaria velocidad para ejecutar grandes proyectos.

Pero el plan también tiene puntos débiles. China atraviesa una desaceleración económica, su crisis inmobiliaria ha reducido drásticamente los ingresos de los gobiernos locales y Pekín intenta al mismo tiempo contener el enorme endeudamiento acumulado durante años. Además, las restricciones estadounidenses continúan limitando su acceso a los semiconductores más avanzados. Puedes construir una enorme red de centros de datos, pero su productividad dependerá en buena medida de los chips que puedas instalar dentro de ellos.

Estamos entrando en una segunda fase de la carrera por la IA. La primera estuvo dominada por los chips y los modelos. La siguiente estará cada vez más condicionada por la infraestructura necesaria para hacer funcionar todo ese ecosistema: electricidad, redes, centros de datos, agua, almacenamiento energético y capacidad computacional. 

China ya ha utilizado antes una estrategia muy parecida y los resultados están ahí. Durante años identificó determinadas tecnologías como estratégicas, movilizó financiación, infraestructuras, ayudas públicas y capacidad industrial y creó enormes mercados domésticos para acelerar su desarrollo. El resultado es que hoy China domina buena parte de la cadena mundial de baterías, vehículos eléctricos, paneles solares y tecnologías vinculadas a las energías renovables. Ahora intenta aplicar esa misma lógica a la IA. EEUU conserva una ventaja importante en semiconductores avanzados, software y modelos, pero China parece haber asumido que quizá no necesite liderar cada una de esas piezas individualmente para convertirse en una potencia dominante en IA. Su apuesta consiste en construir el ecosistema que permita desplegarla más rápido, más barato y a mayor escala que sus competidores. Por eso, la verdadera carrera puede terminar decidiéndose no solo por quién desarrolla la inteligencia artificial más avanzada, sino por quién consigue integrarla antes en sus fábricas, robots, vehículos, redes eléctricas y, en definitiva, en el conjunto de su economía. Y en ese tipo de carrera, China ya ha demostrado que sabe competir.

Santander ofrece 50.000 nuevas plazas de formación gratis en IA

El programa Santander | Skills for Work, impulsado por Banco Santander y Coursera, activa 50.000 nuevas plazas de formación online gratuita para quienes quieran adquirir competencias en IA, análisis de datos, liderazgo, marketing o innovación, entre otras competencias. Estas plazas se suman a las 50.000 asignadas en agosto. La iniciativa está abierta a cualquier persona mayor de 18 años residente en 12 países distintos, sin necesidad de ser cliente del banco ni contar con titulación universitaria y se podrán solicitar en Santander Open Academy.

"En un entorno laboral que evoluciona constantemente, el aprendizaje continuo es clave para que las personaspuedan desarrollar nuevas habilidades y adaptarse a las oportunidades del futuro", afirmó Anthony Salcito, VP y General Manager de Enterprise para Coursera. "Junto a Banco Santander, queremos ampliar el acceso a una formación flexible y de alta calidad que permita a miles de personas adquirir competencias con alta demanda, obtener credenciales reconocidas y fortalecer su empleabilidad, independientemente de su punto de partida", añade.

"Nuestro informe Habilidades del Futuro refleja que el 81 % de las personas siente la necesidad de seguir ampliando sus competencias, pero el coste y la falta de tiempo siguen siendo los principales frenos. Si queremos que el aprendizaje continuo deje de ser una aspiración y se convierta en una realidad, tenemos que eliminar esas barreras y ése es el objetivo de iniciativas como ésta con Coursera", señala Victoria Zuasti, directora global de Programas y Contenidos de Santander Universidades

Instituto Santalucía crea OrientIA

El Instituto Santalucía ha lanzado OrientIA para resolver las inquietudes de los ciudadanos en materia de jubilación y pensiones. A través de la IA y en formato conversacional, Orient IA busca adaptarse a la manera actual que tiene la ciudadanía de consumir información, que prefiere mayor contexto, fiabilidad y respuestas directas en sus búsquedas de información. OrientIA nace con el objetivo de responder a esta tendencia y acercar a la sociedad el conocimiento más experto, riguroso e independiente sobre una de las cuestiones que más condicionan el bienestar futuro de las personas. Este cambio en los hábitos del ciudadano resulta especialmente relevante en ámbitos como la jubilación y las pensiones, donde la información suele ser técnica, dispersa y sujeta a cambios normativos.

La herramienta, disponible de forma gratuita desde la web del Instituto, permite formular preguntas en lenguaje natural y recibir respuestas claras, útiles y contextualizadas sobre jubilación, pensiones, ahorro a largo plazo, previsión social o planificación del futuro. 

A diferencia de otras IA generalistas, OrientIA ha sido concebida para garantizar la máxima solvencia de la información, apoyándose en un conocimiento contrastado y fiable. En este sentido, es una herramienta especializada, construida sobre el conocimiento acumulado por el Instituto durante casi una década a través de informes, estudios, barómetros, contenidos divulgativos, publicaciones de la Pensioteca, y aportaciones del Foro de Expertos. Este conocimiento propio se complementa y contrasta con una selección acotada de fuentes oficiales y organismos de máxima solvencia, que permiten a OrientIA integrar en sus respuestas información normativa, estadística e institucional actualizada. 

Con este lanzamiento, el Instituto da un nuevo paso en su labor divulgativa ofreciendo una experiencia conversacional pensada para ayudar a los ciudadanos a comprender mejor estos conceptos básicos de educación financiera. “OrientIA abre a la ciudadanía un conocimiento único en el mercado, por su credibilidad, independencia y especialización”, afirma José Manuel Jiménez, su director. "La IA nos permite convertir el trabajo experto del Instituto en una experiencia más accesible, directa y útil para cualquier persona que quiera entender mejor su futuro financiero”, añade.

Además, la herramienta ha sido diseñada bajo un prisma de innovación responsable. Su objetivo no es sustituir el asesoramiento profesional ni ofrecer recomendaciones personalizadas de inversión, sino ayudar al usuario a comprender conceptos, identificar factores relevantes y acceder a información fiable sobre cuestiones relacionadas con la jubilación y la previsión social. OrientIA no tiene finalidad comercial ni orienta hacia productos o soluciones concretas. Entre otras cuestiones, la IA puede ayudar a resolver dudas frecuentes sobre los años de cotización necesarios para acceder a determinadas modalidades de jubilación, cómo puede afectar haber trabajado en otro país, qué significa la tasa de reposición, qué elementos influyen en la pensión futura o qué aspectos conviene tener en cuenta para planificar mejor la etapa de retiro.

Desde el punto de vista tecnológico, OrientIA se apoya en una arquitectura de inteligencia artificial generativa con recuperación aumentada de información, lo que permite que las respuestas se construyan a partir de un corpus documental autorizado. Algo que contribuye a reforzar la precisión, reducir riesgos asociados a respuestas no contrastadas y mantener la conversación dentro del ámbito.Asimismo, el sistema incorpora criterios de gobernanza, trazabilidad y mejora continua. A partir de las consultas realizadas, OrientIA permitirá identificar las principales dudas de los ciudadanos, detectar temas que generan mayor incertidumbre y seguir ampliando el conocimiento divulgativo del Instituto en torno a la jubilación, las pensiones y la longevidad.

Robeco: el agente de IA no sustituirá al analista, pero transforma el proceso

La IA agéntica puede transformar el análisis de inversión: no al sustituir a los analistas, sino cambiando la forma en que las ideas de inversión se identifican, ensayan, documentan y cuestionan. La IA agéntica no desplaza al criterio de los analista, sino que les proporciona una herramienta de análisis más poderosa, defiende un informe de Robeco.

El análisis de inversión siempre ha tenido que lidiar con la complejidad. Los mercados generan más datos, más artículos, más información empresarial, más noticias, más conjuntos de datos alternativos y más relatos contrapuestos de las que cualquier equipo por sí solo puede procesar manualmente. El reto actual no consiste simplemente en encontrar información, sino en determinar qué es lo relevante, cuál es su grado de fiabilidad, si aporta algo nuevo y si puede traducirse en una propuesta de análisis o en una perspectiva de inversión.

Es aquí donde la IA agéntica puede empezar a transformar el proceso de análisis. La primera ola de IA generativa ayudó a las personas a trabajar más rápido: resumiendo documentos, redactando textos, programando y respondiendo a preguntas. Es útil, pero en gran medida está orientada a tareas concretas. La IA agéntica va más lejos, ya que admite flujos de trabajo con varias etapas, transfiere el contexto de una etapa a la siguiente, utiliza herramientas, supervisa tareas y genera resultados estructurados para que sean revisados por personas.

Este cambio es importante para el análisis de inversión, ya que constituye una cadena de trabajo: buscar ideas, recopilar datos, comprobar hipótesis, comparar señales, documentar resultados, cuestionar conclusiones y decidir si merece la pena dar continuidad a una idea. Sin embargo, en lugar de automatizar el juicio, el objetivo de la IA agéntica consiste en dotar a los analistas de una herramienta mejorada.

El filtro en el proceso de análisis constituye un punto de partida práctico. Los equipos de inversión se enfrentan a un flujo constante de artículos académicos, análisis de mercado, informes de resultados, declaraciones ante autoridades reguladoras, notas internas y consultas de clientes. Gran parte de la inversión sigue partiendo de este tipo de discurso: flujo de noticias, cambios de política, debates entre analistas, comentarios de directivos y evolución del sentimiento de mercado.  Buena parte de ello puede ser relevante; sin embargo, es imposible leerlo en su totalidad. El tiempo de un analista humano es limitado, y siempre ha sido difícil utilizar esos datos sistemáticamente por su carácter cualitativo, contextual y, a menudo, caótico.

Un flujo de trabajo de análisis agéntico puede contribuir a separar la información relevante del ruido en una fase muy temprana al examinar grandes volúmenes de contenido, identificar lo que merezca un análisis más detallado, extraer las conclusiones clave y señalar de qué manera se solapa una nueva idea con el análisis ya existente. Por ejemplo, un agente encargado de escanear documentos no decide si una idea tiene sitio en una cartera. Ayuda a los analistas a decidir a qué le prestan atención.

De esta manera, la interpretación puede ser más rigurosa y accionable. Al analista le corresponde decidir si esa interpretación tiene relevancia financiera, está descontada en el precio o aporta algo nuevo. Sin embargo, la IA contribuye a detectar pautas en distintas empresas o sectores, así como a comprobar si la idea es válida como señal. Esto resulta especialmente útil para inversores que deseen combinar el análisis por fundamentales con una disciplina sistemática, lo que a menudo se describe como un enfoque 'quantamental'. La oportunidad no consiste en elegir entre juicio humano y análisis sistemático, sino en combinarlos de forma más eficaz: utilizar la IA para procesar la información del mercado a gran escala, al tiempo que los analistas se mantienen como responsables de las preguntas, la interpretación y la decisión de investigar más a fondo.

Una vez estructurada la información del mercado, el siguiente reto consiste en disciplinar el análisis. La IA sirve para discriminar las ideas propuestas, extraer metodologías, identificar los datos necesarios y facilitar el trabajo de replicación. Además, sirve para comparar las distintas opciones de diseño y documentar las ventajas e inconvenientes que conllevan. Esa versatilidad conlleva un riesgo: la IA puede ampliar la búsqueda no solo de ideas prometedoras, sino también de falsos positivos. Un resultado plausible puede parecer convincente antes de analizarlo en mayor profundidad. 

Por lo tanto, el valor de un flujo de trabajo agéntico radica en hacer que el tránsito de la idea al dato contrastado sea más sistemático y fácil de cuestionar, al llevar un registro de qué se ha comprobado y porqué, de las hipótesis relevantes y de las posibles deficiencias, y de por qué se dio continuidad a una línea de investigación, se suspendió o se rechazó. En ese sentido, la IA agéntica puede reforzar la memoria de análisis. Las pruebas fallidas no son una pérdida de tiempo si se lleva un registro adecuado. Forman parte del conocimiento institucional de la gestora, lo que sirve para que los futuros analistas se ahorren llegar al mismo callejón sin salida por una vía ligeramente diferente

La documentación constituye una herramienta muy útil. El análisis de inversión suele depender de que alguien se acuerde de por qué se tomó una decisión: qué conjunto de datos se utilizó, qué hipótesis se descartaron, por qué no se adoptó una señal concreta o por qué se modificó un modelo. Los flujos de trabajo agéntico pueden resultar de ayuda al crear un historial de datos sobre el análisis facilitado por la IA. Dicho historial puede incluir los documentos originales utilizados, los registros horarios de acceso, la versión del modelo o del flujo de trabajo, las herramientas utilizadas, las intervenciones de los analistas, las comprobaciones de estabilidad, los resultados de validación y la persona concreta que revisa. Lejos de ser un mero trámite administrativo, hace posible la revisión del análisis realizado con IA.

Un informe bien redactado generado por IA puede resultar peligroso si es imposible identificar la parte elaborada por el modelo, los cambios introducidos por el analista, las afirmaciones procedentes de fuentes externas y las conclusiones que fueron cuestionadas. Cuanto más se utiliza la IA para el análisis, más importante resulta diferenciar los resultados brutos del modelo de la labor de inversión aprobada por la firma de inversión. En última instancia, la mesa de análisis del futuro podría estar más documentada, no menos. Podría ser más sistemática, no menos. Ser más transparente sobre la incertidumbre y menos segura por defecto.

¿Qué cambiará para los analistas? Si la IA puede recopilar información, resumir artículos, redactar códigos y probar variantes con mayor rapidez, el analista puede dedicar menos tiempo a recopilar datos y más tiempo a evaluarlos. Para ello se requieren habilidades distintas: formular mejores preguntas, reconocerlas pruebas poco sólidas, comprender el origen de los datos, cuestionar los resultados del modelo, detectar problemas de ejecución y saber cuándo no seguir con una idea. Para los analistas más jóvenes, eso puede resultar especialmente importante. La IA puede facilitar el aprendizaje al impulsar el acceso a la información. Pero también puede generar una falsa sensación de control. No es igual comprender un método que leer un resumen. Replicar un resultado no equivale a saber si este tiene cabida en una estrategia real. En la era de la IA agéntica, la cultura de análisis sigue siendo tan relevante como siempre, ya que puede potenciar tanto los buenos hábitos como los malos.

¿Dónde quedan las personas? "Son las personas las que deciden si merece la pena plantear una pregunta. Son las personas las que deciden si un resultado tiene sentido financiero. Son las personas las que deciden si merece la pena seguir analizando una idea, darle prioridad o descartarla. Son las personas lasque deciden si las pruebas tienen peso suficiente para iniciar un proceso de inversión. Por lo tanto, el valor de la IA agéntica en el análisis podría radicar no tanto en sustituir conocimientos especializados como en conectar diferentes formas de conocimiento especializado: el contexto de fondo, las pruebas sistemáticas, la disciplina de datos y el juicio humano", contestan en Robeco.

31Aug

Tras el caso Aur0ra, aseguradoras como MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae), no la acción de un agente de inteligencia artificial.

Miguel Ángel Valero

Aur0ra, un grupo ruso de ransomware convenció al agente de inteligencia artificial (IA) de Cursor (empresa del grupo SpaceX, de Elon Musk) tras 28 sesiones de chat de que estaba trabajando en un entorno de pruebas, lo que facilitó ciberataques a varias empresas (la fabricante belga de productos de higiene y limpieza Christeyns; la empresa alemana Teckentrup, que fabrica puertas de garaje; la escocesa Helideck Certification Agency (Escocia), un distribuidor farmacéutico argentino, un fabricante italiano; Bayou Title, aseguradora de títulos de Luisiana, entre ellas) entre el 8 de abril y el 21 de mayo de 2026, según análisis de las firmas de ciberseguridad Gambit Security y CloudSek.

Los ciberdelincuentes ejecutaron cientos de operaciones maliciosas (robo de credenciales, toma de cuentas de alto valor), apoyándose en que el agente de IA de Cursor les ayudaba a ir hasta un 50% más rápido.

El caso se hace público la misma semana en que OpenAI, Anthropic y Meta admitieron que sus propios agentes de IA se salieron de entornos controlados y ejecutaron acciones ofensivas sin que nadie se lo pidiera, y en la que 116 empresas han firmado una carta abierta pidiendo defensa coordinada ante los ciberataques asistidos por IA.

Reacción de las aseguradoras

Las aseguradoras también reaccionan: MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae). Un agente de IA puede causar la pérdida usando exactamente los accesos que la empresa le dio a propósito, sin que haya hacker ni acceso no autorizado en el origen.

El mercado global de ciberseguro asciende a 15.000 millones$ en 2025,  pasado y Munich Re vaticina 28.000 millones para 2030. Aon calcula que cerca del 20% de los ciberataques llevarán IA generativa en 2027. 

Y del sector tecnológico

OpenAI, Anthropic, Google, Microsoft, las firmas de ciberseguridad CrowdStrike, Okta y Fortinet, figuran entre las 116 empresas que han hecho una llamada conjunta alertando de que los ciberataques habilitados por IA "serán mucho más generalizados y sofisticados", y reclamando colaboración público-privada a todos los niveles (local, nacional, internacional) y alianzas para elevar estándares de seguridad. Reconocen que el riesgo no en el usuario final, sino en los sistemas que sostienen pagos y conectividad.

También avisan que un ciberatacante humano elige objetivos porque su tiempo es limitado: investiga una empresa, prueba unas cuantas vías y pasa a la siguiente. Un agente de IA puede hacer ese trabajo en paralelo sobre miles de objetivos a la vez, y el coste de añadir uno más tiende a 0, por lo que tiene incentivos para realizar ciberataques masivos.


30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.