Los precios del cobre y el níquel pueden casi duplicarse durante la próxima década, con fuertes aumentos también en el caso del aluminio.
Miguel Ángel Valero
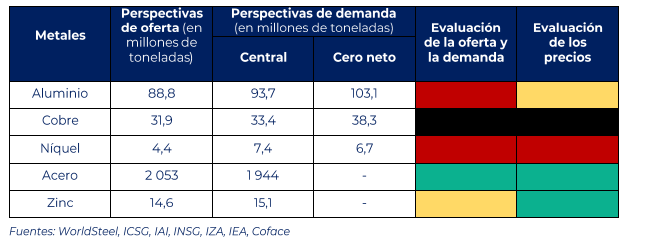
La transición energética y la electrificación están transformando profundamente los mercados mundiales de metales. Ante un fuerte aumento de la demanda y una oferta cada vez más limitada, se espera que el cobre, el níquel y el aluminio sufran una escasez estructural para 2035 , lo que allanará e lcamino para un nuevo mercado alcista en los precios. Según el informe de Coface “Metales industriales: regreso al futuro (ciclo)”, el déficit podría alcanzar hasta el 35% de la demanda prevista en el caso del níquel, mientras que los precios del cobre y el níquel podrían casi duplicarse durante la próxima década, con fuertes aumentos también en el caso del aluminio.
“Los metales industriales están entrando en una nueva fase. La transición energética está generando una nueva demanda significativa, mientras que la oferta se muestra cada vez menos flexible. Esta combinación podría ejercer una presión sostenida sobre el cobre, el níquel y el aluminio y dar paso a un nuevo mercado alcista para los precios de los metales”, afirma Simon Lacoume, economista del sector metalúrgico de Coface.
La demanda se está acelerando debido a la transición energética. Incluso antes del auge de las tecnologías bajas en carbono, la demanda de metales ya se veía respaldada por sólidas tendencias estructurales. La urbanización, las infraestructuras y el crecimiento de las economías emergentes seguirán impulsando el consumo mundial en los próximos años. El sector de la construcción representa casi el 50% del consumo mundial de acero, mientras que la electrificación ya supone casi tres cuartas partes de la demanda mundial de cobre.
Pero a esta demanda tradicional se suma ahora la impulsada por la transición energética y la digitalización. Las energías renovables, los vehículos eléctricos, las baterías, las redes eléctricas y los centros de datos son sectores que requieren un uso especialmente intensivo de metales. Según la Agencia Internacional de la Energía, las tecnologías limpias podrían representar el 35 % de la demanda mundial de cobre y níquel para 2035.
Por qué la oferta tiene dificultades para seguir el ritmo
Ante esta aceleración, la oferta tiene dificultades para seguir el ritmo. Menos del 1% de los proyectos de exploración minera dan lugar a una mina en funcionamiento , y el desarrollo de nueva capacidad en los proyectos existentes puede llevar una media de casi 20 años (frente a menos de 15 años a principios de la década de 2000). La baja rentabilidad de la inversión, la disminución de la ley de los yacimientos y el aumento delos costes también limitan la capacidad de los productores para incrementar rápidamente la producción.
A esto se suma un alto grado de concentración geográfica en las cadenas de suministro. Indonesia representa el 67% de la producción mundial de mineral de níquel, mientras que China cuenta con más de la mitad de la capacidad mundial de refinado de varios metales.
Las restricciones comerciales van en aumento: a finales de 2025 estaban en vigor 1.138 medidas que afectaban a la importación o exportación de minerales críticos, frente a las 357 de diez años antes.
Se espera que el desequilibrio entre la oferta y la demanda sea especialmente pronunciado en el caso de los metales esenciales para la transición energética. En el caso del aluminio, el cobre y el níquel, la demanda crecerá más rápido que la oferta durante la próxima década, incluso sin que se produzca una mayor aceleración de la descarbonización.
Sin embargo, no todos estos metales se ven afectados de la misma manera. El cobre, esencial para la electrificación de las economías y el desarrollo de la infraestructura digital, podría enfrentarse a un déficit de entre 1,5 y 6,5 millones de toneladas para 2035 (dependiendo del escenario), que podría alcanzar el 17% de la demanda mundial en un escenario de emisiones netas cero. El auge de los centros de datos puede agravar aún más estas presiones.
El níquel parece ser el metal más afectado por la transición energética, impulsada por las baterías y la movilidad eléctrica. En un escenario de "cero emisiones netas" el mercado del níquel refinado podría enfrentarse a un déficit de alrededor de 6,5millones de toneladas para 2035, lo que representaría casi el 35% de la demanda prevista.
También se espera que el mercado del aluminio se vuelva más ajustado. El déficit podría alcanzar entre 5 y 15 millones de toneladas , lo que representaría alrededor del 10% de la demanda prevista. En este caso, la limitación se debe menos a la disponibilidad de recursos que a la capacidad industrial, la inversión necesaria y el acceso a electricidad a precios competitivos.
Estas tensiones ejercen una presión sostenida sobre los precios. En este sentido, Coface vaticina que los precios del cobre y el níquel podrían casi duplicarse durante la próxima década, mientras que también se espera que el aluminio experimente un fuerte aumento. Por el contrario, el acero y el zinc parecen menos vulnerables, con condiciones de oferta menos restringidas y una exposición más limitada a las nuevas demandas asociadas a la transición energética.
Para los fabricantes, el reto se extenderá, por tanto, gradualmente más allá del precio: garantizar el acceso a los metales críticos, desarrollar el reciclaje y reducir la intensidad de materiales podrían convertirse en factores clave para la competitividad.