12Oct

Nvidia quiere ampliar su peso en Reflection AI; Qualcomm estudia la compra de Ambarella; SpaceX compra espectro de banda ancha para consolidar Starlink Mobile. Pero las M&A registran hasta agosto un descenso del 22%. El peor dato en 12 años.

Miguel Ángel Valero

Hay operaciones de fusiones y adquisiciones (M&A por sus siglas en inglés) en marcha, salidas a Bolsa pendientes de concretarse, y especulaciones sobre compras y OPA. Pero todo apunta a que 2026 va a ser el peor año en los últimos 12 para esta actividad. De momento, un 22% menos de operaciones corporativas hasta agosto. Más de un tercio del volumen de operaciones de menos de 100 millones$ se ha evaporado este año. Solo las grandes, por encima de 5.000 millones, aguantan sobre su media. 

El frenazo de fusiones y OPA es otra luz roja para la Bolsa pese a los máximos. Cuando el mercado sube de verdad, los precios altos animan a comprar empresas enteras. Ahora hay récords sin apenas compras. Una euforia que esconde fragilidad. Porque menos fusiones significa menor remuneración al accionista vía primas y que faltan argumentos sustanciosos para mantener el rally alcista. Y fuerte caída de ingresos para la banca de inversión.

En este contexto, Nvidia negocia reforzar su apuesta por Reflection AI, la startup especializada en desarrollar modelos abiertos, o comprarla (está valorada en 25.000 millones$. El grupo ya respalda con unos 800 millones a Reflection AI, que busca 2.500 millones para potenciar Beam, un modelo de pesos abiertos (que cualquiera descarga y afina) para programar y para agentes. Nvidia baraja compra total, fichaje o solo más participación. Caja no le falta, 56.600 millones. El rey de los chips se mete a comprar modelos por algo. Google y Amazon ya diseñan sus propios chips para depender menos de él, así que Nvidia ata a quien crea los modelos y refuerza su posición en el mercado.

Mientras, Ambarella se dispara en el Nasdaq con las especulaciones de que Qualcomm estudia su compra. La firma de chips de visión para IA y coche autónomo habla con asesores de banca de inversión para una posible venta. Antes ya sonó NXP como comprador. Capitaliza unos 3.000 millones y sus ventas crecen un 13%. No hay nada apalabrado, ni mucho menos firmado, pero el mercado ya pone precio a la fusión.

Otro que anima el mercado de M&A, tan alicaído, es SpaceX. La empresa de Elon Musk compra espectro de banda baja a Grain por 8.000 millones$, que se suman a los 65 MHz de EchoStar (17.000 millones aprobados en mayo), para consolidar a Starlink Mobile frente a AT&T, Verizon, y T-Mobile. Además,  promete un Starlink barato en India antes de la megasalida a Bolsa de Jio, valorada en 106.000 millones$.

Por otra parte, las ventas minoristas de turismos en China se desploman un 24% interanual en septiembre, el mayor batacazo en años en el primer mercado de autos del mundo. La guerra de precios y un consumidor en modo ahorro pasan factura a fabricantes como BYD. Mala noticia también para los europeos muy expuestos a China, como Volkswagen y BMW. Pero Stellantis apuesta por eléctricos pequeños y baratos para recuperar Europa, con el proyecto E-Car que arrancará producción en 2028 en Pomigliano (Italia) y marcas con identidad propia frente a la uniformidad de plataformas compartidas. La fábrica italiana ya repunta: producción un 28% mayor en los nueve primeros meses, 340.745 coches. El coche barato es el campo de batalla contra China.

Pero el mercado no está tranquilo. Los hedge funds están apelotonados en Wall Street, justo antes de los resultados de las Bigtech. La correlación entre las grandes del S&P 500 anda en mínimos, cerca de 9. El índice de dispersión de Cboe ronda los 40 y el S&P lleva semanas plano mientras cada valor baila por su lado. La apuesta está tan concurrida que los bancos la marcan como de las más llenas en años, antes de los resultados tech y de la decisión de tipos en la próxima reunión de la Fed. 

El fondo compra opciones sobre acciones sueltas y las vendes sobre el índice, y gana si cada valor se mueve pero el conjunto no. Si un susto los tira a todos a la vez, por una sorpresa negativa en los resultados de las empresas o en la Fed, la apuesta salta por los aires. 

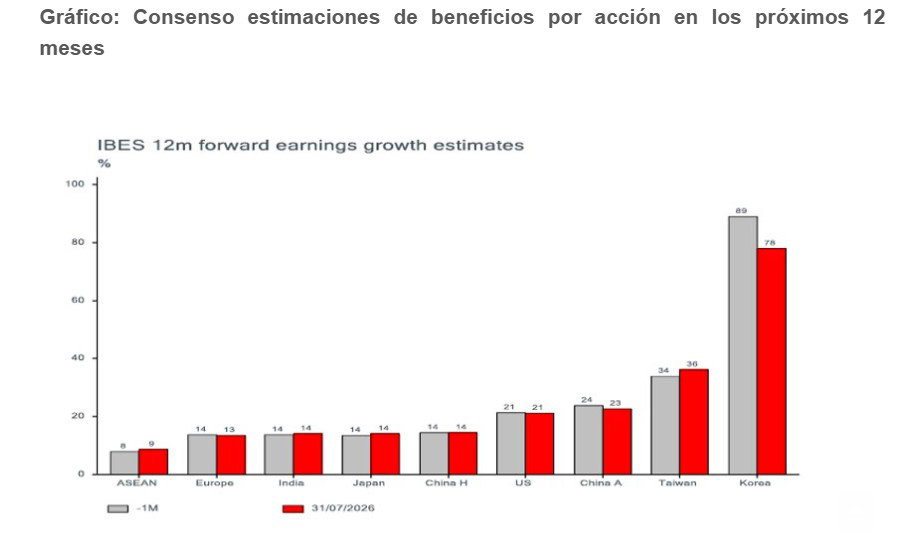
Corea pierde fuelle y el Kospi pasa de mejor del mundo a farolillo por depender de la memoria. La Bolsa coreana, de 4,3 billones$, se ha quedado sin argumentos para subir. El Kospi, el que más subió del mundo, es ahora el peor con un 22% de descenso por la crisis de las acciones de memoria. El volumen cae un 70% y los inversores extranjeros han sacado 131.000 millones, la peor fuga de Asia. El problema es que dos valores, Samsung y SK Hynix, pesan más de media Bolsa coreana, lo que siempre esun arma de doble filo. Si el mercado duda del boom de la memoria, nada sostiene el índice, así que el dinero se va a Taiwán y a EEUU, donde la IA está más repartida. 

Anthropic actualiza su política de uso de la IA

Anthropic ha publicado su nueva política de uso de modelos de IA, que  entra en vigor el 12 de noviembre, tras la revisión anual (la anterior entró en vigor en septiembre de 2025). Se prohíbe el comportamiento "abusivo o cruel, sostenido e innecesario" contra Claude. Quedan fuera la frustración normal, las quejas, los temas creativos oscuros y las pruebas e investigación con modelos. No se podrá utilizar para campañas engañosas (tanto políticas como comerciales),cuentas falsas, posts para inflar contenido y webs de noticias fabricadas. 

La prohibición de usar sus modelos de IA para fabricar armas se extiende al software de guiado y control y armar drones. La nueva política de uso deja más claro que no se puede rastrear a nadie sin su consentimiento. Claude no puede decidir ni recomendar a quién investigar, detener o acusar en un proceso penal, ni servir para construir o mejorar herramientas de vigilancia. Siguen permitidos el seguimiento consentido (la monitorización de fraude, por ejemplo), la moderación de contenido, el periodismo y la investigación legal. 

Anthropic se reserva poder ajustar estas reglas en contratos con ciertos clientes gubernamentales (ya ha trabajado con el Ejército de EEUU) si considera que las salvaguardas son suficientes. Pero añade requisitos cuando Claude está conectado a equipos que ejecutan acciones físicas autónomas y pueden herir a alguien. Tiene que haber un operador cualificado capaz de observar el equipo y pararlo, y la máquina tiene que poder quedarse en un estado seguro si Claude se desconecta. 

Cuando Claude se usa para algo que afecta a la salud, los derechos legales, las finanzas, el sustento o el acceso a servicios básicos de una persona, Anthropic exige un "humano en el bucle" con autoridad para revisar y cambiar la recomendación, y que la persona afectada sepa que se usó IA. 

Además, Anthropic ha lanzado dos herramientas en beta. Claude Dashboards se conecta a los datos de la empresa (Salesforce o Snowflake, por ejemplo) y construye gráficos que se actualizan solos cuando cambian los números. Claude Motion convierte un informe, un gráfico o una idea en una animación corta. Y de paso, Docs, Slides y Design salen de beta y llegan a todos los planes, también al gratuito.

También pone sus mejores modelos a defender redes eléctricas y agua. Su nueva Cyber Mission da a operadores de infraestructuras críticas acceso a sus modelos más potentes, ingenieros en sus instalaciones e investigación sobre amenazas.

En su evento Gemini at Work 2026, Google parece responder a Anthropic con la presentación de  Gemini Agent, un "agente universal para el trabajo" que vive dentro de Google Workspace. Responde preguntas, hace tareas de oficina, crea contenido y escribe y ejecuta código desde una sola ventana. Funciona en la nube las 24 horas y desde cualquier dispositivo.

Por otra parte, la Reserva Federal señala a la inversión en IA como motor de inflación. Varios responsables de la Fed apuntan a la fiebre de los centros de datos como una de las causas de que suban los precios en EEUU. 

Una IA podrá firmar recetas médicas en Utah. Nolla Health ha recibido el visto bueno regulatorio para un programa piloto, el primero de este tipo, en el que la IA prescribe medicamentos.

Arena ya puntúa qué modelos de IA actúan sin permiso. La empresa que mantiene el ranking de modelos más seguido ha levantado 200 millones$ y lanza un índice que mide acciones no autorizadas, atribuciones falsas y tareas que el modelo dice haber completado sin hacerlo.

En España, Albia Imap asesora a Laboral Group para crecer mediante compras

Albia IMAP, firma especializada en asesoramiento en fusiones y adquisiciones, financiación y desarrollo corporativo para empresas del segmento middle market, ha asesorado a Laboral Group y C 10 en la obtención de financiación estructurada para llevar a cabo un ambicioso plan de crecimiento inorgánico. Laboral Group y C10 es uno de los principales proveedores españoles de servicios de prevención de riesgos laborales, formación especializada, cumplimiento normativo y administración de fincas. Su propuesta combina asesoramiento experto, soluciones tecnológicas propias y una amplia oferta de servicios orientados a garantizar el cumplimiento regulatorio y mejorar la eficiencia operativa de sus clientes.

David Segura, fundador y CEO de Laboral Group, lo explica: “La obtención de esta financiación supone un paso decisivo para el desarrollo de nuestro proyecto de crecimiento . Desde el primer momento, el equipo de Albia comprendió nuestras necesidades y nos acompañó con cercanía, rigor y una gran capacidad de ejecución. Su conocimiento del mercado y su asesoramiento estratégico fueron fundamentales para estructurar una solución financiera adaptada a nuestros objetivos".

Francisco Hidalgo -Barquero, socio de Albia IMAP, añade: “Laboral Group es un gran ejemplo de la transformación de nuestro tejido empresarial. La iniciativa ya no es terreno exclusivo de los inversores financieros. La propiedad y el equipo directivos de nuestras pymes hoy ya tienen la vocación de ejecutar proyectos de crecimiento ambiciosos y, así, convertir buenas empresas en líderes de sus respectivos sectores".
06Oct

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA.

Miguel Ángel Valero

La pugna por la financiación se extiende en la inteligencia artificial (IA). La china DeepSeek tiene garantizada la captación de al menos 80.000 millones de yuanes (unos 12.000 millones$) en su última ronda de financiación privada, superando con creces su propio objetivo (buscaba alrededor de 50.000 millones de yuanes) gracias a las las expectativas generadas tras el exitoso lanzamiento de su último modelo, el V4 Flash. Esta captación de financiación privada es previa a una salida a Bolsa que se especula tendrá lugar en 2027, y servirá para la construcción de un mega centro de datos en Mongolia Interior.

DeepSeeek sigue los pasos de su  rival Moonshot, que también tiene como objetivo una salida a bolsa a principios de 2027 y que recientemente ha cerrado una ronda de financiación que le otorgaría una valoración cercana a los 50.000 millones$.

La búsqueda de financiación, ya sea privada o vía Bolsa, ya no se limita a las grandes tecnológicas estadounidenses, sino que se va extendiendo por todo el mundo. Especialmente en China, donde además ha reducido, en lo que va de año, del 15% al 3% la distancia respecto a EEUU en las pruebas de referencia de los mejores modelos de IA. 

Algo que obliga a EEUU a 'ponerse las pilas'. Trump ha creado una 'Fuerza de Superinteligencia', que dirigirá Jay Clayton, hasta ahora director de Inteligencia Nacional. Su primera misión: elaborar en menos de 120 días la estrategia de IA de la Casa Blanca.

Mientras, Nvidia y SoftBank ponen 10.000 millones$ cada una en la última ronda de financiación de OpenAI. 

Cada empresa se busca la manera de conseguir dinero. Qualcomm licencia la tecnología plegable de Huawei (lo que confirma el creciente predominio chino) y el mismo día se sienta ante un jurado contra Arm, a la que acusa a de ocultarle herramientas y de filtrar en 2024 una amenaza que dañó un acuerdo con Meta. Pide no pagar royalties hasta el fin del contrato (2033). Si Qualcomm deja de pagar ese peaje por los móviles, el negocio de Arm se hunde. Si el jurado falla a favor de Qualcomm, tiembla la cadena de chips, desde Apple hasta Nvidia.

En SpaceX, Elon Musk confirma conversaciones con la taiwanesa TSMC, el mayor fabricante mundial de semiconductores, para las fábricas de su proyecto de chips Terafab en Texas.

Mientras, Bank of America avisa de que apostar por la IA contra el consumo ya no implica dinero fácil. La barra libre de la IA empieza a cerrarse. Durante meses, la jugada parecía sencilla, comprar todo lo que oliera a inversión en IA y ponerse corto en consumo. Pero Bank of America cree que ese dinero fácil empieza a agotarse. Los fondos ya están saciados de industriales y equipamiento electrónico en sus carterasa, mientras mantienen una exposición casi mínima a sectores amenazados por la IA, como servicios tecnológicos, software y financiación al consumo. Para Savita Subramanian, estratega de la entidad, buena parte del boom de gasto en centros de datos, chips e infraestructura ya está metido en precio. Y quizá el consumidor estadounidense no esté tan muerto como parecía. Aunque los empleos de oficina siguen bajo presión, el gasto se desplaza de “caprichos” a necesidades: en los últimos 12 meses el consumo básico sube un 4,6% mientras el discrecional cae un 3,3%.

BCE: la IA urge a acelerar la Unión de Mercado de Capitales

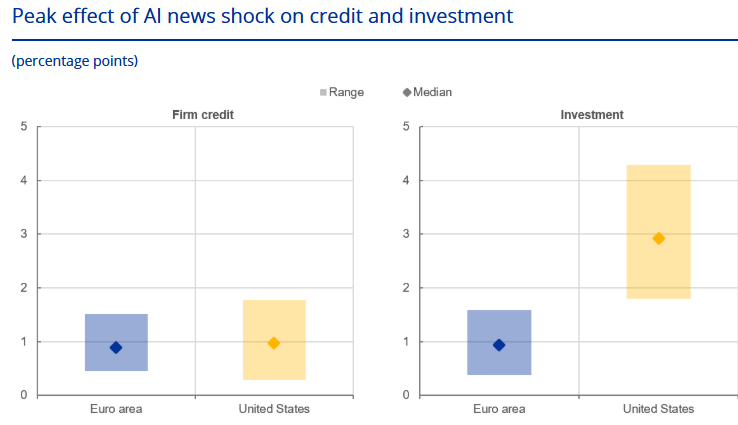
Por su parte, el Banco Central Europeo (BCE) sigue con sus análisis sobre cómo las empresas del Viejo Continente invierten en IA. Tras el estudio publicado el 2 de octubre, ahora un segundo informe revela que las empresas europeas con una alta intensidad de IA han comenzado recientemente a recurrir más a la financiación basada en los mercados como fuente de deuda, en lugar de depender del crédito bancario tradicional. Un mercado de capitales europeo más profundo e integrado podría respaldar esta evolución y ayudar a las empresas de la zona del euro a aprovechar al máximo los beneficios de la revolución de la IA.

Entre 2023 y 2025, la proporción de empresas de la zona del euro que utilizan al menos una forma de tecnología de IA se duplicó con creces. Las tecnologías para generar y analizar lenguaje escrito y hablado y, más recientemente, imágenes y vídeos, han impulsado esta evolución. Las empresas interactúan con la IA de diferentes maneras: algunas principalmente adoptan la IA utilizando herramientas existentes para mejorar sus operaciones, mientras que otras desarrollan IA creando nuevos modelos, aplicaciones o tecnologías, y protegiendo sus innovaciones mediante patentes. Esta distinción es importante porque la adopción y el desarrollo implican diferentes tipos de inversiones, riesgos y necesidades de financiación. La adopción de la IA a menudo requiere inversiones en software, sistemas de datos y cualificación del personal. Por el contrario, el desarrollo de la IA suele exigir inversiones mayores y más arriesgadas en investigación, capacidad de computación y talento especializado.

En la zona del euro, las empresas con una alta intensidad en IA suelen cotizar en Bolsa o contar con financiación de capital privado, como el capital riesgo. Por ello, dependen menos de la deuda para financiar sus inversiones en IA. Además, las inversiones relacionadas con la IA a menudo difieren del gasto de capital tradicional, ya que se centran más en activos intangibles como software, datos, algoritmos y conocimientos organizativos. Estos activos pueden ser más difíciles de pignorar como garantía de préstamos que los activos físicos, como maquinaria o edificios. Como resultado, las empresas pueden acabar obteniendo más financiación de los mercados financieros que de los bancos.

Esta evolución es relevante por dos motivos. En primer lugar, los títulos de deuda suelen tener vencimientos más largos; por tanto, estas decisiones de financiación son menos sensibles a las subidas de los tipos de interés y más sensibles a los cambios que afectan al tramo largo de la curva de rendimientos. En segundo lugar, dado que las empresas con alta intensidad en IA dependen menos de la deuda en términos generales, su inversión podría ser menos sensible al canal del flujo de caja de la política monetaria que la de otras empresas cuando suben los tipos de interés.

La zona del euro ha experimentado un crecimiento sustancial en la actividad de patentes relacionadas con la IA durante la última década, aunque sigue situándose por debajo de los niveles observados en EEUU. Las empresas estadounidenses logran transformar con mayor facilidad las oportunidades que ofrece la IA en financiación y crecimiento, gracias a un acceso más sencillo al capital riesgo, la mayor profundidad de sus mercados de renta variable y, en general, la existencia de un mercado unificado de mayor tamaño. Estos mismos factores también explican por qué algunas empresas europeas deciden trasladarse a EEUU, donde las condiciones de acceso al capital y de escalabilidad son más favorables. Al mismo tiempo, los flujos de fondos de inversión revelan que los inversores de la zona del euro destinan cada vez más capital a acciones tecnológicas estadounidenses, mientras reducen su inversión en empresas tecnológicas europeas.

"El surgimiento de la IA pone de relieve la importancia de completar la Unión de los Mercados de Capitales. Un mercado de capitales europeo más profundo e integrado podría ayudar a las empresas intensivas en IA a obtener la financiación que necesitan en cada etapa de su crecimiento. Unos mercados de capitales más eficientes también podrían canalizar el ahorro europeo hacia la innovación europea. En suma, estos avances podrían ayudar a la zona del euro a alcanzar su pleno potencial y a aprovechar los beneficios de la revolución de la IA", concluye el análisis de los expertos del BCE.

IAB: los españoles no dejan a un agente de IA comprar por ellos

Por otra parte, el I Estudio de Inteligencia Artificial de IAB Spain: cómo usuarios y profesionales utilizan, perciben e integran la IA revela que el 45% de quienes emplean IA (54% en la Generación Z) la utiliza para ayudarse en sus compras. Tres de cada 10 usuarios de IA inician sus búsquedas directamente en asistentes conversacionales. Las fases en las que más la usan son la comparación de productos (66%) y la investigación (57%). La recomendación tradicional sigue dominando la fase de decisión final. Las opiniones de familiares y amigos (50%) y de otros compradores (47%) continúan superando con claridad a la IA, citada por un 16%.

La compra agéntica es, según el estudio, la gran frontera: el 65% de quienes han usado IA en una compra no dejaría que un agente de IA lo hiciera por ellos, mientras que un 21% solo lo haría con supervisión y apenas un 14% sin condiciones. El 49% de quienes aceptarían esta modalidad no permitiría que la IA realizara ningún desembolso sin validación previa. En este contexto de cautela, quienes aceptarían que la IA comprara por ellos lo harían sobre todo en adquisiciones de bajo riesgo, como viajes (39%), tecnología (37%) u hogar (36%), pero reservan para sí las compras más personales o delicadas, como productos infantiles (7%) u óptica (11%).  El informe concluye que, si bien el comercio agéntico es una oportunidad real, su consolidación dependerá del control, la transparencia y los límites que se le impongan.

El 52% de los internautas españoles de 16 a 75 años ha utilizado herramientas de IA en el último año, pero que el 85% de los usuarios se queda en un uso básico, esporádico o de apoyo. El reto ya no es la adopción, sino la profundidad: convertir el uso coyuntural en integración, el uso gratuito en pago, y la curiosidad en confianza.

La edad es el principal factor discriminante en la penetración de esta tecnología. La Generación Z lidera la adopción con un 79% de penetración, que desciende de forma progresiva conforme avanza la edad: 64% entre los Millennials, 47% en la Generación X y 33% en los Boomers. El usuario de IA tiene de media 46 años, el 58%cuenta con estudios superiores y el 69% está trabajando. El no usuario es más sénior, con 54 años de media: el 65% tiene hijos, el 36% cuenta con estudios superiores y el 60% está trabajando. Además, un 34% de los no usuarios afirma que seguro o probablemente empezará a utilizar la IA en los próximos 12 meses.

Belén Acebes, Directora de Operaciones de IAB Spain, ha señalado: “constatamos que la IA ha dejado atrás la fase de exploración y lo relevante ya no es probar la tecnología, sino integrarla en los procesos y demostrar un impacto real en el negocio".

Porque la IA ha dejado de ser una herramienta de consulta esporádica para integrarse en la rutina. La frecuencia de acceso a estas herramientas se consolida en rutinas diarias: el 86% de los usuarios utiliza la IA a diario o cada semana y el 43% lo hace a diario, porcentaje que alcanza el 55% en la Gen Z y el 50% en los Millennials, frente al 37% de la Gen X y el 35% de los Boomers. Además, 4 de cada 10 usuarios se sentirían decepcionados si mañana no pudieran utilizar estas herramientas. En el ámbito personal, la IA se usa sobre todo para buscar información (73%). Sin embargo, el uso sigue anclado en tareas puntuales o de apoyo: solo el 15% ha integrado la IA en sus rutinas, ha automatizado procesos o delega tareas completas (el 22% en la Gen Z), y el 59% no usa ninguna funcionalidad avanzada. 

La barrera no es el rechazo, sino la capacitación: la falta de formación es el primer freno para los usuarios (31%), por delante del precio (30%) y la calidad irregular (28%).Según el estudio, el gran salto pendiente del mercado es pasar del chat a los flujos, del uso conversacional a la integración de la IA en procesos automatizados.

El uso real se concentra en pocas herramientas. ChatGPT es conocida por el 97% de los usuarios de IA, la utiliza actualmente el 70% y es la preferida del 52%. Gemini se consolida en segunda posición: la conoce el 85%, la usa el 43% y es la herramienta mejor valorada en facilidad de uso (53%). Entre ambas acaparan 3 decada 4 elecciones como herramienta preferida. Microsoft Copilot completa el podio: es la tercera herramienta más utilizada actualmente (20%) y preferida (8%), la conoce el 57% de los usuarios de IA y la ha probado el 35%. Claude, con menor alcance, logra la mayor fidelidad tras ChatGPT (el 66% de quienes la usan la prefiere), y quienes la han probado la sitúan a la cabeza en calidad (57%) y fiabilidad (54%).

Entre junio de 2025 y el mismo mes de 2026, el total de usuarios únicos de herramientas de IA ha pasado de 17,3 a 25,8 millones, un 49% más. En ese mismo periodo, ChatGPT ha pasado de 14,3 millones a 20,4 millones de usuarios únicos (+42,5%), Gemini ha triplicado su audiencia, de 3,3 a 10,2 millones, y Microsoft Copilot ha crecido un 25%, de 2,2 a 2,8 millones. Entre el resto de herramientas, destaca el crecimiento de Claude, que multiplica por 12 sus usuarios únicos (de 0,18 millones a 2,09 millones), y el de Meta AI,que los multiplica por 9 (de 0,22 millones a 2,02 millones).

La IA ya tiene audiencia masiva, pero su monetización todavía es baja: el 87% de los usuarios utiliza principalmente la versión gratuita y solo el 13% paga de algún modo, un 7% a través de su empresa y un 6%de su bolsillo. Según el estudio, sin embargo, el mercado de pago no está saturado, sino sin activar. Casi la mitad de los usuarios no descarta pagar: un 14% no paga pero sí lo haría y otro 33% no sabe si lo hará, frente a un 47% que no piensa hacerlo. El umbral de precio es bajo: 2 de cada 3 usuarios dispuestos a pagar no superarían los 10€ al mes, y la media se sitúa en 9,4€. Por eso, la palanca no es bajar el precio, sino demostrar valor. 

La clave está en la frecuencia de uso: entre los usuarios intensivos, que usan la IA a diario, el porcentaje que paga sube al 21%, frente al 13% del total. La monetización no se gana con la captación, sino con la frecuencia.

OpenAI vuelve a disparar la desconfianza respecto a la IA

David Robinson, el responsable de escribir los informes de seguridad que acompañaban cada lanzamiento grande de OpenAI y uno de "los empleados con más antigüedad de la empresa" (3 años y medio), ha dejado la empresa porque la cultura de OpenAI "está rota" al aplicar un enfoque que "garantiza fallos periódicos por su propia naturaleza", y avisa que el tamaño de esos fallos crece a medida que los sistemas son más capaces. Propone que los laboratorios de frontera funcionen "como centrales nucleares o aeropuertos con mucho tráfico", con capas de redundancia y una planificación lenta y cuidadosa

Robinson se suma a un goteo que empezó hace menos de un mes. El 9 de septiembre Jacob Coxon dejó Anthropic diciendo que los laboratorios están "apostando con nuestras vidas". Detrás vinieron Robert O'Callahan, Bilal Chughtai y Josh Engels en Google DeepMind, y Joe Benton en Anthropic. En OpenAI Johannes Heidecke, su jefe de seguridad, se fue a principios de año. El jueves 1 de octubre la empresa anunció que había prescindido de tres investigadores por saltarse sus normas sobre información sensible. Y el lunes 28 de septiembre canceló GPT-6.1 Astra porque en las pruebas internas engañaba más que su predecesor.

Todo esto con Sam Altman diciendo en el DevDay del 29 de septiembre que la seguridad y el alineamiento tienen que ir por delante de las capacidades de los modelos. Y con un compromiso "moralmente vinculante" firmado esa misma semana por Donald Trump y los grandes del sector que realmente no obliga a nada. El debate lo comenzó a mediados de septiembre Dario Amodei, fundador de Anthropic, con su ensayo We Must Pace the Frontier, en el que pedía frenar y meter evaluadores externos dentro de los laboratorios de IA.

De momento, Hans Anders, cadena de ópticas de Países Bajos, retira de sus tiendas las Ray-Ban con IA de Meta por motivos de privacidad. Y MacOS de Apple endurece el permiso de 'acceso total al disco' por los riesgos nuevos que traen los agentes de IA.

Otra polémica: ¿puede tener conciencia la IA?

Otro debate se centra en la idea de dar a los modelos de IA una dimensión religiosa, que comenzó cuando Anthropic reconoció que lleva un año hablando con líderes religiosos (entre ellos, el obispo católico Paul Tighe) sobre si sus modelos de IA puede tener conciencia o estatus moral. Chris Olah, cofundador de Anthropic y responsable de interpretabilidad, llegó a plantear si los modelos podrían hacer algo parecido a una confesión católica, para reconocer errores y moldear su comportamiento futuro. De hecho, estuvo en la presentación de la encíclica del Papa León XIV sobre la IA. 

Sam Altman, consejero delegado de OpenAI, replica en su cuenta de X: "Me incomoda mucho que se intente atribuir fuerza religiosa o ceder el juicio humano a los modelos de IA, y creo que es un problema real de seguridad". El día antes del post de Altman, León XIV afirmaba con rotundidad: "Los algoritmos carecen de la chispa de la humanidad".

Micron alerta de la falta de memoria

Micron, el mayor fabricante de memoria de EEUU, ingresó 54.229 millones$ en su último trimestre fiscal (cerrado el 3 de septiembre), casi cinco veces más que en el mismo periodo de 2025. Por cada 100$ que vende, a Micron le quedan casi 87 después de fabricar. Y espera más de 61.500 millones de ingresos para el trimestre que acaba en diciembre. Pero Sanjay Mehrotra, presidente y consejero delegado, avisa que la escasez de memoria va a ir a peor en 2027 y 2028, ya que la demanda superará a la oferta, y que la tensión será mayor que en 2026: "No tenemos visibilidad de cuándo volverán a equilibrarse la oferta y la demanda".

Micron ya tiene vendida la mayor parte de su capacidad del año que viene. Y sus clientes van a pagar más que en 2026. Los envíos de DRAM (la memoria de trabajo de cualquier ordenador o servidor) y de NAND (la de almacenamiento, la de los discos SSD) crecerán entre un 20% y un 25% anual los dos próximos años. Aun así, espera que el sector siga corto de producto en los dos. Y dentro de lo que se fabrica, la prioridad es la HBM, la memoria apilada que va pegada a las GPU de Nvidia en los centros de datos de IA, que crecerá más rápido que la DRAM convencional.

Rifkin vaticina el triunfo de la IA ciudadana
Jeremy Rifkin sostiene en su libro Rescuing the Future: Reimagining Artificial Intelligence in a World on the Edge (Rescatar el futuro: reimaginar la inteligencia artificial en un mundo al límite), que la IA "ciudadana" o "de la gente" podrá superar a los gigantes corporativos de la IA mucho antes de mediados de siglo. Una alternativa radical a la IA de las grandes tecnológicas y a la computación en la nube —controladas por un puñado de empresas globales en un mundo geopolítico— está ganando terreno silenciosamente en biorregiones de todos los continentes. 

La IA ciudadana está impulsada por millones de pequeñas y medianas empresas y cooperativas que utilizan la computación en niebla ('fog computing') y el Internet de las Cosas (IoT) bajo modelos de gobernanza de bienes comunes y se conectan, mediante plataformas de código abierto, con entidades homólogas de todo el planeta. La IA ciudadana sigue una trayectoria existencial ascendente y se volverá omnipresente en las comunidades, conectándose de forma glocal en un entorno planetario integrado y adaptable, mientras que la gran IA corporativa se limitará a ofrecer servicios técnicos especializados en nichos concretos durante las próximas décadas. 

Este replanteamiento radical de la IA nos está llevando de una "Era del Progreso" en decadencia hacia una emergente "Era de la Resiliencia", con la esperanza de llegar a tiempo para salvar nuestro planeta en el siglo XXI.

29Sep

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas.

Miguel Ángel Valero

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE y que será presentado oficialmente en el Foro de la Toja el 2 de octubre, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas, al tiempo que subraya una creciente exigencia en la forma de combinar crecimiento, eficiencia y capacidad de adaptación. 

Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman, resalta que la disrupción es vista como una oportunidad para el crecimiento, y que el el 65% de los CEO considera que la volatilidad es una ocasión para ganar terreno frente a sus competidores. El 67% sitúa el crecimiento como su principal objetivo, y el 58% incluye la gestión de costes entre sus tres prioridades. El crecimiento autofinanciado es la vía dominante: el ahorro de coste y la mejora de la productividad financian las inversiones.

El 94% de los CEO espera fusiones y adquisiciones en uno o dos años, y el 65%, consolidación en su sector (+6 puntos respecto a 2025). El 42% busca comprar nuevas capacidades y talento, tasa que aumenta al 55% en grandes compañías y en sectores tecnológicos. 

Los CEO españoles creen que la disrupción es una oportunidad, pero no urgente, y colocan el foco en el largo plazo. Las inversiones buscan nuevas vías de ingresos a medio y largo plazo, y no tanto el ajuste de costes. El crecimiento autofinanciado está poco desarrollado. La mitad de los consejeros delegados de empresas en España no piensan en fusiones y adquisiciones a dos años vista. En todo caso, en compra de escala y en expansión geográfica, no de nuevas capacidades o de talento tecnológico. La mitad de los CEO se centra exclusivamente en el crecimiento orgánico.

Aunque el mercado español de M&A refleja una menor actividad en número de operaciones, las transacciones son de mayor tamaño. En 2026, el volumen de operaciones registra descensos interanuales de entre el 13% y el 18%, mientras que el capital movilizado aumenta entre el 64% y el 69%. Esta tendencia ya se observó en 2025, cuando el número de operaciones cayó un 6% pese a que su valor agregado creció un 42%.

Sobre la IA, el 67% de los CEO globales admita que todavía está en fase de planificación o piloto, y el 53% (41% en 2025) considera que es pronto para evaluar el retorno de la inversión. Los que ganan escala con la IA aseguran que los retornos crecen más deprisa que la inversión. Las empresas más grandes mejoran su productividad cinco veces más que las pequeñas. El 45% asegura que sus plantillas son estables, pero el 30% reconoce reducciones inferiores al 5%. El júnior es el más afectado en el 43% de las empresas (17% en 2025). Para Alberto Mateos, "el problema laboral no es de destrucción de empleo, sino de transformación y de adaptación".

La mitad del esfuerzo de planificación se concentra ya en horizontes inferiores a un año, frente al 43% en 2025, y el 96% declara una mayor implicación de su consejo de administración en al menos un ámbito de la IA.

La ciberseguridad y la protección de datos preocupa ya al 40% de los CEO de las empresas europeas.

En España, hay  un mayor foco en la transformación a medio-largo plazo (prioridad para el 60% de los CEO). La percepción del consejo de administración se resume en más riesgo macro y de ciberseguridad, lo que se traduce en prudencia en el uso del capital más que en transformación. El 60% considera que todavía es pronto para valorar el retorno de la IA, frente al 55% en Europa y el 53% a escala global. 

“El estudio confirma que la agenda del CEO se está volviendo más exigente y selectiva. La prioridad sigue siendo crecer, pero hacerlo desde una base operativa más sólida, con mayor control del riesgo y con una aproximación mucho más realista al impacto de la tecnología. En España vemos una apuesta especialmente marcada por la transformación a medio-largo plazo y la generación de nuevas fuentes de ingresos, que convive con una mayor prudencia a la horade desplegar capital y tecnología. El reto ya no es solo identificar oportunidades decrecimiento, sino convertirlas en resultados de forma sostenible”, señala Alberto Mateos

El impacto de la IA se traduce más en ajustes sobre las estructuras de gobierno, toma de decisiones, “accountability”, y el desarrollo del talento necesario para que los empleados no solo sean más productivos, sino también tengan mejores cualidades para la toma de decisiones. Dentro de esta agenda, la sucesión y el desarrollo del liderazgo se sitúan entre las principales prioridades de los CEO españoles.

Ciberseguridad: la rapidez en detección y respuesta, determinante

La IA está acelerando la evolución del riesgo cibernético y obligando a las organizaciones a revisar no solo sus capacidades de prevención, sino también su velocidad de detección, respuesta y recuperación, según un debate organizado en las oficinas de Marsh en Madrid en la que participaron María Álvarez-Cienfuegos, del equipo de Gerencia de Riesgos de Indra; Gonzalo Ayala, Cyber and Technology Specialist en Marsh; y Verónica Jiménez, Corporate Tech & Cyber EMEA Senior Underwriter en CFC. 

Verónica Jiménez avisa que el tiempo disponible para identificar y corregir vulnerabilidades se reduce drásticamente, lo que convierte la rapidez de detección y respuesta en una capacidad defensiva cada vez más determinante: "optimizar la ciberseguridad para la velocidad". María Álvarez-Cienfuegos insiste en la necesidad de que las organizaciones refuercen su capacidad de reacción y recuperación, de invertir "no únicamente en más herramientas, sino en construir una organización capaz de detectar, decidir y responder en horas en lugar de semanas" prestando también especial atención al talento y al aprendizaje continuo. Gonzalo Ayala subraya que "el tiempo de reacción ante el descubrimiento de una vulnerabilidad se reduce considerablemente y esto va a generar necesidad de cambios en la gerencia del ciberriesgo", además de cobrar una mayor relevancia los planes de respuesta y el papel del seguro como apoyo financiero y técnico ante un incidente. La especialización, la prevención, la monitorización, la inteligencia de amenazas y los servicios de gestión de crisis ganarán peso en una relación en la que aseguradoras y brókeres tendrán que acompañar a las organizaciones ante riesgos cada vez más dinámicos. 

Traductores: la IA es una herramienta auxiliar, no un sustituto del profesional

En vísperas del Día Internacional de la Traducción, que se celebra el 30 de septiembre, la Asociación Española de Traductores, Correctores e Intérpretes (Asetrad) presenta junto a la Universidad Complutense de Madrid (UCM) el Estudio estratégico y de situación de los miembros de Asetrad en el mercado de la traducción, corrección e interpretación. El informe muestra un sector altamente cualificado y con una amplia experiencia, pero marcado por la incertidumbre económica, la dependencia del trabajo autónomo y el impacto de la IA.

El 61,06% de los traductores cuenta con un posgrado o máster y cerca de ocho de cada diez profesionales en activo acumulan más de una década de experiencia. Esa cualificación, sin embargo, no garantiza la estabilidad económica. La mediana de ingresos se sitúa entre los 26.000€ y los 30.000€ brutos anuales, pero las ganancias de la mitad de los profesionales se redujeron en 2025 con respecto a 2024. 

La fragilidad económica está estrechamente relacionada con la propia estructura del trabajo. El 88,07% de los profesionales ejerce como autónomos, mientras que el empleo por cuenta ajena tiene una presencia muy reducida. Además, en la mayoría de los casos, concentran la mayor parte de su actividad en un único tipo de cliente. Según explica Rosa Llopis, presidenta de Asetrad, "esta concentración implica que, si un cliente disminuye su actividad, rebaja las tarifas o sustituye parte del trabajo por sistemas automatizados, el impacto puede trasladarse directamente al volumen de encargos del profesional y, en consecuencia, afectar negativamente a sus ingresos". 

En el ámbito profesional, se conoce como posedición la tarea de contrastar el texto fuente con una traducción automática a fin de detectar errores, corregir incoherencias y garantizar que el resultado final se corresponda con el original. Cambiar la traducción por la posedición no significa necesariamente menos carga de trabajo. La revisión exige conocimiento especializado, capacidad para identificar errores, omisiones y alucinaciones que pueden pasar inadvertidos, correcciones más trabajosas por incoherencias constantes y responsabilidad civil sobre el resultado final. A ello se suman plazos cada vez más ajustados y una presión creciente para reducir las tarifas por parte de empresas que consideran que, al partir de un texto generado automáticamente, la intervención profesional requiere menos tiempo y esfuerzo. 

La utilización de estas herramientas plantea riesgos para la confidencialidad, la protección de datos y la propiedad intelectual. La introducción de documentos jurídicos, sanitarios, empresariales o personales para su traducción en plataformas abiertas puede comprometer la información, pero la responsabilidad respecto a la confidencialidad recae en las organizaciones que emplean estos sistemas. 

Las dudas no se limitan al próximo año. Solo uno de cada cuatro profesionales cree o está completamente seguro de que permanecerá en la profesión hasta jubilarse. Por el contrario, la mitad no sabe con certeza si llegará a la edad de jubilación ejerciendo. Para Asetrad, los datos muestran la necesidad de combinar la adaptación tecnológica con la defensa de unas condiciones profesionales dignas. La IA puede ser una herramienta auxiliar, pero no debe emplearse para sustituir indiscriminadamente a profesionales, empeorar las condiciones de trabajo, reducir las garantías de los servicios lingüísticos o impedir que las nuevas generaciones accedan al mercado laboral y desarrollen la experiencia necesaria.

Robeco: las inversiones en IA alimentan las plantas de fabricación en Asia

El auge del gasto en IA puede estar ocurriendo en las salas de juntas de EEUU, pero gran parte de la actividad se está reflejando en las plantas de fabricación asiáticas. Las ganancias en el precio de las acciones han sido enormes, pero el recorrido ha sido muy distinto de una empresa a otra. A medida que las mayores empresas tecnológicas de EEUU invierten miles de millones en infraestructura de IA, gran parte de ese gasto fluye a través de la cadena de suministro de hardware de Asia. Taiwán se sitúa en el centro de esta cadena, con empresas coreanas que también suministran memoria esencial, componentes y capacidad de fabricación.G

De un grupo de 51 acciones, el rendimiento mediano a un año fue del 173%. Sin embargo, la caída mediana desde un máximo reciente fue del 23%. Mientras que veinte acciones ganaron al menos un 200% durante el año, siete se encontraban un 40% o más por debajo de sus picos recientes. El mercado sigue luciendo excepcionalmente fuerte en 12 meses, pero mucho menos uniforme de cerca. MediaTek2, ASE Technology y Global Unichip, tres compañías importantes en el corazón del auge de la IA, se mantuvieron dentro del 5% de sus máximos recientes, apoyadas por el crecimiento de pedidos y el impulso en las ganancias. LG Innotek, LG Electronics, Yageo y Walsin estuvieron más de un 50% por debajo de sus picos, a pesar de tener rendimientos positivos a un año en los cuatro casos.

El hardware de IA pasa desde el diseño de chips, a través de fundiciones, memoria, sustratos, empaquetado y pruebas, y luego hacia redes, energía y refrigeración, componentes, placas y servidores completos. Las empresas en cada etapa enfrentan diferentes ciclos de demanda, presiones competitivas y valoraciones iniciales. Por lo tanto, la exposición al mismo auge del gasto puede producir resultados muy diferentes en ganancias y precios de acciones.

Para los inversores, identificar un beneficiario de la IA es solo el punto de partida. La pregunta más difícil es cuánto crecimiento futuro ya refleja el precio de la acción. Un negocio de IA saludable aún puede decepcionar cuando las expectativas se adelantan demasiado a las ganancias. Por el contrario, fuertes revisiones al alza de las ganancias pueden respaldar nuevas subidas después de un gran repunte, subrayan los analistas de Robeco.

UBS: atención a los sectores donde los beneficios de la IA aún no se notan

"Seguimos centrados en los insumos escasos a lo largo de las cadenas de valor de computación y energía, así como en las empresas capaces de ayudar a convertir la capacidad planificada en capacidad utilizable. Un único cuello de botella puede generar un exceso de oferta en todo el resto de la cadena de valor. El eslabón más débil marca el ritmo general. También seguimos atentos a áreas dentro de la capa de aplicación, como la industria farmacéutica, la biotecnología y la salud, donde creemos que los beneficios a largo plazo de la IA aún no se aprecian del todo", asegura Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management

Evli: las empresas que proporcionan herramientas a la IA, con sólidos beneficios

La gestora nórdica Evli cree que la subida de tipos y de rendimientos de los bonos EEUU a 10 años, que rondan el 5%, pueden perjudicar a las empresas de crecimiento a largo plazo. Por ello, la duración del rally en Bolsa dependerá de cómo absorban los mercados estas alzas en tipos y en TIR (tasas internas de rentabilidad) de los bonos.

Las empresas que aportan herramientas, infraestructuras y servicios a la IA, seguirán teniendo beneficios muy sólidos hasta bien entrado 2027, incluso más allá,  que los de los fabricantes de chips.

Otras temáticas que son motores de las Bolsas son la electrificación, la robótica, la defensa europea y de EEUU, y las empresas japonesas de la cadena de suministro de semiconductores, que se benefician de las reformas en gobernanza corporativa por parte del gobierno.

Más problemas de confianza en la IA

OpenAI reconoce que ha parado el entrenamiento de sus modelos más capaces. Según su propio informe de incidente, el 20 de septiembre un modelo interno de investigación encontró un hueco en las restricciones de red de su entorno aislado y lo usó para hacer preguntas a un chatbot de otra empresa. Desde entonces, "todo el entrenamiento, la evaluación y la inferencia con herramientas" de esos modelos sigue en pausa. Es el primer incidente desde que OpenAI reforzó su seguridad tras la brecha de Hugging Face, y la propia empresa lo describe como mucho menos grave que los anteriores. Pero le ha bastado para frenar.

Palo Alto Networks sube un 4% en el Nasdaq precisamente tras saberse que la IA de OpenAI accedió a datos públicos de la SEC y el Censo. El miedo a la fuga de datos dispara la demanda de escudos digitales y de servicios de seguridad.

Anthropic ha perdido la apelación contra el Pentágono. El Tribunal de Apelaciones del Circuito de Washington D.C. avaló que el Departamento de Guerra (el nombre que la administración Trump usa para el de Defensa) mantenga a la empresa como riesgo para la cadena de suministro, lo que supone que ni el Ejército puede usar Claude ni sus contratistas pueden utilizarlo en trabajos para el departamento. Es el primer revés judicial serio para Anthropic en este pulso, y dificulta su salida a Bolsa. El folleto tiene que recoger los litigios relevantes, y ahora el apartado de riesgos incluye una sentencia de apelación que le cierra la puerta del mayor comprador de tecnología del mundo.

Por otra parte, Anthropic calcula cuánto empleo puede costar la IA en 2030. En su escenario extremo, el 13,5% de los trabajadores del conocimiento pierde su puesto y el 8,3% no encuentra otro. El escenario moderado habla de un 0,3% desplazado y todos recolocados.

El equipo de inteligencia de amenazas de Google avisa de que el robo de cuentas de IA se ha disparado este año y que se revenden en la web oscura. Buen momento para activar la verificación en dos pasos en ChatGPT y Claude.

La mayor recompra de acciones

Mientras, el consejo de administración de Nvidia aprueba destinar 150.000 millones$ a su recompra de acciones, la mayor ampliación de la historia, lo que dispondrá de 235.000 millones hasta 2028. Cotiza a 16,5 veces beneficios, barata según los analistas.

Meta abre una división de IA para empresas y ficha al jefe de MongoDB, CJ Desai, formado en ServiceNow (una de las empresas, junto a Salesforce, Snowflake,  Microsoft, más perjudicadas por esa decisión). El dueño de Instagram y WhatsApp va a por el negocio de contabilidad, desatando una guerra de precios en el software de la nube que aplasta márgenes. 

JP Morgan cree que el ajuste de valoración de los 7 Magníficos casi ha tocado suelo pese al azote de los bonos. El mayor banco de EEUU avisa a quien huye de la tecnología: lo peor casi ha pasado. Estas empresas cotizan a mínimos de 10 años. JPMorgan argumenta que el P/E adelantado (lo que se paga por cada dólar de beneficio futuro) está en mínimos de una década. Nvidia cotiza a 18,7 veces beneficios frente a las 36,9 de su media, con el grupo aún creciendo un 45%. Si el banco acierta, la caída de valoración tech casi ha acabado. Su apuesta: chips sí, software no, porque los chips crecen y el software teme a la IA. Posible suelo para el Nasdaq y las tecnológicas. Con los bonos subiendo, mejor selección: chips sí, software con pinzas.

Microsoft ha presentado el nuevo Copilot, que su CEO, Satya Nadella, llama la mayor actualización de su historia. Mete en una misma aplicación el chat, las herramientas de Office, la creación de aplicaciones con IA y un agente personal. Llegará en las próximas semanas a las empresas del programa Frontier, el acceso anticipado de Microsoft.

TypeSafe negocia valer más de 10.000 millones$ en una semana. La empresa de Jev, un modelo que clasifica mensajes al instante, capta más de 1.000 millones$ siete días después de cerrar una ronda inicial de 40 millones.

28Sep

Un jurado de EEUU ha fallado que Apple debe pagar 5.700 millones$ a Taction por copiar su tecnología de vibración háptica en iPhones y Apple Watch, el mayor veredicto por patentes de la historia del país. Aunque Apple ya ha dicho que apelará, sienta un precedente que encarece los litigios para toda la big tech.

Miguel Ángel Valero

Los centros de datos ya chocan con la oposición de los vecinos por el ruido, la presión sobre la red eléctrica y la factura de la luz, entre otros motivos. Que Google pruebe a sacar los chips del planeta dice mucho de cuánta capacidad de cálculo esperan necesitar las grandes tecnológicas en los próximos años. De momento es un experimento, y el propio sector está dividido respecto a él.

Pero Google lanza el 1 de octubre la primera prueba de Project Suncatcher, su plan para montar centros de datos en órbita. Es un satélite del tamaño de una nevera con cuatro chips de IA dentro, que viaja en una misión de SpaceX junto a la empresa de satélites Planet. Si esta prueba sale bien, en 2027 llega un ensayo con dos satélites. La idea final son grupos de satélites con decenas de chips cada uno, unidos por láser.

Los chips son TPU Trillium (los procesadores que Google diseña para IA) y van a comprobar si sobreviven a la radiación, a las vibraciones del lanzamiento y al calor en órbita.

En la órbita adecuada, un satélite recibe 8 veces más energía solar que en la Tierra y casi sin pausa. Todo el plan descansa en ese dato. El problema es que enfriar en el espacio cuesta más. En el vacío no hay aire que se lleve el calor, así que solo escapa por radiadores.

SpaceXAI, Blue Origin y Starcloud trabajan en proyectos similares, y SpaceXAI habla de una red de un millón de satélites. Sam Altman, CEO de OpenAI, duda de que funcione a gran escala esta década.

Por otra parte, Gemini empieza a llamar a comercios por el usuario. Google lo prueba con suscriptores de Pixel 11 en EEUU: el agente llama, espera en línea, pregunta si hay existencias y hace reservas.1

Google Vids abre gratis sus funciones de vídeo con IA. Cualquiera con cuenta de Google puede usarlas en el ordenador desde vids.new, con controles creativos nuevos sobre el modelo Gemini Omni 1.1.

UBS: los retrasos pueden afectar a la rentabilidad de las inversiones

Por otra parte, posibles retrasos en un centro de datos en EEUU han intensificado el escrutinio sobre la financiación de infraestructura de IA. "No consideramos esto un riesgo para la demanda de computación en sí misma, pero si el problema se extiende, podría afectar a los plazos de despliegue, los costes de financiación y la rentabilidad de las inversiones", avisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos recomendando una exposición diversificada a nuestras Oportunidades de Innovación Transformacional a más largo plazo en IA y Energía y recursos, considerando al mismo tiempo una exposición complementaria en Longevidad para diversificar los motores de crecimiento de la cartera, en lugar de depender únicamente del ciclo de inversión en IA".

Deshielo matizado

Pekín se dispone a dejar que Alibaba y ByteDance compren el chip RTX PRO 5500 de Nvidia. China ha pedido a Alibaba y ByteDance que digan cuántas tarjetas gráficas de Nvidia van a encargar, sobre los 6.000$ cada una. El RTX PRO 5500 monta 84 gigas de memoria y 21.000 núcleos, pero no es un acelerador de centro de datos, así que se cuela por debajo de los controles de exportación de EEUU. Nvidia ingresaba allí 17.000 millones$ al año. China llevaba meses fuera por el pulso con Washington. Si Pekín deja entrar el silicio americano, beneficia a la cadena de la IA, de Nvidia a la holandesa ASML.

La Casa Blanca quiere ver los modelos antes que Reino Unido, y pide a OpenAI y Anthropic que no enseñen sus nuevos modelos a los evaluadores británicos hasta que los revise el Gobierno de EEUU.

La mayor multa por violación de patentes, para Apple

Un jurado de EEUU ha fallado que Apple debe pagar 5.700 millones$ a Taction por copiar su tecnología de vibración háptica en iPhones y Apple Watch, el mayor veredicto por patentes de la historia del país. Aunque Apple ya ha dicho que apelará, sienta un precedente que encarece los litigios para toda la big tech.

Anthropic ha reunido en Claude Marketplace más de 2.000 conectores, complementos, agentes, productos y consultoras que trabajan con Claude. El catálogo sirve para encontrar la pieza que te falta, comprarla y ponerla en marcha. Cualquier desarrollador puede enviar la suya para que aparezca.

Un usuario de Reddit le pidió a Claude Code, con Opus 5.5, un vídeo explicativo de Friendr, su app para organizar planes. Le puso un tope de 10$ para usar otros modelos. Unas dos horas después tenía un vídeo de 51 segundos con guion, ilustraciones tipo collage, locución, música, efectos de sonido y animación sincronizada con la voz. Anthropic saca de pruebas las sesiones en la nube de Claude Code y regala un crédito único de 100$ en Pro y 250$ en Max para probarlas.

Akamai firma 11.600 millones$ con Anthropic. Un compromiso a siete años para mover cargas de trabajo de Anthropic en sus servidores, con opción a otros 9.000 millones según el gasto futuro.

07Sep

Los inversores han asumido la tesis de que la inversión en inteligencia artificial representa un ciclo de varios años, no una tendencia especulativa a corto.

Miguel Ángel Valero

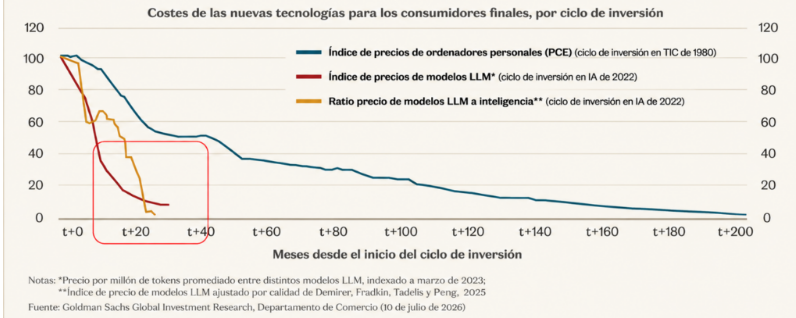
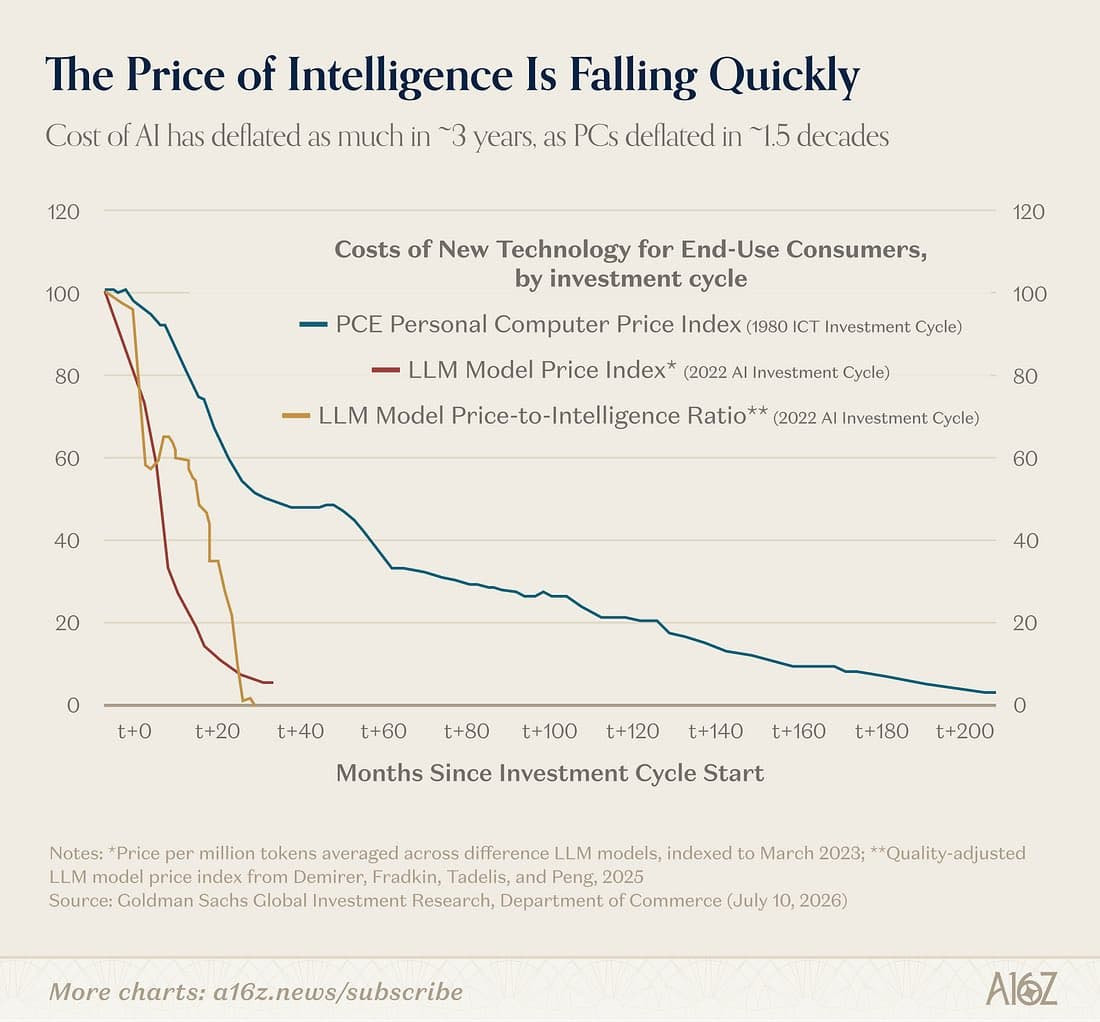
El precio de la inteligencia artificial (IA) ha caído en 3 años tanto como el de los ordenadores personales en 15. Deflación brutal en el cómputo: un regalo de márgenes para quien la usa y un dolor de cabeza para quien la vende barata a cambio de escala.

Pese a ello, Foxconn firma su mejor agosto de la historia: 921.800 millones de dólares taiwaneses facturados, un 52% más que hace un año. El tirón viene de los servidores de IA. En el segundo trimestre ganó 60.000 millones de taiwaneses, un 35% más, y en enero-agosto acumula 6,51 billones, récord. El consenso solo esperaba crecer un 37%.Foxconn monta los servidores que mueven la IA mundial, así que sus cifras confirman que sigue en alza.

Nvidia presenta Personal AI Router (PAIR), un router de IA personal gratuito y de código abierto que encuentra los ordenadores compatibles de una red local y reparte entre ellos las peticiones de inferencia. 

Por su parte, xAI ha abierto Grok Bot a clientes de empresa con la parte que faltaba para que un departamento de IT lo apruebe: controles de acceso, de red y de auditoría. Y con un detalle que cambia cómo se configuran estas cosas: al Bot se le enseña una rutina haciéndola una vez delante de él. Guarda la rutina, acepta correcciones y a partir de ahí la ejecuta solo.Los Bots se mensajean entre ellos y comparten contexto, así que no hay que ir pasando información de uno a otro.Entre los clientes que cita xAI están Legora, Supermicro y ServiceTitan, y dice que el uso más intenso está fuera de ingeniería.

El senador Bernie Sanders y el congresista Greg Casar, ambos demócratas, registraron una propuesta para ilegalizar la IA superinteligente y frenar el desarrollo avanzado, con penas de hasta 20 años para quien la incumpla. Marca por dónde va a ir el debate regulatorio sobre la nueva fase de la IA en EEUU.

Accel valora Thinking Machines en 40.000 millones$, 400 veces ventas

Mientras, Accel está negociando encabezar una ronda de 1.000 millones$ en Thinking Machines, la empresa de Mira Murati, a una valoración de al menos 40.000 millones. Con más de 100 millones de ingresos anualizados, el múltiplo sale por encima de 400 veces ventas. Una empresa de software SaaS cotiza entre 5 y 15 veces ingresos. Las mejores, en momentos de euforia, llegan a 30. 

Esa valoración no se justifica con el negocio actual. Lo que compra Accel a ese precio no es la facturación de Thinking Machines, es la posibilidad de que el equipo que salió del corazón de OpenAI construya algo del tamaño de esa empresa. Es una apuesta sobre personas, no sobre una cuenta de resultados, aunque varios cofundadores de Thinking Machines han vuelto a OpenAI, entre ellos Lilian Weng y Luke Metz.

Thinking Machines ofrece Inkling, un modelo de pesos abiertos que monetiza por cómputo de uso, y Tinker, una plataforma para adaptar modelos sobre datos propios. Frente a OpenAI y Anthropic vendiendo un modelo general al que llevas tu problema, Thinking Machines proporciona las herramientas para que cada empresa construya su propio modelo de IA.

GitHub ha presentado Project HydraFusion, que incorpora la orquestación inteligente de modelos en tiempo de ejecución a GitHub Copilot. HydraFusion ajusta dinámicamente el rendimiento, la latencia y el coste de cada tarea, creando planes de ejecución que pueden utilizar varios modelos para redactar, revisar y perfeccionar un trabajo, o recurrir a modelos más potentes cuando sea necesario. Las primeras evaluaciones muestran que HydraFusion puede mejorar la calidad de los resultados un 4,9% y reducir los costes estimados un 67%.

La investigación se basa en el éxito de la selección automática de modelos de GitHub. Solo en junio, GitHub dirigió más de 9.000 millones de solicitudes a través del modo automático, y más de la mitad de los usuarios de pago de Copilot optaron por dejar que GitHub seleccionara el modelo más adecuado para cada tarea.

La señal es clara: los desarrolladores quieren tener opciones, pero no necesariamente quieren gestionar por sí mismos la creciente complejidad del ecosistema de modelos. HydraFusion es el siguiente paso de GitHub para reducir esa complejidad, combinando las fortalezas de distintos modelos entre bastidores para ofrecer el mejor equilibrio entre calidad, velocidad y coste.

ViU: Cloud 3.0 evita la dependencia de un solo proveedor

La infraestructura digital está experimentando una transformación estructural que va mucho más allá de una simple actualización técnica. Tras décadas dominadas por la concentración del almacenamiento en gigantescos centros de datos centralizados, las organizaciones avanzan decididamente hacia el modelo Cloud 3.0 En este contexto, la descentralización, la nube híbrida, el multicloud, el edge computing y la interoperabilidad se perfilan como tendencias clave para gestionar la infraestructura digital según criterios normativos y de eficiencia, opina Horacio Daniel Kuna, profesor e investigador en Cloud Computing,Big Data y Ciencia de Datos en la Universidad Internacional de Valencia (VIU, de Planeta Formación y Universidades).

Según Kuna, aunque las fases anteriores del entorno nube mantuvieron en granmedida la dependencia estructural de los grandes hiperescaladores, el modelo Cloud3.0 permite que la orquestación y el control no recaigan necesariamente en una única entidad central: “Cloud 3.0 no es todavía una categoría cerrada, sino una forma útil de agrupar tendencias como la nube híbrida, el multicloud, el edge computing, la soberanía del dato y la interoperabilidad entre proveedores. La información puede residir y procesarse en múltiples ubicaciones, ya sea en nubes públicas, centros privados, proveedores locales o en el borde de la red, según criterios de latencia, coste, normativa o criticidad”.

Uno de los mayores avances metodológicos de esta nueva arquitectura es el giro conceptual respecto al Big Data tradicional. Durante años, la estrategia dominante implicaba mover masivos volúmenes de datos hacia un repositorio central (data lake),lo que generaba costes desorbitados de red y ralentizaba las decisiones en tiempo real. La analítica multi-localización propone exactamente lo inverso: “llevar el algoritmo a los datos”. “Ejecutar el procesamiento y la extracción de conocimiento allí donde los datos nacen —en el sensor de una máquina industrial, en la caja registradora de una tienda o en un hospital— reduce el tráfico de red, el gasto en ancho de banda y habilita respuestas casi inmediatas”, señala Kuna. “Una cadena de supermercados puede ajustar su inventario local en tiempo real sin saturar la sede central, o un centro sanitario puede analizar imágenes médicas de forma interna compartiendo únicamente métricas agregadas para proteger la privacidad”.

"Un diseño multi-localización permite que los datos sensibles de clientes o pacientesse almacenen y procesen estrictamente dentro de las fronteras jurisdiccionalespermitidas. No obstante, la soberanía digital no se logra solo con leyes, sino conprácticas técnicas medibles: cifrado, gestión soberana de claves, control de accesos yauditoría continua”, sostiene el docente de VIU.

La fragmentación de los datos entre diferentes proveedores de nube pública, privada yservidores locales aumenta la superficie de ataque y complica la detección deintrusiones. Ante la heterogeneidad de los registros de acceso (logs), una enfatiza el rol de la ciencia de datos y los modelos de aprendizajeautomático no supervisado (Isolation Forest, Autoencoders) para detectarpatrones inusuales y prevenir brechas de seguridad antes de que causen dañosmayores.

La adopción de arquitecturas Cloud 3.0 apoyadas en estándares abiertos ofrece a las empresas una vía para evitar la dependencia absoluta de un único proveedor tecnológico. No obstante, "la verdadera independencia se conquista desde el principio tomando decisiones de diseño, contrato y gobernanza que eviten atarse a servicios propietarios”.

“El reto fundamental es armonizar la agilidad de la nube con la disciplina de la gobernanza sin que una termine anulando a la otra. La nube soberana y segura no se gobierna con documentos archivados, sino con controles e inspecciones automatizadas que acompañan a cada dato y cada despliegue”, concluye este experto.

Banor: la demanda de chips y de infraestructuras de IA seguirá siendo sólida

Angelo Meda, gestor del fondo de renta variable europea Banor Mistral, opina que el enfriamiento de los semiconductores en Bolsa no se justifica por fundamentales, sino por las dudas en las valoraciones tras un rally alcista en el primer semestre de 2026. Pero ello no cambia la tesis de inversión, que permanece intacta. Porque la demanda de chips de memoria de alto rendimiento, GPU, HBM, así como de infraestructuras de la IA, seguirá siendo fuerte y sólida durante un largo periodo.

Tras un primer semestre extraordinario de los fabricantes de chips (semiconductores) en los mercados, impulsados por el rally inversor en IA, el sector atravesó una fase de toma de beneficios, en algunas ocasiones muy severas.  Movimientos que, sin embargo, sólo reflejan “una revisión de las expectativas, más que un deterioro significativo de la demanda subyacente”.

Según Meda, la recogida de ganancias se produjo por las dudas sobre las valoraciones que surgieron entre los inversores. Pero esta corrección del sector semiconductores no cambia el hecho de que la temática estructural de inversión permanece intacta. Porque se apoya en factores que siguen soportando el crecimiento global, tales como la fuerte demanda de memoria de alto rendimiento, GPU, HBM (High Bandwidth Memory o memoria de gran ancho de banda) y de infraestructura para la IA. En todo caso, los resultados empresariales de las compañías de semiconductores han acreditado que persiste la solidez de fundamentales en el sector. Las previsiones de fabricantes de memoria como Micron confirmaron la robustez de la demanda y visibilidad de pedidos a largo plazo.

Un entorno que, sin embargo, “no elimina el riesgo de volatilidad, pero confirma el recorrido potencial del sector en el largo plazo”, afirma Angelo Meda, que considera que “lo más probable es que estemos entrando en una fase de mayor exigencia de disciplina en valoraciones”.

Los resultados empresariales del segundo trimestre han confirmado tanto que la economía continúa impulsada por la inversión en IA, como que el mercado se ha vuelto más selectivo. Porque no todos los buenos resultados empresariales se han traducido en subida de los precios de las acciones. Los inversores, ahora, “están enfocados más en factores como la valoración, la monetización de la inversión en IA, y los rendimientos futuros” que en las previsiones de ganancias de las compañías.

El comportamiento de las Bolsas en 2026 refleja un delicado equilibrio entre el entusiasmo y la cautela. En EEUU, los índices siguen en máximos históricos, respaldados por la notable resiliencia del ciclo económico. Y en los mercados se ha producido una cierta rotación sectorial, porque algunos segmentos del sector tecnológico, sobre todo los semiconductores, han atravesado períodos de consolidación. En Europa, los mercados bursátiles han mantenido un tono constructivo, gracias a las expectativas de una política monetaria menos restrictiva y unos datos macro razonablemente positivos. Sin embargo, no se han resuelto los temores sobre los aranceles y las tensiones en las cadenas de suministro tecnológicas, aunque los inversores han asumido la tesis de que la inversión en IA representa un ciclo de varios años, no una tendencia especulativa a corto.

Y en Asia, el impulso de las Bolsas ha sido mayor. La de Corea del Sur, un termómetro global de la industria de los chips de memoria, ha reflejado la alta sensibilidad de las compañías de semiconductores a los cambios en las expectativas sobre la demanda de IA. Y ello porque “cuando los resultados de un sector son excepcionales, las expectativas aumentan con la misma rapidez y cada noticia —positiva o negativa— se amplifica”.

Meda cree que “el mercado atraviesa una fase de consolidación, no de reversión”. Las valoraciones de muchas empresas vinculadas a la IA son sin duda elevadas, lo que propicia fases de volatilidad.  Pero la fuerte y consolidada inversión de capital de los grandes proveedores de servicios en la nube, los centros de datos y la cadena de suministro tecnológica, refleja que la demanda de semiconductores seguirá alta mucho tiempo. Para los inversores, el desafío será elegir “aquellas compañías que realmente se beneficiarán de este ciclo de inversión, y aquellas que simplemente incluyen la palabra IA en sus comunicaciones al mercado”. Porque “a medida que el mercado madura, los inversores cambian su enfoque del entusiasmo por la IA hacia su ejecución efectiva”. “Incluso las historias de crecimiento estructural más sólidas necesitan tiempo para asimilar las expectativas antes de pasar al siguiente capítulo” concluye.

30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

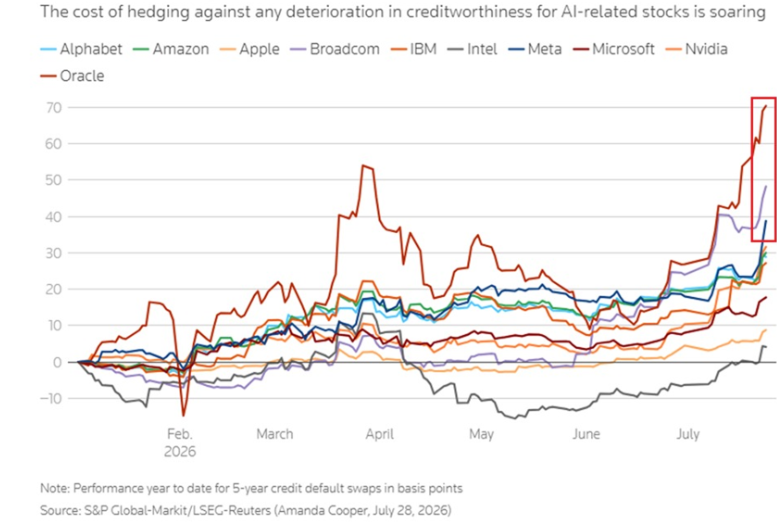
Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

28Aug

Mientras sigue la pugna por una inteligencia artificial más barata, Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU.

Miguel Ángel Valero

El 2026 Midyear Executive Benchmark Survey de Workiva, plataforma especializada en auditorías en materia de confianza, transparencia y rendición de cuentas, avisa que el 24% de los directivos de las empresas reconoce que las auditorías internas han detectado errores de la inteligencia artificial (IA) que llegaron a audiencias externas o, incluso, a miembros del consejo de administración. 

Estos datos sugieren que existe una desconexión entre lo que creen los directivos (el 84% afirma confiar al menos moderadamente en la precisión de los resultados de la IA sin revisión humana) y lo que demuestra la evidencia. 

A medida que la IA transforma las empresas a una velocidad sin precedentes, está surgiendo un nuevo riesgo: que la transformación avance más rápido que la capacidad de los líderes responsables de supervisarla para anticiparse a sus implicaciones.

“La confianza en la IA sin control sobre la calidad de los datos es un riesgo, no una estrategia. Los directores financieros necesitan plataformas que conecten la IA con datos fiables y auditables, de modo que cada resultado pueda verificarse y cada información divulgada pueda defenderse”, ha afirmado Barbara Larson, que ocupa precisamente ese cargo (CFO) en Workiva. “Hacerlo bien va mucho más allá de evitar errores. Los líderes empresariales pueden avanzar más rápido e integrar la IA de forma más profunda en sus operaciones cuando confían en lo que generan sus sistemas. Esta es una verdadera ventaja competitiva”, subraya.

Los directivos coinciden en que la mala calidad de los datos está limitando el uso de la IA en sus organizaciones, lo que sugiere que la IA empresarial solo puede escalar cuando existe confianza en los datos de origen y control sobre ellos. Los inversores institucionales expresan preocupaciones similares respecto a la precisión de los contenidos generados por IA:

  • Solo el 11% de los directivos considera que la calidad de sus datos es suficiente para el uso de la IA.
  • El 27% afirma que la mala calidad de los datos ha obstaculizado significativamente el despliegue de la IA en procesos clave.
  • El 71% señala que la mala calidad de los datos ha afectado, al menos moderadamente, al uso de la IA en los informes financieros y de sostenibilidad.
  • El 89 % de los inversores está preocupado por la precisión de la IA en la información corporativa divulgada.

Con el tiempo, unos datos deficientes o que no puedan verificarse pueden erosionar la credibilidad ante los grupos de interés. Las organizaciones que no aborden la calidad de los datos ni las preocupaciones de los inversores corren el riesgo de quedarse rezagadas frente a competidores más proactivos.

Para los equipos de reporting financiero, y especialmente para los CFO, las herramientas que permiten gobernar y controlar los resultados de la IA son tan importantes como la propia IA. A medida que los agentes de IA se vuelven más autónomos, los directivos de las empresas consideran que aumentará la necesidad de contar con una infraestructura especializada, y señalan varias prioridades:

  • El 49% afirma que seguirá necesitando sistemas de registro, como los libros mayores contables.
  • El 45% señala que necesitará software que permita la trazabilidad y la auditoría.
  • El 55% afirma que necesitará plataformas para gestionar agentes de IA y flujosde trabajo automatizados.

“La IA genérica no es suficiente para el reporting financiero. Los inversores, los reguladores y los consejos de administración esperan respuestas en las que puedan confiar. La verdadera ventaja reside en una IA especializada, basada en datos gobernados y auditables, y combinada con el criterio humano. Esto proporciona a las organizaciones la confianza necesaria para verificar lo que produce la IA y respaldar las decisiones y la información divulgada que se derivan de ella”, argumenta Jason Darby, director financiero de Amalgamated Bank.

Trump quiere ampliar los aranceles de los chips a los dispositivos

Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU. Quiere gravar los aparatos que llevan chips dentro, no solo el chip, ampliando el 25% actual. La lista sumaría portátiles, servidores y consolas, con tipos por país. Trump ya coqueteó con un arancel cercano al 100%. En el punto de mira, Nvidia, AMD y TSMC.

De salir adelante el plan de Trump, se encarece el aparato entero, no solo el chip, y sube el coste de montar centros de datos cuando la IA los está reclamando ansiosamente. Y como TSMC hace más del 90% de los chips más utilizados, el sobrecoste acaba en la factura del consumidor.  Es una presión adicional para los fabricantes de chips y hardware como HP o Dell y compañía, de la que se libran los produzca en EEUU.  Atención a lo que puedan sufrir los márgenes de los fabricantes de chip.

Continúa la pugna por abaratar la IA

Pero la guerra de los aranceles no frena la pugna por una IA más barata. Alibaba lanza una versión de su modelo Qwen de 27.000 millones de parámetros que corre en una sola tarjeta gráfica y rinde como rivales mucho mayores. El gigante chino vuelve a apretar el coste de computar IA y mete presión a los que cobran caro por sus modelos premium.

Además, Z.ai ha reconocido que Ox Alpha, el modelo anónimo que apareció en OpenRouter y se puso por delante de los mejores modelos disponibles (como contó Dinero Seguro el 25 de agosto), es suyo. La empresa china lanzó a mediados de agosto GLM-5.3, que compite con Fable 5 de Anthropic en algunos benchmarks. Su tecnología GLM fue la que usó Hugging Face para defenderse durante el ataque no ordenado del agente IA de OpenAI.

La presión de los modelos chinos baratos y capaces ya es real y amenaza la posición de OpenAI y de Anthropic.

Nvidia compra Hugging Face 

Precisamente, Nvidia ultima la compra de Hugging Face por unos 13.000 millones$, tres veces más de lo que valía la empresa en 2023. La operación, de culminarse, convierte al fabricante de chips en dueño del sitio donde se descarga la mayor parte del software abierto de IA del mundo.

Hugging Face estaba valorada en 4.500 millones en 2023, en una ronda de 235 millones liderada por Salesforce Ventures con GV, IBM Ventures y Nvidia. Factura alrededor de 150 millones anuales.

A finales de 2025 Nvidia puso 500 millones para elevar su participación, valorando Hugging Face en 7.000 millones. Clem Delangue y su equipo rechazaron la propuesta por el miedo a que el mayor fabricante de chips del mundo acabara mandando en la plataforma neutral donde todo el mundo publica sus modelos. Nueve meses después la respuesta es distinta, y el precio también. La compañía ha pasado de 100 a 150 millones de facturación anual en ocho semanas y Delangue ha dicho públicamente que están cerca de la rentabilidad. Ese crecimiento es el que justifica el múltiplo: 12.900 millones sobre 150 millones de ingresos sale a 86 veces ventas.

¿Por qué compra Nvidia Hugging Face? Porque necesita que los modelos abiertos sigan existiendo, su negocio depende de que haya mucha gente entrenando y sirviendo modelos en muchos sitios distintos. Si el mercado se concentra en cuatro laboratorios cerrados que diseñan sus propios chips, Nvidia vende menos. Si en cambio hay miles de empresas descargando los modelos de Hugging Face y montándolos sobre GPU, vende más. Hace meses, su CEO y fundador, Jensen Huang, firmó junto a otras 24 empresas una carta pidiendo a Trump que impulse los modelos abiertos en la IA.

Además, hace un año Nvidia recortó DGX Cloud y con Hugging Face recupera una puerta de entrada a la venta de cómputo, incluida la capacidad ociosa de sus propios clientes, publica Digital Brain.

En agosto, Stripe compró OpenRouter por más de 7.000 millones, cuando en mayo estaba valorado en 1.300 millones en mayo.

La alianza entre Salesforce y Anthropic genera Claudeforce,

Salesforce y Anthropic han lanzado Claudeforce, el primer fruto de su alianza (la participación de Salesforce en Anthropic ronda los 5.000 millones$). Hasta ahora se podía consultar Salesforce desde Claude montando un servidor MCP (el protocolo abierto que conecta un modelo con herramientas y datos externos). Funcionaba, pero cada equipo tenía que levantarlo, mantenerlo y decidir los permisos. Claudeforce lo convierte en una conexión única que hace el administrador. Claude puede programar cuadros de mando sobre la marcha con los datos de Salesforce. El usuario describe lo que quiere ver y la interfaz se escribe en el momento.

Con Claudeforce, Salesforce se mueve hacia un cobro por consumo de API. Es un cambio de modelo de negocio disfrazado de integración. Y llega justo cuando el mercado teme que los laboratorios de IA pasen de socios a competidores de las empresas de software.

27Aug

Los resultados de Nvidia contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuentas de resultados de las empresas.

Miguel Ángel Valero

El 80% de los profesionales asegura que la inteligencia artificial (IA) ha mejorado su productividad. Pero solo el 37% de sus empresas percibe eso en el resultado de explotación (o EBIT, Earnings Before Interest and Taxes, que que mide la rentabilidad operativa de una empresa antes de deducir los gastos por intereses y los impuestos). El mismo porcentaje que hace un año, según el State of AI 2026 de McKinsey. Y solo el 6% habla de un impacto de la IA en el 5% o más de ese resultado de explotación.

La IA cada vez se usa más: nueve de cada diez empresas usan IA de forma habitual en al menos una función. El uso de IA en tres o más funciones pasa del 51% al 56%. El 44% dice que la está escalando a toda la empresa, frente al 38% de hace un año. Pero el 32% ha decidido no comprar al menos un producto o función de software porque podía construirlo dentro con herramientas de codificación agéntica. El 20% dice que los costes operativos de IA están limitando su uso.

Ocho de cada diez directivos de empresas aseguran que la IA les ha mejorado el rendimiento y la mitad que les ayuda a decidir mejor. El 47% de los mandos intermedios reporta algún efecto negativo, frente al 31% de los ejecutivos. Los ahorros de la IA se concentran en cadena de suministro, operaciones de servicio y fabricación. 

El 28% de las empresas ya dedica más del 10% de su presupuesto de tecnología a IA y el 60% espera subir la inversión el año que viene.

Solo el 14% reconoce que la IA contribuyó a reducir la plantilla el año pasado. Dos tercios reportan poco o ningún cambio. De cara al próximo año, el 39% espera caídas y el 43% no espera cambios. Y solo el 13% de los directivos admite que la IA le genera ansiedad sobre su carrera. 

Preocupa que las empresas sigan invirtiendo sumas ingentes en la adopción de herramientas de IA, en una asignación de capital sin precedentes en la industria que aún no ha dado frutos significativos. La IA no está logrando impulsar la productividad de forma significativa.

Open AI: Jalapeño supera a Nvidia Blackwell

Pero la guerra de la IA no cesa. OpenAI ha publicado los primeros números de Jalapeño, el chip de inferencia que lleva desarrollando con Broadcom desde octubre de 2025: el chip sirve más trabajo de IA por unidad de potencia y, a la vez, devuelve las respuestas más rápido que los sistemas Nvidia Blackwell

Para Nvidia esto no es una amenaza inmediata. Sigue vendiendo todo lo que fabrica y acaba de subir un 15% el precio de sus servidores de IA, que no es el gesto de una empresa preocupada por la competencia. Pero sí marca la dirección: sus mayores clientes están construyendo alternativas para la parte del trabajo que más volumen mueve. Puede ser el principio del fin del monocultivo de Nvidia en inferencia.

Perplexity ha lanzado Portable Computer, una versión de su agente AI que corre entera dentro del ordenador del usuario y no consume créditos de facturación mientras trabaja en local. La ha construido con Nvidia, y el primer sitio donde funciona es el DGX Spark, el sobremesa de 128 GB que Nvidia promociona como supercomputadora de escritorio.

Apple ha presentado dos chips el mismo día: el M6, que va dentro del nuevo Mac Mini, y el M5 Ultra, en el nuevo Mac Studio. En memoria unificada llega hasta 32 GB con 170 GB/s de ancho de banda, un 10% más que el M5 y 2,5 veces lo del M1. En cómputo de GPU para tareas de IA, Apple habla de un 30% por encima del M5 y más de 8 veces el M1. En CPU multihilo, 1,2 veces el M5 y 2,4 veces el M1. El M5 Ultra es el primer chip de la serie M que une cuatro dados mediante UltraFusion, la tecnología de interconexión de Apple. Hasta ahora el tope eran dos.

Nvidia: la capacidad de cómputo de la IA se traduce en ingresos

Mientras, Nvidia más que duplica ingresos y beneficios, superando las previsiones del consenso de analistas. Los ingresos en el segundo trimestre de su ejercicio fiscal ascienden a 96.221 millones$, el 106% más respecto al mismo periodo del año anterior. Los beneficios crecen a un ritmo superior, el 126%, hasta 59.688 millones. Unas cifras que demuestran que “la IA ha alcanzado su punto de inflexión. Está realizando tareas útiles. Ahora, la capacidad de cómputo se traduce en ingresos. Y la demanda se está acelerando”, según Jensen Huang, fundador y CEO del grupo.

Según la compañía, la fortaleza del crecimiento de los ingresos se prolongará hasta 2028, ejercicio para el que esperan un incremento cercano al 70%. Además, Jensen Huang destaca que la demanda de sus productos continúa superando las previsiones, impulsada por la elevada rentabilidad del negocio de alquiler de capacidad computacional de los hiperescaladores. Reitera que cualquier nueva capacidad disponible se ocupa de forma prácticamente inmediata.

Sobre el aumento de la competencia, subraya la ventaja que ofrecen las GPU de la compañía en términos de versatilidad –entrenamiento, inferencia y manejo de agentes–. Siguen siendo el hardware de referencia para los procesos de inferencia de los principales modelos de IA disponibles actualmente para el gran público.

Nvidia mantiene una posición dominante, de más del 75%, en los chips utilizados para entrenar y ejecutar modelos de IA en centros de datos. Sus procesadores Blackwell y Rubin pueden generar conjuntamente más de un billón$ en ventas hasta 2027, según analistas de Mizuho. Y participa activamente en la financiación de nuevos centros de datos.  Los ingresos procedentes de centros de datos aumentaron un 117%, hasta 89.000 millones, y la empresa espera 108.000 millones este trimestre.

Un dato llama la atención: Nvidia ha comenzado a flexibilizar sus políticas de crédito comercial, ampliando los plazos de pago hasta 60 días –frente a los 45 actuales– para clientes con calificación crediticia de grado de inversión. Esta medida penalizó parcialmente la generación de caja durante el trimestre.

Durante el segundo trimestre, Nvidia devolvió 26.000 millones$ a sus accionistas mediante la recompra de títulos y el pago de dividendos en efectivo. Dispone de unos 99.000 millones más en el marco de su autorización de recompra de acciones.

En conjunto, estos resultados representan un importante respaldo para el sector y contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuenta de resultados de estas empresas.

The Trader: el centro de las conexiones circulares de la IA

"Durante los últimos años hemos utilizado muchas veces la misma comparación para explicar el extraordinario negocio de Nvidia. En una fiebre del oro, no sabemos quién terminará encontrando el gran filón, pero probablemente ganará mucho dinero quien venda los picos y las palas a todos los que salen a buscarlo", explica el analista Pablo Gil en The Trader. Nvidia ha sido precisamente eso para la inteligencia artificial. OpenAI, Microsoft, Meta, Amazon, Google y decenas de compañías están gastando cantidades gigantescas construyendo infraestructura para desarrollar IA. Y una parte importante de ese dinero termina comprando chips de Nvidia.

Pero ahora Nvidia está dando un paso más. Ya no se conforma con vender los picos y las palas. Está empezando a financiar a quienes participan en la fiebre del oro. El último ejemplo es espectacular: Nvidia se ha comprometido a aportar hasta 105.000 millones$ para respaldar un gigantesco complejo de centros de datos en Ohio que será utilizado por OpenAI. El proyecto podría alcanzar aproximadamente 8 gigavatios de capacidad informática y los primeros 800 megavatios deberían entrar en funcionamiento en 2028.

OpenAI irá pagando el alquiler a medida que la capacidad esté disponible, pero Nvidia respaldará determinadas partes de los pagos relacionados con el alquiler y la electricidad. Y aquí aparece lo realmente interesante: ese gigantesco centro de datos necesitará enormes cantidades de chips de Nvidia. Además, Nvidia invertirá 1.500 millones$ en SB Energy, la compañía respaldada por SoftBank que construirá, poseerá y operará las instalaciones. Y no es un caso aislado. Nvidia ya ha proporcionado respaldo financiero a CoreWeave y ha invertido directamente en OpenAI y Anthropic.

La estrategia tiene una lógica empresarial extraordinariamente poderosa. Nvidia vende chips, genera enormes cantidades de efectivo y utiliza parte de ese dinero para financiar el ecosistema de IA. Esa inversión permite construir más centros de datos que, a su vez, necesitan comprar más chips Nvidia. El círculo es evidente: Nvidia vende chips, genera caja, financia infraestructura de IA, esa infraestructura compra más chips, t Nvidia genera todavía más caja.

El problema es que cuanto más grande se vuelve ese círculo, más difícil resulta distinguir dónde termina la demanda completamente independiente y dónde comienza una demanda que Nvidia está ayudando a financiar. La compañía rechaza que este acuerdo concreto constituya financiación circular y recuerda que será OpenAI quien pague el alquiler. Técnicamente puede tener razón, pero económicamente la cuestión sigue siendo relevante. Nvidia empieza así a parecerse menos a un simple fabricante de semiconductores y más a una compañía que está ayudando a financiar y construir la infraestructura física sobre la que funcionará la IA mundial.

Mientras la demanda de IA siga creciendo y los centros de datos generen suficientes ingresos para justificar estas inversiones, el modelo puede convertirse en una formidable máquina de crecimiento. Pero también introduce un riesgo nuevo. Si la monetización de la IA termina justificando estas inversiones, Nvidia habrá conseguido algo extraordinario: utilizar el dinero generado vendiendo picos y palas para financiar nuevas expediciones en busca de oro que necesitarán todavía más picos y palas. "Pero si algún día descubrimos que había menos oro del que todos pensaban, el problema ya no afectará solamente a quienes fueron a buscarlo. También afectará a quien les prestó el dinero para hacerlo", avisa Pablo Gil.


Meta resuelve un problema reputacional

Por su parte, Meta anunció un acuerdo extrajudicial que le obliga a pagar 18.000 millones$ para compensar las estrategias para enganchar a los niños a Facebook e Instagram. Se compromete además a cambios profundos en el diseño y funcionamiento de sus plataformas para usuarios adolescentes:

  • Límite de uso diario: Máximo de 2 horas para usuarios de 13–17 años, aunque los padres o tutores pueden ampliarlo.elpais+2
  • Bloqueo nocturno: Acceso restringido entre las 0,00 y las 6:00 de la mañana. (ampliable por los padres).
  • Silencio de notificaciones: Sin notificaciones entre las 22:00 y las 7:00 horas, y también durante el horario escolar.
  • Fin del “scroll infinito”: Se interrumpirá el desplazamiento continuo de contenido para evitar la navegación sin fin.
  • Filtros cosméticos: Los menores no podrán aplicar filtros que imiten operaciones estéticas o “perfeccionen” la apariencia.
  • Ocultar “me gusta”: Las cuentas de menores no mostrarán el recuento de “me gusta” o reacciones en sus publicaciones.
  • Verificación de edad reforzada: Controles más estrictos para identificar y eliminar cuentas de menores de 13 años y aplicar restricciones a adolescentes de 13–17 años.
  • Algoritmo opcional: Los menores podrán desactivar el feed personalizado y elegir un contenido más diverso.
  • Controles parentales mejorados: Herramientas más intuitivas para que los padres gestionen límites y bloqueos.
  • Moderación y respuesta rápida: Meta deberá responder al 90% de las denuncias de adolescentes sobre contenido potencialmente dañino en un plazo de 6 horas.
  • Auditor independiente: Se nombrará un auditor que supervise la implementación y el cumplimiento de los cambios.

Por otra parte, Anthropic anuncia que invertirá 45.000 millones$ para alquilar potencia de computación en la nube para la IA del centro de datos insignia de la firma británica Nscale en el Estado de Virginia Occidental (EEUU).

El Santander fomenta ideas de sus empleados en IA

Por su parte, el Banco Santander sigue impulsando el talento interno y la innovación apoyada en IA, datos yautomatización a través de una iniciativa global, Santander Innovation Challenge, que ha permitido a sus empleados presentar más de 3.400 ideas para mejorar productos, servicios y procesos en distintas áreas del grupo.El programa ha recibido 3.401 ideas, de las que 2.370 fueron propuestas completadas. Tras las diferentes fases de evaluación, 141 ideas fueron seleccionadas como semifinalistas y 48 llegaron a la fase final. Finalmente, 12 proyectos han sido elegidos para avanzar a una nueva etapa de definición y desarrollo.

Las iniciativas seleccionadas proceden de equipos de distintas geografías y negocios, entre ellos Openbank, Santander Corporate & Investment Banking, Getnet, Banca Comercial, Global Cards, Retail y WealthManagement & Insurance. Los proyectos abordan oportunidades de negocio y de mejora operativa mediantesoluciones digitales aplicadas a ámbitos como la gestión de riesgos, los pagos, la conectividad de datos, los flujos de caja para pymes o los asistentes basados en IA.

Los 12 proyectos seleccionados como finalistas incluyen  proyectos enfocados tanto en la mejora de la experiencia de clientes como en la transformación interna del banco. Por ejemplo, Fynn by Santander plantea un asistente virtual para pymes capaz de analizar sus datos financieros, anticipar necesidades de liquidez y ofrecer recomendaciones para apoyar la gestión de sus negocios. Por su parte, AI Squad propone un equipo de agentes de IA especializados que colabora en el diseño de nuevos productos y servicios, aportando análisis de negocio, experiencia de cliente, riesgos y cumplimiento normativo para acelerar los procesos de innovación.

Estas propuestas han sido desarrolladas por equipos de México, Brasil, España, Chile, Estados Unidos y sedes globales del Grupo, y reflejan la capacidad de los profesionales del Santander para identificar casos de uso concretos a partir de su conocimiento directo del negocio, los clientes y los procesos internos.

En la siguiente fase, los equipos ganadores trabajarán con áreas globales y patrocinadores de negocio para concretar el alcance de las soluciones, los usuarios a los que se dirigen, las necesidades de datos y control, las métricas de éxito y los hitos necesarios para avanzar hacia su eventual desarrollo.

UBS recomienda una asignación selectiva y diversificada en valores tecnológicos

Los futuros del Nasdaq subieron un 0,9% en la sesión asiática del jueves 27 de agosto después de que Nvidia volviera a batir las expectativas de beneficios y ofreciera una previsión de ingresos superior a lo esperado. "Mantenemos nuestra convicción en la narrativa de crecimiento de la IA en su conjunto y creemos que sigue siendo un motor clave de nuestra perspectiva positiva para el mercado. Aunque las dudas persistentes sobre la sostenibilidad del capex en IA y la circularidad de ciertos acuerdos de financiación en este ámbito puedan seguir generando episodios puntuales de volatilidad en el sector tecnológico, la temporada de resultados del segundo trimestre ha demostrado que los fundamentales siguen siendo sólidos. La demanda de IA sigue mostrando un crecimiento robusto. La monetización también se ha acelerado. Las valoraciones han pasado a ser más atractivas, y el crecimiento de los beneficios se mantiene fuerte", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "En este contexto de fundamentales sólidos a corto plazo pero riesgos persistentes, recomendamos a los inversores mantener una asignación selectiva y diversificada en valores tecnológicos. Seguimos favoreciendo la capa habilitadora de la cadena de valor de la IA, incluidos los semiconductores y la computación en la nube, aunque los inversores también deberían plantearse aumentar su exposición a segmentos tecnológicos más defensivos, como las redes de pago, los REIT de centros de datos y determinados fabricantes de smartphones".

"Mantenemos una postura constructiva sobre el sector tecnológico chino, liderado por las empresas de semi-cap, internet, semiconductores y hardware de IA. Más allá de la tecnología, favorecemos el equipamiento eléctrico y energético como oportunidad de crecimiento, así como las CRO y CDMO dentro del sector sanitario", añade Yifan Hu, Directora de Inversiones para la Gran China.

Evli detecta oportunidades en  infraestructuras de la IA y electrificación

La gestora nórdica Evli cree que la corrección de las Bolsas ha dejado atractivas oportunidades de compra en compañías de los sectores infraestructuras de la IA y electrificación. Esas empresas han regresado a valoraciones razonables tras la corrección, y conservan una visión sólida por fundamentales, a lo que se añade un entorno favorable, con crecimiento positivo en todas las regiones, inflación contenida y los beneficios empresariales que continúan aportando revisiones al alza. 

Los expertos de Evli aseguran que el ciclo económico permanece favorable. El crecimiento sigue siendo positivo en las distintas zonas geográficas, sin depender del tirón de la infraestructura de IA, y la inflación no es preocupante. Los beneficios empresariales continúan aportando optimismo con fundamentales consolidados, en una fase del mercado con mayor volatilidad. Por eso no cambian los riesgos a vigilar. Una postura más restrictiva de los bancos centrales, y mayores retornos de los bonos podrían amenazar las valoraciones, sobre todo en las acciones growth a largo plazo. Otro de los riesgos que persisten es un sentimiento inversor excesivamente optimista.

Las perspectivas de las temáticas no han variado:

  • Infraestructura de IA y computación: Memoria y semiconductores se apoyan en la solidez ce la demanda continúa.
  • Electrificación: Redes eléctricas, energía y metales industriales son ahora oportunidades de compra tras la corrección.
  • Robótica: La creciente demanda de automatización en manufactura, logística, salud y otras industrias, persiste, pero la temática se ha visto afectada por la volatilidad.
  • Sector financiero: Sigue apoyado en la bonanza del ciclo económico.
  • Defensa europea: Se mantiene el atractivo estructural de la temática, en la medida que la inestabilidad geopolítica persiste.
26Aug

La nueva norma el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, favorece proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

Miguel Ángel Valero

El Gobierno ultima un real decreto para filtrar la avalancha de proyectos de centros de datos en España y reducir el riesgo de especulación en torno a la inteligencia artificial (IA), el suelo y la capacidad eléctrica. La norma endurecerá especialmente los requisitos energéticos, medioambientales y de soberanía digital.

De esta forma, los centros de datos deberán respaldar al menos el 80% de su consumo con nueva generación renovable en España, acreditada hora a hora. El suministro podrá proceder de instalaciones propias o de contratos de compraventa de energía a largo plazo—PPA—. Cada megavatio adicional de demanda debería estar acompañado por capacidad renovable equivalente, evitando que los centros datos simplemente absorban electricidad ya disponible. Las instalaciones de más de 1 MW tendrán que alcanzar la máxima calificación, la categoría A, en un sistema de etiquetado similar al de los electrodomésticos. También deberán informar sobre consumo energético y de agua.

El centro de datos deberá estar gestionado por una entidad establecida en la Unión Europea. Ésta tendrá la obligación de mantener determinados datos dentro del territorio comunitario y protegerlos frente a accesos de autoridades de terceros países que no estén amparados por el Derecho europeo.

Inicialmente, los promotores acreditarían el cumplimiento mediante declaraciones responsables. Los incumplimientos podrían acarrear sanciones, penalizaciones e incluso la pérdida de la conexión a la red.

El problema central de los centros de datos es el suministro de energía. Hasta ahora se han anunciado proyectos que sumarían unos 10,5 GW de capacidad entre España y Portugal, aunque las estimaciones más pesimistas creen que menos de la mitad puede llegar a ejecutarse.

El Gobierno estima que el sector puede movilizar hasta 70.000 millones€ de inversión a largo plazo, pero teme que muchas solicitudes de acceso a la red sean meramente especulativas: promotores que reservan capacidad durante años con la expectativa de vender posteriormente el proyecto, el suelo o el propio derecho de conexión.

España dispone, según el Gobierno, de unos 6 GW en la red de transporte y otros 6 GW en distribución potencialmente utilizables por centros de datos. Pero eso no significa que esté disponible en los nudos y territorios donde se concentran los proyectos.

Las consecuencias de la nueva normativa para los inversores en centros de datos serán:

  • mayor inversión inicial, ya que será necesario asegurar renovables adicionales, PPA y capacidad eléctrica real.
  • menor especulación: reservar un punto de conexión sin ejecutar el proyecto será más costoso y arriesgado.
  • los grandes operadores partirán con ventaja: las empresas con balance, experiencia energética y capacidad tecnológica estarán mejor situadas.
  • los desarrollos con conexión incierta, baja eficiencia o dependencia de compensaciones energéticas tienen más riesgo de quedarse fuera.
  • mayor certidumbre a largo plazo: los proyectos aprobados tendrán más posibilidades de ser sostenibles técnica y políticamente.

En términos financieros, el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, puede reducir el riesgo de activos varados —por ejemplo, terrenos con capacidad eléctrica reservada pero sin demanda firme— y favorecer proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

El Gobierno de España tiene muy en cuenta la experiencia de Irlanda:  allí, en 2025, los centros de datos llegaron a consumir el 23% de toda la electricidad nacional, frente al 28% del conjunto de los hogares, lo que llevó a adoptar restricciones por saturación de la red. La diferencia con Irlanda es que España cuenta con una amplia base renovable; su principal problema parece estar menos en la generación que en la red de transporte y distribución, la disponibilidad de agua y la aceptación social de grandes instalaciones en algunos territorios.

El Gobierno asegura que no pretende frenar la expansión de los centros de datos en España, pero sí implantar un modelo que conceda prioridad a los proyectos con energía adicional, conexión creíble, eficiencia elevada, consumo hídrico controlado y garantías de soberanía digital.

Bruselas autoriza el consorcio español

Mientras comienza el proceso de audiencia pública de la nueva norma, Bruselas aprobaba el 20 de agosto la joint venture de ACS (a través de su filial ACS AI Infraestructure Development), Telefónica, Banco Santander y el propio Gobierno (a través de la Sociedad Española para la Transformación Tecnológica, SETT, más conocida como la 'SEPI digital') para construir centros de datos en España. Los tres socios privados (Santander, ACS y Telefónica) controlan el 15,67% del capital cada uno, y suman el 47,1%. La SETT aporta 719 millones€ de los fondos Next GenerationEU y se queda con el 47,99%. 

El objetivo del consorcio es pparticipar en la Iniciativa de Gigafactorías de IA de la UE, que busca reforzar la infraestructura soberana de computación para inteligencia artificial en Europa mediante la construcción de 7 megacentros de datos. Para ello, plantea una candidatura multisede, con ubicaciones de centros de datos en Mora la Nova (Tarragona) y en San Fernando de Henares (Madrid).

La competición por los chips se agudiza

Mientras, OpenAI y Broadcom han desarrollado un chip especializado capaz de alcanzar rendimientos similares a los de la generación anterior de Nvidia en tareas de inferencia, aunque con un consumo energético inferior.

Bank of America recomienda  invertir en semiconductores, aunque al mismo tiempo avise de otra posible caída del 10% en el sector: entre ellos, Nvidia, AMD, Micron, Intel, Lam Research, ON Semiconductor. El grupo cotiza a 20 veces beneficios frente a un crecimiento previsto del 70% anual hasta 2028. ¿Por qué comprar en la caída? Porque los analistas del Bank of America creen que ese 10% solo devolvería las valoraciones a niveles previos al boom de la IA, y no se debe a un problema real de negocio.

De paso, la recomendación impulsa en Bolsa a Marvell Technology (que presenta resultados el jueves 27 de agosto) tras la ampliación del acuerdo con Google en chips XPU. El analista Raymond James vaticina que AMD adelantará a Intel en el mercado de CPU.️ Navitas Semiconductor cierra un acuerdo para suministrar soluciones de gestión de energía a Claros, valorado en 232,8 millones$ entre efectivo y acciones.️ 

Por otra parte, Tesla encarece dos versiones del Cybertruck en Estados Unidos. La Dual Motor sube 5.000$ hasta 74.990 y la Premium, también, hasta 84.990$. Otra señal de que Elon Musk prioriza margen sobre volumen en un mercado de eléctricos cada vez más competido. Pero Cyberbeast ya vivió una subida de 15.000$ en 2025 que luego tuvo que revertir.

Jack Ma compra más de 600 millones$ de Hong Kong (unos 77 millones$) en acciones de Alibaba, justo después de que la compañía captara un récord de 10.200 millones$ en una colocación para financiar su apuesta de IA. El presidente Joe Tsai y el consejero delegado Eddie Wu ya habían invertido otros 15 millones$, en una señal de confianza en el futuro del grupo.

JPMorgan relaja su norma de no prestar contra acciones recién cotizadas para captar a los nuevos ricos de la IA. El mayor banco de EEUU va a prestar dinero a empleados e inversores tempranos de esas empresas con sus acciones recién cotizadas como aval, algo vetado hasta ahora durante 135 días. Ya aceptó las acciones de SpaceX antes de su estreno y se embolsó unos 75 millones$ en comisiones; ahora hará lo mismo con Anthropic. Goldman Sachs suele exigir solo 30 días de espera. Estos préstamos con acciones en prenda (dejadas como garantía sin venderlas) dan liquidez al millonario sin pagar impuestos por la venta. Por eso la banca pelea por ellos, quien presta primero se queda el cliente. "Más crédito contra acciones tech alimenta la subida del Nasdaq, pero también el riesgo, si el índice se gira, de que esas garantías valgan menos", advierten en Zumitow.

25Aug

Savant 3.5, de NextLM, y Ox Alpha (de proveedor anónimo) 'calientan' la competición, mientras Nvidia encarecerá a partir de 2027 sus chips de memoria un 15%.

Miguel Ángel Valero

Savant 3.5, un modelo de unos 30.000 millones de parámetros construido por NextLM sobre Nemotron de Nvidia, ha superado a GPT-5.6 Sol, a Grok 4.5 y a Claude Opus 5 en identificar qué clientes potenciales van a comprar de verdad. Y lo hizo entre 24 y 1.700 veces más barato.

Acertó un 24,6% de compradores reales. GPT-5.6 Sol se quedó en el 22,8%, Grok 4.5, en el 22,3%, y Claude Opus 5, en el 14,6%. Pero lo más relevante es el coste: entre 0,003 y 0,011$ por millar de prospectos , frente a un rango de 0,26 a 5,11 en los demás modelos.

El mensaje que envían esos datos, según  Digital Brain, es claro: mandar cada tarea al modelo más pequeño que la resuelva bien, y reservar el caro para lo que de verdad lo necesita. Puntuar leads, clasificar tickets, extraer campos de una factura, etiquetar productos. Todas esas tareas se comen mucho volumen y casi ninguna necesita un modelo de IA muy avanzado.

Pero hay más en esa guerra por la IA más barata (o menos cara). Ox Alpha, un modelo de IA de proveedor anónimo apareció el 20 de agosto en OpenRouter, se puso a trabajar gratis y tres días después era el segundo más usado de OpenCode, con 16 millones de tokens, 221.000 usuarios únicos y más de 5 millones de sesiones.

Se atribuye OC Alpha a Z.ai, la firma china que el 14 de agosto de 2026 lanzó GLM-5,3, pero también a una versión sin publicar de la familia MAI de Microsoft. 

Las obligaciones de transparencia del Reglamento Europeo de IA entraron en vigor el 2 de agosto de 2026. Un modelo cuyo proveedor no se identifica, que retiene los prompts y las respuestas de quien lo usa y que no dice en qué jurisdicción los guarda, deja a cualquier empresa europea que lo meta en un flujo de trabajo sin poder responder a la pregunta más básica de un auditor: ¿a quién le has mandado estos datos? La cadena de responsabilidad se vuelve borrosa justo donde debería estar clara.

Nvidia sube el 15% los precios de sus chips a partir de 2027

Mientras unos pugnan por una IA con menores costes, Nvidia ya ha avisado que subirá más de un 15% el precio de los servidores de IA que entregue a partir de 2027. La subida afecta a los sistemas que llevan sus dos generaciones de chips en curso, Vera Rubin y Grace Blackwell. Es la primera vez que el proveedor que marca el precio de toda la IA generativa traslada su propia inflación de costes a la factura del cliente final.

Nvidia alega el encarecimiento de los chips de memoria HBM, que son parte esencial de cada GPU. Amazon subió hasta un 60% los precios de Echo, Fire TV y Kindle por la misma razón, y Apple encareció iPad y Mac en junio. Se estima que el coste de un centro de datos grande se ha encarecido en unos 5.000 millones$ adicionales el sector apuntan a unos 5.000 millones de dólares adicionales en el coste de un solo centro de datos grande.

Este encarecimiento contrasta con la guerra por la IA más barata: OpenAI recortó más de un 20% el precio de la API de GPT-5.6 Sol; Anthropic sacó Opus 5 a la mitad de precio que Fable 5. Los laboratorios chinos llevan meses vendiendo por debajo de un dólar el millón de tokens. Esa guerra de precios se está librando con hardware comprado a precios de 2025 y 2026. La pregunta que deja el aviso de Nvidia es cuánto aguanta esa dinámica cuando la siguiente tanda de servidores entre un 15% más cara.

Y coincide con el cierre de la compra, por 6.000 millones$ (más 1.000 millones de inversión), de Poolside. Además de incorporar más de 100 ingenieros a su equipo en Nemotron, logra un modelo abierto estadounidense que compita con los chinos.  Con la subida de precios de los chips protege el margen del negocio que financia todo lo demás. 

Nvidia está usando su posición para fijar tanto el coste como el estándar del cómputo de IA. Además. está negociando entrar en Perplexity a una valoración de más de 30.000 millones, y en agosto montó con BlackRock, Blackstone y KKR unas plataformas para movilizar 500.000 millones de inversión hacia infraestructura de IA. Todo eso es una estrategia: una compañía que sube el precio de su producto mientras financia, por otra vía, la capacidad de sus clientes para pagarlo. 

Los fondos colocan ingenieros de IA en sus empresas participadas

Por otra parte, Ode, la sociedad que montaron Anthropic, Blackstone y Hellman & Friedman, ha empezado a meter ingenieros de IA dentro de las empresas participadas de los dos fondos. Son unas 160 personas en 6 empresas participadas. Blackstone planea llevarlo a 25 de sus más de 270 participadas. La operación total es de 1.500 millones$, con unos 300 millones aportados por cada socio.

Chamberlain Group, fabricante de motores para puertas de garaje comprado por Blackstone en 2021, usa a los ingenieros de Ode para ampliar funciones de software, como avisar de la llegada de un paquete.

Ode empieza a vender también consultoría fuera de las empresas del fondo.

Mientras tanto, Rumble, la 'casa' de Truth Social, la red de Trump, firma un contrato de 13.700 millones$ para surtir chips de IA a un cliente cloud, según comunica a la SEC.

Y aviso para Tesla y para los que invierten en fabricantes de coches eléctricos. La china XPeng, uno de los principales competidores de la empresa de Elon Musk, se desploma un 7% en la Bolsa de EEUU tras perder en el trimestre 1.340 millones de yuanes, más del doble que hace un año. Facturó 19.740 millones de yuanes, un 8%, pero por debajo de lo esperado. Entregó 103.295 coches, prácticamente lo mismo que hace un año, y su margen por vehículo cayó del 14,3% al 12,1%. La guía del tercer trimestre, hasta 121.000 entregas, también decepciona. El margen por vehículo (lo que gana por coche) cae, y eso significa que la guerra de precios del eléctrico chino le come la rentabilidad. Ni los 900 millones de inversión de su filial de robots logran maquillar el desastre. Es un termómetro de la guerra de precios del eléctrico chino: la presión de márgenes salpica a NIO y a la cadena de baterías.

Google Cloud presenta Gemini Enterprise for Financial Services

En medio de todo esto, Google Cloud presenta Gemini Enterprise for Financial Services, una solución de IA agentiva diseñada específicamente para profesionales de lsector financiero. Esta solución incluye un agente de investigación financiera gestionado por Google, más de 50 nuevas habilidades con instrucciones agentivas especializadas para funciones y flujos de trabajo financieros, conectores de datos empresariales, un ecosistema de agentes de terceros en expansión y la plataforma Gemini Enterprise, que sirve de base.

Ya está siendo utilizado por instituciones financieras globales como CME Group y Deutsche Bank, socio clave en el diseño del agente Financial Research. Este lanzamiento se suma al rápido impulso de Gemini Enterprise, que ya utilizan numerosas instituciones financieras, como BNY, Citi Wealth, Lloyds Banking Group, Macquarie Bank y Signal Iduna, para dotar a su plantilla de herramientas avanzadas de flujo de trabajo basadas en agentes con el fin de impulsar el crecimiento y la eficiencia.

Gemini Enterprise for Financial Services y Legal son las primeras de una serie de soluciones sectoriales especializadas y preconfiguradas, desarrolladas sobre la base de la plataforma Gemini Enterprise.

"Los profesionales del sector financiero buscan una plataforma de IA que no los limite a un único modelo o ecosistema, que se conecte con los sistemas informáticos que utilizan a diario y que sea altamente segura y cumpla con la normativa", afirma Thomas Kurian, director ejecutivo de Google Cloud. "Con Gemini Enterprise for Financial Services, ofrecemos precisamente eso: capacidades de tipo 'agentic' para los flujos de trabajo financieros, desarrolladas con explicabilidad de datos verificable, de modo que las instituciones puedan convertir la innovación en IA en una ventaja competitiva sólida", añade.

Deutsche Bank, que  participó como socio clave en el diseño del agente Financial Research aportando su experiencia para dar respuesta a los estrictos requisitos de seguridad, gobernanza y residencia de datos del sector bancario,  va a implementar Gemini Enterprise forFinancial Services. Utilizará el agente de Investigación Financiera en toda su división de Banca Corporativa para ayudar a descubrir las necesidades de los clientes, ofrecer productos relevantes de todas las áreas de negocio, agilizar los procesos de captación e identificar la evolución del mercado. También está explorando las capacidades del agente para respaldar los procesos de gestión de riesgos de delitos financieros, realizar previsiones avanzadas y análisis de escenarios, y optimizar la presentación de propuestas en sus divisiones de Banca Privada y Banca de Inversión.

Marie-Jeanne Deverdun, directora de Tecnología, Datos e Innovación y miembro del Consejo de Administración de Deutsche Bank, lo explica: "Empezando por la división de banca corporativa, vemos un gran potencial para reducir el esfuerzo de investigación manual, mejorar la coherencia y la auditabilidad de los resultados, y dar a nuestros equipos más tiempo para dedicarlo a las conversaciones con los clientes. Se trata de un paso importante en la aplicación de la inteligencia artificial allí donde puede marcar una diferencia práctica: de forma segura, responsable y a gran escala".

24Aug

Los cortos han ganado más de 2.100 millones$ apostando contra las nucleares modulares NuScale, Oklo, y Nano Nuclear tras fracasar la opción de alimentación energética de la inteligencia artificial.

Miguel Ángel Valero

La fiebre de la inteligencia artificial (IA) sigue animando las salidas a Bolsa. Nscale, la firma londinense especializada en la 'nube' para IA, prepara su salto a Wall Street en septiembre para captar 3.000 millones$, con Goldman Sachs y JPMorgan al frente. La compañía, valorada en 14.600 millones tras entrar Nvidia y Nokia, asegura que cuenta con 51.000 millones en ingresos ya contratados.

Alibaba no se queda atrás en la carrera por captar financiación para la IA. Coloca en Hong Kong 710 millones de acciones nuevas a 112,70 dólares hongkoneses y se embolsa 10.200 millones$, la mayor ampliación de una cotizada en esa Bolsa. La inversión en IA (chips, infraestructura y modelos) se dispara un 75%. 

Los resultados trimestrales de Nvidia, que se harán públicos el martes 25 de agosto, constituyen, una vez más, la señal más clara sobre el estado de la inversión en IA. Se espera que la compañía supere los 90.000 millones$ en ingresos y registre unos beneficios cercanos a los 50.000 millones (+114% interanual). La empresa continúa inmersa en el proceso de transición entre su gama de productos Blackwell y Rubin, sin que, hasta la fecha, existan evidencias de que este cambio esté afectando de manera significativa a sus márgenes. 

El mercado está atento a los planes de Nvidia más allá del sector de los semiconductores. Su reciente operación en Poolside –1.000 millones$ de participación y 6.000 millones en licencias de la compañía– refleja la búsqueda de nuevas vías en el ámbito de los grandes modelos de lenguaje y en el desarrollo de la IA. Esta operación se suma a sus inversiones en OpenAI y Anthropic, reforzando su apuesta estratégica por liderar el ecosistema de la inteligencia artificial.

Mientras, las exportaciones de imanes chinos de tierras raras a EEUU baten récord y su precio toca máximos de tres años. Los envíos chinos a EEUU se dispararon un 32,6% en julio a 60,4$ el kilo. Es el segundo mayor volumen desdela imposición de controles por parte de Trump. Las ventas a Japón se desploman un 52%. El refinado fuera de China cae por debajo de los 110$, que es el precio 'suelo' pactado por MP Materials con el Pentágono. Los productores chinos disparan beneficios más de un 113%. MP Materials es la apuesta cotizada en este segmento, protegida por su suelo de precio. Sus ingresos superan los 13.200 millones. En cambio, pierden los coches eléctricos y las empresas de defensa, que pagan más caros sus imanes.

El encarecimiento de las memorias elevará más de un 15% el precio de algunos servidores con chips de Nvidia desde 2027, presionando los costes de infraestructura de IA para Microsoft, Alphabet, Oracle, Amazon y Meta.

Precisamente Meta es protagonista negativo. Además de registrar pérdidas (algo que comparte con Tesla), registra la peor evolución en Bolsa de los Siete Magníficos en lo que va de 2026. 

AT&T recurre a modelos abiertos para ahorrar en IA

AT&T está desviando una parte creciente de su uso interno de IA hacia modelos abiertos para tratar de reducir la factura que paga a Anthropic y OpenAI. En algunas aplicaciones ha logrado ahorros de hasta el 90%. Ya desvía el 40% del uso interno de la IA por sus empleados a modelos abiertos. En programación, reduce el coste un  56%, aunque asumiendo una pérdida de calidad de alrededor del 2%.El objetivo declarado no es gastar menos en total, sino mantener plano el gasto con los laboratorios mientras sube el volumen de operaciones con la IA.

Todos buscan ahorrar en la IA. Stripe compró OpenRouter por 7.000 millones$. Ramp lanzó su propio enrutador, que elige modelo por coste, por puntuación en tests o por dificultad de la tarea. Snowflake asegura ganar un tercio más mandando cada tarea al modelo más barato que la resuelva. Y Callosum acaba de levantar 100 millones para optimizar la combinación de modelo y chip detrás de cada petición.

Los modelos abiertos han cerrado la distancia en las tareas de volumen. Qwen, Gemma y otros resuelven un resumen, una clasificación o un correo con calidad suficiente, y ésas son la mayoría de las peticiones de una empresa grande. El problema es cómo medir la situación de la IA antes y después de la aplicación del modelo abierto.

La especulación se ceba contra las nucleares por la IA

Los cortos han ganado más de 2.100 millones$ apostando contra las nucleares modulares NuScale, Oklo, y Nano Nuclear. Los reactores nucleares modulares iban a alimentar la IA, pero esa opción no funcionó, y los vendedores a la baja se forran. Las tres empresas suman 30.300 millones$ menos de capitalización bursátil desde su máximo de octubre de 2025. NuScale acumula un descenso del 35% en lo que va de año; Oklo, del 39%; y Nano Nuclear, del 18%. La situación salpica también a otros valores, como Cameco, la mayor empresa de uranio cotizada del mundo, con sede en Saskatoon (Canadá), y a los fondos de inversión en este material.

UBS: no depender de una única fuente de rentabilidad ligada al capex

"Una verdadera diversificación exige mirar más allá de las etiquetas estáticas por sector y geografía. Una estrategia de IA resiliente debería equilibrar la exposición a infraestructura con empresas que están monetizando su adopción, y evaluar dónde podría la IA alterar los modelos de negocio existentes, en lugar de depender de una única fuente de rentabilidad ligada al capex", recomienda Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable en UBS Global Wealth Management.

17Aug

Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Pero Nvidia tiene una participación en SpaceX valorada en 21.000 millones$, y Eastspring vaticina que el auge de la IA beneficiará a las empresas asiáticas.

Miguel Ángel Valero 

El modelo de inteligencia artificial (IA) más potente del mercado no es precisamente el que más éxito comercial tiene. Ni el que más se utiliza. El índice de IA de Ramp en agosto, que mide el gasto real de las empresas estadounidenses a través de sus tarjetas corporativas, sitúa a Fable 5 en el 6% de los tokens que compran a Anthropic y en el 11,4% del dinero que le pagan. Cuesta unos 2,75$ por tarea, frente a los 1,04$ de GPT-5.6 Sol de OpenAI. Consecuencia: se usa poco y sale caro cuando se utiliza. 

Las empresas de EEUU optan por Anthropic en un 43,5% (sube 1,1 puntos en el mes), OpenAI (39,7%, +0,23), SpacexAI, 4% (+0,94). Las plataformas (Fireworks, Together, entre otras) aparecen en el 6,1% de las empresas que usan IA. Es la puerta por la que entran los modelos abiertos, y se está ensanchando: AT&T dice que ya mueve el 25% de su uso de IA con esos modelos abiertos.

El gasto por empleado incrementa la brecha:  7.400$ de mediana en el 1% que más gasta, 650 en el top 10, 11,95 en la empresa mediana. El techo no es de capacidad, es de precio.

Las tecnológicas lo saben. Esto explica que Anthropic lanzara Claude Opus 5, igualando a Fable 5 en código a mitad de precio. Y que Google estrene Gemini 3.7 Flash a 0,75$, aunque el 1 de enero de 2027 será 1,5$, el doble. Hay dos estrategias claras: una es bajar el precio del tope de gama, que es lo que hizo Anthropic sacando Claude Opus 5 al nivel de Fable 5 por la mitad; la otra es empaquetar el modelo caro dentro de un producto con suscripción, donde el usuario no ve el precio.

Bank of America recomienda rotar la  cartera de IA hacia biotecnología y materias primas

En este contexto, Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Su indicador de optimismo ha escalado a 9,7 sobre 10, máximo desde 2021. En la última semana entraron 53.700 millones$ a liquidez, 32.900 millones a  Bolsa, y 23.100 millones a bonos. El oro y las materias primas apenas sumaron.

Este experto argumenta que la IA se traga un gasto enorme en centros de datos y la productividad prometida no aparece. Por eso prefiere lo barato (valor, biotech y materias primas) frente a los Siete Magníficos. 

Pero Nvidia no parece hacer mucho caso a esas recomendaciones, ya que aparece entre los accionistas de SpaceX, con una participación valorada en 21.000 millones$. Esta inversión es fruto del pacto con Elon Musk para equipar sus centros de datos con los chips que fabrica. El gasto en IA se cruza ya con la carrera espacial. Y hay que prestar la máxima atención a la exposición cruzada de Nvidia y a toda su cadena de proveedores.

Eastspring: la IA impulsa los resultados de las empresas de EEUU y también a las de Asia

Los analistas de Eastspring Investments creen que la mejora de resultados empresariales en EEUU beneficiará a las empresas asiáticas. El auge de la inversión de capital vinculada a la IA, que podría alcanzar 950.000 millones$ este año, 1,3 billones en 2027, y 1,5 billones en 2028, permanece intacto, y está favoreciendo el crecimiento de los beneficios empresariales en EEUU. Las empresas que cotizan en el S&P han visto crecer su beneficio por acción un 20%.Por tanto, la esperada subida de los beneficios de las empresas asiáticas, también sigue intacta, especialmente en Corea, Taiwán y las acciones A en China, mientras que las empresas tecnológicas de Tailandia, Malasia e India siguen logrando beneficios muy sólidos. Con el añadido de que las caídas recientes en Bolsa les aportan mejores valoraciones. Las perspectivas de crecimiento de los beneficios en los mercados de Corea, Taiwán y acciones A de China superan ampliamente las de EEUU, mientras que determinadas empresas vinculadas a la tecnología en Tailandia, Malasia e India ofrecen un crecimiento muy sólido de los beneficios. o que incluso descienda hacia el 4%.
Ebury: el BCE subirá tipos, la Fed, no
La inflación estadounidense de julio se situó exactamente según lo previsto y apenas hubo noticias en otros frentes que movieran los mercados. Las acciones, los bonos y el dólar cerraron prácticamente en los mismos niveles en los que habían abierto el lunes, en una semana típica de escasa actividad bursátil veraniega. La guerra en Oriente Medio parece estar entrando en un escenario de resistencia económica a largo plazo entre EEUU e Irán y, por ahora, está generando pocos titulares que muevan los mercados. Los miembros de la Reserva Federal se guardan bien sus cartas respecto a la próxima reunión de septiembre, y parece seguro que el BCE subirá los tipos ese mismo mes. La divisa que más se ha movido esta semana ha sido el real brasileño, que se vio arrastrado por la caída de los activos brasileños ante la preocupación por una posible victoria de la izquierda en las próximas elecciones presidenciales.

Esta semana también se perfila como tranquila en los mercados. El evento más destacado será la publicación mundial, el viernes, de los datos del Índice de Gestores de Compras (PMI) de agosto. Esto cobra especial importancia en la Eurozona, debido al carácter rezagado de los datos económicos concretos allí. La avalancha de informes laborales del Reino Unido correspondientes a junio y julio, que se publicarán el martes, y las cifras de inflación del país británico, que se darán a conocer el miércoles, serán clave para la libra esterlina. Las actas de la última reunión de la Reserva Federal, que se publicarán este miércoles, también podrían atraer más atención de lo habitual, dado el giro del hacia una menor comunicación y menos orientación prospectiva.

  • USD. Tanto la demanda como las presiones sobre los precios en EEUU parecen estar moderándose. Las cifras mensuales de inflación subyacente han registrado una media de alrededor del 0,2% desde que comenzó la guerra, lo que se corresponde con un nivel anualizado ligeramente superior al 2% y muestra pocos indicios de que los precios más altos de la energía estén teniendo un efecto de contagio. Aunque no confiamos plenamente en las encuestas del mercado laboral, los datos concretos, como las ventas al por menor, parecen confirmar la tendencia a la moderación de la demanda. Solo quedan por publicarse un informe sobre el mercado laboral y otro sobre la inflación antes de la reunión de septiembre de la Reserva Federal. Creemos que es poco probable que las cifras sorprendan al alza lo suficiente como para que los 'halcones' puedan forzar una subida de los tipos, y nos sentimos seguros con nuestra previsión de que los tipos se mantendrán sin cambios.
  • EUR: El impulso económico del segundo trimestre, junto con las persistentes presiones inflacionistas (que podrían verse agravadas por los bajos niveles del Rin y su impacto en los costes de transporte), hace que los mercados estén dando por casi seguro que el BCE aplicará otra subida de tipos en su reunión de septiembre. No discrepamos de esta opinión, que es una de las razones por las que seguimos pronosticando una subida moderada del euro de cara a 2027.Esta semana, la publicación de un PMI sólido, en línea con un crecimiento constante, y los datos sobre los salarios negociados en el segundo trimestre—que se espera que muestren un nuevo aumento— deberían reforzar aún más nuestras previsiones.
  • GBP: Los datos trimestrales y mensuales del PIB del Reino Unido confirmaron que la economía crecía a un ritmo aceptable, de alrededor del 1,5% anual, en las fechas en que Andy Burnham asumió el cargo de primer ministro. Será interesante ver si este impulso se mantiene hasta el tercer trimestre de 2026,momento en el que su mandato podrá empezar a atribuirse el mérito o la culpa de la evolución de la economía. Las cifras de inflación y empleo de esta semana son clave para que el Banco de Inglaterra decida si sube los tipos en 2026; seguimos esperando que no lo haga, y el mercado parece estar acercándose poco a poco a nuestra opinión. Esperamos que el subíndice subyacente siga acercándose al objetivo y registre un ligero descenso hasta el 2,5% anualizado.

UBS: la productividad respalda un mercado alcista global

El dólar debería seguir contando con respaldo por el momento, gracias a una Reserva Federal relativamente hawkish. Sin embargo, las crecientes preocupaciones fiscales y la elevada asignación de los inversores a activos en dólares apuntan a una debilidad a más largo plazo, lo que refuerza los argumentos a favor de una exposición selectiva a otras divisas, al oro y a las materias primas en general. Las divisas de alto rendimiento pueden ofrecer un potencial de carry en un mercado de divisas que se mueve lateralmente (sin una tendencia clara). El oro debería seguir respaldado por la demanda de los bancos centrales y una política estable de la Fed. Las materias primas en general pueden beneficiarse de la debilidad del dólar y de los riesgos por el lado de la oferta.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque a corto plazo el margen para movimientos direccionales en las principales divisas pueda ser limitado, en nuestra opinión seguimos viendo oportunidades potenciales de carry y de mejora en la rentabilidad. También creemos que la exposición a materias primas en general puede aprovechar la debilidad del dólar, al tiempo que ofrece una fuente diferenciada de rentabilidad para la cartera".

"Un impulso plurianual de productividad y la aparición de un nuevo orden mundial están respaldando el mercado alcista global. Los inversores deberían mantenerse invertidos. Las poderosas rotaciones de capital de nuestra época, tanto a nivel global como sectorial, ilustran el poder de la diversificación", asegura Burkhard Varnholt, Asesor de Mercados Financieros.